Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de crédito tributário, julgue os itens seguintes.
Estabelecendo o CTN, em seu art. 142, que a constituição do crédito tributário corresponde à determinação da matéria tributária, do cálculo do montante do tributo devido, da identificação do sujeito passivo e, sendo o caso, da proposição de aplicação da penalidade cabível, está excluindo do objeto do lançamento a multa aplicável.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de crédito tributário, julgue os itens seguintes.
A constituição do crédito tributário determina a certeza e a liquidez para que se possa exigir o pagamento do tributo, o que implica a criação de um novo direito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Duas sociedades comerciais devedoras de ICMS por prática de sonegação fiscal unem-se para formar terceira pessoa jurídica. Com base nessa situação, julgue os itens a seguir.
Ocorrendo o cancelamento da inscrição de dívida ativa, antes da decisão de primeira instância em embargos opostos, será assegurada ao executado a devolução do prazo para embargos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Duas sociedades comerciais devedoras de ICMS por prática de sonegação fiscal unem-se para formar terceira pessoa jurídica. Com base nessa situação, julgue os itens a seguir.
Movida a execução contra a sociedade comercial e penhoradas suas ações, incumbe ao oficial de justiça comunicar tal fato à Bolsa de Valores, sendo essa comunicação suficiente para as anotações da penhora, independentemente de determinação do juiz.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Duas sociedades comerciais devedoras de ICMS por prática de sonegação fiscal unem-se para formar terceira pessoa jurídica. Com base nessa situação, julgue os itens a seguir.
A execução fiscal poderá ser promovida contra a nova sociedade comercial, inexistindo responsabilidade dos sócios, caso se trate de sociedade de responsabilidade limitada, cujas dívidas são adimplidas com o capital social integralizado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Duas sociedades comerciais devedoras de ICMS por prática de sonegação fiscal unem-se para formar terceira pessoa jurídica. Com base nessa situação, julgue os itens a seguir.
A nova sociedade será responsável pelos tributos devidos até a data do ato em que as duas sociedades foram transformadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma indústria fabricante de equipamentos pesados, que se dedica, também, ao comércio de locação dos produtos por ela fabricados, integrou, no período compreendido entre 1995 e 2000, maquinaria por ela produzida em seu ativo fixo, creditando-se do ICMS calculado sobre o preço presumido do bem. Com base em legislação local e convênio do CONFAZ, o fisco autuou a empresa e cobrou os valores dos créditos.
Considerando essa situação hipotética à luz da interpretação dada ao assunto pelo STF, julgue os itens seguintes.
O legislador estadual, para definir as hipóteses de incidência do ICMS, não está adstrito à reprodução da legislação complementar federal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma indústria fabricante de equipamentos pesados, que se dedica, também, ao comércio de locação dos produtos por ela fabricados, integrou, no período compreendido entre 1995 e 2000, maquinaria por ela produzida em seu ativo fixo, creditando-se do ICMS calculado sobre o preço presumido do bem. Com base em legislação local e convênio do CONFAZ, o fisco autuou a empresa e cobrou os valores dos créditos.
Considerando essa situação hipotética à luz da interpretação dada ao assunto pelo STF, julgue os itens seguintes.
Constituição Federal, ao definir a materialidade do ICMS, referiu-se à circulação de mercadoria, restringindo, assim, o sentido próprio de movimentação de mercadorias ou saída de mercado...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma indústria fabricante de equipamentos pesados, que se dedica, também, ao comércio de locação dos produtos por ela fabricados, integrou, no período compreendido entre 1995 e 2000, maquinaria por ela produzida em seu ativo fixo, creditando-se do ICMS calculado sobre o preço presumido do bem. Com base em legislação local e convênio do CONFAZ, o fisco autuou a empresa e cobrou os valores dos créditos.
Considerando essa situação hipotética à luz da interpretação dada ao assunto pelo STF, julgue os itens seguintes.
Foi legítima a atuação do CONFAZ ao estabelecer normas gerais sobre o ICMS.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma indústria fabricante de equipamentos pesados, que se dedica, também, ao comércio de locação dos produtos por ela fabricados, integrou, no período compreendido entre 1995 e 2000, maquinaria por ela produzida em seu ativo fixo, creditando-se do ICMS calculado sobre o preço presumido do bem. Com base em legislação local e convênio do CONFAZ, o fisco autuou a empresa e cobrou os valores dos créditos.
Considerando essa situação hipotética à luz da interpretação dada ao assunto pelo STF, julgue os itens seguintes.
Antes de 1996, não havia como o ICMS incidir em atividade de integração de bens ao ativo fixo do que era produzido pela própria empresa, ainda que lei local e convênio assim o estabelece...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Após cinco anos de ininterrupta contribuição de ICMS para o Distrito Federal (DF), uma empresa distribuidora de produtos adquiridos na região Sul e revendidos no DF resolveu creditar-se da diferença de alíquota interestadual, com base em controle difuso de constitucionalidade efetuado pelo Supremo Tribunal Federal declarando indevida a incidência daquele tributo sobre alguns bens adquiridos.
Considerando essa situação hipotética, julgue os itens a seguir.
Autuada a empresa pelo fisco e convencendo-se da irregularidade do crédito, o pagamento poderá ser efetuado de forma parcelada, atendidos os requisitos da legislação própria, uma vez que não atuou com dolo, fraude ou simulação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Após cinco anos de ininterrupta contribuição de ICMS para o Distrito Federal (DF), uma empresa distribuidora de produtos adquiridos na região Sul e revendidos no DF resolveu creditar-se da diferença de alíquota interestadual, com base em controle difuso de constitucionalidade efetuado pelo Supremo Tribunal Federal declarando indevida a incidência daquele tributo sobre alguns bens adquiridos.
Considerando essa situação hipotética, julgue os itens a seguir.
O crédito será lícito a partir do julgamento da ação intentada pela empresa para reconhecimento da inconstitucionalidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos de tributo, impostos, taxas, contribuições de melhoria, contribuições parafiscais e empréstimos compulsórios no Código Tributário Nacional (CTN), julgue os itens de 196 a 200.
A contribuição de melhoria, nos termos do CTN, tem como fato gerador a valorização do imóvel do contribuinte em razão de obra pública. Cada contribuinte não pode ser obrigado a pagar quantia superior à valorização de seu imóvel. O total arrecadado, por sua vez, não pode ser superior ao custo da obra.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos de tributo, impostos, taxas, contribuições de melhoria, contribuições parafiscais e empréstimos compulsórios no Código Tributário Nacional (CTN), julgue os itens de 196 a 200.
As taxas, nos termos do CTN, têm como fato gerador o exercício regular do poder de polícia, ou a utilização, efetiva ou potencial, de serviço público geral e indivisível, prestado ao contribuinte ou colocado à sua disposição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos de tributo, impostos, taxas, contribuições de melhoria, contribuições parafiscais e empréstimos compulsórios no Código Tributário Nacional (CTN), julgue os itens de 196 a 200.
A CPMF, instituída por emenda constitucional, é espécie tributária de taxa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos de tributo, impostos, taxas, contribuições de melhoria, contribuições parafiscais e empréstimos compulsórios no Código Tributário Nacional (CTN), julgue os itens de 196 a 200.
Só a União pode, mediante lei complementar, instituir empréstimos compulsórios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos de tributo, impostos, taxas, contribuições de melhoria, contribuições parafiscais e empréstimos compulsórios no Código Tributário Nacional (CTN), julgue os itens de 196 a 200.
Tributo, nos termos do CTN, é toda prestação pecuniária facultativa, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do sistema tributário nacional, dos princípios constitucionais tributários, das competências tributárias e das limitações constitucionais da competência tributária, julgue os itens de 191 a 195.
As contribuições sociais relativas à seguridade social só podem ser exigidas após cento e vinte dias da data da publicação da lei que as houver instituído ou modificado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do sistema tributário nacional, dos princípios constitucionais tributários, das competências tributárias e das limitações constitucionais da competência tributária, julgue os itens de 191 a 195.
A Lei Maior, em regra, veda a cobrança de tributos no mesmo exercício financeiro em que tenha sido publicada a lei que os instituiu ou aumentou.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do sistema tributário nacional, dos princípios constitucionais tributários, das competências tributárias e das limitações constitucionais da competência tributária, julgue os itens de 191 a 195.
Competem à União, em território federal, os impostos estaduais e, se o território for dividido em municípios, cumulativamente, os impostos municipais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do sistema tributário nacional, dos princípios constitucionais tributários, das competências tributárias e das limitações constitucionais da competência tributária, julgue os itens de 191 a 195.
Conforme estabelece a lei maior, a função típica reservada à lei complementar pelo sistema tributário nacional é a de detalhar as disposições constitucionais, explicitando regras para solucionar os conflitos de competência entre os entes políticos, regulando as limitações constitucionais ao poder de tributar e estabelecendo normas gerais de direito tributário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do sistema tributário nacional, dos princípios constitucionais tributários, das competências tributárias e das limitações constitucionais da competência tributária, julgue os itens de 191 a 195.
A Constituição da República regulamenta a competência tributária, delimitando os poderes da União, dos estados-membros, do Distrito Federal e dos municípios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere às limitações ao poder de tributar, julgue o item subseqüente.
A imunidade recíproca consiste na vedação, imposta à União, aos estados, ao Distrito Federal e aos municípios, de instituir impostos sobre patrimônio, renda ou serviços, uns dos outros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios constitucionais tributários, julgue os itens seguintes.
O princípio da anualidade da lei fiscal consiste na vedação da cobrança de tributos no mesmo exercício financeiro em que haja sido publicada a lei que os instituiu ou os aumentou.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das espécies tributárias, julgue os itens a seguir.
Com vistas a contratar guardas municipais, um município brasileiro, nos termos da Constituição da República, pode instituir a taxa de segurança pública como contrapartida pelos serviços públicos a serem prestados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das espécies tributárias, julgue os itens a seguir.
Se uma grande enchente deixar desabrigadas mais de vinte mil pessoas em um pequeno município brasileiro, a fim de realizar as obras de reconstrução das residências dos munícipes, o prefeito, de acordo com a Constituição da República, poderá instituir empréstimo compulsório, desde que o faça mediante lei complementar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da substituição tributária, julgue os itens de 183 a 185.
Na substituição tributária para frente, uma pessoa é responsabilizada não apenas pelo imposto incidente sobre a operação por ela mesma realizada, mas também de outra ou outras operações futuras, que sequer serão realizadas por ela.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da substituição tributária, julgue os itens de 183 a 185.
O estado poderá, com base em convênio entre os estados e o DF, reduzir a base de cálculo do ICMS sujeito a substituição tributária, condicionando a fruição de tal benefício, ainda que a condição não esteja expressa ou implicitamente prevista no convênio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da substituição tributária, julgue os itens de 183 a 185.
A coerência e validade do regime de substituição tributária é a garantia da devolução do imposto eventualmente pago em excesso, quando a comercialização ocorrer por preço inferior ao presumido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os princípios da competência tributária e seus limites, julgue os itens de 177 a 182.
O Poder Legislativo estadual poderá editar lei específica para que o Poder Executivo conceda, por decreto, incentivo fiscal a determinado ramo da economia para, instalando uma empresa no estado, promover o desenvolvimento econômico regional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os princípios da competência tributária e seus limites, julgue os itens de 177 a 182.
O ICMS pode ser objeto de incentivo fiscal, respeitados os princípios constitucionais da especificidade, exclusividade, legalidade, e dependendo da existência de convênio entre os estados e o Distrito Federal (DF).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Pedro, proprietário de imóvel urbano em Maceió, tem contra si notificação e auto de infração para que regularize o pagamento do IPTU do seu imóvel, no prazo de trinta dias.
Com base nessa situação hipotética e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 136 a 140.
Os processos contenciosos serão organizados na forma de autos forenses e, sob essa forma, serão instruídos e julgados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Pedro, proprietário de imóvel urbano em Maceió, tem contra si notificação e auto de infração para que regularize o pagamento do IPTU do seu imóvel, no prazo de trinta dias.
Com base nessa situação hipotética e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 136 a 140.
Considera-se processo contencioso todo aquele que versar acerca da aplicação da legislação tributária, penal e civil municipal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Pedro, proprietário de imóvel urbano em Maceió, tem contra si notificação e auto de infração para que regularize o pagamento do IPTU do seu imóvel, no prazo de trinta dias.
Com base nessa situação hipotética e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 136 a 140.
Na condição de sujeito passivo, é lícito a Pedro, no prazo de sessenta dias, contados da data em que for formalizada a notificação, apresentar defesa à notificação e ao auto de infração.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Pedro, proprietário de imóvel urbano em Maceió, tem contra si notificação e auto de infração para que regularize o pagamento do IPTU do seu imóvel, no prazo de trinta dias.
Com base nessa situação hipotética e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 136 a 140.
A notificação e o auto de infração devem ser emitidos em seis vias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Arnaldo, vendedor ambulante, mantém balcão de venda de produtos artesanais, em determinadas épocas do ano, em logradouro público (calçada, em local permitido), próximo à rodoviária de Maceió, funcionando dentro do horário normal do comércio.
Com base na situação hipotética apresentada acima e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 126 a 135.
Dispensar-se-á o pagamento da taxa de licença para ocupação do solo nas vias e nos logradouros públicos quando a ocupação do solo tiver fim patriótico, político, religioso ou de assistência social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Arnaldo, vendedor ambulante, mantém balcão de venda de produtos artesanais, em determinadas épocas do ano, em logradouro público (calçada, em local permitido), próximo à rodoviária de Maceió, funcionando dentro do horário normal do comércio.
Com base na situação hipotética apresentada acima e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 126 a 135.
A taxa de licença para o comércio eventual ou ambulante será cobrada antecipadamente à concessão da licença.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Arnaldo, vendedor ambulante, mantém balcão de venda de produtos artesanais, em determinadas épocas do ano, em logradouro público (calçada, em local permitido), próximo à rodoviária de Maceió, funcionando dentro do horário normal do comércio.
Com base na situação hipotética apresentada acima e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 126 a 135.
Não se eximem do pagamento da taxa de licença para comércio ambulante aqueles que, embora sujeitos ao pagamento da taxa de licença para ocupação do solo nas vias e nos logradouros públicos, pratiquem atos de comércio previstos para a taxa de comércio ambulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Arnaldo, vendedor ambulante, mantém balcão de venda de produtos artesanais, em determinadas épocas do ano, em logradouro público (calçada, em local permitido), próximo à rodoviária de Maceió, funcionando dentro do horário normal do comércio.
Com base na situação hipotética apresentada acima e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 126 a 135.
Caso Arnaldo fosse comerciante ambulante de jornais, revistas e livros, estaria isento do pagamento da taxa de licença para o comércio eventual ou ambulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Arnaldo, vendedor ambulante, mantém balcão de venda de produtos artesanais, em determinadas épocas do ano, em logradouro público (calçada, em local permitido), próximo à rodoviária de Maceió, funcionando dentro do horário normal do comércio.
Com base na situação hipotética apresentada acima e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 126 a 135.
O comércio eventual ou ambulante poderá ser licenciado, desde que não seja inconveniente ou prejudicial ao comércio estabelecido no município.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Arnaldo, vendedor ambulante, mantém balcão de venda de produtos artesanais, em determinadas épocas do ano, em logradouro público (calçada, em local permitido), próximo à rodoviária de Maceió, funcionando dentro do horário normal do comércio.
Com base na situação hipotética apresentada acima e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 126 a 135.
Arnaldo está isento do pagamento da taxa de licença para ocupação do solo nas vias e nos logradouros públicos, uma vez que produtos artesanais são dispensados de tal pagamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Arnaldo, vendedor ambulante, mantém balcão de venda de produtos artesanais, em determinadas épocas do ano, em logradouro público (calçada, em local permitido), próximo à rodoviária de Maceió, funcionando dentro do horário normal do comércio.
Com base na situação hipotética apresentada acima e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 126 a 135.
Arnaldo está sujeito à cobrança da taxa de licença referente ao funcionamento em horário especial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Arnaldo, vendedor ambulante, mantém balcão de venda de produtos artesanais, em determinadas épocas do ano, em logradouro público (calçada, em local permitido), próximo à rodoviária de Maceió, funcionando dentro do horário normal do comércio.
Com base na situação hipotética apresentada acima e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 126 a 135.
Arnaldo está sujeito apenas à cobrança de taxa de licença referente a comércio eventual ou ambulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Arnaldo, vendedor ambulante, mantém balcão de venda de produtos artesanais, em determinadas épocas do ano, em logradouro público (calçada, em local permitido), próximo à rodoviária de Maceió, funcionando dentro do horário normal do comércio.
Com base na situação hipotética apresentada acima e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 126 a 135.
No caso de Arnaldo, o recolhimento de taxa de licença é facultativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Arnaldo, vendedor ambulante, mantém balcão de venda de produtos artesanais, em determinadas épocas do ano, em logradouro público (calçada, em local permitido), próximo à rodoviária de Maceió, funcionando dentro do horário normal do comércio.
Com base na situação hipotética apresentada acima e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 126 a 135.
A taxa de licença tem como fato gerador o exercício, pelo município, de atividade de poder de polícia que diga respeito a comércio eventual ou ambulante, entre outros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Carlos, advogado, presta serviços de consultoria e de advocacia civil, como autônomo, a diversas empresas de Maceió, não possuindo estabelecimento fixo.
Com base nessa situação hipotética e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 121 a 125.
No caso de Carlos, para fins de incidência do ISS, pela falta de estabelecimento prestador, considera-se seu domicílio como local de prestação de serviço.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Carlos, advogado, presta serviços de consultoria e de advocacia civil, como autônomo, a diversas empresas de Maceió, não possuindo estabelecimento fixo.
Com base nessa situação hipotética e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 121 a 125.
Para os efeitos do ISS, Carlos será enquadrado como profissional autônomo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Carlos, advogado, presta serviços de consultoria e de advocacia civil, como autônomo, a diversas empresas de Maceió, não possuindo estabelecimento fixo.
Com base nessa situação hipotética e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 121 a 125.
No caso apresentado, pelo fato de não possuir estabelecimento fixo, Carlos está isento de pagamento de ISS.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Carlos, advogado, presta serviços de consultoria e de advocacia civil, como autônomo, a diversas empresas de Maceió, não possuindo estabelecimento fixo.
Com base nessa situação hipotética e no Código Tributário do Município de Maceió que se encontra em vigor, julgue os itens de 121 a 125.
O Imposto Sobre Serviços (ISS) tem como fato gerador a entrada e a saída de mercadorias de estabelecimentos comerciais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Marcelo, deficiente físico, é proprietário de terreno urbano edificado em Maceió – AL, com valor venal declarado por ele de R$ 100.000,00 e área construída de 300 m2, cujo habite-se foi fornecido em 20/11/2002. Desde o momento da concessão do habite-se, o referido imóvel foi alugado para Patrícia, tendo constado no contrato de locação, expressamente, a obrigação de Patrícia pagar o Imposto Predial e Territorial Urbano (IPTU) do imóvel. Entre 1.º/1/2003 e 6/1/2003, foi iniciada e concluída, com a autorização de Marcelo, a ampliação da moradia em mais 100 m2 de construção. Marcelo deseja vender o imóvel a Patrícia no fim de 2003.
Com base na situação hipotética apresentada acima e no Código Tributário do Município de Maceió que se encontra em vigo...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos a aspectos diversos do Sistema Tributário Nacional.
No sistema de substituição tributária, que abarca as operações de compra e venda de combustíveis e seus derivados, o crédito tributário relativo ao imposto sobre operações relativas à circulação de mercadorias e sobre a prestações de serviços de transporte interestadual e intermunicipal e de comunicações (ICMS) pode ser exigido na saída do bem da refinaria de petróleo, antes, pois, da ocorrência da aquisição da mercadoria pelo consumidor final.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos a aspectos diversos do Sistema Tributário Nacional.
À luz da necessidade de se manter a unidade jurídico-fiscal no território nacional, a União Federal não pode instituir impostos que não sejam uniformes nas diversas regiões geoeconômicas do país, e ainda está autorizada a conceder isenção de tributos da competência dos estados, do Distrito Federal ou dos municípios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do poder de tributar das entidades federativas, julgue os itens a seguir.
Cabe a lei complementar federal dispor sobre o fato gerador e a base de cálculo dos impostos previstos na Constituição da República, inclusive do imposto sobre serviços (ISS) e do imposto sobre a propriedade de veículos automotores (IPVA).
A alíquota mínima do Imposto sobre Serviços de Qualquer Natureza que pode ser estabelecida, atualmente, pelos municípios para o serviço de agenciamento, corretagem ou intermediação de câmbio, seguros e de planos de previdência privada é de:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do ICMS, julgue os itens abaixo.
A concessão de crédito presumido, além de estar condicionado aos princípios da especificidade e da legalidade, relativo a qualquer tributo, para o ICMS, também, deverá obedecer à condição de deliberação dos estados e do Distrito Federal, na forma estabelecida por lei complementar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As empresas do setor de informática que investirem em atividades de pesquisa e desenvolvimento (P&D) terão direito a redução do imposto sobre produtos industrializados (IPI). Acerca desse assunto, julgue os itens a seguir.
A redução de IPI inclui a aquisição de matérias-primas e os custos de produção de embalagens empregados na industrialização dos bens incentivados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os tributos influenciam a distribuição de renda e de riqueza dentro de uma sociedade ao afetarem os padrões de distribuição e consumo. Acerca desse tema, julgue os itens abaixo.
O imposto sobre a propriedade imobiliária coloca-se como o melhor exemplo dos tributos diretos, enquanto o imposto sobre a renda da pessoa jurídica caracteriza mais adequadamente os tributos indiretos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na suspensão e extinção do crédito tributário, julgue os itens abaixo.
A suspensão da exigibilidade do crédito tributário, nos casos previstos no Código Tributário Nacional, dispensa o cumprimento das obrigações acessórias dependentes da obrigação principal cujo crédito seja suspenso.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a contabilidade tributária, julgue os itens abaixo.
Nas aquisições de ativo imobilizado proveniente de outros estados por empresas com saídas sujeitas a esse tributo, é devido o imposto referente ao diferencial de alíquotas na maioria dos estados brasileiros, e o crédito é passível de compensação, em 48 parcelas mensais, com o ICMS devido sobre as saídas.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Lei Complementar da União instituiu Empréstimo Compulsório com o objetivo de absorver, temporariamente, o poder aquisitivo da população, devido ao processo inflacionário. Esse empréstimo compulsório
Considerando as normas legais sobre o Imposto Sobre a Transmissão Causa Mortis e Doações de Quaisquer Bens ou Direitos (ITCD), assinale as proposições abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) É contribuinte do imposto, na transmissão causa mortis, o herdeiro ou o legatário.
( ) O doador é solidariamente responsável pelo imposto devido pelo donatário, no caso de inadimplência deste.
( ) Qualquer pessoa que detenha a posse do bem transmitido na forma da lei é solidariamente responsável pelo imposto devido pelo contribuinte.
( ) Nas transmissões causa mortis de bens imóveis, o pagamento do imposto deve sempre ser...
Considerando as disposições legais a respeito do Imposto sobre a Propriedade de Veículos Automotores (IPVA), assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) O adquirente de veículo é solidariamente responsável pelo pagamento do imposto e acréscimos legais devidos em relação ao veículo adquirido sem o pagamento do imposto de exercício anterior.
( ) O servidor que efetuar o registro e licenciamento de veículo de qualquer espécie sem a prova do pagamento do imposto ou do reconhecimento da isenção ou não incidência é responsável solidário pelo pagamento do imposto e acréscimos legais devidos.
Assinale, entre as opções abaixo, a que não caracteriza presunção legal juris tantum de ocorrência de operações ou prestações tributáveis sem pagamento do imposto.
O contribuinte Alfa, fabricante de tecidos, estabelecido em Belém, começou a operar em outubro do ano x1, apresentando em sua escrituração os seguintes registros:
a) mês de outubro de x1:
•- valor do ICMS incidente sobre as mercadorias recebidas no mês para serem utilizadas como matérias-primas na industrialização de seus produtos: R$ 20.000,00;
•- valor do ICMS referente à energia elétrica consumida no mês no estabelecimento industrial: R$ 100,00;
•- valor do ICMS incidente sobre equipamento adquirido para integrar seu ativo permanente: R$ 9.600,00;
•- vendas de produtos de sua fabricação para estabelecimento comercial localizado em Brasília, para ser revendi...
A organização empresarial Camel Sútil começou o exercício social com um Patrimônio Líquido de R$ 100.000,00, tendo, no período, praticado as seguintes operações:
Após considerar o registro de todos os fatos narrados, mas apenas isto, podemos afirmar que o Patrimônio Líquido atual tem o valor de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, referentes ao direito tributário.
Os tratados e as convenções internacionais suspendem ou modificam as normas tributárias internas, excetuadas as de natureza constitucional, e serão observadas pelas que lhes sobrevenham.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do imposto sobre operações relativas à circulação de mercadorias e sobre prestação de serviços de transporte interestadual e intermunicipal e de comunicações (ICMS) e do imposto sobre a propriedade de veículos automotores (IPVA), julgue os itens subseqüentes.
O IPVA é imposto direto, em que ocorre o fenômeno da transferência da carga tributária a terceiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A imposição tributária por parte do setor público possui fortes repercussões macro e microeconômicas, razão pela qual os estudiosos das finanças públicas vêm, crescentemente, por meio do desenvolvimento de modelos econômicos testados empiricamente, definindo formas de tributação mais adequadas a diferentes objetivos econômicos. Nesse contexto, julgue os itens seguintes.
As noções de que a eqüidade exige igual sacrifício para todos e de que a igualdade de sacrifício exige que se cobrem mais impostos dos ricos são distintas. A noção do igual sacrifício decorre de um julgamento ético, enquanto a idéia de mais impostos para os ricos se apóia na crença de que a renda é sujeita à lei da utilidade marginal decrescente...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da responsabilidade, constituição, suspensão e execução do crédito tributário, julgue os itens subseqüentes.
A moratória não significa novação, ou seja, não substitui crédito tributário anterior por outro crédito novo, apenas suspende a exigibilidade do crédito tributário e, quando concedida em caráter individual, apesar de gerar direito adquirido, pode ser revogada com imposição de penalidade cabível, além dos juros, se constatado que o beneficiado deixou de cumprir os requisitos para a concessão do favor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da responsabilidade, constituição, suspensão e execução do crédito tributário, julgue os itens subseqüentes.
A concessão de medida liminar em mandado de segurança suspende a exigibilidade do crédito tributário, desde que acompanhado de depósito do montante integral do tributo questionado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da responsabilidade, constituição, suspensão e execução do crédito tributário, julgue os itens subseqüentes.
Considere a seguinte situação hipotética. Ao adquirir bem imóvel, Fernando não se preocupou em fazer constar da escritura de compra e venda comprovante de quitação do imposto predial e territorial urbano (IPTU), apesar de ter-lhe sido apresentada tal prova. Posteriormente, comprovou-se que o tributo nunca fora pago e que o vendedor falsificara a certidão fazendária, em conluio com funcionário da receita. Nessa situação, pode a administração responsabilizar Fernando, solidariamente, pelo pagamento do tributo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da responsabilidade, constituição, suspensão e execução do crédito tributário, julgue os itens subseqüentes.
Considere a seguinte situação hipotética.
Determinado empresário, após anos de ininterrupta sonegação fiscal utilizando-se do instrumento de notas calçadas, resolveu separar-se da esposa, que ameaçou comunicar ao fisco a sonegação, em razão do que, procurou a autoridade fazendária para efetuar, de imediato, o pagamento do tributo devido e dos juros de mora. Nessa situação, deverá ser excluída a multa incidente sobre a sonegação em face da denúncia espontânea.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da responsabilidade, constituição, suspensão e execução do crédito tributário, julgue os itens subseqüentes.
Tratando-se de autolançamento do débito fiscal, declarado e não-pago, desnecessária será a instauração de procedimento administrativo, inclusive notificação do contribuinte, para inscrição do débito na dívida ativa e posterior cobrança.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do ICMS, julgue os itens abaixo.
Para o fim de restringir a aplicação da imunidade tributária de instituição de educação sem fins lucrativos, a legislação infraconstitucional pode estabelecer que o ICMS, como imposto sobre a produção e circulação, não está abrangido por tal previsão constitucional, já que o contribuinte de fato é o consumidor, sendo a instituição mero responsável pela obrigação tributária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do ICMS, julgue os itens abaixo.
Em substituição ao regime normal de apuração do ICMS (débitos e créditos), lei estadual poderá estabelecer que, em função do porte do estabelecimento, o imposto possa ser pago em parcelas periódicas e calculado por estimativa; entretanto, ao fim do período, será feito o ajuste com base na escrituração regular do contribuinte que pagará a diferença apurada, se positiva, ou compensará com o pagamento referente aos períodos imediatamente seguintes, se negativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
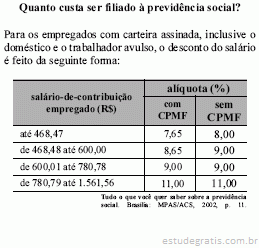
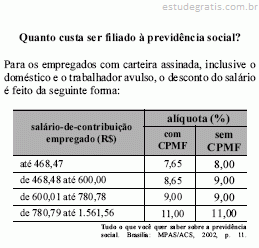
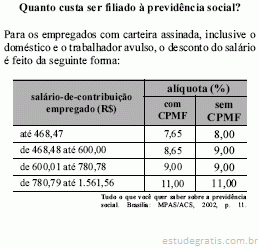
Com base nas informações acima, julgue os itens subseqüentes.
É possível que dois empregados recebam salários-decontribuição que difiram de apenas R$ 0,01, mas as suas contribuições à Previdência Social difiram de mais de R$ 10,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às espécies tributárias, julgue os itens que se seguem.
Taxas são tributos cobrados em função do exercício do poder de polícia do Estado ou pela utilização de serviço público especificamente prestado ao contribuinte, podendo ter base de cálculo ou fato gerador idênticos aos do imposto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às espécies tributárias, julgue os itens que se seguem.
Imposto é o tributo cuja obrigação tem como fato gerador uma situação independente de qualquer serviço estatal especificamente prestado ao contribuinte.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às espécies tributárias, julgue os itens que se seguem.
Tributo é toda prestação pecuniária compulsória, em moeda ou outro valor que possa ser expresso em moeda, sem caráter de sanção de ato ilícito, instituída em lei, cuja cobrança deve ser efetuada mediante a realização de ato administrativo absolutamente independente da vontade do servidor responsável.
Banca:
Instituto Municipal de Ensino Superior de São Caetano do Sul (IMES)
Determinada Lei Municipal prevê que os médicos pediatras que instalarem os seus consultórios na periferia da cidade estão isentos do pagamento do ISSQN. Essa hipótese configura:
Banca:
Instituto Municipal de Ensino Superior de São Caetano do Sul (IMES)
Será desconsiderado pelo fisco eventual diferença ocorrida ao final da apuração do ISSQN ou na verificação do recolhimento de tributos, multas, correção monetária e demais acréscimos legais, desde que o valor total seja igual ou inferior a:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, a respeito dos impostos em geral.
O IPTU, a par da função arrecadatória, tem finalidade extrafiscal, na medida em que é utilizado como forma de impor o cumprimento da função social ao imóvel urbano.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, a respeito dos impostos em geral.
A mercadoria importada de país signatário do Acordo Geral de Tarifas e Comércio (GATT) é isenta de ICMS, quando contemplado com esse favor o similar nacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da extinção do crédito, julgue os itens a seguir.
É vedada a compensação mediante o aproveitamento de tributo, objeto de contestação judicial pelo sujeito passivo, antes do trânsito em julgado da decisão judicial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da suspensão da exigibilidade do crédito tributário, julgue os seguintes itens.
A União pode conceder moratória em relação a tributos de estado e municípios, desde que simultaneamente a conceda quanto aos tributos de sua competência e às obrigações de direito privado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes.
A anistia, quando não-concedida em caráter geral, é efetivada, em cada caso, por despacho da autoridade competente, independentemente de requerimento do interessado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes.
A isenção, quando concedida por prazo certo e em função de determinadas condições, pode ser revogada ou modificada por lei, a qualquer tempo, salvo se referente a imposto sobre o patrimônio e a renda.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes.
Salvo disposição de lei em contrário, a isenção é extensiva a taxas e contribuições de melhoria, bem como aos tributos instituídos posteriormente à sua concessão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subseqüentes, a respeito da legislação tributária.
O presidente da República pode firmar acordo internacional que verse acerca de legislação referente a ICMS, com reflexos na arrecadação desse imposto nos estados federados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens.
A lei tributária que define infrações, ou lhe comina penalidades, interpreta-se da maneira mais favorável ao acusado, em caso de dúvida quanto à autoria e capitulação legal do fato.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens.
Os princípios gerais de direito privado utilizam-se para a pesquisa de definição, do conteúdo e do alcance de seus institutos, conceitos e formas, bem como para a definição dos respectivos efeitos tributários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto ao sistema tributário brasileiro, julgue os itens a seguir.
A limitação decorrente do princípio da anterioridade, por configurar cláusula pétrea da Constituição da República, não pode ser elidida por emenda constitucional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda a respeito das garantias do crédito tributário, julgue os itens abaixo.
A cobrança judicial do crédito tributário não é sujeita a concurso de credores ou habilitação em falência, concordata, inventário ou arrolamento, só existindo concurso de preferência entre as pessoas jurídicas de direito público, pelo que os créditos tributários da União preferem aos dos estados, do DF, e os destes aos dos municípios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto às garantias do crédito tributário, julgue os seguintes itens.
O fato de o crédito tributário dispor, às vezes, de privilégio especial sobre determinados bens não lhe retira a qualidade da garantia legal, estabelecida em função da condição do credor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto às garantias do crédito tributário, julgue os seguintes itens.
Privilégio é sempre prerrogativa, prevalência ou preeminência de um crédito sobre o outro. Se tal prevalência ocorre, em fase executiva, na ordem de pagamento em concurso de credores, denomina-se preferência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do direito constitucional tributário, julgue os itens abaixo.
Seria inconstitucional lei ordinária federal que reduzisse o imposto de renda incidente sobre a remuneração dos servidores públicos civis da União sem estender esse mesmo benefício aos servidores civis dos estados e dos municípios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do direito constitucional tributário, julgue os itens abaixo.
Caso emenda constitucional suprimisse do sistema tributário nacional a reserva à lei complementar do estabelecimento de normas gerais sobre legislação tributária, regras sobre prescrição de créditos tributários instituídas mediante lei federal ordinária deveriam ser observadas pelos estados, pois, no ordenamento jurídico, as leis federais são hierarquicamente superiores às leis estaduais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do direito constitucional tributário, julgue os itens abaixo.
Considerando que uma instituição educacional sem fins lucrativos alugue um imóvel de sua propriedade a um banco e aplique toda a renda auferida em atividades que visam atingir as finalidades essenciais da instituição, é correto afirmar que o referido imóvel não será imune ao pagamento de imposto sobre a propriedade predial e territorial urbana (IPTU), pois apenas os bens diretamente utilizados pela entidade são objeto de imunidade a imposto sobre patrimônio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do direito constitucional tributário, julgue os itens abaixo.
Caso Alberto, residente e domiciliado em Brasília - DF, dono de uma fazenda localizada em Alto Paraíso - GO, após ter comprado um trator novo para sua fazenda, decida doar o trator antigo para Jairo, um amigo seu que reside na propriedade vizinha, o estado de Goiás não poderá cobrar de Jairo o imposto sobre transmissão causa mortis e doação (ITCD) incidente sobre a doação do referido trator.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As empresas do setor de informática que investirem em atividades de pesquisa e desenvolvimento (P&D) terão direito a redução do imposto sobre produtos industrializados (IPI). Acerca desse assunto, julgue os itens a seguir.
A diferenciação das alíquotas de redução do IPI se aplica para empresas atuantes na Zona Franca de Manaus.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As empresas do setor de informática que investirem em atividades de pesquisa e desenvolvimento (P&D) terão direito a redução do imposto sobre produtos industrializados (IPI). Acerca desse assunto, julgue os itens a seguir.
Caso os investimentos em P&D não atinjam o percentual previsto no projeto para um determinado exercício fiscal, o residual será corrigido em 12%, a ser diretamente aplicado pela empresa no ano seguinte.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As empresas do setor de informática que investirem em atividades de pesquisa e desenvolvimento (P&D) terão direito a redução do imposto sobre produtos industrializados (IPI). Acerca desse assunto, julgue os itens a seguir.
Para o cálculo da redução do IPI, será adotado um percentual constante até 31 de dezembro de 2009, incidente sobre o lucro líquido anual das empresas de informática.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As empresas do setor de informática que investirem em atividades de pesquisa e desenvolvimento (P&D) terão direito a redução do imposto sobre produtos industrializados (IPI). Acerca desse assunto, julgue os itens a seguir.
A redução do IPI será aplicável para investimentos em tecnologia da informação, sendo parcialmente empregada na implementação de projetos de P&D realizados por entidades de ensino, centros ou institutos de P&D credenciados para esse fim.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O conceito de incidência até agora utilizado abstrai as conseqüências econômicas dos gastos públicos financiados com a conseqüente arrecadação, o que reduz o quadro do impacto total atribuível a um dado pacote de medidas tributárias. Como ilustração, suponha que os fundos adquiridos por meio de um imposto sobre as vendas sejam utilizados na construção de centros educacionais na periferia da cidade. Esse tipo de imposto tende a ser regressivo em sua cobrança - grupos de baixa renda pagam mais desse imposto relativamente aos grupos de maior renda. Os benefícios gerados pelos gastos em centros educacionais periféricos, por sua vez, tendem a concentrar-se nos grupos de baixa renda, aspecto que deve ser considerado no objetivo da eqü...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A inflação, por provocar deslocamentos de renda dentro da economia em favor do setor público, tem gerado o que se costuma denominar de imposto inflacionário. Ademais, a inflação provoca outros efeitos sobre o sistema tributário, modificando os impactos previstos em sua definição original. Acerca desse tema, julgue os itens a seguir.
Se o esquema de indexação for falho, os contribuintes de menor nível de renda, geralmente assalariados que têm a imposição descontada na fonte, com a elevação da renda nominal, são catapultados para uma faixa de tributação maior dentro do imposto de renda na fonte, sem que tenham recebido acréscimos reais em suas rendas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A inflação, por provocar deslocamentos de renda dentro da economia em favor do setor público, tem gerado o que se costuma denominar de imposto inflacionário. Ademais, a inflação provoca outros efeitos sobre o sistema tributário, modificando os impactos previstos em sua definição original. Acerca desse tema, julgue os itens a seguir.
Em um cenário inflacionário, as deduções de depreciação efetuadas pelas empresas, uma vez realizadas com base em registros históricos, acabam sendo mais que suficientes para repor o desgaste do capital. Essa distorção faz que os lucros da entidade sejam subestimados para fins de tributação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A inflação, por provocar deslocamentos de renda dentro da economia em favor do setor público, tem gerado o que se costuma denominar de imposto inflacionário. Ademais, a inflação provoca outros efeitos sobre o sistema tributário, modificando os impactos previstos em sua definição original. Acerca desse tema, julgue os itens a seguir.
A perda de valor real da receita de um tributo em função da inflação, denominada efeito Tanzi, pode decorrer da perda de valor da base de cálculo, da defasagem entre a ocorrência do fato gerador e a data da apuração do imposto e do espaço de tempo existente entre a apuração e o recolhimento do valor do imposto aos cofres públicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A inflação, por provocar deslocamentos de renda dentro da economia em favor do setor público, tem gerado o que se costuma denominar de imposto inflacionário. Ademais, a inflação provoca outros efeitos sobre o sistema tributário, modificando os impactos previstos em sua definição original. Acerca desse tema, julgue os itens a seguir.
Em suas estimativas para o Brasil, Simonsen e Cysne apuraram, durante o período de 1960 a 1987, um imposto inflacionário médio superior a 5,4% do PIB.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A inflação, por provocar deslocamentos de renda dentro da economia em favor do setor público, tem gerado o que se costuma denominar de imposto inflacionário. Ademais, a inflação provoca outros efeitos sobre o sistema tributário, modificando os impactos previstos em sua definição original. Acerca desse tema, julgue os itens a seguir.
Para as pessoas de menor renda, em que a relação encaixes/renda é maior, maior é o pagamento do imposto inflacionário, principalmente porque tais indivíduos não têm acesso aos mecanismos financeiros de proteção da renda que são abertos às classes mais aquinhoadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Mesmo antes de Adam Smith, economistas e filósofos sociais preocupavam-se com a eqüidade fiscal. Seus pensamentos geraram duas teorias básicas: a dos "benefícios recebidos" e a da "capacidade de pagamento". A teoria dos benefícios foi a primeira a ser desenvolvida e utilizada extensivamente. Com o advento do marginalismo — especificamente a utilidade marginal aplicada na determinação do valor e preço — o princípio da capacidade de pagamento evoluiu consideravelmente.
Boa parcela do nexo desses princípios é devida ao próprio Adam Smith que, em A Riqueza das Nações (1776), estabeleceu que "os cidadãos de qualquer estado devem contribuir para o suporte do governo, tan...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das contribuições previdenciárias, julgue os itens abaixo.
Um servidor ocupante de cargo em comissão no estado do Paraná, oriundo da administração pública da União, onde é segurado do regime próprio dos servidores públicos federais, terá sua contribuição destinada ao regime de origem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na demonstração do resultado simplificado apresentado acima e considerando que a alíquota para IR e CSLL é de 34% e que nas despesas operacionais há R$ 10.000,00 de despesas com brindes e R$ 10.000,00 de provisão para contingências, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Assinale a opção correta que corresponde a uma condição para que a pessoa jurídica possa deduzir, para fins do lucro real, os juros pagos ou creditados a título de remuneração do capital próprio.
Com relação ao tema sigilo fiscal, a regra insculpida no caput do art. 198 do Código Tributário Nacional estabelece que, sem prejuízo do disposto na legislação criminal, é vedada a divulgação, por parte da Fazenda Pública ou de seus servidores, de informação obtida em razão do ofício sobre a situação econômica ou financeira do sujeito passivo ou de terceiros e sobre a natureza e o estado de seus negócios ou atividades. Mas, como exceção à regra, o mesmo Código admite o fornecimento de informações protegidas por sigilo fiscal que se encontrem, por exemplo, em poder de órgão da Fazenda Pública Federal, quando a ele são requisitadas ou solicitadas, diretamente
Avalie as formulações seguintes e, ao final, assinale a opção que corresponde à resposta correta:
I. o Direito Tributário, como ramo autônomo do Direito, possui institutos, conceitos, formas e princípios específicos, que lhe permitem solucionar as suas questões por intermédio de seus próprios meios, não necessitando, portanto, de socorrer-se de figuras alheias, pertencentes a outros ramos do Direito, para resolver todos os problemas de natureza tributária que surgem; II. a autoridade administrativa competente pode recusar o domicílio tributário eleito pelo sujeito passivo, quando dificulte a fiscalização do tributo, caso em que será considerado como domicílio tributário o lugar da situação dos bens ou da ocorrência dos atos ou fatos que deram o...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os tributos influenciam a distribuição de renda e de riqueza dentro de uma sociedade ao afetarem os padrões de distribuição e consumo. Acerca desse tema, julgue os itens abaixo.
Muitas vezes, a transferência do ônus tributário é camuflada por alterações na quantidade ou na qualidade do produto, o que significa que se estará pagando maior preço - ainda que numericamente inalterado - por unidade efetiva de consumo ou insumo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda com relação ao direito tributário, julgue os itens que se seguem.
A lei pode impor aos sujeitos da obrigação tributária a celebração de transação que, mediante concessões mútuas, importe em determinação de litígio e conseqüente extinção de crédito tributário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relacionados a aspectos do direito tributário.
É ineficaz a iniciativa do sujeito passivo no sentido de promover a alienação ou oneração de seus bens ou rendas patrimoniais após o ajuizamento de ação executiva em seu desfavor, ainda que existam bens suficientes ao pagamento do crédito.
Banca:
Instituto Municipal de Ensino Superior de São Caetano do Sul (IMES)
Certa lei reza que os cirurgiões dentistas que instalarem seus consultórios na periferia da cidade estarão isentos do pagamento do ISS. Esta hipótese configura:
Banca:
Instituto Municipal de Ensino Superior de São Caetano do Sul (IMES)
Supondo que determinado município, na mesma lei que criou a cobrança do IPTU, dispensou do pagamento desse imposto os imóveis pertencentes ao Patrimônio de Agremiações Esportivas:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes a auditoria, análise econômico-financeira, mercado de capitais, ICMS e IRRF.
A entrada de bens com ICMS permite o surgimento de um crédito tributário, mesmo que a aquisição se refira a bens de capital, quando aplicados em atividade cuja saída seja tributada pelo mesmo ICMS.
Avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas; em seguida, marque a opção correta.
( ) O princípio da anterioridade tributária não pode ser afastado por meio de emenda constitucional, ainda que em relação a um imposto determinado, não constante da enumeração excetuada no próprio texto constitucional original.
( ) O princípio da irretroatividade protege de alterações a tributação dos lucros apurados no período-base a ser encerrado em data futura.
( ) É inconstitucional a cobrança de imposto sobre movimentação financeira que atinja indiscriminadamente todas as aplicações, no ponto em que atinja as realizadas por Estados e Municípios, por exemplo (imunidade recíproca), sendo portanto inválido o § 2º do art. 2º da Emenda Co...
A pena de reclusão máxima, prevista na Lei nº 8.137, de 27 de dezembro de 1990, para o crime funcional contra a ordem tributária de extraviar livro oficial de que tenha a guarda, acarretando pagamento indevido ou inexato de tributo é de:
Diz o Código Tributário Nacional que "a legislação tributária, observado o disposto nesta Lei, regulará, em caráter geral, ou especificamente em função da natureza do tributo de que se tratar, a competência e os poderes das autoridades administrativas em matéria de fiscalização da sua aplicação". A legislação mencionada, salvo disposição em contrário, aplica-se, exclusivamente,
Avalie a correção das afirmações abaixo. Atribua a letra V para a(s) verdadeira(s) e F para a(s) falsa( s). Em seguida, marque a opção que contenha tais letras na seqüência correta.
1- Em regra, respondem pelo pagamento do crédito tributário os bens gravados por ônus real ou cláusula de inalienabilidade ou impenhorabilidade, seja qual for a data da constituição do ônus ou da cláusula.
2- Aplica-se ao lançamento a legislação que, posteriormente à ocorrência do fato gerador da obrigação, tenha outorgado ao crédito maiores garantias ou privilégios, para o efeito de atribuir responsabilidade tributária a terceiros.
3- Presume-se fraudulenta a alienação ou oneração de bens ou rendas, ou seu começo, por su...
• O imposto territorial rural incidente sobre um imóvel, em cujo título aquisitivo conste ter sido quitado, sub-roga-se na pessoa do respectivo adquirente?
• Neste caso, o tabelião em cujas notas foi feita a escritura responde pelo imposto?
• A incorporação de uma instituição financeira por outra, a bem da segurança do sistema financeiro, e mediante o assentimento da autoridade competente, extingue as obrigações da incorporada?
• As sociedades sem personalidade jurídica, quando demandadas, poderão opor ao fisco a inexistência de sua constituição formal?
• Segundo decorre do Código Tributário Nacional, silvícola, enquanto durar sua incapacidade civil, é passível de ter capacidade tributária?
• Certa pessoa dedicada ao comércio ambulante, sem endereço fixo, somente encontrado junto à sua banca de comércio, poderá ser considerada pela autoridade fiscalizadora como sem domicílio fiscal?
Avalie a correção das afirmações abaixo. Atribua a letra V para as verdadeiras e F para as falsas. Em seguida, marque a opção que contenha tais letras na seqüência correta.
1- Relativamente ao imposto territorial rural notificado a apenas um dos condôminos, o outro condômino está excluído de qualquer responsabilidade.
2- A solidariedade tributária, segundo os princípios gerais vigentes em nosso direito, não se presume, pois tem de estar prevista em lei.
3- Normalmente, quando há solidariedade tributária e um dos devedores é perdoado por lei, a dívida se reparte pelos demais, que respondem pela totalidade.
Avalie as afirmações abaixo e marque a opção que corresponda, na devida ordem, ao acerto ou erro de cada uma (V ou F, respectivamente).
1- Multa decorrente de obrigação acessória constitui obrigação principal.
2- Se a lei impõe a determinados sujeitos que não façam alguma coisa, está a impor-lhes uma obrigação tributária acessória e a simples situação de fato que a lei considera relevante para impor a abstenção já é considerada fato gerador dessa obrigação.
3- Quando um sujeito passivo não está sujeito ao imposto, mas apenas a prestar informações ao fisco sobre matéria de interesse da fiscalização, esta é sua obrigação tributária principal.
• Segundo a Constituição, é possível ao Presidente da República, mediante decreto, e sem consulta ao Congresso Nacional, alterar as alíquotas do imposto de importação, do imposto de exportação e do imposto sobre produtos industrializados (IPI)?
• Poderão os Estados, como instrumento de sua atuação nas respectivas áreas, instituir contribuições sociais, de intervenção no domínio econômico e de interesse das categorias profissionais ou econômicas?
• É verdade que, segundo a parte permanente da Constituição, mais de 40% do IPI e do imposto de renda que a União arrecada deve ser repartido com o Distrito Federal, os Estados e os Municípios?
O Acordo para Isenção de Impostos Relativos à Implementação do Projeto do Gasoduto Brasil- Bolívia, celebrado entre o Governo da República Federativa do Brasil e o Governo da República da Bolívia, em Brasília, em 5 de agosto de 1996, se obedeceu aos comandos constitucionais, foi aprovado por
Segundo decorre da Constituição, especialmente depois da redação dada pela Emenda Constitucional nº 32, de 2001, pode(m) ser objeto de medida provisória
- Segundo o Código Tributário Nacional (CTN), os tratados internacionais precisam ser observados pelo legislador, que, assim, não poderá alterá-los por normas com eles incompatíveis?
- À luz do CTN, os atos normativos expedidos pelas autoridades administrativas podem ser considerados como "legislação tributária"?
- Decretos podem instituir impostos autorizados pela Constituição?
Verifique as afirmações abaixo, e identifique as verdadeiras (V) e as falsas (F), orientando-se pelo que se conhece da lei que criou o "SIMPLES", regulando, em conformidade com o disposto no art. 179 da Constituição, o tratamento diferenciado, simplificado e favorecido, aplicável às microempresas e às empresas de pequeno porte, relativo a impostos e contribuições. Depois, indique a seqüência respectiva das letras correspondentes a este juízo de acerto (V) ou erro (F).
1 - A pessoa jurídica enquadrada na condição de microempresa e de empresa de pequeno porte, independentemente de inscrição ou qualquer medida burocratizante, estará automaticamente submetida aos benefícios do Sistema Integrado de Pagamento de Impostos e Contribuições das Microempresas e...
Avalie as afirmações abaixo e marque a opção que corresponda, na devida ordem, ao acerto ou erro de cada uma (V ou F, respectivamente).
1 - Sobre o imóvel declarado de interesse social para fins de reforma agrária deixa ipso facto de incidir o imposto territorial rural (ITR).
2 - Um imóvel de 100 hectares, localizado na Amazônia Ocidental, é considerado "pequena gleba rural" para fins de não-incidência (imunidade) do ITR, se presentes as demais condições.
3 - Competem ao INCRA as atividades de arrecadação, tributação e fiscalização do ITR.
Avalie a correção das afirmações abaixo. Atribua a letra V para as verdadeiras e F para as falsas. Em seguida, marque a opção que contenha a seqüência correta.
1 - O Código Tributário Nacional, embora tenha sido aprovado como lei ordinária, pode regular as matérias para as quais a Constituição, que lhe é posterior, passou a exigir lei complementar.
2 - Cabe a lei complementar federal, em relação aos impostos em geral, como o ICMS e o ISS, a definição dos respectivos fatos geradores, bases de cálculo e contribuintes.
3 - Resolução do Senado Federal, obedecidas as condições constitucionais, poderá estabelecer, para o ICMS, as alíquotas aplicáveis às operações e prestações, interestaduais e de exportação.
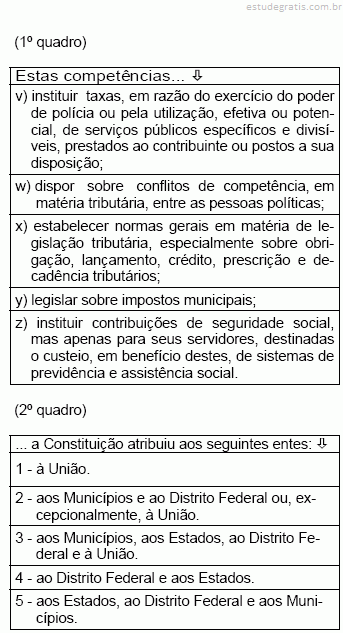
Se no cabeçalho dos quadros da questão anterior estivesse o advérbio "exclusivamente" ("Estas competências a Constituição atribuiu exclusivamente aos seguintes entes"), estaria certa a seguinte vinculação:
Observe os quadros abaixo e procure relacionar cada uma das alíneas do primeiro quadro com as do segundo. Atente para a possibilidade de haver mais de uma vinculação possível, isto é, mais de uma alínea pode estar vinculada a um mesmo ente tributante ou vice-versa.
É (são) errada(s) a(s) seguinte(s) vinculação(ções):
• Uma decisão judicial reconheceu ao contribuinte o direito de efetuar a compensação do imposto de renda mediante o aproveitamento de certa parcela do IPI que considerou indevida. O contribuinte efetuou o referido aproveitamento. O Auditor considerou errado o procedimento do contribuinte, porque a Fazenda havia recorrido da decisão do juiz de primeiro grau. Está certo o Auditor?
• A isenção outorgada depois do fato gerador mas antes do lançamento exclui o crédito tributário?
• É vedada a divulgação, por parte da Fazenda Pública ou de seus servidores, de informação relativa a representação fiscal para fins penais, obtida em razão do ofício?
Preencha as lacunas com as expressões oferecidas entre as cinco opções abaixo.
• Se a lei atribui ao contribuinte o dever de prestar declaração de imposto de renda e de efetuar o pagamento sem prévio exame da autoridade, o lançamento é por _________.
• Segundo os termos do CTN, na redação vigente a partir de 11 de janeiro de 2002, a lei pode circunscrever a aplicabilidade do ____________ a determinada região ou a determinada categoria de __________.
Avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas; em seguida, marque a opção correta.
( ) O legislador não poderá autorizar a desconsideração dos atos ou negócios jurídicos praticados com a finalidade de eclipsar a ocorrência do fato gerador do tributo ou a natureza dos elementos constitutivos da obrigação tributária, desde que observados pelo sujeito passivo as normas próprias do direito privado.
( ) O CTN foi alterado, entre outros pontos, para esclarecer que a imunidade das instituições de educação e de assistência social só atinge aquelas sem fins lucrativos.
( ) A antecipação de tutela é figura mais recentemente introduzida no direito processual pátrio (1994), e o CTN lhe é anterior (1966), não se achando expressament...
Para efeitos administrativos, a União poderá articular sua ação em um mesmo complexo geoeconômico e social, visando a seu desenvolvimento e à redução das desigualdades regionais. Nesse contexto, disporá sobre isenções, reduções ou diferimento temporário de tributos federais devidos por pessoas físicas ou jurídicas. Ela o fará mediante
As microempresas optantes pelo SIMPLES, que utilizarem sistemas de processamento eletrônico de dados para registrar negócios e atividades econômicas ou financeiras, escriturar livros ou elaborar documentos de natureza contábil ou fiscal, ficam obrigadas a manter, à disposição da Secretaria da Receita Federal, os respectivos arquivos digitais e sistemas, pelo prazo decadencial previsto na legislação tributária?
A inscrição no SIMPLES implica pagamento mensal unificado entre outros, do IRPJ (imposto de renda das pessoas jurídicas)?
O pagamento unificado de impostos e contribuições, devidos pela microempresa e pela empresa de pequeno porte, inscritas no SIMPLES, será feito de forma descentralizada, junto ao INSS, à Receita Federal e ao órgão arrecadador do Estado?
Quanto ao imposto de exportação, avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas; em seguida, marque a opção correta.
( ) O imposto incide sobre mercadoria nacional ou nacionalizada destinada ao exterior.
( ) Pelas regras vigentes, o imposto é excepcional, pois somente os produtos relacionados estão a ele sujeitos.
( ) O preço, a vista, da mercadoria, FOB ou colocada na fronteira, é indicativo do preço normal, que é a base de cálculo do imposto.
Avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas; em seguida, marque a opção correta.
( ) Lei federal estabelecerá em tabelas de valores, mediante normas gerais, as taxas ou emolumentos relativos aos atos praticados pelos serviços notariais e de registro.
( ) Segundo a jurisprudência, a correção monetária de débito fiscal pode ser regulada por lei estadual.
( ) Compete privativamente aos Estados instituir contribuições previdenciárias passíveis de cobrança de seus servidores.
Considerando que a sigla ITCD significa Imposto Sobre a Transmissão Causa Mortis e Doações de Quaisquer Bens ou Direitos, assinale as proposições abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) Na transmissão por sucessão legítima processada mediante inventário, a base de cálculo do ITCD é o valor dos bens ou direitos fixados por avaliação judicial.
( ) Na instituição de usufruto por ato não oneroso, a base de cálculo do ITCD corresponde a 2/3 do valor do imóvel, apurado mediante avaliação administrativa.
( ) Na doação, a base de cálculo do ITCD é o valor venal dos bens ou direitos apurados por avaliação administrativa e/ou estimativa fiscal.
( ) Na transmissão por sucessão legítima processada sob o ...
Um contribuinte do ISS, por equívoco, calculou o imposto a menor e o recolheu. Passados cinco anos sem que a Secretaria de Finanças tenha se manifestado sobre tal procedimento, podemos afirmar que:
Para modificar a definição legal do sujeito passivo das obrigações tributárias correspondentes, as convenções particulares relativas à responsabilidade pelo pagamento de tributos:
Estado de São Paulo cobrou uma taxa a ser paga por todos os usuários de serviço de esgoto recém-implantado. A Prefeitura de Diadema, apesar de usuária destes serviços, recusa-se a pagar. A atitude da Prefeitura:
I. A autorização para que a loja coloque luminoso na porta externa, concedida pela fiscalização municipal, pode ensejar a cobrança, pelo Município, de uma taxa fundada no seu poder de polícia.
II. A União, por meio de lei complementar e atendendo a relevante interesse social, poderá conceder isenção de taxas estaduais.
III. Criança de doze anos não pode ser sujeito passivo do imposto sobre renda e proventos de qualquer natureza.
IV. Tributo exigido em virtude de serviços públicos postos à disposição do contribuinte, mas não utilizados por ele, é uma taxa de serviço.
Suponhamos que o município de Diadema, no Estado de são Paulo, não instituiu o Imposto sobre Serviços de Qualquer Natureza _ ISS, de sua competência. Nesse caso:
Para enfrentar as despesas extraordinárias provocadas pelas chuvas, o prefeito do município de Diadema instituiu empréstimo compulsório a ser cobrado dos seus munícipes. Essa medida é:
I. A constituição Federal, no inciso VI, letra "a" do seu artigo 150, determina: "Art. 150 - É vedado à União, aos Estados, ao Distrito Federal e aos Municípios: VI _ instituir imposto sobre: a) o patrimônio, a renda ou os serviços uns dos outros.
II. A lei estadual "X" determina no seu artigo 1º: "Art. 1º - Fica o Poder Executivo autorizado a dispensar a multa relativa a créditos tributários apurados até 31 de dezembro de 1997, de valor igual ou inferior a R$ 10.000,00.
III. Relativamente ao Imposto sobre a Propriedade Predial e Territorial Urbana, a lei de certo Município determina: "Art. 2º - São isentos do imposto os imóveis situados em vilas populares construídas por companhias de habitação popular, através de financiamento pelo SFH e du...
Uma lei instituída por um município, relativamente ao sujeito passivo da obrigação tributária oriunda da incidência do Imposto sobre a Propriedade Predial e Territorial Urbana, determina: " o imposto é devido, solidariamente pelo possuidor direto do imóvel ou pelo indireto, a critério do órgão competente". Assinale a alternativa correta na hipótese de imóvel gravado com usufruto:
Alberto vendeu a Francisco um terreno de sua propriedade, constando como cláusula contratual a obrigação de Francisco, no prazo de 10 anos, edificar, no referido terreno, um orfanato. Em caso de inadimplemento da condição, o bem voltaria ao patrimônio de Alberto. Considerando a transmissão da propriedade de bens imóveis como fato gerador do imposto municipal de transmissão, no caso descrito, a obrigação se constitui:
No interior de um certo Estado, na área urbana de seu município, são encontrados imóveis com edificações, alguns destinados à residência dos respectivos proprietários, e outros ao cultivo de produtos hortigrangeiros. Quanto à tributação de tais imóveis assinale a alternativa correta:
Considerando a competência atribuída pela constituição aos municípios para instituírem impostos sobre serviços de qualquer natureza - ISS - assinale a alternativa correta:
I.Uma lei municipal X autorizou o poder executivo a dispensar multas relativas a créditos tributários apurados até 31 de dezembro de 1998, até a valor de R$ 100.000,00.
II. Uma certa lei municipal isentou do imposto sobre transmissão de bens móveis e direito a eles relativos as aquisições de terrenos destinados a construção de casas populares.
III. Em decorrência de enchentes ocorridas em um determinado Estado, a União prorrogou por 90 dias o prazo de recolhimento do IPI.
Considerando os casos acima descritos, assinale a alternativa correta: