A concessão de crédito presumido, além de estar condicionado aos princípios da especificidade e da legalidade, relativo a qualquer tributo, para o ICMS, também, deverá obedecer à condição de deliberação dos estados e do Distrito Federal, na forma estabelecida por lei complementar.

Com base nas informações acima, julgue os itens subseqüentes.
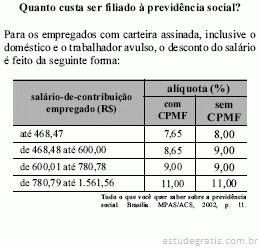
Se um empregado contribui com R$ 56,00, então é porque seu salário de contribuição situa-se na faixa de R$ 780,79 até R$ 1.561,56.
Acerca da extinção do crédito, julgue os itens a seguir.
A decadência extingue o direito de a fazenda pública constituir o crédito tributário.
As empresas do setor de informática que investirem em atividades de pesquisa e desenvolvimento (P&D) terão direito a redução do imposto sobre produtos industrializados (IPI). Acerca desse assunto, julgue os itens a seguir.
A redução de IPI inclui a aquisição de matérias-primas e os custos de produção de embalagens empregados na industrialização dos bens incentivados.
Os tributos influenciam a distribuição de renda e de riqueza dentro de uma sociedade ao afetarem os padrões de distribuição e consumo. Acerca desse tema, julgue os itens abaixo.
O imposto sobre a propriedade imobiliária coloca-se como o melhor exemplo dos tributos diretos, enquanto o imposto sobre a renda da pessoa jurídica caracteriza mais adequadamente os tributos indiretos.
Com base na suspensão e extinção do crédito tributário, julgue os itens abaixo.
A suspensão da exigibilidade do crédito tributário, nos casos previstos no Código Tributário Nacional, dispensa o cumprimento das obrigações acessórias dependentes da obrigação principal cujo crédito seja suspenso.
No que se refere a contabilidade tributária, julgue os itens abaixo.
Nas aquisições de ativo imobilizado proveniente de outros estados por empresas com saídas sujeitas a esse tributo, é devido o imposto referente ao diferencial de alíquotas na maioria dos estados brasileiros, e o crédito é passível de compensação, em 48 parcelas mensais, com o ICMS devido sobre as saídas.
No que se refere a contabilidade tributária, julgue os itens abaixo.
O PIS/PASEP e a COFINS são tributos federais e incidem apenas sobre a receita de vendas de bens e serviços das empresas.
Lei Complementar da União instituiu Empréstimo Compulsório com o objetivo de absorver, temporariamente, o poder aquisitivo da população, devido ao processo inflacionário. Esse empréstimo compulsório
A Administração pode anular o ato administrativo ilegal, desde que
Assinale a alternativa falsa no que diz respeito às características do pregão.
Considerando as normas legais sobre o Imposto Sobre a Transmissão Causa Mortis e Doações de Quaisquer Bens ou Direitos (ITCD), assinale as proposições abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) É contribuinte do imposto, na transmissão causa mortis, o herdeiro ou o legatário.
( ) O doador é solidariamente responsável pelo imposto devido pelo donatário, no caso de inadimplência deste.
( ) Qualquer pessoa que detenha a posse do bem transmitido na forma da lei é solidariamente responsável pelo imposto devido pelo contribuinte.
( ) Nas transmissões causa mortis de bens imóveis, o pagamento do imposto deve sempre ser...
Considerando as disposições legais a respeito do Imposto sobre a Propriedade de Veículos Automotores (IPVA), assinale as proposições abaixo com F para falsa e V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.
( ) O adquirente de veículo é solidariamente responsável pelo pagamento do imposto e acréscimos legais devidos em relação ao veículo adquirido sem o pagamento do imposto de exercício anterior.
( ) O servidor que efetuar o registro e licenciamento de veículo de qualquer espécie sem a prova do pagamento do imposto ou do reconhecimento da isenção ou não incidência é responsável solidário pelo pagamento do imposto e acréscimos legais devidos.
( ) Em caso de perda da isenção, ...
Assinale, entre as opções abaixo, a que não caracteriza presunção legal juris tantum de ocorrência de operações ou prestações tributáveis sem pagamento do imposto.
O contribuinte Alfa, fabricante de tecidos, estabelecido em Belém, começou a operar em outubro do ano x1, apresentando em sua escrituração os seguintes registros:
a) mês de outubro de x1:
•- valor do ICMS incidente sobre as mercadorias recebidas no mês para serem utilizadas como matérias-primas na industrialização de seus produtos: R$ 20.000,00;
•- valor do ICMS referente à energia elétrica consumida no mês no estabelecimento industrial: R$ 100,00;
•- valor do ICMS incidente sobre equipamento adquirido para integrar seu ativo permanente: R$ 9.600,00;
•- vendas de produtos de sua fabricação para estabelecimento comercial localizado em Brasília, para ser revendi...
A organização empresarial Camel Sútil começou o exercício social com um Patrimônio Líquido de R$ 100.000,00, tendo, no período, praticado as seguintes operações:

Após considerar o registro de todos os fatos narrados, mas apenas isto, podemos afirmar que o Patrimônio Líquido atual tem o valor de
Julgue os itens que se seguem, referentes ao direito tributário.
A lei aplica-se a fato pretérito sempre que lhe comine penalidade menos severa que a prevista na lei vigente ao tempo de sua prática.
Julgue os itens que se seguem, referentes ao direito tributário.
Os tratados e as convenções internacionais suspendem ou modificam as normas tributárias internas, excetuadas as de natureza constitucional, e serão observadas pelas que lhes sobrevenham.
Acerca do imposto sobre operações relativas à circulação de mercadorias e sobre prestação de serviços de transporte interestadual e intermunicipal e de comunicações (ICMS) e do imposto sobre a propriedade de veículos automotores (IPVA), julgue os itens subseqüentes.
O IPVA é imposto direto, em que ocorre o fenômeno da transferência da carga tributária a terceiro.
A imposição tributária por parte do setor público possui fortes repercussões macro e microeconômicas, razão pela qual os estudiosos das finanças públicas vêm, crescentemente, por meio do desenvolvimento de modelos econômicos testados empiricamente, definindo formas de tributação mais adequadas a diferentes objetivos econômicos. Nesse contexto, julgue os itens seguintes.
As noções de que a eqüidade exige igual sacrifício para todos e de que a igualdade de sacrifício exige que se cobrem mais impostos dos ricos são distintas. A noção do igual sacrifício decorre de um julgamento ético, enquanto a idéia de mais impostos para os ricos se apóia na crença de que a renda é sujeita à lei da utilidade marginal decrescente...
É vedado aos Estados, ao Distrito Federal e aos Municípios instituir diferença tributária:
Acerca da responsabilidade, constituição, suspensão e execução do crédito tributário, julgue os itens subseqüentes.
A moratória não significa novação, ou seja, não substitui crédito tributário anterior por outro crédito novo, apenas suspende a exigibilidade do crédito tributário e, quando concedida em caráter individual, apesar de gerar direito adquirido, pode ser revogada com imposição de penalidade cabível, além dos juros, se constatado que o beneficiado deixou de cumprir os requisitos para a concessão do favor.
Acerca da responsabilidade, constituição, suspensão e execução do crédito tributário, julgue os itens subseqüentes.
A concessão de medida liminar em mandado de segurança suspende a exigibilidade do crédito tributário, desde que acompanhado de depósito do montante integral do tributo questionado.
Acerca da responsabilidade, constituição, suspensão e execução do crédito tributário, julgue os itens subseqüentes.
Considere a seguinte situação hipotética. Ao adquirir bem imóvel, Fernando não se preocupou em fazer constar da escritura de compra e venda comprovante de quitação do imposto predial e territorial urbano (IPTU), apesar de ter-lhe sido apresentada tal prova. Posteriormente, comprovou-se que o tributo nunca fora pago e que o vendedor falsificara a certidão fazendária, em conluio com funcionário da receita. Nessa situação, pode a administração responsabilizar Fernando, solidariamente, pelo pagamento do tributo.Acerca da responsabilidade, constituição, suspensão e execução do crédito tributário, julgue os itens subseqüentes.
Considere a seguinte situação hipotética.
Determinado empresário, após anos de ininterrupta sonegação fiscal utilizando-se do instrumento de notas calçadas, resolveu separar-se da esposa, que ameaçou comunicar ao fisco a sonegação, em razão do que, procurou a autoridade fazendária para efetuar, de imediato, o pagamento do tributo devido e dos juros de mora. Nessa situação, deverá ser excluída a multa incidente sobre a sonegação em face da denúncia espontânea.Acerca da responsabilidade, constituição, suspensão e execução do crédito tributário, julgue os itens subseqüentes.
Tratando-se de autolançamento do débito fiscal, declarado e não-pago, desnecessária será a instauração de procedimento administrativo, inclusive notificação do contribuinte, para inscrição do débito na dívida ativa e posterior cobrança.
Para o fim de restringir a aplicação da imunidade tributária de instituição de educação sem fins lucrativos, a legislação infraconstitucional pode estabelecer que o ICMS, como imposto sobre a produção e circulação, não está abrangido por tal previsão constitucional, já que o contribuinte de fato é o consumidor, sendo a instituição mero responsável pela obrigação tributária.
Em substituição ao regime normal de apuração do ICMS (débitos e créditos), lei estadual poderá estabelecer que, em função do porte do estabelecimento, o imposto possa ser pago em parcelas periódicas e calculado por estimativa; entretanto, ao fim do período, será feito o ajuste com base na escrituração regular do contribuinte que pagará a diferença apurada, se positiva, ou compensará com o pagamento referente aos períodos imediatamente seguintes, se negativa.

Com base nas informações acima, julgue os itens subseqüentes.
Os dados da tabela permitem inferir que uma alíquota de 13% deverá ser aplicada sobre um salário-de-contribuição de R$ 1.700,00.

Com base nas informações acima, julgue os itens subseqüentes.
É possível que dois empregados recebam salários-decontribuição que difiram de apenas R$ 0,01, mas as suas contribuições à Previdência Social difiram de mais de R$ 10,00.

Com base nas informações acima, julgue os itens subseqüentes.
Para um empregado com salário-de-contribuição inferior R$ 400,00, a diferença de contribuição sem CPMF e com CPMF é superior a R$ 2,00.
Com relação às espécies tributárias, julgue os itens que se seguem.
A contribuição de melhoria é um imposto cobrado para fazer face ao custo de serviços públicos especificamente prestados ao contribuinte.
Com relação às espécies tributárias, julgue os itens que se seguem.
Taxas são tributos cobrados em função do exercício do poder de polícia do Estado ou pela utilização de serviço público especificamente prestado ao contribuinte, podendo ter base de cálculo ou fato gerador idênticos aos do imposto.
Com relação às espécies tributárias, julgue os itens que se seguem.
Imposto é o tributo cuja obrigação tem como fato gerador uma situação independente de qualquer serviço estatal especificamente prestado ao contribuinte.
Com relação às espécies tributárias, julgue os itens que se seguem.
Tributo é toda prestação pecuniária compulsória, em moeda ou outro valor que possa ser expresso em moeda, sem caráter de sanção de ato ilícito, instituída em lei, cuja cobrança deve ser efetuada mediante a realização de ato administrativo absolutamente independente da vontade do servidor responsável.
Com relação ao direito tributário, julgue os itens subseqüentes.
O parcelamento, por ser ato de discricionariedade administrativa, pode ser concedido independentemente de lei autorizativa.
Os impostos de competência dos municípios são:
A Taxa é:
O ITBI – Imposto sobre a Transmissão Inter Vivos de Bens Imóveis não incide:
Determinada Lei Municipal prevê que os médicos pediatras que instalarem os seus consultórios na periferia da cidade estão isentos do pagamento do ISSQN. Essa hipótese configura:
Estão isentos do recolhimento do IPTU:
As isenções ou quaisquer outros benefícios ou incentivos fiscais relacionados ao ISSQN serão concedidos ou revogados através de:
Será desconsiderado pelo fisco eventual diferença ocorrida ao final da apuração do ISSQN ou na verificação do recolhimento de tributos, multas, correção monetária e demais acréscimos legais, desde que o valor total seja igual ou inferior a:
O tributo que tem por hipótese de incidência uma atuação estatal relacionada ao contribuinte denominase:
O tributo exigido do proprietário de imóvel valorizado em conseqüência da construção de uma obra pública é:
Com relação à posse de terras rurais e ao imposto territorial rural (ITR), julgue os itens subseqüentes.
O usufrutuário não é responsável tributário pelo pagamento do ITR.
Com relação à posse de terras rurais e ao imposto territorial rural (ITR), julgue os itens subseqüentes.
O nu-proprietário é, em regra, contribuinte do ITR.
Com relação à posse de terras rurais e ao imposto territorial rural (ITR), julgue os itens subseqüentes.
O ITR não incide sobre pequenas glebas rurais, definidas em lei, quando as explore, só ou com sua família, o proprietário que não possua outro imóvel.
Com relação à posse de terras rurais e ao imposto territorial rural (ITR), julgue os itens subseqüentes.
No Brasil, o ITR sempre foi de competência da União.
Com relação à posse de terras rurais e ao imposto territorial rural (ITR), julgue os itens subseqüentes.
O estrangeiro pode adquirir indiscriminadamente terras rurais em solo brasileiro.
Julgue os seguintes itens, a respeito dos impostos em geral.
O IPTU, a par da função arrecadatória, tem finalidade extrafiscal, na medida em que é utilizado como forma de impor o cumprimento da função social ao imóvel urbano.
Julgue os seguintes itens, a respeito dos impostos em geral.
A mercadoria importada de país signatário do Acordo Geral de Tarifas e Comércio (GATT) é isenta de ICMS, quando contemplado com esse favor o similar nacional.
Julgue os seguintes itens, a respeito dos impostos em geral.
O pagamento de férias não-gozadas por necessidade de serviço está sujeito à incidência do imposto de renda.
Julgue os seguintes itens, a respeito dos impostos em geral.
Não constitui fato gerador de ICMS o simples deslocamento de mercadoria entre estabelecimentos do mesmo contribuinte.
Acerca da extinção do crédito, julgue os itens a seguir.
É vedada a compensação mediante o aproveitamento de tributo, objeto de contestação judicial pelo sujeito passivo, antes do trânsito em julgado da decisão judicial.
Acerca da suspensão da exigibilidade do crédito tributário, julgue os seguintes itens.
Não é cabível tutela antecipada para fins de suspensão do crédito tributário.
Acerca da suspensão da exigibilidade do crédito tributário, julgue os seguintes itens.
A União pode conceder moratória em relação a tributos de estado e municípios, desde que simultaneamente a conceda quanto aos tributos de sua competência e às obrigações de direito privado.
A anistia, quando não-concedida em caráter geral, é efetivada, em cada caso, por despacho da autoridade competente, independentemente de requerimento do interessado.
A isenção, quando concedida por prazo certo e em função de determinadas condições, pode ser revogada ou modificada por lei, a qualquer tempo, salvo se referente a imposto sobre o patrimônio e a renda.
A anistia pode ser concedida limitadamente a uma determinada região do território da entidade tributante, em função de condições a ela peculiares.
Salvo disposição de lei em contrário, a isenção é extensiva a taxas e contribuições de melhoria, bem como aos tributos instituídos posteriormente à sua concessão.
Julgue os itens subseqüentes, a respeito da legislação tributária.
Não constitui majoração de tributo, a ser determinada necessariamente por lei, o ato que atualiza monetariamente a base de cálculo do fato gerador.
Julgue os itens subseqüentes, a respeito da legislação tributária.
O presidente da República pode firmar acordo internacional que verse acerca de legislação referente a ICMS, com reflexos na arrecadação desse imposto nos estados federados.
A lei tributária que define infrações, ou lhe comina penalidades, interpreta-se da maneira mais favorável ao acusado, em caso de dúvida quanto à autoria e capitulação legal do fato.
Interpreta-se literalmente a legislação tributária que disponha acerca da outorga de isenção e da dispensa do cumprimento das obrigações acessórias.
Os princípios gerais de direito privado utilizam-se para a pesquisa de definição, do conteúdo e do alcance de seus institutos, conceitos e formas, bem como para a definição dos respectivos efeitos tributários.
Em direito tributário, o emprego da analogia não poderá resultar na exigência de tributo não-previsto em lei.
Quanto ao sistema tributário brasileiro, julgue os itens a seguir.
A limitação decorrente do princípio da anterioridade, por configurar cláusula pétrea da Constituição da República, não pode ser elidida por emenda constitucional.
Ainda a respeito das garantias do crédito tributário, julgue os itens abaixo.
A cobrança judicial do crédito tributário não é sujeita a concurso de credores ou habilitação em falência, concordata, inventário ou arrolamento, só existindo concurso de preferência entre as pessoas jurídicas de direito público, pelo que os créditos tributários da União preferem aos dos estados, do DF, e os destes aos dos municípios.
Quanto às garantias do crédito tributário, julgue os seguintes itens.
O fato de o crédito tributário dispor, às vezes, de privilégio especial sobre determinados bens não lhe retira a qualidade da garantia legal, estabelecida em função da condição do credor.
Quanto às garantias do crédito tributário, julgue os seguintes itens.
Privilégio é sempre prerrogativa, prevalência ou preeminência de um crédito sobre o outro. Se tal prevalência ocorre, em fase executiva, na ordem de pagamento em concurso de credores, denomina-se preferência.
Acerca do direito constitucional tributário, julgue os itens abaixo.
Seria inconstitucional lei ordinária federal que reduzisse o imposto de renda incidente sobre a remuneração dos servidores públicos civis da União sem estender esse mesmo benefício aos servidores civis dos estados e dos municípios.
Acerca do direito constitucional tributário, julgue os itens abaixo.
Caso emenda constitucional suprimisse do sistema tributário nacional a reserva à lei complementar do estabelecimento de normas gerais sobre legislação tributária, regras sobre prescrição de créditos tributários instituídas mediante lei federal ordinária deveriam ser observadas pelos estados, pois, no ordenamento jurídico, as leis federais são hierarquicamente superiores às leis estaduais.
Acerca do direito constitucional tributário, julgue os itens abaixo.
Considerando que uma instituição educacional sem fins lucrativos alugue um imóvel de sua propriedade a um banco e aplique toda a renda auferida em atividades que visam atingir as finalidades essenciais da instituição, é correto afirmar que o referido imóvel não será imune ao pagamento de imposto sobre a propriedade predial e territorial urbana (IPTU), pois apenas os bens diretamente utilizados pela entidade são objeto de imunidade a imposto sobre patrimônio.
Acerca do direito constitucional tributário, julgue os itens abaixo.
A instituição do imposto sobre a propriedade territorial rural (ITR) deve ser feita mediante lei ordinária federal.Acerca do direito constitucional tributário, julgue os itens abaixo.
Caso Alberto, residente e domiciliado em Brasília - DF, dono de uma fazenda localizada em Alto Paraíso - GO, após ter comprado um trator novo para sua fazenda, decida doar o trator antigo para Jairo, um amigo seu que reside na propriedade vizinha, o estado de Goiás não poderá cobrar de Jairo o imposto sobre transmissão causa mortis e doação (ITCD) incidente sobre a doação do referido trator.
As empresas do setor de informática que investirem em atividades de pesquisa e desenvolvimento (P&D) terão direito a redução do imposto sobre produtos industrializados (IPI). Acerca desse assunto, julgue os itens a seguir.
A diferenciação das alíquotas de redução do IPI se aplica para empresas atuantes na Zona Franca de Manaus.
As empresas do setor de informática que investirem em atividades de pesquisa e desenvolvimento (P&D) terão direito a redução do imposto sobre produtos industrializados (IPI). Acerca desse assunto, julgue os itens a seguir.
Caso os investimentos em P&D não atinjam o percentual previsto no projeto para um determinado exercício fiscal, o residual será corrigido em 12%, a ser diretamente aplicado pela empresa no ano seguinte.
As empresas do setor de informática que investirem em atividades de pesquisa e desenvolvimento (P&D) terão direito a redução do imposto sobre produtos industrializados (IPI). Acerca desse assunto, julgue os itens a seguir.
Para o cálculo da redução do IPI, será adotado um percentual constante até 31 de dezembro de 2009, incidente sobre o lucro líquido anual das empresas de informática.
As empresas do setor de informática que investirem em atividades de pesquisa e desenvolvimento (P&D) terão direito a redução do imposto sobre produtos industrializados (IPI). Acerca desse assunto, julgue os itens a seguir.
A redução do IPI será aplicável para investimentos em tecnologia da informação, sendo parcialmente empregada na implementação de projetos de P&D realizados por entidades de ensino, centros ou institutos de P&D credenciados para esse fim.
O conceito de incidência até agora utilizado abstrai as conseqüências econômicas dos gastos públicos financiados com a conseqüente arrecadação, o que reduz o quadro do impacto total atribuível a um dado pacote de medidas tributárias. Como ilustração, suponha que os fundos adquiridos por meio de um imposto sobre as vendas sejam utilizados na construção de centros educacionais na periferia da cidade. Esse tipo de imposto tende a ser regressivo em sua cobrança - grupos de baixa renda pagam mais desse imposto relativamente aos grupos de maior renda. Os benefícios gerados pelos gastos em centros educacionais periféricos, por sua vez, tendem a concentrar-se nos grupos de baixa renda, aspecto que deve ser considerado no objetivo da eqü...
A inflação, por provocar deslocamentos de renda dentro da economia em favor do setor público, tem gerado o que se costuma denominar de imposto inflacionário. Ademais, a inflação provoca outros efeitos sobre o sistema tributário, modificando os impactos previstos em sua definição original. Acerca desse tema, julgue os itens a seguir.
Se o esquema de indexação for falho, os contribuintes de menor nível de renda, geralmente assalariados que têm a imposição descontada na fonte, com a elevação da renda nominal, são catapultados para uma faixa de tributação maior dentro do imposto de renda na fonte, sem que tenham recebido acréscimos reais em suas rendas.
A inflação, por provocar deslocamentos de renda dentro da economia em favor do setor público, tem gerado o que se costuma denominar de imposto inflacionário. Ademais, a inflação provoca outros efeitos sobre o sistema tributário, modificando os impactos previstos em sua definição original. Acerca desse tema, julgue os itens a seguir.
Em um cenário inflacionário, as deduções de depreciação efetuadas pelas empresas, uma vez realizadas com base em registros históricos, acabam sendo mais que suficientes para repor o desgaste do capital. Essa distorção faz que os lucros da entidade sejam subestimados para fins de tributação.
A inflação, por provocar deslocamentos de renda dentro da economia em favor do setor público, tem gerado o que se costuma denominar de imposto inflacionário. Ademais, a inflação provoca outros efeitos sobre o sistema tributário, modificando os impactos previstos em sua definição original. Acerca desse tema, julgue os itens a seguir.
A perda de valor real da receita de um tributo em função da inflação, denominada efeito Tanzi, pode decorrer da perda de valor da base de cálculo, da defasagem entre a ocorrência do fato gerador e a data da apuração do imposto e do espaço de tempo existente entre a apuração e o recolhimento do valor do imposto aos cofres públicos.
A inflação, por provocar deslocamentos de renda dentro da economia em favor do setor público, tem gerado o que se costuma denominar de imposto inflacionário. Ademais, a inflação provoca outros efeitos sobre o sistema tributário, modificando os impactos previstos em sua definição original. Acerca desse tema, julgue os itens a seguir.
Em suas estimativas para o Brasil, Simonsen e Cysne apuraram, durante o período de 1960 a 1987, um imposto inflacionário médio superior a 5,4% do PIB.
A inflação, por provocar deslocamentos de renda dentro da economia em favor do setor público, tem gerado o que se costuma denominar de imposto inflacionário. Ademais, a inflação provoca outros efeitos sobre o sistema tributário, modificando os impactos previstos em sua definição original. Acerca desse tema, julgue os itens a seguir.
Para as pessoas de menor renda, em que a relação encaixes/renda é maior, maior é o pagamento do imposto inflacionário, principalmente porque tais indivíduos não têm acesso aos mecanismos financeiros de proteção da renda que são abertos às classes mais aquinhoadas.
Mesmo antes de Adam Smith, economistas e filósofos sociais preocupavam-se com a eqüidade fiscal. Seus pensamentos geraram duas teorias básicas: a dos "benefícios recebidos" e a da "capacidade de pagamento". A teoria dos benefícios foi a primeira a ser desenvolvida e utilizada extensivamente. Com o advento do marginalismo — especificamente a utilidade marginal aplicada na determinação do valor e preço — o princípio da capacidade de pagamento evoluiu consideravelmente.
Boa parcela do nexo desses princípios é devida ao próprio Adam Smith que, em A Riqueza das Nações (1776), estabeleceu que "os cidadãos de qualquer estado devem contribuir para o suporte do governo, tan...
Mesmo antes de Adam Smith, economistas e filósofos sociais preocupavam-se com a eqüidade fiscal. Seus pensamentos geraram duas teorias básicas: a dos "benefícios recebidos" e a da "capacidade de pagamento". A teoria dos benefícios foi a primeira a ser desenvolvida e utilizada extensivamente. Com o advento do marginalismo — especificamente a utilidade marginal aplicada na determinação do valor e preço — o princípio da capacidade de pagamento evoluiu consideravelmente.
Boa parcela do nexo desses princípios é devida ao próprio Adam Smith que, em A Riqueza das Nações (1776), estabeleceu que "os cidadãos de qualquer estado devem contribuir para o suporte do governo, tan...A respeito das contribuições previdenciárias, julgue os itens abaixo.
Um servidor ocupante de cargo em comissão no estado do Paraná, oriundo da administração pública da União, onde é segurado do regime próprio dos servidores públicos federais, terá sua contribuição destinada ao regime de origem.

Com base na demonstração do resultado simplificado apresentado acima e considerando que a alíquota para IR e CSLL é de 34% e que nas despesas operacionais há R$ 10.000,00 de despesas com brindes e R$ 10.000,00 de provisão para contingências, assinale a opção correta.
No que se refere a normas e procedimentos para elaboração de DIPJ e DCTF, assinale a opção correta.
Assinale a opção correta que corresponde a uma condição para que a pessoa jurídica possa deduzir, para fins do lucro real, os juros pagos ou creditados a título de remuneração do capital próprio.
A respeito de tributos federais, assinale a opção correta.
Com relação ao tema sigilo fiscal, a regra insculpida no caput do art. 198 do Código Tributário Nacional estabelece que, sem prejuízo do disposto na legislação criminal, é vedada a divulgação, por parte da Fazenda Pública ou de seus servidores, de informação obtida em razão do ofício sobre a situação econômica ou financeira do sujeito passivo ou de terceiros e sobre a natureza e o estado de seus negócios ou atividades. Mas, como exceção à regra, o mesmo Código admite o fornecimento de informações protegidas por sigilo fiscal que se encontrem, por exemplo, em poder de órgão da Fazenda Pública Federal, quando a ele são requisitadas ou solicitadas, diretamente
Avalie as formulações seguintes e, ao final, assinale a opção que corresponde à resposta correta:
I. o Direito Tributário, como ramo autônomo do Direito, possui institutos, conceitos, formas e princípios específicos, que lhe permitem solucionar as suas questões por intermédio de seus próprios meios, não necessitando, portanto, de socorrer-se de figuras alheias, pertencentes a outros ramos do Direito, para resolver todos os problemas de natureza tributária que surgem;
II. a autoridade administrativa competente pode recusar o domicílio tributário eleito pelo sujeito passivo, quando dificulte a fiscalização do tributo, caso em que será considerado como domicílio tributário o lugar da situação dos bens ou da ocorrência dos atos ou fatos que deram o...
Os tributos influenciam a distribuição de renda e de riqueza dentro de uma sociedade ao afetarem os padrões de distribuição e consumo. Acerca desse tema, julgue os itens abaixo.
Muitas vezes, a transferência do ônus tributário é camuflada por alterações na quantidade ou na qualidade do produto, o que significa que se estará pagando maior preço - ainda que numericamente inalterado - por unidade efetiva de consumo ou insumo.
Ainda com relação ao direito tributário, julgue os itens que se seguem.
A lei pode impor aos sujeitos da obrigação tributária a celebração de transação que, mediante concessões mútuas, importe em determinação de litígio e conseqüente extinção de crédito tributário.
Ainda com relação ao direito tributário, julgue os itens que se seguem.
A ação para a cobrança do crédito tributário prescreve em cinco anos, contados da data do fato gerador da obrigação tributária.
Julgue os itens a seguir, relacionados a aspectos do direito tributário.
A eqüidade é um método que pode resultar na dispensa do tributo devido.
Julgue os itens a seguir, relacionados a aspectos do direito tributário.
É ineficaz a iniciativa do sujeito passivo no sentido de promover a alienação ou oneração de seus bens ou rendas patrimoniais após o ajuizamento de ação executiva em seu desfavor, ainda que existam bens suficientes ao pagamento do crédito.
Certa lei reza que os cirurgiões dentistas que instalarem seus consultórios na periferia da cidade estarão isentos do pagamento do ISS. Esta hipótese configura:
Supondo que determinado município, na mesma lei que criou a cobrança do IPTU, dispensou do pagamento desse imposto os imóveis pertencentes ao Patrimônio de Agremiações Esportivas:
Julgue os itens seguintes, referentes a auditoria, análise econômico-financeira, mercado de capitais, ICMS e IRRF.
A entrada de bens com ICMS permite o surgimento de um crédito tributário, mesmo que a aquisição se refira a bens de capital, quando aplicados em atividade cuja saída seja tributada pelo mesmo ICMS.
As receitas tributadas pelo imposto sobre serviço são isentas do PIS/PASEP e da COFINS.
Assinale, abaixo, a opção que, segundo decorre do Código Tributário Nacional, contém afirmação falsa.
Avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas; em seguida, marque a opção correta.
( ) O princípio da anterioridade tributária não pode ser afastado por meio de emenda constitucional, ainda que em relação a um imposto determinado, não constante da enumeração excetuada no próprio texto constitucional original.
( ) O princípio da irretroatividade protege de alterações a tributação dos lucros apurados no período-base a ser encerrado em data futura.
( ) É inconstitucional a cobrança de imposto sobre movimentação financeira que atinja indiscriminadamente todas as aplicações, no ponto em que atinja as realizadas por Estados e Municípios, por exemplo (imunidade recíproca), sendo portanto inválido o § 2º do art. 2º da Emenda Co...
Aponte a alternativa incorreta.
Assinale a assertiva que, de acordo com as normas que regem o processo administrativo fiscal, seja correta.
A pena de reclusão máxima, prevista na Lei nº 8.137, de 27 de dezembro de 1990, para o crime funcional contra a ordem tributária de extraviar livro oficial de que tenha a guarda, acarretando pagamento indevido ou inexato de tributo é de:
Diz o Código Tributário Nacional que "a legislação tributária, observado o disposto nesta Lei, regulará, em caráter geral, ou especificamente em função da natureza do tributo de que se tratar, a competência e os poderes das autoridades administrativas em matéria de fiscalização da sua aplicação". A legislação mencionada, salvo disposição em contrário, aplica-se, exclusivamente,
Avalie a correção das afirmações abaixo. Atribua a letra V para a(s) verdadeira(s) e F para a(s) falsa( s). Em seguida, marque a opção que contenha tais letras na seqüência correta.
1- Em regra, respondem pelo pagamento do crédito tributário os bens gravados por ônus real ou cláusula de inalienabilidade ou impenhorabilidade, seja qual for a data da constituição do ônus ou da cláusula.
2- Aplica-se ao lançamento a legislação que, posteriormente à ocorrência do fato gerador da obrigação, tenha outorgado ao crédito maiores garantias ou privilégios, para o efeito de atribuir responsabilidade tributária a terceiros.
3- Presume-se fraudulenta a alienação ou oneração de bens ou rendas, ou seu começo, por su...
• O imposto territorial rural incidente sobre um imóvel, em cujo título aquisitivo conste ter sido quitado, sub-roga-se na pessoa do respectivo adquirente?
• Neste caso, o tabelião em cujas notas foi feita a escritura responde pelo imposto?
• A incorporação de uma instituição financeira por outra, a bem da segurança do sistema financeiro, e mediante o assentimento da autoridade competente, extingue as obrigações da incorporada?
• As sociedades sem personalidade jurídica, quando demandadas, poderão opor ao fisco a inexistência de sua constituição formal?
• Segundo decorre do Código Tributário Nacional, silvícola, enquanto durar sua incapacidade civil, é passível de ter capacidade tributária?
• Certa pessoa dedicada ao comércio ambulante, sem endereço fixo, somente encontrado junto à sua banca de comércio, poderá ser considerada pela autoridade fiscalizadora como sem domicílio fiscal?
Avalie a correção das afirmações abaixo. Atribua a letra V para as verdadeiras e F para as falsas. Em seguida, marque a opção que contenha tais letras na seqüência correta.
1- Relativamente ao imposto territorial rural notificado a apenas um dos condôminos, o outro condômino está excluído de qualquer responsabilidade.
2- A solidariedade tributária, segundo os princípios gerais vigentes em nosso direito, não se presume, pois tem de estar prevista em lei.
3- Normalmente, quando há solidariedade tributária e um dos devedores é perdoado por lei, a dívida se reparte pelos demais, que respondem pela totalidade.
Avalie as afirmações abaixo e marque a opção que corresponda, na devida ordem, ao acerto ou erro de cada uma (V ou F, respectivamente).
1- Multa decorrente de obrigação acessória constitui obrigação principal.
2- Se a lei impõe a determinados sujeitos que não façam alguma coisa, está a impor-lhes uma obrigação tributária acessória e a simples situação de fato que a lei considera relevante para impor a abstenção já é considerada fato gerador dessa obrigação.
3- Quando um sujeito passivo não está sujeito ao imposto, mas apenas a prestar informações ao fisco sobre matéria de interesse da fiscalização, esta é sua obrigação tributária principal.
• Segundo a Constituição, é possível ao Presidente da República, mediante decreto, e sem consulta ao Congresso Nacional, alterar as alíquotas do imposto de importação, do imposto de exportação e do imposto sobre produtos industrializados (IPI)?
• Poderão os Estados, como instrumento de sua atuação nas respectivas áreas, instituir contribuições sociais, de intervenção no domínio econômico e de interesse das categorias profissionais ou econômicas?
• É verdade que, segundo a parte permanente da Constituição, mais de 40% do IPI e do imposto de renda que a União arrecada deve ser repartido com o Distrito Federal, os Estados e os Municípios?
O Acordo para Isenção de Impostos Relativos à Implementação do Projeto do Gasoduto Brasil- Bolívia, celebrado entre o Governo da República Federativa do Brasil e o Governo da República da Bolívia, em Brasília, em 5 de agosto de 1996, se obedeceu aos comandos constitucionais, foi aprovado por
Segundo decorre da Constituição, especialmente depois da redação dada pela Emenda Constitucional nº 32, de 2001, pode(m) ser objeto de medida provisória
- Segundo o Código Tributário Nacional (CTN), os tratados internacionais precisam ser observados pelo legislador, que, assim, não poderá alterá-los por normas com eles incompatíveis?
- À luz do CTN, os atos normativos expedidos pelas autoridades administrativas podem ser considerados como "legislação tributária"?
- Decretos podem instituir impostos autorizados pela Constituição?
Assinale a assertiva incorreta.
Verifique as afirmações abaixo, e identifique as verdadeiras (V) e as falsas (F), orientando-se pelo que se conhece da lei que criou o "SIMPLES", regulando, em conformidade com o disposto no art. 179 da Constituição, o tratamento diferenciado, simplificado e favorecido, aplicável às microempresas e às empresas de pequeno porte, relativo a impostos e contribuições. Depois, indique a seqüência respectiva das letras correspondentes a este juízo de acerto (V) ou erro (F).
1 - A pessoa jurídica enquadrada na condição de microempresa e de empresa de pequeno porte, independentemente de inscrição ou qualquer medida burocratizante, estará automaticamente submetida aos benefícios do Sistema Integrado de Pagamento de Impostos e Contribuições das Microempresas e...
Avalie as afirmações abaixo e marque a opção que corresponda, na devida ordem, ao acerto ou erro de cada uma (V ou F, respectivamente).
1 - Sobre o imóvel declarado de interesse social para fins de reforma agrária deixa ipso facto de incidir o imposto territorial rural (ITR).
2 - Um imóvel de 100 hectares, localizado na Amazônia Ocidental, é considerado "pequena gleba rural" para fins de não-incidência (imunidade) do ITR, se presentes as demais condições.
3 - Competem ao INCRA as atividades de arrecadação, tributação e fiscalização do ITR.
Avalie a correção das afirmações abaixo. Atribua a letra V para as verdadeiras e F para as falsas. Em seguida, marque a opção que contenha a seqüência correta.
1 - O Código Tributário Nacional, embora tenha sido aprovado como lei ordinária, pode regular as matérias para as quais a Constituição, que lhe é posterior, passou a exigir lei complementar.
2 - Cabe a lei complementar federal, em relação aos impostos em geral, como o ICMS e o ISS, a definição dos respectivos fatos geradores, bases de cálculo e contribuintes.
3 - Resolução do Senado Federal, obedecidas as condições constitucionais, poderá estabelecer, para o ICMS, as alíquotas aplicáveis às operações e prestações, interestaduais e de exportação.
Se no cabeçalho dos quadros da questão anterior estivesse o advérbio "exclusivamente" ("Estas competências a Constituição atribuiu exclusivamente aos seguintes entes"), estaria certa a seguinte vinculação:
Observe os quadros abaixo e procure relacionar cada uma das alíneas do primeiro quadro com as do segundo. Atente para a possibilidade de haver mais de uma vinculação possível, isto é, mais de uma alínea pode estar vinculada a um mesmo ente tributante ou vice-versa.

É (são) errada(s) a(s) seguinte(s) vinculação(ções):
É lícito ao ente tributante
Compete aos Estados instituir, entre outros, impostos sobre:
Assinale a opção errada entre as relacionadas abaixo.
Salvo disposição de lei em contrário, são os seguintes os efeitos da solidariedade tributária:
• Uma decisão judicial reconheceu ao contribuinte o direito de efetuar a compensação do imposto de renda mediante o aproveitamento de certa parcela do IPI que considerou indevida. O contribuinte efetuou o referido aproveitamento. O Auditor considerou errado o procedimento do contribuinte, porque a Fazenda havia recorrido da decisão do juiz de primeiro grau. Está certo o Auditor?
• A isenção outorgada depois do fato gerador mas antes do lançamento exclui o crédito tributário?
• É vedada a divulgação, por parte da Fazenda Pública ou de seus servidores, de informação relativa a representação fiscal para fins penais, obtida em razão do ofício?
Preencha as lacunas com as expressões oferecidas entre as cinco opções abaixo.
• Se a lei atribui ao contribuinte o dever de prestar declaração de imposto de renda e de efetuar o pagamento sem prévio exame da autoridade, o lançamento é por _________.
• Segundo os termos do CTN, na redação vigente a partir de 11 de janeiro de 2002, a lei pode circunscrever a aplicabilidade do ____________ a determinada região ou a determinada categoria de __________.
Avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas; em seguida, marque a opção correta.
( ) O legislador não poderá autorizar a desconsideração dos atos ou negócios jurídicos praticados com a finalidade de eclipsar a ocorrência do fato gerador do tributo ou a natureza dos elementos constitutivos da obrigação tributária, desde que observados pelo sujeito passivo as normas próprias do direito privado.
( ) O CTN foi alterado, entre outros pontos, para esclarecer que a imunidade das instituições de educação e de assistência social só atinge aquelas sem fins lucrativos.
( ) A antecipação de tutela é figura mais recentemente introduzida no direito processual pátrio (1994), e o CTN lhe é anterior (1966), não se achando expressament...
Para efeitos administrativos, a União poderá articular sua ação em um mesmo complexo geoeconômico e social, visando a seu desenvolvimento e à redução das desigualdades regionais. Nesse contexto, disporá sobre isenções, reduções ou diferimento temporário de tributos federais devidos por pessoas físicas ou jurídicas. Ela o fará mediante
As microempresas optantes pelo SIMPLES, que utilizarem sistemas de processamento eletrônico de dados para registrar negócios e atividades econômicas ou financeiras, escriturar livros ou elaborar documentos de natureza contábil ou fiscal, ficam obrigadas a manter, à disposição da Secretaria da Receita Federal, os respectivos arquivos digitais e sistemas, pelo prazo decadencial previsto na legislação tributária?
A inscrição no SIMPLES implica pagamento mensal unificado entre outros, do IRPJ (imposto de renda das pessoas jurídicas)?
O pagamento unificado de impostos e contribuições, devidos pela microempresa e pela empresa de pequeno porte, inscritas no SIMPLES, será feito de forma descentralizada, junto ao INSS, à Receita Federal e ao órgão arrecadador do Estado?
Quanto ao imposto de exportação, avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas; em seguida, marque a opção correta.
( ) O imposto incide sobre mercadoria nacional ou nacionalizada destinada ao exterior.
( ) Pelas regras vigentes, o imposto é excepcional, pois somente os produtos relacionados estão a ele sujeitos.
( ) O preço, a vista, da mercadoria, FOB ou colocada na fronteira, é indicativo do preço normal, que é a base de cálculo do imposto.
Assinale a resposta correta.
(i) O imposto sobre produtos industrializados (IPI) incide sobre produtos industrializados estrangeiros?
ii) O campo de incidência do IPI abrange os produtos com alíquota zero?
Relativamente ao imposto de renda, assinale a afirmação correta.
Assinale a opção correta.
A assertiva errada, entre as constantes abaixo, é a que afirma que
Avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas; em seguida, marque a opção correta.
( ) Lei federal estabelecerá em tabelas de valores, mediante normas gerais, as taxas ou emolumentos relativos aos atos praticados pelos serviços notariais e de registro.
( ) Segundo a jurisprudência, a correção monetária de débito fiscal pode ser regulada por lei estadual.
( ) Compete privativamente aos Estados instituir contribuições previdenciárias passíveis de cobrança de seus servidores.
O estabelecimento, em caráter geral, da definição da base de cálculo e do fato gerador dos impostos discriminados na Constituição há de ser feito por
Compete ao Município o imposto sobre
Entre as proposições abaixo, assinale a única falsa.
( ) Na transmissão por sucessão legítima processada mediante inventário, a base de cálculo do ITCD é o valor dos bens ou direitos fixados por avaliação judicial.
( ) Na instituição de usufruto por ato não oneroso, a base de cálculo do ITCD corresponde a 2/3 do valor do imóvel, apurado mediante avaliação administrativa.
( ) Na doação, a base de cálculo do ITCD é o valor venal dos bens ou direitos apurados por avaliação administrativa e/ou estimativa fiscal.
( ) Na transmissão por sucessão legítima processada sob o ...
A competência tributária do Estado do Mato Grosso do Sul não compreende:
Em relação à Prescrição do crédito tributário, temos:
Quanto à Decadência, podemos afirmar;
Um contribuinte do ISS, por equívoco, calculou o imposto a menor e o recolheu. Passados cinco anos sem que a Secretaria de Finanças tenha se manifestado sobre tal procedimento, podemos afirmar que:
É vedado à União, aos Estados, ao Distrito Federal e aos Municípios cobrar impostos sobre:
É uma modalidade de exclusão do crédito tributário:
Interrompe-se a prescrição da ação para cobrança do crédito tributário:
A lei tributária aplica-se a ato ou fato pretérito:
Somente em uma das hipóteses abaixo a União pode instituir empréstimos compulsórios, assinale-a:
Assinale a alternativa correta de acordo com o Código Tributário Nacional:
Assinale a alternativa errada:
A homologação do lançamento e a conseqüente extinção do crédito tributário dar-se-ão após cinco anos se:
O município mantém serviço regular de coleta de lixo domiciliar exigindo das pessoas lá domiciliadas, por esse serviço:
Na repartição das Receitas Tributárias, assinale a alternativa correta:
As isenções tributárias são instituídas por:
Segundo o CTN, o contribuinte e o responsável são, respectivamente:
Para modificar a definição legal do sujeito passivo das obrigações tributárias correspondentes, as convenções particulares relativas à responsabilidade pelo pagamento de tributos:
A capacidade tributária:
A pessoa jurídica de direito público titular da competência para exigir o cumprimento da obrigação é o:
A obrigação acessória:
O tributo cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica, relativa ao contribuinte é:
Outros impostos que não sejam cumulativos e não tenham base de cálculo e fato gerador idênticos aos da Constituição Federal:
0 IPTU tem como fato gerador:
Imunidade é a situação em que:
São fontes formais principais do Direito Tributário:
A imunidade e a isenção resultam no não pagamento de um tributo porque:
Estado de São Paulo cobrou uma taxa a ser paga por todos os usuários de serviço de esgoto recém-implantado. A Prefeitura de Diadema, apesar de usuária destes serviços, recusa-se a pagar. A atitude da Prefeitura:
Assinale, abaixo, a alternativa correta:
I. A autorização para que a loja coloque luminoso na porta externa, concedida pela fiscalização municipal, pode ensejar a cobrança, pelo Município, de uma taxa fundada no seu poder de polícia.
II. A União, por meio de lei complementar e atendendo a relevante interesse social, poderá conceder isenção de taxas estaduais.
III. Criança de doze anos não pode ser sujeito passivo do imposto sobre renda e proventos de qualquer natureza.
IV. Tributo exigido em virtude de serviços públicos postos à disposição do contribuinte, mas não utilizados por ele, é uma taxa de serviço.
Suponhamos que o município de Diadema, no Estado de são Paulo, não instituiu o Imposto sobre Serviços de Qualquer Natureza _ ISS, de sua competência. Nesse caso:
Para enfrentar as despesas extraordinárias provocadas pelas chuvas, o prefeito do município de Diadema instituiu empréstimo compulsório a ser cobrado dos seus munícipes. Essa medida é:
Leia com atenção:
I. A constituição Federal, no inciso VI, letra "a" do seu artigo 150, determina: "Art. 150 - É vedado à União, aos Estados, ao Distrito Federal e aos Municípios: VI _ instituir imposto sobre: a) o patrimônio, a renda ou os serviços uns dos outros.
II. A lei estadual "X" determina no seu artigo 1º: "Art. 1º - Fica o Poder Executivo autorizado a dispensar a multa relativa a créditos tributários apurados até 31 de dezembro de 1997, de valor igual ou inferior a R$ 10.000,00.
III. Relativamente ao Imposto sobre a Propriedade Predial e Territorial Urbana, a lei de certo Município determina: "Art. 2º - São isentos do imposto os imóveis situados em vilas populares construídas por companhias de habitação popular, através de financiamento pelo SFH e du...
Uma lei instituída por um município, relativamente ao sujeito passivo da obrigação tributária oriunda da incidência do Imposto sobre a Propriedade Predial e Territorial Urbana, determina: " o imposto é devido, solidariamente pelo possuidor direto do imóvel ou pelo indireto, a critério do órgão competente". Assinale a alternativa correta na hipótese de imóvel gravado com usufruto:
Alberto vendeu a Francisco um terreno de sua propriedade, constando como cláusula contratual a obrigação de Francisco, no prazo de 10 anos, edificar, no referido terreno, um orfanato. Em caso de inadimplemento da condição, o bem voltaria ao patrimônio de Alberto. Considerando a transmissão da propriedade de bens imóveis como fato gerador do imposto municipal de transmissão, no caso descrito, a obrigação se constitui:
Quanto à competência tributária, assinale a alternativa correta:
No interior de um certo Estado, na área urbana de seu município, são encontrados imóveis com edificações, alguns destinados à residência dos respectivos proprietários, e outros ao cultivo de produtos hortigrangeiros. Quanto à tributação de tais imóveis assinale a alternativa correta:
Assinale a alternativa correta:
As decisões finais proferidas por órgãos administrativos encarregados da composição de pendências em matéria tributária:
Quanto à cobrança judicial do crédito tributário, assinale a alternativa correta:
Considerando a competência atribuída pela constituição aos municípios para instituírem impostos sobre serviços de qualquer natureza - ISS - assinale a alternativa correta:
Leia com atenção:
I.Uma lei municipal X autorizou o poder executivo a dispensar multas relativas a créditos tributários apurados até 31 de dezembro de 1998, até a valor de R$ 100.000,00.
II. Uma certa lei municipal isentou do imposto sobre transmissão de bens móveis e direito a eles relativos as aquisições de terrenos destinados a construção de casas populares.
III. Em decorrência de enchentes ocorridas em um determinado Estado, a União prorrogou por 90 dias o prazo de recolhimento do IPI.
Considerando os casos acima descritos, assinale a alternativa correta:
Nos termos do C.T.N. considera-se constituído o crédito tributário:
Quanto à vigência de decisões proferidas por órgãos administrativos colegiados, assinale a alternativa correta:
A natureza jurídica dos vários tributos decorre:
Assinale a alternativa correta.
Aponte a alternativa correta.
Aponte a alternativa incorreta.
Aponte a alternativa correta.
Indica a alternativa incorreta.