Na adoção dos procedimentos contábeis patrimoniais pelas entidades do setor público, devem ser observados os princípios da entidade, continuidade, registro pelo valor original,
Instruções: Utilize as informações a seguir, para responder às questões de números 84 a 86.
Determinada Prefeitura contratou uma empresa para prestação de serviços de manutenção de elevadores, para o período de 12 meses a contar de 01.05.2010, no valor mensal de R$ 10.000,00. A partir de primeiro de janeiro de 2011, o valor mensal dos serviços foi reajustado em 20%.
O valor da Despesa empenhada para o exercício de 2011 foi deInstruções: Utilize as informações a seguir, para responder às questões de números 84 a 86.
Determinada Prefeitura contratou uma empresa para prestação de serviços de manutenção de elevadores, para o período de 12 meses a contar de 01.05.2010, no valor mensal de R$ 10.000,00. A partir de primeiro de janeiro de 2011, o valor mensal dos serviços foi reajustado em 20%.
Do total da despesa empenhada para o exercício de 2010, embora o município tivesse disponibilidades financeiras suficientes, pagou no próprio exercício o valor de R$ 50.000,00. Nestas condições, o valor inscrito em Restos a Pagar foi deInstruções: Utilize as informações a seguir, para responder às questões de números 84 a 86.
Determinada Prefeitura contratou uma empresa para prestação de serviços de manutenção de elevadores, para o período de 12 meses a contar de 01.05.2010, no valor mensal de R$ 10.000,00. A partir de primeiro de janeiro de 2011, o valor mensal dos serviços foi reajustado em 20%.
Sob o aspecto orçamentário, o valor da despesa empenhada para o exercício de 2010 foi deInstruções: Com base nas informações a seguir e considerando os percentuais estabelecidos na Lei de Responsabilidade Fiscal que limita a despesa total com pessoal, responda às questões de números 79 e 80.
Em determinado Estado da federação não há Tribunal de Contas dos Municípios e a receita corrente líquida, para efeito de apuração do limite da despesa total com pessoal, referente ao período de janeiro a dezembro de 2010 foi de R$ 900.000,00.
No âmbito do Poder Executivo Estadual a despesa com pessoal não poderá exceder aInstruções: Com base nas informações a seguir e considerando os percentuais estabelecidos na Lei de Responsabilidade Fiscal que limita a despesa total com pessoal, responda às questões de números 79 e 80.
Em determinado Estado da federação não há Tribunal de Contas dos Municípios e a receita corrente líquida, para efeito de apuração do limite da despesa total com pessoal, referente ao período de janeiro a dezembro de 2010 foi de R$ 900.000,00.
Para o Poder Legislativo, incluindo o Tribunal de Contas do Estado, a despesa total com pessoal, não poderá exceder aO orçamento de determinada Entidade Pública foi aprovado com os seguintes valores referentes as receitas e despesas orçamentárias:

Sob a ótica do Plano de Contas Aplicado ao Setor Público, o registro contábil da previsão das receitas deve ser realizado mediante débito e crédito, respectivamente, nas contas
De acordo com as novas normas contábeis brasileiras de contabilidade aplicáveis às demonstrações financeiras,
Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.
As alterações da situação líquida patrimonial, que abrangem os resultados da execução orçamentária, bem como as variações independentes dessa execução e as superveniências ativas e passivas, constituirão elementos da conta patrimonial. Os resultados gerais do exercício deverão ser demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais.
Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.
As despesas que se revistam de simples transitoriedade e, em algum momento, constituíram receitas extraorçamentárias podem ser tratadas como despesas extraorçamentárias.
Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.
O regime contábil da contabilidade pública no Brasil adota a competência para as receitas e o regime de caixa para despesas.
Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.
No caso do pagamento de despesa de restos a pagar com inscrição cancelada, o pagamento que vier a ser reclamado poderá ser atendido à conta de dotação destinada a despesas de exercícios anteriores.
Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.
O método do balanced scorecard aplicado ao planejamento estratégico de um município visa identificar a missão desse ente federado.
Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.
A contabilidade pública deve permitir o acompanhamento da execução orçamentária, a determinação dos custos industriais, o levantamento das demonstrações contábeis, a análise e interpretação dos resultados econômicos e financeiros, além de evidenciar o montante dos créditos orçamentários vigentes.
Sobre os restos a pagar, as despesas de exercícios anteriores e a sua contabilização, assinale a alternativa correta.
A contabilidade pública envolve campo de aplicação, objeto e noções bem distintas da contabilidade comercial. A respeito desse assunto, julgue os itens seguintes.
m requisito necessário para definir se uma entidade está ou não sob controle da contabilidade pública é a origem pública das transferências necessárias à existência ou ao funcionamento dessa entidade.
Julgue os itens a seguir, relativos às características das contas e à estrutura do plano de contas único do governo federal, composta por seis classes de contas.
Apesar de representarem despesas que contribuem diretamente para a formação ou aquisição de bem de capital, as contas de despesas de capital devem ser encerradas ao final de cada exercício.
Julgue os itens a seguir, relativos às características das contas e à estrutura do plano de contas único do governo federal, composta por seis classes de contas.
O resultado da diferença entre os valores registrados no ativo compensado e aqueles registrados no passivo compensado deve ser levado diretamente para o grupo patrimônio líquido, não transitando pelas contas de resultado.
Julgue os itens a seguir, relativos às características das contas e à estrutura do plano de contas único do governo federal, composta por seis classes de contas.
Entre as contas de resultado diminutivo do exercício (variações passivas) estão as mutações passivas, cujos valores, apesar de transitarem pela apuração do resultado do exercício, não afetam a situação líquida da entidade.
“A receita pública distingue-se em receita orçamentária e receita extra-orçamentária.” De que forma a receita extra-orçamentária é representada no Balanço Patrimonial?
No que se refere ao registro das operações típicas dos entes federativos mediante a utilização do Sistema Integrado de Administração Financeira (SIAFI), julgue os itens de 80 a 85.
O princípio da entidade não se aplica ao ente público, devido à falta de autonomia e responsabilização do patrimônio a ele pertencente.
Julgue os itens a seguir, no que se refere a características, finalidades, evidenciação das receitas públicas e seus reflexos na elaboração do orçamento.
Créditos presumidos são os créditos referentes a mercadorias e serviços que venham ser objeto de operações e prestações destinadas ao exterior.
Julgue os itens a seguir, no que se refere a características, finalidades, evidenciação das receitas públicas e seus reflexos na elaboração do orçamento.
Denomina-se anistia a exclusão do crédito tributário na parte relativa à multa aplicada pelo sujeito ativo ao sujeito passivo, por infrações cometidas por este anteriormente à vigência da lei que a concedeu. A anistia, contudo, não abrange o crédito tributário já em cobrança, em débito para com a Fazenda, cuja incidência também já tenha ocorrido.
Julgue os itens a seguir, no que se refere a características, finalidades, evidenciação das receitas públicas e seus reflexos na elaboração do orçamento.
As contas de controle do compensado destinam-se ao registro da movimentação entre as unidades respectivas do ente público e seus saldos são transferidos ao próximo exercício, com exceção dos saldos dos processos encaminhados pelos órgãos ou unidades originárias do crédito e ainda pendentes de devolução pelos órgãos ou unidades competentes para inscrição.
Julgue os itens subsequentes, relativos a características, finalidades, evidenciação das despesas públicas e seus reflexos na elaboração do orçamento público.
O deságio e as despesas com a remuneração real devida pela aplicação de capital de terceiros em títulos públicos devem ser classificados como despesa extraorçamentária.
Em relação ao custeio da seguridade social, julgue os itens a seguir.
É desnecessária a edição de lei complementar para a majoração de alíquota da contribuição para o financiamento da seguridade social. O conceito de receita bruta sujeita à incidência dessa contribuição envolve não só aquela decorrente da venda de mercadorias e da prestação de serviços, como também a soma das receitas oriundas do exercício de outras atividades empresariais.
Em relação ao custeio da seguridade social, julgue os itens a seguir.
Se, no exame da escrituração contábil e de qualquer outro documento da empresa, a fiscalização constatar que a contabilidade não registra o movimento real de remuneração dos segurados a seu serviço, do faturamento e do lucro, serão apuradas, por aferição indireta, as contribuições efetivamente devidas, cabendo, no entanto, ao Instituto Nacional do Seguro Social a prova da irregularidade, sob pena de violação do postulado do devido processo legal.
Considere as seguintes informações.
- Compra de 4.000 unidades de produtos por R$ 120.000,00;
- Compra de 2.000 unidades de produtos por R$ 80.000,00;
Venda de 3.000 unidades de produtos. Utilizando, respectivamente, os métodos PEPS, UEPS e Preço Médio e desprezando-se os centavos, assinale a alternativa que apresenta o custo da mercadoria vendida (CMV).
Considerando as taxas de depreciação de bens constantes na legislação do imposto de renda, assinale a alternativa que apresenta o percentual igual ou mais próximo do percentual relativo à depreciação acumulada em março de 2010, para um veículo comprado em junho de 2009.
A utilização de recursos oriundos de convênios é registrada pela contabilidade pública no Sistema
Julgue os itens de 96 a 101, que versam sobre contabilidade pública e orçamento público.
As operações intraorçamentárias não representam novas entradas de recursos nos cofres públicos, mas apenas remanejamento de receitas entre eles.
No que se refere a conta única do Tesouro Nacional e às regras de prestação e tomada de contas, julgue os próximos itens.
O Tesouro Nacional pode antecipar recursos destinados às transferências constitucionais a estados e municípios, mediante a utilização de disponibilidades de caixa.
No que se refere a conta única do Tesouro Nacional e às regras de prestação e tomada de contas, julgue os próximos itens.
As autarquias e fundações públicas, bem como os fundos por elas administrados, e os órgãos da administração pública federal direta podem manter disponibilidades financeiras decorrentes de arrecadação de receitas próprias em aplicações a prazo fixo, desde que os recursos sejam mantidos na conta única do Tesouro Nacional.
Considere as informações a seguir para responder às questões de nos 44 a 47.

No que concerne aos métodos e processos da escrituração contábil no setor público, julgue os itens que se seguem.
A entidade do setor público deve aplicar métodos de mensuração dos ativos e passivos que possibilitem o reconhecimento dos ganhos e das perdas patrimoniais.
Acerca das normas constitucionais de orçamento público, julgue os itens que se seguem.
As condições para a instituição e o funcionamento dos fundos de natureza contábil só podem ser estabelecidas por meio de lei complementar.
Um dos instrumentos de controle do patrimônio público é o inventário de materiais, bens móveis e imóveis pertencentes ao ente público. Com relação a esse assunto, julgue os itens que se seguem.
O abandono de um material é uma forma de destinação legalmente prevista.
Um dos instrumentos de controle do patrimônio público é o inventário de materiais, bens móveis e imóveis pertencentes ao ente público. Com relação a esse assunto, julgue os itens que se seguem.
A durabilidade diferencia os materiais permanentes dos de consumo, pois tal característica não é relevante para materiais classificados como de consumo.
Um dos instrumentos de controle do patrimônio público é o inventário de materiais, bens móveis e imóveis pertencentes ao ente público. Com relação a esse assunto, julgue os itens que se seguem.
A durabilidade, a incorporabilidade e a tangibilidade são parâmetros para identificação de material permanente.
Um dos instrumentos de controle do patrimônio público é o inventário de materiais, bens móveis e imóveis pertencentes ao ente público. Com relação a esse assunto, julgue os itens que se seguem.
É legalmente admissível a dispensa de tombamento de material permanente cujo custo for inferior ao custo de controle.
Tendo como base o modelo e os procedimentos contábeis adotados no governo federal, assinale a opção correta a respeito do balancete contábil.
Assinale a única opção cuja ocorrência não é objeto da contabilidade aplicada ao setor público, na forma praticada atualmente na esfera federal.
São características da informação contábil no Setor Público, EXCETO
Sobre a Contabilidade Pública, no Brasil, analise as afirmativas a seguir.
I - Consiste no ramo da Contabilidade que estuda, orienta, controla e demonstra a organização e a execução da fazenda pública, o patrimônio público e suas variações.
II - É disciplina que aplica, na administração pública, as técnicas de registros e apurações dos atos e fatos contábeis, em harmonia com as normas gerais do direito financeiro.
III - Segundo as especializações, classifica-se em contabilidade municipal, estadual e federal.
IV - É atípica à administração das agências reguladoras e das empresas.
São corretas APENAS as afirmativas
O levantamento de informações permite o delineamento do perfil das políticas públicas, subsidiando e racionalizando decisivamente os trabalhos de planejamento e, consequentemente, a execução das ações de controle, constituindo recurso básico para a definição dos parâmetros de planejamento das atividades do SCIPEF. As fontes e processos que podem ser utilizados nesse levantamento incluem
Acerca do SCIPEF, assinale a opção correta.
É competência da Comissão de Coordenação de Controle Interno (CCCI)
O Sistema de Controle Interno do Poder Executivo Federal (SCIPEF)
A critério do ordenador de despesas e sob sua inteira responsabilidade, quando um servidor necessitar de recursos para realizar despesas em viagens a serviço, é possível empregar:
Acerca dos procedimentos de registro e controle das operações contábeis, julgue os itens que se seguem.
Caso uma unidade gestora solicite recursos ao respectivo órgão setorial de programação financeira, o lançamento da solicitação na unidade gestora deverá ser feito a débito da conta de sub-repasse a aprovar.
Acerca dos procedimentos de registro e controle das operações contábeis, julgue os itens que se seguem.
Caso órgão público compre passagens aéreas por meio de contrato firmado com prestadora de serviços, o registro da compra no subsistema financeiro restringir-se-á ao débito da conta analítica apropriada do grupo de despesas correntes e ao crédito de fornecedores.
Tendo o texto acima como referência inicial, julgue os itens a seguir, relativos à contabilidade pública.
O recebimento, pela administração, de depósito para garantia de execução de contrato constitui operação não-orçamentária que deverá ser objeto de registro pela contabilidade pública.
Tendo o texto acima como referência inicial, julgue os itens a seguir, relativos à contabilidade pública.
Rodovias e praças de uso comum do povo cuja construção seja realizada com recursos públicos deverão ser incorporadas ao patrimônio dos órgãos encarregados de sua manutenção.
Acerca de questões tributárias relacionadas às pessoas jurídicas, julgue os itens que se seguem.
As variações monetárias dos direitos de crédito e das obrigações das pessoas jurídicas devem ser consideradas, para efeito de determinação da base de cálculo da contribuição social sobre o lucro líquido, apenas no momento da liquidação da correspondente operação.
Com respeito aos procedimentos contábeis aplicáveis aos regimes próprios de previdência social (RPPS), julgue os itens a seguir.
Uma vez instituído, o RPPS é considerado entidade contábil, devendo a sua escrituração contábil ser distinta da mantida pelo ente federativo.
Além do pagamento das contribuições sociais, as empresas tem outras obrigações para com o fisco. Antônio José, empresário contribuinte individual, desejando cumprir com todas as suas obrigações fiscais, pede ao contador que seja elaborada a folha de pagamento das remunerações pagas ou creditadas por sua empresa.
De acordo com a situação-problema apresentada acima e das obrigações acessórias da empresa, é correto afirmar que:
Com respeito a contabilidade pública, julgue os itens que se seguem.
Considera-se obrigatória e de caráter continuado a despesa de capital derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
Com respeito a contabilidade pública, julgue os itens que se seguem.
Relativamente à estrutura da tabela de eventos, o código do evento é composto, entre outros, pela classe, que identifica o conjunto de eventos de uma mesma natureza de registro.
Com respeito a contabilidade pública, julgue os itens que se seguem.
As mutações ativas mostradas na tabela abaixo (valores em reais) totalizam R$ 150.000,00.

Julgue os itens subsequentes acerca da avaliação dos elementos patrimoniais à luz da Lei n.º 4.320/1964.
Os bens móveis e imóveis devem ser avaliados pelo valor de aquisição ou pelo custo de produção ou de construção.
Segundo o disposto nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, julgue o item a seguir com relação ao regime de Contabilidade Pública.
Os registros contábeis devem ser realizados e os seus efeitos evidenciados nas demonstrações contábeis do período com os quais se relacionam, reconhecidos, portanto, pelos respectivos fatos geradores, independentemente do momento da execução orçamentária.
Assinale a opção verdadeira a respeito da contabilização das transferências de recursos mediante convênios, termos de cooperação e contratos de repasse.
Assinale a opção verdadeira em relação ao tratamento que a contabilidade aplicada ao setor público dá ao orçamento durante o processo de elaboração.
A despesa realizada por intermédio de suprimento de fundos tem as seguintes características, exceto:
Assinale a opção que indica uma afirmação verdadeira a respeito da aplicação financeira de recursos da Conta Única do Tesouro Nacional.
A respeito do mecanismo de controle denominado Conformidade Contábil existente na contabilidade federal, é correto afirmar:
Tendo em vista as disposições da legislação brasileira e as normas de contabilidade expedidas pela Secretaria do Tesouro Nacional, assinale a opção verdadeira a respeito do campo de aplicação dessa disciplina no setor público.
Com base nos princípios fundamentais de contabilidade e nas normas brasileiras de contabilidade, inclusive sob os aspectos da ética do profissional da contabilidade, julgue os itens seguintes.
Entre os critérios estabelecidos pelo Conselho Federal de Contabilidade (CFC) no tocante à mensuração e avaliação dos elementos patrimoniais das entidades do setor público, o critério do valor realizável líquido corresponde à importância que a entidade espera obter com a alienação ou a utilização de itens de inventário, depois da dedução dos gastos estimados para seu acabamento, alienação ou utilização.

Com base nessas informações, julgue os dois próximos itens.
O ativo permanente corresponde a R$ 2 milhões.
Com relação à contabilidade pública e à matéria orçamentária, julgue os itens a seguir.
A inclusão do serviço da dívida no orçamento público, na década de 80 do século passado, é compatível com vários princípios orçamentários, entre os quais, pelo menos, a universalidade, o equilíbrio e a clareza.
Com relação à contabilidade pública e à matéria orçamentária, julgue os itens a seguir.
As transações no setor público são classificadas como de natureza econômico-financeira quando se originam de fatos que afetam o patrimônio público, em decorrência ou não da execução do orçamento, podendo provocar alterações qualitativas ou quantitativas, efetivas ou potenciais.
Com relação ao Orçamento Público, pode-se afirmar que:
I. O Plano Plurianual é um plano de médio prazo, através do qual se procura ordenar as ações do governo que levem ao atingimento dos objetivos e metas fixados para um período de quatro anos, ao nível do governo federal e também de quatro anos ao nível dos governos estaduais e municipais.
II. A Lei das Diretrizes Orçamentárias tem a finalidade de nortear a elaboração dos orçamentos anuais – orçamento fiscal, orçamento de investimento das empresas e o orçamento da seguridade social, de forma a adequá-los às diretrizes, objetivos e metas da administração pública, estabelecidos no plano plurianual.
III. Para viabilizar a concretização das situações planejadas no plano plurianual e, obviamente, transformá-las ...

Considerando que tenham sido inscritas como restos a pagar do exercício despesas no montante de R$ 260.000,00, e que tenham sido pagos no exercício restos a pagar no valor de R$ 180.000,00, julgue os itens que se seguem.
No rol das receitas extraorçamentárias, encontram-se computados os R$ 180.000,00 de restos a pagar, pagos no decorrer do exercício financeiro, para compensar sua inclusão na despesa orçamentária.

Considerando que tenham sido inscritas como restos a pagar do exercício despesas no montante de R$ 260.000,00, e que tenham sido pagos no exercício restos a pagar no valor de R$ 180.000,00, julgue os itens que se seguem.
O resultado financeiro do exercício apresentou superavit superior a R$ 275.000,00.
Com relação a características, conteúdo e forma do balancete de verificação, julgue os próximos itens.
Entre os elementos mínimos que devem constar do balancete estão os saldos das contas, indicando se devedores ou credores, e a soma dos saldos devedores e credores.
Com relação a características, conteúdo e forma do balancete de verificação, julgue os próximos itens.
O balancete que se destinar a fins externos da entidade deverá conter nome e assinatura do contabilista responsável, sua categoria profissional e seu número de registro no CRC.
Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização da liquidação da despesa enseja registro no sistema de contas financeiro, mediante débito na conta de crédito empenhado e crédito na conta de crédito disponível.
Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização do ingresso do recurso financeiro enseja registro no sistema de contas orçamentário, mediante crédito na conta bancária e débito na respectiva conta de receita.
Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização da fixação da despesa enseja registro no sistema de contas de compensação, mediante débito na conta de crédito disponível e crédito na conta de despesa fixada.
Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização da previsão da receita enseja registro no sistema de contas de compensação, mediante débito na conta de previsão da receita e crédito na conta de receita a realizar.
Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue os itens a seguir.
As contas do resultado diminutivo do exercício (classe 5) e do resultado aumentativo do exercício (classe 6) são encerradas ao final do exercício e compõem a apuração do resultado.
Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue os itens a seguir.
As contas de despesa (classe 3) e de receita (classe 4) compreendem as contas com função precípua de controle orçamentário, e, direta ou indiretamente, podem vir a afetar o patrimônio da entidade.
Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue os itens a seguir.
Na administração pública, da mesma forma que ocorre na contabilidade aplicada ao setor privado, as contas de ativo (classe 1) e de passivo (classe 2) representam os elementos componentes do patrimônio, e seus saldos são acumulados de um ano para outro.
Julgue os itens a seguir referentes aos principais impostos.
Para determinação do lucro tributável, podem ser deduzidas as perdas no recebimento de créditos, de quaisquer valores, decorrentes das atividades da empresa em relação às quais tenha havido a declaração de insolvência do devedor, em sentença emanada do Poder Judiciário.
Relativamente ao SIAFEM, assinale a opção correta.
Com relação às disposições da Lei n.º 4.320/1964, acerca do papel da contabilidade, julgue os seguintes itens.
I Não serão objeto de registro e controle contábil as operações que resultem em débitos e créditos de natureza financeira não compreendidas na execução orçamentária.
II A escrituração sintética das operações financeiras e patrimoniais efetuar-se-á pelo método das partidas dobradas.
III Para fins orçamentários e determinação dos devedores, far-se-á o registro contábil das receitas patrimoniais, fiscalizando-se sua efetivação.
IV O registro dos restos a pagar far-se-á por exercício e por credor, não havendo necessidade de se distinguir as despesas processadas das não-processa...
De acordo com o disposto na Lei n.º 4.320/1964 acerca do controle externo, julgue os itens a seguir.
I O controle da execução orçamentária pelo Poder Legislativo terá por objetivo verificar, entre outros, o cumprimento da Lei de Orçamento.
II O Poder Executivo prestará contas ao Poder Legislativo anualmente, no prazo estabelecido nas respectivas Constituições ou nas Leis Orgânicas dos municípios.
III As contas do Poder Judiciário serão submetidas ao Poder Legislativo, com parecer prévio do tribunal de contas ou órgão equivalente.
IV Quando não houver tribunal de contas ou orgão equivalente no município, a câmara de vereadores poderá designar peritos contadores para verificarem as co...
De acordo com o disposto nas normas brasileiras de contabilidade aplicadas ao setor público, com relação a conceito, objeto e campo de aplicação da contabilidade pública, assinale a opção incorreta.
Em relação à escrituração de operações típicas de contabilidade pública, julgue os itens seguintes.
O registro de qualquer ato administrativo sempre envolve débito em conta do ativo compensado e crédito em conta do passivo compensado.
Em relação à escrituração de operações típicas de contabilidade pública, julgue os itens seguintes.
Os lançamentos contábeis da realização de receitas de operações de crédito envolvem contas contábeis dos sistemas financeiro, orçamentário e patrimonial.
Quanto aos sistemas de contas da contabilidade pública, julgue os itens que se seguem.
O sistema de compensação registra os atos administrativos de natureza não-orçamentária que podem vir a afetar o patrimônio público no futuro.
Tendo o texto acima como referência inicial, julgue os itens a seguir, relativos à contabilidade pública.
O campo de aplicação da contabilidade pública limita-se aos órgãos e entidades integrantes do orçamento da seguridade social e de investimento em empresas estatais dos governos federal, estadual e municipal.
Com relação aos conceitos relativos à Contabilidade Pública, marque V para as afirmativas verdadeiras e F para as falsas:
( ) As despesas de capital, quanto a investimentos, abrangem, dentre outros, a constituição de fundos rotativos e a concessão de empréstimos.
( ) As despesas correntes, quanto as de custeio remuneram os serviços necessários ao desempenho do serviço público a teor do pagamento efetuado aos servidores públicos civis e militares.
( ) As despesas de capital têm natureza econômica produtiva, pois implicam mutações no patrimônio público. Dentre outras, podem ser de transferências de capital.
A sequência está correta em:
Com relação aos conceitos relativos à Contabilidade Pública, analise as afirmativas abaixo:
I. Constituem despesa pública, os gastos fixados na lei orçamentária ou em leis especiais e destinados à execução dos serviços públicos e dos aumentos patrimoniais.
II. Despesa orçamentária é aquela cuja realização depende de autorização legislativa. Não se pode realizar sem crédito, orçamentário correspondente.
III. Despesa extraorçamentária é aquela paga à margem da lei orçamentária e, portanto, independente de autorização legislativa, pois se constitui em saídas do passivo financeiro, compensatórias de entradas no ativo financeiro, oriundas de receitas extraorçamentárias, correspondendo à restituição ou entrega de valores recebidos como cauções, depósitos, consigna...
Um trabalhador que não possui dependentes e que recebe salário bruto mensal de R$ 3.000,00, descontará de imposto de renda na fonte, com base na nova tabela,
Considere que a receita corrente líquida de um município, em determinado período de apuração, tenha sido de R$ 5.000.000,00. Nessa situação, é correto afirmar que
Um ente público apresentou, ao final do exercício financeiro, os saldos a seguir.
passivo permanente: R$ 1.200.000,00 passivo real descoberto: R$ 350.000,00 ativo/passivo compensado: R$ 420.000,00Nesse caso, sabendo-se que o superávit financeiro é de R$ 170.000,00, é correto afirmar que o ativo permanente do referido ente é de
Entre os serviços técnicos profissionais especializados que devem ser contratados preferencialmente mediante a realização de concurso, não estão incluídos
Durante a tramitação da proposta orçamentária na Comissão Mista de Planos, Orçamentos Públicos e Fiscalização, as emendas apresentadas somente podem ser aprovadas caso indiquem os recursos necessários à realização do gasto, sendo admitidos apenas os provenientes de anulação de despesa que não incida sobre
Assinale a opção que contém uma atividade do processo de elaboração da proposta orçamentária anual que não compete às unidades orçamentárias.
No que diz respeito à contabilidade pública, julgue os itens que se seguem.
Do ponto de vista orçamentário, as entidades da administração pública indireta, ainda que regidas pelo direito privado, são conceituadas como entes públicos.
As regras relacionadas à execução orçamentária da União, dos estados, do DF e dos municípios aplicam-se, integralmente, aos fundos especiais de natureza contábil ou financeira.
Como as normas legais de contabilidade pública são instituídas por lei federal, os estados, o Distrito Federal (DF) e os municípios não podem, em nenhuma hipótese, legislar acerca desse assunto.
A contabilidade pública difere da comercial em diversos aspectos, entre os quais está o critério utilizado para a classificação de bens como material permanente.
Acerca da contabilidade pública, julgue os itens a seguir.
O bem móvel controlado diz respeito ao material sujeito a tombamento, que requer controle rigoroso de uso e responsabilidade pela sua guarda e conservação.
Acerca da contabilidade pública, julgue os itens a seguir.
Os registros sintéticos de todos os bens de caráter permanente podem ser feitos em uma divisão ou setor do patrimônio, em fichas, de modo a se caracterizarem a espécie do bem e o responsável pelo mesmo.
No que se refere à destinação de recursos na contabilidade pública e a suas peculiaridades, julgue os itens a seguir.
Ocorre destinação desvinculada quando não há o processo de vinculação entre a origem e a aplicação de recursos.
No que se refere à destinação de recursos na contabilidade pública e a suas peculiaridades, julgue os itens a seguir.
A criação de vinculações para as receitas deve ser pautada em mandamentos legais que regulamentam a aplicação de recursos, seja para funções essenciais, seja para entes, órgãos, entidades e fundos. Outro tipo de vinculação deriva de convênios e contratos de empréstimos e financiamentos, cujos recursos são obtidos com finalidade específica.
Julgue os seguintes itens, que versam sobre a contabilidade aplicada ao setor público.
Na contabilidade aplicada ao setor público, além do registro dos fatos referentes à execução orçamentária, exige-se a evidenciação dos fatos relativos à execução financeira e patrimonial. Desse modo, os fatos modificativos são levados à conta de resultado, e as informações contábeis permitem o conhecimento da composição patrimonial e dos resultados econômicos e financeiros de determinado exercício.
Julgue os seguintes itens, que versam sobre a contabilidade aplicada ao setor público.
A contabilidade aplicada ao setor público, assim como qualquer outro ramo da ciência contábil, obedece aos princípios fundamentais de contabilidade. Dessa forma, aplica-se, em sua integralidade, o princípio da competência, tanto para o reconhecimento da receita quanto para a despesa.
Tendo em vista os princípios fundamentais de contabilidade da prudência e da competência, assinale a opção verdadeira a respeito da contabilização das contingências passivas no setor público federal.
Assinale a opção que indica um lançamento contábil que ocorre no órgão ou entidade detentora do crédito na fase de encaminhamento deste para inscrição em dívida ativa.

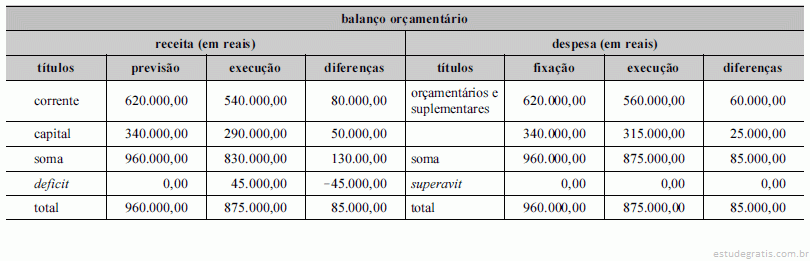
Considerando o balanço orçamentário de uma determinada entidade governamental, mostrado acima, julgue o item seguinte.
O resultado orçamentário apurado no exercício foi deficitário em R$ 130.000,00.
Considere os saldos de uma empresa apresentados pela Contabilidade:

O Patrimônio Líquido desta empresa é de

As despesas operacionais de R$ 20.000 incluem despesas no valor de R$ 15.000 que o fisco federal não aceita como dedutíveis na apuração do lucro real. Na parte B do livro de apuração do lucro real (LALUR) consta o registro de um saldo de prejuízos fiscais a compensar no valor de R$ 10.000 que o fisco federal permite compensar no lucro real, desde que a empresa respeite o limite de 30%. De acordo com o RIR/1999, a alíquota do IRPJ normal é de 15% e a alíquota do imposto adicional é de 10%. A alíquota da contribuição social sobre o lucro (CSL) é de 9%. Com base nessas informações, julgue os itens que se seguem.
Apesar de as al...
Julgue os próximos itens, relativos à seguridade social.
Considere-se que técnicos da secretaria de fazenda de determinado estado estejam preparando o orçamento para o próximo ano e peçam a José Carlos que elabore proposta para gastos em programas voltados para a promoção social. Considere ainda que José Carlos calcule que o estado deva aplicar R$ 500.000,00 em programas desse tipo, correspondentes à parcela, estipulada em lei, da receita tributária líquida, estimada em R$ 100 milhões. Nesse caso, a proposta de José Carlos é correta, pois os estados devem vincular 0,5% de sua receita tributária líquida a programas de apoio à inclusão e promoção social.
Acerca da aplicação da legislação previdenciária e aos procedimentos internos nas pequenas e médias empresas, julgue os itens seguintes.
I A pessoa jurídica que optar pela inscrição no Sistema Integrado de Pagamento de Impostos e Contribuições das Microempresas e Empresas de Pequeno Porte (SIMPLES), está desobrigada de apresentar a escrituração contábil.
II A empresa é obrigada a encaminhar ao sindicato representativo da categoria profissional mais numerosa entre seus empregados, até o dia dez de cada mês, cópia da guia da previdência social relativamente à competência anterior.
III De acordo com a legislação tributária federal, a pessoa jurídica tributada com base no lucro presumido, está desobrigada de ...
Em relação à contabilidade pública, julgue os seguintes itens.
Os bens do almoxarifado devem ser avaliados de acordo com o cálculo obtido pela divisão entre o custo total dos bens em estoque e o número de unidades existentes.
Em relação à contabilidade pública, julgue os seguintes itens.
A utilização do Cartão de Pagamento do Governo Federal, também denominado cartão corporativo, destina-se à aquisição de materiais e contratação de serviços enquadrados como suprimento de fundos, sendo vedada sua utilização como forma de pagamento de outras despesas, ainda que autorizada por autoridade competente.
Em relação à contabilidade pública, julgue os seguintes itens.
São chamados de sub-repasses os instrumentos de liberação de recursos orçamentários utilizados pelos órgãos setoriais de programação financeira para as unidades gestoras.
Em relação à contabilidade pública, julgue os seguintes itens.
A dívida mobiliária do governo federal, constituída pelos títulos da dívida pública em poder das instituições financeiras, deve ser contabilizada como dívida flutuante.
Com base nas normas e nas práticas da contabilidade e da auditoria adotadas no setor público no Brasil, julgue os itens subseqüentes.
Se, em determinado período, cujo total das receitas e despesas tenha sido orçado em R$ 800.000,00, a despesa realizada atingir R$ 770.000,00, dos quais apenas R$ 750.000,00 foram pagos, e a receita arrecadada alcançar R$ 820.000,00, será correto afirmar que houve um superavit de R$ 70.000,00, na execução orçamentária.
A Lei Complementar n. 101, de 4 de maio de 2000, no que se refere à consignação na lei orçamentária de créditos com fi nalidade imprecisa ou com dotação ilimitada:
Assinale a opção falsa, a respeito dos mecanismos de controle denominados Conformidade de Gestão e Conformidade Contábil, utilizados na contabilidade pública federal.
Assinale a opção que indica a correta defi nição de Prestação de Contas na esfera federal.
A respeito da contabilização do patrimônio público, é correto afi rmar, exceto:
A respeito dos bens públicos de uso especial, é correto afirmar, exceto:
Assinale a opção falsa a respeito da contabilização das operações típicas que são objeto da contabilidade na administração federal.
A respeito das variações patrimoniais, na contabilidade aplicada ao setor público, é correto afi rmar, exceto:
Conforme dispõe a Lei Federal no 10.180/01, que organiza e disciplina os Sistemas de Planejamento e de Orçamento Federal, de Administração Financeira Federal, de Contabilidade Federal e de Controle Interno do Poder Executivo Federal, e dá outras providências, incluem-se entre as finalidades do Sistema de Planejamento e de Orçamento Federal
Um aumento efetivo do Patrimônio Público é causado pela ocorrência
Um consumidor pode escolher gastar sua renda m com o bem x1 ou com o bem x2 de tal forma que a sua reta orçamentária seja descrita por p1 x1 + p2 x2 = m, em que P1 e P2 são os respectivos preços. Com relação a essa situação, julgue os itens que se seguem.
Efeito renda refere-se à mudança na restrição orçamentária decorrente da mudança da renda e dos preços relativos.
A respeito dos procedimentos aplicáveis a prestação e tomada de contas, julgue os itens a seguir.
Além da prestação ou tomada de contas anual, poderá haver, a qualquer tempo, levantamento, prestação ou tomada de contas de todos os responsáveis por bens ou valores públicos.
Acerca dos registros nos sistemas de contas da contabilidade pública e de sua relação com os atos e fatos administrativos, julgue os itens a seguir.
Como se trata de um ato administrativo potencial, o registro da depreciação efetuada em bem do ativo imobilizado deve ser realizado como lançamento contábil no sistema de contas de compensação.
Julgue os itens seguintes que versam sobre participações governamentais, programa de integração social e de formação do patrimônio do servidor público (PIS/PASEP) e contribuição de intervenção no domínio econômico (CIDE).
De acordo com a Lei do Petróleo, os royalties cobrados pela União, que variam de 5% a 10%, incidem sobre o gás consumido na elevação artificial.
A respeito dos principais documentos utilizados pelo SIAFI e seus papéis, julgue os itens seguintes.
Por meio do DARF se registra a arrecadação de tributos e demais receitas diretamente na conta única do Tesouro Nacional.
De acordo com o artigo 39 da Lei nº 4.320/64 e suas alterações, os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em que forem
Acerca das despesas de capital, é correto afirmar que serão classificados como
Acerca do adiantamento de numerário a servidor e sua prestação de contas, assinale a opção correta.
NÃO é parte da contabilidade pública governamental para demonstrar o resultado geral do exercício
Uma redução efetiva do patrimônio público é causada pela ocorrência de uma
O regime de escrituração contábil das receitas e despesas das entidades públicas pertencentes à administração direta é determinado pelo art. 35, incisos I e II, da Lei no 4.320/64. De acordo com este dispositivo legal, a contabilidade deve reconhecer como pertencente ao exercício financeiro as
Assinale a opção que se refere a uma finalidade do Sistema de Controle Interno do Poder Executivo.
Pertencem necessariamente ao exercício financeiro as despesas nele:
Dentre as opções abaixo, indique a que representa transação que caracteriza o regime financeiro de caixa.
No setor público, as operações de créditos são utilizadas para solver insuficiências de caixa, servindo para viabilizar obras e serviços. Todas as afirmações seguintes estão corretas, EXCETO:
Na Contabilidade Pública, pode-se dizer que:
Para que os lançamentos efetuados no âmbito da administração pública pudessem permitir a interpretação dos resultados econômicos e financeiros, foi concebida uma lógica contábil por meio de sistemas de contas. Acerca dos registros contábeis a serem efetuados nos sistemas de contas da contabilidade pública e seus relacionamentos com os atos e fatos, assinale a opção correta.
A contabilidade pública é o conhecimento especializado da ciência contábil que aplica, no processo gerador de informações, os conceitos, princípios e normas contábeis na gestão patrimonial de uma entidade governamental. Quanto a peculiaridades dos procedimentos aplicáveis à contabilidade pública, julgue os seguintes itens.
I A contabilidade evidenciará, perante a Fazenda Pública, a situação daqueles que arrecadem receitas, efetuem despesas, administrem ou guardem bens a ela confiados.
II Ressalvada a competência do Tribunal de Contas ou órgão equivalente, a tomada de contas dos agentes responsáveis por bens ou dinheiro público será realizada ou superintendida pelos serviços de contabilidade.
III Os serviços de contabilidade serão organizados de ...
Carlos faz periodicamente seu plano de contas, registrando cuidadosamente os pagamentos e recebimentos em ativos e passivos. Ele reside em imóvel próprio e parcelou em seis parcelas o valor correspondente ao imposto predial e territorial urbano (IPTU) de 2008 desse imóvel. Ele é proprietário de um apartamento que está alugado, cujo contrato de locação prevê como obrigação do locatário o pagamento das parcelas referentes ao IPTU.
Com relação a essa situação hipotética, julgue os seguintes itens.
No plano de contas de Carlos, o valor do apartamento alugado deve ser lançado no ativo.
As ações para execução dos programas que se caracterizam por serem limitadas no tempo são denominadas:
A contabilidade pública:
A relação de todos os elementos ativos e passivos componentes do patrimônio público com a indicação do valor desses elementos denomina-se inventário. São fases deste inventário:
O orçamento Base Zero é uma técnica que
Pertence ao Passivo Permanente do Sistema Patrimonial, de acordo com a Lei Federal n° 4.320 de 17 de março de 1964, a conta
Marque a alternativa que condiz com a Ética Profissional do Contabilista:
Julgue os itens seguintes, acerca do plano de contas único para os órgãos da administração direta.
Independentemente dos montantes envolvidos e da origem dos recursos, as receitas de capital são representadas por mutações patrimoniais que nada acrescentam ao patrimônio público, pois ao aumento no sistema financeiro corresponde uma baixa no sistema orçamentário.
Julgue os itens a seguir, acerca de registros contábeis de compra de material de consumo, à vista, em unidades administrativas.
Não há lançamentos no sistema patrimonial porque, diferentemente das despesas de capital, a despesa de material de consumo é um tipo de despesa corrente.

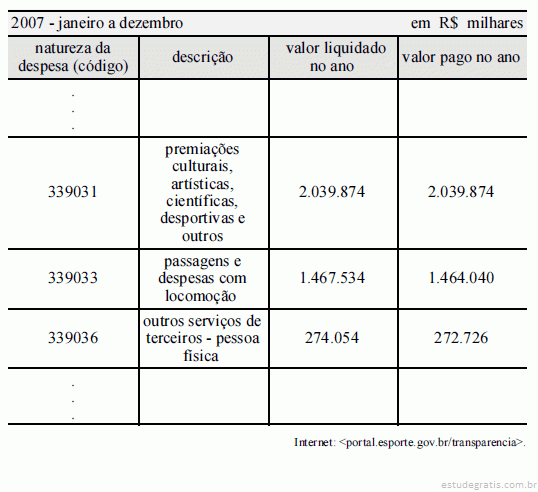
Considerando a Lei n.º 4.320/1964 e as informações apresentadas acima no excerto do extrato de despesa do Ministério do Esporte (ME), relativo ao ano de 2007, julgue os próximos itens.
A diferença existente entre o valor pago e o valor liquidado que se observa para as despesas de códigos 339033 e 339036 pode ser justificada pela falta de cumprimento dos serviços pelo fornecedor.
O superávit total corresponde a R$ 600.
O resultado corrente é superavitário em R$ 200.
Acerca do procedimento de adiantamento de numerário, do inventário, da escrituração das operações típicas de entidades públicas e da emissão de parecer de auditoria da administração pública, julgue os itens a seguir.
Caso ocorra irregularidade suficiente para caracterizar desvio de bens, em função da atuação dos agentes públicos responsáveis pelos recursos do órgão o controle externo emitirá parecer restritivo.
Acerca do procedimento de adiantamento de numerário, do inventário, da escrituração das operações típicas de entidades públicas e da emissão de parecer de auditoria da administração pública, julgue os itens a seguir.
Os documentos de suporte aos registros contábeis devem ser mantidos em arquivo próprio, no respectivo órgão ou entidade pública, sob a responsabilidade de profissional de contabilidade. Caso a entidade adote o sistema de estrutura de eventos para registros contábeis em sistemas informatizados, será facultada a demonstração do fluxo dos lançamentos por atos e fatos e por subsistemas contábeis.

Com base no balanço financeiro acima, julgue os itens a seguir.
Caso tenha recebido R$ 2.000 em receitas tributárias e tenha, ainda, adquirido um veículo por R$ 1.000, o saldo da receita orçamentária aumentaria para R$ 4.000, o saldo da despesa extra-orçamentária aumentaria para R$ 1.700 e o disponível aumentaria para R$ 4.200; as demais contas não sofreriam alteração com esta operação.
Quando da re-estimativa da receita em decorrência de queda na arrecadação, apurada em um bimestre, no bimestre seguinte, uma das medidas usuais para garantir o cumprimento das metas de resultado pelo governo é a adoção de:
As receitas decorrentes das atividades comerciais, hospitalares, portuárias, educacionais, recreativas, culturais, de transporte, de comunicação, de armazenagem, de registro do comércio, entre outras, são exemplos de:
As transferências derivadas da lei orçamentária, concedidas por entes governamentais a autarquias, fundações e a entidades sem fins lucrativos, destinadas à aplicação em custeio e manutenção destas, sem contrapartida direta do beneficiário dos recursos em bens e serviços, ou determinadas por lei especial anterior, para o atendimento de investimentos ou inversões financeiras, são denominadas de
Analise as assertivas em relação à Fiscalização Contábil, Financeira e Orçamentária.
I. O Tribunal de Contas da União, integrado por onze Ministros, tem sede no Distrito Federal, quadro próprio de pessoal e jurisdição em todo o território nacional.
II. A fiscalização contábil, financeira, orçamentária, operacional e patrimonial da União quanto à legalidade, legitimidade, economicidade, aplicação das subvenções e renúncia de receitas, será exercida pelo Congresso Nacional, mediante controle externo, e pelo sistema de controle interno de cada Poder.
III. Dois terços dos Ministros do Tribunal de Contas da União serão escolhidos pelo Presidente da República, com aprovação do Senado Federal, sendo dois alternadamente dentre auditores e membros do Ministério Público...
No governo federal, o plano de contas é composto por seis classes de contas: ativo, passivo, despesa, receita, resultado diminutivo do exercício e resultado aumentativo do exercício. Com relação às características dessas classes de contas públicas, julgue os próximos itens.
Enquanto não for implantado o Conselho de Gestão Fiscal, caberá ao órgão central de contabilidade da União a edição de normas gerais para consolidação das contas públicas.
No governo federal, o plano de contas é composto por seis classes de contas: ativo, passivo, despesa, receita, resultado diminutivo do exercício e resultado aumentativo do exercício. Com relação às características dessas classes de contas públicas, julgue os próximos itens.
Por meio do confronto entre as contas de despesas e de receitas, é apurado o resultado patrimonial do exercício.
No governo federal, o plano de contas é composto por seis classes de contas: ativo, passivo, despesa, receita, resultado diminutivo do exercício e resultado aumentativo do exercício. Com relação às características dessas classes de contas públicas, julgue os próximos itens.
As contas do ativo, da despesa e do resultado diminutivo do exercício são de natureza devedora, pois aumentam seu saldo mediante débito e diminuem mediante crédito.
As mutações patrimoniais ativas e as mutações patrimoniais passivas envolvem registros de variações decorrentes da execução orçamentária. Considerando os efeitos dos registros dessas variações no resultado patrimonial apurado no exercício, julgue os itens a seguir.
As mutações passivas e os decréscimos patrimoniais afetam negativamente o resultado patrimonial do exercício, pois representam fatos que não podem mais existir por qualquer motivo.
Segundo a Lei n.º 4.320/1964, constitui fundo especial o produto de receitas especificadas que, por lei, se vinculem à realização de determinados objetivos ou serviços, facultada a adoção de normas peculiares de aplicação. No que se refere aos procedimentos aplicáveis a fundos especiais, julgue os itens a seguir.
Salvo determinação em contrário da lei que o instituiu, o saldo positivo do fundo especial apurado em balanço será transferido para o exercício seguinte, a crédito do mesmo fundo.
Uma empresa pública que não dependa de recursos do Tesouro para seu funcionamento e que tenha de submeter seus investimentos ao respectivo orçamento das estatais não está sujeita, no que concerne a seus registros, aos padrões da contabilidade pública.
Com base na doutrina e nas legislações orçamentária e financeira públicas, julgue os itens de 86 a 103.
Se, na apreciação das contas do governo relativas ao exercício de 2006, o relator do TCU tiver ressalvado o fato de um tribunal regional ter ordenado ou autorizado a realização de despesas, nos últimos dois quadrimestres do mandato de seu presidente, que não podiam ser cumpridas integralmente dentro dele, ou que tinham parcelas a serem pagas no exercício seguinte, sem que houvesse suficiente disponibilidade de caixa, nesse caso, pela LRF, a inscrição, em restos a pagar, das despesas empenhadas e não-liquidadas estaria limitada ao saldo da disponibilidade de caixa.
A conta é o instrumento fundamental da evidenciação em qualquer sistema de escrituração. Pode-se dizer que um sistema de escrituração é um sistema de contas. Acerca dos registros nos sistemas de contas da contabilidade pública e seu relacionamento com atos e fatos, julgue os itens seguintes.
I São quatro os sistemas em que as contas podem ser classificadas: orçamentário, financeiro, patrimonial e de compensação.
II No sistema de contas orçamentário estão classificadas as contas com função precípua de controle, como, por exemplo, o acompanhamento da programação financeira.
III A fonte alimentadora do sistema de contas financeiro é o caixa (disponível), que movimenta a entrada e a saí...
São despesas de exercícios anteriores as dívidas resultantes de compromissos gerados em exercícios anteriores àqueles em que devam ocorrer os pagamentos. Acerca dos pagamentos que podem ser efetuados à conta de despesas de exercícios anteriores, julgue os itens seguintes.
Podem ser pagas à conta de despesas de exercícios anteriores as despesas de exercícios encerrados para as quais o orçamento respectivo tenha consignado crédito próprio com saldo suficiente para atendê-las e que não tenham sido processadas à época própria.
Encerrado o exercício financeiro, o Governo do Estado demonstrou, em reais, os seguintes números:
A dívida flutuante compreende os
Na contabilidade governamental, resultado da execução orçamentária é a diferença entre
Segundo as regras da Contabilidade Pública, material permanente é bem para o qual se prevê duração superior a
Para seu próprio uso, o Tribunal Regional Eleitoral adquiriu prédio usado. O grupo de despesa que o contador classifica tal gasto é
Os órgãos de fiscalização que desempenham funções judiciais ou arbitrais ou as autoridades com poder de investigação podem requisitar as informações obtidas pelos auditores das empresas privadas, não obstante a responsabilidade destes quanto à confidencialidade que devem observar. A disponibilização dessas informações não se aplica
Com relação aos conceitos gerais de contabilidade pública e suas aplicações, julgue os itens a seguir.
Pelo regime contábil misto adotado no Brasil, a receita lançada e não arrecadada no exercício financeiro é transferida, sucessivamente, para os orçamentos dos exercícios seguintes, passando a constituir receita do exercício em que for arrecadada.
Com relação aos conceitos gerais de contabilidade pública e suas aplicações, julgue os itens a seguir.
Na lei orçamentária, a receita é estimada e a despesa, autorizada. Conseqüentemente, a realização da receita pode ultrapassar sua previsão, mas a da despesa está limitada ao valor fixado.
Com relação aos conceitos gerais de contabilidade pública e suas aplicações, julgue os itens a seguir.
Considere a seguinte situação, relativa a um ente público ao final do exercício financeiro (valores em R$ 1.000.000,00):receita orçamentária . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 250
despesa orçamentária . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 180
mutações patrimoniais da receita . . . . . . . . . . . . . . . . . . . . . . . 150
mutações patrimoniais da despesa . . . . . . . . . . . . . . . . . . . . . . . 120
variações ativas independentes da execução orçamentária . . . . . 85
variações passivas independentes da execução orçamentária ....
Com relação aos conceitos gerais de contabilidade pública e suas aplicações, julgue os itens a seguir.
Os sistemas de contas em que se distribuem os registros da contabilidade pública são o patrimonial, o de resultados e o de compensação.
Com base nos dados apresentados na demonstração das variações patrimoniais acima apresentada, julgue o seguinte item.
O saldo patrimonial acumulado pela entidade foi superavitário em R$ 298.206,15.
As variações ocorridas no exercício que afetem positivamente o patrimônio, resultantes de fatos independentes da execução orçamentária, são registradas como acréscimos patrimoniais. Acerca desse assunto, julgue o próximo item.
As baixas de créditos (insubsistências ativas) ou a incorporação de obrigações com ajustes correspondentes (superveniências passivas) podem ser caracterizadas como acréscimos patrimoniais.
Considerando que determinada entidade governamental tenha adquirido, à vista, um veículo para uso em suas atividades operacionais, julgue os itens a seguir, com relação ao registro contábil a ser efetuado e respectivo reflexo nos sistemas de contas.
Como se trata de um fato permutativo, a compra do veículo será contabilizada no próprio patrimônio, sem passar pelo resultado do exercício e sem ser evidenciada na demonstração das variações patrimoniais.
O empenho da despesa é o instrumento de utilização de créditos orçamentários e, de acordo com a sua natureza e finalidade, pode ser classificado em empenho ordinário, empenho por estimativa e empenho global. O empenho ordinário
é destinado a atender a despesas cujo valor não se possa determinar previamente, de base não-homogênea, podendo ser feito o reforço do empenho.
A natureza da receita busca identificar a origem do recurso segundo seu fato gerador, mas, existe a necessidade de classificar a receita conforme a destinação legal dos recursos arrecadados. Por isso, foi instituído no governo federal o mecanismo da destinação da receita. O controle das destinações de recursos
deve ser feito por todos os entes da Federação, haja vista a existência de vinculações para todos eles.

As contas prestadas pelo governador do estado incluirão, separadamente, as dos presidentes da assembléia legislativa e do tribunal de justiça, além das do procurador-geral de justiça, acerca das quais o tribunal de contas do estado emitirá um único parecer prévio.


O Relatório de Gestão Fiscal e o Relatório Resumido de Execução Orçamentária para Municípios com mais de 50 mil habitantes compreenderão os seguintes períodos, respectivamente:
A Classificação Funcional-programática definida na Portaria 42, de 14/04/99, é dividida em:
O limite legal definido pela LC 101/00 para as despesas com pessoal do Poder Executivo Municipal é:
Indique abaixo o grupo de contas que, na Contabilidade Pública, NÃO compõe a classe Resultado Aumentativo do Exercício
Indique abaixo o grupo de contas que, na Contabilidade Pública, NÃO compõe a classe Passivo.
Indique abaixo o grupo de contas que, na Contabilidade Pública, NÃO compõe a classe Ativo.
Quanto à avaliação dos elementos patrimoniais na Contabilidade Pública, indique abaixo a afirmativa que está em desacordo com as normas oficiais.
Indique qual das alternativas abaixo NÃO constitui a Dívida Flutuante da Contabilidade Orçamentária e Financeira (pública).
Julgue os itens a seguir, relativos à apresentação e à composição dos balanços orçamentário, financeiro e patrimonial.
Suponha-se que o balanço financeiro da União tenha acumulado, até novembro de 2006, seguintes valores.
Julgue os itens a seguir, relativos à apresentação e à composição dos balanços orçamentário, financeiro e patrimonial.
Haverá tanto superavit quanto deficit na execução orçamentária de um ente público que apresente, ao final do exercício, a seguinte situação.
A respeito dos sistemas contábeis adotados na contabilidade pública e acerca de suas finalidades, julgue os próximos itens.
As contas de compensação que representam situações passíveis de afetar futuramente o patrimônio do ente público são encerradas ao final de cada exercício e reabertas no início do exercício subseqüente.
Com referência aos conceitos gerais aplicáveis à contabilidade pública, julgue os itens seguintes.
As empresas públicas, ainda que dotadas de personalidade jurídica de direito privado, estão abrangidas no campo de aplicação da contabilidade pública, pelo menos em relação aos recursos do orçamento público, e os bens que integram o patrimônio dessas empresas são considerados públicos e classificados como dominicais, passíveis de alienação.
Com referência aos conceitos gerais aplicáveis à contabilidade pública, julgue os itens seguintes.
A criação de novos tipos de entes ou associações ampliou o campo de atuação da contabilidade pública. Nesse caso, incluem-se os consórcios públicos, que, ao adquirirem personalidade jurídica de direito público, integram a administração direta em cada um dos entes da Federação consorciados.
A dívida pública significa o conjunto de compromissos do Estado para com terceiros. Todas as afirmativas estão corretas, EXCETO:
Dívida pública são os compromissos que o Estado assume, a curto ou longo prazo, para atender as necessidades dos serviços públicos. A respeito desse assunto, assinale a opção correta.
Pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas nele legalmente empenhadas. Para a gestão financeira no Brasil, o regime contábil adotado é o
O demonstrativo, abaixo, serve de suporte às questões 50 e 51.

Sobre os princípios orçamentários NÃO é correto afirmar que:
Sobre a Lei de Orçamento NÃO é correto afirmar que:
Considere as informações a seguir, hipoteticamente extraídas de um Balanço Orçamentário, para responder às questões de números 44 e 45.

O resultado orçamentário atingiu a importância de
Considere as informações a seguir, hipoteticamente extraídas de um Balanço Orçamentário, para responder às questões de números 44 e 45.

A economia orçamentária está representada pelo montante de
A contabilidade Pública, segundo a Lei 4.320/64, divide-se em:
Sobre o processo orçamentário no Brasil, é correto afirmar:
A receita pública é constituída de ingressos de recursos financeiros nos cofres públicos e é classificada, segundo sua origem, em receita orçamentária e receita extra-orçamentária. Nesse sentido, NÃO constitui(em) receita orçamentária:
Com relação ao campo de aplicação da Contabilidade Pública, é correto afirmar que ela se aplica à (aos)
O Relatório Resumido da Execução Orçamentária e o Relatório de Gestão Fiscal, para municípios com mais de 50.000 mil habitantes, serão divulgados, respectivamente:
Quando a receita prevista for superior à receita arrecadada tem-se
Analise as seguintes afirmativas concernentes à Dívida Pública, conforme a Lei n. 4.320/64, e assinale com V as verdadeiras e com F as falsas.
( ) A dívida flutuante é aquela que o Tesouro contrai por um breve ou indeterminado período de tempo, quer para atender a eventuais insuficiências de caixa, quer como administrador dos bens e valores de terceiros
( ) Constituem Dívida Ativa todas as importâncias relativas a tributos e créditos da Fazenda Pública, lançados e cobrados, mas não recebidos no prazo de vencimento, a partir da data de sua inscrição.
( ) A dívida fundada representa um compromisso a longo prazo, de valor previamente determinado, garantida por títulos do governo, que rendem juros e são amortizá...
Quem utiliza dinheiro público tem de justificar seu bom e regular investimento em conformidade com a legislação em vigor. Com base nessa informação e nas regras atuais sobre levantamento, prestação e tomada de contas, é INCORRETO afirmar
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
É realizada quando o responsável pela prestação de contas não a apresenta no prazo estabelecido em lei ou norma complementar:
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Com base nos dados contidos na tabela abaixo, responda às questões 24 e 25.

Qual o total do saldo financeiro que passa para o próximo exercício, sabendo-se que a inscrição em restos a pagar é R$ 60.000,00 e o saldo inicial (do exercício anterior) de bancos é R$ 30.000,00?
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
São as Despesas com o planejamento e a execução de obras, inclusive com a aquisição de imóveis considerados necessários à realização destas últimas, e com a aquisição de instalações, equipamentos e material permanente. O enunciado refere-se a:
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
A dívida pública consolidada ou fundada é o montante total das obrigações financeiras do ente da Federação, assumido em virtude de leis, contratos, convênios ou tratados para amortização em prazo superior a 12 meses. É correto afirmar sobre a dívida pública:
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Analise as assertivas abaixo, quanto à Lei Complementar 101/2000:
I- Constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação.
II- O montante previsto para as receitas de operações de crédito não poderá ser superior ao das despesas de correntes constantes do projeto de lei orçamentária.
III- A reestimativa de receita, por parte do Poder Legislativo, só será admitida se comprovado erro ou omissão de ordem técnica ou legal....
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
O critério contábil, para a avaliação de estoques, segundo a Lei 4.320/64, é o:
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Relacione a primeira coluna com a segunda, relativo ao Regimento Interno do Tribunal de Contas do Estado do Pará, em seu artigo 146, incisos I e II, que trata da constituição dos processos de prestação de contas dos administradores das autarquias:

A seqüência correta, de cima para baixo, é:
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Analise as assertivas abaixo sobre a Contabilidade Pública:
I - A Contabilidade Pública trabalha com quatro sistemas de contas: orçamentário, financeiro, patrimonial e compensado.
II - As Normas Brasileiras de Contabilidade, emitidas pelo Conselho Federal de Contabilidade - CFC, devem ser utilizadas, no que couber, ao setor público.
III - O setor público possui entidades Governamentais, como as Fundações Públicas e Autarquias, e ainda as Sociedades de Economia Mista e as Empresas Públicas, logo, nos fatos contábeis realizados pelo Governo, a Contabili...
A Lei que estatui normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, Estados, Municípios e Distrito Federal é a:
Marque a alternativa correta. Os componentes patrimoniais podem ser estudados em seus aspectos:
São deveres do contabilista, EXCETO:
Dentro da avaliação da gestão pública, é correto afirmar que:
A legislação proíbe a concessão de suprimento de fundos, EXCETO:
Pelo regime contábil adotado no serviço público, as receitas e as despesas são classificadas utilizando respectivamente os regimes de:
Um patrimônio com situação líquida superavitária indica que:
A propósito das demonstrações da contabilidade pública e da prestação e julgamento das contas governamentais, julgue os itens que se seguem.
O parecer prévio do tribunal de contas do estado sobre as contas anuais do prefeito subsidiará o julgamento da câmara municipal, cuja deliberação final deverá ser tomada por maioria absoluta de seus membros.
A propósito das demonstrações da contabilidade pública e da prestação e julgamento das contas governamentais, julgue os itens que se seguem.
A transferência voluntária de recursos pela União aos municípios está sujeita à fiscalização do Tribunal de Contas da União, o que impossibilita a realização, com o mesmo fim, de auditorias por intermédio dos órgãos de controle interno do município.
Com referência ao inventário, à apuração dos resultados e à escrituração das operações típicas dos entes públicos, julgue os itens subseqüentes.
O cancelamento de uma dívida passiva é classificado como uma insubsistência passiva e integra o resultado patrimonial do exercício
Com referência ao inventário, à apuração dos resultados e à escrituração das operações típicas dos entes públicos, julgue os itens subseqüentes.
Adotando-se o inventário rotativo, é possível efetuar-se o levantamento periódico e seletivo dos bens, dispensados os mais numerosos e de pequeno valor.
Com relação à receita e à despesa públicas, seus estágios e o regime de adiantamento de numerário, julgue os seguintes itens.
O regime de adiantamento de numerário é aplicável aos casos em que não se podem determinar previamente o valor a ser despendido e a finalidade específica do gasto.
Com relação à receita e à despesa públicas, seus estágios e o regime de adiantamento de numerário, julgue os seguintes itens.
As aposentadorias e pensões constituem transferências correntes, por não exigirem contrapartida ao Estado por ocasião de seu recebimento pelos beneficiários.
A propósito da gestão das entidades públicas, seu exercício e regime contábil adotado, julgue os itens que se seguem.
Quando os benefícios sociais são superiores aos econômicos, o poder público pode interferir nos mercados, seja concedendo subsídios ou isenções tributárias, de forma a aumentar os benefícios econômicos do setor privado, seja assumindo diretamente a responsabilidade pela produção de bens e serviços de interesse público.
Com relação ao patrimônio dos entes públicos, sua composição e avaliação, julgue os próximos itens.
Para efeito de avaliação patrimonial, os créditos e débitos em moeda estrangeira serão convertidos à taxa média de câmbio no exercício financeiro correspondente.
Com relação ao patrimônio dos entes públicos, sua composição e avaliação, julgue os próximos itens.
Se, quando se calcular a diferença entre receitas totais e despesas totais — deduzida dos juros e amortizações da dívida pública, e excluídas outras despesas financeiras e as receitas financeiras —, o resultado for positivo, ter-se-á o chamado superávit primário.
Acerca da Lei 4.320/1964 e seus reflexos na contabilidade pública, e legislação correlata, assinale a opção correta.
Considere que a unidade gestora de determinado instituto de previdência adquira um veículo para uso próprio. Em face dessa situação, julgue os itens seguintes quanto ao registro contábil que deve ser feito no momento do recebimento do veículo.
O efeito da compra do veículo será nulo para fins de apuração do resultado do exercício, já que se trata de uma despesa de capital.
Considere que a unidade gestora de determinado instituto de previdência adquira um veículo para uso próprio. Em face dessa situação, julgue os itens seguintes quanto ao registro contábil que deve ser feito no momento do recebimento do veículo.
Não deverá ser efetuado nenhum lançamento no sistema orçamentário, mesmo sendo esse o momento do fato gerador.
A adoção de um plano de contas único tem o propósito de atender, de maneira uniforme e sistematizada, ao registro contábil dos atos e fatos que afetam ou possam vir a afetar o patrimônio público. Acerca da estrutura e classificação das contas na administração pública, julgue os itens subseqüentes.
O ativo compensado e o passivo compensado compreendem as contas com função precípua de controle, que possam vir a afetar o patrimônio público.
Na Contabilidade Pública, os bens de uso comum do povo, alguns valores a receber e passivos sem dotação orçamentária:
A superveniência registra um fato administrativo que não foi planejado e produz no ente público:
Considerando que determinada entidade governamental receba um imóvel em doação, julgue os itens subseqüentes, a respeito do registro contábil dessa entidade.
Como se trata de fato permutativo, não afetando, portanto, o saldo patrimonial da entidade, o valor da doação não estará contemplado na demonstração das variações patrimoniais.
Considerando que determinada entidade governamental receba um imóvel em doação, julgue os itens subseqüentes, a respeito do registro contábil dessa entidade.
Trata-se de acréscimo patrimonial mediante insubsistência passiva.
A tabela acima, cujos valores estão em reais, apresenta o balanço orçamentário de determinada entidade governamental. Considerando-se esse balanço orçamentário, é correto afirmar que
O resultado orçamentário do exercício foi influenciado pela economia orçamentária da despesa.
O regime contábil adotado pela Contabilidade Pública no Brasil encontra-se consagrado no Artigo 35 da Lei n. 4320/64, em que se dispõe que "Pertencem ao exercício financeiro:
I. as receitas nele arrecadadas; e
II. as despesas nele legalmente empenhadas".
Coerentemente com tal dispositivo, é CORRETO afirmar que a Administração Pública deve adotar o regime de escrituração
Considere as afirmativas.
I. Os títulos de renda serão avaliados pelo seu valor nominal.
II. Os bens móveis e imóveis serão avaliados pelo valor de mercado.
III. Os bens de almoxarifado serão avaliados pelo preço das últimas compras.
Com base na Lei no 4.320/64, está correto o que se afirma APENAS em
Considere as seguintes afirmativas:
I. A dívida flutuante compreende os restos a pagar incluindo o serviço da dívida.
II. O registro dos restos a pagar far-se-á por exercício e por credor, distinguindo-se as despesas processadas das não-processadas.
III. Todas as operações de que resultem débitos e créditos de natureza financeira, não compreendidas na execução orçamentária, não serão objeto de registro contábil.
Está correto o que se afirma APENAS em
O resultado patrimonial do exercício é apurado pela diferença entre
Julgue os itens seguintes, relativos a despesas de exercícios anteriores.
I Após o cancelamento da inscrição da despesa como restos a pagar, o pagamento que vier a ser reclamado poderá ser atendido à conta de despesas de exercícios anteriores.
II A STN é o órgão competente para controlar as despesas de exercícios anteriores e disciplinar o tratamento delas.
III As dívidas de exercícios anteriores que dependam de requerimento do favorecido prescrevem em cinco anos, contados da data do ato ou do fato que tiver dado origem ao respectivo direito.
IV Podem ser pagos à conta de exercícios anteriores os compromissos decorrentes de obrigação de pagamento criada em virtude de lei e recon...
Os tipos de entes a que se aplica a contabilidade pública incluem
Segundo os preceitos exarados pela Lei nº 4.320/64, em relação ao registro dos elementos patrimoniais, é correto afirmar que serão avaliados os
É característica do orçamento base-zero:
NAS QUESTÕES NUMERADAS DE 16 A 32, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Sobre a avaliação do desempenho orçamentário, pode-se afirmar:
Assinale a opção que aponta a correta correlação entre as colunas:
1) lançamento
2) arrecadação
3) recolhimento
4) empenho
5) liquidação
6) pagamento
( ) ato emanado de autoridade competente que cria para o estado obrigação de pagamento, pendente ou não de implemento de condição.
( ) momento em que os contribuintes comparecem perante aos agentes arrecadadores a fim de liquidarem suas obrigações para com o estado.
( ) emissão do cheque ou ordem bancária em favor do credor.
( ) verificação do implemento de condição, ou seja, verificação objetiva do cumprimento contratual.
( ) relação individualizada dos contribuintes, discriminando a espécie, o valor e o vencimento do imposto de cada um.
...
De acordo com o que dispõe o art. 35 da Lei n. 4.320/64, conclui-se que o regime contábil adotado pela Contabilidade Pública em nosso País é
É extra-orçamentário
Emendas legislativas ao orçamento podem valer-se da anulação parcial ou total de
Analise as afirmativas sobre as características dos serviços sociais autônomos e assinale a alternativa correta.
I. São criados ou autorizados por lei.
II. São pessoas jurídicas de direito público.
III. São destinadas a ministrar assistência ou ensino a certas categorias sociais ou de grupos profissionais.
IV. São mantidos por dotações orçamentárias ou contribuições para-fiscais.
V. Podem ter finalidade lucrativa.
O Relatório de Gestão Fiscal instituído pelo art. 54 da Lei Complementar n. 101/2000 conterá, exceto:
Assinale a opção falsa a respeito da contabilização Diversos Responsáveis nos entes pertencentes à administração federal.
Um dos resultados da aplicação do princípio contábil da entidade no setor público é a possibilidade de se delimitar com precisão o patrimônio de um determinado ente público. Assinale a opção em que o ente não é uma entidade contábil segundo as regras praticadas na contabilidade federal.
Com base nas disposições da Lei n. 4.320/64 sobre a contabilidade dos entes públicos, julgue os itens a seguir – verdadeiro (V) ou falso (F), e assinale a opção que indica a seqüência correta.
( ) É função da contabilidade dos entes públicos evidenciar os fatos ligados à administração financeira, orçamentária, patrimonial e industrial.
( ) As tomadas de contas dos agentes responsáveis por bens e dinheiros públicos serão realizadas pelos órgãos de contabilidade, ressalvada a competência do Tribunal de Contas ou órgão equivalente.
( ) A contabilidade evidenciará perante a Fazenda Pública somente a situação dos que arrecadem receitas e efetuem despesas.
( ) Os ...
A estruturação do Plano de Contas em Sistemas de Contas tem por finalidade proporcionar a emissão das demonstrações contábeis previstas na Lei n. 4.320/64. Assinale a opção que indica uma operação que realiza lançamento em todos os sistemas de contas.
O Plano de Contas Único da Administração Federal gerido de forma centralizada pelo Órgão Central do Sistema de Contabilidade Federal apresenta as seguintes características, exceto:
A Lei n. 4.320/64 classifica a dívida dos entes públicos em dívida flutuante e dívida fundada. Assinale a opção correta em relação à dívida flutuante.
O campo de atuação da contabilidade pública define-se tanto nos atos e fatos objeto de seu registro quanto nas entidades alcançadas pelas suas regras. Assinale a opção em que a entidade não está obrigada, por força de lei, a seguir as regras de contabilidade pública.
Identifique qual das alternativas constitui recursos (desde que não comprometidos) para a abertura de créditos suplementares e que devem ser incorporados ao orçamento, considerando o disposto na Lei 4.320/64.
Identifique a alternativa que representa uma ação da administração pública que deve ser registrada na contabilidade como um fato contábil classificado como "fato administrativo orçamentário".
O Banco BCH efetuou, no exercício de 2005, o registro de um crédito tributário, seguindo o regulamentado pelo COSIF. Esse crédito tributário pode ser decorrente
Assinale a opção correta em relação ao controle da transferência de recursos mediante convênios.
Indique a opção em que a operação não é objeto da contabilidade pública, segundo as práticas adotadas no âmbito federal.
Com base na legislação aplicável à contabilidade pública e à administração orçamentária e financeira, julgue os itens subseqüentes.
A contabilização das antecipações, dos adiantamentos, como receitas e despesas, antes mesmo da ocorrência do fato gerador, é uma das peculiaridades da contabilidade pública no Brasil, que ainda não incorporou os princípios fundamentais adotados há muito tempo no âmbito da contabilidade empresarial.
Com base na legislação aplicável à contabilidade pública e à administração orçamentária e financeira, julgue os itens subseqüentes.
A Lei n.º 4.320/1964 determina que devem ser objeto de registro, individuação e controle contábil todas as operações de que resultem débitos e créditos de natureza financeira, não compreendidas na execução orçamentária. Trata-se de movimentações que não transitam pelo caixa, denominadas extrapatrimoniais.
No que diz respeito à análise econômico-financeira, ao orçamento empresarial e ao mercado de capitais, julgue os seguintes itens.
Uma vantagem do orçamento flexível, em comparação com o estático, é que ele é ajustado às mudanças no nível de atividades, tornando mais apropriada a análise das variações ocorridas em relação ao previsto.
Na contabilidade pública, em todos os níveis de Governo, a escrituração nas contas é feita respeitando os sistemas a que pertence: orçamentário, financeiro, patrimonial e de compensação. Assinale a alternativa que contém as contas integrantes do sistema financeiro.
Um demonstrativo que é exigido apenas no Relatório Resumido da Execução Orçamentária referente ao último bimestre do ano é o relativo
Faz parte da Dívida Pública fundada:
É um exemplo de Transferências correntes de um ente público:
Em Contabilidade Pública, os bens de almoxarifado
Nas entidades regidas pelo direito público, o exercício financeiro alcança o período de tempo:
Nos termos da Lei nº 4.320, de 1964, considera-se material permanente aquele com duração superior a
O patrimônio das entidades de direito público é constituído por
O valor principal das operações de crédito por antecipação orçamentária (ARO) é classificado como receita
Além de obedecer às demais normas de contabilidade pública, a escrituração das contas públicas observará:
O montante total, apurado sem duplicidade, das obrigações financeiras do ente da Federação, assumidas em virtude de leis, contratos, convênios ou tratados e da realização de operações de crédito, para amortização em prazo superior a doze meses, é denominado:
O orçamento-programa contribui para o planejamento governamental, pois é capaz de expressar com maior veracidade a responsabilidade do governo para com a sociedade, visto que o orçamento deve indicar com clareza os objetivos perseguidos pela nação da qual o governo é intérprete. Esse processo de planejamento deve atender a diversos princípios. O princípio que indica que o planejamento deve estar necessariamente ligado às organizações é o da:
Em uma entidade da administração pública o registro contábil, no sistema orçamentário, correspondente à aquisição de um veículo, é:
Faz parte do conteúdo do orçamento-programa:
A elaboração e divulgação de Prestações de Contas constitui, dentre outros, instrumento de transparência da gestão fiscal, podendo-se afirmar que:
A partir dos valores a seguir, considerando que houve um déficit de arrecadação de R$ 80,00, calcule o resultado orçamentário do exercício:
Considerando as informações a seguir (em R$ mil), é correto afirmar que:
Richard Musgrave propôs uma classificação das funções econômicas do Estado, que se tornou clássica e se confunde com a classificação das funções do orçamento. Em decorrência disso, passaram a ser consideradas do orçamento as funções:
A arrecadação das receitas extra-orçamentárias não depende de autorização do Legislativo, nem é considerada renda do Estado, que fica apenas como depositário desses valores. Os valores recebidos através de receitas extra-orçamentárias somam-se às disponibilidades financeiras do Estado, mas, em contrapartida, constituem-se também em um passivo exigível, denominado:
O ciclo da gestão financeira da Fazenda Pública, envolve o movimento de entradas e saídas de numerário, os meios para obtenção dos recursos necessários às aplicações e os métodos de satisfação dos desembolsos em tempo oportuno de modo a estabelecer o equilíbrio e pode ser demonstrada pela seguinte equação:
Dentre as especializações da Contabilidade Pública, existe a classificação em contabilidade orçamentária, financeira e patrimonial. Essas especialidades objetivam:
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
As receitas efetivas são aquelas que, sem quaisquer reservas, condições ou correspondência no passivo, integram-se ao patrimônio público, como elemento novo e positivo, e deste modo aumentam o patrimônio líquido da entidade governamental. Entre os tipos de receitas efetivas temos:
A União contabilizou receita corrente líquida de R$ 100 bilhões no exercício findo em 20xx. Dessa forma, os limites máximos para o gasto com pessoal dos Poderes Executivo, Legislativo (incluindo o Tribunal de Contas), Judiciário e o Ministério Público naquele ano são, respectivamente, de:
São características da Contabilidade Pública:
É exemplo de interferência passiva:
Indique, com base nos dados a seguir, o valor do Resultado Financeiro do Exercício (RFE): Saldo final das disponibilidades $ 400; Ativo financeiro $ 700; Restos a pagar processados $ 300; Saldo inicial das disponibilidades $ 150; Receita arrecadada $ 500
As aquisições de bens de consumo para estoque no almoxarifado, acarreta:
Considere os dados a seguir e informe o valor da Receita Corrente Líquida em um determinado período: Receita tributária $ 100; Receita patrimonial $ 2; Transferências correntes $ 50; Alienação de bens $ 1; Valores de terceiros retidos $ 3; Plano de seguridade se servidores $ 5; Despesa com pessoal ativo $ 20; Dedução para formação do FUNDEF $ 2.
Indique, dos eventos a seguir, aquele que reflete uma insubsistência passiva.
A afirmação, constante da Lei 4.320/64, "compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa" refere-se:
Em conformidade com o que dispõe o art. 35 da Lei n. 4.320/64, conclui-se que o regime contábil adotado pela Contabilidade Pública em nosso País é:
Considerando os itens abaixo, RESPONDA:

Considere-as afirmativas sobre conceito da Contabilidade Pública:

Está(ão) correta(s) apenas a(s) alternativa(s):
Com base nos conceitos e na legislação aplicáveis a contabilidade pública, orçamentos e balanços, julgue os itens a seguir.
Constitui subvenção social a dotação destinada a cobrir a diferença entre o preço de mercado de um produto agrícola e a quantia paga pelo governo ao produtor.
Cia. Paraná é uma empresa comercial e está desenvolvendo
um orçamento de caixa para o quarto trimestre de 2005.
O objetivo é se programar para efetuar os pagamentos do
mês de janeiro de 2006, normalmente um mês com operações
reduzidas. A empresa revende suas mercadorias da
seguinte forma: 50% à vista, 30% para recebimento no mês
seguinte e 20% no segundo mês após as vendas. As compras
correspondem a 60% do valor das vendas e são pagas
integralmente no mês seguinte. A empresa tem desembolso
mensal fixo de despesa de R$ 700,00 e despesas variáveis
mensais de 10% das vendas. O saldo do caix...
A Contabilidade Pública em nosso país adota o regime
Receitas_______________ são compostas por receitas derivadas e originárias, que se dividem nos seguintes grupos: tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços, transferências_________________ e outras receitas__________ . Receitas____________ também são conhecidas como secundárias, que resultam da efetivação das operações de crédito, alienação de bens, recebimento de dívidas de auxílios recebidos pelo órgão ou entidade. Assinale a alternativa cujas palavras completam, correta e respectivamente, as lacunas.
As variações extra-orçamentárias, patrimoniais ativas, que causam aumento do patrimônio líquido provocadas pelo também aumento de bens e direitos é chamada de:
Ramo da ciência contábil que aplica à administração pública as teorias e técnicas de registro dos atos e fatos administrativos, com a apuração de resultados e a elaboração de relatórios periódicos, levando em conta as normas do direito financeiro, os princípios gerais de finanças públicas e os princípios fundamentais de contabilidade. Essa afirmação corresponde a(o)
Julgue os itens abaixo à luz da Lei nº 4.320/64 e assinale a alternativa incorreta
A Lei nº 4.320/64 determina que, no final de cada exercício, os resultados gerais do exercício da administração pública sejam demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais. Considere as seguintes afirmativas a respeito das demonstrações contábeis mencionadas:
Considerando o campo de atuação da contabilidade pública, é correto afirmar que ela não se aplica
A contabilidade pública faz a escrituração dos atos e fatos que alteram ou podem alterar o resultado e a situação patrimonial de uma entidade pública em determinado exercício financeiro. Esses registros e resultados são evidenciados pelos demonstrativos contábeis e servem de informação para que sejam julgadas as contas governamentais. A respeito da escrituração das operações típicas da administração pública, da determinação do resultado, dos demonstrativos contábeis e da prestação de contas governamentais, julgue os próximos itens.
Processo de contas simplificado é o processo de tomada ou de prestação de contas organizado de forma simplificada, a partir da aplicação de critérios de risco, materialidade e relev...
A contabilidade pública faz a escrituração dos atos e fatos que alteram ou podem alterar o resultado e a situação patrimonial de uma entidade pública em determinado exercício financeiro. Esses registros e resultados são evidenciados pelos demonstrativos contábeis e servem de informação para que sejam julgadas as contas governamentais. A respeito da escrituração das operações típicas da administração pública, da determinação do resultado, dos demonstrativos contábeis e da prestação de contas governamentais, julgue os próximos itens.
O superávit corrente obtido na execução orçamentária é demonstrado no balanço orçamentário no lado das receitas.
A contabilidade pública faz a escrituração dos atos e fatos que alteram ou podem alterar o resultado e a situação patrimonial de uma entidade pública em determinado exercício financeiro. Esses registros e resultados são evidenciados pelos demonstrativos contábeis e servem de informação para que sejam julgadas as contas governamentais. A respeito da escrituração das operações típicas da administração pública, da determinação do resultado, dos demonstrativos contábeis e da prestação de contas governamentais, julgue os próximos itens.
Uma despesa liquidada com a aquisição de um bem móvel é compensada por um registro em conta de resultado aumentativo. Devido a essa compensação, não há alteração do resultado patrim...
A contabilidade pública faz a escrituração dos atos e fatos que alteram ou podem alterar o resultado e a situação patrimonial de uma entidade pública em determinado exercício financeiro. Esses registros e resultados são evidenciados pelos demonstrativos contábeis e servem de informação para que sejam julgadas as contas governamentais. A respeito da escrituração das operações típicas da administração pública, da determinação do resultado, dos demonstrativos contábeis e da prestação de contas governamentais, julgue os próximos itens.
Na emissão do empenho, são efetuados registros contábeis que permitem identificar o programa de trabalho que está sendo executado, a nota de empenho emitida, o favorecido do empenho...
Na Contabilidade Pública, o denominado Passivo Permanente compreende
Além da prestação anual de contas, poderá haver, no âmbito governamental, a qualquer tempo,
Instruções: Para responder às questões de números 45 a 50 considere os dados abaixo.
Ao final de determinado exercício financeiro, apurou- se os seguintes números monetários (em reais)
Na classificação funcional da despesa, a categoria denominada projeto tem a ver com
Instruções: Para responder às questões de números 45 a 50 considere os dados abaixo.
Ao final de determinado exercício financeiro, apurou- se os seguintes números monetários (em reais)
O saldo patrimonial é um
O patrimônio financeiro abrange
A contabilidade pública é obrigatória em
As entradas compensatórias no ativo e no passivo financeiros referem-se a
Para responder às questões de números 39 a 43 utilize as informações abaixo e identifique os valores solicitados.

A economia orçamentária significou o montante de
Para responder às questões de números 39 a 43 utilize as informações abaixo e identifique os valores solicitados.

O orçamento anual começou a ser executado (1o/01/05) com:
Para responder às questões de números 39 a 43 utilize as informações abaixo e identifique os valores solicitados.

Resultado da execução orçamentária:
Para responder às questões de números 39 a 43 utilize as informações abaixo e identifique os valores solicitados.

Resultado da previsão orçamentária atualizada:
Nas entidades de direito público, a dívida passiva compõe-se de
Um ente público apresentou os seguintes saldos ao final de um período (em R$ 1.000,00).
De acordo com o plano de contas único da administração federal direta, o lançamento de descentralização interna de créditos, na unidade gestora recebedora, é representado da seguinte maneira.
É INCORRETO afirmar:
Em ambas as colunas tem-se características típicas da contabilidade geral e da contabilidade pública. Cada característica deve ser atribuída somente a um destes tipos de contabilidade.
Leia, interprete e analise as características diferenciais entre o auditor interno e o auditor externo, contidas no enunciado abaixo, e, depois, assinale nas alternativas apresentadas a única que oferece a resposta correta:

Existem circunstâncias que fazem com que haja necessidade de recursos financeiros para atender os bens públicos. Os bens públicos são aqueles cujo consumo (ou uso) é indivisível e não rival. Apesar das várias virtudes do sistema econômico destacam-se alguns defeitos, tidos como motivadores para atuação do Estado e que na prática são supridos pelas finanças publicas. Dentre os defeitos, costuma-se citar: competitividade imperfeita pela existência dos monopólios e outras anomalias; externalidades; mercados incompletos; falhas de informação; ocorrência de desemprego e inflação.
Assinale nas alternativas abaixo a única que contem a expressão pela qual são conhecidos nas finanças públicas os defeitos acima descritos:
Considerando as afirmativas abaixo, estão corretas:
I. A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado de estimativa do impacto orçamentário-financeiro no exercício que deva entrar em vigor e nos dois subseqüentes e da declaração do ordenador de despesa da compatibilidade com LDO, PPA e LOA.
II. Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
III. A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as dos onze imediatamente anteriores adotando-se o regime de competência.
Considere as afirmativas sobre conceito da Contabilidade Pública:
I. É uma ciência formada pelo conjunto de partidas dobradas simples e complexas.
II. É o ramo da Ciência Contábil que aplica na Administração Pública as técnicas de registro dos atos e fatos administrativos, apurando resultados e elaborando relatórios periódicos, levando em conta as normas de Direito Financeiro (Lei nº 4.320/64).
III. A Contabilidade Pública estuda, registra, controla e demonstra o orçamento aprovado e acompanha a sua execução, os atos administrativos da Fazenda Pública e o patrimônio público e suas variações.
IV. É aplicada na Administração Pública Indireta.
Está(ão) correta(s) apenas:
A liquidação da despesa de que trata o Art. 36 do Decreto nº 93.872/96 tem por finalidade, entre outras:
O campo de aplicação da Contabilidade Pública vem-se expandindo nos últimos anos, sobretudo por determinação da legislação federal. Assinale a opção que indica os entes incluídos no seu campo de aplicação, em razão da Lei Complementar nº 101/2000 - LRF.
O regime contábil consagrado pela Lei nº 4.320/64 para contabilidade pública é o de caixa para a Receita e de competência para a Despesa. Assinale a opção que indica exceção ao regime de caixa para a receita.
Constitui dívida pública consolidada:
Como critério de avaliação dos itens patrimoniais das entidades públicas, os direitos a receber e as obrigações a pagar devem ser avaliados pelo
Constituem dívidas públicas flutuantes, de origem extraorçamentária os
A administração pública registra em sua contabilidade os fatos financeiros, patrimoniais orçamentários e atos administrativos que executa, controlando-os em sistemas de contas independentes, autônomos e estanques. Acerca desses sistemas, julgue os itens que se seguem.
Liquidação da despesa é um fato administrativo registrado no sistema orçamentário.
A administração pública registra em sua contabilidade os fatos financeiros, patrimoniais orçamentários e atos administrativos que executa, controlando-os em sistemas de contas independentes, autônomos e estanques. Acerca desses sistemas, julgue os itens que se seguem.
No sistema de compensação, o registro de um ato administrativo é lançado a crédito em uma conta do ativo compensado.
A administração pública registra em sua contabilidade os fatos financeiros, patrimoniais orçamentários e atos administrativos que executa, controlando-os em sistemas de contas independentes, autônomos e estanques. Acerca desses sistemas, julgue os itens que se seguem.
No sistema financeiro, é controlada a posição da receita prevista.
A administração pública registra em sua contabilidade os fatos financeiros, patrimoniais orçamentários e atos administrativos que executa, controlando-os em sistemas de contas independentes, autônomos e estanques. Acerca desses sistemas, julgue os itens que se seguem.
A obrigação a pagar referente a aquisição de empréstimos autorizados na lei orçamentária é registrada no sistema patrimonial.
A administração pública registra em sua contabilidade os fatos financeiros, patrimoniais orçamentários e atos administrativos que executa, controlando-os em sistemas de contas independentes, autônomos e estanques. Acerca desses sistemas, julgue os itens que se seguem.
No registro de uma despesa efetiva, apenas os sistemas financeiro e orçamentário receberão lançamentos.
Assinalar a opção que contém a afirmativa correta.
Assinalar a opção de resposta que contém a afirmação incorreta. Os critérios de avaliação dos ativos e de registro dos passivos são aplicados dentro do regime de competência e devem seguir orientação no sentido de que evidenciem
A empresa Beta S/A, pertencendo ao mesmo ramo de atividade da empresa Alfa S/A, resolveu com ela estabelecer uma coligação acionária. Para isso adquiriu 20% das ações emitidas por Alfa S/A, pagando R$ 3,50 por unidade, com o cheque 850.013 do Banco do Brasil S/A.
A empresa Alfa S/A tem capital social no valor de R$ 320.000,00, composto de 100 mil ações, e patrimônio líquido no valor de R$ 340.000,00.
Sabendo-se que o investimento de Beta S/A deverá ser avaliado pelo método da Eqüivalência Patrimonial, podemos dizer que sua contabilidade deverá registrar o fato acima da seguinte forma:
Tendo em vista os sistemas de contas da contabilidade pública e as operações típicas de um ente estatal, julgue os próximos itens.
Um sub-repasse efetuado entre unidades gestoras pertencentes ao mesmo ministério, será registrado, corretamente, na UG recebedora, do seguinte modo:
D – limite de saque com vinculação de pagamento
C – sub-repasse recebido
Tendo em vista os sistemas de contas da contabilidade pública e as operações típicas de um ente estatal, julgue os próximos itens.
As orientações técnicas com o objetivo de harmonizar os conceitos e os procedimentos contábeis, orçamentários, financeiros e patrimoniais com vistas à consolidação das contas nacionais são estabelecidos pelo Conselho de Gestão Fiscal, concebido e implementado pela Lei de Responsabilidade Fiscal, em 2000.
Tendo em vista os sistemas de contas da contabilidade pública e as operações típicas de um ente estatal, julgue os próximos itens.
Mesmo que não estruturada com base nos sistemas tradicionais, cada conta deve indicar o sistema ao qual pertence — orçamentário, financeiro, patrimonial ou de compensação.
Tendo em vista os sistemas de contas da contabilidade pública e as operações típicas de um ente estatal, julgue os próximos itens.
As contas orçamentárias têm as mesmas características operacionais das contas de compensação; fazem partida e contrapartida com elas mesmas, funcionando como contas de controle.
Acerca dos tributos recolhidos pelas pessoas jurídicas, julgue os itens a seguir.
No caso de fusão, cisão ou incorporação o início ou encerramento de atividades poderá ser considerado como período base para fins fiscais.
Em um estado X, com uma Receita Corrente Líquida apurada de 50 milhões, o valor máximo para a despesa total com pessoal do Poder Judiciário será de:
Considere a tabela abaixo:
O resultado primário apurado foi de:
As entidades listadas a seguir são abrangidas pelo campo de aplicação da Contabilidade Pública, EXCETO:
Pode-se dizer, acerca da elaboração, divulgação e dados constantes do Relatório Resumido da Execução Orçamentária, que:
Com relação à elaboração e divulgação do Relatório de Gestão Fiscal, é correto afirmar que:
O Tribunal de Contas, segundo a Lei Complementar nº 202/2000, poderá aplicar multa de até cinco mil reais aos responsáveis por:
I. ato de gestão ilegal, ilegítimo ou antieconômico do qual resulte dano ao erário.
II. ato praticado com grave infração a norma legal ou regulamentar de natureza contábil, financeira, orçamentária, operacional e patrimonial.
III. não-atendimento, no prazo fixado, à diligência ou recomendação do Tribunal.
IV. sonegação de processo, documento ou informação, em inspeção ou auditorias.
Com base nas afirmativas acima, assinale a alternativa correta:
Segundo estabelecido na Lei Complementar nº 202/2000 não serão apreciados, para fins de registro, pelo Tribunal de Contas do Estado, os atos de:
Os sistemas contábeis utilizados na Contabilidade Pública são
Quanto à sua natureza, as despesas públicas que integram o orçamento e derivam da lei orçamentária ou de créditos adicionais são classificadas como:
Em determinado Município, as unidades gestoras preparam apenas documentos básicos de transações, tais como: boletins de arrecadação, empenhos emitidos, boletins de alterações orçamentárias e outros. A contabilização das mesmas fica a cargo da Contadoria Central. Tal estrutura contábil é dita:
Observe os demonstrativos abaixo.
I - Balanço Orçamentário
II - Balanço Financeiro
III - Demonstração de Variações de bens Públicos
IV - Balanço Patrimonial
V - Demonstração de Origens e Aplicações de Recursos.
VI - Demonstração das Variações Patrimoniais
VII - Demonstração das Variações Monetárias Ativas e
Passivas
VIII - Demonstração do Resultado do Exercício
Na contabilidade pública, as peças que representam os
demonstrativos anuais da gestão são:
38
Observe os itens abaixo, relacionados à contabilidade pública.
I - Bens numerários
II - Bens de renda
III - Créditos de tesouraria
IV - Bens de uso
V - Débitos de funcionamento
VI - Créditos de financiamento
VII - Bens de consumo
VIII - Créditos de funcionamento
IX - Bem Circulante operacional
Os itens que compõem o Ativo Permanente relativo à
contabilidade pública são:
reconhecidas na demonstração de resultados com base na associação direta entre os custos incorridos e a aferição de itens específicos da receita. Com relação à contabilidade pública, pode-se afirmar que:
O terceiro estágio da receita é a arrecadação. A forma de recebimento da arrecadação pode ser:
Assinale a alternativa CORRETA.
Qual o demonstrativo contábil que tem como finalidade a evidenciação das alterações ocorridas no patrimônio, separando-as em resultantes ou independentes da execução orçamentária, indicando o resultado patrimonial do exercício?
A contabilidade aplicada à administração pública, como um segmento da ciência contábil, apresenta características especiais. Acerca desse assunto, assinale a opção correta.
Analise as afirmativas abaixo.
I - No âmbito da União compete aos Presidentes do Supremo Tribunal Federal e dos Tribunais Superiores, com anuência dos respectivos Tribunais, a aprovação dos respectivos orçamentos anuais.
II - No Brasil a depreciação não é praticada na contabilidade dos órgãos da administração direta.
III - O Poder Judiciário brasileiro está sujeito ao controle externo sobre suas unidades administrati-vas em matéria de fiscalização contábil, financeira, orçamentária, operacional e patrimonial, desde que exercido pelo Congresso Nacional.
Assinale a alternativa CORRETA:
Com base nos conceitos gerais de contabilidade pública, julgue os itens a seguir.
Nas suas aplicações, a contabilidade pública é um ramo da contabilidade em que os registros e apurações devem estar em consonância com o direito financeiro.
Considerando os modelos de registro e os diversos sistemas de contas adotados na contabilidade pública, julgue os itens seguintes.
Quando ocorre a baixa da dívida ativa pelo seu recebimento, no órgão que a inscreveu, considerando apenas as contas debitada e creditada, o lançamento correto será o seguinte.
D – receita de dívida ativa
C – variação passiva
Considerando os modelos de registro e os diversos sistemas de contas adotados na contabilidade pública, julgue os itens seguintes.
Na descentralização interna de créditos, na UG recebedora, a contabilidade da União registrará, corretamente, o lançamento abaixo, considerando somente as contas debitada e creditada.
D – créditos recebidos
C – crédito disponível
Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.


Superávit financeiro a ser utilizado na fixação de despesa no exercício seguinte, sabendo-se que foi reaberto crédito especial no valor de 3 e ficaram de ser arrecadadas operações de crédito no val...
Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.


Economia Orçamentária:
Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.


Resultado da Execução Orçamentária:
Segundo o Decreto nº 93.872, via de regra, o pagamento da despesa deve ser feito em conta bancária do credor no banco indicado
O objeto da contabilidade pública é
A Lei nº 4.320/64 conceitua o empenho como sendo o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. A Lei nº 8.666/93 por sua vez, estabelece que a nota de empenho pode substituir o contrato, desde que contenha os requisitos exigidos por essa lei como cláusulas necessárias daquele. Nessas condições a simples anulação de qualquer nota de empenho emitida, mesmo que com característica de contrato, e relativa a uma despesa adequadamente processada para a qual já tenha sido satisfeito o estágio da sua liquidação
O endividamento público estadual consolidado submetese a limites estabelecidos
É a classificação mais importante da despesa para fins administrativos (controle analítico dos gastos), a
As operações de crédito de prazo inferior a doze meses cujas receitas tenham constado do orçamento e conseqüentemente a serem pagas em exercícios subseqüentes integram a dívida
A responsabilidade na gestão fiscal pressupõe, por parte dos gestores,
As emendas aos projetos de lei do orçamento anual somente podem ser aprovadas caso indiquem os recursos necessários, admitidos apenas os provenientes de anulação de despesas, excluídas algumas especificadas na Constituição Federal. Dentre as excluídas NÃO estão contempladas as despesas relativas a
Com referência ao setor público, conforme as disposições legais e doutrinárias, julgue os itens que se seguem.
Pela atual sistemática adotada pela contabilidade pública, os bens públicos de uso geral e indiscriminado por parte da população, como, por exemplo, as rodovias, as praças, os viadutos etc., são contabilizados no ativo dos órgãos — federais, estaduais ou municipais — encarregados de sua construção e(ou) manutenção, já que constituem aplicação de recursos públicos.
Com base no texto constitucional, na legislação infraconstitucional aplicável e na doutrina, relativamente ao setor público, julgue os itens seguintes.
De acordo com a formulação teórica de Peacock e Wiseman, o crescimento dos gastos totais do governo em determinado país ocorre muito mais em função das possibilidades de obtenção de recursos do que da expansão dos fatores que explicam o crescimento da demanda de serviços produzidos pelo governo.
Segundo a Lei no 4320/64, o pagamento é imediata e necessariamente antecedido
As classificações da despesa, funcional e programática, são definidas
Para responder às questões de números 43 a 50. considere: as questões deverão ser respondidas tendo em conta os demonstrativos contábeis resultantes dos dados e operações a seguir, relacionadas com uma entidade de direito público.

Variações Independentes da Execução Orçamentária Ativas e Passivas:
Na avaliação dos elementos patrimoniais, segundo a Lei no 4.320/64, devem ser refletidos pelo valor nominal
A Cia. Comercial Messias efetuou os seguintes lança- mentos para registrar uma devolução de vendas:

Abstraindo a incidência de PIS e de COFINS e sabendo que a venda e a respectiva devolução ocorreram no mesmo exercício social, a devolução de vendas provocará uma redução no lucro bruto no valor, em R$, de
O preço unitário de custo de aquisição das mercadorias revendidas pela Cia. Comercial Votuporanga registrou uma constante elevação durante todo o exercício de 2006. Logo, o lucro bruto com mercadorias terá escala ascendente se empregados, pela ordem, os sistemas de avaliação de estoques
Na escrituração contábil, os saldos das contas do Ativo do Passivo Exigível e do Patrimônio Líquido diminuem quando, respectivamente, são:
Em relação às formalidades da escrituração contábil previstas nas Normas Brasileiras de Contabilidade, é correto afirmar:
A contabilidade pública no Brasil apresenta algumas particularidades em relação à contabilidade aplicada ao setor privado. Uma dessas particularidades é a forma de registrar os fatos permutativos orçamentários. Assinale a seguir a opção que indica a contabilização de um fato permutativo orçamentário.
Determinada empresa efetuou as seguintes transações em 31 de dezembro: pagamento de serviço prestado a uma entidade, no valor bruto de R$ 100.000,00; compra de mercadorias à vista no valor total de R$ 150.000,00; venda e recebimento à vista de mercadorias por R$ 300.000,00. Sabendo-se que a alíquota do imposto de renda retido na fonte (IRRF) é de 3% e o ICMS é de 18%, julgue os itens seguintes.
O aumento no caixa em 31 de dezembro foi de R$ 150.000,00.
A empresa comercial ALFAX compra e vende sapatos masculinos. O contabilista utiliza o sistema de inventário periódico, isto é, durante o período registra as aquisições de produtos na conta compras e faz contagem física do estoque no final do período para ajuste da conta mercadorias para venda. A conta mercadoria para venda, em 31 de março, apresentava um saldo de R$ 18.000,00 (estoque inicial). No mês de abril, do mesmo ano a empresa vendeu R$ 50.000,00 em sapatos, tendo recebido 80% a vista, e o restante para ser recebido em 60 dias, e comprou novo lote de sapatos no valor de R$ 10.000,00. No final do mês, o estoque levantado foi igual a R$ 4.000,00.
Com base nas informações apresentadas na situação hipotética acima, julgue os itens que se seguem....
Julgue os seguintes itens, acerca dos diversos sistemas de controle de aquisições e de operações de comércio exterior do governo federal.
O Sistema de Controle (SICON) é um conjunto de atividades desenvolvidas no SIASG, que tem como base primária os procedimentos adotados no Federal Supply Classification. Esse sistema estabelece uma linguagem única e propicia a definição de padrões determinados de controle de qualidade e de produtividade para materiais e serviços especificados nas compras da administração pública federal.Julgue os seguintes itens, acerca dos diversos sistemas de controle de aquisições e de operações de comércio exterior do governo federal.
O Sistema de Registro de Preços (SIREP) é um dos três módulos básicos do Sistema Integrado de Administração de Serviços Gerais (SIASG). Sua função é atender às consultas dos gestores públicos sobre os preços praticados nas licitações realizadas, servindo como ferramenta de apoio na estimação de preços máximos.
O dirigente de uma entidade pública, em agosto de 2003, adquiriu um veículo para pagamento à vista, mediante a entrega do bem. Entretanto, o fornecedor só entregará o bem no exercício seguinte. Nesse contexto, julgue os itens seguintes.
O empenho emitido é da modalidade global, pois o pagamento é realizado em apenas uma parcela.
Uma entidade da administração pública recebeu uma mesa de reuniões para posterior distribuição e, imediatamente, efetuou o pagamento da despesa realizada.
Com base nessa situação hipotética, julgue os itens a seguir, acerca dos reflexos contábeis provocados por esse ato da administração.
A despesa mencionada é evidenciada na demonstração das variações patrimoniais e contribui para que o resultado patrimonial seja deficitário.
O administrador público é o gestor da coisa pública investido de competência decisória com responsabilidades próprias no âmbito de suas atribuições. Devido a essas características, é necessário o envolvimento desse profissional em diversos setores da entidade, como, por exemplo, a contabilidade, o controle de material e a auditoria. Com relação a esse assunto, julgue os itens a seguir.
Considera-se bem móvel relacionado o que está sujeito ao tombamento e requer controle rigoroso de uso e responsabilidade pela guarda e pela conservação.
O administrador público é o gestor da coisa pública investido de competência decisória com responsabilidades próprias no âmbito de suas atribuições. Devido a essas características, é necessário o envolvimento desse profissional em diversos setores da entidade, como, por exemplo, a contabilidade, o controle de material e a auditoria. Com relação a esse assunto, julgue os itens a seguir.
A avaliação dos bens de almoxarifado deve ser realizada pelo preço médio ponderado das compras.
Julgue os seguintes itens, relativos a contabilidade pública.
Padronizar o nível de entradas e saídas de dados dos órgãos da administração direta e indireta e facilitar a extração de relatórios, tanto para a análise gerencial quanto para cumprir as exigências dos órgãos de controle interno e externo, são vantagens observadas no plano de contas único.
Julgue os seguintes itens, relativos a contabilidade pública.
Débitos em créditos suplementares e em créditos especiais, com o correspondente crédito em crédito disponível, representam, respectivamente, o cancelamento de créditos suplementares e o cancelamento de créditos especiais.
Julgue os seguintes itens, relativos a contabilidade pública.
A liquidação de despesa pode gerar dois lançamentos contábeis distintos no sistema orçamentário, visto que a liquidação pode configurar-se como fato contábil modificativo ou permutativo.
Julgue os seguintes itens, relativos a contabilidade pública.
Quando uma nota de empenho for anulada, ocorrerão lançamentos contábeis simultâneos no sistema orçamentário e no sistema financeiro da unidade orçamentária.
Julgue os seguintes itens, relativos a contabilidade pública.
A rubrica despesas de exercícios anteriores pode incluir o pagamento de restos a pagar, com prescrição interrompida, desde que autorizado pelo ordenador de despesa.
Julgue os itens abaixo, acerca dos diversos sistemas de controle de aquisições e de operações de comércio exterior do governo federal.
O Sistema de Controle (SICON) é um conjunto de atividades desenvolvidas no SIASG, que tem como base primária os procedimentos adotados no Federal Supply Classification. Esse sistema estabelece uma linguagem única e propicia a definição de padrões determinados de controle de qualidade e de produtividade para materiais e serviços especificados nas compras da administração pública federal.
O dirigente de uma entidade pública, em agosto de 2003, adquiriu um veículo para pagamento a vista, mediante a entrega do bem. Entretanto, o fornecedor só entregará o bem no exercício seguinte. Nesse contexto, julgue os itens seguintes.
O bem adquirido será classificado como investimento.
Com relação ao imposto de renda da pessoa jurídica, julgue os itens que se seguem.
O lucro real, apurado contabilmente, envolve, necessariamente, a escrituração do livro de apuração do lucro real (LALUR). O imposto de renda a pagar é calculado com base no lucro real e contabilizado na conta provisão para imposto de renda diferido.
Considere por hipótese que, no ano de 2003, determinada entidade da administração pública teve um empenho referente a material de consumo para estoque inscrito em restos a pagar não-processado. No ano de 2004, o fornecedor entregou o material e a entidade realizou o pagamento. Nesse contexto, julgue os itens a seguir.
Na inscrição de restos a pagar, foi contabilizada a conta fornecedores.
Com relação a participações governamentais, princípios internacionais de contabilidade e operações com jointventures, julgue os itens que se seguem.
As concentrações empresariais, quando de sua formação, são avaliadas pelo CADE, que julgará sobre a infração ou não à ordem econômica e tributária.
Acerca dos aspectos que envolvem a contabilidade pública no Brasil, julgue os itens a seguir.
As contas do grupo resultado apurado pertencem à classe de contas resultado aumentativo do exercício.
Acerca dos aspectos que envolvem a contabilidade pública no Brasil, julgue os itens a seguir.
O SIAFI proporciona a consolidação das informações em diversos níveis, como unidade gestora, subórgão, órgão ou União. Entretanto, se não for informada uma gestão, a consolidação não será realizada.
Acerca dos aspectos que envolvem a contabilidade pública no Brasil, julgue os itens a seguir.
A arrecadação de todas as receitas da União é recolhida à conta do Tesouro Nacional no Banco do Brasil S.A. Entretanto, a posição líquida dos recursos do Tesouro Nacional no Banco do Brasil S.A. será depositada no Banco Central do Brasil, à ordem do Tesouro Nacional.
De acordo com a Lei nº 8.443/1992, o Tribunal de Contas da União, ao determinar as contas regulares com ressalva, exigirá do responsável a adoção de medidas necessárias para
Considerando que uma entidade da administração pública apresentou, no encerramento do exercício, os dados referentes a despesa e receita (em milhares de reais) mostrados acima, julgue os itens que se seguem.
No referente ao cunho econômico, a entidade apresentou descapitalização no exercício.
Acerca de contabilidade pública, julgue os itens a seguir.
Os objetos da contabilidade pública incluem os bens públicos de uso geral.
Acerca de contabilidade pública, julgue os itens a seguir.
Os objetivos da contabilidade pública incluem captar, registrar, acumular e interpretar as situações orçamentárias, financeiras e patrimoniais das entidades da administração direta e indireta.
Julgue os itens a seguir, que versam sobre despesa pública.
No conceito de subvenções sociais, estão incluídas como destinatárias as instituições privadas sem fins lucrativos, e estão excluídas as instituições públicas.
Julgue os itens a seguir, que versam sobre despesa pública.
De acordo com a classificação econômica de despesa, o pagamento de pensionista é considerado uma transferência.
Julgue os itens a seguir, que versam sobre despesa pública.
Se uma despesa é sujeita a parcelamento, o executor tem o dever de fazer um empenho único para o total da despesa.
Julgue os itens a seguir, que versam sobre despesa pública.
Por meio da nota de empenho, a administração pública formaliza uma obrigação pecuniária condicionada.
As contas de uma empresa pública Federal poderão ser consideradas iliquidáveis pelo Tribunal de Contas da União quando
Os balanços e as demonstrações previstos na legislação são fontes de informações para a administração pública. A respeito desse assunto, julgue os itens que se seguem.
No balanço financeiro, os restos a pagar do exercício serão computados na receita orçamentária para compensar sua inclusão na despesa extra-orçamentária.
Uma entidade da administração pública reconheceu a obrigação, mas não efetuou o pagamento referente ao empenho de uma despesa de manutenção realizada em seus computadores, no exercício financeiro de 2003.
Acerca dessa situação hipotética, julgue os itens a seguir.
Quando do pagamento da referida obrigação, em 2004, serão movimentadas contas do sistema de compensação.
Uma entidade da administração pública reconheceu a obrigação, mas não efetuou o pagamento referente ao empenho de uma despesa de manutenção realizada em seus computadores, no exercício financeiro de 2003.
Acerca dessa situação hipotética, julgue os itens a seguir.
No sistema financeiro, a obrigação de pagamento fica registrada na conta fornecedores.
Uma entidade da administração pública reconheceu a obrigação, mas não efetuou o pagamento referente ao empenho de uma despesa de manutenção realizada em seus computadores, no exercício financeiro de 2003.
Acerca dessa situação hipotética, julgue os itens a seguir.
No encerramento do exercício deverão ser efetuados registros no sistema patrimonial.
Considerando que o processo de elaboração e execução do orçamento público no Brasil segue determinadas normas, princípios e técnicas, julgue os itens subseqüentes.
O pagamento de despesas inscritas em restos a pagar prescreve após o período de cinco anos contados da data da emissão do empenho.
Independentes da Execução Orçamentárias Passivas:
Independentes da Execução Orçamentárias Ativas:
Economia Orçamentária:
Resultado da Execução Orçamentária:
O resultado da execução orçamentária foi de
Na verificação do direito adquirido pelo credor, a Lei no 4.320/64 exige que se tenha como base o contrato, em se tratando de
Para fins de licitação, o órgão ou entidade signatária do instrumento contratual denomina-se
A licitação, salvo por motivo de interesse público devidamente justificado, e sem prejuízo da habilitação de interessados residentes ou sediados em outros locais, será efetuada no local
Os bens de uso comum do povo, segundo o antigo código de contabilidade da União, seriam ativados caso gerassem fluxo financeiro futuro. A Lei no 4.320/64 nenhuma referência fez quanto a critérios de sua contabilização. Dentre os critérios para reconhecimento de ativos, as normas de contabilidade estabelecem: a) a propriedade; b) geração de fluxo financeiro futuro; c) valor de troca; que não constituiriam critérios válidos para o setor governamental. As aplicações de recursos pelo governo, na formação de bens dessa natureza, constituem aplicações diretas, geram acréscimo de riqueza, e constituem despesas de capital, típicas para fatos permutativos, o que estaria a recomendar sua ativação. Assim posto o problema, percebe-se que a ativação de bens de uso comum d...
Quando a contabilidade governamental é estruturada em quatro sistemas básicos e autônomos, isto é, que não se comunicam diretamente, como sugere a Lei nº 4.320/64, as contas interferenciais entre os sistemas financeiro e patrimonial costumam ser intituladas, respectivamente,
Na área pública, tendo em vista a necessidade de se levantarem diversos demonstrativos contábeis, as contas são segregadas em sistemas. A respeito de sistemas de contas, julgue os itens a seguir.
No sistema de compensação, são registrados os valores inscritos, os pagos e os a pagar de restos a pagar não processados.
Na área pública, tendo em vista a necessidade de se levantarem diversos demonstrativos contábeis, as contas são segregadas em sistemas. A respeito de sistemas de contas, julgue os itens a seguir.
Os sistemas financeiro e patrimonial possuem contas representativas de obrigações a pagar.
Na área pública, tendo em vista a necessidade de se levantarem diversos demonstrativos contábeis, as contas são segregadas em sistemas. A respeito de sistemas de contas, julgue os itens a seguir.
O patrimônio público está registrado em contas pertencentes aos sistemas financeiro e orçamentário.
O plano de contas único da administração federal tem o propósito de atender ao registro contábil e também o de proporcionar a consolidação de dados e informações a todos os níveis tanto da administração direta como da indireta. Com relação a planos de contas, julgue os itens seguintes.
O subgrupo interferências ativas é de natureza devedora e registra as transferências financeiras recebidas pela unidade gestora.
O plano de contas único da administração federal tem o propósito de atender ao registro contábil e também o de proporcionar a consolidação de dados e informações a todos os níveis tanto da administração direta como da indireta. Com relação a planos de contas, julgue os itens seguintes.
O sinal gráfico asterisco (*) antes da intitulação de determinadas contas identifica a necessidade de tratamento individualizado (conta-corrente), peculiar a cada item, com o objetivo de proporcionar maior flexibilidade no gerenciamento dos dados desejados.
O plano de contas único da administração federal tem o propósito de atender ao registro contábil e também o de proporcionar a consolidação de dados e informações a todos os níveis tanto da administração direta como da indireta. Com relação a planos de contas, julgue os itens seguintes.
A estrutura do plano de contas da União tem como um de seus objetivos realçar o estado patrimonial e suas variações, concentrando as contas típicas de controle nos grupos de compensação, de forma a propiciar o conhecimento mais adequado da situação econômico-financeira de uma gestão administrativa.
O levantamento organizado pela contabilidade pública, baseado na escrituração dos atos e fatos praticados na movimentação de créditos orçamentários, recursos financeiros e outros bens públicos, por um ou mais responsáveis pela gestão financeira e patrimonial a cargo de uma unidade administrativa e seus agentes, em determinado exercício ou período de gestão, denomina-se
Considera-se equilibrado o orçamento em que o(a):
Analise as afirmações abaixo:
( l ) Uma receita cujo fator gerador tenha ocorrido em 2000 e que tenha sido lançada em 2001, arrecadada em 2002 e recolhida em 2003, de acordo com a Contabilidade Governamental, pertence ao exercício de 2003.
( ll ) Uma determinada despesa que tenha sido contratada e empenhada em 2001, liquidada em 2002 e paga em 2003 deverá ser inscrita em Restos a Pagar no ano de 2002.
( lll ) Segundo a Lei n0 4.320/64, nenhum tributo, sem ressalvas, será exigido ou aumentado sem que a lei o estabeleça; nenhum será cobrado em cada exercício sem prévia autorização orçamentária.
Assinale a alternativa correta:
No que tange ao estudo da contabilidade nacional, que diz respeito à mensuração dos agregados macroeconômicos, julgue os itens que se seguem.
Embora a totalidade dos lucros auferidos pelas empresas esteja incluída na renda nacional, somente parte desses lucros — correspondente aos pagamentos de dividendos feitos pelas empresas — é contabilizada na renda pessoal disponível.
No que tange ao estudo da contabilidade nacional, que diz respeito à mensuração dos agregados macroeconômicos, julgue os itens que se seguem.
No cômputo da renda nacional, as despesas do governo incluem os gastos com bens e serviços bem como o pagamento dos salários e outras remunerações dos funcionários públicos.
Quanto à Contabilidade Nacional, é correto afirmar:
A Contabilidade Pública utiliza-se do Balanço Patrimonial, Balanço Financeiro, Balanço Orçamentário e da Demonstração das Variações Patrimoniais - DVP para evidenciar seus resultados num período de tempo predeterminado. Com isso, a administração pode tomar decisões e analisar os seus atos de gestão contábil, financeira, orçamentária e patrimonial. Especificamente, a DVP apresenta o Resultado Patrimonial do Exercício por meio do confronto entre Receitas e Resultado Aumentativo do Exercício, de um lado, e Despesas e Resultado Diminutivo do Exercício, de outro. Considere a situação hipotética a seguir, para determinar o Resultado Patrimonial do Exercício:
Dívida Pública significa o conjunto de compromissos assumidos pelo Estado com Terceiros. Toda a Receita-Extraorçamentária, os Restos a Pagar, as Restituições a Pagar e os Débitos em Tesouraria configuram-se como
Quanto ao conhecimento de Receita Pública, indique aquela que representa um tipo de Receita Pública Derivada.
CONSIDERANDO OS SALDOS DAS CONTAS ABAIXO DESCRITOS, QUE CORRESPONDEM A INFORMAÇÕES COLETADAS NA EMPRESA - SOLVENTO S/A -, EM 31/12/2002, MARQUE A ALTERNATIVA CORRETA DAS QUESTÕES DE 30 A 32. - Caixa e Bancos - R$ 500,00; Mercadorias - R$ 6.000,00; Capital - R$ 20.000,00; Duplicatas a Pagar %u2013 R$ 2.000,00; Móveis e Utensílios - R$ 8.000,00; Salários a Pagar R$ 1.000,00; Despesas Operacionais Diversas - R$ 4.000,00; Custo das Mercadorias Vendidas - R$ 8.000,00; Vendas - R$ 16.000,00; Receitas Financeiras - R$ 800,00; Juros Ativos a Vencer - R$ 200,00; Depreciações Acumuladas - R$ 4.000,00; Duplicatas a Receber - R$ 12.500,00 e Lucros ou Prejuízos Acumulados - R$ 5.000,00. - 8 Não houve incidência de Imposto sobre as Vendas. Considerar devidas a Contribuição Social sobre ...
CONSIDERANDO OS SALDOS DAS CONTAS ABAIXO DESCRITOS, QUE
CORRESPONDEM A INFORMAÇÕES COLETADAS NA EMPRESA %u201CSOLVENTO S/A%u201D,
EM 31/12/2002, MARQUE A ALTERNATIVA CORRETA DAS QUESTÕES DE 30 A 32.
- Caixa e Bancos %u2013 R$ 500,00; Mercadorias - R$ 6.000,00; Capital - R$ 20.000,00;
Duplicatas a Pagar %u2013 R$ 2.000,00; Móveis e Utensílios - R$ 8.000,00; Salários a Pagar
R$ 1.000,00; Despesas Operacionais Diversas %u2013 R$ 4.000,00; Custo das Mercadorias
Vendidas %u2013 R$ 8.000,00; Vendas - R$ 16.000,00; Receitas Financeiras - R$ 800,00;
Juros Ativos a Vencer - R$ 200,00; Depreciações Acumuladas - R$ 4.000,00; Duplicatas
...É de competência da União recolhimento de:
A movimentação financeira e patrimonial da Universidade de ALL ocorreu conforme dados abaixo. Analise-os e responda as sete questões seguintes.
Qual o valor do ativo permanente no final do exercício?
A movimentação financeira e patrimonial da Universidade de ALL ocorreu conforme dados abaixo. Analise-os e responda as sete questões seguintes.
Qual o montante dos fatos que alteraram positivamente o ativo permanente?
Como base nos dados da Execução Orçamentária da Universidade de AEI, relacionados abaixo, responda as cinco questões seguintes.
Os valores do superávit/déficit do exercício anterior:
Como base nos dados da Execução Orçamentária da Universidade de AEI, relacionados abaixo, responda as cinco questões seguintes.
Qual o valor dos desembolsos financeiros do exercício atual?
Como base nos dados da Execução Orçamentária da Universidade de AEI, relacionados abaixo, responda as cinco questões seguintes.
Qual o valor dos ingressos financeiros do exercício atual?
Como base nos dados da Execução Orçamentária da Universidade de AEI, relacionados abaixo, responda as cinco questões seguintes.
Sabendo que a Universidade não utiliza recursos extra-orçamentários para pagamento de despesas orçamentárias, mantendo-os em contas vinculadas, qual o valor dos restos a pagar a serem inscritos no exercício, considerando, ainda, que as disponibilidades próprias da autarquia estão com saldo nulo, ao final do exercício?
Uma entidade foi fiscalizada pela Previdência Social, que levantou várias contribuições da entidade não recolhidas para a autarquia federal. Para regularizar a pendência, o ordenador de despesa realizou o parcelamento, e o contador deverá, para classificar corretamente o fato:
O ordenador de despesa de uma determinada unidade orçamentária autorizou a realização de despesas em regime de suprimento individual para um servidor da administração, com prazo para prestação de contas de sessenta dias. Findo o prazo previsto para prestação de contas, e esta não tendo sido realizada, o ordenador deverá:
Dois amigos contadores da área pública discutiam sobre problemas do dia-a-dia, quando um resolveu relatar o seguinte fato: no encerramento do exercício, realizei várias anulações de dotações para fechar o Balanço Orçamentário. Quando apurei o resultado orçamentário, o mesmo apresentou saldo superavitário, mesmo com queda de arrecadação. Por fim, perguntou: para justificar o fato à administração, como devo relatar o ocorrido? A ocorrência será justificada pelo fato de:
Num determinado exercício financeiro, o Congresso Nacional alterou a proposta orçamentária encaminhada pelo Poder Executivo, na qual foram feitas as modificações abaixo, todas vetadas pelo Presidente da República.
Tendo em vista os dados acima, responda as duas questões seguintes.
Quanto às alterações realizadas pelos congressistas, pode-se afirmar que:
A respeito da classificação da despesa dos Estados sobre recursos para o FUNDEF, calculados com base no ICMS, é correto afirmar que se trata:
Tomando-se por base os dados abaixo, responda as três questões seguintes.
O Secretário de Finanças da Prefeitura solicitou ao Contador que informasse o valor referente à receita tributária arrecadada com a campanha, tendo sido informado de que:
O campo de aplicação da contabilidade pública abrange:
Com base nas disposições legais em vigor, bem como nos ensinamentos contidos na literatura de contabilidade pública acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
Tombamento é o procedimento de atribuir um número de registro patrimonial, que deve ser aposto em cada bem móvel individualizado, mediante gravação, fixação de plaqueta ou etiqueta apropriada. Essa identificação é fundamental para o controle dos agentes responsáveis pela distribuição e guarda do material, efetuada mediante termo de responsabilidade, que deve ser assinado pelo responsável pela guarda e conservação.
Com base nas disposições legais em vigor, bem como nos ensinamentos contidos na literatura de contabilidade pública acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
Os limites fixados para concessão de suprimento de fundos são os mesmos estabelecidos na lei de licitações e contratos para os casos em que é dispensável o certame licitatório, ou seja, 5% dos valores fixados em dispositivos específicos dessa lei, tanto para o caso de execução de obras e serviços de engenharia, quanto para as despesas com outros serviços e compras em geral. A legislação não admite, em nenhuma hipótese, ultrapassar esses limit...
Com base na Lei n.º 4.320/1964 e nas demais normas legais aplicáveis, bem como nos ensinamentos dos autores de contabilidade e de administração públicas, julgue os itens seguintes.
A lei do crescimento incessante das atividades estatais, de autoria do economista alemão Adolf Wagner, afirma que, à medida que aumenta o nível de renda em países industrializados, o setor público cresce sempre a taxas mais elevadas, aumentando, dessa forma, a sua participação relativa na economia. Comprovações empíricas desse enunciado demonstram que a crescente demanda por serviços públicos e a exigência de que esses serviços melhorem cada vez mais de qualidade explicam, em grande parte, o monumental crescimento dos gastos públic...
Com referência ao setor público, conforme as disposições legais e doutrinárias, julgue os itens que se seguem.
Os preços de transferência, apurados pelos processos de privatização, podem propiciar ganhos para o patrimônio público, desde que este incorpore recursos públicos anteriormente bem investidos e geridos.
Com referência ao setor público, conforme as disposições legais e doutrinárias, julgue os itens que se seguem.
Segundo a teoria keynesiana, a intervenção econômica estatal, especialmente na dinamização da demanda agregada e na utilização dos instrumentos de política de estabilização econômica, é necessária e justificável, principalmente, para compensar as falhas dos mecanismos de mercado.
Com referência ao setor público, conforme as disposições legais e doutrinárias, julgue os itens que se seguem.
De acordo com a Constituição da República, o controle externo da administração pública é exercido pelo Poder Legislativo, com o auxílio dos tribunais de contas. Na esfera municipal, esse controle cabe à câmara municipal, mediante auxílio dos tribunais de contas municipais. Caso não exista tribunal de contas, o município poderá optar por criá-lo ou constituir conselho ou órgão de contas municipais para exercer a função em comento.
Com base nas disposições legais em vigor, bem como nos ensinamentos de contabilidade pública, acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
A cobrança ou o recebimento da dívida ativa caracteriza uma receita corrente não efetiva, ocorrida por mutação patrimonial, que não afeta o resultado, porém provoca registros simultâneos em contas financeiras, orçamentárias e patrimoniais.
Com base nas disposições legais em vigor, bem como nos ensinamentos de contabilidade pública, acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
As normas de execução financeira vedam, em qualquer situação, a possibilidade de a unidade gestora contemplada na partilha do limite de saque da unidade orçamentária, recebido mediante descentralização realizada pelo órgão setorial de programação financeira com base no cronograma de desembolso setorial, transferir para outra unidade gestora os recursos financeiros correspondentes.
Com base nas disposições legais em vigor, bem como nos ensinamentos de contabilidade pública, acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
A descentralização externa do crédito orçamentário, denominada provisão, aplica-se às transferências entre ministérios (ou órgãos) diferentes ou dos chamados suborçamentos. É registrada no SIAFI por meio da nota de movimentação de crédito, utilizando-se os eventos correspondentes.
Com base nas disposições legais em vigor, bem como nos ensinamentos de contabilidade pública, acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
O inventário, que consiste em levantamento ou contagem física dos bens móveis e imóveis, caracteriza um instrumento de controle cujos objetivos, entre outros, são: proceder o ajuste dos dados escriturais dos saldos dos estoques com o saldo físico real nas instalações de armazenagem; verificar a existência e situação dos imóveis, materiais estocados, equipamentos e materiais permanentes em uso e de suas necessidades de manutenção e reparos; realizar a atualização ...
Com base nas disposições legais em vigor, bem como nos ensinamentos de contabilidade pública, acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
Denomina-se suprimento de fundos à modalidade de realização de despesa por meio de adiantamento concedido a servidor, para prestação de contas posterior e somente nos casos e condições expressamente previstos na legislação, quando não for possível realizar tal despesa pela via e procedimentos normais (licitação, contratação direta etc.).
A contabilidade pública no Brasil
registra os restos a pagar por credor, sem considerar o exercício a que se refere, distinguindo-os em despesas processadas e não-processadas.
A contabilidade pública no Brasil
adota o chamado regime misto por contabilizar a despesa pelo regime de caixa e a receita pelo regime de competência.
A contabilidade pública no Brasil
tem como um de seus objetos o orçamento público, considerado como a peça autorizativa para a arrecadação de receitas e a realização de despesas.
A contabilidade pública no Brasil
evidencia para a fazenda pública a situação de todos que efetuam despesas, arrecadam receitas ou guardam bens públicos de uso restrito, específico e não-generalizado.
Com referência ao setor público, conforme as disposições legais e doutrinárias, julgue os itens que se seguem.
Os preços de transferência, apurados pelos processos de privatização, podem propiciar ganhos para o patrimônio público, desde que este incorpore recursos públicos anteriormente bem investidos e geridos.
Com referência ao setor público, conforme as disposições legais e doutrinárias, julgue os itens que se seguem.
Segundo a teoria keynesiana, a intervenção econômica estatal, especialmente na dinamização da demanda agregada e na utilização dos instrumentos de política de estabilização econômica, é necessária e justificável, principalmente, para compensar as falhas dos mecanismos de mercado.
Com base na legislação da contribuição social sobre o lucro líquido (CSLL), julgue os itens subseqüentes.
A exemplo da provisão para o imposto de renda, a empresa constituirá provisão para o pagamento da CSLL, classificando-a como exigibilidade, de acordo com o prazo de vencimento.
Com base na legislação da contribuição social sobre o lucro líquido (CSLL), julgue os itens subseqüentes.
A base de cálculo da CSLL está sujeita a ajustes ao lucro, que podem ou não coincidir com os efetuados no cálculo do lucro real.
Com base na legislação do ICMS, julgue os itens que se seguem.
O ICMS integra o custo de aquisição de um bem, quando recuperável.
Acerca da legislação do imposto de renda na fonte, julgue os seguintes itens.
O imposto de renda descontado na fonte, sobre receitas pagas a pessoa jurídica, como antecipação do devido na declaração, é classificado no ativo circulante da beneficiária dessas receitas.
A administração pública reconheceu a obrigação de pagamento referente à entrega de um veículo, não vinculado a contrato, cujo desembolso será realizado em 30 dias.
A situação acima apresentada exigiu que fossem
lançados registros contábeis no sistema de compensação em contas do passivo compensado.
A administração pública reconheceu a obrigação de pagamento referente à entrega de um veículo, não vinculado a contrato, cujo desembolso será realizado em 30 dias.
A situação acima apresentada exigiu que fossem
efetuados, no sistema patrimonial, lançamentos em contas do ativo imobilizado.
A administração pública reconheceu a obrigação de pagamento referente à entrega de um veículo, não vinculado a contrato, cujo desembolso será realizado em 30 dias.
A situação acima apresentada exigiu que fossem
contabilizados registros no sistema financeiro e em contas do passivo circulante.
A administração pública reconheceu a obrigação de pagamento referente à entrega de um veículo, não vinculado a contrato, cujo desembolso será realizado em 30 dias.
A situação acima apresentada exigiu que fossem
feitos registros contábeis no sistema orçamentário e em contas do ativo compensado.
Considerando as disposições legais e doutrinárias sobre os procedimentos de prestação e julgamento de contas governamentais, julgue os itens seguintes.
Constitui peça essencial dos processos de tomada e prestação de contas um rol de responsáveis, em que são relacionados todos os agentes responsáveis, titulares e substitutos, pelo objeto e atos do processo, devendo constar, relativamente a cada um deles, o nome e o CPF; o cargo ou função; o período e gestão; os atos de nomeação, designação e exoneração e o endereço residencial.
Relativamente à apuração do resultados e às demonstrações contábeis obrigatórias no âmbito da administração pública, conforme o que determina a legislação aplicável e a doutrina, julgue os itens subseqüentes.
O resultado financeiro apurado no balanço financeiro (diferença entre ingressos e dispêndios) não se confunde com o superávit financeiro apurado no balanço patrimonial (diferença positiva entre ativo e passivo financeiros). Entre os dois conceitos, apenas este último caracteriza fonte de recursos que pode ser utilizada para abertura de crédito adicional.
Com base nas disposições legais em vigor, bem como nos ensinamentos de contabilidade pública, acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
A cobrança ou o recebimento da dívida ativa caracteriza uma receita corrente não efetiva, ocorrida por mutação patrimonial, que não afeta o resultado, porém provoca registros simultâneos em contas financeiras, orçamentárias e patrimoniais.
Com base no texto constitucional, na legislação infraconstitucional aplicável e na doutrina, relativamente ao setor público, julgue os itens seguintes.
Denominam-se bens públicos semipúblicos ou meritórios aqueles que possuem características de bens privados e que são oferecidos por meio de mecanismos próprios do sistema de mercado, porém em quantidade insuficiente para atender à demanda. Como a natureza privada desses bens tem menor importância que sua utilidade social, em função das externalidades desejáveis que provocam na economia (mérito social), o governo aloca recursos públicos em sua provisão, visando garantir a complementação necessária à satisfação das necessidades da sociedade.
Com base no texto constitucional, na legislação infraconstitucional aplicável e na doutrina, relativamente ao setor público, julgue os itens seguintes.
Os bens públicos de uso comum do povo e os de uso especial (da administração direta, autarquias e fundações públicas), enquanto estiverem com a destinação pública (afetação), são inalienáveis e impenhoráveis. Os bens dominicais, entretanto, apesar de impenhoráveis, podem ser alienados, dependendo para isso da competente autorização legislativa.
Com relação à conta única do tesouro nacional, cuja finalidade é acolher as disponibilidades financeiras da União, julgue os seguintes itens.
única incluem a ordem bancária (OB), a guia de recolhimento da União e a nota de sistema (NS).
No Brasil, incorporou-se o denominado orçamento-programa, conceito adotado pela Organização das Nações Unidas (ONU) para designar um sistema em que se presta particular atenção às coisas que um governo realiza mais do que às coisas que adquire. A respeito desse assunto, julgue os itens subseqüentes.
Os objetivos podem ser classificados em finais e derivados. No caso dos objetivos finais, estes têm por base a filosofia econômico-social do governo e expressam os fins de toda ação governamental, sendo, portanto, apoiados em estudos e avaliações técnicas servindo para a elaboração do orçamento-programa.
No Brasil, incorporou-se o denominado orçamento-programa, conceito adotado pela Organização das Nações Unidas (ONU) para designar um sistema em que se presta particular atenção às coisas que um governo realiza mais do que às coisas que adquire. A respeito desse assunto, julgue os itens subseqüentes.
Os programas de gestão de políticas públicas têm por objetivo atender diretamente as demandas da sociedade.
Segundo o artigo 19 da Lei 4.320 /64, que trata de subvenções econômicas, salvo quando se tratar de subvenções cuja concessão tenha sido expressamente autorizada em lei especial, a Lei de Orçamento não consignará ajuda financeira, a qualquer título, a empresa de:
"É o princípio em função do qual a despesa deve atender ao custeio dos gastos necessários ao funcionamento dos organismos do Estado, bem como dos serviços públicos, objetivando ao atendimento da coletividade." Este enunciado representa, em relação às despesas públicas, o princípio fundamental da:
A chamada Dívida Pública pode ser desdobrada em:
Acerca da contabilidade pública, com base nas disposições da Lei n.º 4.320/1964, julgue os itens seguintes.
A diferença entre a dívida pública consolidada (ou fundada) e a dívida pública flutuante reside na capacidade de afetar ou não o orçamento público. Enquanto a dívida consolidada - que pode ser de curto ou de longo prazo - refere-se às exigibilidades que dependem de autorização legislativa (orçamento) para amortização ou resgate, a dívida flutuante corresponde ao total dos compromissos unicamente financeiros que independem de autorização orçamentária.
Acerca da contabilidade pública, com base nas disposições da Lei n.º 4.320/1964, julgue os itens seguintes.
Consideram-se receitas correntes, entre outras, a tributária, a patrimonial, a de serviços e a proveniente do superavit do orçamento corrente - diferença entre receitas e despesas correntes. Consideram-se receitas de capital as provenientes da realização de operações de crédito, da conversão de bens e direitos em espécie, de amortização em empréstimos anteriormente concedidos, entre outras.
Acerca da contabilidade pública, com base nas disposições da Lei n.º 4.320/1964, julgue os itens seguintes.
No decorrer do exercício, a despesa só pode ser contabilizada em sua segunda fase de execução, a liquidação, quando já foi efetivamente incorrida. Ao final do exercício, porém, a despesa será registrada em sua primeira fase, quando serão inscritos em rubrica própria todos os empenhos que ainda não foram pagos.
As ações ordinárias de companhia fechada poderão ser de classes diversas, em função de:
I - forma ou conversibilidade de uma forma em outra.
II - conversibilidade em ações preferenciais.
III - exigência de nacionalidade brasileira do acionista.
IV - direito de voto em separado para o preenchimento de determinados cargos de órgãos administrativos.
Dos itens acima estão corretos:
A verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, é denominada:
As transferências destinadas a cobrir despesas de custeio das entidades beneficiadas são denominadas
Receitas de Valores Mobiliários e Participações e Dividendos são tipos de Receitas:
Em cumprimento à Lei Complementar 101/2000, o Relatório de Gestão Fiscal será emitido pelos titulares dos poderes e órgãos competentes ao final de cada:
O somatório das receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades, é a forma correta da apuração da receita:
O principal instrumento utilizado para registro, acompanhamento e controle da execução orçamentária, financeira e patrimonial do Governo Federal é denominado:
Um servidor que recorra a suprimento de fundos para despesas de pequeno vulto e não presta contas até 30 dias, após o ano financeiro, não receberá novo adiantamento por ser considerado, segundo a Lei no 4.320/64,
O plano operacional que expressa um conjunto de ações futuras e identifica os recursos para sua implementação, desdobrados em projetos e atividades, adotado pela Lei no 4.320/64 e Decreto-lei no 200/67, corresponde ao orçamento
Para responder as questões de números 38 a 40 considere o seguinte Balanço Orçamentário:

A economia de dotação corresponde a
Segundo a Lei no 101/2000, NÃO constitui a hipótese de destinação de recursos públicos ao setor privado:
O ato de repartição competente que verifica a precedência do crédito fiscal e a pessoa que lhe é devedora, e o inscreve a débito desta, representa
A amortização da Dívida Fundada e a cobrança de Dívida Ativa devem ser registradas no Sistema Patrimonial, respectivamente como Variações
De acordo com as normas da contabilidade pública no âmbito da União, julgue os itens seguintes.
Considere o registro correspondente à emissão da nota de empenho, caracterizado pelo seguinte lançamento.
D: crédito disponível C: crédito empenhado a liquidar Esse registro provoca alterações no sistema contábil financeiro.Em face da emissão (com a concomitante venda) de títulos públicos de longo prazo, julgue os itens seguintes, relativos aos lançamentos contábeis na contabilidade pública.
O fato é independente da execução orçamentária, por isso não terá registro no sistema orçamentário.
Em face da emissão (com a concomitante venda) de títulos públicos de longo prazo, julgue os itens seguintes, relativos aos lançamentos contábeis na contabilidade pública.
A entrada dos recursos financeiros importará um aumento no saldo do disponível do governo.
Julgue os seguintes itens, em conformidade com a Lei n.º 4.320, de 17/3/1964, referentes à contabilidade pública e às etapas da despesa pública.
As entradas compensatórias no ativo e passivo financeiros devem ser registradas como receitas financeiras correntes.
Segundo a legislação vigente, no âmbito federal, o campo de aplicação da contabilidade pública abrange as entidades a seguir descritas, exceto as
Segundo a legislação vigente, são objetos da Contabilidade Pública, exceto
Segundo o que dispõe a Lei nº 4.320/64 sobre inventários de bens móveis e imóveis é correto afirmar que
Assinale a opção que indica afirmação verdadeira em relação à contabilização de liquidação de despesa com material de consumo adquirido mediante suprimento de fundos para consumo imediato.
Sobre a transferência financeira realizada pela unidade setorial financeira para as unidades gestoras do mesmo órgão é correto afirmar que,
Acerca dos conhecimentos vinculados aos procedimentos contábeis adotados no Brasil, julgue os itens a seguir.
Ao se efetuar o registro de provisão passiva, o valor do patrimônio líquido aumenta.
Acerca dos conhecimentos vinculados aos procedimentos contábeis adotados no Brasil, julgue os itens a seguir.
As demonstrações contábeis representam o registro das operações da empresa. Assim, a demonstração da mutação do patrimônio líquido apresenta as informações contidas na demonstração de lucros ou prejuízos acumulados.
Deixam comercialmente de se submeter à Lei no 4.320/64, relativamente ao aspecto orçamentário, por obrigar-se, nesse sentido, à Lei no 6.404/76:
Um ingresso de numerário será extra-orçamentário quando corresponder:
Na Contabilidade Pública, constituem contas do Ativo Financeiro:
Assinale a afirmativa correta.
A Dívida Pública contraída a curto prazo, para fazer face a despesas imediatas de Caixa, denomina- se:
Compete à Contabilidade Pública destacar os fatos ligados à Administração:
Marque V para a afirmação verdadeira e F para a afirmação falsa.
A receita corrente líquida é o somatório das receitas tributárias, de contribuições, patrimoniais, industriais, agropecuárias, de serviços, transferências correntes e outras receitas também correntes, deduzidos:
I - Na União, os valores transferidos aos estados e municípios por determinação constitucional ou legal, e as contribuições mencionadas na alínea a do inciso I e no inciso II do art. 195, e no art. 239 da Constituição
II - Nos Estados, as parcelas entregues aos Municípios em decorrência do percentual de excesso na arrecadação fiscal
III - Na União, nos Estados e nos Municípios, a contribuição dos servidores para o custeio do sistema de previdência e assistência social e as receitas p...
Constitui um exemplo de fundo especial:
Não integram a dívida flutuante:
Das situações abaixo, aquela que deverá ser registrada no sistema orçamentário da contabilidade pública é:
Ainda com relação à alavancagem financeira e operacional, julgue o item a seguir.
Uma empresa que opere com um custo fixo de R$ 200 milhões para uma capacidade produtiva de 50 milhões de unidades de um único produto, com margem de contribuição de R$ 10, deverá estar produzindo e vendendo no mínimo 40 milhões de unidades para apresentar resultado positivo e exercitar a alavancagem operacional, com melhor aproveitamento dos custos fixos.
Com referência à alavancagem financeira e operacional, julgue os itens de 94 a 97, relativos à demonstração contábil acima.
A alavancagem financeira foi positiva no período.
Com referência à alavancagem financeira e operacional, julgue os itens de 94 a 97, relativos à demonstração contábil acima.
A rentabilidade do capital próprio é inferior a 6%.
Com referência à alavancagem financeira e operacional, julgue os itens de 94 a 97, relativos à demonstração contábil acima.
A taxa de custo da dívida onerosa é superior a 15%.
Com referência à alavancagem financeira e operacional, julgue os itens de 94 a 97, relativos à demonstração contábil acima.
A rentabilidade do ativo operacional está entre 7% e 8%.
No que concerne ao cálculo de índices e coeficientes, julgue os itens de 90 a 93, com base no balanço patrimonial acima.
O índice de imobilização de capitais próprios é superior a 1,00.
No que concerne ao cálculo de índices e coeficientes, julgue os itens de 90 a 93, com base no balanço patrimonial acima.
O grau de endividamento (capitais de terceiros sobre capitais próprios) é inferior a 1,40.
No que concerne ao cálculo de índices e coeficientes, julgue os itens de 90 a 93, com base no balanço patrimonial acima.
O índice de liquidez geral é superior a 1,00.No que concerne ao cálculo de índices e coeficientes, julgue os itens de 90 a 93, com base no balanço patrimonial acima.
O índice de liquidez corrente é superior a 1,10.Com relação à análise das demonstrações contábeis acima, julgue os itens de 86 a 89.
Aceitando-se o patrimônio líquido dessa empresa como igual a R$ 1 bilhão em 31/12/2001, a rentabilidade do capital próprio teria ficado abaixo de 12%.
Com relação à análise das demonstrações contábeis acima, julgue os itens de 86 a 89.
A variação negativa do capital circulante líquido levaria a uma redução no índice de liquidez corrente, caso, no início do período, estivesse acima de um, independentemente de haver aumento ou redução no índice de liquidez geral.
Com relação à análise das demonstrações contábeis acima, julgue os itens de 86 a 89.
Essa DOAR evidencia uma variação de capital circulante líquido negativa, o que pode levar a uma situação de capital circulante líquido negativo no balanço.
Com relação à análise das demonstrações contábeis acima, julgue os itens de 86 a 89.
O total das origens da DOAR é superior a R$ 340 milhões.
A respeito da consolidação das demonstrações contábeis, julgue os itens de 81 a 85.
Na consolidação da demonstração das mutações do patrimônio líquido, o valor total do patrimônio líquido será igual 100% do patrimônio líquido da controladora mais o percentual de participação da controladora aplicado sobre o patrimônio líquido de cada controlada.
A respeito da consolidação das demonstrações contábeis, julgue os itens de 81 a 85.
Sendo o lucro de uma controladora, antes da equivalência patrimonial e após todos os tributos, igual a R$ 200 milhões e o da controlada igual a R$ 550 milhões, e considerando-se que a controladora possua 80% do total das ações dessa controlada, o lucro líquido consolidado será de R$ 750 milhões, caso não haja ajuste a ser reconhecido no processo de consolidação.
A respeito da consolidação das demonstrações contábeis, julgue os itens de 81 a 85.
É possível que o lucro líquido apresentado na demonstração consolidada do resultado seja igual àquele da demonstração do resultado da controladora, já que o resultado da controlada é normalmente refletido na controladora pelo método da equivalência patrimonial.
A respeito da consolidação das demonstrações contábeis, julgue os itens de 81 a 85.
As receitas e despesas entre as empresas objeto de consolidação devem ser eliminadas na demonstração consolidada do resultado.
A respeito da consolidação das demonstrações contábeis, julgue os itens de 81 a 85.
Na consolidação dos balanços de controladora e controlada, não será eliminado o lucro de venda, efetuada pela controlada para a controladora, de bem mantido em seu ativo até a época de encerramento do exercício social.
Acerca da reavaliação de ativos, julgue os itens de 76 a 80.
A reavaliação de ativos provoca um acréscimo nas despesas de depreciação e amortização, reduzindo a carga tributária da empresa quando ela estiver pagando imposto de renda e contribuição social sobre o lucro líquido com base no lucro real.
Acerca da reavaliação de ativos, julgue os itens de 76 a 80.
A reavaliação de ativos aplica-se aos ativos não-monetários, incluindo o ativo permanente e os estoques.
Acerca da reavaliação de ativos, julgue os itens de 76 a 80.
Do ponto de vista societário, a realização da reserva de reavaliação, em função da baixa de ativo reavaliado, por depreciação, amortização ou outras razões, deve ser feita a débito da reserva de reavaliação e a crédito de lucros ou prejuízos acumulados.
Acerca da reavaliação de ativos, julgue os itens de 76 a 80.
A controladora de companhia que tenha reavaliado ativos, e que avalie o investimento nessa controlada pelo método de equivalência patrimonial, deve refletir no seu balanço a sua participação naquela reavaliação, nas contas de investimento e de reserva de reavaliação.
Acerca da reavaliação de ativos, julgue os itens de 76 a 80.
A reavaliação de ativos leva a um débito na conta do ativo e a um crédito na conta de reserva de reavaliação, no patrimônio líquido.
Acerca do patrimônio e dos componentes patrimoniais, julgue os itens de 57 a 60.
A elevação do valor total dos ativos de uma empresa, sem alteração das obrigações e resultados de exercícios futuros, não leva necessariamente a um aumento de patrimônio líquido.
Acerca do patrimônio e dos componentes patrimoniais, julgue os itens de 57 a 60.
Em uma empresa em continuidade, os lucros obtidos em determinado exercício social, após a distribuição de dividendos ou juros sobre capital próprio, devem ser destinados para lucros acumulados ou reservas de lucros.
Acerca do patrimônio e dos componentes patrimoniais, julgue os itens de 57 a 60.
Desconsiderando-se os tributos relativos à operação e outras despesas operacionais, a venda de uma mercadoria por R$ 100,00, cujo custo seja de R$ 60,00, deverá provocar um aumento do patrimônio líquido de R$ 40,00.
Acerca do patrimônio e dos componentes patrimoniais, julgue os itens de 57 a 60.
Uma empresa com ativo circulante de R$ 200 mil, realizável a longo prazo de R$ 50 mil, ativo permanente de R$ 300 mil e passivo circulante mais exigível a longo prazo e resultado de exercícios futuros de R$ 350 mil deverá ter um patrimônio líquido maior que R$ 150 mil.
Com referência aos princípios fundamentais de contabilidade, julgue os itens de 51 a 56.
Pelo princípio da oportunidade, mesmo que tecnicamente estimável, o registro das variações patrimoniais não deve ser feito, especialmente na hipótese de somente existir razoável certeza de sua ocorrência.
Com referência aos princípios fundamentais de contabilidade, julgue os itens de 51 a 56.
A continuidade não influencia o valor econômico dos ativos e o valor ou o vencimento dos passivos, especialmente quando a extinção da entidade tem prazo determinado, previsto ou previsível.
Com referência aos princípios fundamentais de contabilidade, julgue os itens de 51 a 56.
De acordo com o princípio do registro pelo valor original, a avaliação dos componentes patrimoniais deve ser feita com base nos valores de entrada, considerando-se como tais os resultantes do consenso com os agentes externos ou da imposição destes.
Com referência aos princípios fundamentais de contabilidade, julgue os itens de 51 a 56.
O princípio da prudência impõe a escolha da hipótese de que resulte maior patrimônio líquido, quando se apresentarem opções igualmente aceitáveis diante dos demais princípios fundamentais de contabilidade.
Com referência aos princípios fundamentais de contabilidade, julgue os itens de 51 a 56.
Pelo princípio da competência, consideram-se incorridas as despesas quando há o surgimento de um passivo, sem o correspondente ativo.
Com referência aos princípios fundamentais de contabilidade, julgue os itens de 51 a 56.
De acordo com o princípio da competência, as receitas são consideradas realizadas nas transações com terceiros quando estes efetuarem o pagamento ou assumirem compromisso firme de efetivá-lo, quer pela investidura na propriedade de bens anteriormente pertencentes à entidade, quer pela fruição de serviços por esta prestados.
Uma rede de supermercados possui em seu quadro de pessoal 500 empregados, com funções distribuídas conforme a tabela abaixo.
Com base na situação hipotética acima descrita, julgue os itens de 36 a 40.
A variância do salário mensal bruto dos empregados não sofrerá alteração, se a empresa pagar R$ 200,00 a mais para os funcionários que têm a função de "caixa/vendedor/atendimento ao cliente"; R$ 300,00 a mais para os técnico-administrativos de nível médio e R$ 400,00 a mais para os outros funcionários.
Uma rede de supermercados possui em seu quadro de pessoal 500 empregados, com funções distribuídas conforme a tabela abaixo.
Com base na situação hipotética acima descrita, julgue os itens de 36 a 40.
O coeficiente de variação do salário mensal bruto dos gerentes é igual ao coeficiente de variação do salário mensal bruto dos técnico-administrativos de nível superior.
Uma rede de supermercados possui em seu quadro de pessoal 500 empregados, com funções distribuídas conforme a tabela abaixo.
Com base na situação hipotética acima descrita, julgue os itens de 36 a 40.
Estima-se que 125 empregados recebam um salário mensal bruto de até R$ 900,00.
Uma rede de supermercados possui em seu quadro de pessoal 500 empregados, com funções distribuídas conforme a tabela abaixo.
Com base na situação hipotética acima descrita, julgue os itens de 36 a 40.
A mediana da distribuição dos salários mensais brutos dos empregados dessa rede de supermercados está entre R$ 700,00 e R$ 1.100,00.
Uma rede de supermercados possui em seu quadro de pessoal 500 empregados, com funções distribuídas conforme a tabela abaixo.
Com base na situação hipotética acima descrita, julgue os itens de 36 a 40.
O salário médio mensal bruto que a rede de supermercados paga a seus empregados é superior a R$ 1.500,00.
Comparando os dados dos textos III e IV e considerando o sistema de juros compostos, julgue os itens 34 e 35.
Tanto em 1992 quanto em 2002, houve um decréscimo da taxa de inflação mensal de novembro para dezembro.
Comparando os dados dos textos III e IV e considerando o sistema de juros compostos, julgue os itens 34 e 35.
O índice de inflação anual mencionado no texto III precisaria se repetir por mais de 100 anos para que a inflação acumulada nesse período se igualasse ao índice observado em 1992.
Com base no texto IV e considerando o sistema de juros compostos, julgue os itens de 30 a 33.
A taxa efetiva de juros compostos mensais - i - equivalente a uma taxa de juros de 1.157,95% ao ano pode ser obtida como resultado da expressão i = (12,15795)1/12 -1.
Com base no texto IV e considerando o sistema de juros compostos, julgue os itens de 30 a 33.
Para que um investimento feito em 1.º/1/1992, aplicado a uma taxa de juros mensal i, com capitalização também mensal, tivesse rendido ao final de um ano o valor correspondente à taxa de inflação daquele ano, o valor de i poderia ser calculado como resultado da seguinte equação: [1 + i]12 = 1.157,95.
Com base no texto IV e considerando o sistema de juros compostos, julgue os itens de 30 a 33.
O montante final de um capital investido em 1.º/1/1992, por um ano, corrigido pela taxa de inflação daquele ano, seria mais de 12 vezes o valor do capital inicial.
Com base no texto IV e considerando o sistema de juros compostos, julgue os itens de 30 a 33.
Supondo que os três componentes do IGP fossem o índice X, o índice Y e o IPC, e que o IGP fosse obtido como média aritmética dos índices X, Y e IPC, então, para que o primeiro parágrafo do texto IV esteja correto, seria necessário que, em 1992, pelo menos um dos índices, X ou Y, tivesse sido inferior a 23%.
Com base no texto III e considerando o sistema de juros compostos, julgue os itens de 21 a 29.
O gráfico abaixo poderia ilustrar corretamente a evolução da taxa mensal de inflação no ano de 2002.

Com base no texto III e considerando o sistema de juros compostos, julgue os itens de 21 a 29.
A reescritura do trecho "Eles foram responsáveis, sozinhos, por 4,6 pontos percentuais da taxa de inflação anual" como Em 2002 os alimentos responderam por 4,6% da taxa de inflação do ano manteria o sentido do texto e estaria correta do ponto de vista da matemática e da língua portuguesa.
Com base no texto III e considerando o sistema de juros compostos, julgue os itens de 21 a 29.
O texto apresenta uma inconsistência no penúltimo período ao mencionar o aumento acumulado dos produtos alimentícios, pois, de acordo com as informações apresentadas nas linhas de 20 e 24, esse aumento foi de 19,36%.
Com base no texto III e considerando o sistema de juros compostos, julgue os itens de 21 a 29.
Na linha 21, a expressão "no período" refere-se ao primeiro semestre de 2002.
Com base no texto III e considerando o sistema de juros compostos, julgue os itens de 21 a 29.
A taxa de inflação acumulada no primeiro semestre de 2002 foi superior a 3%.
Com base no texto III e considerando o sistema de juros compostos, julgue os itens de 21 a 29.
O IPCA de dezembro de 2002 foi superior a 2,1%.
Com base no texto III e considerando o sistema de juros compostos, julgue os itens de 21 a 29.
Sabendo que a taxa real de um investimento é obtida descontando-se a taxa de inflação da taxa nominal, se um investidor tivesse aplicado R$ 1.000,00 em 1.º/1/2002, por um ano, a juros pré-fixados correspondentes exatamente à meta estabelecida pelo FMI para o Brasil como taxa de inflação anual máxima, então, tomando-se como base a inflação medida pelo IPCA, a taxa real de rendimento do investimento teria sido negativa.
Com base no texto III e considerando o sistema de juros compostos, julgue os itens de 21 a 29.
Supondo que a inflação brasileira no ano de 2001 tivesse sido de 6,24%, se um investimento pagasse um rendimento anual de 10%, acrescido da taxa anual de inflação, e um indivíduo tivesse aplicado nesse investimento uma quantia de R$ 1.000,00 em 1.º/1/2001, o montante — M — que ele teria nessa aplicação em 1.º/1/2003 seria obtido como resultado da expressão M = 1.000 × (1,1624) × (1,2253).
Com base no texto III e considerando o sistema de juros compostos, julgue os itens de 21 a 29.
Considerando (1,01)6 = 1,062, é correto afirmar que a taxa proporcional mensal correspondente a uma taxa anual de inflação de 12,53% é superior a 1% ao mês.
Assinale a alternativa INCORRETA.
A prestação de contas dos órgãos da administração indireta deve conter, dentre outros, o seguinte elemento básico:
A despesa realizada pela Prefeitura Municipal visando à aquisição de um edifício, já pronto, para instalação de um determinado serviço público, deve ser classificada como:
No exercício da profissão, o contador deve manter um sistema de escrituração uniforme dos atos e fatos administrativos, por meio de processo manual, mecanizado ou eletrônico, observando sempre os Princípios Fundamentais de Contabilidade e as NBC - Normas Brasileiras de Contabilidade emanadas do CFC - Conselho Federal de Contabilidade. Entre as opções propostas, assinale a que não atende às Normas Brasileiras de escrituração contábil.
Os totais apresentados pelo Balancete de Verificação demonstram:
Assinale a opção correta referente ao lançamento do recebimento de IPTU, ISS e Multas:
O saldo credor da conta Tesouraria:
"Refere-se, simultaneamente, à tempestividade e à integridade do registro do patrimônio e das suas mutações, determinando que este seja feito de imediato e com a extensão correta, independentemente das causas que as originaram". O enunciado refere-se ao Princípio Fundamental de Contabilidade da (do):
Ainda considerando o conceito de despesas e orçamento no nosso ordenamento jurídico, está definido na Lei nº 4.320/64 que:
Considerando os conceitos estabelecidos na Lei 4.320/64 em matérias de despesas e receitas, identifique a opção correta:
A partir do Balanço Patrimonial, encontrou-se os seguintes valores contábeis:
Passivo Real 23.900
Passivo Financeiro 5.900
Passivo Compensado 4.400
Passivo Real a Descoberto 500
Sabendo-se que esse mesmo balanço demonstrou um superávit financeiro de 700, podemos afirmar, com certeza, que o Ativo Permanente demonstrado tem o valor de:
O Sr. Luiz Marques Pinto estava inscrito em Dívida Ativa por um débito de R$ 1.500,00. Quando quitou esse débito pagando-o no Banco do Brasil. Esse fato deve receber o seguinte lançamento contábil no Sistema Patrimonial:
A Lei no 4.320/64, ao tratar da avaliação dos elementos patrimoniais, estabelece que:
A Constituição Federal de 1967 estabelecia, como exceção ao princípio orçamentário da exclusividade, a possibilidade de constar a "aplicação do saldo e o modo de cobrir o déficit". A Constituição de 1988 inovou, estabelecendo que esse saldo do orçamento poderia ser utilizado mediante créditos especiais ou suplementares com prévia e específica autorização legislativa. Isso significa que, no caso específico de créditos suplementares, a utilização desse saldo do orçamento NÃO pode ocorrer pela autorização
Relativamente à classificação da despesa orçamentária por natureza, constitui a síntese racional da discriminação mínima exigida para o orçamento, pela Lei no 4.320/64,
A diferença positiva entre a receita corrente e a despesa corrente, apurada na demonstração do balanceamento das receitas e despesas por categoria econômica contida no anexo 1, da Lei no 4.320/64, quando esse anexo acompanha a proposta orçamentária de uma entidade governamental, indica
De acordo com as normas vigentes relativas ao inventário no governo federal, julgue os itens abaixo.
O material de pequeno valor econômico que tiver seu custo de controle evidentemente superior ao risco da perda poderá ser controlado por meio do simples relacionamento de material, denominado relação-carga.
A classificação funcional programática será atípica quando:
Após regular celebração de convênio entre os estados e o Distrito Federal, cumpridas as demais formalidades exigidas, o governo de um estado da federação editou lei concedendo anistia de ICMS às infrações cometidas anteriormente à vigência da mesma, estabelecendo prazo para pagamento, de forma parcelada, a ser efetivada, em cada caso, por despacho da autoridade administrativa. Os sócios-gerentes da XYZ Companhia Ltda. interessaram-se nos incentivos concedidos, tendo em vista a possibilidade de regularizar a situação da empresa junto ao fisco, que lhe executava crédito decorrente de dois autos de infração lavrados e devidamente inscritos em dívida ativa referente ao mencionado tributo: o primeiro, devido ao lançamento, na via destinada ao contador, de valor bastante inferio...
Na elaboração da Demonstração do Resultado do Exercício, no Programa Administrativo o item "Recursos Oriundos de outros Programas" representa:
As transferências Interprogramas são utilizadas para:
Indique, nos programas abaixo, aquele que não permite transferências interprogramas.
De acordo com as normas vigentes relativas ao inventário no governo federal, julgue os itens abaixo.
O bem móvel cujo valor de aquisição ou custo de produção for desconhecido será avaliado tomando como referência o valor de outro, semelhante ou sucedâneo, no mesmo estado de conservação e a preço de mercado.
De acordo com as normas vigentes relativas ao inventário no governo federal, julgue os itens abaixo.
Nos inventários destinados a atender as exigências de órgão fiscalizador do sistema de controle interno, os bens móveis serão agrupados segundo as categorias patrimoniais constantes do plano de contas único.
De acordo com as normas vigentes relativas ao inventário no governo federal, julgue os itens abaixo.
Quando da mudança do dirigente de uma unidade gestora, deve ser realizado inventário analítico.
De acordo com as normas vigentes relativas ao inventário no governo federal, julgue os itens abaixo.
O inventário físico é o instrumento de controle para a verificação dos saldos de estoques nos almoxarifados e depósitos, e dos equipamentos e materiais permanentes em uso no órgão ou entidade, que irá permitir, entre outras ações: a análise do desempenho das atividades do encarregado do almoxarifado a partir dos resultados obtidos no levantamento físico; o levantamento da situação dos materiais estocados no tocante ao saneamento dos estoques.
A contabilidade pública apresenta, tanto no registro quanto na evidenciação dos fatos contábeis relativos ao patrimônio, o conceito de mutações ativas e passivas, que podem ser orçamentárias ou extra-orçamentárias. A respeito dessas mutações, é correto afirmar que:
O Conselho Monetário Nacional funciona como :

A análise do balanço patrimonial ao lado, do GDF, demanda o conhecimento de importantes diferenças existentes, no Brasil, entre a contabilidade pública e a contabilidade comercial. Nesse sentido, julgue os itens seguintes.
Na contabilidade pública, diferentemente da comercial, os bens de almoxarifado são valorizados pelo sistema PEPS (primeiro que entra, primeiro que sai).
A análise do balanço patrimonial ao lado, do GDF, demanda o conhecimento de importantes diferenças existentes, no Brasil, entre a contabilidade pública e a contabilidade comercial. Nesse sentido, julgue os itens seguintes.
A contabilidade pública não dispõe de mecanismo para fazer, de forma precisa ou aproximada, a atualização monetária do valor dos ativos, seja rotineiramente, seja eventualmenteÉ facultado à Administração Tributária Municipal conceder desconto especial para a hipótese de pagamento de IPTU em conta única, sendo esse desconto limitado a:
Através das informações abaixo, assinalar a alternativa correta referente ao lançamento de Contabilidade Pública das questões n. 35 e 36.
Recebimento de IPTU, ISS e Multas.
As prestações de Contas do Poder Executivo serão submetidas ao:
É missão precípua da Contabilidade fornecer relatórios sobre:
A legislação em vigor determina que a verificação de legalidade dos autos de execução orçamentária seja:
O instrumento de grande importância para o disciplinamento na utilização dos recursos disponíveis na Unidade Orçamentária denomina-se:
Constituem função dentro da classificação funcional programática:
Assinale a afirmativa correta:
Na Contabilidade Pública, o código indicativo para classificação de Obras e Instalação é:
Através das informações abaixo, responder as questões n.ºs 13 e 14.
A Prefeitura Municipal recebeu as seguintes taxas com seus respectivos valores: ·
Taxa de expediente...................................................R$ 60,00. Taxa de remoção de lixo...........................................R$ 90,00. · Taxa para publicidade...............................................R$ 100,00. ·Taxa para conservação de vias................................R$ 750,00. · Taxa para pavimentação e guias..............................R$ 980,00. · Taxa para funcionamento em horário especial........R$ 380,00O montante recebido correspondente à Taxa para Exercício Regular de Poder de Po...
Através das informações abaixo, responder as questões n.ºs 13 e 14.
A Prefeitura Municipal recebeu as seguintes taxas com seus respectivos valores: ·
Taxa de expediente...................................................R$ 60,00. Taxa de remoção de lixo...........................................R$ 90,00. · Taxa para publicidade...............................................R$ 100,00. ·Taxa para conservação de vias................................R$ 750,00. · Taxa para pavimentação e guias..............................R$ 980,00. · Taxa para funcionamento em horário especial........R$ 380,00O montante recebido correspondente à Taxa pela Prestação de Serviços é de: ...
Na Contabilidade Pública, constituem contas do Ativo Financeiro:
Texto IV – questões 11 e 12
A evidenciação é um compromisso inalienável da contabilidade com seus usuários e com os próprios objetivos. As formas de evidenciação podem variar, mas a essência é sempre a mesma: apresentar informação quantitativa e qualitativa de maneira ordenada, deixando o menor número possível de informações fora de demonstrativos formais, a fim de propiciar uma base adequada de informação para o usuário.
Julgue os itens abaixo, considerando o texto IV e a legislação societária.O grupo disponibilidades é usado para designar dinheiro em caixa e em bancos, bem como valores equivalentes, como cheques em mãos e em trânsito, que representam recursos de...
A Contabilidade Pública:
I. deve evidenciar em seus registros, o montante dos créditos orçamentários vigentes, a despesa empenhada e a despesa realizada, à conta dos mesmos créditos, e as dotações disponíveis.
II. é disciplina que aplica na administração pública, as técnicas de registros e apurações contábeis em harmonia com as normas gerais do direito financeiro.
III. é um conjunto de agentes econômicos que estabelece metas específicas para um determinado período, comanda recursos e traça planos e decisões com relação às ações econômicas.
IV. aplica normas de escrituração contábil, registra a previsão da receita, a fixação das despesas e as alterações introduzidas no orçamento. Pode-se afirmar que está correto apenas o contido em
Sobre a dívida flutuante, é correto afirmar que sua constituição e liqüidação
Imediatamente após a promulgação da lei de orçamento e com base nos limites nela fixados, o Poder Executivo aprovará um quadro de cotas da despesa que cada unidade orçamentária fica autorizada a utilizar. A fixação das cotas em referência atenderá os seguintes objetivos:
I. Manter durante o exercício, na medida do possível, o equilíbrio entre a receita orçada e a despesa paga, a fim de equilibrar o orçamento e melhor execução do programa de trabalho.
II. Assegurar às unidades orçamentárias, em tempo útil, a soma de recursos necessários e suficientes e melhor execução do seu programa anual de trabalho.
III. Manter, durante o exercício, na medida do possível, o equilíbrio entre a receita arrecadada e a despesa realizada, de modo a reduzir, ao mínimo, eventu...
Em relação a orçamento, contabilidade por responsabilidade e padrões de comportamento de custos, julgue os itens a seguir.
São pontos fortes de um sistema orçamentário a elaboração de um plano realista de vendas, de custos e de despesas, o estabelecimento de metas e padrões realistas, a conexão com uma contabilidade por responsabilidade e a comunicação adequada de atitudes, políticas e diretrizes pelos níveis administrativos superiores.
Em relação a orçamento, contabilidade por responsabilidade e padrões de comportamento de custos, julgue os itens a seguir.
O custo-padrão é um custo cientificamente determinado e utilizado como um objetivo a ser atingido.
Em relação a orçamento, contabilidade por responsabilidade e padrões de comportamento de custos, julgue os itens a seguir.
Os desvios orçamentários devem ser analisados apenas quando superiores a 10% e quando negativos.
Com relação à contribuição social sobre o lucro, participações governamentais, conversão de demonstrações contábeis em moeda estrangeira e operação de joint venture, julgue os itens a seguir.
Uma empresa é considerada controlada pelo governo federal, quando este tiver uma participação acionária superior a 50% mais uma ação no total das preferenciais.
Julgue os itens subseqüentes, quanto à fusão, cisão e incorporação de empresas.
A cisão é a operação pela qual a companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, sem extinguir a companhia cindida, mesmo se houver versão de todo o seu patrimônio, ou dividindo-se o seu capital, se parcial a versão.
Julgue os itens subseqüentes, quanto à fusão, cisão e incorporação de empresas.
Na incorporação de uma sociedade controlada pela sua controladora, os acionistas minoritários da empresa incorporada passam a ser acionistas da incorporadora.
Julgue os itens subseqüentes, quanto à fusão, cisão e incorporação de empresas.
A fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.
Julgue os itens subseqüentes, quanto à fusão, cisão e incorporação de empresas.
A incorporação é a operação pela qual uma ou mais sociedades são absorvidas por outra, que as sucede em todos os direitos e obrigações.
Julgue o item a seguir com base no tratamento adotado pela administração.
Empresa estatal dependente é a controlada que recebe do ente controlador recursos financeiros para pagamento de despesas correntes ou de capital, não se considerando como tal a empresa que receber recursos apenas para aumento da participação acionária do ente controlador.
No que se refere à contabilidade pública no Brasil, julgue os itens a seguir.
O evento que apresenta o tipo de utilização 3 (XX.3.XXX) é complementar ao evento de máquina.
No que se refere à contabilidade pública no Brasil, julgue os itens a seguir.
O subsistema ADMINISTRA (Administração do Sistema) do Sistema Integrado de Administração Financeira do Governo Federal (SIAFI) permite conhecer a relação dos responsáveis do órgão, tais como ordenador de despesas, encarregado do setor financeiro, almoxarife e seus substitutos.
De acordo com as legislações fiscal e societária, bem como as doutrinas tributária e contábil, julgue os itens que se seguem.
Para efeito de imposto sobre a renda, estão obrigadas à apuração do lucro real, entre outras, as pessoas jurídicas que, autorizadas pela legislação tributária, usufruam de benefícios fiscais relativos à isenção ou à redução do imposto.
De acordo com as legislações fiscal e societária, bem como as doutrinas tributária e contábil, julgue os itens que se seguem.
A provisão para créditos de liquidação duvidosa, constituída mediante a aplicação de um determinado percentual sobre o montante das duplicatas a receber, é inteiramente dedutível para fins de apuração do imposto de renda e da contribuição social, desde que seja apurada de acordo com critérios técnicos que reflitam a expectativa real de perdas com devedores duvidosos.
Considerando exclusivamente os valores abaixo, todos apurados ao encerramento de um exercício financeiro qualquer, assinale a opção correta:

Considerando a estrutura das contas integrantes da contabilidade pública nacional, é correto afirmar que o sistema
A transferência de cota financeira da Secretaria do Tesouro Nacional para a Unidade de Programação Financeira acarreta na primeira uma
A Contabilidade Pública, uma das subdivisões da contabilidade aplicada, diferencia-se das demais em função das entidades às quais devem ser aplicados seus conceitos, princípios e regimes. Acerca de seu campo de atuação é correto afirmar que
Não integram o patrimônio das entidades públicas
Ao final do exercício, verificou-se que, do orçamento aprovado, de $ 120, haviam sido arrecadados $ 140, realizadas despesas de $ 110 e pagos $ 80. Sendo assim,
Na estrutura de consolidação de balanços adotada no âmbito da Administração Federal, constitui subgrupo do Resultado Orçamentário, no lado direito da equação,
Segundo o Decreto no 93.872, de 23 de dezembro de 1986, ao tratar de subvenções, auxílios e contribuições,
Estão abrangidas no campo de aplicação da Contabilidade Pública
Suponha que as operações com determinadas mercadorias estejam sujeitas ao pagamento do imposto, na entrada interestadual, em determinado Estado da Região Nordeste, quando destinadas a revenda, e que tal antecipação seja terminativa, sem cobrança de complemento ou restituição da diferença, caso a operação seguinte ocorra por valor diferente do presumido.
Considere, ainda, que o valor da operação a consumidor final seja determinado mediante o uso de Índice de Valor Adicionado − IVA, que a alíquota aplicável na operação interna a consumidor final seja de 17% do valor da operação, e que não tenha havido retenção de ICMS a título de substituição tributária, pelo remetente (antecipação com encerramento da tributação). Considere, também, que, em um determinado período de apuração...

A respeito dos resultados do balanço de pagamentos apresentado, bem como de conceitos e instrumentos de política cambial, julgue os itens subsecutivos.
Se o saldo de investimento externo direto tivesse sido igual a zero tanto em junho de 2015 como em junho de 2016, haveria maior necessidade de financiamento externo do déficit nas transações correntes de junho de 2016 do que nas de junho de 2015.
A respeito dos resultados do balanço de pagamentos apresentado, bem como de conceitos e instrumentos de política cambial, julgue os itens subsecutivos.
O aumento do superávit na balança comercial verificado nos resultados acumulados de janeiro a junho nos anos de 2015 e 2016 é compatível com uma conjuntura de apreciação do real em relação ao dólar, o que favoreceu os exportadores.
A respeito dos resultados do balanço de pagamentos apresentado, bem como de conceitos e instrumentos de política cambial, julgue os itens subsecutivos.
Houve, em junho de 2016, variação negativa das reservas internacionais.
Com base nos conceitos de política econômica e na tabela apresentada, julgue os itens subsequentes.
Em uma conjuntura de política monetária restritiva, quanto maior for a parcela da dívida mobiliária federal indexada à taxa SELIC, maiores serão os superávits primários necessários para estabilizar a dívida pública.
Com base nos conceitos de política econômica e na tabela apresentada, julgue os itens subsequentes.
Entre 2013 e 2014, a dívida fiscal líquida cresceu mais de R$ 340 bilhões, montante que representa a necessidade de financiamento do setor público em 2014.
Com base nos conceitos de política econômica e na tabela apresentada, julgue os itens subsequentes.
Em 2013, embora o resultado nominal das contas públicas tenha sido deficitário, o resultado primário foi superavitário, indicando que, naquele exercício, as receitas do governo superaram as despesas, inclusive as referentes à dívida pública contraída em exercícios anteriores.O total do Passivo Real das entidades do direito público compreende
A Contabilidade Pública é atípica à Administração
Instruções para responder às questões de números 61 a 65.
Considere o balancete preliminar a ser auditado para determinar o valor solicitado em cada questão (valores em reais).
Passivo Real
Instruções para responder às questões de números 61 a 65.
Considere o balancete preliminar a ser auditado para determinar o valor solicitado em cada questão (valores em reais).
Superávit Financeiro

Com base nos valores acima, correspondentes ao encerramento do primeiro exercício financeiro de determinada entidade governamental, julgue os itens que se seguem, acerca do fechamento das demonstrações contábeis dessa entidade.
O resultado orçamentário do exercício apresenta superávit no valor de R$ 10.000,00.
Com base nos valores acima, correspondentes ao encerramento do primeiro exercício financeiro de determinada entidade governamental, julgue os itens que se seguem, acerca do fechamento das demonstrações contábeis dessa entidade.
O resultado patrimonial do exercício apresenta superávit no valor de R$ 118.000,00.
Com base nos valores acima, correspondentes ao encerramento do primeiro exercício financeiro de determinada entidade governamental, julgue os itens que se seguem, acerca do fechamento das demonstrações contábeis dessa entidade.
O resultado financeiro do exercício apresenta superávit no valor de R$ 31.000,00.Considere os seguintes eventos:
A baixa de dívida de longo prazo pelo pagamento;
B desincorporação de bem permanente em razão de alienação;
C pagamento de folha de pessoal apropriada no mês;
D diminuição do valor da dívida a receber em razão da variação monetária;
E compra de veículo para uso na atividade operacional.
Com relação a esses eventos, julgue os itens a seguir, acerca de variações patrimoniais.
Os eventos A e C representam variações passivas orçamentárias.Considere os seguintes eventos:
A baixa de dívida de longo prazo pelo pagamento;
B desincorporação de bem permanente em razão de alienação;
C pagamento de folha de pessoal apropriada no mês;
D diminuição do valor da dívida a receber em razão da variação monetária;
E compra de veículo para uso na atividade operacional.
Com relação a esses eventos, julgue os itens a seguir, acerca de variações patrimoniais.
O evento D, por derivar apenas de um fenômeno econômico, não representa variação patrimonial.Considere os seguintes eventos:
A baixa de dívida de longo prazo pelo pagamento;
B desincorporação de bem permanente em razão de alienação;
C pagamento de folha de pessoal apropriada no mês;
D diminuição do valor da dívida a receber em razão da variação monetária;
E compra de veículo para uso na atividade operacional.
Com relação a esses eventos, julgue os itens a seguir, acerca de variações patrimoniais.
Os eventos B e E devem ser registrados como variações ativas extraorçamentárias.A Demonstração das Variações Patrimoniais, prevista no art. 104 da Lei nº 4.320/64, evidencia as alterações verificadas no patrimônio, resultantes ou não da execução orçamentária, e indica o resultado patrimonial do exercício. Assinale, entre as opções abaixo, a que não se refere a uma alteração resultante da execução orçamentária:
De acordo com o disposto pelo art. 115 do Decreto nº 93.872/86, a dívida flutuante compreende os seguintes compromissos, exceto:
De acordo com as regras da contabilidade pública nacional, é correto afirmar, quanto à forma de registro da receita, que
As afirmações abaixo foram extraídas da legislação básica, das diretrizes normativas e dos textos concernentes à Contabilidade Pública e sua aplicação, sendo que quatro delas são verdadeiras e apenas uma expressa uma falsa afirmação. Assinale a opção que não expressa a verdade.
Na estrutura de consolidação de balanços adotada pela Administração Federal, integra(m) os grupos do Ativo e do Passivo Compensados:
A Contabilidade Pública, no Brasil, tem algumas peculiaridades em relação à Contabilidade Empresarial. Entre as características mencionadas a seguir, uma delas, apenas, é comum à Contabilidade Pública e à Empresarial. Assinale a opção correspondente.
As afirmativas que seguem concernem à Contabilidade Pública no Brasil:
I. Consiste no ramo da contabilidade que estuda, orienta, controla e demonstra a organização e a execução da fazenda pública, o patrimônio público e suas variações.
II. As variações patrimoniais qualitativas são decorrentes de transações no setor público que aumentam ou diminuem o patrimônio líquido.
III. Segundo as especializações, classifica-se em contabilidade municipal, estadual e federal.
IV. É atípica à administração das sociedades de economia mista.
Analisando-se as afirmativas, verifica-se que está correto apenas o conteúdo de:
De acordo com artigo 4o do Decreto no 3.148/80, não faz parte das atribuições do controle interno o seguinte procedimento:
Os bens do almoxarifado do patrimônio das entidades de direito público são avaliados de acordo com o seguinte critério:
A despesa de aquisição de um veículo, no sistema financeiro, é processada pelo seguinte lançamento de débito e crédito, respectivamente:
O inventário compreende as seguintes fases:
A prestação de contas dos órgãos da Administração Indireta deve conter um dos seguintes elementos básicos:
De acordo com os planos de contas voltados para contabilidade governamental, o registro de todo o movimento ocorrido em virtude da movimentação econômica de bens e direitos faz parte do sistema denominado:
Responda às questões de números 6 a 8 com base na lei 8666, de 21/06/93, que regulamenta as normas para licitação e contratos da administração pública.
Nesta lei, alienação é definida como:
Segundo o critério jurídico, os bens públicos classificados como bens de uso especial, ou do patrimônio administrativo, possuem as seguintes características:
Na Contabilidade Pública se as Receitas forem menores que as Despesas, podemos afirmar que:
Em se tratando da Contabilidade Pública, temos que o Ativo Compensado poderá ser representado pelas seguintes contas, EXCETO:
A partir da década de 1.930, o orçamento público passou a ser sistematicamente utilizado como:
Uma mudança de critério contábil não será evidenciada quando:
Uma das alternativas a seguir não representa um quadro analítico suplementar:
Em se tratando da Contabilidade Pública, temos que o Ativo Compensado poderá ser representado pelas seguintes contas, EXCETO:
Assinale a alternativa CORRETA.
Com relação à Contabilidade Pública pode-se afirmar:
A Demonstração de Resultado Orçado a seguir pertence a uma empresa industrial fabricante de um único produto, e refere-se ao mês de janeiro de 2004:

Com base nesses dados, pode-se afirmar que o ponto de equilíbrio contábil, em quantidade física e em valor monetário é :
No que se refere à contabilização de uma aquisição de um veículo para uso da Secretaria de Administração do Estado, considere as afirmações abaixo, indicando V se verdadeira e F se falsa:
I. Classifica-se como despesa de Capital – Investimentos – Equipamentos e Material Permanente;
II. Corresponde a lançamento contábil nos sistemas de contas, orçamentário, financeiro e patrimonial;
III. Classifica-se como despesa de Capital – Inversões Financeiras, uma vez que será pago à vista;
IV. Deverá ser precedida de Licitação, obrigatoriamente;
V. Provoca uma Variação Patrimonial Ativa.
Marque a alternativa que apresente a seqüên...
De acordo com as normas que regem a avaliação dos componentes patrimoniais das entidades de direito público, os débitos e créditos, bem como os títulos de renda, são avaliados pelo
O levantamento geral dos bens móveis segundo a Lei 4.320/64 tem por base o inventário analítico de cada unidade administrativa e
A diferença entre: de um lado, os valores numerários, os realizáveis e os créditos financeiros, e de outro, os compromissos exigíveis cujo recebimento ou pagamento independa de autorização orçamentária, constitui o
Objetivando resguardar a autonomia de cada sistema específico de contas do setor governamental, os ajustes no sistema financeiro de exercícios anteriores por variações independentes da execução orçamentária, em contas de ativo e passivo financeiros, têm como contrapartida a conta
Despesas realizadas pela administração federal, com manutenção de uma estrada federal, segundo a classificação funcional-programática, devem enquadrar-se como
Para a resolução das questões de números 36 à 40, considere os resultados obtidos, decorrentes das operações abaixo, de uma entidade pública, a partir dos saldos iniciais indicados a seguir.

O resultado da Previsão Orçamentária é
Para a resolução das questões de números 36 à 40, considere os resultados obtidos, decorrentes das operações abaixo, de uma entidade pública, a partir dos saldos iniciais indicados a seguir.

O resultado da execução orçamentária é
A caução recebida em títulos públicos para garantia será registrada na conta Valores:
A realização das despesas abaixo, quanto à classificação funcional programática:
I. pagamento de sentenças judiciais;
II. manutenção da sede do TRT;
III. reforma e ampliação da sede do TRT;
estão relacionadas, respectivamente, a
No sistema orçamentário, o registro
Débito − Previsão da Receita
Crédito − Execução da Receita
representa
Acerca do campo de aplicação da contabilidade pública, diante do que dispõe a legislação vigente, é correto afirmar que se aplica
A dívida fundada
Quanto a adiantamento a servidor é correto afirmar que