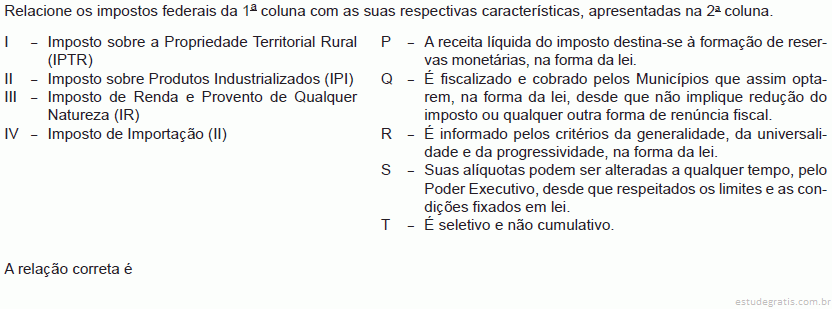
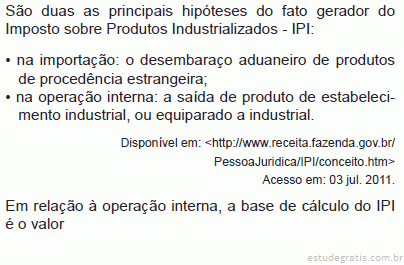
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os aspectos tributários e seus impactos na operação das empresas, julgue os itens a seguir.
Compete aos estados e à União instituir impostos sobre importação, exportação, rendas e proventos, produtos industrializados, propriedade territorial rural, grandes fortunas e operações de crédito, câmbio e seguro, ou relativas a títulos e valores mobiliários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem de acordo com as normas do Código Tributário Nacional relativas a domicílio e responsabilidade tributários.
Caso uma criança com seis anos de idade receba por doação de seu avô a propriedade de um imóvel, a responsabilidade do pai ao omitir-se de pagar o IPTU referente a esse imóvel será solidária com a criança.
Lei X de um determinado Estado-membro majorou a alíquota do Imposto de Transmissão Causa Mortis e Doação (ITCMD), entrando em vigor na data de sua publicação. É certo que referido tributo poderá ser cobrado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos tributos, ao crédito tributário e às obrigações tributárias, julgue os itens subsecutivos.
Na declaração de ajuste anual do imposto sobre a renda, a pessoa física pode optar pelo desconto simplificado, observado o disposto pela Receita Federal do Brasil, o que implica a substituição de todas as deduções admitidas na legislação tributária pelo desconto de 20% do valor dos rendimentos tributáveis, sendo proibida a opção pelo desconto simplificado na hipótese de o contribuinte pretender compensar prejuízo da atividade rural ou imposto pago no exterior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação tributária, julgue os seguintes itens.
As empresas públicas e sociedades de economia mista, sujeitas ao regime jurídico próprio das empresas privadas, inclusive para fins tributários, estão sujeitas à incidência do imposto de renda das pessoas jurídicas, na proporção do capital não pertencente à União.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação tributária, julgue os seguintes itens.
O SERPRO está sujeito à retenção na fonte do imposto de renda, sob a forma de tributação definitiva, como beneficiário de pagamento por prestação de serviços a órgãos ou outras entidades integrantes da administração pública federal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação tributária, julgue os seguintes itens.
A contribuição devida ao INSS, calculada sobre a folha de pagamento e sobre remunerações de prestação de serviços, constitui custo ou despesa operacional para a empresa. Além disso, ela é responsável pelo recolhimento da parcela deduzida dos pagamentos efetuados aos empregados e prestadores de serviços.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos princípios e normas referentes à tributação, julgue os itens que se seguem.
O imposto sobre propriedade imobiliária incide uma vez a cada ano em data determinada. Tal situação caracteriza o fato gerador continuado: é uma situação duradoura, que pode manter-se estável ao longo do tempo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos princípios e normas referentes à tributação, julgue os itens que se seguem.
O imposto de renda na fonte é lançado por homologação, o que significa dizer que o contribuinte é o responsável pelo cálculo e pagamento do imposto devido. Caberá, então, ao fisco homologar esse lançamento, expressa ou tacitamente, e, quando for o caso, efetuar lançamento de ofício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito de imposto de renda, ICMS, contribuição sobre o lucro, PASEP e COFINS.
O imposto de renda das pessoas jurídicas é determinado com base no lucro real, presumido ou arbitrado, por períodos de apuração trimestral, que se encerram no último dia de cada trimestre.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da tributação, julgue os itens a seguir.
O imposto sobre a transmissão causa mortis e doação, de quaisquer bens ou direitos, será de competência do estado em que se processar o inventário relativamente a bens móveis.
O art. 16, do Código Tributário Nacional, define o imposto como sendo a obrigação que tem por fato gerador uma situação independente de qualquer atividade estatal específica, relacionada ao contribuinte. Sobre o imposto, é correto afirmar que
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O Código Tributário Nacional (CTN) define tributo em seus arts. 3.º a 5.º: “Tributo é toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção por ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada”.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao imposto de renda, à contribuição social e ao ICMS da pessoa jurídica, julgue os itens a seguir.
As empresas que podem adotar a tributação do imposto de renda na forma do lucro presumido não são obrigadas a fazê-lo, podendo optar pela tributação com base no lucro real.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação tributária, julgue os seguintes itens.
As empresas públicas estão obrigadas a efetuar a retenção na fonte das contribuições para a seguridade social que incidam sobre o faturamento e o lucro nos pagamentos a pessoa física que lhes forneça bens e serviços.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando-se o estado do Espírito Santo como responsável legal pela retenção da contribuição ao PIS/PASEP, é correto afirmar que haverá retenção desse tributo, em casos de pagamento
A decisão de reduzir a alíquota de impostos incidentes sobre determinados produtos com o intuito de manter a disposição de gastar dos consumidores de tais bens e, consequentemente, contribuir para a manutenção do nível de emprego na economia relaciona-se com a função econômica do Estado de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à importância dos sistemas tributários para o desenvolvimento dos países e às diversas formas de incidência tributária, julgue os itens que se seguem.
A principal fonte de receita tributária dos estados federados advém da cobrança do imposto sobre a propriedade de veículos automotores (IPVA).
ICMS é a sigla que identifica o imposto sobre operações relativas à Circulação de Mercadorias e sobre Prestação de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação. Observe as afirmações a seguir referentes ao ICMS.
I - Os descontos comerciais não reduzem o preço de compra e venda de mercadorias, para efeito de ICMS. II - Nas vendas interestaduais de mercadorias, entre empresas inscritas no ICMS, a alíquota de ICMS aplicável é a alíquota interna do Estado remetente. III - Nas vendas das empresas industriais para não contribuintes do ICMS o cálculo do ICMS incide sobre o valor do IPI. Está correto APENAS o que se afirma em
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos tributos, ao crédito tributário e às obrigações tributárias, julgue os itens subsecutivos.
Resolução do Senado Federal, de iniciativa do presidente da República ou de senador da República, aprovada pela maioria absoluta dos membros do Senado, estabelecerá as alíquotas do ICMS aplicáveis às operações e prestações interestaduais e de exportação, ainda que as operações e as prestações se iniciem no exterior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura tributária brasileira, julgue os itens subsecutivos.
O ICMS, por constituir-se em um imposto sobre o consumo, é cobrado no destino. Essa característica estimula a sua utilização como mecanismo de atração, pelos estados, de novos empreendimentos. Desse modo, cada unidade federada se torna responsável por políticas econômicas, assumindo todos os ônus resultantes dos incentivos fiscais concedidos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação tributária, julgue os seguintes itens.
Em uma empresa de prestação de serviços contábeis, o ISS será calculado e devido em relação a cada profissional habilitado, sócio, empregado ou não, que preste serviços em nome da sociedade, por meio de alíquotas fixas ou variáveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação tributária, julgue os seguintes itens.
As empresas públicas não são consideradas contribuintes do ICMS em relação aos serviços que prestem a outros entes estatais, desde que esses serviços estejam vinculados ao seu objeto social e se relacionem a atividades regidas pelas leis de mercado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS) e ao imposto sobre serviços (ISS), julgue os itens abaixo.
A base de cálculo do ICMS para operação com mercadorias é o valor destas, incluindo importâncias acessórias, tais como seguros e fretes pagos pelo comprador, excluídos os descontos incondicionais.
I. Com relação ao ICMS cabe à lei complementar dispor sobre substituição tributária e definir seus contribuintes. II. Resolução do Senado Federal estabelecerá as alíquotas mínimas para a cobrança do IPVA instituído pelos Estados e pelo Distrito Federal. III. Não incide ICMS sobre operações que destinem mercadorias para o exterior, mas incide sobre serviços prestados a destinatários no exterior. Está correto o que se afirma APENAS em
Considere as seguintes afirmações com relação à Inter pretação e Integração da Legislação Tributária:
I. O emprego da analogia poderá resultar na exigência de tributo não previsto em lei; no entanto, o emprego da equidade não poderá resultar na dispensa de pagamento de tributo devido. II. Lei tributária não pode alterar o conceito estipulado pela Constituição Federal para o fato gerador do ICMS da realização de operações relativas à circulação de mercadorias, a menos que seja para defi nir competência tributária. III. No caso de dispensa de determinado critério de escrituração fiscal, a legislação de regência deve ser interpretada literalmente. Está correto o que se afirma APENAS em
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, a respeito do IPTU, do ICMS e de isenção tributária. Conforme jurisprudência do STJ, admite-se, no processo administrativo, a fixação da base de cálculo do ICMS no valor da mercadoria submetido ao regime de pauta fiscal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Decreto distrital X estipulou alíquota de IPTU em 0,3% para imóveis edificados com fins exclusivamente residenciais. Posteriormente, em razão da valorização do mercado imobiliário, foi editado o decreto distrital Y, que majorou o valor venal dos imóveis e alterou a alíquota de IPTU para 0,5%.
Com base nessa situação hipotética, julgue os itens seguintes.
Se a alteração da base de cálculo do IPTU em apreço decorresse de simples atualização monetária do valor venal do imóvel, não haveria infringência ao princípio da reserva legal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Decreto distrital X estipulou alíquota de IPTU em 0,3% para imóveis edificados com fins exclusivamente residenciais. Posteriormente, em razão da valorização do mercado imobiliário, foi editado o decreto distrital Y, que majorou o valor venal dos imóveis e alterou a alíquota de IPTU para 0,5%.
Com base nessa situação hipotética, julgue os itens seguintes.
A hipótese em questão se refere a imposto cobrado com base em aspectos subjetivos do contribuinte, isto é, com base em elementos que dimensionam sua capacidade econômica para contribuir.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Paulo e Jorge, residentes em Goiânia – GO e sem endereço fixo no DF, iniciaram um negócio de vendas de veículos em uma sala no DF para moradores tanto do DF quanto de outros estados, sendo as operações comerciais todas feitas a pedido de clientes que deixavam seus veículos para venda. Após denúncia, o fisco do DF constatou que as operações de venda dos veículos estavam sendo feitas sem o pagamento do respectivo tributo e que não havia inscrição no cadastro fiscal de qualquer sociedade empresária para a realização de tais operações.
Considerando a situação hipotética acima apresentada, julgue os seguintes itens.
A espécie de tributo gerado em função da operação, inclusive da venda de veículos para pessoas de fora do DF, é o ICMS, dada a exis...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma autarquia federal que não vise à exploração da atividade econômica e não cobre tarifa ou preço por serviços prestados tenha adquirido um prédio para instalação de sua administração no DF, julgue os itens que se seguem, relativos a essa situação hipotética, à competência tributária e às regras de limitação dessa competência. Na hipótese considerada, o DF não poderá cobrar IPTU do prédio da autarquia federal em razão do princípio da uniformidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma autarquia federal que não vise à exploração da atividade econômica e não cobre tarifa ou preço por serviços prestados tenha adquirido um prédio para instalação de sua administração no DF, julgue os itens que se seguem, relativos a essa situação hipotética, à competência tributária e às regras de limitação dessa competência. Caso o prédio em questão seja vendido para uma pessoa física, essa operação ficará sujeita ao pagamento de ITBI, uma vez que a limitação do poder de tributar não mais se aplicará.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação básica de impostos e contribuições, julgue os itens seguintes. Caso determinada pessoa jurídica deva receber recursos decorrentes de decisão da justiça federal mediante precatório, a instituição financeira responsável pelo pagamento será obrigada a efetuar a retenção na fonte do imposto de renda, observada a alíquota estabelecida em legislação específica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à incidência de impostos em operações realizadas pela administração pública federal, julgue os próximos itens. Suponha que determinado órgão da administração pública federal tenha prestado serviços de consultoria a um grupo de municípios, para a instalação de dispositivos controladores de velocidade nas vias públicas. Nesse caso, os municípios poderão deduzir dos valores devidos pela prestação de serviços o montante correspondente ao Imposto Sobre Serviços (ISS) calculado em cada caso.
Existem impostos que podem ser cobrados regularmente em função do ato de posse de ativos durante um determinado período, ou, alternativamente, a cobrança pode se verificar no momento em que os ativos mudam de propriedade. Tal situação caracteriza os impostos:
A União, através de lei complementar, no exercício de sua competência tributária prescrita no inciso VII do artigo 153 da Constituição Federal, instituiu o Imposto sobre Grandes Fortunas, cujo fato gerador é a titularidade, em 1o de janeiro de cada ano, de fortuna em valor superior a R$ 2.500.000,00 (dois milhões e quinhentos mil reais), expressos em moeda de poder aquisitivo de 1o de janeiro do exercício, estabelecendo quatro faixas patrimoniais para a incidência de alíquotas progressivas. A lei complementar foi publicada no Diário Oficial da União em 12 de outubro de 2011 e, por conseguinte, o Imposto sobre Grandes Fortunas poderá passar a ser cobrado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em Alagoas, o imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS) pode ser apurado de acordo com quatro regimes diferentes. Assim, de acordo com a legislação desse estado, se adotado o regime
Sobre o Imposto sobre a Renda e Proventos de qualquer Natureza, julgue os itens a seguir, para então assinalar a opção que corresponda às suas respostas.
I. Como renda deve-se entender a aquisição de disponibilidade de riqueza nova, na forma de um acréscimo patrimonial, ao longo de um determinado período de tempo.
II. Tanto a renda quanto os proventos de qualquer natureza pressupõem ações que revelem mais-valias, isto é, incrementos na capacidade contributiva.
III. Limitações temporais ou quantitativas com relação às despesas e provisões não necessariamente guardam estrita compatibilidade com a teoria do acréscimo patrimonial e com a atividade do contribuinte.
IV. Embora haja diversas teorias que se destinem a delinear o conceito de renda, em todas pr...
Segundo o CTN, Código Tributário Nacional, para fins de cobrança de IPTU, Imposto sobre a Propriedade Territorial Urbana, são melhoramentos com que a zona urbana deve contar, EXCETO
Com relação ao imposto, de competência dos Estados, sobre a transmissão de bens imóveis e de direitos a eles relativos, considere:
I. Tem como fato gerador, dentre outros, a cessão de direitos relativos às transmissões, a qualquer título, de direitos reais sobre imóveis, exceto os direitos reais de garantia.
II. Tem como fato gerador, dentre outros, a cessão de direitos relativos às transmissões, a qualquer título, da propriedade ou do domínio útil de bens imóveis por natureza ou por acessão física, como definidos na lei civil.
III. O imposto compete ao Estado da situação do imóvel transmitido, ou sobre que versarem os direitos cedidos, exceto se a mutação patrimonial decorra de sucessão aberta no estrange...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Conforme definido no Regulamento do Imposto de Renda, o _______________ da obrigação fiscal com o Imposto de Renda é a obtenção de renda e proventos de qualquer natureza, por pessoas físicas ou jurídicas.
A lacuna do texto pode ser, corretamente, preenchida por:
De acordo com o Código Tributário Nacional o executivo possui a faculdade, de atendidas as condições e os limites estabelecidos em lei, alterar as alíquotas dos seguintes impostos, com EXCEÇÃO do:
E se o proprietário do referido imóvel situado na zona urbana do Município de Esperantina – PI fosse uma pessoa muito idosa portadora de debilidade senil, que não possui possibilidade de exprimir sua vontade, quem seria o contribuinte do IPTU ?
Suponhamos que Amandinha, uma recémnascida de 6 meses, seja proprietária de um imóvel situado na zona urbana do Município de Esperantina – PI. Nestas condições o contribuinte do IPTU incidente no referido imóvel é:
Para que determinada região seja considerada zona urbana, com a finalidade de instituição e cobrança do IPTU, o Código Tributário Nacional (art. 32, § 1º) determina que o poder público promova e mantenha ali certos melhoramentos, entre os quais NÃO é finalidade do IPTU:
Nos termos da legislação do imposto de renda (RIR/1999), a multa ou qualquer outra vantagem paga ou creditada por pessoa jurídica para beneficiária pessoa física ou jurídica, mesmo isenta, excluindo as indenizações trabalhistas pagas ou creditadas, estão sujeitas à retenção do imposto de renda na fonte (IRRF), apurado pela alíquota de
Medida provisória que majore alíquota de Imposto sobre a Renda e Imposto sobre Operações de Câmbio, Crédito, Seguro e Valores Mobiliários − IOF produz efeitos,
A progressividade no tempo das alíquotas do IPTU – imposto sobre a propriedade predial e territorial urbana, de competência dos Municípios e do Distrito Federal, prevista na Constituição Federal, como medida de política pública que busca dar efetividade à função social da propriedade, caracteriza-se pela
O IPTU – imposto sobre a propriedade predial e territorial urbana, de competência dos Municípios e do Distrito Federal, possui as seguintes características, exceto:
Sobre o imposto de transmissão causa mortis e doação, de quaisquer bens ou direitos, de competência dos Estados e do Distrito Federal, assinale a opção incorreta.
Analise os itens abaixo e marque a alternativa correta.
I – A alíquota do IPTU é o valor venal do imóvel.
II – O valor venal do imóvel é a base de cálculo do IPTU.
III – O IPTU não pode ser progressivo.
IV – A lei prevê a progressividade do IPTU somente para os terrenos urbanos não edificados, subutilizados ou não edificados, não podendo ultrapassar a razão de 1% ao ano.
Analise as proposições abaixo conforme o enunciado a seguir, marcando “V” para as verdadeiras e “F” para as falsas.
Para a celebração do convênio do Imposto sobre a Propriedade Territorial Rural (ITR) com a União, o Município optante deverá cumprir os seguintes requisitos e condições:
( ) dispor de estrutura de tecnologia da informação suficiente para acessar os sistemas da Receita Federal do Brasil, que contemple equipamentos e redes de comunicação;
( ) prestar, aos sujeitos passivos, atendimento decorrente dos procedimentos fiscais por ele efetuados;
( ) expedir auto de infração, intimação, avisos e outros documentos em conformidade com modelos aprovados pela Receita Federal do Br...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às participações governamentais, ao imposto de renda de pessoa jurídica (IRPJ) e à contribuição social sobre o lucro líquido (CSLL), julgue os itens a seguir.
As quantias recebidas pela prestação a terceiros de serviços oferecidos por cooperativa, sendo esses serviços resultantes do esforço comum dos seus associados, não se sujeitam à incidência de IRPJ.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao imposto de renda retido na fonte (IRRF) e ao imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), julgue os itens que se seguem.
As pessoas jurídicas que tiverem efetuado pagamento a outras pessoas jurídicas sujeitas à retenção do imposto de renda na fonte devem fornecer-lhes o comprovante de retenção do imposto.
ICMS e IPVA podem ser tidos, do ponto de vista da arrecadação, como os principais tributos estaduais, enquanto que ISS e IPTU, podem ser sinônimo do mesmo fato, no âmbito municipal. A arrecadação, porém, possui dinamismo próprio, já que há a figura das transferências de verbas para estados, distrito federal, municípios e outros fundos de fomento ou financiamento. Esse dinamismo permite aos municípios uma capacidade que, em sua maioria, não teriam se dependessem apenas de receitas próprias. São fundos existentes no país visando à transferência de tributos:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca de tributos recolhidos na fonte pela administração pública federal.
A pessoa jurídica deve recolher o imposto de renda sobre valores recebidos a título de aluguéis, lucros, bonificações, recebimentos decorrentes de aplicações financeiras e rendimentos de partes beneficiárias.
Cabe ao Município de Presidente Dutra (MA) o percentual de .............. sobre o produto da arrecadação do imposto do Estado (do Maranhão) sobre a propriedade de veículos automotores licenciados no território municipal e o percentual de ......... sobre o produto da arrecadação do imposto do Estado sobre as prestações de serviços de transporte intermunicipal. As duas lacunas são, corretamente, preenchidas pelos dados dispostos na alternativa
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às finanças das empresas que investem no país e no exterior e a aspectos societários e tributários referentes a essas empresas, julgue os itens subsecutivos.
Os impostos de importação de produtos estrangeiros e de exportação de produtos nacionais ou nacionalizados podem ser cobrados no mesmo exercício financeiro da publicação da lei que os instituíram ou aumentaram.
O Imposto de Importação é considerado um dos tributos mais interessantes do Sistema Tributário Brasileiro, uma vez que as regras que a ele se aplicam funcionam como exceções aos regramentos constitucionais da maioria dos impostos. Em relação ao enquadramento jurídico do contribuinte nesse tipo de imposto, considere as afirmações a seguir.
I - O contribuinte é o industrial ou quem a ele se equiparar.
II - O contribuinte é o importador ou quem a ele se equiparar.
III - O contribuinte é o arrematante de produtos apreendidos ou abandonados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contribuição de intervenção no domínio econômico incidente sobre a importação e a comercialização de petróleo e seus derivados, gás natural e seus derivados, e álcool etílico combustível (CIDE-combustíveis), assinale a opção correta.
Analise as afirmativas abaixo de acordo com o Art. 15 do Código Tributário Nacional, que diz: “Somente a União, nos seguintes casos excepcionais, pode instituir empréstimos compulsórios:”
I - guerra entre traficantes, ou guerra interna;
II - calamidade pública que exija auxílio federal impossível de atender com os recursos orçamentários disponíveis;
III - conjuntura que exija a absorção temporária de poder aquisitivo.
Com relação a aspectos jurídicos de defesa civil, indique qual espécie tributária permite, mediante lei complementar, atender a despesas extraordinárias decorrentes de calamidade pública.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a COFINS, CIDE e participações governamentais, julgue os itens seguintes.
Para fins de apuração da base de cálculo da COFINS, o ICMS, quando cobrado pelo vendedor dos bens ou pelo prestador dos serviços na condição de substituto tributário, deve ser excluído do faturamento mensal.
Banca:
Centro Universitário de União da Vitória (UNIUV)
Exerce um controle quase automático sobre a demanda, e, tem um efeito anticíclico sobre a renda disponível chamado estabilizador automático (built in), são os impostos:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de tributação dos combustíveis (PIS/PASEP, COFINS e ICMS), julgue os próximos itens.
A instituição do ICMS é de competência dos estados e do Distrito Federal, mesmo quando as operações se iniciarem no exterior, incidindo, entre outros, sobre a entrada de petróleo no território do estado destinatário, inclusive lubrificantes e combustíveis líquidos e gasosos dele derivados, sobre entrada de energia elétrica, quando não destinada à comercialização ou à industrialização, decorrente de operações interestaduais, cabendo o imposto ao estado onde estiver localizado o adquirente.
A norma constitucional, segundo a qual é vedado cobrar tributos antes de decorridos noventa dias da data em que haja sido publicada a lei que os instituiu ou aumentou, não se aplica EXCETO a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS) e das participações governamentais, julgue os itens a seguir.
É de 4% a alíquota do ICMS cobrada nas operações interestaduais com bens e mercadorias importados que não tenham sido submetidos a processo de industrialização que sejam similares aos nacionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS) e das participações governamentais, julgue os itens a seguir.
O ICMS é um imposto não cumulativo, compensando-se o que for devido em cada operação relativa à circulação de mercadorias ou prestação de serviços com o montante cobrado nas anteriores pelo mesmo ou outro estado ou pelo Distrito Federal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a COFINS, CIDE e participações governamentais, julgue os itens seguintes.
A CIDE deverá ser partilhada pela União aos estados e ao Distrito Federal, para ser aplicada, preferencialmente, no financiamento de programas de infraestrutura de transportes e de produção industrial.
Uma empresa transportadora é pessoa jurídica prestadora de serviços de transporte interestadual e intermunicipal de bens, mercadorias e valores. Nessa situação, ao exercer as referidas atividades a empresa pratica fato gerador do:
O federalismo fiscal trata da repartição da carga tributária entre os três níveis de governo de um estado federado: União, Estados e Municípios. No Brasil, o Imposto
O ICMS é um imposto de competência dos estados que, em decorrência das determinações da Constituição Federal de 1988, têm a obrigação de repassar aos seus municípios uma parcela do total arrecadado por cada um deles.
A Constituição Federal determina a repartição da receita de ICMS do estado arrecadador, para os seus respectivos municípios, em termos percentuais, de
Assinale, entre as hipóteses abaixo, a única que constitui hipótese de incidência do ICMS – imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação.
Sem prejuízo das penalidades cabíveis, o preço dos serviços poderá ser arbitrado de conformidade com os índices de preços de atividades assemelhadas, dentre outros, no seguinte caso:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às participações governamentais, ao imposto de renda de pessoa jurídica (IRPJ) e à contribuição social sobre o lucro líquido (CSLL), julgue os itens a seguir.
Os royalties constituem compensação financeira devida pelos concessionários de exploração e produção de petróleo ou gás natural.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao imposto de renda retido na fonte (IRRF) e ao imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), julgue os itens que se seguem.
No estado de Roraima, o ICMS pode ser apurado por período, por mercadoria ou por serviço, por antecipação e por outras formas determinadas pela Secretaria de Estado da Fazenda, desde que essas formas de apuração sejam eficientes no combate à sonegação.
ICMS é a sigla que identifica o Imposto sobre Operações relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma empresa adquiriu um produto para revenda por R$ 15.000,00, com ICMS de 18% e sem incidência de qualquer outro imposto sobre essa aquisição. Nesse caso, é correto afirmar que o referido produto será registrado no estoque da empresa por
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do imposto sobre serviços (ISS), julgue os itens seguintes.
Na situação em que certa pessoa física preste serviços de informática a uma entidade da administração pública federal, mediante remuneração, o contribuinte do ISS será o prestador dos serviços.
Dadas as assertivas abaixo, assinale a alternativa correta.
I. No caso de importação de mercadoria despachada para consumo, o fato gerador, para o Imposto de Importação, consuma-se na data da entrada da mercadoria no Brasil.
II. Aos atos ou negócios jurídicos que estiverem subordinados à cláusula de condição resolutória, o fato gerador reputar-se-á acontecido, inexistindo disposição em contrário, no momento do implemento da condição.
III. Uma série de fatos que se aperfeiçoam no fim de um determinado período é o conceito de um fato gerador continuado.
IV. Vige no ordenamento nacional com base no princípio da proteção à confiança que a modificação introduzida, de ofício ou em consequência de decisão administrativa ou judicial, nos critérios jurídico...
Dadas as assertivas abaixo, assinale a alternativa correta.
I. O Imposto Sobre Produtos Industrializados não incide sobre os produtos industrializados destinados ao exterior.
II. Incide o Imposto Territorial Rural, e não o Imposto Sobre a Propriedade Territorial Urbana, sobre imóvel localizado na área urbana do Município que, comprovadamente, é utilizado para a exploração extrativa agrícola, pecuária ou agroindustrial.
III. A taxa de ocupação, devida pela utilização efetiva de imóveis da União por particulares, caracteriza-se como uma taxa, conforme preconizado no Código Tributário Nacional, pois há a efetiva utilização do imóvel e depende de concessão ou autorização do Poder Público Federal.
IV. O imposto, de competência da União, sobre operações d...
De acordo com a jurisprudência do STJ sobre o IPTU – Imposto sobre a Propriedade Territorial Urbana, de competência dos Municípios e do Distrito Federal, é incorreto afirmar que:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do imposto sobre serviços de qualquer natureza (ISS), julgue os próximos itens. O fato gerador do ISS é o contrato cujo objeto seja a prestação de serviços com significado econômico.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do imposto sobre serviços de qualquer natureza (ISS), julgue os próximos itens. Como a CF autoriza a incidência do ISS sobre serviços de qualquer natureza, esse imposto incide sobre os serviços onerosos ou gratuitos, de trato sucessivo ou imediato, intelectuais ou materiais, prestados por pessoas físicas ou jurídicas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao imposto predial territorial urbano (IPTU) e ao ITR, julgue os itens subsequentes. Sobre imóveis utilizados em exploração agrícola e pecuária, ainda que localizados em áreas consideradas urbanas por legislação municipal, incide o ITR, e não o IPTU.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao imposto predial territorial urbano (IPTU) e ao ITR, julgue os itens subsequentes. Sem prejuízo da progressividade no tempo como instrumento de política urbana, o IPTU será progressivo, em razão do valor do imóvel, e suas alíquotas, uniformes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), julgue os itens seguintes. O ICMS incide sobre a importação de mercadorias e de bens não destinados ao comércio, seja ela realizada por qualquer pessoa física ou jurídica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do imposto de renda retido na fonte (IRRF) e do imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), julgue os próximos itens. Sujeita-se à incidência de IRRF o rendimento percebido por garimpeiros na venda de metais preciosos, pedras preciosas e semipreciosas por eles extraídos a empresas legalmente habilitadas.
Acerca do Imposto sobre Operações Relativas à Circulação de Mercadorias e sobre Prestações de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação - Importação, e o controle exercido pela Secretaria da Receita Federal do Brasil, assinale a opção correta.
Acerca do Imposto sobre Produtos Industrializados na Importação – IPI-Importação, da Contribuição para os Programas de Integração Social e de Formação do Patrimônio do Servidor Público incidente na Importação de Produtos Estrangeiros ou Serviços - PIS/PASEP-Importação e da Contribuição Social para o Financiamento da Seguridade Social devida pelo Importador de Bens Estrangeiros ou Serviços do Exterior - COFINS-Importação, analise os itens a seguir, classificando-os como corretos (C) ou errados (E). Em seguida, escolha a opção adequada às suas respostas.
I. Não constitui fato gerador do IPI-Importação o desembaraço aduaneiro de produtos nacionais que retornem ao País aos quais tenha sido aplicado o regime aduaneiro especial de exportação temporária, salvo se descumprido o regime....
Tendo por base a legislação tributária aplicável ao Imposto sobre Produtos Industrializados (IPI), julgue os itens abaixo, classificando-os como corretos (C) ou errados (E). Em seguida, escolha a opção adequada às suas respostas.
I. A tributação das bebidas classificadas nas Posições 22.04, 22.05, 22.06 e 22.08 da TIPI, vulgarmente chamadas de “bebidas quentes”, dáse por intermédio de técnica especial, consistente no enquadramento dos produtos por Classes de valores de imposto. Este enquadramento é passível de alteração pelo Ministro da Fazenda, desde que o comportamento do mercado justifique a alteração, sendo esta alteração legalmente limitada ao valor do imposto que resultaria da aplicação da alíquota do produto constante da TIPI sobre o seu valor tributável.
De acordo com a legislação tributária do Imposto sobre Produtos Industrializados (IPI), julgue os itens abaixo, classificando-os como corretos (C) ou errados (E). Em seguida, escolha a opção adequada às suas respostas.
I. O saldo credor do Imposto sobre Produtos Industrializados – IPI, acumulado em cada trimestre-calendário, decorrente de aquisição de matéria-prima, produto intermediário e material de embalagem, aplicados na industrialização, inclusive de produto isento ou tributado à alíquota zero, que o contribuinte não puder compensar com o IPI devido na saída de outros produtos, poderá ser utilizado na forma prevista em Lei.
II. A incidência do IPI na importação de produtos industrializados depende do título jurídico a que se der a importação. Por isso, a Lei exclu...
Sobre o Imposto sobre Produtos Industrializados (IPI), julgue os itens abaixo, classificando-os como corretos (C) ou errados (E). Em seguida, escolha a opção adequada às suas respostas.
I. A Secretaria da Receita Federal do Brasil (RFB) é autorizada a adequar a Tabela de Incidência do Imposto sobre Produtos Industrializados (TIPI), em decorrência de alterações promovidas na Nomeclatura Comum do Mercosul (NCM) pela Câmara de Comércio Exterior (CAMEX), caso as alterações promovidas pela CAMEX impliquem necessidade de adequação de alíquotas na TIPI pela RFB.
II. A empresa comercial exportadora, que adquirir produtos industrializados com fim específico de exportação, é obrigada ao pagamento do IPI suspenso na saída dos produtos do estabelecimento industrial, caso referidos...
Sobre o Imposto sobre a Renda da Pessoa Jurídica (IRPJ) e de acordo com a legislação tributária em vigor, julgue os itens a seguir, classificando-os como corretos (C) ou errados (E). Em seguida, escolha a opção adequada às suas respostas.
I. Os juros, o desconto, o lucro na operação de reporte e os rendimentos de aplicações financeiras de renda fixa, ganhos pelo contribuinte, serão incluídos no lucro operacional e, quando derivados de operações ou títulos com vencimento posterior ao encerramento do período de apuração, poderão ser rateados pelos períodos a que competirem.
II. Na fusão, incorporação ou cisão de sociedades com extinção de ações ou quotas de capital de uma possuída por outra, a diferença entre o valor contábil das ações ou quotas extintas eo valor de acer...
Julgue os itens abaixo, classificando-os como corretos (C) ou errados (E), de acordo com a sua correspondência com as hipóteses legais que determinam a apuração do Imposto sobre a Renda da Pessoa Jurídica (IRPJ) sobre o lucro arbitrado. Em seguida, escolha a opção adequada às suas respostas.
I. Quando o contribuinte, obrigado à tributação com base no lucro real, não mantiver escrituração na forma das leis comerciais e fiscais, ou deixar de elaborar as demonstrações financeiras exigidas pela legislação fiscal.
II. Quando a escrituração a que estiver obrigado o contribuinte revelar evidentes indícios de fraudes ou contiver vícios, erros ou deficiências que a tornem imprestável para identificar a efetiva movimentação financeira, inclusive bancária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação vigente, julgue os itens a seguir, a respeito das retenções na fonte de INSS e ISS. A retenção previdenciária será dispensada quando o valor correspondente a 11% dos serviços contidos em cada nota fiscal, fatura ou recibo de prestação de serviços for inferior ao limite mínimo estabelecido pelo INSS ou quando a contratada não possuir empregados e o serviço for prestado pessoalmente pelo titular ou sócio e seu faturamento do mês anterior for igual ou inferior a duas vezes o limite máximo do salário de contribuição, cumulativamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com a legislação vigente, julgue os itens de 30 a 34, acerca das retenções na fonte de CSLL, PIS/PASEP e COFINS. A base de cálculo para fins de retenção de CSLL, PIS/PASEP e COFINS é o valor bruto do serviço prestado, sem qualquer dedução.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com a legislação vigente, julgue os itens de 30 a 34, acerca das retenções na fonte de CSLL, PIS/PASEP e COFINS. Conforme a legislação em vigor, as retenções na fonte de CSLL, PIS/PASEP e COFINS incidem sobre os pagamentos efetuados pelas pessoas jurídicas de direito privado a outras pessoas jurídicas de direito público ou privado e a pessoas físicas, pela prestação de serviços como manutenção e limpeza e serviços profissionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com a legislação vigente, julgue os itens de 30 a 34, acerca das retenções na fonte de CSLL, PIS/PASEP e COFINS. Quando enquadrado no SIMPLES NACIONAL, o beneficiário do rendimento deverá comunicar a situação de optante do SIMPLES, sob pena de sujeitar-se à retenção, à alíquota de 4,65%, das contribuições sobre o valor total da nota fiscal ou do documento fiscal.
A Constituição Federal fixa regras que limitam o exercício da competência tributária. Dentre elas podem ser citadas as regras da anterioridade anual e da anterioridade nonagesimal. Estas regras não são absolutas, comportando exceções. NÃO se submete às regras da anterioridade anual e nonagesimal, ao mesmo tempo, a majoração de alíquota do imposto sobre
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Analise as afirmativas a seguir.
I. Trata-se de uma imposição constitucional a não cumulatividade do ICMS.
II. À exceção do ICMS e impostos de importação e exportação, nenhum outro tributo poderá incidir sobre operações relativas à energia elétrica. III. Cabe à legislação municipal estabelecer o sujeito passivo do IPTU.
IV. O simples pedido de parcelamento do débito fiscal importa em interrupção da prescrição.
V. A execução fiscal não se sujeita a concurso de credores ou habilitação.
VI. É prevista legalmente a possibilidade de reconhecimento de ofício de prescrição intercorrente na execução fiscal.
Banca:
Instituto Americano de desenvolvimento (IADES)
Julgue os itens seguintes e verifique se correspondem a operações com incidência do ICMs no Distrito Federal.
I- Operação com livros, jornais e periódicos, bem como o papel destinado à sua impressão.
II- Operação relativa às mercadorias que tenham sido ou que se destinem a utilização na prestação, pelo próprio autor da saída, de serviço compreendido na competência tributária, ressalvadas as hipóteses previstas em lei complementar aplicável.
III- Operação de prestação de transporte aéreo interestadual de carga e mala postal.
IV- Operação de qualquer natureza, dentro do território do Distrito Federal, de que decorra transferência de propriedade de estabelecimento industrial, comercial...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com respeito aos tributos incidentes sobre as atividades produtivas no Brasil, julgue os itens subsequentes.
O ICMS é um imposto sobre operações relativas à circulação de mercadorias e sobre prestação de serviços de transporte interestadual e intermunicipal e de comunicações, de competência dos estados e do Distrito Federal, incidindo inclusive sobre operações e prestações de serviços iniciadas fora do território nacional.
O imposto, de competência da União, cuja incidência independe da denominação da receita ou do rendimento, da localização, da condição jurídica ou nacionalidade da fonte, da origem e da forma de percepção é o imposto sobre
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos a aspectos tributários.
No cálculo do lucro presumido, modalidade de tributação do imposto de renda para pessoas jurídicas, leva-se em consideração o lucro líquido do período apurado na escrituração comercial, denominado lucro contábil, ajustado pelas adições, exclusões e compensações autorizadas pela legislação.
Na hipótese de o Poder Executivo editar determinado decreto, publicado em 05/06/2011, com vistas a majorar a alíquota do Imposto de Importação de Produtos Estrangeiros incidente sobre motocicletas, a nova alíquota passa a ser exigida
Para o cálculo dos custos da mão de obra, é necessário determinar as incidências sociais e trabalhistas sobre os valores das remunerações pagas. Assinale a alternativa que apresenta de forma correta as incidências sociais e as incidências trabalhistas.
“A aquisição da disponibilidade econômica ou jurídica da renda ou proventos de qualquer natureza”, sob o enfoque do imposto de renda, caracteriza o conceito de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos tributos e à receita pública, julgue os itens de 97 a 101.
Os impostos cobrados pela União, pelos estados, pelo Distrito Federal e pelos municípios, no âmbito de suas respectivas competências, são tributos cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica relativa ao contribuinte. Portanto, o Estado não fica vinculado a nenhuma contraprestação para o contribuinte que pagou o referido imposto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade tributária, julgue os itens seguintes.
Lei federal que altere a base de cálculo do imposto territorial rural, visando aumento de sua alíquota, deve ser publicada e promulgada até o último dia útil do exercício, para que entre em vigor no primeiro dia útil do ano subsequente.
O Imposto sobre Serviços de Qualquer Natureza (ISS) é da competência dos Municípios nos termos das determinações da Constituição Federal/88, em vigor. Entretanto, apesar dessa atribuição constitucional de competência, o ISS é regido, a partir de 2003, pela Lei Complementar nº 116/2003, sendo dela, também, a determinação da alíquota máxima permitida para a cobrança desse imposto, que a fixou para jogos e diversão pública, no percentual de
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Acerca dos impostos em espécie, de competência dos Municípios, considere:
I. O Imposto sobre a Propriedade Predial e Territorial Urbana (IPTU) poderá ser progressivo, nos termos da lei municipal, sendo que tal progressividade é apenas extrafiscal, visto que a progressividade fiscal do IPTU o descaracterizaria como imposto real, não pessoal.
II. Não há previsão na CF para a progressividade do Imposto sobre a Transmissão de Bens Imóveis (ITBI), motivo pelo qual o Supremo Tribunal Federal afastou tal sistemática em relação a esse imposto.
III. A base de cálculo do Imposto sobre Serviços (ISS) é, em geral, o preço do serviço mais as despesas incorridas para a prestação do mesmo.
Banca:
Concursos da Universidade de Pernambuco (UPENET/ UPE / IAUPE)
Demonstre seus conhecimentos jurídicos acerca do Direito Tributário, julgando as assertivas que se seguem:
I. É correto afirmar que a observância dos atos normativos expedidos pelas autoridades administrativas e das práticas reiteradamente observadas pelas autoridades administrativasnão exclui a imposição de penalidades, a cobrança de juros de mora e a atualização do valor monetário da base de cálculo do tributo;
II. Em maio de 2008, a empresa Zeta, prestadora de serviços, foi multada pela fiscalização municipal da sua sede em R$ 10.000,00 (dez mil reais) por não recolher o ISS – Imposto Sobre Serviços de Qualquer Natureza. A empresa apresentou recurso administrativo à autuação por ela sofrida. Em novembro daquele ano, foi publ...
Os contribuintes do Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) e do Imposto sobre os Serviços Prestados (ISS) deverão emitir documentos fiscais sempre que houver um fato gerador para esses tributos e/ou quando estiver expressamente previsto na legislação. Nessa perspectiva, NÃO há a exigência legal de emissão de nota fiscal no(a)
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos ao imposto sobre circulação de mercadorias e serviços (ICMS).
O ICMS, por ser imposto plurifásico, se compatibiliza ao diferimento da incidência, que não se confunde com a isenção ou a não incidência tributária, mesmo que a incidência jamais venha a ocorrer.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos a aspectos tributários.
O ICMS incide nas prestações de serviços de transporte interestadual ou intermunicipal e de comunicações e telecomunicações, sendo sua base de cálculo, de modo geral, o valor da operação com mercadorias, incluindo-se importâncias acessórias, tais como seguros e fretes pagos pelo comprador, excluídos os descontos incondicionais.
Banca:
Instituto Americano de desenvolvimento (IADES)
As importâncias pagas ou creditadas por pessoas jurídicas a outras pessoas jurídicas, civis ou mercantis, pela prestação de serviços de limpeza e conservação de bens imóveis, exceto reformas e obras assemelhadas (RIR/1999, art. 649; ADN Cosit nº 9, de 1990), estão sujeitas às alíquotas de retenção do Importo de Renda
Em relação aos impostos federais, considere as afirmações a seguir. I - O imposto de importação incide sobre a entrada de produtos estrangeiros no território nacional. II - O imposto sobre a exportação incide sobre a saída do território nacional, para o estrangeiro, de produtos nacionais ou nacionalizados. III - O imposto sobre operações financeiras incide sobre as operações de crédito, câmbio e seguro ou relativas a títulos ou valores mobiliários. IV - O imposto de renda e proventos de qualquer natureza incidem sobre grandes fortunas, nos termos de lei complementar. De acordo com o Código Tributário Nacional, estão corretas APENAS as afirmações
O imposto de competência federal com função extrafiscal, cuja alíquota pode ser específica, tendo em vista o modo de medir o produto, ou ad valorem, considerando apenas o valor do bem, é o
O Imposto sobre a Circulação de Mercadorias e Serviços (ICMS) substituiu o antigo ICM (Imposto sobre Circulação de Mercadoria) e o IVC (Imposto de Vendas e Consignações). O ICMS é um imposto que tem como característica ser
Os impostos podem ser classificados como cumulativos ou não cumulativos, de acordo com a forma como são cobrados. O Imposto sobre Produtos Industrializados (IPI), por exemplo, é considerado não cumulativo, pois
Existem inúmeras classificações para os tributos. Duas podem ser citadas como muito usuais. A primeira considera o tributo como vinculado e não vinculado. A outra considera o tributo quanto à destinação específica do produto da arrecadação. Recebe a classificação como não vinculado e sem destinação específica do produto da arrecadação
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Considerando a legislação que trata do imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), é correto afirmar:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de direito tributário, julgue os seguintes itens.
Suponha que um Estado da federação tenha publicado em 15 de dezembro de 2010 lei aumentando a base de cálculo do Imposto sobre a propriedade de veículos automotores. Nesse caso, a nova lei será aplicável a partir do primeiro dia do exercício seguinte.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à retenção de impostos federais previstos na legislação tributária, julgue os itens que se seguem.
As penalidades previstas na legislação do imposto de renda são aplicadas à CSLL e à COFINS, nas hipóteses de não retenção, falta de recolhimento e recolhimento após o vencimento do prazo sem o acréscimo de multa moratória.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à retenção de impostos federais previstos na legislação tributária, julgue os itens que se seguem.
A retenção do imposto de renda e do imposto sobre serviços de qualquer natureza está amparada em lei complementar. O imposto de renda na fonte está fundamentado no Código Tributário Nacional, que atribui à fonte pagadora da renda ou dos proventos tributáveis a condição de responsável pelo imposto, cuja retenção e recolhimento lhe cabem.
Ao instituir o imposto sobre serviços de qualquer natureza o Município elenca na lei o rol de serviços tributáveis por este imposto. Tratando-se de serviço semelhante, mas não previsto expressamente nesta lei, o Município
O prefeito, no mês de dezembro 2009, apresentou à câmara municipal projeto de lei aumentando o valor do Imposto Sobre Propriedade Predial e Territorial Urbana (IPTU) referente ao exercício de 2010 e subsequentes. Votado e aprovado em processo legislativo regular, o projeto foi convertido em lei ordinária formalmente publicada em janeiro de 2010. Realizado o lançamento do IPTU referente ao exercício de 2010 com o aumento, os contribuintes foram cobrados em maio de 2010 e levaram o fato ao conhecimento do promotor de justiça, questionando-o. Sendo o promotor de justiça do caso, afirmaria que:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao direito tributário brasileiro.
Caso uma pessoa adquira bem imóvel em hasta pública pelo valor de R$ 370.000,00, mas a avaliação judicial tenha atribuído a esse bem o valor de R$ 335.000,00, o cálculo do ITBI incidente sobre essa transação deverá de ser feito com base no valor alcançado na arrematação.