
101 Q317452
Direito Tributário
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com fundamento nas disposições relativas à tributação previdenciária e arrecadação das contribuições sociais, julgue os itens seguintes.

As empresas que utilizarem sistemas de processamento de dados para o registro de suas operações, em particular na sua escrituração contábil, fiscal, trabalhista e previdenciária, deverão manter os respectivos arquivos e sistemas à disposição da fiscalização, em meio digital ou assemelhado, por pelo menos 5 anos, ou seja, em consonância com o que preceituam as disposições sobre decadência e prescrição.
102 Q317450
Direito Tributário
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às disposições acerca da retenção de tributos e contribuições entre pessoas jurídicas, julgue os itens a seguir.

Os pagamentos efetuados pelo TJDFT aos órgãos da administração direta do governo do DF por prestações de serviços não estarão sujeitos à retenção na fonte do IRPJ, da CSLL, da COFINS e da contribuição para o PIS/PASEP.

103 Q317446
Direito Tributário
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos e aplicações da administração orçamentária e financeira e à legislação pertinente a essas áreas, julgue os itens a seguir.

Novos tributos ou aumentos nos já existentes, que não as alterações que constituem prerrogativa do Poder Executivo, devem estar previstas na LDO, o que equivale dizer que, além dos princípios da anterioridade e da noventena, a introdução ou majoração de tributos depende, também, de obediência ao princípio da anualidade.

104 Q317334
Direito Tributário
Ano: 2008
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

A isenção fiscal, conforme redação dada pela Lei 8.387 de 30/12/91, abrange que mercadorias ou produtos?

105 Q293201
Direito Tributário
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere as diversas contribuições sociais, julgue os próximos itens.

A remessa de valores ao exterior, referente a royalties pagos pelos direitos de exploração comercial de obra literária original, não constitui hipótese de incidência da contribuição de intervenção de domínio econômico (CIDE).

106 Q292614
Direito Tributário
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Na relação jurídico-tributária, há a figura do sujeito passivo, disciplinada pelo art. 121 do Código Tributário Nacional. Como espécies de sujeição passiva, temos os contribuintes, que são aqueles que mantêm uma relação pessoal e direta com a ocorrência do fato gerador, e, também, os responsáveis tributários; que, sem se revestir a condição de contribuintes, têm, na lei, obrigação imposta. Acerca dos tributos incidentes na folha de pagamento, julgue os próximos itens.

No caso de não-recolhimento pelo empregador, no prazo legal, das importâncias relativas ao FGTS dos seus empregados, incidirá sobre a parcela em atraso atualização pela taxa referencial (TR) e multa, de 5% ou 10%, se a integralização se der, resp...

107 Q641383
Direito Tributário
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Joana adquiriu, em setembro de 2006, um imóvel no valor de R$ 120.000,00. Em janeiro de 2007, recebeu, em sua residência, o carnê para pagamento do IPTU.

Considerando a situação hipotética apresentada e com base nas normas do Código Tributário Nacional, julgue os itens subseqüentes.

O imposto que Joana terá de pagar é classificado como um imposto real.
108 Q565941
Direito Tributário
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Impostos, Taxas e Contribuição de Melhoria são fontes classificadas em receita

109 Q318509
Direito Tributário
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Para distinguir a ação declaratória de inexigibilidade de crédito fiscal e a ação anulatória de débito fiscal, basta considerar que

110 Q318045
Direito Tributário
Ano: 2007
Banca: Fundação CESGRANRIO (CESGRANRIO)

"Receita derivada que o Estado arrecada mediante o emprego de sua soberania, nos termos fixados em lei, sem contraprestação diretamente equivalente, e cujo produto se destina ao custeio das atividades gerais ou específicas que lhe são próprias".

Essa é a definição de:

111 Q318036
Direito Tributário
Ano: 2007
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Receita derivada instituída pelas Entidades de direito público, compreendendo os impostos, as taxas e contribuições nos termos da Constituição e das leis vigentes em matéria financeira, destinado o seu produto ao custeio de atividades gerais ou específicas exercidas por essas entidades. Trata-se da definição de

112 Q318001
Direito Tributário
Ano: 2007
Banca: Fundação Mariana Resende Costa (FUMARC)

Quanto aos sujeitos da obrigação tributária, marque a opção INCORRETA:

113 Q317773
Direito Tributário
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

A Constituição Federal outorga competência tributária à União, Estados, Distrito Federal e Municípios para criar, modificar e extinguir tributos, por meio de lei. Nesse caso, identifique nas alternativas abaixo a única com o grupo de impostos que são de competência do Município:

114 Q641380
Direito Tributário
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A sociedade Além-mar Ltda. dedica-se à importação de insumos, industrializando-os e exportando parte do produto final. O restante é vendido para o mercado interno. A Receita Federal autuou essa empresa em 1998 por sonegação de IPI incidente na exportação do produto, e, como parte da circulação da mercadoria ocorreu em Território Federal, a empresa também foi autuada por sonegação de ICMS, por fatos ocorridos em 1996. A sociedade apresentou defesa, julgada improcedente, vindo a ser constituído o crédito tributário em fevereiro de 1999, sem que fossem propostas as ações cabíveis para o recolhimento do tributo devido. Com o advento, em 2003, de programa de recuperação fiscal, em que o tributo devido à União poderia ser pago com precatórios, a sociedade comercial requereu, no mes...

115 Q565939
Direito Tributário
Ano: 2006
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 11 A 25, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

Os tributos são classificados em fiscal, extrafiscal e parafiscal, e têm, respectivamente, a seguinte definição:

116 Q565936
Direito Tributário
Ano: 2006
Banca: Fundação CEFETBAHIA / Centro Federal de Educação Tecnológica da Bahia (CEFETBAHIA)

Sobre os crimes contra a ordem tributária, analise as proposições abaixo.

I. Não constitui crime contra a ordem tributária suprimir ou reduzir tributo ou contribuição social e qualquer acessório mediante a omissão de informações.

II. É crime falsificar ou alterar nota fiscal ou qualquer documento relativo a operação tributável.

III. É crime contra a ordem tributária negar ou deixar de fornecer, quando obrigatório, nota fiscal de venda ou de prestação de serviços.

Das proposições acima, está(ão) correta(s), apenas,

117 Q565927
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

No tocante ao Imposto Sobre Serviço de Qualquer Natureza – ISS, no Município de Olinda, não é correto afirmar.

118 Q318322
Direito Tributário
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

A responsabilidade por infrações da legislação tributária

119 Q318301
Direito Tributário
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)

Assinale a alternativa incorreta.

120 Q318299
Direito Tributário
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)

Assinale a alternativa incorreta.

121 Q318297
Direito Tributário
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)

Sobre as Imunidades Tributárias, assinale a alternativa incorreta.

122 Q318295
Direito Tributário
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)

Anualmente são obrigados a apresentar a Declaração de Imposto de Renda na Fonte, os seguintes contribuintes, exceto:

123 Q318293
Direito Tributário
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)

Podem ser considerados dependentes para fins de dedução do Imposto de Renda Retido na Fonte:

124 Q318181
Direito Tributário
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

A compensação prevista no Código Tributário Nacional não se confunde com a compensação regulada pelo Código Civil, porque a compensação civil

125 Q318179
Direito Tributário
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

A Contribuição de Intervenção no Domínio Econômico (CIDE) relativa às atividades de importação ou comercialização de petróleo e seus derivados, gás natural e seus derivados e álcool combustível poderá ter sua alíquota reduzida e restabelecida por

126 Q318035
Direito Tributário
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

Arrecadação indireta é aquela em que o Estado transfere a terceiros a responsabilidade pelo recolhimento de suas receitas e pode ser dividida em três modalidades. São elas:

127 Q317954
Direito Tributário
Ano: 2006
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 11 A 25, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

As imunidades tributárias são limitações à competência tributária das pessoas políticas e são previstas:

128 Q317775
Direito Tributário
Ano: 2006
Banca: Fundação Getúlio Vargas (FGV)

No Brasil, o preço do gás natural é estabelecido para os diferentes estágios da cadeia de suprimento. Já as tarifas do gás natural para o consumidor final são determinadas para os diferentes grupos de usuários finais. Assim sendo, analise as afirmativas a seguir:

I. Os principais componentes da tarifa do gás natural para o usuário final são: a) custo na boca do poço (o do gás natural propriamente dito ou da commodity); b) custo do transporte e c) custo da distribuição local.
II. O custo da commodity, na maioria dos casos, é determinado por uma fórmula paramétrica, que contém uma cesta de preços internacionais de outras commodities, tais como o aço, gasolina, ou carvão.
III. A tarifa final para um consumidor é expressa em R$/m3, sem estar vinculada a um poder c...

129 Q317742
Direito Tributário
Ano: 2006
Banca: Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)

Não sendo receita bruta auferida pelos produtores ou importadores, que devem aplicar alíquotas especificamente previstas, aplica-se a seguinte alíquota, sobre base de cálculo apurada, para a determinação do valor da contribuição do PIS/Pasep:

130 Q317663
Direito Tributário
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Referente à política fiscal, julgue os itens a seguir.

Nem sempre é adequado medir se o tamanho do Estado pelo montante de sua tributação. Uma baixa carga tributária pode estar associada a altos níveis de inflação ou de endividamento, que constituem opções de financiamento do governo. Além do mais, há formas indiretas de intervenção, como a liberalidade na concessão de crédito pelo sistema financeiro, o que cria situações artificiais de estímulo a investimentos privados.

131 Q317661
Direito Tributário
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Referente à política fiscal, julgue os itens a seguir.

Com relação à aplicação do princípio da eqüidade, o critério da capacidade de contribuição é o mais utilizado. Sendo o pagamento de tributos um sacrifício, é correto afirmar que, quanto maior a satisfação que o consumidor derivasse de um acréscimo no consumo, que resulta de um aumento em sua renda, menor seria o sacrifício de abster-se de parte desses recursos para contribuir com o financiamento dos encargos do governo.

132 Q317538
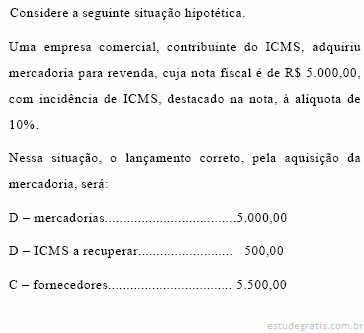
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Com relação às alíquotas do IPTU no Município de Olinda, indique, dentre as alternativas abaixo, aquela que contém todos os valores corretos.

133 Q317536
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Indique, dentre as alternativas a seguir, aquela que não contém apenas taxas cujo fato gerador é o exercício regular do poder de polícia no Município de Olinda.

134 Q317533
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Quanto à obrigação solidária e responsabilidade pelo recolhimento do ISS no Município de Olinda, indique a afirmativa falsa dentre as abaixo relacionadas.

135 Q317531
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Indique qual das alternativas abaixo não constitui tributo integrante do Sistema Tributário do Município de Olinda.

136 Q317529
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Indique qual, dentre as afirmativas abaixo, a que contém o valor inexato da multa aplicável por infração apontada.

137 Q317527
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Dentre as relacionadas abaixo, assinale a afirmativa falsa.

138 Q317525
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Assinale, abaixo, a afirmativa falsa.

139 Q317523
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Um imóvel situado no Município de Olinda que apresenta uma testada real existente de 24m e uma profundidade real de 40m terá, para efeito de cálculo do IPTU, uma testada fictícia igual a

140 Q317522
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)
Com base no Código Tributário do Município de Olinda, identifique, nas questões de 21 a 23, a afirmativa falsa.

141 Q317519
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)
Com base no Código Tributário do Município de Olinda, identifique, nas questões de 21 a 23, a afirmativa falsa.

142 Q317517
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)
Com base no Código Tributário do Município de Olinda, identifique, nas questões de 21 a 23, a afirmativa falsa.
143 Q317511
Direito Tributário
Ano: 2006
Banca: Fundação João Pinheiro (FJP)

As funções que cabem à lei complementar em matéria tributária, conforme estabelecido na Constituição de 1988, são:

144 Q317509
Direito Tributário
Ano: 2006
Banca: Fundação João Pinheiro (FJP)

No caso de substituição tributária, o deslocamento do sujeito passivo, em relação ao fato gerador, ocorre:

145 Q317506
Direito Tributário
Ano: 2006
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada. Essa afirmação corresponde ao conceito de

146 Q317502
Direito Tributário
Ano: 2006
Banca: Universidade Federal do ABC (UFABC)

É correto afirmar-se, com base no CTN, que:

147 Q317499
Direito Tributário
Ano: 2006
Banca: Universidade Federal do ABC (UFABC)

Identifique a resposta que melhor representa os princípios constitucionais tributários:

148 Q317471
Direito Tributário
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)
O serviço público concedido deve ser remunerado mediante:
149 Q317459
Direito Tributário
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Em relação aos Resíduos Ativos, é correto afirmar que são

150 Q317424
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

A fiscalização dos tributos municipais e a orientação fiscal abrangem

151 Q317422
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Conforme o Código Tributário Municipal, a incidência do Imposto sobre a Propriedade Territorial Urbana em zona urbana prescinde de requisitos mínimos que denotem a existência de, pelo menos, 02 (dois) melhoramentos constituídos ou mantidos pelo Poder Público, dentre os quais:

152 Q317420
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

A multa por infração poderá ter seu valor reduzido, segundo o Código Tributário Municipal

153 Q317418
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Com relação à interpretação e à integração da legislação tributária, segundo o CTN, julgue os seguintes itens e assinale a assertiva correta.

154 Q317416
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

A Tabela de Preços de Construção do Município do Cabo de Santo Agostinho é definida por Decreto do Poder Executivo e estabelece o valor do metro quadrado de construção com base em alguns elementos. Indique qual dos elementos abaixo não se inclui no conjunto considerado.

155 Q317414
Direito Tributário
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Os valores unitários de terreno estabelecidos na Planta Genérica de Valores são definidos em função de um grupo de elementos. Indique qual dos elementos abaixo relacionados não pertence a esse grupo.

156 Q317342
Direito Tributário
Ano: 2006
Banca: Associação Catarinense de Estudos e Pesquisas (ACEP)

Acerca das limitações ao poder de tributar, assinale a alternativa CORRETA.

157 Q641376
Direito Tributário
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A empresa Cimento Frio Ltda. (CFL), classificada como de médio porte, tem atividade preponderante de grau de risco de acidentes de trabalho considerado médio. Os serviços de vigilância e de limpeza da CFL são terceirizados para a empresa Vigilância Forte Ltda. (VFL), mediante cessão de mão de obra.

Com base nas Leis n.ºs 8.212 e 8.213/1991 e na situação hipotética acima, julgue os itens subseqüentes.

As contribuições dos segurados empregados da CFL são calculadas sobre os respectivos salários de contribuição, não integrando essa base de cálculo as importâncias recebidas a titulo de férias indenizadas.
158 Q641375
Direito Tributário
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A empresa Cimento Frio Ltda. (CFL), classificada como de médio porte, tem atividade preponderante de grau de risco de acidentes de trabalho considerado médio. Os serviços de vigilância e de limpeza da CFL são terceirizados para a empresa Vigilância Forte Ltda. (VFL), mediante cessão de mão de obra.

Com base nas Leis n.ºs 8.212 e 8.213/1991 e na situação hipotética acima, julgue os itens subseqüentes.

A CFL deve reter 12% sobre o valor da nota fiscal de prestação de serviços de vigilância e de limpeza da empresa VFL, e recolher ao Instituto Nacional do Seguro Social (INSS) até o dia 2 do mês subseqüente ao da emissão da nota fiscal, em nome da VFL.
159 Q565960
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Avalie o acerto das formulações adiante e marque com V as verdadeiras e com F as falsas. Em seguida, marque a resposta correta.

( ) O sucessor a qualquer título e o cônjuge meeiro são pessoalmente responsáveis pelos tributos devidos pelo de cujus até a data da partilha ou adjudicação, limitada esta responsabilidade ao montante do quinhão do legado ou da meação.

( ) Mesmo no caso de ser possível a exigência do cumprimento da obrigação principal pelo contribuinte, respondem solidariamente com este, nos atos em que intervierem ou pelas omissões de que forem responsáveis, os tutores e curadores, pelos tributos devidos por seus tutelados ou curatelados.

( ) A pessoa jurídica de direito privado que resultar de ...

160 Q565959
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Marque a opção correta.

161 Q565958
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Julgue os itens a seguir e marque adiante a opção correspondente.

I. A cobrança do imposto sobre a propriedade de veículo automotor (IPVA) somente pode ser considerada legítima quando o Estado custeia obras de infraestrutura rodoviária.

II. A taxa é a modalidade de tributo que tem como fato gerador o exercício regular do poder de polícia, ou a utilização, efetiva ou potencial, de serviço público específico ou divisível, prestado ao contribuinte ou posto à sua disposição.

III. A obra pública de que resulte valorização de imóvel do particular pode ser custeada mediante a instituição e cobrança da contribuição de melhoria.

Está(ão) correto(s):


162 Q565950
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)
A tributação é um instrumento pelo qual as pessoas obtêm recursos, coletivamente, para satisfazer às necessidades da sociedade. Entre os pontos básicos que se espera de um sistema de tributação, assinale a única opção incorreta.
163 Q565945
Direito Tributário
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

A progressividade é uma técnica impositiva que, em nosso país, pode ser utilizada

164 Q565944
Direito Tributário
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

Em nosso sistema tributário, as operações relativas à importação e comercialização dos derivados de petróleo e combustíveis

165 Q565937
Direito Tributário
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

O imposto de renda devido trimestralmente poderá ser determinado com base nos critérios do lucro arbitrado. Entre as hipóteses para o arbitramento do lucro, abaixo, assinale-a incorreta.

166 Q565922
Direito Tributário
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Considerando as normas gerais de direito tributário aplicáveis à União, aos Estados, ao Distrito Federal e aos Municípios, assinale a alternativa correta:

167 Q318492
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Avalie as indagações abaixo e em seguida assinale a resposta correta.

- Cabe à União exigir o imposto sobre produtos industrializados antes de decorridos noventa dias da data de publicação da lei que o majorar?

- Empresa pública federal goza de imunidade tributária no que se refere ao patrimônio, à renda e aos serviços vinculados às suas atividades que não tenham fins lucrativos?

- Cabe aos Estados e ao Distrito Federal estabelecer hipótese de imunidade tributária em relação a fato que esteja sujeito à incidência do imposto sobre propriedade de veículos automotores?

- As contribuições sociais para a seguridade social só poderão ser exigidas após decorridos noventa dias da data de publicação da lei que as houver instituído ou aumentado?

168 Q318490
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Avalie as indagações abaixo e em seguida assinale a resposta correta.

- Em caso de guerra externa, é vedado à União instituir impostos extraordinários não compreendidos em sua competência tributária?

- É permitido ao Distrito Federal e aos Municípios instituir contribuição para o custeio do serviço de iluminação pública?

- É permitido que o serviço de iluminação pública seja remunerado mediante taxa?

169 Q318488
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

A diferença entre a arrecadação tributária e o gasto público leva a um dos conceitos mais discutidos na economia brasileira nos últimos anos, que é o déficit público. Identifique a opção incorreta no que diz respeito a déficit público e finanças públicas.

170 Q318486
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

• No interregno que medeia a declaração e o vencimento, o valor declarado a título de tributo, corre o prazo prescricional da pretensão de cobrança?

• O inadimplemento de obrigações tributárias caracteriza infração legal que justifique redirecionamento da responsabilidade para o sócio-gerente da empresa?

• A expressão 'ato não definitivamente julgado' constante do artigo 106, II, letra 'c', do Código Tributário Nacional refere-se ao âmbito administrativo (já que no âmbito judicial não se procede ao lançamento)?

171 Q318484
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Considerando o que decorre do sistema constitucional tributário brasileiro, julgue os itens a seguir, e marque com (V) a assertiva verdadeira e com (F) a falsa, assinalando ao final a opção correspondente.

( ) A progressividade do Imposto sobre a Propriedade Predial e Territorial Urbana pode ser estipulada em função de subutilização do solo urbano.

( ) As alíquotas máximas do Imposto Sobre Serviços de qualquer natureza são estipuladas por lei complementar.

( ) A chamada "competência residual da União" consiste na possibilidade de instituir imposto não cumulativo, podendo, eventualmente, a base de cálculo desse ser a mesma de outro, já prevista na Constituição.

( ) A medida provisória...

172 Q318483
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Leia cada um dos assertos abaixo e assinale (V) ou (F), conforme seja verdadeiro ou falso. Depois, marque a opção que contenha a exata seqüência.

 ( ) Os convênios reclamam o prévio abono da Assembléia Legislativa, por assimilação deles aos tratados internacionais que, pela Constituição, necessitam da aprovação prévia do Congresso Nacional.

 ( ) A lei instituidora da isenção de mercadorias, mesmo que nada diga a respeito, é extensiva às mercadorias estrangeiras, quando haja previsão da lei mais favorecida, porque para não ofender o disposto no art. 98 do CTN ela tem de ser interpretada como aplicável a todos os casos que não os ressalvados, em virtude de extensão de isenção pelos tratados internacionais.

...
173 Q318481
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Leia cada um dos assertos abaixo e assinale (V) ou (F), conforme seja verdadeiro ou falso. Depois, marque a opção que contenha a exata seqüência.

 ( ) A Secretaria da Receita Federal do Brasil resguardará, na forma da legislação aplicável à matéria, o sigilo das informações prestadas, relativamente à Contribuição Provisória sobre Movimentação ou Transmissão de Valores e de Crédito e Direitos de Natureza Financeira - CPMF.

 ( ) À Secretaria da Receita Federal do Brasil é facultada a utilização das informações obtidas, relativamente à Contribuição Provisória sobre Movimentação ou Transmissão de Valores e de Crédito e Direitos de Natureza Financeira - CPMF, para instaurar procedimento administrativo tendente a verifi car a existência ...

174 Q318480
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

• O sócio cotista pode ser responsabilizado com base na regra de solidariedade do CTN, sem que tenha participado da gerência?

 • A alíquota incidente sobre as importações de mercadorias entradas em território nacional é definida pela norma vigente no momento em que se efetivou o registro da declaração apresentada pelo importador à repartição alfandegária competente?

• O fato gerador do imposto de importação é a data da celebração, no Brasil ou no exterior, do contrato de compra e venda relativo aos produtos importados, ou, se conhecido, o instante em que são embarcadas as mercadorias adquiridas no estrangeiro?

175 Q318478
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

-"Aos estados, ao Distrito Federal e aos municípios compete instituir contribuições de intervenção no domínio econômico e de interesse das categorias profissionais ou econômicas, desde que para o custeio, em benefício dos respectivos sujeitos passivos, e no âmbito territorial do ente tributante?"

-"A Contribuição de Intervenção no Domínio Econômico incidente sobre a importação e a comercialização de petróleo e seus derivados, gás natural e seus derivados, e álcool etílico combustível (CIDE) foi instituída pela União com a finalidade de financiamento de projetos de proteção ao meio ambiente, ao consumidor, a bens e direitos de valor artístico, estético, histórico, turístico e paisagístico?"

- Compete aos municípios o imposto sobre a cessão, a título oneroso, de direitos à...

176 Q318305
Direito Tributário
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à escrituração fiscal e contabilização dos tributos e contribuições, julgue os itens subseqüentes.
177 Q318206
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

No que diz respeito à composição dos tributos no Brasil, nos últimos dez anos, indique a única opção incorreta.

178 Q318177
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

É permitido à microempresa optante abater do imposto apurado de acordo com o regime de tributação diferenciada e simplificada "Simples Minas":

179 Q318175
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Marque com (V) a assertiva verdadeira e com (F) a falsa, assinalando ao final a opção correspondente.

( ) É possível, pela autoridade tributária, a requisição de informações submetidas a sigilo bancário como providência prévia à instauração de procedimento fiscal.

( ) O não recolhimento de ICMS pelo vendedor final, nos casos de substituição tributária para frente, configura crime contra a ordem tributária.

( ) Segundo a chamada "Lei de Responsabilidade Fiscal", a anistia ou remissão de créditos tributários podem ocorrer mesmo que não acompanhadas de medidas de compensação que visem ao aumento de receitas.

( ) É constitucional a exigência de depósito prévio para interposição de recur...

180 Q318173
Direito Tributário
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Considerando os temas "limitações constitucionais ao poder de tributar", "competência tributária", "princípios constitucionais tributários" e "imunidades", marque com (V) a assertiva verdadeira e com (F) a falsa, assinalando ao final a opção correspondente.

( ) Decreto que reduz o prazo de recolhimento de imposto é inconstitucional, porque o prazo integra as exigências do princípio da legalidade.

( ) A competência tributária não exercida por um ente da Federação poderá ser delegada a outro.

( ) O imposto sobre produtos industrializados – IPI e o imposto sobre operações relativas à circulação de mercadorias e prestações de serviços de transporte interestadual e intermunicipal e de comunicação –...

181 Q318044
Direito Tributário
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Considerando as regras do Código Tributário Nacional, é INCORRETO afirmar que:

182 Q318042
Direito Tributário
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Considerando as regras do Código Tributário Nacional, é INCORRETO afirmar que:

183 Q318041
Direito Tributário
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O Estado do Amazonas, assim como o Distrito Federal e os Municípios, poderão instituir contribuição, cobrada de seus servidores, para o custeio, em benefício destes, de sistemas de previdência e:

184 Q318038
Direito Tributário
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A taxa de emolumentos tem por fato gerador a realização dos atos e prestação de serviços relativos ao registro do:

185 Q318034
Direito Tributário
Ano: 2005
Banca: Fundação Getúlio Vargas (FGV)

Analise as proposições a seguir:

I. Imunidade é o obstáculo decorrente de regra da Constituição à incidência de regra jurídica à tributação.

II. Compete à União instituir imposto sobre propriedade de veículos automotores.

III. Anistia é a exclusão do crédito tributário relativo a penalidades pecuniárias.

IV. É vedado apenas à União instituir tratamento desigual entre contribuintes que se encontrem em situação equivalente, proibida qualquer distinção em razão de ocupação profissional ou função por eles exercida, independentemente da denominação jurídica dos rendimentos, títulos ou direitos.

Assinale:

186 Q318032
Direito Tributário
Ano: 2005
Banca: Fundação Getúlio Vargas (FGV)

Assinale a alternativa correta.

187 Q317771
Direito Tributário
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A tributação por benefício postula que o ônus do tributo recaia sobre:

188 Q317756
Direito Tributário
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Para a determinação da base de cálculo do imposto de renda e da contribuição social sobre o lucro, a empresa poderá (observadas determinadas exigências legais previstas no RIR) optar pelas seguintes formas de tributação:

189 Q317754
Direito Tributário
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Quando não é possível o cálculo do imposto de renda, utilizando-se o critério do lucro real ou presumido, o fi sco impõe outra modalidade de cálculo denominada:

190 Q317752
Direito Tributário
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

A Contabilização do Imposto de Renda presumido no fi nal de cada trimestre será efetuada:

191 Q317750
Direito Tributário
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Assinale a alternativa que indique entre as obrigações tributárias federais, as declarações de apresentação obrigatória para as pessoas jurídicas em geral, quando previsto na legislação:

192 Q317748
Direito Tributário
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Leia as proposições abaixo.

I. Evasão ou Planejamento Tributário é um conjunto de atos adotados por um contribuinte, autorizados ou não proibidos pela lei, visando uma menor carga fi scal, mesmo quando este comportamento prejudica o Tesouro.

II. Elisão Fiscal consiste em utilizar procedimentos que violem diretamente a lei fi scal ou o regulamento fi scal. É uma fraude difi cilmente perdoável porque ela é fl agrante e também porque o contribuinte se opõe conscientemente à lei.

III. Entre as fi nalidades do planejamento tributário podemos destacar: evitar a incidência do fato gerador do tributo; reduzir o montante do tributo, sua alíquota ou a base de cálculo do tributo; retardar o pagamento do tributo, postergando (adiando) o seu pagamento, sem a ocorrência da ...

193 Q317746
Direito Tributário
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Leia as proposições abaixo.

I. O regulamento do Imposto de Renda (RIR/99) identifi ca, como modalidades de tributação atribuída às pessoas jurídicas, o Lucro Real, Lucro Presumido, Lucro Arbitrado, o Sistema Simples e as Imunes e isentas.

II. Para as empresas tributadas com base no lucro presumido adota-se a apuração da Cofi ns não cumulativa e do PIS s/Faturamento não cumulativos.

III. A legislação do imposto de renda permite a pessoa jurídica reduzir o lucro real apurado no período base, mediante a compensação de prejuízos fi scais apurados em períodos anteriores, limitado a 30% do saldo da conta de prejuízos acumulados.

IV. A pessoa jurídica poderá deduzir como despesa fi nanceir...

194 Q317744
Direito Tributário
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Integram a base de cálculo para fins de apuração da Contribuição para o PIS/Pasep e da Cofins não-cumulativos, os valores:

I - as receitas recebidas a título de juros sobre o capital próprio.

II - as receitas não operacionais decorrentes da venda de ativo permanente.

III - as receitas auferidas pela pessoa jurídica revendedora, na revenda de mercadorias em relação às quais as contribuições não sejam exigidas da empresa vendedora, na condição de substituta tributária.

IV - as receitas decorrentes da exportação de mercadorias para o exterior.

É correto afirmar

195 Q317515
Direito Tributário
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Considerando as regras do Código Tributário Nacional, é INCORRETO afirmar que:

196 Q317513
Direito Tributário
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

De acordo com a interpretação literal da norma da Constituição que prevê a imunidade tributária recíproca, esta alcança:

197 Q317492
Direito Tributário
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Conforme a Legislação Tributária em vigor, é INCORRETO afirmar que:

198 Q317490
Direito Tributário
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Em matéria tributária, a Constituição da República, basicamente faz duas coisas: outorga competência tributária e estabelece limitações do poder de tributar. As limitações são também conhecidas como princípios gerais de direito fiscal. Dentre os diversos princípios ou limitações, um deles estabelece que certo tributo não pode ter base de cálculo própria de impostos. Esse tributo é:

199 Q317448
Direito Tributário
Ano: 2005
Banca: Fundação Mariana Resende Costa (FUMARC)

Tributo está CORRETAMENTE conceituado em:

200 Q317435
Direito Tributário
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contribuição para o PIS/PASEP, julgue os itens a seguir.

Os depósitos e respectivos acréscimos creditados em contas individuais pelo PIS/PASEP são tributados pelo imposto de renda por constituírem parcela da remuneração de seus beneficiários.

201 Q317433
Direito Tributário
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à COFINS, julgue os próximos itens.

A COFINS incidente nas importações, paga pela empresa adquirente de bens do ativo permanente, será acrescida ao custo de aquisição.

202 Q317431
Direito Tributário
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à COFINS, julgue os próximos itens.

A COFINS poderá ter alíquotas ou bases de cálculo diferenciadas para as indústrias, em função da utilização mais ou menos intensiva de mão-de-obra no processo produtivo.

203 Q317429
Direito Tributário
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao Sistema Tributário Nacional, julgue os itens a seguir.

O conceito de seletividade na cobrança de um tributo está relacionado à sua gradação em função do caráter de essencialidade dos bens sujeitos à incidência do referido tributo.

204 Q317359
Direito Tributário
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

No ICMS, a Constituição da República Federativa do Brasil, assim como a Lei Complementar 87/96, estabelecem que deverá haver a compensação do que for devido em cada operação relativa à circulação de mercadorias ou prestação de serviços com o montante cobrado nas anteriores pelo mesmo ou outro Estado ou pelo Distrito Federal. Essa regra é conhecida como princípio da:

205 Q317350
Direito Tributário
Ano: 2005
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)
No âmbito do Direito Tributário, é incorreto afirmar:
206 Q317349
Direito Tributário
Ano: 2005
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)
Nos termos do Código Tributário Nacional, é incorreto afirmar:
207 Q317338
Direito Tributário
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

São impostos de competência dos Estados os incidentes sobre a:

208 Q565925
Direito Tributário
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

O montante do produto da arrecadação do imposto sobre a renda e proventos de qualquer natureza, incidente na fonte, sobre rendimentos pagos, a qualquer título, pelos Estados, Distrito Federal e Municípios, suas autarquias e pelas fundações que instituírem e mantiverem, e que, segundo a Constituição, pertencem a esses entes governamentais, é

209 Q565957
Direito Tributário
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Assinale as proposições abaixo com F para falsa ou V para verdadeira e, a seguir, indique a opção que contém a seqüência correta.

( ) O critério da progressividade do imposto de renda está sintonizado com a capacidade econômica do contribuinte e observa o caráter pessoal previsto na Constituição.

( ) O princípio constitucional da anterioridade significa que a lei tributária não se aplica aos fatos geradores anteriores à sua publicação.

( ) Em atendimento às normas constitucionais relativas aos impostos de competência da União, para fins de incidência do imposto de renda, devem ser deduzidos da renda recebida todos os valores pagos, necessários à sua percepção, atendendo-se, assim, o princípio da não-cumula...

210 Q565956
Direito Tributário
Ano: 2003
Banca: Escola de Administração Fazendária (ESAF)

Avalie o acerto das afirmações adiante e marque com V as verdadeiras e com F as falsas; em seguida, marque a opção correta.

( ) Os bens do sujeito passivo, seu espólio ou sua massa falida gravados por ônus real respondem pelo pagamento do crédito tributário da Fazenda Pública.

( ) Não se presume fraudulenta a alienação ou oneração de bens ou rendas por sujeito passivo em débito para com a Fazenda Pública por crédito tributário regularmente inscrito como dívida ativa em fase de execução, na hipótese de terem sido reservados bens ou rendas suficientes ao total pagamento da dívida em fase de execução.

( ) Nenhuma sentença de julgamento de partilha ou adjudicação será proferida sem prova da quitação de todos ...