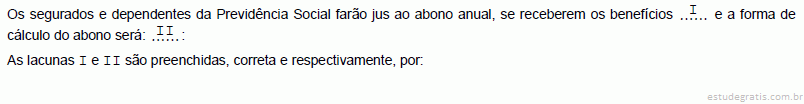
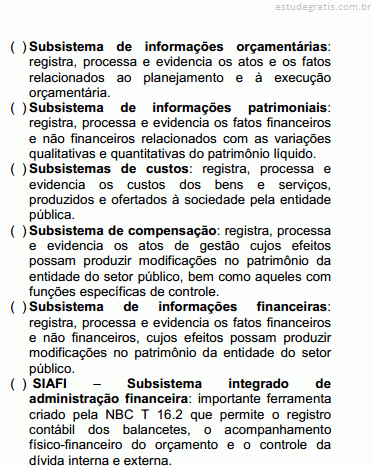
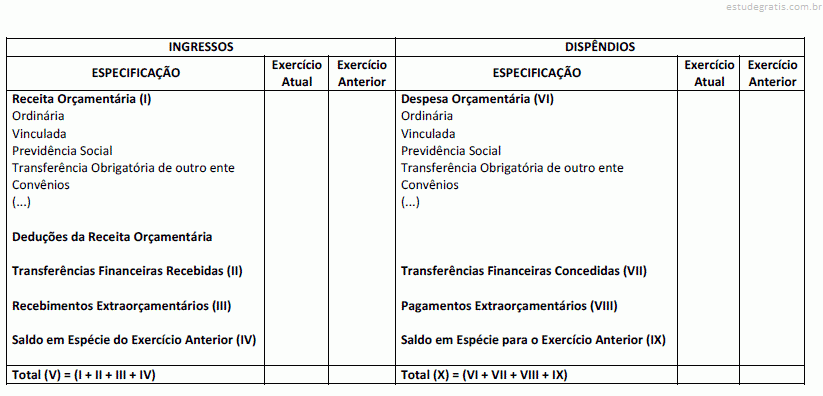
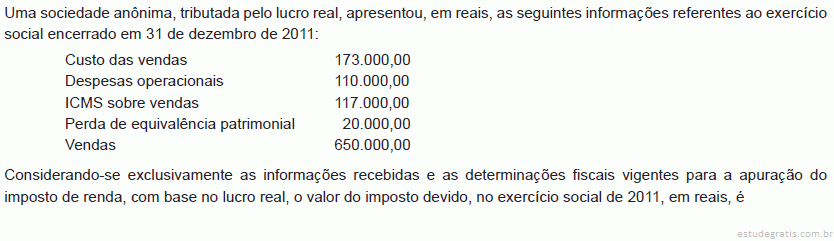
771 Q215393
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
A estrutura básica do plano de contas do governo federal tem o objetivo de realçar o estado patrimonial e suas variações. Nesse contexto, as contas com função precípua de controle são aquelas relacionadas a situações não compreendidas no patrimônio, mas que, direta ou indiretamente, possam vir a afetá-lo, inclusive as que dizem respeito a atos e fatos ligados à execução orçamentária e financeira. O grupo que compreende as contas com função precípua de controle é:
772 Q215391
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
As contas do sistema de compensação têm a função de controle e representam os bens ou valores do poder público em poder de terceiros ou vice-versa, tais como: fiança, aval, hipoteca, contratos, convênios, suprimento de fundos, cauções em títulos, bens móveis em trânsito, entre outras. O lançamento contábil adequado ao registro de contratos de serviços é:
773 Q215389
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
Fatos contábeis orçamentários podem originar-se de um ato administrativo ou de um fato administrativo. Assim, um fato contábil orçamentário é aquele que envolve os passos relativos à receita orçamentária (registro da previsão, da arrecadação/recolhimento etc.) e à despesa orçamentária (registro da dotação, descentralização, empenho, liquidação e pagamento etc.).

Um exemplo de fato contábil orçamentário é:
774 Q215386
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
Órgãos e entidades públicas praticam atos administrativos que têm a capacidade de provocar, no futuro, alterações em elementos que compõem o seu patrimônio, ou seja, seus bens, direitos e obrigações, como, por exemplo, os contratos de serviços, convênios, concessão de avais e outros atos. A alternativa que apresenta um fato contábil não orçamentário é:
775 Q215384
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
776 Q215382
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
O Instituto de Biologia de uma Universidade Federal presta serviços de análise laboratorial para outras instituições, principalmente privadas. Uma empresa estrangeira contratou o Instituto para fazer diversas análises entre os meses de maio e novembro. No mês de março, a empresa fez um pagamento de 50% do valor estimado dos serviços a serem prestados. Para a contabilidade, o recebimento desse recurso foi reconhecido como uma variação patrimonial qualitativa.

Considerando os fatos acima, é correto afirmar, com base no princípio:
777 Q215379
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
Para elaborar as variações qualitativas, são utilizadas na Demonstração das Variações Patrimoniais, a(s) seguinte(s) classe(s) do Plano de Contas Aplicado ao Setor Público:
778 Q215377
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
779 Q215375
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
O Balanço Orçamentário será preparado, considerando as informações das classes 5 e 6 do PCASP, e será complementado por nota explicativa detalhando as despesas executadas por tipos de créditos. Será informado, ainda, o montante da movimentação financeira relacionado à execução do orçamento do exercício, bem como os valores referentes à abertura de créditos adicionais e aos cancelamentos de crédito, de forma a evidenciar a diferença entre a dotação inicial e a atualizada. Adicionalmente ao Balanço Orçamentário, devem ser incluídos os quadros demonstrativos:
780 Q215373
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
Considerando apenas as despesas de natureza orçamentária e de controle, o pagamento da despesa orçamentária com aquisição de equipamentos de informática envolve lançamentos nas classes:
781 Q215371
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
A assinatura de contrato relativo à aquisição de móveis e utensílios envolve lançamentos nas classes:
782 Q215369
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
No Plano de Contas Aplicado ao Setor Público, as contas contábeis são classificadas segundo a natureza das informações:

I. Patrimonial;

II. Orçamentária;

III. Controle.

A emissão de empenho relativo à aquisição de material de consumo sem contrato envolve lançamentos em contas de natureza:
783 Q215366
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
O Relatório de Gestão Fiscal, conforme determina a Lei de Responsabilidade Fiscal, deverá ser publicado quadrimestralmente e deverá conter os demonstrativos com informações relativas à despesa total com pessoal, dívida consolidada, concessão de garantias e contragarantias, bem como operações de crédito.

O Relatório do último quadrimestre ainda deve conter o(s) seguinte(s) demonstrativo(s) adicional(ais):
784 Q215363
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
Para identificar o ingresso de recursos aos cofres públicos, uma operação é classificada através de um código de oito dígitos, que se subdivide em seis níveis: Alínea (AA), Categoria Econômica (C), Espécie (E), Origem (O), Rubrica (R) e Subalínea (SS). A alternativa que apresenta a ordem correta dos níveis é:
785 Q215361
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
A classificação de despesa orçamentária, segundo a sua natureza, compõe-se de:
786 Q215359
Contabilidade Pública
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
Conforme o Plano de Contas Aplicado ao Setor Público vigente, o grupo de contas do ativo possui a seguinte segregação:
787 Q215356
Contabilidade Pública
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Sabendo-se que os juros pagos pela Duda&Brusque em 2013 foram calculados exclusivamente sobre os valores de 31/12/2012 e que existe um beneficio fiscal no pagamento desses juros, assinale a alternativa correta sobre a taxa média real desses juros, já descontado o beneficio fiscal.
788 Q215355
Contabilidade Pública
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Sabendo-se que a Duda&Brusque distribuiu em 31/12/2013, R$192.000 em dividendos, assinale a alternativa que identifica corretamente os valores efetivamente desembolsados, com reflexos no caixa da empresa, para o pagamento desses dividendos.
789 Q215303
Contabilidade Pública
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)
A respeito da avaliação de investimentos e do imobilizado das entidades públicas, é correto afirmar, exceto:
790 Q215239
Contabilidade Pública
Ano: 2014
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Os fatos contábeis são acontecimentos que acarretam mudanças no patrimônio das entidades. Sobre os fatos contábeis, assinale a afirmativa INCORRETA.
791 Q215237
Contabilidade Pública
Ano: 2014
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Uma das modalidades de dispêndio de recursos públicos é a celebração de convênios entre entidades da Administração Pública. São condições para a efetiva liquidação dos restos a pagar não processados, EXCETO:
792 Q215235
Contabilidade Pública
Ano: 2014
Banca: CONSULPLAN Consultoria (CONSULPLAN)

As despesas públicas são os dispêndios de recursos do patrimônio público e representam uma saída de recursos da Administração Pública. Sobre despesa pública, marque V para as afirmativas verdadeiras e F para as falsas.

( ) Se a União concede um empréstimo, está efetuando uma inversão financeira.

( ) Se a União amortiza um empréstimo, está efetuando uma transferência corrente.

( ) Se a União paga encargos de empréstimo, está efetuando uma transferência de capital.

( ) Se a União contrata um empréstimo, está efetuando uma despesa corrente.

A sequência está correta em

793 Q215233
Contabilidade Pública
Ano: 2014
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Um importante instrumento de remanejamento de dotações do orçamento público é a abertura de créditos adicionais suplementares. Sobre os créditos adicionais suplementares, é correto afirmar que
794 Q215226
Contabilidade Pública
Ano: 2014
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Os princípios objetivam assegurar o cumprimento dos fins a que se propõe o orçamento. O princípio, o qual estabelece que todas as receitas e despesas devem constar da Lei Orçamentária pelos seus totais, vedadas quaisquer deduções, é o Princípio
795 Q215223
Contabilidade Pública
Ano: 2014
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Constituem despesas todos os desembolsos efetuados pelo Estado no atendimento dos serviços e encargos assumidos no interesse geral da comunidade. As despesas de exercícios encerrados, para as quais o respectivo orçamento consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria, bem como os Restos a Pagar com prescrição interrompida e os compromissos reconhecidos após o encerramento do exercício correspondentes poderão
796 Q215221
Contabilidade Pública
Ano: 2014
Banca: CONSULPLAN Consultoria (CONSULPLAN)

O Plano Plurianual é um instrumento de planejamento previsto no art. 165, I, da Constituição Federal de 1988 e, segundo o disposto no parágrafo 1º desse artigo, deverá ser instituído por lei, para um período de quatro anos, a qual estabelecerá, de forma regionalizada, as diretrizes, objetivos e metas da administração pública federal para as despesas de capital e outras delas decorrentes e, também, para as relativas aos programas de duração continuada. Com base nesse dispositivo, é correto afirmar que a Lei do PPA deverá estabelecer, por região, as diretrizes, objetivos e metas da administração pública federal para as

I. despesas de capital (investimentos e inversões financeiras);

II. despesas correntes, somente;

III. despesas (correntes e de capital) relativas...

797 Q215218
Contabilidade Pública
Ano: 2014
Banca: CONSULPLAN Consultoria (CONSULPLAN)
“São atos e fatos que promovam alterações qualitativas ou quantitativas, efetivas ou potenciais, no patrimônio das entidades do setor público, as quais são objeto de registro contábil em estrita observância aos Princípios de Contabilidade e às Normas Brasileiras de Contabilidade Aplicadas ao Setor Público.” De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), a afirmativa anterior refere-se a
798 Q215192
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a princípios de contabilidade sob a perspectiva do setor público, campo de aplicação, regime contábil, sistemas de contabilidade federal, patrimônio e suas variações, julgue os itens a seguir. A demonstração das variações patrimoniais evidencia as variações patrimoniais quantitativas e as qualitativas decorrentes da receita e da despesa extraorçamentária.
799 Q215108
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao tratamento contábil aplicável aos impostos e contribuições, julgue os seguintes itens. Somente serão reconhecidos como ativos da entidade os impostos e as contribuições cujos valores justos puderem ser mensurados de maneira confiável.
800 Q215090
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às competências do órgão central e dos órgãos setoriais do Sistema de Contabilidade Federal (SCF), julgue os itens que se seguem. É de competência do órgão central do SCF a conciliação da Conta Única do Tesouro Nacional com as disponibilidades no Banco Central do Brasil.
801 Q214977
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao tratamento contábil aplicável aos impostos e às contribuições. Na modalidade por homologação, o lançamento tributário é efetuado com base na declaração do sujeito passivo, que, por sua vez, presta informações à autoridade administrativa sobre a matéria de fato.
802 Q214973
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às finalidades e às competências do Sistema de Contabilidade Federal (SCF), julgue os itens a seguir. Os objetivos do SCF incluem o de promover o acompanhamento contínuo das normas contábeis aplicadas ao setor público, de modo a garantir a observância aos princípios fundamentais da contabilidade.
803 Q214971
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às finalidades e às competências do Sistema de Contabilidade Federal (SCF), julgue os itens a seguir. Compete ao órgão central do SCF manter sistema de custos que permita a avaliação e o acompanhamento da gestão orçamentária, financeira e patrimonial.
804 Q214862
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à mensuração de passivos, provisões, tratamento contábil aplicável aos impostos e contribuições e sistemas de custos, julgue os itens subsecutivos. O objeto de custo do setor público corresponde a determinada unidade para a qual se deve fazer a alocação e mensuração de custos, como, por exemplo, um programa do governo para a modernização da Polícia Federal.
805 Q214853
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos princípios de contabilidade, sob a perspectiva do setor público, e na legislação federal referente à contabilidade pública, julgue os itens a seguir. O sistema de contabilidade federal passa por significativas alterações com vistas à implantação da contabilidade patrimonial no setor público, conforme previsto nas normas legais vigentes, que preveem o dever de o sistema de contabilidade federal evidenciar a situação financeira e patrimonial da União.
806 Q214365
Contabilidade Pública
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)

Considere as despesas de um Tribunal Regional do Trabalho com:

I. aquisição de veículos para uso na prestação de serviços.

II. tarifas de energia elétrica, água e esgoto referentes ao prédio utilizado na prestação de serviços à sociedade.

III. gasolina automotiva.

IV. serviços de terceiros (pessoa jurídica) relativos à manutenção periódica do sistema de ar condicionado.

As despesas I, II, III e IV são classificadas, respectivamente, como despesa

807 Q214363
Contabilidade Pública
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)

Considere as informações sobre o orçamento da despesa, referente ao exercício financeiro de X1, de uma entidade pública:

Não há outras dotações orçamentárias consignadas à entidade pública. O gestor público, no segundo semestre de X1, pretende realizar despesa no valor total de R$ 50.000,00 com aquisição de microcomputadores, cuja vida útil estimada é de 5 anos, necessários para a expansão de um dos serviços prestados pela entidade. Sendo assim, para a aquisição dos microcomputadores, deverá ocorrer

808 Q214173
Contabilidade Pública
Ano: 2014
Banca: Assessoria em Organização de Concursos Públicos (AOCP)

A existência de um governo se dá a diversos fatores e necessidades. O governo também tem suas funções. Uma delas é a denominada função Alocativa. Diante do exposto, marque V (verdadeiro) para as que estiverem ligadas à Função Alocativa do governo ou F (falso) para as que não pertencerem a essa função.

( ) Os bens públicos não podem ser fornecidos de forma compatível com as necessidades da sociedade através somente do sistema de mercado.

( ) O governo atua corrigindo, oferecendo e estimulando a oferta de bens públicos e bens que produzem externalidades positivas.

( ) O governo pode afetar o nível de atividade econômica atuando sobre a demanda agregada por meio de instrumentos de política macroeconômica.

( ) O livre funcionamento do mercado não é capaz ...

809 Q202434
Contabilidade Pública
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)
Assinale a opção que indica um dos aspectos importantes a ser observado na aplicação do princípio contábil da oportunidade nas entidades do setor público.
810 Q195801
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

I empenho de computadores para uso nas unidades gestoras do MTE, que será liquidado e pago no ano subsequente

II pagamento de dívida de longo prazo, com saída imediata do recurso

III recebimento de máquinas e equipamentos doados para uso em atividades operacionais

IV devolução de depósitos de terceiros recebidos em garantia de contratos

V pagamento de restos a pagar inscritos no exercício anterior

Considerando que os eventos apresentados acima tenham sido registrados contabilmente no âmbito do MTE em determinado exercício, julgue os próximos itens, relativos às variações patrimoniais e às transações do setor público registradas nesse exercício.

II representa uma variação patrimonial diminutiva, uma vez que...
811 Q195799
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

I empenho de computadores para uso nas unidades gestoras do MTE, que será liquidado e pago no ano subsequente

II pagamento de dívida de longo prazo, com saída imediata do recurso

III recebimento de máquinas e equipamentos doados para uso em atividades operacionais

IV devolução de depósitos de terceiros recebidos em garantia de contratos

V pagamento de restos a pagar inscritos no exercício anterior

Considerando que os eventos apresentados acima tenham sido registrados contabilmente no âmbito do MTE em determinado exercício, julgue os próximos itens, relativos às variações patrimoniais e às transações do setor público registradas nesse exercício.

I e III representam variações patrimoniais qualitativas, visto ...
812 Q561830
Contabilidade Pública
Ano: 2013
Banca: FMP Concursos
O chefe do executivo, ao elaborar o Plano Plurianual, não deve considerar
813 Q561829
Contabilidade Pública
Ano: 2013
Banca: FMP Concursos
O conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, mantidos ou utilizados pelas entidades do setor público, que seja portador e represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações é definido como
814 Q561828
Contabilidade Pública
Ano: 2013
Banca: FMP Concursos
Segundo o Plano de Contas Aplicado a Setor Público, contas Devedoras, Contas Credoras e Contas Híbridas ou Mistas são classificadas de acordo com a
815 Q561827
Contabilidade Pública
Ano: 2013
Banca: FMP Concursos
Receita Orçamentária efetiva é aquela que, no momento do crédito, aumenta a situação líquida patrimonial da entidade. Isso representa um fato contábil
816 Q559255
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

Com relação ao Sistema de Controle Interno do Poder Executivo Federal, a abrangência de sua atuação, dentre outros, inclui

817 Q470209
Contabilidade Pública
Ano: 2013
Banca: Instituto Americano de desenvolvimento (IADES)
Em relação ao planejamento tributário, assinale a alternativa correta.
818 Q339157
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade fiscal, endividamento e financiamento do déficit público, julgue os itens que se seguem.

As necessidades de financiamento do setor público não financeiro (NFSP) apuram o resultado pelo regime de caixa, de maneira que as despesas públicas, com exceção dos juros, são computadas como déficit no momento em que são pagas, e as receitas não são consideradas quando ocorre o fato gerador, mas no momento do recebimento dessas.

819 Q318628
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à incidência de contribuições sociais em operações realizadas pela administração pública federal, julgue os itens subsecutivos. Os órgãos da administração pública federal direta somente poderão contratar pessoa física para a prestação de serviços eventuais, sem vínculo empregatício, mediante a comprovação da inscrição da pessoa no Instituto Nacional do Seguro Social, como contribuinte individual da contribuição social previdenciária.
820 Q318615
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito a tributo e a seu tratamento contábil, julgue os itens que se seguem. Considere que a Construtora X esteja reformando o edifício sede de determinado órgão público e complete parte da obra pouco antes do encerramento do exercício. Considere, ainda, que o valor correspondente à parcela concluída seja reconhecido como receita do exercício em curso (que apresente lucro), mas o efetivo recebimento esteja previsto para fevereiro do ano seguinte. Nessa situação, a Construtora X deverá registrar os tributos diferidos com um lançamento a débito das contas de provisão do Imposto sobre a Renda da Pessoa Jurídica (IRPJ) e de provisão da Contribuição Sobre o Lucro Líquido (CSLL) e a crédito da conta de tributos federais diferidos.
821 Q224564
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

A contabilidade aplicada ao setor público utiliza-se de contas escrituradas nos sistemas orçamentário, financeiro, patrimonial e de compensação. São utilizadas contas do Sistema de Compensação para o registro

822 Q218172
Contabilidade Pública
Ano: 2013
Banca: FMP Concursos
Segundo o Plano de Contas Aplicado ao Setor Público, dentre os abaixo, qual não é elemento essencial do registro contábil?
823 Q218170
Contabilidade Pública
Ano: 2013
Banca: FMP Concursos
Considerando as siglas PPA para Plano Plurianual, LDO para Lei de Diretrizes Orçamentárias e LOA para Lei Orçamentária Anual, em nível de hierarquia temos a seguinte sequência, a partir da esquerda
824 Q218168
Contabilidade Pública
Ano: 2013
Banca: FMP Concursos

Um veículo apresenta os seguintes dados na contabilidade da empresa:

Considerando que esses dados correspondem ao exercício anterior, o valor de depreciação do exercício atual será de

825 Q218165
Contabilidade Pública
Ano: 2013
Banca: FMP Concursos
A aplicação do Princípio _____________ não deve levar a excessos ou a situações classificáveis como manipulação do resultado, ocultação de passivos, super ou subavaliação de ativos. Pelo contrário, em consonância com os Princípios Constitucionais da Administração Pública, deve constituir garantia de inexistência de valores fictícios, de interesses de grupos ou pessoas, especialmente gestores, ordenadores e controladores. A linha deve ser preenchida com o Princípio
826 Q218161
Contabilidade Pública
Ano: 2013
Banca: FMP Concursos
O “fato gerador” que não pode ser usado para incorporação de bens materiais permanentes que compõe o patrimônio do Estado do Acre é:
827 Q218145
Contabilidade Pública
Ano: 2013
Banca: FMP Concursos

Considere os seguintes dados de uma máquina:

Considerando que esses dados correspondem ao exercício anterior, o valor de depreciação do exercício atual será de

828 Q218143
Contabilidade Pública
Ano: 2013
Banca: FMP Concursos
As obrigações, os encargos e os riscos, conhecidos ou calculáveis, inclusive Imposto sobre a Renda a pagar com base no resultado do exercício, serão computados no Balanço pelo valor
829 Q217928
Contabilidade Pública
Ano: 2013
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Crédito adicional corresponde às autorizações de despesas não computadas ou insuficientemente dotadas na Lei Orçamentária. Considerando o princípio do equilíbrio orçamentário, para que seja aberto um crédito adicional aumentando despesa é preciso que seja indicado de onde sairá os recursos para sua cobertura. Em relação às fontes de recursos para abertura de créditos adicionais, é correto afirmar que
830 Q217926
Contabilidade Pública
Ano: 2013
Banca: CONSULPLAN Consultoria (CONSULPLAN)
O Plano Plurianual (PPA) é o resumo de todas as ações que o ente público irá executar ao longo dos próximos quatro anos de governo. Considerando os tipos de ações previstas no PPA, é correto afirmar que
831 Q217915
Contabilidade Pública
Ano: 2013
Banca: Universidade Federal do Rio de Janeiro (UFRJ)
No que diz respeito à Contabilidade Pública, a necessidade de adequação das normas nacionais às internacionais levou o Governo a implantar um “Novo de Modelo de Contabilidade Aplicada ao Setor Público”. Nesse sentido, o Decreto nº 6.976, de 7 de outubro de 2009, estabeleceu alguns objetivos com o intuito de promover as adequações necessárias para a convergência aos padrões internacionais de contabilidade, dentre os quais é INCORRETO incluir:
832 Q217587
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos métodos de custeio, julgue os itens seguintes. O método de custeio por absorção consiste na apropriação de todos os custos de produção de forma direta ou indireta aos serviços prestados. Por esse método, a apropriação dos custos diretos é constituída de forma econômica e viável para o objeto de custeio.
833 Q217584
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos métodos de custeio, julgue os itens seguintes. No método de custeamento variável, os custos variáveis diretos são alocados aos bens ou serviços. Desse modo, apenas os custos variáveis, mensurados objetivamente, são considerados no valor do bem sem a utilização de métodos de rateio, pois não sofreram processos arbitrários ou subjetivos.
834 Q217582
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da classificação de custos, julgue os itens que se seguem. Os custos diretos são aqueles gastos que independem das quantidades produzidas e permanecem constantes em determinado intervalo de volume de produção.
835 Q217580
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da classificação de custos, julgue os itens que se seguem. Os custos variáveis dependem da quantidade produzida e estão diretamente relacionados com o volume de produção. Se não houver produção, não haverá custos variáveis.
836 Q217578
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da classificação de custos, julgue os itens que se seguem. Os custos indiretos são aqueles gastos que necessitam de um critério de rateio, pois não são facilmente identificáveis. São exemplos de custos indiretos o aluguel da fábrica, a mão de obra indireta e a manutenção da fábrica.
837 Q217570
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito à prestações de contas e ao relatório de gestão, julgue os itens a seguir. Estão sujeitos à constituição de processo de contas os responsáveis pelas unidades jurisdicionadas ao TCU, não compreendidos entre essas as entidades do sistema S e os conselhos federais e regionais das profissões regulamentadas.
838 Q217459
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens relativos a transações e registros contábeis no setor público.

O depósito de caução gera um lançamento contábil oriundo das transações com valores de terceiros, registrado em uma conta de ativo em contrapartida de uma conta de passivo, dentro de um mesmo subsistema.

839 Q217457
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da conceituação, do objeto e do campo de aplicação da contabilidade governamental e do patrimônio e suas variações, julgue os itens subsequentes.

As empresas de capital aberto que não estão contempladas no orçamento de investimentos, mas constam do orçamento fiscal e da seguridade social estão no campo de aplicação da contabilidade pública e são isentas das exigências da contabilidade empresarial.

840 Q217456
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da conceituação, do objeto e do campo de aplicação da contabilidade governamental e do patrimônio e suas variações, julgue os itens subsequentes.

O campo de atuação do profissional de contabilidade abrange as entidades do setor público, aí incluídas as entidades que, ainda que tenham personalidade jurídica de direito privado, recebam, guardem, movimentem, gerenciem ou apliquem recursos públicos na execução de suas atividades, no tocante aos aspectos contábeis da prestação de contas.

841 Q217455
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos princípios de contabilidade sob a perspectiva do setor público e do sistema de contabilidade federal, julgue os itens a seguir.

O sistema contábil do setor público está estruturado nos seguintes subsistemas / módulos de informações: caixa, contas a receber, contas a pagar, faturamento e folha de pagamento.

842 Q217447
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da reorganização e reestruturação social de empresas, seus aspectos contábeis, fiscais e legais, assinale a opção correta.

843 Q217445
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos fundamentos das contabilidades pública e comercial, julgue os itens a seguir.

De acordo com as normas gerais de orçamento, a lei orçamentária deve obedecer aos princípios de universalidade, anualidade e clareza.

844 Q217443
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de aspectos das transações no setor público, registros e sistemas contábeis, julgue os itens que se seguem.

Os registros contábeis da dívida ativa não incluem atualização monetária e juros de mora, que são registrados em contas específicas de natureza distinta das contas dos créditos de dívida ativa.

845 Q217441
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de aspectos das transações no setor público, registros e sistemas contábeis, julgue os itens que se seguem.

Os registros contábeis inerentes a uma receita orçamentária decorrente de operação de arrendamento mercantil financeiro não representam ingresso de recursos financeiros nos cofres do órgão público.

846 Q217437
Contabilidade Pública
Ano: 2013
Banca: Pontifícia Universidade Católica do Paraná (PUC - PR)

Classificam-se como inversões financeiras as dotações destinadas à

847 Q217399
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, relativos ao sistema de informações de custos no setor público.

A fidedignidade das informações originadas de outros sistemas é de responsabilidade do gestor da entidade na qual a informação tenha sido gerada.

848 Q217397
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, relativos ao sistema de informações de custos no setor público.

Na geração de informação de custo, é obrigatória a adoção do princípio contábil da competência.

849 Q217396
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, em relação ao Sistema de Contabilidade Federal (SCF).

Compete ao órgão central prestar suporte técnico aos órgãos dos estados e municípios para melhorar a qualidade do processo sistêmico e organizacional da gestão contábil.

850 Q217394
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, em relação ao Sistema de Contabilidade Federal (SCF).

Um dos objetivos do SCF é promover a busca da convergência aos padrões internacionais de contabilidade, respeitados os aspectos formais e conceituais estabelecidos na legislação vigente.

851 Q217392
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue o item abaixo, acerca dos princípios de contabilidade sob a perspectiva do setor público.

Dada a exigência de um novo padrão de informações geradas pela contabilidade pública, não se deve mais considerar o valor original dos componentes patrimoniais nos registros dos atos e fatos contábeis.

852 Q217389
Contabilidade Pública
Ano: 2013
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

O sistema contábil público é a estrutura de informações para identificação, mensuração, avaliação, registro, controle e evidenciação dos atos e dos fatos da gestão do patrimônio público, com o objetivo de orientar o processo de decisão, a prestação de contas e a instrumentalização do controle social. Esse sistema é organizado em subsistemas de informações, que oferecem produtos diferentes em razão das especificidades demandadas pelos usuários e facilitam a extração de informações. Conforme as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), o sistema contábil público estrutura-se nos seguintes subsistemas de informações:

853 Q217387
Contabilidade Pública
Ano: 2013
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Os Poderes e o Ministério Público promoverão, por ato próprio e nos montantes necessários, nos trinta dias subsequentes, limitação de empenho e movimentação financeira, segundo os critérios fixados pela lei de diretrizes orçamentárias, se verificado, ao final de um ___________ , que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais.

Assinale a alternativa que preenche corretamente a lacuna.

854 Q217385
Contabilidade Pública
Ano: 2013
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Além dos tributos, as entidades têm que observar as obrigações acessórias. Essas obrigações acessórias normalmente ficam a cargo da área tributária ou sob supervisão da Contabilidade Tributária. Entre as obrigações acessórias está:

855 Q217383
Contabilidade Pública
Ano: 2013
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

A imunidade tributária e a isenção de tributos ocorrem em determinadas circunstâncias previstas em lei. As entidades imunes e isentas são objeto de tratamento contábil diferenciado, pois os órgãos públicos impõem obrigações tributárias e acessórias especiais a essas entidades, tendo em vista a necessidade de comprovação permanente dessa condição. Considerando isso, assinale a alternativa correta.

856 Q217381
Contabilidade Pública
Ano: 2013
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Classifique cada grupo que estrutura o patrimônio público como verdadeiro (V); classifique como falso (F) cada grupo que não o estrutura.

( ) Ativos são recursos controlados pela entidade como resultado de eventos passados e do qual se espera que resultem para a entidade benefícios econômicos futuros ou potencial de serviços.

( ) Passivos são obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços.

( ) Resultado patrimonial e resultado financeiro controlados por transferências das contas da receita orçamentária arrecadada no exercício.

( ) Patrimônio Líquido é o valor residual dos ativos da entid...
857 Q217380
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de tributos recuperáveis, incorporação e equivalência patrimonial, julgue os itens seguintes.

Como a avaliação dos investimentos permanentes pelo método de equivalência patrimonial baseia-se no ativo das controladas e coligadas, é correto afirmar que os investimentos avaliados por esse método sofrerão mutação simultaneamente ao resultado das investidas.

858 Q217378
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos componentes patrimoniais, suas variações e sua representação contábil, julgue os itens seguintes.

Um instrumento financeiro adquirido por R$ 100,00, que tenha rendido R$ 30,00 de juros em determinado período, mas que possua valor de mercado de R$ 150,00, impactará o patrimônio líquido, caso esse instrumento se classifique como disponível para venda.

859 Q217376
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos componentes patrimoniais, suas variações e sua representação contábil, julgue os itens seguintes.

A renovação de uma dívida bancária por meio da contração de nova dívida com valor superior representa um fato contábil modificativo diminutivo em função do impacto dos novos juros sobre o patrimônio dos sócios.

860 Q217375
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos componentes patrimoniais, suas variações e sua representação contábil, julgue os itens seguintes.

A retenção de imposto de renda sobre os salários dos empregados é exemplo de fato contábil modificativo.

861 Q217373
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, acerca da contabilidade aplicada ao setor público.

O registro da receita prevista na lei orçamentária anual é efetivado em contas de natureza orçamentária.

862 Q217371
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, acerca da contabilidade aplicada ao setor público.

O Sistema de Contabilidade Federal utiliza as técnicas contábeis para registrar atos e fatos relacionados com a administração financeira e patrimonial da União, não contemplando os eventos orçamentários.

863 Q217369
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito do PIS/PASEP, da COFINS, da CIDE e das participações governamentais, julgue os itens seguintes.

A CIDE incidente sobre a venda de combustíveis é de competência da União, que repassa parte de sua arrecadação aos estados e estes, por sua vez, distribuem um quarto de sua parte aos municípios.

864 Q217367
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito do PIS/PASEP, da COFINS, da CIDE e das participações governamentais, julgue os itens seguintes.

A CIDE sobre combustíveis incide sobre a importação, a exportação e a comercialização de derivados de petróleo e álcool etílico combustível.

865 Q217365
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito do PIS/PASEP, da COFINS, da CIDE e das participações governamentais, julgue os itens seguintes.

Os recursos arrecadados em função da CIDE sobre combustíveis podem ser destinados a subsidiar o transporte de álcool combustível, bem como financiar projetos ambientais de redução do impacto ambiental da indústria do petróleo e programas de melhoria de estradas ferroviárias.

866 Q217363
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O Sistema de Informações de Custos do Governo Federal (SIC) utiliza a extração de dados dos sistemas estruturantes da administração pública federal para a geração de informações. Com relação a esse sistema, julgue os próximos itens.

Por tratar de informação eminentemente gerencial, a manutenção de sistema de custos pela administração pública federal é obrigatória.

867 Q217362
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O Sistema de Informações de Custos do Governo Federal (SIC) utiliza a extração de dados dos sistemas estruturantes da administração pública federal para a geração de informações. Com relação a esse sistema, julgue os próximos itens.

Um dos objetivos do SIC é fornecer informações para subsidiar o processo de tomada de decisão governamental dos gestores públicos, contribuindo para a alocação mais eficiente dos recursos governamentais.

868 Q217361
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das transações no setor público e os registros contábeis, julgue os itens que se seguem.

Considerando-se os reflexos no patrimônio público, as transações no setor público podem ser caracterizadas pelas naturezas econômico-financeira e administrativa.

869 Q217359
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da conceituação, objeto e campo de aplicação da contabilidade pública; e do patrimônio, variações e sistemas contábeis, julgue os itens a seguir.

O objeto da contabilidade pública é o patrimônio contábil das pessoas jurídicas de direito público, mas sem abranger, no entanto, o patrimônio de pessoas jurídicas de direito privado.

870 Q217358
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da conceituação, objeto e campo de aplicação da contabilidade pública; e do patrimônio, variações e sistemas contábeis, julgue os itens a seguir.

A finalidade da contabilidade pública consiste em gerar informações para um melhor controle do patrimônio público, sob as diretrizes dos princípios de contabilidade e das normas contábeis.

871 Q217356
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da conceituação, objeto e campo de aplicação da contabilidade pública; e do patrimônio, variações e sistemas contábeis, julgue os itens a seguir.

O subsistema patrimonial reflete as variações patrimoniais quantitativas e qualitativas, bem como as receitas e despesas previstas em confronto com as realizadas.

872 Q217355
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da conceituação, objeto e campo de aplicação da contabilidade pública; e do patrimônio, variações e sistemas contábeis, julgue os itens a seguir.

O objetivo do subsistema de custo é registrar e fiscalizar atos da administração pública que podem afetar o patrimônio da entidade no futuro próximo.

873 Q217353
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, com relação aos princípios de contabilidade sob a perspectiva do setor público e do Sistema de Contabilidade Federal.

No âmbito da entidade pública, a continuidade está vinculada ao estrito cumprimento do orçamento, portanto a continuidade da entidade se dará enquanto perdurar o exercício financeiro.

874 Q217351
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O Sistema de Informações de Custos do Governo Federal (SIC) é uma ferramenta que proporciona instrumentos de análise para a eficácia, eficiência, economicidade e avaliação dos resultados do uso de recursos públicos. A respeito desse tema, julgue os itens seguintes.

Na geração de informações pelo SIC, é feita a extração de dados dos sistemas estruturantes da administração pública federal, tal como o SIAPE, o SIAFI e o SIGPlan.

875 Q217349
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O Sistema de Informações de Custos do Governo Federal (SIC) é uma ferramenta que proporciona instrumentos de análise para a eficácia, eficiência, economicidade e avaliação dos resultados do uso de recursos públicos. A respeito desse tema, julgue os itens seguintes.

O acesso ao Portal da Transparência da Controladoria Geral da União é irrestrito aos servidores públicos e à sociedade em geral, assim como o acesso ao SIC, cujo cadastramento é feito mediante a criação de senha pessoal, intransferível e vinculada ao CPF do usuário.

876 Q217347
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O Sistema de Informações de Custos do Governo Federal (SIC) é uma ferramenta que proporciona instrumentos de análise para a eficácia, eficiência, economicidade e avaliação dos resultados do uso de recursos públicos. A respeito desse tema, julgue os itens seguintes.

Por meio das informações disponibilizadas no SIC, conhece-se o volume de dispêndios utilizados por uma organização pública para a produção de determinadas receitas e para a manutenção do funcionamento dos serviços públicos.

877 Q217345
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do relacionamento do regime orçamentário com o regime contábil, julgue os próximos itens.

Não haverá reconhecimento da variação patrimonial diminutiva se o fato gerador da obrigação exigível ocorrer antes do empenho.

878 Q217343
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, com relação ao sistema de informações de custos no setor público (SICSP).

O uso do SICSP é facultativo às entidades do setor público que tenham interesse no gerenciamento de custos dos serviços públicos.

879 Q217341
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da atribuição do Sistema de Contabilidade Federal (SCF), julgue o item que se segue.

Na realização de tomadas de contas dos ordenadores de despesa, cabe ao SCF efetuar a baixa contábil pelo recebimento ou cancelamento do débito.

880 Q217307
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que diz respeito a critérios de avaliação de estoques, depreciações, provisões e operações de empresas comerciais, julgue os itens seguintes.

Na compra de mercadorias para revenda de uma empresa comercial, é debitada a conta ICMS a recuperar.

881 Q217301
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

É necessária a celebração de convênios da União com os estados para estabelecer a responsabilidade pela retenção na fonte da CSLL, da COFINS e da contribuição para o PIS/PASEP, nos pagamentos efetuados por suas

882 Q217276
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

883 Q217274
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

Os créditos adicionais classificam-se em

884 Q217272
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

Na classificação por estrutura programática, a despesa com a pavimentação de uma rodovia é classificada como

885 Q217270
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

O valor da inscrição de restos a pagar não processados é a diferença entre a despesa

886 Q217268
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

Com relação aos Estágios da Despesa, é correto afirmar que

887 Q217267
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

O valor total das incorporações de ativos ao patrimônio público, em X1 e em milhares de reais, foi

888 Q217265
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

O valor total das Despesas Correntes, em X1 e em milhares de reais, foi

889 Q217263
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

O superávit financeiro é a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de créditos neles vinculadas. Uma operação que altera o valor do superávit financeiro é

890 Q217262
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

Na administração direta municipal, são classificadas como variações patrimoniais ativas e passivas independentes da execução orçamentária, respectivamente,

891 Q217260
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

São ingressos de recursos financeiros que NÃO integram a Lei Orçamentária Anual aqueles oriundos

892 Q217259
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

As transferências de capital da União para os municípios são consideradas na União como Despesa Orçamentária

893 Q217257
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

Na União, quem deve estabelecer o plano de contas único e a padronização dos registros contábeis para os órgãos da administração federal centralizada é o

894 Q217255
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)
895 Q217188
Contabilidade Pública
Ano: 2013
Banca: CONSULPLAN Consultoria (CONSULPLAN)
O serviço de contabilidade e finanças de determinado município iniciou o processo de execução de despesa orçamentária referente à água e ao esgoto das repartições municipais. Assinale a alternativa que indica a classificação correta do empenho dessa despesa.
896 Q217130
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

897 Q217062
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)
A classificação institucional reflete a estrutura de alocação dos créditos orçamentários e está estruturada em níveis hierárquicos. No âmbito do Governo Federal, o código da classificação institucional compõe-se de cinco dígitos. Assim, é correto afirmar que os
898 Q217059
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)
Em relação à destinação da CIDE − Contribuição de Intervenção no Domínio Econômico, considere: I. Pagamento de subsídios a preços ou transporte de álcool combustível, de gás natural e seus derivados e de derivados de petróleo. II. Financiamento de projetos ambientais relacionados com a indústria do petróleo e do gás. III. Financiamento de programas de infraestrutura de transportes. Está correto o que se afirma em
899 Q217052
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)
Uma entidade pública realizou gastos com serviços de terceiros – pessoa jurídica referente à obtenção de um software, não integrante de um hardware, para controle das suas atividades, sendo eles:

− construção do software pelo valor de R$ 1.200.000,00.

− testes para verificação da adequação do funcionamento do software no valor de R$ 240.000,00.

Em 01/11/2012, data em que o ativo foi colocado em condições de uso e que a entidade iniciou a sua utilização, a estimativa do valor residual do ativo foi zero e da sua vida útil de 8 anos. Considerando que, para o cálculo da amortização do ativo, é usado o método linear, é correto afirmar que a variação patrimonial diminutiva, em 2012, decorrente deste software foi, em reais,
900 Q217016
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos depósitos e pagamentos da conta única do Tesouro Nacional, julgue os próximos itens. A conta única não permite o pagamento a estrangeiro que não esteja inscrito no CPF ou no CNPJ.
901 Q216997
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos ao controle de estoques e ao tratamento de tributos recuperáveis. Por uma questão de consistência contábil, se a empresa adota o método PEPS para valoração de um tipo de estoque, ela não poderá utilizar outro critério para valoração de outro tipo de estoque.
902 Q216667
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de atos e fatos administrativos, julgue os itens seguintes.

A concessão de aval de títulos, por uma empresa, para terceiros, representa fato administrativo que deve ser reconhecido em contas patrimoniais pela contabilidade.

903 Q216620
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A autonomia patrimonial das autarquias e empresas públicas se origina da obrigatoriedade de prestação de contas dos agentes públicos, fato amparado pelos princípios contábeis aplicáveis ao setor público. No empenho da despesa pública para a contratação de serviços a serem prestados por pessoa jurídica, há um lançamento a débito (D) em conta de crédito disponível.
904 Q216618
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios de contabilidade sob a perspectiva do setor público, julgue os itens a seguir. A autonomia patrimonial das autarquias e empresas públicas se origina da obrigatoriedade de prestação de contas dos agentes públicos, fato amparado pelos princípios contábeis aplicáveis ao setor público.
905 Q216615
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios de contabilidade sob a perspectiva do setor público, julgue os itens a seguir. Conforme o plano de contas aplicado ao setor público, a previsão orçamentária da receita e a dotação inicial da despesa integram o mesmo grupo de contas.
906 Q216613
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios de contabilidade sob a perspectiva do setor público, julgue os itens a seguir. Os créditos da fazenda pública de natureza tributária são registrados na contabilidade no exercício em que forem efetivamente arrecadados, em rubricas orçamentárias específicas, consignadas no plano de contas, o que não está compatível com o princípio contábil da competência.
907 Q216470
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, a respeito de imposto de renda, ICMS, contribuição sobre o lucro, PASEP e COFINS.

A fonte pagadora de renda ou dos proventos tributáveis poderá ser instituída em lei como responsável pela retenção e recolhimento do imposto de renda.

908 Q216468
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de programação e execução do Orçamento Público, julgue os itens subsequentes.

A prestação ou tomada de contas daqueles que sejam responsáveis por bens ou valores públicos poderá ser realizada a qualquer tempo, mesmo antes do encerramento do exercício financeiro.

909 Q216466
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas e definições relativas ao campo de aplicação e objeto da contabilidade pública e empresarial, os fatos que afetam o patrimônio dos entes públicos e seus sistemas de contas e de controle, julgue os itens subsequentes.

Os bens de uso comum do povo, produzidos pelos órgãos públicos, podem ser incluídos tanto no ativo circulante quanto no ativo não circulante.

910 Q216464
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas e definições relativas ao campo de aplicação e objeto da contabilidade pública e empresarial, os fatos que afetam o patrimônio dos entes públicos e seus sistemas de contas e de controle, julgue os itens subsequentes.

Determinadas transações do setor público de natureza administrativa são originadas de atos que não afetam o patrimônio público, mas ainda assim são controladas pela contabilidade governamental.

911 Q216462
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas e definições relativas ao campo de aplicação e objeto da contabilidade pública e empresarial, os fatos que afetam o patrimônio dos entes públicos e seus sistemas de contas e de controle, julgue os itens subsequentes.

A Caixa Econômica Federal, empresa pública de patrimônio totalmente público, controla os recursos do FGTS por meio da contabilidade empresarial.

912 Q216460
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas e definições relativas ao campo de aplicação e objeto da contabilidade pública e empresarial, os fatos que afetam o patrimônio dos entes públicos e seus sistemas de contas e de controle, julgue os itens subsequentes.

Os sistemas de contas garantem que os registros nas contas de passivo financeiro representem obrigações que independam de registros no sistema orçamentário para sua realização ou pagamento.

913 Q216292
Contabilidade Pública
Ano: 2013
Banca: Instituto Federal de Educação, Ciência e Tecnlogia Pernambuco (IFPE)
Identifique e assinale a opção que apresenta um princípio do Controle Interno.
914 Q216290
Contabilidade Pública
Ano: 2013
Banca: Instituto Federal de Educação, Ciência e Tecnlogia Pernambuco (IFPE)

Considerando os valores apresentados a seguir, informe qual o valor dos restos a pagar não processados.

915 Q216288
Contabilidade Pública
Ano: 2013
Banca: Instituto Federal de Educação, Ciência e Tecnlogia Pernambuco (IFPE)

A Prefeitura de Saudade apresentou, durante o exercício 2012, a movimentação contábil a seguir:

Receitas arrecadadas, em Reais.

Amortização de Empréstimos 70.000,00

Tributos 80.000,00

Depósitos de terceiros (cauções) 30.000,00

Transferências Correntes 120.000,00

Aluguéis Recebidos 24.000,00

Com base nas informações acima, o valor da Receita Corrente Arrecadada, em reais, é

916 Q216053
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de programação orçamentária e acompanhamento da execução, julgue os seguintes itens.

Quando determinado recurso legalmente vinculado não é executado em seu próprio exercício, a vinculação da receita é descaracterizada no exercício posterior, para facilitar o controle da execução.

917 Q215809
Contabilidade Pública
Ano: 2013
Banca: Centro de Produção da Universidade do Rio de Janeiro (CEPUERJ)

Um servidor teve acesso a alguns valores relacionados a um determinado município, esses valores fazem parte do orçamento de 20X3:

Total de Tributos: R$ 5 bilhões de reais;

Dividendos Recebidos: R$ 15 Bilhões de reais;

Empréstimos obtidos: R$ 47 Bilhões de reais;

Recebimento de Multas: R$ 1,5 bilhão de reais;

Receita Agropecuária: R$ 3 Bilhões de reais;

 Amortização de Empréstimos obtidos: R$ 15 bilhões de reais.

Apenas com esses dados, o total das receitas de capital é:

918 Q215807
Contabilidade Pública
Ano: 2013
Banca: Centro de Produção da Universidade do Rio de Janeiro (CEPUERJ)

“O grupo EBX, do bilionário Eike Batista, vai recorrer da multa aplicada pela Secretaria de Estado do Ambiente do Rio de Janeiro, de 1,3 milhão de reais. A multa foi aplicada à OSX, empresa naval do EBX, pelo aumento da salinidade das águas da região do Porto do Açu, empreendimento do grupo que congrega estaleiro e outras indústrias, no norte do Rio de Janeiro.”

Uma vez recolhido o valor da multa, ela será classificada como:

919 Q215805
Contabilidade Pública
Ano: 2013
Banca: Centro de Produção da Universidade do Rio de Janeiro (CEPUERJ)
Em 30/06/20X2, o Estado do Rio de Janeiro adquiriu livros para as escolas estaduais. A licitação teve como vencedora a empresa LIT e o valor da aquisição for de R$ 2.000.000,00. O contrato foi assinado em 31/10/20X2. Sob a ótica do processo de execução, essa etapa é denominada:
920 Q215803
Contabilidade Pública
Ano: 2013
Banca: Centro de Produção da Universidade do Rio de Janeiro (CEPUERJ)
Um servidor atuava como tesoureiro de um órgão público. Em 31/03/20X2, ele se aposentou, terminando a sua gestão. O prazo para que a prestação de contas seja remetida ao Tribunal de Contas é de:
921 Q215801
Contabilidade Pública
Ano: 2013
Banca: Centro de Produção da Universidade do Rio de Janeiro (CEPUERJ)
A Associação dos Moradores de Copacabana solicitou ao prefeito que a arrecadação do IPTU seja direcionada à segurança do bairro. Analisando sob a ótica dos princípios orçamentários, o pedido da Associação vai de encontro do princípio da:
922 Q215799
Contabilidade Pública
Ano: 2013
Banca: Centro de Produção da Universidade do Rio de Janeiro (CEPUERJ)

A Petrobras teve lucro líquido de R$ 7,74 bilhões, no quarto trimestre de 2012, segundo balanço divulgado pela empresa nesta segunda-feira. Na comparação com o mesmo período de 2011, a alta foi de 53%. Já na comparação com o 3º trimestre do ano passado, a alta foi de 39%. No acumulado do ano de 2012, o lucro da estatal alcançou R$ 21,18 bilhões, uma queda de 36% em relação a 2011 (R$ 33,31 bilhões).]

A União é a principal acionista, os valores recebidos com dividendos serão registrados como:

923 Q215797
Contabilidade Pública
Ano: 2013
Banca: Centro de Produção da Universidade do Rio de Janeiro (CEPUERJ)
A indústria Lima S/A foi autuada em 20X1 pela Receita Federal do Brasil, pelo não recolhimento do IPI. Dois anos depois esses valores foram inscritos como dívida ativa. Esse registro caracteriza-se como um fato contábil:
924 Q215795
Contabilidade Pública
Ano: 2013
Banca: Centro de Produção da Universidade do Rio de Janeiro (CEPUERJ)

Um determinado órgão público está autorizado legalmente a adquirir novas cadeiras. A realização dessas despesas depende da existência de receita, caso elas não se confirmem, a aquisição poderá não ocorrer ou ter o seu montante reduzido.

A base para essa limitação deve estar prevista no(a):

925 Q215793
Contabilidade Pública
Ano: 2013
Banca: Centro de Produção da Universidade do Rio de Janeiro (CEPUERJ)

O Governo Federal liberou R$ 540 milhões para obras de recuperação de rios dos municípios de Nova Friburgo, Teresópolis e Petrópolis, na Região Serrana do Rio de Janeiro, afetados pela tragédia provocada pelas chuvas de fevereiro de 2011, que resultou na morte de mais de 900 pessoas.

Esses recursos foram liberados em 2011 sob a ótica orçamentária. Esses valores foram suportados por créditos:

926 Q215791
Contabilidade Pública
Ano: 2013
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
As diversas formas de aplicação da contabilidade evidenciam como a técnica contábil pode ser aplicada a diferentes demandas por informação.Uma de suas aplicações específicas é a Contabilidade Governamental. Identifique e assinale a alternativa que faz referência à função da Contabilidade Governamental.
927 Q215786
Contabilidade Pública
Ano: 2013
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
OManual de Contabilidade Aplicada ao Setor Público (MCASP) em sua 5ª edição, visa colaborar com o processo de elaboração e execução do orçamento. Com isso, a contabilidade poderá atender à demanda de informações requeridas por seus usuários, possibilitando a análise de demonstrações contábeis adequadas aos padrões internacionais, a partir de diversos enfoques, com baseemumPlano de Contas Nacional. Nesse contexto, identifique e assinale a alternativa que faz referência aos diversos enfoques com que a contabilidade pública deve disponibilizar as informações.
928 Q215772
Contabilidade Pública
Ano: 2013
Banca: Instituto Americano de desenvolvimento (IADES)
No Brasil, a contabilidade pública adota, para a despesa pública, o regime de competência. Acerca desse tema, é correto afirmar que a condição necessária para uma despesa pertencer ao exercício financeiro é ter sido
929 Q215771
Contabilidade Pública
Ano: 2013
Banca: Instituto Americano de desenvolvimento (IADES)
O elemento integrante do Plano de Contas, que contém a relação codificada dos fatos contábeis permitindo sua contabilização automática, denomina-se
930 Q215770
Contabilidade Pública
Ano: 2013
Banca: Instituto Americano de desenvolvimento (IADES)
O princípio da universalidade estabelece que a Lei Orçamentária Anual (LOA) conterá todas as receitas previstas e as despesas fixadas para o exercício financeiro a que se refere. Com base nessa informação, é correto afirmar que o ingresso de valores nos cofres públicos, proveniente de operação de crédito não prevista na LOA, deverá ser classificado como
931 Q215768
Contabilidade Pública
Ano: 2013
Banca: Instituto Americano de desenvolvimento (IADES)
A fixação da despesa, entendida como um dos estágios a ser percorrido pela despesa pública, ocorre
932 Q215766
Contabilidade Pública
Ano: 2013
Banca: Instituto Americano de desenvolvimento (IADES)
Do financiamento da seguridade social participam tanto o empregador quanto o trabalhador. Acerca desse assunto, assinale a alternativa correta.
933 Q215765
Contabilidade Pública
Ano: 2013
Banca: Instituto Americano de desenvolvimento (IADES)

Considere hipoteticamente que fortes chuvas atingiram a região serrana do Rio de Janeiro, deixando milhares de desabrigados e centenas de casas destruídas. As estradas que dão acesso ao local foram bloqueadas pelos desmoronamentos ocorridos na região. A cidade ficou sem comunicação, registrando falta de alimentos e água potável. O prefeito declarou situação de calamidade pública.

Diante desse quadro hipotético, o orçamento poderá ser alterado para socorrer a região, por meio da abertura de crédito

934 Q215763
Contabilidade Pública
Ano: 2013
Banca: Instituto Americano de desenvolvimento (IADES)
Acerca da dívida ativa, assinale a alternativa correta.
935 Q215762
Contabilidade Pública
Ano: 2013
Banca: Instituto Americano de desenvolvimento (IADES)
A doação em espécie recebida pelo ente público classifica-se como
936 Q215760
Contabilidade Pública
Ano: 2013
Banca: Instituto Americano de desenvolvimento (IADES)

Observe a tabela a seguir.

Com base na tabela apresentada, calcule o valor do saláriofamília a que o trabalhador Marcelo Gonçalves faz jus, sabendo que o salário dele é de R$ 835,00 mensais e que ele possui quatro dependentes.

937 Q215651
Contabilidade Pública
Ano: 2013
Banca: FUNDATEC Processos Seletivos (FUNDATEC)

Uma novidade introduzida na Contabilidade brasileira pela Lei nº 11.638/07 e pelo Pronunciamento CPC nº 1 diz respeito à obrigatoriedade de se reconhecer a perda por irrecuperabilidade, também, para os itens do Ativo Imobilizado e Intangível. Essa novidade é conhecida como

938 Q215649
Contabilidade Pública
Ano: 2013
Banca: FUNDATEC Processos Seletivos (FUNDATEC)

A Contabilidade aplicada ao setor público é organizada na forma de sistema de informações, cujos subsistemas, conquanto possam oferecer produtos diferentes em razão da respectiva especificidade, convergem para o produto final, que é a informação sobre o patrimônio público. Assinale V (verdadeiro) ou F (falso) às afirmações seguintes sobre esses subsistemas, de acordo com a NBC T 16.2

A sequência correta de preenchimento dos parênteses, de cima para baixo, é:

939 Q215646
Contabilidade Pública
Ano: 2013
Banca: Instituto Brasileiro de Formação e Capacitação (IBFC)

O Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador e represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações (MCASP – 2012). O Patrimônio Público compõe-se dos seguintes elementos:

I. Ativo.

II. Passivo.

III. Patrimônio Líquido, Saldo Patrimonial ou Situação Líquida Patrimonial.

IV. Variação Patrimonial.

Estão corretas:

940 Q215247
Contabilidade Pública
Ano: 2013
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Analise a estrutura apresentada a seguir.

A estrutura anterior refere-se à Demonstração Contábil Aplicada ao Setor Público denominada

941 Q215245
Contabilidade Pública
Ano: 2013
Banca: CONSULPLAN Consultoria (CONSULPLAN)

As Despesas Orçamentárias são discriminadas e fixadas na Lei Orçamentária Anual – LOA, estando, dessa forma, previamente autorizadas pelo Poder Legislativo. Considere a dotação orçamentária apresentada por um determinado município.

Com base na dotação anterior, é correto afirmar que o código 12.361 corresponde à classificação da despesa orçamentária

942 Q215243
Contabilidade Pública
Ano: 2013
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Um certo município apresentou os seguintes dados referentes à execução orçamentária ao final do exercício financeiro de 2012.

De acordo com a classificação da Despesa Orçamentária em categorias econômicas e com base nas informações anteriores, qual o valor das Receitas Correntes e das Despesas de Capital, respectivamente?

943 Q215241
Contabilidade Pública
Ano: 2013
Banca: CONSULPLAN Consultoria (CONSULPLAN)
O Sistema de Informações sobre Orçamentos Públicos em Educação – SIOPE calculará a aplicação da receita vinculada a manutenção e desenvolvimento do ensino de cada ente federado, conforme disposto pela Constituição Federal em seu artigo 212, considerando como despesas com Manutenção e Desenvolvimento do Ensino – MDE aquelas realizadas com vistas à consecução dos objetivos básicos das instituições educacionais de todos os níveis. São consideradas como despesas com Manutenção e Desenvolvimento do Ensino – MDE, EXCETO:
944 Q215184
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade pública e das variações patrimoniais, julgue os itens que se seguem.

As variações patrimoniais extraorçamentárias são quantitativas, originadas de fatos supervenientes ou insubsistentes, tais como aumento da dívida fundada por atualização cambial e desincorporação de bens por motivo de extravio.

945 Q215183
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade pública e das variações patrimoniais, julgue os itens que se seguem.

O recebimento de bem por doação caracteriza-se como alteração patrimonial qualitativa, porque afeta a qualidade do patrimônio líquido da entidade pública.

946 Q215182
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade pública e das variações patrimoniais, julgue os itens que se seguem.

A restituição ou entrega de valores recebidos, tais como cauções, depósitos e consignações são despesas extraorçamentárias, pagas independentemente de lei orçamentária.

947 Q215181
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade pública e das variações patrimoniais, julgue os itens que se seguem.

As empresas estatais dependentes devem aplicar os procedimentos da contabilidade pública, via Sistema Integrado de Administração Financeira (SIAFI) do governo federal, e estão dispensadas de cumprir os requisitos contábeis previstos na legislação societária.

948 Q215180
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os órgãos e as entidades da administração pública federal são obrigados a efetuar as retenções na fonte de impostos e as contribuições federais sobre os pagamentos que efetuarem às pessoas jurídicas pelo fornecimento de bens ou prestação de serviços em geral. Com relação a esses assuntos, julgue os itens que se seguem. Nesse sentido, considere que as siglas CSLL, COFINS e IR, sempre que empregadas, referem-se, respectivamente, à contribuição social sobre o lucro líquido, à contribuição para o financiamento da seguridade social e ao imposto sobre a renda.

A empresa pública Petróleo Brasileiro S.A (PETROBRAS), na condição de principal responsável pela comercialização de combustíveis e demais derivados de petróleo no Brasil, pode ...
949 Q215179
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os órgãos e as entidades da administração pública federal são obrigados a efetuar as retenções na fonte de impostos e as contribuições federais sobre os pagamentos que efetuarem às pessoas jurídicas pelo fornecimento de bens ou prestação de serviços em geral. Com relação a esses assuntos, julgue os itens que se seguem. Nesse sentido, considere que as siglas CSLL, COFINS e IR, sempre que empregadas, referem-se, respectivamente, à contribuição social sobre o lucro líquido, à contribuição para o financiamento da seguridade social e ao imposto sobre a renda.

No pagamento de aluguel de imóvel à entidade aberta de previdência complementar sem fins lucrativos, haverá retenção e recolhimento da CSLL, da COFINS e da con...

950 Q215178
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os órgãos e as entidades da administração pública federal são obrigados a efetuar as retenções na fonte de impostos e as contribuições federais sobre os pagamentos que efetuarem às pessoas jurídicas pelo fornecimento de bens ou prestação de serviços em geral. Com relação a esses assuntos, julgue os itens que se seguem. Nesse sentido, considere que as siglas CSLL, COFINS e IR, sempre que empregadas, referem-se, respectivamente, à contribuição social sobre o lucro líquido, à contribuição para o financiamento da seguridade social e ao imposto sobre a renda.

Sobre as importâncias relativas aos serviços pessoais prestados por cooperados ou associados de cooperativas de trabalhos deve ser retido o IR na fonte à alíqu...

951 Q214892
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, a respeito dos papéis de trabalho do Sistema de Controle Interno do Poder Executivo federal.

Os papéis de trabalho que contenham dados sobre o sistema, a área ou a unidade objeto de controle devem estar acondicionados em arquivos do tipo corrente.

952 Q214890
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue o próximo item acerca da rotina de remuneração da Conta Única do Tesouro Nacional.

Somente poderão efetuar aplicações financeiras na Conta Única do Tesouro Nacional as entidades integrantes do orçamento fiscal e da seguridade social que contarem com autorização específica em lei.

953 Q214888
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de registro contábil das contas financeiras e permanentes, julgue os itens seguintes.

Caso a unidade tenha obrigação a pagar que não tenha sido empenhada, essa obrigação deverá ser registrada como um passivo permanente no momento do fato gerador.

954 Q214885
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, referentes a organização e competências do Sistema de Contabilidade Federal.

A Secretaria do Tesouro Nacional integra o Sistema de Contabilidade Federal como órgão central.

955 Q214883
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No primeiro exercício financeiro de uma entidade do setor público, foram registrados somente os seguintes eventos contábeis.

• Previsão da receita e fixação da despesa no valor de R$ 280.000,00.

• Impostos arrecadados no valor de R$ 130.000,00.

• Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 70.000,00.

• Compra de equipamento para uso da entidade, com recebimento imediato do bem, no valor de R$ 120.000,00, com metade do pagamento à vista e o restante inscrito em restos a pagar.

• Veículo recebido em doação, no valor de R$ 20.000,00.

Considerando os eventos acima registrados, relativos ao encerramento desse prime...

956 Q214843
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, acerca dos aspectos conceituais aplicáveis ao Sistema de Informações de Custos do Setor Público e à lógica de registro das contas de consolidação do Plano de Contas Aplicados ao Setor Público, composto por oito classes de contas.

Sendo uma obrigação decorrente de serviços educacionais contratados de empresas privadas reconhecida pela União, toda a transação deve constar nos demonstrativos consolidados.

957 Q214746
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos às características do sistema de custos no setor público.

A geração da informação de custos apurada com base no regime de competência pode ser mensurada por meio de ajustes nas informações orçamentárias.

958 Q214744
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que os registros contábeis na administração pública devem ser efetuados segundo a natureza das informações que evidenciem, julgue os itens subsequentes.

No momento em que for feito o empenho da despesa orçamentária, deve ser efetuado o controle pelo comprometimento da disponibilidade.

959 Q214625
Contabilidade Pública
Ano: 2013
Banca: Fundação CESGRANRIO (CESGRANRIO)

No campo da contabilidade ambiental, os benefícios do ativo ambiental ocorrem quando há:

• aumento da capacidade ou aumento de segurança ou eficiência de outros ativos próprios da empresa.

• redução ou prevenção de provável contaminação ambiental resultante de futuras operações.

• conservação do meio ambiente.

Nesse contexto ambiental, os gastos de tratamento de contaminação ambiental podem ser classificados como ativo permanente, quando, dentre outros aspectos, são

960 Q214243
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da relação entre o regime orçamentário e o regime contábil, julgue os itens subsequentes.

No âmbito da atividade tributária, pode-se utilizar o momento da realização da receita como referência para o seu reconhecimento.

961 Q193001
Contabilidade Pública
Ano: 2013
Banca: Fundação CESGRANRIO (CESGRANRIO)

962 Q169497
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando o Plano Contábil das Instituições do Sistema Financeiro Nacional (COSIF) do BACEN, julgue os itens a seguir, com relação aos princípios gerais de contabilidade bancária.

Segundo o COSIF, o ativo e o passivo das instituições financeiras são desdobrados em grupos, subgrupos, desdobramentos, títulos e subtítulos, com o objetivo de evidenciar a fonte do recurso, o direcionamento do crédito e a natureza das operações.

963 Q67714
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

No âmbito do Sistema de Controle Interno do setor público federal, os documentos que fundamentam as informações obtidas nos trabalhos de auditoria e fiscalização denominam-se:

964 Q5475
Contabilidade Pública
Ano: 2013
Banca: Instituto Americano de desenvolvimento (IADES)
Considere hipoteticamente que, ao ser designado para realizar os registros patrimoniais de um órgão, João precisou estudar a respectiva classificação. Nessa situação, assinale a alternativa que apresenta a sequência de classificações válidas para os bens imóveis, a serem utilizadas por João no registro patrimonial de determinado conselho.
965 Q561915
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das despesas públicas, julgue os itens de 90 a 95. Simultaneamente a uma despesa pública empenhada, será registrado um passivo financeiro. Com isso, a receita que permaneceu no caixa na abertura do exercício seguinte estará comprometida com o empenho que foi inscrito em restos a pagar.
966 Q561914
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da Guia de Recolhimento da União (GRU), julgue os próximos itens. O Banco Central do Brasil é o agente financeiro que centraliza a arrecadação da GRU; o órgão arrecadador é a unidade do governo federal que detém a responsabilidade administrativa sobre os valores arrecadados.
967 Q561913
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da Guia de Recolhimento da União (GRU), julgue os próximos itens. GRU é o documento exclusivo para o recolhimento de receita pública à conta única do Tesouro Nacional, sendo proibida a arrecadação em documento distinto.
968 Q561912
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da Guia de Recolhimento da União (GRU), julgue os próximos itens. A restituição dos valores arrecadados, por anulação de receita ou baixa de depósitos, será precedida do reconhecimento do direito creditório por parte do órgão arrecadador, mediante formalização por meio de requerimento do contribuinte, anexados os documentos comprobatórios.
969 Q561911
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito do SIAFI e de seu subsistema de contas a pagar e a receber (CPR). A nota de empenho, um dos principais documentos orçamentários do SIAFI, registra o comprometimento de despesa da administração pública. Nela, discriminam-se o nome do credor, a especificação e o valor da despesa.
970 Q561910
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito do SIAFI e de seu subsistema de contas a pagar e a receber (CPR). No CPR, documento hábil é a nota fiscal emitida pelo fornecedor cadastrado no SIAFI, enquanto documento de origem é aquele que gera a nota de empenho orçamentário.
971 Q561909
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito do SIAFI e de seu subsistema de contas a pagar e a receber (CPR). O SIAFI, como principal instrumento utilizado pelo governo federal para registro, acompanhamento e controle da execução orçamentária, permite que a contabilidade pública seja fonte segura e tempestiva de informações gerenciais destinadas a todos os níveis da administração pública federal.
972 Q561844
Contabilidade Pública
Ano: 2012
Banca: Assessoria em Organização de Concursos Públicos (AOCP)
De acordo com a classificação das receitas (receitas originárias e derivadas), assinale a alternativa que apresenta uma hipótese de RECEITA DERIVADA.
973 Q332175
Contabilidade Pública
Ano: 2012
Banca: Fundação Escola Superior do Ministério Público do Estado do RJ (FEMPERJ)

Para a empresa Gauss são dados:

Lucro Operacional após o Imposto de Renda: 40.000

Depreciação: 5.000

Investimentos em Capital de Giro: 15.000

Investimentos em Capital Fixo: 30.000

Outros Investimentos: 5.000

Assim, o Fluxo de Caixa Livre da empresa Gauss é

974 Q318434
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Sobre os Preços de Transferência, julgue os itens a seguir, classificando-os como corretos (C) ou errados (E). Em seguida, escolha a opção adequada às suas respostas.

I. Os Preços de Transferência, consistentes na manipulação de preços de negócios havidos entre pessoas vinculadas, constituem prática ilícita, passível de ser desconsiderada pela autoridade fiscal, porque sua utilização tem por único objetivo a transferência de lucros para a parte do negócio que esteja domiciliada no exterior, em país com menor carga tributária.

II. O Método dos Preços Independentes Comparados (PIC) e o Método do Custo de Produção mais Lucro (CPL) são parâmetros legalmente previstos para o alcance de limite mínimo permitido para dedução de valores na determinação do lucro real, a título d...

975 Q318425
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)
De acordo com a legislação tributária em vigor, assinale a opção incorreta.
976 Q218269
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, a respeito da retenção e do recolhimento de tributos incidentes sobre bens e serviços. O pagamento efetuado por entidade da administração pública federal ao setor privado, por meio de cartão de pagamento do governo federal, pela prestação de serviços, será feito pelo valor líquido após a retenção do imposto e das contribuições devidas.
977 Q218268
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, a respeito da retenção e do recolhimento de tributos incidentes sobre bens e serviços. Os órgãos da administração pública federal direta são obrigados a efetuar as retenções na fonte do imposto sobre a renda, da contribuição social sobre o lucro líquido, da contribuição para o financiamento da seguridade social e da contribuição para o PIS/PASEP sobre os pagamentos que efetuarem a pessoas jurídicas, pelo fornecimento de bens ou prestação de serviços em geral.
978 Q218267
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, referentes ao rol de responsáveis e aos procedimentos relativos ao registro de conformidade contábil e de gestão. Os documentos que comprovam a execução orçamentária, financeira e patrimonial das unidades da administração pública ficarão na respectiva unidade, à disposição dos órgãos de controle, pelo prazo de cinco anos a contar do julgamento das contas pelo TCU. Nesse caso, fica dispensada a observância dos prazos previstos na legislação tributária.
979 Q218266
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, referentes ao rol de responsáveis e aos procedimentos relativos ao registro de conformidade contábil e de gestão. Justifica-se o registro com restrição da conformidade contábil quando houver inconsistências ou desequilíbrios nas demonstrações contábeis do órgão.
980 Q218264
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, referentes ao rol de responsáveis e aos procedimentos relativos ao registro de conformidade contábil e de gestão. O relatório de gestão para a constituição de processos de contas dos administradores, composto, entre outros documentos, por demonstrativos de natureza contábil, financeira e orçamentária, é organizado de modo que o TCU verifique o desempenho e a conformidade da gestão dos responsáveis por uma ou mais unidades jurisdicionadas durante um exercício financeiro.
981 Q218263
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das despesas públicas, julgue os itens de 90 a 95. É vedado ao presidente da República contrair obrigação de despesa que não possa ser cumprida integralmente nos últimos dois quadrimestres do seu mandato ou que tenha parcelas a serem pagas no exercício seguinte, sem que haja disponibilidade de caixa para tanto.
982 Q218261
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das despesas públicas, julgue os itens de 90 a 95. O empenho ordinário é utilizado para as despesas de valor fixo e previamente determinado; já o empenho estimativo aplica-se às despesas cujo montante não se pode determinar previamente.
983 Q218260
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das despesas públicas, julgue os itens de 90 a 95. Os restos a pagar correspondem às despesas de exercícios anteriores fixadas no orçamento vigente, decorrentes de compromissos assumidos em exercícios financeiros anteriores àquele em que deva ocorrer o pagamento.
984 Q218258
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das despesas públicas, julgue os itens de 90 a 95. O empenho é o primeiro estágio da despesa pública e dá origem ao processo de restos a pagar, pois cria para o Estado a obrigação do desembolso financeiro.
985 Q218256
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das despesas públicas, julgue os itens de 90 a 95. O pagamento, terceiro estágio da despesa pública, consiste na averiguação do direito adquirido pelo credor com base em títulos e em outros documentos que comprovem o respectivo crédito, resultando na extinção da obrigação do Estado com o fornecedor.
986 Q218221
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a suprimento de fundos e despesas de exercícios anteriores, julgue os próximos itens. Caso seja constatada, em unidade gestora do governo federal, ao final do prazo de aplicação, a existência de saldo não aplicado em poder do agente suprido, o respectivo valor deverá ser recolhido à Conta Única do Tesouro Nacional, por intermédio de guia de recolhimento da União.
987 Q218220
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a suprimento de fundos e despesas de exercícios anteriores, julgue os próximos itens. O reconhecimento pelo ordenador de despesa, após o encerramento do exercício financeiro, de obrigação de pagamento criada em virtude de lei permite o seu empenho como despesas de exercícios anteriores, emitido em grupo de natureza de despesa específico para esse tipo de despesa.
988 Q218218
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública, dívida ativa e da conta única do Tesouro, julgue os itens seguintes. Na elaboração da previsão da receita, estágio da etapa de planejamento, devem ser considerados os efeitos da variação do índice de preços e do crescimento econômico.
989 Q218216
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública, dívida ativa e da conta única do Tesouro, julgue os itens seguintes. A Conta Única do Tesouro Nacional é mantida junto ao BACEN e operacionalizada, exclusivamente, pelo Banco do Brasil, via SIAFI, por meio de ordem bancária.
990 Q218215
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública, dívida ativa e da conta única do Tesouro, julgue os itens seguintes. A destinação de recursos obtidos com a receita de capital oriunda da alienação de ativos é um dos objetos de fiscalização dos tribunais de contas.
991 Q218213
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública, dívida ativa e da conta única do Tesouro, julgue os itens seguintes. As receitas decorrentes da remuneração das disponibilidades do Tesouro Nacional fazem parte da receita primária do orçamento fiscal e da seguridade social.
992 Q218212
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública, dívida ativa e da conta única do Tesouro, julgue os itens seguintes. Incluem-se tanto na natureza tributária da dívida ativa quanto na não tributária os créditos da fazenda pública provenientes de obrigações legais relativas a tributos e respectivas multas.
993 Q218211
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a orçamento público, julgue os itens subsequentes. Entre as dez áreas temáticas em que é dividido o projeto de lei orçamentária encaminhado à Comissão Mista de Planos, Orçamentos Públicos e Fiscalização do Congresso Nacional inclui-se a dos Poderes do Estado e Representação.
994 Q218210
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a orçamento público, julgue os itens subsequentes. As ações orçamentárias que constam no plano plurianual do governo federal do período 2012-2015 devem ser identificadas por um código alfanumérico de oito dígitos e classificadas em projetos, atividades e operações especiais.
995 Q218209
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a orçamento público, julgue os itens subsequentes. Utiliza-se a modalidade de aplicação 90 ― aplicação direta ― para os créditos alocados à unidade orçamentária ou oriundos de descentralização, na mesma esfera de governo, de outras entidades integrantes, ou não, dos orçamentos fiscal e de seguridade social.
996 Q218207
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do plano de contas aplicado ao setor público, julgue os próximos itens. A inscrição de restos a pagar deve ser contabilizada na classe 5: controles da aprovação do planejamento e orçamento.
997 Q218206
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do plano de contas aplicado ao setor público, julgue os próximos itens. O sétimo nível da conta contábil é o maior nível de detalhamento que poderá ser utilizado pela União, estados e municípios.
998 Q218205
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens que se seguem. Inclui-se entre as finalidades do controle interno sob o enfoque contábil conformar o registro contábil aos empenhos emitidos por uma unidade gestora.
999 Q218203
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens que se seguem. Os registros, processamentos e evidenciações dos custos de bens e serviços produzidos e ofertados à sociedade pela entidade pública são finalidades do subsistema de informações patrimoniais.
1000 Q218201
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens que se seguem. O fluxo de caixa das operações no setor público compreende os ingressos e os desembolsos qualificados como investimento ou financiamento.
1001 Q218200
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às classificações de receita e despesa, julgue os itens a seguir. A inscrição na dívida ativa, que representa fato permutativo resultante do não recebimento de um valor no prazo estabelecido, não inclui o registro de juros e atualização monetária aplicados sobre o valor inscrito, que serão posteriormente definidos pela justiça.
1002 Q218197
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às classificações de receita e despesa, julgue os itens a seguir. Não tendo sido processadas à época prevista, as despesas de exercícios encerrados para as quais tenha havido previsão orçamentária e saldo suficiente não poderão ser pagas à conta de exercícios anteriores, mesmo que seja respeitada a categoria econômica das despesas.
1003 Q218195
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública, dívida ativa e da conta única do Tesouro, julgue os itens seguintes. Na elaboração da previsão da receita, estágio da etapa de planejamento, devem ser considerados os efeitos da variação do índice de preços e do crescimento econômico.
1004 Q218193
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública, dívida ativa e da conta única do Tesouro, julgue os itens seguintes. A Conta Única do Tesouro Nacional é mantida junto ao BACEN e operacionalizada, exclusivamente, pelo Banco do Brasil, via SIAFI, por meio de ordem bancária.
1005 Q218192
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública, dívida ativa e da conta única do Tesouro, julgue os itens seguintes. A destinação de recursos obtidos com a receita de capital oriunda da alienação de ativos é um dos objetos de fiscalização dos tribunais de contas.
1006 Q218190
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública, dívida ativa e da conta única do Tesouro, julgue os itens seguintes. As receitas decorrentes da remuneração das disponibilidades do Tesouro Nacional fazem parte da receita primária do orçamento fiscal e da seguridade social.
1007 Q218188
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública, dívida ativa e da conta única do Tesouro, julgue os itens seguintes. Incluem-se tanto na natureza tributária da dívida ativa quanto na não tributária os créditos da fazenda pública provenientes de obrigações legais relativas a tributos e respectivas multas.
1008 Q218186
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a orçamento público, julgue os itens subsequentes. Utiliza-se a modalidade de aplicação 90 ― aplicação direta ― para os créditos alocados à unidade orçamentária ou oriundos de descentralização, na mesma esfera de governo, de outras entidades integrantes, ou não, dos orçamentos fiscal e de seguridade social.
1009 Q218183
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do plano de contas aplicado ao setor público, julgue os próximos itens. A inscrição de restos a pagar deve ser contabilizada na classe 5: controles da aprovação do planejamento e orçamento.
1010 Q218181
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do plano de contas aplicado ao setor público, julgue os próximos itens. O sétimo nível da conta contábil é o maior nível de detalhamento que poderá ser utilizado pela União, estados e municípios.
1011 Q218179
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens que se seguem. Inclui-se entre as finalidades do controle interno sob o enfoque contábil conformar o registro contábil aos empenhos emitidos por uma unidade gestora.
1012 Q218177
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens que se seguem. Os registros, processamentos e evidenciações dos custos de bens e serviços produzidos e ofertados à sociedade pela entidade pública são finalidades do subsistema de informações patrimoniais.
1013 Q218175
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens que se seguem. O fluxo de caixa das operações no setor público compreende os ingressos e os desembolsos qualificados como investimento ou financiamento.
1014 Q218163
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)
Suponha-se que a União pretenda adquirir o imóvel onde atualmente está instalada, mediante contrato de aluguel, a sede da Procuradoria-Geral da Fazenda Nacional. Nesse caso, a despesa pública será classificada como
1015 Q217521
Contabilidade Pública
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
O sistema de contabilização na contabilidade pública, que é representado pela previsão da receita, fixação da despesa, cancelamento de créditos, descentralização de créditos, empenho da despesa, arrecadação da receita e liquidação da despesa, é conhecido como sistema
1016 Q217416
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contribuição de intervenção no domínio econômico (CIDE) e da contribuição para o financiamento da seguridade social (COFINS), julgue os itens a seguir. Pode ser deduzido do valor da CIDE incidente sobre a comercialização no mercado interno de dísel o valor pago a mesmo título quando da aquisição deste produto de outro contribuinte.
1017 Q217415
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contribuição de intervenção no domínio econômico (CIDE) e da contribuição para o financiamento da seguridade social (COFINS), julgue os itens a seguir. A CIDE incidente sobre a comercialização no mercado interno de gasolina não integra a receita bruta do vendedor.
1018 Q217414
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contribuição de intervenção no domínio econômico (CIDE) e da contribuição para o financiamento da seguridade social (COFINS), julgue os itens a seguir. A pessoa jurídica optante pelo SIMPLES que passa a ser tributada com base no lucro real, na hipótese de sujeitar-se à incidência não cumulativa da COFINS, não tem direito ao aproveitamento do crédito presumido calculado sobre o estoque de abertura na data da mudança do regime de tributação adotado para fins de imposto de renda.
1019 Q217413
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contribuição de intervenção no domínio econômico (CIDE) e da contribuição para o financiamento da seguridade social (COFINS), julgue os itens a seguir. A receita oriunda da avaliação de títulos e valores mobiliários registrada pelas instituições financeiras autorizadas a funcionar pelo Banco Central do Brasil em decorrência da valoração a preço de mercado no que exceder ao rendimento produzido até a referida data somente é computada na base de cálculo da COFINS quando da alienação dos respectivos ativos.
1020 Q217411
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contribuição de intervenção no domínio econômico (CIDE) e da contribuição para o financiamento da seguridade social (COFINS), julgue os itens a seguir. A CIDE relativa ao financiamento do programa de estímulo à interação universidade-empresa para o apoio à inovação não incide sobre a remuneração paga a residentes no exterior por cessão e licença de uso de programa de computador sem a transferência da correspondente tecnologia.
1021 Q217408
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública, dívida ativa e da conta única do Tesouro, julgue os itens seguintes. A destinação de recursos obtidos com a receita de capital oriunda da alienação de ativos é um dos objetos de fiscalização dos tribunais de contas.
1022 Q217407
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública, dívida ativa e da conta única do Tesouro, julgue os itens seguintes. Na elaboração da previsão da receita, estágio da etapa de planejamento, devem ser considerados os efeitos da variação do índice de preços e do crescimento econômico.
1023 Q217405
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a tabela acima, em que são apresentadas as movimentações do estoque de determinada empresa, e que as notas fiscais de compra relativas aos dias 5 e 15 montavam, respectivamente, $ 250 e $ 131, inclusos os 16% de ICMS recuperável, bem como que cada unidade do estoque inicial custava $ 20, julgue os itens subsecutivos.

Caso a referida empresa empregue o método da média ponderada móvel para o controle de seus estoques, o custo total da mercadoria vendida no dia 20 será inferior a $ 360.
1024 Q217403
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a tabela acima, em que são apresentadas as movimentações do estoque de determinada empresa, e que as notas fiscais de compra relativas aos dias 5 e 15 montavam, respectivamente, $ 250 e $ 131, inclusos os 16% de ICMS recuperável, bem como que cada unidade do estoque inicial custava $ 20, julgue os itens subsecutivos.

A diferença absoluta entre o custo unitário da mercadoria apurado pelo PEPS e o custo unitário da mercadoria apurado pelo UEPS será superior ao dobro da diferença absoluta entre o custo unitário da mercadoria apurado pelo UEPS e o custo unitário da mercadoria apurado pela média ponderada móvel.
1025 Q217401
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a tabela acima, em que são apresentadas as movimentações do estoque de determinada empresa, e que as notas fiscais de compra relativas aos dias 5 e 15 montavam, respectivamente, $ 250 e $ 131, inclusos os 16% de ICMS recuperável, bem como que cada unidade do estoque inicial custava $ 20, julgue os itens subsecutivos.

O valor do ICMS na compra foi superior a $ 60.
1026 Q217246
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O registro da assinatura de um contrato administrativo pelo ente governamental

reduz o crédito disponível.

1027 Q217244
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O registro da assinatura de um contrato administrativo pelo ente governamental

não reduz a disponibilidade financeira.

1028 Q217242
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O registro da assinatura de um contrato administrativo pelo ente governamental

provoca uma variação patrimonial qualitativa.

1029 Q216982
Contabilidade Pública
Ano: 2012
Banca: ATAME Grupo
Assinale a alternativa INCORRETA:
1030 Q216921
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere os eventos de I a V listados abaixo.

I aquisição de veículo à vista para uso na atividade operacional

II baixa de bem inservível registrado no imobilizado

III apropriação da folha de pessoal do mês

IV registro da diminuição do valor de dívida a receber em função da variação monetária

V pagamento de obrigação com desconto

Com base nas informações acima, julgue os itens a seguir, relativos à classificação dos fatos administrativos.

Os eventos I e III classificam-se como fatos permutativos e não afetam o saldo patrimonial da entidade.
1031 Q216919
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere os eventos de I a V listados abaixo.

I aquisição de veículo à vista para uso na atividade operacional

II baixa de bem inservível registrado no imobilizado

III apropriação da folha de pessoal do mês

IV registro da diminuição do valor de dívida a receber em função da variação monetária

V pagamento de obrigação com desconto

Com base nas informações acima, julgue os itens a seguir, relativos à classificação dos fatos administrativos.

Os eventos II, IV e V são classificados como fatos mistos, pois, além de provocarem variações no saldo patrimonial, representam a transposição de valores entre os grupos de contas patrimoniais.
1032 Q216902
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)
O valor das Participações dos Administradores é:
1033 Q216900
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)
Pode-se afi rmar que o valor do Lucro Líquido do Exercício é:
1034 Q216897
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)
Os bens adquiridos e mantidos pela empresa, sem a produção de renda e destinados ao uso futuro para expansão das atividades da empresa, são classificados no balanço como
1035 Q216759
Contabilidade Pública
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

As classificações Urbanismo, Habitação e Ciência & Tecnologia são exemplos de categorização:

1036 Q216606
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Uma transação que resulta em lançamento contábil APENAS no Subsistema de Informações Patrimoniais é

1037 Q216562
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção falsa a respeito da conformidade de gestão, que é o mecanismo destinado a certifi car os atos e fatos relacionados à gestão de uma unidade gestora executora.

1038 Q216560
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção que indica conjunto de informações não obrigatórias no Rol de Responsáveis.

1039 Q216558
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

A respeito da constituição, reversão e baixa das provisões relacionadas ao patrimônio do ente público, é correto afirmar, exceto:

1040 Q216498
Contabilidade Pública
Ano: 2012
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O nível de classificação das receitas orçamentárias públicas, que se vincula à sua origem e permite qualificar com maior detalhe o respectivo fato gerador, denomina-se:
1041 Q216493
Contabilidade Pública
Ano: 2012
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
A Lei Orçamentária Anual de cada ente federado deverá conter todas as receitas e despesas de todos os poderes, órgãos, entidades, fundos e fundações instituídas e mantidas pelo poder público, de acordo com o princípio orçamentário da
1042 Q216371
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Entre os procedimentos para o encerramento do exercício, destaca-se a análise das contas contábeis. Assinale, a propósito, a opção correta.

1043 Q216367
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção correta acerca do balanço financeiro, nos termos do Manual de Contabilidade Aplicado ao Setor Público.

1044 Q216232
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contribuição para o programa de integração social e de formação do patrimônio do servidor público (PIS/PASEP) e do imposto de renda de pessoa jurídica (IRPJ), julgue os próximos itens. Para fins de IRPJ, a empresa instalada em zona de processamento de exportação não deve computar, como custo ou encargo, a depreciação de bens adquiridos no mercado externo.
1045 Q216230
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contribuição para o financiamento da seguridade social (COFINS), ao imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), ao imposto de renda retido na fonte (IRRF) e às participações governamentais, julgue os itens que se seguem. Os bônus de assinatura decorrentes de contrato de concessão das atividades de exploração, desenvolvimento e produção de petróleo e gás natural correspondem ao montante ofertado pelo licitante vencedor na proposta para obtenção da concessão, devendo ser pagos no ato da assinatura do respectivo contrato.
1046 Q216227
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contribuição para o financiamento da seguridade social (COFINS), ao imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), ao imposto de renda retido na fonte (IRRF) e às participações governamentais, julgue os itens que se seguem. O valor do crédito a ser descontado do valor devido a título de COFINS, com a incidência não cumulativa, constitui receita bruta da pessoa jurídica.
1047 Q216225
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contribuição para o financiamento da seguridade social (COFINS), ao imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), ao imposto de renda retido na fonte (IRRF) e às participações governamentais, julgue os itens que se seguem. O adiantamento de rendimentos, inclusive de décimo terceiro salário, não está sujeito ao IRRF, se os rendimentos a que se refere o adiantamento forem integralmente pagos em outro mês.
1048 Q216221
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do orçamento público e de restos a pagar, julgue os itens seguintes. A mensagem presidencial por meio da qual seja encaminhado o projeto de lei orçamentária anual ao Congresso Nacional deve evidenciar a metodologia de cálculo de todos os itens computados na avaliação das necessidades de financiamento do governo federal.
1049 Q216219
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do orçamento público e de restos a pagar, julgue os itens seguintes. O prazo de validade de uma despesa que não seja liquidada no exercício em que ocorra o empenho encerra-se em 31 de dezembro do ano subsequente ao da sua inscrição em restos a pagar.
1050 Q216217
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis aplicadas ao setor público, julgue os itens que se seguem, de acordo com o Manual de Contabilidade da Secretaria do Tesouro Nacional. Os demonstrativos da execução de restos a pagar processados e não processados devem ser anexados ao balanço orçamentário.
1051 Q216214
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis aplicadas ao setor público, julgue os itens que se seguem, de acordo com o Manual de Contabilidade da Secretaria do Tesouro Nacional. O balanço financeiro é elaborado exclusivamente com a utilização das contas contábeis pertencentes às classes das variações patrimoniais aumentativas e diminutivas e da execução da receita e despesa.
1052 Q216212
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens a seguir. O apoio à tomada de decisões em processos de compras ou de aluguel de produção, ou de terceirização, a redução de custos e a melhoria dos gastos são objetivos do Sistema de Informação de Custos do Setor Público.
1053 Q216210
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens a seguir. Classifica-se como unificada a unidade contábil que representa a soma ou a agregação do patrimônio de duas ou mais unidades contábeis originárias.
1054 Q215955
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do cadastro de fornecedores, julgue o item seguinte. Para verificação da regularidade dos fornecedores, o servidor do IBAMA deverá consultar o subsistema de cadastramento unificado de fornecedores (SICAF), pertencente ao sistema integrado de administração financeira (SIAFI).
1055 Q215952
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às despesas e receitas públicas, julgue os itens a seguir. O estágio da receita denominado arrecadação encerra a etapa de execução e deve obedecer ao princípio da unidade de caixa.
1056 Q215950
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às despesas e receitas públicas, julgue os itens a seguir. Em relação à categoria econômica, as despesas realizadas pelo IBAMA com a aquisição de veículos serão classificadas como despesa de capital.
1057 Q215656
Contabilidade Pública
Ano: 2012
Banca: FUNDATEC Processos Seletivos (FUNDATEC)

Os registros contábeis no momento da liquidação da despesa orçamentária, sob a ótica do Plano de Contas Aplicado ao Setor Público, são os seguintes:

1058 Q215653
Contabilidade Pública
Ano: 2012
Banca: FUNDATEC Processos Seletivos (FUNDATEC)

Quanto às variações patrimoniais, analise as afirmações abaixo, assinalando V, se verdadeiras, ou F, se falsas.

( ) A incorporação de bens no ativo decorrente da execução orçamentária caracteriza-se como variação patrimonial qualitativa.

( ) A amortização de dívida passiva de longo prazo aumenta o patrimônio líquido e decorre da execução orçamentária. Logo, é uma variação patrimonial quantitativa.

( ) O recebimento da dívida ativa aumenta o patrimônio. Logo, é uma variação patrimonial qualitativa aumentativa.

( ) O uso de material de consumo diminui o patrimônio. Logo, é uma variação patrimonial qualitativa diminutiva.

( ) As variações patrimoniais quantitativ...

1059 Q215211
Contabilidade Pública
Ano: 2012
Banca: Instituto Nacional de Educação (CETRO)

1060 Q215081
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, acerca da execução da gestão pública.

O superávit financeiro apurado em balanço patrimonial do exercício imediatamente anterior e os recursos provenientes de excesso de arrecadação, desde que não estejam comprometidos, podem ser utilizados para a abertura de créditos suplementares e especiais.

1061 Q214629
Contabilidade Pública
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

O estado que oferece redução de ICMS para empresas montadores de veículos utilitários que nele se instalem e ofereçam preços reduzidos está praticando

1062 Q214627
Contabilidade Pública
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Declaração de Débitos e Créditos Tributários Federais (DCTF) relativa aos fatos geradores está condicionada à apresentação junto à Secretaria da Receita

Quais entidades estão obrigadas à entrega da DCTF mensal?

1063 Q214587
Contabilidade Pública
Ano: 2012
Banca: Instituto Nacional de Educação (CETRO)

Sobre a definição de Dívida Fundada ou Consolidada, assinale a alternativa correta.

1064 Q214585
Contabilidade Pública
Ano: 2012
Banca: Instituto Nacional de Educação (CETRO)

Sobre Contabilidade Pública, é correto afirmar que

1065 Q214574
Contabilidade Pública
Ano: 2012
Banca: Centro Universitário de União da Vitória (UNIUV)

O objeto de estudo e aplicação da contabilidade aplicada ao setor público, de acordo com a NBCASP é:

1066 Q214299
Contabilidade Pública
Ano: 2012
Banca: ATAME Grupo
A Contabilidade Pública tem por objetivo captar, registrar, acumular, resumir e interpretar os fenômenos que afetam as situações orçamentárias, financeiras e patrimoniais das entidades de direito público interno, ou seja, União, Estados, Distrito Federal e Municípios e respectivas autarquias, através de metodologia especialmente concebida para tal, que utiliza-se de contas escrituradas nos seguintes sistemas:
1067 Q214188
Contabilidade Pública
Ano: 2012
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Com relação ao Sistema Integrado de Administração de Recursos Humanos – SIAPE, é correto afirmar que:
1068 Q214171
Contabilidade Pública
Ano: 2012
Banca: Dom Cintra Fundação

A Administração Pública Municipal adquiriu um equipamento para uma escola pública por meio de uma fonte de financiamento internacional, mediante a contratação de um empréstimo em Dólares Norteamericanos, indexado à taxa Prime Rate. Devido a uma crise financeira internacional, a dívida em Reais aumentou de tamanho, porque o real se desvalorizou muito em relação ao dólar. Do ponto de vista contábil, com esta situação fica caracterizado um (a):

1069 Q169209
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

As atividades a cargo do Sistema de Controle Interno são exercidas mediante a utilização de técnicas próprias de trabalho. Consoante a Instrução Normativa SFC/MF nº 01/2001, as técnicas de controle são:

1070 Q67938
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)
A prestação de contas dos partidos políticos sujeita às normas estabelecidas pela Resolução TSE no 21.841/04, em que essas agremiações devem apresentar, conforme artigos 12 a 18, demonstrações contábeis ali exigidas, a serem transmitidas ao Sistema de Prestação de Contas de Partidos, alterada pela Resolução TSE no 23.339/11 em relação ao SPCP. Em se tratando de recursos advindos do Fundo Partidário, as despesas deverão ser especificadas, conforme parágrafo 1o, do art. 44, da Lei no 9.096/95 de modo a permitir o controle da Justiça Eleitoral. Embora apresente problemas operacionais no SPCP, não exime os partidos da prestação de contas e da manutenção de todas as demonstrações contábeis atualizadas conforme manuais de contabilidade aplicada ao setor público. Estabelece-se ainda nos art...
1071 Q22361
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a aspectos da administração e da gestão pública. É inadmíssivel a capitalização de juros referentes a recursos movimentados a débito ou a crédito por meio da conta única do Tesouro Nacional com periodicidade inferior a um ano.
1072 Q15021
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Na adoção dos procedimentos contábeis patrimoniais pelas entidades do setor público, devem ser observados os princípios da entidade, continuidade, registro pelo valor original,

1073 Q217902
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Instruções: Utilize as informações a seguir, para responder às questões de números 84 a 86.

Determinada Prefeitura contratou uma empresa para prestação de serviços de manutenção de elevadores, para o período de 12 meses a contar de 01.05.2010, no valor mensal de R$ 10.000,00. A partir de primeiro de janeiro de 2011, o valor mensal dos serviços foi reajustado em 20%.

O valor da Despesa empenhada para o exercício de 2011 foi de
1074 Q217900
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Instruções: Utilize as informações a seguir, para responder às questões de números 84 a 86.

Determinada Prefeitura contratou uma empresa para prestação de serviços de manutenção de elevadores, para o período de 12 meses a contar de 01.05.2010, no valor mensal de R$ 10.000,00. A partir de primeiro de janeiro de 2011, o valor mensal dos serviços foi reajustado em 20%.

Do total da despesa empenhada para o exercício de 2010, embora o município tivesse disponibilidades financeiras suficientes, pagou no próprio exercício o valor de R$ 50.000,00. Nestas condições, o valor inscrito em Restos a Pagar foi de
1075 Q217898
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Instruções: Utilize as informações a seguir, para responder às questões de números 84 a 86.

Determinada Prefeitura contratou uma empresa para prestação de serviços de manutenção de elevadores, para o período de 12 meses a contar de 01.05.2010, no valor mensal de R$ 10.000,00. A partir de primeiro de janeiro de 2011, o valor mensal dos serviços foi reajustado em 20%.

Sob o aspecto orçamentário, o valor da despesa empenhada para o exercício de 2010 foi de
1076 Q217895
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Instruções: Com base nas informações a seguir e considerando os percentuais estabelecidos na Lei de Responsabilidade Fiscal que limita a despesa total com pessoal, responda às questões de números 79 e 80.

Em determinado Estado da federação não há Tribunal de Contas dos Municípios e a receita corrente líquida, para efeito de apuração do limite da despesa total com pessoal, referente ao período de janeiro a dezembro de 2010 foi de R$ 900.000,00.

No âmbito do Poder Executivo Estadual a despesa com pessoal não poderá exceder a
1077 Q217893
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Instruções: Com base nas informações a seguir e considerando os percentuais estabelecidos na Lei de Responsabilidade Fiscal que limita a despesa total com pessoal, responda às questões de números 79 e 80.

Em determinado Estado da federação não há Tribunal de Contas dos Municípios e a receita corrente líquida, para efeito de apuração do limite da despesa total com pessoal, referente ao período de janeiro a dezembro de 2010 foi de R$ 900.000,00.

Para o Poder Legislativo, incluindo o Tribunal de Contas do Estado, a despesa total com pessoal, não poderá exceder a
1078 Q217890
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)
Atenção: As questões de números 68 a 77 referem-se a Ciência da Contabilidade.

O orçamento de determinada Entidade Pública foi aprovado com os seguintes valores referentes as receitas e despesas orçamentárias:

Sob a ótica do Plano de Contas Aplicado ao Setor Público, o registro contábil da previsão das receitas deve ser realizado mediante débito e crédito, respectivamente, nas contas

1079 Q217888
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)
Atenção: As questões de números 68 a 77 referem-se a Ciência da Contabilidade. De acordo com as Normas Brasileiras de Contabilidade Aplicadas a Setor Público − NBCASP, o sistema contábil público estrutura-se nos seguintes subsistemas de informações:
1080 Q217886
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)
Atenção: As questões de números 68 a 77 referem-se a Ciência da Contabilidade. Determinada Entidade Pública adquiriu um veículo, a prazo, pelo valor de R$ 30.000,00. Sob o enfoque patrimonial,
1081 Q217884
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)
Atenção: As questões de números 68 a 77 referem-se a Ciência da Contabilidade. A Prefeitura Municipal de Gente Feliz arrecadou, no exercício de 2011, R$ 250.000,00, a título de multas de trânsito. Sob o aspecto orçamentário, o ingresso destes recursos deve ser classificado em
1082 Q217880
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)
No dia 30 de janeiro do penúltimo ano de mandato, o prefeito de um município do Estado do Paraná realizou operação de crédito por antecipação da receita orçamentária para atender insuficiência de caixa, obrigação que foi liquidada em 15 de dezembro do mesmo ano. Nesse caso,
1083 Q217482
Contabilidade Pública
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)
A rentabilidade das vendas de uma empresa pode ser mensurada através de um indicador obtido da razão entre seu lucro bruto e sua receita operacional líquida, vezes cem. Qual dos indicadores abaixo especifica tal medida?
1084 Q217481
Contabilidade Pública
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)
A substituição de um equipamento pode ser economicamente necessária por motivos de deterioração, de obsolescência decorrente de avanço tecnológico, ou pelos dois motivos juntos. Qual dos métodos abaixo é indicado para o caso de substituição decorrente de mudança tecnológica contínua com obsolescência de custos e de mercado?
1085 Q217170
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

De acordo com as novas normas contábeis brasileiras de contabilidade aplicáveis às demonstrações financeiras,

1086 Q217152
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.

As alterações da situação líquida patrimonial, que abrangem os resultados da execução orçamentária, bem como as variações independentes dessa execução e as superveniências ativas e passivas, constituirão elementos da conta patrimonial. Os resultados gerais do exercício deverão ser demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais.

1087 Q217151
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.

As despesas que se revistam de simples transitoriedade e, em algum momento, constituíram receitas extraorçamentárias podem ser tratadas como despesas extraorçamentárias.

1088 Q217149
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.

O regime contábil da contabilidade pública no Brasil adota a competência para as receitas e o regime de caixa para despesas.

1089 Q217147
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.

No caso do pagamento de despesa de restos a pagar com inscrição cancelada, o pagamento que vier a ser reclamado poderá ser atendido à conta de dotação destinada a despesas de exercícios anteriores.

1090 Q217146
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.

O método do balanced scorecard aplicado ao planejamento estratégico de um município visa identificar a missão desse ente federado.

1091 Q217144
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.

A contabilidade pública deve permitir o acompanhamento da execução orçamentária, a determinação dos custos industriais, o levantamento das demonstrações contábeis, a análise e interpretação dos resultados econômicos e financeiros, além de evidenciar o montante dos créditos orçamentários vigentes.

1092 Q217142
Contabilidade Pública
Ano: 2011
Banca: Instituto Americano de desenvolvimento (IADES)

Sobre os restos a pagar, as despesas de exercícios anteriores e a sua contabilização, assinale a alternativa correta.

1093 Q217141
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilidade pública envolve campo de aplicação, objeto e noções bem distintas da contabilidade comercial. A respeito desse assunto, julgue os itens seguintes.

m requisito necessário para definir se uma entidade está ou não sob controle da contabilidade pública é a origem pública das transferências necessárias à existência ou ao funcionamento dessa entidade.

1094 Q217128
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos às características das contas e à estrutura do plano de contas único do governo federal, composta por seis classes de contas.

Apesar de representarem despesas que contribuem diretamente para a formação ou aquisição de bem de capital, as contas de despesas de capital devem ser encerradas ao final de cada exercício.

1095 Q217127
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos às características das contas e à estrutura do plano de contas único do governo federal, composta por seis classes de contas.

O resultado da diferença entre os valores registrados no ativo compensado e aqueles registrados no passivo compensado deve ser levado diretamente para o grupo patrimônio líquido, não transitando pelas contas de resultado.

1096 Q217125
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos às características das contas e à estrutura do plano de contas único do governo federal, composta por seis classes de contas.

Entre as contas de resultado diminutivo do exercício (variações passivas) estão as mutações passivas, cujos valores, apesar de transitarem pela apuração do resultado do exercício, não afetam a situação líquida da entidade.

1097 Q216962
Contabilidade Pública
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)
A Nota Fiscal Eletrônica é um documento de existência apenas digital, emitido e armazenado eletronicamente, com o intuito de documentar, para fins fiscais, uma operação de circulação de mercadorias ou de prestação de serviços. Esse documento tem validade em todos os estados da Federação e já é uma realidade na legislação brasileira. Dentre os benefícios desse documento, o que atinge diretamente a sociedade e o outro que favorece o fisco, são, respectivamente,
1098 Q215215
Contabilidade Pública
Ano: 2011
Banca: CONSULPLAN Consultoria (CONSULPLAN)

“A receita pública distingue-se em receita orçamentária e receita extra-orçamentária.” De que forma a receita extra-orçamentária é representada no Balanço Patrimonial?

1099 Q215027
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere ao registro das operações típicas dos entes federativos mediante a utilização do Sistema Integrado de Administração Financeira (SIAFI), julgue os itens de 80 a 85.

O princípio da entidade não se aplica ao ente público, devido à falta de autonomia e responsabilização do patrimônio a ele pertencente.

1100 Q215025
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, no que se refere a características, finalidades, evidenciação das receitas públicas e seus reflexos na elaboração do orçamento.

Créditos presumidos são os créditos referentes a mercadorias e serviços que venham ser objeto de operações e prestações destinadas ao exterior.

1101 Q215023
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, no que se refere a características, finalidades, evidenciação das receitas públicas e seus reflexos na elaboração do orçamento.

Denomina-se anistia a exclusão do crédito tributário na parte relativa à multa aplicada pelo sujeito ativo ao sujeito passivo, por infrações cometidas por este anteriormente à vigência da lei que a concedeu. A anistia, contudo, não abrange o crédito tributário já em cobrança, em débito para com a Fazenda, cuja incidência também já tenha ocorrido.

1102 Q215021
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, no que se refere a características, finalidades, evidenciação das receitas públicas e seus reflexos na elaboração do orçamento.

As contas de controle do compensado destinam-se ao registro da movimentação entre as unidades respectivas do ente público e seus saldos são transferidos ao próximo exercício, com exceção dos saldos dos processos encaminhados pelos órgãos ou unidades originárias do crédito e ainda pendentes de devolução pelos órgãos ou unidades competentes para inscrição.

1103 Q215018
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relativos a características, finalidades, evidenciação das despesas públicas e seus reflexos na elaboração do orçamento público.

O deságio e as despesas com a remuneração real devida pela aplicação de capital de terceiros em títulos públicos devem ser classificados como despesa extraorçamentária.

1104 Q293216
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação ao custeio da seguridade social, julgue os itens a seguir.

É desnecessária a edição de lei complementar para a majoração de alíquota da contribuição para o financiamento da seguridade social. O conceito de receita bruta sujeita à incidência dessa contribuição envolve não só aquela decorrente da venda de mercadorias e da prestação de serviços, como também a soma das receitas oriundas do exercício de outras atividades empresariais.

1105 Q293094
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação ao custeio da seguridade social, julgue os itens a seguir.

Se, no exame da escrituração contábil e de qualquer outro documento da empresa, a fiscalização constatar que a contabilidade não registra o movimento real de remuneração dos segurados a seu serviço, do faturamento e do lucro, serão apuradas, por aferição indireta, as contribuições efetivamente devidas, cabendo, no entanto, ao Instituto Nacional do Seguro Social a prova da irregularidade, sob pena de violação do postulado do devido processo legal.

1106 Q217453
Contabilidade Pública
Ano: 2010
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Como deve ser reconhecido contabilmente uma Subvenção Governamental em forma de Ativo Não Monetário?
1107 Q217451
Contabilidade Pública
Ano: 2010
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A Subvenção Governamental deve ser contabilizada:
1108 Q217176
Contabilidade Pública
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Considere as seguintes informações. 

- Compra de 4.000 unidades de produtos por R$ 120.000,00; 

- Compra de 2.000 unidades de produtos por R$ 80.000,00; 

Venda de 3.000 unidades de produtos. Utilizando, respectivamente, os métodos PEPS, UEPS e Preço Médio e desprezando-se os centavos, assinale a alternativa que apresenta o custo da mercadoria vendida (CMV).

1109 Q217174
Contabilidade Pública
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Considerando as taxas de depreciação de bens constantes na legislação do imposto de renda, assinale a alternativa que apresenta o percentual igual ou mais próximo do percentual relativo à depreciação acumulada em março de 2010, para um veículo comprado em junho de 2009.

1110 Q217173
Contabilidade Pública
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

A utilização de recursos oriundos de convênios é registrada pela contabilidade pública no Sistema

1111 Q217139
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens de 96 a 101, que versam sobre contabilidade pública e orçamento público.

As operações intraorçamentárias não representam novas entradas de recursos nos cofres públicos, mas apenas remanejamento de receitas entre eles.

1112 Q217137
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a conta única do Tesouro Nacional e às regras de prestação e tomada de contas, julgue os próximos itens.

O Tesouro Nacional pode antecipar recursos destinados às transferências constitucionais a estados e municípios, mediante a utilização de disponibilidades de caixa.

1113 Q217135
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a conta única do Tesouro Nacional e às regras de prestação e tomada de contas, julgue os próximos itens.

As autarquias e fundações públicas, bem como os fundos por elas administrados, e os órgãos da administração pública federal direta podem manter disponibilidades financeiras decorrentes de arrecadação de receitas próprias em aplicações a prazo fixo, desde que os recursos sejam mantidos na conta única do Tesouro Nacional.

1114 Q217091
Contabilidade Pública
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere as informações a seguir para responder às questões de nos 44 a 47.

Os valores de Imposto de Renda e Contribuição Social, caso a opção de tributação fosse o Lucro Real, seriam, em reais, respectivamente,
1115 Q216996
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne aos métodos e processos da escrituração contábil no setor público, julgue os itens que se seguem.

A entidade do setor público deve aplicar métodos de mensuração dos ativos e passivos que possibilitem o reconhecimento dos ganhos e das perdas patrimoniais.

1116 Q216995
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das normas constitucionais de orçamento público, julgue os itens que se seguem.

As condições para a instituição e o funcionamento dos fundos de natureza contábil só podem ser estabelecidas por meio de lei complementar.

1117 Q216980
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um dos instrumentos de controle do patrimônio público é o inventário de materiais, bens móveis e imóveis pertencentes ao ente público. Com relação a esse assunto, julgue os itens que se seguem.

O abandono de um material é uma forma de destinação legalmente prevista.

1118 Q216978
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um dos instrumentos de controle do patrimônio público é o inventário de materiais, bens móveis e imóveis pertencentes ao ente público. Com relação a esse assunto, julgue os itens que se seguem.

A durabilidade diferencia os materiais permanentes dos de consumo, pois tal característica não é relevante para materiais classificados como de consumo.

1119 Q216976
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um dos instrumentos de controle do patrimônio público é o inventário de materiais, bens móveis e imóveis pertencentes ao ente público. Com relação a esse assunto, julgue os itens que se seguem.

A durabilidade, a incorporabilidade e a tangibilidade são parâmetros para identificação de material permanente.

1120 Q216973
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um dos instrumentos de controle do patrimônio público é o inventário de materiais, bens móveis e imóveis pertencentes ao ente público. Com relação a esse assunto, julgue os itens que se seguem.

É legalmente admissível a dispensa de tombamento de material permanente cujo custo for inferior ao custo de controle.

1121 Q216770
Contabilidade Pública
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

Tendo como base o modelo e os procedimentos contábeis adotados no governo federal, assinale a opção correta a respeito do balancete contábil.

1122 Q216768
Contabilidade Pública
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

Assinale a única opção cuja ocorrência não é objeto da contabilidade aplicada ao setor público, na forma praticada atualmente na esfera federal.

1123 Q216377
Contabilidade Pública
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

São características da informação contábil no Setor Público, EXCETO

1124 Q216376
Contabilidade Pública
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Sobre a Contabilidade Pública, no Brasil, analise as afirmativas a seguir.

I - Consiste no ramo da Contabilidade que estuda, orienta, controla e demonstra a organização e a execução da fazenda pública, o patrimônio público e suas variações.

II - É disciplina que aplica, na administração pública, as técnicas de registros e apurações dos atos e fatos contábeis, em harmonia com as normas gerais do direito financeiro.

III - Segundo as especializações, classifica-se em contabilidade municipal, estadual e federal.

IV - É atípica à administração das agências reguladoras e das empresas.

São corretas APENAS as afirmativas

1125 Q214697
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O levantamento de informações permite o delineamento do perfil das políticas públicas, subsidiando e racionalizando decisivamente os trabalhos de planejamento e, consequentemente, a execução das ações de controle, constituindo recurso básico para a definição dos parâmetros de planejamento das atividades do SCIPEF. As fontes e processos que podem ser utilizados nesse levantamento incluem

1126 Q214695
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do SCIPEF, assinale a opção correta.

1127 Q214693
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

É competência da Comissão de Coordenação de Controle Interno (CCCI)

1128 Q214692
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O Sistema de Controle Interno do Poder Executivo Federal (SCIPEF)

1129 Q214686
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os registros contábeis dos entes públicos obedecem aos procedimentos determinados por norma específica. Acerca desses registros e seus reflexos no patrimônio dos entes públicos, julgue os itens a seguir. Para que ocorra uma correta consolidação das contas públicas, recomenda-se que a restituição de receitas orçamentárias recebidas em qualquer exercício seja feita por meio do registro da anulação da receita.
1130 Q214685
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os registros contábeis dos entes públicos obedecem aos procedimentos determinados por norma específica. Acerca desses registros e seus reflexos no patrimônio dos entes públicos, julgue os itens a seguir. As transferências intergovernamentais compreendem a entrega de recursos, correntes ou de capital, de um ente transferidor a outro, denominado beneficiário. Esse tipo de transferência realiza-se entre esferas distintas de governo, não guardando relação com as operações intraorçamentárias.
1131 Q214684
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os registros contábeis dos entes públicos obedecem aos procedimentos determinados por norma específica. Acerca desses registros e seus reflexos no patrimônio dos entes públicos, julgue os itens a seguir. Caso o valor empenhado seja insuficiente para atender à despesa a ser realizada, o empenho poderá ser reforçado, entretanto, se o valor do empenho exceder o montante da despesa realizada, o empenho deverá ser anulado totalmente.
1132 Q214683
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os registros contábeis dos entes públicos obedecem aos procedimentos determinados por norma específica. Acerca desses registros e seus reflexos no patrimônio dos entes públicos, julgue os itens a seguir. Caso um ente federativo arrecade receitas de propriedade de outros entes, ele deverá incluí-las em seu orçamento como receita. Para que não ocorra a evidenciação indevida de superavit em razão da utilização de recursos do beneficiário, esse ente recebedor deverá, sempre que possível, contabilizar a despesa de transferência no passivo financeiro até entregar financeiramente os recursos correspondentes no início do mês subsequente.
1133 Q214681
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os registros contábeis dos entes públicos obedecem aos procedimentos determinados por norma específica. Acerca desses registros e seus reflexos no patrimônio dos entes públicos, julgue os itens a seguir. Ao se adotar o procedimento de registro global dos créditos em dívida ativa, não se faz o acompanhamento da fase de encaminhamento dos créditos, uma vez que o reconhecimento dos créditos pela contabilidade deverá ocorrer no momento da inscrição em dívida ativa.
1134 Q214679
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Há distintas metodologias que podem ser adotadas pelos entes públicos para a mensuração do valor recuperável dos créditos inscritos em dívida ativa. Acerca dessas metodologias e das características da provisão, julgue os itens que se seguem. Aos municípios com população inferior a cinquenta mil habitantes são facultadas a constituição e a atualização da provisão da dívida ativa anualmente. A metodologia da atualização anual é baseada em uma média percentual dos recebimentos ao longo dos três últimos exercícios anteriores ao ano em que incidirá a provisão que está sendo calculada.
1135 Q214677
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Há distintas metodologias que podem ser adotadas pelos entes públicos para a mensuração do valor recuperável dos créditos inscritos em dívida ativa. Acerca dessas metodologias e das características da provisão, julgue os itens que se seguem. A metodologia baseada no histórico de recebimentos passados considera a média percentual de recebimentos passados, entretanto, desconsidera o saldo atualizado da conta de créditos inscritos na dívida ativa.
1136 Q214675
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Há distintas metodologias que podem ser adotadas pelos entes públicos para a mensuração do valor recuperável dos créditos inscritos em dívida ativa. Acerca dessas metodologias e das características da provisão, julgue os itens que se seguem. Ao se adotar a atualização da conta de provisão para ajuste a valor recuperável, os valores inscritos em dívida ativa devem ser avaliados, pelo menos, anualmente, para fins de elaboração das demonstrações contábeis. Como a movimentação dos créditos ocorre em uma frequência inferior à anual, possibilita a atualização até mesmo diária do valor, mas, para fins práticos, a atualização anual é suficiente, tendo em vista ser esse o prazo para divulgação das demonstrações contábeis.
1137 Q214673
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Há distintas metodologias que podem ser adotadas pelos entes públicos para a mensuração do valor recuperável dos créditos inscritos em dívida ativa. Acerca dessas metodologias e das características da provisão, julgue os itens que se seguem. A avaliação do estoque da dívida consiste na classificação dos créditos com relação ao grau de risco e tipo de recuperação de créditos conforme a fase em que os processos se encontrem. A mensuração ocorre por meio da aplicação de percentuais específicos para cada fase e tipo de recuperação nos quais o crédito seja classificado. O percentual estabelecido deve expressar a probabilidade de inadimplência.
1138 Q214672
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Há distintas metodologias que podem ser adotadas pelos entes públicos para a mensuração do valor recuperável dos créditos inscritos em dívida ativa. Acerca dessas metodologias e das características da provisão, julgue os itens que se seguem. Para que a contabilidade possa evidenciar com precisão e clareza o patrimônio de um ente público, faz-se necessário que os valores a receber que apresentem significativa probabilidade de não realização, bem como os ativos que não tenham gerado os benefícios econômicos esperados, sejam ajustados a valor presente líquido.
1139 Q214670
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Há distintas metodologias que podem ser adotadas pelos entes públicos para a mensuração do valor recuperável dos créditos inscritos em dívida ativa. Acerca dessas metodologias e das características da provisão, julgue os itens que se seguem. A provisão é instituída para prevenir possíveis perdas financeiras derivadas da falta de pagamento dos valores devidos à fazenda pública. A incerteza consiste tanto no ato da efetiva realização, ou recebimento futuro, quanto no devedor, que não são determinados com precisão pelas etapas anteriores à inscrição da provisão em dívida ativa.
1140 Q214669
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às técnicas de controle interno e ao Sistema de Controle Interno do Poder Executivo Federal (SCI), julgue os próximos itens. A falta de prestação de contas de órgão do Poder Executivo Federal ao SCI não implica recomendação formal para a instauração de tomada de contas especial, recomendação que ocorrerá obrigatoriamente nos casos em que seja constatado desfalque ou desvio de dinheiro, bens ou valores públicos.
1141 Q214667
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às técnicas de controle interno e ao Sistema de Controle Interno do Poder Executivo Federal (SCI), julgue os próximos itens. Nos trabalhos de fiscalização e auditoria desenvolvidos por órgãos e unidades do SCI, será verificada a execução do objeto pactuado, nos instrumentos em que a União assume compromissos, com previsão de transferência de recursos financeiros de seus orçamentos para estados, Distrito Federal e municípios, avaliando a obediência ao que foi determinado no projeto e plano de trabalho dos convênios, e se sua utilização obedece à destinação prevista no termo pactual.
1142 Q214665
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às técnicas de controle interno e ao Sistema de Controle Interno do Poder Executivo Federal (SCI), julgue os próximos itens. O acompanhamento dos planos e programas nacionais e setoriais de desenvolvimento econômico e social pelas unidades responsáveis pelas atividades de planejamento da União restringe-se a análises econômico-financeiras, que avaliam tais atividades quanto à eficácia e efetividade, com vistas a subsidiar o processo de alocação de recursos públicos, a política de gastos e a coordenação das ações do governo.
1143 Q214664
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às técnicas de controle interno e ao Sistema de Controle Interno do Poder Executivo Federal (SCI), julgue os próximos itens. Os responsáveis por entidades de direito privado que se utilizem de contribuições para fins sociais e que recebam subvenções ou transferências à conta do Tesouro sujeitam-se à atuação do SCI mediante tomada de contas.
1144 Q214662
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e normas legais que definem a execução orçamentária, julgue os seguintes itens. Durante a execução do orçamento, um sub-repasse pode ser feito mesmo que não tenha havido, antes, um repasse.
1145 Q214661
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e normas legais que definem a execução orçamentária, julgue os seguintes itens. O crédito extraordinário somente deve ser aberto por meio de medida provisória.
1146 Q214659
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e normas legais que definem a execução orçamentária, julgue os seguintes itens. O empenho da despesa não cria obrigação para o Estado, mas reserva dotação orçamentária para garantir o pagamento estabelecido em relação contratual existente.
1147 Q214657
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e normas legais que definem a execução orçamentária, julgue os seguintes itens. Receitas públicas derivadas são as obtidas pelo Estado mediante sua autoridade coercitiva, sendo exigidas do cidadão como tributos ou multas, de forma compulsória.
1148 Q214655
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e normas legais que definem a execução orçamentária, julgue os seguintes itens. No caso de convênios celebrados pela União, a obrigação de os entes federativos comprovarem a regularidade de sua situação perante os órgãos federais somente poderá ser cumprida por meio da apresentação da devida documentação impressa.
1149 Q214653
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à composição e à forma de elaboração dos documentos legais relacionados ao processo orçamentário, julgue os itens a seguir. Um dos princípios básicos de administração orçamentária determina a vinculação da receita pública a gastos predeterminados, de modo que haja equilíbrio no balanço financeiro.
1150 Q214651
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à composição e à forma de elaboração dos documentos legais relacionados ao processo orçamentário, julgue os itens a seguir. O orçamento de desempenho, voltado para a definição dos propósitos e objetivos próprios dos créditos orçamentários, corresponde ao que, nos dias de hoje, se convencionou chamar de orçamento-programa.
1151 Q214650
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à composição e à forma de elaboração dos documentos legais relacionados ao processo orçamentário, julgue os itens a seguir. A competência de elaboração do orçamento anual é atribuída privativamente ao Poder Executivo, embora a execução orçamentária seja feita de modo autônomo em cada um dos poderes.
1152 Q214197
Contabilidade Pública
Ano: 2010
Banca: Dom Cintra Fundação

A critério do ordenador de despesas e sob sua inteira responsabilidade, quando um servidor necessitar de recursos para realizar despesas em viagens a serviço, é possível empregar:

1153 Q15268
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos procedimentos de registro e controle das operações contábeis, julgue os itens que se seguem.

Caso uma unidade gestora solicite recursos ao respectivo órgão setorial de programação financeira, o lançamento da solicitação na unidade gestora deverá ser feito a débito da conta de sub-repasse a aprovar.

1154 Q13265
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos procedimentos de registro e controle das operações contábeis, julgue os itens que se seguem.

Caso órgão público compre passagens aéreas por meio de contrato firmado com prestadora de serviços, o registro da compra no subsistema financeiro restringir-se-á ao débito da conta analítica apropriada do grupo de despesas correntes e ao crédito de fornecedores.

1155 Q561869
Contabilidade Pública
Ano: 2009
Banca: Fundação Universa (FUNIVERSA)
Um programa é o instrumento de organização da atuação governamental que articula um conjunto de ações que concorrem para a concretização de um objetivo comum preestabelecido, mensurado por indicadores instituídos no plano, visando à solução de um problema ou ao atendimento de determinada necessidade ou demanda da sociedade. Os programas que resultam em bens ou serviços ofertados diretamente à sociedade, cujos resultados sejam passíveis de mensuração, são os programas
1156 Q561868
Contabilidade Pública
Ano: 2009
Banca: Fundação Universa (FUNIVERSA)
A Contabilidade Pública, aplicando normas de escrituração contábil, registra a previsão das receitas, a fixação das despesas e as alterações introduzidas no orçamento. Qual o objeto da Contabilidade Pública?
1157 Q561769
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo o texto acima como referência inicial, julgue os itens a seguir, relativos à contabilidade pública.

O recebimento, pela administração, de depósito para garantia de execução de contrato constitui operação não-orçamentária que deverá ser objeto de registro pela contabilidade pública.

1158 Q561768
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo o texto acima como referência inicial, julgue os itens a seguir, relativos à contabilidade pública.

Rodovias e praças de uso comum do povo cuja construção seja realizada com recursos públicos deverão ser incorporadas ao patrimônio dos órgãos encarregados de sua manutenção.

1159 Q320921
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de questões tributárias relacionadas às pessoas jurídicas, julgue os itens que se seguem.

As variações monetárias dos direitos de crédito e das obrigações das pessoas jurídicas devem ser consideradas, para efeito de determinação da base de cálculo da contribuição social sobre o lucro líquido, apenas no momento da liquidação da correspondente operação.

1160 Q292711
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com respeito aos procedimentos contábeis aplicáveis aos regimes próprios de previdência social (RPPS), julgue os itens a seguir.

Uma vez instituído, o RPPS é considerado entidade contábil, devendo a sua escrituração contábil ser distinta da mantida pelo ente federativo.

1161 Q217924
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)
Assinale a opção verdadeira a respeito da contabilização da previsão da receita e fixação da despesa orçamentária.
1162 Q217922
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)
A inscrição de restos a pagar não processados é uma operação que, ao ser reconhecida pela contabilidade, afeta os seguintes sistemas de contas contábeis:
1163 Q217920
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)
Assinale a opção cujo fato administrativo é objeto da contabilidade aplicada ao setor público e que afeta positivamente a situação patrimonial líquida do ente.
1164 Q217918
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)
Assinale a opção verdadeira a respeito do objeto, regime e campo de aplicação da contabilidade aplicada ao setor público.
1165 Q217510
Contabilidade Pública
Ano: 2009
Banca: (COSEAC)
No contexto das Parcerias Público-Privadas, quando o governo, por meio de seu poder de arbítrio, muda certas regras-chave para o cálculo econômico do projeto, fica configurada a modalidade de risco:
1166 Q217505
Contabilidade Pública
Ano: 2009
Banca: (COSEAC)
O tipo de déficit computado retirando-se das Necessidades de Financiamento do Setor Público nominais a parcela referente à atualização monetária é denominado:
1167 Q217491
Contabilidade Pública
Ano: 2009
Banca: (COSEAC)
Dentre os tipos de enquadramento para produtos industrializados, aquele definido como a reunião de partes que resulte um novo produto ou unidade autônoma, ainda que sob a mesma classificação fiscal, denomina-se:
1168 Q217488
Contabilidade Pública
Ano: 2009
Banca: (COSEAC)
Quando uma indústria de bebidas vende seus produtos para uma rede de supermercados, ela já cobra o ICMS que seria devido por ocasião da venda da bebida ao consumidor final. Nesse caso pode-se dizer que o consumidor final é:
1169 Q216916
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)
A respeito da classificação orçamentária da receita, é correto afirmar:
1170 Q216914
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)
A empresa contratante de serviços executados mediante cessão ou empreitada de mão-de-obra, inclusive em regime de trabalho temporário, deverá reter determinado valor e recolher a importância retida. Assinale a assertiva correta com relação a qual o valor a ser retido e em nome de quem será recolhido.
1171 Q216911
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

Além do pagamento das contribuições sociais, as empresas tem outras obrigações para com o fisco. Antônio José, empresário contribuinte individual, desejando cumprir com todas as suas obrigações fiscais, pede ao contador que seja elaborada a folha de pagamento das remunerações pagas ou creditadas por sua empresa.

De acordo com a situação-problema apresentada acima e das obrigações acessórias da empresa, é correto afirmar que:

1172 Q216671
Contabilidade Pública
Ano: 2009
Banca: CONSULPLAN Consultoria (CONSULPLAN)
A Contabilidade Pública é um dos ramos mais complexos da ciência contábil e tem por objetivo captar, registrar, acumular, resumir e interpretar os fenômenos que afetam as situações orçamentárias, financeiras e patrimoniais das entidades de direito público interno, ou seja, União, Estados, Distrito Federal e Municípios e respectivas autarquias, através de metodologia especialmente concebida para tal, que se utiliza de contas escrituradas em:
1173 Q216669
Contabilidade Pública
Ano: 2009
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Na Lei de Orçamento, para efeito de classificação da despesa, considera-se material permanente o de duração:
1174 Q216604
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com respeito a contabilidade pública, julgue os itens que se seguem.

Considera-se obrigatória e de caráter continuado a despesa de capital derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.

1175 Q216602
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com respeito a contabilidade pública, julgue os itens que se seguem.

Relativamente à estrutura da tabela de eventos, o código do evento é composto, entre outros, pela classe, que identifica o conjunto de eventos de uma mesma natureza de registro.

1176 Q216600
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com respeito a contabilidade pública, julgue os itens que se seguem.

As mutações ativas mostradas na tabela abaixo (valores em reais) totalizam R$ 150.000,00.

1177 Q216598
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes acerca da avaliação dos elementos patrimoniais à luz da Lei n.º 4.320/1964.

Os bens móveis e imóveis devem ser avaliados pelo valor de aquisição ou pelo custo de produção ou de construção.

1178 Q216596
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo o disposto nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, julgue o item a seguir com relação ao regime de Contabilidade Pública.

Os registros contábeis devem ser realizados e os seus efeitos evidenciados nas demonstrações contábeis do período com os quais se relacionam, reconhecidos, portanto, pelos respectivos fatos geradores, independentemente do momento da execução orçamentária.

1179 Q216491
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção verdadeira a respeito da contabilização das transferências de recursos mediante convênios, termos de cooperação e contratos de repasse.

1180 Q216489
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção verdadeira em relação ao tratamento que a contabilidade aplicada ao setor público dá ao orçamento durante o processo de elaboração.

1181 Q216486
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

A despesa realizada por intermédio de suprimento de fundos tem as seguintes características, exceto:

1182 Q216484
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção que indica uma afirmação verdadeira a respeito da aplicação financeira de recursos da Conta Única do Tesouro Nacional.

1183 Q216482
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

A respeito do mecanismo de controle denominado Conformidade Contábil existente na contabilidade federal, é correto afirmar:

1184 Q216479
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

Tendo em vista as disposições da legislação brasileira e as normas de contabilidade expedidas pela Secretaria do Tesouro Nacional, assinale a opção verdadeira a respeito do campo de aplicação dessa disciplina no setor público.

1185 Q216384
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos princípios fundamentais de contabilidade e nas normas brasileiras de contabilidade, inclusive sob os aspectos da ética do profissional da contabilidade, julgue os itens seguintes.

Entre os critérios estabelecidos pelo Conselho Federal de Contabilidade (CFC) no tocante à mensuração e avaliação dos elementos patrimoniais das entidades do setor público, o critério do valor realizável líquido corresponde à importância que a entidade espera obter com a alienação ou a utilização de itens de inventário, depois da dedução dos gastos estimados para seu acabamento, alienação ou utilização.

1186 Q216382
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações, julgue os dois próximos itens.

O ativo permanente corresponde a R$ 2 milhões.

1187 Q216380
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade pública e à matéria orçamentária, julgue os itens a seguir.

A inclusão do serviço da dívida no orçamento público, na década de 80 do século passado, é compatível com vários princípios orçamentários, entre os quais, pelo menos, a universalidade, o equilíbrio e a clareza.

1188 Q216378
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade pública e à matéria orçamentária, julgue os itens a seguir.

As transações no setor público são classificadas como de natureza econômico-financeira quando se originam de fatos que afetam o patrimônio público, em decorrência ou não da execução do orçamento, podendo provocar alterações qualitativas ou quantitativas, efetivas ou potenciais.

1189 Q215968
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das diferenças e semelhanças entre o valor presente líquido (VPL) e a taxa interna de retorno (TIR), julgue os itens que se seguem. A taxa interna de retorno, por não indicar o que é economicamente mais atraente, não pode ser utilizada para se compararem dois ou mais projetos de investimentos, mas, sim, para se avaliarem projetos de forma individual.
1190 Q215965
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A taxa interna de retorno (IRR) e o valor presente líquido (NPV) são importantes ferramentas do fluxo de caixa esperado. Em relação a esse assunto, julgue os próximos itens. Caso o retorno de um projeto de investimento seja inferior ao custo de oportunidade, será nulo o valor presente líquido, pois, tratandose de uma economia com inflação, deve-se incluir a taxa de inflação no cálculo da IRR.
1191 Q215437
Contabilidade Pública
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Na Contabilidade Pública, o recebimento de valores dados anteriormente por empréstimos a outras entidades de direito público, é contabilizado como receita:
1192 Q215434
Contabilidade Pública
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Na Contabilidade Pública, os bens e valores em poder de terceiros ou recebidos de terceiros, que são contabilizados para efeito de controle e não alteram o patrimônio público quando de seu registro, mas poderão vir a modificá-lo no futuro, são demonstrados no seguinte balanço:
1193 Q215432
Contabilidade Pública
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O controle contábil, como função da Administração Pública que compreende o plano de organização e todos os métodos e procedimentos que se relacionam diretamente com a salvaguarda dos ativos e a idoneidade dos registros, objetiva:
1194 Q215430
Contabilidade Pública
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Na Contabilidade Pública, as contas dívida ativa e dívida consolidada pertencem, respectivamente, aos seguintes grupos do Balanço Patrimonial:
1195 Q215427
Contabilidade Pública
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
A operação de crédito por antecipação da receita orçamentária destina-se a atender insuficiência de caixa durante o exercício financeiro, sendo correto afirmar que:
1196 Q215424
Contabilidade Pública
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
A despesa pública poderá ser classificada como efetiva ou por mutação patrimonial, considerando-se seu aspecto de:
1197 Q215422
Contabilidade Pública
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
De acordo com Lino Martins da Silva, em sua obra Contabilidade Governamental, Um Enfoque Administrativo, a despesa do Estado deve obedecer, dentre outros, aos seguintes princípios:
1198 Q215419
Contabilidade Pública
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Os créditos adicionais destinados a reforço de dotação orçamentária e os destinados a despesas para as quais não haja dotação orçamentária específica, são, respectivamente
1199 Q215417
Contabilidade Pública
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Na Contabilidade Pública, o sistema contábil que registra analiticamente todos os bens de caráter permanente, com indicação dos elementos necessários para a perfeita caracterização de cada um deles e dos agentes responsáveis por sua guarda e administração, é o
1200 Q215414
Contabilidade Pública
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O instrumento de planejamento governamental, que estabelece as diretrizes, os objetivos e as metas para as despesas de capital e para as relativas aos programas de duração continuada, é o
1201 Q215231
Contabilidade Pública
Ano: 2009
Banca: CONSULPLAN Consultoria (CONSULPLAN)
No Balanço Patrimonial da Contabilidade Pública, o Ativo Real é formado:
1202 Q215229
Contabilidade Pública
Ano: 2009
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Com relação aos bens patrimoniais das entidades de Direito Público, é INCORRETO afirmar que:
1203 Q215228
Contabilidade Pública
Ano: 2009
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Com relação ao Orçamento Público, pode-se afirmar que:

I. O Plano Plurianual é um plano de médio prazo, através do qual se procura ordenar as ações do governo que levem ao atingimento dos objetivos e metas fixados para um período de quatro anos, ao nível do governo federal e também de quatro anos ao nível dos governos estaduais e municipais.

II. A Lei das Diretrizes Orçamentárias tem a finalidade de nortear a elaboração dos orçamentos anuais – orçamento fiscal, orçamento de investimento das empresas e o orçamento da seguridade social, de forma a adequá-los às diretrizes, objetivos e metas da administração pública, estabelecidos no plano plurianual.

III. Para viabilizar a concretização das situações planejadas no plano plurianual e, obviamente, transformá-las ...

1204 Q215177
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que tenham sido inscritas como restos a pagar do exercício despesas no montante de R$ 260.000,00, e que tenham sido pagos no exercício restos a pagar no valor de R$ 180.000,00, julgue os itens que se seguem.

No rol das receitas extraorçamentárias, encontram-se computados os R$ 180.000,00 de restos a pagar, pagos no decorrer do exercício financeiro, para compensar sua inclusão na despesa orçamentária.

1205 Q215176
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que tenham sido inscritas como restos a pagar do exercício despesas no montante de R$ 260.000,00, e que tenham sido pagos no exercício restos a pagar no valor de R$ 180.000,00, julgue os itens que se seguem.

O resultado financeiro do exercício apresentou superavit superior a R$ 275.000,00.

1206 Q215175
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a características, conteúdo e forma do balancete de verificação, julgue os próximos itens.

Entre os elementos mínimos que devem constar do balancete estão os saldos das contas, indicando se devedores ou credores, e a soma dos saldos devedores e credores.

1207 Q215174
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a características, conteúdo e forma do balancete de verificação, julgue os próximos itens.

O balancete que se destinar a fins externos da entidade deverá conter nome e assinatura do contabilista responsável, sua categoria profissional e seu número de registro no CRC.

1208 Q215173
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.

A contabilização da liquidação da despesa enseja registro no sistema de contas financeiro, mediante débito na conta de crédito empenhado e crédito na conta de crédito disponível.

1209 Q215172
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.

A contabilização do ingresso do recurso financeiro enseja registro no sistema de contas orçamentário, mediante crédito na conta bancária e débito na respectiva conta de receita.

1210 Q215171
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.

A contabilização da fixação da despesa enseja registro no sistema de contas de compensação, mediante débito na conta de crédito disponível e crédito na conta de despesa fixada.

1211 Q215170
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.

A contabilização da previsão da receita enseja registro no sistema de contas de compensação, mediante débito na conta de previsão da receita e crédito na conta de receita a realizar.

1212 Q215169
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue os itens a seguir.

As contas do resultado diminutivo do exercício (classe 5) e do resultado aumentativo do exercício (classe 6) são encerradas ao final do exercício e compõem a apuração do resultado.

1213 Q215167
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue os itens a seguir.

As contas de despesa (classe 3) e de receita (classe 4) compreendem as contas com função precípua de controle orçamentário, e, direta ou indiretamente, podem vir a afetar o patrimônio da entidade.

1214 Q215165
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue os itens a seguir.

Na administração pública, da mesma forma que ocorre na contabilidade aplicada ao setor privado, as contas de ativo (classe 1) e de passivo (classe 2) representam os elementos componentes do patrimônio, e seus saldos são acumulados de um ano para outro.

1215 Q215164
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir referentes aos principais impostos.

Para determinação do lucro tributável, podem ser deduzidas as perdas no recebimento de créditos, de quaisquer valores, decorrentes das atividades da empresa em relação às quais tenha havido a declaração de insolvência do devedor, em sentença emanada do Poder Judiciário.

1216 Q215158
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Relativamente ao SIAFEM, assinale a opção correta.

1217 Q215157
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às disposições da Lei n.º 4.320/1964, acerca do papel da contabilidade, julgue os seguintes itens.

I Não serão objeto de registro e controle contábil as operações que resultem em débitos e créditos de natureza financeira não compreendidas na execução orçamentária.

II A escrituração sintética das operações financeiras e patrimoniais efetuar-se-á pelo método das partidas dobradas.

III Para fins orçamentários e determinação dos devedores, far-se-á o registro contábil das receitas patrimoniais, fiscalizando-se sua efetivação.

IV O registro dos restos a pagar far-se-á por exercício e por credor, não havendo necessidade de se distinguir as despesas processadas das não-processa...

1218 Q215156
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com o disposto na Lei n.º 4.320/1964 acerca do controle externo, julgue os itens a seguir.

I O controle da execução orçamentária pelo Poder Legislativo terá por objetivo verificar, entre outros, o cumprimento da Lei de Orçamento.

II O Poder Executivo prestará contas ao Poder Legislativo anualmente, no prazo estabelecido nas respectivas Constituições ou nas Leis Orgânicas dos municípios.

III As contas do Poder Judiciário serão submetidas ao Poder Legislativo, com parecer prévio do tribunal de contas ou órgão equivalente.

IV Quando não houver tribunal de contas ou orgão equivalente no município, a câmara de vereadores poderá designar peritos contadores para verificarem as co...

1219 Q215154
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com o disposto nas normas brasileiras de contabilidade aplicadas ao setor público, com relação a conceito, objeto e campo de aplicação da contabilidade pública, assinale a opção incorreta.

1220 Q215153
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à escrituração de operações típicas de contabilidade pública, julgue os itens seguintes.

O registro de qualquer ato administrativo sempre envolve débito em conta do ativo compensado e crédito em conta do passivo compensado.

1221 Q215151
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à escrituração de operações típicas de contabilidade pública, julgue os itens seguintes.

Os lançamentos contábeis da realização de receitas de operações de crédito envolvem contas contábeis dos sistemas financeiro, orçamentário e patrimonial.

1222 Q215150
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Quanto aos sistemas de contas da contabilidade pública, julgue os itens que se seguem.

O sistema de compensação registra os atos administrativos de natureza não-orçamentária que podem vir a afetar o patrimônio público no futuro.

1223 Q215149
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo o texto acima como referência inicial, julgue os itens a seguir, relativos à contabilidade pública.

O campo de aplicação da contabilidade pública limita-se aos órgãos e entidades integrantes do orçamento da seguridade social e de investimento em empresas estatais dos governos federal, estadual e municipal.

1224 Q214567
Contabilidade Pública
Ano: 2009
Banca: CONSULPLAN Consultoria (CONSULPLAN)
A despesa orçamentária, desde a edição do Código de Contabilidade Pública, em 8 de novembro de 1922, determinou que toda a despesa do Estado deve passar por estágios. Marque a alternativa que corresponde a ordem correta dos estágios:
1225 Q214565
Contabilidade Pública
Ano: 2009
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Com relação aos conceitos relativos à Contabilidade Pública, marque V para as afirmativas verdadeiras e F para as falsas:

( ) As despesas de capital, quanto a investimentos, abrangem, dentre outros, a constituição de fundos rotativos e a concessão de empréstimos.

( ) As despesas correntes, quanto as de custeio remuneram os serviços necessários ao desempenho do serviço público a teor do pagamento efetuado aos servidores públicos civis e militares.

( ) As despesas de capital têm natureza econômica produtiva, pois implicam mutações no patrimônio público. Dentre outras, podem ser de transferências de capital.

A sequência está correta em:

1226 Q214563
Contabilidade Pública
Ano: 2009
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Com relação aos conceitos relativos à Contabilidade Pública, analise as afirmativas abaixo:

I. Constituem despesa pública, os gastos fixados na lei orçamentária ou em leis especiais e destinados à execução dos serviços públicos e dos aumentos patrimoniais.

II. Despesa orçamentária é aquela cuja realização depende de autorização legislativa. Não se pode realizar sem crédito, orçamentário correspondente.

III. Despesa extraorçamentária é aquela paga à margem da lei orçamentária e, portanto, independente de autorização legislativa, pois se constitui em saídas do passivo financeiro, compensatórias de entradas no ativo financeiro, oriundas de receitas extraorçamentárias, correspondendo à restituição ou entrega de valores recebidos como cauções, depósitos, consigna...

1227 Q214398
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um trabalhador que não possui dependentes e que recebe salário bruto mensal de R$ 3.000,00, descontará de imposto de renda na fonte, com base na nova tabela,

1228 Q214396
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que a receita corrente líquida de um município, em determinado período de apuração, tenha sido de R$ 5.000.000,00. Nessa situação, é correto afirmar que

1229 Q214395
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um ente público apresentou, ao final do exercício financeiro, os saldos a seguir.

 passivo permanente: R$ 1.200.000,00  passivo real descoberto: R$ 350.000,00  ativo/passivo compensado: R$ 420.000,00

 Nesse caso, sabendo-se que o superávit financeiro é de R$ 170.000,00, é correto afirmar que o ativo permanente do referido ente é de

1230 Q214393
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Entre os serviços técnicos profissionais especializados que devem ser contratados preferencialmente mediante a realização de concurso, não estão incluídos

1231 Q214391
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Durante a tramitação da proposta orçamentária na Comissão Mista de Planos, Orçamentos Públicos e Fiscalização, as emendas apresentadas somente podem ser aprovadas caso indiquem os recursos necessários à realização do gasto, sendo admitidos apenas os provenientes de anulação de despesa que não incida sobre

1232 Q214389
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Assinale a opção que contém uma atividade do processo de elaboração da proposta orçamentária anual que não compete às unidades orçamentárias.

1233 Q214388
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que diz respeito à contabilidade pública, julgue os itens que se seguem.

Do ponto de vista orçamentário, as entidades da administração pública indireta, ainda que regidas pelo direito privado, são conceituadas como entes públicos.

1234 Q214387
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito a conceitos básicos de contabilidade pública, julgue os itens de 70 a 74.

As regras relacionadas à execução orçamentária da União, dos estados, do DF e dos municípios aplicam-se, integralmente, aos fundos especiais de natureza contábil ou financeira.

1235 Q214386
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito a conceitos básicos de contabilidade pública, julgue os itens de 70 a 74.

Como as normas legais de contabilidade pública são instituídas por lei federal, os estados, o Distrito Federal (DF) e os municípios não podem, em nenhuma hipótese, legislar acerca desse assunto.

1236 Q214384
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito a conceitos básicos de contabilidade pública, julgue os itens de 70 a 74.

A contabilidade pública difere da comercial em diversos aspectos, entre os quais está o critério utilizado para a classificação de bens como material permanente.

1237 Q214255
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade pública, julgue os itens a seguir.

O bem móvel controlado diz respeito ao material sujeito a tombamento, que requer controle rigoroso de uso e responsabilidade pela sua guarda e conservação.

1238 Q214252
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade pública, julgue os itens a seguir.

Os registros sintéticos de todos os bens de caráter permanente podem ser feitos em uma divisão ou setor do patrimônio, em fichas, de modo a se caracterizarem a espécie do bem e o responsável pelo mesmo.

1239 Q214241
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à destinação de recursos na contabilidade pública e a suas peculiaridades, julgue os itens a seguir.

Ocorre destinação desvinculada quando não há o processo de vinculação entre a origem e a aplicação de recursos.

1240 Q214239
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à destinação de recursos na contabilidade pública e a suas peculiaridades, julgue os itens a seguir.

A criação de vinculações para as receitas deve ser pautada em mandamentos legais que regulamentam a aplicação de recursos, seja para funções essenciais, seja para entes, órgãos, entidades e fundos. Outro tipo de vinculação deriva de convênios e contratos de empréstimos e financiamentos, cujos recursos são obtidos com finalidade específica.

1241 Q214237
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os seguintes itens, que versam sobre a contabilidade aplicada ao setor público.

Na contabilidade aplicada ao setor público, além do registro dos fatos referentes à execução orçamentária, exige-se a evidenciação dos fatos relativos à execução financeira e patrimonial. Desse modo, os fatos modificativos são levados à conta de resultado, e as informações contábeis permitem o conhecimento da composição patrimonial e dos resultados econômicos e financeiros de determinado exercício.

1242 Q214235
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os seguintes itens, que versam sobre a contabilidade aplicada ao setor público.

A contabilidade aplicada ao setor público, assim como qualquer outro ramo da ciência contábil, obedece aos princípios fundamentais de contabilidade. Dessa forma, aplica-se, em sua integralidade, o princípio da competência, tanto para o reconhecimento da receita quanto para a despesa.

1243 Q212935
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

Tendo em vista os princípios fundamentais de contabilidade da prudência e da competência, assinale a opção verdadeira a respeito da contabilização das contingências passivas no setor público federal.

1244 Q208943
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção que indica um lançamento contábil que ocorre no órgão ou entidade detentora do crédito na fase de encaminhamento deste para inscrição em dívida ativa.

1245 Q12867
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando o balanço orçamentário de uma determinada entidade governamental, mostrado acima, julgue o item seguinte.

O resultado orçamentário apurado no exercício foi deficitário em R$ 130.000,00.

1246 Q584506
Contabilidade Pública
Ano: 2008
Banca: Universidade Estadual do Ceará (UECE)

Considere os saldos de uma empresa apresentados pela Contabilidade:

O Patrimônio Líquido desta empresa é de

1247 Q561766
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As despesas operacionais de R$ 20.000 incluem despesas no valor de R$ 15.000 que o fisco federal não aceita como dedutíveis na apuração do lucro real. Na parte B do livro de apuração do lucro real (LALUR) consta o registro de um saldo de prejuízos fiscais a compensar no valor de R$ 10.000 que o fisco federal permite compensar no lucro real, desde que a empresa respeite o limite de 30%. De acordo com o RIR/1999, a alíquota do IRPJ normal é de 15% e a alíquota do imposto adicional é de 10%. A alíquota da contribuição social sobre o lucro (CSL) é de 9%. Com base nessas informações, julgue os itens que se seguem.

Apesar de as al...

1248 Q293264
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, relativos à seguridade social.

Considere-se que técnicos da secretaria de fazenda de determinado estado estejam preparando o orçamento para o próximo ano e peçam a José Carlos que elabore proposta para gastos em programas voltados para a promoção social. Considere ainda que José Carlos calcule que o estado deva aplicar R$ 500.000,00 em programas desse tipo, correspondentes à parcela, estipulada em lei, da receita tributária líquida, estimada em R$ 100 milhões. Nesse caso, a proposta de José Carlos é correta, pois os estados devem vincular 0,5% de sua receita tributária líquida a programas de apoio à inclusão e promoção social.

1249 Q293105
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da aplicação da legislação previdenciária e aos procedimentos internos nas pequenas e médias empresas, julgue os itens seguintes.

I A pessoa jurídica que optar pela inscrição no Sistema Integrado de Pagamento de Impostos e Contribuições das Microempresas e Empresas de Pequeno Porte (SIMPLES), está desobrigada de apresentar a escrituração contábil.

II A empresa é obrigada a encaminhar ao sindicato representativo da categoria profissional mais numerosa entre seus empregados, até o dia dez de cada mês, cópia da guia da previdência social relativamente à competência anterior.

III De acordo com a legislação tributária federal, a pessoa jurídica tributada com base no lucro presumido, está desobrigada de ...

1250 Q217228
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade pública, julgue os seguintes itens.

Os bens do almoxarifado devem ser avaliados de acordo com o cálculo obtido pela divisão entre o custo total dos bens em estoque e o número de unidades existentes.

1251 Q217226
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade pública, julgue os seguintes itens.

A utilização do Cartão de Pagamento do Governo Federal, também denominado cartão corporativo, destina-se à aquisição de materiais e contratação de serviços enquadrados como suprimento de fundos, sendo vedada sua utilização como forma de pagamento de outras despesas, ainda que autorizada por autoridade competente.

1252 Q217224
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade pública, julgue os seguintes itens.

São chamados de sub-repasses os instrumentos de liberação de recursos orçamentários utilizados pelos órgãos setoriais de programação financeira para as unidades gestoras.

1253 Q217223
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade pública, julgue os seguintes itens.

A dívida mobiliária do governo federal, constituída pelos títulos da dívida pública em poder das instituições financeiras, deve ser contabilizada como dívida flutuante.

1254 Q217221
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas normas e nas práticas da contabilidade e da auditoria adotadas no setor público no Brasil, julgue os itens subseqüentes.

Se, em determinado período, cujo total das receitas e despesas tenha sido orçado em R$ 800.000,00, a despesa realizada atingir R$ 770.000,00, dos quais apenas R$ 750.000,00 foram pagos, e a receita arrecadada alcançar R$ 820.000,00, será correto afirmar que houve um superavit de R$ 70.000,00, na execução orçamentária.

1255 Q216838
Contabilidade Pública
Ano: 2008
Banca: Escola de Administração Fazendária (ESAF)

A Lei Complementar n. 101, de 4 de maio de 2000, no que se refere à consignação na lei orçamentária de créditos com fi nalidade imprecisa ou com dotação ilimitada:

1256 Q216836
Contabilidade Pública
Ano: 2008
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção falsa, a respeito dos mecanismos de controle denominados Conformidade de Gestão e Conformidade Contábil, utilizados na contabilidade pública federal.

1257 Q216834
Contabilidade Pública
Ano: 2008
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção que indica a correta defi nição de Prestação de Contas na esfera federal.

1258 Q216832
Contabilidade Pública
Ano: 2008
Banca: Escola de Administração Fazendária (ESAF)

A respeito da contabilização do patrimônio público, é correto afi rmar, exceto:

1259 Q216830
Contabilidade Pública
Ano: 2008
Banca: Escola de Administração Fazendária (ESAF)

A respeito dos bens públicos de uso especial, é correto afirmar, exceto:

1260 Q216827
Contabilidade Pública
Ano: 2008
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção falsa a respeito da contabilização das operações típicas que são objeto da contabilidade na administração federal.

1261 Q216825
Contabilidade Pública
Ano: 2008
Banca: Escola de Administração Fazendária (ESAF)

A respeito das variações patrimoniais, na contabilidade aplicada ao setor público, é correto afi rmar, exceto:

1262 Q216749
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Conforme dispõe a Lei Federal no 10.180/01, que organiza e disciplina os Sistemas de Planejamento e de Orçamento Federal, de Administração Financeira Federal, de Contabilidade Federal e de Controle Interno do Poder Executivo Federal, e dá outras providências, incluem-se entre as finalidades do Sistema de Planejamento e de Orçamento Federal

1263 Q216609
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Um aumento efetivo do Patrimônio Público é causado pela ocorrência

1264 Q216578
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um consumidor pode escolher gastar sua renda m com o bem x1 ou com o bem x2 de tal forma que a sua reta orçamentária seja descrita por p1 x1 + p2 x2 = m, em que P1 e P2 são os respectivos preços. Com relação a essa situação, julgue os itens que se seguem.

Efeito renda refere-se à mudança na restrição orçamentária decorrente da mudança da renda e dos preços relativos.

1265 Q216576
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos procedimentos aplicáveis a prestação e tomada de contas, julgue os itens a seguir.

Além da prestação ou tomada de contas anual, poderá haver, a qualquer tempo, levantamento, prestação ou tomada de contas de todos os responsáveis por bens ou valores públicos.

1266 Q216574
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros nos sistemas de contas da contabilidade pública e de sua relação com os atos e fatos administrativos, julgue os itens a seguir.

Como se trata de um ato administrativo potencial, o registro da depreciação efetuada em bem do ativo imobilizado deve ser realizado como lançamento contábil no sistema de contas de compensação.

1267 Q216556
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes que versam sobre participações governamentais, programa de integração social e de formação do patrimônio do servidor público (PIS/PASEP) e contribuição de intervenção no domínio econômico (CIDE).

De acordo com a Lei do Petróleo, os royalties cobrados pela União, que variam de 5% a 10%, incidem sobre o gás consumido na elevação artificial.

1268 Q216554
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos principais documentos utilizados pelo SIAFI e seus papéis, julgue os itens seguintes.

Por meio do DARF se registra a arrecadação de tributos e demais receitas diretamente na conta única do Tesouro Nacional.

1269 Q216552
Contabilidade Pública
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

De acordo com o artigo 39 da Lei nº 4.320/64 e suas alterações, os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em que forem

1270 Q216362
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das despesas de capital, é correto afirmar que serão classificados como

1271 Q216361
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do adiantamento de numerário a servidor e sua prestação de contas, assinale a opção correta.

1272 Q216354
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

NÃO é parte da contabilidade pública governamental para demonstrar o resultado geral do exercício

1273 Q216353
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Uma redução efetiva do patrimônio público é causada pela ocorrência de uma

1274 Q216352
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

O regime de escrituração contábil das receitas e despesas das entidades públicas pertencentes à administração direta é determinado pelo art. 35, incisos I e II, da Lei no 4.320/64. De acordo com este dispositivo legal, a contabilidade deve reconhecer como pertencente ao exercício financeiro as

1275 Q216324
Contabilidade Pública
Ano: 2008
Banca: Fundação Mariana Resende Costa (FUMARC)

Assinale a opção que se refere a uma finalidade do Sistema de Controle Interno do Poder Executivo.

1276 Q216322
Contabilidade Pública
Ano: 2008
Banca: Fundação Mariana Resende Costa (FUMARC)

Pertencem necessariamente ao exercício financeiro as despesas nele:

1277 Q216320
Contabilidade Pública
Ano: 2008
Banca: Fundação Mariana Resende Costa (FUMARC)

Dentre as opções abaixo, indique a que representa transação que caracteriza o regime financeiro de caixa.

1278 Q216318
Contabilidade Pública
Ano: 2008
Banca: Fundação Mariana Resende Costa (FUMARC)

No setor público, as operações de créditos são utilizadas para solver insuficiências de caixa, servindo para viabilizar obras e serviços. Todas as afirmações seguintes estão corretas, EXCETO:

1279 Q216313
Contabilidade Pública
Ano: 2008
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Na Contabilidade Pública, pode-se dizer que:

1280 Q216240
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para que os lançamentos efetuados no âmbito da administração pública pudessem permitir a interpretação dos resultados econômicos e financeiros, foi concebida uma lógica contábil por meio de sistemas de contas. Acerca dos registros contábeis a serem efetuados nos sistemas de contas da contabilidade pública e seus relacionamentos com os atos e fatos, assinale a opção correta.

1281 Q216238
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilidade pública é o conhecimento especializado da ciência contábil que aplica, no processo gerador de informações, os conceitos, princípios e normas contábeis na gestão patrimonial de uma entidade governamental. Quanto a peculiaridades dos procedimentos aplicáveis à contabilidade pública, julgue os seguintes itens.


I A contabilidade evidenciará, perante a Fazenda Pública, a situação daqueles que arrecadem receitas, efetuem despesas, administrem ou guardem bens a ela confiados.

II Ressalvada a competência do Tribunal de Contas ou órgão equivalente, a tomada de contas dos agentes responsáveis por bens ou dinheiro público será realizada ou superintendida pelos serviços de contabilidade.

III Os serviços de contabilidade serão organizados de ...

1282 Q216049
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Carlos faz periodicamente seu plano de contas, registrando cuidadosamente os pagamentos e recebimentos em ativos e passivos. Ele reside em imóvel próprio e parcelou em seis parcelas o valor correspondente ao imposto predial e territorial urbano (IPTU) de 2008 desse imóvel. Ele é proprietário de um apartamento que está alugado, cujo contrato de locação prevê como obrigação do locatário o pagamento das parcelas referentes ao IPTU.

Com relação a essa situação hipotética, julgue os seguintes itens.

No plano de contas de Carlos, o valor do apartamento alugado deve ser lançado no ativo.

1283 Q215993
Contabilidade Pública
Ano: 2008
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

As ações para execução dos programas que se caracterizam por serem limitadas no tempo são denominadas:

1284 Q215991
Contabilidade Pública
Ano: 2008
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A contabilidade pública:

1285 Q215947
Contabilidade Pública
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

A relação de todos os elementos ativos e passivos componentes do patrimônio público com a indicação do valor desses elementos denomina-se inventário. São fases deste inventário:

1286 Q215827
Contabilidade Pública
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

O orçamento Base Zero é uma técnica que

1287 Q215446
Contabilidade Pública
Ano: 2008
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Pertence ao Passivo Permanente do Sistema Patrimonial, de acordo com a Lei Federal n° 4.320 de 17 de março de 1964, a conta

1288 Q215220
Contabilidade Pública
Ano: 2008
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Marque a alternativa que condiz com a Ética Profissional do Contabilista:

1289 Q215163
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, acerca do plano de contas único para os órgãos da administração direta.

Independentemente dos montantes envolvidos e da origem dos recursos, as receitas de capital são representadas por mutações patrimoniais que nada acrescentam ao patrimônio público, pois ao aumento no sistema financeiro corresponde uma baixa no sistema orçamentário.

1290 Q215161
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, acerca de registros contábeis de compra de material de consumo, à vista, em unidades administrativas.

Não há lançamentos no sistema patrimonial porque, diferentemente das despesas de capital, a despesa de material de consumo é um tipo de despesa corrente.

1291 Q215159
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a Lei n.º 4.320/1964 e as informações apresentadas acima no excerto do extrato de despesa do Ministério do Esporte (ME), relativo ao ano de 2007, julgue os próximos itens.

A diferença existente entre o valor pago e o valor liquidado que se observa para as despesas de códigos 339033 e 339036 pode ser justificada pela falta de cumprimento dos serviços pelo fornecedor.

1292 Q214902
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O superávit total corresponde a R$ 600.

1293 Q214900
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O resultado corrente é superavitário em R$ 200.

1294 Q214898
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do procedimento de adiantamento de numerário, do inventário, da escrituração das operações típicas de entidades públicas e da emissão de parecer de auditoria da administração pública, julgue os itens a seguir.

Caso ocorra irregularidade suficiente para caracterizar desvio de bens, em função da atuação dos agentes públicos responsáveis pelos recursos do órgão o controle externo emitirá parecer restritivo.

1295 Q214896
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do procedimento de adiantamento de numerário, do inventário, da escrituração das operações típicas de entidades públicas e da emissão de parecer de auditoria da administração pública, julgue os itens a seguir.

Os documentos de suporte aos registros contábeis devem ser mantidos em arquivo próprio, no respectivo órgão ou entidade pública, sob a responsabilidade de profissional de contabilidade. Caso a entidade adote o sistema de estrutura de eventos para registros contábeis em sistemas informatizados, será facultada a demonstração do fluxo dos lançamentos por atos e fatos e por subsistemas contábeis.

1296 Q214894
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no balanço financeiro acima, julgue os itens a seguir.

Caso tenha recebido R$ 2.000 em receitas tributárias e tenha, ainda, adquirido um veículo por R$ 1.000, o saldo da receita orçamentária aumentaria para R$ 4.000, o saldo da despesa extra-orçamentária aumentaria para R$ 1.700 e o disponível aumentaria para R$ 4.200; as demais contas não sofreriam alteração com esta operação.

1297 Q214599
Contabilidade Pública
Ano: 2008
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

Quando da re-estimativa da receita em decorrência de queda na arrecadação, apurada em um bimestre, no bimestre seguinte, uma das medidas usuais para garantir o cumprimento das metas de resultado pelo governo é a adoção de:

1298 Q214597
Contabilidade Pública
Ano: 2008
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

As receitas decorrentes das atividades comerciais, hospitalares, portuárias, educacionais, recreativas, culturais, de transporte, de comunicação, de armazenagem, de registro do comércio, entre outras, são exemplos de:

1299 Q214546
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

As transferências derivadas da lei orçamentária, concedidas por entes governamentais a autarquias, fundações e a entidades sem fins lucrativos, destinadas à aplicação em custeio e manutenção destas, sem contrapartida direta do beneficiário dos recursos em bens e serviços, ou determinadas por lei especial anterior, para o atendimento de investimentos ou inversões financeiras, são denominadas de

1300 Q214533
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Analise as assertivas em relação à Fiscalização Contábil, Financeira e Orçamentária.

I. O Tribunal de Contas da União, integrado por onze Ministros, tem sede no Distrito Federal, quadro próprio de pessoal e jurisdição em todo o território nacional.

II. A fiscalização contábil, financeira, orçamentária, operacional e patrimonial da União quanto à legalidade, legitimidade, economicidade, aplicação das subvenções e renúncia de receitas, será exercida pelo Congresso Nacional, mediante controle externo, e pelo sistema de controle interno de cada Poder.

III. Dois terços dos Ministros do Tribunal de Contas da União serão escolhidos pelo Presidente da República, com aprovação do Senado Federal, sendo dois alternadamente dentre auditores e membros do Ministério Público...

1301 Q214447
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)
A análise do balanço orçamentário de um ente público levou um auditor de controle interno a concluir que no exercício houve
1302 Q214445
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)
O saldo negativo da diferença entre os totais da arrecadação prevista e da realizada na execução orçamentária de um ente público é denominado
1303 Q214414
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No governo federal, o plano de contas é composto por seis classes de contas: ativo, passivo, despesa, receita, resultado diminutivo do exercício e resultado aumentativo do exercício. Com relação às características dessas classes de contas públicas, julgue os próximos itens.

Enquanto não for implantado o Conselho de Gestão Fiscal, caberá ao órgão central de contabilidade da União a edição de normas gerais para consolidação das contas públicas.

1304 Q214413
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No governo federal, o plano de contas é composto por seis classes de contas: ativo, passivo, despesa, receita, resultado diminutivo do exercício e resultado aumentativo do exercício. Com relação às características dessas classes de contas públicas, julgue os próximos itens.

Por meio do confronto entre as contas de despesas e de receitas, é apurado o resultado patrimonial do exercício.

1305 Q214411
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No governo federal, o plano de contas é composto por seis classes de contas: ativo, passivo, despesa, receita, resultado diminutivo do exercício e resultado aumentativo do exercício. Com relação às características dessas classes de contas públicas, julgue os próximos itens.

As contas do ativo, da despesa e do resultado diminutivo do exercício são de natureza devedora, pois aumentam seu saldo mediante débito e diminuem mediante crédito.

1306 Q214409
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As mutações patrimoniais ativas e as mutações patrimoniais passivas envolvem registros de variações decorrentes da execução orçamentária. Considerando os efeitos dos registros dessas variações no resultado patrimonial apurado no exercício, julgue os itens a seguir.

As mutações passivas e os decréscimos patrimoniais afetam negativamente o resultado patrimonial do exercício, pois representam fatos que não podem mais existir por qualquer motivo.

1307 Q214380
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Segundo a Lei n.º 4.320/1964, constitui fundo especial o produto de receitas especificadas que, por lei, se vinculem à realização de determinados objetivos ou serviços, facultada a adoção de normas peculiares de aplicação. No que se refere aos procedimentos aplicáveis a fundos especiais, julgue os itens a seguir.

Salvo determinação em contrário da lei que o instituiu, o saldo positivo do fundo especial apurado em balanço será transferido para o exercício seguinte, a crédito do mesmo fundo.

1308 Q214379
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos conceitos gerais e da legislação básica aplicáveis à contabilidade pública, julgue os itens a seguir.

Uma empresa pública que não dependa de recursos do Tesouro para seu funcionamento e que tenha de submeter seus investimentos ao respectivo orçamento das estatais não está sujeita, no que concerne a seus registros, aos padrões da contabilidade pública.

1309 Q214345
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na doutrina e nas legislações orçamentária e financeira públicas, julgue os itens de 86 a 103.

Se, na apreciação das contas do governo relativas ao exercício de 2006, o relator do TCU tiver ressalvado o fato de um tribunal regional ter ordenado ou autorizado a realização de despesas, nos últimos dois quadrimestres do mandato de seu presidente, que não podiam ser cumpridas integralmente dentro dele, ou que tinham parcelas a serem pagas no exercício seguinte, sem que houvesse suficiente disponibilidade de caixa, nesse caso, pela LRF, a inscrição, em restos a pagar, das despesas empenhadas e não-liquidadas estaria limitada ao saldo da disponibilidade de caixa.

1310 Q208022
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A conta é o instrumento fundamental da evidenciação em qualquer sistema de escrituração. Pode-se dizer que um sistema de escrituração é um sistema de contas. Acerca dos registros nos sistemas de contas da contabilidade pública e seu relacionamento com atos e fatos, julgue os itens seguintes.

I   São quatro os sistemas em que as contas podem ser classificadas: orçamentário, financeiro, patrimonial e de compensação.

II   No sistema de contas orçamentário estão classificadas as contas com função precípua de controle, como, por exemplo, o acompanhamento da programação financeira.

III   A fonte alimentadora do sistema de contas financeiro é o caixa (disponível), que movimenta a entrada e a saí...

1311 Q197271
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

São despesas de exercícios anteriores as dívidas resultantes de compromissos gerados em exercícios anteriores àqueles em que devam ocorrer os pagamentos. Acerca dos pagamentos que podem ser efetuados à conta de despesas de exercícios anteriores, julgue os itens seguintes.

Podem ser pagas à conta de despesas de exercícios anteriores as despesas de exercícios encerrados para as quais o orçamento respectivo tenha consignado crédito próprio com saldo suficiente para atendê-las e que não tenham sido processadas à época própria.

1312 Q561780
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Encerrado o exercício financeiro, o Governo do Estado demonstrou, em reais, os seguintes números:

Diante desses valores, a despesa final fixada representou a cifra de

1313 Q561779
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

A dívida flutuante compreende os

1314 Q561778
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Na contabilidade governamental, resultado da execução orçamentária é a diferença entre

1315 Q561777
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Segundo as regras da Contabilidade Pública, material permanente é bem para o qual se prevê duração superior a

1316 Q561756
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Para seu próprio uso, o Tribunal Regional Eleitoral adquiriu prédio usado. O grupo de despesa que o contador classifica tal gasto é

1317 Q216611
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os órgãos de fiscalização que desempenham funções judiciais ou arbitrais ou as autoridades com poder de investigação podem requisitar as informações obtidas pelos auditores das empresas privadas, não obstante a responsabilidade destes quanto à confidencialidade que devem observar. A disponibilização dessas informações não se aplica

1318 Q216359
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos gerais de contabilidade pública e suas aplicações, julgue os itens a seguir.

Pelo regime contábil misto adotado no Brasil, a receita lançada e não arrecadada no exercício financeiro é transferida, sucessivamente, para os orçamentos dos exercícios seguintes, passando a constituir receita do exercício em que for arrecadada.

1319 Q216357
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos gerais de contabilidade pública e suas aplicações, julgue os itens a seguir.

Na lei orçamentária, a receita é estimada e a despesa, autorizada. Conseqüentemente, a realização da receita pode ultrapassar sua previsão, mas a da despesa está limitada ao valor fixado.

1320 Q216356
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos gerais de contabilidade pública e suas aplicações, julgue os itens a seguir.

Considere a seguinte situação, relativa a um ente público ao final do exercício financeiro (valores em R$ 1.000.000,00):

receita orçamentária . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 250

despesa orçamentária . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . 180

mutações patrimoniais da receita . . . . . . . . . . . . . . . . . . . . . . . 150

mutações patrimoniais da despesa . . . . . . . . . . . . . . . . . . . . . . . 120

variações ativas independentes da execução orçamentária . . . . . 85

variações passivas independentes da execução orçamentária ....

1321 Q216355
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos gerais de contabilidade pública e suas aplicações, julgue os itens a seguir.

Os sistemas de contas em que se distribuem os registros da contabilidade pública são o patrimonial, o de resultados e o de compensação.

1322 Q216351
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos dados apresentados na demonstração das variações patrimoniais acima apresentada, julgue o seguinte item.

O saldo patrimonial acumulado pela entidade foi superavitário em R$ 298.206,15.

1323 Q216350
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As variações ocorridas no exercício que afetem positivamente o patrimônio, resultantes de fatos independentes da execução orçamentária, são registradas como acréscimos patrimoniais. Acerca desse assunto, julgue o próximo item.

As baixas de créditos (insubsistências ativas) ou a incorporação de obrigações com ajustes correspondentes (superveniências passivas) podem ser caracterizadas como acréscimos patrimoniais.

1324 Q216349
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que determinada entidade governamental tenha adquirido, à vista, um veículo para uso em suas atividades operacionais, julgue os itens a seguir, com relação ao registro contábil a ser efetuado e respectivo reflexo nos sistemas de contas.

Como se trata de um fato permutativo, a compra do veículo será contabilizada no próprio patrimônio, sem passar pelo resultado do exercício e sem ser evidenciada na demonstração das variações patrimoniais.

1325 Q216348
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O empenho da despesa é o instrumento de utilização de créditos orçamentários e, de acordo com a sua natureza e finalidade, pode ser classificado em empenho ordinário, empenho por estimativa e empenho global. O empenho ordinário

é destinado a atender a despesas cujo valor não se possa determinar previamente, de base não-homogênea, podendo ser feito o reforço do empenho.

1326 Q216347
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A natureza da receita busca identificar a origem do recurso segundo seu fato gerador, mas, existe a necessidade de classificar a receita conforme a destinação legal dos recursos arrecadados. Por isso, foi instituído no governo federal o mecanismo da destinação da receita. O controle das destinações de recursos

deve ser feito por todos os entes da Federação, haja vista a existência de vinculações para todos eles.

1327 Q216346
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As contas prestadas pelo governador do estado incluirão, separadamente, as dos presidentes da assembléia legislativa e do tribunal de justiça, além das do procurador-geral de justiça, acerca das quais o tribunal de contas do estado emitirá um único parecer prévio.

1328 Q216345
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

1329 Q216344
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

1330 Q216343
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

1331 Q216342
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

1332 Q216341
Contabilidade Pública
Ano: 2007
Banca: Fundação Getúlio Vargas (FGV)

O Relatório de Gestão Fiscal e o Relatório Resumido de Execução Orçamentária para Municípios com mais de 50 mil habitantes compreenderão os seguintes períodos, respectivamente:

1333 Q216339
Contabilidade Pública
Ano: 2007
Banca: Fundação Getúlio Vargas (FGV)

A Classificação Funcional-programática definida na Portaria 42, de 14/04/99, é dividida em:

1334 Q216338
Contabilidade Pública
Ano: 2007
Banca: Fundação Getúlio Vargas (FGV)

O limite legal definido pela LC 101/00 para as despesas com pessoal do Poder Executivo Municipal é:

1335 Q216304
Contabilidade Pública
Ano: 2007
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Indique abaixo o grupo de contas que, na Contabilidade Pública, NÃO compõe a classe Resultado Aumentativo do Exercício

1336 Q216302
Contabilidade Pública
Ano: 2007
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Indique abaixo o grupo de contas que, na Contabilidade Pública, NÃO compõe a classe Passivo.

1337 Q216299
Contabilidade Pública
Ano: 2007
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Indique abaixo o grupo de contas que, na Contabilidade Pública, NÃO compõe a classe Ativo.

1338 Q216297
Contabilidade Pública
Ano: 2007
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Quanto à avaliação dos elementos patrimoniais na Contabilidade Pública, indique abaixo a afirmativa que está em desacordo com as normas oficiais.

1339 Q216295
Contabilidade Pública
Ano: 2007
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Indique qual das alternativas abaixo NÃO constitui a Dívida Flutuante da Contabilidade Orçamentária e Financeira (pública).

1340 Q216250
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
As transferências destinadas a cobrir despesas com instituições públicas ou privadas, de caráter assistencial ou cultural, sem finalidade lucrativa, são denominadas
1341 Q216175
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos à apresentação e à composição dos balanços orçamentário, financeiro e patrimonial.

Suponha-se que o balanço financeiro da União tenha acumulado, até novembro de 2006, seguintes valores.

Nesse caso, é correto concluir que as disponibilidades existentes ao final de 2005 haviam aumentado R$ 6.797 milhões.

1342 Q216173
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos à apresentação e à composição dos balanços orçamentário, financeiro e patrimonial.

Haverá tanto superavit quanto deficit na execução orçamentária de um ente público que apresente, ao final do exercício, a seguinte situação.

1343 Q216171
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos sistemas contábeis adotados na contabilidade pública e acerca de suas finalidades, julgue os próximos itens.

As contas de compensação que representam situações passíveis de afetar futuramente o patrimônio do ente público são encerradas ao final de cada exercício e reabertas no início do exercício subseqüente.

1344 Q216169
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos conceitos gerais aplicáveis à contabilidade pública, julgue os itens seguintes.

As empresas públicas, ainda que dotadas de personalidade jurídica de direito privado, estão abrangidas no campo de aplicação da contabilidade pública, pelo menos em relação aos recursos do orçamento público, e os bens que integram o patrimônio dessas empresas são considerados públicos e classificados como dominicais, passíveis de alienação.

1345 Q216166
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência aos conceitos gerais aplicáveis à contabilidade pública, julgue os itens seguintes.

A criação de novos tipos de entes ou associações ampliou o campo de atuação da contabilidade pública. Nesse caso, incluem-se os consórcios públicos, que, ao adquirirem personalidade jurídica de direito público, integram a administração direta em cada um dos entes da Federação consorciados.

1346 Q216107
Contabilidade Pública
Ano: 2007
Banca: Fundação Mariana Resende Costa (FUMARC)

A dívida pública significa o conjunto de compromissos do Estado para com terceiros. Todas as afirmativas estão corretas, EXCETO:

1347 Q216040
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Dívida pública são os compromissos que o Estado assume, a curto ou longo prazo, para atender as necessidades dos serviços públicos. A respeito desse assunto, assinale a opção correta.

1348 Q216038
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Pertencem ao exercício financeiro as receitas nele arrecadadas e as despesas nele legalmente empenhadas. Para a gestão financeira no Brasil, o regime contábil adotado é o

1349 Q216033
Contabilidade Pública
Ano: 2007
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)

O demonstrativo, abaixo, serve de suporte às questões 50 e 51.

Ainda de acordo com o demonstrativo, o valor das Mutações Ativas foi igual a:
1350 Q216031
Contabilidade Pública
Ano: 2007
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)
Segundo a Lei Complementar nº 101/2000, o campo de aplicação da Contabilidade Pública é (são):
1351 Q216029
Contabilidade Pública
Ano: 2007
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)
A Contabilidade Pública tem como objeto:
1352 Q216027
Contabilidade Pública
Ano: 2007
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)
A Contabilidade Pública é conceituada como o ramo da Ciência Contábil que
1353 Q216025
Contabilidade Pública
Ano: 2007
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Sobre os princípios orçamentários NÃO é correto afirmar que:

1354 Q216023
Contabilidade Pública
Ano: 2007
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Sobre a Lei de Orçamento NÃO é correto afirmar que:

1355 Q216007
Contabilidade Pública
Ano: 2007
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Considere as informações a seguir, hipoteticamente extraídas de um Balanço Orçamentário, para responder às questões de números 44 e 45.

O resultado orçamentário atingiu a importância de

1356 Q216005
Contabilidade Pública
Ano: 2007
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Considere as informações a seguir, hipoteticamente extraídas de um Balanço Orçamentário, para responder às questões de números 44 e 45.

A economia orçamentária está representada pelo montante de

1357 Q215973
Contabilidade Pública
Ano: 2007
Banca: Associação Educacional Dom Bosco (AEDB)

A contabilidade Pública, segundo a Lei 4.320/64, divide-se em:

1358 Q215945
Contabilidade Pública
Ano: 2007
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)

Sobre o processo orçamentário no Brasil, é correto afirmar:

1359 Q215942
Contabilidade Pública
Ano: 2007
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)

A receita pública é constituída de ingressos de recursos financeiros nos cofres públicos e é classificada, segundo sua origem, em receita orçamentária e receita extra-orçamentária. Nesse sentido, NÃO constitui(em) receita orçamentária:

1360 Q215940
Contabilidade Pública
Ano: 2007
Banca: Comissão Permanente do Vestibular / UFRN (COMPERVE)

Com relação ao campo de aplicação da Contabilidade Pública, é correto afirmar que ela se aplica à (aos)

1361 Q215938
Contabilidade Pública
Ano: 2007
Banca: Fundação Mariana Resende Costa (FUMARC)

O Relatório Resumido da Execução Orçamentária e o Relatório de Gestão Fiscal, para municípios com mais de 50.000 mil habitantes, serão divulgados, respectivamente:

1362 Q215838
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Quando a receita prevista for superior à receita arrecadada tem-se

1363 Q215754
Contabilidade Pública
Ano: 2007
Banca: Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)

Analise as seguintes afirmativas concernentes à Dívida Pública, conforme a Lei n. 4.320/64, e assinale com V as verdadeiras e com F as falsas.

( ) A dívida flutuante é aquela que o Tesouro contrai por um breve ou indeterminado período de tempo, quer para atender a eventuais insuficiências de caixa, quer como administrador dos bens e valores de terceiros

( ) Constituem Dívida Ativa todas as importâncias relativas a tributos e créditos da Fazenda Pública, lançados e cobrados, mas não recebidos no prazo de vencimento, a partir da data de sua inscrição.

( ) A dívida fundada representa um compromisso a longo prazo, de valor previamente determinado, garantida por títulos do governo, que rendem juros e são amortizá...

1364 Q215753
Contabilidade Pública
Ano: 2007
Banca: Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)

Quem utiliza dinheiro público tem de justificar seu bom e regular investimento em conformidade com a legislação em vigor. Com base nessa informação e nas regras atuais sobre levantamento, prestação e tomada de contas, é INCORRETO afirmar

1365 Q215596
Contabilidade Pública
Ano: 2007
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
As despesas operacionais e custos realizados por pessoa jurídica, necessárias, usuais e normais, contratadas, assumidas e pagas, podem ser dedutíveis do lucro real, quando comprovadas por
1366 Q215594
Contabilidade Pública
Ano: 2007
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
“O resultado do período de apuração, antes de computar a provisão para o seu próprio pagamento e a provisão do I. R. P. J., ajustado por adições e exclusões prescritas ou autorizadas pela legislação tributária, sendo possível a compensação de base de cálculo negativa de períodos anteriores com a base de cálculo relativa ao período corrente, desde que não reduza esta em mais de 30%”. A base de cálculo citada refere-se a
1367 Q215592
Contabilidade Pública
Ano: 2007
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
As operações de crédito extra-orçamentárias, relativas a empréstimos bancários com o ônus de pagamento de juros e outros encargos, pela entidade pública, as quais se destinam a atender insuficiências de caixa durante o exercício financeiro, a partir do décimo dia do início do exercício e restituíveis até o décimo dia de dezembro do mesmo exercício, constituem, segundo a LRF, operações de crédito
1368 Q215590
Contabilidade Pública
Ano: 2007
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
As obrigações das entidades da Federação, apuradas sem duplicidade, em sua totalidade, assumidas em virtude de leis, contratos, convênios ou tratados e da realização de operações de crédito, para amortização em prazo superior a doze meses são, segundo critérios definidos pela LRF,
1369 Q215587
Contabilidade Pública
Ano: 2007
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
A soma das receitas tributárias, de contribuição, patrimonial, industrial, agropecuária, de serviços, transferências correntes e outras receitas correntes, incluídas as próprias de autarquias, fundações e empresas dependentes, deduzidas das contribuições dos servidores para custeio de seu sistema de previdência social, receitas de compensação financeira entre regimes previdenciários (aposentado) e FUNDEF, constitui o que conceitua a Lei da Responsabilidade Fiscal (LRF) como
1370 Q215584
Contabilidade Pública
Ano: 2007
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O processo elaborado e organizado pelo próprio agente responsável ou pelos órgãos de contabilidade analítica da entidade da administração indireta referente aos atos de gestão orçamentária, financeira e patrimonial da entidade denomina-se
1371 Q215582
Contabilidade Pública
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

É realizada quando o responsável pela prestação de contas não a apresenta no prazo estabelecido em lei ou norma complementar:

1372 Q215579
Contabilidade Pública
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

Com base nos dados contidos na tabela abaixo, responda às questões 24 e 25.

Qual o total do saldo financeiro que passa para o próximo exercício, sabendo-se que a inscrição em restos a pagar é R$ 60.000,00 e o saldo inicial (do exercício anterior) de bancos é R$ 30.000,00?

1373 Q215577
Contabilidade Pública
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

São as Despesas com o planejamento e a execução de obras, inclusive com a aquisição de imóveis considerados necessários à realização destas últimas, e com a aquisição de instalações, equipamentos e material permanente. O enunciado refere-se a:

1374 Q215575
Contabilidade Pública
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

A dívida pública consolidada ou fundada é o montante total das obrigações financeiras do ente da Federação, assumido em virtude de leis, contratos, convênios ou tratados para amortização em prazo superior a 12 meses. É correto afirmar sobre a dívida pública:

1375 Q215570
Contabilidade Pública
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

Analise as assertivas abaixo, quanto à Lei Complementar 101/2000:

I- Constituem requisitos essenciais da responsabilidade na gestão fiscal a instituição, previsão e efetiva arrecadação de todos os tributos da competência constitucional do ente da Federação.

II- O montante previsto para as receitas de operações de crédito não poderá ser superior ao das despesas de correntes constantes do projeto de lei orçamentária.

III- A reestimativa de receita, por parte do Poder Legislativo, só será admitida se comprovado erro ou omissão de ordem técnica ou legal....

1376 Q215568
Contabilidade Pública
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

O critério contábil, para a avaliação de estoques, segundo a Lei 4.320/64, é o:

1377 Q215566
Contabilidade Pública
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

Relacione a primeira coluna com a segunda, relativo ao Regimento Interno do Tribunal de Contas do Estado do Pará, em seu artigo 146, incisos I e II, que trata da constituição dos processos de prestação de contas dos administradores das autarquias:

A seqüência correta, de cima para baixo, é:

1378 Q215563
Contabilidade Pública
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

Analise as assertivas abaixo sobre a Contabilidade Pública:

I - A Contabilidade Pública trabalha com quatro sistemas de contas: orçamentário, financeiro, patrimonial e compensado.

II - As Normas Brasileiras de Contabilidade, emitidas pelo Conselho Federal de Contabilidade - CFC, devem ser utilizadas, no que couber, ao setor público.

III - O setor público possui entidades Governamentais, como as Fundações Públicas e Autarquias, e ainda as Sociedades de Economia Mista e as Empresas Públicas, logo, nos fatos contábeis realizados pelo Governo, a Contabili...

1379 Q215501
Contabilidade Pública
Ano: 2007
Banca: MULT-SAI

A Lei que estatui normas gerais de direito financeiro para elaboração e controle dos orçamentos e balanços da União, Estados, Municípios e Distrito Federal é a:

1380 Q215499
Contabilidade Pública
Ano: 2007
Banca: MULT-SAI

Marque a alternativa correta. Os componentes patrimoniais podem ser estudados em seus aspectos:

1381 Q215496
Contabilidade Pública
Ano: 2007
Banca: MULT-SAI

São deveres do contabilista, EXCETO:

1382 Q215494
Contabilidade Pública
Ano: 2007
Banca: MULT-SAI

Dentro da avaliação da gestão pública, é correto afirmar que:

1383 Q215492
Contabilidade Pública
Ano: 2007
Banca: MULT-SAI

A legislação proíbe a concessão de suprimento de fundos, EXCETO:

1384 Q215443
Contabilidade Pública
Ano: 2007
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Pelo regime contábil adotado no serviço público, as receitas e as despesas são classificadas utilizando respectivamente os regimes de:

1385 Q215440
Contabilidade Pública
Ano: 2007
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Um patrimônio com situação líquida superavitária indica que:

1386 Q215138
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito das demonstrações da contabilidade pública e da prestação e julgamento das contas governamentais, julgue os itens que se seguem.

O parecer prévio do tribunal de contas do estado sobre as contas anuais do prefeito subsidiará o julgamento da câmara municipal, cuja deliberação final deverá ser tomada por maioria absoluta de seus membros.

1387 Q215135
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito das demonstrações da contabilidade pública e da prestação e julgamento das contas governamentais, julgue os itens que se seguem.

A transferência voluntária de recursos pela União aos municípios está sujeita à fiscalização do Tribunal de Contas da União, o que impossibilita a realização, com o mesmo fim, de auditorias por intermédio dos órgãos de controle interno do município.

1388 Q215133
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência ao inventário, à apuração dos resultados e à escrituração das operações típicas dos entes públicos, julgue os itens subseqüentes.

O cancelamento de uma dívida passiva é classificado como uma insubsistência passiva e integra o resultado patrimonial do exercício

1389 Q215131
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência ao inventário, à apuração dos resultados e à escrituração das operações típicas dos entes públicos, julgue os itens subseqüentes.

Adotando-se o inventário rotativo, é possível efetuar-se o levantamento periódico e seletivo dos bens, dispensados os mais numerosos e de pequeno valor.

1390 Q215130
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à receita e à despesa públicas, seus estágios e o regime de adiantamento de numerário, julgue os seguintes itens.

O regime de adiantamento de numerário é aplicável aos casos em que não se podem determinar previamente o valor a ser despendido e a finalidade específica do gasto.

1391 Q215128
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à receita e à despesa públicas, seus estágios e o regime de adiantamento de numerário, julgue os seguintes itens.

As aposentadorias e pensões constituem transferências correntes, por não exigirem contrapartida ao Estado por ocasião de seu recebimento pelos beneficiários.

1392 Q215127
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito da gestão das entidades públicas, seu exercício e regime contábil adotado, julgue os itens que se seguem.

Quando os benefícios sociais são superiores aos econômicos, o poder público pode interferir nos mercados, seja concedendo subsídios ou isenções tributárias, de forma a aumentar os benefícios econômicos do setor privado, seja assumindo diretamente a responsabilidade pela produção de bens e serviços de interesse público.

1393 Q215125
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao patrimônio dos entes públicos, sua composição e avaliação, julgue os próximos itens.

Para efeito de avaliação patrimonial, os créditos e débitos em moeda estrangeira serão convertidos à taxa média de câmbio no exercício financeiro correspondente.

1394 Q215123
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao patrimônio dos entes públicos, sua composição e avaliação, julgue os próximos itens.

Se, quando se calcular a diferença entre receitas totais e despesas totais — deduzida dos juros e amortizações da dívida pública, e excluídas outras despesas financeiras e as receitas financeiras —, o resultado for positivo, ter-se-á o chamado superávit primário.

1395 Q215017
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da Lei 4.320/1964 e seus reflexos na contabilidade pública, e legislação correlata, assinale a opção correta.

1396 Q214841
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que a unidade gestora de determinado instituto de previdência adquira um veículo para uso próprio. Em face dessa situação, julgue os itens seguintes quanto ao registro contábil que deve ser feito no momento do recebimento do veículo.

O efeito da compra do veículo será nulo para fins de apuração do resultado do exercício, já que se trata de uma despesa de capital.

1397 Q214839
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que a unidade gestora de determinado instituto de previdência adquira um veículo para uso próprio. Em face dessa situação, julgue os itens seguintes quanto ao registro contábil que deve ser feito no momento do recebimento do veículo.

Não deverá ser efetuado nenhum lançamento no sistema orçamentário, mesmo sendo esse o momento do fato gerador.

1398 Q214837
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A adoção de um plano de contas único tem o propósito de atender, de maneira uniforme e sistematizada, ao registro contábil dos atos e fatos que afetam ou possam vir a afetar o patrimônio público. Acerca da estrutura e classificação das contas na administração pública, julgue os itens subseqüentes.

O ativo compensado e o passivo compensado compreendem as contas com função precípua de controle, que possam vir a afetar o patrimônio público.

1399 Q214648
Contabilidade Pública
Ano: 2007
Banca: Fundação CESGRANRIO (CESGRANRIO)

Na Contabilidade Pública, os bens de uso comum do povo, alguns valores a receber e passivos sem dotação orçamentária:

1400 Q214621
Contabilidade Pública
Ano: 2007
Banca: Associação Educacional Dom Bosco (AEDB)

A superveniência registra um fato administrativo que não foi planejado e produz no ente público:

1401 Q214619
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que determinada entidade governamental receba um imóvel em doação, julgue os itens subseqüentes, a respeito do registro contábil dessa entidade.

Como se trata de fato permutativo, não afetando, portanto, o saldo patrimonial da entidade, o valor da doação não estará contemplado na demonstração das variações patrimoniais.

1402 Q214617
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que determinada entidade governamental receba um imóvel em doação, julgue os itens subseqüentes, a respeito do registro contábil dessa entidade.

Trata-se de acréscimo patrimonial mediante insubsistência passiva.

1403 Q214615
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A tabela acima, cujos valores estão em reais, apresenta o balanço orçamentário de determinada entidade governamental. Considerando-se esse balanço orçamentário, é correto afirmar que

O resultado orçamentário do exercício foi influenciado pela economia orçamentária da despesa.

1404 Q214572
Contabilidade Pública
Ano: 2007
Banca: Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)

O regime contábil adotado pela Contabilidade Pública no Brasil encontra-se consagrado no Artigo 35 da Lei n. 4320/64, em que se dispõe que "Pertencem ao exercício financeiro:

I. as receitas nele arrecadadas; e

II. as despesas nele legalmente empenhadas".

Coerentemente com tal dispositivo, é CORRETO afirmar que a Administração Pública deve adotar o regime de escrituração

1405 Q214490
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Considere as afirmativas.

I. Os títulos de renda serão avaliados pelo seu valor nominal.

II. Os bens móveis e imóveis serão avaliados pelo valor de mercado.

III. Os bens de almoxarifado serão avaliados pelo preço das últimas compras.

Com base na Lei no 4.320/64, está correto o que se afirma APENAS em

1406 Q214488
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Considere as seguintes afirmativas:

I. A dívida flutuante compreende os restos a pagar incluindo o serviço da dívida.

II. O registro dos restos a pagar far-se-á por exercício e por credor, distinguindo-se as despesas processadas das não-processadas.

III. Todas as operações de que resultem débitos e créditos de natureza financeira, não compreendidas na execução orçamentária, não serão objeto de registro contábil.

Está correto o que se afirma APENAS em

1407 Q214486
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
O instrumento de programação para alcançar o objetivo de um programa envolvendo um conjunto de operações limitadas no tempo das quais resulta um produto que concorre para a expansão ou o aperfeiçoamento da ação de governo denomina-se
1408 Q214484
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
Do ponto de vista orçamentário, a compra de prédio usado é classificada tal qual
1409 Q214404
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O resultado patrimonial do exercício é apurado pela diferença entre

1410 Q214402
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a despesas de exercícios anteriores.

I Após o cancelamento da inscrição da despesa como restos a pagar, o pagamento que vier a ser reclamado poderá ser atendido à conta de despesas de exercícios anteriores.

II A STN é o órgão competente para controlar as despesas de exercícios anteriores e disciplinar o tratamento delas.

III As dívidas de exercícios anteriores que dependam de requerimento do favorecido prescrevem em cinco anos, contados da data do ato ou do fato que tiver dado origem ao respectivo direito.

 IV Podem ser pagos à conta de exercícios anteriores os compromissos decorrentes de obrigação de pagamento criada em virtude de lei e recon...

1411 Q214342
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os tipos de entes a que se aplica a contabilidade pública incluem

1412 Q214233
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Segundo os preceitos exarados pela Lei nº 4.320/64, em relação ao registro dos elementos patrimoniais, é correto afirmar que serão avaliados os

1413 Q214225
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

É característica do orçamento base-zero:

1414 Q214195
Contabilidade Pública
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 32, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

Sobre a avaliação do desempenho orçamentário, pode-se afirmar:

1415 Q561804
Contabilidade Pública
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)
Quanto aos Serviços Sociais Autônomos é correto afirmar que:
1416 Q561800
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção que aponta a correta correlação entre as colunas:

1) lançamento

2) arrecadação

3) recolhimento

4) empenho

5) liquidação

6) pagamento

( ) ato emanado de autoridade competente que cria para o estado obrigação de pagamento, pendente ou não de implemento de condição. 

( ) momento em que os contribuintes comparecem perante aos agentes arrecadadores a fim de liquidarem suas obrigações para com o estado.

( ) emissão do cheque ou ordem bancária em favor do credor.

( ) verificação do implemento de condição, ou seja, verificação objetiva do cumprimento contratual.

( ) relação individualizada dos contribuintes, discriminando a espécie, o valor e o vencimento do imposto de cada um.

...

1417 Q561799
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

De acordo com o que dispõe o art. 35 da Lei n. 4.320/64, conclui-se que o regime contábil adotado pela Contabilidade Pública em nosso País é

1418 Q561755
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

É extra-orçamentário

1419 Q561754
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Emendas legislativas ao orçamento podem valer-se da anulação parcial ou total de

1420 Q216841
Contabilidade Pública
Ano: 2006
Banca: Fundação Universa (FUNIVERSA)

Analise as afirmativas sobre as características dos serviços sociais autônomos e assinale a alternativa correta.

I. São criados ou autorizados por lei.

 II. São pessoas jurídicas de direito público.

III. São destinadas a ministrar assistência ou ensino a certas categorias sociais ou de grupos profissionais.

IV. São mantidos por dotações orçamentárias ou contribuições para-fiscais.

 V. Podem ter finalidade lucrativa.

1421 Q216808
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

O Relatório de Gestão Fiscal instituído pelo art. 54 da Lei Complementar n. 101/2000 conterá, exceto:

1422 Q216806
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção falsa a respeito da contabilização Diversos Responsáveis nos entes pertencentes à administração federal.

1423 Q216804
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Um dos resultados da aplicação do princípio contábil da entidade no setor público é a possibilidade de se delimitar com precisão o patrimônio de um determinado ente público. Assinale a opção em que o ente não é uma entidade contábil segundo as regras praticadas na contabilidade federal.

1424 Q216802
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Com base nas disposições da Lei n. 4.320/64 sobre a contabilidade dos entes públicos, julgue os itens a seguir – verdadeiro (V) ou falso (F), e assinale a opção que indica a seqüência correta.

( ) É função da contabilidade dos entes públicos evidenciar os fatos ligados à administração financeira, orçamentária, patrimonial e industrial.

( ) As tomadas de contas dos agentes responsáveis por bens e dinheiros públicos serão realizadas pelos órgãos de contabilidade, ressalvada a competência do Tribunal de Contas ou órgão equivalente.

( ) A contabilidade evidenciará perante a Fazenda Pública somente a situação dos que arrecadem receitas e efetuem despesas.

( ) Os ...

1425 Q216780
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

A estruturação do Plano de Contas em Sistemas de Contas tem por finalidade proporcionar a emissão das demonstrações contábeis previstas na Lei n. 4.320/64. Assinale a opção que indica uma operação que realiza lançamento em todos os sistemas de contas.

1426 Q216778
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

O Plano de Contas Único da Administração Federal gerido de forma centralizada pelo Órgão Central do Sistema de Contabilidade Federal apresenta as seguintes características, exceto:

1427 Q216776
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

A Lei n. 4.320/64 classifica a dívida dos entes públicos em dívida flutuante e dívida fundada. Assinale a opção correta em relação à dívida flutuante.

1428 Q216773
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

O campo de atuação da contabilidade pública define-se tanto nos atos e fatos objeto de seu registro quanto nas entidades alcançadas pelas suas regras. Assinale a opção em que a entidade não está obrigada, por força de lei, a seguir as regras de contabilidade pública.

1429 Q216763
Contabilidade Pública
Ano: 2006
Banca: Instituto Nacional de Educação (CETRO)

Identifique qual das alternativas constitui recursos (desde que não comprometidos) para a abertura de créditos suplementares e que devem ser incorporados ao orçamento, considerando o disposto na Lei 4.320/64.

1430 Q216761
Contabilidade Pública
Ano: 2006
Banca: Instituto Nacional de Educação (CETRO)

Identifique a alternativa que representa uma ação da administração pública que deve ser registrada na contabilidade como um fato contábil classificado como "fato administrativo orçamentário".

1431 Q216756
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

O Banco BCH efetuou, no exercício de 2005, o registro de um crédito tributário, seguindo o regulamentado pelo COSIF. Esse crédito tributário pode ser decorrente

1432 Q216754
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção correta em relação ao controle da transferência de recursos mediante convênios.

1433 Q216752
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Indique a opção em que a operação não é objeto da contabilidade pública, segundo as práticas adotadas no âmbito federal.

1434 Q216477
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na legislação aplicável à contabilidade pública e à administração orçamentária e financeira, julgue os itens subseqüentes.

A contabilização das antecipações, dos adiantamentos, como receitas e despesas, antes mesmo da ocorrência do fato gerador, é uma das peculiaridades da contabilidade pública no Brasil, que ainda não incorporou os princípios fundamentais adotados há muito tempo no âmbito da contabilidade empresarial.

1435 Q216474
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na legislação aplicável à contabilidade pública e à administração orçamentária e financeira, julgue os itens subseqüentes.

A Lei n.º 4.320/1964 determina que devem ser objeto de registro, individuação e controle contábil todas as operações de que resultem débitos e créditos de natureza financeira, não compreendidas na execução orçamentária. Trata-se de movimentações que não transitam pelo caixa, denominadas extrapatrimoniais.

1436 Q216472
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que diz respeito à análise econômico-financeira, ao orçamento empresarial e ao mercado de capitais, julgue os seguintes itens.

Uma vantagem do orçamento flexível, em comparação com o estático, é que ele é ajustado às mudanças no nível de atividades, tornando mais apropriada a análise das variações ocorridas em relação ao previsto.

1437 Q216307
Contabilidade Pública
Ano: 2006
Banca: Fundação Getúlio Vargas (FGV)

Na contabilidade pública, em todos os níveis de Governo, a escrituração nas contas é feita respeitando os sistemas a que pertence: orçamentário, financeiro, patrimonial e de compensação. Assinale a alternativa que contém as contas integrantes do sistema financeiro.

1438 Q216246
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Um demonstrativo que é exigido apenas no Relatório Resumido da Execução Orçamentária referente ao último bimestre do ano é o relativo

1439 Q216244
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Faz parte da Dívida Pública fundada:

1440 Q216242
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

É um exemplo de Transferências correntes de um ente público:

1441 Q216105
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Em Contabilidade Pública, os bens de almoxarifado

1442 Q216103
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Nas entidades regidas pelo direito público, o exercício financeiro alcança o período de tempo:

1443 Q216100
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Nos termos da Lei nº 4.320, de 1964, considera-se material permanente aquele com duração superior a

1444 Q216098
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

O patrimônio das entidades de direito público é constituído por

1445 Q216095
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

O valor principal das operações de crédito por antecipação orçamentária (ARO) é classificado como receita

1446 Q216047
Contabilidade Pública
Ano: 2006
Banca: Fundação José Pelúcio Ferreira (FJPF)

Além de obedecer às demais normas de contabilidade pública, a escrituração das contas públicas observará:

1447 Q216044
Contabilidade Pública
Ano: 2006
Banca: Fundação José Pelúcio Ferreira (FJPF)

O montante total, apurado sem duplicidade, das obrigações financeiras do ente da Federação, assumidas em virtude de leis, contratos, convênios ou tratados e da realização de operações de crédito, para amortização em prazo superior a doze meses, é denominado:

1448 Q216042
Contabilidade Pública
Ano: 2006
Banca: Fundação José Pelúcio Ferreira (FJPF)

O orçamento-programa contribui para o planejamento governamental, pois é capaz de expressar com maior veracidade a responsabilidade do governo para com a sociedade, visto que o orçamento deve indicar com clareza os objetivos perseguidos pela nação da qual o governo é intérprete. Esse processo de planejamento deve atender a diversos princípios. O princípio que indica que o planejamento deve estar necessariamente ligado às organizações é o da:

1449 Q216036
Contabilidade Pública
Ano: 2006
Banca: Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)

Em uma entidade da administração pública o registro contábil, no sistema orçamentário, correspondente à aquisição de um veículo, é:

1450 Q216003
Contabilidade Pública
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Faz parte do conteúdo do orçamento-programa:

1451 Q216001
Contabilidade Pública
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A elaboração e divulgação de Prestações de Contas constitui, dentre outros, instrumento de transparência da gestão fiscal, podendo-se afirmar que:

1452 Q215998
Contabilidade Pública
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A partir dos valores a seguir, considerando que houve um déficit de arrecadação de R$ 80,00, calcule o resultado orçamentário do exercício:

1453 Q215995
Contabilidade Pública
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Considerando as informações a seguir (em R$ mil), é correto afirmar que:

1454 Q215985
Contabilidade Pública
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

Richard Musgrave propôs uma classificação das funções econômicas do Estado, que se tornou clássica e se confunde com a classificação das funções do orçamento. Em decorrência disso, passaram a ser consideradas do orçamento as funções:

1455 Q215982
Contabilidade Pública
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

A arrecadação das receitas extra-orçamentárias não depende de autorização do Legislativo, nem é considerada renda do Estado, que fica apenas como depositário desses valores. Os valores recebidos através de receitas extra-orçamentárias somam-se às disponibilidades financeiras do Estado, mas, em contrapartida, constituem-se também em um passivo exigível, denominado:

1456 Q215959
Contabilidade Pública
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

O ciclo da gestão financeira da Fazenda Pública, envolve o movimento de entradas e saídas de numerário, os meios para obtenção dos recursos necessários às aplicações e os métodos de satisfação dos desembolsos em tempo oportuno de modo a estabelecer o equilíbrio e pode ser demonstrada pela seguinte equação:

1457 Q215957
Contabilidade Pública
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

Dentre as especializações da Contabilidade Pública, existe a classificação em contabilidade orçamentária, financeira e patrimonial. Essas especialidades objetivam:

1458 Q215573
Contabilidade Pública
Ano: 2006
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

As receitas efetivas são aquelas que, sem quaisquer reservas, condições ou correspondência no passivo, integram-se ao patrimônio público, como elemento novo e positivo, e deste modo aumentam o patrimônio líquido da entidade governamental. Entre os tipos de receitas efetivas temos:

1459 Q215508
Contabilidade Pública
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A União contabilizou receita corrente líquida de R$ 100 bilhões no exercício findo em 20xx. Dessa forma, os limites máximos para o gasto com pessoal dos Poderes Executivo, Legislativo (incluindo o Tribunal de Contas), Judiciário e o Ministério Público naquele ano são, respectivamente, de:

1460 Q215506
Contabilidade Pública
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

São características da Contabilidade Pública:

1461 Q215503
Contabilidade Pública
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

É exemplo de interferência passiva:

1462 Q215483
Contabilidade Pública
Ano: 2006
Banca: Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)

Indique, com base nos dados a seguir, o valor do Resultado Financeiro do Exercício (RFE): Saldo final das disponibilidades $ 400; Ativo financeiro $ 700; Restos a pagar processados $ 300; Saldo inicial das disponibilidades $ 150; Receita arrecadada $ 500

1463 Q215480
Contabilidade Pública
Ano: 2006
Banca: Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)

As aquisições de bens de consumo para estoque no almoxarifado, acarreta:

1464 Q215478
Contabilidade Pública
Ano: 2006
Banca: Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)

Considere os dados a seguir e informe o valor da Receita Corrente Líquida em um determinado período: Receita tributária $ 100; Receita patrimonial $ 2; Transferências correntes $ 50; Alienação de bens $ 1; Valores de terceiros retidos $ 3; Plano de seguridade se servidores $ 5; Despesa com pessoal ativo $ 20; Dedução para formação do FUNDEF $ 2.

1465 Q215476
Contabilidade Pública
Ano: 2006
Banca: Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)

Indique, dos eventos a seguir, aquele que reflete uma insubsistência passiva.

1466 Q215349
Contabilidade Pública
Ano: 2006
Banca: Universidade Federal do ABC (UFABC)

A afirmação, constante da Lei 4.320/64, "compreenderá os bens, créditos e valores, cuja mobilização ou alienação dependa de autorização legislativa" refere-se:

1467 Q215347
Contabilidade Pública
Ano: 2006
Banca: Universidade Federal do ABC (UFABC)

Em conformidade com o que dispõe o art. 35 da Lei n. 4.320/64, conclui-se que o regime contábil adotado pela Contabilidade Pública em nosso País é:

1468 Q215213
Contabilidade Pública
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Considerando os itens abaixo, RESPONDA:

1469 Q215212
Contabilidade Pública
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Considere-as afirmativas sobre conceito da Contabilidade Pública:

Está(ão) correta(s) apenas a(s) alternativa(s):

1470 Q214904
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos e na legislação aplicáveis a contabilidade pública, orçamentos e balanços, julgue os itens a seguir.

Constitui subvenção social a dotação destinada a cobrir a diferença entre o preço de mercado de um produto agrícola e a quantia paga pelo governo ao produtor.

1471 Q214631
Contabilidade Pública
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

Cia. Paraná é uma empresa comercial e está desenvolvendo

um orçamento de caixa para o quarto trimestre de 2005.

O objetivo é se programar para efetuar os pagamentos do

mês de janeiro de 2006, normalmente um mês com operações

reduzidas. A empresa revende suas mercadorias da

seguinte forma: 50% à vista, 30% para recebimento no mês

seguinte e 20% no segundo mês após as vendas. As compras

correspondem a 60% do valor das vendas e são pagas

integralmente no mês seguinte. A empresa tem desembolso

mensal fixo de despesa de R$ 700,00 e despesas variáveis

mensais de 10% das vendas. O saldo do caix...

1472 Q214613
Contabilidade Pública
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

A Contabilidade Pública em nosso país adota o regime

1473 Q214595
Contabilidade Pública
Ano: 2006
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Receitas_______________ são compostas por receitas derivadas e originárias, que se dividem nos seguintes grupos: tributária, de contribuições, patrimonial, agropecuária, industrial, de serviços, transferências_________________ e outras receitas__________ . Receitas____________ também são conhecidas como secundárias, que resultam da efetivação das operações de crédito, alienação de bens, recebimento de dívidas de auxílios recebidos pelo órgão ou entidade. Assinale a alternativa cujas palavras completam, correta e respectivamente, as lacunas.

1474 Q214592
Contabilidade Pública
Ano: 2006
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

As variações extra-orçamentárias, patrimoniais ativas, que causam aumento do patrimônio líquido provocadas pelo também aumento de bens e direitos é chamada de:

1475 Q214591
Contabilidade Pública
Ano: 2006
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Ramo da ciência contábil que aplica à administração pública as teorias e técnicas de registro dos atos e fatos administrativos, com a apuração de resultados e a elaboração de relatórios periódicos, levando em conta as normas do direito financeiro, os princípios gerais de finanças públicas e os princípios fundamentais de contabilidade. Essa afirmação corresponde a(o)

1476 Q214589
Contabilidade Pública
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Julgue os itens abaixo à luz da Lei nº 4.320/64 e assinale a alternativa incorreta

1477 Q214562
Contabilidade Pública
Ano: 2006
Banca: Universidade Federal do Paraná (UFPR)

A Lei nº 4.320/64 determina que, no final de cada exercício, os resultados gerais do exercício da administração pública sejam demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais. Considere as seguintes afirmativas a respeito das demonstrações contábeis mencionadas:

Assinale a alternativa correta.

1478 Q214544
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Considerando o campo de atuação da contabilidade pública, é correto afirmar que ela não se aplica

1479 Q214542
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)
O endividamento do setor público no Brasil é medido pelo conceito de Necessidades de Financiamento do Setor Público (NFSP), cuja definição correta é a que corresponde
1480 Q214540
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilidade pública faz a escrituração dos atos e fatos que alteram ou podem alterar o resultado e a situação patrimonial de uma entidade pública em determinado exercício financeiro. Esses registros e resultados são evidenciados pelos demonstrativos contábeis e servem de informação para que sejam julgadas as contas governamentais. A respeito da escrituração das operações típicas da administração pública, da determinação do resultado, dos demonstrativos contábeis e da prestação de contas governamentais, julgue os próximos itens.

Processo de contas simplificado é o processo de tomada ou de prestação de contas organizado de forma simplificada, a partir da aplicação de critérios de risco, materialidade e relev...

1481 Q214538
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilidade pública faz a escrituração dos atos e fatos que alteram ou podem alterar o resultado e a situação patrimonial de uma entidade pública em determinado exercício financeiro. Esses registros e resultados são evidenciados pelos demonstrativos contábeis e servem de informação para que sejam julgadas as contas governamentais. A respeito da escrituração das operações típicas da administração pública, da determinação do resultado, dos demonstrativos contábeis e da prestação de contas governamentais, julgue os próximos itens.

O superávit corrente obtido na execução orçamentária é demonstrado no balanço orçamentário no lado das receitas.

1482 Q214536
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilidade pública faz a escrituração dos atos e fatos que alteram ou podem alterar o resultado e a situação patrimonial de uma entidade pública em determinado exercício financeiro. Esses registros e resultados são evidenciados pelos demonstrativos contábeis e servem de informação para que sejam julgadas as contas governamentais. A respeito da escrituração das operações típicas da administração pública, da determinação do resultado, dos demonstrativos contábeis e da prestação de contas governamentais, julgue os próximos itens.

Uma despesa liquidada com a aquisição de um bem móvel é compensada por um registro em conta de resultado aumentativo. Devido a essa compensação, não há alteração do resultado patrim...

1483 Q214534
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilidade pública faz a escrituração dos atos e fatos que alteram ou podem alterar o resultado e a situação patrimonial de uma entidade pública em determinado exercício financeiro. Esses registros e resultados são evidenciados pelos demonstrativos contábeis e servem de informação para que sejam julgadas as contas governamentais. A respeito da escrituração das operações típicas da administração pública, da determinação do resultado, dos demonstrativos contábeis e da prestação de contas governamentais, julgue os próximos itens.

Na emissão do empenho, são efetuados registros contábeis que permitem identificar o programa de trabalho que está sendo executado, a nota de empenho emitida, o favorecido do empenho...

1484 Q214475
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Na Contabilidade Pública, o denominado Passivo Permanente compreende

1485 Q214473
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Além da prestação anual de contas, poderá haver, no âmbito governamental, a qualquer tempo,

1486 Q214471
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Instruções: Para responder às questões de números 45 a 50 considere os dados abaixo.

 Ao final de determinado exercício financeiro, apurou- se os seguintes números monetários (em reais)

Na classificação funcional da despesa, a categoria denominada projeto tem a ver com

1487 Q214470
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Instruções: Para responder às questões de números 45 a 50 considere os dados abaixo.

 Ao final de determinado exercício financeiro, apurou- se os seguintes números monetários (em reais)

O saldo patrimonial é um

1488 Q214468
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

O patrimônio financeiro abrange

1489 Q214466
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

A contabilidade pública é obrigatória em

1490 Q214464
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

As entradas compensatórias no ativo e no passivo financeiros referem-se a

1491 Q214463
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 39 a 43 utilize as informações abaixo e identifique os valores solicitados.

A economia orçamentária significou o montante de

1492 Q214460
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 39 a 43 utilize as informações abaixo e identifique os valores solicitados.

O orçamento anual começou a ser executado (1o/01/05) com:

1493 Q214459
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 39 a 43 utilize as informações abaixo e identifique os valores solicitados.

Resultado da execução orçamentária:

1494 Q214457
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 39 a 43 utilize as informações abaixo e identifique os valores solicitados.

Resultado da previsão orçamentária atualizada:

1495 Q214419
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Nas entidades de direito público, a dívida passiva compõe-se de

1496 Q214408
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um ente público apresentou os seguintes saldos ao final de um período (em R$ 1.000,00).

Com relação ao balanço orçamentário, é correto afirmar que houve

1497 Q214406
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com o plano de contas único da administração federal direta, o lançamento de descentralização interna de créditos, na unidade gestora recebedora, é representado da seguinte maneira.

1498 Q214370
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

É INCORRETO afirmar:

1499 Q214330
Contabilidade Pública
Ano: 2006
Banca: Fundação de Estudos Superiores de administração e Gerência (ESAG)

Em ambas as colunas tem-se características típicas da contabilidade geral e da contabilidade pública. Cada característica deve ser atribuída somente a um destes tipos de contabilidade.
Leia, interprete e analise as características diferenciais entre o auditor interno e o auditor externo, contidas no enunciado abaixo, e, depois, assinale nas alternativas apresentadas a única que oferece a resposta correta:

1500 Q214327
Contabilidade Pública
Ano: 2006
Banca: Fundação de Estudos Superiores de administração e Gerência (ESAG)

Existem circunstâncias que fazem com que haja necessidade de recursos financeiros para atender os bens públicos. Os bens públicos são aqueles cujo consumo (ou uso) é indivisível e não rival. Apesar das várias virtudes do sistema econômico destacam-se alguns defeitos, tidos como motivadores para atuação do Estado e que na prática são supridos pelas finanças publicas. Dentre os defeitos, costuma-se citar: competitividade imperfeita pela existência dos monopólios e outras anomalias; externalidades; mercados incompletos; falhas de informação; ocorrência de desemprego e inflação.

Assinale nas alternativas abaixo a única que contem a expressão pela qual são conhecidos nas finanças públicas os defeitos acima descritos:

1501 Q214311
Contabilidade Pública
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Considerando as afirmativas abaixo, estão corretas:

I. A criação, expansão ou aperfeiçoamento de ação governamental que acarrete aumento da despesa será acompanhado de estimativa do impacto orçamentário-financeiro no exercício que deva entrar em vigor e nos dois subseqüentes e da declaração do ordenador de despesa da compatibilidade com LDO, PPA e LOA.

II. Considera-se obrigatória de caráter continuado a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.

III. A despesa total com pessoal será apurada somando-se a realizada no mês em referência com as dos onze imediatamente anteriores adotando-se o regime de competência.

1502 Q214309
Contabilidade Pública
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Considere as afirmativas sobre conceito da Contabilidade Pública:

I. É uma ciência formada pelo conjunto de partidas dobradas simples e complexas.

II. É o ramo da Ciência Contábil que aplica na Administração Pública as técnicas de registro dos atos e fatos administrativos, apurando resultados e elaborando relatórios periódicos, levando em conta as normas de Direito Financeiro (Lei nº 4.320/64).

III. A Contabilidade Pública estuda, registra, controla e demonstra o orçamento aprovado e acompanha a sua execução, os atos administrativos da Fazenda Pública e o patrimônio público e suas variações.

IV. É aplicada na Administração Pública Indireta.

Está(ão) correta(s) apenas:

1503 Q214301
Contabilidade Pública
Ano: 2006
Banca: CONSULPLAN Consultoria (CONSULPLAN)
O Sistema Financeiro Nacional é constituído por um conjunto de instituições financeiras públicas e privadas que atuam por meio de diversos instrumentos financeiros, na captação de recursos, distribuição e transferências de valores entre os agentes econômicos. Abaixo estão algumas afirmativas sobre o funcionamento de alguns destes instrumentos e instituições. Assinale a opção INCORRETA:
1504 Q561803
Contabilidade Pública
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

A liquidação da despesa de que trata o Art. 36 do Decreto nº 93.872/96 tem por finalidade, entre outras:

1505 Q561802
Contabilidade Pública
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

O campo de aplicação da Contabilidade Pública vem-se expandindo nos últimos anos, sobretudo por determinação da legislação federal. Assinale a opção que indica os entes incluídos no seu campo de aplicação, em razão da Lei Complementar nº 101/2000 - LRF.

1506 Q561801
Contabilidade Pública
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

O regime contábil consagrado pela Lei nº 4.320/64 para contabilidade pública é o de caixa para a Receita e de competência para a Despesa. Assinale a opção que indica exceção ao regime de caixa para a receita.

1507 Q561773
Contabilidade Pública
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

Constitui dívida pública consolidada:

1508 Q561772
Contabilidade Pública
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

Como critério de avaliação dos itens patrimoniais das entidades públicas, os direitos a receber e as obrigações a pagar devem ser avaliados pelo

1509 Q561771
Contabilidade Pública
Ano: 2005
Banca: Fundação Carlos Chagas (FCC)

Constituem dívidas públicas flutuantes, de origem extraorçamentária os

1510 Q323920
Contabilidade Pública
Ano: 2005
Banca: Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)
O recolhimento de uma receita orçamentária tributária é registrado no sistema financeiro com qual dos seguintes lançamentos?
1511 Q217424
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A administração pública registra em sua contabilidade os fatos financeiros, patrimoniais orçamentários e atos administrativos que executa, controlando-os em sistemas de contas independentes, autônomos e estanques. Acerca desses sistemas, julgue os itens que se seguem.

Liquidação da despesa é um fato administrativo registrado no sistema orçamentário.

1512 Q217422
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A administração pública registra em sua contabilidade os fatos financeiros, patrimoniais orçamentários e atos administrativos que executa, controlando-os em sistemas de contas independentes, autônomos e estanques. Acerca desses sistemas, julgue os itens que se seguem.

No sistema de compensação, o registro de um ato administrativo é lançado a crédito em uma conta do ativo compensado.

1513 Q217421
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A administração pública registra em sua contabilidade os fatos financeiros, patrimoniais orçamentários e atos administrativos que executa, controlando-os em sistemas de contas independentes, autônomos e estanques. Acerca desses sistemas, julgue os itens que se seguem.

No sistema financeiro, é controlada a posição da receita prevista.

1514 Q217419
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A administração pública registra em sua contabilidade os fatos financeiros, patrimoniais orçamentários e atos administrativos que executa, controlando-os em sistemas de contas independentes, autônomos e estanques. Acerca desses sistemas, julgue os itens que se seguem.

A obrigação a pagar referente a aquisição de empréstimos autorizados na lei orçamentária é registrada no sistema patrimonial.

1515 Q217417
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A administração pública registra em sua contabilidade os fatos financeiros, patrimoniais orçamentários e atos administrativos que executa, controlando-os em sistemas de contas independentes, autônomos e estanques. Acerca desses sistemas, julgue os itens que se seguem.

No registro de uma despesa efetiva, apenas os sistemas financeiro e orçamentário receberão lançamentos.

1516 Q216909
Contabilidade Pública
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Assinalar a opção que contém a afirmativa correta.

1517 Q216907
Contabilidade Pública
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Assinalar a opção de resposta que contém a afirmação incorreta. Os critérios de avaliação dos ativos e de registro dos passivos são aplicados dentro do regime de competência e devem seguir orientação no sentido de que evidenciem

1518 Q216904
Contabilidade Pública
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

A empresa Beta S/A, pertencendo ao mesmo ramo de atividade da empresa Alfa S/A, resolveu com ela estabelecer uma coligação acionária. Para isso adquiriu 20% das ações emitidas por Alfa S/A, pagando R$ 3,50 por unidade, com o cheque 850.013 do Banco do Brasil S/A.

A empresa Alfa S/A tem capital social no valor de R$ 320.000,00, composto de 100 mil ações, e patrimônio líquido no valor de R$ 340.000,00.

Sabendo-se que o investimento de Beta S/A deverá ser avaliado pelo método da Eqüivalência Patrimonial, podemos dizer que sua contabilidade deverá registrar o fato acima da seguinte forma:

1519 Q216393
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo em vista os sistemas de contas da contabilidade pública e as operações típicas de um ente estatal, julgue os próximos itens.

Um sub-repasse efetuado entre unidades gestoras pertencentes ao mesmo ministério, será registrado, corretamente, na UG recebedora, do seguinte modo:

D – limite de saque com vinculação de pagamento

C – sub-repasse recebido

1520 Q216391
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo em vista os sistemas de contas da contabilidade pública e as operações típicas de um ente estatal, julgue os próximos itens.

As orientações técnicas com o objetivo de harmonizar os conceitos e os procedimentos contábeis, orçamentários, financeiros e patrimoniais com vistas à consolidação das contas nacionais são estabelecidos pelo Conselho de Gestão Fiscal, concebido e implementado pela Lei de Responsabilidade Fiscal, em 2000.

1521 Q216390
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo em vista os sistemas de contas da contabilidade pública e as operações típicas de um ente estatal, julgue os próximos itens.

Mesmo que não estruturada com base nos sistemas tradicionais, cada conta deve indicar o sistema ao qual pertence — orçamentário, financeiro, patrimonial ou de compensação.

1522 Q216388
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo em vista os sistemas de contas da contabilidade pública e as operações típicas de um ente estatal, julgue os próximos itens.

As contas orçamentárias têm as mesmas características operacionais das contas de compensação; fazem partida e contrapartida com elas mesmas, funcionando como contas de controle.

1523 Q216386
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos tributos recolhidos pelas pessoas jurídicas, julgue os itens a seguir.

No caso de fusão, cisão ou incorporação o início ou encerramento de atividades poderá ser considerado como período base para fins fiscais.

1524 Q216332
Contabilidade Pública
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Em um estado X, com uma Receita Corrente Líquida apurada de 50 milhões, o valor máximo para a despesa total com pessoal do Poder Judiciário será de:

1525 Q216331
Contabilidade Pública
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Considere a tabela abaixo:

O resultado primário apurado foi de:

1526 Q216329
Contabilidade Pública
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

As entidades listadas a seguir são abrangidas pelo campo de aplicação da Contabilidade Pública, EXCETO:

1527 Q216327
Contabilidade Pública
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Pode-se dizer, acerca da elaboração, divulgação e dados constantes do Relatório Resumido da Execução Orçamentária, que:

1528 Q216326
Contabilidade Pública
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Com relação à elaboração e divulgação do Relatório de Gestão Fiscal, é correto afirmar que:

1529 Q216255
Contabilidade Pública
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

O Tribunal de Contas, segundo a Lei Complementar nº 202/2000, poderá aplicar multa de até cinco mil reais aos responsáveis por:

I. ato de gestão ilegal, ilegítimo ou antieconômico do qual resulte dano ao erário.

II. ato praticado com grave infração a norma legal ou regulamentar de natureza contábil, financeira, orçamentária, operacional e patrimonial.

III. não-atendimento, no prazo fixado, à diligência ou recomendação do Tribunal.

IV. sonegação de processo, documento ou informação, em inspeção ou auditorias.

Com base nas afirmativas acima, assinale a alternativa correta:

1530 Q216252
Contabilidade Pública
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Segundo estabelecido na Lei Complementar nº 202/2000 não serão apreciados, para fins de registro, pelo Tribunal de Contas do Estado, os atos de:

1531 Q215980
Contabilidade Pública
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Os sistemas contábeis utilizados na Contabilidade Pública são

1532 Q215976
Contabilidade Pública
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Quanto à sua natureza, as despesas públicas que integram o orçamento e derivam da lei orçamentária ou de créditos adicionais são classificadas como:

1533 Q215510
Contabilidade Pública
Ano: 2005
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Em determinado Município, as unidades gestoras preparam apenas documentos básicos de transações, tais como: boletins de arrecadação, empenhos emitidos, boletins de alterações orçamentárias e outros. A contabilização das mesmas fica a cargo da Contadoria Central. Tal estrutura contábil é dita:

1534 Q214638
Contabilidade Pública
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

Observe os demonstrativos abaixo.

I - Balanço Orçamentário

II - Balanço Financeiro

III - Demonstração de Variações de bens Públicos

IV - Balanço Patrimonial

V - Demonstração de Origens e Aplicações de Recursos.

VI - Demonstração das Variações Patrimoniais

VII - Demonstração das Variações Monetárias Ativas e

Passivas

VIII - Demonstração do Resultado do Exercício

Na contabilidade pública, as peças que representam os

demonstrativos anuais da gestão são:

1535 Q214636
Contabilidade Pública
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

38

Observe os itens abaixo, relacionados à contabilidade pública.

I - Bens numerários

II - Bens de renda

III - Créditos de tesouraria

IV - Bens de uso

V - Débitos de funcionamento

VI - Créditos de financiamento

VII - Bens de consumo

VIII - Créditos de funcionamento

IX - Bem Circulante operacional

Os itens que compõem o Ativo Permanente relativo à

contabilidade pública são:

1536 Q214635
Contabilidade Pública
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

reconhecidas na demonstração de resultados com base na associação direta entre os custos incorridos e a aferição de itens específicos da receita. Com relação à contabilidade pública, pode-se afirmar que:

1537 Q214633
Contabilidade Pública
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

O terceiro estágio da receita é a arrecadação. A forma de recebimento da arrecadação pode ser:

1538 Q214416
Contabilidade Pública
Ano: 2005
Banca: Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)

Assinale a alternativa CORRETA.

Qual o demonstrativo contábil que tem como finalidade a evidenciação das alterações ocorridas no patrimônio, separando-as em resultantes ou independentes da execução orçamentária, indicando o resultado patrimonial do exercício?

1539 Q214400
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilidade aplicada à administração pública, como um segmento da ciência contábil, apresenta características especiais. Acerca desse assunto, assinale a opção correta.

1540 Q214361
Contabilidade Pública
Ano: 2005
Banca: Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)

Analise as afirmativas abaixo.

I - No âmbito da União compete aos Presidentes do Supremo Tribunal Federal e dos Tribunais Superiores, com anuência dos respectivos Tribunais, a aprovação dos respectivos orçamentos anuais.

II - No Brasil a depreciação não é praticada na contabilidade dos órgãos da administração direta.

III - O Poder Judiciário brasileiro está sujeito ao controle externo sobre suas unidades administrati-vas em matéria de fiscalização contábil, financeira, orçamentária, operacional e patrimonial, desde que exercido pelo Congresso Nacional.

Assinale a alternativa CORRETA:

1541 Q214250
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos gerais de contabilidade pública, julgue os itens a seguir.

Nas suas aplicações, a contabilidade pública é um ramo da contabilidade em que os registros e apurações devem estar em consonância com o direito financeiro.

1542 Q214248
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os modelos de registro e os diversos sistemas de contas adotados na contabilidade pública, julgue os itens seguintes.

Quando ocorre a baixa da dívida ativa pelo seu recebimento, no órgão que a inscreveu, considerando apenas as contas debitada e creditada, o lançamento correto será o seguinte.

D – receita de dívida ativa

C – variação passiva

1543 Q214246
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os modelos de registro e os diversos sistemas de contas adotados na contabilidade pública, julgue os itens seguintes.

Na descentralização interna de créditos, na UG recebedora, a contabilidade da União registrará, corretamente, o lançamento abaixo, considerando somente as contas debitada e creditada.

D – créditos recebidos

C – crédito disponível

1544 Q561795
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.

Superávit financeiro a ser utilizado na fixação de despesa no exercício seguinte, sabendo-se que foi reaberto crédito especial no valor de 3 e ficaram de ser arrecadadas operações de crédito no val...

1545 Q561794
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.

Economia Orçamentária:

1546 Q561793
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.

Resultado da Execução Orçamentária:

1547 Q561792
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

Segundo o Decreto nº 93.872, via de regra, o pagamento da despesa deve ser feito em conta bancária do credor no banco indicado

1548 Q561791
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

O objeto da contabilidade pública é

1549 Q561790
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

A Lei nº 4.320/64 conceitua o empenho como sendo o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. A Lei nº 8.666/93 por sua vez, estabelece que a nota de empenho pode substituir o contrato, desde que contenha os requisitos exigidos por essa lei como cláusulas necessárias daquele. Nessas condições a simples anulação de qualquer nota de empenho emitida, mesmo que com característica de contrato, e relativa a uma despesa adequadamente processada para a qual já tenha sido satisfeito o estágio da sua liquidação

1550 Q561789
Contabilidade Pública
Ano: 2004
Banca: Fundação Carlos Chagas (FCC)

O endividamento público estadual consolidado submetese a limites estabelecidos