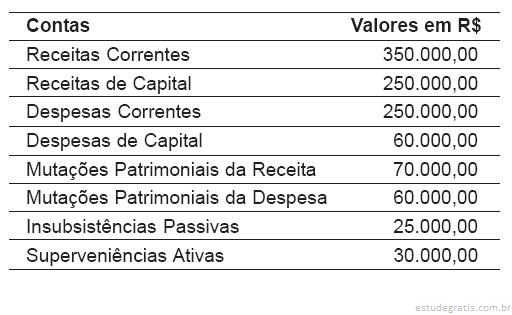
461 Q735661
Contabilidade Pública
Ano: 2013
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Considerando o enunciado a seguir, classifique os itens que o completam como verdadeiros (V) ou falsos (F).

O Balanço Financeiro evidencia a movimentação financeira das entidades do setor público no período a que se refere e discrimina

( ) a receita orçamentária realizada por destinação de recurso (destinação vinculada e/ou destinação ordinária).

( ) a despesa orçamentária executada por destinação de recurso (destinação vinculada e/ou destinação ordinária).

( ) os recebimentos e os pagamentos extraorçamentários.

( ) as transferências ativas e passivas decorrentes, ou não, da execução orçamentária.

( ) o saldo inicial e o saldo final em espécie.

A classificação correta obtida, de cima para baixo, é:
462 Q735660
Contabilidade Pública
Ano: 2013
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

De acordo com o Manual de Contabilidade Aplicado ao Setor Público, o Balanço Patrimonial é a demonstração contábil que evidencia, por meio de contas representativas do patrimônio público, a situação patrimonial da entidade pública, além das contas de compensação.

De acordo com o texto apresentado, classifique os itens a seguir como verdadeiros (V) ou falsos (F).

( ) Ativo – são recursos controlados pela entidade como resultado de eventos passados e dos quais se espera que resultem para a entidade benefícios econômicos futuros ou potencial de serviços.

( ) Passivo – são obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos espera- -se que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou po...

463 Q735659
Contabilidade Pública
Ano: 2013
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Considerando o enunciado a seguir, classifique os itens que o completam como verdadeiros (V) ou falsos (F).

No que tange à prestação de contas de adiantamentos comuns, o processo de contas relativo a cada adiantamento de dinheiro feito a servidor público deve ser constituído de comprovantes originais de despesa, cuja autorização deve constar expressamente nos autos, isto é, processo. Os processos de prestação de contas são montados, individualmente, numerados nos órgãos de origem, obedecido o sequencial numérico, e conterão, além dos comprovantes originais das despesas, uma via da nota de empenho e balancete acompanhada de uma relação de gastos, quando o número de documentos não couber no balancete.

No processo de tomada de contas só é admitido como comprovante...

464 Q735656
Contabilidade Pública
Ano: 2013
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
No que tange à redução ao valor recuperável, quanto a sua classificação, pode ser aplicada para o ativo gerador de caixa (aquele mantido com o objetivo de gerar retorno comercial), bem como para o ativo não gerador de caixa (aquele mantido com o objetivo principal de gerar serviços). A maioria dos ativos mantidos por entidades do setor público são ativos não geradores de caixa. Todavia, as orientações contidas no Manual de Contabilidade Aplicado ao Setor Público (MCASP) são, inicialmente, direcionadas
465 Q735654
Contabilidade Pública
Ano: 2013
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O campo de aplicação da Contabilidade Aplicada ao Setor Público abrange todas as entidades do referido setor. Tais entidades abrangidas devem observar as normas e as técnicas próprias, considerando-se o seguinte escopo:
466 Q650949
Contabilidade Pública
Ano: 2013
Banca: Instituto Nacional de Educação (CETRO)

Acerca do Sistema de Contabilidade Federal, analise as assertivas abaixo.

I. Visa a evidenciar a situação orçamentária, financeira e patrimonial da União.

II. Tem por finalidade, utilizando as técnicas contábeis, registrar os atos e fatos relacionados com a administração orçamentária, financeira e patrimonial da União, e evidenciar, entre outros itens, as operações realizadas pelos órgãos ou entidades governamentais e seus efeitos sobre a estrutura do patrimônio da União.

III. Tem como objetivo, entre outros, promover a busca da convergência aos padrões internacionais de Contabilidade, respeitados os aspectos formais e conceituais estabelecidos na legislação vigente.

IV. A contabilidade federal será exercida mediante atividades de reconhecimen...

467 Q650948
Contabilidade Pública
Ano: 2013
Banca: Instituto Nacional de Educação (CETRO)
A Contabilidade Pública é uma subdivisão da Contabilidade aplicada a diferentes tipos de atividades e entidades. Assinale a alternativa que não apresenta um campo de atuação da Contabilidade Pública.
468 Q650947
Contabilidade Pública
Ano: 2013
Banca: Instituto Nacional de Educação (CETRO)
De acordo com o Plano de Contas aplicado ao Setor Público, as contas contábeis podem ser classificadas quanto à natureza do saldo, à variação na natureza do saldo, à movimentação que sofrem, à frequência das movimentações no período e à necessidade de desdobramento. De acordo com essa última classificação, é correto afirmar que uma conta analítica é aquela que
469 Q650946
Contabilidade Pública
Ano: 2013
Banca: Instituto Nacional de Educação (CETRO)
Além de obedecer às demais normas de Contabilidade Pública, a escrituração das contas públicas observará também normas sobre o regime contábil. Sobre o regime contábil aplicado ao setor público, assinale a alternativa correta.
470 Q650945
Contabilidade Pública
Ano: 2013
Banca: Instituto Nacional de Educação (CETRO)

A respeito da unificação dos recursos de caixa do Tesouro Nacional, analise as assertivas abaixo.

I. A realização da receita e da despesa da União farse- á por via bancária, em estrita observância ao princípio de unidade de caixa.

II. A arrecadação de todas as receitas da União far-seá na forma disciplinada pelo Ministério da Fazenda, devendo o seu produto ser obrigatoriamente recolhido à conta do Tesouro Nacional no Banco Central do Brasil.

III. Entende-se por receita da União todo e qualquer ingresso de caráter originário ou derivado, ordinário ou extraordinário e de natureza orçamentária ou extraorçamentária, seja geral ou vinculado, que tenha sido decorrente, produzido ou realizado direta ou indiretamente pelos órgãos competentes.

IV. A po...

471 Q650944
Contabilidade Pública
Ano: 2013
Banca: Instituto Nacional de Educação (CETRO)
O Sistema de Controle Interno do Poder Executivo Federal compreende as atividades de avaliação do cumprimento das metas previstas no Plano Plurianual, da execução dos programas de governo e dos orçamentos da União e de avaliação da gestão dos administradores públicos federais, utilizando como instrumentos a auditoria e a fiscalização. Integram esse sistema a Secretaria Federal de Controle Interno, como órgão central, e órgãos setoriais. Na área de atuação da Secretaria Federal de Controle Interno, como órgão central, está o(a)
472 Q650943
Contabilidade Pública
Ano: 2013
Banca: Instituto Nacional de Educação (CETRO)
O Macroprocesso do Sistema de Custos do Governo Federal (MPCUST) compreende as atividades do Sistema de Custos do Governo Federal. A respeito das atividades deste Sistema, assinale a alternativa incorreta.
473 Q650871
Contabilidade Pública
Ano: 2013
Banca: Instituto Brasileiro de Formação e Capacitação (IBFC)
A contabilidade Aplicada ao setor Público é organizada na forma de sistema de informações, que está estruturado nos seguintes subsistemas de informações:
474 Q561814
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que tange à função administração patrimonial, julgue os itens seguintes.

Segundo o Manual de Contabilidade Aplicada ao Setor Público divulgado em 2012, os elementos do ativo imobilizado com vida útil econômica ilimitada sujeitam-se à depreciação, amortização ou exaustão sistemática.

475 Q561812
Contabilidade Pública
Ano: 2013
Banca: Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
O registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentam as mesmas naturezas de informações. Durante o exercício fi nanceiro, na execução dos créditos orçamentários aprovados na Lei Orçamentária, deverão ser utilizadas as contas pertencentes à seguinte classe e grupo do PCASP:
476 Q561807
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)
Sobre os princípios contábeis aplicados ao setor público, considere: I. O princípio da competência determina que, uma variação no valor do Patrimônio Líquido relativa a medicamentos hospitalares deve ser reconhecida no período em que tais medicamentos foram consumidos na prestação de serviços pela entidade pública. II. O ajuste a valor presente dos direitos, dos títulos de créditos e das obrigações prefixadas fere o princípio do registro pelo valor original. III. A agregação dos patrimônios da União, Estados e Municípios no processo de consolidação das demonstrações contábeis resulta em uma nova entidade em conformidade com o princípio da entidade. Está correto o que se afirma APENAS em
477 Q220071
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da conceituação, do objeto e do campo de aplicação da contabilidade governamental e do patrimônio e suas variações, julgue os itens subsequentes.

Os subsistemas contábeis devem ser integrados entre si e a outros subsistemas de informações de modo a subsidiar a administração pública com informações sobre o conhecimento da composição e movimentação patrimonial.

478 Q220065
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos fundamentos das contabilidades pública e comercial, julgue os itens a seguir.

Considere que determinado profissional tenha sido considerado responsável por irregularidades de escrituração praticadas com o objetivo de reduzir o cálculo do imposto sobre a renda devido por uma entidade. Nessa situação, o profissional poderá ser suspenso do exercício da função por até dois anos.

479 Q220057
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de tributos recuperáveis, incorporação e equivalência patrimonial, julgue os itens seguintes.

De acordo com a legislação tributária, para se creditar do ICMS, é necessário que este imposto esteja corretamente destacado em documento fiscal hábil.

480 Q220055
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, acerca da contabilidade aplicada ao setor público.

O objeto da contabilidade pública consiste no patrimônio das pessoas jurídicas de direito público e privado.

481 Q220053
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do regime contábil, adotado pela contabilidade pública no Brasil, julgue os itens subsequentes.

Uma receita que tenha sido lançada em um ano, mas arrecadada no ano seguinte, pertence ao exercício financeiro em que tenha ocorrido a arrecadação.

482 Q220051
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relativos à despesa pública.

A classificação por fonte de receita permite o acompanhamento da arrecadação de cada modalidade de receita orçamentária e constitui-se na classificação básica para as análises econômico-financeiras sobre o financiamento das ações governamentais.

483 Q220049
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das transações no setor público e os registros contábeis, julgue os itens que se seguem.

O registro contábil da fixação da despesa aprovada pela lei orçamentária anual é efetuado no subsistema de informações patrimoniais a débito da conta crédito orçamentário liquidado e a crédito da conta crédito disponível.

484 Q220047
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das transações no setor público e os registros contábeis, julgue os itens que se seguem.

O registro e a informação contábil entre suas diversas características, deve ser útil à transparência, suporte e à tomada de decisões.

485 Q220046
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, com relação aos princípios de contabilidade sob a perspectiva do setor público e do Sistema de Contabilidade Federal.

É competência do órgão central do Sistema de Contabilidade Federal promover a conciliação da Conta Única do Tesouro Nacional com as disponibilidades no Banco Central do Brasil.

486 Q220045
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, com relação aos princípios de contabilidade sob a perspectiva do setor público e do Sistema de Contabilidade Federal.

O princípio da competência aplica-se parcialmente ao setor público, devido aos fatos denominados permutativos e modificativos, que implicam as alterações qualitativas e quantitativas das transações.

487 Q220044
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do patrimônio público e de suas variações, dos sistemas contábeis e das transações no setor público, julgue os itens a seguir.

O patrimônio público é composto dos elementos ativo, passivo e patrimônio líquido, e deve ser reconhecido pela contabilidade quando houver possibilidade de geração de benefícios futuros para a entidade e quando seu custo puder ser definido com segurança.

488 Q220043
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do patrimônio público e de suas variações, dos sistemas contábeis e das transações no setor público, julgue os itens a seguir.

No patrimônio líquido, os ajustes de avaliação patrimonial constituem contas representativas de aumento ou diminuição de elementos do ativo ou do passivo.

489 Q220042
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos princípios de contabilidade, ao sistema de contabilidade federal e à conceituação, ao objeto e ao campo de aplicação da contabilidade governamental, julgue os itens seguintes.

De acordo com os órgãos normativos da contabilidade pública no Brasil, o objeto da contabilidade governamental inclui, além do patrimônio público, o orçamento e os atos administrativos que possam vir a afetar o patrimônio.

490 Q220041
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos princípios de contabilidade, ao sistema de contabilidade federal e à conceituação, ao objeto e ao campo de aplicação da contabilidade governamental, julgue os itens seguintes.

Independentemente da competência do TCU, a contabilidade federal deve evidenciar, perante a fazenda pública, a situação de todos os agentes que arrecadem receitas e efetuem despesas.

491 Q220040
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do relacionamento do regime orçamentário com o regime contábil, julgue os próximos itens.

No lançamento do crédito tributário a receber, deve haver, em seu fato gerador, o registro de aumento do ativo e de aumento do resultado do exercício.

492 Q220030
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do objeto, regime e campo de aplicação da contabilidade pública; da legislação básica (Lei n.º 4.320/1964 e Decreto n.º 93.872/1986 e alterações); e dos princípios fundamentais de contabilidade, julgue os itens subsequentes.

Na entidade pública, o reconhecimento de receitas e despesas deve observar o regime de caixa, o que resulta em uma maior organização da contabilidade que permitirá o conhecimento da composição patrimonial.

493 Q220029
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do objeto, regime e campo de aplicação da contabilidade pública; da legislação básica (Lei n.º 4.320/1964 e Decreto n.º 93.872/1986 e alterações); e dos princípios fundamentais de contabilidade, julgue os itens subsequentes.

O objeto da contabilidade pública é o patrimônio público compreendido pelos bens e direitos, com exceção dos bens intangíveis face à dificuldade de mensurá-los.

494 Q220028
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere às demonstrações contábeis e ao balancete de verificação, assinale a opção correta.

495 Q220027
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade governamental e a sistemas de contas, assinale a opção correta.

496 Q219994
Contabilidade Pública
Ano: 2013
Banca: Fundação Getúlio Vargas (FGV)

De acordo com a NBC T 16.1, que trata da conceituação, objeto e campo da Contabilidade aplicada ao setor público, as unidades contábeis são classificadas em diversos tipos. As unidades contábeis “que representam a soma de elementos patrimoniais de duas ou mais unidades de natureza contábil”, são denominadas

497 Q219947
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

Em uma universidade, autarquia estadual, a perda por ajuste a valor recuperável de um ativo imobilizado, a aquisição de bens móveis e os juros auferidos pelas aplicações financeiras são classificados, respectivamente, como variação patrimonial

498 Q219945
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à classificação das contas contábeis do plano de contas aplicado ao setor público, segundo a natureza das informações que evidenciam, julgue os itens subsecutivos.

As contas com informações de natureza patrimonial processam e evidenciam os atos de gestão cujos efeitos podem produzir modificações no patrimônio da entidade do setor público.

499 Q219943
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à classificação das contas contábeis do plano de contas aplicado ao setor público, segundo a natureza das informações que evidenciam, julgue os itens subsecutivos.

As contas com informações de natureza orçamentária evidenciam fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público, inclusive restos a pagar.

500 Q219941
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação ao ativo imobilizado recebido a título gratuito, julgue o item abaixo.

Considerando que não houve desembolso para a aquisição, o ativo imobilizado adquirido a título gratuito deve ser registrado pelo menor valor obtido com base em procedimentos técnicos.

501 Q219940
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere os seguintes registros:

A: entrada de imóvel recebido em doação;

B: entrada de veículo adquirido a vista;

C: apropriação de despesas de água, luz e telefone;

D: ingresso de recurso decorrente de convênio;

E: lançamento de tributo a receber.

A partir desses registros e com base na perspectiva das variações patrimoniais, julgue os itens subsequentes.

Os registros A, B e E demonstram variações patrimoniais aumentativas, uma vez que aumentam o patrimônio líquido da entidade.
502 Q219938
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere os seguintes registros:

A: entrada de imóvel recebido em doação;

B: entrada de veículo adquirido a vista;

C: apropriação de despesas de água, luz e telefone;

D: ingresso de recurso decorrente de convênio;

E: lançamento de tributo a receber.

A partir desses registros e com base na perspectiva das variações patrimoniais, julgue os itens subsequentes.

Os registros C e D demonstram variações patrimoniais qualitativas, uma vez que alteram a composição dos elementos patrimoniais sem afetar o patrimônio líquido.

503 Q219936
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no disposto nas normas brasileiras de contabilidade aplicadas ao setor público, emitidas pelo Conselho Federal de Contabilidade, julgue os itens seguintes.

O reconhecimento de ajustes decorrentes de omissões e erros de registros ocorridos em anos anteriores ou de mudanças de critérios contábeis deve ser realizado em contas de resultado.
504 Q219817
Contabilidade Pública
Ano: 2013
Banca: Fundação Getúlio Vargas (FGV)

O valor do resultado patrimonial apresenta um

505 Q219815
Contabilidade Pública
Ano: 2013
Banca: Fundação Getúlio Vargas (FGV)

A soma das variações quantitativas aumentativas é de

506 Q219813
Contabilidade Pública
Ano: 2013
Banca: Fundação Getúlio Vargas (FGV)

A soma das variações qualitativas orçamentárias é de

507 Q219811
Contabilidade Pública
Ano: 2013
Banca: Fundação Getúlio Vargas (FGV)

A soma das variações quantitativas diminutivas orçamentárias é de

508 Q219809
Contabilidade Pública
Ano: 2013
Banca: Fundação Getúlio Vargas (FGV)

De acordo com a NBC TSP 16.1, as unidades contábeis são classificadas em quatro tipos. A unidade contábil que “representa o patrimônio das entidades do setor público na condição de pessoas jurídicas” é denominada

509 Q219796
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que diz respeito aos padrões de contabilização de operações contábeis diversas, julgue os itens de 64 a 74.

Para a apuração e contabilização das compras brutas, deve-se subtrair o ICMS incidente sobre o valor das mercadorias adquiridas.

510 Q219794
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que diz respeito aos padrões de contabilização de operações contábeis diversas, julgue os itens de 64 a 74.

O IPI não é contabilizado como dedução das vendas para a apuração das vendas líquidas na DRE, visto que não integra a base de cálculo da receita bruta de vendas.

511 Q219788
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios de contabilidade sob a perspectiva do setor público, julgue os itens a seguir. Conforme as práticas aplicáveis pelo órgão central do sistema de contabilidade do governo federal, as variações patrimoniais qualitativas, como a aquisição de um veículo, assim como as demais variações extraorçamentárias, são evidenciadas na demonstração das variações patrimoniais.
512 Q219786
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios de contabilidade sob a perspectiva do setor público, julgue os itens a seguir. Um aumento do patrimônio líquido de que decorra aumento do ativo ou diminuição do passivo constitui variação patrimonial aumentativa, equivalente ao conceito de receita no setor público.
513 Q219745
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de programação e execução do Orçamento Público, julgue os itens subsequentes.

A administração pública, no interesse do serviço, poderá conceder um suprimento de fundos, em espécie ou por crédito em conta, a um prestador de serviços, o qual se obrigará a realizar a prestação de contas tão logo seja realizado o gasto.

514 Q219743
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas e definições relativas ao campo de aplicação e objeto da contabilidade pública e empresarial, os fatos que afetam o patrimônio dos entes públicos e seus sistemas de contas e de controle, julgue os itens subsequentes.

Segundo as atuais Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, os registros dos custos da aplicação dos recursos e do patrimônio público devem ser efetuados no subsistema de custos, para que sejam produzidas informações sobre a gestão dos programas governamentais.

515 Q219666
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade governamental e suas especificidades, julgue os itens a seguir.

Por ser proveniente de receita, a alienação de bens deve ser tratada, na contabilidade governamental, como uma mutação ativa.

516 Q219665
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade governamental e suas especificidades, julgue os itens a seguir.

Os registros de atos administrativos praticados pelos gestores públicos não são objeto da contabilidade governamental, pois não afetam o patrimônio dos órgãos públicos.

517 Q219664
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à operacionalização da contabilidade governamental, julgue os itens subsequentes.

A nota de dotação destina-se ao registro de lançamentos, cancelamentos e bloqueios de créditos nas unidades orçamentárias.

518 Q219663
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade governamental brasileira, julgue os itens que se seguem.

O sistema contábil governamental deve possibilitar a mensuração dos custos dos serviços industriais e a identificação da composição patrimonial.

519 Q219662
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à contabilidade governamental brasileira, julgue os itens que se seguem.

O princípio contábil da não afetação das receitas está associado ao princípio da competência.

520 Q219610
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à gestão de convênio de natureza financeira, de responsabilidade de órgão ou entidade da administração pública federal direta ou indireta, julgue os itens seguintes. Nesse sentido, a sigla TCE, sempre que empregada, refere-se à tomada de contas especial.

O Tribunal de Contas da União poderá determinar a instauração de TCE, motivado pela não aprovação da prestação de contas apresentada pelo convenente, dada a não execução total do objeto pactuado.

521 Q219589
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No primeiro exercício financeiro de uma entidade do setor público, foram registrados somente os seguintes eventos contábeis.

• Previsão da receita e fixação da despesa no valor de R$ 280.000,00.

• Impostos arrecadados no valor de R$ 130.000,00.

• Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 70.000,00.

• Compra de equipamento para uso da entidade, com recebimento imediato do bem, no valor de R$ 120.000,00, com metade do pagamento à vista e o restante inscrito em restos a pagar.

• Veículo recebido em doação, no valor de R$ 20.000,00.

Considerando os eventos acima registrados, relativos ao encerramento desse prime...

522 Q219586
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da rotina de remuneração da Conta Única do Tesouro Nacional, julgue os próximos itens.

A remuneração dos recursos próprios aplicados na Conta Única do do Tesouro Nacional deve ser classificada como receita de capital, e ser utilizada para a contratação de obras e a aquisição de bens.

523 Q219584
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em determinada entidade governamental, foram registrados os seguintes eventos referentes a seu primeiro exercício financeiro, já encerrado:

- lançamento de impostos no valor de R$ 100.000,00, tendo sido arrecadados 60% desse valor;

- registro de veículo recebido em doação;

- aquisição de imóvel no valor de R$ 120.000,00, com recebimento imediato do bem, tendo sido efetuado 50% do pagamento à vista e o restante inscrito em restos a pagar.

Considerando que haja relação entre o regime orçamentário e o regime contábil, julgue os itens a seguir, a partir das informações apresentadas.

Apesar de...

524 Q219582
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos princípios de contabilidade, do sistema de contabilidade federal e da conceituação, objeto e campo de aplicação da contabilidade governamental, julgue os itens subsequentes.

O objeto de estudo da contabilidade pública é o patrimônio público consubstanciado no conjunto de bens e direitos, tangíveis e intangíveis, produzidos ou formados, com exceção dos que foram desenvolvidos internamente ou recebidos em doação.

525 Q219581
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos princípios de contabilidade, do sistema de contabilidade federal e da conceituação, objeto e campo de aplicação da contabilidade governamental, julgue os itens subsequentes.

O campo de aplicação da contabilidade do setor público abrange todas as entidades do setor público, excluindo-se, para efeito contábil, as pessoas físicas que receberam subvenções, benefícios, incentivos fiscais ou creditícios de órgãos públicos.

526 Q219579
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos às características do sistema de custos no setor público.

O método de custeio está associado ao processo de identificação e associação do custo ao objeto de custeio.

527 Q219577
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que os registros contábeis na administração pública devem ser efetuados segundo a natureza das informações que evidenciem, julgue os itens subsequentes.

No momento da liquidação da obrigação a pagar, o passivo modifica sua característica de permanente para financeiro.

528 Q219575
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da aplicação dos princípios de contabilidade sob a perspectiva do setor público, julgue os itens a seguir.

Independentemente do recebimento ou pagamento, os efeitos das transações no setor público devem ser reconhecidos nos períodos a que se refiram.

529 Q219573
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da aplicação dos princípios de contabilidade sob a perspectiva do setor público, julgue os itens a seguir.

Entre alternativas igualmente válidas para a estimativa de valores que afetem o patrimônio público, devem-se preferir montantes menores para ativos e valores maiores para passivos.

530 Q219419
Contabilidade Pública
Ano: 2013
Banca: Fundação Getúlio Vargas (FGV)

“A variação ativa resultante do aumento de ativos e/ou da redução de passivos de uma entidade, aumentando a situação líquida patrimonial qualquer que seja o proprietário.”

O fragmento acima apresenta o conceito de

531 Q219408
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da relação entre o regime orçamentário e o regime contábil, julgue os itens subsequentes.

Além do registro dos fatos ligados à execução orçamentária, deve-se proceder à evidenciação dos fatos ligados à administração financeira e patrimonial, de maneira que os fatos permutativos sejam levados à conta de resultado.

532 Q217572
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito à prestações de contas e ao relatório de gestão, julgue os itens a seguir. No relatório de gestão fiscal, um instrumento de transparência da gestão fiscal elaborado e divulgado ao final de cada quadrimestre, devem constar, em relação ao mês de dezembro, as despesas inscritas em restos a pagar empenhadas e liquidadas bem como as empenhadas e não liquidadas, estas até o limite das disponibilidades de caixa, pois, acima do saldo das disponibilidades, os empenhos serão cancelados.
533 Q217474
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da natureza e da estrutura do novo plano de contas aplicado ao setor público, composto por oito classes de contas, julgue os seguintes itens. Todas as contas relativas às variações patrimoniais aumentativas e diminutivas devem ser encerradas ao final do exercício.
534 Q217473
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da natureza e da estrutura do novo plano de contas aplicado ao setor público, composto por oito classes de contas, julgue os seguintes itens. No momento do fato gerador, a obrigação a pagar que não estiver amparada por crédito orçamentário deve ser registrada em conta de passivo com atributo P (permanente).
535 Q217471
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da natureza e da estrutura do novo plano de contas aplicado ao setor público, composto por oito classes de contas, julgue os seguintes itens. Valores inscritos em restos a pagar têm seus registros efetuados em contas com informações de natureza típica de controle.
536 Q217469
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao patrimônio e às transações no setor público, julgue os itens subsecutivos. Incluem-se entre as transações de natureza econômico-financeira as originadas de fatos que afetam o patrimônio público, ainda que não sejam decorrentes da execução do orçamento.
537 Q217467
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao patrimônio e às transações no setor público, julgue os itens subsecutivos. Para que os recursos sejam reconhecidos como ativos, eles devem necessariamente ser controlados pela entidade do setor público como resultado de eventos passados.
538 Q217465
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o campo de aplicação e os princípios de contabilidade sob a perspectiva do setor público, julgue os próximos itens. Por ser a FUNASA um órgão executivo do Ministério da Saúde, a ela é conferida a prerrogativa de observar parcialmente as normas e técnicas próprias da contabilidade aplicada ao setor público, com vistas à garantia de procedimentos suficientes de prestação de contas e instrumentalização do controle social.
539 Q217057
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)
Considere as transações ocorridas no mês de outubro de 2013 em uma determinada entidade pública: I. Pagamento de obrigações trabalhistas, no valor de R$ 900.000,00, reconhecidas como passivo no mês de setembro de 2013. II. Reconhecimento da despesa com seguros no valor de R$ 120.000,00. Tal despesa foi paga antecipadamente em agosto de 2013. III. Aquisição de material de consumo no valor de R$ 330.000,00, cujo pagamento ocorreu em novembro de 2013. IV. Prestação de serviços pelo valor de R$ 860.000,00, cujo recebimento ocorreu em novembro de 2013. V. Recebimento de R$ 110.000,00 de créditos inscritos em dívida ativa não tributária no exercício financeiro de 2012. Estas transações, em outubro de 2013, provocaram um aumento no Ativo, em reais, de
540 Q217055
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)
Um processo trabalhista, cuja saída de recursos do governo para liquidar a obrigação é possível e cuja estimativa do montante da obrigação não seja confiável, gera
541 Q217013
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Considerando as informações acima, relativas às transações contábeis de entidade governamental em determinado exercício, e o necessário relacionamento do regime orçamentário com o regime contábil, julgue os itens subsecutivos.

Com o objetivo de evidenciar o impacto no patrimônio, a entidade deve proceder ao registro de uma variação patrimonial aumentativa no valor de R$ 50.000,00, correspondente aos impostos arrecadados no exercício.
542 Q217003
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios de contabilidade e dos critérios a serem observados no registro contábil das transações sob a perspectiva do setor público, julgue os itens a seguir. Ainda que não sejam tecnicamente estimáveis, os registros das transações do setor público, desde que efetivamente ocorridas, devem ser efetuados.
543 Q217001
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios de contabilidade e dos critérios a serem observados no registro contábil das transações sob a perspectiva do setor público, julgue os itens a seguir. Apenas as transações que tenham efetivamente afetado a situação patrimonial da entidade governamental devem ser reconhecidas e registradas no livro diário e no livro razão, fontes de informações contábeis permanentes.
544 Q215788
Contabilidade Pública
Ano: 2013
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
O plano de contas instituído para atender às mudanças incorporadas ao novo processo contábil, adotado na área pública, apresenta como grande novidade a abordagem patrimonial. Identifique e assinale a alternativa que apresenta um conjunto correto de classes de natureza patrimonial.
545 Q215709
Contabilidade Pública
Ano: 2013
Banca: Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)

Analise os seguintes dados:

Com base nos dados, marque a afirmativa correta.

546 Q215696
Contabilidade Pública
Ano: 2013
Banca: Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)
Em relação à estrutura programática adotada pelo setor público, marque a afirmativa correta.
547 Q214367
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)
O contabilista do Tribunal Regional do Trabalho da 5ª Região − Bahia − TRT/BA verificou que no mês de janeiro ocorreram fatos relacionados a: serviços de terceiros, contribuição de previdência social e instalações. Dessa forma, os lançamentos contábeis referentes a esses fatos envolveram, respectivamente, despesas
548 Q22119
Contabilidade Pública
Ano: 2013
Banca: Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)
Na Administração Pública, orçamento-programa é aquele que
549 Q21838
Contabilidade Pública
Ano: 2013
Banca: Fundação Getúlio Vargas (FGV)

Com referência as Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, o registro de todos os atos e fatos da gestão orçamentária, patrimonial e financeira das entidades públicas, de forma a produzir informações para tomada de decisões pela Administração e acompanhamento pelos órgãos de controle e outros setores da sociedade interessados, é competência da

550 Q784409
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das variações patrimoniais, julgue os itens subsequentes.

Os gastos com pesquisa realizados pelo ente governamental devem ser reconhecidos como variação patrimonial diminutiva.

551 Q784408
Contabilidade Pública
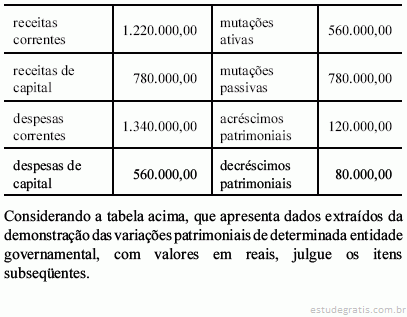
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das variações patrimoniais, julgue os itens subsequentes.

A compra de veículos resulta em variação patrimonial aumentativa orçamentária.

552 Q784377
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de patrimônio público e variações patrimoniais, julgue os itens a seguir.

Uma ponte, estrada ou praça pública, construídas com recursos públicos, deve ser incluída no ativo não circulante da entidade responsável pela sua administração e controle.

553 Q784376
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de patrimônio público e variações patrimoniais, julgue os itens a seguir.

O bem intangível, como integrante do patrimônio público, é objeto da contabilidade pública.

554 Q784317
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do sistema de contas da contabilidade pública e dos fatos que afetam o patrimônio dos entes estatais, julgue os itens a seguir.

A aquisição de um veículo e a contratação de uma operação de crédito representam variações patrimoniais qualitativas.

555 Q784316
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do sistema de contas da contabilidade pública e dos fatos que afetam o patrimônio dos entes estatais, julgue os itens a seguir.

Toda receita orçamentária por mutação gera uma variação patrimonial passiva.

556 Q784315
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos entes estatais e sua contabilidade, julgue os itens subsequentes.

Às empresas de economia mista independentes se aplicam as normas de contabilidade pública.

557 Q784314
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos entes estatais e sua contabilidade, julgue os itens subsequentes.

Além de estudar, registrar e evidenciar o patrimônio público e suas variações, a contabilidade pública atende a outros campos do direito financeiro público.

558 Q784308
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, julgue os próximos itens.

O subsistema de informações patrimoniais evidencia os atos de gestão que possam afetar o patrimônio público no futuro.

559 Q784307
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, julgue os próximos itens.

As variações patrimoniais classificam-se em quantitativas, caso resultem em aumento ou diminuição do patrimônio líquido, ou em qualitativas, caso alterem a composição dos elementos patrimoniais sem afetar o patrimônio líquido.

560 Q650955
Contabilidade Pública
Ano: 2012
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Conforme as Normas Brasileiras de Contabilidade Aplicada ao Setor Público – NBCASP, o subsistema de informações orçamentárias registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária. Assinale a alternativa que apresenta corretamente o lançamento contábil que registra a liquidação de uma despesa referente à aquisição de material de consumo.
561 Q650954
Contabilidade Pública
Ano: 2012
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Uma cadeia pública de determinado Estado foi construída no ano de 2011 a um custo de R$ 12 milhões, com vida útil estimada de 50 anos. No ano de 2011, foi desativada por decisão judicial. Devido à natureza da instalação e de sua localização, o prédio foi convertido em depósito público, para o qual o custo de reposição estimado para a capacidade do local é de R$ 5,3 milhões. Considerando os critérios de avaliação e mensuração de ativos e passivos integrantes de entidades do setor público, é correto afirmar que o imóvel onde funcionava a cadeia pública sofreu
562 Q650953
Contabilidade Pública
Ano: 2012
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Considerando os elementos essenciais do orçamento programa, analise as afirmativas a seguir:

I. Programas são os instrumentos de integração de esforços do governo para concretização de objetivos.

II. Custos dos programas são medidos por meio da identificação dos meios ou insumos.

III. Medidas de desempenho têm a finalidade de mensurar a execução de programas.

Assinale

563 Q561959
Contabilidade Pública
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

A identificação dos eventos ou das condições que podem afetar a qualidade da informação contábil, nos termos do “Manual de Contabilidade Aplicada ao Setor Público”, é denominada:

564 Q561951
Contabilidade Pública
Ano: 2012
Banca: COPEVE/ UFAL

Os Bens Públicos são classificados como de Uso Comum do Povo, de Uso Especial e os Dominicais. Dados os itens abaixo,

I. Os Bens de Uso Especial são destinados ao uso das repartições públicas, utilizados como instrumentos e meios pelo Poder Público, a fim de viabilizar a prestação de serviços à sociedade.

II. Os Bens Dominiais ou Dominicais integram o domínio público, não estão sujeitos à avaliação e inventário, são passíveis de alienação nos casos e na forma prevista em lei, geram e podem produzir renda e são contabilizados, sendo dessa forma inclusos no patrimônio da instituição.

III. Os Bens de Uso Comum compreendem os imóveis de domínio público, não são passíveis de apropriação con...

565 Q220026
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das variações patrimoniais, julgue os itens subsequentes.

A venda de um terreno pelo seu valor contabilizado resulta em variação patrimonial diminutiva extraorçamentária.

566 Q220025
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das variações patrimoniais, julgue os itens subsequentes.

O recebimento de uma doação de computadores resulta em variação patrimonial aumentativa extraorçamentária.

567 Q220024
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das variações patrimoniais, julgue os itens subsequentes.

O cancelamento do valor inscrito em restos a pagar não processado resulta em variação patrimonial aumentativa extraorçamentária.

568 Q220023
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

É uma variação patrimonial aumentativa (ativa) do ente público:

569 Q220022
Contabilidade Pública
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

Para efeito da Norma Brasileira de Contabilidade aplicada ao setor público, que trata do Planejamento e seus Instrumentos sob o Enfoque Contábil, é correto afirmar que

I. avaliação de desempenho: a ferramenta de gestão utilizada para a aferição de aspectos de economicidade, eficiência, eficácia e efetividade de programas e ações executadas por entidades do setor público.

II. planejamento: o processo voltado à identificação das melhores alternativas para o alcance da missão institucional, incluindo a definição de objetivos, metas, meios, metodologia, prazos de execução, custos e responsabilidades, materializados em planos independentes.

III. plano hierarquicamente interligado: o conjunto de documentos elab...

570 Q220021
Contabilidade Pública
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

Em relação às normas de contabilidade aprovadas pelo Conselho Federal de Contabilidade, leia as afirmativas abaixo e responda ao que se pede.

I. Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios Fundamentais de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público.

II. O objetivo da Contabilidade Aplicada ao Setor Público é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público e suas mutações, em apoio ao processo de tomada de decisão; a adequada prestação de contas; e o necess...

571 Q220017
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Houve variação patrimonial qualitativa decorrente da desincorporação de ativos e incorporação de passivos no valor de

572 Q220016
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Houve Variação patrimonial qualitativa decorrente de incorporação de ativos no valor de

573 Q220015
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O total das variações patrimoniais diminutivas não oriundas da execução orçamentária é de

574 Q220014
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O total das variações patrimoniais aumentativas não oriundas da execução orçamentária é de

575 Q220013
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A Prefeitura Municipal de Gente Alegre, no mês de junho de 2012, comprou três caminhões para coleta de lixo, no valor de R$ 300 mil reais. De acordo com o Manual de Contabilidade Aplicado ao Setor Público, a despesa provoca variação patrimonial

576 Q220012
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A Contabilidade Aplicada ao Setor Público fornece aos usuários informações, dentre outras, sobre os resultados alcançados em determinado período, tendo como objeto

577 Q220011
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Em relação à Contabilidade Aplicada ao Setor Público, em conformidade com as Normas Brasileiras de Contabilidade − NBC T 16, é correto afirmar que:

578 Q220010
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

É uma variação patrimonial qualitativa a ser evidenciada na Demonstração das Variações Patrimoniais:

579 Q220009
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

É uma variação patrimonial diminutiva do ente público:

580 Q220008
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

De acordo com a Resolução NBC T 16-10 do Conselho Federal de Contabilidade, em relação aos critérios de avaliação e mensuração de ativos em entidades do setor público, é correto afirmar:

581 Q219999
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção incorreta a respeito dos critérios a serem levados em conta para a mensuração dos ativos dos entes submetidos às regras da contabilidade aplicada ao setor público.

582 Q219998
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Examine os itens a seguir a respeito dos conceitos e campo de aplicação da contabilidade aplicada ao setor público, assinale Verdadeiro(V) ou Falso(F) e escolha a opção que indica a sequência correta.

I. O campo de aplicação da contabilidade aplicada ao setor público abrange todas as entidades do setor público;

II. A função social da contabilidade aplicada ao setor público deve refletir, sistematicamente, o ciclo da administração pública para evidenciar informações necessárias para a tomada de decisão;

III. Ocorre o surgimento de novas unidades contábeis quando se procede à soma, agregação ou divisão do patrimônio de uma ou mais entidades;

IV. O objeto da contabilidade aplicada ao s...

583 Q219996
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao SIAFI e à conta única, julgue os itens subsequentes.

Em face da falta do registro da conformidade de registros de gestão pela unidade gestora, a conformidade contábil deverá ser registrada com restrição.

584 Q219992
Contabilidade Pública
Ano: 2012
Banca: COPEVE/ UFAL

Dadas as afirmativas seguintes em relação ao atual regramento contábil aplicável à composição do patrimônio público,

I. Passivos são obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços.

II. Patrimônio Líquido é o valor residual dos ativos da entidade depois de deduzidos todos seus passivos.

III. A classificação dos elementos patrimoniais considera a segregação em “circulante” e “não circulante”, com base em seus atributos de liquidez e exigibilidade.

verifica-se que somente

585 Q219991
Contabilidade Pública
Ano: 2012
Banca: COPEVE/ UFAL

Considerando as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, analise as afirmativas abaixo.

I. A escrituração deve ser executada em idioma e moeda corrente nacionais, em livros ou meios magnéticos que permitam a identificação e o seu arquivamento de forma segura e responsável.

II. O Diário e o Razão constituem fontes de informações contábeis permanentes e neles devem estar registrados os fatos e atos da gestão pública, objeto da contabilidade.

III. Evento é o lançamento ou conjunto de lançamentos dos fatos que possam vir a afetar o patrimônio público para efeito de registros contábeis no livro Razão.

IV. Os atos da gestão pública com potencial de modificar o patrim...

586 Q219990
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens de 74 a 76, relativos a demonstrações contábeis e variações patrimoniais.

As alterações ocorridas no patrimônio são denominadas variações patrimoniais e poderão afetar ou não o resultado patrimonial.

587 Q219989
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação ao plano de contas da administração pública federal e à contabilidade aplicada ao setor público, julgue os itens a seguir.

Um dos objetivos da contabilidade aplicada ao setor público é fornecer ao usuário o necessário suporte para a instrumentalização do controle social.

588 Q219974
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

De acordo com as novas normas de contabilidade aplicadas ao setor público, é um exemplo de variação qualitativa decorrente da execução orçamentária:

589 Q219973
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

É uma variação independente da execução orçamentária:

590 Q219972
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

É correto afirmar que

591 Q219971
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Em relação à classificação dos bens públicos, é correto afirmar:

592 Q219970
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Com relação aos princípios contábeis, sob as perspectivas do Setor Público, a base indispensável à integridade e à fidedignidade dos processos de reconhecimento, mensuração e evidenciação da informação contábil, dos atos e dos fatos que afetam ou possam afetar o patrimônio da entidade pública, observadas as Normas Brasileiras de Contabilidade aplicadas ao Setor Público, refere-se ao princípio da

593 Q219969
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Para incentivar a produção técnica e científica na área de educação, a Secretaria de Estado da Educação resolve premiar os melhores trabalhos publicados em 2011 nas categorias: dissertação de mestrado, tese de doutorado e artigo científico. Para a premiação, a licitação deverá ocorrer na modalidade de

594 Q219967
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

São exemplos, respectivamente, de fatos que geram mutação ativa e passiva resultantes da execução orçamentária

595 Q219965
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Sobre as variações patrimoniais, considere:

I. As variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando, ou não, o seu resultado.

II. As variações quantitativas são aquelas decorrentes de transações no setor público que aumentam ou diminuem o ativo total da entidade.

III. As variações qualitativas são aquelas decorrentes de transações no setor público que alteram a composição das contas de resultados das entidades.

IV. As variações patrimoniais que afetem o patrimônio líquido devem manter correlação com as respectivas contas patrimoniais, de forma a permitir a identificação dos ...

596 Q219964
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Sobre a contabilidade aplicada ao setor público, considere:

I. A contabilidade aplicada ao setor público é o ramo da ciência contábil que aplica, no processo gerador de informações, os princípios fundamentais de contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público.

II. As demonstrações contábeis das autarquias devem seguir aos padrões estabelecidos pela Lei nº 6.404/76, desde que não dependam de recursos do tesouro para seu funcionamento.

III. A contabilidade evidenciará perante a Fazenda Pública a situação de todos quantos, de qualquer modo, arrecadem receitas, efetuem despesas, administrem ou guardem bens a ela pertencentes ou confiados.

...
597 Q219962
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O espaço de atuação do Profissional de Contabilidade que demanda estudo, interpretação, identificação, mensuração, avaliação, registro, controle e evidenciação de fenômenos contábeis, decorrentes de variações patrimoniais em entidades do setor público; e/ou de órgãos, fundos e pessoas jurídicas de direito público ou que, possuindo personalidade jurídica de direito privado, recebam, guardem, movimentem, gerenciem ou apliquem dinheiro, bens e valores públicos, na execução de suas atividades, equiparando-se, para efeito contábil, às pessoas físicas que recebam subvenção, benefício, ou incentivo fiscal ou creditício, de órgão público, no tocante aos aspectos contábeis da prestação de contas, na Contabilidade Pública, refere-se ao

598 Q219960
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Segundo a norma brasileira de contabilidade no 16.1 e conforme Resolução CFC no 1.128/08, alterada pela Res. CFC no 1.268/09, a citação "o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios de Contabilidade (Res. CFC no 1.282/10) e as normas contábeis direcionados ao controle patrimonial de entidades do setor público", a fim de "fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade e suas mutações, em apoio ao processo de tomada de decisão; a adequada prestação de contas; e o necessário suporte para a instrumentalização do controle social", cujo objeto é "o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou nã...

599 Q219958
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de patrimônio público e variações patrimoniais, julgue os itens a seguir.

A aquisição de veículo, uma variação ativa resultante da execução orçamentária, não altera a situação líquida patrimonial.

600 Q219949
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Em relação às Variações Patrimoniais, de acordo com a Lei no 4.320/64, considere:

I. As Variações Patrimoniais podem ser Ativas e Passivas.

II. O Resultado Patrimonial é a diferença entre as Variações Ativas e Variações Passivas.

III. Toda Entidade Pública apresenta Variação Ativa Independente da Execução Orçamentária, quando adquirir um imóvel.

IV. A Aquisição de Bens Móveis é uma Variação Passiva por Mutação Patrimonial.

Está correto o que se afirma APENAS em

601 Q219899
Contabilidade Pública
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

Administração Geral, Administração de Receitas, Ensino Fundamental e Assistência Hospitalar e Ambulatorial são exemplos de classificação:

602 Q219883
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades da administração direta, ou indireta, a fim de fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade e suas mutações, em apoio ao processo de tomada de decisão; a adequada prestação de contas; e o necessário suporte para a instrumentalização do controle social, cujo objeto é “o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados por aquelas entidades, que seja portador ou represente um fluxo d...

603 Q219823
Contabilidade Pública
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

Indique a alternativa que apresenta o adequado exercício profissional, de acordo com os princípios contábeis e observadas as Normas Brasileiras de Contabilidade aplicadas ao Setor Público, prezando pela integridade e fidedignidade das informações contábeis:

604 Q219798
Contabilidade Pública
Ano: 2012
Banca: Universidade Federal Fluminense (FEC / UFF)

As contas de resultado no Sistema Financeiro da Administração Pública, por representarem aumento ou diminuição patrimonial de natureza financeira, que serão correspondidas no Sistema Patrimonial, devem ser transferidas através da conta:

605 Q219783
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O material considerado genericamente inservível, para a repartição, órgão ou entidade que detém sua posse ou propriedade, quando sua manutenção for onerosa, ou seu rendimento precário, em virtude de uso prolongado, desgaste prematuro ou obsolescência, deve ser classificado como

606 Q219781
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Em relação à conceituação, objeto e campo de aplicação da Contabilidade Pública (NBC T 16.1), é correto afirmar:

607 Q219775
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Constituem exemplos de variações patrimoniais quantitativas e qualitativas, nesta ordem, as decorrentes de

608 Q219769
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Tendo por base a tabela de eventos contábeis utilizada atualmente no governo federal, assinale a opção falsa a respeito de seus conceitos, estrutura e fundamentos lógicos.

609 Q219767
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

A respeito das unidades contábeis e do patrimônio do setor público, é correto afirmar:

610 Q219765
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

A respeito da agregação, soma e divisão do patrimônio das entidades do setor público, é correto afirmar, exceto:

611 Q219763
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção cujo conteúdo não indica um dos objetivos da contabilidade aplicada ao setor público:

612 Q219760
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção falsa a respeito da caracterização das entidades do setor público para efeitos da aplicação de regras contábeis.

613 Q219718
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

No tocante às variações patrimoniais, segundo o Prof. João Angélico,

614 Q219716
Contabilidade Pública
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Com base nos conceitos gerais da Contabilidade Pública, assinale a opção correta.

615 Q219713
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, o objeto da contabilidade é o patrimônio público, que deve ser estruturado em

616 Q219711
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do sistema de contas da contabilidade pública e dos fatos que afetam o patrimônio dos entes estatais, julgue os itens a seguir.

Despesa monetária corrente com aquisição de material de consumo para estoque gera uma variação patrimonial passiva.

617 Q219709
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos entes estatais e sua contabilidade, julgue os itens subsequentes.

Define-se patrimônio público o conjunto de bens e direitos e seus respectivos ônus, incluídos os considerados inservíveis, por já não terem a capacidade de gerar benefícios presentes ou futuros.

618 Q219704
Contabilidade Pública
Ano: 2012
Banca: Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)

O Patrimônio Público compõe-se dos seguintes elementos:

619 Q219668
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, julgue os próximos itens.

O orçamento público, no qual se estimam as receitas e se fixam as despesas, é o objeto da contabilidade pública.

620 Q219667
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, julgue os próximos itens.

Obras de arte, antiguidades e bens de interesse histórico devem ser depreciados anualmente.

621 Q219658
Contabilidade Pública
Ano: 2012
Banca: Centro Universitário de União da Vitória (UNIUV)

Os limites legais ou contratuais sobre o uso ou a exploração do ativo.

622 Q219657
Contabilidade Pública
Ano: 2012
Banca: Centro Universitário de União da Vitória (UNIUV)

O controle interno sob o enfoque contábil compreende o conjunto de recursos, métodos, procedimentos e processos adotados pela entidade do setor público. São finalidades do controle interno, EXCETO:

623 Q219656
Contabilidade Pública
Ano: 2012
Banca: Centro Universitário de União da Vitória (UNIUV)

São Exemplos de Projetos e Atividades, respectivamente:

624 Q219655
Contabilidade Pública
Ano: 2012
Banca: Centro Universitário de União da Vitória (UNIUV)

Não é considerada como uma Unidade Contábil Originária:

625 Q219654
Contabilidade Pública
Ano: 2012
Banca: Centro Universitário de União da Vitória (UNIUV)

Estão obrigadas a observar as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, integralmente, as entidades abrangidas pelo seu campo de aplicação, EXCETO:

626 Q219653
Contabilidade Pública
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

Assinale V (Verdadeiro) ou F (Falso) nas assertivas a seguir e depois marque a opção que apresenta a sequência correta.

( ) Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que, no processo gerador de informações, aplica os Princípios Fundamentais de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público.

( ) O campo de atuação da Contabilidade Aplicada ao Setor Público abrange todas as entidades do setor público, exceto, as empresas de economia mista que devem obedecer exclusivamente ao regramento da Contabilidade Aplicada ao Setor Privado.

( ) O objetivo da Contabilidade Aplicada ao Setor Público é fornecer, aos usuários, informações so...

627 Q219652
Contabilidade Pública
Ano: 2012
Banca: COPEVE/ UFAL

O patrimônio público compõe-se dos seguintes elementos: Ativo, Passivo e Patrimônio Líquido. Em relação a essa composição patrimonial e o atual regramento contábil aplicável ao setor público, assinale a opção correta.

628 Q219651
Contabilidade Pública
Ano: 2012
Banca: ATAME Grupo

Qual o objeto da Contabilidade Aplicada ao Setor Público?

629 Q219647
Contabilidade Pública
Ano: 2012
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Por tratar-se de um dos ramos da ciência contábil, a contabilidade pública tem por objetivo captar, registrar, acumular, resumir e interpretar os fenômenos que afetam as situações orçamentárias, financeiras e patrimoniais das entidades de direito público interno, ou seja:

630 Q219628
Contabilidade Pública
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

Nas Transações no Setor Público (NBC T 16.4), podem ser consideradas como variações patrimoniais, exceto :

631 Q219602
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A tabela acima contém receitas e despesas, em reais, extraídas do balancete de um órgão hipotético da administração direta, no exercício de X11, que teve orçamento aprovado com previsão inicial de receita de R$ 500,00. Com base nessa tabela, julgue os itens a seguir.

O valor das variações ativas resultantes da execução orçamentária que deve constar na demonstração das variações patrimoniais (DVP) no ano de X11 será igual a R$ 400,00.

632 Q219600
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do orçamento público e da contabilidade governamental, julgue os itens a seguir.

As variações patrimoniais são, de forma exclusiva, aquelas derivadas de operações qualitativas.

633 Q219529
Contabilidade Pública
Ano: 2012
Banca: CONSULPLAN Consultoria (CONSULPLAN)

A contabilidade pública é um dos ramos da contabilidade geral aplicada às entidades de direito público. O regime de escrituração utilizado para reconhecer receitas e despesas do período

634 Q219489
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Assinale a opção correta no que se refere às variações patrimoniais ativas e passivas, orçamentárias e extraorçamentárias.

635 Q219487
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que diz respeito a conceito, objeto, objetivo e campo de atuação da contabilidade governamental, assinale a opção correta.

636 Q219466
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do registro contábil e das peculiaridades das contas que compõem a contabilidade pública, julgue os itens a seguir.

Não transitarão pelo resultado os acréscimos ou decréscimos do valor do ativo em decorrência, respectivamente, de reavaliação ou de ajuste ao valor recuperável (impairment).

637 Q219464
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do registro contábil e das peculiaridades das contas que compõem a contabilidade pública, julgue os itens a seguir.

O registro da depreciação, da amortização e da exaustão ocorrerá após a execução orçamentária, pois esta determinará o valor da parcela que deve ser reconhecida como variação passiva.

638 Q219462
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, acerca da estrutura e componentes das demonstrações contábeis no setor público.

As variações cambiais negativas são classificadas, na demonstração das variações patrimoniais, como variação patrimonial quantitativa diminutiva financeira.

639 Q219460
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas brasileiras de contabilidade aplicadas ao setor público e sua inter-relação com a contabilidade pública, julgue os itens que se seguem.

As unidades contábeis unificadas representam a agregação de elementos patrimoniais de duas ou mais unidades de natureza contábil. As entidades unificadas podem ser, por exemplo, por esferas de governo ou por natureza jurídica.

640 Q219458
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas brasileiras de contabilidade aplicadas ao setor público e sua inter-relação com a contabilidade pública, julgue os itens que se seguem.

As transações que envolvem valores de terceiros devem ser registradas contabilmente como variações qualitativas decorrentes de transações no setor público, que alteram a composição dos elementos patrimoniais sem afetar direta ou indiretamente seu patrimônio líquido.

641 Q219446
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

642 Q219428
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

643 Q219415
Contabilidade Pública
Ano: 2012
Banca: EXATUS / EXATUSPR Promotores de Eventos e Consultorias

As Mutações Ativas e Passivas podem ser Orçamentárias ou Extra-orçamentárias. Assinale a alternativa correta em relação às Mutações:

644 Q219406
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação a classificação da receita, gestão patrimonial e variações patrimoniais, julgue os próximos itens.

O valor depreciado, apurado mensalmente e reconhecido nas contas de resultado, é uma variação patrimonial resultante da execução orçamentária.

645 Q216515
Contabilidade Pública
Ano: 2012
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Quanto à desincorporação de um passivo decorrente da execução orçamentária, é correto afirmar que
646 Q169211
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A opinião do Órgão ou Unidade de Controle Interno do Poder Executivo Federal, de acordo com a Instrução Normativa SFC/MF nº 01/2001, deve ser expressa por meio de Relatório,

647 Q169207
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Constitui objeto de exame realizado pelo Sistema de Controle Interno do Poder Executivo Federal, nos órgãos da Administração Direta, entidades da Administração Indireta Federal e entidades privadas a

648 Q169205
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

De acordo com a Instrução Normativa SFC/MF nº 01/2001, quando se configurar omissão no dever de prestar contas, a não comprovação da aplicação dos recursos repassados pela União, da ocorrência de desfalque ou desvio de dinheiros, bens e valores públicos, ou ainda, da prática de qualquer ato ilegal, ilegítimo ou antieconômico de que resulte dano ao Erário, será instaurado processo administrativo de

649 Q22116
Contabilidade Pública
Ano: 2012
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Se um bem público está sendo utilizado para um fim determinado, seja diretamente, pelo Estado, seja pelo uso de particulares, em geral, pode-se afirmar que esse bem está

650 Q22101
Contabilidade Pública
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

A Declaração do Imposto de Renda Retido na Fonte (DIRF) é realizada pela fonte pagadora, via sistema da Secretaria da Receita Federal do Brasil.

Com base nas normas tributárias sobre a DIRF, são irregularidades sujeitas à multa, EXCETO:

651 Q784398
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das variações patrimoniais, ativas e passivas, orçamentárias e extraorçamentárias, julgue os itens seguintes.

O recebimento de bem em doação representa variação patrimonial ativa extraorçamentári

652 Q784397
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das variações patrimoniais, ativas e passivas, orçamentárias e extraorçamentárias, julgue os itens seguintes.

A baixa de material inservível representa variação patrimonial ativa orçamentária.

653 Q784396
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do conceito, objetivo e campo de atuação da contabilidade aplicada ao setor público, segundo as normas brasileiras de contabilidade, julgue os itens a seguir.

No processo gerador de informações, a contabilidade pública deve aplicar os princípios fundamentais de contabilidade e as normas contábeis direcionados ao controle patrimonial das entidades do setor público.

654 Q784395
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do conceito, objetivo e campo de atuação da contabilidade aplicada ao setor público, segundo as normas brasileiras de contabilidade, julgue os itens a seguir.

Os serviços sociais não estão entre as entidades abrangidas pelo campo de aplicação da contabilidade pública.

655 Q784393
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, relativos às variações ativas e passivas, orçamentárias e extraorçamentárias.

A atualização monetária de dívida a receber afeta positivamente o resultado apurado no exercício financeiro e deve ser contabilizada como uma variação ativa orçamentária.

656 Q784391
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilidade pública envolve campo de aplicação, objeto e noções bem distintas da contabilidade comercial. A respeito desse assunto, julgue os itens seguintes.

Em um município que disponha de uma praça onde estejam instalados diversos brinquedos comunitários fixos, a própria praça não integra o objeto de estudo da contabilidade pública, mas os brinquedos instalados, sim.

657 Q784387
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, referentes a receita e despesa públicas e a interferências e mutações ativas e passivas, que podem causar alterações no patrimônio público.

A aquisição de um veículo por uma entidade que disponha do recurso financeiro em caixa não altera quantitativamente o patrimônio público em decorrência da despesa executada.

658 Q784375
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos e na legislação aplicados à contabilidade pública, julgue os itens de 105 a 107.

O campo de aplicação da contabilidade pública se estende a entidades de direito privado — inclusive, para fora do âmbito do setor público propriamente dito —, mas que, por disporem de recursos públicos, estão sujeitas a prestação de contas contábil.

659 Q561961
Contabilidade Pública
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)

Fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade de setor público e suas mutações, em relação à contabilidade aplicada ao setor público, é

660 Q220073
Contabilidade Pública
Ano: 2011
Banca: Universidade Federal do Paraná (UFPR)
661 Q220020
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das variações patrimoniais, ativas e passivas, orçamentárias e extraorçamentárias, julgue os itens seguintes.

O pagamento de dívida de longo prazo representa variação patrimonial passiva orçamentária.

662 Q220019
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das variações patrimoniais, ativas e passivas, orçamentárias e extraorçamentárias, julgue os itens seguintes.

A constituição de provisão para processos judiciais impetrados contra a entidade representa variação patrimonial passiva extraorçamentária.

663 Q220018
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do conceito, objetivo e campo de atuação da contabilidade aplicada ao setor público, segundo as normas brasileiras de contabilidade, julgue os itens a seguir.

Entre os objetivos da contabilidade pública, está o fornecimento aos usuários de informações sobre os aspectos de natureza física do patrimônio da entidade.

664 Q220005
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, relativos às variações ativas e passivas, orçamentárias e extraorçamentárias.

A baixa de material inservível causa diminuição do ativo e, consequentemente, diminuição do patrimônio líquido da entidade, devendo ser contabilizada como uma variação passiva extraorçamentária.

665 Q219986
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No primeiro exercício financeiro de uma entidade governamental, foi aprovada a lei orçamentária anual (LOA) no valor de R$ 200.000,00 e foram registrados apenas os seguintes eventos contábeis nesse exercício financeiro:

< arrecadação de impostos: . . . . . . . . . . . . . . R$ 120.000,00;

< recebimento de bem em doação: . . . . . . . . . . R$ 80.000,00;

< compra de imóvel à vista: . . . . . . . . . . . . . . R$ 100.000,00;

< empenho e liquidação de despesas de água, luz e telefone: R$ 40.000,00, inscritas em restos a pagar.

Com base nessas informações, julgue os próximos itens, relativos ao fechamento de balanços públicos desse exercício financeiro...

666 Q219984
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Sobre a contabilidade pública, é correto afirmar:

667 Q219981
Contabilidade Pública
Ano: 2011
Banca: Instituto Americano de desenvolvimento (IADES)

A Contabilidade Pública tem suas normas estabelecidas pela Lei no 4.320/64. Sua função é registrar os atos e os fatos da gestão orçamentária, patrimonial e financeira das entidades públicas. Assinale a alternativa que está corretamente relacionada aos atos e aos fatos do Sistema Orçamentário.

668 Q219980
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilidade pública envolve campo de aplicação, objeto e noções bem distintas da contabilidade comercial. A respeito desse assunto, julgue os itens seguintes.

O campo de aplicação da contabilidade pública abrange as entidades públicas e algumas entidades de natureza privada que administram recursos públicos, consideradas em todos os seus aspectos operacionais.

669 Q219976
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, referentes a receita e despesa públicas e a interferências e mutações ativas e passivas, que podem causar alterações no patrimônio público.

Uma mutação passiva pode decorrer da execução de uma despesa de capital.

670 Q219975
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas e procedimentos relativos ao inventário de material permanente e de consumo, julgue os itens que se seguem.

Devem ser organizados no órgão público da administração direta os registros contábeis analíticos de todos os bens de caráter permanente e de consumo, com indicação dos elementos necessários para a perfeita caracterização de cada um deles e dos agentes responsáveis pela sua guarda, uso e administração.

671 Q219956
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a tabela ao lado, que apresenta a demonstração das variações patrimoniais de uma entidade pública, em determinado exercício financeiro encerrado, julgue os itens a seguir.

A diferença entre as mutações ativas e passivas indica que houve diminuição patrimonial decorrente da execução orçamentária.

672 Q219955
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a interferências e mutações, julgue os itens subsequentes.

A compra de um veículo é contabilizada como interferência ativa, por se tratar de despesa de capital, caso em que os recursos despendidos produzem acréscimos no patrimônio, aumentando a riqueza patrimonial.

673 Q219953
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à economia do setor público, julgue os itens subsequentes.

Os chamados critérios abaixo da linha e acima da linha constituem duas formas de apuração dos resultados primário e nominal. No primeiro caso, o desempenho fiscal do governo é apurado por intermédio do cálculo de variação do endividamento líquido em determinado período. Utilizando-se o critério acima da linha, apura-se o desempenho fiscal do governo mediante a apuração dos fluxos de receitas e despesas orçamentárias em determinado período.

674 Q219951
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos e na legislação aplicados à contabilidade pública, julgue os itens de 105 a 107.

A contabilidade pública deve evidenciar os fatos de natureza orçamentária, financeira e patrimonial. Sendo assim, o registro das variações patrimoniais deve ser efetuado independentemente da execução orçamentária, em obediência aos princípios da competência e da oportunidade. Desse modo, o lançamento, para efeito tributário, servirá de referência para o reconhecimento, entre outros, do IPTU e do IPVA.

675 Q219911
Contabilidade Pública
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)

A contabilidade aplicada ao setor público é organizada na forma de sistema de informações cujos subsistemas convergem para o produto final, que é a informação sobre o patrimônio público. O subsistema que registra, processa e evidencia os atos de gestão cujos efeitos possam produzir modificações no patrimônio da entidade do setor público, bem como aqueles com funções específicas de controle é conhecido como

676 Q219807
Contabilidade Pública
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

O Planejamento Governamental, realizado por meio do orçamento público, deve atender aos seguintes princípios: Racionalidade e Razoabilidade, Previsão, Universalidade, Unidade, Continuidade e Aderência.

O princípio de Aderência indica que

677 Q219779
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

678 Q219777
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

679 Q219649
Contabilidade Pública
Ano: 2011
Banca: MSConcursos

Contabilidade Pública é um ramo dos ramos mais complexos da ciência contábil e tem por objetivos captar, registrar, acumular, resumir e interpretar os fenômenos que afetam as situações orçamentária, financeiras e patrimoniais das entidades de direito público interno, ou seja, União, Estado, Distrito Federal e Município e respectivas autarquias, através de metodologias especialmente concebidas para tal, que se utiliza de contas escrituradas nos seguintes sistemas:

680 Q219648
Contabilidade Pública
Ano: 2011
Banca: MSConcursos

Regimes são aqueles princípios considerados de profunda validade. Na entidade pública, para registro das transações e visando à apuração dos resultados gerais, devem ser observados, por imposição de lei:

681 Q219645
Contabilidade Pública
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

A diferença a maior entre a execução da Receita e da Despesa Orçamentária é denominada de:

682 Q219644
Contabilidade Pública
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

Os passivos, quando corresponderem a valores exigíveis até o término do exercício seguinte ou corresponderem a valores de terceiros ou retenções em nome deles, quando a entidade do setor público for a fiel depositária, independentemente do prazo de exigibilidade, devem, de acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, ser classificados no passivo, no grupo:

683 Q219643
Contabilidade Pública
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

A expressão contida na Norma Brasileira de Contabilidade Aplicada ao Setor Público que deve refletir, sistematicamente, o ciclo da administração pública para evidenciar informações necessárias à tomada de decisões, à prestação de contas e à instrumentalização do controle social é considerada como:

684 Q219504
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Em conformidade com a ICPC-08, os dividendos

685 Q219444
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Quando da realização da reavaliação dos seus imóveis, a prefeitura do município WXZ verificou que o valor líquido contábil dos mesmos era menor do que seu valor de mercado. Neste caso, a contabilidade deve reconhecer uma

686 Q219442
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Considerando as normas brasileiras de contabilidade emitidas pelo Conselho Federal de Contabilidade que tratam do patrimônio público e de seus componentes, analise as afirmativas abaixo.

I. O patrimônio público é o conjunto de direitos, bens e obrigações das entidades do setor público, incluindo tanto os bens tangíveis quanto intangíveis.

II. As provisões são constituídas com base em estimativas pelos prováveis valores de realização para os ativos e de reconhecimento para os passivos.

III. As variações qualitativas do patrimônio público alteram os elementos patrimoniais e afetam o patrimônio líquido.

IV. O ativo imobilizado, incluindo os gastos adicionais ou complementares, é mensur...

687 Q219440
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

É uma variação patrimonial ativa quantitativa independente da execução orçamentária:

688 Q219438
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Considerando o campo de aplicação da contabilidade aplicada à Administração Pública, é correto afirmar que aquela NÃO se aplica

689 Q219431
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relativos aos mecanismos e às técnicas que constituem a prática orçamentária no Brasil.

Os recursos públicos concedidos a servidor público por meio do cartão de pagamentos do governo federal obedecem ao regime especial de execução estabelecido em instruções aprovadas pelos respectivos ministros, vedada a delegação de competência, devendo a movimentação dos recursos ser feita a partir de conta bancária específica.

690 Q22696
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere ao conceito, à estrutura e às contas do plano de contas da administração pública federal, julgue os seguintes itens.

Além dos sete níveis de desdobramento existentes no plano de contas da administração pública, deve-se considerar também um nível adicional de informação, relacionado com a conta-corrente.

691 Q22695
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere ao conceito, à estrutura e às contas do plano de contas da administração pública federal, julgue os seguintes itens.

O primeiro nível da estrutura do plano de contas da administração pública representa a classificação sintética máxima na agregação das contas, sendo dividido em quatro classes, compostas pelas contas de ativo, passivo, receitas e despesas.

692 Q22694
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere ao conceito, à estrutura e às contas do plano de contas da administração pública federal, julgue os seguintes itens.

As contas do sistema de compensação devem ser controladas por lançamentos de segunda e de terceira fórmulas.

693 Q784390
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a administração financeira, julgue os itens subsequentes.

Compõem o patrimônio líquido de uma organização o capital e a reserva de lucros.

694 Q784389
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a administração financeira, julgue os itens subsequentes.

Tradicionalmente, o aluguel de imóvel locado para abrigar organização pública é classificado como custo variável.

695 Q784388
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a administração financeira, julgue os itens subsequentes.

No Brasil, registram-se os fatos contábeis conforme o regime de competência, visto que se efetuam os pagamentos no momento em que se contrai a obrigação e não somente no momento em que o recurso entra ou sai do caixa.

696 Q784370
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com os conceitos de mutações ativas e passivas, julgue os itens a seguir.

A baixa de material inservível é contabilizada como mutação passiva, pois registra uma variação que reflete negativamente no resultado da gestão.

697 Q784369
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne aos métodos e processos da escrituração contábil no setor público, julgue os itens que se seguem.

Os efeitos das variações patrimoniais devem ser reconhecidos e evidenciados em correspondência com os respectivos fatos geradores, independentemente do momento da execução orçamentária.

698 Q784368
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando o conceito, os objetivos e as finalidades da contabilidade pública, julgue os itens a seguir.

A contabilidade pública é o ramo da ciência contábil em que se aplicam, no processo gerador de informações, as normas contábeis direcionadas ao planejamento governamental.

699 Q784367
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, referentes aos conceitos gerais da contabilidade pública.

As empresas públicas com personalidade jurídica de direito privado podem, sob determinadas circunstâncias, estar sujeitas ao campo de aplicação da contabilidade pública.

700 Q784366
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, referentes aos conceitos gerais da contabilidade pública.

Entre os objetivos da contabilidade pública incluem-se a captação, o registro e a interpretação dos fenômenos que afetam as situações orçamentárias das entidades de direito público, bem como dos fenômenos que implicam operações de natureza sigilosa.

701 Q784365
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, referentes aos conceitos gerais da contabilidade pública.

A principal função dos indicadores contábeis consiste em propiciar a contabilização automática dos fatos contábeis a partir da informação de um código numérico específico.

702 Q784359
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, referentes aos conceitos gerais da contabilidade pública.

A transferência de determinada quantidade de recursos destinados ao pagamento de restos a pagar de uma unidade gestora para outra do mesmo órgão é considerada, na unidade gestora que efetua a transferência, variação extraorçamentária passiva.

703 Q784357
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a necessidade de elaboração do inventário físico para a manutenção e o controle do patrimônio de órgãos públicos, bem como para a certificação do saldo constante do balanço geral do exercício, julgue os itens a seguir.

O inventário físico é instrumento de controle por meio do qual é possível proceder ao levantamento da situação dos equipamentos e dos materiais permanentes em uso e de suas necessidades de manutenção.

704 Q784356
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da contabilidade pública brasileira, julgue os itens que se seguem.

De acordo com a legislação em vigor, a escrituração sintética das operações orçamentárias, financeiras e patrimoniais deve ser feita pelo método das partidas dobradas.

705 Q784354
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na Lei n.º 4.320/1964, julgue os itens que se seguem, acerca de contabilidade pública.

A contabilidade pública demonstra perante a fazenda pública a situação de todos quantos, de qualquer modo, arrecadem receitas, realizem despesas ou guardem bens a ela pertencentes.

706 Q784350
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as variações ativas e passivas, orçamentárias e extraorçamentárias apresentadas na tabela acima, julgue os seguintes itens.

As variações passivas orçamentárias totalizam R$ 50.000,00.

707 Q784349
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as variações ativas e passivas, orçamentárias e extraorçamentárias apresentadas na tabela acima, julgue os seguintes itens.

As variações ativas orçamentárias totalizam R$ 135.000,00.

708 Q784345
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as variações ativas e passivas, orçamentárias e extraorçamentárias apresentadas na tabela acima, julgue os seguintes itens.

As variações passivas extraorçamentárias totalizam R$ 22.000,00.

709 Q561962
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no agrupamento de contas do plano de contas da administração pública federal vigente até 2011 mostrado no quadro acima, julgue os itens subsequentes.

O resultado extraorçamentário identificado em 5.2 corresponde à diminuição da situação líquida do patrimônio, incluindo-se as contas representativas das despesas extraorçamentárias, interferências passivas e mutações passivas.

710 Q561960
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que os dados acima, em reais, são relativos à execução de despesas e receitas de um ente público, julgue os itens subsequentes.

As mutações patrimoniais da despesa somam R$ 50.000,00.

711 Q220000
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A concessão de subvenções sociais visa à prestação de serviços essenciais de assistência social, médica e educacional.

O exercício financeiro, não necessariamente, coincide com o ano civil e contém as receitas nele arrecadadas e as despesas nele empenhadas. A não coincidência pode, por exemplo, decorrer de uma greve geral que tenha adesão de mais de 50% dos servidores públicos que atuem no controle financeiro.

712 Q219985
Contabilidade Pública
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Devem utilizar a contabilidade pública em seus registros e controles os(as)

713 Q219979
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a programação orçamentária e contabilidade pública, julgue os itens que se seguem.

A legislação orçamentária brasileira contém apenas matéria financeira, excluindo-se, portanto, qualquer dispositivo estranho à estimativa da receita e à fixação da despesa.

714 Q219978
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a administração financeira, julgue os itens subsequentes.

Constitui investimento a aquisição pela administração pública de prédio recém-construído para servir de sede a órgão público.

715 Q219977
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que a contabilidade pública dispõe de regras próprias, em muitos casos diversas das referentes à contabilidade comercial, julgue os itens a seguir.

A diferença entre o resultado apurado pelo balanço orçamentário e o resultado apurado pela demonstração das variações patrimoniais é representada pelas contas de mutações ativas e passivas.

716 Q219930
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com os conceitos de mutações ativas e passivas, julgue os itens a seguir.

O recebimento de imóvel em doação não é contabilizado como mutação, pois representa uma incorporação de bem no patrimônio da entidade por um fato independente da execução orçamentária.

717 Q219928
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne aos métodos e processos da escrituração contábil no setor público, julgue os itens que se seguem.

Os efeitos das variações patrimoniais devem ser reconhecidos e evidenciados em correspondência com os respectivos fatos geradores, independentemente do momento da execução orçamentária.

718 Q219926
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito do impacto de determinados eventos na situação líquida patrimonial de determinada entidade pública, julgue os próximos itens.

O pagamento de dívida de longo prazo pelo valor do registro contábil afeta negativamente a situação líquida patrimonial da entidade.

719 Q219924
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando o conceito, os objetivos e as finalidades da contabilidade pública, julgue os itens a seguir.

É objetivo da contabilidade pública fornecer aos usuários informações a respeito dos resultados alcançados e dos aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público e suas mutações, em apoio ao processo de tomada de decisão.

720 Q219920
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, referentes aos conceitos gerais da contabilidade pública.

Enquanto as superveniências geram variações extraorçamentárias ativas, as insubsistências geram variações extraorçamentárias passivas, não havendo exceções a essa regra.

721 Q219918
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Dada a grande variedade de ingressos públicos, a classificação da receita abriga circunstâncias bastante distintas da mera arrecadação tributária ou da transferência intergovernamental de recursos. Com relação a esse assunto, julgue os próximos itens.

A apropriação da variação cambial positiva de empréstimos concedidos deve ser classificada como receita de serviços.

722 Q219916
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir acerca das características do plano de contas único para os órgãos da administração direta.

O Conselho Federal de Contabilidade é o órgão responsável pela manutenção e promoção dos ajustes necessários à utilização do plano de contas no âmbito da administração pública federal.

723 Q219914
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a necessidade de elaboração do inventário físico para a manutenção e o controle do patrimônio de órgãos públicos, bem como para a certificação do saldo constante do balanço geral do exercício, julgue os itens a seguir.

Qualquer material permanente, incluindo-se o de pequeno valor econômico, deve ser controlado, sendo indispensável o seu tombamento, ainda que o custo do controle seja evidentemente superior ao risco de perda do bem.

724 Q219908
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um dos instrumentos de controle do patrimônio público é o inventário de materiais, bens móveis e imóveis pertencentes ao ente público. Com relação a esse assunto, julgue os itens que se seguem.

Os materiais de consumo devem ser avaliados pelo custo médio ponderado das compras, e os materiais permanentes, pelo custo de aquisição ou de construção.

725 Q219906
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a essa situação hipotética, julgue os seguintes itens, acerca de demonstrações de variações patrimoniais, de acordo com a legislação vigente.

A mutação patrimonial da receita foi de R$ 7.000,00.

726 Q219905
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito da contabilidade pública brasileira, julgue os itens que se seguem.

As contas de variações ativas e do ativo são creditadas pelo aumento e debitadas pela diminuição de saldo.

727 Q219903
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na Lei n.º 4.320/1964, julgue os itens que se seguem, acerca de contabilidade pública.

A contabilidade pública deve evidenciar os fatos ligados à administração orçamentária, financeira e patrimonial de todos os entes de direito público.

728 Q219901
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as variações ativas e passivas, orçamentárias e extraorçamentárias apresentadas na tabela acima, julgue os seguintes itens.

As variações ativas extraorçamentárias totalizam R$ 70.000,00.

729 Q219892
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com o manual de contabilidade do serviço público de energia elétrica, julgue os itens subsequentes.

Pela sua especificidade, as normas previstas no manual em questão não se vinculam às práticas contábeis estabelecidas pela legislação societária brasileira.

730 Q219845
Contabilidade Pública
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

Segundo as Normas Brasileiras de Contabilidade Aplicada ao Setor Público, o patrimônio líquido das entidades públicas é definido por:

731 Q219842
Contabilidade Pública
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

A respeito dos critérios para reconhecimento e mensuração da depreciação, amortização e exaustão no setor público, é correto afirmar:

732 Q219840
Contabilidade Pública
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

O registro das variações patrimoniais das entidades do âmbito federal, em termos de uso do plano de contas, obedece aos seguintes critérios:

733 Q219838
Contabilidade Pública
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção que indica a ocorrência de uma variação passiva extraorçamentária e uma variação ativa orçamentária, respectivamente.

734 Q219835
Contabilidade Pública
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

Se ao examinarmos os registros contábeis de determinada operação e observarmos que ocorreram somente variações passivas, então é correto afi rmar sobre o patrimônio da entidade:

735 Q219833
Contabilidade Pública
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

Segundo disposições do Decreto n. 93.872/86, quando o órgão de contabilidade detectar irregularidades nos exames da conformidade dos atos de gestão orçamentário-financeira e patrimonial, este deverá:

736 Q219831
Contabilidade Pública
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção em que a operação ao ser registrada pela contabilidade aplicada ao setor público provoca variação ativa e passiva em igual valor.

737 Q219829
Contabilidade Pública
Ano: 2010
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção que indica um conjunto de entidades que estão dentro do campo de aplicação da contabilidade aplicada ao setor público.

738 Q219804
Contabilidade Pública
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Determinado órgão federal apresentou, ao final do exercício, a seguinte demonstração das variações patrimoniais:

Considerando-se os dados apresentados, o total das variações ativas corresponde, em reais, a

739 Q219802
Contabilidade Pública
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Sobre a Contabilidade Pública no Brasil, analise as afirmativas a seguir.

I - Possui como objeto o conjunto de bens, direitos e obrigações, vinculados à administração pública federal, à estadual ou à municipal.

II - O exercício financeiro coincide com o ano civil, compreendendo o período de 01 de janeiro a 31 de dezembro.

III - Utiliza sistema misto de contas, compreendendo o regime de competência, o de caixa, e o orçamentário e o financeiro.

IV - Aplica-se à administração das agências reguladoras.

Está correto APENAS o contido em

740 Q219730
Contabilidade Pública
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

O Conselho Federal de Contabilidade define que "o controle interno é o conjunto de recursos, métodos e processos adotados pela entidade governamental". De acordo com as Normas Brasileiras de Contabilidade – NBC – T 16, o controle interno é classificado nas seguintes categorias:

741 Q219728
Contabilidade Pública
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere os dados a seguir e tenha por base a Lei no 4.320/64 para responder às questões de nos 57 a 60.

Após levantamento, determinado órgão federal apresentou os valores contábeis constantes da tabela abaixo, ao final do exercício de 2008, na demonstração das variações patrimoniais.

O total das variações passivas independentes da execução orçamentária representa, em reais, o valor de

742 Q219726
Contabilidade Pública
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere os dados a seguir e tenha por base a Lei no 4.320/64 para responder às questões de nos 57 a 60.

Após levantamento, determinado órgão federal apresentou os valores contábeis constantes da tabela abaixo, ao final do exercício de 2008, na demonstração das variações patrimoniais.

Ao analisar a Demonstração das Variações apresentada, em reais, conclui-se que houve

743 Q219724
Contabilidade Pública
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere os dados a seguir e tenha por base a Lei no 4.320/64 para responder às questões de nos 57 a 60.

Após levantamento, determinado órgão federal apresentou os valores contábeis constantes da tabela abaixo, ao final do exercício de 2008, na demonstração das variações patrimoniais.

O total das variações ativas representa, em reais, o valor de

744 Q219722
Contabilidade Pública
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

As Variações Patrimoniais decorrentes de transações no setor público que aumentam ou diminuem o patrimônio líquido são denominadas

745 Q219677
Contabilidade Pública
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

As variações patrimoniais que não se originam da execução orçamentária e que provocam modificações no patrimônio, diminuindo-o, são classificadas como

746 Q219566
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Nos órgãos da administração direta, entidades da administração indireta federal e entidades privadas, o SCIPEF examina

747 Q219564
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A Secretaria Federal de Controle Interno do Ministério da Fazenda conta com o apoio dos assessores especiais de controle interno, que são incumbidos de

748 Q219563
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Compete aos órgãos e às unidades do SCIPEF

749 Q219562
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os valores, em reais, apresentados na tabela acima, que foram extraídos da demonstração das variações patrimoniais de determinada entidade governamental, assinale a opção correta relativamente às variações ativas e passivas, orçamentárias e extraorçamentárias.

750 Q219560
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um dos objetivos da contabilidade aplicada ao setor público é o de fornecer o necessário suporte para a instrumentalização do controle social.

751 Q219471
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao disposto nos princípios fundamentais de contabilidade sob a perspectiva do setor público, julgue os itens que se seguem.

O custo histórico dos componentes patrimoniais deve ser considerado nos registros dos atos e fatos contábeis.

752 Q219436
Contabilidade Pública
Ano: 2010
Banca: Fundação Carlos Chagas (FCC)

As variações ativas classificadas no grupo de mutações patrimoniais

753 Q219404
Contabilidade Pública
Ano: 2010
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade aplicada ao setor público, julgue o item a seguir.

É um instrumento de controle preventivo que orienta a administração, dando-lhe a necessária autorização para arrecadar e gastar, dentro dos limites do orçamento.

754 Q22351
Contabilidade Pública
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

No âmbito da Administração Pública Federal, o registro contábil da descentralização externa de crédito, na unidade gestora descentralizadora do crédito, é

755 Q22350
Contabilidade Pública
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

O Plano de Contas adotado na Administração Pública Federal é estruturado em sete níveis. A conta Ativo, identificada pelo dígito 1, é classificada por

756 Q784344
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da conformidade dos registros de gestão, que abrange a conformidade diária e documental, julgue os itens a seguir.

A conformidade dos registros de gestão deverá ser registrada com ressalvas sempre que as demonstrações contábeis apresentarem inconsistências ou desequilíbrios.

757 Q784343
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos papéis da Secretaria do Tesouro Nacional (STN) e dos órgãos setoriais na gestão organizacional da contabilidade pública no Brasil, julgue os itens que se seguem.

Subordinam-se tecnicamente à Secretaria de Orçamento Federal os representantes do Tesouro Nacional nos conselhos fiscais, ou órgãos equivalentes das entidades da administração indireta, controladas direta ou indiretamente pela União.

758 Q784324
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das normas relativas ao controle dos ativos fixos da administração pública e seus reflexos, julgue os itens a seguir.

Quando o servidor público desvincular-se do cargo, função ou emprego, deverá passar a responsabilidade do material permanente sob sua guarda a outrem. A passagem de responsabilidade do material não poderá ser delegada a terceiros, devendo ser feita pessoalmente. Caso o servidor não possa realizar essa incumbência, será instituída comissão especial pelo dirigente do departamento de administração ou da unidade equivalente, principalmente quando se tratar de cargas mais vultosas, para conferência e passagem do material.

759 Q784323
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das técnicas para minimização de custos e uso de material no âmbito do órgão central do sistema de serviços gerais da presidência da República, julgue os próximos itens.

O servidor não pode delegar a terceiros a responsabilidade de passar pessoalmente material sob sua guarda a outrem, ainda que esteja impossibilitado.

760 Q784322
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das técnicas para minimização de custos e uso de material no âmbito do órgão central do sistema de serviços gerais da presidência da República, julgue os próximos itens.

É dever do servidor comunicar, imediatamente, a quem de direito, qualquer irregularidade ocorrida com o material entregue aos seus cuidados.

761 Q784318
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das técnicas para minimização de custos e uso de material no âmbito do órgão central do sistema de serviços gerais da presidência da República, julgue os próximos itens.

Quando se tratar de material de procedência estrangeira, eventual indenização será feita com base no custo histórico.

762 Q784311
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens seguintes.

A transação de natureza administrativa é conceituada como aquela que não provoca alterações qualitativas ou quantitativas, efetiva ou potencial, no patrimônio da entidade governamental.

763 Q220077
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na legislação e nas práticas atinentes a suprimento de fundos, restos a pagar, despesas de exercícios anteriores e rol de responsáveis, julgue os itens que se seguem.

Serão arrolados como responsáveis nos processos de contas os titulares e seus substitutos durante a gestão de que tratam as contas, mas, nos casos de delegação de competência, a responsabilidade se transfere exclusivamente à autoridade delegada.

764 Q220003
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que as informações acima tenham sido extraídas da contabilidade de determinada entidade governamental hipotética. Com base nesses dados, julgue os itens subsequentes.

O total das mutações patrimoniais ativas é igual a R$ 360.000,00.

765 Q220002
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue o item seguinte relativo às regras aplicáveis aos acordos, convênios e ajustes no setor público.

A execução de qualquer convênio depende de seu prévio cadastramento no sistema de controle interno, por meio do órgão de contabilidade.

766 Q220001
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos regimes orçamentário e de competência, julgue os itens a seguir.

Conforme o disposto nas Normas Brasileiras de Contabilidade aplicadas ao setor público, as transações no setor público devem ser reconhecidas e registradas integralmente no momento em que ocorrerem, utilizando, portanto, o regime contábil misto.

767 Q219997
Contabilidade Pública
Ano: 2009
Banca: Fundação CESGRANRIO (CESGRANRIO)

A relação de todos os elementos ativos e passivos, componentes do patrimônio público, com a indicação do valor desses elementos, denomina-se inventário. Este inventário do patrimônio público compreende as seguintes fases ou operações:

768 Q219896
Contabilidade Pública
Ano: 2009
Banca: Fundação de Apoio ao Desenvolvimento da Educação de Mato Grosso do Sul (FADEMS)

A Contabilidade Pública constitui uma das subdivisões da contabilidade aplicada a diferentes tipos de atividades, de entidades. Dessa forma é correto afirmar que, na Contabilidade Pública

769 Q219894
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da conformidade dos registros de gestão, que abrange a conformidade diária e documental, julgue os itens a seguir.

O registro da conformidade dos registros de gestão é de responsabilidade de servidor formalmente designado pelo titular da unidade gestora executora, o qual constará do rol dos responsáveis.

770 Q219890
Contabilidade Pública
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

A contabilidade aplicada às entidades governamentais segue regras e normas específicas deste ramo das Ciências Contábeis para a geração de informações para seus usuários. Sobre esse assunto, é correto afirmar que

771 Q219888
Contabilidade Pública
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

A atividade financeira do Estado

772 Q219886
Contabilidade Pública
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Em relação às características dos instrumentos financeiros, considere:

I. Seu valor se altera em resposta a mudanças na taxa de juros específica, no preço de instrumento financeiro, preço de commodity, taxa de câmbio, índice de preços ou de outras taxas.

II. Não é necessário qualquer desembolso inicial ou o desembolso inicial é menor do que seria exigido para outros tipos de contratos nos quais seria esperada resposta semelhante às mudanças nos fatores de mercado.

III. É um contrato que requer que o emissor faça pagamentos pré-especificados ao detentor para reembolsá-lo de perda ocasionada pela inadimplência de credor específico.

IV. Deve ser liquidado em data futura.

...
773 Q219881
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na Lei n.º 4.320/1964, julgue os itens de 51 a 55.

No âmbito do controle interno, a verificação da legalidade dos atos de execução orçamentária é prévia, concomitante e subsequente. Entre as medidas de controle preventivo, destaca-se a existência e o funcionamento de estrutura organizacional com identificação de cargos, funções e respectivos responsáveis, formalmente estabelecida e conhecida.

774 Q219879
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos papéis da Secretaria do Tesouro Nacional (STN) e dos órgãos setoriais na gestão organizacional da contabilidade pública no Brasil, julgue os itens que se seguem.

A STN e os órgãos setoriais têm a responsabilidade de manter controle dos compromissos que onerem, direta ou indiretamente, a União junto a entidades ou organismos internacionais.

775 Q219821
Contabilidade Pública
Ano: 2009
Banca: Fundação Universa (FUNIVERSA)

A contabilidade pública é o ramo da ciência contábil que

776 Q219819
Contabilidade Pública
Ano: 2009
Banca: Fundação Universa (FUNIVERSA)

A função econômica da contabilidade pública é

777 Q219792
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das normas relativas ao controle dos ativos fixos da administração pública e seus reflexos, julgue os itens a seguir.

As providências preliminares para a passagem de responsabilidade sobre ativos públicos cabem ao órgão cujo servidor estiver deixando o cargo, função ou emprego. Desse modo, será apresentado formalmente, ao setor de controle do material permanente, o nome do servidor substituto.

778 Q219758
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos aos princípios internacionais de contabilidade.

De acordo com os princípios internacionais, o registro das variações patrimoniais deve ser feito mesmo na hipótese de somente existir razoável certeza de sua ocorrência.

779 Q219756
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção verdadeira a respeito da contabilização das retenções tributárias nos pagamentos efetuados pela administração pública federal a fornecedores de bens e serviços e no pagamento de pessoal.

780 Q219754
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

Tendo em vista os procedimentos adotados na contabilidade federal, assinale a opção correta a respeito das variações ativas.

781 Q219752
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção que indica uma operação em que se observa a ocorrência de variações ativas quanto passivas.

782 Q219750
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

Nas operações realizadas por uma unidade gestora da administração pública federal, observa-se a ocorrência dos seguintes fatos: transferências de bens para outra unidade do mesmo órgão, aquisição de material de consumo para estoque no almoxarifado e despesa com pessoal. Sobre a contabilidade dessa unidade, é correto afirmar:

783 Q219747
Contabilidade Pública
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

A respeito dos princípios fundamentais de contabilidade e a sua aplicação no setor público, é correto afirmar:

784 Q219706
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O controle da execução orçamentária compreenderá, entre outros aspectos, o cumprimento do programa de trabalho expresso em termos monetários de realização de obras e prestação de serviços. Acerca do controle da execução orçamentária, assinale a opção correta.

785 Q219682
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens seguintes.

Se um bem intangível for doado à administração pública sem a especificação do seu valor monetário no ato de doação, não é possível sua inclusão na contabilidade da entidade pública.

786 Q219681
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das normas brasileiras de contabilidade aplicadas ao setor público, julgue os itens seguintes.

As transações que envolvem valores em que a entidade governamental responda como fiel depositária e que, pelas suas características, não afetam qualitativamente nem quantitativamente o seu patrimônio são registradas no ativo e no passivo da respectiva entidade, conforme o caso.

787 Q219679
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade governamental e das variações patrimoniais, julgue os itens seguintes.

O cancelamento da prestação de um serviço, cujo empenho foi inscrito na unidade gestora como restos a pagar não processado, é classificada como uma variação ativa independente da execução orçamentária.

788 Q219678
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da contabilidade governamental e das variações patrimoniais, julgue os itens seguintes.

De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, o objeto da contabilidade governamental é o orçamento público.

789 Q219676
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à conta única do Tesouro Nacional, julgue os próximos itens.

Nos casos em que características operacionais específicas não permitam a movimentação financeira pelo sistema de caixa único do Tesouro Nacional, os recursos podem ser movimentados por qualquer instituição financeira autorizada a operar no mercado brasileiro.

790 Q219675
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de contabilidade pública, julgue os itens subsequentes.

O tombamento de bens móveis é a atribuição de número de registro patrimonial a cada bem individualizado e deve ser feito para todos os itens do material permanente, independentemente do valor de aquisição.

791 Q219650
Contabilidade Pública
Ano: 2009
Banca: SUSTENTE Instituto Brasileiro de Desenvolvimento Sustentável

É correto afirmar que a Contabilidade Pública é o ramo da Ciência Contábil que:

792 Q219634
Contabilidade Pública
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Segundo o autor Lino Martins da Silva, o levantamento representa uma das fases do inventário do patrimônio público que compreende a coleta de dados sobre todos seus elementos, sejam eles ativos ou passivos, e é subdividido nas seguintes etapas:

793 Q219632
Contabilidade Pública
Ano: 2009
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

A variação patrimonial que, da mesma forma que a superveniência passiva, também é classificada como variação passiva independente da execução orçamentária, é o/a

794 Q219608
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

aquisição de imóvel....................................... 620.000

depreciação de bens móveis...........................80.000

empréstimos tomados..................................... 540.000

recebimento de bem em doação.................... 100.000

Com base nos dados acima, extraídos da demonstração das variações patrimoniais de determinada entidade governamental, julgue os itens a seguir.

I O total das mutações patrimoniais ativas é de R$ 720.000,00.

II O valor do bem recebido em doação não afeta o resultado patrimonial apurado no exercício, por se tratar de acréscimo patrimonial.

III O valor dos empréstimos tomad...

795 Q219587
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos aspectos relacionados à contabilidade pública, julgue os itens subsequentes.

Se um cidadão transformar um terreno de sua propriedade em um parque recreativo e doá-lo ao poder público com a finalidade de fazer dele um bem de uso comum do povo de sua cidade, então o terreno passa a fazer parte do patrimônio sob controle da contabilidade pública.

796 Q219530
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um município firmou contrato de financiamento junto a uma instituição financeira para aquisição de um veículo por trinta e seis meses, com o benefício de uma cláusula contratual segundo a qual, em caso de roubo do veículo durante o prazo de pagamento do contrato, as prestações restantes seriam canceladas, e, seis meses após a assinatura do contrato, o veículo foi roubado. Na situação hipotética acima descrita, para registrar, no sistema patrimonial, a aquisição do veículo, o financiamento contratado, o roubo do veículo e o cancelamento de prestações decorrente do roubo, as contas debitadas em cada registro serão, respectivamente,

797 Q219510
Contabilidade Pública
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Stiglitz (1988) conceitua bens públicos puros como aqueles para os quais não existe rivalidade no consumo e a exclusão do consumo é impossível. Na prática, existem situações mistas de várias espécies em que a visão polarizada entre bens privados e bens públicos não prevalece, dando origem aos chamados bens mistos, tais como:

798 Q219500
Contabilidade Pública
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

A "Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios Fundamentais de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público." (Resolução CFC nº 1.128/08). Em relação a este assunto, considere:

I. As normas contábeis estabelecidas pela Lei nº 4.320/64 devem ser integralmente seguidas por todas as entidades governamentais da administração direta e indireta.

II. Os atos e os fatos que afetam o patrimônio público devem ser contabilizados de acordo com o regime de competência, complementarmente ao registro orçamentário das receitas e das despesas públicas.

III. Os bens móveis e ...

799 Q219473
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que a alíquota do imposto de renda incide sobre a parcela do salário bruto descontados a parte relativa a dependentes e contribuição do INSS, se o salário bruto mensal de um trabalhador for de R$ 3.450,00, e ele não possuir dependentes, então, antes da adoção da nova tabela, o valor do seu desconto para o imposto de renda é igual a

800 Q219468
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que diz respeito à contabilidade pública, julgue os itens que se seguem.

A variação da situação líquida patrimonial deve ser demonstrada em anexo da lei de diretrizes orçamentárias, sendo constituída somente pelo resultado patrimonial do exercício anterior adicionado às mutações patrimoniais ativas e passivas verificadas durante o exercício corrente.

801 Q216642
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com a estrutura do sistema contábil contemplado nas normas brasileiras de contabilidade aplicadas ao setor público, julgue os próximos itens.

Cabe ao subsistema patrimonial registrar, processar e evidenciar os fatos relacionados aos ingressos e desembolsos financeiros.

802 Q216639
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

De acordo com a estrutura do sistema contábil contemplado nas normas brasileiras de contabilidade aplicadas ao setor público, julgue os próximos itens.

Os subsistemas contábeis devem ser independentes entre si e de outros subsistemas de informações.

803 Q22441
Contabilidade Pública
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às normas e procedimentos sobre licitações, contratos, patrimônio e terceirização na administração pública, julgue os itens a seguir.

São considerados bens públicos de uso especial os destinados a serviço ou estabelecimento da administração federal, inclusive os de suas autarquias.

804 Q784394
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à gestão financeira, julgue os itens de 73 a 95.

Considerando que um órgão público tenha tomado um empréstimo em moeda estrangeira e se beneficiado de uma queda do preço da moeda contratada frente à moeda nacional, se, ao final do exercício financeiro, essa dívida ainda estiver pendente de pagamento, o reconhecimento da variação cambial deverá ser feito por meio de uma conta de variação ativa denominada insubsistência passiva.

805 Q784313
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os conceitos e os procedimentos aplicáveis ao setor público, e com suporte na legislação de regência, julgue os itens a seguir.

No caso de bens móveis produzidos ou de imóveis construídos diretamente pelo ente público, os valores que devem ser incorporados ao patrimônio e que devem figurar no balanço patrimonial são aqueles pelos quais esses mesmos bens poderiam ser adquiridos no mercado.

806 Q784253
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere ao registro das operações típicas dos entes federativos mediante a utilização do Sistema Integrado de Administração Financeira (SIAFI), julgue os itens de 80 a 85.

Sob a perspectiva do setor público, o princípio da continuidade está vinculado ao estrito cumprimento da destinação social do seu patrimônio, ou seja, a continuidade do ente se dá enquanto perdurar sua finalidade.

807 Q784229
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na doutrina e nas legislações orçamentária e financeira públicas, julgue os itens de 86 a 103.

As contas do Poder Judiciário serão apresentadas, no âmbito da União, pelos presidentes do STF e dos tribunais superiores, que, por sua vez, consolidarão as contas dos respectivos tribunais.

808 Q650901
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na perspectiva do setor público, o valor original corresponde ao valor resultante de consensos de mensuração com agentes internos ou externos, com base em valores de entrada ou de saída. Assinale a opção que não corresponde a valor de saída.
809 Q650900
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Realiza-se inventário, na administração pública, para o controle e a conservação do patrimônio público passíveis de registros contábeis. Acerca do inventário e da avaliação dos componentes patrimoniais, assinale a opção correta.
810 Q558519
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Na administração pública, a escrituração sintética das operações financeiras e patrimoniais deve ser efetuada pelo método das partidas dobradas. Acerca da escrituração das contas públicas, julgue os itens seguintes.

Todas as operações de que resultem débitos e créditos de natureza financeira, ainda que não estejam compreendidas na execução orçamentária, devem ser objeto de registro e controle contábil.

811 Q558518
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Na administração pública, a escrituração sintética das operações financeiras e patrimoniais deve ser efetuada pelo método das partidas dobradas. Acerca da escrituração das contas públicas, julgue os itens seguintes.

Enquanto não for implantado o conselho de gestão fiscal, a edição de normas gerais para consolidação das contas públicas cabe ao tribunal de contas.

812 Q220075
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao orçamento e à contabilidade pública, julgue os itens subseqüentes.

A contabilidade deverá evidenciar, em seus registros, o montante dos créditos orçamentários vigentes, a despesa empenhada e a despesa realizada à conta dos mesmos créditos e as dotações disponíveis.

813 Q220067
Contabilidade Pública
Ano: 2008
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A redução da dívida ativa em função de seu cancelamento por prescrição compreende:

814 Q220007
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à gestão financeira, julgue os itens de 73 a 95.

Na contabilidade pública, a perda ou o ganho decorrente da diferença entre o valor líquido contábil do bem imóvel e seu valor de mercado somente pode ser contabilizada na oportunidade da venda desse bem.

815 Q220006
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tomando por base os sistemas de contas adotados na contabilidade pública, julgue o item abaixo.

Nas variações patrimoniais independentes da execução orçamentária, não há movimentação financeira. As contas correspondentes têm movimentação autônoma e se enquadram tanto entre as de variações ativas como entre as de variações passivas.

816 Q219870
Contabilidade Pública
Ano: 2008
Banca: Escola de Administração Fazendária (ESAF)

É requisito essencial da responsabilidade na gestão fiscal:

817 Q219868
Contabilidade Pública
Ano: 2008
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção falsa a respeito dos consórcios públicos de que trata a Lei n. 11.107/2005.

818 Q219800
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Considera-se obrigatória, de caráter continuado, a despesa corrente derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a

819 Q219773
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um consumidor pode escolher gastar sua renda m com o bem x1 ou com o bem x2 de tal forma que a sua reta orçamentária seja descrita por p1 x1 + p2 x2 = m, em que P1 e P2 são os respectivos preços. Com relação a essa situação, julgue os itens que se seguem.

Se um imposto específico é lançado igualmente sobre dois bens, a reta orçamentária do consumidor desses bens não se desloca.

820 Q219771
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos procedimentos aplicáveis a prestação e tomada de contas, julgue os itens a seguir.

No âmbito municipal, segundo a legislação em vigor, o Poder Legislativo deve prestar contas ao Poder Executivo, anualmente, no prazo estabelecido nas respectivas constituições ou leis orgânicas.

821 Q219720
Contabilidade Pública
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

Na contabilidade pública, as variações quantitativas quando aumentam o saldo patrimonial são denominadas Variações

822 Q219701
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os conceitos e os procedimentos aplicáveis ao setor público, e com suporte na legislação de regência, julgue os itens a seguir.

No caso de atos de gestão realizados sem a devida fundamentação legal, a prerrogativa dos dirigentes dos órgãos e das unidades do Sistema de Contabilidade Federal é não efetuar os respectivos registros e comunicar o fato aos órgãos de controle interno e externo.

823 Q219661
Contabilidade Pública
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

Os bens de uso especial têm as seguintes características: são contabilizados, são inventariados e avaliados, são inalienáveis quando empregados no serviço público, sendo alienáveis nos demais casos que a lei estabelecer, e estão incluídos no patrimônio da instituição.

Esses tipos de bens públicos são também denominados de bens

824 Q219660
Contabilidade Pública
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

Analise os elementos abaixo.

I - Determinação do resultado da Gestão

II - Controle orçamentário e das metas

III - Registros de contas financeiras e patrimoniais em um só sistema

IV - Controle das operações

V - Prestação de contas ao Poder Legislativo e à população

VI - Prestação de contas aos Poderes Legislativo e Judiciário

VII - Tomada de decisão do Governo

VIII -Registro dos fatos administrativos segundo o princípio de competência para receitas e despesas

IX - Cumprimento aos Princípios de Contabilidade geralmente aceitos

X - Demonstração de cu...

825 Q219638
Contabilidade Pública
Ano: 2008
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

O Relatório Resumido de Execução Orçamentária a que se refere o § 3° do art. 165 da Constituição Federal abrangerá todos os Poderes e o Ministério Público e será publicado até 30 (trinta) dias após o encerramento de cada

826 Q219637
Contabilidade Pública
Ano: 2008
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

De acordo com a Lei Federal n° 10.028 de 19 de outubro de 2000, ordenar ou autorizar a inscrição em Restos a Pagar, de despesa que não tenha sido previamente empenhada ou que exceda o limite estabelecido em lei, tem a pena:

827 Q219636
Contabilidade Pública
Ano: 2008
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Variações Patrimoniais são as alterações ocorridas no patrimônio durante o exercício, podendo ser resultantes ou independentes da execução orçamentária. Considera-se como Variação Patrimonial independente da execução orçamentária classificada como Superveniência Ativa o(a)

828 Q219630
Contabilidade Pública
Ano: 2008
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Na Contabilidade Pública, as alterações ocorridas no patrimônio da entidade, durante o exercício, são classificadas como variações ativas ou variações passivas, podendo elas serem resultantes ou independentes da execução orçamentária. Constituem variações patrimoniais ativas independentes da execução orçamentária:

829 Q219596
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere ao registro das operações típicas dos entes federativos mediante a utilização do Sistema Integrado de Administração Financeira (SIAFI), julgue os itens de 80 a 85.

Para o ente público atender ao princípio da oportunidade, a contabilidade não pode se restringir ao registro dos fatos decorrentes da execução orçamentária, devendo ela registrar tempestivamente todos os fatos que promovem alteração em seu patrimônio.

830 Q219536
Contabilidade Pública
Ano: 2008
Banca: Fundação Getúlio Vargas (FGV)

Sobre a Contabilidade Pública, é correto afirmar que:

831 Q219498
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)
No Brasil, aplica-se o regime de
832 Q219496
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)
É um exemplo de variação ativa independente de execução orçamentária:
833 Q219491
Contabilidade Pública
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Constitui uma variação patrimonial independente de execução orçamentária:

834 Q219485
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As mutações patrimoniais ativas e as mutações patrimoniais passivas envolvem registros de variações decorrentes da execução orçamentária. Considerando os efeitos dos registros dessas variações no resultado patrimonial apurado no exercício, julgue os itens a seguir.

As mutações ativas provocam alterações positivas na apuração do resultado do exercício, aumentando, conseqüentemente, o ativo e o patrimônio líquido.

835 Q219483
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As variações patrimoniais (resultado diminutivo do exercício e resultado aumentativo do exercício) podem ser ativas ou passivas, decorrentes ou independentes da execução orçamentária. Acerca do registro contábil das variações patrimoniais, julgue o item a seguir.

A venda de um bem de uso pelo seu valor contábil será registrada como um decréscimo patrimonial, afetando negativamente a apuração do resultado patrimonial do exercício.

836 Q219480
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A contabilidade evidenciará perante a Fazenda Pública a situação de todos que, de qualquer modo, arrecadem receitas, efetuem despesas, administrem ou guardem bens a ela pertencentes ou confiados. No referente ao controle patrimonial, julgue os próximos itens.

Para avaliação dos bens de almoxarifado, deve ser adotado o método PEPS (primeiro que entra, primeiro que sai).

837 Q219452
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Na tabela, encontram-se registradas como mutações patrimoniais, ativas e passivas, as variações ocorridas no exercício que refletem o equilíbrio do resultado da gestão em virtude da execução orçamentária, representando, pois, os fatos permutativos.

838 Q219450
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Dependendo da natureza do ato ou do fato administrativo, os lançamentos contábeis podem demandar registros em apenas um ou em todos os sistemas de contas simultaneamente. Considerando o relacionamento entre os atos e fatos administrativos e os sistemas de contas, julgue os itens a seguir.

A incorporação de um bem é uma variação patrimonial ativa, contabilizada no sistema patrimonial.

839 Q219433
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na doutrina e nas legislações orçamentária e financeira públicas, julgue os itens de 86 a 103.

O TCU tem chamado a atenção para o fato de que o Poder Executivo, no afã de assegurar e antecipar o alcance da meta de superavit primário, contingencia dotações orçamentárias, promovendo sua descompressão quase ao final do exercício. Isso tem levado à inscrição de elevados valores em restos a pagar, notadamente em restos a pagar processados.

840 Q22775
Contabilidade Pública
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à contabilidade pública, julgue os seguintes itens.

Não figuram entre os bens que devem ser registrados na contabilidade patrimonial por meio de registros sintéticos os bens móveis e imóveis da administração pública.

841 Q22113
Contabilidade Pública
Ano: 2008
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Os Bens de Uso Comum do Povo são destinados ao uso da comunidade, quer individual ou coletivamente, e apresentam, dentre outras, a característica de

842 Q12925
Contabilidade Pública
Ano: 2008
Banca: Universidade Federal da Bahia (UFBA)

A estimativa contida no exemplo dado está ferindo o princípio orçamentário do equilíbrio, porque está cobrindo despesas correntes com receitas de capital.

843 Q784310
Contabilidade Pública
Ano: 2007
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

A Contabilidade Pública Brasileira é regida de forma complementar à Constituição Federal, pela Lei Nº 4.320/64. Acerca dessa Lei, é correto afirmar que ela estatui normas

844 Q784241
Contabilidade Pública
Ano: 2007
Banca: Associação Educacional Dom Bosco (AEDB)
As mutações ativas são decorrentes da execução orçamentária:
845 Q784240
Contabilidade Pública
Ano: 2007
Banca: Associação Educacional Dom Bosco (AEDB)

As mutações patrimoniais, provenientes da execução orçamentária, são classificadas como:

846 Q784234
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Como se contabilizam as entradas compensatórias de ativo e passivo financeiros?

847 Q784233
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Contador de autarquia contabiliza receita somente quando o dinheiro adentra as contas bancárias e registra despesa apenas quando o pagamento é efetivado. Nesse cenário, tal profissional

848 Q784232
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

NÃO são procedimentos de Prestação e Tomada de Contas exigidos pelo Decreto no 93.872/86:

849 Q561953
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Aquisição de Bens Móveis é:

850 Q561947
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

A Lei no 4.320, de 1964 alcança, necessariamente:

851 Q561946
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Nas entidades de direito público, o exercício financeiro vai de

852 Q558503
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao patrimônio dos entes públicos, sua composição e avaliação, julgue os próximos itens.

Os bens públicos de uso comum, indiscriminados, integram o patrimônio do órgão ou entidade a que estão afetas sua manutenção e conservação.

853 Q219699
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O Sistema de Contabilidade Federal compreende as atividades de registro, de tratamento e de controle das operações relativas à administração orçamentária, financeira e patrimonial da União, com vistas à elaboração das demonstrações contábeis. Os órgãos setoriais desse sistema

sujeitam-se à orientação normativa e à supervisão técnica do Ministério do Planejamento, Orçamento e Gestão, que é o órgão central do sistema.

854 Q219697
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

855 Q219686
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
Regime de Caixa é uma
856 Q219680
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere à apresentação e à composição da demonstração das variações patrimoniais, julgue os itens subseqüentes.

São mutações patrimoniais que afetam o resultado patrimonial para mais ou para menos: cobrança da dívida ativa; alienação de imóveis fora de uso; concessão de empréstimos ao setor privado.

857 Q219604
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A propósito das demonstrações da contabilidade pública e da prestação e julgamento das contas governamentais, julgue os itens que se seguem.

A venda de um imóvel constitui uma desincorporação passiva, caracterizada como uma mutação patrimonial resultante da execução orçamentária.

858 Q219538
Contabilidade Pública
Ano: 2007
Banca: Associação Educacional Dom Bosco (AEDB)

A Contabilidade pública é aplicada na administração pública:

859 Q219534
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que determinada entidade governamental receba um imóvel em doação, julgue os itens subseqüentes, a respeito do registro contábil dessa entidade.

A operação de doação é considerada uma variação ativa independente da execução orçamentária.

860 Q219513
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
O regime de adiantamento
861 Q219478
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No resultado aumentativo do exercício, são registradas as variações que decorrem de aumento do ativo e da diminuição do passivo, que promovem aumento da situação líquida (patrimônio líquido) do ente público, também conhecidas como variações ativas. Com base nesse conceito, caracteriza uma variação ativa o(a)

862 Q219475
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando os conceitos de variações patrimoniais e fatos contábeis, assinale a opção correta.

863 Q219402
Contabilidade Pública
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

É um fato contábil que deve ser classificado como Variação Passiva de um ente público:

864 Q22415
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação aos conceitos gerais de contabilidade pública e suas aplicações, julgue os itens a seguir.

Os bens públicos dominicais constituem o patrimônio das pessoas jurídicas de direito público, e são objeto de direito pessoal, ou real, de cada uma delas, inclusive na hipótese de essas pessoas terem estrutura de direito privado.

865 Q22112
Contabilidade Pública
Ano: 2007
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Assinale a alternativa que contém apenas sistemas de registros dos fatos administrativos utilizados pela administração pública:

866 Q22111
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao patrimônio dos entes públicos, sua composição e avaliação, julgue os próximos itens.

O uso comum dos bens públicos deve ser gratuito, independentemente do tipo de entidade a cuja administração pertencerem.

867 Q22100
Contabilidade Pública
Ano: 2007
Banca: Associação Educacional Dom Bosco (AEDB)

Os bens públicos dominiais são:

868 Q21956
Contabilidade Pública
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que os lançamentos efetuados no âmbito da administração pública pudessem permitir, entre outros, o acompanhamento da execução orçamentária, o conhecimento da composição patrimonial e a interpretação dos resultados econômicos e financeiros, foi concebida uma lógica contábil por meio dos sistemas de contas orçamentário, financeiro, patrimonial e de compensação. Relativamente ao funcionamento dos sistemas de contas na contabilidade pública, julgue os itens seguintes.

I. No sistema orçamentário, são classificadas as contas que têm interferência direta no controle do detalhamento da execução orçamentária da receita e da despesa.

II. No sistema patrimonial, são classificadas as variações ativas e passivas que não interferem diretamente na composição das disponibilidades de num...

869 Q784312
Contabilidade Pública
Ano: 2006
Banca: Fundação Getúlio Vargas (FGV)

Durante um exercício financeiro, a realização do pagamento de um determinado empréstimo contraído em uma instituição financeira será classificada como despesa orçamentária do exercício e, em decorrência, implicará uma variação patrimonial resultante de uma:

870 Q784295
Contabilidade Pública
Ano: 2006
Banca: Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)

O resultado patrimonial do exercício será superavitário quando:

871 Q784245
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos preceitos e normas da administração e da contabilidade pública, julgue os itens a seguir.

Na avaliação dos bens de almoxarifado, a legislação complementar de finanças públicas determina que se adote o preço médio ponderado das compras, o que significa que o custo das unidades em estoque vai modificando-se à medida que novas unidades sejam adquiridas a preços diferentes do custo médio do estoque.

872 Q784244
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos preceitos e normas da administração e da contabilidade pública, julgue os itens a seguir.

A arrecadação de receita relativa a exercício anterior, inscrita em dívida ativa, produz uma variação ativa no patrimônio que é, ao mesmo tempo, compensada por uma variação passiva decorrente de baixa da inscrição da dívida ativa.

873 Q784243
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A administração pública, para proporcionar os serviços para a sociedade, pratica os mais diversos atos, entre os quais se destacam as questões relativas à dívida pública, ao adiantamento de numerário, às avaliações patrimoniais e ao inventário, que são registrados pela contabilidade. Com relação a esses atos e registros contábeis, julgue os itens subseqüentes.

O inventário é classificado como inicial quando ocorre mudança de responsável pela guarda e utilização dos bens.

874 Q784242
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A administração pública, para proporcionar os serviços para a sociedade, pratica os mais diversos atos, entre os quais se destacam as questões relativas à dívida pública, ao adiantamento de numerário, às avaliações patrimoniais e ao inventário, que são registrados pela contabilidade. Com relação a esses atos e registros contábeis, julgue os itens subseqüentes.

O inventário de material na administração pública consiste em realizar a verificação física dos bens de consumo e dos bens permanentes existentes em almoxarifado.

875 Q711170
Contabilidade Pública
Ano: 2006
Banca: Universidade Federal do Paraná (UFPR)

A Lei nº 4.320/64 determina que, no final de cada exercício, os resultados gerais do exercício da administração pública sejam demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais. Considere as seguintes afirmativas a respeito das demonstrações contábeis mencionadas:

Assinale a alternativa correta.

876 Q561945
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

A contabilidade pública é obrigatória

877 Q220004
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às normas de contabilidade pública, de execução orçamentária e financeira e da Lei n.º 4.320/1964, julgue os itens seguintes.

A contabilidade pública é o ramo contábil que estuda, orienta, controla e demonstra a organização e execução da fazenda pública; o patrimônio público e suas variações.

878 Q219988
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca das especificidades dos registros contábeis dos entes da Federação, julgue os itens a seguir.

Caso o município não possua tribunal de contas ou órgão equivalente, a Câmara de Vereadores poderá designar peritos contadores para verificar as contas do prefeito e emitir parecer sobre elas.

879 Q219987
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, acerca da contabilidade pública e suas características.

Quando o ente da federação adquire imóveis, ou bens de capital já em utilização, há uma inversão financeira.

880 Q219865
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção correta em relação às variações ativas orçamentárias.

881 Q219863
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção falsa em relação às variações patrimoniais passivas.

882 Q219861
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

A respeito do campo de aplicação da contabilidade pública é correto afirmar que

883 Q219825
Contabilidade Pública
Ano: 2006
Banca: Instituto Nacional de Educação (CETRO)

Identifique a alternativa que corresponde ao regime contábil para a apuração dos resultados na contabilidade pública brasileira, no que tange às receitas e despesas.

884 Q219741
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue o item abaixo, relativo às mutações patrimoniais da receita e da despesa públicas.

Constituem mutações patrimoniais da despesa a aquisição de bens e a concessão de empréstimo, e mutações patrimoniais da receita, a cobrança de dívida ativa e o recebimento de créditos.

885 Q219739
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base no regime contábil aplicável às pessoas jurídicas de direito público, julgue o item a seguir.

As entradas e saídas de dinheiro com efeito apenas transitório, em razão de o ente público ser mero depositário ou depositante desses valores, não são reconhecidas como receitas e despesas, por sua natureza extra-orçamentária.

886 Q219732
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, acerca da escrituração contábil de entes da Federação e sua inter-relação com os sistemas contábeis.

Caso seja exigida garantia, no caso de execução de obras, o limite de 5% sobre o valor total do contrato, estabelecido inicialmente para todas as garantias, poderá ser ampliado para 10%, sempre avaliando a complexidade técnica e riscos financeiros.

887 Q219690
Contabilidade Pública
Ano: 2006
Banca: Fundação Getúlio Vargas (FGV)

No exercício financeiro de 2005, um ente da federação realizou a amortização da primeira parcela de uma operação de crédito autorizada e efetuada em 2004. O correto registro contábil desse fato implicará:

888 Q219685
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

É um exemplo de variação patrimonial ativa de um ente público:

889 Q219674
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

A despesa de mutação patrimonial é:

890 Q219673
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Cancelamento de Dívidas Passivas representa

891 Q219641
Contabilidade Pública
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Das contas de variação patrimonial relacionadas a seguir, aquela que corresponde a uma mutação ativa é:

892 Q219640
Contabilidade Pública
Ano: 2006
Banca: Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)

O registro contábil de perda de um Ativo constitui para uma entidade pública uma variação:

893 Q219625
Contabilidade Pública
Ano: 2006
Banca: Universidade Federal do ABC (UFABC)

A inscrição no patrimônio Público de um imóvel recebido em doação, ocasionará modificação na situação patrimonial líquida da instituição, em decorrência de variação patrimonial:

894 Q219592
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Referente à política fiscal, julgue os itens a seguir.

Para efeito de determinação do resultado primário da União, a Secretaria do Tesouro Nacional adota o regime misto, isto é, de competência para as despesas e de caixa para as receitas.

895 Q219591
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos e na legislação aplicáveis a contabilidade pública, orçamentos e balanços, julgue os itens a seguir.

O recebimento de recursos da União para execução de convênio firmado entre quaisquer órgãos ou entidades de quaisquer esferas obriga os convenentes a manter registros contábeis específicos, ainda que o beneficiário não esteja sujeito à contabilidade pública.

896 Q219556
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos preceitos e normas da administração e da contabilidade pública, julgue os itens a seguir.

Como o exercício financeiro corresponde, no Brasil, ao ano-calendário, as receitas arrecadadas e as despesas pagas no ano-calendário subseqüente pertencem ao respectivo exercício financeiro, ainda que seus fatos geradores correspondam a anos-calendário anteriores.

897 Q219553
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos preceitos e normas da administração e da contabilidade pública, julgue os itens a seguir.

Os bens de uso comum, ainda que constituídos e mantidos com recursos do orçamento público, não integram, formalmente, o patrimônio contábil, representado nos balanços dos órgãos e entidades da administração estatal.

898 Q219550
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os atos da administração pública são registrados pela contabilidade ao longo do exercício, e o resultado patrimonial é apurado ao final de cada período, sendo evidenciado nas demonstrações contábeis. No que se refere à determinação do resultado do exercício e demonstrações contábeis, julgue os itens subseqüentes.

As mutações ativas são decorrentes da execução orçamentária da receita.

899 Q219549
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A administração pública, para proporcionar os serviços para a sociedade, pratica os mais diversos atos, entre os quais se destacam as questões relativas à dívida pública, ao adiantamento de numerário, às avaliações patrimoniais e ao inventário, que são registrados pela contabilidade. Com relação a esses atos e registros contábeis, julgue os itens subseqüentes.

Os bens móveis, quando contabilizados, são avaliados pelo valor de aquisição, ou pelo custo de produção ou de construção, mas não podem ser reavaliados.

900 Q219547
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Durante um exercício financeiro, a administração pública busca arrecadar os recursos necessários para atender à demanda de serviços da sociedade, portanto incorre em despesas de diversas naturezas. Quanto ao exercício financeiro, às receitas e às despesas, julgue os itens que se seguem.

No Brasil, o regime contábil de escrituração é misto por se considerar que pertencem ao exercício financeiro as receitas arrecadadas e as despesas nele efetivamente liquidadas.

901 Q219544
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Serviços públicos compreendem um conjunto de atividades e de bens que são colocados à disposição da sociedade para proporcionar uma melhora de seu bem-estar social. Quanto aos serviços públicos e bens públicos, julgue os itens a seguir.

Bens públicos dominicais, tais como rios, mares e praças, constituem o patrimônio das pessoas jurídicas de direito público.

902 Q219532
Contabilidade Pública
Ano: 2006
Banca: Universidade de Pernambuco (UPE / UPENET / IAUPE)

Para a Contabilidade Pública, variação patrimonial decorre de alteração de valor de qualquer elemento integrante do patrimônio público. Portanto, não é correto afirmar que

903 Q219522
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

O regime de apuração adotado nas finanças públicas brasileiras é o misto, que combina características do regime de caixa e do regime de competência. Em relação aos três regimes, é correto afirmar:

904 Q219506
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Insubsistências Ativas são:

905 Q219493
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Encampação de dívida passiva corresponde a

906 Q219448
Contabilidade Pública
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Analise o texto abaixo.

 De acordo com o Art. 35 da Lei no 4.320, de 17 de março de 1964, a administração pública adota o ...... para as receitas efetivamente ingressadas no exercício financeiro e o ...... para as despesas empenhadas pagas e não pagas no exercício financeiro.

 Para completá-lo corretamente as lacunas devem ser preenchidas, respectivamente, por.

907 Q219417
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção que indica uma operação que não envolve uma conta de variações ativas

908 Q219399
Contabilidade Pública
Ano: 2006
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 38, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

A Demonstração das Variações Patrimoniais é constituída de três subgrupos, dois que resultam da execução do orçamento e um outro, independentemente de sua realização. As mutações ativas são consideradas como variações ativas devido ao seu impacto no patrimônio de uma entidade pública.

São exemplos de mutações ativas:

909 Q219397
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Assinale a opção que indica uma operação que não envolve uma conta de variações ativas.

910 Q219395
Contabilidade Pública
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Indique a opção em que a operação não é objeto da contabilidade pública, segundo as práticas adotadas no âmbito federal.

911 Q219392
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos conceitos e à legislação que trata de controle em geral, inclusive responsabilização dos agentes públicos, julgue os itens seguintes.

A contabilidade pública aplica-se obrigatoriamente aos entes públicos em geral, das três esferas da administração, e às organizações não-governamentais, quando se valerem de recursos repassados via orçamento dos órgãos e entidades que integram a estrutura da União, estados e municípios.

912 Q22117
Contabilidade Pública
Ano: 2006
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

O ramo que aplica, na administração pública, as técnicas de registro dos atos e fatos de natureza econômica, apurando resultados e elaborando relatórios periódicos é

913 Q22107
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos preceitos e normas da administração e da contabilidade pública, julgue os itens a seguir.

Constituem bens públicos os assim denominados dominicais, integrantes do patrimônio das pessoas jurídicas de direito público a que se tenha dado estrutura de direito privado.

914 Q22105
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos preceitos e normas da administração e da contabilidade pública, julgue os itens a seguir.

A intervenção do governo na produção de bens públicos se justifica por se tratarem de bens divisíveis, sujeitos à manifestação individual das preferências.

915 Q22103
Contabilidade Pública
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Serviços públicos compreendem um conjunto de atividades e de bens que são colocados à disposição da sociedade para proporcionar uma melhora de seu bem-estar social. Quanto aos serviços públicos e bens públicos, julgue os itens a seguir.

Os bens públicos não estão sujeitos a usucapião.

916 Q784436
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e à legislação aplicáveis à contabilidade pública, julgue os itens a seguir. Quando o governo adquire do agricultor produtos agrícolas pelo preço de mercado e os revende, posteriormente, ao consumidor, também pelo preço de mercado, superior ao da aquisição, a diferença constitui uma subvenção econômica.
917 Q784435
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e aplicações da análise contábil, julgue os itens subseqüentes. Uma recomendação relevante para a elaboração de um relatório de análise é apresentar primeiro o sumário e a conclusão, deixando-se ao leitor interessado a procura do detalhe no item específico do próprio relatório.
918 Q784434
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e aplicações da análise contábil, julgue os itens subseqüentes. Considere-se que, em determinado mês, em uma empresa comercial, tenham sido vendidos R$ 1.000.000,00 em mercadorias, mantendo-se um estoque médio de R$ 125.000,00. Nesse caso, o estoque levou, em média, 8 dias para ser vendido.
919 Q784433
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e aplicações da análise contábil, julgue os itens subseqüentes. Considere-se que a composição do endividamento (CE) seja dada por um quociente que relaciona as obrigações da entidade com terceiros, de acordo com a fórmula CE = [PC / (PC + PELP)] × 100, em que PC é o passivo circulante e PELP é o passivo exigível a longo prazo. Então, independentemente de outros fatores, quanto mais próximo de 100% for o valor de CE, maior será a dificuldade da entidade em honrar seus compromissos imediatos.
920 Q784429
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e aplicações da análise contábil, julgue os itens subseqüentes.

Considere-se que um ente tenha apresentado, durante três períodos — P1, P2 e P3 —, a situação em suas contas conforme a tabela a seguir, cujos valores estão em R$ mil.

Nessa situação, independentemente dos efeitos inflacionários, é correto concluir que o comprometimento da receita corrente líquida com as despesas de pessoal aumentou no segundo período e retornou à situação inicial no terceiro período.

921 Q784427
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e aplicações da análise contábil, julgue os itens subseqüentes.

Considerem-se os seguintes dados, em reais, de um ente, em dois anos sucessivos, para aferição de carga tributária.

Nesse caso, é correto concluir que houve aumento da carga tributária do referido ente, e que esse aumento se deveu, principalmente, aos impostos diretos.

922 Q784426
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda com relação aos conceitos gerais e às características básicas da contabilidade pública, julgue os itens a seguir. Constituem insubsistências ativas, na contabilidade pública, entre outras, a venda de bens do ativo permanente, a insuficiência de arrecadação e a transferência de responsabilidade pela guarda de um bem.
923 Q784425
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos gerais e às características básicas da contabilidade pública, julgue os itens a seguir. A manutenção de sistemas de custos no âmbito da administração pública não é obrigatória, considerando-se que sua aplicação só se coaduna com aquelas atividades com fins lucrativos ou em que os benefícios são objetiva e concretamente mensuráveis, sob a ótica da viabilidade econômico-financeira.
924 Q784424
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referêcia ao patrimônio público, à contabilidade e a suas particularidades, julgue os itens seguintes.

Os bens de uso especial são contabilizados, inventariados e passíveis de alienação.

925 Q784423
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referêcia ao patrimônio público, à contabilidade e a suas particularidades, julgue os itens seguintes.

Bens dominiais são os de uso comum, entre os quais incluem as praias, os rios, as praças e as estradas.

926 Q784422
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referêcia ao patrimônio público, à contabilidade e a suas particularidades, julgue os itens seguintes.

A reavaliação de bens móveis é facultativa na administração pública.

927 Q784421
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referêcia ao patrimônio público, à contabilidade e a suas particularidades, julgue os itens seguintes.

A contabilidade pública tem, entre os seus objetos, os registros de atos administrativos que não afetam o patrimônio.

928 Q784250
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Todos os gastos e receitas públicas devem ser previstos em orçamento. A respeito das receitas e despesas públicas, julgue os itens que se seguem. Geralmente, os créditos financeiros da entidade pública que estão em poder de terceiros são aqueles que ficam em poder dos funcionários para pagar despesas de pronto pagamento ou de pequeno montante. Na contabilidade pública, estes adiantamentos ficam registrados no realizável, especificamente na rubrica responsáveis por adiantamentos em contas analíticas.
929 Q784247
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos gerais da contabilidade pública, julgue os itens a seguir.

A contabilidade pública se aplica a todas as entidades integrantes da administração indireta das três esferas de governo.

930 Q784246
Contabilidade Pública
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nos conceitos gerais da contabilidade pública, julgue os itens a seguir.

A adoção plena do regime de competência pressupõe a inclusão da receita lançada e ainda não arrecadada, por inadimplência, no resultado exercício.