Relativamente às finalidades do Sistema de Controle Interno do Poder Executivo Federal, considere:
I. Avaliar o cumprimento das metas previstas no plano plurianual, a execução dos programas de governo e dos orçamentos da União.
II. Elaborar a programação financeira do Tesouro Nacional, gerenciar a Conta Única do Tesouro Nacional e subsidiar a formulação da política de financiamento da despesa pública.
III. Avaliar os recursos dos orçamentos vigentes, as alterações decorrentes de créditos adicionais, as receitas prevista e arrecadada, a despesa empenhada, liquidada e paga à conta desses recursos e as respectivas disponibilidades.
IV. Exercer o controle das operações de crédito, avais e garantias, bem como dos direitos e haveres da União.
Determinado órgão público federal contratou uma empresa para fornecimento de vale refeição, para um período de 90 dias, no valor total de 95.000,00. Considerando o Plano de Contas Aplicado ao Setor Público, no registro contábil do empenho da despesa no subsistema de informações orçamentário, utilizam-se os seguintes títulos de contas:
Determinada autarquia pública pretende realizar a depreciação de um bem pelo método das quotas constantes. Valor contábil do bem R$ 20.000,00; foi determinado o valor residual de R$ 4.000,00; a vida útil do bem é de cinco anos. Assim, o valor depreciável e o valor da depreciação anual, são, em reais, respectivamente,
Determinado ente público arrecadou, no mês de fevereiro de 2015, receita de impostos no valor de R$ 180.000,00, concomitante ao fato gerador. Considere o lançamento contábil da receita arrecadada no sistema contábil, utilizando-se o título da conta debitada e creditada, conforme Plano de Contas Aplicado ao Setor Público
Pelo reconhecimento do crédito tributário, pode-se proceder ao registro contábil do direito a receber. Assim, o registro contábil dos créditos tributários a receber, nos termos das Normas Brasileiras de Contabilidade Aplicada ao Setor Público, atende o
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma empresa apresente índices de liquidez imediata, de liquidez corrente, de liquidez seca e de liquidez geral iguais a 0,70; 1,80; 0,70 e 1,80, respectivamente, e que todos os ativos estejam classificados no ativo circulante, julgue os itens seguintes. O saldo dos estoques será inferior ao saldo das disponibilidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma empresa apresente índices de liquidez imediata, de liquidez corrente, de liquidez seca e de liquidez geral iguais a 0,70; 1,80; 0,70 e 1,80, respectivamente, e que todos os ativos estejam classificados no ativo circulante, julgue os itens seguintes. O saldo do passivo exigível será igual ao saldo das disponibilidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma empresa apresente índices de liquidez imediata, de liquidez corrente, de liquidez seca e de liquidez geral iguais a 0,70; 1,80; 0,70 e 1,80, respectivamente, e que todos os ativos estejam classificados no ativo circulante, julgue os itens seguintes. O saldo dos estoques será superior ao saldo do passivo não circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos à contabilização dos itens do ativo e do passivo. O valor de custo do estoque deve incluir todos os custos de aquisição e de transformação bem como outros custos incorridos para trazer os estoques à sua condição e à sua localização atuais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos à contabilização dos itens do ativo e do passivo. O arrendamento mercantil operacional deve ser reconhecido pelo arrendatário em contas específicas do ativo e do passivo no seu balanço por quantias iguais ao valor justo da propriedade arrendada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos à contabilização dos itens do ativo e do passivo. O ativo intangível gerado internamente não deve ser reconhecido nas demonstrações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos à contabilização dos itens do ativo e do passivo. Os custos de serviços diários não devem ser reconhecidos no valor contábil da propriedade mantida para investimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue os itens subsequentes. A reserva de lucros a realizar pode ser utilizada para o pagamento do dividendo obrigatório ou para aumentar o capital social, desde que seja autorizado pelas assembleias das companhias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue os itens subsequentes. A reserva legal objetiva assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou para aumentar o capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue os itens subsequentes. As reservas para contingências são constituídas com a finalidade de compensar, em exercício futuro, diminuições do lucro decorrentes de perdas consideradas, pelas companhias, como de ocorrência remota.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue os itens subsequentes. O capital social integralizado pelos sócios deve ser discriminado, em uma única conta, pelo seu montante, sem qualquer dedução.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue os itens subsequentes. Um dos requisitos para a criação de reservas estatutárias é o estabelecimento de um limite máximo de valor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a IRRF, contribuição previdenciária (INSS), ICMS e ISS, julgue os seguintes itens. Estão sujeitos à incidência do imposto de renda na fonte os aluguéis pagos por pessoa física a pessoa jurídica, ao passo que não se sujeitam a essa incidência os rendimentos do trabalho assalariado pagos por pessoa física a outra pessoa física.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a IRRF, contribuição previdenciária (INSS), ICMS e ISS, julgue os seguintes itens. Pela regra constitucional geral da não cumulatividade do ICMS, os créditos e débitos do imposto se compensam sucessivamente; entretanto, nos casos de isenção ou não cumulatividade, o beneficiário não transfere crédito para a operação subsequente nem se beneficia de crédito da operação anterior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente às retenções efetuadas pela administração pública federal, ao IRPJ e à CSLL, julgue os itens subsecutivos. O imposto de renda cuja retenção a pessoa jurídica tenha sofrido na fonte sobre as receitas recebidas constitui um crédito a ser lançado em seu ativo, como imposto de renda a compensar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos aos tributos e às suas respectivas competências. A União pode elevar a alíquota do IPI sem depender da aprovação do Congresso Nacional, mas essa elevação não poderá ser implementada antes de noventa dias de sua decretação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos aos tributos e às suas respectivas competências. A arrecadação do imposto sobre propriedade territorial rural pertencerá inteiramente ao município quando este optar por fiscalizá-lo e cobrá-lo, hipótese em que o município não poderá abrir mão de sua arrecadação integral, vedado qualquer tipo de renúncia fiscal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos aos tributos e às suas respectivas competências. O valor cobrado por empresa pública concessionária de serviço público de fornecimento de energia elétrica é considerado como preço privado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito ao SIAFI e à nota fiscal de serviços eletrônica, julgue os próximos itens. De acordo com as normas referentes ao SIAFI, será liberada mensalmente ao MPU a parcela correspondente ao duodécimo de suas dotações, já deduzido o contingenciamento, em proporção não superior ao aplicado para os demais poderes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito ao SIAFI e à nota fiscal de serviços eletrônica, julgue os próximos itens. Os dados contidos na nota fiscal de serviços eletrônica, que só pode ser cancelada ou substituída por iniciativa do fisco, são de responsabilidade exclusiva do contribuinte. Nesse documento fiscal, o prestador do serviço tem de ser obrigatoriamente identificado pelo CNPJ e pela inscrição municipal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à responsabilidade fiscal e a classificações orçamentárias da receita e da despesa pública, julgue os itens subsequentes. Em função da autonomia dos poderes, o Poder Executivo não poderá fixar limites de gastos com pessoal do Poder Judiciário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à responsabilidade fiscal e a classificações orçamentárias da receita e da despesa pública, julgue os itens subsequentes. Na execução orçamentária, as receitas devem ser contabilizadas nas rubricas correspondentes à sua natureza, desde que estejam previstas em lei orçamentária e que não sejam decorrentes de operações de crédito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à responsabilidade fiscal e a classificações orçamentárias da receita e da despesa pública, julgue os itens subsequentes. A discriminação da despesa quanto a sua natureza deve ser feita, na elaboração da lei orçamentária, por categoria econômica, grupo de natureza de despesa e modalidade de aplicação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, a respeito do gerenciamento de acesso e segurança do Sistema Integrado de Administração Financeira (SIAFI). Com autorização do titular da unidade gestora, o operador que registre documento no sistema pode dar conformidade diária no SIAFI.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, a respeito do gerenciamento de acesso e segurança do Sistema Integrado de Administração Financeira (SIAFI). Cabe ao Serviço Federal de Processamento de Dados (SERPRO) a responsabilidade pelo cadastramento do cadastrador-geral no sistema Senha do SIAFI.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os seguintes eventos contábeis foram registrados no primeiro exercício financeiro encerrado de determinada entidade governamental.
• previsão da receita orçamentária e fixação da despesa orçamentária, no valor de R$ 160.000,00 cada;
• lançamento de impostos no valor de R$ 100.000,00, sendo arrecadados 80% desse valor;
• recebimento de imóvel em doação no valor de R$ 60.000,00;
• empenho e liquidação de despesas de pessoal no valor de R$ 75.000,00, sendo R$ 50.000,00 pagos no exercício e R$ 25.000,00 inscritos em restos a pagar.
A partir dessa situação, julgue os itens a seguir relativos à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os seguintes eventos contábeis foram registrados no primeiro exercício financeiro encerrado de determinada entidade governamental.
• previsão da receita orçamentária e fixação da despesa orçamentária, no valor de R$ 160.000,00 cada;
• lançamento de impostos no valor de R$ 100.000,00, sendo arrecadados 80% desse valor;
• recebimento de imóvel em doação no valor de R$ 60.000,00;
• empenho e liquidação de despesas de pessoal no valor de R$ 75.000,00, sendo R$ 50.000,00 pagos no exercício e R$ 25.000,00 inscritos em restos a pagar.
A partir dessa situação, julgue os itens a seguir relativos à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à contabilização de eventos contábeis registrados no âmbito do MPU. Os recursos arrecadados em exercícios anteriores podem ser classificados como superávits financeiros para fins de elaboração do projeto de lei orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à contabilização de eventos contábeis registrados no âmbito do MPU. Na descentralização do crédito orçamentário, devem ser respeitadas a classificação funcional e a estrutura programática da despesa orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, com relação à estrutura e às características das contas do plano de contas único do governo federal, composto por oito classes de contas, no âmbito do MPU. Mesmo com a adoção do plano de contas único do governo federal, o MPU pode desdobrar as contas contábeis além do sétimo nível ou utilizar outros níveis de contas para o registro de informações complementares.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, com relação à estrutura e às características das contas do plano de contas único do governo federal, composto por oito classes de contas, no âmbito do MPU. Para registrar os atos de gestão cujos efeitos possam produzir modificações no patrimônio, o MPU deve utilizar contas contábeis de natureza de informação de controle.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, acerca do papel do Ministério Público da União (MPU) relativamente ao campo de atuação e objetivo no âmbito da contabilidade aplicada ao setor público. Cabe ao MPU garantir procedimentos suficientes de prestação de contas e instrumentalização do controle social, sendo a ele facultativa a aplicação integral das técnicas próprias da contabilidade aplicada ao setor público.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, acerca do papel do Ministério Público da União (MPU) relativamente ao campo de atuação e objetivo no âmbito da contabilidade aplicada ao setor público. Por ser uma entidade governamental, o MPU deve disponibilizar informações sobre aspectos de natureza financeira e física do seu patrimônio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas legais e infralegais que envolvem matéria tributária e orçamentária, julgue os itens subsequentes. As competências próprias das unidades responsáveis pelas atividades de planejamento incluem a captação de dados e o cálculo de indicadores econômicos e sociais destinados a desenvolver previsões e informações estratégicas sobre tendências e mudanças no âmbito nacional e internacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas legais e infralegais que envolvem matéria tributária e orçamentária, julgue os itens subsequentes. É vedada a compensação entre os valores retidos de impostos e contribuições e os montantes devidos em relação a fatos geradores ocorridos depois do mês de retenção.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas legais e infralegais que envolvem matéria tributária e orçamentária, julgue os itens subsequentes. Caso seja declarada a insolvência de devedor de empresa por sentença emanada do Poder Judiciário, a empresa credora poderá deduzir as perdas dos valores devidos como despesas, para determinação do lucro real.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas legais e infralegais que envolvem matéria tributária e orçamentária, julgue os itens subsequentes. O órgão público que fizer pagamento a fundação de direito privado pelo fornecimento de bens ou prestação de serviços em geral deverá efetuar as retenções, na fonte, dos impostos e contribuições federais incidentes sobre o valor pago.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à Conta Única do Tesouro Nacional e aos instrumentos de segurança do Sistema Integrado de Administração Financeira (SIAFI), julgue os itens a seguir. Caso a ordem bancária seja cancelada após a data de sua emissão, seu valor só recomporá a disponibilidade da unidade gestora no dia seguinte.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à Conta Única do Tesouro Nacional e aos instrumentos de segurança do Sistema Integrado de Administração Financeira (SIAFI), julgue os itens a seguir. Qualquer irregularidade constatada após a contabilização de documento no SIAFI somente poderá ser corrigida por meio da emissão de um novo documento que efetue o acerto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos procedimentos de execução orçamentária e financeira e àqueles aplicáveis aos suprimentos de fundos, julgue os itens subsecutivos. No âmbito do Poder Executivo federal, o decreto de programação financeira pode ser modificado, desde que respeitados os limites consignados no orçamento anual.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos procedimentos de execução orçamentária e financeira e àqueles aplicáveis aos suprimentos de fundos, julgue os itens subsecutivos. Da mesma forma que acontece no processo licitatório, a despesa executada por meio de suprimento de fundos deve garantir a aquisição mais vantajosa para a administração pública.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das demonstrações contábeis aplicadas ao setor público, julgue os próximos itens. Na estrutura do balanço orçamentário, devem ser identificadas as receitas intraorçamentárias realizadas e as despesas intraorçamentárias empenhadas, liquidadas e pagas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das demonstrações contábeis aplicadas ao setor público, julgue os próximos itens. O resultado patrimonial do exercício é apurado na demonstração das variações patrimoniais pelo confronto entre as variações patrimoniais quantitativas e as variações patrimoniais qualitativas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Suponha que as seguintes transações governamentais tenham sido registradas em uma entidade governamental durante determinado exercício financeiro já encerrado:
< aprovação da LOA no valor de R$ 100.000,00, sendo 60% na categoria econômica corrente e 40% na categoria econômica de capital;
< lançamento, ao longo do referido exercício, de R$ 50.000,00 de impostos, sendo arrecadados 80% desse valor;
< ingresso de depósitos de terceiros passíveis de devolução.
Considerando essas transações, julgue os itens subsequentes, relativos ao regime e ao tratamento contábil aplicável aos impostos.
Deve ser reconhecida uma receita orçamentária de R$ 60.000,00 no momento da aprovação do orçamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Suponha que as seguintes transações governamentais tenham sido registradas em uma entidade governamental durante determinado exercício financeiro já encerrado:
< aprovação da LOA no valor de R$ 100.000,00, sendo 60% na categoria econômica corrente e 40% na categoria econômica de capital;
< lançamento, ao longo do referido exercício, de R$ 50.000,00 de impostos, sendo arrecadados 80% desse valor;
< ingresso de depósitos de terceiros passíveis de devolução.
Considerando essas transações, julgue os itens subsequentes, relativos ao regime e ao tratamento contábil aplicável aos impostos.
Como os recursos financeiros de caráter temporário representam apenas entradas compensatórias, o recebimento de depósitos de...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Suponha que as seguintes transações governamentais tenham sido registradas em uma entidade governamental durante determinado exercício financeiro já encerrado:
< aprovação da LOA no valor de R$ 100.000,00, sendo 60% na categoria econômica corrente e 40% na categoria econômica de capital;
< lançamento, ao longo do referido exercício, de R$ 50.000,00 de impostos, sendo arrecadados 80% desse valor;
< ingresso de depósitos de terceiros passíveis de devolução.
Considerando essas transações, julgue os itens subsequentes, relativos ao regime e ao tratamento contábil aplicável aos impostos.
No momento da arrecadação dos impostos, será registrada uma variação patrimonial aumentativa no valor de R$ 40.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à mensuração de ativos e passivos em entidades públicas, julgue os itens seguintes. Caso não seja possível, eventualmente, a valoração dos ativos intangíveis obtidos a título gratuito, eles não deverão ser evidenciados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à mensuração de ativos e passivos em entidades públicas, julgue os itens seguintes. A conta de ajuste relativa ao reconhecimento de risco de recebimento de dívida deve ser reduzida ou anulada quando deixar de existir o motivo que a tenha originado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a elaboração, divulgação, auditoria de relatórios contábil-financeiros e trabalhos de auditoria independente em geral, julgue os itens que se seguem. O principal objetivo da preparação e divulgação de relatórios contábil-financeiros pelas empresas é subsidiar as ações governamentais de fiscalização tributária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à classificação das despesas públicas e aos limites de despesa com pessoal, julgue os itens seguintes. A despesa com pessoal, classificada como despesa de custeio, limita-se ao percentual de 50% da receita corrente líquida em cada estado da Federação, apurado segundo o regime de competência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à classificação das despesas públicas e aos limites de despesa com pessoal, julgue os itens seguintes. A realização dos investimentos, que constituem despesas de capital, deve ser compatível com as metas e prioridades estabelecidas no plano plurianual e não pode afetar a meta de resultados fiscais caso se prolongue por período superior a dois exercícios fiscais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à classificação das despesas públicas e aos limites de despesa com pessoal, julgue os itens seguintes. A discriminação da despesa deverá ser realizada, no mínimo, por elementos entendidos como o desdobramento dessa despesa em gastos com pessoal, material, serviços, obras e outros meios de que se serve a administração pública para a consecução dos seus fins.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à Conta Única do Tesouro Nacional, julgue os seguintes itens. O estágio da receita conhecido como arrecadação é determinado pelo recolhimento dos valores recebidos pelos agentes arrecadadores para a Conta Única do Tesouro Nacional, sendo vedada a divisão dos recursos em contas especiais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à Conta Única do Tesouro Nacional, julgue os seguintes itens. Cabe ao Banco Central do Brasil a função de agente financeiro do Tesouro com a atribuição, entre outras, de realizar pagamentos com os fundos depositados na Conta Única do Tesouro Nacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos a estágios e execução de receitas e despesas públicas. Entre os estágios da receita, está o lançamento de créditos a serem arrecadados no ano em questão, que deve ser feito com base em previsão de receitas fundamentada em uma série histórica de arrecadação combinada com eventuais mudanças na legislação, entre outros elementos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos a estágios e execução de receitas e despesas públicas. Deve ser registrado no montante global o empenho de despesas contratuais sujeitas a parcelamento, como é o caso do empenho referente a pagamento de energia elétrica e água, por exemplo, cujos valores exatos só são conhecidos mês a mês.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do ciclo orçamentário e todas as fases que o compõem, julgue os itens que se seguem. Situação hipotética: Na apresentação de emenda ao projeto de LOA, um parlamentar indicou os recursos necessários ao atendimento de novas despesas na área da saúde, que foram originados de anulação de despesa prevista com passagens. Assertiva: Nessa situação, a referida proposta é compatível com a competência legislativa prevista pelo texto constitucional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do ciclo orçamentário e todas as fases que o compõem, julgue os itens que se seguem. O exercício financeiro coincide com o ano civil, ao passo que o ciclo orçamentário tem duração variável em função das várias fases de elaboração da proposta orçamentária, que incluem a apreciação, a aprovação, o controle e a avaliação do orçamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do ciclo orçamentário e todas as fases que o compõem, julgue os itens que se seguem. O documento encaminhado pelo relator do projeto de LOA à apreciação do Poder Legislativo resulta da fusão do projeto de lei inicial, remetido pelo chefe do Poder Executivo, com as emendas aprovadas pelos parlamentares.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da classificação da receita pública, julgue os itens subsequentes. Tanto as receitas classificadas na categoria econômica de receita corrente tributária quanto as receitas compulsórias têm, após arrecadadas, destinação específica estabelecida em dispositivos constitucionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da classificação da receita pública, julgue os itens subsequentes. A alienação de bens em que o valor da venda é superior ao valor contabilmente registrado no patrimônio do ente público alienante é uma exceção à regra de que receitas de capital nada acrescem ao patrimônio público.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da classificação da receita pública, julgue os itens subsequentes. Na classificação por categoria econômica das receitas, o superávit do orçamento corrente, compreendido como valor excedente entre receitas e despesas correntes, deve ser classificado como receita corrente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação da despesa pública, julgue os próximos itens. Na LOA, a discriminação da despesa, quanto à natureza, deve ser feita, no mínimo, por categoria econômica ou grupo de natureza de despesa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação da despesa pública, julgue os próximos itens. A classificação institucional da despesa permite a identificação da unidade administrativa responsável pelas dotações autorizadas pelo Legislativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação da despesa pública, julgue os próximos itens. Devem ser classificadas na categoria econômica de despesas de capital, no subtítulo investimentos, as despesas de um ente público com a aquisição de títulos representativos do capital de empresa comercial já constituída e que não represente aumento de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação da despesa pública, julgue os próximos itens. A classificação programática da despesa permite a segregação das dotações orçamentárias de acordo com as funções das áreas de atuação governamental.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com a normatização contábil em vigor, julgue os itens que se seguem com base nas atualizações da contabilidade brasileira da última década. O regime tributário de transição (RTT) foi um sistema facultativo de tributação criado, entre outras finalidades, para facilitar a convergência da legislação contábil brasileira às normas internacionais de contabilidade.
No Brasil, em termos contábeis, o cálculo da depreciação deverá obedecer aos critérios determinados pelo governo, através da Secretaria da Receita Federal, art. 305 do RIR/99, que estipula:
A Previdência Social cumpre importantes papéis sociais e econômicos no Brasil. Ela é um seguro social, mediante contribuições previdenciárias, com a finalidade de prover subsistência ao trabalhador, em caso de perda de sua capacidade laborativa. Em se tratando deste tema, analise os itens abaixo:
I- A Previdência Social é administrada pelo Ministério da Saúde e as políticas referentes a essa área são executadas pela autarquia federal denominada Instituto Nacional do Seguro Social (INSS).
II- A previdência social é política pública integrante da Seguridade Social. Não se deve chamar a previdência de seguridade porque, segundo a Constituição brasileira em seu Título VIII (da Ordem Social), nos Artigos 194 a 204, a seguridade é um conjunto de ações formado pela prev...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens à luz dos preceitos do Manual de Contabilidade Aplicado ao Setor Público. Situação hipotética: Para viabilizar a melhoria das condições de saúde da população, o prefeito de determinado município incluiu em seu plano plurianual a construção de uma unidade de pronto atendimento em saúde. Assertiva: Nesse caso, ao promover a classificação programática dessa ação de governo, o prefeito deverá classificar a construção da edificação na categoria de atividades, visto que a obra será o resultado de um produto necessário à manutenção da ação do governo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens à luz dos preceitos do Manual de Contabilidade Aplicado ao Setor Público. O lançamento contábil da aquisição de veículo a prazo, por um ente público, caracteriza-se como uma variação patrimonial quantitativa por ser de caráter compensatório.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, que dizem respeito à contabilidade pública, seu campo de aplicação, objeto e objetivos descritos nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP). A função social da contabilidade pública é fornecer aos usuários informações sobre os resultados alcançados, sejam os de natureza orçamentária, econômica, financeira ou física do patrimônio da entidade do setor público, visando atender aos aspectos legais, independentemente do controle social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, que dizem respeito à contabilidade pública, seu campo de aplicação, objeto e objetivos descritos nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP). As entidades do setor público são abrangidas pelo campo de aplicação da contabilidade aplicada ao setor público e devem observar as NBCASP. As entidades governamentais, os serviços sociais e os conselhos profissionais devem observar o escopo de forma integral, e as demais entidades do setor público devem observar o escopo de forma parcial, com a finalidade de garantir procedimentos suficientes de prestação de contas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos ao reconhecimento, à mensuração e à evidenciação dos itens patrimoniais e de resultado. Situação hipotética: Ao final de 2014, determinada companhia estimou o valor em uso do seu imobilizado em R$ 2 milhões e o valor líquido de venda em R$ 1,7 milhão. Na mesma data, o valor contábil líquido desse imobilizado era de R$ 1,5 milhão. Assertiva: Nesse caso, a companhia deve fazer um lançamento contábil para redução ao valor recuperável, cujo débito será em conta de resultado, resultando em redução da situação líquida da companhia.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos ao reconhecimento, à mensuração e à evidenciação dos itens patrimoniais e de resultado.
Situação hipotética: Em 30 de junho de 2015, o livro diário de determinada empresa registrou a seguinte partida dobrada.
Assertiva: Nesse caso, as informações se referem a um lançamento de ajuste — decorrente da aplicação do princípio da competência — para reconhecimento da despesa com o prêmio de seguros, que havia sido pago antecipadamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos ao reconhecimento, à mensuração e à evidenciação dos itens patrimoniais e de resultado.
Situação hipotética: O balancete de verificação de determinada companhia aberta tem as seguintes contas sintéticas: participações permanentes em outras sociedades — avaliadas por equivalência patrimonial, e participações permanentes em outras sociedades — avaliadas pelo valor justo; e a essas contas estão vinculadas as subcontas a seguir.
Assertiva: De acordo com essas informações, o saldo da conta participações permanentes em sociedades avaliadas por equivalência patrimonial é igual a R$ 2.700.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às características e à forma de apresentação das demonstrações contábeis, julgue os itens a seguir.
Situação hipotética: Em 2014, determinada sociedade empresária criou a conta plano de remuneração baseado em ações, a fim de registrar os fatos contábeis relacionados com a nova política de remuneração de dirigentes. Durante aquele ano, foram realizados lançamentos contábeis, a crédito dessa conta, totalizando um saldo de R$ 1.200.000,00 ao final do exercício.
Assertiva: Nesse caso, o valor de R$ 1.200.000,00 será evidenciado na demonstração das mutações do patrimônio líquido do exercício de 2014, aumentando o saldo do grupamento reservas de capital, opções outorgadas e ações em tesouraria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das relações teóricas estabelecidas pelas contas nacionais e do balanço de pagamentos, julgue os itens seguintes. O deflator do PIB consiste em uma medida de preço e, por ser calculado pela divisão do PIB nominal pelo PIB real, proporciona informações semelhantes às do índice de preços ao consumidor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos à competência dos órgãos e unidades do sistema de controle interno do Poder Executivo federal. Cabe aos órgãos e às unidades do sistema de controle interno do Poder Executivo federal a avaliação de desempenho da auditoria interna das entidades da administração indireta federal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos à competência dos órgãos e unidades do sistema de controle interno do Poder Executivo federal. Os órgãos e unidades do sistema de controle interno do Poder Executivo federal devem monitorar o Tribunal de Contas da União no momento da realização de auditoria na gestão de recursos públicos federais sob a responsabilidade de entidades do setor privado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do relacionamento entre o regime orçamentário e o regime contábil e considerando o Manual de Contabilidade Aplicado ao Setor Público, julgue os próximos itens. Em atendimento aos princípios contábeis da competência e da oportunidade, deve haver o reconhecimento da receita orçamentária em função do fato gerador, independentemente do momento de sua arrecadação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do relacionamento entre o regime orçamentário e o regime contábil e considerando o Manual de Contabilidade Aplicado ao Setor Público, julgue os próximos itens. Ainda que o fato gerador da obrigação exigível ocorra antes do empenho da despesa orçamentária, deve ser apropriada uma variação patrimonial diminutiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente à estrutura e composição do relatório de gestão fiscal (RGF) e às competências do Sistema de Contabilidade Federal, julgue os itens que se seguem. Por serem, na prática, empréstimos que os entes públicos fazem para suprir necessidades momentâneas de caixa, as antecipações de receitas orçamentárias não compõem o RGF.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente à estrutura e composição do relatório de gestão fiscal (RGF) e às competências do Sistema de Contabilidade Federal, julgue os itens que se seguem. Cabe ao órgão central do Sistema de Contabilidade Federal prestar suporte técnico aos órgãos municipais para melhoria da qualidade do processo organizacional da gestão contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao custeio baseado em atividades (ABC) e aos métodos de custeio por absorção e variável ou direto, julgue os seguintes itens. O ABC visa à diminuição das distorções provocadas pelo rateio arbitrário dos custos indiretos, não sendo recomendável sua utilização para o tratamento dos custos diretos, como mão de obra, por exemplo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao custeio baseado em atividades (ABC) e aos métodos de custeio por absorção e variável ou direto, julgue os seguintes itens. O método de custeio variável ou direto é, em alguns casos, incompatível com os princípios de contabilidade. Todavia, ele pode ser utilizado pela companhia no decorrer do exercício, desde que, ao final, sejam realizados lançamentos de ajuste para adequá-lo ao custeio por absorção.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao custeio baseado em atividades (ABC) e aos métodos de custeio por absorção e variável ou direto, julgue os seguintes itens. Os direcionadores de custos de recursos servem para custear as atividades, enquanto os direcionadores de custos de atividades são adequados para custeamento de produtos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do Sistema Integrado de Administração Financeira do Governo Federal (SIAFI), julgue os itens subsecutivos. A nota de empenho, documento que permite o registro do comprometimento de despesa no SIAFI, é necessária para os casos em que se faça o reforço ou a anulação desse compromisso.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do Sistema Integrado de Administração Financeira do Governo Federal (SIAFI), julgue os itens subsecutivos. Para utilizar o SIAFI, os usuários são habilitados formalmente por meio do cadastramento de uma senha que lhes permite acesso ao sistema não somente para total abrangência nas consultas, mas também para inclusão de dados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a execução orçamentária pode ser processada mediante a descentralização, julgue os itens subsequentes, relativos às formas de descentralização financeira e de créditos orçamentários. Os requisitos operacionais obrigatórios ao parecer de descentralização orçamentária são os seguintes: o objeto do gasto, o valor solicitado, a apresentação da unidade gestora descentralizadora do crédito e da unidade gestora recebedora do crédito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a execução orçamentária pode ser processada mediante a descentralização, julgue os itens subsequentes, relativos às formas de descentralização financeira e de créditos orçamentários. Nos casos em que a descentralização dos recursos financeiros aconteça entre órgãos de mesma estrutura administrativa ― por exemplo, ambos no âmbito do Ministério da Educação ―, essa movimentação interna configura um repasse de recursos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que a execução orçamentária pode ser processada mediante a descentralização, julgue os itens subsequentes, relativos às formas de descentralização financeira e de créditos orçamentários. Caso o Ministério da Educação promova a descentralização por meio de destaque orçamentário ao transferir para o Ministério da Saúde créditos orçamentários destinados à liquidação de despesas do Hospital Universitário de Brasília (HUB), essa operação estará correta sob o ponto de vista da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à execução financeira e orçamentária, bem como aos estágios das despesas e receitas públicas, julgue os itens seguintes. O empenho deve ser classificado como uma das duas possibilidades: o ordinário, no qual o valor exato da despesa é conhecido, ou por estimativa, em que não se pode determinar previamente o montante preciso da despesa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à execução financeira e orçamentária, bem como aos estágios das despesas e receitas públicas, julgue os itens seguintes. As alterações em índices oficiais de preços interferem no cálculo da previsão de receita orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais sobre o orçamento público e as classificações orçamentárias, julgue os itens que se seguem. A lei de diretrizes orçamentárias promove orientações fundamentais na elaboração da proposta orçamentária, visto que é nesse dispositivo legal que estão previstos os limites de gastos de cada poder.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais sobre o orçamento público e as classificações orçamentárias, julgue os itens que se seguem. A lei orçamentária anual é composta dos orçamentos: fiscal, seguridade social e investimento das estatais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais sobre o orçamento público e as classificações orçamentárias, julgue os itens que se seguem. Sob a ótica econômica, as receitas estão divididas em receitas correntes e de capital, abrangendo estas últimas as operações de crédito, a alienação de bens, a amortização de empréstimos, as transferências de capital e outras receitas de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais sobre o orçamento público e as classificações orçamentárias, julgue os itens que se seguem. Caso o prefeito de um município decida realizar a alienação de bens da prefeitura para solucionar a falta de verba para pagamento da folha de pessoal, ele terá amparo legal, visto que essa operação é permitida pela Lei de Responsabilidade Fiscal.
Determinado município apresentou Receita Corrente Líquida, em 2014, no valor de R$3.000.000,00, e sua dívida equivale a uma vez e meia o valor dessa receita. A taxa de juros nominais, ao final do ano de 2015, corresponderá a 10% da dívida atual. Os gestores buscarão amortizar, em 2015, o correspondente a R$590.000,00 da dívida. Considerando as informações apresentadas, assinale a alternativa que aponte o valor total da dívida ao final do ano de 2015.
Sobre as espécies de renúncias de receitas, análise as afirmativas abaixo e marque V para as afirmativas verdadeiras e F para as Falsas.
( ) A anistia abrange o crédito tributário já em cobrança, em débito para com a Fazenda, cuja incidência também já havia ocorrido.
( ) São exemplos de renúncia da espécie a remissão e o cancelamento de débito cujo montante seja inferior ao dos respectivos custos de cobrança.
( ) O crédito presumido é aquele que representa o montante do imposto cobrado na operação anterior e objetiva neutralizar o efeito de recuperação dos impostos não cumulativos, pelo qual o Estado se apropria do valor da isenção nas etapas subsequentes da circulação da mercadoria.
( ) A isenção é a dispensa legal, pelo Estado, do débito tributário...
Considerando a disciplina das receitas e das despesas públicas, considere:
I - O registro de todas as receita deverá observar o princípio de unidade de tesouraria, sendo possível a fragmentação para criação de caixas especiais.
II - Nenhum tributo será exigido ou aumentado sem que a lei o estabeleça, nem será cobrado em cada exercício sem prévia autorização orçamentária.
III - O empenho de despesa é o ato emanado de autoridade competente que cria, para o Estado, obrigação de pagamento pendente ou não de implemento de condição.
IV - O empenho da despesa está adstrito ao limite dos créditos concedidos.
De acordo com o que estabelece o Manual de Contabilidade Aplicada ao Setor Público, assinale alternativa que completa corretamente a frase: “As etapas da receita orçamentária seguem a ordem de ocorrência dos fenômenos econômicos, levando-se em consideração o modelo de orçamento existente no país e a tecnologia utilizada.
Dessa forma, a ordem sistemática inicia-se com o(a) ___________ e termina com o(a) ___________”.
Na contabilidade pública, os resultados gerais do exercício serão demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais. O balanço orçamentário demostrará:
Na contabilidade pública, o sistema contábil representa um conjunto de informações que orienta e supre o processo de decisão, utilizando os registros de atos e fatos da gestão, como ferramenta de controle, avaliação e mensuração do patrimônio público e é composto por subsistemas, os quais, considerando as suas tipicidades e as suas especificidades, possibilitam que as informações convirjam para a informação geral sobre o patrimônio. Em relação a subsistemas do sistema contábil na contabilidade pública, assinale a alternativa correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das contribuições e do tratamento contábil aplicável aos tributos e às contribuições, julgue os itens seguintes. O ativo fiscal diferido decorrente de prejuízos fiscais de imposto de renda e bases negativas de contribuição social deve ser reconhecido, total ou parcialmente, limitado a 30% do valor reconhecido no exercício anterior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado patrimonial do exercício de 2014, apurado no balanço patrimonial desse exercício, foi superior a R$ 460,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O total do ativo no balanço patrimonial de 2014 foi inferior a R$ 6.800,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O total das variações patrimoniais aumentativas, em 2014, foi menor que R$ 1.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado financeiro do exercício de 2014 foi superior a R$ 900,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
Houve a inscrição de restos a pagar não processados no exercício de 2014.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado orçamentário do exercício de 2014 foi um superávit de R$ 130,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
m uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
Considerando que a concessão do CPGF, feita de acordo com a legislação vigente, tenha sido destinada para a aquisição de materiais em geral, e que tenha sido observado o prazo de aplicação, o pagamento realizado de R$ 500,00 foi adequado para suprimento d...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
m uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
Com base na urgência da situação, o referido servidor poderá, no primeiro dia útil seguinte ao evento, solicitar ao ordenador de despesas a concessão de suprimento de fundos em seu nome, referente aos serviços de engenharia realizados no valor de R$ 350,0...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
m uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
No caso de suprimento de fundos por meio do CPGF, no qual o pagamento da fatura do cartão é posterior ao gasto, o empenho da despesa também pode ser posterior ao gasto, desde que feito antes do pagamento da fatura do cartão, devido à possibilidade de inve...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às variações patrimoniais e às transações no setor público, sob o aspecto patrimonial, julgue o item subsequente. Caso, na produção de vacinas destinadas à rede pública de saúde, sejam consumidos produtos químicos — que estivessem no estoque de uma entidade pública — no valor de R$ 35.000,00, então esse valor deverá ser registrado como uma variação patrimonial quantitativa diminutiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos a aspectos contábeis. Em se tratando de exploração de imóvel pertencente à União, o valor referente ao aluguel recebido deverá ser registrado em uma conta contábil de receita de capital, de acordo com o plano de contas aplicado ao setor público (PCASP).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos a aspectos contábeis. A depreciação de aluguel de um imóvel de propriedade da União, ainda que a posse seja passada ao locatário e gere benefícios futuros para este, deverá ser registrada como despesa do órgão locador.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do Sistema Integrado de Administração Financeira (SIAFI), julgue os itens subsequentes. Para a transferência de créditos de um órgão setorial de planejamento e orçamento, pertencente à estrutura de um ministério, para uma unidade executora a ele vinculada, é utilizado, no SIAFI, um documento de entrada denominado ordem bancária de crédito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do Sistema Integrado de Administração Financeira (SIAFI), julgue os itens subsequentes. A conformidade de gestão é um instrumento de segurança do SIAFI, e consiste na certificação dos demonstrativos contábeis gerados pelo sistema.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, considerando o sistema de custos na administração pública federal. Situação hipotética: Os técnicos em assuntos educacionais da ENAP identificaram que determinada instituição privada oferece curso com carga horária e características similares aos ofertados pela ENAP, com custo por aluno de R$ 34,50. Assertiva: Nessa situação, é possível utilizar esse valor como referência para apurar a receita econômica da ENAP bem como seu resultado econômico.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, considerando o sistema de custos na administração pública federal. Ainda que não exista demonstração contábil obrigatória para que sejam apresentadas as informações de custos da ENAP, foi estabelecido, no âmbito do governo federal, o sistema de informações de custos (SIC), cujos objetivos são o acompanhamento, a avaliação e a gestão dos custos dos programas e das unidades da administração pública federal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, considerando o sistema de custos na administração pública federal. A informação de custos, além de permitir aos administradores a visualização da execução orçamentária, fornece instrumentos para o processo decisório, como a análise do ponto de equilíbrio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
De acordo com os princípios contábeis, no momento da entrega e do aceite definitivo dos computadores pela instituição em questão, deverá ser registrado um passivo referente ao cont...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Pelo princípio contábil da materialidade, os novos computadores da instituição deverão ser registrados no ativo intangível, juntamente com o software adquirido; isso se deve ao bai...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
O software em questão deverá ser registrado como ativo intangível da referida instituição, devendo-se registrar sua depreciação mensal de R$ 1.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Se, em 2/1/2010 — início do terceiro ano de uso do software —, o valor de mercado do software tiver sido de R$ 50.000,00, então foi reconhecida uma perda por irrecuperabilidade no ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Uma provisão deverá ser registrada no passivo quando existir obrigação resultante de eventos passados e for provável a saída de recursos futuros, ainda que o seu valor seja incerto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado patrimonial do exercício de 2014, apurado no balanço patrimonial desse exercício, foi superior a R$ 460,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O total do ativo no balanço patrimonial de 2014 foi inferior a R$ 6.800,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O total das variações patrimoniais aumentativas, em 2014, foi menor que R$ 1.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado financeiro do exercício de 2014 foi superior a R$ 900,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
Houve a inscrição de restos a pagar não processados no exercício de 2014.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado orçamentário do exercício de 2014 foi um superávit de R$ 130,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
No caso de suprimento de fundos por meio do CPGF, no qual o pagamento da fatura do cartão é posterior ao gasto, o empenho da despesa também pode ser posterior ao gasto, desde que feito antes do pagamento da fatura do cartão, devido à possibilidade de inv...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
Considerando que a concessão do CPGF, feita de acordo com a legislação vigente, tenha sido destinada para a aquisição de materiais em geral, e que tenha sido observado o prazo de aplicação, o pagamento realizado de R$ 500,00 foi adequado para suprimento ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
Com base na urgência da situação, o referido servidor poderá, no primeiro dia útil seguinte ao evento, solicitar ao ordenador de despesas a concessão de suprimento de fundos em seu nome, referente aos serviços de engenharia realizados no valor de R$ 350,...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às variações patrimoniais e às transações no setor público, sob o aspecto patrimonial, julgue o item subsequente. Caso, na produção de vacinas destinadas à rede pública de saúde, sejam consumidos produtos químicos — que estivessem no estoque de uma entidade pública — no valor de R$ 35.000,00, então esse valor deverá ser registrado como uma variação patrimonial quantitativa diminutiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos a aspectos contábeis. A depreciação de aluguel de um imóvel de propriedade da União, ainda que a posse seja passada ao locatário e gere benefícios futuros para este, deverá ser registrada como despesa do órgão locador.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos a aspectos contábeis. No que diz respeito aos estágios da receita, a previsão se dá no momento da assinatura do contrato; a arrecadação, no momento do pagamento do aluguel pelo locatário; e o recolhimento, no momento em que o recurso for transferido para a conta única do órgão arrecadador, quando passa a ficar disponível para a realização de suas despesas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos a aspectos contábeis. Em se tratando de exploração de imóvel pertencente à União, o valor referente ao aluguel recebido deverá ser registrado em uma conta contábil de receita de capital, de acordo com o plano de contas aplicado ao setor público (PCASP).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do Sistema Integrado de Administração Financeira (SIAFI), julgue os itens subsequentes. Para a transferência de créditos de um órgão setorial de planejamento e orçamento, pertencente à estrutura de um ministério, para uma unidade executora a ele vinculada, é utilizado, no SIAFI, um documento de entrada denominado ordem bancária de crédito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do Sistema Integrado de Administração Financeira (SIAFI), julgue os itens subsequentes. A conformidade de gestão é um instrumento de segurança do SIAFI, e consiste na certificação dos demonstrativos contábeis gerados pelo sistema.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, considerando o sistema de custos na administração pública federal. Ainda que não exista demonstração contábil obrigatória para que sejam apresentadas as informações de custos da ENAP, foi estabelecido, no âmbito do governo federal, o sistema de informações de custos (SIC), cujos objetivos são o acompanhamento, a avaliação e a gestão dos custos dos programas e das unidades da administração pública federal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, considerando o sistema de custos na administração pública federal. A informação de custos, além de permitir aos administradores a visualização da execução orçamentária, fornece instrumentos para o processo decisório, como a análise do ponto de equilíbrio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, considerando o sistema de custos na administração pública federal. Situação hipotética: Os técnicos em assuntos educacionais da ENAP identificaram que determinada instituição privada oferece curso com carga horária e características similares aos ofertados pela ENAP, com custo por aluno de R$ 34,50. Assertiva: Nessa situação, é possível utilizar esse valor como referência para apurar a receita econômica da ENAP bem como seu resultado econômico.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Uma provisão deverá ser registrada no passivo quando existir obrigação resultante de eventos passados e for provável a saída de recursos futuros, ainda que o seu valor seja incerto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
De acordo com os princípios contábeis, no momento da entrega e do aceite definitivo dos computadores pela instituição em questão, deverá ser registrado um passivo referente ao cont...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Pelo princípio contábil da materialidade, os novos computadores da instituição deverão ser registrados no ativo intangível, juntamente com o software adquirido; isso se deve ao bai...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
O software em questão deverá ser registrado como ativo intangível da referida instituição, devendo-se registrar sua depreciação mensal de R$ 1.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Se, em 2/1/2010 - início do terceiro ano de uso do software -, o valor de mercado do software tiver sido de R$ 50.000,00, então foi reconhecida uma perda por irrecuperabilidade no val...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos ao conceito e à forma de avaliação de itens patrimoniais. O teste de recuperabilidade, também chamado de impairment, define que o valor recuperável de um ativo é o menor número absoluto entre o valor justo, líquido de despesas de venda, e o seu valor de uso.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das obrigações tributárias, julgue os próximos itens. Constitui exemplo de obrigação tributária acessória a prestação pecuniária decorrente do imposto de renda.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das obrigações tributárias, julgue os próximos itens. A elaboração e o envio da Declaração do Imposto sobre a Renda Retido na Fonte (DIRF) constitui exemplo de obrigação tributária acessória.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das obrigações tributárias, julgue os próximos itens. A confecção e o envio da Relação Anual de Informações Sociais (RAIS) — uma espécie de declaração social — constitui exemplo de obrigação tributária acessória.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A FUB contratou a empresa prestadora de serviços de vigilância ABC. Depois de concluída a prestação de serviço, a empresa ABC apresentou nota fiscal à FUB, no valor total de R$ 1.000,00, para liquidação e pagamento.
Considere as seguintes alíquotas e impostos: Programa de Integração Social (PIS/PASEP) = 0,65%; Imposto sobre a Renda (IR) = 4,8%; Contribuição para o Financiamento da Seguridade Social (COFINS) = 3%; Contribuição Social sobre o Lucro Líquido (CSLL) = 1%; Contribuição Previdenciária (INSS) = 11%; Imposto sobre Operações Financeiras (IOF) = 0,38%. Com base nessas informações, julgue os itens a seguir.
O contrato com a empresa ABC gerará, por parte da FUB, retenção e recolhimento de INSS, IR e IOF.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A FUB contratou a empresa prestadora de serviços de vigilância ABC. Depois de concluída a prestação de serviço, a empresa ABC apresentou nota fiscal à FUB, no valor total de R$ 1.000,00, para liquidação e pagamento.
Considere as seguintes alíquotas e impostos: Programa de Integração Social (PIS/PASEP) = 0,65%; Imposto sobre a Renda (IR) = 4,8%; Contribuição para o Financiamento da Seguridade Social (COFINS) = 3%; Contribuição Social sobre o Lucro Líquido (CSLL) = 1%; Contribuição Previdenciária (INSS) = 11%; Imposto sobre Operações Financeiras (IOF) = 0,38%. Com base nessas informações, julgue os itens a seguir.
Suponha que as alíquotas aplicadas à retenção de IR, CSLL, COFINS, PIS/PASEP, INSS e ISS sejam, respectivamente, 4,8%, 1,0%, 3%, 0...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos ao plano de contas aplicado ao setor público (PCASP). Entre os objetivos do PCASP, inclui-se o de contribuir para a transparência da gestão fiscal e para o controle social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos ao plano de contas aplicado ao setor público (PCASP). As contas contábeis do PCASP são classificadas segundo a natureza das informações que evidenciam, sendo elas orçamentária, patrimonial e de controle.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, relativos ao plano de contas aplicado ao setor público (PCASP). Cabe à Secretaria do Tesouro Nacional, na qualidade de órgão central de contabilidade da União, a competência para manter e aprimorar o PCASP.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao sistema de custos do setor público, julgue os próximos itens. No uso do método do custeio por atividade, são apropriados aos produtos e serviços todos os custos de produção e os das despesas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao sistema de custos do setor público, julgue os próximos itens. O custo de oportunidade representa o custo teórico definido a priori para valorização interna de materiais, produtos e serviços prestados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as regras vigentes no âmbito da contabilidade aplicada ao setor público, julgue os itens que se seguem acerca do tratamento contábil aplicável aos impostos e contribuições. Caso haja o recebimento de um imposto antes da ocorrência do fato gerador, um passivo deve ser reconhecido em contrapartida à entrada desse valor no caixa da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as regras vigentes no âmbito da contabilidade aplicada ao setor público, julgue os itens que se seguem acerca do tratamento contábil aplicável aos impostos e contribuições. Como o tratamento contábil aplicável aos impostos e às contribuições é uma transação sem contraprestação, dispensa-se a constituição de um ajuste para eventuais perdas de créditos relativos a impostos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do registro contábil das provisões e dos passivos contingentes a ser efetuado no âmbito da UnB, julgue os itens subsequentes. Deve ser reconhecida em contas de provisão a parcela mensal de duodécimo do décimo terceiro salário a pagar que tenha como fato gerador o mês de trabalho.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do registro contábil das provisões e dos passivos contingentes a ser efetuado no âmbito da UnB, julgue os itens subsequentes. Como não atendem ao critério de reconhecimento de passivos, os passivos contingentes devem apenas ser registrados em contas de controle e evidenciados em notas explicativas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que os bens que compõem o patrimônio público sejam submetidos aos procedimentos contábeis patrimoniais exigidos pelo Manual de Contabilidade Aplicado ao Setor Público (MCASP), julgue os itens subsecutivos. Mesmo com a expectativa de rentabilidade futura, o ágio de um ativo gerado internamente (goodwill) pelo setor público não deve ser reconhecido como um item de ativo intangível.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que os bens que compõem o patrimônio público sejam submetidos aos procedimentos contábeis patrimoniais exigidos pelo Manual de Contabilidade Aplicado ao Setor Público (MCASP), julgue os itens subsecutivos. Os terrenos de propriedade da UnB não se sujeitam ao processo de depreciação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que os bens que compõem o patrimônio público sejam submetidos aos procedimentos contábeis patrimoniais exigidos pelo Manual de Contabilidade Aplicado ao Setor Público (MCASP), julgue os itens subsecutivos. A perda por irrecuperabilidade de um ativo reconhecida pelo ente público em anos anteriores pode ser reduzida, caso haja o ressurgimento da necessidade de serviços fornecidos por esse ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que os bens que compõem o patrimônio público sejam submetidos aos procedimentos contábeis patrimoniais exigidos pelo Manual de Contabilidade Aplicado ao Setor Público (MCASP), julgue os itens subsecutivos. O processo de reavaliação dos bens móveis do setor público pode ser efetuado por meio de relatório de avaliação realizado por uma comissão de servidores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca da classificação das variações patrimoniais e seus impactos no resultado patrimonial do setor público. Representa uma variação patrimonial quantitativa diminutiva a atualização de uma dívida a pagar de longo prazo contratada pelo setor público em moeda estrangeira, em virtude de desvalorização da moeda nacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca da classificação das variações patrimoniais e seus impactos no resultado patrimonial do setor público. estoque para uso em outro exercício, registra-se uma operação que resulta em uma variação patrimonial aumentativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca da classificação das variações patrimoniais e seus impactos no resultado patrimonial do setor público. A baixa de um bem inservível deve ser classificada como variação patrimonial qualitativa, visto que, no momento de sua desincorporação, não haverá ingresso ou saída de recursos no órgão público.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca da classificação das variações patrimoniais e seus impactos no resultado patrimonial do setor público. Os depósitos em caução recebidos em garantia nos contratos firmados pelo setor público representam variações patrimoniais aumentativas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao objetivo e à composição do patrimônio do setor público, julgue os itens que se seguem. Os atributos de continuidade e competência são a base para a separação dos elementos patrimoniais do setor público em circulante e não circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao objetivo e à composição do patrimônio do setor público, julgue os itens que se seguem. Para fins de instrumentalização do controle social, o setor público deve fornecer aos usuários informações sobre os aspectos de natureza orçamentária e econômica do seu patrimônio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao objetivo e à composição do patrimônio do setor público, julgue os itens que se seguem. Não compõem o patrimônio público os bens nele produzidos ou por ele recebidos em doação, ainda que esses bens representem um fluxo de benefícios futuros e sejam inerentes à prestação de seus serviços.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das obrigações tributárias acessórias, julgue os itens seguintes. Nesse sentido, considere que a sigla DIRF, sempre que utilizada, refere-se a declaração do imposto sobre a renda retido na fonte. Os órgãos públicos estão dispensados de apresentar a guia de recolhimento do FGTS e informações à previdência social (GFIP) relativa aos servidores estatutários filiados a regimes trabalhista e previdenciário próprios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das obrigações tributárias acessórias, julgue os itens seguintes. Nesse sentido, considere que a sigla DIRF, sempre que utilizada, refere-se a declaração do imposto sobre a renda retido na fonte. Considere que determinado órgão público efetue o pagamento de aluguel, ou arrendamento a pessoa jurídica domiciliada no exterior, sem realizar a retenção do imposto de renda na fonte. Nessa situação, a apresentação da DIRF, por parte dessa pessoa jurídica, é dispensada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das obrigações tributárias acessórias, julgue os itens seguintes. Nesse sentido, considere que a sigla DIRF, sempre que utilizada, refere-se a declaração do imposto sobre a renda retido na fonte. Se o saldo de salários referente a mais de um mês for pago integralmente em parcela única, o montante total deverá ser informado na DIRF no mês do efetivo pagamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito do tratamento contábil dos impostos e contribuições, bem como das retenções na fonte realizadas pela administração pública federal. O imposto, independentemente de seu fato gerador, deve ser contabilizado como devido no momento em que se verifiquem as circunstâncias materiais necessárias a que se produzam os efeitos próprios desse imposto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito do tratamento contábil dos impostos e contribuições, bem como das retenções na fonte realizadas pela administração pública federal. Impostos reais são aqueles que não consideram aspectos pessoais ou subjetivos em sua incidência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito do tratamento contábil dos impostos e contribuições, bem como das retenções na fonte realizadas pela administração pública federal. A contribuição destinada à previdência social devida pelo segurado empregado deve ser descontada pela empresa e recolhida em conjunto com as contribuições patronais, mediante a aplicação da correspondente alíquota, de forma não cumulativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito do tratamento contábil dos impostos e contribuições, bem como das retenções na fonte realizadas pela administração pública federal. Todo órgão da administração pública federal que efetuar pagamento a pessoa jurídica de direito privado pela prestação de serviços de limpeza e conservação estará sujeito à retenção na fonte da contribuição social sobre o lucro líquido (CSLL).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito ao regime contábil que deve ser adotado pela UnB, julgue os itens subsequentes. Para o reconhecimento do 13.º salário a ser pago no final do ano, devem ser registradas, a cada mês trabalhado, uma despesa orçamentária e uma variação patrimonial diminutiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito ao regime contábil que deve ser adotado pela UnB, julgue os itens subsequentes. A receita orçamentária será contabilizada junto com o fato gerador quando o recebimento de valores provenientes da venda de serviços ocorrer concomitantemente à prestação de serviço.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue o item abaixo, considerando os procedimentos estabelecidos no Manual de contabilidade aplicada ao setor público (MCASP). Os procedimentos contábeis orçamentários contemplados no MCASP mantêm a base normativa estabelecida para a elaboração e execução do orçamento nos três níveis de governo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relacionados à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público. A demonstração dos fluxos de caixa (DFC) da UnB pode ser elaborada tanto pelo método direto quanto pelo método indireto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relacionados à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público. Não deverão ser incluídas no processo de consolidação das demonstrações contábeis as parcelas do ativo imobilizado ou intangível que corresponderem a resultados ainda não realizados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às regras de integridade do plano de contas aplicado ao setor público, julgue os seguintes itens. Em caso de necessidade, a UnB pode efetuar o lançamento de uma conta de natureza patrimonial em contrapartida a uma conta de natureza orçamentária, desde que os totais lançados a débito e a crédito apresentem valores iguais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às regras de integridade do plano de contas aplicado ao setor público, julgue os seguintes itens. Uma conta marcada com o atributo P somente pode ser movimentada em contrapartida a uma conta de passivo financeiro se houver a respectiva execução orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne à classificação das transações e ao sistema de custos no âmbito da UnB, julgue os itens subsecutivos. Na geração de informação de custo, a UnB deve adotar obrigatoriamente o princípio contábil da competência, devendo realizar ajustes quando algum registro for efetuado de forma diferente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne à classificação das transações e ao sistema de custos no âmbito da UnB, julgue os itens subsecutivos. São de natureza administrativa as transações originadas de fatos que afetem o patrimônio da UnB, mesmo que não decorram da execução do orçamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos aos procedimentos contábeis de mensuração de ativos e passivos que devem ser efetuados pela UnB. Mesmo que sejam atendidos os critérios de reconhecimento de ativos, o gasto realizado na geração interna de um ativo intangível deve ser reconhecido como variação patrimonial diminutiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos aos procedimentos contábeis de mensuração de ativos e passivos que devem ser efetuados pela UnB. Não é possível o reconhecimento de provisão caso não possa ser feita estimativa confiável do valor da obrigação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que as seguintes transações tenham sido registradas pela área de contabilidade da UnB, durante o exercício de 2014.
I. Compra de um veículo à vista, com entrega imediata do bem.
II. Pagamento de obrigações decorrentes de restos a pagar inscritos em 2013.
III. Recebimento de depósitos de terceiros passíveis de devolução.
IV. Recebimento de bem em doação.
Com base nas informações acima, julgue os próximos itens.
Ao efetuar o registro do evento III, o resultado patrimonial da UnB não foi afetado, pois essa transação representou apenas uma variação patrimonial qualitativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que as seguintes transações tenham sido registradas pela área de contabilidade da UnB, durante o exercício de 2014.
I. Compra de um veículo à vista, com entrega imediata do bem.
II. Pagamento de obrigações decorrentes de restos a pagar inscritos em 2013.
III. Recebimento de depósitos de terceiros passíveis de devolução.
IV. Recebimento de bem em doação.
Com base nas informações acima, julgue os próximos itens.
No evento II foi configurada uma variação patrimonial quantitativa diminutiva visto que, no momento do pagamento da obrigação, houve redução de valor na conta de caixa e equivalente de caixa da UnB.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente ao objeto e campo da contabilidade aplicada ao setor público e à composição do patrimônio da UnB, julgue os itens que se seguem. Na qualidade de entidade governamental, a UnB deve observar todas as normas e técnicas próprias da contabilidade aplicada ao setor público.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente ao objeto e campo da contabilidade aplicada ao setor público e à composição do patrimônio da UnB, julgue os itens que se seguem. Não cabe aos subsistemas contábeis mantidos pela UnB subsidiar a administração da universidade na avaliação das metas estabelecidas pelo planejamento.
Uma entidade do setor público firmou uma parceria público-privada (PPP) para construir e manter postos públicos de acesso à internet, cuja remuneração é de exclusiva responsabilidade da entidade pública. De acordo com as orientações do Manual de Contabilidade Aplicada ao Setor Público, Parte III – Procedimentos Contábeis Específicos, é correto afirmar que:
Uma entidade previu a arrecadação de um determinado tributo no exercício de 20x4, no total de R$ 28 milhões. Durante o exercício, foi efetuado o lançamento de R$ 26,5 milhões, que resultou em R$ 25 milhões arrecadados e R$ 24,5 milhões recolhidos. Sob o enfoque patrimonial, a contabilidade deverá reconhecer como variação patrimonial aumentativa o montante de:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, Parte IV – Plano de Contas Aplicado ao Setor Público, as variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando, ou não, o seu resultado. O item que apresenta apenas variações patrimoniais quantitativas é:
O Manual de Contabilidade Aplicada ao Setor Público, Parte II – Procedimentos Contábeis Patrimoniais, afirma que “a informação de custos no setor público melhora a transparência, pois possibilita que o conjunto da sociedade entenda com maior clareza a utilização dos recursos públicos”. Acerca do sistema de custos no setor público, analise as afirmativas a seguir:
I) O sistema de custeio define a estrutura de apropriação de custos e está associado ao processo de identificação e associação do custo ao objeto de custeio.
Em relação às previsões orçamentárias da Prefeitura Municipal de Tulipas do Norte (Quadro III), o item de receita previsto de maneira mais precisa foi:
Considerando as informações do Balanço Patrimonial de 2013 da Prefeitura Municipal de Tulipas do Norte (Quadro III), o índice de liquidez seca ao final daquele período era de:
Considerando as informações da execução orçamentária da Prefeitura Municipal de Tulipas do Norte (Quadro III) e ainda que: (i) não houve recebimento de natureza extraorçamentária no período; (ii) dos créditos de curto prazo, 50% foram recebidos; (iii) todas as obrigações de natureza circulante do exercício anterior foram pagas no período corrente; (iv) das despesas executadas no exercício, 10% não foram pagas.
A estrutura federativa brasileira divide o governo em três esferas, com mandatos eletivos de quatro anos, cujas atividades são regidas por orçamentos anuais. Embora os mandatos e os orçamentos tenham horizonte temporal limitado, as informações contábeis das entidades públicas devem reportar as modificações no patrimônio independente desses períodos, em referência ao princípio da:
Uma entidade da administração pública adquiriu uma frota de cinco veículos para uso em serviços de assistência social. O custo total de aquisição foi 175.000,00. A entidade espera usar os veículos por cinco anos e, ao final desse período, espera aliená-los por 10% do valor de aquisição. A partir dessas informações, é correto afirmar que:
Considerando-se que, para efeito de apuração da Despesa Líquida com Pessoal − DLP referente ao 2o quadrimestre de 2014 do Poder Judiciário federal, o total da receita corrente líquida da União era de R$ 8.550.000.000,00. Na verificação do cumprimento do limite legal da despesa líquida de pessoal, nos termos da Lei Complementar no 101/2000, o valor correspondente ao “limite máximo” e de “alerta”, respectivamente, seria de
Entre as receitas arrecadadas por determinado ente público na primeira quinzena de fevereiro de 2015, destacam-se os seguintes valores recebidos, em R$, referentes a
Considerando os valores recebidos, as receitas patrimoniais somam, em R$,
No exercício de 2014, um ente público foi notificado pelo banco do recebimento, acrescido de juros e multas, de valores lançados como receitas tributárias no exercício de 2009, mas não pagas no vencimento. O valor total foi de R$ 127.000,00, sendo R$ 7.000 relativos a juros e multas. O pagamento se deu após comunicação ao sujeito passivo da inscrição da dívida em seu nome. O recebimento de tais receitas deverá ser reconhecido:
O Relatório de Gestão Fiscal é de elaboração obrigatória pelos Poderes e órgãos definidos na Lei de Responsabilidade Fiscal (LRF), porém com diferenças na periodicidade de publicação dos anexos. No que tange à obrigatoriedade de relatórios a serem elaborados pelos órgãos do Poder Judiciário, o Manual de Demonstrativos Fiscais orienta que:
A despesa total com pessoal de um órgão ultrapassou o limite definido na Lei de Responsabilidade Fiscal no segundo quadrimestre de 2011, em R$ 75.000,00. Considerando exclusivamente as informações dadas e as normas para recondução ao limite, o órgão deverá:
Em determinado exercício, um ente público obteve R$ 16 milhões em receitas de origem tributária e empenhou despesas de R$ 15,2 milhões. Das despesas executadas, os valores dos serviços prestados e materiais recebidos efetivamente representam R$ 14 milhões, dos quais 10% ficaram pendentes de pagamento. No início do exercício o ente público apresentava saldo de caixa igual a zero. A partir das informações dadas, é correto afirmar que:
Um determinado órgão público recebeu notificação de cobrança de um credor que havia fornecido bens ao órgão no exercício anterior, mas que estava pendente em decorrência de não conformidade com a descrição do empenho, que foi anulado. Ao final do exercício em curso o fornecimento foi atestado e o credor reclamou o pagamento.
A parte I do Manual de Contabilidade Aplicada ao Setor Público, que aborda os Procedimentos Contábeis Orçamentários, trata da classificação orçamentária por fontes e destinações de recursos. Acerca dessa classificação, analise as afirmativas a seguir.
I) Um mesmo código é utilizado para o controle das destinações da receita orçamentária e para controle das fontes financiadoras da despesa orçamentária.
II) O controle das disponibilidades financeiras por fonte e destinação de recursos deve ser feito apenas durante a execução orçamentária.
III) O princípio da não vinculação de receitas veda a apresentação das receitas por vinculação de recursos na proposta orçamentária.
IV) Na destinação ordinária ocorre a alocação livre entre a origem e a aplicação de r...
Os instrumentos de planejamento vigentes no Brasil, PPA, LDO e LOA, são integrados e devem ser elaborados de acordo com os prazos legais para que possam contribuir efetivamente no processo de planejamento. Se na esfera estadual houve eleições no ano de 2010 e os prazos do processo orçamentário foram obedecidos, é correto afirmar que:
A prática de subestimar a previsão de receitas ou ainda de não incluir receitas que se espera arrecadar na proposta orçamentária, com vistas a obter maior flexibilidade na alocação de recursos durante a execução orçamentária, está em desacordo com o princípio do(a):
A prática de elaboração de um orçamento para as atividades governamentais tem origem na Inglaterra e apresentou diversas características que marcam sua evolução ao longo do tempo. O método de elaboração de orçamento em que a cada novo exercício deve haver justificativa detalhada dos recursos solicitados é o orçamento:
Em 10/04/2014 uma determinada prefeitura realizou o pagamento a um fornecedor, referente à aquisição de material de consumo, para estoque de almoxarifado. Com base na legislação vigente, para registro dessa operação, foram utilizadas as contas contábeis agrupadas nas seguintes classes do PCASP:
Considere os dados extraídos do Balanço Orçamentário de uma entidade pública referente ao exercício financeiro de 2012:
− Dotação Atualizada da Despesa: R$ 690.000,00
− Despesas Empenhadas: R$ 685.000,00
− Despesas Liquidadas: R$ 670.000,00
− Despesas Pagas: R$ 640.000,00
Um fornecedor de material de informática entregou à entidade pública, em fevereiro de 2013, dentro do prazo acordado com o gestor público, mercadorias no valor de R$ 3.000,00, cujo empenho foi anulado no encerramento do exercício de 2012.
Com base nestas informações, o valor inscrito em restos a pagar não processados, no exercício, foi,
A Lei Orçamentária de 2013 do Município de Estrela Branca previa receitas e fixava despesas no valor de R$ 500.000,00. No decorrer do exercício financeiro, foram aprovados e abertos os seguintes créditos adicionais:
15/jul – crédito suplementar no valor de R$ 80.000,00 com recursos de superávit financeiro de 2012;
01/set – crédito especial no valor de R$ 30.000,00 com recursos provenientes da anulação parcial de dotação anterior;
11/nov – crédito suplementar no valor de R$ 40.000,00 proveniente do excesso de arrecadação apurado até o final de outubro.
Sabendo-se que só houve essas retificações na Lei orçamentária, pode-se afirmar que o montante da despesa autorizada no exercício foi igual a:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito ao suprimento de fundos, ao regime contábil e à execução orçamentária e financeira segundo o MCASP, julgue os itens que se seguem. No caso de ajuste das perdas de créditos relativos a impostos e contribuições, deverá ser registrada uma variação patrimonial de natureza devedora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos princípios de contabilidade, sob a perspectiva do setor público, e na legislação federal referente à contabilidade pública, julgue os itens a seguir. Sob o enfoque contábil patrimonial do setor público, devem-se classificar no ativo circulante as aplicações e os investimentos temporários com grau de liquidez definida em face do vencimento até o término do exercício seguinte.
Com base na estrutura do Plano de Contas Aplicado ao Setor Público (PCASP) e com referência aos controles da fixação e execução das despesas orçamentárias, bem como ao controle da descentralização dos créditos orçamentários, é correto afirmar que:
Em 25/03/2014, um determinado contribuinte realizou o pagamento referente ao crédito da dívida ativa tributária. Por ocasião do recebimento do recurso financeiro, a contabilidade da prefeitura efetuou os lançamentos pertinentes à operação. Nesse contexto, o lançamento contábil que NÃO corresponde ao registro do valor do principal do referido crédito, independentemente da natureza da informação, é:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
A execução, no exercício vigente, dos Restos a Pagar não Processados inscritos em exercício anterior, de acordo com a técnica de escrituração e com base na estrutura do Plano de Contas Aplicado ao Setor Público, deverão ser utilizadas para registrar todas as suas fases, tendo em vista somente a informação de natureza orçamentária, as seguintes contas contábeis identifi cadas até o seu 3º nível:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
Conforme programado e aprovado pela LOA, uma determinada prefeitura adquiriu em 01/04/2013 um equipamento, que foi instalado na mesma data, por R$ 800.000,00. A vida útil econômica foi estimada em oito anos com valor residual de 10%. O ente governamental adota o método de depreciação das cotas constantes. Em 31/12/2013, foi verifi cado que o valor recuperável do equipamento era de R$ 740.000,00. De acordo com a NBC SP T.16, o referido bem deve ser evidenciado no balanço patrimonial pelo seguinte valor:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
Considerando a classifi cação e o agrupamento das contas contábeis na estrutura do Plano de Contas Aplicado ao Setor Público, para a contabilização da contratação de uma prestação de serviço, devidamente autorizada na LOA, são utilizadas, para a partida dobrada, contas com a seguinte natureza de informação:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
Excetuando-se a indicação das despesas orçamentárias, o balanço fi nanceiro elaborado em 31 de dezembro de um determinado ente da federação, apresentava os seguintes dados (valores em reais): Receitas Orçamentárias Ordinárias............... 126.000 Receitas Orçamentárias Vinculadas.............. 102.000 Disponibilidade no início do exercício............. 49.200 Restos a Pagar inscritos no exercício................ 6.000 Restos a Pagar pagos no exercício................... 4.800 Depósitos Recebidos...................................... 11.200 Disponibilidades no fi nal do exercício............. 42.000 Com base nesses dados, pode-se afi rmar que o montante das despesas orçamentárias pagas do exercício correspondeu a:
O aumento de remuneração dos professores do ensino médio da rede pública estadual, servidores da Administração direta que atuam na manutenção das atividades de ensino,
No dia 02/09/2013, uma entidade da Administração indireta estadual fez o empenho das despesas com Equipamentos e Material Permanente no valor de R$ 35.000,00 e com Serviços de Terceiros − Pessoa Jurídica no valor de R$ 2.000,00 referentes, respectivamente, a aquisição de um equipamento médico e serviços necessários para a sua instalação. Em 16/09/2013, o fornecedor entregou o equipamento e, neste mesmo dia, houve a liquidação desta despesa, cujo pagamento ocorreu em 10/10/2013. No dia 04/10/2013, foi realizada a instalação do equipamento e liquidada a despesa com Serviços de Terceiros − Pessoa Jurídica e, no dia 31/10/2013, houve o pagamento referente a esta prestação de serviços para a entidade pública. Considerando o enfoque patrimonial e que a vida útil estimada do equ...
No Anexo de Metas Fiscais, na avaliação do cumprimento da meta de resultado primário do exercício anterior, um dos motivos que justificam o NÃO cumprimento de tal meta é
Considere as despesas, a seguir, referentes ao Poder Executivo de um governo estadual e ao exercício financeiro de 2012 (valores expressos em milhares de reais):
A Receita Corrente Líquida no exercício de 2012 foi R$ (mil) 1.000.000,00. Em 2012, com base na Lei de Responsabilidade Fiscal, o Poder Executivo Estadual
A empresa “X” vendeu, a prazo, mercadorias no valor de R$ 1.000,00 para a empresa “Y”. Sabe-se que ambas são contribuintes de ICMS, a alíquota do imposto corresponde a 18% e o produto não está sujeito à substituição tributária. Dessa forma, se uma empresa “A” vender mercadoria a uma empresa “B”, sendo ambas contribuintes de ICMS, qual das alternativas abaixo corresponde ao correto lançamento desse fato para empresa “B”?
O Imposto sobre Operações relativas à Circulação de Mercadorias e Prestação de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação (ICMS) é de competência dos Estados e do Distrito Federal. O referido imposto incide sobre
O Imposto de Renda Retido na Fonte (IRRF) é uma obrigação tributária principal em que a pessoa jurídica, ou equiparada, está obrigada a reter do beneficiário da renda o imposto correspondente, nos termos estabelecidos Pelo Regulamento do Imposto de Renda. NÃO estão sujeitos à incidência do Imposto de Renda Retido na Fonte os rendimentos:
O novo Plano de Contas Aplicado ao Setor Público (PCASP), cuja utilização será obrigatória a partir de 2014 por todos os entes da Federação, apresenta a seguinte estrutura quanto às suas classes e natureza de informações:
I As Amortizações de Empréstimos são fontes das Receitas de Capital, por meio das quais se recebem valores dados anteriormente por empréstimos a outras entidades de direito público.
II As Alienações de Bens são fontes das receitas correntes, captadas por meio da venda de bens patrimoniais móveis ou imóveis.
III As Transferências Correntes dizem respeito à fonte de receita oriunda de recursos financeiros recebidos de outras entidades de direito público ou privado e destinados ao atendimento de gastos, classificáveis em despesas correntes.
IV A Receita Tributária é composta por: Impostos, Taxas, Contribuições de Melhoria e Contribuições Econômicas.
V A Receita de Contribuições é uma fonte das receitas correntes...
No que tange à Lei de Diretrizes Orçamentárias - LDO, importante instrumento de conexão entre o planejamento governamental e a concretização dos objetivos e metas propostos no Plano Plurianual, assinale a alternativa CORRETA.
Assinale a opção CORRETA acerca dos registros contábeis de operações típicas em unidades orçamentárias ou administrativas, considerando a lógica de funcionamento dos sistemas orçamentário, financeiro, patrimonial e de compensação.
No primeiro trimestre de 2013, uma determinada prefeitura recebeu de uma empresa pública vinculada dividendos referentes ao exercício anterior. Ao término do exercício financeiro, por ocasião da Demonstração das Variações Patrimoniais, elaborada em 31/12/2013, esses dividendos recebidos deveriam ter sido incluídos no seguinte grupo de contas:
No balanço patrimonial elaborado na mesma data, o valor, demonstrado no balanço orçamentário, que fez parte do montante do Passivo Circulante correspondeu a:
A operação de crédito por antecipação de receita orçamentária (ARO) destina-se a atender insuficiência de caixa durante o exercício financeiro. O limite aplicável para a sua realização, de acordo com a legislação vigente, está definido a um percentual da Receita Corrente Líquida (RCL). Supondo-se que, numa determinada data, o valor apurado da RCL de um município foi igual a R$ 500.000, a operação de ARO, no exercício, estaria limitada ao seguinte montante:
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
O grupo de natureza da despesa é um agregador de despesas com as mesmas características quanto ao objeto de gasto. Marque a alternativa que apresenta um grupo de natureza das despesas classificado na categoria econômica de despesas correntes.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
As ações correspondem ao instrumento de programação que contribui para atender ao objetivo de um programa, podendo ser orçamentárias ou não orçamentárias, sendo as ações orçamentárias classificadas, conforme a sua natureza, em: projetos, atividades e operações especiais. São despesas que não contribuem para a manutenção, expansão ou aperfeiçoamento das ações de governo, das quais não resulta um produto, e não gera contraprestação direta sob a forma de bens ou serviços:
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Analise as afirmativas.
I. “_________________ é o detalhamento das Categorias Econômicas Receitas Correntes e Receitas de Capital, com vistas a identificar a natureza da procedência das receitas no momento em que ingressam no Orçamento Público.”
II. “__________________ permite qualificar com maior detalhamento o fato gerador das receitas.”
Assinale a alternativa que completa correta e sequencialmente as afirmativas anteriores.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
“As Receitas Orçamentárias de Capital aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentárias, a fim de atingirem as finalidades públicas.” (MCASP, 2012.)
Em relação às origens da categoria econômica “receitas de capital”, é correto afirmar que
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
“Recursos financeiros recebidos de outras pessoas de direito público ou privado destinados a atender despesas de manutenção ou funcionamento relacionadas a uma finalidade pública específica, mas que não correspondam a uma contraprestação direta em bens e serviços a quem efetuou a transferência.” Assinale a alternativa que apresenta a origem da categoria econômica “receitas correntes” que corresponde ao conceito anterior.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
“Para o setor público, o Princípio do(a) ______________________ é base indispensável à integridade e à fidedignidade dos registros contábeis dos atos e dos fatos que afetam ou possam afetar o patrimônio da entidade pública, observadas as Normas Brasileiras de Contabilidade aplicadas ao Setor Público. A integridade e a fidedignidade dizem respeito à necessidade de as variações serem reconhecidas na sua totalidade, independentemente do cumprimento das formalidades legais para sua ocorrência, visando ao completo atendimento da essência sobre a forma. Para atender a este princípio, a contabilidade não pode se restringir ao registro dos fatos decorrentes da execução orçamentária, devendo registrar, tempestivamente, todos os fatos que promovam alteração no patrimônio, como, por exemplo, é ...
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A essência da transação deve ser considerada na classificação de um arrendamento mercantil financeiro, ou arrendamento financeiro.
Analise as afirmativas abaixo em relação ao assunto:
1. O arrendamento financeiro transfere a propriedade do ativo para o arrendatário no fim do prazo desse arrendamento.
2. O arrendatário tem a opção de comprar o ativo. Espera-se que esse valor de compra seja suficientemente mais baixo do que o valor justo à data do exercício da opção de compra.
3. No início do arrendamento financeiro deve haver razoável certeza que a opção de compra, ao final do contrato, será exercida.
4. O prazo do arrendamento mercantil financeiro não possui relação com a vida econômica do ativo, mesmo que a propriedade não seja transferida. ...
A DIRF – Declaração de Imposto de Renda Retido na Fonte – é a declaração feita pela fonte pagadora com o objetivo de informar à Secretaria da Receita Federal do Brasil
I. rendimentos pagos a pessoas físicas no País.
II. o valor de imposto sobre a renda e contribuições retidas na fonte, dos rendimentos pagos ou creditados a seus beneficiários.
III. o pagamento, crédito, a entrega, o emprego ou a remessa a residentes e domiciliados no exterior.
IV. o pagamento a planos de assistência coletiva empresarial à saúde.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue o item abaixo, relativo ao Sistema de Informação de Custos do Setor Público (SICSP). A adoção do SICSP é obrigatória em todas as entidades do setor público.
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Se o produto nacional bruto ao preço de mercado é igual a R$4 trilhões, os impostos indiretos totalizam R$500 bilhões e os subsídios concedidos aos produtores pelo governo totalizam R$200 bilhões, o produto nacional ao custo de fatores, em trilhões de reais, é:
Banca:
Pólo de biotecnologia do Rio de Janeiro (BIO RIO)
Sobre contabilidade social avalie as seguintes afirmativas:
I. O Produto Nacional a preços de mercado é medido a partir dos valores praticados no mercado.
II. Uma das identidades básicas de Contabilidade Social é a que determina que: Produto Nacional = Renda Nacional = Despesa Nacional.
III. O Valor Adicionado é determinado pelo cálculo do que cada ramo da atividade adicionou ao valor do produto final em cada etapa do processo produtivo.
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
O sistema contábil é a estrutura de informações para identificação, mensuração, avaliação, registro, controle e evidenciação dos atos e dos fatos da gestão do patrimônio público, com o objetivo de orientar o processo de decisão, a prestação de contas e a instrumentalização do controle social. Esse sistema é organizado em subsistemas de informações, que oferecem produtos diferentes em razão das especificidades demandadas pelos usuários e facilitam a extração de informações. Com relação aos subsistemas, analise as afirmativas abaixo, dê valores, Verdadeiro (V) ou Falso (F) e assinale a alternativa que apresenta a sequencia correta de cima para baixo:
( ) Subsistema de Informações Orçamentárias – registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à ex...
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
São espécies tributárias cuja obrigação tem por fato gerador uma situação independente de qualquer atividade estatal específica relativa ao contribuinte, o qual não recebe contraprestação direta ou imediata pelo pagamento. Tratam-se:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
De acordo com as normas vigentes, as contas contábeis na estrutura do novo Plano de Contas Aplicado ao Setor Público, estão descritas em sete níveis de desdobramento. A conta contábil Caixa e Equivalente de Caixa em Moeda Nacional, codifi cada numericamente por 1.1.1.1.0.00.00, está sendo identifi cada no seguinte nível de desdobramento:
No âmbito do Setor Público, mais precisamente do Poder Executivo Federal, o Decreto no 3.591, de 6 de setembro de 2000, no Capítulo II, Das atividades, estabelece o seguinte:
Art. 3º O Sistema de Controle Interno do Poder Executivo Federal compreende o conjunto das atividades relacionadas à avaliação do cumprimento das metas previstas no Plano Plurianual, da execução dos programas de governo e dos orçamentos da União e à avaliação da gestão dos administradores públicos federais, bem como o controle das operações de crédito, avais, garantias, direitos e haveres da União.
Nesse contexto do Sistema de Controle Interno do Poder Executivo Federal, a avaliação do cumprimento das metas do Plano Plurianual visa a comprovar a(o)
O Manual de Contabilidade Aplicada ao Setor Público, Parte I, no campo conceitual da receita e da despesa, apresenta a seguinte definição: “é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada”.
Os termos acima transcritos indicam a definição de
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, Parte I, a receita orçamentária (receita pública), quanto ao reflexo na situação patrimonial líquida, sob o enfoque contábil, pode ser classificada como efetiva e não efetiva.
Nesse enfoque da situação patrimonial líquida, uma receita orçamentária efetiva indica a ocorrência de um fato contábil
Texto 1 A sessão de patrimônio de um ente da federação estava procedendo ao levantamento dos itens patrimoniais do ente para verificar a necessidade de reavaliação ou reconhecimento de perdas. Os veículos de transporte de estudantes, com valor líquido contábil de 480.000,00, estão depreciados em 40%. A entidade estima o valor de uso do conjunto de ativos é 450.000,00. O valor de mercado dos ativos, nas condições atuais é de 430.000,00, com 10% de custos de alienação. Em referência ao texto 1 e de acordo com as disposições da NBC T 16.10 – Avaliação e Mensuração de Ativos e Passivos em Entidades do Setor Público, o valor recuperável desse conjunto de ativos é:
No Balanço Financeiro referente ao exercício de 2012, os valores da Despesa Orçamentária e dos Recebimentos Extraorçamentários foram, respectivamente, em R$:
Considere as informações, abaixo, sobre a movimentação de um dos itens do estoque de material de consumo de um órgão do Poder Judiciário Federal no mês de setembro de 2013.
Sabendo que o órgão público utiliza o método do custo médio ponderado móvel para mensuração e avaliação das saídas dos estoques, o valor do estoque final de acordo com a NBC T 16.10, em 30/09/2013, era, em R$, igual a
O técnico contábil, ao empenhar a folha de pagamento dos servidores públicos, gerou uma receita referente à contribuição previdenciária do servidor, que deverá ser repassada ao regime de previdência próprio do servidor. Essa receita de contribuição previdenciária do servidor classifica-se como
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito ao suprimento de fundos, ao regime contábil e à execução orçamentária e financeira segundo o MCASP, julgue os itens que se seguem. Na concessão de suprimento de fundos, a despesa orçamentária é empenhada, liquidada e paga no ato da concessão, mas o registro da variação patrimonial só é feito posteriormente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito ao suprimento de fundos, ao regime contábil e à execução orçamentária e financeira segundo o MCASP, julgue os itens que se seguem. As normas fixadas em lei complementar estabelecem o regime contábil e orçamentário para o setor público, determinando que as variações patrimoniais sejam evidenciadas, sejam elas independentes ou resultantes da execução orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de transações no setor público, receita, despesa e execução orçamentária e financeira, julgue os itens subsecutivos. Uma receita de capital pode aumentar as disponibilidades financeiras da Conta Única do Tesouro Nacional, sem provocar crescimento do patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de transações no setor público, receita, despesa e execução orçamentária e financeira, julgue os itens subsecutivos. A operação de registro de um contrato no SIAFI deve ser realizada por meio de nota de empenho, pelo valor previsto no ajuste respectivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis aplicadas ao setor público, julgue os itens subsequentes. No registro feito pelo órgão público do ingresso de recursos de empréstimos concedidos, o valor da transação deve ser apresentado, na demonstração dos fluxos de caixa, como fluxo dos investimentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis aplicadas ao setor público, julgue os itens subsequentes. No balanço orçamentário, o superávit financeiro de exercícios anteriores empregado na abertura de créditos adicionais é demonstrado como receita no cálculo do resultado orçamentário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis aplicadas ao setor público, julgue os itens subsequentes. Segundo o MCASP, o objetivo da consolidação das demonstrações contábeis não é atingir a perfeição, devendo ser avaliados os aspectos de custo-benefício na exclusão de pequenas transações e os saldos recíprocos entre as entidades consolidadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao sistema de custos e ao plano de contas, julgue os próximos itens. Além de mensurar os custos de programas e projetos do governo, o sistema de custos do setor público auxilia na otimização da aplicação dos recursos públicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao sistema de custos e ao plano de contas, julgue os próximos itens. O plano de contas aplicado à União está organizado em sete níveis de desdobramento e, devido à necessidade de comparabilidade das informações, é vedada a introdução de níveis adicionais pelos demais entes da Federação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da mensuração de ativos e passivos e do tratamento contábil aplicável aos impostos e às contribuições no setor público, julgue os itens subsequentes. Quanto ao valor e à data prevista de pagamento, as provisões e os passivos contingentes são contabilizados com algum grau de incerteza.

 O valor do Imposto sobre a Propriedade Territorial Rural e respectivo acréscimo, classifica-se na origem de receita
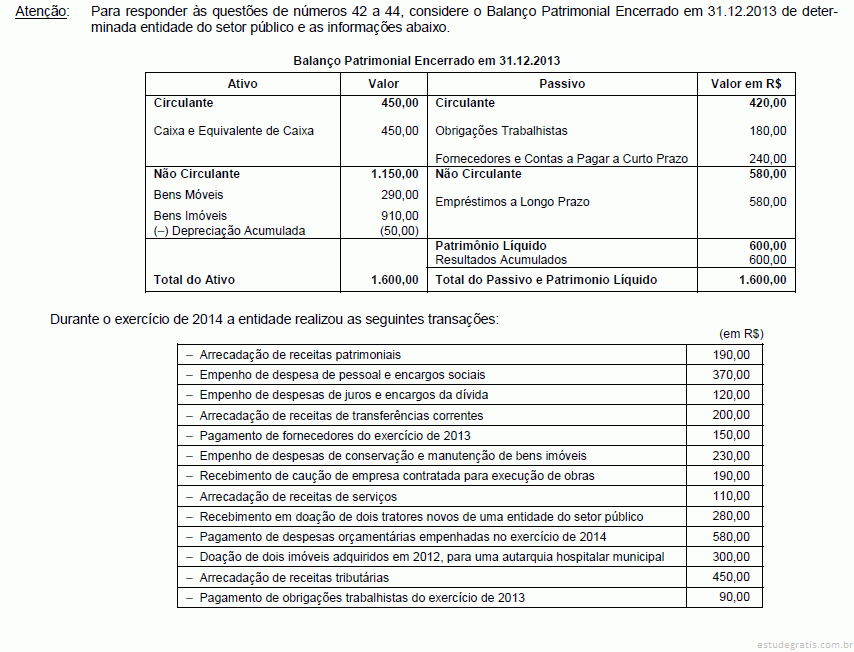 O valor inscrito em restos a pagar do exercício de 2014 foi, em reais, de
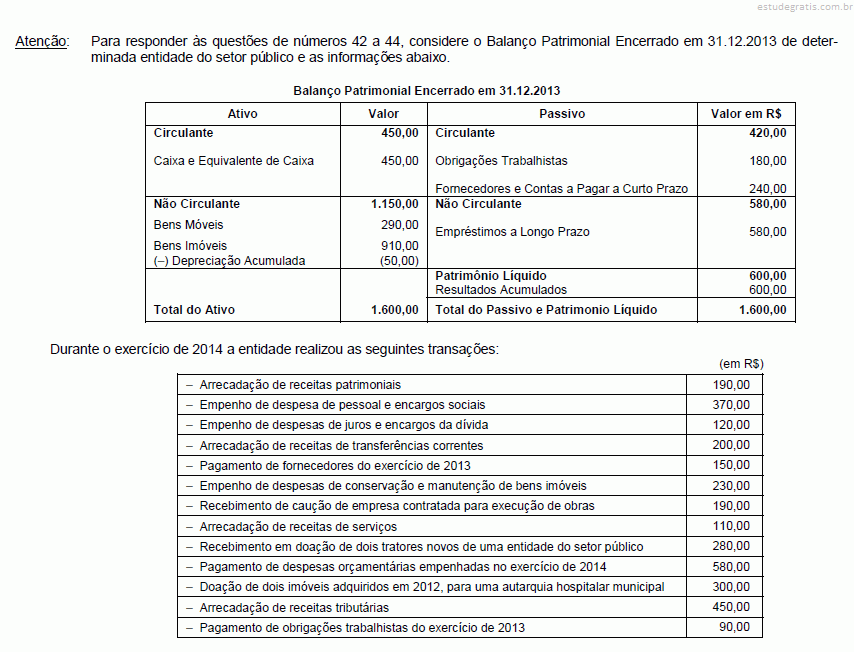 O valor do resultado patrimonial apurado no exercício de 2014 é, em reais, de
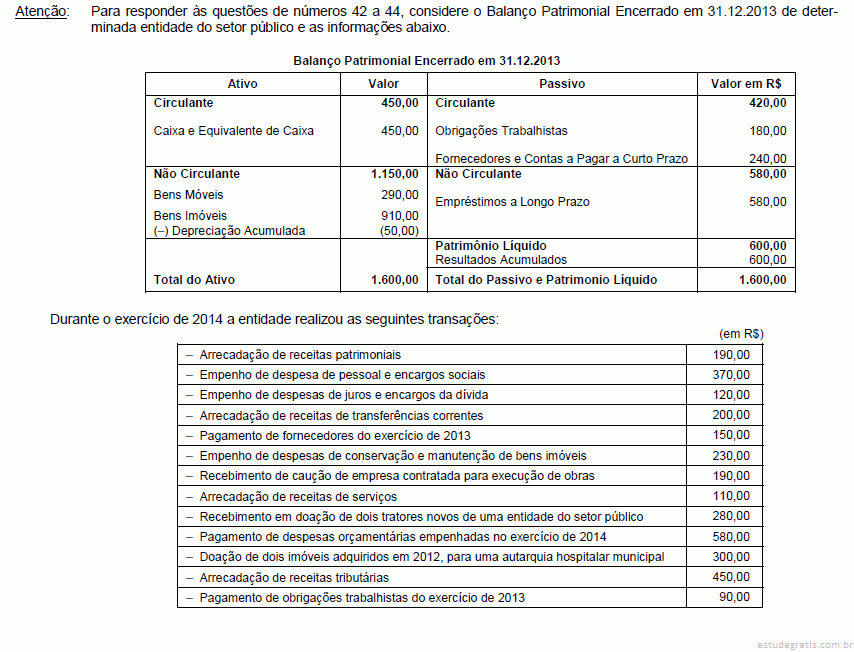 De acordo com o Balanço Patrimonial levantado em 31.12.2014, o valor do ativo circulante é, em reais, de
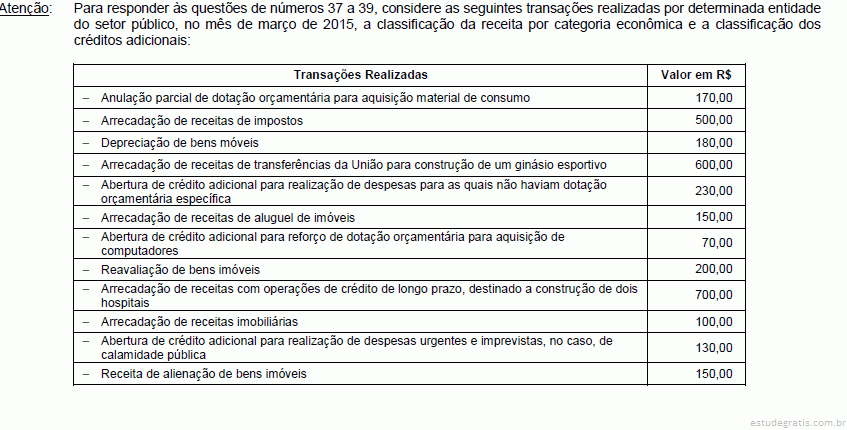 O valor do crédito adicional especial foi, em reais, de
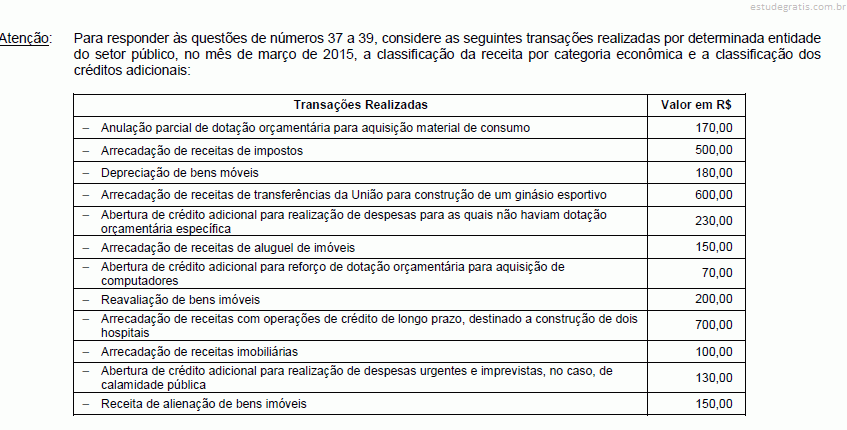 O montante das receitas de capital é, em reais, de
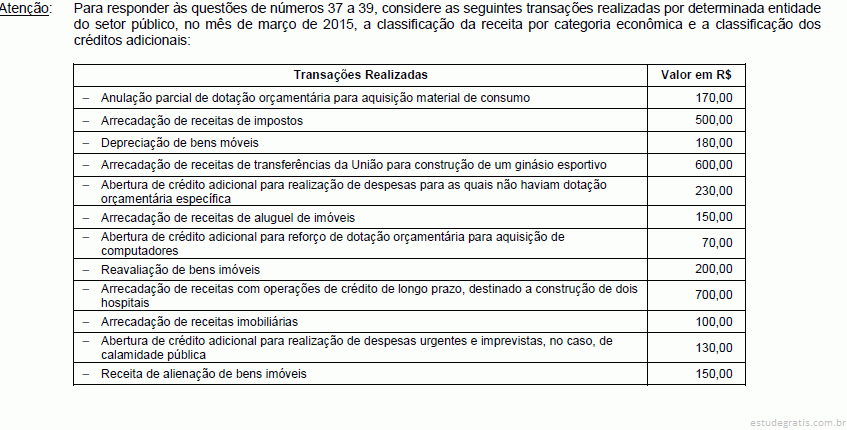 As receitas correntes somam, em reais,
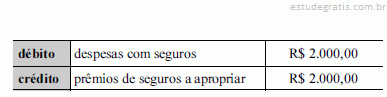
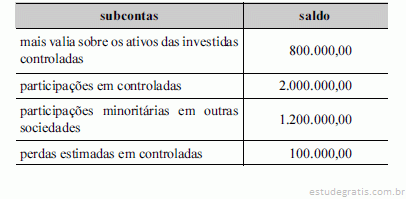


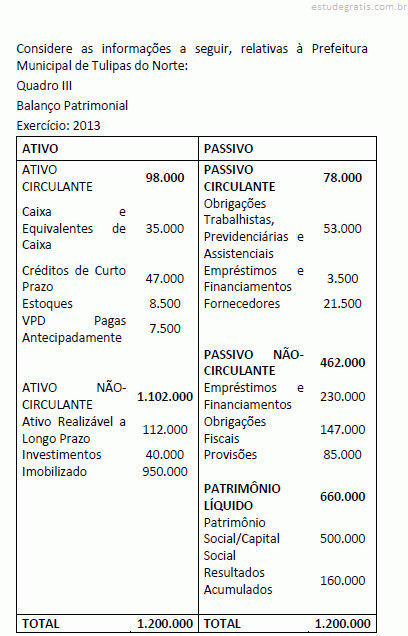
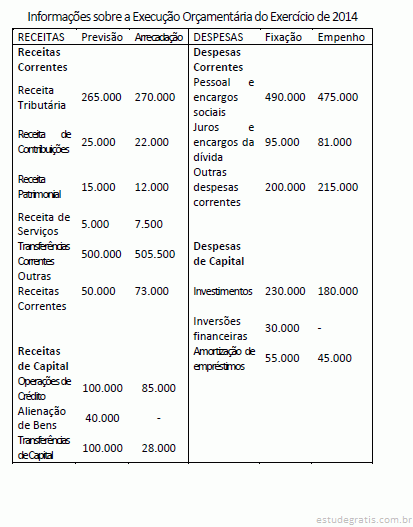
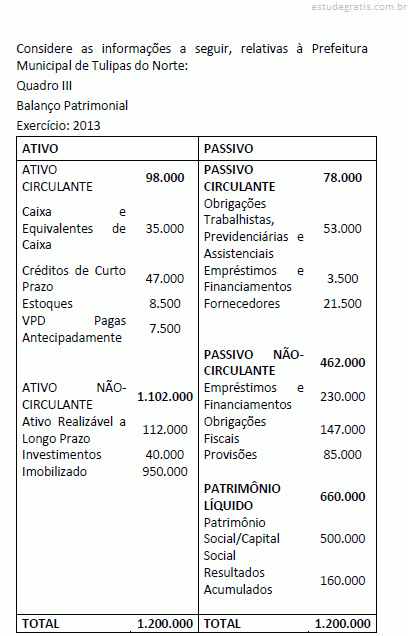
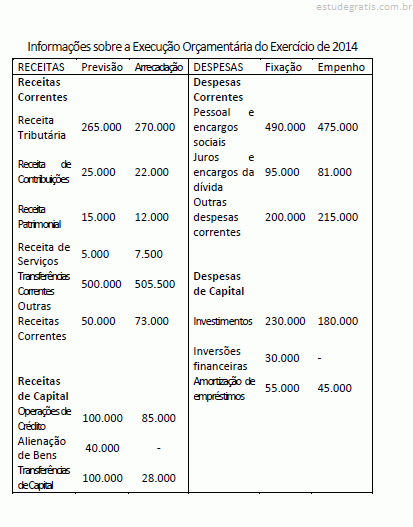


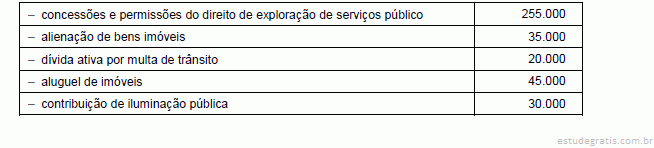
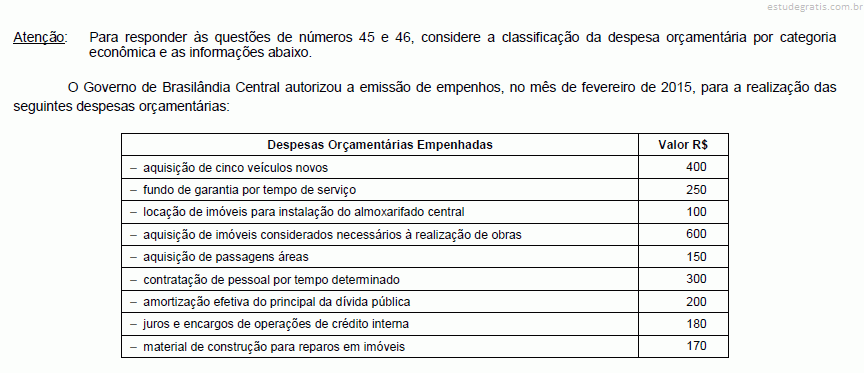 O montante dos empenhos destinados às despesas de capital foi, em R$, de
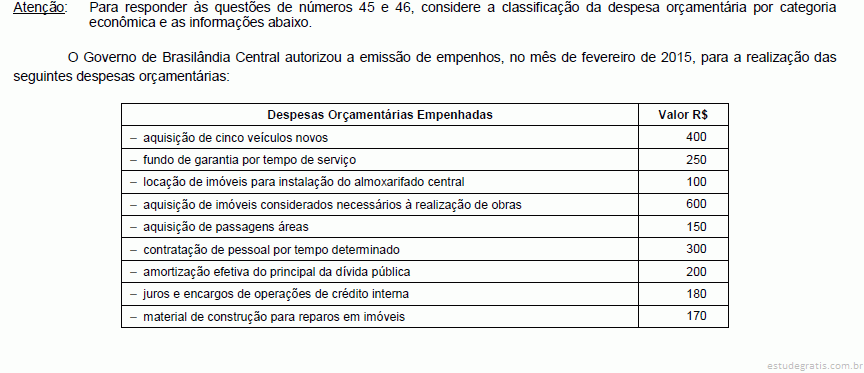 A soma dos empenhos autorizados para as despesas correntes foi, em R$, de
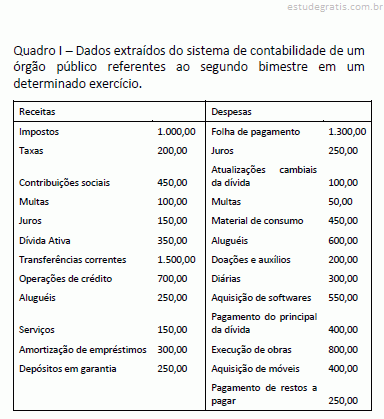 A partir das informações do Quadro I e das disposições legais e normativas relativas à classificação das despesas públicas, é correto afirmar que:
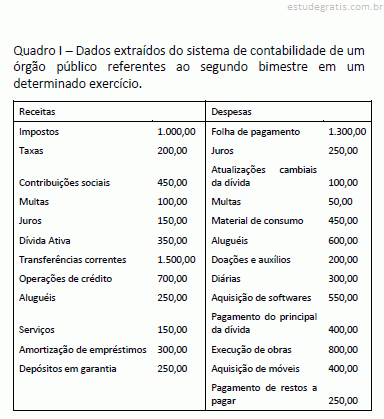 A partir das informações do Quadro I e das disposições legais e normativas relativas à classificação das receitas públicas, é correto afirmar que:


 No balanço patrimonial elaborado na mesma data, o valor, demonstrado no balanço orçamentário, que fez parte do montante do Passivo Circulante correspondeu a:
 De acordo com as normas vigentes, os valores da economia de gastos e do superávit orçamentário foram, respectivamente, iguais a:


 No Balanço Financeiro referente ao exercício de 2012, os valores da Despesa Orçamentária e dos Recebimentos Extraorçamentários foram, respectivamente, em R$:
