A Previdência Social cumpre importantes papéis sociais e econômicos no Brasil. Ela é um seguro social, mediante contribuições previdenciárias, com a finalidade de prover subsistência ao trabalhador, em caso de perda de sua capacidade laborativa. Em se tratando deste tema, analise os itens abaixo:
I- A Previdência Social é administrada pelo Ministério da Saúde e as políticas referentes a essa área são executadas pela autarquia federal denominada Instituto Nacional do Seguro Social (INSS).
II- A previdência social é política pública integrante da Seguridade Social. Não se deve chamar a previdência de seguridade porque, segundo a Constituição brasileira em seu Título VIII (da Ordem Social), nos Artigos 194 a 204, a seguridade é um conjunto de ações formado pela prev...
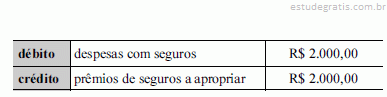
Situação hipotética: Em 30 de junho de 2015, o livro diário de determinada empresa registrou a seguinte partida dobrada.

Assertiva: Nesse caso, as informações se referem a um lançamento de ajuste — decorrente da aplicação do princípio da competência — para reconhecimento da despesa com o prêmio de seguros, que havia sido pago antecipadamente.
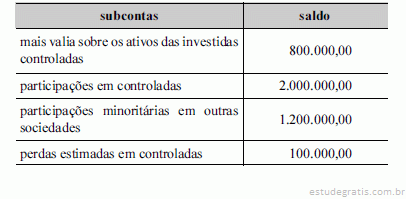
Situação hipotética: O balancete de verificação de determinada companhia aberta tem as seguintes contas sintéticas: participações permanentes em outras sociedades — avaliadas por equivalência patrimonial, e participações permanentes em outras sociedades — avaliadas pelo valor justo; e a essas contas estão vinculadas as subcontas a seguir.

Assertiva: De acordo com essas informações, o saldo da conta participações permanentes em sociedades avaliadas por equivalência patrimonial é igual a R$ 2.700.000,00.
Situação hipotética: Em 2014, determinada sociedade empresária criou a conta plano de remuneração baseado em ações, a fim de registrar os fatos contábeis relacionados com a nova política de remuneração de dirigentes. Durante aquele ano, foram realizados lançamentos contábeis, a crédito dessa conta, totalizando um saldo de R$ 1.200.000,00 ao final do exercício.
Assertiva: Nesse caso, o valor de R$ 1.200.000,00 será evidenciado na demonstração das mutações do patrimônio líquido do exercício de 2014, aumentando o saldo do grupamento reservas de capital, opções outorgadas e ações em tesouraria.

Considerando essa situação hipotética, julgue os itens subsequentes.
O custo total dos sistemas desenvolvidos é igual a R$ 1.615.000.
Considerando essa situação hipotética, julgue os itens subsequentes.
Os custos indiretos do SISCON e do SISAUD somam R$ 809.500.Sobre as espécies de renúncias de receitas, análise as afirmativas abaixo e marque V para as afirmativas verdadeiras e F para as Falsas.
( ) A anistia abrange o crédito tributário já em cobrança, em débito para com a Fazenda, cuja incidência também já havia ocorrido.
( ) São exemplos de renúncia da espécie a remissão e o cancelamento de débito cujo montante seja inferior ao dos respectivos custos de cobrança.
( ) O crédito presumido é aquele que representa o montante do imposto cobrado na operação anterior e objetiva neutralizar o efeito de recuperação dos impostos não cumulativos, pelo qual o Estado se apropria do valor da isenção nas etapas subsequentes da circulação da mercadoria.
( ) A isenção é a dispensa legal, pelo Estado, do débito tributário...
Considerando a disciplina das receitas e das despesas públicas, considere:
I - O registro de todas as receita deverá observar o princípio de unidade de tesouraria, sendo possível a fragmentação para criação de caixas especiais.
II - Nenhum tributo será exigido ou aumentado sem que a lei o estabeleça, nem será cobrado em cada exercício sem prévia autorização orçamentária.
III - O empenho de despesa é o ato emanado de autoridade competente que cria, para o Estado, obrigação de pagamento pendente ou não de implemento de condição.
IV - O empenho da despesa está adstrito ao limite dos créditos concedidos.
Está CORRETO o que se afirma em
De acordo com o que estabelece o Manual de Contabilidade Aplicada ao Setor Público, assinale alternativa que completa corretamente a frase: “As etapas da receita orçamentária seguem a ordem de ocorrência dos fenômenos econômicos, levando-se em consideração o modelo de orçamento existente no país e a tecnologia utilizada.
Dessa forma, a ordem sistemática inicia-se com o(a) ___________ e termina com o(a) ___________”.

A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado patrimonial do exercício de 2014, apurado no balanço patrimonial desse exercício, foi superior a R$ 460,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O total do ativo no balanço patrimonial de 2014 foi inferior a R$ 6.800,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O total das variações patrimoniais aumentativas, em 2014, foi menor que R$ 1.000,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado financeiro do exercício de 2014 foi superior a R$ 900,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
Houve a inscrição de restos a pagar não processados no exercício de 2014.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado orçamentário do exercício de 2014 foi um superávit de R$ 130,00.m uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
Considerando que a concessão do CPGF, feita de acordo com a legislação vigente, tenha sido destinada para a aquisição de materiais em geral, e que tenha sido observado o prazo de aplicação, o pagamento realizado de R$ 500,00 foi adequado para suprimento d...m uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
Com base na urgência da situação, o referido servidor poderá, no primeiro dia útil seguinte ao evento, solicitar ao ordenador de despesas a concessão de suprimento de fundos em seu nome, referente aos serviços de engenharia realizados no valor de R$ 350,0...m uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
No caso de suprimento de fundos por meio do CPGF, no qual o pagamento da fatura do cartão é posterior ao gasto, o empenho da despesa também pode ser posterior ao gasto, desde que feito antes do pagamento da fatura do cartão, devido à possibilidade de inve...Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
De acordo com os princípios contábeis, no momento da entrega e do aceite definitivo dos computadores pela instituição em questão, deverá ser registrado um passivo referente ao cont...Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Pelo princípio contábil da materialidade, os novos computadores da instituição deverão ser registrados no ativo intangível, juntamente com o software adquirido; isso se deve ao bai...Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
O software em questão deverá ser registrado como ativo intangível da referida instituição, devendo-se registrar sua depreciação mensal de R$ 1.000,00.Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Se, em 2/1/2010 — início do terceiro ano de uso do software —, o valor de mercado do software tiver sido de R$ 50.000,00, então foi reconhecida uma perda por irrecuperabilidade no ...Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Uma provisão deverá ser registrada no passivo quando existir obrigação resultante de eventos passados e for provável a saída de recursos futuros, ainda que o seu valor seja incerto.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado patrimonial do exercício de 2014, apurado no balanço patrimonial desse exercício, foi superior a R$ 460,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O total do ativo no balanço patrimonial de 2014 foi inferior a R$ 6.800,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O total das variações patrimoniais aumentativas, em 2014, foi menor que R$ 1.000,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado financeiro do exercício de 2014 foi superior a R$ 900,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
Houve a inscrição de restos a pagar não processados no exercício de 2014.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado orçamentário do exercício de 2014 foi um superávit de R$ 130,00.Em uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
No caso de suprimento de fundos por meio do CPGF, no qual o pagamento da fatura do cartão é posterior ao gasto, o empenho da despesa também pode ser posterior ao gasto, desde que feito antes do pagamento da fatura do cartão, devido à possibilidade de inv...Em uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
Considerando que a concessão do CPGF, feita de acordo com a legislação vigente, tenha sido destinada para a aquisição de materiais em geral, e que tenha sido observado o prazo de aplicação, o pagamento realizado de R$ 500,00 foi adequado para suprimento ...Em uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
Com base na urgência da situação, o referido servidor poderá, no primeiro dia útil seguinte ao evento, solicitar ao ordenador de despesas a concessão de suprimento de fundos em seu nome, referente aos serviços de engenharia realizados no valor de R$ 350,...Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Uma provisão deverá ser registrada no passivo quando existir obrigação resultante de eventos passados e for provável a saída de recursos futuros, ainda que o seu valor seja incerto.Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
De acordo com os princípios contábeis, no momento da entrega e do aceite definitivo dos computadores pela instituição em questão, deverá ser registrado um passivo referente ao cont...Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Pelo princípio contábil da materialidade, os novos computadores da instituição deverão ser registrados no ativo intangível, juntamente com o software adquirido; isso se deve ao bai...Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
O software em questão deverá ser registrado como ativo intangível da referida instituição, devendo-se registrar sua depreciação mensal de R$ 1.000,00.Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Se, em 2/1/2010 - início do terceiro ano de uso do software -, o valor de mercado do software tiver sido de R$ 50.000,00, então foi reconhecida uma perda por irrecuperabilidade no val...A FUB contratou a empresa prestadora de serviços de vigilância ABC. Depois de concluída a prestação de serviço, a empresa ABC apresentou nota fiscal à FUB, no valor total de R$ 1.000,00, para liquidação e pagamento.
Considere as seguintes alíquotas e impostos: Programa de Integração Social (PIS/PASEP) = 0,65%; Imposto sobre a Renda (IR) = 4,8%; Contribuição para o Financiamento da Seguridade Social (COFINS) = 3%; Contribuição Social sobre o Lucro Líquido (CSLL) = 1%; Contribuição Previdenciária (INSS) = 11%; Imposto sobre Operações Financeiras (IOF) = 0,38%. Com base nessas informações, julgue os itens a seguir.
O contrato com a empresa ABC gerará, por parte da FUB, retenção e recolhimento de INSS, IR e IOF.A FUB contratou a empresa prestadora de serviços de vigilância ABC. Depois de concluída a prestação de serviço, a empresa ABC apresentou nota fiscal à FUB, no valor total de R$ 1.000,00, para liquidação e pagamento.
Considere as seguintes alíquotas e impostos: Programa de Integração Social (PIS/PASEP) = 0,65%; Imposto sobre a Renda (IR) = 4,8%; Contribuição para o Financiamento da Seguridade Social (COFINS) = 3%; Contribuição Social sobre o Lucro Líquido (CSLL) = 1%; Contribuição Previdenciária (INSS) = 11%; Imposto sobre Operações Financeiras (IOF) = 0,38%. Com base nessas informações, julgue os itens a seguir.
Suponha que as alíquotas aplicadas à retenção de IR, CSLL, COFINS, PIS/PASEP, INSS e ISS sejam, respectivamente, 4,8%, 1,0%, 3%, 0...Considere que as seguintes transações tenham sido registradas pela área de contabilidade da UnB, durante o exercício de 2014.
I. Compra de um veículo à vista, com entrega imediata do bem.
II. Pagamento de obrigações decorrentes de restos a pagar inscritos em 2013.
III. Recebimento de depósitos de terceiros passíveis de devolução.
IV. Recebimento de bem em doação.
Com base nas informações acima, julgue os próximos itens.
Os eventos I e IV geraram uma variação patrimonial quantitativa aumentativa, uma vez que os bens passaram a compor o patrimônio da UnB.Considere que as seguintes transações tenham sido registradas pela área de contabilidade da UnB, durante o exercício de 2014.
I. Compra de um veículo à vista, com entrega imediata do bem.
II. Pagamento de obrigações decorrentes de restos a pagar inscritos em 2013.
III. Recebimento de depósitos de terceiros passíveis de devolução.
IV. Recebimento de bem em doação.
Com base nas informações acima, julgue os próximos itens.
Ao efetuar o registro do evento III, o resultado patrimonial da UnB não foi afetado, pois essa transação representou apenas uma variação patrimonial qualitativa.Considere que as seguintes transações tenham sido registradas pela área de contabilidade da UnB, durante o exercício de 2014.
I. Compra de um veículo à vista, com entrega imediata do bem.
II. Pagamento de obrigações decorrentes de restos a pagar inscritos em 2013.
III. Recebimento de depósitos de terceiros passíveis de devolução.
IV. Recebimento de bem em doação.
Com base nas informações acima, julgue os próximos itens.
No evento II foi configurada uma variação patrimonial quantitativa diminutiva visto que, no momento do pagamento da obrigação, houve redução de valor na conta de caixa e equivalente de caixa da UnB.


O Manual de Contabilidade Aplicada ao Setor Público, Parte II – Procedimentos Contábeis Patrimoniais, afirma que “a informação de custos no setor público melhora a transparência, pois possibilita que o conjunto da sociedade entenda com maior clareza a utilização dos recursos públicos”. Acerca do sistema de custos no setor público, analise as afirmativas a seguir:
I) O sistema de custeio define a estrutura de apropriação de custos e está associado ao processo de identificação e associação do custo ao objeto de custeio.
II) O método de custeio estabelece os crité...


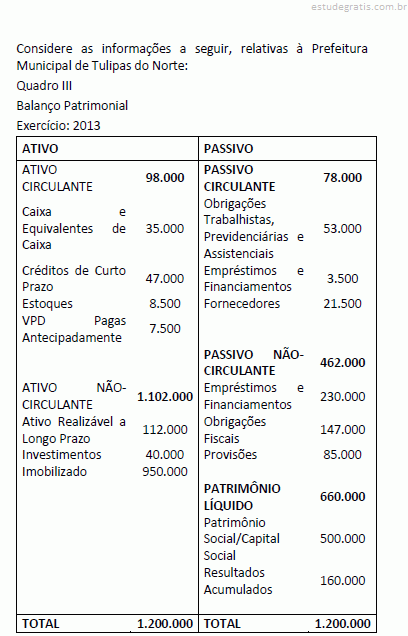
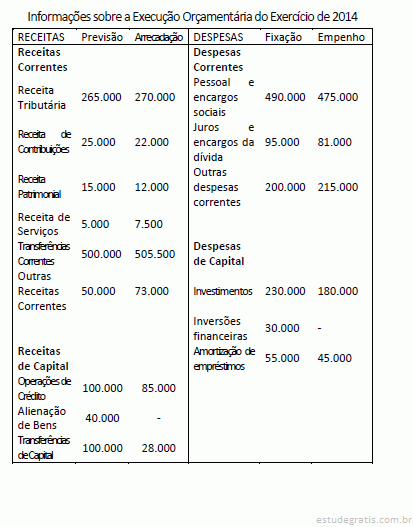
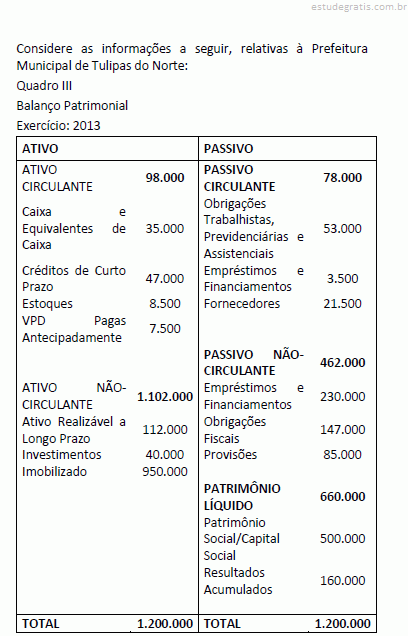
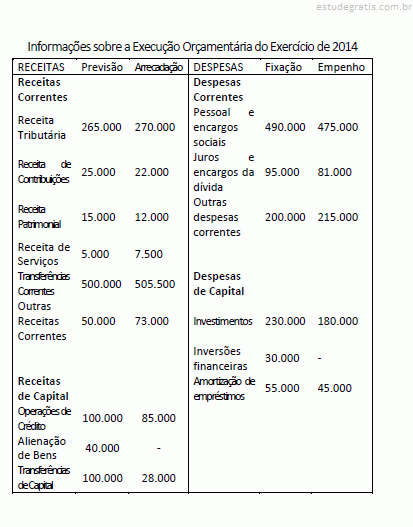
Considerando as informações da execução orçamentária da Prefeitura Municipal de Tulipas do Norte (Quadro III) e ainda que: (i) não houve recebimento de natureza extraorçamentária no período; (ii) dos créditos de curto prazo, 50% foram recebidos; (iii) todas as obrigações de natureza circulante do exercício anterior foram pagas no período corrente; (iv) das despesas executadas no exercício, 10% não foram pagas.
O saldo de caixa ao final de 2014 era de:


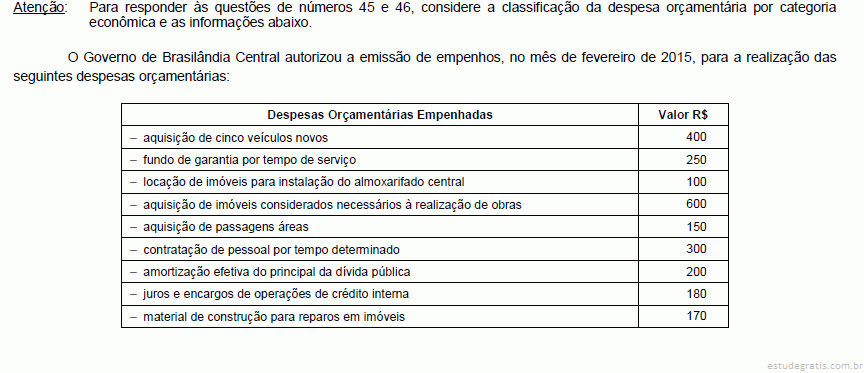
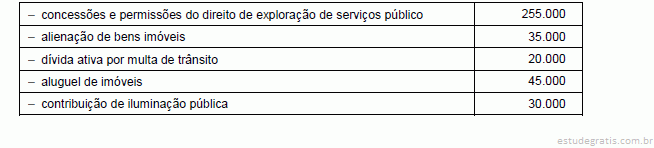
Entre as receitas arrecadadas por determinado ente público na primeira quinzena de fevereiro de 2015, destacam-se os seguintes valores recebidos, em R$, referentes a

Considerando os valores recebidos, as receitas patrimoniais somam, em R$,
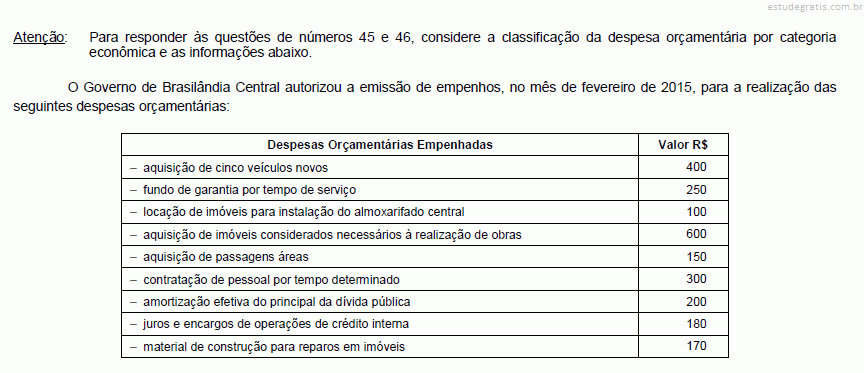
O montante dos empenhos destinados às despesas de capital foi, em R$, de
A soma dos empenhos autorizados para as despesas correntes foi, em R$, de
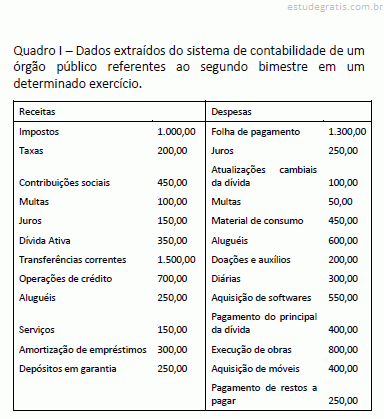
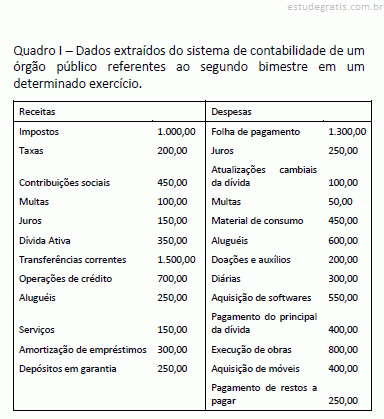
A partir das informações do Quadro I e das disposições legais e normativas relativas à classificação das despesas públicas, é correto afirmar que:
A partir das informações do Quadro I e das disposições legais e normativas relativas à classificação das receitas públicas, é correto afirmar que: Um determinado órgão público recebeu notificação de cobrança de um credor que havia fornecido bens ao órgão no exercício anterior, mas que estava pendente em decorrência de não conformidade com a descrição do empenho, que foi anulado. Ao final do exercício em curso o fornecimento foi atestado e o credor reclamou o pagamento.
Tal pagamento se enquadra como:
A parte I do Manual de Contabilidade Aplicada ao Setor Público, que aborda os Procedimentos Contábeis Orçamentários, trata da classificação orçamentária por fontes e destinações de recursos. Acerca dessa classificação, analise as afirmativas a seguir.
I) Um mesmo código é utilizado para o controle das destinações da receita orçamentária e para controle das fontes financiadoras da despesa orçamentária.
II) O controle das disponibilidades financeiras por fonte e destinação de recursos deve ser feito apenas durante a execução orçamentária.
III) O princípio da não vinculação de receitas veda a apresentação das receitas por vinculação de recursos na proposta orçamentária.
IV) Na destinação ordinária ocorre a alocação livre entre a origem e a aplicação de r...
Considere os dados extraídos do Balanço Orçamentário de uma entidade pública referente ao exercício financeiro de 2012:
− Dotação Atualizada da Despesa: R$ 690.000,00
− Despesas Empenhadas: R$ 685.000,00
− Despesas Liquidadas: R$ 670.000,00
− Despesas Pagas: R$ 640.000,00
Um fornecedor de material de informática entregou à entidade pública, em fevereiro de 2013, dentro do prazo acordado com o gestor público, mercadorias no valor de R$ 3.000,00, cujo empenho foi anulado no encerramento do exercício de 2012.
Com base nestas informações, o valor inscrito em restos a pagar não processados, no exercício, foi,
A Lei Orçamentária de 2013 do Município de Estrela Branca previa receitas e fixava despesas no valor de R$ 500.000,00. No decorrer do exercício financeiro, foram aprovados e abertos os seguintes créditos adicionais:
15/jul – crédito suplementar no valor de R$ 80.000,00 com recursos de superávit financeiro de 2012;
01/set – crédito especial no valor de R$ 30.000,00 com recursos provenientes da anulação parcial de dotação anterior;
11/nov – crédito suplementar no valor de R$ 40.000,00 proveniente do excesso de arrecadação apurado até o final de outubro.
Sabendo-se que só houve essas retificações na Lei orçamentária, pode-se afirmar que o montante da despesa autorizada no exercício foi igual a:

Em 31/12/2013, foi elaborado por uma determinada prefeitura o seguinte balancete contábil: (valores em R$)
Almoxarifado (P).......................................10.800
Aplicações Financeiras (F)...........................4.500
Bens Móveis (P)........................................19.800
Crédito Empenhado a Liquidar..................... 2.340
Crédito Empenhado Liquidado a Pagar........17.280
Crédito Liquidado Pago..............................28.800
Caixa e Equivalente de Caixa (F).................17.100
Depósitos Restituíveis (F).............................2.700
Dotação Atualizada....................................57.600
Edificações em Uso (P)..............................27.000
Emprés...
Considere as despesas, a seguir, referentes ao Poder Executivo de um governo estadual e ao exercício financeiro de 2012 (valores expressos em milhares de reais):

A Receita Corrente Líquida no exercício de 2012 foi R$ (mil) 1.000.000,00. Em 2012, com base na Lei de Responsabilidade Fiscal, o Poder Executivo Estadual
Considere as assertivas a seguir:
I As Amortizações de Empréstimos são fontes das Receitas de Capital, por meio das quais se recebem valores dados anteriormente por empréstimos a outras entidades de direito público.
II As Alienações de Bens são fontes das receitas correntes, captadas por meio da venda de bens patrimoniais móveis ou imóveis.
III As Transferências Correntes dizem respeito à fonte de receita oriunda de recursos financeiros recebidos de outras entidades de direito público ou privado e destinados ao atendimento de gastos, classificáveis em despesas correntes.
IV A Receita Tributária é composta por: Impostos, Taxas, Contribuições de Melhoria e Contribuições Econômicas.
V A Receita de Contribuições é uma fonte das receitas correntes...
No balanço patrimonial elaborado na mesma data, o valor, demonstrado no balanço orçamentário, que fez parte do montante do Passivo Circulante correspondeu a:
De acordo com as normas vigentes, os valores da economia de gastos e do superávit orçamentário foram, respectivamente, iguais a: Em 2013, uma determinada prefeitura registrou os seguintes ingressos de recursos financeiros ocorridos no seu caixa: (valores em R$)
Impostos sobre Serviços.............................30.000 IPTU...............................................................21.500
Aluguéis de imóveis....................................12.500
Alienação de títulos mobiliários...................20.000
Operações de crédito internas....................50.000
Alienação de bens móveis..........................13.000
Tarifa de pedágios........................................2.000
Arrendamentos................................................4.000
Dividendos de empresas públicas................12.000
Recebimento da Dívida Ativa Trib...

Em relação à descentralização dos créditos orçamentários, assinale a alternativa correta.

As ações correspondem ao instrumento de programação que contribui para atender ao objetivo de um programa, podendo ser orçamentárias ou não orçamentárias, sendo as ações orçamentárias classificadas, conforme a sua natureza, em: projetos, atividades e operações especiais. São despesas que não contribuem para a manutenção, expansão ou aperfeiçoamento das ações de governo, das quais não resulta um produto, e não gera contraprestação direta sob a forma de bens ou serviços:
Analise as afirmativas.
I. “_________________ é o detalhamento das Categorias Econômicas Receitas Correntes e Receitas de Capital, com vistas a identificar a natureza da procedência das receitas no momento em que ingressam no Orçamento Público.”
II. “__________________ permite qualificar com maior detalhamento o fato gerador das receitas.”
Assinale a alternativa que completa correta e sequencialmente as afirmativas anteriores.
“As Receitas Orçamentárias de Capital aumentam as disponibilidades financeiras do Estado e são instrumentos de financiamento dos programas e ações orçamentárias, a fim de atingirem as finalidades públicas.” (MCASP, 2012.)
Em relação às origens da categoria econômica “receitas de capital”, é correto afirmar que
“A realização da receita se dá em três estágios: o lançamento, a arrecadação e o recolhimento.” (MCASP, 2012, p. 34.)
Em relação aos estágios ou etapas das receitas orçamentárias, é correto afirmar que

Constitui-se em um exemplo de ingresso extraorçamentário:
A essência da transação deve ser considerada na classificação de um arrendamento mercantil financeiro, ou arrendamento financeiro.
Analise as afirmativas abaixo em relação ao assunto:
1. O arrendamento financeiro transfere a propriedade do ativo para o arrendatário no fim do prazo desse arrendamento.
2. O arrendatário tem a opção de comprar o ativo. Espera-se que esse valor de compra seja suficientemente mais baixo do que o valor justo à data do exercício da opção de compra.
3. No início do arrendamento financeiro deve haver razoável certeza que a opção de compra, ao final do contrato, será exercida.
4. O prazo do arrendamento mercantil financeiro não possui relação com a vida econômica do ativo, mesmo que a propriedade não seja transferida. ...
A DIRF – Declaração de Imposto de Renda Retido na Fonte – é a declaração feita pela fonte pagadora com o objetivo de informar à Secretaria da Receita Federal do Brasil
I. rendimentos pagos a pessoas físicas no País.
II. o valor de imposto sobre a renda e contribuições retidas na fonte, dos rendimentos pagos ou creditados a seus beneficiários.
III. o pagamento, crédito, a entrega, o emprego ou a remessa a residentes e domiciliados no exterior.
IV. o pagamento a planos de assistência coletiva empresarial à saúde.
É correto o que está contido em
Sobre contabilidade social avalie as seguintes afirmativas:
I. O Produto Nacional a preços de mercado é medido a partir dos valores praticados no mercado.
II. Uma das identidades básicas de Contabilidade Social é a que determina que: Produto Nacional = Renda Nacional = Despesa Nacional.
III. O Valor Adicionado é determinado pelo cálculo do que cada ramo da atividade adicionou ao valor do produto final em cada etapa do processo produtivo.
Está correto o que se afirma em:
O sistema contábil é a estrutura de informações para identificação, mensuração, avaliação, registro, controle e evidenciação dos atos e dos fatos da gestão do patrimônio público, com o objetivo de orientar o processo de decisão, a prestação de contas e a instrumentalização do controle social. Esse sistema é organizado em subsistemas de informações, que oferecem produtos diferentes em razão das especificidades demandadas pelos usuários e facilitam a extração de informações. Com relação aos subsistemas, analise as afirmativas abaixo, dê valores, Verdadeiro (V) ou Falso (F) e assinale a alternativa que apresenta a sequencia correta de cima para baixo:
( ) Subsistema de Informações Orçamentárias – registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à ex...
As informações a seguir devem ser usadas para responder às questões de nos 40 e 41.
Em um determinado exercício, uma despesa fixada em R$ 50.000,00 foi 90% empenhada, 80% liquidada e 90% paga.
O total inscrito em restos a pagar ao final do exercício será deNo âmbito do Setor Público, mais precisamente do Poder Executivo Federal, o Decreto no 3.591, de 6 de setembro de 2000, no Capítulo II, Das atividades, estabelece o seguinte:
Art. 3º O Sistema de Controle Interno do Poder Executivo Federal compreende o conjunto das atividades relacionadas à avaliação do cumprimento das metas previstas no Plano Plurianual, da execução dos programas de governo e dos orçamentos da União e à avaliação da gestão dos administradores públicos federais, bem como o controle das operações de crédito, avais, garantias, direitos e haveres da União.
Nesse contexto do Sistema de Controle Interno do Poder Executivo Federal, a avaliação do cumprimento das metas do Plano Plurianual visa a comprovar a(o)
O Manual de Contabilidade Aplicada ao Setor Público, Parte I, no campo conceitual da receita e da despesa, apresenta a seguinte definição: “é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada”.
Os termos acima transcritos indicam a definição de
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, Parte I, a receita orçamentária (receita pública), quanto ao reflexo na situação patrimonial líquida, sob o enfoque contábil, pode ser classificada como efetiva e não efetiva.
Nesse enfoque da situação patrimonial líquida, uma receita orçamentária efetiva indica a ocorrência de um fato contábil
No Balanço Financeiro referente ao exercício de 2012, os valores da Despesa Orçamentária e dos Recebimentos Extraorçamentários foram, respectivamente, em R$: Considere as informações, abaixo, sobre a movimentação de um dos itens do estoque de material de consumo de um órgão do Poder Judiciário Federal no mês de setembro de 2013.

Sabendo que o órgão público utiliza o método do custo médio ponderado móvel para mensuração e avaliação das saídas dos estoques, o valor do estoque final de acordo com a NBC T 16.10, em 30/09/2013, era, em R$, igual a
Analise os dados a seguir de determinado órgão público:
Despesa Paga – R$ 60.000,00
Despesa Empenhada – R$ 280.000,00
Despesa Fixada – R$ 300.000,00
Despesa Liquidada – R$ 190.000,00
São valores inscritos em Restos a Pagar, processados e não processados, respectivamente:
Em relação à teoria do consumidor, marque V para as afirmativas verdadeiras e F para as falsas.
( ) A lei de Walras estabelece que, ao maximizar a utilidade, o consumidor escolhe uma demanda por bens que exaure os seus rendimentos.
( ) Bens de luxo apresentam elasticidade de renda maior do que bens necessários.
( ) A identidade de Roy permite recuperar a função demanda de um bem por meio da razão entre as derivadas da função utilidade indireta em relação ao preço desse bem e em relação à renda.
A sequência está correta em
Sobre o confronto entre receitas e despesas públicas, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Mesmo que apresente superávit ou déficit, o orçamento será sempre equilibrado, pois se trata de uma demonstração contábil em que as origens se igualam às aplicações, computadas sobras e faltas.
( ) Não é obrigatório que um orçamento deficitário aponte as modalidades de financiamento desse déficit.
( ) Um orçamento superavitário deve ser meta para a Administração, haja vista que independente de política fiscal é fundamental arrecadar mais do que se gasta.
( ) Para uma política fiscal austera, o orçamento deve ser planejado para que seguidos superávits diminuam a dívida pública.
A sequência está correta em
Leia o enunciado a seguir para responder às questões de números 53 e 54.
No mês de fevereiro de 2013, uma indústria, optante pelo lucro real, cujo enquadramento se deu pelo regime de não cumulatividade, registrou os seguintes valores em seus livros:
• aquisição e utilização de matéria-prima para o processo de industrialização no valor de R$ 300.000,00;
• despesas com energia elétrica no valor de R$ 10.000,00;
• despesa com aluguel do imóvel onde está instalada a sede da fábrica no valor de R$ 40.000,00;
• despesa com aluguel de máquinas e equipamentos utilizados no processo produtivo no valor de R$ 5.000,00;
• despesa com aluguel de uma residência destinada ao superintendente executivo de finanças no valor de R$ 10.000,00;
•...
Calcule, em Reais, o EBITDA a partir da Demonstração do Resultado do Exercício – DRE em 31 de dezembro de 2013, de forma a medir a produtividade e a eficiência do negócio da Empresa. Não obstante, a depreciação do exercício foi de R$ 8.000,00.
Calcule o índice (%) de Imobilização de Recursos não Correntes.
Calcule a margem líquida (%) do exercício.
Calcule o quociente de liquidez geral em reais. A ABC Ltda. vendeu mercadorias e prestou serviços de limpeza para a ANTAQ. No momento do pagamento, a ANTAQ efetuou a retenção na fonte de imposto de renda (IR) dos valores de R$ 18.000 e de R$ 96.000, relativos, respectivamente, à venda de mercadorias e à prestação de serviços de limpeza.
A partir dessa situação hipotética, julgue os itens a seguir, no que tange ao tratamento contábil aplicável aos impostos e contribuições.
A conta PIS a compensar da ABC Ltda. será debitada no valor de R$ 13.000, o qual se refere à prestação de serviços de limpeza.A ABC Ltda. vendeu mercadorias e prestou serviços de limpeza para a ANTAQ. No momento do pagamento, a ANTAQ efetuou a retenção na fonte de imposto de renda (IR) dos valores de R$ 18.000 e de R$ 96.000, relativos, respectivamente, à venda de mercadorias e à prestação de serviços de limpeza.
A partir dessa situação hipotética, julgue os itens a seguir, no que tange ao tratamento contábil aplicável aos impostos e contribuições.
A conta de receita da ABC Ltda. será creditada no valor de R$ 3.600.000, o qual se refere à prestação de serviços de limpeza e à venda de mercadorias.A lei orçamentária do município X fixou o valor de R$ 500.000,00 para a despesa Y (Construção de uma creche). Durante a execução do orçamento, após a entrega da obra regularmente executada, verificou-se que o saldo da despesa Y estava em R$ 27.000,00 e o restante havia sido "consumido" por um único ato. Nesse caso, considerando que a empresa era sediada em outro município e o pagamento foi realizado de forma regular mediante transferência bancária obedecendo todas as normas, é correto afirmar que:
I. A tesouraria transferiu da conta bancária do Município para a conta bancária da empresa o montante de R$ 473.000,00.
II. O ato emitido, que resultou no saldo de R$ 27.000,00 da despesa Y no orçamento do município X, foi a ordem de pagamento.
III. O saldo mencionado...
Analise as assertivas abaixo pertinentes à despesa pública.
I. As inversões financeiras são consideradas despesas correntes.
II. São classificadas como despesas de custeio as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
III. Para efeito de classificação da despesa, considera-se material permanente o de duração superior a dois anos. Estão corretos:
São receitas correntes:
I. a tributária.
II. a patrimonial.
III. a de operações de crédito.
Estão corretos:
Regra geral, não se admite a vinculação de receitas de impostos a órgão, fundo ou despesa. Contudo, há exceções dentre as quais estão a destinação de recursos para:
I. ações e serviços públicos de saúde.
II. ações e serviços de segurança pública.
III. realização de atividades da administração tributária.
Estão corretos:
O orçamento público é o instrumento pelo qual o governo estima as receitas e fixa as despesas para controlar as finanças públicas e executar as ações governamentais, ensejando o objetivo estatal do bem comum. No modelo brasileiro, compreende a elaboração e execução de três leis: o plano plurianual, a lei de diretrizes orçamentárias e a lei orçamentária anual. Esses três instrumentos, em conjunto, materializam o planejamento e a execução das políticas públicas federais.
Considerando as leis que regem o orçamento público, é CORRETO afirmar que
O patrimônio das entidades do setor público corresponde ao conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados por essas entidades, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações.
Dessa forma, considerando que os fatos listados em sequência ocorreram dentro de uma mesma unidade de tempo como, por exemplo, em um mesmo mês, podem refletir no patrimônio das entidades do setor público, EXCETO:
De acordo com o plano de contas aplicado ao setor público, os desdobramentos dos códigos da estrutura do plano de contas são classe, grupo, subgrupo, título, subtítulo, item e subitem.
Sobre as possíveis classes do plano de contas, assinale a alternativa INCORRETA.
Preencha as lacunas e assinale a alternativa correta:
A empresa SOS Comércio Ltda adquire mercadoria para revenda de um fornecedor que recolhe ICMS e IPI, além do PIS e COFINS. Por ser optante pela tributação do imposto de renda com base no lucro ___________, ela não pode recuperar as contribuições incidentes na aquisição de mercadorias. Em relação aos impostos (ICMS e IPI), ela recupera apenas o ICMS, pois para esse tributo ela é contribuinte de ___________ e de ____________. Como no caso do IPI ela é apenas contribuinte de ___________, não faz jus ao crédito referente ao valor do IPI que o fornecedor recolheu para o fornecedor.
Uma empresa encerrou o mês de março/2013 tendo em seu estoque a quantidade de 100 unidades de um determinado produto. O valor total desse estoque era de R$ 3.000,00. Em abril/2013, houveram várias movimentações no estoque desse produto, que se sucederam na seguinte ordem cronológica:
I) Compra de 50 unidades por R$ 40,00/unidade;
II) Venda de 50 unidades;
III) Compra de 50 unidades por R$ 42,00/unidade;
IV) Venda de 70 unidades.
Nota: Em todas compras citadas acima a incidência de ICMS de 18% e IPI 10%. Sendo que o ICMS já está incluso no destacado de compra e IPI excluso.
Considerando que os impostos são recuperáveis, o valor do saldo final total do estoque em abril/2013, de acordo com o método PEPS, é de: