Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens de 65 a 69, relativos a conceitos e aplicações da análise econômico-financeira.
EBITDA constitui medida de desempenho operacional que considera as receitas operacionais líquidas com o acréscimo das depreciações e amortizações. Trata-se, pois, de um lucro calculado antes das despesas financeiras e dos tributos incidentes sobre o resultado. Assim, para efeito de avaliação do desempenho operacional, excluem-se o impacto das imobilizações (pela exclusão das depreciações e amortizações) e os efeitos da estrutura de capital (pela exclusão das despesas financeiras).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens de 65 a 69, relativos a conceitos e aplicações da análise econômico-financeira.
Quando o grau de alavancagem financeira é maior do que um, o custo do endividamento com os ativos financiados por terceiros é inferior ao retorno para os acionistas dos investimentos efetuados com esses recursos de terceiros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens de 65 a 69, relativos a conceitos e aplicações da análise econômico-financeira.
Considere que um ente público tenha apresentado, ao longo dos três últimos exercícios, a seguinte situação (valores em R$ 1.000,00):
Nessa situação, efetuando-se a análise horizontal e considerando o exercício 2009 como base da série, é correto concluir que o índice da receita corrente líquida para 2008 foi 80 e o índice das despesas de pessoal para 2010 foi 0,75.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à consolidação de demonstrações contábeis, julgue os itens a seguir.
As companhias abertas e fechadas cujas participações em sociedades coligadas e controladas representarem mais de 30% do valor de seu ativo devem elaborar demonstrações contábeis consolidadas em substituição às suas próprias demonstrações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à consolidação de demonstrações contábeis, julgue os itens a seguir.
Uma controladora pode perder o controle sobre uma controlada mesmo mantendo a sua participação absoluta e relativa, na hipótese de esta última passar ao controle de governo, tribunal, administrador ou órgão regulador.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à consolidação de demonstrações contábeis, julgue os itens a seguir.
Nos procedimentos de consolidação, resultados decorrentes das transações intragrupo devem ser eliminados. Desse modo, se a controlada vender por R$ 60.000,00 mercadorias destinadas ao imobilizado da controladora, que tenham sido adquiridas por R$ 50.000,00, deve-se eliminar simultaneamente — nas demonstrações da controlada e da controladora — o valor de R$ 60.000,00.
Observe os dados, com valores em reais, extraídos da contabilidade da Coliseu Ltda. • Despesas Administrativas 214.150,00 • Custo das Mercadorias Vendidas 255.000,00 • ICMS sobre as Vendas 38.800,00 • PIS sobre as Vendas 19.400,00 • Despesas com Vendas 111.800,00 • COFINS sobre Vendas 12.500,00 • Receita Bruta 776.000,00 Considerando apenas os dados acima, o lucro bruto da Coliseu, em reais, será
Observe os dados, em reais, extraídos da contabilidade da Vaticano Ltda. • Vendas de Mercadorias 120.000,00 • Despesas Operacionais 23.000,00 • Outras Despesas 11.000,00 • Lucro antes do IR 18.000,00 Considerando exclusivamente as informações acima e desconsiderando a incidência de impostos, o custo das mercadorias vendidas, em reais, será
A loja Saquarema Ltda. adquiriu, em 01/10/2009, um balcão por R$ 24.000,00. Sabendo-se que não foi considerado o valor residual e que a taxa de depreciação relativa a móveis e utensílios é de 10% ao ano, o valor da despesa de depreciação desse balcão, pelo método das quotas constantes, referente ao exercício a se encerrar em 31/12/2009, em reais, será
Observe os dados, em reais, extraídos da contabilidade da empresa Comercial Ceará. • Estoque Inicial de Mercadorias 17.500,00 • Vendas de Mercadorias 135.000,00 • Compras de Mercadorias 83.000,00 • Devolução de Vendas 4.500,00 • Abatimento sobre Vendas 2.700,00 • Estoque Final de Mercadorias 13.000,00 Considerando exclusivamente as informações acima e eliminando- se a incidência de qualquer imposto, o Resultado Com Mercadorias (RCM) da empresa, em reais, é
Uma empresa apresenta as seguintes contas, em reais, em seu Balanço Patrimonial: • Capital Social 25.000,00 • Caixa 22.500,00 • Contas a Receber 16.000,00 Com base apenas nessas informações, afirma-se que o capital de terceiros da empresa, em reais, é
O Sistema Público de Escrituração Digital (SPED) pode ser contábil ou fiscal. O SPED fiscal é um arquivo digital formado por um conjunto de documentos fiscais e outras informações de interesse dos fiscos, referentes ao período de apuração de diferentes impostos, tais como:
• IR – Imposto de renda pessoa jurídica.
• ICMS – Imposto sobre operações relativas à Circulação de Mercadorias e Serviços de transporte intermunicipal e interestadual e de comunicações.
• IPI – Imposto sobre Produtos Industrializados.
• ISS – Imposto Sobre Serviços de qualquer natureza.
Os impostos a serem informados pelo SPED fiscal são:
Uma empresa exclusivamente comercial, ao efetuar uma venda, declara, por intermédio de um documento fiscal (Nota Fiscal), os dados referentes à respectiva operação. Tal documento deverá, obrigatoriamente, apresentar o (a)
A empresa Original apresentou os resultados abaixo na contabilidade, ao final do exercício de 2009. Prejuízo Acumulado 2.000,00 Impostos a Pagar 1.500,00 Conta corrente bancária 2.000,00 Mercadorias para revenda 4.000,00 Custo da Mercadoria Vendida 34.000,00 Depreciação acumulada 5.000,00 Máquinas e Equipamentos 6.000,00 Títulos a Receber 8.000,00 Conta-Corrente Bancária 19.000,00 Capital Social 23.000,00 Despesas Administrativas 8.000,00 Receita Bruta de Venda 46.000,00 Após o encerramento das Contas de Resultado, conclui-se que o resultado do exercício, em R$, foi de
A Cia Mercado Ltda. adquiriu, em 2009, um total de R$ 800.000,00 de mercadoria para revenda. Durante o ano, a Receita de Vendas foi R$ 1.400.000,00. Sabendo-se que o Estoque Inicial era R$ 40.000,00 e o Final, R$ 60.000,00, no final do exercício de 2009, o custo da mercadoria vendida, em R$, foi
Sabe-se que a Contabilidade é uma ciência social, que tem por objetivo medir, para poder informar, os aspectos relacionados ao patrimônio de quaisquer entidades. Nesse sentido, o objeto da contabilidade é o(a)
Há várias maneiras adequadas de se estimar uma provisão para devedores duvidosos em uma empresa. Uma delas é calcular essa provisão como um percentual sobre o(s)
Considerando as estimativas iniciais do fluxo de caixa, o Valor Presente Líquido (VPL) de um projeto de investimento varia com a taxa de desconto usada, conforme a linha cheia no gráfico abaixo.
No estudo de sensibilidade do projeto, um analista considera um cenário em que todos os gastos e receitas sejam 20% maiores que os estimados inicialmente.
No gráfico, a linha tracejada que reflete este cenário será como
Um projeto de investimento envolve um gasto inicial certo de R$ 1.200,00 e três receitas incertas, sucessivas, de R$ 500,00, conforme o diagrama de fluxo de caixa abaixo.
Ajustadas pelo risco, as receitas de R$ 500,00 no primeiro e no segundo períodos têm valores equivalentes de certeza de R$ 450,00 e R$ 350,00, respectivamente. Para que o projeto tenha uma taxa interna de retorno positiva, após o ajuste de risco pelo método de equivalentes de certeza, é necessário e suficiente que a receita do último período tenha um equivalente de certeza, em reais, maior que
Segundo o CPC 06, a diferença entre arrendamento mercantil financeiro e operacional é que, enquanto o arrendamento mercantil financeiro transfere de forma substancial os riscos e benefícios inerentes à propriedade, o arrendamento mercantil operacional
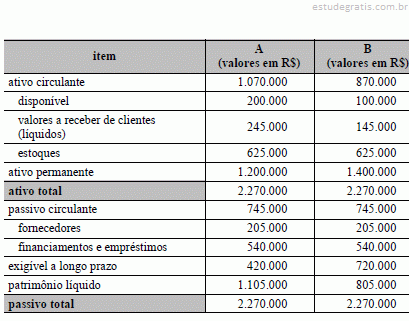
Iniciando-se o processo de análise econômico-financeira de uma empresa, foram coletadas, em reais, as informações abaixo, com base no último balanço publicado.
A Indústria Nacional produz 450.000 unidades do produto Z. Nesse processo produtivo, são incorridos custos variáveis de R$ 9.000.000,00 e custos fixos de R$ 1.800.000,00. O preço unitário de venda é de R$ 90,00 e o Lucro antes do Imposto de Renda é de R$ 300.000,00. Com base nessas informações, o ponto de equilíbrio econômico, em unidades, é de
A empresa Verde & Amarelo efetuou um empréstimo para seus empregados no valor equivalente a dois salários correntes. Passados trinta dias, a empresa recebeu o valor equivalente aos juros do período, sem o recebimento do principal. Nesse caso, essa movimentação é um fato contábil
Na elaboração de projeções financeiras, para o fluxo de recebimentos e pagamentos associados a determinado projeto industrial, a depreciação contábil dos ativos fixos, de acordo com a legislação, altera o valor
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
As normas internacionais de contabilidade emitidas pelo IASB estão sendo implementadas no Brasil pelo CPC e pelos órgãos reguladores brasileiros. Não é característica básica dessas normas:
Qual demonstração contábil tem como característica “vislumbrar a receita e a despesa orçamentária realizadas, bem como os recebimentos e os pagamentos de natureza extraorçamentária, conjugados com os saldos em espécie proveniente do exercício anterior, e os que se transferem para o exercício seguinte”?
“O Município de Pinheiros realizou uma transferência de receita pública para uma determinada instituição, conforme convênio e plano de trabalhos compactuados entre as partes para cobrir despesas orçamentárias às quais não corresponda contraprestação direta em bens e serviços e não sejam reembolsáveis pelo recebedor, inclusive as destinadas a atender a despesas de manutenção de outras entidades de direito público ou privado, observado o disposto na legislação vigente.” Essa despesa deverá ser contabilizada no município no seguinte elemento de despesa:
Banca:
Concursos da Universidade de Pernambuco (UPENET/ UPE / IAUPE)
O índice de rotação de estoques de uma determinada empresa foide 4,5 vezes; o resultado revela que os estoques ficaram parados nas prateleiras, em média:
Banca:
Concursos da Universidade de Pernambuco (UPENET/ UPE / IAUPE)
Certa empresa apresenta, na conta Móveis e Utensílios, um saldo inicial de R$ 7.500,00. Durante o exercício, adquiriu mesas e cadeiras no valor de R$ 9.000,00, sendo 60% à vista, e o restante no prazo de 30 dias. Vendeu cadeiras usadas a prazo pelo preço de custo, no valor de R$ 2.000,00; adquiriu à vista prateleiras por R$ 2.500,00. O saldo final da conta móveis e utensílios é
Banca:
Concursos da Universidade de Pernambuco (UPENET/ UPE / IAUPE)
As contas a receber, derivadas de empréstimos a sociedades controladas, independente do prazo do vencimento, são classificadas no balanço patrimonial como
Banca:
Concursos da Universidade de Pernambuco (UPENET/ UPE / IAUPE)
Na análise do extrato bancário, foi verificado um crédito referente a um desconto de duplicatas, não sendo o referido crédito registrado pela empresa. Na reconciliação bancária, seria demonstrado da seguinte forma:
Banca:
Concursos da Universidade de Pernambuco (UPENET/ UPE / IAUPE)
As receitas e as despesas deverão influenciar na apuração do resultado do período em que efetivamente ocorrerem, independentemente da época do recebimento ou pagamento. Qual princípio contábil essa afirmação representa?
Observe os dados abaixo, em reais, referentes ao exercício de 2008.
Considerando exclusivamente as informações acima, o Prazo Médio de Recebimento de Vendas (PMRV) referente somente a este exercício social, em dias, sem arredondamento e desprezando todas as casas decimais, será
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito de reservas, provisões, contas patrimoniais e contas de resultado.
A reserva legal deverá ser constituída, obrigatoriamente, pela companhia, mediante destinação de 5% do lucro líquido do exercício, antes de qualquer outra destinação e com limitação de até 100% do capital social realizado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à análise da documentação contábil, julgue os itens a seguir.
A função das notas explicativas, que são complementares às demonstrações financeiras contábeis e estão entre os relatórios de análise da documentação contábil, é divulgar as informações decorrentes de práticas contábeis brasileiras e fornecer as informações necessárias para apresentar a situação da empresa aos acionistas. Entretanto, as notas explicativas, por serem sigilosas e restritas aos executivos da companhia, não devem apresentar as informações utilizadas na preparação das demonstrações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à análise da documentação contábil, julgue os itens a seguir.
As demonstrações financeiras necessárias para as sociedades por ações são o balanço patrimonial, a demonstração dos lucros ou prejuízos acumulados, a demonstração do resultado do exercício e a demonstração dos fluxos de caixa. Se a companhia for caracterizada como uma companhia aberta, ela deve, ainda, apurar a demonstração do valor adicionado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da demonstração do valor adicionado (DVA), julgue os itens a seguir de acordo com os atuais pronunciamentos contábeis brasileiros.
O detalhamento da remuneração de capitais de terceiros, um dos componentes da distribuição da riqueza apresentada na DVA, evidencia os juros, inclusive os valores que tenham sido capitalizados no período; os aluguéis, inclusive as despesas com arrendamento operacional pagos ou creditados a terceiros; e outras remunerações, tais como royalties, franquia e direitos autorais, ainda que originadas de capital intelectual.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no que dispõe a legislação sobre sociedades por ações, julgue os itens subsequentes.
A demonstração dos lucros e dos prejuízos acumulados, a do resultado do exercício, a dos fluxos de caixa, a do valor adicionado e o balanço patrimonial são obrigatórios para todas as sociedades anônimas que, na data do balanço, tenham patrimônio líquido superior a R$ 2,0 milhões.
Acerca da elaboração de demonstrações contábeis pela legislação societária e pelos princípios fundamentais de Contabilidade, assinale a alternativa incorreta.
A reclassificação ou a padronização das demonstrações contábeis visa minimizar os efeitos das diferenças decorrentes dos critérios adotados por várias empresas na apresentação das referidas demonstrações. Nesse sentido, para fins de análise econômico-financeira, os especialistas costumam
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as informações da tabela acima, levantadas para a elaboração da demonstração do valor adicionado de determinada empresa no ano de 2009, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a conceitos básicos e identidades fundamentais da contabilidade nacional. As regras de transformação entre os conceitos de produto e renda indicam que o agregado interno corresponde ao agregado nacional subtraído da renda líquida enviada ao exterior, que o agregado bruto é o agregado líquido somado com as depreciações e que o agregado a preços de mercado corresponde ao agregado a custo de fatores somado aos impostos indiretos menos subsídios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a conceitos básicos e identidades fundamentais da contabilidade nacional.
Considerando-se os dados a seguir, relativos a determinada economia, é correto afirmar que o produto interno bruto dessa economia, a preços de mercado, é igual a R$ 210.
renda líquida enviada para o exterior . . . . . . . . . . . . . R$ 30
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Como consequência das incertezas inerentes às atividades empresariais, muitos itens nas demonstrações contábeis não podem ser mensurados com precisão, podendo apenas ser estimados. A estimativa envolve julgamentos baseados na última informação disponível e confiável.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
E fundamental a avaliação do acervo liquido na Incorporação, Cisão e Fusão de sociedades. Os peritos ou a empresa de avaliação podem utilizar três critérios de avaliação do patrimônio líquido da empresa objeto de Incorporação, Fusão ou Cisão. São eles:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Uma empresa adquire uma máquina para produzir um novo produto, por R$ 150.000,00. A empresa paga 80% desse valor à vista e promete pagar o restante em 90 dias.
O que acontece com esses eventos na contabilidade?
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A empresa Investidora Nordeste é detentora de 80% do total das ações da empresa investida Ceará e 60% do total das ações da empresa investida Bahia. O patrimônio líquido em 31/12/2008 da Nordeste era de R$ 650.000,00; da Ceará era de R$ 450.000,00 e da empresa Bahia, R$ 630.000,00. Durante o ano de 2009, a empresa Nordeste vendeu, com uma margem de lucro de 30%, R$ 25.500,00 em mercadorias para a empresa Ceará e R$ 11.000,00 para a empresa Bahia. Todas as vendas da Investidora para as Investidas ficaram nos estoques das investidas. Também durante 2009, a empresa Ceará vendeu mercadorias para a Investidora e obteve um lucro de R$ 15.000,00 com essas vendas, sendo que 60% dessas mercadorias ficaram em estoques na Investidora. A Bahia vendeu mercadorias para a investidora e obteve um lucro...
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A empresa Investidora Paraná é detentora de 85% do total das ações da empresa investida Londrina e 65% do total das ações da empresa investida Maringá. O patrimônio líquido em 31/12/2008 da Paraná era de R$ 800.000,00; da Londrina era de R$ 310.000,00 e da empresa Maringá, R$ 430.000,00. No balanço de 31/12/2009, a empresa Londrina obteve um lucro de R$ 52.000,00 e destinou 30% desse lucro como dividendos propostos para serem pagos em 2010, enquanto a empresa Maringá obteve um lucro de R$ 58.000,00 e destinou 40% desse lucro como dividendos propostos para também serem pagos em 2010.
Durante o transcorrer do ano de 2009, a empresa Paraná vendeu, com uma margem de lucro de 30%, R$ 45.500,00 em mercadorias para a empresa Londrina e R$ 31.000,00 para a empresa Maringá. Todas as ven...
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A empresa Santa Catarina é detentora de 60% do total das ações da empresa Blumenau e 70% do total das ações da empresa Joinville. O patrimônio líquido em 31/12/2008 da empresa Santa Catarina era de R$ 650.000,00; da Blumenau era de R$ 220.000,00 e da empresa Joinville, R$ 250.000,00. No balanço de 31/12/2009, a empresa Blumenau obteve um lucro de R$ 85.000,00 e destinou 20% desse lucro como dividendos propostos para serem pagos em 2010. Em 31/12/2009, a empresa Joinville obteve um lucro de R$ 115.000,00 e destinou 90% como dividendos propostos para serem pagos em 2010.
Qual o valor total da receita de equivalência patrimonial que foi registrada na contabilidade da empresa Santa Catarina, em 31/12/2009?
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A empresa Amazonas (controladora) detém 75% do capital total da empresa Acre (controlada) e avalia esses investimentos pelo MEP – Método da equivalência patrimonial. O patrimônio liquido da empresa Acre era de R$ 265.000,00 e o da empresa Amazonas era de R$ 365.000,00, em 31/12/2009. A empresa Amazonas havia vendido, durante o ano de 2009, R$ 15.000,00 em mercadorias para a empresa Acre, com uma margem de lucro de 30% sobre o preço de venda. No final de 2009, havia ainda 50% de mercadorias adquiridas da Amazonas, no estoque na empresa Acre.
Qual o valor da participação dos acionistas não controladores no balanço consolidado em 31/12/2009?
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Analise as afirmativas abaixo
1. Num dado momento, o valor do Patrimônio Líquido pode aumentar e/ou diminuir sem que, neste mesmo momento, ocorra qualquer aumento e/ou redução no valor do Ativo e/ou no valor do Passivo.
2. Pode estar sendo incorrida uma despesa neste momento sem que, neste mesmo momento, esteja ocorrendo um pagamento e sem que, neste mesmo momento, estejam aumentando as obrigações (dívidas) da empresa.
3. Toda redução no valor do Patrimônio Líquido decorre de uma despesa incorrida.
4. As aplicações de recursos podem ter valor inferior ao valor dos capitais de terceiros.
5. Quando o valor do Passivo (obrigações/dívidas da entidade) for inferior ao valor do Ativo, a equação básica da Contabilidade deve ser expressa da seguinte ...
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Analise as afirmativas abaixo e assinale com ( V ) as verdadeiras e ( F ) as falsas. ( ) Escrituração é a técnica contábil para registro dos fatos administrativos ocorridos em uma entidade.
( ) A função histórica do lançamento é registrar os fatos administrativos pelos valores respectivos, e a escrita fornece, a qualquer momento, uma visão estática do patrimônio com os saldos numéricos que estão registrados em cada conta.
( ) O método das partidas dobradas pressupõe que, no registro dos fatos administrativos, a cada débito, em uma ou mais contas, de determinado valor, corresponderá um crédito de igual valor, em uma ou mais contas.
( ) Chamam-se fórmulas de escrituração as diversas maneiras de utilizar o lançamento e/ou “partida”, de acordo com os fatos ocorrid...
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Numa operação em que ocorre o aumento do valor do Patrimônio Líquido, ocasionado pela diminuição do valor do Passivo superior à diminuição do valor do Ativo, o fato contábil pertinente pode ser representado pelo(a):
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A empresa Curitiba tem um Ativo Circulante de R$ 7.200.000 (representado por aplicações financeiras, duplicatas a receber e dinheiro em espécie) e Passivo Circulante de R$ 2.800.000 (representado por obrigações com terceiros de curto prazo), em 30 de dezembro de 2009.
Se no dia 31 de dezembro de 2009, fizer apenas uma aquisição de mercadorias, a prazo, no valor de R$ 1.600.000, seu índice de Liquidez Seca será de:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Analise as afirmativas abaixo e assinale com ( V ) as verdadeiras e ( F ) as falsas.
( ) O patrimônio é um conjunto de bens, direitos e obrigações com terceiros, à disposição de uma pessoa jurídica ou pessoa física, necessários ao atendimento de seus objetivos.
( ) Além de dar a conhecer os elementos formadores do lucro/prejuízo de um período (de um exercício social) a Demonstração do Resultado do Exercício (DRE) permite conhecer como o lucro foi destinado.
( ) Os fatos permutativos são aqueles que não alteram o Patrimônio Líquido, alterando apenas qualitativamente os valores dos bens e direitos.
( ) Os fatos mistos provocam alterações quantitativas no Ativo, no Passivo e no Patrimônio Líquido, simultaneamente.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Indique qual o valor das compras a prazo de mercadorias e o valor do Custo das Mercadorias Vendidas, respectivamente, no exercício de 2009 da Cia. Charrua.
Ao registrar, na contabilidade da sociedade, um valor relativo à compra de passagens aéreas para uso particular de um dos diretores dela, o contador não observou o princípio contábil do(a)
Uma empresa comprou mercadorias por R$ 850.000,00 e as revendeu por R$ 1.100.000,00. Nessa operação, o lucro observado provoca no patrimônio um fato contábil
O gráfico abaixo mostra, em linha cheia, como o Valor Presente Líquido (VPL) do fluxo financeiro, associado a certo projeto, varia com a taxa de desconto usada para avaliá-lo.
Uma análise de sensibilidade considera o cenário alternativo no qual todos os pagamentos e recebimentos sejam 50% maiores, sem alterações nos prazos. Nesse caso, a curva de VPL em função da Taxa de desconto seria deslocada, no gráfico, para uma posição como
Uma dívida de R$ 600,00 vai ser paga pelo Sistema de Amortização Constante em três prestações mensais sucessivas, a primeira começando um mês após o empréstimo de R$ 600,00. Se a taxa de juros compostos for de 2% a.m., a terceira e última prestação terá o valor, em reais, de
A Lei Sarbanes-Oxley promoveu ampla regulação na vida corporativa, fundamentada nas boas práticas de governança corporativa. Seus focos são quatro valores ou princípios: compliance, accountability, disclosure e fairness. A constituição de um comitê de auditoria para acompanhar a atuação dos auditores e dos números da companhia está vinculada aos princípios de
Os critérios de avaliação dos elementos patrimoniais e os efeitos, positivos ou negativos, de mudanças de critérios de avaliação são exemplos de conteúdo informacional constante no(a):
As informações abaixo foram extraídas do Balanço Patri- monial e da Demonstração de Resultado do Exercício da Cia. Horto Florestal, relativas ao exercício encerrado em 31/12/2008 (em R$):
Utilizando apenas as informações fornecidas acima, é cor- eto afirmar que o fluxo de caixa derivado das atividades operacionais da companhia, nesse exercício, correspondeu a uma entrada líquida de recursos de, em R$,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Fato contábil é toda decisão administrativa que afeta o patrimônio de uma entidade contábil, mudando sua qualidade ou quantidade. A esse respeito, julgue os itens subsequentes. Uma transação entre partes relacionadas não pode caracterizar fato contábil modificativo, tendo em vista que seus efeitos serão excluídos na consolidação dos balanços.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Fato contábil é toda decisão administrativa que afeta o patrimônio de uma entidade contábil, mudando sua qualidade ou quantidade. A esse respeito, julgue os itens subsequentes. A compra de um veículo no valor de R$ 50.000,00, por meio de financiamento em 36 parcelas, com juros de 2% ao mês, sem entrada, caracteriza fato contábil permutativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Se uma empresa possui ativos totais de R$ 1.500.000,00, grau de endividamento geral inferior à unidade e imobilização do patrimônio líquido superior à unidade, então, nesse caso, a empresa possui capital de giro próprio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Se uma empresa possui ativos totais de R$ 1.500.000,00, grau de endividamento geral inferior à unidade e imobilização do patrimônio líquido superior à unidade, então, nesse caso, o índice de liquidez geral da empresa é inferior à unidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O objeto delimita o campo de abrangência de uma ciência, tanto nas ciências formais quanto nas factuais, das quais fazem parte as ciências sociais. Na contabilidade, o objeto é sempre o patrimônio de uma entidade. Acerca desse assunto, julgue os itens que se seguem. Um conglomerado econômico-financeiro, constituído pela soma dos patrimônios dos entes que o compõem, é um exemplo típico de entidade contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O objeto delimita o campo de abrangência de uma ciência, tanto nas ciências formais quanto nas factuais, das quais fazem parte as ciências sociais. Na contabilidade, o objeto é sempre o patrimônio de uma entidade. Acerca desse assunto, julgue os itens que se seguem. Em contabilidade, define-se patrimônio como um conjunto de bens, direitos e obrigações pertencentes a determinada entidade, sendo autônomo em relação aos demais patrimônios existentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O objeto delimita o campo de abrangência de uma ciência, tanto nas ciências formais quanto nas factuais, das quais fazem parte as ciências sociais. Na contabilidade, o objeto é sempre o patrimônio de uma entidade. Acerca desse assunto, julgue os itens que se seguem. O patrimônio é objeto de estudo também de outras ciências, como a administração e a economia, mas o ponto de vista sob o qual esse objeto é estudado difere de uma ciência para outra, cabendo à contabilidade estudar seus aspectos quantitativos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tendo como referência o texto acima, julgue os itens que se seguem, com relação a conceitos de microeconomia e finanças.
O acréscimo de utilidade que se verifica quando é consumida mais uma unidade do bem considerado é denominada utilidade marginal. Essa utilidade é positiva e crescente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tendo como referência o texto acima, julgue os itens que se seguem, com relação a conceitos de microeconomia e finanças.
A teoria da utilidade permite explicar a forma da curva de demanda do consumidor, ao explicar como este, exclusivamente em função da renda disponível, escolhe o que consumir.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tendo como referência o texto acima, julgue os itens que se seguem, com relação a conceitos de microeconomia e finanças.
O texto enumera diversos procedimentos necessários para transformar um hectare de terra em algo útil ao consumidor. Para que esses procedimentos sejam viabilizados, utilizam-se fatores de produção (basicamente capital, trabalho e terra), cujas possíveis combinações, com idênticos custos totais, são denominadas isoquantas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que determinado capital tenha sido aplicado à taxa efetiva de juros de 1,4% ao mês, no regime de juros compostos, e que 0,002, 0,006, 0,176 e 0,301 são valores aproximados para log 1,005, log 1,014, log 1,5 e log 2, respectivamente, julgue os itens seguintes. O capital levará mais de 4 anos para dobrar de valor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que determinado capital tenha sido aplicado à taxa efetiva de juros de 1,4% ao mês, no regime de juros compostos, e que 0,002, 0,006, 0,176 e 0,301 são valores aproximados para log 1,005, log 1,014, log 1,5 e log 2, respectivamente, julgue os itens seguintes. A taxa de juros efetiva quadrimestral, equivalente à taxa de juros efetiva utilizada na aplicação, é inferior a 6% ao quadrimestre.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o disposto nas Normas Brasileiras de Contabilidade, julgue o item a seguir, relativo ao objeto da contabilidade aplicada ao setor público.
O objeto da contabilidade aplicada ao setor público é o orçamento público, evidenciando, em seus registros, o montante dos créditos orçamentários vigentes, a despesa empenhada e a despesa realizada, à conta dos mesmos créditos, e as dotações disponíveis.
O empresário Juvenal Bonifácio Silva, ao organizar o que possuía em sua microempresa, acabou encontrando a documentação que comprova a existência de:
Notas promissórias, por ele aceitas (R$ 200,00) e por ele emitidas (R$300,00).
Duplicatas, por ele aceitas (R$ 1.200,00) e por ele emitidas (R$ 1.100,00).
Salários do período, quitados ou não (R$ 400,00), e dívidas decorrentes de salários (R$ 350,00). Direitos (R$ 280,00) e obrigações (R$ 450,00) decorrentes de aluguel.
Dinheiro, guardado na gaveta (R$ 100,00) e depositado no banco (R$ 370,00). Bens para vender (R$ 700,00), para usar (R$ 600,00) e para consumir (R$ 230,00).
Do ponto de vista contábil, pode-se dizer que esse empresário possui um patrimônio líquido de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das informações contidas na tabela acima, que se referem a uma empresa hipotética, é correto afirmar que o valor da necessidade de capital de giro dessa empresa, em reais, é igual a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Se a indústria adotar o custeio por absorção, produzir 12.000 unidades e vender 9.000 unidades por R$ 12,50 cada, então o valor, em reais, do resultado bruto auferido será igual a
Instruções: Para responder às questões de números 57 a 59, considere:
A Cia. Solar detém 80% das ações da Cia. Crepúsculo. Em dezembro de 2007, foram levantadas as seguintes informações sobre a empresa investida:
No balanço de 2007, o ativo da Cia. Solar evidencia um saldo de R$ 80.000.000,00 na conta Participação Societária − Cia. Crepúsculo. Com base nos dados informados, a investidora deve registrar
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das técnicas para minimização de custos e uso de material no âmbito do órgão central do sistema de serviços gerais da presidência da República, julgue os próximos itens.
Em caso de extravio, o material deverá ser objeto de sindicância, ainda que seja de pequeno valor econômico.
Ao final de cada exercício social, a diretoria fará elaborar o Balanço Patrimonial, a Demonstração de Resultados do Exercício e mais as seguintes demonstrações:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne à consolidação das demonstrações financeiras, julgue os itens que se seguem.
Para fins de elaboração das demonstrações financeiras, serão excluídas as parcelas dos resultados do exercício, dos lucros ou prejuízos acumulados e do custo de estoques ou do ativo não circulante que corresponderem a resultados, ainda não realizados, de negócios entre as sociedades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que concerne à consolidação das demonstrações financeiras, julgue os itens que se seguem.
A Comissão de Valores Mobiliários (CVM) poderá expedir normas a respeito da abrangência da consolidação das demonstrações financeiras das companhias abertas. Em casos especiais, a CVM poderá autorizar a exclusão de uma ou mais sociedades controladas das demonstrações financeiras consolidadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da elaboração da Demonstração do Valor Adicionado (DVA), julgue os itens que se seguem.
Os juros sobre capital próprio, pagos aos acionistas, compõem o rol de itens da distribuição do valor adicionado apurado pela companhia ao final do exercício social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ao se elaborar o livro de apuração do lucro real, o valor decorrente de doações ou subvenções governamentais para investimentos reconhecido no exercício será caracterizado como adição para fins de apuração do lucro real.
É facultada às companhias abertas a divulgação, em notas explicativas, de informações vinculadas a práticas contábeis adotadas no Brasil que não estejam apresentadas em nenhuma outra parte das demonstrações financeiras.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relacionados com as demonstrações contábeis, de acordo com a legislação societária.
Nas demonstrações financeiras de cada exercício, devem ser indicadas, em nota, as modificações de métodos ou critérios contábeis de efeito relevante que ocorreram durante o respectivo exercício, ressaltando-se quais foram esses efeitos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tendo o texto acima como referência inicial, julgue os itens a seguir.
Em uma companhia, ao fim de cada exercício social, as demonstrações financeiras deverão exprimir com clareza a situação do seu patrimônio, incluindo o balanço patrimonial, a demonstração dos lucros ou prejuízos acumulados, a demonstração do resultado do exercício, a demonstração dos fluxos de caixa e, no caso de companhia aberta, a demonstração do valor adicionado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito às técnicas, aos métodos e às teorias principais da contabilidade, julgue os itens de 67 a 75.
A periodicidade de levantamento do balanço patrimonial e do resultado econômico deve ser de, no máximo, um ano, embora a legislação permita períodos de apuração inferiores a um ano.
Instruções: Utilize as informações a seguir para responder às questões de números 44 a 46. (Valores em reais)
A Cia. Prezada apresentou seu Balancete em 31/12/X0, com os seguintes saldos das contas: Fornecedores 115.500; Clientes 300.000; Fundo de Aplicações Financeiras 102.000; Duplicatas a Pagar 28.500; Fretes sobre Vendas 3.000; Conta Corrente Banco X 120.000; Seguros Pagos Antecipadamente 45.000; Adiantamento de Clientes 87.000; Despesas Financeiras 12.000; Despesas de Comissões sobre vendas 7.500; Receitas Financeiras 15.000; Custo das Mercadorias Vendidas 150.000; Despesas de Salários 9.000; Reserva Legal 62.500; Abatimento sobre Vendas 1.500; Despesas com Propaganda 15.000; Mercadorias 150.000; Vendas 300.000; Capital Social 340.000; Títulos a...
Instruções: Utilize as informações abaixo para responder às questões de números 36 a 38.
A Cia. Fechadura apresentava seu Balancete em 31/12/X7, com os saldos, em reais, nas seguintes contas: Fornecedores 120.000,00; Aplicações Financeiras 105.000,00; Promissórias a Pagar 19.000,00; Fretes sobre Vendas 13.000,00; Conta Corrente 80.000,00; Clientes 175.000,00; Provisão para Créditos de Liquidação Duvidosa 5.000,00; Seguros Pagos Antecipadamente 40.000,00; Adiantamento de Clientes 25.000,00; Despesas Financeiras 17.500,00; Despesas de Comissões sobre vendas 7.500,00; Receitas Financeiras 6.000,00; Custo das Mercadorias Vendidas 140.000,00; Despesas de Salários 10.000,00; Reserva Legal 40.000,00; Abatimento sobre Vendas 1.500,00; Estoques de Mercadorias...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em 31/6/2009, o saldo do razão analítico banco – conta movimento era de R$ 33.156,00 e o saldo do extrato bancário totalizava, na mesma data, R$ 47.026,00. Após a conciliação bancária, foram encontradas as seguintes discrepâncias:
< cheques emitidos, em 13 e 29/6/2009, ainda não sacados, nos valores de R$ 12.000 e R$ 5.400;
< duplicata em cobrança descontada de R$ 3.000, liquidada em 16/6/2009, sem aviso ao emitente;
< depósito, em 25/6/2009, em dinheiro, no valor de R$ 7.000, registrado pela instituição bancária por R$ 700;
< cobrança de taxa bancária de R$ 230, em 20/6/2009, não contabilizada pela empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A legislação vigente inseriu o conceito de valor justo (fair value), para a mensuração de ativos antes de sua evidenciação nas demonstrações contábeis. Assinale a opção correta acerca do valor justo.
A empresa Americanas Comercial efetuou uma compra de mercadorias por R$ 3.000,00, com ICMS de 15%, e vendeu metade dessa mercadoria por R$ 3.200,00, com ICMS à mesma alíquota e frete de 1% sobre o preço de venda. Sabendo-se que as operações foram realizadas a prazo, o Contador vai apurar um saldo de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que o estoque inicial da empresa à qual a tabela acima se refere correspondia a R$ 1.020,00, então o prazo médio de pagamento a fornecedores, em dias, é
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Gerir o caixa de uma empresa implica garantir o adequado fluxo de recebimentos e de pagamentos, de forma a não haver escassez de recursos para honrar as obrigações cotidianas e assegurar o giro do negócio. A esse respeito, julgue os itens que se seguem.
Em uma empresa financeiramente alavancada, o lucro por ação varia em um ritmo muito mais acelerado que o de lucro antes de juros e imposto de renda.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A utilização de indicadores econômicos é fundamental para a interpretação da situação econômico-financeira das organizações. Acerca desse assunto, julgue os itens a seguir.
O EBITDA (earnings before interest taxes depretiation and amortization) é uma medida de desempenho operacional que leva em conta as receitas operacionais, deduzidos os custos e as despesas operacionais, exceto depreciação e amortização. O EBITDA, em algumas circunstâncias, pode medir ou balizar comparações de dados da empresa em relação ao nível de atividade da concorrência. Idealmente, o EBITDA deve ser maior que zero.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A utilização de indicadores econômicos é fundamental para a interpretação da situação econômico-financeira das organizações. Acerca desse assunto, julgue os itens a seguir.
A alavancagem financeira é o índice que mede o grau de participação de recursos dos sócios na estrutura de capital da empresa, podendo ser definida como a capacidade de os recursos aplicados pelos sócios elevarem os resultados líquidos auferidos pela empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A utilização de indicadores econômicos é fundamental para a interpretação da situação econômico-financeira das organizações. Acerca desse assunto, julgue os itens a seguir.
A alavancagem operacional demonstra como uma alteração no volume de atividade influi no lucro operacional da organização, sendo efetivada pela presença de custos e despesas fixas na estrutura de resultados da organização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A utilização de indicadores econômicos é fundamental para a interpretação da situação econômico-financeira das organizações. Acerca desse assunto, julgue os itens a seguir.
O índice de endividamento mede o percentual de recursos de terceiros em relação ao ativo total da empresa. Esse índice aumenta quando a empresa liquida suas dívidas de longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A utilização de indicadores econômicos é fundamental para a interpretação da situação econômico-financeira das organizações. Acerca desse assunto, julgue os itens a seguir.
O retorno sobre o ativo (ROA) representa o potencial de geração de lucros da empresa, isto é, o quanto a empresa obteve de faturamento líquido em relação aos investimentos totais.
No sistema de custeio ABC - Activity Based Costing - (custeio com base em atividades), a alocação de custos às atividades deve ser feita da forma mais criteriosa possível, de acordo com a seguinte ordem de prioridade:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A probabilidade de um sistema funcionar sem falhas durante um período de tempo (t) é dada pela soma contínua (integral) da probabilidade de falha p(t) ao longo de todo o tempo possível até o tempo t. O índice de falhas pode ser definido como o coeficiente da probabilidade de o evento ocorrer durante um período de tempo particular dividido pela confiabilidade do sistema nesse tempo.
A segregação de funções consiste em estabelecer que diversas pessoas tenham acesso aos ativos e aos registros contábeis, devido ao fato de essas funções serem incompatíveis dentro do sistema de controle interno.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, com base nos conceitos e normas aplicáveis à escrituração contábil.
O fato contábil registrado no lançamento de 4.ª fórmula abaixo pode ser entendido como recebimento por uma venda a prazo, após o vencimento da obrigação, e concessão de abatimento por problemas com a mercadoria ou sua entrega.
No balanço de encerramento do exercício social, as contas serão classificadas segundo os elementos do patrimônio que registrem e agrupadas de modo a facilitar o conhecimento e a análise da situação financeira da companhia.
No ativo patrimonial, as contas serão dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados, compondo os seguintes grupos:
A Companhia Alimentos Genéricos S.A. extraiu do seu Livro Razão, em 31 de dezembro de 2008, as seguintes contas e respectivos saldos:
Ao fim do exercício, o inventário de mercadorias foi calculado em R$ 3.800,00, o imposto de renda foi provisionado em 25% do lucro líquido contábil e o restante do lucro foi transferido para reservas.
Ao elaborarmos o balancete geral de verificação, a partir dos dados listados, certamente, encontraremos saldos contábeis, devedores e credores, no valor de
A empresa Hélices Elíseas S.A. já tinha máquinas e equipamentos adquiridos em outubro de 2007, por R$ 8.000,00, quando comprou outra, em primeiro de abril de 2008, por R$ 6.000,00 e mais outra, por R$ 10.000,00, em primeiro de outubro de 2008.
Sabendo-se que a vida útil desses equipamentos é de apenas dez anos, podemos dizer que, no balanço de 31 de dezembro de 2008, o seu valor contábil será de
No encerramento do exercício social, quando ainda resta saldo não utilizado na conta Provisão para Devedores Duvidosos, necessário se faz contabilizar a reversão desse saldo. Nesse caso, o lançamento de ajuste a ser feito deverá ser:
Determinada empresa, cujo exercício social coincide com o ano-calendário, pagou a quantia de R$ 1.524,00 de prêmio de seguro contra incêndio no dia 30 de setembro de 2007.
A apólice pertinente a essa transação cobre riscos durante o período de primeiro de outubro de 2007 a 30 de setembro de 2008.
Considerando o princípio da competência de exercícios, o Contador da empresa registrou o pagamento dos gastos na conta Seguros a Vencer.
No balanço patrimonial de 31 de dezembro de 2007, após as apropriações de praxe, o saldo desta conta, “Seguros a Vencer”, deverá ser de
Observemos o seguinte fato contábil: pagamento, mediante a emissão de cheque, de uma duplicata antes do vencimento, obtendo-se um desconto financeiro, por essa razão.
Para que o registro contábil desse fato seja feito em um único lançamento, deve-se utilizar a
A empresa Gregório, Irmãos & Cia. Ltda., possuindo Disponibilidades de R$ 2.730,00, Imobilizações de R$ 3.270,00 e Dívidas de R$ 2.900,00, realizou duas transações:
1. a compra de uma máquina por R$ 2.000,00, pagando 20% de entrada; e
2. a venda de um equipamento por R$ 3.000,00, perdendo 30%.
Concluídas as operações, e devidamente registradas, pode-se afirmar com certeza que essa firma tem:
Obra de construção civil realizada em grande shopping da cidade não contém prova regular e formalizada do montante dos salários pagos durante a sua execução. Assim, pode-se concluir que:
A empresa Parcial S.A. realizou o estorno da Reserva de Reavaliação, conforme permissibilidade estabelecida pela Lei n. 11.638/2007. No entanto, o contador não realizou o estorno dos impostos pertinentes à reavaliação. Dessa forma pode-se afirmar que:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes com relação a contabilidade gerencial e a orçamento empresarial.
As empresas que adotam o regime tributário de apuração do lucro real podem compensar total ou parcialmente os prejuízos fiscais de exercícios anteriores no limite máximo de 20% do lucro liquidado ajustado pelas adições e exclusões previstas na legislação tributária, para o período atual.
“Entrada de elementos para o ativo, sob a forma de dinheiro ou direitos a receber, correspondentes, normalmente, a venda de mercadorias de produtos ou a prestação de serviços. Pode derivar de juros sobre depósitos bancários ou títulos de aluguéis e outras origens.” Marque a alternativa correspondente ao conceito anterior:
Uma determinada empresa vendeu R$500.000,00 no período 20X1, recebendo (caixa) 60%. Nesse mesmo período, teve R$400.000,00 de despesa e 60% foram pagos. O resultado contábil apresentado pela empresa no período 20X1 é:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos registros contábeis e suas especificidades, julgue os itens subsequentes.
A contabilização da aquisição de ações da própria empresa reduz o valor do disponível e também do patrimônio líquido. O oposto ocorre quando os sócios resolvem aumentar o capital da empresa em dinheiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à gestão financeira e contábil das empresas, julgue os itens a seguir.
O comprador de uma opção de compra adquire o direito de comprar determinada quantidade de ações pelo preço prefixado, mas somente pode exercer esse direito no vencimento da opção.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às operações de leasing operacional e financeiro, de drawback e com derivativos financeiros, julgue os itens que de 87 a 90.
O arrendamento mercantil evoluiu, no Brasil, como modalidade de financiamento conhecida como leasing financeiro. Suas características, incluem o fato de não haver previsão de valor residual garantido, adotando-se o critério do valor de mercado estimado ao final do contrato. Além disso, dificilmente o bem é transferido definitivamente para o arrendatário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a questões contábeis envolvendo as companhias abertas, julgue os itens de 73 a 75.
Se o contador de uma companhia, ao efetuar o ajuste na conta de investimentos avaliados pelo método de equivalência patrimonial, constatar que o seu valor contábil excede o valor calculado pela equivalência patrimonial e que esse fato se deva a uma redução no patrimônio líquido da controlada, em virtude de ajustes de exercícios anteriores, essa diferença deverá ser registrada como receita nãooperacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das diferenças e semelhanças entre o valor presente líquido (VPL) e a taxa interna de retorno (TIR), julgue os itens que se seguem. O valor presente líquido e a taxa interna de retorno muitas vezes chegam a conclusões contraditórias quanto a viabilidade de um projeto de investimento. Isso ocorre porque o valor presente líquido supõe que as entradas de caixa são reinvestidas na mesma taxa do custo de capital da empresa, enquanto que a taxa interna de retorno pressupõe o reinvestimento pela própria taxa interna de retorno.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das diferenças e semelhanças entre o valor presente líquido (VPL) e a taxa interna de retorno (TIR), julgue os itens que se seguem. Do ponto de vista teórico, é adequado, na análise de um projeto de investimento, considerar-se o VPL, visto que ele incorpora a taxa referente ao custo de capital no reinvestimento das entradas de caixa, o que resulta em estimativa mais coerente da taxa que poderá ser adotada pela empresa no reinvestimento de entradas de caixa intermediárias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A taxa interna de retorno (IRR) e o valor presente líquido (NPV) são importantes ferramentas do fluxo de caixa esperado. Em relação a esse assunto, julgue os próximos itens. Quando um projeto de investimento apresenta diferenças nos valores investidos e nos períodos referentes aos fluxos de caixa futuros ocorridos, a análise da IRR e a do VPL podem levar a conclusões divergentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O custeio variável é utilizado para as tomadas de decisões de curto prazo. A tabela acima apresenta informações a respeito do custeio variável de um produto hipotético. Com referência a essas informações, julgue os itens seguintes, que versam acerca do custeio variável e de suas ferramentas gerenciais.
A margem de contribuição unitária é igual a R$ 40,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O custeio variável é utilizado para as tomadas de decisões de curto prazo. A tabela acima apresenta informações a respeito do custeio variável de um produto hipotético. Com referência a essas informações, julgue os itens seguintes, que versam acerca do custeio variável e de suas ferramentas gerenciais.
O ponto de equilíbrio contábil ocorre quando se produz 1.125 unidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de tributos e de seus reflexos no patrimônio das empresas, julgue os itens a seguir.
O imposto sobre serviços de qualquer natureza (ISSQN) incide sobre a receita bruta das empresas que prestam serviços. Ao apurar o ISSQN, a empresa deve efetuar o registro contábil da operação a débito de resultado do exercício e a crédito de passivo circulante. Na ocasião do pagamento, o registro deve ser a débito de passivo circulante e a crédito do disponível.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos conceitos de contabilidade por responsabilidade, julgue os próximos itens.
A adoção da contabilidade por responsabilidade não é flexível e não proporciona gerenciamento setorial por produtos ou linhas de produtos, bem como segmentação mais detalhada, por meio das diversas atividades desenvolvidas dentro da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos conceitos de contabilidade por responsabilidade, julgue os próximos itens.
A contabilidade por responsabilidade fundamenta-se na centralização da responsabilidade em um único gestor. Assim, a alta direção pode visualizar a capacidade de informação do gestor em função da concentração das informações em um único setor.
Com referência aos Princípios Fundamentais de Contabilidade, tem-se:
I. O Princípio da Entidade reconhece o Patrimônio como objeto da Contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um Patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, a um conjunto de pessoas, a uma sociedade ou instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos.
II. A observância do Princípio da Continuidade é dispensável à correta aplicação do Princípio da Competência, por efeito de se relacionar diretamente à quantificação dos componentes patrimoniais e à formação do resultado e de constituir dado importante para aferir a capacidade futura de geração de resultado.
A conta é o título representativo da composição, variação e estado do patrimônio, bem como de bens e direitos. Obrigações e situações nele não compreendidas, mas que, direta ou indiretamente, podem vir a afetá-lo, exigem por isso, o controle contábil específico. A relação de contas compreende sete níveis de desdobramentos, classificados e codificados. Assinale a alternativa que exprime corretamente uma classe:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à classificação e às características das contas correspondentes às variações patrimoniais, julgue os seguintes itens.
Por não corresponderem a despesas orçamentárias e receitas orçamentárias, as contas de resultado extraorçamentário aumentativo e diminutivo não interferem na situação líquida do patrimônio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à classificação e às características das contas correspondentes às variações patrimoniais, julgue os seguintes itens.
São contas de resultado orçamentário diminutivo do exercício as contas correspondentes a despesas orçamentárias, interferências passivas e mutações passivas resultantes da execução orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Cada um dos itens de 82 a 85 apresenta uma situação hipotética seguida de uma assertiva a ser julgada com base nos princípios fundamentais de contabilidade.
Uma empresa do ramo siderúrgico cujo imobilizado é constituído por diversas usinas realizou, devido à recente crise financeira, testes de recuperação desse imobilizado, com base em projeções de fluxos de caixa descontados que levaram em consideração premissas como custo de capital, taxa de crescimento e ajustes aplicados aos fluxos em perpetuidade, metodologia para determinação de capital de giro, plano de investimentos e projeções econômico-financeiras de longo prazo. Nessa situação, como os testes realizados não identificaram qualquer perda por impairm...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Cada um dos itens de 82 a 85 apresenta uma situação hipotética seguida de uma assertiva a ser julgada com base nos princípios fundamentais de contabilidade.
Determinada empresa comercial do segmento de calçados, até o mês de agosto de 2009, exportou 20 milhões de pares de sapatos, em um valor total de US$ 100 milhões. Nessa situação, sabendo que as vendas foram realizadas a prazo, a empresa comercial deve efetuar lançamentos contábeis em contas patrimoniais e de resultado, observando os princípios do registro pelo valor original e da atualização monetária, em reais correspondentes ao valor em moeda estrangeira.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Cada um dos itens de 82 a 85 apresenta uma situação hipotética seguida de uma assertiva a ser julgada com base nos princípios fundamentais de contabilidade.
Nos últimos anos, uma empresa desportiva foi acionada judicialmente por ex-atletas profissionais, ex-empregados e outros credores. Nessa situação, no balanço patrimonial dessa empresa deve constar provisão para contingências cíveis e trabalhistas com base nas estimativas de perdas prováveis elaborada pelos assessores jurídicos, não sendo necessário constituir provisão para perdas relativas aos processos judiciais cujas estimativas de perdas são remotas ou possíveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Cada um dos itens de 82 a 85 apresenta uma situação hipotética seguida de uma assertiva a ser julgada com base nos princípios fundamentais de contabilidade.
Determinada empresa de consultoria técnica-agrícola prestou serviços, no final de dezembro de 2008, para uma vinícola, cujas parreiras haviam sofrido um ataque de pragas. Nessa situação, considerando que a nota fiscal dos serviços só foi emitida na primeira semana de janeiro, a receita deve ser reconhecida contabilmente em 2009, no mês de emissão do documento.
O Agente Fiscal de Rendas, em cumprimento a uma ordem de fiscalização, averiguou que o estabelecimento fiscalizado havia cometido diversas irregularidades relativas ao crédito do imposto. A autoridade fiscal, ao lavrar o auto de infração, NÃO deverá reclamar o valor indevidamente creditado, mas tão-somente o da multa, ao deparar com crédito do imposto
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O quociente [capitais de terceiros]/[capitais próprios] de uma empresa era de 0,4 no primeiro ano e passou para 0,6 no segundo; e o [participação das dívidas de curto prazo]/[endividamento total] passou de 0,3 para 0,5, no mesmo período. Essas informações permitem concluir que
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O orçamento geral de uma empresa é constituído por diversos orçamentos parciais, relacionados com atividades essenciais que precisam ser cuidadosamente planejadas e que guardam relação de interdependência. A elaboração orçamentária deve seguir, portanto, uma sequência bem definida, uma vez que os dados necessários à confecção de alguns orçamentos parciais devem ser obtidos a partir das conclusões de outros. Assinale a opção que relaciona a sequência correta de elaboração dos orçamentos parciais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um sistema de controle gerencial bem projetado, que tenha como foco a contabilidade por responsabilidade, ajuda e coordena o processo de decisões e motiva os indivíduos da organização a atuar harmoniosamente, facilitando a previsão dos níveis de receita e criando as condições para o direcionamento dos custos, do orçamento, da mensuração e da avaliação do desempenho. Com relação a esse assunto, assinale a opção incorreta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de legislação previdenciária, julgue os itens seguintes.
A compensação financeira devida pelo regime geral de Previdência Social aos regimes próprios de previdência social dos servidores da União, dos estados, do Distrito Federal e dos municípios será calculada exclusivamente com base na renda mensal inicial do benefício concedido segundo as normas do regime geral de Previdência Social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de legislação previdenciária, julgue os itens seguintes.
As gorjetas e comissões pagas aos empregados a título de ganhos habituais integram a base de cálculo da contribuição a cargo da empresa, destinada à Seguridade Social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere as diversas contribuições sociais, julgue os próximos itens.
A partir do momento da publicação de sentença definitiva de liquidação extrajudicial ou de falência, as entidades referidas na sentença estão isentas do recolhimento da contribuição para o financiamento da seguridade social (COFINS).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere as diversas contribuições sociais, julgue os próximos itens.
As sociedades de crédito imobiliário e as cooperativas de crédito devem recolher, a título de contribuição social sobre o lucro líquido das pessoas jurídicas, quinze por cento do valor correspondente ao resultado do exercício, antes da provisão para o imposto de renda.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Lei n.º 6.404/1976, que dispõe sobre as sociedades por ações, foi alterada pela Lei n.º 11.638/2007. Acerca desse assunto e suas implicações, julgue os itens a seguir.
O artigo 176 estabelece que, ao fim de cada exercício social, as sociedades por ações deverão elaborar as seguintes demonstrações financeiras:
I balanço patrimonial;
II demonstração dos lucros ou prejuízos acumulados;
III demonstração do resultado do exercício;
IV demonstração dos fluxos de caixa;
V demonstração do valor adicionado, se companhia aberta;
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Lei n.º 6.404/1976, que dispõe sobre as sociedades por ações, foi alterada pela Lei n.º 11.638/2007. Acerca desse assunto e suas implicações, julgue os itens a seguir.
O artigo 176 passou a prever duas novas demonstrações contábeis: a demonstração dos fluxos de caixa e, se companhia aberta, a demonstração do valor adicionado.
A Cia. ABC efetuou uma operação de arrendamento mercantil de um veículo a ser utilizado em suas atividades operacionais. O valor a ser pago no arrendamento é superior ao valor de aquisição do veículo à vista e o valor residual do arrendamento corresponde a apenas 1% do valor da operação. Conseqüentemente, o valor do veículo
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela ao lado apresenta a movimentação das contas de uma empresa no ano 2007. O saldo em 31/12/2006 foi apresentado após a elaboração da DRE e o saldo em 31/12/2007, antes da apuração do resultado do exercício. Com base nos dados apresentados na referida tabela, julgue os itens subseqüentes, acerca da análise e conciliação de contas.
O volume de pagamento de seguros no período corresponde a R$ 448,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a orçamento e finanças, julgue os itens subseqüentes.
O índice de cobertura de juros mede a capacidade da empresa de arcar com suas obrigações anuais com as instituições fornecedoras de créditos. Para a apuração desse índice considera-se o lucro, sem os impostos, dividido pelo montante de encargos de juros anuais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a gestão contábil e financeira, julgue os itens a seguir.
O gestor financeiro é essencial para a condução e verificação da implementação das estratégias vinculadas a planejamento financeiro, de investimentos e de financiamentos. Desse modo, para o gestor atingir seus objetivos de eficiência, eficácia e efetividade, é necessário o acesso aos demonstrativos contábeis. Os demonstrativos contábeis e relatórios emitidos podem ser adaptados para que o gestor entenda a linguagem técnica de maneira mais simplificada.
São dadas as informações (em R$) sobre a Cia. Montebranco, que é tributada pelo imposto de renda com base no lucro presumido e cujo objeto social é a revenda de mercadorias:
I. Receita bruta de vendas 920.000,00
II. Devolução de vendas 50.000,00
III. Receitas financeiras 20.000,00
IV. Ganho de capital na alienação de bens do Ativo Permanente 10.000,00
Em 31 de dezembro de 2007, a companhia Armazéns Gerais S/A organizou, em ordem alfabética, a seguinte relação de contas, com os respectivos saldos, para fi ns de elaboração de um balancete geral de verifi cação: Em 31 de dezembro de 2007, a companhia Armazéns Gerais S/A organizou, em ordem alfabética, a seguinte relação de contas, com os respectivos saldos, para fi ns de elaboração de um balancete geral de verifi cação:
Considerando que o Contador, propositalmente, para testar o raciocínio, deixou de incluir uma conta na referida relação, pede-se: indique a opção que contém o valor da soma dos saldos devedores indicados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a especificidades da evidenciação contábil, julgue os itens que se seguem.
Devem ser divulgados em nota explicativa os ônus reais constituídos sobre elementos do ativo, as garantias prestadas a terceiros e outras responsabilidades eventuais ou contingentes existentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Comissão de Valores Mobiliários (CVM) tem poderes para disciplinar, normatizar e fiscalizar a atuação dos diversos integrantes do mercado de capitais no Brasil. Acerca desse assunto, julgue os itens a seguir.
Enquanto a CVM não regulamentar acerca da avaliação de ativos e passivos caberá aos auditores independentes avaliar quanto à razoabilidade e pertinência as premissas e fundamentos apresentados pela empresa auditada que justificam as estimativas contábeis relativas ao cálculo dos ajustes a valor presente, inclusive as taxas de descontos adotadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da conversçao de demonstrações contábeis em moedas estrangeiras e dos princípios internacionais de contabilidade, julgue os itens subsequentes.
No caso de empresas que operam em países de economia hiperinflacionária, as receitas e despesas devem ser convertidas para moeda nacional pela taxa de câmbio das transações ou pela taxa de câmbio média do período, quando essas não apresentarem grande volatilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tributos e de sua influência na apuração do resultado das empresas, julgue os itens subseqüentes.
Para efeito de apuração do imposto de renda das empresas optantes pelo lucro real, o montante equivalente a despesa com provisão para devedores duvidosos deve ser um dos itens de adição ao lucro apurado na Demonstração do Resultado do Exercício. Essa adição fundamenta-se na indedutibilidade dessa despesa para fins de apuração do lucro real.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da fusão, cisão e incorporação de empresas e da consolidação de demonstrações contábeis, julgue os itens a seguir.
Nas operações de incorporação, as ações ou quotas de capital da sociedade a ser incorporada, que forem de propriedade da sociedade incorporadora, poderão ser extintas ou substituídas por ações em tesouraria da incorporadora. Tal operação restringe-se ao limite dos lucros acumulados e reservas, exceto a legal, e obedece ao protocolo de incorporação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da fusão, cisão e incorporação de empresas e da consolidação de demonstrações contábeis, julgue os itens a seguir.
Na cisão, uma sociedade transfere todo ou somente uma parcela do seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se a sociedade cindida no caso de cisão total. No caso de divisão parcial do capital, a companhia cindida manterá sua personalidade jurídica e a empresa que absorver parcela de seu capital sucederá essa empresa parcialmente para fins de direitos e obrigações, se houver.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma a Cia. Comercial Ltda. iniciou suas atividades em 2/1/1991, com a integralização do capital social, em dinheiro, no valor de R$ 15.000,00. No mês de janeiro/1991, a empresa realizou as seguintes operações:
Com relação à demonstração do fluxo de caixa (método direto), referente ao mês de janeiro/1991, elaborada com base nas informações e na tabela do texto, julgue os itens a seguir.
O valor total do fluxo dos financiamentos foi de R$ 17.000,00, pois, no mês de janeiro/1991, houve integralização de capital e compra de mercadorias a prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um empregado efetuou a conciliação de uma conta contábil que possuía grande quantidade de operações. De posse dos documentos e dos razões analíticos, iniciou o processo de eliminação dos valores que constavam dos dois controles. Na etapa seguinte, ele relacionou as pendências, isto é, os valores que constavam em apenas um dos controles. Para tanto, examinou os valores um a um, para localizar aqueles que não haviam sido eliminados na primeira etapa. Constatou, então, que não havia nenhum valor sem ser conferido. Em seguida, repetiu o processo nos razões analíticos para localizar os valores não correspondidos, e também não encontrou pendências. No passo seguinte, verificou os saldos finais dos documentos e dos razões analíticos, percebendo que os saldos, em ambos os docum...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Diferentes procedimentos de cobrança costumam ser empregados pelas empresas. Se uma dívida não for paga pelo cliente na data de vencimento, com o passar do tempo, os esforços de cobrança tornam-se mais pessoais e rigorosos. Acerca dos procedimentos de cobrança, julgue os itens que se seguem.
Geralmente, é eficaz, como procedimento de cobrança, a transferência das duplicatas incobráveis de uma empresa a um escritório de advocacia especializado, para recebimento dos créditos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos princípios e das técnicas de contabilidade, tema abordado no texto acima, julgue os itens que se seguem.
O patrimônio pertence à entidade, mas a recíproca não é verdadeira. A soma ou agregação de patrimônios autônomos não resulta em nova entidade, mas em uma unidade de natureza econômico-contábil.
A Novidade Contábil Ltda. prestou três serviços de consultoria contábil para a Comercial do Fogão S/A, no mês de abril de 2008, nas condições apresentadas no quadro a seguir, em reais.
A Comercial do Fogão deverá reter a título de COFINS, nos pagamentos realizados à Novidade Contábil, em abril, o valor, em reais, de
A Comercial Alves, tributada pelo lucro real, adquiriu mercadorias no valor de R$400.000,00, que vendeu por R$600.000,00. Admita que sobre estas operações incida ICMS de 18% e PIS não cumulativo de 1,65%. Considerando que a companhia faz o controle contábil do PIS, o valor contabilizado de PIS a Recuperar, em reais, será de
A estrutura de gerenciamento de riscos corporativos, segundo o COSO, Comitê de Organizações Patrocinadoras da Comissão do Comércio, é orientada a fim de alcançar os objetivos de uma organização e, como objetivos correlatos, são categorizados os objetivos
A empresa Contesta S.A., após o encerramento do balanço e a conclusão da elaboração das demonstrações contábeis, foi informada pelos seus advogados que uma causa tributária, questionando a cobrança da COFINS, havia sido julgada improcedente em sua totalidade. Esta causa representa um ajuste relevante nas provisões constituídas, que não havia considerado a possibilidade de perda. A divulgação das demonstrações demorou mais de um mês, em virtude do atraso de sua Assembléia Geral. Desta forma, a administração deve
A maioria dos ativos imobilizados tem vida útil limitada, razão pela qual os bens que serão utilizados pela empresa para desenvolver suas atividades normais por vários anos serão depreciados ao longo do tempo de vida útil. Todas as afirmativas a seguir estão corretas, EXCETO:
I. Os co-produtos são todos os produtos secundários, isto é, deles se espera a geração esporádica de receita que é relevante para a entidade.
II. Dos subprodutos se espera a geração de receita regular ou esporádica para a entidade, sendo seu valor irrelevante para a entidade, em relação ao valor de venda dos produtos principais.
III. Os subprodutos são avaliados, contabilmente, pelo valor líquido de realização.
IV. A receita auferida com a venda de sucatas é reconhecida como "Receita Não-Operacional".
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os procedimentos adotados para colher evidências sobre os valores constantes das demonstrações contábeis, incluem, no caso de atualização e capitalização do saldo devedor de uma obrigação de longo prazo, a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dessa situação hipotética e de aspectos relativos à gestão de estoques, julgue os itens seguintes.
Caso o método da média móvel para 5 períodos tivesse sido utilizado para a previsão de consumo dessa empresa para janeiro de 2008, essa previsão teria sido inferior a 560 unidades, devido à tendência decrescente de consumo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dessa situação hipotética e de aspectos relativos à gestão de estoques, julgue os itens seguintes.
Se, em junho de 2007, a empresa citada tivesse utilizado o método do último período para a previsão de consumo para julho de 2007, essa previsão teria sido inferior a 510 unidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Carlos faz periodicamente seu plano de contas, registrando cuidadosamente os pagamentos e recebimentos em ativos e passivos. Ele reside em imóvel próprio e parcelou em seis parcelas o valor correspondente ao imposto predial e territorial urbano (IPTU) de 2008 desse imóvel. Ele é proprietário de um apartamento que está alugado, cujo contrato de locação prevê como obrigação do locatário o pagamento das parcelas referentes ao IPTU.
Com relação a essa situação hipotética, julgue os seguintes itens.
Quanto mais ativos Carlos acumular, mais renda ele poderá obter, pois mais recursos ele terá para investir em ativos que gerarão mais renda.
A Empresa Verdes Vales Ltda. transferiu seus ativos e passivos por R$165.000,00, importância esta recebida em dinheiro. Sabendo-se que seu Patrimônio Líquido era R$145.000,00, o que a operação gerou para seus proprietários?
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Como é denominada a margem de segurança vinculada a um conjunto de custos diretos e despesas indiretas, reservada para possibilitar a superação das incertezas do contrato de construção e recompensar a construtora pelos serviços prestados?
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Os fatos contábeis permutativos são aqueles que alteram o valor dos bens, direitos e obrigações, mas não modificam a situação líquida do patrimônio, representando, dessa forma, alterações equivalentes nas contas da instituição, como no caso de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o texto acima, julgue os itens subseqüentes.
As empresas Automatos, Dedalus, Intelekto, Biosalc, Trellis, Visionnaire e Volans investirão 10% do seu faturamento para conquistarem 15% do mercado brasileiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos efeitos inflacionários nas contas do balanço patrimonial elaborado ainda com base nos eventos apresentados no texto, julgue os itens subseqüentes.
O valor do somatório dos saldos das contas monetárias do ativo é inferior ao das contas monetárias do passivo. Logo, a empresa não seria prejudicada em caso de inflação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos efeitos inflacionários nas contas do balanço patrimonial elaborado ainda com base nos eventos apresentados no texto, julgue os itens subseqüentes.
O balanço patrimonial apresenta cinco contas monetárias que estão sujeitas às perdas do poder aquisitivo da moeda (inflação).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à demonstração do fluxo de caixa (método indireto), referente ao mês de abril/2001, elaborada com base nos eventos da Cia. Comercial Ltda. citada no texto, julgue os itens a seguir.
O saldo inicial e o saldo final do disponível da demonstração do fluxo de caixa, elaborada com base no método indireto, são iguais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à demonstração do fluxo de caixa (método indireto), referente ao mês de abril/2001, elaborada com base nos eventos da Cia. Comercial Ltda. citada no texto, julgue os itens a seguir.
O valor do fluxo dos financiamentos foi de R$ 30.000,00, pois houve somente duas formas de financiamentos: a integralização de capital e o empréstimo bancário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à demonstração do fluxo de caixa (método indireto), referente ao mês de abril/2001, elaborada com base nos eventos da Cia. Comercial Ltda. citada no texto, julgue os itens a seguir.
O valor do fluxo dos investimentos, resultado do valor venal do terreno menos o custo da sua aquisição, foi de R$ 1.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à demonstração do fluxo de caixa (método indireto), referente ao mês de abril/2001, elaborada com base nos eventos da Cia. Comercial Ltda. citada no texto, julgue os itens a seguir.
O valor total do fluxo das operações foi de R$ 3.000,00, decorrente do somatório do lucro líquido de R$ 500,00 e dos seguintes valores com os saldos invertidos: despesas de salários, despesas financeiras e ganho de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao texto e acerca da demonstração do fluxo do caixa (método direto), referente ao mês de abril/2001 e elaborada com base nos eventos apresentados, julgue os itens que se seguem.
O valor da apropriação dos salários foi evidenciada no fluxo das operações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao texto e acerca da demonstração do fluxo do caixa (método direto), referente ao mês de abril/2001 e elaborada com base nos eventos apresentados, julgue os itens que se seguem.
O valor total do fluxo das operações foi negativo no valor de R$ 5.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao texto e acerca da demonstração do fluxo do caixa (método direto), referente ao mês de abril/2001 e elaborada com base nos eventos apresentados, julgue os itens que se seguem.
O valor de R$ 5.000,00 decorrente da compra de mercadorias foi a única transação evidenciada no fluxo das operações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao texto e acerca da demonstração do fluxo do caixa (método direto), referente ao mês de abril/2001 e elaborada com base nos eventos apresentados, julgue os itens que se seguem.
O valor da venda do terreno foi a única transação que movimentou o fluxo dos investimentos. Por isso, o total desse fluxo foi de R$ 6.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao texto e acerca da demonstração do fluxo do caixa (método direto), referente ao mês de abril/2001 e elaborada com base nos eventos apresentados, julgue os itens que se seguem.
Não houve movimentação no fluxo dos financiamentos. Logo o valor total desse fluxo foi igual a zero.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos eventos mencionados no texto e na demonstração do resultado do exercício (DRE) referente ao mês de abril/2001, julgue os itens subseqüentes.
O valor da receita de vendas foi igual ao valor do lucro bruto porque o valor do custo das mercadorias vendidas foi igual a zero.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos eventos mencionados no texto e na demonstração do resultado do exercício (DRE) referente ao mês de abril/2001, julgue os itens subseqüentes.
O valor da conta salários a pagar foi de R$ 2.500,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos eventos mencionados no texto e na demonstração do resultado do exercício (DRE) referente ao mês de abril/2001, julgue os itens subseqüentes.
O resultado do período foi um lucro contábil de R$ 500,00 ao invés de prejuízo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos eventos mencionados no texto e na demonstração do resultado do exercício (DRE) referente ao mês de abril/2001, julgue os itens subseqüentes.
O valor do custo das mercadorias vendidas foi igual ao valor das compras feitas no mês.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos eventos mencionados no texto e na demonstração do resultado do exercício (DRE) referente ao mês de abril/2001, julgue os itens subseqüentes.
Houve perda de capital na venda do ativo imobilizado porque a empresa adquiriu o terreno por valor inferior ao valor da venda.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos eventos mencionados no texto e na demonstração do resultado do exercício (DRE) referente ao mês de abril/2001, julgue os itens subseqüentes.
O valor do lucro bruto foi de R$ 10.000,00 tendo em vista que a empresa obteve vendas nesse valor e não efetuou a baixa do estoque.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que um capital de R$ 5.000,00 seja aplicado em uma instituição financeira, julgue os itens seguintes, tomando 1,049 e 1,008 como valores aproximados de 1,0068 e 1,11/12, respectivamente.
Se esse capital for aplicado por 8 meses a juros compostos de 0,6% ao mês, o montante, ao final do período de aplicação, será inferior a R$ 5.300,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Três estudantes de administração decidiram que, quando concluírem a faculdade, juntarão suas economias e abrirão uma pequena indústria destinada a fabricar e distribuir bijuterias, uma antiga habilidade de um deles. A empresa será organizada em três níveis administrativos: gestão geral, composta pelos três sócios; gerência intermediária, responsável pelas atividades de suporte e de coordenação de todo o funcionamento da empresa; e o nível de produção e distribuição, responsável pela fabricação e distribuição das bijuterias.
Com base na situação acima descrita, julgue os itens a seguir
Por meio da análise ambiental, serão identificados aspectos positivos e negativos que ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A controladoria, quando considerada como área funcional de apoio ao processo administrativo da empresa, tem sob sua responsabilidade o estabelecimento de uma rede de informações para suporte ao processo de decisão empresarial. A contabilidade deve fazer distinção clara entre dado e informação. Nesse sentido, é correto afirmar que a informação
O método que permite a avaliação de tendência de determinada conta, pelo ajustamento de uma reta ou curva de tendência com base na inspeção visual dos dados, é o
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à escrituração em geral, a seus livros e ao sistema de partidas dobradas e balancete de verificação, julgue os itens subseqüentes.
De acordo com o sistema de partidas dobradas, um lançamento de primeira fórmula cujo registro a débito diminua o passivo pode ter como contrapartida um registro a crédito diminuindo o ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens de 102 a 110, relativos à auditoria em geral, suas normas, métodos, técnicas e procedimentos.
Há determinados tipos de eventos subseqüentes à data do balanço que requerem ajustes em valores já reconhecidos nas demonstrações contábeis ou o registro de valores que não haviam sido reconhecidos. Esse é o caso de variações significativas nos valores de mercado dos investimentos não avaliados pela equivalência patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilização das operações típicas de uma empresa depende da classificação dos itens em seus respectivos grupos de contas. Acerca desse tema, julgue os itens seguintes.
A contabilização da participação de empregados a pagar proporcionará uma redução no resultado do período em que a participação foi apurada e um acréscimo ao passivo circulante da empresa. Caso a empresa resolva efetuar o pagamento dessa participação em longo prazo, o valor do capital circulante líquido da empresa não será afetado no momento da contabilização, mas será afetado no momento do pagamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da destinação dos resultados e da formação do capital de giro, julgue os itens que se seguem.
A companhia aberta que resolver remunerar seus acionistas pagando juros sobre o capital próprio deve debitá-los como despesa para efeito de dedução do imposto de renda. Entretanto, para atender às determinações da CVM, será necessário efetuar a reversão desse valor, pois os juros sobre o capital próprio devem ser destinados diretamente aos lucros acumulados, sem transitar pelo resultado do exercício.
A empresa Confiança S.A. com uma inadimplência de 2,5% por mês suspendeu as vendas com pagamentos em cheques. No entanto, referida atitude afetou o faturamento em menos 10% no mês. Considerando que sua margem de lucro é de 30% sobre o faturamento total, o auditor, com base nestes dados, pode afirmar que este procedimento é
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao método das partidas dobradas, que está na base da escrituração dos fatos contábeis, julgue o item abaixo.
Na aplicação do método das partidas dobradas, as contas retificadoras do ativo e do passivo, quando sofrem redução de seus saldos, são, respectivamente, debitadas e creditadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da avaliação e contabilização de investimentos societários no Brasil, julgue os próximos itens.
Caso o valor contábil do investimento em coligada deixe de ser relevante, e tal situação não tenha caráter permanente, sua avaliação será feita pelo método de equivalência patrimonial e todos os reflexos nas demonstrações contábeis da investidora deverão ser evidenciados, de maneira segregada, em nota explicativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios básicos de administração financeira e da contabilidade gerencial, incluindo-se, aí, os seus aspectos tributários, julgue os itens subseqüentes.
No Brasil, as empresas podem optar por recolher o imposto de renda sobre pessoa jurídica (IRPJ) com base no lucro real, mas preferem pagar a contribuição social sobre o lucro líquido (CSLL) tomando, como base tributária, o lucro presumido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos tipos de sociedades, julgue os itens subseqüentes.
Nas sociedades simples, o sócio admitido em sociedade já constituída responde pelo saldo das dívidas que os bens da sociedade não cobrirem, na proporção de sua participação das perdas sociais, salvo cláusula de responsabilidade solidária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente à apresentação da demonstração do resultado do exercício, julgue os itens a seguir.
Integram o resultado do exercício os dividendos de participações societárias avaliadas pela equivalência patrimonial e o resultado da correção monetária dos itens não-monetários do balanço patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Projetos metalúrgicos de grande porte incluem investimentos financeiros consideráveis, o que pressupõe uma análise prévia acurada visando-se ao uso racional dos recursos. Técnicas de engenharia econômica regularmente empregadas são baseadas em ciências exatas, incluindo-se matemática financeira e outras disciplinas de apoio. Com base nos conceitos da engenharia econômica, julgue os seguintes itens. Para se investir no projeto metalúrgico, deve-se considerar que, para ser atrativo, o projeto deve render, no mínimo, a taxa de juros equivalente à rentabilidade das aplicações correntes de pouco risco, denominada taxa mínima de atratividade (TMA).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As empresas de engenharia buscam inserir, em seus planejamentos estratégicos, a alocação dos custos envolvidos nos processos de fabricação. Em uma visão macroeconômica, esses custos são subdivididos em custos de mão-de-obra direta, de matéria-prima e custos indiretos de fabricação. Acerca do cálculo de custos empresariais, julgue os seguintes itens. Classificando-se os custos em fixos ou variáveis, pode-se verificar a melhor alternativa entre diferentes níveis de produção e demanda, isto é, achar o ponto de equilíbrio, ou break-even point, entre as alternativas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As empresas de engenharia buscam inserir, em seus planejamentos estratégicos, a alocação dos custos envolvidos nos processos de fabricação. Em uma visão macroeconômica, esses custos são subdivididos em custos de mão-de-obra direta, de matéria-prima e custos indiretos de fabricação. Acerca do cálculo de custos empresariais, julgue os seguintes itens. Os custos fixos independem da quantidade produzida. Enquadram-se nessa categoria os investimentos em equipamentos, energia e custos de área e instalações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na tabela acima, estão descritas as situações A e B, referentes a determinada empresa. Considerando as informações dessa tabela, e sabendo que os custos fixos são iguais a 100, julgue os itens subseqüentes.
Para essa empresa, o aumento na margem de contribuição é superior ao incremento da receita bruta, o que aumenta o ponto de equilíbrio financeiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na tabela acima, estão descritas as situações A e B, referentes a determinada empresa. Considerando as informações dessa tabela, e sabendo que os custos fixos são iguais a 100, julgue os itens subseqüentes.
Considerando que os custos fixos apresentados na tabela sejam majorados em 20%, então ocorrerá um aumento tanto do resultado operacional como das possibilidades de alavancagem dessa empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na tabela acima, estão descritas as situações A e B, referentes a determinada empresa. Considerando as informações dessa tabela, e sabendo que os custos fixos são iguais a 100, julgue os itens subseqüentes.
O grau de alavancagem operacional dessa empresa é igual a 2.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A administração financeira, que aborda técnicas e princípios de gestão financeira empresarial, constitui um ferramental importante para a tomada de decisões nas empresas. Acerca desse assunto, julgue o item abaixo. A quantidade vendida que corresponde ao ponto de equilíbrio contábil de determinada empresa será tanto maior quanto menores forem os seus custos e despesas fixas.
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
No Brasil, as Normas de Contabilidade foram editadas através da Resolução CFC nº 751/93 e são classificadas em normas de contabilidade profissional e normas de contabilidade técnica. Com relação às Normas Brasileiras de Contabilidade, é correto afirmar:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à composição e à apresentação do balanço, julgue os itens que se seguem.
Suponha que uma empresa prestadora de serviços esteja com pendência decorrente de dúvida na interpretação da aplicação do ISS, junto ao fisco municipal, e que não tenha sido possível estimar o valor de um eventual débito contra essa empresa, embora haja razoável probabilidade de que o entendimento seja desfavorável a ela. Diante dessa situação, é correto afirmar que o contador, se tiver feito menção a esse fato em nota explicativa, agiu adequadamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos gerais de contabilidade, do patrimônio e da escrituração, julgue os itens a seguir.
Segundo a teoria contábil, passivos em geral constituem obrigações ou compromissos de uma entidade, no sentido de entregar dinheiro, bens ou serviços a uma outra entidade ou pessoa, o que não exclui o reconhecimento de perdas em potencial, que são registradas pelo seu valor esperado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos gerais de contabilidade, do patrimônio e da escrituração, julgue os itens a seguir.
As informações de finalidades genéricas na contabilidade visam atender o maior número possível de usuários. Para relatórios de finalidade específica, é preciso selecionar as informações relevantes para os vários tipos de usuários, de acordo com os respectivos modelos de predição e tomada de decisões.
A empresa Logística S.A. possui unidades em todos os Estados do Brasil. Para atender com qualidade seus clientes faz diversas transferências entre seus depósitos para garantir o fornecimento de seus produtos. O controle dos estoques é feito de forma sistêmica pelo setor de gestão de estoques, que efetua os registros contábeis, e o controle físico é feito pelo setor de expedição e almoxarifado. Esse procedimento no ambiente de controle refere-se a
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
Considerando a consolidação das demonstrações financeiras, assinale com V as afirmativas verdadeiras e com F as falsas.
( ) Demonstrações Financeiras Consolidadas são aquelas resultantes da agregação das demonstrações financeiras de duas ou mais entidades, das quais uma tem apenas o controle direto sobre a(s) outra(s).
( ) Uma entidade é controladora quando exerce o controle sobre outra(s) entidade(s) detendo, direta ou indiretamente, participação no capital social de modo permanente, preponderância nas deliberações sociais e tem o poder de eleger ou destituir a maioria dos administradores.
( ) As demonstrações financeiras consolidadas compreendem o balanço patrimonial consolidado, a demonstração consolidada...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Certa empresa apresentou em 2006 um resultado líquido do exercício no valor de $ 250.000, o total de capital empregado de $ 1.060.000, o valor de exigível a longo prazo de $ 100.000 ao custo de 9% a.a., e o valor do patrimônio líquido de $ 900.000. Essa empresa paga impostos a uma alíquota de 35% e o custo das ações ordinárias é de 12%. O valor econômico adicionado em 2006 corresponde a $
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
“Constitui fonte de informações sobre a capacidade de geração de valor e a forma de distribuição das riquezas de cada organização, fornecendo informações sobre os benefícios remuneratórios de cada um dos fatores de produção, como: trabalhadores, financiadores, acionistas, credores e governo.” Tal citação refere-se à demonstração
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O valor a se aplicar hoje, considerando uma taxa de aplicação de 20% a. a., a fim de adquirir um veículo em 2 anos a partir de hoje, no valor de $ 60.000, é $
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Uma empresa obtém um empréstimo no banco Gama por 3 meses, no valor de $ 500.000. Sendo a taxa de juros de 26% a.a., e havendo, além disso, cobrança de 1% pelo banco, a título de despesas administrativas, o valor do desconto bancário será de $
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O valor, em $, pelo qual se pode comprar um título hoje, com vencimento para 6 meses a partir de hoje, se seu valor nominal for de $ 20.000 e se desejar ganhar 30% ao ano, é de $
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
“O cumprimento das leis, regulamentos e obrigações contratuais. O estado de uma organização que alcança especificações prescritas, termos de contratos, regulamentos ou padrões. A avaliação realizada por auditores para determinar a extensão em que a organização e/ou seu pessoal estão: desempenhando suas tarefas de maneira consistente com as políticas e os procedimentos organizacionais, e, cumprindo com leis, regulamentações, contratos ou subvenções aplicáveis.” A citação refere-se, em termos de controle interno, a
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Despesas pré-operacionais, custos de pesquisas e desenvolvimento e custos de prospecção mineral são tratados no Brasil e nos Estados Unidos, de acordo com os princípios contábeis praticados em cada país, respectivamente, como
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Os prazos de depreciação de Móveis e Utensílios praticados no Brasil e nos Estados Unidos, segundo os princípios contábeis adotados em cada país são, respectivamente, em número de anos,
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O ajuste a valor presente para contas a receber e a pagar de longo prazo, quando essas não contemplam qualquer indexação ou taxa de juros implícita, ou quando a taxa de juros contemplada nos títulos for anormal em relação ao mercado, nas datas de emissão destes, é, segundo os princípios contábeis norte-americanos, diferentemente dos brasileiros,
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
No início do ano de 2006, o Patrimônio Líquido de uma empresa tinha a seguinte composição: Capital Social: 500.000,00; Reservas de Lucros: 100.000,00 e Lucros ou Prejuízos Acumulados: 90.000,00. Em 2006, ocorreram os seguintes fatos: a) Aumento do Capital com Reservas de Lucros, no valor de 80.000,00; b) Aumento do Capital em dinheiro, no valor de 120.000,00; c) Foi apurado um Lucro do Exercício no valor de 100.000,00; d) Foi retirado do Lucro do Exercício o valor de 30.000,00, para ser destinado a Reservas de Lucros; e) Foram distribuídos dividendos, por conta do Lucro do Exercício, no valor de 20.000,00. Cons...
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Sabendo-se que a empresa possui um Patrimônio Líquido de R$ 500 mil; bens e direitos no valor de R$1.200 mil, indique, nas alternativas abaixo, o valor das obrigações para com terceiros?
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O Sócio de uma empresa retira temporariamente do caixa R$ 10.000,00. O contador registra um adiantamento da empresa para o Sócio. O princípio que norteou essa conduta foi:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Sobre a destinação do resultado obtido após a elaboração da DRE e a movimentação das contas do patrimônio líquido, julgue os itens a seguir.
A distribuição de resultados por meio de juros sobre o capital próprio (JCP) não faz parte das despesas dedutíveis da base de cálculo do imposto de renda das pessoas jurídicas tributadas pelo lucro real.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Sobre a destinação do resultado obtido após a elaboração da DRE e a movimentação das contas do patrimônio líquido, julgue os itens a seguir.
A reserva especial de ágio na incorporação é revertida para o resultado do exercício na medida da amortização do ágio que a originou, podendo, na proporção da amortização ser contabilizado a crédito do capital da incorporadora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos aspectos inflacionários e seus reflexos nas demonstrações contábeis para fins gerenciais, julgue os itens subseqüentes.
Os itens monetários puros, sob a óptica da correção monetária integral, estão sujeitos a atualização por índice pós-fixado, como, por exemplo, os empréstimos em dólar ou euro.
Banca:
Sociedade Educacional de Santa Catarina (SOCIESC)
A Empresa contratou serviços de um profissional autônomo a serem pagos em parcela única no valor bruto de R$ 2.500,00. Sabendo que não haverá necessidade de reter o INSS sobre os serviços e que o prestador não apresentou a comprovação da existência de dependentes legais, considerar a tabela a seguir e determinar o valor de Imposto de Renda na Retido na Fonte:
Banca:
Sociedade Educacional de Santa Catarina (SOCIESC)
O PIS e a COFINS são duas contribuições sociais. Desconsiderando as situações especiais de tributação monofásica, substituição tributária e atividades especiais, as entidades com fins lucrativos podem optar por duas formas de cálculo dessas contribuições, que diferem na formação da base de cálculo e nas alíquotas aplicáveis. É CORRETO afirmar:
Banca:
Sociedade Educacional de Santa Catarina (SOCIESC)
Nas Sociedades Anônimas, anualmente, nos 4 (quatro) primeiros meses seguintes ao término do exercício social, deverá ocorrer 1 (uma) Assembléia Geral Ordinária. Dentre as matérias a seguir, indicar a que NÃO é objeto de deliberação em Assembléia Geral Ordinária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito da atividade financeira do Estado, julgue o item abaixo.
A escala financeira necessária e suficiente para assegurar a prestação de serviços de âmbito local, que é um grande desafio para a maioria dos municípios brasileiros, não deve aplicar-se aos serviços autofinanciáveis, como, por exemplo, coleta de lixo.
A Cia. Araguaia é contribuinte da COFINS na sistemática não cumulativa. No mês em curso, ela obteve uma receita bruta de vendas no valor de R$ 250.000,00, adquiriu mercadorias para revenda no valor de R$ 120.000,00 e pagou despesas de aluguel a uma pessoa jurídica no valor de R$ 15.000,00. Considerando apenas essas informações, o valor devido da COFINS relativo a esse período de apuração, será, em R$, de
O imposto de renda retido na fonte sobre a prestação de serviços de uma pessoa jurídica para outra deve ser contabilizado na prestadora do serviço como
Uma companhia comercial adquiriu mercadorias no valor de R$ 1.950,00, pagando 20% desse valor à vista e aceitando uma duplicata pelo valor restante. Após essa transação, o valor total dos ativos da sociedade
NAS QUESTÕES NUMERADAS DE 16 A 32, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
Uma das técnicas mais utilizadas na análise do desempenho empresarial é a análise de portfólio, desenvolvida pelo Boston Consulting Group. Também conhecida como matriz de crescimento e participação, permite classificar os produtos ou unidades de negócios de acordo com a sua participação no mercado e a taxa de crescimento do mercado em que atuam. Nesta técnica, os produtos e negócios que têm alta participação em mercados que apresentam baixas taxas de crescimento, e que por isso não demandam grandes investimentos, são conhecidos como
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da auditoria das contas de resultado, julgue o item a seguir.
Considere que uma empresa tenha registrado e embarcado, em 31/12, último dia do exercício social, mercadoria vendida pelo valor de R$ 50.000,00, com cláusula CIF e previsão de entrega para três dias depois. Considere também que o CMV correspondente, também registrado em 31/12, tenha sido de R$ 30.000,00. Nessa situação, é correto inferir-se que a empresa acresceu indevidamente ao resultado do exercício findo o lucro de R$ 20.000,00.
Quando da elaboração da Declaração de Débitos e Créditos Tributários Federais – DCFT, por sociedades seguradoras e de capitalização, estas deverão fornecer, entre outras informações, aquelas relativas aos seguintes impostos e contribuições:
As sociedades seguradoras, entidades abertas de previdência complementar, autorizadas a operar no país, e Caixa Econômica Federal devem encaminhar anualmente, para a SUSEP, os arquivos de dados referentes
Os registros das operações de transferências, realizadas entre sociedades congêneres, de carteiras de seguros, resseguros, previdência complementar aberta e capitalização, devem observar como critérios básicos:
A empresa Westímulo Ltda., credora de diversos títulos a receber, contratou um desconto bancário no valor de R$ 300.000,00 com encargos bancários de 6%, remetendo ao estabelecimento financeiro o respectivo bordereaux em 4 de setembro de 2005.
Na remessa do bordereaux, além do lançamento nas contas de compensação, a empresa fez o seguinte lançamento (assinale o registro correto):
De conformidade com os procedimentos emanados pelas Normas Brasileiras de Contabilidade, em relação ao tratamento contábil da reavaliação de ativos é correto afirmar que
Para que os procedimentos de consolidação das demonstrações contábeis dos conglomerados reflitam tecnicamente a relação do grupo para com terceiros, é importante que seja mantida a uniformidade:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração, da divulgação e da análise das demonstrações contábeis, julgue os itens seguintes.
Ao divulgar as demonstrações contábeis, o responsável seguirá as Normas Brasileiras de Contabilidade (NBC). Dessa maneira, ao apresentar componente patrimonial que necessite de maior nível de detalhamento, o contador utilizará as notas explicativas, que também compõem a evidenciação das informações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As análises contidas na administração financeira e na contabilidade empresarial são importantes para fundamentar a tomada de decisão no âmbito das empresas. Acerca desse assunto, julgue os itens a seguir.
Derivativos, que são contratos financeiros cujo valor depende do valor de outros instrumentos financeiros, permitem alavancar resultados, porém, não protegem contra riscos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A administração financeira, que aborda técnicas e princípios de gestão financeira empresarial, constitui instrumental importante para a tomada de decisões nas empresas. Acerca desse assunto, julgue os itens subseqüentes.
O método CAPM (capital asset pricing model), que relaciona retorno e risco no apreçamento dos ativos financeiros, supõe que o mercado desses ativos funcione de forma eficiente.
O lucro líquido do exercício de 2005 da Cia. Belo Horizonte foi de R$ 300.000,00. O patrimônio líquido da companhia, já computado esse resultado, era de R$ 1.100.000,00. Ao ser efetuada a auditoria externa, constatou-se que a sociedade tinha deixado de constituir a reserva legal no exercício em curso. Em 31.12.2004, o saldo credor dessa reserva era de R$ 215.000,00. Após o lançamento do ajuste sugerido pelo auditor, de acordo com normas vigentes, a reserva legal foi acrescida da importância correspondente a, em R$:
O saldo da conta corrente da entidade auditada no Banco Mineiro do Sul S/A em 31.12.2005 era de R$ 158.000,00, credor. Na mesma data, o saldo da mesma conta corrente na escrituração contábil da companhia era de R$ 136.000,00, devedor. No procedimento de conciliação bancária, nessa mesma data, o auditor constatou que
Efetuados os ajustes correspondentes, o valor correto do saldo da conta corrente bancária da entidade é de, em R$:
Considere as afirmações a seguir, relativas a transações e eventos subseqüentes ao término do exercício social a que se referem as demonstrações contábeis auditadas:
I. A emissão de debêntures e ações não é considerada evento subseqüente relevante.
II. Eventos subseqüentes, após a divulgação das demonstrações contábeis, não devem ser considerados pelo auditor, uma vez que ele não pode emitir um novo parecer.
III. Caso os eventos subseqüentes não sejam revelados adequadamente pela companhia, o auditor deve mencioná-los, como ressalva ou em parágrafo de ênfase, em seu parecer.
IV. A desapropriação de bens da companhia pelo Poder Público é considerada um evento subseqüente relevante. ...
A Cia. Novo Horizonte elabora a demonstração do fluxo de caixa pelo método direto. São dadas as seguintes informações extraídas de sua contabilidade, referentes ao exercício de 2005, em R$:
O valor pago pela companhia a fornecedores no exercício de 2005 correspondeu a, em R$:
Com base nos saldos das rubricas apresentadas abaixo, responda as questões de 28 a 48.
Nota: Identifique dentre as fórmula abaixo, a que corresponde a cada uma das questões acima:
De acordo com as Normas Brasileiras de Contabilidade, analise as afirmativas abaixo e assinale a alternativa correta, quanto ao desenvolvimento do planejamento da perícia.
I. Os documentos dos autos servem como base para obte...
De acordo com a Lei nº. 6.404/76, analise as afirmativas abaixo e assinale a alternativa correta, quanto aos critérios de avaliação do Passivo.
I. As obrigações, encargos e riscos, conhecidos ou calculáveis, inclusive Imposto sobre a Renda a pagar com base no resultado do exercício serão computados pelo valor atualizado até a data do balanço.
II. As obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional à taxa de câmbio em vigor na data do balanço.
III. As obrigações sujeitas à correção monetária serão atualizadas até a data do balanço.
De acordo com a Lei nº. 6.404/76, analise as afirmativas abaixo e assinale a alternativa correta, quanto aos critérios de avaliação do Ativo.
I. A diminuição de valor dos elementos do ativo imobilizado será registrada periodicamente nas contas de: a) depreciação, quando corresponder à perda do valor dos direitos que têm por objeto bens físicos sujeitos a desgaste ou perda de utilidade por uso, ação da natureza ou obsolescência; b) amortização, quando corresponder à perda do valor do capital aplicado na aquisição de direitos da propriedade industrial ou comercial e quaisquer outros com existência ou exercício de duração limitada, ou cujo objeto sejam bens de utilização por prazo legal ou contratualmente limitado; c) exaustão, qu...
De acordo com as Normas Brasileiras de Contabilidade, quanto às Notas Explicativas, analise as afirmativas abaixo e assinale a alternativa correta.
I. As notas explicativas são parte integrante das demonstrações contábeis.
II. As informações contidas nas notas explicativas devem ser relevantes, complementares e/ou suplementares àquelas não suficientemente evidenciadas ou não constantes nas demonstrações contábeis propriamente ditas.
III. As notas explicativas incluem informações de natureza pessoal, econômica, financeira, legal, física e social, bem como os critérios utilizados na elaboração das demonstrações contábeis e eventos subseqüentes ao balanço
Analise as afirmativas e assinale a alternativa correta.
I. O exercício profissional da função pericial contábil realiza-se sob duas formas de atuação técnica.
II. A primeira oportunidade surge quando o profissional contábil, de nível superior, ou o equiparado é nomeado pelo magistrado para assumir o encargo do perito judicial.
III. Outra forma de atuação ocorre quando o profissional contábil é indicado pela parte para funcionar como assistente técnico.
IV. Note-se que o magistrado nomeia o assistente técnico e a parte indica o perito.
Analise as afirmativas e assinale a alternativa correta.
I. O Balanço Patrimonial é constituído pelo Ativo, pelo Passivo e pelo Patrimônio Líquido.
II. As contas do ativo são dispostas em ordem crescente dos prazos esperados de realização, e as contas do passivo são dispostas em ordem crescente dos prazos de exigibilidade, estabelecidos ou esperados, observando-se iguais procedimentos para os grupos e os subgrupos.
III. Os saldos devedores ou credores de todas as contas retificadoras deverão ser apresentados como valores redutores das contas ou grupo de contas que lhe deram origem.
IV. Reservas são os valores decorrentes de retenções de lucros, de reavaliação de ativos e de outras circunstâncias.
Considerando os Padrões Internacionais de Contabilidade, analise as afirmativas e assinale a alternativa correta.
I. Harmonização das normas contábeis é um processo que busca preservar as particularidades inerentes a cada país mas que permite reconciliar os sistemas contábeis com outros países de modo a melhorar a troca de informações a serem interpretadas e compreendidas.
II. Padronização das normas contábeis é um processo de uniformização de critérios não admitindo flexibilização.
III. Padronização das normas contábeis é um processo que busca preservar as particularidades inerentes a cada país mas que permite reconciliar os sistemas contábeis com outros países de modo a melhorar a troca de informações a serem interpretadas e compreendidas.
Instruções: Para responder às questões de números 30 e 31 considere as seguintes informações:
A Indústria A. P. da Silva, localizada em Campinas/SP, adquire por R$ 1 milhão, da Fábrica de Máquinas C. Lopes, localizada em Poços de Caldas/MG, uma prensa e a instala no setor produtivo de seu parque industrial, em operação sujeita ao ICMS. Em relação ao ICMS incidente nessa operação interestadual, considere que ambas as alíquotas internas do imposto dos Estados envolvidos sejam de 18%, que não haja isenção alguma nessa operação, nem no Estado remetente, nem no Estado destinatário.
A Indústria A.P. da Silva deve pagar ao fisco paulista
Instruções: Para responder às questões de números 30 e 31 considere as seguintes informações:
A Indústria A. P. da Silva, localizada em Campinas/SP, adquire por R$ 1 milhão, da Fábrica de Máquinas C. Lopes, localizada em Poços de Caldas/MG, uma prensa e a instala no setor produtivo de seu parque industrial, em operação sujeita ao ICMS. Em relação ao ICMS incidente nessa operação interestadual, considere que ambas as alíquotas internas do imposto dos Estados envolvidos sejam de 18%, que não haja isenção alguma nessa operação, nem no Estado remetente, nem no Estado destinatário.
A fábrica de máquinas C. Lopes deve pagar ao fisco mineiro
Na contabilidade das sociedades por ações com fins lucrativos, o método que deve ser utilizado para o cálculo e contabilização da despesa de exaustão é
Com relação a contas e grupo de contas apresentadas no COSIF, plano contábil das instituições do sistema financeiro nacional, são contas APENAS do ATIVO:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de operações de leasing, drawback e derivativos, julgue os seguintes itens.
No arrendamento operacional, o preço na opção de compra final é previamente determinado; no arrendamento financeiro, o preço corresponde ao valor residual garantido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à conversão de demonstrações contábeis em moedas estrangeiras, aos princípios internacionais de contabilidade e às operações com joint ventures, julgue os próximos itens.
Nos contratos para construção de empreendimentos de longo prazo, um dos métodos preconizados pelo IASB é o complete contract method, em que o lucro só deve ser reconhecido pelo vendedor quando o contrato estiver executado substancialmente. Se, por um lado, esse método baseia-se em dados concretos, por outro, não reflete o andamento do contrato ao longo dos exercícios sociais de sua execução.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito à análise econômico-financeira, ao orçamento empresarial e ao mercado de capitais, julgue os seguintes itens.
Uma das vantagens da oferta pública de ações é que a subscrição dessas ações ou underwritting, feita diretamente ou por meio de uma instituição financeira, coloca no mesmo plano os atuais e os novos investidores, visto que não confere aos atuais acionistas privilégio à compra.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com fundamento nos conceitos e nas aplicações da contabilidade geral e aplicada, julgue os seguintes itens.
Os bens do ativo fixo de uma empresa podem ter sido adquiridos em diferentes momentos. Com as variações dos níveis de preços, a expressão monetária daqueles bens deixa de seguir um padrão uniforme, homogêneo, e tende a afastarse cada vez mais da realidade.
Banca:
Universidade de Pernambuco (UPE / UPENET / IAUPE)
Para dinamizar seu Departamento de Cobrança, uma empresa está oferecendo um desconto aos clientes que anteciparem a liquidação de seus títulos. Esse evento deverá ser contabilizado como
De acordo com a Lei Complementar 101/00, o somatório das receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades, corresponde ao valor da receita:
A Cia. Araraquara alienou uma máquina de seu Ativo Imobilizado por R$ 150.000,00, que tinha sido adquirida há exatos seis anos por R$ 240.000,00. A vida útil da máquina para fins de depreciação é dez anos, sem nenhum valor residual. Sabendo-se que a companhia utiliza o método de depreciação em linha reta, a transação acarretou para a companhia:
Banca:
Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)
Com base em Normas Brasileiras de Contabilidade (NBC), indique com V (verdadeiro) ou F (falso), cada sentença:
( ) Documentação contábil compreende todos os documentos, livros, papéis, registros e outras peças, que apóiam ou compõem a escrituração contábil.
( ) Documento contábil, estrito-senso, é aquele que comprova, mediante perícia para casos omissos, atos que podem ser registrados por lançamento contábil.
( ) A Entidade é obrigada a manter em boa ordem documentação contábil.
( ) A Documentação contábil necessariamente é de origem externa.
( ) A Documentação é hábil quando revestida das características intrínsecas e extrínsecas exclusivamente previstas na legislação
Chama-se entidade contábil a Pessoa Física ou Jurídica para a qual se elaboram os registros e demonstrações contábeis. É correto conceituar Pessoa Jurídica como:
Banca:
Fundação CEFETBAHIA / Centro Federal de Educação Tecnológica da Bahia (CEFETBAHIA)
De acordo com a Instrução Normativa 608, de 09 de janeiro de 2006, estão impedidas de optar pelo SIMPLES – Sistema Integrado de Pagamento de Impostos e Contribuições das Microempresas e Empresas de Pequeno Porte, as pessoas jurídicas
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Uma empresa pagou suas dívidas de curto prazo, sendo que os encargos de juros e de atualização monetária foram contabilizados por regime de caixa, ou seja, somente no pagamento. Dessa forma, pode-se afirmar que esse pagamento gerou uma situação de:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Segundo a Resolução CFC 1.049/05 o Patrimônio Líquido compreende os recursos próprios da Entidade, e o seu valor é a diferença positiva entre o valor do Ativo e o valor do Passivo. Quando o valor do Passivo for maior que o valor do Ativo, o resultado é denominado
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Segundo as Normas Contábeis, o conceito da Contabilidade está baseado nas seguintes afirmações:
I. A Contabilidade, na sua condição de ciência social, cujo objeto é o Patrimônio, busca, por meio da apreensão, da quantificação, da classificação, do registro, da eventual sumarização, da demonstração, da análise e do relato das mutações sofridas pelo patrimônio da Entidade particularizada, a geração de informações exclusivamente da operação, expressas tanto em termos físicos, quanto monetários.
II. As informações geradas pela Contabilidade devem propiciar aos seus usuários base segura às suas decisões, pela compreensão do estado em que se encontra a Entidade, seu desempenho, sua evolução, riscos e oportunidades que oferece.
Segundo o método Dupont, os três indicadores que influenciam o lucro do capital próprio são o giro do ativo total, a margem líquida e o multiplicador do capital próprio, que indicam, respectivamente:
Banca:
Empresa de Seleção Pública e Privada (ESPP)
O Art. 2º da Resolução CFC nº. 750/93 estabelece que os Princípios Fundamentais de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional de nosso País. Concernem, pois, à Contabilidade no seu sentido mais amplo de ciência social, cujo objeto é:
A reavaliação de ativos é regulamentada pela legislação societária e pela Comissão de Valores Mobiliários. A legislação fiscal, no entanto, só admite a reavaliação para os bens:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Em uma pizzaria, o proprietário queria antecipar o pedido dos clientes e resolveu analisar o histórico dos pedidos na semana. Sobre a pizza mais solicitada, verificou os seguintes consumos:
I. Segunda-feira: 40 unidades
II. Terça-feira: 44 unidades
III. Quarta-feira: 48 unidades
IV. Quinta-feira: 45 unidades
V. Sexta-feira: 42 unidades
VI. Sábado: 48 unidades
VII. Domingo: 55 unidades
A mediana, a moda e a média das vendas semanais são, respectivamente:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
No que se refere à administração científica, à teoria clássica, à teoria das relações humanas, à teoria da burocracia e à teoria estruturalista, qual é a seqüência CORRETA de características?
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Caso o passivo exigível de uma empresa seja de R$ 1.100,00 e os bens e direitos, R$ 2.300,00 e R$ 2.800,00, respectivamente, então o valor do seu patrimônio líquido será:
I. No inventário periódico, os estoques de mercadorias podem ser avaliados por vários métodos, sendo mais recomendado, tecnicamente, o do custo médio ponderado.
II. Os descontos de duplicatas, cujo prazo de vencimento ultrapasse o final do mês-calendário, devem ter seus encargos apropriados pro rata temporis.
III. Passivos contingentes com duas estimativas técnicas devem ser avaliados por aquela que resulte num maior valor para as contingências.
IV. Os investimentos permanentes e relevantes em coligadas, nas quais a investidora detenha mais de 20% do seu capital social, devem ser avaliados pelo método do custo de aquisição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios básicos da contabilidade e da administração financeira, julgue os itens subseqüentes.
Na contabilidade por responsabilidade, uma das desvantagens associadas à divisionalização está no fato de não se poder explorar, suficientemente, as economias de escala, em razão da segmentação das operações.
Com relação à contabilidade patrimonial, a depreciação, a prescrição de dívida interna, a recuperação de bens dados como inservíveis e o crescimento do valor de dívidas em moeda estrangeira devido à variação cambial são considerados, respectivamente,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na análise econômico-financeira, entre os cuidados essenciais na classificação contábil, destaca-se a distinção entre ativos operacionais e não-operacionais. Os ativos genuinamente operacionais incluem
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos efeitos inflacionários sobre o patrimônio das empresa, julgue os itens subseqüentes. Considere que uma aplicação financeira de R$ 50.000,00 teve um rendimento nominal de R$ 5.080,00 no período, pagos no vencimento, e que, nesse mesmo período, a inflação foi de 8%. Nessa situação, o resultado real da aplicação foi de 1,96%.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos efeitos inflacionários sobre o patrimônio das empresa, julgue os itens subseqüentes. Constituem itens não-monetários, entre outros, os estoques, as despesas de ampliação e modernização e os adiantamentos a fornecedores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e aplicações dos custos para avaliação de estoques, julgue os itens subseqüentes. Na tomada de decisões, o custo corrente de reposição é mais relevante que o custo histórico, mesmo se corrigido. O custo histórico corrigido traduz uma média nas variações de preços de um conjunto de bens, enquanto o custo corrente de reposição reflete as mudanças nos preços de mercado, constituindo-se no valor provável de aquisição dos novos bens.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e aplicações dos custos para avaliação de estoques, julgue os itens subseqüentes. Quando se calcula o custo das mercadorias vendidas (CMV) em valores históricos CMV = estoque inicial + compras estoque final , a heterogeneidade fica evidenciada pelo fato de se ter dois elementos de estoque em níveis de preços do início e do final do período, e um elemento de fluxo em diferentes níveis de preços ao longo do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das operações típicas de uma empresa comercial, julgue os itens seguintes. Caso a empresa efetue retenções de valores de funcionários vinculadas a tributos, ela poderá registrar a retenção em seu passivo circulante até o pagamento da obrigação. Caso a empresa não recolha o tributo na data correta, ela poderá descontar do funcionário o montante de juros decorrente do atraso de pagamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das operações típicas de uma empresa comercial, julgue os itens seguintes. Caso uma empresa possua crédito tributário de R$ 50.000,00 e a apuração do tributo a recolher, vinculado ao crédito tributário, totalize R$ 75.000,00, essa empresa poderá compensar o crédito. Ao ser compensado o crédito tributário na quitação do tributo a recolher, serão debitados R$ 75.000,00 de imposto a recolher e creditados R$ 50.000,00 no ativo vinculado ao crédito, além de serem creditados R$ 25.000,00 no disponível.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das operações típicas de uma empresa comercial, julgue os itens seguintes. Ao serem transferidos valores a receber de longo prazo para valores a receber de curto prazo, não há modificação no total do ativo. Quando a empresa receber o montante registrado no ativo circulante, haverá um decréscimo no disponível.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilização e evidenciação das informações contábeis, julgue os itens a seguir. Ao se registrarem assinaturas de revistas antecipadas, pagas a vista, não se deve modificar o resultado do exercício nem o total do ativo. Quando as revistas chegarem à empresa, deverá ser efetuado o ajuste da conta de assinaturas antecipadas. Nesse caso, o registro da despesa de assinaturas deverá proporcionar um débito no resultado e um crédito de igual valor na conta de assinaturas de revistas antecipadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subseqüentes, relativos à elaboração das demonstrações contábeis. Ao efetuar depósito de cheques de clientes, a empresa deverá debitar a conta bancos e creditar valores a receber. Caso o cheque não seja compensado corretamente, a empresa deverá registrar imediatamente a perda com devedores duvidosos e acionar seu advogado para a recuperação do débito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação dos gastos em indústrias, julgue os itens seguintes. A margem de contribuição positiva faz com que a empresa apure lucro, independentemente da quantidade comercializada. A cada produto vendido o valor da margem de contr ibuição aume n ta o lucro proporcionalmente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação dos gastos em indústrias, julgue os itens seguintes. O registro de um gasto como custo proporcionará os parâmetros para a comparação de preço de venda. Os custos não são calculados, na maioria dos casos, para determinar o preço de venda, mas para determinar o limite de redução que a empresa suportaria com uma margem de lucro positiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de encargos sociais, cálculos, interpretação e elaboração da folha de pagamento, julgue os itens seguintes.
A ocorrência de mais de 32 faltas, mesmo que justificadas, no curso do período aquisitivo acarreta a perda do direito às férias. Assim, não deverá ser recolhido o INSS sobre férias.
Uma empresa pagou R$ 7 200,00 em 1o de junho de 2005, relativo a um prêmio de uma apólice de seguro contra incêndio com validade de um ano a partir dessa data. No final do exercício social constará, no Balanço Patrimonial da entidade, como despesa do exercício seguinte, a importância (em R$) de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao texto acima, julgue os itens que se seguem.
Considere que atualmente o volume anual de exportações da Argentina corresponda a 20 bilhões de dólares. Então, o volume anual de importações que o Brasil faz de produtos argentinos corresponde a menos de 7 bilhões de dólares.
De acordo com a Instrução Normativa da Secretaria da Receita Federal número 450, de 21 de setembro de 2004, que dispõe sobre a Contribuição Provisória sobre Movimentação ou Transmissão de Valores e de Créditos e Direitos de Natureza Financeira (CPMF), a alíquota em relação aos fatos geradores ocorridos nos exercícios financeiros de 2004 a 2007 é de 0,38%. Maria, em outubro de 2004, comprou um imóvel no valor de R$ 50.000,00 e emitiu um cheque nesse valor para a pessoa que lhe vendeu o imóvel. O valor debitado da conta de Maria referente à CPMF dessa operação foi:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de encargos sociais, cálculos, interpretação e elaboração da folha de pagamento, julgue os itens seguintes.
Na elaboração da folha de pagamento de mensalista, o repouso semanal deverá sofrer incidência dos encargos básicos, o que não acontece com o cálculo das férias.
Segundo a Lei 6.404/76, ao final de cada exercício social, as sociedades anônimas de capital fechado são obrigadas a elaborar e publicar, sem qualquer cláusula condicionante, além do Balanço Patrimonial e da Demonstração do Resultado do Exercício, a Demonstração:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, referentes às peculiaridades da consolidação das demonstrações contábeis.
O valor registrado como ágio ou deságio na aquisição de sociedade controlada deverá ser divulgado em item destacado no ativo permanente consolidado, no caso do ágio, e em conta apropriada de resultado de exercícios futuros, quando representar deságio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, referentes às peculiaridades da consolidação das demonstrações contábeis.
Os dividendos recebidos de controladas que participam da consolidação serão registrados como redução na conta de investimentos. Assim, não ocorrerá eliminação do saldo no resultado do exercício.
A segregação de funções é um dos procedimentos de atividades de controle para resguardar que as diretrizes da administração sejam seguidas. Indique qual das funções a seguir, estaria atendendo ao procedimento de segregação de funções, no processo de recebimentos de caixa, se acumulada sob responsabilidade do mesmo indivíduo.
Os fluxogramas são diagramas que descrevem os passos do processamento da informação nas rotinas contábeis. Sua elaboração é acompanhada por descrições narrativas que evidenciam detalhes adicionais dos controles. Assim, podemos afirmar que eles somente não evidenciam da entidade
A Cia. Souto e Salto tinha prejuízos acumulados de R$ 40.000,00, mas durante o exercício social apurou lucro. Desse lucro, após destinar R$ 80.000,00 para imposto de renda e CSLL, a empresa distribuiu 10% em participação de debenturistas, no valor de R$ 4.000,00, 10% em participação de administradores, no valor de R$ 3.240,00 e 10% em participação de empregados.
De acordo com as informações acima e com as normas em vigor, podemos dizer que a Cia. Souto e Salto, no final da Demonstração de Resultado do Exercício, vai indicar o lucro líquido do exercício no valor de
A pequena empresa Comercial Arruda possui apenas dois empregados: João, com salário bruto mensal de R$ 4.000,00 e Alberto, com salário mensal de apenas R$ 800,00. Ao elaborar a folha de pagamento do mês, a empresa vai contabilizar despesas no valor total de
Os móveis e utensílios usados, vendidos pelos Armazéns Alfa Ltda. por R$ 4.500,00, renderam um ganho de capital líquido de R$ 1.500,00. Como ditos objetos foram adquiridos por R$ 12.000,00 e tinham vida útil estimada em dez anos, sem valor residual, isto significa que, por ocasião da operação de venda, esses móveis já estavam depreciados em
A empresa Comércio de Linhas S/A promove, anualmente, a depreciação de seus ativos permanentes segundo o costume mercantil, mas sempre observando o valor residual de 15%.
Este ativo está composto das contas
Móveis e Utensílios R$ 120.000,00
Veículos R$ 200.000,00
Edificações R$ 300.000,00
Terrenos R$ 100.000,00
Todos esses elementos foram adquiridos há mais de dois anos, mas estão contabilizados pelo valor original de aquisição, apenas com as atualizações decorrentes dos princípios fundamentais de contabilidade.
No exercício de 2003, para fins de encerramento do exercício social, a empresa deverá contabilizar encargos de depreciação no valor de
O movimento de negócios da empresa Comercial Limitada durante o mês de maio/2004 foi o abaixo demonstrado, em ordem cronológica.
Ao final do mês a empresa promoveu os ajustes fiscais de ICMS, que incidem sobre compras e vendas à alíquota de 12%. O inventário anterior de mercadorias era de quarenta unidades ao custo unitário de R$ 200,00 e a alienação dos móveis usados causou perdas de R$ 380,00.
Com base nas informações supracitadas, após as contabilizações de praxe, podemos dizer que foram apurados os seguintes valores:.
A empresa de Comércio Interior & Cia. possuía R$ 10 mil em mercadorias, R$ 10 mil em móveis, R$ 15 mil de dívidas em duplicatas, R$ 2 mil de prejuízos, R$ 12 mil de capital e R$ 5 mil em dinheiro.
Ao elaborar seu balanço patrimonial de 31.12.04, com as contas do balancete apresentado na questão 44, destinando R$ 10,00 para pagamento do imposto de renda e R$12,00 para dividendos obrigatórios, a empresa apresentará patrimônio líquido no valor de
A empresa Armazéns Gerais alugou um de seus depósitos pelo prazo de 25 meses, ao valor mensal de R$ 800,00, recebendo o valor total na assinatura do contrato, em primeiro de novembro de 2003.
A empresa contabilizou a transação segundo o princípio da competência de exercício. O procedimento resultou em acréscimo contábil do patrimônio no valor de
A empresa Divergências S.A. contabilizou a folha de provisão para férias do mês de outubro de 2005 com erro. Foram provisionados em duplicidade o equivalente a 20% dos duodécimos. Considerando que a apropriação da folha de férias é feita em 30% para custo dos estoques e 70% para despesas administrativas e que de tudo que se fabrica no mês, se vende 50%, indique qual estorno abaixo representa um ajuste necessário, uma vez que o referido lançamento só foi constatado na conciliação feita no mês seguinte.
Uma das fórmulas utilizadas para se observar o risco e as taxas de retorno e os comparar ao mercado de valores global é a proposta pelo modelo Capital Asset Pricing Model – CAPM, traduzida por:
A Cia Ventos possuía em seu Ativo Imobilizado um veículo adquirido em 01/01/X0 por R$ 120.000,00. Na data de 31/12/X2, o equipamento pegou fogo, ocorrendo perda total do mesmo. O veículo não havia sido segurado, devendo ser registrada a perda no resultado do exercício. Sabendo-se que o bem estava sendo depreciado pelo método da soma decrescente dos dígitos do ano, indique o valor da baixa do bem:
Os estatutos da Cia Mares estabelecem que 20% do lucro líquido devem ser pagos aos acionistas sob a forma de dividendos. Sabe-se que:
o número de ações ordinárias corresponde a 75% do total de ações; o lucro a ser distribuído corresponde a R$ 725.000,00; às ações preferenciais, deve-se destinar o dividendo fixo de R$ 0,05; o valor distribuído às ações ordinárias totaliza R$ 600.000,00; a empresa não possui ações em tesouraria.
De acordo com o Princípio da Realização da Receita, indique o mês em que a Cia Trem Azul S/A deverá contabilizar a sua Receita de Vendas de Produtos:
Dados:
outubro/X0: a companhia Trem Azul S/A recebe de um cliente importante um pedido de compra relevante que representará aproximadamente 35% de seu faturamento no exercício de X0;
novembro/X0: na ausência dos produtos solicitados em seus estoques, a Cia Trem Azul S/A adquire-os de seu fornecedor;
dezembro/X0: em 31/12/X0 a Cia Trem Azul S/A emite a Nota Fiscal de venda dos produtos bem como a fatura para o seu cliente;
janeiro/X1: as demonstrações contábeis de encerramento de exercício referentes a 31/12/X0 são elaboradas;
A alta gerência levantou a necessidade de um sistema de informações que identifica e planeja todos os recursos da empresa necessários para comprar, produzir, expedir e controlar os pedidos dos clientes. Eles estão se referindo a:
Considere a operação de um sistema de distribuição com as seguintes características:
recebimento, separação e encaminhamento imediato de carga com ou sem reembalagem; redução substancial de estoques; sincronização da utilização dos recursos de armazenagem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às metodologias utilizadas para avaliação de alternativas de investimentos, julgue os itens seguintes.
Para a análise de dimensionamento de Massé a dimensão do investimento varia de maneira contínua e seus resultados sofrem influência da lei dos rendimentos decrescentes, bastante explorada por Stigler. Isso quer dizer que a escolha do investimento fundamentar-se-á entre uma infinidade de variantes, em que cada uma se distingue da precedente por um pequeno acréscimo do investimento inicial, dI, com uma correspondente variação df(I) para as entradas líquidas de caixa produzidas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tributos recolhidos pelas pessoas jurídicas, julgue os itens a seguir.
A provisão para perdas permanentes em investimentos no exterior é considerada diferença permanente dedutível, para a apuração do valor da contribuição social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da utilização da análise econômico-financeira no ambiente empresarial, julgue os itens seguintes.
O índice de solvência geral é capaz de apresentar a capacidade da empresa de quitar suas dívidas. Caso o índice seja inferior a 1, a empresa está com passivo a descoberto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de encargos sociais, cálculos, interpretação e elaboração da folha de pagamento, julgue os itens seguintes.
Não incide FGTS nem INSS nas diárias que correspondam a até 80% do salário. Havendo prestação de contas, não haverá incidência de INSS, mesmo que os gastos excedam a 50% do salário.
De acordo com a legislação, o registro do ativo permanente da escrituração do contribuinte deve ser mantido com observância, dentre outras, da seguinte norma:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de controle patrimonial e inventário rotativo, julgue os itens a seguir.
O controle patrimonial de uma organização é feito com relação a seus bens tangíveis, ou seja, aqueles que têm forma e que podem ser tocados, como também os intangíveis, como as marcas e patentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos lançamentos contábeis e dos índices econômicofinanceiros, julgue os itens seguintes.
O registro da baixa de veículo, no valor de R$ 90.000,00, com saldo de depreciação acumulada de R$ 18.000,00 e valor de venda de R$ 100.000,00 proporcionará lucro de R$ 28.000,00, caso o valor residual seja igual a zero.
Um Banco de Investimento pode concluir se é vantajoso ou não emprestar recursos a uma empresa pela análise da rentabilidade dos investimentos já realizados. Esse tipo de análise se apóia no seguinte índice específico:
Quando uma empresa efetua a reavaliação de seus Imobilizados, o Capital Circulante Líquido e o Índice de Liquidez da mesma têm o seguinte comportamento, respectivamente:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Uma empresa obteve, no segundo trimestre de 2004, uma Receita com Vendas de mercadorias (supermercado) no montante de R$ 1.650.000,00, um Custo Variável de Comercialização de R$ 720.000,00, uma Despesa Variável de Vendas de R$ 135.000,00 e um Custo Fixo de Comercialização de R$ 320.000,00. A empresa é tributada pelo lucro presumido. Assinale a alternativa que indica o valor que é devido a título de imposto de renda (com adicional, se houver) e de contribuição social sobre o lucro.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Determine em 30/06/2004, qual o valor dos juros sobre o capital próprio de uma empresa, submetida à apuração anual real, cujo patrimônio líquido, em 31/12/2003, apresentou a situação abaixo.
Considere que essa composição do patrimônio líquido permaneceu inalterada até 30/06/2004. Determine que valor poderá ser considerado como dedutível para efeitos de apuração do lucro real. Valor da TJLP no semestre 8%, e sabendo-se que o lucro do exercício de janeiro a junho de 2004 foi de R$ 300.000,00.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Leia as proposições abaixo.
I. O controle do valor dos prejuízos compensáveis, na forma da legislação vigente, deve ser feito na parte B do Lalur, em folhas individualizadas, por período de apuração - anual ou trimestral.
II. A partir de 01.01.2003, a pessoa jurídica cuja receita bruta total, no ano-calendário anterior, tenha sido igual ou inferior a R$ 48.000.000,00 (quarenta e oito milhões de reais), ou a R$ 4.000.000,00 (quatro milhões de reais) multiplicado pelo número de meses de atividade do ano-calendário anterior, quando inferior a 12 (doze) meses, poderá optar pelo regime de tributação, com base no lucro presumido.
III. A empresa tributada com base no lucro presumido (RIR/99) poderá reconhecer as...
A Cia. JKW efetua, periodicamente, o teste de recuperabilidade do capital investido nos ativos, denominado nas normas internacionais de contabilidade como Impairment test (SFAS 144 E IAS 36). Em período anterior ao exercício em curso, a cia. reconheceu uma perda no valor recuperável de um determinado ativo. Entretanto, no exercício atual ocorreram mudanças nas estimativas originais utilizadas no teste de recuperabilidade do capital investido naquele ativo, indicando a necessidade de reversão daquela perda reconhecida anteriormente. A Cia. JKW efetuou a reversão dessa perda reconhecida em período anterior.
Considerando-se as normas sobre o tema emitidas pelo IASB e o FASB, é correto afirmar, sobre a aplicação desse procedimento, que é:
I. O EVA aumenta quando a taxa de retorno sobre a base de capital existente melhora, isto é, mais lucros operacionais são gerados na obtenção de qualquer recurso adicional ao negócio.
II. A correção monetária integral utiliza o custo corrente para valoração dos ativos.
III. A contabilidade pode apresentar o valor adicionado líquido ou bruto. A depreciação pode ser diminuída do valor adicionado ou, ainda, ser considerada como distribuição da riqueza criada apresentada no subgrupo Retenções ou Lucro Retido.
Assinale a alternativa que indica as afirmativas corretas:
Entendem-se como cobertas por garantias as operações de crédito amparadas por:
I. Caução de duplicatas vincendas e aceitas, assim consideradas, também aquelas remetidas aos sacados e que não tenham sido objeto de contestação, ou de quaisquer outros direitos de créditos resultantes de vendas de mercadorias ou de prestação de serviços, desde que tais títulos não sejam de emissão ou aceite de empresas ligadas ao financiado.
II. Apólice de seguro de crédito de exportação, em nome da entidade beneficiária, satisfeitas as condições previstas naquele documento.
III. Aval de terceiros que, comprovadamente, disponham de bens que possam ser objeto de arresto ou penhora em valor suficiente para a cobertura do saldo devedor atualizado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere a seguinte situação hipotética, relativa a opções de investimento financeiro.
O preço de mercado de uma ação está em R$ 20,00. Prevê-se que seu preço de mercado se eleve para R$ 22,00 ao final de determinado período. A expectativa de retorno das aplicações de um investidor se situa em 12% para esse mesmo período.
Com base nessa situação, julgue os itens subseqüentes.
Dadas as condições da operação descrita, o valor máximo que o aplicador deveria investir na compra das referidas ações seria de R$ 19,50.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere a seguinte situação hipotética, relativa a opções de investimento financeiro.
O preço de mercado de uma ação está em R$ 20,00. Prevê-se que seu preço de mercado se eleve para R$ 22,00 ao final de determinado período. A expectativa de retorno das aplicações de um investidor se situa em 12% para esse mesmo período.
Com base nessa situação, julgue os itens subseqüentes.
Nessa situação, o investidor não deve optar pela aquisição dessas ações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação societária e contábil, julgue os itens a seguir, relacionados às demonstrações financeiras.
Os direitos de propriedade industrial e comercial, essenciais à manutenção das atividades da empresa, na condição de intangíveis, são classificados no ativo permanente, subgrupo investimentos.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A transgressão de preceito do Código de Ética do Profi ssional Contabilista constitui infração ética, sancionada, segundo a gravidade, com a aplicação de uma das seguintes penalidades:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
As disponibilidades compreendem o numerário mantido em caixa, os saldos bancários de livre movimentação e as aplicações fi nanceiras de liquidez imediata. Dentre as opções abaixo, destaque aquela que representa os motivos da manutenção de disponibilidades.
Considere as informações fornecidas abaixo para resolver as questões de números 31 a 36.
A empresa Comercial Alvorada, em um determinado período, identifica no seu balancete de verificação os seguintes saldos finais em suas contas:
Ao final desse mesmo período recebe uma proposta para venda a prazo de todas as 500 unidades, disponíveis para venda, possuídas em estoque. A diretoria da empresa definiu como meta que a empresa deve obter, sempre, como resultado líquido 10% do valor total de suas vendas. Com as informações fornecidas e para obter o resultado esperado por sua diretoria:
Banca:
Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)
Analise as afirmativas abaixo.
I - Na determinação da base de cálculo sujeita à incidência mensal do imposto de renda devido pela pessoa física, poderão ser deduzidas as importâncias pagas a título de pensão alimentícia face às normas do direito de família.
II - A partir de 01/01/2003, a pessoa jurídica cuja receita bruta total, no ano-calendário anterior, tiver sido igual ou inferior a R$ 48.000.000,00 (quarenta e oito milhões de reais), ou a R$ 4.000.000,00 (quatro milhões de reais) multiplicados pelo número de meses de atividade do ano-calendário anterior, quando inferior a 12 (doze) meses, poderá optar pelo regime de tributação com base no lucro presumido.
Banca:
Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)
Analise as afirmativas abaixo.
I - O Regulamento do Imposto de Renda (RIR/99) identifica como modalidades de tributação atribuída às pessoas jurídicas: Lucro Real, Lucro Presumido, Lucro Arbitrado, o Sistema Simples, Imunidade e Isenção.
II - Para as empresas tributadas com base no lucro presumido, adota-se a apuração da COFINS e do PIS s/Faturamento não cumulativos.
III - A legislação do imposto de renda permite à pessoa jurídica reduzir o lucro real apurado no período- base, mediante a compensação de prejuízos fiscais apurados em períodos anteriores, limitada a 30% do saldo da conta de prejuízos acumulados.
IV - A pessoa jurídica poderá deduzir como despesa ...
Banca:
Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)
A Companhia Industrial Barriga Verde em 31/12/2004 encerrou o Balanço Patrimonial com os seguintes dados: Ativo Circulante, R$ 1.960.000,00 (incluindo estoques no valor de R$ 860.000,00); Passivo Circulante, R$ 1.340.000,00; Ativo Realizável a Longo Prazo, R$ 350.000,00; Passivo Exi-gível a Longo Prazo, R$ 450.000,00; Ativo Permanente, R$ 2.500.000,00; e Patrimônio Líquido, R$ 3.020.000,00.
Banca:
Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)
O grupo de despesas utilizado para o planejamento e execução de obras, inclusive as despesas destinadas à aquisição de imóveis ainda não usados, recebe a denominação de:
Banca:
Fundação de Estudos Superiores de administração e Gerência (ESAG)
Quanto aos registros contábeis da receita tem-se um processo onde as receitas efetivas apresentam um número menor de lançamentos contábeis, se comparado, para situações eqüivalentes com as receitas por mutação patrimonial. Isto acontece porque, no momento de registro inicial do fato contábil, ocorre, no mínimo, que:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Além dos princípios fundamentais de contabilidade, há a Lei das Sociedades por Ações, que normatiza os procedimentos contábeis aplicados às companhias abertas e demais sociedades. Com relação à interação entre a norma emanada pelo Conselho Federal de Contabilidade e a Lei n.º 6.404/1976, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O registro das operações de uma empresa é a principal fonte de dados para a elaboração das informações contábeis. A respeito desse assunto, assinale a opção incorreta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos sistemas de custeio julgue os itens seguintes.
Os sistemas de custeio constituem técnicas específicas para a apuração dos custos dos produtos fabricados/vendidos. Ao comparar os resultados obtidos pelos sistemas de custeio, é possível constatar que o resultado obtido, tanto para os custos unitários quanto para o resultado líquido, sempre serão distintos, o que reforça a independência dos modelos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilização dos eventos é fator indispensável para a correta evidenciação da situação econômica das empresas. Com relação a esse assunto, julgue os itens que se seguem.
As participações de partes beneficiárias constituem a primeira dedução do lucro após a apuração do imposto de renda e contribuição social e sua confrontação com prejuízos acumulados, se existirem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilização dos eventos é fator indispensável para a correta evidenciação da situação econômica das empresas. Com relação a esse assunto, julgue os itens que se seguem.
A retificação de erro imputável a exercícios anteriores, que não possa ser atribuída a eventos subseqüentes, não poderá ser lançada em lucros acumulados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilização dos eventos é fator indispensável para a correta evidenciação da situação econômica das empresas. Com relação a esse assunto, julgue os itens que se seguem.
O ganho decorrente da confrontação entre receitas e despesas, nas empresas em fase de implantação, deverá ser contabilizado como redutor dos gastos pré-operacionais. Caso o ganho ultrapasse o valor dos gastos, a diferença deverá ser contabilizada a crédito do resultado do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as informações acima, julgue os itens a seguir, acerca da utilização da contabilidade de custos para a determinação do resultado de uma indústria.
A matéria-prima consumida no período corresponde a R$ 208.400.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis em geral, julgue os itens subseqüentes.
Todas as companhias abertas e fechadas estão obrigadas a elaborar o balanço patrimonial, a demonstração de lucros e perdas, a demonstração das mutações do patrimônio líquido e a demonstração das origens e aplicações de recursos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as formas de tributação do imposto de renda de pessoa jurídica, julgue os seguintes itens.
Para habilitar-se à opção pelo regime de tributação com base no lucro presumido, a empresa poderá demonstrar as suas receitas, quando não tiver escrituração completa, por meio do livro caixa, mas, nesse caso, deverá evidenciar toda a movimentação financeira, inclusive a bancária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas e critérios relacionados às formalidades para a escrituração dos livros contábeis e fiscais, julgue os itens a seguir.
A pessoa jurídica é obrigada a manter, em boa guarda e ordem, os livros exigidos por legislação fiscal específica, assim como todos os documentos e demais papéis que servirem de base para a escrituração comercial e fiscal, até o decurso do prazo de decadência e da prescrição de eventuais ações que lhe sejam pertinentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos dados apresentados na tabela acima, que mostra os saldos discriminados, em reais, ao final do exercício, na escrituração de uma empresa comercial, e a existência de um estoque final de R$ 250,00, julgue os próximos itens.
Analise os balanços patrimoniais das Cias. Montanha e Morro, apresentados a seguir.
A Cia. Montanha era controladora integral da Cia. Morro. Sabendo-se que a Cia. Montanha decidiu incorporar sua subsidiária, qual o Ativo Total da Cia. Montanha, em reais, após a incorporação?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tendo o texto acima como referência, julgue os seguintes itens.
Considere que, no ano de 1996, os investimentos chilenos no Brasil restringiram-se aos setores agricultura, indústria e informática, e que os valores investidos nesses setores foram, respectivamente, proporcionais a 7, 3 e 5. Nesse caso, em 1996, a soma dos valores que foram investidos pelos chilenos nos setores indústria e informática brasileiros correspondeu a mais de 60% do valor total investido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao texto acima, julgue os itens que se seguem.
Considere que o volume de comércio entre Brasil e Argentina siga, ao longo do tempo, uma tendência linear. Então, a previsão é que, em 2005, o volume de comércio entre esses dois países atinja uma cifra superior a 27 bilhões de dólares.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao texto acima, julgue os itens que se seguem.
Considerando que, em 1996, a proporção entre exportações brasileiras para a Argentina e importações brasileiras da Argentina tenha sido a mesma de 1991, então, em 1991, o deficit para o Brasil — isto é, a diferença entre o volume importado e o exportado, em dólares — foi superior a 400 milhões de dólares.
Quando estamos avaliando uma empresa, a taxa de desconto aplicada ao fluxo livre de caixa (que é o resultado do Lucro Operacional após os impostos deduzidos dos Encargos não-caixa, dos investimentos em capital de giro e outros ativos) deve refletir o custo de oportunidade de todos os provedores de capital, ponderados por sua contribuição relativa ao capital total. Esta taxa de desconto é conhecida como:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo Hilário Franco, a Contabilidade é a ciência que estuda e controla as variações no patrimônio das entidades econômicoadministrativas, através de um conjunto sistematizado de preceitos e normas próprias. Acerca desse assunto, julgue os itens que se seguem.
O objeto da contabilidade é o patrimônio da entidade.
Admitidos valores em moeda constante nos demonstrativos contábeis de uma empresa, o quociente de cobertura total obtido por: "Ativo Circulante mais o Permanente / Passivo Total" é de grande importância para os bancos comerciais ou de investimentos, para fins de avaliar a
Assegura a permanente atualização e a correção de desvios no cadastro dos bens móveis, em relação aos bens cadastrados por: i) localização; ii) natureza; e iii) número de registro:
O servidor responsável por regime de adiantamento, apresentou a prestação de contas, referente ao valor recebido, fato que será registrado no sistema de compensação com o seguinte lançamento:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contribuição social sobre o lucro, do imposto de renda de pessoa jurídica e do imposto de renda retido na fonte, julgue os itens a seguir.
A parte B do livro de apuração do lucro real (LALUR) é destinada exclusivamente ao controle dos valores que não constem da escrituração comercial, mas que devam influenciar a determinação do lucro real de períodos futuros.
Consta no Balanço Patrimonial da empresa "Navegação Amazônica S/A, um navio para transporte de passageiros denominado "ANJO DA GUARDA" , em seu Ativo Permanente, no valor de R$ 250.000,00. `
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às disposições legais em vigor e à doutrina, no que se refere a noções básicas de contabilidade, julgue os itens que se seguem.
O patrimônio é o objeto da contabilidade, que o estuda sob os aspectos qualitativo e quantitativo. Sob o primeiro aspecto, são consideradas a natureza dos componentes patrimoniais. Sob o segundo, o patrimônio é visto como um fundo de valores, representado pelo ativo (bens e direitos) e pelo passivo (obrigações).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito das parcelas que compõem a remuneração do trabalhador e que geram reflexos previdenciários, julgue os itens subseqüentes.
Os valores relativos às férias pagas de forma indenizada, assim como o pertinente ao adicional de um terço, não devem ser computados para o cálculo da contribuição previdenciária devida.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito das parcelas que compõem a remuneração do trabalhador e que geram reflexos previdenciários, julgue os itens subseqüentes.
Os adiantamentos salariais decorrentes do reajuste salarial devido por ocasião da data-base da categoria, por representarem mera antecipação decorrente da perda do poder de compra dos salários, devem ser excluídos da base de cálculo das contribuições previdenciárias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito das parcelas que compõem a remuneração do trabalhador e que geram reflexos previdenciários, julgue os itens subseqüentes.
Ressalvados os benefícios fornecidos pelo empregador a título de moradia, todas as demais utilidades percebidas como resultado direto do labor prestado devem ser consideradas salário-de-contribuição, incidindo sobre elas a contribuição previdenciária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito das parcelas que compõem a remuneração do trabalhador e que geram reflexos previdenciários, julgue os itens subseqüentes.
Com relação a empregado que presta serviços como garçom, as contribuições previdenciárias devem ser calculadas sobre o valor das gorjetas por ele auferidas, ainda que sua remuneração seja composta também por valor fixo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O quadro acima apresenta os balanços patrimoniais das empresas A e B, referentes ao exercício de 2003. Sabe-se ainda que, naquele ano, a empresa A alcançou lucro líquido de R$ 84.000,00, enquanto a empresa B obteve lucro de R$ 90.000,00. Com relação a essa situação hipotética e com auxílio da tabela mostrada, julgue os itens a seguir.
Uma forma de ampliar o índice de liquidez corrente da empresa A seria vender parte do seu estoque de R$ 625.000,00 à vista.
Banca:
Associação Catarinense das Fundações Educacionais (ACAFE)
A Companhia Richard é uma empresa sociedade anônima de Capital fechado, cujo patrimônio líquido é de R$ 750.000,00 em 31/12/2003. Diante desse fato as demonstrações exigidas pela Lei n0 6.404/76 são:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com fundamento na doutrina contábil acerca das demonstrações do fluxo de caixa e do valor adicionado, julgue os itens a seguir.
A demonstração de valor adicionado (DVA) evidencia o montante de recursos que a empresa está agregando à economia como conseqüência de sua atividade, obtido mediante a subtração das vendas de todas as compras de bens e serviços e correspondente ao valor que a empresa gera para remunerar salários, juros, impostos, e, ainda, para reinvestir em seu negócio. Assim, a DVA mostra a riqueza criada pela empresa, o produto interno bruto (PIB) da mesma, em um determinado período e como essa riqueza é distribuída ou transferida. Pode-se afirmar que a soma dos valores adicionados por todas as emp...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à contabilidade, julgue o item a seguir.
A contabilidade é uma ciência que desenvolveu metodologia própria com a finalidade de registrar e controlar o patrimônio conforme função administrativa, apurar o crédito (resultado) conforme função econômica e prestar informações aos seus usuários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto aos usuários externos da contabilidade, julgue o item abaixo.
Investidores, fornecedores, clientes, instituições financeiras, sindicatos de empregados, gerentes ou diretores, entidades governamentais, organizações não-governamentais e a população em geral podem ser usuários externos da contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração do orçamento de mão-de-obra de uma empresa, julgue os itens a seguir.
Os gastos com pessoal devem incluir todos os tipos de remuneração pagos aos funcionários da empresa, bem como os encargos sociais sobre eles incidentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração da estrutura de capital das empresas, uma das decisões importantes refere-se à parcela de capital de terceiros a ser utilizada. A respeito dessa análise, julgue os itens seguintes.
Existem importantes diferenças em termos de estrutura de capital entre os diferentes setores de negócios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração da estrutura de capital das empresas, uma das decisões importantes refere-se à parcela de capital de terceiros a ser utilizada. A respeito dessa análise, julgue os itens seguintes.
A estrutura ótima de capital envolve um equilíbrio entre impostos e custos de endividamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração da estrutura de capital das empresas, uma das decisões importantes refere-se à parcela de capital de terceiros a ser utilizada. A respeito dessa análise, julgue os itens seguintes.
A premissa crucial da teoria da hierarquização de fontes é a de que as empresas preferem capital próprio externo, como a emissão de novas ações, a usar capital próprio interno, a exemplo dos lucros retidos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração da estrutura de capital das empresas, uma das decisões importantes refere-se à parcela de capital de terceiros a ser utilizada. A respeito dessa análise, julgue os itens seguintes.
As empresas com maiores dificuldades financeiras devem usar mais capital de terceiros do que aquelas que apresentam custos menores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração da estrutura de capital das empresas, uma das decisões importantes refere-se à parcela de capital de terceiros a ser utilizada. A respeito dessa análise, julgue os itens seguintes.
As empresas com elevado lucro tributável devem recorrer menos a capital de terceiros do que as empresas com lucro tributável menor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No final de cada mês, a empresa prestadora de serviços ALFAM realiza corretamente os lançamentos de ajuste contábil, tendo em vista o princípio da competência. No último mês, os lançamentos foram realizados por um novo contabilista. Considerando a situação descrita acima e a respeito das operações de débito e crédito realizadas pelo novo contabilista, julgue os itens seguintes.
O lançamento que se segue permite reconhecer a depreciação do imobilizado ocorrida durante o mês.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No final de cada mês, a empresa prestadora de serviços ALFAM realiza corretamente os lançamentos de ajuste contábil, tendo em vista o princípio da competência. No último mês, os lançamentos foram realizados por um novo contabilista. Considerando a situação descrita acima e a respeito das operações de débito e crédito realizadas pelo novo contabilista, julgue os itens seguintes.
O lançamento apresentado a seguir permite reconhecer o aluguel utilizado no mês, pago antecipadamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No final de cada mês, a empresa prestadora de serviços ALFAM realiza corretamente os lançamentos de ajuste contábil, tendo em vista o princípio da competência. No último mês, os lançamentos foram realizados por um novo contabilista. Considerando a situação descrita acima e a respeito das operações de débito e crédito realizadas pelo novo contabilista, julgue os itens seguintes.
O lançamento apresentado a seguir permite reconhecer o aluguel utilizado no mês e não-pago.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No final de cada mês, a empresa prestadora de serviços ALFAM realiza corretamente os lançamentos de ajuste contábil, tendo em vista o princípio da competência. No último mês, os lançamentos foram realizados por um novo contabilista. Considerando a situação descrita acima e a respeito das operações de débito e crédito realizadas pelo novo contabilista, julgue os itens seguintes.
O seguinte lançamento permite reconhecer a despesa de salário do mês.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A empresa de transportes Betaz Ltda. realiza grande parte de seu movimento financeiro por meio de instituição bancária. Mensalmente, o extrato bancário é conferido com os registros contábeis realizados pela empresa. A respeito dos fatos observados e contabilizados na operação de conferência, julgue os itens a seguir.
A redução do saldo bancário decorrente da cobrança de CPMF, ainda não registrada pela empresa, ocasionará um lançamento contábil na empresa, debitando o valor correspondente do saldo da conta banco.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A empresa de transportes Betaz Ltda. realiza grande parte de seu movimento financeiro por meio de instituição bancária. Mensalmente, o extrato bancário é conferido com os registros contábeis realizados pela empresa. A respeito dos fatos observados e contabilizados na operação de conferência, julgue os itens a seguir.
Um cheque emitido pela empresa corresponderá a um débito no extrato bancário dessa empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Plano de contas é o agrupamento ordenado de todas as contas que serão utilizadas pela contabilidade dentro de determinada empresa. Em relação aos planos e ao funcionamento das contas, julgue os itens seguintes.
O plano de contas a ser implantado pelo contabilista de uma empresa independe da sua atividade e do seu porte, se é micro, pequena, média ou grande empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Plano de contas é o agrupamento ordenado de todas as contas que serão utilizadas pela contabilidade dentro de determinada empresa. Em relação aos planos e ao funcionamento das contas, julgue os itens seguintes.
O plano de contas numerado ou codificado de forma racional é especialmente importante para a contabilidade manual, mas não facilita em nada a contabilidade desenvolvida por meio de processos eletrônicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios básicos de administração financeira e de contabilidade gerencial, julgue os itens subseqüentes.
Os custos controláveis são os custos fixos que podem ser regulados em determinado nível de autoridade administrativa, sendo, pois, diretamente influenciados por um gerente em determinado período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios básicos de administração financeira e de contabilidade gerencial, julgue os itens subseqüentes.
O ABC (sistema de custeamento por atividades) visa reduzir o custo por meio da eliminação dos desperdícios, mediante o corte de custos que não agreguem valor, ou seja, daqueles fatores causadores de atividades evitáveis ou desnecessárias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à avaliação e contabilização de investimentos societários no país, julgue os itens a seguir, considerando que a empresa Delta é a controladora das empresas X, Y e Z.
O resultado de reavaliação de ativos de controladas será registrado, na empresa Delta, na conta investimentos e em conta de reserva de reavaliação de ativos de controladas. O valor registrado seguirá a proporção do investimento da empresa Delta na controlada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à avaliação e contabilização de investimentos societários no país, julgue os itens a seguir, considerando que a empresa Delta é a controladora das empresas X, Y e Z.
As variações no percentual de participação de um investimento em coligada surgem quando a companhia investidora deixa de subscrever ações nos aumentos de capital da companhia investida, ou o faz por percentuais diferentes dos existentes inicialmente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a investimentos, julgue os itens a seguir.
As empresas obrigadas a utilizar o método de equivalência patrimonial reconhecem os resultados de suas participações em outras empresas no momento em que tais resultados são gerados nessas empresas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a investimentos, julgue os itens a seguir.
Os investimentos em empresas coligadas sobre cuja administração a investidora tenha influência ou de que participe com 20% ou mais de capitais sociais devem ser avaliados pelo método de equivalência patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a taxa interna de retorno (TIR) e avaliação de alternativas de investimentos, julgue os itens que se seguem.
Ao utilizar métodos de avaliação de investimentos, a empresa estará estimando um possível resultado. Ao considerar a TIR a empresa não sofrerá mudanças no resultado previsto, uma vez que serão efetuados ajustes periódicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da utilização de sistemas de custos para a tomada de decisões, julgue os itens subseqüentes.
Ao utilizar o custeio por absorção, a empresa não estará seguindo o que preconiza os princípios contábeis brasileiros, além de desobedecer ao regime de competência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da utilização de sistemas de custos para a tomada de decisões, julgue os itens subseqüentes.
Considerando a utilização do custeio baseado em atividades, é possível determinar o custo por atividade e também por célula de trabalho. Tal apuração não é realizada pelo custeio variável, que considera os custos indiretos de todas as atividades como o custo indireto total, não se preocupando em apropriar o valor proporcional ao produto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o cálculo do imposto de renda de pessoa jurídica (IRPJ) e da contribuição social sobre o lucro, julgue os itens seguintes.
Ao obter incentivo fiscal, a empresa deverá registrar o valor correspondente em reservas de capital. A contrapartida será em conta de ativo circulante, realizável em longo prazo ou permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, referentes a contabilidade gerencial.
O gerente de custos da empresa industrial Mankiw, dispondo dos dados abaixo, ao apropriar, pelo método de valor de mercado, os custos conjuntos proporcionalmente à participação do co-produto na receita, deverá encontrar valores de custo, por quilo, iguais para os produtos A e C.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, referentes a contabilidade gerencial.
Com base nas informações gerenciais da empresa industrial Mankiw mostradas abaixo, o gerente financeiro demonstrou corretamente para a diretoria que a margem de contribuição no ano II foi de R$ 6.000.000 e o grau de alavancagem operacional, superior a 2.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A análise do ponto de equilíbrio permite compreender como o lucro pode ser afetado pelas variações nos elementos que integram as receitas de vendas e os custos e as despesas totais. Nesse contexto, julgue os seguintes itens.
Sob a ótica contábil, o ponto de equilíbrio corresponde a certo nível de atividades no qual o lucro será nulo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do registro das operações de uma empresa no diário, julgue os itens seguintes.
O registro da venda de mercadorias a prazo, com incidência de tributos, segundo o sistema de controle permanente, deverá ser feito como o modelo abaixo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.
Ao efetuar o pagamento antecipado de aluguel, a empresa registrará acréscimo ao ativo circulante e decréscimo no ativo circulante. Dessa maneira, há uma permutação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos adotados para o registro dos eventos contábeis, julgue os itens seguintes.
Considerando que um ativo permanente imobilizado, cujo valor histórico é de R$ 50.000, tenha sido depreciado em R$ 12.600, ao se efetuar a venda desse ativo por R$ 40.000, o prejuízo obtido será de R$ 10.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos adotados para o registro dos eventos contábeis, julgue os itens seguintes.
Ao se efetuar o registro dos tributos sobre o lucro, há acréscimo no passivo, no caso de pagamento posterior, e decréscimo no resultado, o que reduzirá o patrimônio líquido ao se registrar o lucro apurado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as contas listadas acima, que representam o balanço patrimonial de determinada empresa, julgue os itens a seguir, acerca da estrutura e dos procedimentos para elaboração do balanço patrimonial e da demonstração do resultado do exercício.
O índice de liquidez corrente apurado no período é igual a 1,11.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes quanto à correção conceitual.
O autofinanciamento de uma empresa, por intermédio da retenção de seus resultados líquidos, pode ser considerado uma fonte de financiamento de longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes quanto à correção conceitual.
Os orçamentos gerais são preparados para uma faixa de atividade, e não para um só nível. Já os orçamentos flexíveis servem de base dinâmica de comparação porque são automaticamente relacionados com as variações de volume.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao imposto de renda da pessoa jurídica, julgue os itens que se seguem.
Devem ser incluídos nas adições ao LALUR, entre outros itens, os excessos de retirada dos sócios e administradores sobre os limites admitidos como dedutíveis e os dividendos recebidos de outras pessoas jurídicas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma das técnicas utilizadas por grande parte da empresas, a fim de facilitar o processo de tomada de decisão, é o conceito de margem de contribuição, que substitui o de custeio por absorção. Com referência a esse assunto, julgue os itens subseqüentes.
Uma crítica costumeira que se faz sobre a utilização do custeio direto é que nenhum CIF fixo é incluído em produtos em processo de fabricação ou no estoque de produtos acabados. Assim, os números dos estoques não refletem o custo total da produção e não apresentam uma valorização realística dos custos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma das técnicas utilizadas por grande parte da empresas, a fim de facilitar o processo de tomada de decisão, é o conceito de margem de contribuição, que substitui o de custeio por absorção. Com referência a esse assunto, julgue os itens subseqüentes.
Margem de contribuição representa a diferença entre a receita e o custo variável de cada produto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na prática, quando produtos iguais são comprados a preços distintos em épocas diversas e vendidos a preços diferentes também em épocas diversas, os problemas de avaliação de estoques tornam-se complexos. O valor do inventário no final do exercício deve ser o mais real possível, pois uma avaliação menor ou maior do mesmo afetará fatalmente o lucro ou o prejuízo do período. Os critérios de avaliação de estoques mais conhecidos são PEPS, UEPS e preço médio ponderado. Com relação a esse assunto, julgue os itens subseqüentes.
A avaliação do inventário pelo critério do preço médio ponderado representa a média ponderada de todas as entradas no estoque, inclusive o inventário inicial. Assim, o valor do custo médio do ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de registros contábeis de operações típicas em unidades orçamentárias ou administrativas (sistemas orçamentários, financeiro, patrimonial e de compensação), julgue a pertinência dos lançamentos designados em cada um dos itens seguintes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade, julgue os itens a seguir.
Em razão da grande influência que as organizações exercem na sociedade, vários usuários utilizam as informações contábeis. Além do administrador, clientes, fornecedores, sindicatos, empregados, autoridades fiscais, instituições financeiras, investidores e partidos políticos são também usuários da contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade, julgue os itens a seguir.
As receitas a receber, mesmo que ainda não realizadas financeiramente, ou seja, ainda que não tenham gerado efeito sobre o disponível da empresa, apesar do regime de competência já tê-las considerado como resultado, formam um ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das peculiaridades do drawback, julgue os itens a seguir.
O regime de drawback concede isenção ou suspensão do imposto de importação, do imposto sobre produtos industrializados, do imposto sobre operações relativas à circulação de mercadorias e sobre prestação de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), do adicional ao frete para renovação da marinha mercante (AFRMM), além da dispensa do recolhimento de taxas que não correspondam à efetiva contraprestação de serviços, nos termos da legislação em vigor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das peculiaridades do drawback, julgue os itens a seguir.
O ato concessório é emitido em nome da empresa industrial ou comercial, que, após realizar a importação, envia a mercadoria a estabelecimento para industrialização, devendo a exportação do produto ser realizada pela própria detentora do drawback.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das peculiaridades do drawback, julgue os itens a seguir.
Na modalidade isenção, é concedido o drawback para reposição de matéria-prima nacional, que consiste na importação de mercadoria para reposição de matéria-prima nacional utilizada em processo de industrialização de produto exportado, com vistas a beneficiar a indústria exportadora ou o fornecedor nacional e para atender a conjunturas de mercado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da conversão das demonstrações contábeis em moeda estrangeira, julgue os itens a seguir.
A conversão de demonstrações contábeis em moeda estrangeira busca a adequação das demonstrações às normas do país de destino ou a evidenciação das demonstrações em moeda considerada de pouca oscilação cambial (moeda forte).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da conversão das demonstrações contábeis em moeda estrangeira, julgue os itens a seguir.
Ao serem convertidas as demonstrações em moeda estrangeira, deverá ser apurada a variação cambial correspondente, cujo saldo deverá ser registrado como reserva de lucros a realizar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da relação custo versus volume versus lucro (CVL) e da elaboração de orçamento empresarial, julgue os itens seguintes.
Ao considerar os tributos na análise CVL, o gestor poderá estimar a quantidade a ser produzida para obtenção de lucro após o imposto de renda e contribuição social, além de estimar os tributos sobre a receita.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da relação custo versus volume versus lucro (CVL) e da elaboração de orçamento empresarial, julgue os itens seguintes.
Para uma empresa cujo preço de venda unitário da mercadoria A seja de R$ 50, cujos custos variáveis totalizem R$ 17 por unidade, com a incidência de tributos sobre a receita na ordem de 26% e custos fixos que totalizem R$ 5.900, o ponto de equilíbrio contábil será de 290 unidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da relação custo versus volume versus lucro (CVL) e da elaboração de orçamento empresarial, julgue os itens seguintes.
Ao utilizar a análise CVL, a empresa consegue obter o ponto de equilíbrio econômico. Isso proporcionará informações para o orçamento de vendas, que será capaz de prever, com acurácia, a quantidade a ser produzida/vendida em determinado período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das operações de leasing comercial e de leasing financeiro, julgue os itens subseqüentes.
O valor residual é obrigatório e deve ser registrado em contrato para que a empresa arrendatária possa exercer a opção de compra do bem por esse valor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade de companhias abertas, julgue os itens seguintes.
Quando adquirir equipamentos no exterior, a empresa deverá registrar todos os gastos incorridos — até a chegada, o desembaraço e o recebimento do bem — em conta de importações em andamento classificada no passivo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade de companhias abertas, julgue os itens seguintes.
Ao emitir debêntures conversíveis em ações, a empresa estará aumentando seu ativo circulante. Esse acréscimo terá como contrapartida uma obrigação que poderá ser de curto ou de longo prazos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade de companhias abertas, julgue os itens seguintes.
O registro da provisão para devedores duvidosos fundamenta-se na provável perda de valores a receber. Ao efetuar o registro dessa provisão, a empresa estará reduzindo seu índice de liquidez corrente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um banco cobra 3% ao mês de juros simples sobre os saldos devedores dos clientes. Abaixo, é mostrado o extrato mensal de um cliente, em um mês de 30 dias. Os asteriscos que aparecem no extrato são valores que devem ser calculados. A letra C indica crédito, enquanto a letra D indica débito.
A respeito da situação descrita acima, julgue os itens seguintes.
O total de juros pagos pelo cliente no mês considerado foi superior a R$ 100,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os saldos dos financiamentos incluem principal, atualização monetária e juros até a data do balanço. As provisões são constituídas para os saldos devedores de financiamentos imobiliários com três ou mais parcelas vencidas. Quando os saldos devedores são atualizados, as provisões correspondentes também o são. A partir dessas informações, julgue os itens a seguir.
Para o financiador, o ativo financiamentos imobiliários representa um direito a receber, constituindo parte de seu patrimônio. Para o financiado, entretanto, não se trata de patrimônio e sim de uma dívida a pagar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os saldos dos financiamentos incluem principal, atualização monetária e juros até a data do balanço. As provisões são constituídas para os saldos devedores de financiamentos imobiliários com três ou mais parcelas vencidas. Quando os saldos devedores são atualizados, as provisões correspondentes também o são. A partir dessas informações, julgue os itens a seguir.
As provisões constituídas estão incorretamente classificadas no ativo realizável. A melhor classificação contábil seria no passivo exigível, por reduzir a situação líquida do financiador.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Após anos de serviço ininterrupto de contabilidade em sociedade comercial, um contador percebeu o estado de insolvência da empresa. Por nutrir sentimentos de gratidão pelos gerentes da empresa, durante dois anos, passou a lançar, por conta própria, nos livros fiscais, valores inexatos, diminuindo os tributos devidos, inclusive o lucro líquido da empresa, para efeito de imposto de renda.
Considerando a situação hipotética apresentada, julgue os itens que se seguem.
O contador poderá ser responsabilizado pessoalmente pelo crédito tributário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Após anos de serviço ininterrupto de contabilidade em sociedade comercial, um contador percebeu o estado de insolvência da empresa. Por nutrir sentimentos de gratidão pelos gerentes da empresa, durante dois anos, passou a lançar, por conta própria, nos livros fiscais, valores inexatos, diminuindo os tributos devidos, inclusive o lucro líquido da empresa, para efeito de imposto de renda.
Considerando a situação hipotética apresentada, julgue os itens que se seguem.
O contador responde por crime contra a ordem tributária, apesar de não ter tirado qualquer proveito econômico.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Após anos de serviço ininterrupto de contabilidade em sociedade comercial, um contador percebeu o estado de insolvência da empresa. Por nutrir sentimentos de gratidão pelos gerentes da empresa, durante dois anos, passou a lançar, por conta própria, nos livros fiscais, valores inexatos, diminuindo os tributos devidos, inclusive o lucro líquido da empresa, para efeito de imposto de renda.
Considerando a situação hipotética apresentada, julgue os itens que se seguem.
Os sócios-gerentes da sociedade comercial cometeram crime contra a ordem tributária, em face das vantagens que obtiveram.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de compensação de créditos, julgue os itens a seguir.
Como conseqüência do princípio constitucional da isonomia, após declaração incidental de inconstitucionalidade pelo Supremo Tribunal Federal (STF) em controle difuso de proibição de compensação, devidamente transitada em julgado, os contribuintes em situação semelhante podem efetuar diretamente a compensação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos aspectos que envolvem a contabilidade pública no Brasil, julgue os itens a seguir.
A grande maioria dos eventos da classe e tipo 55.0.XXX, ao serem utilizados, acarretam um maior número de lançamento a crédito do que a débito na unidade gestora emitente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com fundamento nos ensinamentos dos autores de contabilidade e de finanças, julgue os itens a seguir.
A qualidade da informação e a obtenção de conclusões mais realistas mediante a análise vertical das demonstrações financeiras, mesmo quando esta é realizada em contextos inflacionários, independem do processo de indexação dos valores analisados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as legislações fiscal e societária vigentes no Brasil, bem como com as doutrinas tributária e contábil, julgue os itens subseqüentes.
Os órgãos da administração pública federal direta, bem como as autarquias e as fundações federais, têm a obrigação legal de reter, na fonte, a contribuição social sobre o lucro líquido (CSLL), além de outros tributos, sobre os pagamentos que efetuarem a pessoas jurídicas, pelo fornecimento de bens ou prestação de serviços em geral, inclusive obras, observados os procedimentos previstos nas instruções normativas da Secretaria da Receita Federal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as legislações fiscal e societária vigentes no Brasil, bem como com as doutrinas tributária e contábil, julgue os itens subseqüentes.
O Departamento de Polícia Federal deverá proceder, mediante documento de arrecadação de receitas federais (DARF), no prazo de até cinco dias úteis, contado da data do pagamento à pessoa jurídica contratada, o recolhimento dos valores retidos ao Tesouro Nacional. Se o valor retido for inferior a R$ 100,00, o seu recolhimento só será efetuado quando, adicionado a retenções subseqüentes, totalizar valor igual ou superior a R$ 100,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as legislações fiscal e societária vigentes no Brasil, bem como com as doutrinas tributária e contábil, julgue os itens subseqüentes.
A provisão para créditos de liquidação duvidosa, constituída mediante a aplicação de um determinado percentual sobre o montante das duplicatas a receber, só é dedutível para fins de apuração do imposto de renda e da contribuição social até o limite das perdas efetivas no recebimento de créditos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Jorge é contador da empresa Industrial Alfa S.A., que adota o inventário periódico partindo de estoques iniciais superavaliados.
Com relação à situação hipotética descrita, com fulcro na Lei n.º 6.404/1976 e na sua legislação complementar, bem como nos preceitos emanados da doutrina contábil, julgue os itens que se seguem.
A empresa de Jorge é obrigada a divulgar, em valores nominais, as demonstrações de exercícios comparados, visando, com isso, viabilizar a análise da evolução patrimonial de um exercício para o outro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Jorge é contador da empresa Industrial Alfa S.A., que adota o inventário periódico partindo de estoques iniciais superavaliados.
Com relação à situação hipotética descrita, com fulcro na Lei n.º 6.404/1976 e na sua legislação complementar, bem como nos preceitos emanados da doutrina contábil, julgue os itens que se seguem.
Jorge pode informar aos acionistas que todos eles terão o direito incondicional de retirar-se da companhia mediante o reembolso do valor total de suas ações, quando eles forem dissidentes em matérias relativas a incorporação, fusão e cisão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Jorge é contador da empresa Industrial Alfa S.A., que adota o inventário periódico partindo de estoques iniciais superavaliados.
Com relação à situação hipotética descrita, com fulcro na Lei n.º 6.404/1976 e na sua legislação complementar, bem como nos preceitos emanados da doutrina contábil, julgue os itens que se seguem.
Jorge pode assegurar a seus superiores que todos os registros efetuados pelo banco constarão dos registros da contabilidade, pois, no processo de conciliação bancária, podem ocorrer registros efetuados pela empresa que não aparecem no extrato bancário, mas o contrário jamais ocorre.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas do Conselho Federal de Contabilidade (CFC) e da Comissão de Valores Mobiliários (CVM), julgue os itens a seguir.
A consolidação é o processo de agregar saldos de contas e(ou) de grupo de contas de mesma natureza, de eliminar saldos de transações e de participações entre as entidades que formam o conjunto e de segregar, quando for o caso, os interesses de minoritários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas do Conselho Federal de Contabilidade (CFC) e da Comissão de Valores Mobiliários (CVM), julgue os itens a seguir.
A atualização monetária não representa nova avaliação dos itens patrimoniais, mas apenas a correção dos valores históricos, visto que ajusta os valores originais para determinada data, mediante a aplicação de indexadores, ou outros elementos aptos a traduzir a variação do poder aquisitivo da moeda nacional em um dado período.
Na última feira agropecuária havida em nossa região, a empresa adquiriu dois touros a R$ 50.000,00 cada um, emitindo cheque de 20% e aceitando 5 duplicatas mensais de igual valor.
No dia seguinte, a empresa aceitou vender um desses animais por R$ 60.000,00, recebendo apenas um cheque de 40% e a promessa de receber o restante em noventa dias.
Contabilizando-se as operações indicadas, sem levar em conta quaisquer implicações de ordem tributária, pode-se dizer que o ativo da empresa aumentou
As ações de emissão de companhias que, em função de adesão aos padrões de governança societária (Corporativa), forem classificadas no Nível 2 da Bovespa poderão compor a carteira no segmento de renda variável, em até:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o que prescrevem a legislação vigente no Brasil e a doutrina contábil a propósito dos aspectos relacionados à escrituração contábil e à contabilização de operações diversas (juros, descontos, tributos etc.), julgue os itens a seguir. A provisão para devedores duvidosos, que reflete a incerteza do recebimento decorrente dos riscos de crédito assumidos pela empresa, é constituída mediante a aplicação de um percentual de 3% sobre o saldo total de duplicatas a receber.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o que prescrevem a legislação vigente no Brasil e a doutrina contábil a propósito dos aspectos relacionados à escrituração contábil e à contabilização de operações diversas (juros, descontos, tributos etc.), julgue os itens a seguir. No caso de empréstimos em moeda estrangeira, os juros são calculados sobre o valor da dívida original e multiplicados pela taxa de câmbio do dia para a conversão em reais. Devem ser calculados pelo regime de competência, ou seja, mesmo que não sejam liquidados, devem ser apropriados periodicamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o que prescrevem a legislação vigente no Brasil e a doutrina contábil a propósito dos aspectos relacionados à escrituração contábil e à contabilização de operações diversas (juros, descontos, tributos etc.), julgue os itens a seguir. A apuração do custo da mercadoria vendida (CMV) pode ser efetuada por dois sistemas, inventário permanente e inventário periódico, com características distintas. No primeiro, a cada venda efetuada a empresa controla cada item do estoque negociado, o que possibilita o conhecimento do CMV de cada operação, sendo completamente dispensável a realização de contagem física dos estoques. No segundo, o CMV só é conhecido ao final do período, mediante levantamento físico dos estoques, efetuado para fins de apuraç...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à conciliação contábil, análise de contas e inventário, julgue os itens a seguir.
A conciliação contábil está relacionada à identificação de divergências. Na conciliação bancária, uma conta é considerada conciliada quando o extrato bancário apresenta saldo igual à conta banco conta movimento, sendo que a conta bancária possui saldo credor, e a conta banco conta movimento apresenta saldo devedor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que a contabilidade seja feita corretamente, é necessária a identificação dos lançamentos contábeis, visando proceder aos ajustes necessários antes da finalização do exercício social. Com relação aos registros contábeis, julgue os itens subseqüentes.
Em uma entidade, houve desvalorização de R$ 2.000,00 dos estoques. Um funcionário novato da contabilidade efetuou o seguinte registro contábil: débito de estoques e crédito de despesa com desvalorização dos estoques. Um técnico mais experiente foi conferir os registros contábeis e percebeu um erro. Ao comunicar ao funcionário novato o engano quanto ao registro efetuado, o técnico orientou-o a efetivar o lançamento de ajuste abaixo:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que a contabilidade seja feita corretamente, é necessária a identificação dos lançamentos contábeis, visando proceder aos ajustes necessários antes da finalização do exercício social. Com relação aos registros contábeis, julgue os itens subseqüentes.
Para que seja identificada uma venda a prazo com desconto incondicional, é necessário o seguinte registro contábil:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que a contabilidade seja feita corretamente, é necessária a identificação dos lançamentos contábeis, visando proceder aos ajustes necessários antes da finalização do exercício social. Com relação aos registros contábeis, julgue os itens subseqüentes.
Uma entidade emprestou dinheiro a um terceiro a determinada taxa de juros mensal. Passado o período de um mês, a entidade deve efetuar o seguinte lançamento:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos títulos contábeis, julgue os itens a seguir.
O saldo credor na conta corrente de banco é representado pelo título contábil banco conta movimento — na contabilidade, o saldo credor no banco corresponde ao diferencial entre os créditos e os débitos na conta banco conta movimento. Nesse caso, o somatório dos créditos é superior ao dos débitos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos títulos contábeis, julgue os itens a seguir.
O saldo de uma conta é apurado pela diferença entre a soma dos débitos e a dos créditos nela efetuados. Uma conta apresentará saldo credor se o somatório de créditos for maior que o dos débitos. A conta caixa não poderá ter o somatório de créditos maior que o de débitos, o que se justifica pela existência física de dinheiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos títulos contábeis, julgue os itens a seguir.
Uma conta pode ser sintética ou analítica. A conta sintética é aquela que agrupa diversos fatos de mesma natureza, enquanto a analítica pode agrupar fenômenos patrimoniais de mesma natureza ou não, dependendendo do nível de detalhamento indicado para tal conta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à ciência contábil, seus conceitos elementares, objetivos e finalidades, julgue os itens a seguir.
Considerando que um dos objetivos da contabilidade é controlar o patrimônio e que a correta identificação dos fenômenos é essencial para o atendimento da finalidade da contabilidade, que é controlar os fenômenos ocorridos no patrimônio das entidades, é correto afirmar que os objetivos e a finalidade da contabilidade são similares.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para efetuar pequenos pagamentos, a empresa Planeta Vermelho resolveu trabalhar com a sistemática de fundo fixo de caixa. Para tanto, foi estabelecido o valor de R$ 2.000,00, por período, e de R$ 80,00, por despesa prevista. O funcionário Heitor foi nomeado responsável pelos recursos durante os próximos dois meses e deverá prestar contas quinzenalmente.
Acerca dessa situação hipotética, julgue os itens seguintes.
A prestação de contas, na primeira quinzena, com apresentação de itens de despesas segregáveis, previstos e dentro do valor estipulado, e sem alteração do valor fixado para o fundo de caixa, poderá ser registrada pela contabilidade por meio de uma partida dobrada de segunda fórmula.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para efetuar pequenos pagamentos, a empresa Planeta Vermelho resolveu trabalhar com a sistemática de fundo fixo de caixa. Para tanto, foi estabelecido o valor de R$ 2.000,00, por período, e de R$ 80,00, por despesa prevista. O funcionário Heitor foi nomeado responsável pelos recursos durante os próximos dois meses e deverá prestar contas quinzenalmente.
Acerca dessa situação hipotética, julgue os itens seguintes.
Considere que, ao final da primeira quinzena, Heitor apresentou comprovantes de diversos itens de despesas, todos previstos e dentro do valor estipulado, no total de R$ 1.300,00. Nessa situação, haverá redução do disponível em R$ 1.300,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para efetuar pequenos pagamentos, a empresa Planeta Vermelho resolveu trabalhar com a sistemática de fundo fixo de caixa. Para tanto, foi estabelecido o valor de R$ 2.000,00, por período, e de R$ 80,00, por despesa prevista. O funcionário Heitor foi nomeado responsável pelos recursos durante os próximos dois meses e deverá prestar contas quinzenalmente.
Acerca dessa situação hipotética, julgue os itens seguintes.
A constituição do fundo fixo de caixa é um fato contábil modificativo diminutivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens seguintes, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
A empresa Sol Poente compra a crédito de fornecedores estrangeiros regularmente. Quando os prazos são inferiores a 180 dias não há incidência de juros. Nessa situação, para atualizar um crédito de fornecedor estrangeiro, o contabilista verifica apenas a variação da moeda estrangeira entre a data da compra e a data do ajuste, sendo o valor resultante debitado ou creditado na conta variação cambial do grupo de resultado, conforme a variação encontrada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens seguintes, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
Um defeito nos filtros da indústria Paraíso Tropical ocasionou uma grande emissão de substâncias tóxicas no ambiente, no final de 2003. Nessa situação, considerando as práticas contábeis aceitas, a contabilidade da empresa deverá constituir, prudentemente, uma reserva para contingências ainda em 2003, antecipando os desembolsos que serão feitos para ressarcir os prejudicados pelo acidente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens seguintes, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
Maria, técnica em contabilidade, recebe diariamente as notas das operações de venda para providenciar os registros contábeis pertinentes. Nessa situação, sabendo que a empresa adota o sistema de inventário periódico para o estoque, Maria aguardará a competência mensal para contabilizar a receita de vendas, ou seja, fará o registro das vendas após o levantamento físico do estoque.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um contabilista, ao elaborar o plano de contas de uma determinada empresa, incluiu no grupo estoque as seguintes contas: produtos acabados; mercadorias para revenda; produtos em elaboração; matérias-primas; materiais de acondicionamento e embalagens; manutenção e suprimentos gerais; importações em andamento; almoxarifado; adiantamentos a fornecedores; provisão para redução ao valor de mercado; provisão para perdas em estoques.
A partir dessa situação hipotética, julgue os seguintes itens.
Considerando que existam impostos recuperáveis nas compras das matérias-primas, o contabilista deixou de incluir a conta impostos a recuperar no plano de contas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um contabilista, ao elaborar o plano de contas de uma determinada empresa, incluiu no grupo estoque as seguintes contas: produtos acabados; mercadorias para revenda; produtos em elaboração; matérias-primas; materiais de acondicionamento e embalagens; manutenção e suprimentos gerais; importações em andamento; almoxarifado; adiantamentos a fornecedores; provisão para redução ao valor de mercado; provisão para perdas em estoques.
A partir dessa situação hipotética, julgue os seguintes itens.
As contas adiantamentos a fornecedores, provisão para redução ao valor de mercado e provisão para perdas em estoques são contas patrimoniais credoras.
A Construtora de Aeroportos S.A. firmou contrato de longo prazo com a Empresa Administradora Ltda. para a construção de um aeroporto. Os dados referentes ao contrato e os acontecimentos são os relacionados:
A Cia SNS S/A apresenta as seguintes operações com matérias-primas no mês de novembro de 2003:
01/12/2003 Estoque inicial - 10.000 un a R$ 1,00
05/12/2003 Compra de 6.000 un a R$ 1,50
07/12/2003 Requisição da produção de 12.000 un
08/12/2003 Devolução parcial da compra efetuada em 05/12 - 800 un
10/12/2003 Devolução da produção - 600 un
Sabendo-se que a Cia SNS S/A utiliza o sistema de inventário permanente, e que avalia seus estoques pelo custo médio ponderado, o saldo da conta matérias-primas será de
A Cia Delta efetuou gastos com conservação e reparos em bens do ativo imobilizado, que aumentou a vida útil em 03 anos, no valor de R$ 200.000,00. O valor do equipamento antes da reforma era de R$ 1.000.000,00 e já estava depreciado em 60%. Os valores que poderão ser registrados em conta de equipamento e na conta de resultado são, respectivamente
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a registros contábeis de empresas comerciais.
Quando o valor do ICMS a recolher for superior ao valor do ICMS a recuperar, o diferencial obtido entre o ICMS a recolher e o ICMS a recuperar será registrado no ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de registros contábeis de empresas comerciais e sua influência nas demonstrações contábeis, julgue os itens a seguir.
Ao registrar o imposto de renda de pessoa jurídica no ativo, a empresa reconhece um direito futuro, uma vez que tal fato já aumentou o lucro do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de registros contábeis de empresas comerciais e sua influência nas demonstrações contábeis, julgue os itens a seguir.
Ao avaliar um passivo, no caso de dúvidas acerca do valor de determinado item patrimonial, a empresa deverá registrar o maior valor obtido, contrariamente ao que ocorre na avaliação de ativos, em que deve ser registrado o menor valor obtido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de registros contábeis de empresas comerciais e sua influência nas demonstrações contábeis, julgue os itens a seguir.
Na situação de venda de mercadoria, adquirida diretamente da indústria, ao consumidor final o registro de aquisição proporciona o crédito tributário do IPI.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos dados da tabela acima e considerando os indicadores mais utilizados na análise contábil, julgue os itens a seguir.
A empresa tem R$ 14.000,00 em disponíveis e a realizar, e R$ 10.000,00 a pagar, a curto prazo. Entretanto, a capacidade de pagamento de todas as obrigações nos respectivos prazos de vencimento vai depender dos prazos médios de recebimento das vendas, de pagamento das compras e empréstimos, e da rotação dos estoques.
Considerando os dados acima (em reais) e os critérios adotados para...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a uma operação convencional de desconto de títulos, julgue o item subseqüente.
Considere a seguinte situação hipotética.
Uma empresa entregou ao banco duplicata no valor de R$ 5.000,00, emitida em 1.º/10/2001, para ser descontada em 1.º/11/2001. A data de vencimento dessa duplicata é 31/1/2002, ou seja, 3 meses depois da data do desconto, e o banco cobra uma taxa de 5% ao mês, além de despesas bancárias de R$ 300,00.
Nessa situação, o lançamento efetuado corretamente pela empresa, em 1º/11/2001, foi o seguinte:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos critérios de registro e avaliação dos bens e direitos e obrigações, julgue o item abaixo.
O fundo de comércio, por ser um bem intangível ou incorpóreo, independentemente do valor pelo qual possa ter sido adquirido, não é passível de registro no ativo de seu detentor, não integrando o patrimônio contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas formalidades da escrituração contábil, julgue o item abaixo.
Os livros contábeis obrigatórios e facultativos devem ser registrados na Junta Comercial, quando a sociedade for comercial, ou no Cartório de Registros Especiais, quando a sociedade for civil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos dados da tabela acima e considerando os indicadores mais utilizados na análise contábil, julgue os itens a seguir.
A empresa tem R$ 14.000,00 em disponíveis e a realizar, e R$ 10.000,00 a pagar, a curto prazo. Entretanto, a capacidade de pagamento de todas as obrigações nos respectivos prazos de vencimento vai depender dos prazos médios de recebimento das vendas, de pagamento das compras e empréstimos, e da rotação dos estoques.
A Cia Pega Mais adquiriu uma máquina em 01/01/X0 por R$ 210.000,00, a qual passou a ser depreciada linearmente (10 % a.a.). Tal máquina foi posteriormente vendida, em 31/12/X3, por R$ 151.000,00. Sabendo-se que o lucro na transação (não operacional) foi de R$ 25.000,00, o valor residual da máquina em 31/12/X2 é:
O Princípio Contábil cuja conseqüência é a afirmação da autonomia patrimonial, no sentido de que o patrimônio da empresa não se confunde com aquele dos seus sócios ou proprietários é o da:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise do consumo, da poupança e do investimento, crucial para o entendimento das questões macroeconômicas, julgue os itens subseqüentes.
Do ponto de vista da contabilidade nacional, quando as famílias colocam parte de sua renda não-gasta em uma conta de poupança do sistema bancário, elas estão, simultaneamente, poupando e investindo recursos.
A Cia Brasileira apresentou em 31/12/2003, um saldo da conta seguros a vencer de R$ 2.400,00, referente à apólice de seguro contratada em 01/04/2003, com validade de um ano, para cobertura dos seguintes ativos:
Máquinas Industriais -R$ 2.400,00
Móveis Administração - R$ 1.200,00
Supondo-se que o saldo de R$ 2.400,00 refira-se integralmente ao prêmio total pago pela Cia Brasileira, assinale a alternativa referente ao lançamento correto para a apropriação de custos e despesas do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo Hilário Franco, a Contabilidade é a ciência que estuda e controla as variações no patrimônio das entidades econômicoadministrativas, através de um conjunto sistematizado de preceitos e normas próprias. Acerca desse assunto, julgue os itens que se seguem.
De acordo com o chamado princípio do denominador comum monetário, após a identificação exata de uma receita, para obter o resultado do período, deve-se fazer uma confrontação entre a receita e a despesa sacrificada para a obtenção daquela receita.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo Hilário Franco, a Contabilidade é a ciência que estuda e controla as variações no patrimônio das entidades econômicoadministrativas, através de um conjunto sistematizado de preceitos e normas próprias. Acerca desse assunto, julgue os itens que se seguem.
A contabilidade tem como campo de aplicação as entidades econômico-administrativas, constituídas para um objetivo econômico ou social, que, na utilização de bens patrimoniais, necessitam de um órgão administrativo que pratique atos de natureza econômica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A empresa Mipibu Ltda. tem duas unidades produtivas — divisão X e divisão Y — que operam sem capacidade ociosa. A divisão X usa em sua linha de produção a peça delta, que pode ser obtida no mercado por R$ 10,00, ou diretamente da divisão Y, pelo preço de transferência de R$ 15,00.
A partir dessas informações, julgue os itens a seguir.
A divisão X deveria comprar da divisão Y, para maximizar o lucro total da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à contabilidade gerencial.
O custeio com base em atividades fornece medidas mais detalhadas de custos do que métodos de rateio global ou departamental, mas exige maior volume de trabalho de registro de dados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à doutrina contábil e de administração financeira, julgue os itens seguintes.
O equilíbrio operacional de uma empresa é determinado quando a capacidade de geração de receitas operacionais é suficiente para, a partir do investimento inicial em capital de giro, financiar as necessidades de giro do próximo ciclo operacional. Em situações normais, espera-se que o nível ideal de capital de giro, para sustentar as operações da empresa, possa ser mantido mediante transferências de receitas de um ciclo operacional para outro.
A empresa "O Céu é o Limite S/A", efetuou vendas a prazo, no dia 01/06/2002, no valor de R$-60.000,00, para recebimento em duas duplicatas de igual valor, vencíveis em 30 e 60 dias. No dia seguinte decidiu descontar tais duplicatas no "Banco Opereta S/A"", pagando juros mensais de 3%. O registro correto da operação de desconto, que foi efetuado na empresa emitente das duplicatas, é:
A empresa "XRZ Ltda", adota o critério do Preço Médio para avaliar seus estoques. No início do ano de 2003, superavaliou seus estoques em R$ 500,00. Conseqüentemente, ao encerrar o exercício de 2003, o resultado apurado, apresentou-se:
De acordo com o regulamento do Imposto de Renda, é regra geral aplicável a todas as pessoas jurídicas sujeitas ao IR o pagamento do referido tributo; seja o mesmo apurado com base no lucro real, presumido ou arbitrado:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo a Lei n.º 6.404/1976, julgue os itens seguintes, a respeito da estrutura das demonstrações contábeis e da apuração do dividendo mínimo obrigatório.
As participações em outras sociedades e os direitos de qualquer natureza que não forem classificáveis no ativo circulante e que se destinem a manter as atividades da empresa serão classificados em investimentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, acerca de fatos contábeis, contas, registros de escrituração e aplicações do capital de giro.
Considere que uma empresa registrou o acréscimo de origens em seu passivo. Nesse caso, essa empresa poderá modificar o disponível no momento do registro, uma vez que os registros seguem o regime de competência, e não o regime de caixa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, acerca de fatos contábeis, contas, registros de escrituração e aplicações do capital de giro.
Ao comercializar um bem do ativo permanente, a empresa obtém origem de terceiros que pode ser utilizada para o financiamento das atividades por ela realizadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a reservas e sua constituição, julgue os itens subseqüentes.
A reserva de lucros a realizar deverá estar segregada na contabilidade, em subcontas distintas, de acordo com sua origem, ou seja, ganhos com equivalência patrimonial ou lucro nas vendas em longo prazo, uma vez que sua realização se dará em função de sua origem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto ao sistema de partidas dobradas e à Lei n.º 6.404/1976, julgue os itens que se seguem.
As partes beneficiárias representam um direito de natureza patrimonial, estranho ao capital social concedido aos administradores, acionistas ou terceiros, com características de um título que dá ao possuidor crédito de participação nos lucros da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto ao sistema de partidas dobradas e à Lei n.º 6.404/1976, julgue os itens que se seguem.
O sistema de partidas dobradas proporciona o registro dos eventos contábeis de acordo com a classificação das contas em direitos e obrigações. Dessa maneira, ao se registrar o valor dos dividendos obrigatórios, não há modificação no saldo total do passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.
O interesse do setor governamental pelas informações divulgadas pela contabilidade restringe-se ao uso que delas possa fazer para exercer o seu poder de tributar e arrecadar impostos, taxas e contribuições dos agentes econômicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma indústria iniciou e concluiu a produção, no período, de 150 unidades. No início do período, tinha 20 unidades em elaboração, estimando-se que estivessem com 40% dos seus custos incorridos. Ao final do período, tinha 30 unidades em elaboração, estimando-se que estivessem com 30% dos seus custos incorridos. Considerando que o processo de produção não se interrompe ao final de cada período de apuração, é correto afirmar que
o equivalente-produção no período foi de 140 unidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da legislação do imposto de renda na fonte, julgue os seguintes itens.
O imposto de renda descontado na fonte, sobre receitas pagas a pessoa jurídica, quando a tributação é exclusiva, constitui despesa operacional para a beneficiária dessas receitas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os efeitos inflacionários sobre o patrimônio das empresas, julgue os itens a seguir.
Na correção integral das demonstrações contábeis, os itens monetários ativos e passivos, decorrentes de operações prefixadas, ainda que não tenha sido adicionado sobrepreço, devem ser traduzidos a valor presente, com base na taxa de juros vigente na data do balanço.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os efeitos inflacionários sobre o patrimônio das empresas, julgue os itens a seguir.
Considere a seguinte situação hipotética.
Uma empresa foi constituída em 1.º/7/X1 com o capital de R$ 400.000,00, totalmente integralizado em dinheiro à data, depositado em conta bancária de livre movimentação e nãoremunerada. Até 31/12/X1, data do primeiro balanço, não houve nenhuma transação. A inflação no período foi de 25%.
Nessa situação, verifica-se que a empresa sofreu uma perda de seu capital, por efeito da inflação, de 20%.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tomando por base as regras que se aplicam aos contratos de locação, julgue o item abaixo.
Aluguéis recebidos antecipadamente ao final de um exercício, na assinatura de um contrato de locação, com duração determinada, não-sujeitos a devolução pelo locador em caso de desistência, serão classificados, no balanço do locador, como resultados de exercícios futuros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação e na doutrina contábeis, julgue o item a seguir.
Nas sociedades por ações, as exigências da legislação tributária devem constar da escrituração mercantil, incluindo-se em registros auxiliares as disposições atinentes às normas brasileiras de contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.
As companhias fechadas e os conjuntos de sociedades que não estejam enquadrados na definição legal para grupos de sociedades estão dispensados da elaboração e da divulgação das demonstrações contábeis consolidadas, que são obrigatórias para as companhias abertas e para os referidos grupos de sociedades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o diagrama acima, cujo percentual representa a participação de ações ordinárias, as informações contidas na tabela acima e as normas que regem a avaliação e contabilização de investimentos societários no Brasil, julgue os itens a seguir.
Não existirá receita de dividendos proveniente do investimento na empresa D.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o diagrama acima, cujo percentual representa a participação de ações ordinárias, as informações contidas na tabela acima e as normas que regem a avaliação e contabilização de investimentos societários no Brasil, julgue os itens a seguir.
O investimento na empresa D será contabilizado pelo método de equivalência patrimonial, e o valor a ser acrescido nessa empresa é igual a R$ 1.350,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com fundamento no que dispõem as legislações societária e fiscal e a doutrina contábil acerca dos métodos de avaliação de estoques e de demais componentes patrimoniais, julgue os itens que se seguem.
As contas a receber devem ser avaliadas a valores de saída, por seu valor líquido de realização, ou seja, pelo produto final em dinheiro ou equivalente que se espera obter. Caso haja ganhos decorrentes de variações monetárias ou juros transcorridos, tais valores devem ser reconhecidos, debitando-se contas a receber e creditando-se a conta de resultado financeiro correspondente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um capital aplicado por 15 meses a uma taxa mensal de juros simples produziu um montante igual a R$ 5.800,00. Esse mesmo capital aplicado por 225 dias, à mesma taxa mensal, subtraído dos rendimentos obtidos neste período, resultou em um montante de R$ 3.100,00. Considerando que 1 mês tem 30 dias, julgue os itens que se seguem, acerca dessa situação.
A taxa mensal a que o capital foi aplicado é inferior a 3,5%.
Banca:
Associação Catarinense das Fundações Educacionais (ACAFE)
PARA RESPONDER ÀS QUESTÕES 39 E 40, CONSIDERE OS SEGUINTES DADOS.
CIA BELA R$ R$
Em relação à estrutura da Demonstração de Valor Adicionado, preconizada pela FIPECAFI, é correto afirmar que o total de valor adicionado, bruto, foi de:
Banca:
Associação Catarinense das Fundações Educacionais (ACAFE)
Em relação à consolidação das demonstrações contábeis, prevista na IN CVM 247/96, analise as afirmações dadas e assinale com V as verdadeiras e com F as falsas. ( ) Devem consolidar as demonstrações contábeis a Companhia Aberta que possuir investimentos permanentes em sociedades controladas incluindo as controladas em conjunto. ( ) Podem ser excluídas das demonstrações contábeis consolidadas, sem a prévia autorização da CVM, as controladas e coligadas com claras evidências de perda de continuidade e cujo patrimônio seja avaliado ou não, a valores de liquidação. ( ) A venda por parte da investidora, em futuro próximo, tenha efetiva e clara evidência de realização devidamente formalizada. ( ) Devem consolidar as demonstrações contábeis a Companhia Aberta que possuir investime...
Banca:
Associação Catarinense das Fundações Educacionais (ACAFE)
A Empresa Beta S.A., é uma companhia de capital aberto e reavaliou as máquinas de linha de produção no ano de X0. No de X1 a entidade optou por mudar de ramo de atividade, dessa forma, os acionistas resolveram que as máquinas reavaliadas de sua linha de produção entrariam em descontinuidade. De acordo com a Deliberação CVM 183/95 o contador deve:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando aspectos concernentes à Lei das Sociedades por Ações e legislação correlata, julgue os itens seguintes.
Aplica-se à sociedade em comandita por ações o disposto na Lei n.º 6.404/1976 a respeito de conselho de administração, autorização estatutária de aumento de capital e emissão de bônus de subscrição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando aspectos concernentes à Lei das Sociedades por Ações e legislação correlata, julgue os itens seguintes.
As relações entre as sociedades, a estrutura administrativa do grupo e a coordenação ou subordinação dos administradores das sociedades filiadas devem ser estabelecidas na convenção do grupo, e as sociedades devem representar personalidade e patrimônios comuns.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando aspectos concernentes à Lei das Sociedades por Ações e legislação correlata, julgue os itens seguintes.
A alienação, direta ou indireta, do controle de companhia aberta somente poderá ser contratada sob a condição, suspensiva ou resolutiva, de que o adquirente se obrigue a fazer oferta pública de aquisição das ações com direito a voto de propriedade dos demais acionistas da companhia, de modo a lhes assegurar o preço, no mínimo, igual a 80% do valor pago por ação com direito a voto, integrante do bloco de controle.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando aspectos concernentes à Lei das Sociedades por Ações e legislação correlata, julgue os itens seguintes.
Considere que certa empresa registrou R$ 50.000,00 na reserva de lucros a realizar. No exercício subseqüente, ocorreu a realização do lucro, que não foi absorvido por prejuízos. Nesse caso, os R$ 50.000,00 devem ser acrescidos ao primeiro dividendo declarado após a realização.
Conforme definições de Provisão e Reserva,aliado à boa técnica contábil, pode-se afirmar que houve uma impropriedade da Lei no tocante à utilização das reservas de capital. A utilização que se classifica melhor como Provisão, ao invés de Reserva, é:
Levando-se em consideração o conceito de liquidez, pode-se afirmar que o último item apresentado no Ativo Circulante de um Balanço Patrimonial é o item:
De acordo com as alterações provocadas por leis posteriores à original Lei das Sociedades Anônimas, acerca das ações preferenciais, é possível fazer as afirmações abaixo, EXCETO:
De acordo com a Resolução 2.554/98 do Banco Central do Brasil, os controles internos, cujas disposições devem ser acessíveis a todos os funcionários da instituição, de forma a assegurar sejam conhecidas a respectiva função no processo e as responsabilidades atribuídas aos diversos níveis da organização, devem prever os itens abaixo, EXCETO:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contribuição social sobre o lucro, do imposto de renda de pessoa jurídica e do imposto de renda retido na fonte, julgue os itens a seguir.
O auxílio-creche concedido aos empregados deve ser incluído na base de cálculo do imposto de renda na fonte, pois trata-se de rendimento tributável na fonte e na declaração do beneficiário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contribuição social sobre o lucro, do imposto de renda de pessoa jurídica e do imposto de renda retido na fonte, julgue os itens a seguir.
As multas de trânsito são consideradas desnecessárias à atividade da empresa e à manutenção da fonte produtora. Assim, não são dedutíveis para a apuração da base de cálculo da contribuição social sobre o lucro líquido, apesar de serem dedutíveis para fins do imposto de renda de pessoa jurídica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contribuição social sobre o lucro, do imposto de renda de pessoa jurídica e do imposto de renda retido na fonte, julgue os itens a seguir.
No lucro presumido, deverão ser adicionados à base de cálculo da contribuição social sobre lucro líquido os ganhos de capital, as demais receitas e os resultados positivos decorrentes de receitas que não estejam compreendidas na atividade, inclusive os ganhos auferidos em operações de cobertura de mercadorias e de futuros realizadas em bolsas de valores ou no mercado de balcão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes quanto à aplicação da análise econômico-financeira.
Ao apurar o giro de estoque, a empresa determina um multiplicador que representa quantas vezes as mercadorias devem ser substituídas no próximo período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma entidade da administração pública federal alugou um imóvel para uso próprio, assinando um contrato com vigência de um ano. Considerando que os registros contábeis dessa entidade, referentes à assinatura do contrato de aluguel, foram feitos de forma correta, então
uma conta de obrigação pelo aluguel a pagar foi registrada no passivo financeiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma entidade da administração pública federal alugou um imóvel para uso próprio, assinando um contrato com vigência de um ano. Considerando que os registros contábeis dessa entidade, referentes à assinatura do contrato de aluguel, foram feitos de forma correta, então
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à legislação do imposto de renda aplicável às empresas tributadas com base no lucro real, julgue o item abaixo.
As empresas registram em sua escrituração mercantil todos os fatos que afetam o lucro real, fazendo extracontabilmente os ajustes determinados pela legislação comercial.
Você está analisando o extrato bancário emitido pelo Banco do Comércio S/A, relativo à conta corrente de sua empresa naquele banco e verifica que há um movimento a débito no valor de R$ 25.600,00 e a crédito, no valor de R$ 23.200,00, o que resulta em um saldo devedor de R$ 2.400,00.
As Lojas Santos & Souza, em 25 de março de 2003, adquiriram a vista, por R$ 60 mil, um terreno, cujo valor estava avaliado em R$ 68 mil. Na escrituração da empresa o lançamento contábil dessa operação deve ser feito
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a estrutura do patrimônio e o registro dos eventos contábeis, julgue os itens que se seguem.
O resultado de equivalência patrimonial positivo, registrado na investidora, deverá ser adicionado ao lucro ajustado na demonstração de origens e aplicação de recursos (DOAR) da investidora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a estrutura do patrimônio e o registro dos eventos contábeis, julgue os itens que se seguem.
Ao adquirir ações de outra empresa, a investidora classificará tais títulos de acordo com suas intenções futuras. Se a investidora deseja comercializar as ações nos próximos seis meses, deverá classificar a conta no ativo circulante.
João Paulo é um bom negociante. Comprou a prazo um carro por R$ 30.000,00, tributado com ICMS de 12%, mas sabe que, ao vender esse item, será alcançado com ICMS de 17%. Por isto, para obter um lucro bruto de 15% sobre o preço de venda, João Paulo sabe que terá de obter para seu carro o preço de
A Metalúrgica de Reposição tinha máquinas e equipamentos comprados em julho de 2000 por R$ 40.000,00, com vida útil estimada em 10 anos. A depreciação tem sido feita em bases anuais considerando valor residual de 10%.
Quando o seu Zé Moura vendeu esse equipamento, no fim de março de 2004, por R$ 20.000,00, teve de contabilizar "perda de capital" no valor de
A celebração de convênio de despesa, que é um dos instrumentos de transferência voluntária de recursos, do ponto de vista contábil, provoca, na unidade concedente,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos registros contábeis de empresas comerciais, de seus livros fiscais, da avaliação de ativos, da influência do ICMS e das demonstrações contábeis, julgue os itens seguintes.
O valor realizável líquido e o custo de reposição são critérios de avaliação de ativos que buscam apresentar o valor econômico destes, uma vez que estão fundamentados no valor de mercado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente aos elementos patrimoniais e de resultado (ativos, passivos, receita, despesa), bem como à leitura prática das demonstrações contábeis, com fundamento na legislação brasileira e nos ensinamentos dos autores de contabilidade, julgue os itens seguintes.
As notas explicativas são complementares às demonstrações contábeis e evidenciam, principalmente, os critérios de avaliação dos elementos patrimoniais, detalhamentos de contas ativas e passivas e outras informações necessárias ao entendimento desses relatórios contábeis pelos leitores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a orçamento empresarial, julgue os itens que se seguem.
O orçamento de capital de uma empresa deve considerar cenários de decisões de política econômica, vez que, embora sejam decisões sobre as quais a empresa não possui controle, esses poderão afetar decisivamente a viabilidade e a rentabilidade dos investimentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a orçamento empresarial, julgue os itens que se seguem.
A análise sistemática das informações gerenciais constitui elemento fundamental para a qualidade do planejamento orçamentário. Essa análise permite conhecer mais profundamente o comportamento das variáveis internas e externas que interferem nas atividades e nos resultados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à doutrina contábil e de administração financeira, julgue os itens seguintes.
O grau de alavancagem financeira de um patrimônio qualquer depende, exclusivamente, da relação entre capital de terceiros e capital próprio. Assim, uma empresa muito endividada que financie seus ativos totais na estrutura de 70% de capital de terceiros e 30% de capitais próprios não apresenta boas condições de alavancar os resultados de seus acionistas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à doutrina contábil e de administração financeira, julgue os itens seguintes.
Na análise de capital de giro, observa-se que os elementos circulantes apresentam, em geral, rentabilidade e divisibilidade menores que os ativos fixos, características que permitem o aporte de recursos nos itens de curto prazo em níveis variados e relativamente baixos, sendo possível a alocação de recursos no momento do surgimento das necessidades financeiras.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade e ao processo de análise econômicofinanceira, julgue os itens que se seguem, considerando os dispositivos legais vigentes.
O patrimônio pertence à entidade, mas a recíproca não é verdadeira. A soma ou agregação contábil de patrimônios autônomos não resulta em nova entidade, mas, em uma unidade de natureza econômico-contábil.
Observemos os seguintes fatos administrativos: aluguel de R$ 200,00 mensais que foi contratado em 30 de agosto de 2002, mas foi pago apenas até 30 de novembro do mesmo ano; compra de mercadorias por R$ 4.000,00, tendo sido vendido no mesmo ano 40% do volume adquirido, com lucro de 15%; salário de dezembro de R$ 500,00 com INSS de 11% dos empregados e 20% dos empregadores e FGTS de 8%.
Considerando o registro contábil correto desses eventos, podemos dizer que eles reduziram o lucro do ano de 2002 no valor de
Temos como tarefa observar o Patrimônio Líquido das empresas Hexa Comercial e Hepta Comercial, em 31.12.02, no qual podemos verificar os seguintes elementos:
No exercício social de 2002:
- a empresa Hexa obteve lucro líquido de R$ 50.000,00;
- a empresa Hepta obteve lucro líquido de R$ 40.000,00;
- a empresa Hexa distribuiu dividendos de 20%; e
- a empresa Hepta distribuiu dividendos de 20%.
Com base nessas informações, ao examinarmos a escrituração da empresa Hexa, devemos encontrar um lançamento assim registrado:
De acordo com o pronunciamento IASB no 21 - "Contabilização dos efeitos das mudanças nas taxas cambiais" - a forma utilizada para converter demonstrações financeiras está relacionada à classificação da empresa em "Entidade estrangeira" ou "Parte integrante das operações da Matriz".
Todas as alternativas abaixo fazem parte da referida classificação, EXCETO:
A Cia. Caminho do Norte tem uma conta corrente no Banco América do Oeste. Em 31-12-2002, o extrato bancário emitido pela instituição financeira acusava um saldo credor de R$ 28 800,00. Em contraposição, o livro Razão acusava, para a mesma conta, um saldo devedor de R$ 26 500,00. O auditor independente, por meio da análise do extrato bancário, apurou os seguintes fatos não registrados na contabilidade.
I. Aviso de lançamento à débito, efetuado pelo banco, de R$ 450,00, relativo a contas de luz e de telefone.
II. Aviso de lançamento à débito de R$ 3 000,00, em virtude de devolução de duplicata descontada por falta de pagamento do sacado.
III. Devolução de cheques de terceiros, depositados pela companhia, no va...
Há uma diferença significativa entre as práticas contábeis americanas (USGAAP) e as brasileiras (Normas Brasileiras de Contabilidade), no tocante ao tratamento
A incorrência de prejuízo num exercício, cuja possibilidade de compensação com lucros futuros é considerada praticamente certa pela Administração da entidade, é fundamento, segundo a Deliberação CVM nº 273/1988, para o registro de um
Numa determinada empresa familiar, as contas particulares dos sócios eram pagas com cheques de emissão da própria pessoa jurídica. Esse procedimento é contrário ao princípio contábil da
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.
A ausência da participação de empregados e administradores em uma demonstração de lucros acumulados evidencia não ter havido distribuição desse tipo de participação pela empresa.
Para o Prof. José Pereira da Silva, através da análise das demonstrações financeiras, são obtidas informações com intuito de se compreender e avaliar aspectos como, EXCETO:
A Cia. Alternativa emitiu debêntures 1998, que ainda estavam em circulação em 2000, ano em que essa empresa passa por um processo de cisão. Com relação à integridade dos direitos dos debenturistas, pode-se afirmar que:
A empresa Chuí S.A. possui investimentos na empresa Oiapoque S.A., tendo, de acordo com as determinações da Lei das Sociedades por Ações, a obrigatoriedade de efetuar a consolidação. No ano de 2002 a empresa Chuí adquiriu da empresa Oiapoque R$100.000,00 de fios elétricos para reformar suas instalações. Pressupondo que este lucro será eliminado e nunca mais realizado, podese:
A Cia. Jaguaribe, em 01.03.2000, recebe em doação, do município x, um terreno industrial avaliado em R$ 250.000, para instalar uma nova unidade fabril. Essa operação, prevista no planejamento estratégico da empresa no item expansão, envolve um investimento total de 15,5 milhões com previsão para entrar em operação nos próximos dois anos. Indique o procedimento contábil que a Cia. Boa Sorte, detentora de 60% do capital votante dessa empresa, deverá ter em relação à doação do bem.
Com as instruções fornecidas a seguir, responder às questões de nºs 01 a 03.
I. A Cia. Boa Vista, companhia atuante no mercado imobiliário, em 20.10.20x1 faz uma aplicação financeira em Títulos e Valores Mobiliários de R$ 500.000, resgatável em 180 dias pelo valor de R$ 590.000, com Imposto de Renda Retido na Fonte de 10%;
II. O imposto retido é compensável com o Imposto de Renda devido sobre o lucro apurado no período fiscal;
III. O período contábil da empresa, estabelecido em seu estatuto, abrange o intervalo de tempo entre 01.01 a 31.12 de cada ano.
Em 31.12.20x1 o valor de mercado dos títulos que lastreiam essa aplicação temporária era de R$ 5...
Com as instruções fornecidas a seguir, responder às questões de nºs 01 a 03.
I. A Cia. Boa Vista, companhia atuante no mercado imobiliário, em 20.10.20x1 faz uma aplicação financeira em Títulos e Valores Mobiliários de R$ 500.000, resgatável em 180 dias pelo valor de R$ 590.000, com Imposto de Renda Retido na Fonte de 10%;
II. O imposto retido é compensável com o Imposto de Renda devido sobre o lucro apurado no período fiscal;
III. O período contábil da empresa, estabelecido em seu estatuto, abrange o intervalo de tempo entre 01.01 a 31.12 de cada ano.
Se a empresa utilizar o critério linear para apropriação dos rendimentos gerados por esta operaç...
Com as instruções fornecidas a seguir, responder às questões de nºs 01 a 03.
I. A Cia. Boa Vista, companhia atuante no mercado imobiliário, em 20.10.20x1 faz uma aplicação financeira em Títulos e Valores Mobiliários de R$ 500.000, resgatável em 180 dias pelo valor de R$ 590.000, com Imposto de Renda Retido na Fonte de 10%;
II. O imposto retido é compensável com o Imposto de Renda devido sobre o lucro apurado no período fiscal;
III. O período contábil da empresa, estabelecido em seu estatuto, abrange o intervalo de tempo entre 01.01 a 31.12 de cada ano.
O valor a ser incorporado como custo de aquisição da operação é
Em primeiro de novembro a Nossa Firma adquiriu cinco conjuntos de mesas com quatro cadeiras, para pagamento em 60 dias. O preço total foi R$ 10.000,00, sendo R$ 1.000,00 por mesa e R$ 250,00 por cadeira.
Segundo o costume usual os móveis brasileiros têm expectativa de vida útil de dez anos, mas o proprietário falou e disse: "vou cuidar para que a depreciação dos bens de uso seja feita em 12 anos".
A empresinha da questão usa como mobília dois dos conjuntos adquiridos e os outros três foram destinados à revenda.
No dia 31 de dezembro os bens foram inventariados com base em pesquisa válida que encontrou preço líquido de mercado de R$ 900,00 para as mesas e de R$ 300,00 para as cadeiras.
Abaixo temos contas de resultado da empresa Elamex S/A.
Segundo a legislação cabível, a COFINS deve ser calculada no fim do exercício social à alíquota de 3%. Ao ser efetuado o cálculo correto dessa contribuição, com base nos dados acima, deverá ser contabilizado a crédito de COFINS a Recolher o valor de
A Nossa Empresa comprou vários objetos por sete mil reais, mas só pagou metade na hora, deixando o restante para pagar um mês depois, o que fez com desconto de vinte por cento.
Os empregados dessa empresa recebem apenas duzentos e trinta reais de comissões, mas pagam oitenta reais de refeições feitas na própria empresa.
Como essa firma começou a operar com um capital de apenas dois mil reais, podemos dizer que agora ela só possui capital próprio de:
A empresa Multimáquinas Ltda. adquiriu um equipamento pelo valor de R$ 25.000,00, no dia 02/01/1995; vendeu-o em 02/01/2003, por R$ 8.000,00. Inicialmente estimou-se a vida útil de 10 anos, sem valor residual. Assinale a opção que contém o resultado da operação de venda do bem.
A empresa "XYZ" apresenta o seguinte Balanço Patrimonial em 31 de dezembro de 2002 (valores em R$):
Considere que a empresa foi constituída em 31.12.2001, não possui estoques, todas as compras foram para cobrir pedidos de clientes; todas as compras e vendas foram pagas e recebidas a vista; não houve incidência de impostos e todo o Lucro Líquido do Exercício foi reinvestido na atividade. Levando-se em conta tais informações, assinale a proposição correta a respeito do Balanço Patrimonial apresentado.
Com base somente nas informações abaixo, em 31 de dezembro de 2002, com todas as contas do balanço presentes na listagem, indique o Lucro Líquido do Exercício da empresa.
Assinale o princípio fundamental da contabilidade que reconhece o Patrimônio como objeto da contabilidade e afirma a autonomia patrimonial e a necessidade de diferenciação de um patrimônio particular no universo dos patrimônios existentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a demonstrativos contábeis, julgue os itens que se seguem.
O total dos saldos finais de todas as contas do balancete deve corresponder ao total do ativo da empresa, já que as retificadoras de ativos e passivos devem ser compensadas com as contas de resultado consideradas no cômputo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a demonstrativos contábeis, julgue os itens que se seguem.
Caso o balancete final apresente um saldo credor de disponibilidades, em função de determinada conta bancária, o banco que evidenciar essa situação não poderá aparecer no balanço patrimonial como um passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.
Na demonstração apresentada na tabela II, não há destinação de lucros para a formação da reserva de ágio na subscrição de ações, o que seria possível caso a companhia tivesse aumentado o próprio capital social mediante a emissão de novas ações no exercício de 2002.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.
De acordo com a tabela II, a empresa poderia destinar o saldo dos lucros do exercício para reservas de lucros ou para pagamento de dividendos suplementares.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade de custos e considerando o quadro acima, julgue os itens de 108 a 110.
Quando a empresa adota o critério UEPS de avaliação de estoques, em período inflacionário, tende a levar para o resultado um custo mais baixo que se adotasse o método PEPS, tendo por conseqüência resultado maior, maior valor do ativo e maior patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos critérios de avaliação de elementos patrimoniais, apuração de custos e de resultados, destinação de resultados e demonstrações contábeis, julgue os itens de 71 a 75.
Considerando-se uma disposição estatutária com previsão de distribuição de 25% do lucro líquido ajustado, uma companhia que apresente lucro líquido de R$ 500.000,00, reserva legal de R$ 10.000,00 e reserva de lucros a realizar de R$ 22.500,00, estará distribuindo um dividendo de R$ 100.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos critérios de avaliação de elementos patrimoniais, apuração de custos e de resultados, destinação de resultados e demonstrações contábeis, julgue os itens de 71 a 75.
Uma empresa que apresente um lucro líquido em determinado exercício social deverá evidenciar, obrigatoriamente, lucros acumulados em seu patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos critérios de avaliação de elementos patrimoniais, apuração de custos e de resultados, destinação de resultados e demonstrações contábeis, julgue os itens de 71 a 75.
Do lucro líquido de R$ 100.000,00 de uma sociedade por ações recém-constituída com um capital social de R$ 1.000.000,00, devem ser destinados R$ 5.000,00 obrigatoriamente para reserva legal, antes de qualquer outra destinação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos critérios de avaliação de elementos patrimoniais, apuração de custos e de resultados, destinação de resultados e demonstrações contábeis, julgue os itens de 71 a 75.
Uma empresa comercial que adote o sistema de inventário periódico poderá apurar o custo das mercadorias vendidas com base na equação CMV = EF + compras (-) EI.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos critérios de avaliação de elementos patrimoniais, apuração de custos e de resultados, destinação de resultados e demonstrações contábeis, julgue os itens de 71 a 75.
Os recursos aplicados no ativo diferido serão amortizados periodicamente, em prazo não superior a 10 anos, a partir do início da operação normal ou do exercício em que passem a ser usufruídos os benefícios deles decorrentes, devendo ser registrada a perda do capital aplicado quando forem abandonados os empreendimentos ou atividades a que se destinavam, ou quando for comprovado que essas atividades não poderão produzir resultados suficientes para amortizá-los.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Companhia Alfa solicitou um empréstimo para capital de giro junto ao Banco Beta S.A., nas seguintes condições:
data da liberação: 20/7/2002;
vencimento: 20/10/2002;
forma de pagamento: no vencimento;
valor liberado: R$ 1.800.000,00;
valor de resgate: R$ 2.000.000,00;
encargo da operação: R$ 200.000,00.
Considerando a situação hipotética acima e com relação ao registro de operações, demonstrações financeiras obrigatórias, livros de escrituração e balancete de verificação, julgue os itens de 66 a 70.
Um balancete de verificação, levantado com a finalidade de encerrar as contas de resultado do exercício, que apresente, para as contas...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Companhia Alfa solicitou um empréstimo para capital de giro junto ao Banco Beta S.A., nas seguintes condições:
data da liberação: 20/7/2002;
vencimento: 20/10/2002;
forma de pagamento: no vencimento;
valor liberado: R$ 1.800.000,00;
valor de resgate: R$ 2.000.000,00;
encargo da operação: R$ 200.000,00.
Considerando a situação hipotética acima e com relação ao registro de operações, demonstrações financeiras obrigatórias, livros de escrituração e balancete de verificação, julgue os itens de 66 a 70.
O livro diário é de escrituração obrigatória para todas as sociedades mercantis com contabilidade destinada a cumprir as obrigações so...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Companhia Alfa solicitou um empréstimo para capital de giro junto ao Banco Beta S.A., nas seguintes condições:
data da liberação: 20/7/2002;
vencimento: 20/10/2002;
forma de pagamento: no vencimento;
valor liberado: R$ 1.800.000,00;
valor de resgate: R$ 2.000.000,00;
encargo da operação: R$ 200.000,00.
Considerando a situação hipotética acima e com relação ao registro de operações, demonstrações financeiras obrigatórias, livros de escrituração e balancete de verificação, julgue os itens de 66 a 70.
A demonstração das origens e aplicações de recursos deve ser elaborada e publicada por todas as sociedades por ações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Companhia Alfa solicitou um empréstimo para capital de giro junto ao Banco Beta S.A., nas seguintes condições:
data da liberação: 20/7/2002;
vencimento: 20/10/2002;
forma de pagamento: no vencimento;
valor liberado: R$ 1.800.000,00;
valor de resgate: R$ 2.000.000,00;
encargo da operação: R$ 200.000,00.
Considerando a situação hipotética acima e com relação ao registro de operações, demonstrações financeiras obrigatórias, livros de escrituração e balancete de verificação, julgue os itens de 66 a 70.
De acordo com os princípios fundamentais de contabilidade, a Companhia Alfa deve registrar o valor total do encargo financeiro dessa o...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Companhia Alfa solicitou um empréstimo para capital de giro junto ao Banco Beta S.A., nas seguintes condições:
data da liberação: 20/7/2002;
vencimento: 20/10/2002;
forma de pagamento: no vencimento;
valor liberado: R$ 1.800.000,00;
valor de resgate: R$ 2.000.000,00;
encargo da operação: R$ 200.000,00.
Considerando a situação hipotética acima e com relação ao registro de operações, demonstrações financeiras obrigatórias, livros de escrituração e balancete de verificação, julgue os itens de 66 a 70.
Segundo o Plano Contábil das Instituições do Sistema Financeiro Nacional (COSIF), a instituição financeira deverá registrar a receita em...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a fatos contábeis, contas e lançamentos contábeis, julgue os itens de 61 a 65.
A compra de uma mercadoria com parte do pagamento à vista e parte a prazo deve levar a um débito na conta de disponibilidades, a um crédito em estoques ou compras e a um débito na conta de fornecedores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a fatos contábeis, contas e lançamentos contábeis, julgue os itens de 61 a 65.
O sistema de contas corresponde a uma estrutura organizada das contas que podem ser utilizadas para registro das operações de uma entidade, que é elaborado respeitando-se as particularidades dela e atendendo-se às suas necessidades gerenciais, societárias e fiscais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a fatos contábeis, contas e lançamentos contábeis, julgue os itens de 61 a 65.
Pela venda de mercadorias, a conta de custo das mercadorias vendidas é debitada em contrapartida de um crédito em estoque de mercadorias, que constitui conta ativa, quando a empresa estiver utilizando o sistema de inventário permanente.
De acordo com o Prof. José Pereira da Silva, na análise do índice de liquidez geral, o analista precisa examinar pelo menos os seguintes fatores adicionais, EXCETO:
Um bem do ativo imobilizado adquirido ao custo de R$ 100.000,00, que venha a ser depreciado em 10 anos à taxa anual de 9%, apresentará um valor residual, ao final de sua vida útil
Banca:
Serviço Nacional de Seleção Pública (SENASP)
Em 01/01/X3, a "CIA Y" comprou um veículo no valor de R$ 36.000,00 para usar nas suas operações. Sabendo-se que a vida útil do veículo é de 05 anos, qual o valor da depreciação em 15/03/X3.
Banca:
Serviço Nacional de Seleção Pública (SENASP)
Sr. Joaquim e Dona Dalva reuniram-se para constituir uma empresa cujo Capital Social fora de R$ 10.000,00.A participação do Sr. Joaquim na sociedade foi cerca de 150% superior á participação de Dona Dalva, logo cada um dos sócio participou respectivamente com:
Banca:
Serviço Nacional de Seleção Pública (SENASP)
A "CIA Y" em 01/06/X1, adquiriu uma Máquina para suas operações que entrou em operação somente em 08/X1. Em 31/12/X1 o total de meses depreciados informados no balanço foi :
Banca:
Serviço Nacional de Seleção Pública (SENASP)
As Contas de Resultado são aquelas que representam as Despesas e as Receitas. Assinale a alternativa em que todos os itens correspondam a Contas de Resultado:
Banca:
Serviço Nacional de Seleção Pública (SENASP)
Julgue os itens a seguir, assinalando em seguida a alternativa correta.
I – A Contabilidade é a ciência, segundo uns, técnica e/ou arte, segundo outros, que se destina a estudar e controlar o patrimônio das entidades. II – O Patrimônio de uma empresa é composto por bens menos direitos mais as obrigações. III – O Patrimônio Líquido somam todas as obrigações líquidas de terceiros de uma empresa. IV – O Exercício Social consiste no espaço de tempo em que, ao seu término, as entidades apuram e demonstram seus resultados, podendo coincidir ou não com o ano calendário, conforme dispuser o estatuto ou contrato.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a conceitos de contabilidade, julgue os itens seguintes.
No balanço, os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia, assim como matérias-primas, produtos em fabricação e bens em almoxarifado, devem ser avaliados pelo preço de venda, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for inferior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a contabilidade, julgue os itens que se seguem, relativos ao balanço apresentado acima.
Havendo compra adicional de máquinas e equipamentos de ativo imobilizado por R$ 12.000 mil, à vista, o valor total do passivo apresentado no balanço não se altera.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de receitas, despesas, custos e resultados, julgue os itens que se seguem.
No caso do pagamento de seguros no valor de R$ 1.000.000,00, para cobertura dos bens do ativo imobilizado da empresa por um período de um ano, a partir do pagamento do prêmio, o registro correto dessa operação é o reconhecimento desse valor total como despesa da data do pagamento ou liquidação do prêmio.
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
O Hospital Y apresenta os seguintes dados financeiros e estatísticos, no ponto de equilíbrio: custo fixo total = R$ 30.000,00; receita unitária = R$ 750,00; quantidade de produção = 200 unidades. Qual o valor do custo variável unitário no ponto de equilíbrio?
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
O hospital X apresenta os seguintes dados financeiros e estatísticos, no ponto de equilíbrio: custo fixo total = R$ 500.000,00; custo variável unitário = R$ 2.300,00; quantidade de produção = 200 unidades. Qual a receita unitária no ponto de equilíbrio?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subseqüentes, considerando o balanço da Companhia das Armações S.A., indústria produtora de grades metálicas, apresentado acima.
Considerando que essa companhia tenha um passivo real com fornecedores de R$ 400 mil na data do balanço apresentado acima, portanto, com um valor não-registrado de R$ 240 mil, conclui-se que, no balanço, há ativo(s) subavaliado(s) e(ou) patrimônio líquido superavaliado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens abaixo acerca da elaboração do orçamento de vendas de uma empresa.
O orçamento de vendas deve ser realista, sem se preocupar com a geração de dados contábeis como a receita operacional bruta e a receita operacional líquida.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens abaixo acerca da elaboração do orçamento de vendas de uma empresa.
No orçamento de vendas, é necessária a segmentação das vendas pelos mercados em que a empresa atua, caso as condições de preços, os impostos e as políticas de crédito sejam diferenciadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na elaboração do orçamento empresarial, é comum a utilização da técnica de projeção de demonstrativos financeiros. Para a projeção de um balanço patrimonial há uma ordem tecnicamente correta a ser seguida. Acerca dessa seqüência, julgue os itens subseqüentes.
A análise da projeção é a última etapa a ser cumprida.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na elaboração do orçamento empresarial, é comum a utilização da técnica de projeção de demonstrativos financeiros. Para a projeção de um balanço patrimonial há uma ordem tecnicamente correta a ser seguida. Acerca dessa seqüência, julgue os itens subseqüentes.
Após a análise da projeção, faz-se a verificação da necessidade de fundos adicionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na elaboração do orçamento empresarial, é comum a utilização da técnica de projeção de demonstrativos financeiros. Para a projeção de um balanço patrimonial há uma ordem tecnicamente correta a ser seguida. Acerca dessa seqüência, julgue os itens subseqüentes.
A projeção do balanço patrimonial do exercício financeiro objeto do orçamento deve ser posterior ao financiamento dos ajustes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na elaboração do orçamento empresarial, é comum a utilização da técnica de projeção de demonstrativos financeiros. Para a projeção de um balanço patrimonial há uma ordem tecnicamente correta a ser seguida. Acerca dessa seqüência, julgue os itens subseqüentes.
O financiamento dos ajustes deve anteceder a projeção da demonstração de resultados do exercício financeiro objeto do orçamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na elaboração do orçamento empresarial, é comum a utilização da técnica de projeção de demonstrativos financeiros. Para a projeção de um balanço patrimonial há uma ordem tecnicamente correta a ser seguida. Acerca dessa seqüência, julgue os itens subseqüentes.
A verificação da necessidade de fundos adicionais deve ser feita após o financiamento dos ajustes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade de EFPPs, segundo a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir.
Serão contabilizados como gastos no programa de investimentos as comissões, as corretagens, as taxas e os tributos diretamente incidentes sobre as aplicações, ágio de títulos de renda fixa, condomínio e demais taxas referentes a imóvel para renda, quando não locados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade de EFPPs, segundo a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir.
De acordo com a Portaria MPAS n.º 4.858/1998, a EFPP deverá evidenciar, no encerramento de cada exercício social, em nota explicativa às demonstrações contábeis, relativamente ao programa de investimentos, as seguintes rubricas, que refletem toda a movimentação ocorrida com recursos desse programa: montante de recursos do programa no início do exercício; receitas brutas ocorridas no exercício; total das despesas no exercício; e montante de recursos do programa ao final do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade de EFPPs, segundo a Portaria MPAS n.º 4.858/1998, julgue os itens seguintes.
No caso de entidades não-patrocinadas por órgãos públicos federais, apurando-se superávit técnico, constituir-se-á provisão de contingência, até o limite de 50% das reservas matemáticas. O excesso, se houver, será contabilizado como reserva para ajuste do plano.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade de EFPPs, segundo a Portaria MPAS n.º 4.858/1998, julgue os itens seguintes.
No plano de custeio administrativo, são apresentadas como fonte de custeio as estimativas das fontes de recursos para cobertura do custeio administrativo dos programas previdencial, assistencial e de investimentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os terrenos não estão sujeitos a depreciação. Por outro lado, nos casos de aquisições de direitos de uso de linha telefônica com direito a ações da companhia telefônica, o valor de mercado dessas ações ou o valor patrimonial publicado deverá ser adicionado ao programa de investimentos, devendo estar contabilizado no mercado a vista.
Considerando o texto acima, julgue os itens subseqüentes.
No caso de um ativo do mercado de ações, cujo custo tenha sido de R$ 10.000,00, o reconhecimento de perda somente deverá ser feito no momento de sua alienação, quando ela se efetivar, e não a cada oscilação do mercado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os terrenos não estão sujeitos a depreciação. Por outro lado, nos casos de aquisições de direitos de uso de linha telefônica com direito a ações da companhia telefônica, o valor de mercado dessas ações ou o valor patrimonial publicado deverá ser adicionado ao programa de investimentos, devendo estar contabilizado no mercado a vista.
Considerando o texto acima, julgue os itens subseqüentes.
A contabilização como mercado à vista, no programa de investimentos, deve-se ao fato de a aquisição do mencionado tipo de ação não estar inserido na modalidade de mercado a termo ou futuro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os terrenos não estão sujeitos a depreciação. Por outro lado, nos casos de aquisições de direitos de uso de linha telefônica com direito a ações da companhia telefônica, o valor de mercado dessas ações ou o valor patrimonial publicado deverá ser adicionado ao programa de investimentos, devendo estar contabilizado no mercado a vista.
Considerando o texto acima, julgue os itens subseqüentes.
Caso as referidas ações pertencessem a uma entidade fechada de previdência privada, o valor de mercado delas, para formação do valor do ativo da entidade, deveria corresponder ao de uma espécie qualquer de ação emitida pela companhia, cotada em mercado organizado, independentemente de a entidade de p...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas informações acima, julgue os itens que se seguem.
Considerando que a inflação acumulada de 1.º/11/2001 a 31/5/2002 tenha sido de 4%, conclui-se que a taxa real de reajuste de um benefício concedido em 31/10/2001 foi inferior a 2,05%.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no balanço patrimonial apresentado acima, relativo a uma empresa constituída sob a égide da lei das sociedades anônimas, julgue os itens subseqüentes.
Uma compra de mercadorias à vista feita por essa empresa logo após o encerramento do exercício social considerado manteria sem alteração tanto o valor total do ativo quanto o do passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no balanço patrimonial apresentado acima, relativo a uma empresa constituída sob a égide da lei das sociedades anônimas, julgue os itens subseqüentes.
A venda de mercadorias estocadas provoca um débito na conta de estoques e um crédito na conta de custo das mercadorias, caso a empresa adote o sistema de inventário permanente.
Nas operações de compra de ações no Mercado a Vista as ações serão contabilizadas pelo ______1________ no dia, acrescido das despesas de corretagem e outras taxas incidentes, devendo ser avaliadas pelo _____2________, considerando- se a ______3_______ do último dia do mês em que a ação tenha sido negociada na Bolsa de Valores em que tenha havido maior volume de negócios.
As Entidades Fechadas de Previdência Complementar – EFPC devem apresentar mensalmente balancetes à Secretaria de Previdência Complementar. Caso a entidade adote a administração unifundos de investimentos, os balancetes seriam:
No modelo apresentado de Demonstrações Contábeis Consolidadas, o Ativo, no Balanço Patrimonial, apresenta-se dividido em três grupos (Disponível, Realizável e Permanente) e o Passivo:
Dos procedimentos listados abaixo indique aquele que não corresponde a procedimentos exigidos pela CVM, para comunicação e divulgação de informações relativas às operações de fusão de companhias abertas.
A Cia. Itaici, controlada da Cia. Itacuruçá, em 02.01.2000, vende a vista, uma máquina fresadora para sua investidora, cujos dados envolvidos na transação são os seguintes:
Outras informações:
O período contábil das empresas é encerrado ao final do mês de dezembro, e Ambas são companhias abertas e pertencem ao mesmo conglomerado empresarial.
Levando em conta os dados fornecidos, responda as questões de nº 26 a 30.
Na demonstração de Resultado consolidada deve ser efetuado um lançamento de:
A Cia. Itaici, controlada da Cia. Itacuruçá, em 02.01.2000, vende a vista, uma máquina fresadora para sua investidora, cujos dados envolvidos na transação são os seguintes:
Outras informações:
O período contábil das empresas é encerrado ao final do mês de dezembro, e Ambas são companhias abertas e pertencem ao mesmo conglomerado empresarial.
Levando em conta os dados fornecidos, responda as questões de nº 26 a 30.
O resultado apurado na transação deve ser registrado na empresa investida como:
A Cia. Itaici, controlada da Cia. Itacuruçá, em 02.01.2000, vende a vista, uma máquina fresadora para sua investidora, cujos dados envolvidos na transação são os seguintes:
Outras informações:
O período contábil das empresas é encerrado ao final do mês de dezembro, e Ambas são companhias abertas e pertencem ao mesmo conglomerado empresarial.
Levando em conta os dados fornecidos, responda as questões de nº 26 a 30.
O valor a ser ajustado na conta de Máquinas e Equipamentos é:
A Cia. Itaici, controlada da Cia. Itacuruçá, em 02.01.2000, vende a vista, uma máquina fresadora para sua investidora, cujos dados envolvidos na transação são os seguintes:
Outras informações:
O período contábil das empresas é encerrado ao final do mês de dezembro, e Ambas são companhias abertas e pertencem ao mesmo conglomerado empresarial.
Levando em conta os dados fornecidos, responda as questões de nº 26 a 30.
O valor líquido apurado como resultado não realizado é:
A Cia. Itajubá, controladora do grupo ITA, encerra seu exercício contábil ao final de dezembro. Em 12.12.2000, essa empresa negocia e formaliza a alienação da sua participação societária na Cia. Maranhão de Tecidos que correspondia a 80% do capital total daquela companhia. Se a investidora possui ações cotadas em bolsa e publica suas demonstrações consolidadas, de acordo com a Instrução CVM nº 247/96, o procedimento a ser adotado nesse caso é:
Se o estatuto da companhia for omisso quanto à parcela do lucro que deverá ser distribuído a título de dividendo, o acionista terá direito à metade do lucro ajustado. Na determinação dessa base de cálculo são deduzidos os valores:
Na divulgação das demonstrações contábeis das companhias abertas, para efeito de melhor entendimento dessas demonstrações, além das notas explicativas previstas na Lei 6.404/76, a CVM recomenda também a divulgação:
A escrituração contábil da empresa Normas Mornas S/A tornou disponíveis as seguintes informações para permitir o cálculo da provisão para o imposto de renda e contribuição social sobre o lucro líquido.
Contas Saldos Reversão de Provisões R$ 2.500,00 Reversão de Reservas R$ 1.800,00 Lucros Acumulados R$ 8.000,00 Reserva Legal R$ 5.000,00 Participação de Administradores R$ 2.000,00 Participação de Debenturistas ...
Em 31 de agosto de 2002, no Ativo Imobilizado da firma Nor-Noroeste constavam as contas Máquinas e Equipamentos e Depreciação Acumulada de Máquinas e Equipamentos, com saldos, respectivamente, devedor de R$ 9.000,00 e credor de R$ 3.000,00.
As referidas contas representavam apenas uma máquina, comprada por R$ 5.400,00, e um equipamento, comprado por R$ 3.600,00, simultaneamente, tempos atrás. A máquina e o equipamento foram depreciados contabilmente na mesma proporção e não sofreram correção monetária nem baixas durante o período. Ao fim do dia, o Gerente informa à Diretoria que já havia fixado o preço de venda do equipamento, na forma solicitada. Recebeu, então, a contra-ordem para oferecer um desconto comercial de 10% sobre o aludido...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda com relação à contabilidade geral, julgue os itens abaixo.
A apuração do resultado de um exercício social é feita por meio de créditos às contas de receitas e débitos às contas de despesas, nos valores dos seus saldos, em contrapartida de uma conta transitória de apuração do resultado do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios fundamentais de contabilidade, julgue os itens a seguir.
Desde que tecnicamente estimável, o registro das variações patrimoniais deve ser feito mesmo na hipótese de somente existir razoável certeza de sua ocorrência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o balanço apresentado acima, julgue os itens que se seguem.
Se o investimento de R$ 155 mil ainda tivesse de ser acrescido de um resultado positivo na coligada ou controlada avaliada pelo valor de patrimônio líquido, no valor de R$ 15 mil, o efeito seria um aumento do patrimônio líquido nessa mesma importância, caso esse acréscimo de resultado não afetasse destinação de lucro para dividendo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o balanço apresentado acima, julgue os itens que se seguem.
Caso as vendas anuais dessa empresa tivessem alcançado o valor de R$ 7.520 mil até a data do encerramento do exercício de 2001, com um comportamento homogêneo anual, o prazo médio de recebimento de vendas teria se situado acima de trinta dias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Texto II – questões 33 e 34
O balanço patrimonial de 31/3/2002 de uma companhia aberta está levantado parcialmente, tendo como base o balanço de 31/12/2001 e a demonstração do resultado e o fluxo de caixa do primeiro trimestre de 2002.
Com base nos dados apresentados no texto II e completando a apuração do balanço em 31/3/2002, julgue os itens a seguir. Caso essa empresa operasse com ativo permanente pertencente a órgão governamental, cedido em comodato, ainda assim teria de depreciá-lo, para reconhecimento da despesa correspondente na s...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Texto II – questões 33 e 34
O balanço patrimonial de 31/3/2002 de uma companhia aberta está levantado parcialmente, tendo como base o balanço de 31/12/2001 e a demonstração do resultado e o fluxo de caixa do primeiro trimestre de 2002.
Com base nos dados apresentados no texto II e completando a apuração do balanço em 31/3/2002, julgue os itens a seguir. O valor total do ativo do balanço em 31/3/2002 é superior a R$ 1.100 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O noticiário internacional tem divulgado casos de fraudes de proporções astronômicas envolvendo empresas como ERON e WorldCom. Essas fraudes estariam ligadas a mecanismos de manipulação do mercado de ações ou à distribuição fraudulenta de lucros. A intensidade da crise obrigou os especialistas em mercado de ações a rever inúmeros conceitos, haja vista a crise gerada a partir da divulgação de referidos atos de fraude. No Brasil, a Lei das S. A. tem sofrido constantes alterações, de modo a adaptá-la às reais necessidades do mercado. Acerca desse tema, e considerando as regras vigentes no país, julgue os itens abaixo. Caso uma sociedade anônima emita ações preferenciais sem direito a voto ou sujeitas a restrições no exercício do direito de voto, o mo...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O noticiário internacional tem divulgado casos de fraudes de proporções astronômicas envolvendo empresas como ERON e WorldCom. Essas fraudes estariam ligadas a mecanismos de manipulação do mercado de ações ou à distribuição fraudulenta de lucros. A intensidade da crise obrigou os especialistas em mercado de ações a rever inúmeros conceitos, haja vista a crise gerada a partir da divulgação de referidos atos de fraude. No Brasil, a Lei das S. A. tem sofrido constantes alterações, de modo a adaptá-la às reais necessidades do mercado. Acerca desse tema, e considerando as regras vigentes no país, julgue os itens abaixo. Todas as sociedades anônimas estão obrigadas pela Lei n.º 6.404/1976 a publicar periodicamente seus demonstrativos financeiros a fim d...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens abaixo, acerca de aspectos de contabilidade.
Uma empresa que apresente, em diversos meses, saldo de caixa elevado em relação ao saldo na conta bancos pode estar dando evidências de ingresso de capital sem registro na conta capital social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, julgue os itens a seguir.
Na contabilidade oficial de uma empresa, a compra de máquinas novas deverá ser registrada no ativo imobilizado ao custo, incluindo os gastos necessários à obtenção dos bens em condições de operação ou funcionamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, julgue os itens a seguir.
Uma empresa estará utilizando recursos próprios para realizar investimentos adotando o custo de oportunidade do capital como parâmetro de tomada de decisão, quando os capitais de terceiros (passivo circulante e passivo exigível a longo prazo) forem inferiores aos ativos circulantes e não for requerida a elevação do nível de dívidas para a aplicação de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda à luz das normas brasileiras de contabilidade, julgue os itens abaixo.
Considere a seguinte situação.
O contrato de aluguel de imóvel comercial assinado entre a empresa X e a imobiliária Y, em 01/3/2001, estipulava, em cláusulas específicas, as seguintes condições:
- o prazo seria de um ano, a ser contado a partir de maio de 2001;
- o valor do aluguel mensal seria de R$ 800,00;
- o pagamento do mês vencido ocorreria até o dia 5 do mês subseqüente;
- pagamentos após o vencimento seriam acrescidos de mora de 2% sobre o valor da prestação.
Em face dessa relação contratual, ao longo, o locatário realizou os pagamentos dos primeiros oito meses nas seguintes datas: 2/6/2001, 10/7/2001, 5/8/2...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda à luz das normas brasileiras de contabilidade, julgue os itens abaixo.
Considere a seguinte situação.
Durante o mês de agosto, determinada empresa: teve uma folha de pagamento de R$ 131.732,00; apurou o valor de R$ 29.753,00 como despesas de vendas no período; pagou R$ 67.779,00, a título de impostos do ano anterior; e desembolsou R$ 50.112,00 em despesas administrativas.
Com base apenas nesses dados, a redução sofrida no resultado do período não poderá ter sido superior a R$ 180.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda à luz das normas brasileiras de contabilidade, julgue os itens abaixo.
Considere a seguinte situação hipotética.
Em 1.º/9/2001, a empresa comercial Aliança Ltda. desembolsou, para pagamento de prêmio de seguro, R$ 7.272,00, referentes à cobertura de riscos contra incêndios durante os próximos três anos, a partir da data do pagamento.
Nessa situação, considerando que os registros contábeis tenham obedecido aos princípios fundamentais de contabilidade, a conta despesas antecipadas de seguros apresentará um saldo de R$ 4.040,00 em 31/12/2002.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda à luz das normas brasileiras de contabilidade, julgue os itens abaixo.
Se o estoque inicial de mercadorias for superavaliado em determinado exercício social, o imposto de renda referente a esse exercício ficará superavaliado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
À luz das normas brasileiras de contabilidade, julgue os itens que se seguem.
Se os sócios de determinada empresa integralizarem parte de seu capital com imóveis — R$ 45.000,00; veículos — R$ 30.000,00; equipamentos — R$ 15.000,00 e com um depósito de R$ 10.000,00 em nome da empresa, após os lançamentos contábeis devidos, o saldo da conta capital a integralizar estará reduzido em R$ 100.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas brasileiras de contabilidade, julgue os itens a seguir.
Haverá passivo a descoberto sempre que a soma dos bens e direitos de curto prazo for menor que a soma das dívidas e obrigações de curto prazo da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas brasileiras de contabilidade, julgue os itens a seguir.
O acréscimo dos rendimentos auferidos, e ainda não recebidos, aos valores registrados na conta de aplicações financeiras de liquidez imediata não representa super avaliação do ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas brasileiras de contabilidade, julgue os itens abaixo.
Se a empresa Delta Gama Ltda. tiver contratado, em 1.o de julho de 2001, seguro contra incêndio, com vigência de dois anos, pagando um prêmio de R$ 2.088,00, e, durante o exercício, os ativos segurados não tiverem sofrido qualquer sinistro, o valor que aparecerá na demonstração de resultado de 31/12/2001 será o valor do prêmio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas brasileiras de contabilidade, julgue os itens abaixo.
O balanço patrimonial, destinado a evidenciar, quantitativa e qualitativamente, o patrimônio e o patrimônio líquido, deverá apresentar as contas do ativo e do passivo em ordem crescente de liquidez e dos prazos de exigibilidade, respectivamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas brasileiras de contabilidade, julgue os itens abaixo.
Na preparação do balanço patrimonial, o contabilista, caso deseje, poderá agrupar os saldos de pequenas contas, desde que verifique que o total não ultrapassa um décimo do valor do respectivo grupo de contas e seja indicada a natureza desses saldos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a contabilidade, julgue os itens a seguir.
No desconto de uma duplicata a vencer em três meses, por um banco, no valor de R$ 1.000,00, com desconto antecipado de juros de 15%, o lançamento correto da despesa financeira deveria prever a apropriação de uma parcela de juro a cada mês, ao longo dos três meses.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a contabilidade, julgue os itens a seguir.
Se uma empresa que apresenta um total de saldos ativos superior ao total de saldos passivos, em um balanço no qual só falte o encerramento das contas de resultado e a sua transferência para uma conta patrimonial, isso é um sinal claro da apuração de resultado negativo no período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na avaliação de uma propriedade agrícola, uma análise de custos versus benefícios tem por objetivo responder à questão acerca de qual seria a rentabilidade da exploração e o valor da empresa. Para isso, um dos métodos utilizados visa estabelecer esses valores com base em fluxos de rendimentos líquidos futuros que a exploração teria capacidade de obter naquele momento. Esses rendimentos devem considerar as técnicas regionais de cultivo e desconsiderar as técnicas predatórias e devastadoras do meio ambiente. O preço da terra tem uma relação com a renda líquida capitalizada. A renda dependerá da escolha da taxa de capitalização. Nesse contexto, julgue os itens a seguir.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir.
Se R$ 12.100,00, aplicados à taxa composta de 4,10% ao mês, produzirem um montante de R$ 19.600,00 em um ano, então a taxa semestral que fará esse capital produzir o mesmo montante em um ano será superior a 25% ao semestre.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir do texto IV, julgue os itens abaixo, ainda relativos à empresa Kampa Ltda.
Considerando uma projeção de vendas mensais na região Sudeste de 300 unidades, com base na viabilidade econômica, a empresa deveria optar pela hipótese de instalar sua representação comercial.
05. O balancete de verificação da Comercial Alvorada Ltda. apresentava, em 31 de dezembro, as seguintes contas com os seus respectivos saldos (em reais):
Informações complementares:
I- após os ajustes, as parcelas da Provisão para o Imposto de Renda e da Contribuição Social sobre o Lucro, somadas, são iguais R$ 2.500;
II- as contas integrantes do Patrimônio Líquido apresentavam seus saldos do balanço do exercício anterior.
Considerando os dados e as informações acima, a parcela relativa à Reserva Legal constituída no exercício encerrado foi igual a:
A Cia Alvorada importou dos Estados Unidos um maquinário para sua fábrica com um prazo de pagamento de 30 dias. A Cia utilizou-se de um despachante aduaneiro para agilizar o processo. A combinação de gastos ocorridos nesta transação que pode compor o valor de custo pelo qual este bem será registrado no Ativo Fixo da Cia Alvorada é:
A Cia Itaipu recebeu em 31/03/2002 um terreno em doação no valor de R$ 200.000,00. De acordo com a Lei das S/A, tal doação deve ser registrada como (lançamento contábil a crédito):
Na data de 15/12/2000 a Cia Souza Lima adquire um terreno de sua subsidiária integral no valor de R$ 25.000,00. Sabe-se que o valor contábil do terreno antes da realização da transação era de R$ 20.000,00. Quando da elaboração das demonstrações contábeis consolidadas, o lançamento de eliminação que deve ser efetuado é:
A empresa Energia e Cia apresentou os seguintes valores:
Considerando que da base de cálculo de cada período-base poderá ser deduzida a base de cálculo negativa de períodos anteriores, limitada a 30% do resultado ajustado para fins de apuração da Contribuição Social sobre o Lucro e que a alíquota de Contribuição Social Sobre o Lucro – CSL é de 9% , o Contador da Energia e Cia apurou uma CSL a pagar de:
A transnacional INTERPRISE Corporation, holding sediada nos Estados Unidos da América, constituiu em 01 de janeiro de x0, em um país chamado Zanzibar, uma subsidiária no exterior denominada CAMBIAL Inc. Foram remetidos US$ 50.000 (cinqüenta mil dólares americanos) para o Banco Central de Zanzibar, convertidos para a moeda local, apurando-se um saldo de Z$ 50.000 (cinqüenta mil zanzibares). O numerário foi utilizado em 01 de janeiro de x0 para as seguintes operações na CAMBIAL Inc.:
Mesmo sem realizar negócios em ZANZIBAR durante o exercício de x0, o Contador listou as informações necessárias para proceder à elaboração das demonstrações financeiras em dólares americanos,...
O Conselho de Administração da Companhia Elétrica Força e Luz, em razão das constantes oscilações da cotação do real em relação ao dólar americano, determinou ao diretor financeiro que contratasse uma operação financeira, para proteger a Cia. de possíveis desvalorizações cambiais do real, tendo em vista que a empresa possuía um passivo indexado ao dólar, relativo a financiamento que exigia amortizações mensais ao longo dos próximos 24 meses. Ao avaliar o problema, o diretor decidiu contratar uma operação na qual, mensalmente, pagaria ou receberia do Banco $$$ a diferença entre a cotação de R$ 2,50 por dólar e a praticada no mercado. Esta operação de hegde, que trará despesas financeiras mensais para a empresa nos meses em que a cotação de reais por dólar fique abaixo de R$ 2,50 por US$ 1,0...
por mais tempo. Entretanto, como esta possibilidade é incerta, e, sendo assim, a compra definitiva da máquina no momento não é a opção mais adequada, o presidente da empresa optou por adquirir o equipamento por leasing. Porém, desconhecendo a modalidade mais adequada para a contratação da operação, solicitou ajuda ao Contador da empresa. Este, por sua vez, considerando as informações fornecidas, sugeriu corretamente como mais apropriado o seguinte tipo de leasing:
Quando buscamos encontrar a relação percentual de um elemento com o todo de que faz parte, estamos utilizando o método de análise de balanço denominado:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a legislação societária, julgue os itens abaixo.
As pessoas jurídicas que, autorizadas pela legislação tributária, usufruam de benefícios fiscais relativos a isenção ou redução do imposto de renda não estão obrigadas à apuração do lucro real.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a legislação societária, julgue os itens abaixo.
O imposto sobre produto industrializado (IPI), no caso das indústrias, não faz parte do custo do produto, tendo em vista que a empresa é um mero agente arrecadador.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a legislação societária, julgue os itens abaixo.
A provisão para ajuste a valor de mercado - uma despesa operacional para a legislação societária - é considerada como despesa dedutível, para apuração do lucro real e da base de cálculo da contribuição social sobre o lucro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda considerando o texto IV e a legislação societária, julgue os itens subseqüentes.
Das demonstrações financeiras consolidadas serão excluídas as participações de uma sociedade em outra; os saldos de quaisquer contas entre essas sociedades; e as parcelas dos resultados do exercício, dos lucros ou prejuízos acumulados e do custo dos estoques e do ativo permanente que corresponderem a resultados, ainda não-realizados, de negócios entre as sociedades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Texto IV – questões 11 e 12
A evidenciação é um compromisso inalienável da contabilidade com seus usuários e com os próprios objetivos. As formas de evidenciação podem variar, mas a essência é sempre a mesma: apresentar informação quantitativa e qualitativa de maneira ordenada, deixando o menor número possível de informações fora de demonstrativos formais, a fim de propiciar uma base adequada de informação para o usuário.
Julgue os itens abaixo, considerando o texto IV e a legislação societária.
Na avaliação de estoque para vendas, o valor de mercado sobrepõe-se ao custo de aquisição ou produção, tendo em vista que os custos correntes são mais próximos dos custos d...



 Qual o valor do Ativo Não Circulante da Cia. Pitoresca, em 29/dez/09?
 Qual o valor da conta Caixa da Cia. Pitoresca, em 29/dez/09?
 Quais os valores, respectivamente, do Ativo, do Passivo e do Patrimônio Líquido da Cia. Pitoresca, em 29/dez/09?
 Qual o valor total das despesas operacionais da Cia. Charrua no exercício de 2009 e qual o valor do Lucro Operacional Bruto?
 Indique qual o valor das compras a prazo de mercadorias e o valor do Custo das Mercadorias Vendidas, respectivamente, no exercício de 2009 da Cia. Charrua.
 Indique qual o valor do lucro líquido do exercício de 2008 e da receita operacional bruta de 2009, da Cia. Charrua, respectivamente:
 Qual o valor das receitas decorrentes de “Vendas a Prazo” auferidas pela Cia. Charrua em 2009?

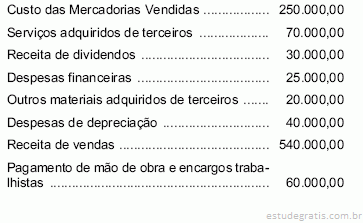


 Se a indústria adotar o custeio por absorção, produzir 12.000 unidades e vender 9.000 unidades por R$ 12,50 cada, então o valor, em reais, do resultado bruto auferido será igual a


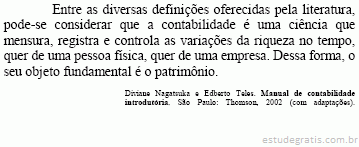

 De acordo com a tabela acima, o percentual de capital próprio da empresa é
 Ainda com base na tabela, é correto afirmar que o prazo médio de renovação de estoques, em dias, é
 Considerando que o estoque inicial da empresa à qual a tabela acima se refere correspondia a R$ 1.020,00, então o prazo médio de pagamento a fornecedores, em dias, é
 Com relação às informações apresentadas na tabela acima, é correto afirmar que o prazo médio de recebimento de clientes, em dias, é
 Segundo a tabela, o prazo do ciclo operacional apurado, em dias, é
 Ainda com relação à tabela, o prazo do ciclo financeiro apurado, em dias, é
 O valor do fluxo de atividades de investimentos no período, de acordo com a tabela, é igual a
 O capital circulante líquido apurado ao final do período, de acordo com a tabela, é igual a
 Ainda de acordo com a tabela, o fluxo de atividades de financiamento apurado no período é igual a
 De acordo com as informações apresentadas na tabela acima, o fluxo de atividades operacionais apurado no período é igual a
 O equilíbrio contábil, em unidades, é
 O valor, em reais, da margem de contribuição unitária é igual a
 O valor do ativo não circulante apurado, em reais, é
 O valor do ativo total apurado, em reais, é
 O percentual de capital de terceiros da empresa é
 Com base nas informações do balancete apresentado, é correto afirmar que o percentual da margem líquida apurada é


 aumentam por
 e diminuem por
 .
 constituem um exemplo de fato contábil
 , uma vez que elas implicam necessariamente um
 no valor do


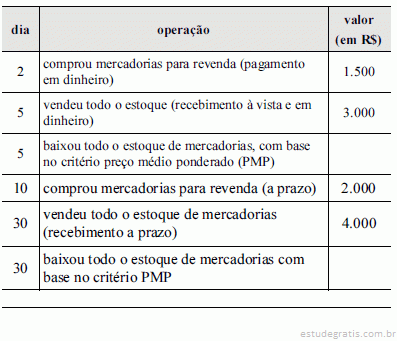
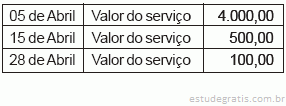


 A variação de volume dos CIF fixos foi de $
 A variação de eficiência dos CIF variáveis foi de $
 A variação de taxa de mão-de-obra foi de $
 A variação de preço de materiais foi de $


 O valor do lucro bruto é igual a