Leia as proposições e, ao final, assinale a opção correta:
I - Instituição de educação, beneficiária de imunidade tributária, faz jus a exigir o afastamento do IPI incidente sobre o automóvel que ela vai adquirir e usar exclusivamente em suas atividades.
II - Instituição de educação, beneficiária de imunidade tributária, que tem certo imóvel alugado, cuja renda reverte em benefício de suas finalidades, não está sujeita a pagar IPTU sobre este seu bem, dado em locação.
III - A imunidade constitucional recíproca abrange os entes integrantes da administração indireta de cada unidade federada.
Um procurador autárquico comparece ao Cartório de Registro de Imóveis requerendo cópias atualizadas das matrículas dos imóveis de titularidade da autarquia, quais sejam: imóvel da sede, imóveis locados e lotes não edificados. Segundo o procurador, as matrículas seriam utilizadas em uma defesa administrativa referente a eventual lançamento de IPTU. Tomando-se por base esses dados, assinale a alternativa correta.
A Miradouro Ltda. deve declarar o valor de R$5.000,00 a título de Imposto de Renda (IR) em sua Declaração de Débitos e Créditos Tributários Federais (DCTF), o que não ocorre. Analise as situações expostas nas assertivas abaixo, com vista dos institutos da prescrição e decadência tributária.
I. Em a Miradouro declarando, sem fidelidade, R$3.000,00, recolhe-se, integralmente, este valor e o crédito tributário estará extinto com relação a este montante, havendo, no entanto, a possibilidade de o Fisco constituir o crédito tributário por meio de lançamento suplementar referente ao valor residual, subsistindo decadência para o lançamento deste último.
II. Em a Miradouro declarando R$5.000,00, recolhe-se R$3.000,00 e discute-se a legalidade do resíduo, R$2.000,00,...
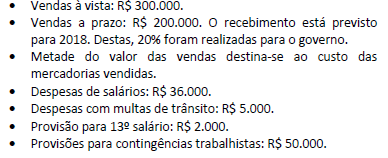
Uma empresa realizou em 2016 as seguintes operações:
Assinale a opção que indica o valor da conta imposto sobre a renda e da contribuição social a pagar em 31/12/2016, considerando as alíquotas de 25% para o imposto sobre a renda e de 9% para a contribuição social.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Em se tratando de inventário extrajudicial, o imposto incidente sobre a transmissão causa mortis dos bens imóveis que compuserem o patrimônio do de cujus é devido ao Estado
No que concerne ao Imposto sobre operações relativas à circulação de mercadorias e prestações de serviços de transporte interestadual e intermunicipal e de comunicação − ICMS, considere:
I. O ICMS incide sobre operações relativas à circulação de mercadorias, inclusive sobre operações de transferência de propriedade de estabelecimento contribuinte.
II. Armazém-geral, embora prestador de serviços sujeito ao Imposto Municipal sobre Serviços de Qualquer Natureza, é insuscetível de ser colocado na condição de sujeito passivo do ICMS. III. Convênio que autorize a isenção do ICMS sobre o fornecimento de bens e mercadorias destinados à operação de serviços de transporte metroferroviário de passageiros, inclusive por meio de Veículo Leve sobre Trilhos, dá amparo legal à con...
Tendo em vista calamidade pública, regularmente decretada pelo Governador do Estado, e a necessidade de elevação dos níveis de arrecadação de Imposto sobre operações relativas à circulação de mercadorias e prestações de serviços de transporte interestadual e intermunicipal e de comunicação − ICMS, Imposto sobre a propriedade de veículos automotores − IPVA e Imposto sobre transmissão causa mortis e doação − ITD, é INCORRETA a adoção da seguinte medida:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os limites ao exercício do poder de tributar, julgue os itens seguintes. Os convênios firmados pelos estados para dispor a respeito de isenções do ICMS são qualificados como normas complementares, pois não inovam o ordenamento jurídico.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao sistema tributário brasileiro, julgue os itens que se seguem. A aplicação de uma mesma alíquota de um imposto sobre vendas a varejo para todos os produtos contribui para um sistema tributário regressivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos ao imposto sobre serviços de qualquer natureza (ISSQN) e à certidão negativa. O aspecto material da hipótese de incidência de ISSQN consiste na prestação de serviços, conceito jurídico de direito privado que indica uma obrigação de fazer a favor de terceiros mediante remuneração, de modo que abrange a atividade de locação de bens móveis.
Sobre o Imposto sobre Transmissão "inter vivos", a qualquer título, por ato oneroso, de bens imóveis e direitos reais sobre imóveis – ITBI, de competência municipal, julgue as afirmativas a seguir:
I) A base de cálculo é o valor dos bens ou direitos transmitidos.
II) Não compete ao município da situação do bem.
III) Incide sobre a transferência de bens imóveis.
IV) Não incide sobre a transmissão de bens ou direitos incorporados ao patrimônio de pessoa jurídica em realização de capital.
De acordo com o Código Tributário Nacional a espécie de tributo que tem por fato gerador uma situação independente de qualquer atividade estatal específica, relativa ao contribuinte é:
A empresa X, substituída tributária, logrou êxito em liminar em mandado de segurança para pagar o ICMS com alíquota de 12%, e não mais de 17%. No curso da ordem judicial, a empresa Y, substituta tributária, passou a recolher o valor de ICMS relativo à substituição tributária em 12%, conforme determinação judicial. Posteriormente, contudo, a liminar foi reformada pelo Tribunal, restabelecendo a obrigatoriedade do recolhimento em 17%. Nos termos da legislação e da jurisprudência tributárias brasileiras, a Administração Fazendária:
Atenção: Para responder as questões de números 76 a 78, considere a seguinte situação hipotética:
Banco Gaita S/A, instituição financeira regulamente constituída segundo as leis brasileiras, com estabelecimento matriz em Porto Alegre, Estado do Rio Grande do Sul e estabelecimento filial em Teresina, Estado do Piauí, onde desempenha suas atividades empresariais em imóvel próprio.
No curso de suas atividades empresariais, e visando melhor atender ao mercado consumidor piauiense, a matriz do Banco Gaita S/A remeteu para sua filial bens do seu ativo permanente e de uso e consumo. Os veículos que transportavam esses bens foram retidos no posto fiscal pela fiscalização tributária piauiense, ocasião em que se exigiu do transportador a apresentaçã...
Atenção: Para responder as questões de números 83 e 84, considere a seguinte situação hipotética:
A empresa Soma Importadora S/A tem sede em Teresina, Piauí. No regular exercício de suas atividades importa e comercializa produtos para revendedores e consumidores finais localizados em Teresina e arredores e em outros Estados da federação, estando sujeita ao pagamento do Imposto sobre Circulação de Mercadorias − ICMS nestas operações.
A insuficiência de recursos financeiros da Soma Importadora S/A fez com que, ao longo de 2013, a empresa deixasse de recolher o ICMS declarado à fiscalização estadual por meio de documento fiscal próprio. Após um dos sócios subscrever e integralizar o valor de suas quotas na sociedade, capitalizando a soc...
Empresa especializada no serviço de locação de bens móveis foi autuada pelo fisco municipal pelo não recolhimento do Imposto sobre Serviços de Qualquer Natureza ISS e pelo fisco federal pelo não recolhimento da COFINS. Sobre estas autuações é correto afirmar que
Os impostos são divididos em impostos diretos, por incidirem diretamente sobre a renda dos cidadãos, e impostos indiretos, por afetarem a renda dos mesmos por meio da incidência de uma porcentagem sobre os preços dos bens. Portanto,
Pode ter alíquotas majoradas por ato do Poder Executivo e, ao mesmo tempo, se submete à anterioridade nonagesimal, mas não se submete à regra da anterioridade anual é
A opção em que um ou mais dos seguintes impostos NÃO são classificados como impostos sobre o patrimônio e a renda ou como impostos sobre a produção e a circulação é:
Atenção: Para responder as questões de números 83 e 84, considere a seguinte situação hipotética:
A empresa Soma Importadora S/A tem sede em Teresina, Piauí. No regular exercício de suas atividades importa e comercializa produtos para revendedores e consumidores finais localizados em Teresina e arredores e em outros Estados da federação, estando sujeita ao pagamento do Imposto sobre Circulação de Mercadorias − ICMS nestas operações.
Desde 2014, a legislação do Imposto sobre Circulação de Mercadorias e Prestação de Serviços de Transporte Interestadual e Intermunicipal e de Comunicação − ICMS do Estado do Piauí prevê a redução da base de cálculo para comercialização de pescados em seu território, de modo a incentivar a indústr...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O DF publicou, em 1.º/11/2012, lei ordinária isentando espetáculos teatrais da incidência do ISS. A mesma lei estabeleceu multa de R$ 1.000,00 para o contribuinte que cometesse infração consistente em desobediência de requisição de informações pela autoridade tributária, o que resultou em uma minoração em relação à lei anterior, que estabelecia multa de R$ 2.000,00 para essa infração. A nova lei entrou em vigor na data de sua publicação.
Em 1.º/10/2013, a Companhia Teatral ABC, uma sociedade empresarial, foi intimada por auditor fiscal do DF a apresentar seus livros contábeis em quinze dias, ordem que não cumpriu porque não havia registrado suas operações contábeis nem realizado o pagamento do ISS desde janeiro de 2012. Por tais razões, foi lavrado auto de infração e, posteriorm...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O Supremo Tribunal Federal, no julgamento do ARE 639632 AgR/MS, ao analisar a questão relativa à cobrança progressiva do IPTU estabeleceu alguns parâmetros e, de acordo com tal julgamento, é correto afirmar que
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Na Arguição de Inconstitucionalidade 0056693-19.2014, o Órgão Especial do Tribunal de Justiça do Estado de São Paulo, ao analisar legislação do Município de São Paulo, fixando a base de cálculo do Imposto sobre Transmissão de Bens Imóveis (ITBI), concluiu que
O Imposto Sobre Serviços de Qualquer Natureza tem como fato gerador a prestação de serviços constantes da lista anexa, ainda que esses não se constituam como atividade preponderante do prestador. O município poderá nomear na condição de substituto tributário o tomador do serviço, que será responsável pelo pagamento do Imposto Sobre Serviços de Qualquer Natureza – ISSQN, nos casos em que:
I. O prestador seja estabelecido ou domiciliado no município.
II. Aquele que preste serviços cuja competência tributária seja a do local da prestação.
III. Haja intermediação dos serviços proveniente do exterior do país, ou cuja prestação se tem iniciado no exterior.
O imposto sobre a transmissão “InterVivos” de Bens Imóveis e Direitos a eles Relativos (ITBI) é de competência do Município. O imposto citado incide sobre os seguintes itens, EXCETO:
A isenção de ISSQN sobre a prestação de serviços públicos objetos de contrato de Parceria Público Privada concedida por lei pelo próprio Município que seja o parceiro público é
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a crédito e obrigações tributárias, fato gerador e domicílio tributário, julgue os itens que se seguem. O imposto sobre heranças e doações incidente sobre bens móveis é de competência da unidade da Federação onde tais bens forem localizados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a crédito e obrigações tributárias, fato gerador e domicílio tributário, julgue os itens que se seguem. Os lançamentos do IPTU e do IPVA são tipicamente da espécie por homologação, pois o contribuinte pode calculá-los e pagá-los antecipadamente, por iniciativa própria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Aos estados e ao DF é atribuída competência para instituir o imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS). Em relação a esse imposto, julgue os itens subsequentes. Se houver pagamento indevido de ICMS, só será possível a restituição do tributo pago ao sujeito passivo de direito se ele provar ter assumido o encargo financeiro ou, no caso de ter havido repercussão econômica, ter expressa autorização do contribuinte de fato.