
561
Q217931
Considere as despesas, a seguir, referentes ao Poder Executivo de um governo estadual e ao exercício financeiro de 2012 (valores expressos em milhares de reais):

A Receita Corrente Líquida no exercício de 2012 foi R$ (mil) 1.000.000,00. Em 2012, com base na Lei de Responsabilidade Fiscal, o Poder Executivo Estadual
 No balanço patrimonial elaborado na mesma data, o valor, demonstrado no balanço orçamentário, que fez parte do montante do Passivo Circulante correspondeu a:
 De acordo com as normas vigentes, os valores da economia de gastos e do superávit orçamentário foram, respectivamente, iguais a:


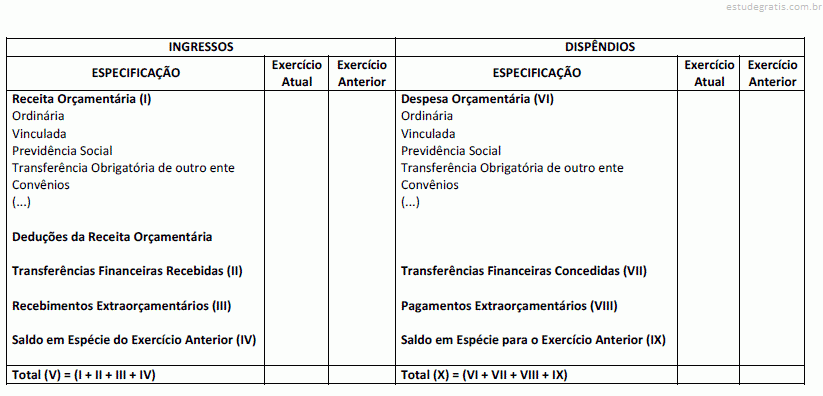
 No Balanço Financeiro referente ao exercício de 2012, os valores da Despesa Orçamentária e dos Recebimentos Extraorçamentários foram, respectivamente, em R$:


 Calcule, em Reais, o EBITDA a partir da Demonstração do Resultado do Exercício – DRE em 31 de dezembro de 2013, de forma a medir a produtividade e a eficiência do negócio da Empresa. Não obstante, a depreciação do exercício foi de R$ 8.000,00.
 Calcule o índice (%) de Imobilização de Recursos não Correntes.
 Calcule a margem líquida (%) do exercício.
 Calcule o quociente de liquidez geral em reais.
 O valor, em reais, do Imposto de Renda e o da Contribuição Social diferidos é de:
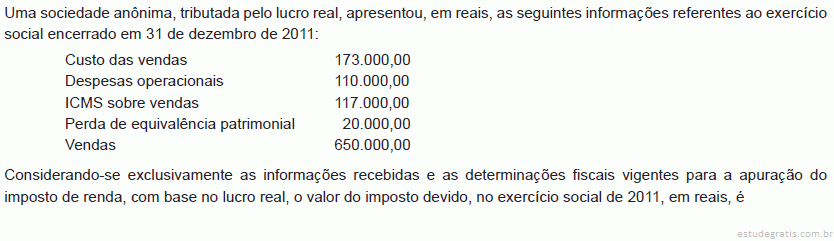
 O valor, em reais, da Contribuição Social sobre o Lucro Líquido é de:
 Os valores, em reais, do imposto de renda e do respectivo adicional do imposto de renda acumulados, respectivamente, nos três meses, como indicado, são:
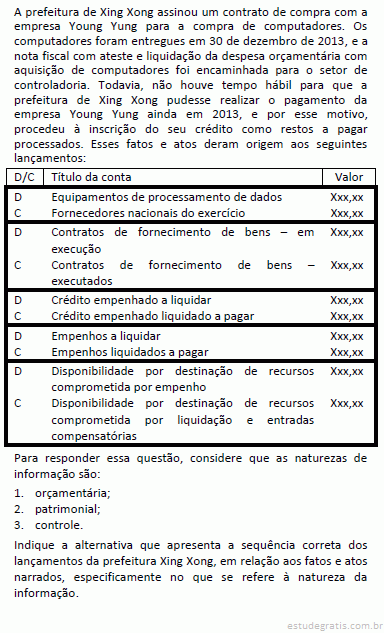
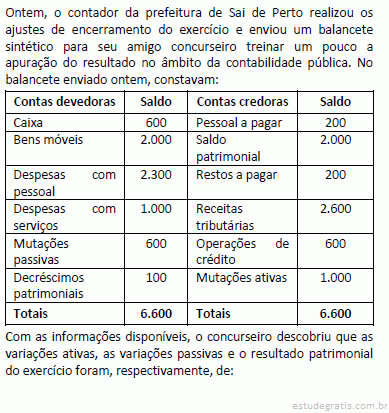


 Considerando apenas as despesas de natureza orçamentária e de controle, o pagamento da despesa orçamentária com aquisição de equipamentos de informática envolve lançamentos nas classes:
 A assinatura de contrato relativo à aquisição de móveis e utensílios envolve lançamentos nas classes:








 O valor das Participações dos Administradores é:
 Pode-se afi rmar que o valor do Lucro Líquido do Exercício é:


