341
Q650861
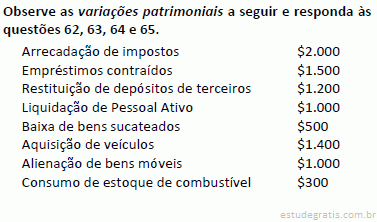
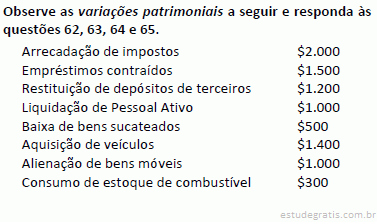
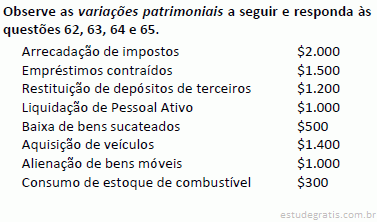
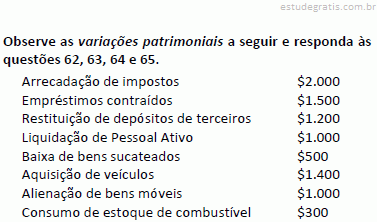
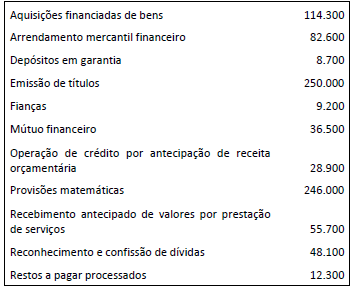
De acordo com o MCASP, a Demonstração dos Fluxos de Caixa (DFC) permite a análise da capacidade de a entidade gerar caixa e equivalentes de caixa e da utilização de recursos próprios e de terceiros em suas atividades. Em geral espera-se que, nas entidades do setor público, os fluxos de caixa mais representativos sejam gerados pelas atividades operacionais.
A opção a seguir que contém apenas itens relacionados às atividades operacionais é:
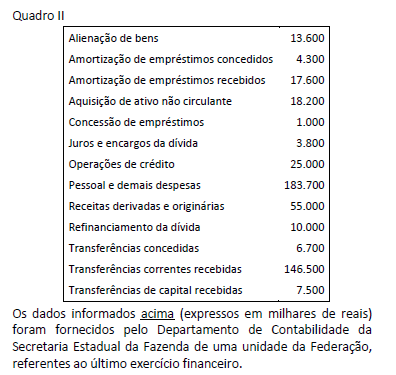 De acordo com o Quadro II, o Fluxo de Caixa Líquido das Atividades Operacionais do ente, calculado de acordo com as disposições do MCASP, em milhares de reais, é:
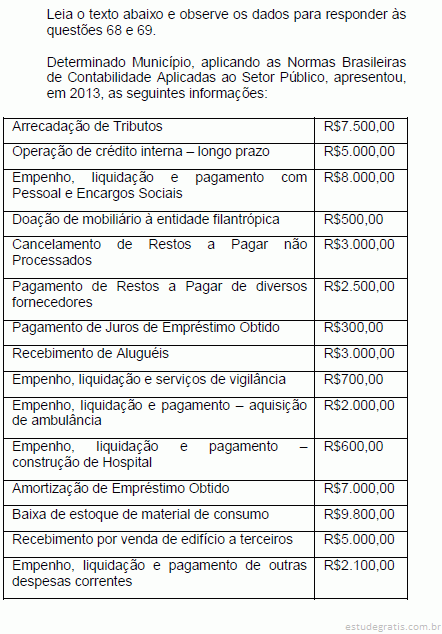 Na Demonstração de Fluxo de Caixa, elaborada pelo método direto, é correto afirmar que o município apresentou, em suas atividades das operações, o seguinte Saldo de Caixa Líquido:
 O resultado orçamentário do exercício apresentou superávit no valor de R$ 24.000.
 Para fins de elaboração da demonstração das variações patrimoniais, a parcela da depreciação do veículo no período deve ser computada no rol das variações patrimoniais diminutivas.