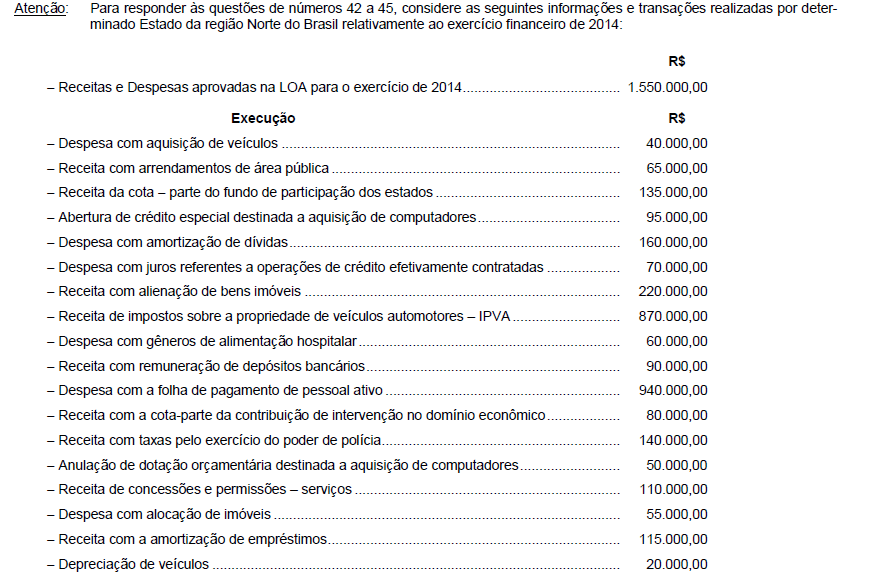
As receitas correntes arrecadadas, no exercício de 2014, somam, em reais, A divulgação das demonstrações contábeis e de suas versões simplificadas é o ato de disponibilizá-las para a sociedade. Segundo as Normas de Contabilidade Aplicada ao Setor Público, a divulgação das demonstrações contábeis e de suas versões simplificadas compreende, entre outras:
I. Fixação na entrada principal da entidade e remessa a entidades não governamentais que apliquem recursos públicos.
II. Remessa aos sindicatos, partidos políticos e a bibliotecas públicas.
III. Publicação na imprensa oficial em qualquer das suas modalidades.
IV. Remessa aos órgãos de controle interno e externo, a associações e a conselhos representativos.
V. Disponibilização em meios de comunicação eletrônicos de acesso público.
Está correto o que se afirma APE...
C onsidere as afirmativas sobre o Sistema de Informação de Custo do Setor Público − SICSP.
I. Apoiar a avaliação de resultados e desempenhos, permitindo a comparação entre os custos da entidade com os custos de outras entidades públicas, estimulando a melhoria do desempenho dessas entidades.
II. Apoiar as funções de planejamento e orçamento, fornecendo informações que permitam projeções mais aderentes à realidade com base em custos incorridos e projetados.
III. Determinar a redução de custos de um programa de governo e remanejar os recursos para outro programa.
IV. Mensurar, registrar e evidenciar os custos dos produtos, serviços, programas, projetos, atividades, ações, órgãos e outros objetos de custos da entidade.
De acordo com a NBC T ...

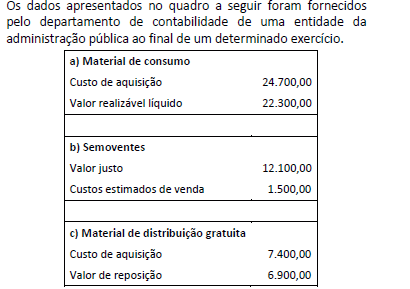
De acordo com as orientações do Manual de Contabilidade Aplicada ao Setor Público MCASP, o valor dos estoques a ser apresentado no balanço patrimonial da entidade relativo ao exercício é:
A Parte II Procedimentos Contábeis Patrimoniais do Manual de Contabilidade Aplicada ao Setor Público MCASP trata da definição e requisitos de mensuração e reconhecimento de provisões, passivos contingentes e ativos contingentes.
Um dos elementos que caracteriza uma provisão é:
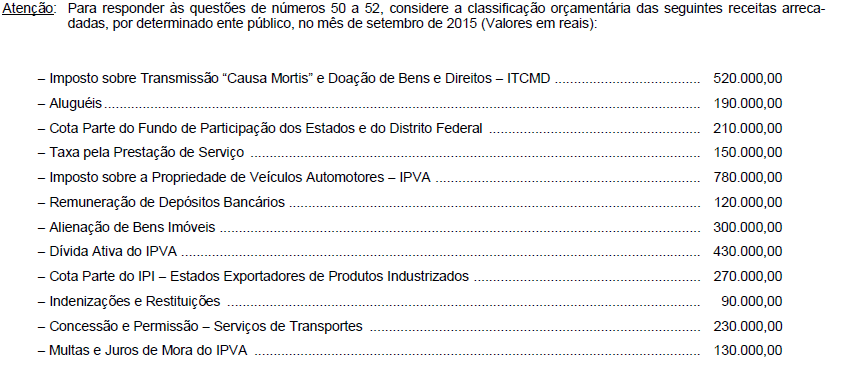
O montante da arrecadação das receitas patrimoniais foi de, em reais, Os atos e fatos são registrados pela Contabilidade Aplicada ao Setor Público (CASP) com o objetivo de gerar informações que subsidiem o controle e a aplicação adequada e responsável dos recursos públicos. Com isso, pode-se dizer que as informações geradas pela CASP apresentam diferentes aspectos. Acerca dos aspectos da Contabilidade Aplicada ao Setor Público, analise as afirmações a seguir:
I) Os registros de atos e fatos poderão alcançar um ou mais aspectos da Contabilidade Aplicada ao Setor Público.
II) O processo de convergência às normas internacionais de Contabilidade Aplicada ao Setor Público visa a contribuir para o desenvolvimento do aspecto patrimonial.
III) O Relatório Resumido da Execução Orçamentária (RREO) representa um instrumento de evidenciação d...
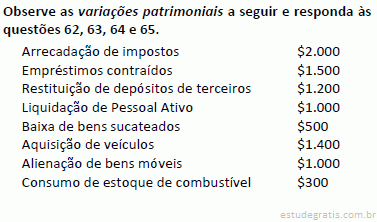
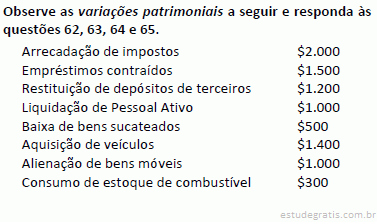
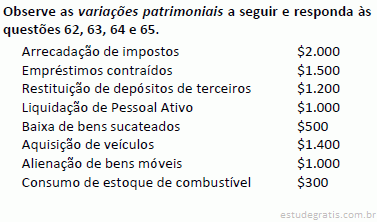
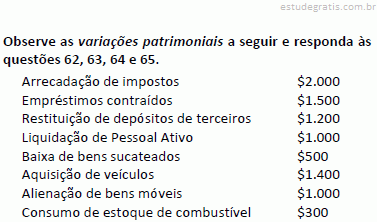
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), as variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando ou não o seu resultado. As variações patrimoniais podem ser qualitativas ou quantitativas.
Um exemplo de registro de variação patrimonial quantitativa é:
O elemento patrimonial que apresenta adequada associação com o critério de mensuração no reconhecimento inicial
Após o reconhecimento de perdas por redução ao valor recuperável, o MCASP (2014) recomenda que a entidade deve avaliar na data de encerramento das demonstrações contábeis se há alguma indicação de que alguma perda reconhecida em anos anteriores deva ser revertida. Essa avaliação deve basear-se em fontes externas e internas de informação.
São exemplos de fontes indicativas da reversão de perdas por redução ao valor recuperável:
O Manual de Contabilidade Aplicada ao Setor Público (MCASP) conceitua Transação sem contraprestação como aquela em que a entidade recebe ativos ou serviços ou tem passivos extintos e entrega valor irrisório ou nenhum valor em troca. Em relação a tais transações, analise as afirmativas a seguir.
I) A maior parte das variações patrimoniais aumentativas das entidades do setor público decorrem de transações sem contraprestação.
II) No caso de repartição tributária, somente após a arrecadação do tributo pelo ente transferidor, o ente recebedor deverá reconhecer o crédito a receber.
III) O ativo obtido por meio de uma transação sem contraprestação deverá ser inicialmente mensurado pelo seu valor realizável.
IV) Os recebimentos antecipados relativos a tributos s...
De acordo com a International Public Sector Accounting Standards (IPSAS) 19, que trata de provisões, passivos contingentes e ativos contingentes, publicada pelo International Public Sector Accounting Standards Board, uma provisão é um passivo de prazo ou valor incerto.
A partir dessa definição, o único item a seguir que NÃO atende a esse conceito está relacionado ao pagamento de:
De acordo com o MCASP, a Demonstração dos Fluxos de Caixa (DFC) permite a análise da capacidade de a entidade gerar caixa e equivalentes de caixa e da utilização de recursos próprios e de terceiros em suas atividades. Em geral espera-se que, nas entidades do setor público, os fluxos de caixa mais representativos sejam gerados pelas atividades operacionais.
A opção a seguir que contém apenas itens relacionados às atividades operacionais é:
A contabilidade pública é um ramo da ciência contábil que aplica no processo gerador de informações
I. os princípios fundamentais do orçamento público e as normas constitucionais relativas ao equilíbrio fiscal.
II. os Princípios Fundamentais de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público.
III. seus próprios Princípios Fundamentais e normas específicas voltadas ao controle orçamentário das entidades do setor público.
Está correto o que se afirma APENAS em
De acordo com as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), um ativo deve ser reconhecido no patrimônio público quando for provável que benefícios futuros dele provenientes fluam para a entidade, e seu custo ou valor possa ser determinado em bases confiáveis.
No que tange ao reconhecimento de itens componentes do patrimônio público, o MCASP orienta que é facultativo o reconhecimento contábil de:
O reconhecimento inicial de um ativo intangível pode ocorrer, segundo o MCASP, por meio de uma aquisição separada, por geração interna ou ainda uma aquisição por meio de transações sem contraprestação.
Quando uma entidade do setor público precisa reconhecer um ativo intangível gerado internamente, há que se distinguir entre a fase de pesquisa ou de desenvolvimento.
Dentre as atividades que caracterizam essas fases, um exemplo de atividade de pesquisa relaciona-se a:
Ao longo do tempo, diversos fatores podem ocasionar que o valor contábil de um ativo não corresponda ao seu valor justo. Quando houver alterações significativas, é necessário que os ativos passem por um processo de adequação do seu valor contábil. O MCASP apresenta algumas recomendações relativas ao processo de reavaliação de ativos. Acerca da reavaliação de ativos, analise as afirmativas a seguir:
I. As reavaliações devem ser feitas com frequência anual.
II. Quando um item do ativo imobilizado é reavaliado, a depreciação acumulada deve ser eliminada contra o valor contábil bruto do ativo.
III. Na reavaliação, o valor de reposição de um ativo depreciado não pode ser utilizado como estimativa do valor justo de um ativo.
IV. Se um item do ativo im...
A depreciação consiste no declínio do potencial de geração de serviços de ativos de longa duração, que decorre de deterioração física, desgastes pelo uso ou obsolescência.
Acerca do reconhecimento da depreciação de ativos em entidades do setor público, a partir das disposições do MCASP, é correto afirmar que:
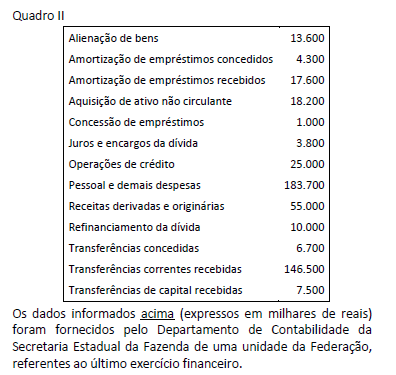
De acordo com o Quadro II, o Fluxo de Caixa Líquido das Atividades Operacionais do ente, calculado de acordo com as disposições do MCASP, em milhares de reais, é: Considere os dados a seguir, expressos em milhares de reais, fornecidos pelo serviço de Contabilidade de um ente da federação, relativos aos passivos do ente ao final de um dado exercício financeiro.
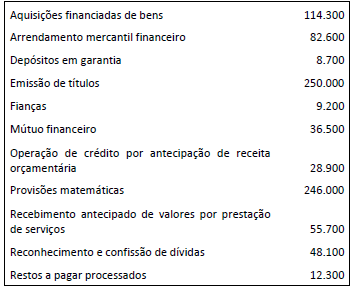
Considerando os conceitos da dívida pública constantes no MCASP, é correto afirmar que os passivos considerados como operações de crédito contratuais somam:
Com relação a Contabilidade aplicada ao setor público, considere:
I. Seu objeto é o patrimônio das entidades da Administração pública direta e indireta, exceto das empresas estatais dependentes.
II. Seu objetivo é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público e suas mutações.
III. É o ramo da ciência contábil que utiliza, no processo gerador de informações, os demonstrativos contábeis das entidades do setor público e das empresas concessionárias de serviços públicos.
IV. Sua função social deve refletir, sistematicamente, o ciclo da Administração pública para evidenciar informações necessárias à tomada de decisões, à pres...
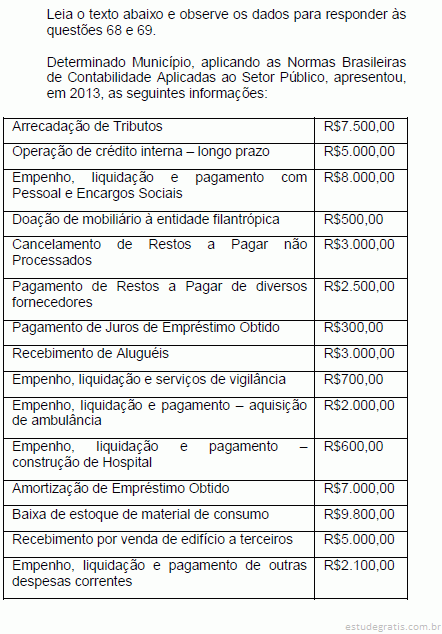
Na Demonstração de Fluxo de Caixa, elaborada pelo método direto, é correto afirmar que o município apresentou, em suas atividades das operações, o seguinte Saldo de Caixa Líquido: Segundo as novas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, marque V para verdadeiro ou F para falso e, em seguida, assinale a alternativa que apresenta a sequência correta.
( ) O valor da parcela de Depreciação, Amortização ou Exaustão deve ser reconhecido no resultado como despesa orçamentária e no Balanço Patrimonial, representado em conta redutora do respectivo ativo.
( ) O valor depreciado, amortizado ou exaurido, apurado mensalmente, deve ser reconhecido nas contas de resultado do exercício.
( ) A depreciação, a amortização e a exaustão devem ser reconhecidas até que o valor do bem registrado na Contabilidade, em determinada data, deduzido da correspondente depreciação, amortização ou exaustão acumulada, seja igual ao montan...
Com base nas novas Normas Brasileiras Aplicadas ao Setor Público, analise as assertivas abaixo.
I. O objetivo da Contabilidade Aplicada ao Setor Público é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária e patrimonial da entidade do setor público em apoio ao processo de tomada de decisão dos gestores públicos.
II. O objeto da Contabilidade Aplicada ao Setor Público é o patrimônio público composto pelo conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios futuro, inerente apenas à prestação de serviços públicos e suas obrigações.
III. A...
No que se refere à Necessidade de Financiamento do Setor Público – NFSP, analise as assertivas abaixo.
I. A NFSP é uma modalidade genuinamente brasileira de contabilidade pública que permite calcular, com base na soma da variação de saldo da dívida líquida interna do setor público, o fluxo de financiamento externo e a variação da base monetária.
II. A NFSP está fundada no resultado do déficit nominal e representa a diferença entre o fluxo agregado de receitas totais, aplicações financeiras, inclusive, e de despesas totais, juros, inclusos, para determinado período.
III. O valor da NFSP é calculado pelo Banco Central do Brasil, considerando que as variáveis “baixo da linha”, para o governo central, inclui, no cálculo, Banco Central do Brasil e exclui T...
Com base nas novas Normas Brasileiras Aplicadas ao Setor Público, analise as assertivas abaixo.
I. O objetivo da Contabilidade Aplicada ao Setor Público é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária e patrimonial da entidade do setor público em apoio ao processo de tomada de decisão dos gestores públicos.
II. O objeto da Contabilidade Aplicada ao Setor Público é o patrimônio público composto pelo conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, mantidos ou utilizados pelas entidades do setor público, que seja portador ou represente um fluxo de benefícios futuro, inerente apenas à prestação de serviços públicos e suas obrigações.
III. A função so...
Os seguintes fatos afetaram a conta Caixa e Equivalente de Caixa de uma entidade pública no exercício de 2013:
1. amortização de empréstimos e financiamentos concedidos.
2. amortização de empréstimos e financiamentos obtidos.
3. empenho, liquidação e pagamento para a construção de uma escola de ensino básico.
4. empenho, liquidação e pagamento de juros e encargos da dívida.
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público vigentes, na elaboração e divulgação da Demonstração do Fluxo de Caixa (DFC), assinale a alternativa que apresenta como esses fatos devem ser classificados, respectivamente, no fluxo de caixa das atividades.
O resultado orçamentário do exercício apresentou superávit no valor de R$ 24.000.
Para fins de elaboração da demonstração das variações patrimoniais, a parcela da depreciação do veículo no período deve ser computada no rol das variações patrimoniais diminutivas. Considere as seguintes transações ocorridas no mês de fevereiro de 2014 em uma entidade pública governamental:
I. Prestação de Serviços, com o respectivo lançamento da receita, no valor de R$ 250.000,00.
II. Arrecadação de Receita Tributária, cujo fato gerador ocorreu no mês de janeiro de 2014, no valor de R$ 390.000,00.
III. Arrecadação de receitas inscritas na dívida ativa não tributária, no valor de R$ 180.000,00.
IV. Empenho, liquidação e pagamento de despesa com pessoal e encargos sociais, no valor de R$ 500.000,00.
V. Uso de material de consumo adquirido em janeiro de 2014, no valor de R$ 14.000,00.
VI. Empenho e liquidação da despesa com a aquisição de dois computadores, no valor de R$ 8.000,00, cuja utilização foi iniciada em...
Os controles internos podem ser considerados como o conjunto de políticas adotadas pelas empresas com o intuito de minimizar riscos e melhorar processos. Em decorrência, um sistema de controle interno, para ser mais efetivo na sua aplicabilidade, deve ser conduzido pelo Conselho da empresa, pela alta Administração, pelos gestores, bem como pelos demais níveis hierárquicos, fazendo com que a cultura desse sistema possa ser plenamente assimilada, compreendida e praticada por todos da organização, para alcançar os respectivos objetivos de desempenho, informação e conformidade.
Nesse contexto e atendendo às caraterísticas específicas dos objetivos de desempenho, os controles internos devem contemplar procedimentos que permitam
Considere as transações, abaixo, ocorridas no mês de dezembro de 2013 em um órgão do Poder Judiciário Federal.
I. Reconhecimento de obrigações trabalhistas referentes a dezembro de 2013, no valor de R$ 800.000,00, a serem pagas em janeiro de 2014.
II. Utilização de material de consumo, no valor de R$ 85.000,00, na prestação de serviços.
III. Pagamento a fornecedores no valor de R$ 120.000,00 referentes a material de consumo adquirido em 2013.
IV. Devolução de depósito caução no valor de R$ 110.000,00.
V. Prestação de serviços de manutenção de elevadores no valor de R$ 35.000,00, cujo pagamento ocorrerá em janeiro de 2014.
VI. Empenho da despesa com serviços de terceiros – pessoa jurídica no valor de R$ 270.000,00 referentes a uma refo...
Analise a situação hipotética e responda.
“O gestor público determinou a alienação de sucatas de veículos inservíveis através de um leilão público.” A receita orçamentária proveniente desse leilão público deverá ser classificada como
Considere as afirmações abaixo a respeito das obrigações acessórias previstas pela legislação tributária.
I. Emissão de notas fiscais, escrituração de livros fiscais, envio de declaração de informações econômico- fiscais e inscrições nos cadastros de contribuintes.
II. Registro dos contratos de transferência de tecnologia junto ao Instituto Nacional de Propriedade Intelectual (INPI), registro de contratos nos Cartórios de Registro de Títulos e Documentos, e autenticação de firma do signatário nos contratos firmados entre os particulares.
III. emissão do cupom fiscal pelos supermercados, aposição de selo em produtos da indústria de bebidas para o controle do recolhimentos do Imposto sobre Produto Industrializados (IPI) e conferência de regularidade fiscal das e...
Julgue os próximos itens, acerca da contabilidade aplicada ao setor público.
O princípio da entidade aplicado ao setor público se afirma na autonomia patrimonial, que tem sua origem na destinação social do patrimônio e na responsabilização pela obrigatoriedade da prestação de contas pelos agentes públicos.
Julgue os próximos itens, acerca da contabilidade aplicada ao setor público.
O sistema de custo fornece informações à administração pública sobre os custos dos programas, dos projetos e das atividades desenvolvidas, de forma a verificar o bom uso dos recursos públicos.
Acerca do regime contábil, adotado pela contabilidade pública no Brasil, julgue os itens subsequentes.
Ao contrário da contabilidade societária, a contabilidade pública brasileira adota o regime de caixa para receitas e despesas.
Julgue os itens seguintes, com relação aos princípios de contabilidade sob a perspectiva do setor público e do Sistema de Contabilidade Federal.
A contabilidade federal tem a finalidade reconhecer, mensurar, registrar e controlar as operações relativas à administração orçamentária, financeira e patrimonial da União, apresentando como produto final as demonstrações contábeis.
Julgue os itens seguintes, com relação aos princípios de contabilidade sob a perspectiva do setor público e do Sistema de Contabilidade Federal.
O órgão central do Sistema de Contabilidade Federal é a Secretaria do Tesouro Nacional do Ministério da Fazenda e o órgão setorial é a Secretaria do Orçamento Federal do Ministério do Orçamento Planejamento e Gestão.
Acerca do patrimônio público e de suas variações, dos sistemas contábeis e das transações no setor público, julgue os itens a seguir.
É permitido ao Banco Central do Brasil permutar título da dívida de um estado por título da dívida pública federal.
Em relação aos princípios de contabilidade, ao sistema de contabilidade federal e à conceituação, ao objeto e ao campo de aplicação da contabilidade governamental, julgue os itens seguintes.
O princípio da competência não pode ser aplicado integralmente ao setor público, haja vista o fato de alguns ajustes, como a inscrição dos restos a pagar, serem incompatíveis com esse setor.
Em relação aos princípios de contabilidade, ao sistema de contabilidade federal e à conceituação, ao objeto e ao campo de aplicação da contabilidade governamental, julgue os itens seguintes.
A autonomia patrimonial e a responsabilização dos órgãos do setor público se afirmam, respectivamente, pela destinação social do patrimônio e pela obrigatoriedade da prestação de contas pelos agentes públicos.
Em relação aos princípios de contabilidade, ao sistema de contabilidade federal e à conceituação, ao objeto e ao campo de aplicação da contabilidade governamental, julgue os itens seguintes.
Empresas públicas da União, ainda que possuam capital totalmente público, podem empregar a contabilidade pública ou a contabilidade empresarial para controlar o patrimônio e prestar contas.
Acerca da contabilidade governamental e suas especificidades, julgue os itens a seguir.
As receitas orçamentárias podem ser vinculadas por meio de lei a órgão, fundo ou despesa. Contabilmente, as receitas vinculadas devem ser lançadas como outras receitas correntes.
Com relação à contabilidade governamental brasileira, julgue os itens que se seguem.
O objeto da contabilidade governamental é o patrimônio público.
No que se refere à gestão de convênio de natureza financeira, de responsabilidade de órgão ou entidade da administração pública federal direta ou indireta, julgue os itens seguintes. Nesse sentido, a sigla TCE, sempre que empregada, refere-se à tomada de contas especial.
Os documentos originais fiscais ou equivalentes comprobatórios das despesas executadas pelo convenente devem ser adequadamente identificados com referência ao título e número do convênio, bem como devem ser mantidos em arquivo em boa ordem, no próprio local em que forem contabilizados.
Em determinada entidade governamental, foram registrados os seguintes eventos referentes a seu primeiro exercício financeiro, já encerrado:
- lançamento de impostos no valor de R$ 100.000,00, tendo sido arrecadados 60% desse valor;
- registro de veículo recebido em doação;
- aquisição de imóvel no valor de R$ 120.000,00, com recebimento imediato do bem, tendo sido efetuado 50% do pagamento à vista e o restante inscrito em restos a pagar.
Considerando que haja relação entre o regime orçamentário e o regime contábil, julgue os itens a seguir, a partir das informações apresentadas.
No moment...
Em determinada entidade governamental, foram registrados os seguintes eventos referentes a seu primeiro exercício financeiro, já encerrado:
- lançamento de impostos no valor de R$ 100.000,00, tendo sido arrecadados 60% desse valor;
- registro de veículo recebido em doação;
- aquisição de imóvel no valor de R$ 120.000,00, com recebimento imediato do bem, tendo sido efetuado 50% do pagamento à vista e o restante inscrito em restos a pagar.
Considerando que haja relação entre o regime orçamentário e o regime contábil, julgue os itens a seguir, a partir das informações apresentadas.
Devido à ...

Considerando as informações acima, julgue os próximos itens, com base nas demonstrações contábeis da Lei n.º 4.320/1964.
Na demonstração das variações patrimoniais, as mutações ativas totalizam R$ 50.000,00.
Julgue os itens a seguir, a respeito de imposto de renda, ICMS, contribuição sobre o lucro, PASEP e COFINS.
Para as retenções efetuadas pelos órgãos públicos federais, o fato gerador do imposto e das contribuições ocorre na data da prestação do serviço pelo regime de competência.
Considerando o enunciado a seguir, classifique os itens que o completam como verdadeiros (V) ou falsos (F).
O Balanço Financeiro evidencia a movimentação financeira das entidades do setor público no período a que se refere e discrimina
( ) a receita orçamentária realizada por destinação de recurso (destinação vinculada e/ou destinação ordinária).
( ) a despesa orçamentária executada por destinação de recurso (destinação vinculada e/ou destinação ordinária).
( ) os recebimentos e os pagamentos extraorçamentários.
( ) as transferências ativas e passivas decorrentes, ou não, da execução orçamentária.
( ) o saldo inicial e o saldo final em espécie.
A classificação correta obtida, de cima para baixo, é:
De acordo com o Manual de Contabilidade Aplicado ao Setor Público, o Balanço Patrimonial é a demonstração contábil que evidencia, por meio de contas representativas do patrimônio público, a situação patrimonial da entidade pública, além das contas de compensação.
De acordo com o texto apresentado, classifique os itens a seguir como verdadeiros (V) ou falsos (F).
( ) Ativo – são recursos controlados pela entidade como resultado de eventos passados e dos quais se espera que resultem para a entidade benefícios econômicos futuros ou potencial de serviços.
( ) Passivo – são obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos espera- -se que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou po...
Considerando o enunciado a seguir, classifique os itens que o completam como verdadeiros (V) ou falsos (F).
No que tange à prestação de contas de adiantamentos comuns, o processo de contas relativo a cada adiantamento de dinheiro feito a servidor público deve ser constituído de comprovantes originais de despesa, cuja autorização deve constar expressamente nos autos, isto é, processo. Os processos de prestação de contas são montados, individualmente, numerados nos órgãos de origem, obedecido o sequencial numérico, e conterão, além dos comprovantes originais das despesas, uma via da nota de empenho e balancete acompanhada de uma relação de gastos, quando o número de documentos não couber no balancete.
No processo de tomada de contas só é admitido como comprovante...
Acerca do Sistema de Contabilidade Federal, analise as assertivas abaixo.
I. Visa a evidenciar a situação orçamentária, financeira e patrimonial da União.
II. Tem por finalidade, utilizando as técnicas contábeis, registrar os atos e fatos relacionados com a administração orçamentária, financeira e patrimonial da União, e evidenciar, entre outros itens, as operações realizadas pelos órgãos ou entidades governamentais e seus efeitos sobre a estrutura do patrimônio da União.
III. Tem como objetivo, entre outros, promover a busca da convergência aos padrões internacionais de Contabilidade, respeitados os aspectos formais e conceituais estabelecidos na legislação vigente.
IV. A contabilidade federal será exercida mediante atividades de reconhecimen...
A respeito da unificação dos recursos de caixa do Tesouro Nacional, analise as assertivas abaixo.
I. A realização da receita e da despesa da União farse- á por via bancária, em estrita observância ao princípio de unidade de caixa.
II. A arrecadação de todas as receitas da União far-seá na forma disciplinada pelo Ministério da Fazenda, devendo o seu produto ser obrigatoriamente recolhido à conta do Tesouro Nacional no Banco Central do Brasil.
III. Entende-se por receita da União todo e qualquer ingresso de caráter originário ou derivado, ordinário ou extraordinário e de natureza orçamentária ou extraorçamentária, seja geral ou vinculado, que tenha sido decorrente, produzido ou realizado direta ou indiretamente pelos órgãos competentes.
IV. A po...
No que tange à função administração patrimonial, julgue os itens seguintes.
Segundo o Manual de Contabilidade Aplicada ao Setor Público divulgado em 2012, os elementos do ativo imobilizado com vida útil econômica ilimitada sujeitam-se à depreciação, amortização ou exaustão sistemática.
Acerca da conceituação, do objeto e do campo de aplicação da contabilidade governamental e do patrimônio e suas variações, julgue os itens subsequentes.
Os subsistemas contábeis devem ser integrados entre si e a outros subsistemas de informações de modo a subsidiar a administração pública com informações sobre o conhecimento da composição e movimentação patrimonial.
Com base nos fundamentos das contabilidades pública e comercial, julgue os itens a seguir.
Considere que determinado profissional tenha sido considerado responsável por irregularidades de escrituração praticadas com o objetivo de reduzir o cálculo do imposto sobre a renda devido por uma entidade. Nessa situação, o profissional poderá ser suspenso do exercício da função por até dois anos.
A respeito de tributos recuperáveis, incorporação e equivalência patrimonial, julgue os itens seguintes.
De acordo com a legislação tributária, para se creditar do ICMS, é necessário que este imposto esteja corretamente destacado em documento fiscal hábil.
Julgue os próximos itens, acerca da contabilidade aplicada ao setor público.
O objeto da contabilidade pública consiste no patrimônio das pessoas jurídicas de direito público e privado.
Acerca do regime contábil, adotado pela contabilidade pública no Brasil, julgue os itens subsequentes.
Uma receita que tenha sido lançada em um ano, mas arrecadada no ano seguinte, pertence ao exercício financeiro em que tenha ocorrido a arrecadação.
Julgue os itens subsequentes, relativos à despesa pública.
A classificação por fonte de receita permite o acompanhamento da arrecadação de cada modalidade de receita orçamentária e constitui-se na classificação básica para as análises econômico-financeiras sobre o financiamento das ações governamentais.
A respeito das transações no setor público e os registros contábeis, julgue os itens que se seguem.
O registro contábil da fixação da despesa aprovada pela lei orçamentária anual é efetuado no subsistema de informações patrimoniais a débito da conta crédito orçamentário liquidado e a crédito da conta crédito disponível.
A respeito das transações no setor público e os registros contábeis, julgue os itens que se seguem.
O registro e a informação contábil entre suas diversas características, deve ser útil à transparência, suporte e à tomada de decisões.
Julgue os itens seguintes, com relação aos princípios de contabilidade sob a perspectiva do setor público e do Sistema de Contabilidade Federal.
É competência do órgão central do Sistema de Contabilidade Federal promover a conciliação da Conta Única do Tesouro Nacional com as disponibilidades no Banco Central do Brasil.
Julgue os itens seguintes, com relação aos princípios de contabilidade sob a perspectiva do setor público e do Sistema de Contabilidade Federal.
O princípio da competência aplica-se parcialmente ao setor público, devido aos fatos denominados permutativos e modificativos, que implicam as alterações qualitativas e quantitativas das transações.
Acerca do patrimônio público e de suas variações, dos sistemas contábeis e das transações no setor público, julgue os itens a seguir.
O patrimônio público é composto dos elementos ativo, passivo e patrimônio líquido, e deve ser reconhecido pela contabilidade quando houver possibilidade de geração de benefícios futuros para a entidade e quando seu custo puder ser definido com segurança.
Acerca do patrimônio público e de suas variações, dos sistemas contábeis e das transações no setor público, julgue os itens a seguir.
No patrimônio líquido, os ajustes de avaliação patrimonial constituem contas representativas de aumento ou diminuição de elementos do ativo ou do passivo.
Em relação aos princípios de contabilidade, ao sistema de contabilidade federal e à conceituação, ao objeto e ao campo de aplicação da contabilidade governamental, julgue os itens seguintes.
De acordo com os órgãos normativos da contabilidade pública no Brasil, o objeto da contabilidade governamental inclui, além do patrimônio público, o orçamento e os atos administrativos que possam vir a afetar o patrimônio.
Em relação aos princípios de contabilidade, ao sistema de contabilidade federal e à conceituação, ao objeto e ao campo de aplicação da contabilidade governamental, julgue os itens seguintes.
Independentemente da competência do TCU, a contabilidade federal deve evidenciar, perante a fazenda pública, a situação de todos os agentes que arrecadem receitas e efetuem despesas.
Acerca do relacionamento do regime orçamentário com o regime contábil, julgue os próximos itens.
No lançamento do crédito tributário a receber, deve haver, em seu fato gerador, o registro de aumento do ativo e de aumento do resultado do exercício.
Acerca do objeto, regime e campo de aplicação da contabilidade pública; da legislação básica (Lei n.º 4.320/1964 e Decreto n.º 93.872/1986 e alterações); e dos princípios fundamentais de contabilidade, julgue os itens subsequentes.
Na entidade pública, o reconhecimento de receitas e despesas deve observar o regime de caixa, o que resulta em uma maior organização da contabilidade que permitirá o conhecimento da composição patrimonial.
Acerca do objeto, regime e campo de aplicação da contabilidade pública; da legislação básica (Lei n.º 4.320/1964 e Decreto n.º 93.872/1986 e alterações); e dos princípios fundamentais de contabilidade, julgue os itens subsequentes.
O objeto da contabilidade pública é o patrimônio público compreendido pelos bens e direitos, com exceção dos bens intangíveis face à dificuldade de mensurá-los.
No que se refere às demonstrações contábeis e ao balancete de verificação, assinale a opção correta.
Com relação à contabilidade governamental e a sistemas de contas, assinale a opção correta.
De acordo com a NBC T 16.1, que trata da conceituação, objeto e campo da Contabilidade aplicada ao setor público, as unidades contábeis são classificadas em diversos tipos. As unidades contábeis “que representam a soma de elementos patrimoniais de duas ou mais unidades de natureza contábil”, são denominadas
Em uma universidade, autarquia estadual, a perda por ajuste a valor recuperável de um ativo imobilizado, a aquisição de bens móveis e os juros auferidos pelas aplicações financeiras são classificados, respectivamente, como variação patrimonial
Com relação à classificação das contas contábeis do plano de contas aplicado ao setor público, segundo a natureza das informações que evidenciam, julgue os itens subsecutivos.
As contas com informações de natureza patrimonial processam e evidenciam os atos de gestão cujos efeitos podem produzir modificações no patrimônio da entidade do setor público.
Com relação à classificação das contas contábeis do plano de contas aplicado ao setor público, segundo a natureza das informações que evidenciam, julgue os itens subsecutivos.
As contas com informações de natureza orçamentária evidenciam fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público, inclusive restos a pagar.
Em relação ao ativo imobilizado recebido a título gratuito, julgue o item abaixo.
Considerando que não houve desembolso para a aquisição, o ativo imobilizado adquirido a título gratuito deve ser registrado pelo menor valor obtido com base em procedimentos técnicos.
Considere os seguintes registros:
A: entrada de imóvel recebido em doação;
B: entrada de veículo adquirido a vista;
C: apropriação de despesas de água, luz e telefone;
D: ingresso de recurso decorrente de convênio;
E: lançamento de tributo a receber.
A partir desses registros e com base na perspectiva das variações patrimoniais, julgue os itens subsequentes.
Os registros A, B e E demonstram variações patrimoniais aumentativas, uma vez que aumentam o patrimônio líquido da entidade.Considere os seguintes registros:
A: entrada de imóvel recebido em doação;
B: entrada de veículo adquirido a vista;
C: apropriação de despesas de água, luz e telefone;
D: ingresso de recurso decorrente de convênio;
E: lançamento de tributo a receber.
A partir desses registros e com base na perspectiva das variações patrimoniais, julgue os itens subsequentes.
Os registros C e D demonstram variações patrimoniais qualitativas, uma vez que alteram a composição dos elementos patrimoniais sem afetar o patrimônio líquido.
Com base no disposto nas normas brasileiras de contabilidade aplicadas ao setor público, emitidas pelo Conselho Federal de Contabilidade, julgue os itens seguintes.
O reconhecimento de ajustes decorrentes de omissões e erros de registros ocorridos em anos anteriores ou de mudanças de critérios contábeis deve ser realizado em contas de resultado.
O valor do resultado patrimonial apresenta um

A soma das variações quantitativas aumentativas é de

A soma das variações qualitativas orçamentárias é de

A soma das variações quantitativas diminutivas orçamentárias é de
De acordo com a NBC TSP 16.1, as unidades contábeis são classificadas em quatro tipos. A unidade contábil que “representa o patrimônio das entidades do setor público na condição de pessoas jurídicas” é denominada
No que diz respeito aos padrões de contabilização de operações contábeis diversas, julgue os itens de 64 a 74.
Para a apuração e contabilização das compras brutas, deve-se subtrair o ICMS incidente sobre o valor das mercadorias adquiridas.
No que diz respeito aos padrões de contabilização de operações contábeis diversas, julgue os itens de 64 a 74.
O IPI não é contabilizado como dedução das vendas para a apuração das vendas líquidas na DRE, visto que não integra a base de cálculo da receita bruta de vendas.
A respeito de programação e execução do Orçamento Público, julgue os itens subsequentes.
A administração pública, no interesse do serviço, poderá conceder um suprimento de fundos, em espécie ou por crédito em conta, a um prestador de serviços, o qual se obrigará a realizar a prestação de contas tão logo seja realizado o gasto.
Considerando as normas e definições relativas ao campo de aplicação e objeto da contabilidade pública e empresarial, os fatos que afetam o patrimônio dos entes públicos e seus sistemas de contas e de controle, julgue os itens subsequentes.
Segundo as atuais Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, os registros dos custos da aplicação dos recursos e do patrimônio público devem ser efetuados no subsistema de custos, para que sejam produzidas informações sobre a gestão dos programas governamentais.
Acerca da contabilidade governamental e suas especificidades, julgue os itens a seguir.
Por ser proveniente de receita, a alienação de bens deve ser tratada, na contabilidade governamental, como uma mutação ativa.
Acerca da contabilidade governamental e suas especificidades, julgue os itens a seguir.
Os registros de atos administrativos praticados pelos gestores públicos não são objeto da contabilidade governamental, pois não afetam o patrimônio dos órgãos públicos.
No que se refere à operacionalização da contabilidade governamental, julgue os itens subsequentes.
A nota de dotação destina-se ao registro de lançamentos, cancelamentos e bloqueios de créditos nas unidades orçamentárias.
Com relação à contabilidade governamental brasileira, julgue os itens que se seguem.
O sistema contábil governamental deve possibilitar a mensuração dos custos dos serviços industriais e a identificação da composição patrimonial.
Com relação à contabilidade governamental brasileira, julgue os itens que se seguem.
O princípio contábil da não afetação das receitas está associado ao princípio da competência.
No que se refere à gestão de convênio de natureza financeira, de responsabilidade de órgão ou entidade da administração pública federal direta ou indireta, julgue os itens seguintes. Nesse sentido, a sigla TCE, sempre que empregada, refere-se à tomada de contas especial.
O Tribunal de Contas da União poderá determinar a instauração de TCE, motivado pela não aprovação da prestação de contas apresentada pelo convenente, dada a não execução total do objeto pactuado.
No primeiro exercício financeiro de uma entidade do setor público, foram registrados somente os seguintes eventos contábeis.
• Previsão da receita e fixação da despesa no valor de R$ 280.000,00.
• Impostos arrecadados no valor de R$ 130.000,00.
• Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 70.000,00.
• Compra de equipamento para uso da entidade, com recebimento imediato do bem, no valor de R$ 120.000,00, com metade do pagamento à vista e o restante inscrito em restos a pagar.
• Veículo recebido em doação, no valor de R$ 20.000,00.
Considerando os eventos acima registrados, relativos ao encerramento desse prime...
Acerca da rotina de remuneração da Conta Única do Tesouro Nacional, julgue os próximos itens.
A remuneração dos recursos próprios aplicados na Conta Única do do Tesouro Nacional deve ser classificada como receita de capital, e ser utilizada para a contratação de obras e a aquisição de bens.
Em determinada entidade governamental, foram registrados os seguintes eventos referentes a seu primeiro exercício financeiro, já encerrado:
- lançamento de impostos no valor de R$ 100.000,00, tendo sido arrecadados 60% desse valor;
- registro de veículo recebido em doação;
- aquisição de imóvel no valor de R$ 120.000,00, com recebimento imediato do bem, tendo sido efetuado 50% do pagamento à vista e o restante inscrito em restos a pagar.
Considerando que haja relação entre o regime orçamentário e o regime contábil, julgue os itens a seguir, a partir das informações apresentadas.
Apesar de...
A respeito dos princípios de contabilidade, do sistema de contabilidade federal e da conceituação, objeto e campo de aplicação da contabilidade governamental, julgue os itens subsequentes.
O objeto de estudo da contabilidade pública é o patrimônio público consubstanciado no conjunto de bens e direitos, tangíveis e intangíveis, produzidos ou formados, com exceção dos que foram desenvolvidos internamente ou recebidos em doação.
A respeito dos princípios de contabilidade, do sistema de contabilidade federal e da conceituação, objeto e campo de aplicação da contabilidade governamental, julgue os itens subsequentes.
O campo de aplicação da contabilidade do setor público abrange todas as entidades do setor público, excluindo-se, para efeito contábil, as pessoas físicas que receberam subvenções, benefícios, incentivos fiscais ou creditícios de órgãos públicos.
Julgue os itens a seguir, relativos às características do sistema de custos no setor público.
O método de custeio está associado ao processo de identificação e associação do custo ao objeto de custeio.
Considerando que os registros contábeis na administração pública devem ser efetuados segundo a natureza das informações que evidenciem, julgue os itens subsequentes.
No momento da liquidação da obrigação a pagar, o passivo modifica sua característica de permanente para financeiro.
A respeito da aplicação dos princípios de contabilidade sob a perspectiva do setor público, julgue os itens a seguir.
Independentemente do recebimento ou pagamento, os efeitos das transações no setor público devem ser reconhecidos nos períodos a que se refiram.
A respeito da aplicação dos princípios de contabilidade sob a perspectiva do setor público, julgue os itens a seguir.
Entre alternativas igualmente válidas para a estimativa de valores que afetem o patrimônio público, devem-se preferir montantes menores para ativos e valores maiores para passivos.
“A variação ativa resultante do aumento de ativos e/ou da redução de passivos de uma entidade, aumentando a situação líquida patrimonial qualquer que seja o proprietário.”
O fragmento acima apresenta o conceito deA respeito da relação entre o regime orçamentário e o regime contábil, julgue os itens subsequentes.
Além do registro dos fatos ligados à execução orçamentária, deve-se proceder à evidenciação dos fatos ligados à administração financeira e patrimonial, de maneira que os fatos permutativos sejam levados à conta de resultado.

Considerando as informações acima, relativas às transações contábeis de entidade governamental em determinado exercício, e o necessário relacionamento do regime orçamentário com o regime contábil, julgue os itens subsecutivos.
Com o objetivo de evidenciar o impacto no patrimônio, a entidade deve proceder ao registro de uma variação patrimonial aumentativa no valor de R$ 50.000,00, correspondente aos impostos arrecadados no exercício.Analise os seguintes dados:

Com base nos dados, marque a afirmativa correta.
Com referência as Normas Gerais de Direito Financeiro para elaboração e controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, o registro de todos os atos e fatos da gestão orçamentária, patrimonial e financeira das entidades públicas, de forma a produzir informações para tomada de decisões pela Administração e acompanhamento pelos órgãos de controle e outros setores da sociedade interessados, é competência da
A respeito das variações patrimoniais, julgue os itens subsequentes.
Os gastos com pesquisa realizados pelo ente governamental devem ser reconhecidos como variação patrimonial diminutiva.
A respeito das variações patrimoniais, julgue os itens subsequentes.
A compra de veículos resulta em variação patrimonial aumentativa orçamentária.
Acerca de patrimônio público e variações patrimoniais, julgue os itens a seguir.
Uma ponte, estrada ou praça pública, construídas com recursos públicos, deve ser incluída no ativo não circulante da entidade responsável pela sua administração e controle.
Acerca de patrimônio público e variações patrimoniais, julgue os itens a seguir.
O bem intangível, como integrante do patrimônio público, é objeto da contabilidade pública.
Acerca do sistema de contas da contabilidade pública e dos fatos que afetam o patrimônio dos entes estatais, julgue os itens a seguir.
A aquisição de um veículo e a contratação de uma operação de crédito representam variações patrimoniais qualitativas.
Acerca do sistema de contas da contabilidade pública e dos fatos que afetam o patrimônio dos entes estatais, julgue os itens a seguir.
Toda receita orçamentária por mutação gera uma variação patrimonial passiva.
Com relação aos entes estatais e sua contabilidade, julgue os itens subsequentes.
Às empresas de economia mista independentes se aplicam as normas de contabilidade pública.
Com relação aos entes estatais e sua contabilidade, julgue os itens subsequentes.
Além de estudar, registrar e evidenciar o patrimônio público e suas variações, a contabilidade pública atende a outros campos do direito financeiro público.
De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, julgue os próximos itens.
O subsistema de informações patrimoniais evidencia os atos de gestão que possam afetar o patrimônio público no futuro.
De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, julgue os próximos itens.
As variações patrimoniais classificam-se em quantitativas, caso resultem em aumento ou diminuição do patrimônio líquido, ou em qualitativas, caso alterem a composição dos elementos patrimoniais sem afetar o patrimônio líquido.
Considerando os elementos essenciais do orçamento programa, analise as afirmativas a seguir:
I. Programas são os instrumentos de integração de esforços do governo para concretização de objetivos.
II. Custos dos programas são medidos por meio da identificação dos meios ou insumos.
III. Medidas de desempenho têm a finalidade de mensurar a execução de programas.
Assinale
A identificação dos eventos ou das condições que podem afetar a qualidade da informação contábil, nos termos do “Manual de Contabilidade Aplicada ao Setor Público”, é denominada:
Os Bens Públicos são classificados como de Uso Comum do Povo, de Uso Especial e os Dominicais. Dados os itens abaixo,
I. Os Bens de Uso Especial são destinados ao uso das repartições públicas, utilizados como instrumentos e meios pelo Poder Público, a fim de viabilizar a prestação de serviços à sociedade.
II. Os Bens Dominiais ou Dominicais integram o domínio público, não estão sujeitos à avaliação e inventário, são passíveis de alienação nos casos e na forma prevista em lei, geram e podem produzir renda e são contabilizados, sendo dessa forma inclusos no patrimônio da instituição.
III. Os Bens de Uso Comum compreendem os imóveis de domínio público, não são passíveis de apropriação con...
A respeito das variações patrimoniais, julgue os itens subsequentes.
A venda de um terreno pelo seu valor contabilizado resulta em variação patrimonial diminutiva extraorçamentária.
A respeito das variações patrimoniais, julgue os itens subsequentes.
O recebimento de uma doação de computadores resulta em variação patrimonial aumentativa extraorçamentária.
A respeito das variações patrimoniais, julgue os itens subsequentes.
O cancelamento do valor inscrito em restos a pagar não processado resulta em variação patrimonial aumentativa extraorçamentária.
É uma variação patrimonial aumentativa (ativa) do ente público:
Para efeito da Norma Brasileira de Contabilidade aplicada ao setor público, que trata do Planejamento e seus Instrumentos sob o Enfoque Contábil, é correto afirmar que
I. avaliação de desempenho: a ferramenta de gestão utilizada para a aferição de aspectos de economicidade, eficiência, eficácia e efetividade de programas e ações executadas por entidades do setor público.
II. planejamento: o processo voltado à identificação das melhores alternativas para o alcance da missão institucional, incluindo a definição de objetivos, metas, meios, metodologia, prazos de execução, custos e responsabilidades, materializados em planos independentes.
III. plano hierarquicamente interligado: o conjunto de documentos elab...
Em relação às normas de contabilidade aprovadas pelo Conselho Federal de Contabilidade, leia as afirmativas abaixo e responda ao que se pede.
I. Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios Fundamentais de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público.
II. O objetivo da Contabilidade Aplicada ao Setor Público é fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade do setor público e suas mutações, em apoio ao processo de tomada de decisão; a adequada prestação de contas; e o necess...

Houve variação patrimonial qualitativa decorrente da desincorporação de ativos e incorporação de passivos no valor de

Houve Variação patrimonial qualitativa decorrente de incorporação de ativos no valor de

O total das variações patrimoniais diminutivas não oriundas da execução orçamentária é de

O total das variações patrimoniais aumentativas não oriundas da execução orçamentária é de
A Prefeitura Municipal de Gente Alegre, no mês de junho de 2012, comprou três caminhões para coleta de lixo, no valor de R$ 300 mil reais. De acordo com o Manual de Contabilidade Aplicado ao Setor Público, a despesa provoca variação patrimonial
A Contabilidade Aplicada ao Setor Público fornece aos usuários informações, dentre outras, sobre os resultados alcançados em determinado período, tendo como objeto
Em relação à Contabilidade Aplicada ao Setor Público, em conformidade com as Normas Brasileiras de Contabilidade − NBC T 16, é correto afirmar que:
É uma variação patrimonial qualitativa a ser evidenciada na Demonstração das Variações Patrimoniais:
É uma variação patrimonial diminutiva do ente público:
De acordo com a Resolução NBC T 16-10 do Conselho Federal de Contabilidade, em relação aos critérios de avaliação e mensuração de ativos em entidades do setor público, é correto afirmar:
Assinale a opção incorreta a respeito dos critérios a serem levados em conta para a mensuração dos ativos dos entes submetidos às regras da contabilidade aplicada ao setor público.
Examine os itens a seguir a respeito dos conceitos e campo de aplicação da contabilidade aplicada ao setor público, assinale Verdadeiro(V) ou Falso(F) e escolha a opção que indica a sequência correta.
I. O campo de aplicação da contabilidade aplicada ao setor público abrange todas as entidades do setor público;
II. A função social da contabilidade aplicada ao setor público deve refletir, sistematicamente, o ciclo da administração pública para evidenciar informações necessárias para a tomada de decisão;
III. Ocorre o surgimento de novas unidades contábeis quando se procede à soma, agregação ou divisão do patrimônio de uma ou mais entidades;
IV. O objeto da contabilidade aplicada ao s...
Com relação ao SIAFI e à conta única, julgue os itens subsequentes.
Em face da falta do registro da conformidade de registros de gestão pela unidade gestora, a conformidade contábil deverá ser registrada com restrição.
Dadas as afirmativas seguintes em relação ao atual regramento contábil aplicável à composição do patrimônio público,
I. Passivos são obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços.
II. Patrimônio Líquido é o valor residual dos ativos da entidade depois de deduzidos todos seus passivos.
III. A classificação dos elementos patrimoniais considera a segregação em “circulante” e “não circulante”, com base em seus atributos de liquidez e exigibilidade.
verifica-se que somente
Considerando as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, analise as afirmativas abaixo.
I. A escrituração deve ser executada em idioma e moeda corrente nacionais, em livros ou meios magnéticos que permitam a identificação e o seu arquivamento de forma segura e responsável.
II. O Diário e o Razão constituem fontes de informações contábeis permanentes e neles devem estar registrados os fatos e atos da gestão pública, objeto da contabilidade.
III. Evento é o lançamento ou conjunto de lançamentos dos fatos que possam vir a afetar o patrimônio público para efeito de registros contábeis no livro Razão.
IV. Os atos da gestão pública com potencial de modificar o patrim...
Julgue os itens de 74 a 76, relativos a demonstrações contábeis e variações patrimoniais.
As alterações ocorridas no patrimônio são denominadas variações patrimoniais e poderão afetar ou não o resultado patrimonial.
Em relação ao plano de contas da administração pública federal e à contabilidade aplicada ao setor público, julgue os itens a seguir.
Um dos objetivos da contabilidade aplicada ao setor público é fornecer ao usuário o necessário suporte para a instrumentalização do controle social.
De acordo com as novas normas de contabilidade aplicadas ao setor público, é um exemplo de variação qualitativa decorrente da execução orçamentária:
É uma variação independente da execução orçamentária:
É correto afirmar que
Em relação à classificação dos bens públicos, é correto afirmar:
Com relação aos princípios contábeis, sob as perspectivas do Setor Público, a base indispensável à integridade e à fidedignidade dos processos de reconhecimento, mensuração e evidenciação da informação contábil, dos atos e dos fatos que afetam ou possam afetar o patrimônio da entidade pública, observadas as Normas Brasileiras de Contabilidade aplicadas ao Setor Público, refere-se ao princípio da
Para incentivar a produção técnica e científica na área de educação, a Secretaria de Estado da Educação resolve premiar os melhores trabalhos publicados em 2011 nas categorias: dissertação de mestrado, tese de doutorado e artigo científico. Para a premiação, a licitação deverá ocorrer na modalidade de
São exemplos, respectivamente, de fatos que geram mutação ativa e passiva resultantes da execução orçamentária
Sobre as variações patrimoniais, considere:
I. As variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando, ou não, o seu resultado.
II. As variações quantitativas são aquelas decorrentes de transações no setor público que aumentam ou diminuem o ativo total da entidade.
III. As variações qualitativas são aquelas decorrentes de transações no setor público que alteram a composição das contas de resultados das entidades.
IV. As variações patrimoniais que afetem o patrimônio líquido devem manter correlação com as respectivas contas patrimoniais, de forma a permitir a identificação dos ...
Sobre a contabilidade aplicada ao setor público, considere:
I. A contabilidade aplicada ao setor público é o ramo da ciência contábil que aplica, no processo gerador de informações, os princípios fundamentais de contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público.
II. As demonstrações contábeis das autarquias devem seguir aos padrões estabelecidos pela Lei nº 6.404/76, desde que não dependam de recursos do tesouro para seu funcionamento.
III. A contabilidade evidenciará perante a Fazenda Pública a situação de todos quantos, de qualquer modo, arrecadem receitas, efetuem despesas, administrem ou guardem bens a ela pertencentes ou confiados.
...O espaço de atuação do Profissional de Contabilidade que demanda estudo, interpretação, identificação, mensuração, avaliação, registro, controle e evidenciação de fenômenos contábeis, decorrentes de variações patrimoniais em entidades do setor público; e/ou de órgãos, fundos e pessoas jurídicas de direito público ou que, possuindo personalidade jurídica de direito privado, recebam, guardem, movimentem, gerenciem ou apliquem dinheiro, bens e valores públicos, na execução de suas atividades, equiparando-se, para efeito contábil, às pessoas físicas que recebam subvenção, benefício, ou incentivo fiscal ou creditício, de órgão público, no tocante aos aspectos contábeis da prestação de contas, na Contabilidade Pública, refere-se ao
Segundo a norma brasileira de contabilidade no 16.1 e conforme Resolução CFC no 1.128/08, alterada pela Res. CFC no 1.268/09, a citação "o ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios de Contabilidade (Res. CFC no 1.282/10) e as normas contábeis direcionados ao controle patrimonial de entidades do setor público", a fim de "fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade e suas mutações, em apoio ao processo de tomada de decisão; a adequada prestação de contas; e o necessário suporte para a instrumentalização do controle social", cujo objeto é "o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou nã...
Acerca de patrimônio público e variações patrimoniais, julgue os itens a seguir.
A aquisição de veículo, uma variação ativa resultante da execução orçamentária, não altera a situação líquida patrimonial.
Em relação às Variações Patrimoniais, de acordo com a Lei no 4.320/64, considere:
I. As Variações Patrimoniais podem ser Ativas e Passivas.
II. O Resultado Patrimonial é a diferença entre as Variações Ativas e Variações Passivas.
III. Toda Entidade Pública apresenta Variação Ativa Independente da Execução Orçamentária, quando adquirir um imóvel.
IV. A Aquisição de Bens Móveis é uma Variação Passiva por Mutação Patrimonial.
Está correto o que se afirma APENAS em
Administração Geral, Administração de Receitas, Ensino Fundamental e Assistência Hospitalar e Ambulatorial são exemplos de classificação:
O ramo da ciência contábil que aplica, no processo gerador de informações, os Princípios de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades da administração direta, ou indireta, a fim de fornecer aos usuários informações sobre os resultados alcançados e os aspectos de natureza orçamentária, econômica, financeira e física do patrimônio da entidade e suas mutações, em apoio ao processo de tomada de decisão; a adequada prestação de contas; e o necessário suporte para a instrumentalização do controle social, cujo objeto é “o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados por aquelas entidades, que seja portador ou represente um fluxo d...
Indique a alternativa que apresenta o adequado exercício profissional, de acordo com os princípios contábeis e observadas as Normas Brasileiras de Contabilidade aplicadas ao Setor Público, prezando pela integridade e fidedignidade das informações contábeis:
As contas de resultado no Sistema Financeiro da Administração Pública, por representarem aumento ou diminuição patrimonial de natureza financeira, que serão correspondidas no Sistema Patrimonial, devem ser transferidas através da conta:
O material considerado genericamente inservível, para a repartição, órgão ou entidade que detém sua posse ou propriedade, quando sua manutenção for onerosa, ou seu rendimento precário, em virtude de uso prolongado, desgaste prematuro ou obsolescência, deve ser classificado como
Em relação à conceituação, objeto e campo de aplicação da Contabilidade Pública (NBC T 16.1), é correto afirmar:
Constituem exemplos de variações patrimoniais quantitativas e qualitativas, nesta ordem, as decorrentes de
Tendo por base a tabela de eventos contábeis utilizada atualmente no governo federal, assinale a opção falsa a respeito de seus conceitos, estrutura e fundamentos lógicos.
A respeito das unidades contábeis e do patrimônio do setor público, é correto afirmar:
A respeito da agregação, soma e divisão do patrimônio das entidades do setor público, é correto afirmar, exceto:
Assinale a opção cujo conteúdo não indica um dos objetivos da contabilidade aplicada ao setor público:
Assinale a opção falsa a respeito da caracterização das entidades do setor público para efeitos da aplicação de regras contábeis.
No tocante às variações patrimoniais, segundo o Prof. João Angélico,
Com base nos conceitos gerais da Contabilidade Pública, assinale a opção correta.
De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, o objeto da contabilidade é o patrimônio público, que deve ser estruturado em
Acerca do sistema de contas da contabilidade pública e dos fatos que afetam o patrimônio dos entes estatais, julgue os itens a seguir.
Despesa monetária corrente com aquisição de material de consumo para estoque gera uma variação patrimonial passiva.
Com relação aos entes estatais e sua contabilidade, julgue os itens subsequentes.
Define-se patrimônio público o conjunto de bens e direitos e seus respectivos ônus, incluídos os considerados inservíveis, por já não terem a capacidade de gerar benefícios presentes ou futuros.
O Patrimônio Público compõe-se dos seguintes elementos:
De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, julgue os próximos itens.
O orçamento público, no qual se estimam as receitas e se fixam as despesas, é o objeto da contabilidade pública.
De acordo com as normas brasileiras de contabilidade aplicadas ao setor público, julgue os próximos itens.
Obras de arte, antiguidades e bens de interesse histórico devem ser depreciados anualmente.
Os limites legais ou contratuais sobre o uso ou a exploração do ativo.
O controle interno sob o enfoque contábil compreende o conjunto de recursos, métodos, procedimentos e processos adotados pela entidade do setor público. São finalidades do controle interno, EXCETO:
São Exemplos de Projetos e Atividades, respectivamente:
Não é considerada como uma Unidade Contábil Originária:
Estão obrigadas a observar as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, integralmente, as entidades abrangidas pelo seu campo de aplicação, EXCETO:
Assinale V (Verdadeiro) ou F (Falso) nas assertivas a seguir e depois marque a opção que apresenta a sequência correta.
( ) Contabilidade Aplicada ao Setor Público é o ramo da ciência contábil que, no processo gerador de informações, aplica os Princípios Fundamentais de Contabilidade e as normas contábeis direcionados ao controle patrimonial de entidades do setor público.
( ) O campo de atuação da Contabilidade Aplicada ao Setor Público abrange todas as entidades do setor público, exceto, as empresas de economia mista que devem obedecer exclusivamente ao regramento da Contabilidade Aplicada ao Setor Privado.
( ) O objetivo da Contabilidade Aplicada ao Setor Público é fornecer, aos usuários, informações so...
O patrimônio público compõe-se dos seguintes elementos: Ativo, Passivo e Patrimônio Líquido. Em relação a essa composição patrimonial e o atual regramento contábil aplicável ao setor público, assinale a opção correta.
Qual o objeto da Contabilidade Aplicada ao Setor Público?
Por tratar-se de um dos ramos da ciência contábil, a contabilidade pública tem por objetivo captar, registrar, acumular, resumir e interpretar os fenômenos que afetam as situações orçamentárias, financeiras e patrimoniais das entidades de direito público interno, ou seja:
Nas Transações no Setor Público (NBC T 16.4), podem ser consideradas como variações patrimoniais, exceto :

A tabela acima contém receitas e despesas, em reais, extraídas do balancete de um órgão hipotético da administração direta, no exercício de X11, que teve orçamento aprovado com previsão inicial de receita de R$ 500,00. Com base nessa tabela, julgue os itens a seguir.
O valor das variações ativas resultantes da execução orçamentária que deve constar na demonstração das variações patrimoniais (DVP) no ano de X11 será igual a R$ 400,00.
Acerca do orçamento público e da contabilidade governamental, julgue os itens a seguir.
As variações patrimoniais são, de forma exclusiva, aquelas derivadas de operações qualitativas.
A contabilidade pública é um dos ramos da contabilidade geral aplicada às entidades de direito público. O regime de escrituração utilizado para reconhecer receitas e despesas do período
Assinale a opção correta no que se refere às variações patrimoniais ativas e passivas, orçamentárias e extraorçamentárias.
No que diz respeito a conceito, objeto, objetivo e campo de atuação da contabilidade governamental, assinale a opção correta.
Acerca do registro contábil e das peculiaridades das contas que compõem a contabilidade pública, julgue os itens a seguir.
Não transitarão pelo resultado os acréscimos ou decréscimos do valor do ativo em decorrência, respectivamente, de reavaliação ou de ajuste ao valor recuperável (impairment).
Acerca do registro contábil e das peculiaridades das contas que compõem a contabilidade pública, julgue os itens a seguir.
O registro da depreciação, da amortização e da exaustão ocorrerá após a execução orçamentária, pois esta determinará o valor da parcela que deve ser reconhecida como variação passiva.
Julgue os itens a seguir, acerca da estrutura e componentes das demonstrações contábeis no setor público.
As variações cambiais negativas são classificadas, na demonstração das variações patrimoniais, como variação patrimonial quantitativa diminutiva financeira.
As unidades contábeis unificadas representam a agregação de elementos patrimoniais de duas ou mais unidades de natureza contábil. As entidades unificadas podem ser, por exemplo, por esferas de governo ou por natureza jurídica.
As transações que envolvem valores de terceiros devem ser registradas contabilmente como variações qualitativas decorrentes de transações no setor público, que alteram a composição dos elementos patrimoniais sem afetar direta ou indiretamente seu patrimônio líquido.


As Mutações Ativas e Passivas podem ser Orçamentárias ou Extra-orçamentárias. Assinale a alternativa correta em relação às Mutações:
Em relação a classificação da receita, gestão patrimonial e variações patrimoniais, julgue os próximos itens.
O valor depreciado, apurado mensalmente e reconhecido nas contas de resultado, é uma variação patrimonial resultante da execução orçamentária.
A opinião do Órgão ou Unidade de Controle Interno do Poder Executivo Federal, de acordo com a Instrução Normativa SFC/MF nº 01/2001, deve ser expressa por meio de Relatório,
Constitui objeto de exame realizado pelo Sistema de Controle Interno do Poder Executivo Federal, nos órgãos da Administração Direta, entidades da Administração Indireta Federal e entidades privadas a
De acordo com a Instrução Normativa SFC/MF nº 01/2001, quando se configurar omissão no dever de prestar contas, a não comprovação da aplicação dos recursos repassados pela União, da ocorrência de desfalque ou desvio de dinheiros, bens e valores públicos, ou ainda, da prática de qualquer ato ilegal, ilegítimo ou antieconômico de que resulte dano ao Erário, será instaurado processo administrativo de
Se um bem público está sendo utilizado para um fim determinado, seja diretamente, pelo Estado, seja pelo uso de particulares, em geral, pode-se afirmar que esse bem está
A Declaração do Imposto de Renda Retido na Fonte (DIRF) é realizada pela fonte pagadora, via sistema da Secretaria da Receita Federal do Brasil.
Com base nas normas tributárias sobre a DIRF, são irregularidades sujeitas à multa, EXCETO: