Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à receita pública, julgue os próximos itens.
Em virtude da obrigatoriedade imposta pela Lei Orçamentária Anual (LOA), a ausência formal do registro da previsão da receita retira-lhe o caráter de orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito a critérios de avaliação de estoques, depreciações, provisões e operações de empresas comerciais, julgue os itens seguintes.
Para se apurar a receita líquida em operações com mercadorias de empresa comercial, o valor do imposto sobre produtos industrializados é desconsiderado nas deduções da receita bruta de vendas.
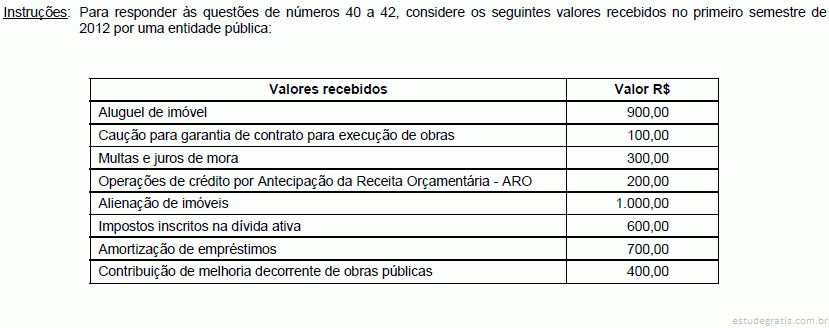
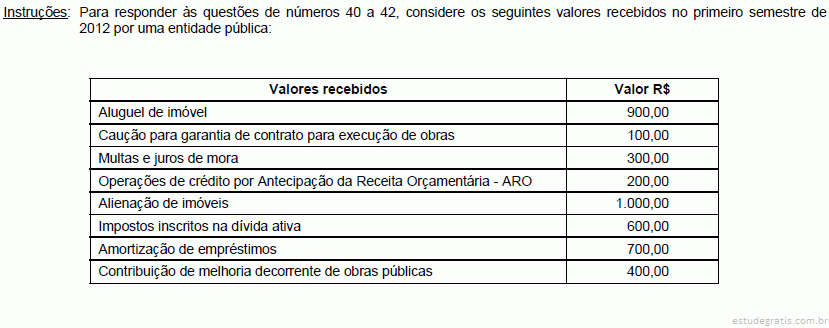
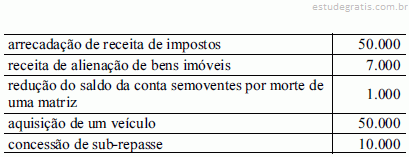
No âmbito da contabilidade aplicada ao setor público, dentre outros, classificam-se como ingressos extraorçamentários, os valores recebidos a título de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a receitas e despesas públicas, julgue os itens seguintes.
Os recursos destinados, no orçamento da União, para a reserva de contingência podem ser utilizados para a abertura de créditos suplementares a serem executados como despesas correntes ou de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a receitas e despesas públicas, julgue os itens seguintes.
De acordo com o princípio da não vinculação da receita de impostos a órgão, fundo ou despesa, é permitida a vinculação da receita de tributos estaduais para o pagamento de débitos com a União.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a receitas e despesas públicas, julgue os itens seguintes.
A receita decorrente do imposto de importação de produtos industrializados é uma receita originária, cuja classificação não possui codificação no orçamento da União.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública e dívida, julgue os itens que se seguem.
Considere que um posto de fiscalização de controle da ANTT, localizado às margens de uma rodovia, após uma pequena reestruturação organizacional, tenha sido desativado, e a área de ocupação haja sido submetida a licitação pública pela ANTT para exploração comercial privada. Nesse caso, a receita proveniente do aluguel seria classificada como receita de capital, pois remunera o investimento da ANTT no imóvel.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública e dívida, julgue os itens que se seguem.
Quando se classifica uma receita em relação à sua categoria econômica, deve-se evitar o uso de termos como receita corrente ou receita de capital, pois esses são termos usualmente empregados na classificação contábil, e não econômica, da receita.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita pública e dívida, julgue os itens que se seguem.
Com a finalidade de obter recursos para financiar suas atividades, o Estado cobra tributos, que são classificados como receita corrente de procedência derivada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, que tratam de receita pública.
Na execução orçamentária, todas as receitas devem ser contabilizadas nas rubricas correspondentes à sua natureza, exceto aquelas que não tenham sido previstas na lei orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, que tratam de receita pública.
Os dividendos representam as receitas provenientes de resultados das empresas públicas ou daquelas regidas pela regulamentação observada pelas sociedades anônimas, cuja destinação legal é a amortização da dívida pública federal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à receita e à despesa pública, julgue os itens seguintes.
Para o governo, a compra de uma máquina agrícola à vista, a execução de despesa com serviços de terceiros e a devolução de caução são classificadas, respectivamente, como investimento público, despesa efetiva e despesa extraorçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à receita e à despesa pública, julgue os itens seguintes.
As receitas advindas de operações de crédito são oriundas da venda de títulos públicos ou da contratação de empréstimos e financiamentos internos ou externos, auferidos junto a entidades estatais ou privadas, e devem ser classificadas como receitas de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à receita e à despesa pública, julgue os itens seguintes.
A liquidação da despesa consiste na verificação do direito adquirido pelo credor, com base nos títulos e documentos comprobatórios do respectivo crédito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à receita e à despesa pública, julgue os itens seguintes.
São subvenções econômicas as dotações destinadas pelo governo a cobrir a diferença entre os preços de mercado e os preços de revenda de gêneros alimentícios ou outros materiais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos a receitas e despesas públicas.
Por meio da classificação por esfera orçamentária, pode-se identificar se determinada despesa ou receita pertence ao orçamento fiscal, da seguridade social ou de investimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às receitas e às despesas públicas, julgue os seguintes itens.
As despesas correntes contribuem diretamente para a formação ou a aquisição de um bem de capital, razão pela qual a sua realização contribui para elevar o valor da formação bruta de capital fixo da economia.
Sobre as receitas públicas, dentre as opções abaixo, escolha a que melhor se ajusta ao seguinte conceito: “É aquela que não integra o orçamento público, altera a composição do patrimônio financeiro, sem modificar a situação líquida da organização”.
A receita na área pública está sempre relacionada ao ingresso e à arrecadação, sendo o elemento fundamental para a manutenção dos serviços prestados pelo ente público. Nesse sentido, avalie as assertivas que seguem:
I. No momento da previsão da receita orçamentária, a contabilidade deverá registrar esse ato apenas no Sistema de Informações Orçamentárias, pois, nesse momento, o patrimônio da instituição ainda não sofreu alterações.
II. As receitas de capital são as provenientes da realização de recursos financeiros oriundos da constituição de dívidas; da conversão em espécie de bens e direitos; os recursos recebidos de outras pessoas de direito público ou privado, destinados a atender despesas classificáveis em despesas de capit...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos à receita e despesa pública brasileira.
É vedada a realização de despesa sem prévio empenho, podendo ser dispensada, contudo, a emissão da nota de empenho, caso se trate de despesas com pessoal e dos encargos dela decorrentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos à receita e despesa pública brasileira.
A partir da convergência entre as Normas Brasileiras de Contabilidade aplicadas ao Setor Público (NBCSP) e as Normas Internacionais de Contabilidade do Setor Público (NICSP), passou-se a reconhecer como restos a receber as receitas lançadas e não recebidas até o dia 31 de dezembro, distinguindo-se as processadas das não processadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos estágios da receita pública, julgue os itens subsecutivos.
O registro do crédito tributário em favor da fazenda pública em contrapartida a uma variação patrimonial aumentativa será efetuado no momento da entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecadadores ou instituições financeiras autorizadas pelo ente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à receita pública e à despesa pública, julgue os seguintes itens.
A classificação econômica da receita subdivide-se em receitas correntes e receitas de capital, indicando se os recursos serão aplicados mediante transferência financeira ou por aplicação direta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à receita pública e à despesa pública, julgue os seguintes itens.
Os estágios da receita orçamentária compreendem uma sequência de atividades desenvolvidas pelos órgãos públicos, consubstanciadas em cota, repasse e sub-repasse.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos às etapas da receita pública e da despesa pública e à execução orçamentária e financeira.
Considerando que os restos a pagar constituem item específico da programação financeira, seu pagamento pode efetuar-se fora do limite de saques fixado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos às etapas da receita pública e da despesa pública e à execução orçamentária e financeira.
A conclusão do processo de fixação da despesa orçamentária ocorre mediante o despacho exarado por autoridade competente, determinando que a despesa liquidada seja paga.
A receita da administração pública é classificada nos enfoques orçamentário e patrimonial. As receitas orçamentárias, por sua vez, são classificadas em Receitas Correntes e Receitas de Capital.
No contexto das Receitas Correntes, o recebimento de Juros de Mora é classificado como uma receita corrente
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que determinada empresa tenha realizado uma consignação em um órgão público para pagamento de determinado crédito que, depois, tenha sido considerado insubsistente. Considere, ainda, que a empresa não tenha reclamado a devolução dos valores consignados. Nessa situação, esses valores devem ser classificados como
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das categorias econômicas da receita pública, julgue o próximo item.
As receitas provenientes da fruição do patrimônio do ente público, como bens mobiliários, devem ser classificadas no orçamento como receitas correntes e de natureza patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à receita pública.
O órgão público que disponha de crédito, em moeda estrangeira, que não tenha sido pago depois de transcorrido o prazo contratual deve inscrevê-lo na dívida ativa, convertendo o seu valor em moeda nacional à taxa de câmbio oficial para compra na data da notificação ou da intimação do devedor ou, à sua falta, na data da inscrição na dívida ativa.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Uma empresa estimou que seus custos fixos mensais são de $ 240.000 e que seu custo variável unitário corresponde a 40% do seu preço de venda, por unidade. A empresa tem como alvo gerar um lucro líquido mensal de $ 45.600, após a apuração da tributação direta (15% para o Imposto de Renda e 9% para a Contribuição Social). Então, o nível de receita que a empresa tem de atingir deverá ser de:
Cacau Bahiano Ltda, indústria de chocolate com grau de risco grave, e Banco Soteropolitano Ltda, banco comercial, com grau de risco leve, pagarão a contribuição para Seguridade Social calculada sobre o faturamento e o lucro, conforme artigo 23, da Lei nº 8212/91, com as alíquotas de, respectivamente,
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
De acordo com a legislação vigente, para se apurar o montante da Receita Corrente Líquida – RCL, devem ser somadas as receitas arrecadadas no mês em referência e nos onze anteriores, excluídas as duplicidades. Não devem ser computados nesse cálculo os valores correspondentes ao seguinte item de receitas:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
As receitas orçamentárias, quando arrecadadas, integram o patrimônio do ente federativo e serão utilizadas para fazer face às despesas públicas; sob o enfoque da repercussão patrimonial, podem ser classifi cadas como receitas efetivas e não efetivas. Das alternativas abaixo, é considerada como uma receita não efetiva:
Considere que determinado município no exercício de 2012 inscreveu em dívida ativa R$ 180.000 referente a impostos sobre propriedade predial e territorial urbana – IPTU, e até agosto de 2013 havia recebido 70% do valor inscrito. Assim, sob o aspecto orçamentário, tais valores recebidos são classificados como origem de receita
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à receita pública e à despesa pública, julgue os itens subsecutivos. A classificação por fonte/destinação de recursos reflete a autossuficiência de determinados programas e ações, ou seja, tais programas e ações só podem ser financiados por determinado tipo de recurso.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos ao controle de estoques e ao tratamento de tributos recuperáveis. Em uma empresa varejista, o PIS e a COFINS recuperáveis recebem o mesmo tratamento contábil que o ICMS e o IPI.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Aprevisão da Receita corresponde aos valores que a lei do orçamento consignar, pois são estimativas que se originam de estudos efetuados, antes de comporem o Projeto de Lei ou Lei Orçamentária, constituindo-se, assim, na primeira etapa da Receita. Já as Despesas têm sua primeira etapa na sua fixação na Lei Orçamentária. Identifique e assinale qual das alternativas corresponde à última etapa da Receita e da Despesa, respectivamente.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
A receita pública sob o enfoque orçamentário são todos os ingressos disponíveis para atender às despesas orçamentárias e às operações que financiam as despesas orçamentárias. Assinale a alternativa que mostra como fica a classificação da receita pública, sob o enfoque orçamentário.
Banca:
Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)
Em relação à Execução da Receita e Despesa Públicas, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Será classificada como Inversões Financeiras a despesa com a aquisição de um velho edifício, para nele ser instalada de imediato uma repartição pública.
( ) Elemento de despesa tem por finalidade indicar se os recursos são aplicados diretamente por órgãos ou entidades no âmbito da mesma esfera de governo ou por outro ente da federação.
( ) Os créditos da Fazenda Pública, vencidos e não quitados, deverão ser inscritos em Dívida Ativa, na forma de Legislação específica e em registro próprio, após apurada a sua liquidez e certeza.
( ) O Suprimento de Fundos poderá em casos excepcionais ser concedido a servidor público em alcance ou o...
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Uma Empresa comercial que apura IR e CSLL com base no Lucro Presumido procedeu a uma operação de compra à vista de mercadorias para revenda em uma indústria. Identifique, nas opções abaixo, a forma correta da complementação de contabilização dessa operação, excluindo o pagamento efetuado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue o próximo item, relativo à receita pública. Para efetuar o lançamento de uma receita, o servidor competente para exercer tal atividade deve verificar a ocorrência do fato gerador da obrigação correspondente; confirmar o cálculo do montante devido e identificar o sujeito passivo da obrigação, entre outros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue o item abaixo, relativo à receita pública. Receitas intraorçamentárias são ingressos provenientes de operação entre órgãos, fundos e entidades integrantes dos orçamentos fiscal e da seguridade social e devem ser excluídas da consolidação das contas públicas.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
O agente administrativo de determinada prefeitura recebeu o documento de arrecadação municipal enviado pelo banco para efetuar o registro da receita orçamentária arrecadada do dia. Percebeu-se que havia uma guia de IPTU com emissão em 31/10/2013, com vencimento para 04/11/2013 e paga em 18/11/2013. De acordo com o regime contábil de caixa, a receita deverá ser reconhecida em qual data?
Considere o seguinte demonstrativo financeiro hipotético: Receita agropecuária = R$50,00; Receita industrial = R$400,00; Receita de serviços = R$1.000,00; Alienação de bens = R$200,00 e Operação de crédito = R$300,00. Com base nesses dados, qual é o valor total das receitas de capital?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, a respeito de receitas e despesas públicas.
As receitas recebidas por ente público, originárias de outras pessoas de direito público ou privado, são classificadas como correntes ou de capital, de acordo com a categoria econômica da despesa que visam atender.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A etapa de definição clara e objetiva da receita é fundamental para a apropriada organização orçamentária, constituindo pré-requisito para o planejamento. Acerca da receita pública no Brasil, julgue os itens que se seguem.
Entre as receitas definidas na categoria econômica de receitas correntes incluem-se as receitas tributárias, patrimoniais, agropecuárias, industriais, de contribuição e de serviços.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A etapa de definição clara e objetiva da receita é fundamental para a apropriada organização orçamentária, constituindo pré-requisito para o planejamento. Acerca da receita pública no Brasil, julgue os itens que se seguem.
Define-se receita pública como a entrada que se integra ao patrimônio público com reservas, condições ou correspondência no passivo, acrescendo-se o seu volume como elemento novo e positivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A etapa de definição clara e objetiva da receita é fundamental para a apropriada organização orçamentária, constituindo pré-requisito para o planejamento. Acerca da receita pública no Brasil, julgue os itens que se seguem.
No caso da dívida ativa, aplica-se o regime de competência, ou seja, os créditos públicos devem ser registrados como receita orçamentária no exercício de sua arrecadação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de receita e despesa pública, julgue os itens subsequentes.
Receita tributária vencida não registrada no ativo do órgão deve ser encaminhada, mediante formalização de processo administrativo, para inscrição imediata na dívida ativa.
Segundo a Lei no 4.320/64, artigo 11, em consonância com o inciso I do artigo 50 da Lei Complementar no 101/00, bem como o Manual da Receita Nacional editado pela portaria STN/SOF no 3/08, as receitas de órgãos, fundos, autarquias, fundações, empresas estatais dependentes e de outras entidades integrantes dos orçamentos fiscal e da seguridade social decorrentes do fornecimento de materiais, bens e serviços, recebimentos de impostos, taxas e contribuições, além de outras operações, quando o fato que originar a receita decorrer de despesa de órgão, fundo, autarquia, fundação, empresa estatal dependente ou de outra entidade constante desses orçamentos, no âmbito da mesma esfera de governo, classificam-se como receita
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da classificação de receitas e despesas públicas, julgue os itens que se seguem.
Amortização de empréstimos é a receita proveniente do ingresso de recursos referentes ao recebimento de empréstimos ou financiamentos concedidos e classificada como receita de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao plano de contas da administração pública e às demonstrações contábeis, julgue os itens que se seguem.
Na demonstração das variações patrimoniais, a dívida ativa é classificada juntamente com as variações passivas, no grupo das receitas extraorçamentárias.
Em relação à Repartição das Receitas Tributárias, de acordo com a Constituição Federal, considere:
I. Pertencem aos Estados e ao Distrito Federal o produto da arrecadação do imposto da União sobre renda e proventos de qualquer natureza, incidente na fonte, sobre rendimentos pagos.
II. Pertencem aos Municípios vinte por cento do produto da arrecadação do imposto que a União instituir no exercício da competência que lhe é atribuída pelo art. 154, I da Constituição Federal.
III. Pertencem aos Municípios cinquenta por cento do produto da arrecadação do imposto da União sobre a propriedade territorial rural.
IV. Pertencem aos Estados e ao Distrito Federal cinquenta por cento do produto d...
Banca:
Universidade Federal Fluminense (FEC / UFF)
A contabilidade pública adota um Plano de Contas que classifica a receita pública de acordo com as suas categorias econômicas. Com relação às receitas de valores mobiliários e os juros de mora, nesta ordem, é correto afirmar que :
Banca:
Universidade Federal Fluminense (FEC / UFF)
Dentre os estágios da receita orçamentária, existe um deles que se inicia com a promulgação da Lei Orçamentária e pelos valores nela estabelecidos para receita, através do registro de toda a sua discriminação. Este estágio é denominado:
Visando atender a insuficiência de caixa durante o exercício financeiro é permitido ao gestor efetuar operações de crédito por antecipação de receita orçamentária (ARO). Em relação a este assunto, considere:
I. As operações de crédito serão realizadas somente a partir do décimo dia do início do exercício.
II. As operações de crédito deverão ser liquidadas, com juros e outros encargos incidentes, até o dia dez de dezembro de cada ano.
III. É permitido ao Presidente, Governador ou Prefeito Municipal efetuar operações de crédito por antecipação de receita orçamentária desde que anterior ao último quadrimestre do último ano de seu mandato.
IV. O gestor público poderá efetuar diversas op...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
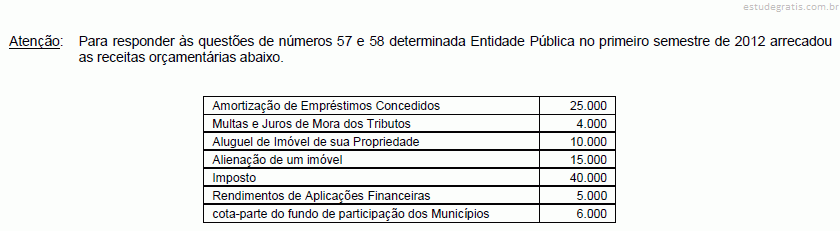
Considere as seguintes receitas de um estado da Federação.
Com base nos dados acima e considerando que a parcela entregue aos municípios por determinação constitucional tenha sido de R$ 40,00, é correto afirmar que a receita corrente líquida apurada nesse estado foi de
Banca:
Instituto de Tecnologia e Desenvolvimento Econômico e Social (ITEDES)
Assinale a alternativa que completa corretamente o texto a seguir:
Se, ao final do exercício, excluir da diferença entre a Receita Arrecada e a Despesa Executada os valores das receitas financeiras, operações de crédito e respectivas amortizações, alienações de bens e, juros e encargos da dívida, têm-se ___________________________________.
A receita possui várias classificações, tais como: receita originária, receita derivada, receita corrente, dentre outras. Dadas as classificações abaixo,
I. As Receitas Originárias são devidas por pessoas físicas ou jurídicas de direito privado, que desenvolvam atividades econômicas, exceto as que desfrutem de imunidade ou isenção, e correspondem aos tributos.
II. As Receitas Derivadas diz respeito aos rendimentos que os governos auferem, utilizando os seus próprios recursos patrimoniais, industriais e outros, não entendidos como tributos.
III. As Receitas Correntes são as receitas que apenas diminuem o patrimônio não duradouro do Estado, isto é, que se esgotam dentro do período anual.
A receita na área pública está relacionada ao ingresso financeiro, oriundo de receitas orçamentárias e receitas extraorçamentárias. Analise as afirmações abaixo em relação à receita extraorçamentária:
I. Não integra o orçamento público.
II. Altera a composição do patrimônio financeiro.
III. São valores que o órgão público arrecada, mas não lhe pertencem.
IV. Não modifica a situação líquida da organização.
Banca:
Centro Universitário de União da Vitória (UNIUV)
Para que o Estado cumpra suas funções com a sociedade, ele obtém recursos por meio da arrecadação tributária, que compõe a sua receita fiscal. Quanto aos aspectos tributários, há uma série de princípios que a teoria da tributação deve seguir. Entre esses princípios, é incorreto dizer que:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de receita e despesa públicas, julgue os itens subsequentes.
Os impostos diretos, aluguéis, arrendamentos, foros e prestações periódicas de serviço pelos bens patrimoniais da União são receitas cuja contabilização deve ser feita por lançamento denominado por declaração ou misto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, acerca da estrutura e componentes das demonstrações contábeis no setor público.
As transferências recebidas de outro ente, obrigatórias ou facultativas, devem ser classificadas no balanço financeiro como recebimentos extraorçamentários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a classificação da receita, gestão patrimonial e variações patrimoniais, julgue os próximos itens.
As receitas dos royalties são originadas pela exploração do patrimônio do Estado, que é constituído por recursos minerais, hídricos e florestais. Essas receitas são classificadas como patrimoniais, dentro da categoria econômica receitas correntes.
A legislação fiscal vigente estabelece que a Cofins pode ser calculada pelo método cumulativo ou pelo método não cumulativo, dependendo da forma de tributação das empresas.
Estão sujeitas à Cofins calculada pelo método não cumulativo as empresas tributadas pelo lucro
O fundamento da incidência do Imposto de Renda da Pessoa Jurídica, nos termos do Código Tributário Nacional, remete ao conceito que compreende a obtenção de um conjunto de bens, valores e/ou títulos por uma pessoa jurídica, passíveis de serem transformados ou convertidos de imediato em dinheiro.
Tal conceito abrange formas de riqueza e indica a disponibilidade
A Receita Federal do Brasil disponibiliza no programa do Sped Contábil as especificações dos registros e as validações que são realizadas no arquivo da escrituração a ser transmitida. Quanto à transmissão do Sped Contábil, qual programa deverá ser utilizado?
Na apuração do lucro tributável das empresas tributadas pelo lucro real, a legislação fiscal vigente permite que seja feita a compensação de prejuízos tributários apurados em anos anteriores, ainda pendentes de compensação. Apesar dessa permissão de compensação do saldo remanescente de prejuízos tributários anteriores, o valor utilizado, em cada período (exercício social), fica limitado a 30% do valor do
O resultado tributável ou lucro real, de acordo com a lei fiscal do Imposto de Renda, é determinado pelas receitas tributáveis deduzidas das despesas aceitas por essa mesma lei fiscal. O lucro tributável (real), base de cálculo do Imposto de Renda, para as pessoas jurídicas tributadas pelo lucro real, é apurado da seguinte forma:
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O estágio da receita orçamentária pública que corresponde à entrega dos recursos devidos ao Tesouro pelos contribuintes por meio das instituições financeiras autorizadas pelo ente é
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Os recursos financeiros recebidos pelo órgão governamental, provenientes de outras pessoas de direito público e destinados a atender despesas com investimentos a fim de satisfazer uma finalidade pública específica, sem corresponder, entretanto, a contraprestação direta ao ente transferidor, constituem a receita orçamentária de:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das receitas e despesas públicas, julgue os próximos itens. As receitas provenientes de recurso recebido de outras pessoas de direito público ou privado podem ser classificadas como receitas correntes ou de capital, conforme a finalidade de sua transferência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das receitas e despesas públicas, julgue os próximos itens. A previsão das receitas tributárias constantes da lei orçamentária anual (LOA) deve ser demonstrada em valores líquidos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das receitas e despesas públicas, julgue os próximos itens. A amortização de empréstimos, diferentemente da amortização de dívida, deve ser classificada como receita de capital.
Banca:
Núcleo de Concursos e Promoção de Eventos (NUCEPE)
O valor que seria desembolsado na alternativa desprezada de menor valor entre aquelas consideradas possíveis para a execução da ação pública corresponde ao conceito de:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, que versam sobre o registro contábil da realização da receita e da despesa, tendo por base a estrutura do plano de contas atual, composta por seis classes de contas.
A receita decorrente de operação de crédito de longo prazo enseja registro contábil nos sistemas de contas orçamentário (pela realização da receita) e financeiro (pelo ingresso do recurso), não repercutindo essa transação no sistema patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, que versam sobre o registro contábil da realização da receita e da despesa, tendo por base a estrutura do plano de contas atual, composta por seis classes de contas.
O produto estimado da alienação de bem imóvel somente deve ser incluído na receita quando essa alienação for especificamente autorizada em forma que juridicamente possibilite ao Poder Executivo realizá-la no exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, acerca do registro contábil da previsão da receita e fixação da despesa, tendo por base a estrutura do plano de contas atual, composta por seis classes de contas.
A previsão da receita é contabilizada, concomitantemente, nos sistemas de contas orçamentário e financeiro, debitando-se a conta previsão inicial da receita e creditando-se a conta receita a realizar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos às características das contas e estrutura do plano de contas único do governo federal, composta por seis classes de contas.
Receitas de capital são contas representativas das variações positivas da situação líquida do patrimônio e da apuração do resultado respectivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, que tratam das receitas e despesas públicas.
A fiscalização da receita pública, realizada pelos órgãos de controle, pela sociedade e pela própria administração, está compreendida na etapa controle e avaliação da receita.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das receitas e despesas públicas, julgue os itens subsecutivos.
Uma subvenção destinada ao custeio de um ente governamental, efetuada mediante transferência intergovernamental, constitui, no ente transferidor, uma transferência de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade pública envolve campo de aplicação, objeto e noções bem distintas da contabilidade comercial. A respeito desse assunto, julgue os itens seguintes.
De acordo com o regime em vigor na contabilidade pública, uma receita deve ser considerada realizada pela geração natural de novos ativos, independentemente da intervenção de terceiros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da classificação e dos estágios das receitas e despesas públicas, julgue os seguintes itens.
A previsão é o estágio da receita no qual se faz a estimativa de com quanto determinada pessoa, física ou jurídica, deverá contribuir financeiramente com o Estado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a tabela ao lado, que apresenta o balanço financeiro de determinada entidade, encerrado no exercício financeiro de 2010, julgue os itens seguintes.
O confronto entre a receita orçamentária e a despesa orçamentária indica que, em 2010, houve utilização de dotação sem autorização legal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos diversos aspectos relacionados às receitas e às despesas públicas, julgue os itens de 71 a 75.
Quando parte das despesas inscritas em restos a pagar é cancelada, o montante correspondente deve ser classificado como receita do exercício em que se deu o cancelamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos diversos aspectos relacionados às receitas e às despesas públicas, julgue os itens de 71 a 75.
Se determinado município, após construir uma praça, decidir cobrar contribuição de melhoria sobre os imóveis localizados em torno do local, o produto da arrecadação dessa contribuição constituirá receita originária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de receita e despesa públicas, julgue os itens que se seguem.
A transferência de capital deve ser classificada como receita corrente, visto que resulta do ingresso de capital proveniente de outro ente governamental.
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Os ingressos financeiros no patrimônio público podem ser classificados em orçamentários e extraorçamentários. Dentre as características dos ingressos extra-orçamentários, somente uma está errada. Marque-a.
O Fundo de Participação dos Estados (FPE) deve ser direcionado aos estados na proporção inversa da arrecadação de recursos próprios. O aludido fundo corresponde a
Os Estágios da Receita Pública são as etapas baseadas nas ações desenvolvidas e percorridas pelos órgãos e repartições encarregados de executá-las. A Receita percorrerá três estágios: Previsão, Lançamento e Arrecadação e Recolhimento. São objetos de lançamento:
I – Os Impostos Diretos e outras receitas com vencimento determinado em leis especiais, regulamentos ou contratos, mediante relação nominal do contribuinte;
II – Os aluguéis, arrendamento, foros e quaisquer outras prestações periódicas, relativas a bens patrimoniais do Governo, mediante relação organizada à vista dos respectivos contratos, títulos ou da própria escrituração, que deverá ser remetida aos agentes encarregados para proceder à cobrança;
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, no que se refere a características, finalidades, evidenciação das receitas públicas e seus reflexos na elaboração do orçamento.
Uma das formas de recebimento de dívida ativa é a incorporação de bens, tanto por adjudicação quanto por dação em pagamento. A receita relativa à dívida ativa tem caráter orçamentário e pertence ao exercício em que for realizada.
Ao final do exercício de 2010, as contas de receitas orçamentárias arrecadadas por determinada entidade pública apresentavam os seguintes saldos, em $:
Para o governo federal, a venda de títulos públicos, a compra de um veículo à vista e a execução de despesa com serviços de terceiros são classificadas, respectivamente, como
Assinale a alternativa que apresenta o lançamento relativo a uma transferência de recurso, receita corrente, de um órgão para o outro, na contabilidade pública.
Na descentralização de créditos, o registro contábil correspondente a essa transferência, entre órgãos sob diferentes jurisdições ou supervisões, na unidade gestora recebedora, é
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens de 96 a 101, que versam sobre contabilidade pública e orçamento público.
Um dos níveis de classificação das receitas é o vinculado à origem da receita, chamado espécie de receita, o qual permite qualificar com maior detalhe o fato gerador das receitas. Considerando-se a origem receita tributária, são espécies os impostos, as taxas e as contribuições de melhoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens de 96 a 101, que versam sobre contabilidade pública e orçamento público.
Receitas vinculadas são aquelas auferidas pela Secretaria da Receita Federal do Brasil e que são vinculadas, por lei, a determinada finalidade específica. Um exemplo desse tipo de receita é o recolhimento das guias de previdência social (GPS).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens de 96 a 101, que versam sobre contabilidade pública e orçamento público.
Fazem parte da receita orçamentária os depósitos em caução, as fianças, as operações de crédito por antecipação de receita orçamentária e a emissão de moeda e outras entradas compensatórias no ativo e no passivo financeiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos a aspectos da receita pública.
Caso determinado débito seja inscrito na dívida ativa e não seja pago, o órgão competente da fazenda pública será obrigado a propor uma ação de execução fiscal no prazo estabelecido em lei, sob pena de o ente respectivo ficar proibido de receber transferências voluntárias de outros entes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que a lei orçamentária anual do primeiro exercício financeiro de determinada entidade do setor público tenha sido aprovada no valor de R$ 100.000,00, sendo previstas receitas fixadas e despesas de igual valor, e que tenham sido registrados apenas os seguintes eventos contábeis durante esse exercício financeiro:
a) arrecadação de impostos no valor de R$ 85.000,00;
b) compra de veículo à vista no valor de R$ 34.000,00, com recebimento imediato do bem;
c) empenho e liquidação da folha de pessoal do exercício no valor de R$ 42.000,00, inscrita em restos a pagar.
Com base nas informações apresentadas acima, julgue os itens a seguir, relativos ao fechamento de balanços públicos ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às classificações da receita pública, julgue os itens subsequentes.
As receitas auferidas nas situações em que o Estado atua em condição de igualdade com os particulares, sem o uso do poder de império, são consideradas receitas originárias, como é o caso da receita de serviços.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às classificações da receita pública, julgue os itens subsequentes.
As receitas destinadas aos órgãos representativos de categorias profissionais ou a órgãos de defesa de interesse dos empregadores ou empregados integram a classificação orçamentária como receitas de contribuição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às classificações da receita pública, julgue os itens subsequentes.
A classificação de receitas intraorçamentárias correntes e de capital foi incorporada à lei que trata das normas gerais de orçamento, dada a necessidade de registro de receitas provenientes de órgãos pertencentes ao mesmo orçamento, evitando-se as duplas contagens na consolidação das contas públicas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às classificações da receita pública, julgue os itens subsequentes.
Por meio da classificação institucional da receita, é possível identificar, no orçamento da União, as unidades orçamentárias responsáveis pela arrecadação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Dada a grande variedade de ingressos públicos, a classificação da receita abriga circunstâncias bastante distintas da mera arrecadação tributária ou da transferência intergovernamental de recursos. Com relação a esse assunto, julgue os próximos itens.
Se determinado ministério utiliza recursos de suas receitas de capital para realizar uma transferência a uma de suas empresas estatais dependentes, o recebimento deve ser classificado na contabilidade da empresa beneficiária como transferência de capital, independentemente de sua destinação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Dada a grande variedade de ingressos públicos, a classificação da receita abriga circunstâncias bastante distintas da mera arrecadação tributária ou da transferência intergovernamental de recursos. Com relação a esse assunto, julgue os próximos itens.
Se a União recebe recursos para a amortização de um empréstimo concedido a terceiros, o valor deve ser classificado como receita corrente, no agrupamento correspondente à receita patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a essa situação hipotética, julgue os seguintes itens, acerca de demonstrações de variações patrimoniais, de acordo com a legislação vigente.
A diferença entre receitas e despesas orçamentárias foi igual ou superior a R$ 30.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O orçamento público registra a estimativa das receitas e das despesas administradas pelo Estado. Acerca desse assunto, julgue os próximos itens.
Considere que o governo isente equipamentos de informática do imposto sobre produtos industrializados (IPI). Nessa situação, haverá perda de receitas correntes no orçamento público.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O orçamento público registra a estimativa das receitas e das despesas administradas pelo Estado. Acerca desse assunto, julgue os próximos itens.
A receita orçamentária, sob as rubricas próprias, engloba todas as receitas arrecadadas e que não possuem caráter devolutivo, inclusive as provenientes de operações de crédito. Por sua vez, os ingressos extraorçamentários são aqueles pertencentes a terceiros, arrecadados pelo ente público, exclusivamente para fazer face às exigências contratuais pactuadas para posterior devolução.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O orçamento público registra a estimativa das receitas e das despesas administradas pelo Estado. Acerca desse assunto, julgue os próximos itens.
Na execução da receita, destaca-se o lançamento, que é a entrega, realizada pelos contribuintes aos agentes arrecadadores ou bancos autorizados pelo ente, dos recursos devidos ao Tesouro. O lançamento é um estágio a ser percorrido por todas as receitas que ingressam no orçamento público.
Banca:
Universidade Estadual de Santa Catarina (UNESC)
Analise as afirmações abaixo e assinale a letra correspondente as que estão CORRETAS:
I - Administração Direta representa o conjunto de Órgãos que responde pelos serviços integrados na estrutura administrativa da Presidência da República e dos Ministérios.
II - Administração Indireta compreende a categoria de entidades, dotadas de personalidade jurídica própria, tais como: autarquias, empresas públicas, sociedades de economia mista e fundações públicas.
III - Despesas correntes são os dispêndios feitos para a manutenção das atividades de cada Órgão ou Entidade.
IV - Receita prevista é o montante de recursos, preestabelecido, a ser arrecadado em determinado exercício financeiro.
Sobre as receitas e as despesas públicas, analise as afirmativas a seguir.
I - A liquidação da despesa consiste no ato emanado por autoridade competente, que cria para a Administração Pública uma obrigação de pagamento, pendente ou não de implemento de condição.
II - A receita orçamentária, segundo a categoria econômica, divide-se em dois grupos: correntes e de capital.
III - As despesas orçamentárias empenhadas e não pagas até o último dia do ano financeiro são inscritas como despesas de exercícios anteriores.
IV - A Lei da Responsabilidade Fiscal prescreve que o limite global das despesas de pessoal no âmbito da União corresponde a 50% da receita corrente líquida.
V - O ato pelo qual os agentes arrecadadores entregam diariamente ao tesouro ...
Considere os dados a seguir e tenha por base a Lei no 4.320/64 para responder às questões de nos 65 a 68.
Após levantamento, determinado órgão federal apresentou os valores contábeis constantes da tabela abaixo, ao final do exercício de 2008, no balanço financeiro.
A receita extraorçamentária demonstrada apresenta, em reais, o valor de
O programa com o objetivo de propiciar aos funcionários e servidores públicos civis e militares participação na receita dos órgãos e entidades integrantes da administração pública direta e indireta, nos âmbitos federal, estadual e municipal e das fundações é o
A receita que compreende os recolhimentos feitos que constituirão compromissos exigíveis, cujo pagamento independe de autorização orçamentária e legislativa, denomina- se
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a atual estrutura do plano de contas único para os órgãos da administração direta, com seis classes de contas, julgue os itens a seguir. As classes de contas receita (correntes e de capital) e despesa (correntes e de capital) são contas de controle orçamentário e estão classificadas, respectivamente, entre as contas de ativo compensado e passivo compensado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O balanço financeiro de uma entidade governamental hipotética apresenta as seguintes informações relativas a determinado exercício financeiro encerrado.
Com base nessas informações, julgue os itens que se seguem.
Se R$ 40.000,00 foram inscritos em restos a pagar, então esse valor foi computado na receita extraorçamentária para compensar sua inclusão na despesa orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No setor público, a receita orçamentária corrente é classificada como receita originária ou receita derivada. Acerca das características das receitas originárias, julgue o item abaixo.
São obtidas pelo Estado em função de sua autoridade coercitiva, mediante a arrecadação de tributos e multas.
Instruções: Considere as informações abaixo para responder às questões de números 88 e 89.
No primeiro exercício financeiro da Prefeitura Municipal de Nova Ponte, com base na Lei Orçamentária Anual − LOA, a previsão de receita foi de R$ 250.000,00 e a fixação de despesa corrente e de despesa de capital no valor de R$ 150.000,00 e R$ 100.000,00, respectivamente.
Após os lançamentos dos eventos contábeis descritos, as receitas correntes e as receitas de capital arrecadadas são, respectivamente:
Instruções: Considere as informações abaixo para responder às questões de números 88 e 89.
No primeiro exercício financeiro da Prefeitura Municipal de Nova Ponte, com base na Lei Orçamentária Anual − LOA, a previsão de receita foi de R$ 250.000,00 e a fixação de despesa corrente e de despesa de capital no valor de R$ 150.000,00 e R$ 100.000,00, respectivamente.
Após os lançamentos dos eventos contábeis descritos, as receitas orçamentárias arrecadadas e as receitas extraorçamentárias são, respectivamente:
De acordo com a Lei nº 4.320/64, as receitas classificam-se nas categorias econômicas Receitas Correntes e Receitas de Capital. As Receitas Correntes compreendem as receitas tributária, de contribuições,
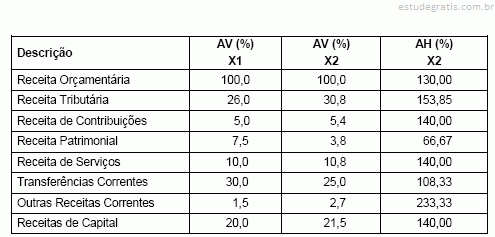
Considere a análise vertical (AV) e a análise horizontal (AH) das receitas orçamentárias, referentes a X1 e X2, extraídas do Balanço Financeiro de uma determinada prefeitura:
Outras Receitas Correntes 1,5 2,7 233,33 Receitas de Capital 20,0 21,5 140,00 Com base nessas informações, é correto afirmar que
- Lançamento da previsão da receita e da fixação da despesa referente à aprovação do orçamento de um entidade pública com base na Lei Orçamentária Anual, no valor de R$ 2.000.000,00.
- Empenho de despesas com: pessoal R$ 800.000,00; serviços de terceiros R$ 122.000,00; material de consumo R$ 184.000,00; aquisição de imóveis R$ 242.000,00; juros e encargos da dívida fundada R$ 80.000,00.
- Liquidação de despesas com: pessoal R$ 800.000,00; serviços de terceiros R$ 100.000,00; material de consumo R$ 170.000,00; aquisição de imóveis R$ 112.000,00; juros e encargos da dívida fundada R$ 80.000,00.
O procedimento administrativo tendente a verificar a ocorrência do fato gerador da obrigação correspondente, determinar a matéria tributável, calcular o montante do tributo devido, identificar o sujeito passivo e, sendo o caso, propor a aplicação da penalidade cabível, corresponde ao estágio da receita pública denominado
A receita pública obtida pelo Estado, resultante do seu poder de tributar o patrimônio da coletividade, segundo a classificação doutrinária, denomina-se
Os valores monetários recebidos de operações de crédito com a finalidade de atender insuficiência de caixa durante o exercício financeiro, cuja liquidação deve ocorrer, com juros e outros encargos incidentes, até o dia dez de dezembro de cada ano, constitui uma
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tendo como referência a Lei de Responsabilidade Fiscal, julgue os itens subsequentes.
Considere que a proposta orçamentária encaminhada pelo Poder Executivo contenha autorização para novas operações de crédito, no valor de R$ 1,5 bilhão, e que outras receitas de capital previstas alcancem R$ 500 milhões. Considere ainda que, paralelamente, fixaram-se as despesas de capital em R$ 2 bilhões, dos quais R$ 1 bilhão corresponde a investimentos. Nesse caso, é correto afirmar que há excesso de R$ 500 milhões nas operações de crédito autorizadas.
Tendo como base as normas e os procedimentos utilizados pelo Estado de São Paulo, assinale a opção verdadeira a respeito do reconhecimento pela contabilidade dos atos e fatos relativos à previsão e execução da receita.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, a respeito das receitas e das despesas públicas e seus reflexos.
As receitas públicas são classificadas, juridicamente, como originárias ou derivadas. Um exemplo de receita derivada é aquela advinda do aluguel de imóvel público.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos estágios da receita pública, julgue os seguintes itens.
O estágio da previsão refere-se à estimativa de arrecadação da receita constante na Lei das Diretrizes Orçamentárias, resultante da metodologia de projeção de receitas orçamentárias.
Assinale a opção verdadeira em relação à contabilização da receita pública tendo em vista as regras e os procedimentos adotados na contabilidade federal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos registros e demonstrações da contabilidade pública, julgue os itens que se seguem.
Sabendo-se que o saldo final das disponibilidades, no balanço financeiro de uma determinada empresa, foi de R$ 650.000,00; o saldo das receitas e despesas orçamentárias, de R$ 300.000,00; e o das receitas e despesas extraorçamentárias, negativo em R$ 150.000,00, conclui-se que o saldo inicial era de R$ 500.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nessas informações, julgue os dois próximos itens.
Houve um excesso de receitas orçamentárias e extraorçamentárias em relação às despesas orçamentárias e extraorçamentárias, durante o exercício, equivalente a R$ 1,5 milhão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da receita e da despesa públicas, julgue os itens seguintes.
Supondo que determinada despesa estivesse inscrita em restos a pagar, com posterior cancelamento, por não se ter habilitado o credor no momento oportuno, e que, mais adiante, esse pagamento, para o qual já fora aprovada dotação no exercício correspondente, seja reclamado, o respectivo pagamento deverá ser feito mediante reinscrição do compromisso, sem necessidade de nova autorização orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da receita e da despesa públicas, julgue os itens seguintes.
O lançamento, caracterizado como um dos estágios da receita pública, não se aplica a todos os tipos de receita. São tipicamente objetos de lançamento os impostos indiretos e, em particular, os que decorrem de substituição tributária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da receita e da despesa públicas, julgue os itens seguintes.
As receitas intraorçamentárias se contrapõem às despesas intraorçamentárias e se referem a operações entre órgãos e entidades integrantes dos orçamentos fiscal e da seguridade social da mesma esfera governamental.
Os ingressos provenientes da realização de recursos financeiros, oriundos da constituição de dívidas ou da conversão em espécie de bens e os gastos com o pagamento do salário dos servidores públicos, classificam-se, respectivamente, como
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de contabilidade pública, julgue os itens subsequentes.
As cauções, as garantias recebidas em dinheiro de terceiros para a execução de contratos de obras e fornecimento de serviços e as diversas arrecadações por conta de terceiros devem integrar o cômputo da dívida flutuante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de contabilidade pública, julgue os itens subsequentes.
Se um ente público institui uma contribuição de melhoria durante o exercício financeiro, a receita correspondente ao novo tributo, quando recebida, deve ser incluída no montante da receita orçamentária, ainda que não tenha havido tempo hábil para alterar o orçamento do exercício em curso no valor correspondente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O orçamento é um importante instrumento de planejamento de qualquer entidade, pública ou privada, e representa o fluxo previsto de ingressos e de aplicação de recursos em determinado período. Acerca das receitas orçamentárias no setor público, assinale a opção correta.
Banca:
SUSTENTE Instituto Brasileiro de Desenvolvimento Sustentável
Os estágios da receita pública são etapas consubstanciadas nas ações desenvolvidas pelos órgãos e repartições encarregadas de executá-las. Assinale a alternativa que representa o estágio da receita orçamentária denominado de arrecadação.
Banca:
SUSTENTE Instituto Brasileiro de Desenvolvimento Sustentável
As Receitas Orçamentárias na administração pública provenientes da cobrança de tributos e da alienação de bens, classificam-se nos seguintes grupos de contas:
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Segundo o autor Lino Martins da Silva, em sua obra “Contabilidade Governamental um Enfoque Administrativo”, a receita de impostos, sob o aspecto da regularidade, é classificada como
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
A receita pública que, quanto à afetação patrimonial, possui a mesma característica que a Receita Tributária, conforme definição do autor Lino Martins da Silva, é a receita proveniente de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A receita pública, pelo enfoque orçamentário, é composta por todos os ingressos disponíveis para cobertura das despesas públicas, em qualquer esfera governamental. Acerca das receitas públicas, assinale a opção correta.



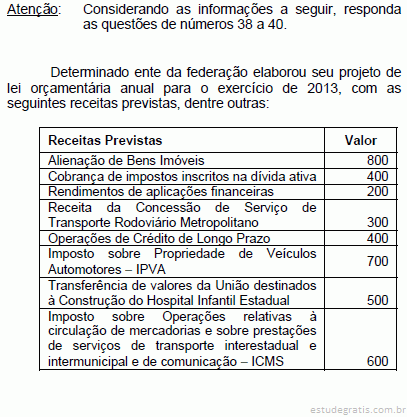
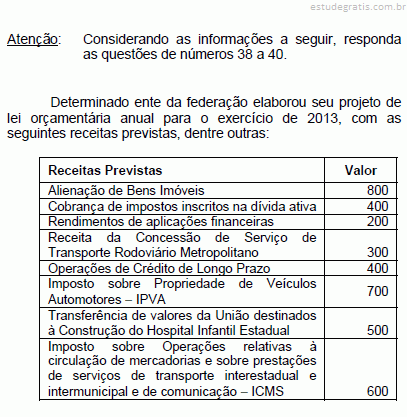
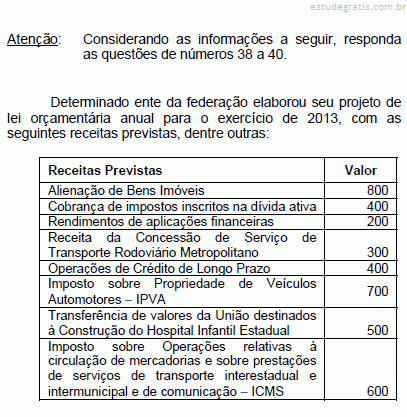
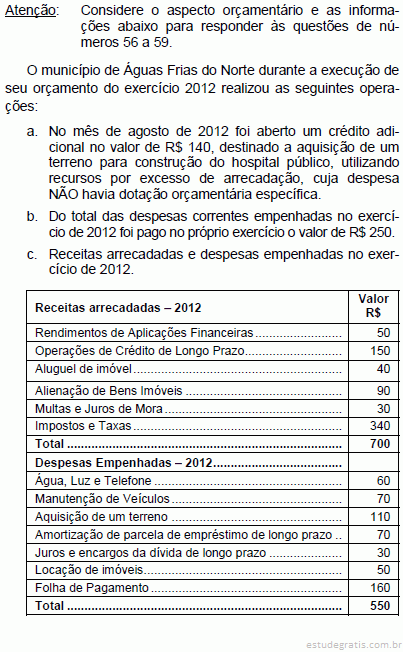 As receitas correntes arrecadadas somam