Com base na tabela de incidência mensal das contribuições previdenciárias dos servidores públicos federais, julgue os próximos itens.
Sobre o salário bruto mensal de R$10.000,00 de um determinado servidor público ativo, a administração federal deve reter (deduzir do salário bruto) como contribuição previdenciária o valor mensal de R$ 2.200,00.
Com base na tabela de incidência mensal das contribuições previdenciárias dos servidores públicos federais, julgue os próximos itens.
A tabela de contribuições previdenciárias apresentada constitui-se como exemplo de tributação com alíquotas progressivas.Considere que, em determinada entidade governamental, os seguintes eventos contábeis tenham sidos registrados em seu primeiro exercício financeiro.
< Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 280.000,00.
< Lançamento de impostos no valor de R$ 170.000,00, sendo arrecadados 50% desse valor. < Empenho, liquidação e pagamento de despesas com folha de pessoal no valor de R$ 60.000,00.
< Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 20.000,00.
< Aquisição de veículo no valor de R$ 42.000,00, com recebimento imediato do bem, totalmente inscrito em restos a pagar.
Com base nessa situação hipotética, julgue os itens subsequentes acerca das definições e da estrutura das d...
Considere que, em determinada entidade governamental, os seguintes eventos contábeis tenham sidos registrados em seu primeiro exercício financeiro.
< Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 280.000,00.
< Lançamento de impostos no valor de R$ 170.000,00, sendo arrecadados 50% desse valor. < Empenho, liquidação e pagamento de despesas com folha de pessoal no valor de R$ 60.000,00.
< Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 20.000,00.
< Aquisição de veículo no valor de R$ 42.000,00, com recebimento imediato do bem, totalmente inscrito em restos a pagar.
Com base nessa situação hipotética, julgue os itens subsequentes acerca das definições e da estrutura das d...
Considere que, em determinada entidade governamental, os seguintes eventos contábeis tenham sidos registrados em seu primeiro exercício financeiro.
< Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 280.000,00.
< Lançamento de impostos no valor de R$ 170.000,00, sendo arrecadados 50% desse valor. < Empenho, liquidação e pagamento de despesas com folha de pessoal no valor de R$ 60.000,00.
< Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 20.000,00.
< Aquisição de veículo no valor de R$ 42.000,00, com recebimento imediato do bem, totalmente inscrito em restos a pagar.
Com base nessa situação hipotética, julgue os itens subsequentes acerca das definições e da estrutura das d...
Considere que, em determinada entidade governamental, os seguintes eventos contábeis tenham sidos registrados em seu primeiro exercício financeiro.
< Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 280.000,00.
< Lançamento de impostos no valor de R$ 170.000,00, sendo arrecadados 50% desse valor. < Empenho, liquidação e pagamento de despesas com folha de pessoal no valor de R$ 60.000,00.
< Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 20.000,00.
< Aquisição de veículo no valor de R$ 42.000,00, com recebimento imediato do bem, totalmente inscrito em restos a pagar.
Com base nessa situação hipotética, julgue os itens subsequentes acerca das definições e da estrutura das d...
Considere as seguintes afirmativas:
I. A despesa inscrita em restos a pagar não processado encontra-se pendente de liquidação.
II. A despesa inscrita em restos a pagar não processado encontra-se pendente de empenhamento.
III. A despesa inscrita em restos a pagar não processado encontra-se pendente apenas de pagamento.
Está correto o que se afirma APENAS em
As despesas correntes e de capital realizadas, somam, em reais, respectivamente,
As despesas realizadas, classificadas no grupo de natureza de despesa “Investimento” e “Inversões Financeiras”, totalizam, em reias, respectivamente,
O total das despesas realizadas, classificadas no grupo de natureza de despesa “Pessoal e Encargos Sociais” e “Outras Despesas Correntes” é, em reais, respectivamente, de
O valor total das receitas extraorçamentária é, em R$, de
O valor do Imposto sobre a Propriedade Territorial Rural e respectivo acréscimo, classifica-se na origem de receita Relativamente às finalidades do Sistema de Controle Interno do Poder Executivo Federal, considere:
I. Avaliar o cumprimento das metas previstas no plano plurianual, a execução dos programas de governo e dos orçamentos da União.
II. Elaborar a programação financeira do Tesouro Nacional, gerenciar a Conta Única do Tesouro Nacional e subsidiar a formulação da política de financiamento da despesa pública.
III. Avaliar os recursos dos orçamentos vigentes, as alterações decorrentes de créditos adicionais, as receitas prevista e arrecadada, a despesa empenhada, liquidada e paga à conta desses recursos e as respectivas disponibilidades.
IV. Exercer o controle das operações de crédito, avais e garantias, bem como dos direitos e haveres da União.
V. Co...
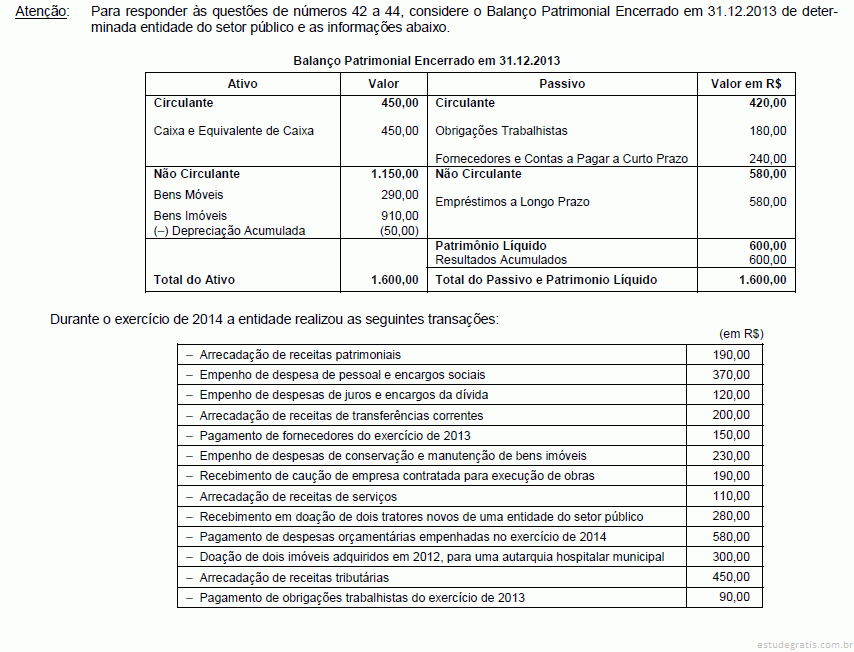
O valor inscrito em restos a pagar do exercício de 2014 foi, em reais, de
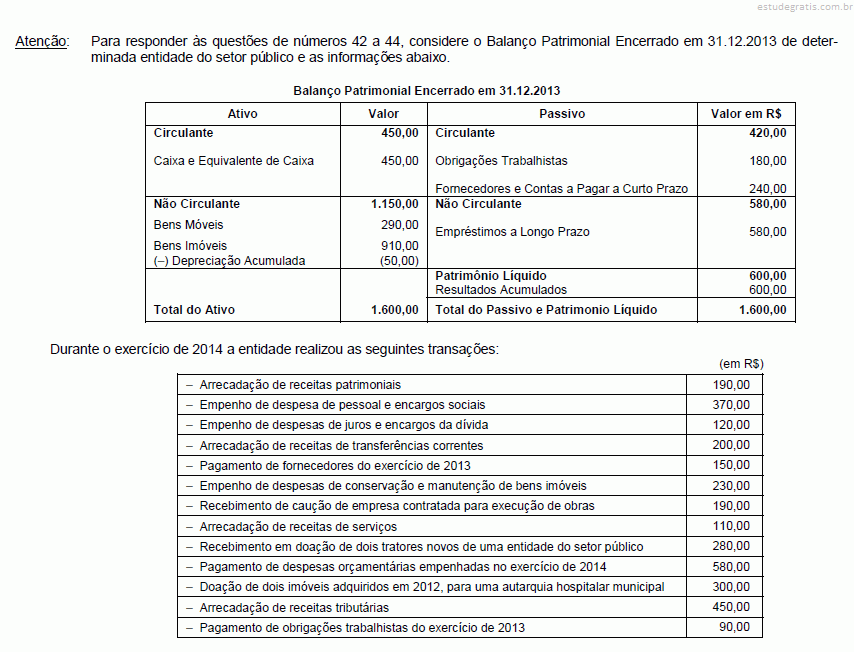
O valor do resultado patrimonial apurado no exercício de 2014 é, em reais, de
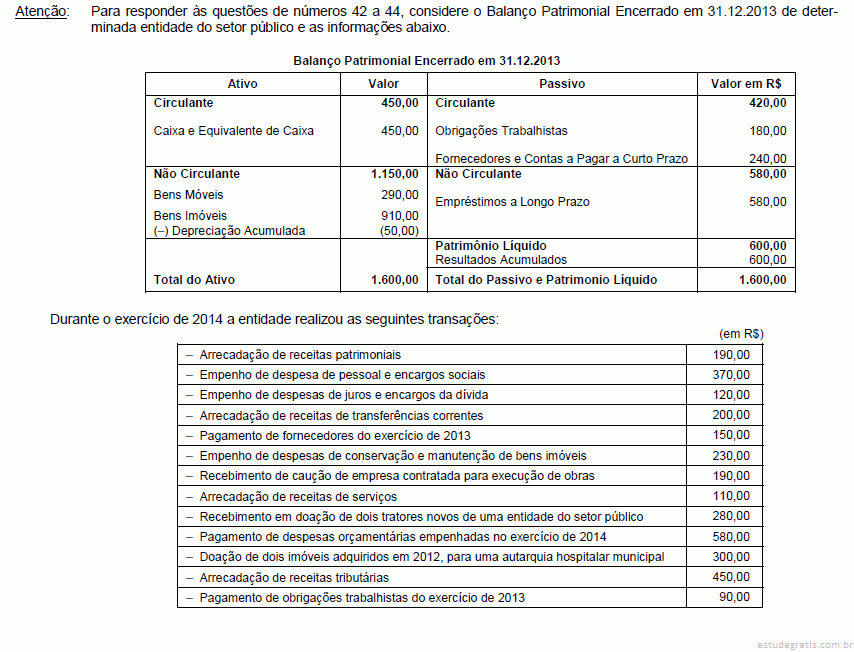
De acordo com o Balanço Patrimonial levantado em 31.12.2014, o valor do ativo circulante é, em reais, de
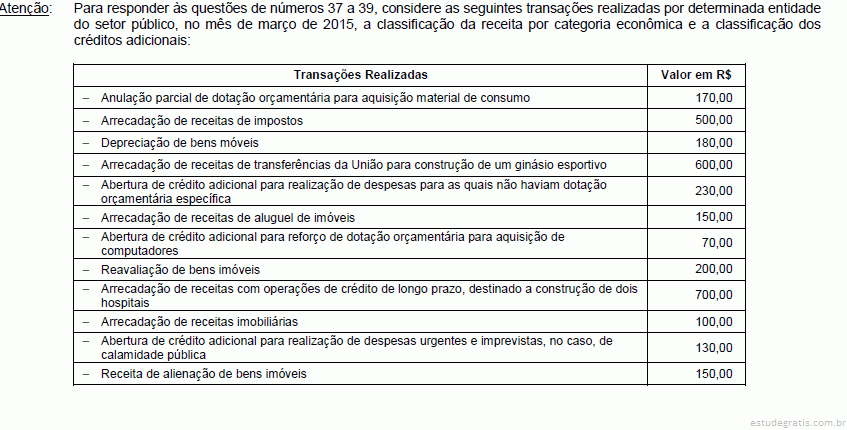
O valor do crédito adicional especial foi, em reais, de
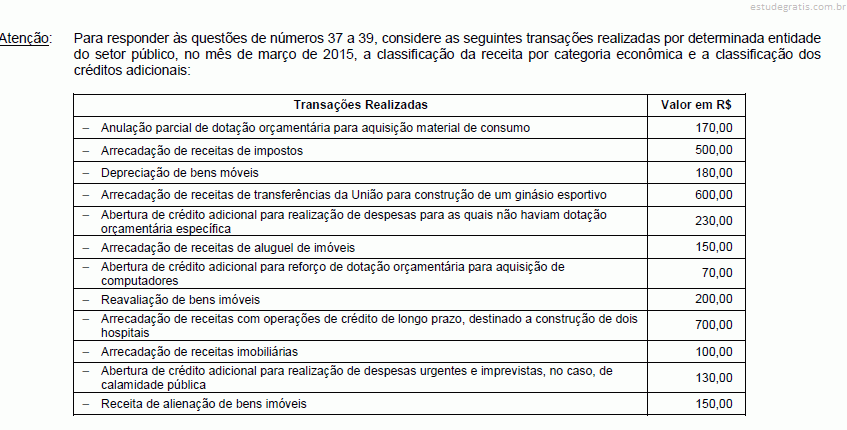
O montante das receitas de capital é, em reais, de
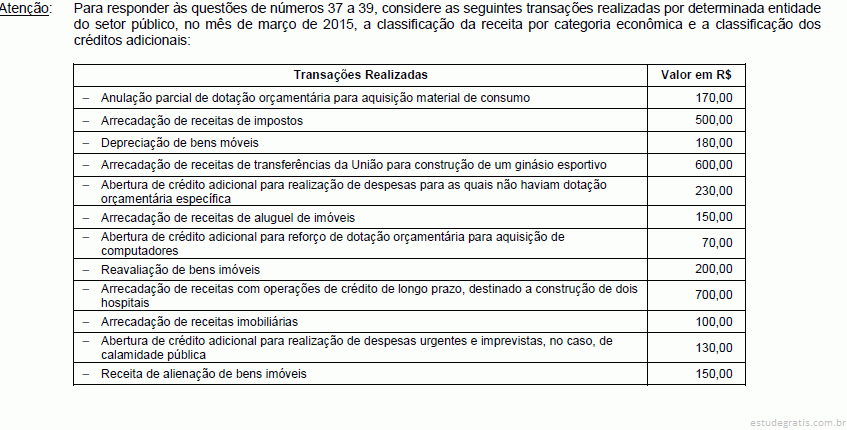
As receitas correntes somam, em reais, Os seguintes eventos contábeis foram registrados no primeiro exercício financeiro encerrado de determinada entidade governamental.
• previsão da receita orçamentária e fixação da despesa orçamentária, no valor de R$ 160.000,00 cada;
• lançamento de impostos no valor de R$ 100.000,00, sendo arrecadados 80% desse valor;
• recebimento de imóvel em doação no valor de R$ 60.000,00;
• empenho e liquidação de despesas de pessoal no valor de R$ 75.000,00, sendo R$ 50.000,00 pagos no exercício e R$ 25.000,00 inscritos em restos a pagar.
A partir dessa situação, julgue os itens a seguir relativos à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.
Como se trata de uma ...Os seguintes eventos contábeis foram registrados no primeiro exercício financeiro encerrado de determinada entidade governamental.
• previsão da receita orçamentária e fixação da despesa orçamentária, no valor de R$ 160.000,00 cada;
• lançamento de impostos no valor de R$ 100.000,00, sendo arrecadados 80% desse valor;
• recebimento de imóvel em doação no valor de R$ 60.000,00;
• empenho e liquidação de despesas de pessoal no valor de R$ 75.000,00, sendo R$ 50.000,00 pagos no exercício e R$ 25.000,00 inscritos em restos a pagar.
A partir dessa situação, julgue os itens a seguir relativos à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.
Considerando-se os va...Suponha que as seguintes transações governamentais tenham sido registradas em uma entidade governamental durante determinado exercício financeiro já encerrado:
< aprovação da LOA no valor de R$ 100.000,00, sendo 60% na categoria econômica corrente e 40% na categoria econômica de capital;
< lançamento, ao longo do referido exercício, de R$ 50.000,00 de impostos, sendo arrecadados 80% desse valor;
< ingresso de depósitos de terceiros passíveis de devolução.
Considerando essas transações, julgue os itens subsequentes, relativos ao regime e ao tratamento contábil aplicável aos impostos.
Deve ser reconhecida uma receita orçamentária de R$ 60.000,00 no momento da aprovação do orçamento.Suponha que as seguintes transações governamentais tenham sido registradas em uma entidade governamental durante determinado exercício financeiro já encerrado:
< aprovação da LOA no valor de R$ 100.000,00, sendo 60% na categoria econômica corrente e 40% na categoria econômica de capital;
< lançamento, ao longo do referido exercício, de R$ 50.000,00 de impostos, sendo arrecadados 80% desse valor;
< ingresso de depósitos de terceiros passíveis de devolução.
Considerando essas transações, julgue os itens subsequentes, relativos ao regime e ao tratamento contábil aplicável aos impostos.
Como os recursos financeiros de caráter temporário representam apenas entradas compensatórias, o recebimento de depósitos de...Suponha que as seguintes transações governamentais tenham sido registradas em uma entidade governamental durante determinado exercício financeiro já encerrado:
< aprovação da LOA no valor de R$ 100.000,00, sendo 60% na categoria econômica corrente e 40% na categoria econômica de capital;
< lançamento, ao longo do referido exercício, de R$ 50.000,00 de impostos, sendo arrecadados 80% desse valor;
< ingresso de depósitos de terceiros passíveis de devolução.
Considerando essas transações, julgue os itens subsequentes, relativos ao regime e ao tratamento contábil aplicável aos impostos.
No momento da arrecadação dos impostos, será registrada uma variação patrimonial aumentativa no valor de R$ 40.000,00.A Previdência Social cumpre importantes papéis sociais e econômicos no Brasil. Ela é um seguro social, mediante contribuições previdenciárias, com a finalidade de prover subsistência ao trabalhador, em caso de perda de sua capacidade laborativa. Em se tratando deste tema, analise os itens abaixo:
I- A Previdência Social é administrada pelo Ministério da Saúde e as políticas referentes a essa área são executadas pela autarquia federal denominada Instituto Nacional do Seguro Social (INSS).
II- A previdência social é política pública integrante da Seguridade Social. Não se deve chamar a previdência de seguridade porque, segundo a Constituição brasileira em seu Título VIII (da Ordem Social), nos Artigos 194 a 204, a seguridade é um conjunto de ações formado pela prev...
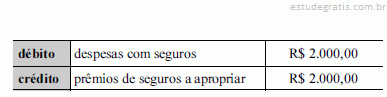
Situação hipotética: Em 30 de junho de 2015, o livro diário de determinada empresa registrou a seguinte partida dobrada.

Assertiva: Nesse caso, as informações se referem a um lançamento de ajuste — decorrente da aplicação do princípio da competência — para reconhecimento da despesa com o prêmio de seguros, que havia sido pago antecipadamente.
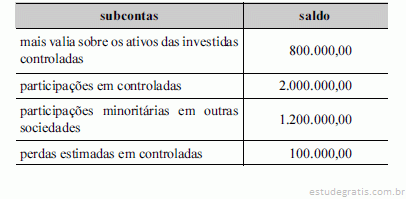
Situação hipotética: O balancete de verificação de determinada companhia aberta tem as seguintes contas sintéticas: participações permanentes em outras sociedades — avaliadas por equivalência patrimonial, e participações permanentes em outras sociedades — avaliadas pelo valor justo; e a essas contas estão vinculadas as subcontas a seguir.

Assertiva: De acordo com essas informações, o saldo da conta participações permanentes em sociedades avaliadas por equivalência patrimonial é igual a R$ 2.700.000,00.
Situação hipotética: Em 2014, determinada sociedade empresária criou a conta plano de remuneração baseado em ações, a fim de registrar os fatos contábeis relacionados com a nova política de remuneração de dirigentes. Durante aquele ano, foram realizados lançamentos contábeis, a crédito dessa conta, totalizando um saldo de R$ 1.200.000,00 ao final do exercício.
Assertiva: Nesse caso, o valor de R$ 1.200.000,00 será evidenciado na demonstração das mutações do patrimônio líquido do exercício de 2014, aumentando o saldo do grupamento reservas de capital, opções outorgadas e ações em tesouraria.

Considerando essa situação hipotética, julgue os itens subsequentes.
O custo total dos sistemas desenvolvidos é igual a R$ 1.615.000.
Considerando essa situação hipotética, julgue os itens subsequentes.
Os custos indiretos do SISCON e do SISAUD somam R$ 809.500.Sobre as espécies de renúncias de receitas, análise as afirmativas abaixo e marque V para as afirmativas verdadeiras e F para as Falsas.
( ) A anistia abrange o crédito tributário já em cobrança, em débito para com a Fazenda, cuja incidência também já havia ocorrido.
( ) São exemplos de renúncia da espécie a remissão e o cancelamento de débito cujo montante seja inferior ao dos respectivos custos de cobrança.
( ) O crédito presumido é aquele que representa o montante do imposto cobrado na operação anterior e objetiva neutralizar o efeito de recuperação dos impostos não cumulativos, pelo qual o Estado se apropria do valor da isenção nas etapas subsequentes da circulação da mercadoria.
( ) A isenção é a dispensa legal, pelo Estado, do débito tributário...
Considerando a disciplina das receitas e das despesas públicas, considere:
I - O registro de todas as receita deverá observar o princípio de unidade de tesouraria, sendo possível a fragmentação para criação de caixas especiais.
II - Nenhum tributo será exigido ou aumentado sem que a lei o estabeleça, nem será cobrado em cada exercício sem prévia autorização orçamentária.
III - O empenho de despesa é o ato emanado de autoridade competente que cria, para o Estado, obrigação de pagamento pendente ou não de implemento de condição.
IV - O empenho da despesa está adstrito ao limite dos créditos concedidos.
Está CORRETO o que se afirma em
De acordo com o que estabelece o Manual de Contabilidade Aplicada ao Setor Público, assinale alternativa que completa corretamente a frase: “As etapas da receita orçamentária seguem a ordem de ocorrência dos fenômenos econômicos, levando-se em consideração o modelo de orçamento existente no país e a tecnologia utilizada.
Dessa forma, a ordem sistemática inicia-se com o(a) ___________ e termina com o(a) ___________”.

A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado patrimonial do exercício de 2014, apurado no balanço patrimonial desse exercício, foi superior a R$ 460,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O total do ativo no balanço patrimonial de 2014 foi inferior a R$ 6.800,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O total das variações patrimoniais aumentativas, em 2014, foi menor que R$ 1.000,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado financeiro do exercício de 2014 foi superior a R$ 900,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
Houve a inscrição de restos a pagar não processados no exercício de 2014.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado orçamentário do exercício de 2014 foi um superávit de R$ 130,00.m uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
Considerando que a concessão do CPGF, feita de acordo com a legislação vigente, tenha sido destinada para a aquisição de materiais em geral, e que tenha sido observado o prazo de aplicação, o pagamento realizado de R$ 500,00 foi adequado para suprimento d...m uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
Com base na urgência da situação, o referido servidor poderá, no primeiro dia útil seguinte ao evento, solicitar ao ordenador de despesas a concessão de suprimento de fundos em seu nome, referente aos serviços de engenharia realizados no valor de R$ 350,0...m uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
No caso de suprimento de fundos por meio do CPGF, no qual o pagamento da fatura do cartão é posterior ao gasto, o empenho da despesa também pode ser posterior ao gasto, desde que feito antes do pagamento da fatura do cartão, devido à possibilidade de inve...Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
De acordo com os princípios contábeis, no momento da entrega e do aceite definitivo dos computadores pela instituição em questão, deverá ser registrado um passivo referente ao cont...Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Pelo princípio contábil da materialidade, os novos computadores da instituição deverão ser registrados no ativo intangível, juntamente com o software adquirido; isso se deve ao bai...Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
O software em questão deverá ser registrado como ativo intangível da referida instituição, devendo-se registrar sua depreciação mensal de R$ 1.000,00.Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Se, em 2/1/2010 — início do terceiro ano de uso do software —, o valor de mercado do software tiver sido de R$ 50.000,00, então foi reconhecida uma perda por irrecuperabilidade no ...Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Uma provisão deverá ser registrada no passivo quando existir obrigação resultante de eventos passados e for provável a saída de recursos futuros, ainda que o seu valor seja incerto.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado patrimonial do exercício de 2014, apurado no balanço patrimonial desse exercício, foi superior a R$ 460,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O total do ativo no balanço patrimonial de 2014 foi inferior a R$ 6.800,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O total das variações patrimoniais aumentativas, em 2014, foi menor que R$ 1.000,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado financeiro do exercício de 2014 foi superior a R$ 900,00.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
Houve a inscrição de restos a pagar não processados no exercício de 2014.
A tabela I contém informações apresentadas por determinado estado da federação referentes ao exercício de 2014, e a tabela II, os saldos de balanço patrimonial de 31/12/2013 do referido estado.
Com base nessa situação hipotética, julgue os seguintes itens, de acordo com a legislação vigente.
O resultado orçamentário do exercício de 2014 foi um superávit de R$ 130,00.Em uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
No caso de suprimento de fundos por meio do CPGF, no qual o pagamento da fatura do cartão é posterior ao gasto, o empenho da despesa também pode ser posterior ao gasto, desde que feito antes do pagamento da fatura do cartão, devido à possibilidade de inv...Em uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
Considerando que a concessão do CPGF, feita de acordo com a legislação vigente, tenha sido destinada para a aquisição de materiais em geral, e que tenha sido observado o prazo de aplicação, o pagamento realizado de R$ 500,00 foi adequado para suprimento ...Em uma escola com problemas de infraestrutura, o conserto de emergência de algumas de suas instalações custou R$ 850,00, dos quais R$ 500,00 foram referentes a materiais pagos com cartão de pagamento do governo federal (CPGF) e R$ 350,00 foram gastos com serviços de engenharia pagos pelo servidor responsável, previamente suprido e habilitado, com dinheiro próprio.
A respeito da situação hipotética apresentada e dos aspectos relativos a suprimentos de fundos, julgue os itens que se seguem.
Com base na urgência da situação, o referido servidor poderá, no primeiro dia útil seguinte ao evento, solicitar ao ordenador de despesas a concessão de suprimento de fundos em seu nome, referente aos serviços de engenharia realizados no valor de R$ 350,...Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Uma provisão deverá ser registrada no passivo quando existir obrigação resultante de eventos passados e for provável a saída de recursos futuros, ainda que o seu valor seja incerto.Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
De acordo com os princípios contábeis, no momento da entrega e do aceite definitivo dos computadores pela instituição em questão, deverá ser registrado um passivo referente ao cont...Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Pelo princípio contábil da materialidade, os novos computadores da instituição deverão ser registrados no ativo intangível, juntamente com o software adquirido; isso se deve ao bai...Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
O software em questão deverá ser registrado como ativo intangível da referida instituição, devendo-se registrar sua depreciação mensal de R$ 1.000,00.Uma instituição pública federal adquiriu, em 2/1/2008, por R$ 77.000,00, um software de gestão e mapeamento de riscos, cujo período de benefícios esperados era de seis anos, estimando-se um valor residual de R$ 5.000,00. A instituição também adquiriu, na mesma data, dez computadores novos do tipo desktop pelo valor total de R$ 10.000,00, com vida útil estimada em cinco anos e valor residual nulo, para utilização nas atividades de administração da entidade.
A respeito dessa situação hipotética e dos aspectos contábeis a ela relacionados, julgue os itens a seguir.
Se, em 2/1/2010 - início do terceiro ano de uso do software -, o valor de mercado do software tiver sido de R$ 50.000,00, então foi reconhecida uma perda por irrecuperabilidade no val...A FUB contratou a empresa prestadora de serviços de vigilância ABC. Depois de concluída a prestação de serviço, a empresa ABC apresentou nota fiscal à FUB, no valor total de R$ 1.000,00, para liquidação e pagamento.
Considere as seguintes alíquotas e impostos: Programa de Integração Social (PIS/PASEP) = 0,65%; Imposto sobre a Renda (IR) = 4,8%; Contribuição para o Financiamento da Seguridade Social (COFINS) = 3%; Contribuição Social sobre o Lucro Líquido (CSLL) = 1%; Contribuição Previdenciária (INSS) = 11%; Imposto sobre Operações Financeiras (IOF) = 0,38%. Com base nessas informações, julgue os itens a seguir.
O contrato com a empresa ABC gerará, por parte da FUB, retenção e recolhimento de INSS, IR e IOF.A FUB contratou a empresa prestadora de serviços de vigilância ABC. Depois de concluída a prestação de serviço, a empresa ABC apresentou nota fiscal à FUB, no valor total de R$ 1.000,00, para liquidação e pagamento.
Considere as seguintes alíquotas e impostos: Programa de Integração Social (PIS/PASEP) = 0,65%; Imposto sobre a Renda (IR) = 4,8%; Contribuição para o Financiamento da Seguridade Social (COFINS) = 3%; Contribuição Social sobre o Lucro Líquido (CSLL) = 1%; Contribuição Previdenciária (INSS) = 11%; Imposto sobre Operações Financeiras (IOF) = 0,38%. Com base nessas informações, julgue os itens a seguir.
Suponha que as alíquotas aplicadas à retenção de IR, CSLL, COFINS, PIS/PASEP, INSS e ISS sejam, respectivamente, 4,8%, 1,0%, 3%, 0...