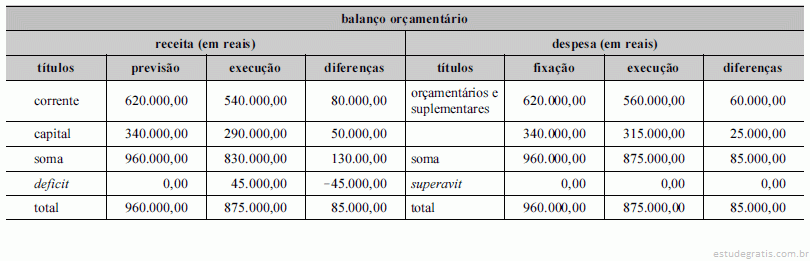
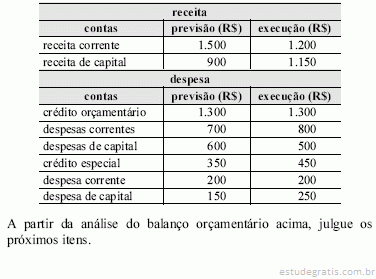
Sobre o confronto entre receitas e despesas públicas, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Mesmo que apresente superávit ou déficit, o orçamento será sempre equilibrado, pois se trata de uma demonstração contábil em que as origens se igualam às aplicações, computadas sobras e faltas.
( ) Não é obrigatório que um orçamento deficitário aponte as modalidades de financiamento desse déficit.
( ) Um orçamento superavitário deve ser meta para a Administração, haja vista que independente de política fiscal é fundamental arrecadar mais do que se gasta.
( ) Para uma política fiscal austera, o orçamento deve ser planejado para que seguidos superávits diminuam a dívida pública.
A sequência está correta em
Leia o enunciado a seguir para responder às questões de números 53 e 54.
No mês de fevereiro de 2013, uma indústria, optante pelo lucro real, cujo enquadramento se deu pelo regime de não cumulatividade, registrou os seguintes valores em seus livros:
• aquisição e utilização de matéria-prima para o processo de industrialização no valor de R$ 300.000,00;
• despesas com energia elétrica no valor de R$ 10.000,00;
• despesa com aluguel do imóvel onde está instalada a sede da fábrica no valor de R$ 40.000,00;
• despesa com aluguel de máquinas e equipamentos utilizados no processo produtivo no valor de R$ 5.000,00;
• despesa com aluguel de uma residência destinada ao superintendente executivo de finanças no valor de R$ 10.000,00;
•...
Calcule, em Reais, o EBITDA a partir da Demonstração do Resultado do Exercício – DRE em 31 de dezembro de 2013, de forma a medir a produtividade e a eficiência do negócio da Empresa. Não obstante, a depreciação do exercício foi de R$ 8.000,00.
Calcule o índice (%) de Imobilização de Recursos não Correntes.
Calcule a margem líquida (%) do exercício.
Calcule o quociente de liquidez geral em reais. A ABC Ltda. vendeu mercadorias e prestou serviços de limpeza para a ANTAQ. No momento do pagamento, a ANTAQ efetuou a retenção na fonte de imposto de renda (IR) dos valores de R$ 18.000 e de R$ 96.000, relativos, respectivamente, à venda de mercadorias e à prestação de serviços de limpeza.
A partir dessa situação hipotética, julgue os itens a seguir, no que tange ao tratamento contábil aplicável aos impostos e contribuições.
A conta PIS a compensar da ABC Ltda. será debitada no valor de R$ 13.000, o qual se refere à prestação de serviços de limpeza.A ABC Ltda. vendeu mercadorias e prestou serviços de limpeza para a ANTAQ. No momento do pagamento, a ANTAQ efetuou a retenção na fonte de imposto de renda (IR) dos valores de R$ 18.000 e de R$ 96.000, relativos, respectivamente, à venda de mercadorias e à prestação de serviços de limpeza.
A partir dessa situação hipotética, julgue os itens a seguir, no que tange ao tratamento contábil aplicável aos impostos e contribuições.
A conta de receita da ABC Ltda. será creditada no valor de R$ 3.600.000, o qual se refere à prestação de serviços de limpeza e à venda de mercadorias.A lei orçamentária do município X fixou o valor de R$ 500.000,00 para a despesa Y (Construção de uma creche). Durante a execução do orçamento, após a entrega da obra regularmente executada, verificou-se que o saldo da despesa Y estava em R$ 27.000,00 e o restante havia sido "consumido" por um único ato. Nesse caso, considerando que a empresa era sediada em outro município e o pagamento foi realizado de forma regular mediante transferência bancária obedecendo todas as normas, é correto afirmar que:
I. A tesouraria transferiu da conta bancária do Município para a conta bancária da empresa o montante de R$ 473.000,00.
II. O ato emitido, que resultou no saldo de R$ 27.000,00 da despesa Y no orçamento do município X, foi a ordem de pagamento.
III. O saldo mencionado...
Analise as assertivas abaixo pertinentes à despesa pública.
I. As inversões financeiras são consideradas despesas correntes.
II. São classificadas como despesas de custeio as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis.
III. Para efeito de classificação da despesa, considera-se material permanente o de duração superior a dois anos. Estão corretos:
São receitas correntes:
I. a tributária.
II. a patrimonial.
III. a de operações de crédito.
Estão corretos:
Regra geral, não se admite a vinculação de receitas de impostos a órgão, fundo ou despesa. Contudo, há exceções dentre as quais estão a destinação de recursos para:
I. ações e serviços públicos de saúde.
II. ações e serviços de segurança pública.
III. realização de atividades da administração tributária.
Estão corretos:
O orçamento público é o instrumento pelo qual o governo estima as receitas e fixa as despesas para controlar as finanças públicas e executar as ações governamentais, ensejando o objetivo estatal do bem comum. No modelo brasileiro, compreende a elaboração e execução de três leis: o plano plurianual, a lei de diretrizes orçamentárias e a lei orçamentária anual. Esses três instrumentos, em conjunto, materializam o planejamento e a execução das políticas públicas federais.
Considerando as leis que regem o orçamento público, é CORRETO afirmar que
O patrimônio das entidades do setor público corresponde ao conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados por essas entidades, que seja portador ou represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações.
Dessa forma, considerando que os fatos listados em sequência ocorreram dentro de uma mesma unidade de tempo como, por exemplo, em um mesmo mês, podem refletir no patrimônio das entidades do setor público, EXCETO:
De acordo com o plano de contas aplicado ao setor público, os desdobramentos dos códigos da estrutura do plano de contas são classe, grupo, subgrupo, título, subtítulo, item e subitem.
Sobre as possíveis classes do plano de contas, assinale a alternativa INCORRETA.
Preencha as lacunas e assinale a alternativa correta:
A empresa SOS Comércio Ltda adquire mercadoria para revenda de um fornecedor que recolhe ICMS e IPI, além do PIS e COFINS. Por ser optante pela tributação do imposto de renda com base no lucro ___________, ela não pode recuperar as contribuições incidentes na aquisição de mercadorias. Em relação aos impostos (ICMS e IPI), ela recupera apenas o ICMS, pois para esse tributo ela é contribuinte de ___________ e de ____________. Como no caso do IPI ela é apenas contribuinte de ___________, não faz jus ao crédito referente ao valor do IPI que o fornecedor recolheu para o fornecedor.
Uma empresa encerrou o mês de março/2013 tendo em seu estoque a quantidade de 100 unidades de um determinado produto. O valor total desse estoque era de R$ 3.000,00. Em abril/2013, houveram várias movimentações no estoque desse produto, que se sucederam na seguinte ordem cronológica:
I) Compra de 50 unidades por R$ 40,00/unidade;
II) Venda de 50 unidades;
III) Compra de 50 unidades por R$ 42,00/unidade;
IV) Venda de 70 unidades.
Nota: Em todas compras citadas acima a incidência de ICMS de 18% e IPI 10%. Sendo que o ICMS já está incluso no destacado de compra e IPI excluso.
Considerando que os impostos são recuperáveis, o valor do saldo final total do estoque em abril/2013, de acordo com o método PEPS, é de:
O valor, em reais, do Imposto de Renda e o da Contribuição Social diferidos é de:
O valor, em reais, da Contribuição Social sobre o Lucro Líquido é de:
Os valores, em reais, do imposto de renda e do respectivo adicional do imposto de renda acumulados, respectivamente, nos três meses, como indicado, são:
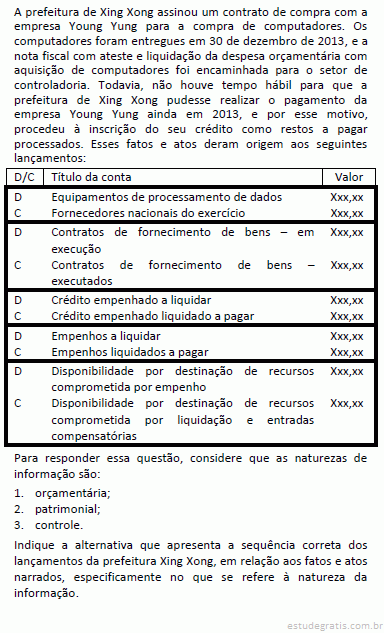
Considerando apenas as despesas de natureza orçamentária e de controle, o pagamento da despesa orçamentária com aquisição de equipamentos de informática envolve lançamentos nas classes:
A assinatura de contrato relativo à aquisição de móveis e utensílios envolve lançamentos nas classes: 


As despesas públicas são os dispêndios de recursos do patrimônio público e representam uma saída de recursos da Administração Pública. Sobre despesa pública, marque V para as afirmativas verdadeiras e F para as falsas.
( ) Se a União concede um empréstimo, está efetuando uma inversão financeira.
( ) Se a União amortiza um empréstimo, está efetuando uma transferência corrente.
( ) Se a União paga encargos de empréstimo, está efetuando uma transferência de capital.
( ) Se a União contrata um empréstimo, está efetuando uma despesa corrente.
A sequência está correta em
O Plano Plurianual é um instrumento de planejamento previsto no art. 165, I, da Constituição Federal de 1988 e, segundo o disposto no parágrafo 1º desse artigo, deverá ser instituído por lei, para um período de quatro anos, a qual estabelecerá, de forma regionalizada, as diretrizes, objetivos e metas da administração pública federal para as despesas de capital e outras delas decorrentes e, também, para as relativas aos programas de duração continuada. Com base nesse dispositivo, é correto afirmar que a Lei do PPA deverá estabelecer, por região, as diretrizes, objetivos e metas da administração pública federal para as
I. despesas de capital (investimentos e inversões financeiras);
II. despesas correntes, somente;
III. despesas (correntes e de capital) relativas...
Considere as despesas de um Tribunal Regional do Trabalho com:
I. aquisição de veículos para uso na prestação de serviços.
II. tarifas de energia elétrica, água e esgoto referentes ao prédio utilizado na prestação de serviços à sociedade.
III. gasolina automotiva.
IV. serviços de terceiros (pessoa jurídica) relativos à manutenção periódica do sistema de ar condicionado.
As despesas I, II, III e IV são classificadas, respectivamente, como despesa
Considere as informações sobre o orçamento da despesa, referente ao exercício financeiro de X1, de uma entidade pública:

Não há outras dotações orçamentárias consignadas à entidade pública. O gestor público, no segundo semestre de X1, pretende realizar despesa no valor total de R$ 50.000,00 com aquisição de microcomputadores, cuja vida útil estimada é de 5 anos, necessários para a expansão de um dos serviços prestados pela entidade. Sendo assim, para a aquisição dos microcomputadores, deverá ocorrer
A existência de um governo se dá a diversos fatores e necessidades. O governo também tem suas funções. Uma delas é a denominada função Alocativa. Diante do exposto, marque V (verdadeiro) para as que estiverem ligadas à Função Alocativa do governo ou F (falso) para as que não pertencerem a essa função.
( ) Os bens públicos não podem ser fornecidos de forma compatível com as necessidades da sociedade através somente do sistema de mercado.
( ) O governo atua corrigindo, oferecendo e estimulando a oferta de bens públicos e bens que produzem externalidades positivas.
( ) O governo pode afetar o nível de atividade econômica atuando sobre a demanda agregada por meio de instrumentos de política macroeconômica.
( ) O livre funcionamento do mercado não é capaz ...
I empenho de computadores para uso nas unidades gestoras do MTE, que será liquidado e pago no ano subsequente
II pagamento de dívida de longo prazo, com saída imediata do recurso
III recebimento de máquinas e equipamentos doados para uso em atividades operacionais
IV devolução de depósitos de terceiros recebidos em garantia de contratos
V pagamento de restos a pagar inscritos no exercício anterior
Considerando que os eventos apresentados acima tenham sido registrados contabilmente no âmbito do MTE em determinado exercício, julgue os próximos itens, relativos às variações patrimoniais e às transações do setor público registradas nesse exercício.
II representa uma variação patrimonial diminutiva, uma vez que...I empenho de computadores para uso nas unidades gestoras do MTE, que será liquidado e pago no ano subsequente
II pagamento de dívida de longo prazo, com saída imediata do recurso
III recebimento de máquinas e equipamentos doados para uso em atividades operacionais
IV devolução de depósitos de terceiros recebidos em garantia de contratos
V pagamento de restos a pagar inscritos no exercício anterior
Considerando que os eventos apresentados acima tenham sido registrados contabilmente no âmbito do MTE em determinado exercício, julgue os próximos itens, relativos às variações patrimoniais e às transações do setor público registradas nesse exercício.
I e III representam variações patrimoniais qualitativas, visto ...Com relação ao Sistema de Controle Interno do Poder Executivo Federal, a abrangência de sua atuação, dentre outros, inclui
Em relação à contabilidade fiscal, endividamento e financiamento do déficit público, julgue os itens que se seguem.
As necessidades de financiamento do setor público não financeiro (NFSP) apuram o resultado pelo regime de caixa, de maneira que as despesas públicas, com exceção dos juros, são computadas como déficit no momento em que são pagas, e as receitas não são consideradas quando ocorre o fato gerador, mas no momento do recebimento dessas.
A contabilidade aplicada ao setor público utiliza-se de contas escrituradas nos sistemas orçamentário, financeiro, patrimonial e de compensação. São utilizadas contas do Sistema de Compensação para o registro
Um veículo apresenta os seguintes dados na contabilidade da empresa:

Considerando que esses dados correspondem ao exercício anterior, o valor de depreciação do exercício atual será de
Considere os seguintes dados de uma máquina:

Considerando que esses dados correspondem ao exercício anterior, o valor de depreciação do exercício atual será de
Julgue os próximos itens relativos a transações e registros contábeis no setor público.
O depósito de caução gera um lançamento contábil oriundo das transações com valores de terceiros, registrado em uma conta de ativo em contrapartida de uma conta de passivo, dentro de um mesmo subsistema.
Acerca da conceituação, do objeto e do campo de aplicação da contabilidade governamental e do patrimônio e suas variações, julgue os itens subsequentes.
As empresas de capital aberto que não estão contempladas no orçamento de investimentos, mas constam do orçamento fiscal e da seguridade social estão no campo de aplicação da contabilidade pública e são isentas das exigências da contabilidade empresarial.
Acerca da conceituação, do objeto e do campo de aplicação da contabilidade governamental e do patrimônio e suas variações, julgue os itens subsequentes.
O campo de atuação do profissional de contabilidade abrange as entidades do setor público, aí incluídas as entidades que, ainda que tenham personalidade jurídica de direito privado, recebam, guardem, movimentem, gerenciem ou apliquem recursos públicos na execução de suas atividades, no tocante aos aspectos contábeis da prestação de contas.
Acerca dos princípios de contabilidade sob a perspectiva do setor público e do sistema de contabilidade federal, julgue os itens a seguir.
O sistema contábil do setor público está estruturado nos seguintes subsistemas / módulos de informações: caixa, contas a receber, contas a pagar, faturamento e folha de pagamento.
A respeito da reorganização e reestruturação social de empresas, seus aspectos contábeis, fiscais e legais, assinale a opção correta.
Com base nos fundamentos das contabilidades pública e comercial, julgue os itens a seguir.
De acordo com as normas gerais de orçamento, a lei orçamentária deve obedecer aos princípios de universalidade, anualidade e clareza.
A respeito de aspectos das transações no setor público, registros e sistemas contábeis, julgue os itens que se seguem.
Os registros contábeis da dívida ativa não incluem atualização monetária e juros de mora, que são registrados em contas específicas de natureza distinta das contas dos créditos de dívida ativa.
A respeito de aspectos das transações no setor público, registros e sistemas contábeis, julgue os itens que se seguem.
Os registros contábeis inerentes a uma receita orçamentária decorrente de operação de arrendamento mercantil financeiro não representam ingresso de recursos financeiros nos cofres do órgão público.
Classificam-se como inversões financeiras as dotações destinadas à
Julgue os itens que se seguem, relativos ao sistema de informações de custos no setor público.
A fidedignidade das informações originadas de outros sistemas é de responsabilidade do gestor da entidade na qual a informação tenha sido gerada.
Julgue os itens que se seguem, relativos ao sistema de informações de custos no setor público.
Na geração de informação de custo, é obrigatória a adoção do princípio contábil da competência.
Julgue os itens a seguir, em relação ao Sistema de Contabilidade Federal (SCF).
Compete ao órgão central prestar suporte técnico aos órgãos dos estados e municípios para melhorar a qualidade do processo sistêmico e organizacional da gestão contábil.
Julgue os itens a seguir, em relação ao Sistema de Contabilidade Federal (SCF).
Um dos objetivos do SCF é promover a busca da convergência aos padrões internacionais de contabilidade, respeitados os aspectos formais e conceituais estabelecidos na legislação vigente.
Julgue o item abaixo, acerca dos princípios de contabilidade sob a perspectiva do setor público.
Dada a exigência de um novo padrão de informações geradas pela contabilidade pública, não se deve mais considerar o valor original dos componentes patrimoniais nos registros dos atos e fatos contábeis.
O sistema contábil público é a estrutura de informações para identificação, mensuração, avaliação, registro, controle e evidenciação dos atos e dos fatos da gestão do patrimônio público, com o objetivo de orientar o processo de decisão, a prestação de contas e a instrumentalização do controle social. Esse sistema é organizado em subsistemas de informações, que oferecem produtos diferentes em razão das especificidades demandadas pelos usuários e facilitam a extração de informações. Conforme as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBCASP), o sistema contábil público estrutura-se nos seguintes subsistemas de informações:
Os Poderes e o Ministério Público promoverão, por ato próprio e nos montantes necessários, nos trinta dias subsequentes, limitação de empenho e movimentação financeira, segundo os critérios fixados pela lei de diretrizes orçamentárias, se verificado, ao final de um ___________ , que a realização da receita poderá não comportar o cumprimento das metas de resultado primário ou nominal estabelecidas no Anexo de Metas Fiscais.
Assinale a alternativa que preenche corretamente a lacuna.Além dos tributos, as entidades têm que observar as obrigações acessórias. Essas obrigações acessórias normalmente ficam a cargo da área tributária ou sob supervisão da Contabilidade Tributária. Entre as obrigações acessórias está:
A imunidade tributária e a isenção de tributos ocorrem em determinadas circunstâncias previstas em lei. As entidades imunes e isentas são objeto de tratamento contábil diferenciado, pois os órgãos públicos impõem obrigações tributárias e acessórias especiais a essas entidades, tendo em vista a necessidade de comprovação permanente dessa condição. Considerando isso, assinale a alternativa correta.
Classifique cada grupo que estrutura o patrimônio público como verdadeiro (V); classifique como falso (F) cada grupo que não o estrutura.
( ) Ativos são recursos controlados pela entidade como resultado de eventos passados e do qual se espera que resultem para a entidade benefícios econômicos futuros ou potencial de serviços. ( ) Passivos são obrigações presentes da entidade, derivadas de eventos passados, cujos pagamentos se esperam que resultem para a entidade saídas de recursos capazes de gerar benefícios econômicos ou potencial de serviços. ( ) Resultado patrimonial e resultado financeiro controlados por transferências das contas da receita orçamentária arrecadada no exercício. ( ) Patrimônio Líquido é o valor residual dos ativos da entid...A respeito de tributos recuperáveis, incorporação e equivalência patrimonial, julgue os itens seguintes.
Como a avaliação dos investimentos permanentes pelo método de equivalência patrimonial baseia-se no ativo das controladas e coligadas, é correto afirmar que os investimentos avaliados por esse método sofrerão mutação simultaneamente ao resultado das investidas.
Com relação aos componentes patrimoniais, suas variações e sua representação contábil, julgue os itens seguintes.
Um instrumento financeiro adquirido por R$ 100,00, que tenha rendido R$ 30,00 de juros em determinado período, mas que possua valor de mercado de R$ 150,00, impactará o patrimônio líquido, caso esse instrumento se classifique como disponível para venda.
Com relação aos componentes patrimoniais, suas variações e sua representação contábil, julgue os itens seguintes.
A renovação de uma dívida bancária por meio da contração de nova dívida com valor superior representa um fato contábil modificativo diminutivo em função do impacto dos novos juros sobre o patrimônio dos sócios.
Com relação aos componentes patrimoniais, suas variações e sua representação contábil, julgue os itens seguintes.
A retenção de imposto de renda sobre os salários dos empregados é exemplo de fato contábil modificativo.
Julgue os próximos itens, acerca da contabilidade aplicada ao setor público.
O registro da receita prevista na lei orçamentária anual é efetivado em contas de natureza orçamentária.
Julgue os próximos itens, acerca da contabilidade aplicada ao setor público.
O Sistema de Contabilidade Federal utiliza as técnicas contábeis para registrar atos e fatos relacionados com a administração financeira e patrimonial da União, não contemplando os eventos orçamentários.
A respeito do PIS/PASEP, da COFINS, da CIDE e das participações governamentais, julgue os itens seguintes.
A CIDE incidente sobre a venda de combustíveis é de competência da União, que repassa parte de sua arrecadação aos estados e estes, por sua vez, distribuem um quarto de sua parte aos municípios.
A respeito do PIS/PASEP, da COFINS, da CIDE e das participações governamentais, julgue os itens seguintes.
A CIDE sobre combustíveis incide sobre a importação, a exportação e a comercialização de derivados de petróleo e álcool etílico combustível.
A respeito do PIS/PASEP, da COFINS, da CIDE e das participações governamentais, julgue os itens seguintes.
Os recursos arrecadados em função da CIDE sobre combustíveis podem ser destinados a subsidiar o transporte de álcool combustível, bem como financiar projetos ambientais de redução do impacto ambiental da indústria do petróleo e programas de melhoria de estradas ferroviárias.
O Sistema de Informações de Custos do Governo Federal (SIC) utiliza a extração de dados dos sistemas estruturantes da administração pública federal para a geração de informações. Com relação a esse sistema, julgue os próximos itens.
Por tratar de informação eminentemente gerencial, a manutenção de sistema de custos pela administração pública federal é obrigatória.
O Sistema de Informações de Custos do Governo Federal (SIC) utiliza a extração de dados dos sistemas estruturantes da administração pública federal para a geração de informações. Com relação a esse sistema, julgue os próximos itens.
Um dos objetivos do SIC é fornecer informações para subsidiar o processo de tomada de decisão governamental dos gestores públicos, contribuindo para a alocação mais eficiente dos recursos governamentais.
A respeito das transações no setor público e os registros contábeis, julgue os itens que se seguem.
Considerando-se os reflexos no patrimônio público, as transações no setor público podem ser caracterizadas pelas naturezas econômico-financeira e administrativa.
Acerca da conceituação, objeto e campo de aplicação da contabilidade pública; e do patrimônio, variações e sistemas contábeis, julgue os itens a seguir.
O objeto da contabilidade pública é o patrimônio contábil das pessoas jurídicas de direito público, mas sem abranger, no entanto, o patrimônio de pessoas jurídicas de direito privado.
Acerca da conceituação, objeto e campo de aplicação da contabilidade pública; e do patrimônio, variações e sistemas contábeis, julgue os itens a seguir.
A finalidade da contabilidade pública consiste em gerar informações para um melhor controle do patrimônio público, sob as diretrizes dos princípios de contabilidade e das normas contábeis.
Acerca da conceituação, objeto e campo de aplicação da contabilidade pública; e do patrimônio, variações e sistemas contábeis, julgue os itens a seguir.
O subsistema patrimonial reflete as variações patrimoniais quantitativas e qualitativas, bem como as receitas e despesas previstas em confronto com as realizadas.
Acerca da conceituação, objeto e campo de aplicação da contabilidade pública; e do patrimônio, variações e sistemas contábeis, julgue os itens a seguir.
O objetivo do subsistema de custo é registrar e fiscalizar atos da administração pública que podem afetar o patrimônio da entidade no futuro próximo.
Julgue os itens seguintes, com relação aos princípios de contabilidade sob a perspectiva do setor público e do Sistema de Contabilidade Federal.
No âmbito da entidade pública, a continuidade está vinculada ao estrito cumprimento do orçamento, portanto a continuidade da entidade se dará enquanto perdurar o exercício financeiro.
O Sistema de Informações de Custos do Governo Federal (SIC) é uma ferramenta que proporciona instrumentos de análise para a eficácia, eficiência, economicidade e avaliação dos resultados do uso de recursos públicos. A respeito desse tema, julgue os itens seguintes.
Na geração de informações pelo SIC, é feita a extração de dados dos sistemas estruturantes da administração pública federal, tal como o SIAPE, o SIAFI e o SIGPlan.
O Sistema de Informações de Custos do Governo Federal (SIC) é uma ferramenta que proporciona instrumentos de análise para a eficácia, eficiência, economicidade e avaliação dos resultados do uso de recursos públicos. A respeito desse tema, julgue os itens seguintes.
O acesso ao Portal da Transparência da Controladoria Geral da União é irrestrito aos servidores públicos e à sociedade em geral, assim como o acesso ao SIC, cujo cadastramento é feito mediante a criação de senha pessoal, intransferível e vinculada ao CPF do usuário.
O Sistema de Informações de Custos do Governo Federal (SIC) é uma ferramenta que proporciona instrumentos de análise para a eficácia, eficiência, economicidade e avaliação dos resultados do uso de recursos públicos. A respeito desse tema, julgue os itens seguintes.
Por meio das informações disponibilizadas no SIC, conhece-se o volume de dispêndios utilizados por uma organização pública para a produção de determinadas receitas e para a manutenção do funcionamento dos serviços públicos.
Acerca do relacionamento do regime orçamentário com o regime contábil, julgue os próximos itens.
Não haverá reconhecimento da variação patrimonial diminutiva se o fato gerador da obrigação exigível ocorrer antes do empenho.
Julgue os itens a seguir, com relação ao sistema de informações de custos no setor público (SICSP).
O uso do SICSP é facultativo às entidades do setor público que tenham interesse no gerenciamento de custos dos serviços públicos.
Acerca da atribuição do Sistema de Contabilidade Federal (SCF), julgue o item que se segue.
Na realização de tomadas de contas dos ordenadores de despesa, cabe ao SCF efetuar a baixa contábil pelo recebimento ou cancelamento do débito.
No que diz respeito a critérios de avaliação de estoques, depreciações, provisões e operações de empresas comerciais, julgue os itens seguintes.
Na compra de mercadorias para revenda de uma empresa comercial, é debitada a conta ICMS a recuperar.
É necessária a celebração de convênios da União com os estados para estabelecer a responsabilidade pela retenção na fonte da CSLL, da COFINS e da contribuição para o PIS/PASEP, nos pagamentos efetuados por suas

Os créditos adicionais classificam-se em
Na classificação por estrutura programática, a despesa com a pavimentação de uma rodovia é classificada como
O valor da inscrição de restos a pagar não processados é a diferença entre a despesa
Com relação aos Estágios da Despesa, é correto afirmar que

O valor total das incorporações de ativos ao patrimônio público, em X1 e em milhares de reais, foi

O valor total das Despesas Correntes, em X1 e em milhares de reais, foi
O superávit financeiro é a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de créditos neles vinculadas. Uma operação que altera o valor do superávit financeiro é
Na administração direta municipal, são classificadas como variações patrimoniais ativas e passivas independentes da execução orçamentária, respectivamente,
São ingressos de recursos financeiros que NÃO integram a Lei Orçamentária Anual aqueles oriundos
As transferências de capital da União para os municípios são consideradas na União como Despesa Orçamentária
Na União, quem deve estabelecer o plano de contas único e a padronização dos registros contábeis para os órgãos da administração federal centralizada é o

Acerca de atos e fatos administrativos, julgue os itens seguintes.
A concessão de aval de títulos, por uma empresa, para terceiros, representa fato administrativo que deve ser reconhecido em contas patrimoniais pela contabilidade.
Julgue os itens a seguir, a respeito de imposto de renda, ICMS, contribuição sobre o lucro, PASEP e COFINS.
A fonte pagadora de renda ou dos proventos tributáveis poderá ser instituída em lei como responsável pela retenção e recolhimento do imposto de renda.
A respeito de programação e execução do Orçamento Público, julgue os itens subsequentes.
A prestação ou tomada de contas daqueles que sejam responsáveis por bens ou valores públicos poderá ser realizada a qualquer tempo, mesmo antes do encerramento do exercício financeiro.
Considerando as normas e definições relativas ao campo de aplicação e objeto da contabilidade pública e empresarial, os fatos que afetam o patrimônio dos entes públicos e seus sistemas de contas e de controle, julgue os itens subsequentes.
Os bens de uso comum do povo, produzidos pelos órgãos públicos, podem ser incluídos tanto no ativo circulante quanto no ativo não circulante.
Considerando as normas e definições relativas ao campo de aplicação e objeto da contabilidade pública e empresarial, os fatos que afetam o patrimônio dos entes públicos e seus sistemas de contas e de controle, julgue os itens subsequentes.
Determinadas transações do setor público de natureza administrativa são originadas de atos que não afetam o patrimônio público, mas ainda assim são controladas pela contabilidade governamental.
Considerando as normas e definições relativas ao campo de aplicação e objeto da contabilidade pública e empresarial, os fatos que afetam o patrimônio dos entes públicos e seus sistemas de contas e de controle, julgue os itens subsequentes.
A Caixa Econômica Federal, empresa pública de patrimônio totalmente público, controla os recursos do FGTS por meio da contabilidade empresarial.
Considerando as normas e definições relativas ao campo de aplicação e objeto da contabilidade pública e empresarial, os fatos que afetam o patrimônio dos entes públicos e seus sistemas de contas e de controle, julgue os itens subsequentes.
Os sistemas de contas garantem que os registros nas contas de passivo financeiro representem obrigações que independam de registros no sistema orçamentário para sua realização ou pagamento.
Considerando os valores apresentados a seguir, informe qual o valor dos restos a pagar não processados.

A Prefeitura de Saudade apresentou, durante o exercício 2012, a movimentação contábil a seguir:
Receitas arrecadadas, em Reais.
Amortização de Empréstimos 70.000,00
Tributos 80.000,00
Depósitos de terceiros (cauções) 30.000,00
Transferências Correntes 120.000,00
Aluguéis Recebidos 24.000,00
Com base nas informações acima, o valor da Receita Corrente Arrecadada, em reais, é
Acerca de programação orçamentária e acompanhamento da execução, julgue os seguintes itens.
Quando determinado recurso legalmente vinculado não é executado em seu próprio exercício, a vinculação da receita é descaracterizada no exercício posterior, para facilitar o controle da execução.
Um servidor teve acesso a alguns valores relacionados a um determinado município, esses valores fazem parte do orçamento de 20X3:
Total de Tributos: R$ 5 bilhões de reais;
Dividendos Recebidos: R$ 15 Bilhões de reais;
Empréstimos obtidos: R$ 47 Bilhões de reais;
Recebimento de Multas: R$ 1,5 bilhão de reais;
Receita Agropecuária: R$ 3 Bilhões de reais;
Amortização de Empréstimos obtidos: R$ 15 bilhões de reais.
Apenas com esses dados, o total das receitas de capital é:
“O grupo EBX, do bilionário Eike Batista, vai recorrer da multa aplicada pela Secretaria de Estado do Ambiente do Rio de Janeiro, de 1,3 milhão de reais. A multa foi aplicada à OSX, empresa naval do EBX, pelo aumento da salinidade das águas da região do Porto do Açu, empreendimento do grupo que congrega estaleiro e outras indústrias, no norte do Rio de Janeiro.”

Uma vez recolhido o valor da multa, ela será classificada como:
A Petrobras teve lucro líquido de R$ 7,74 bilhões, no quarto trimestre de 2012, segundo balanço divulgado pela empresa nesta segunda-feira. Na comparação com o mesmo período de 2011, a alta foi de 53%. Já na comparação com o 3º trimestre do ano passado, a alta foi de 39%. No acumulado do ano de 2012, o lucro da estatal alcançou R$ 21,18 bilhões, uma queda de 36% em relação a 2011 (R$ 33,31 bilhões).]

A União é a principal acionista, os valores recebidos com dividendos serão registrados como:
Um determinado órgão público está autorizado legalmente a adquirir novas cadeiras. A realização dessas despesas depende da existência de receita, caso elas não se confirmem, a aquisição poderá não ocorrer ou ter o seu montante reduzido.
A base para essa limitação deve estar prevista no(a):
O Governo Federal liberou R$ 540 milhões para obras de recuperação de rios dos municípios de Nova Friburgo, Teresópolis e Petrópolis, na Região Serrana do Rio de Janeiro, afetados pela tragédia provocada pelas chuvas de fevereiro de 2011, que resultou na morte de mais de 900 pessoas.

Esses recursos foram liberados em 2011 sob a ótica orçamentária. Esses valores foram suportados por créditos:
Considere hipoteticamente que fortes chuvas atingiram a região serrana do Rio de Janeiro, deixando milhares de desabrigados e centenas de casas destruídas. As estradas que dão acesso ao local foram bloqueadas pelos desmoronamentos ocorridos na região. A cidade ficou sem comunicação, registrando falta de alimentos e água potável. O prefeito declarou situação de calamidade pública.
Diante desse quadro hipotético, o orçamento poderá ser alterado para socorrer a região, por meio da abertura de crédito
Observe a tabela a seguir.

Com base na tabela apresentada, calcule o valor do saláriofamília a que o trabalhador Marcelo Gonçalves faz jus, sabendo que o salário dele é de R$ 835,00 mensais e que ele possui quatro dependentes.
Uma novidade introduzida na Contabilidade brasileira pela Lei nº 11.638/07 e pelo Pronunciamento CPC nº 1 diz respeito à obrigatoriedade de se reconhecer a perda por irrecuperabilidade, também, para os itens do Ativo Imobilizado e Intangível. Essa novidade é conhecida como
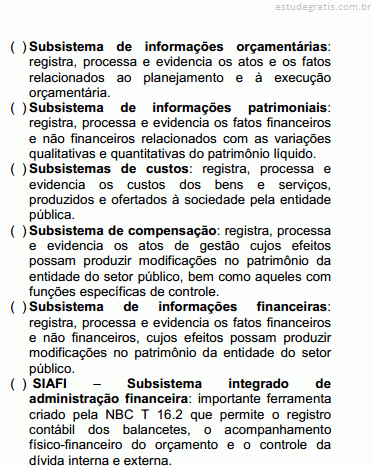
A Contabilidade aplicada ao setor público é organizada na forma de sistema de informações, cujos subsistemas, conquanto possam oferecer produtos diferentes em razão da respectiva especificidade, convergem para o produto final, que é a informação sobre o patrimônio público. Assinale V (verdadeiro) ou F (falso) às afirmações seguintes sobre esses subsistemas, de acordo com a NBC T 16.2

A sequência correta de preenchimento dos parênteses, de cima para baixo, é:
O Patrimônio Público é o conjunto de direitos e bens, tangíveis ou intangíveis, onerados ou não, adquiridos, formados, produzidos, recebidos, mantidos ou utilizados pelas entidades do setor público, que seja portador e represente um fluxo de benefícios, presente ou futuro, inerente à prestação de serviços públicos ou à exploração econômica por entidades do setor público e suas obrigações (MCASP – 2012). O Patrimônio Público compõe-se dos seguintes elementos:
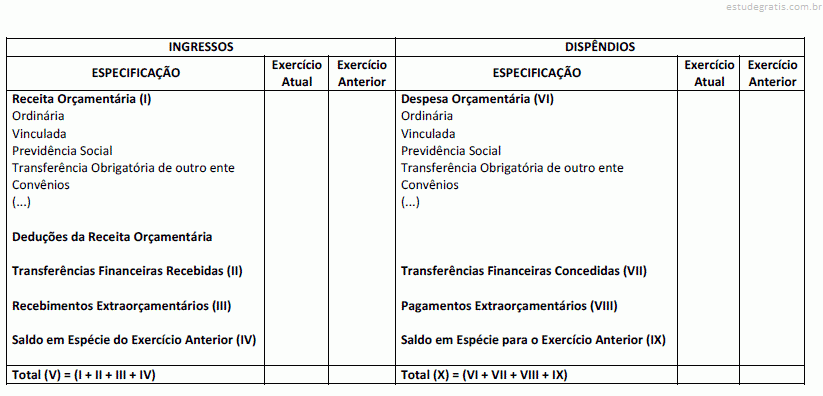
I. Ativo. II. Passivo. III. Patrimônio Líquido, Saldo Patrimonial ou Situação Líquida Patrimonial. IV. Variação Patrimonial. Estão corretas:Analise a estrutura apresentada a seguir.

A estrutura anterior refere-se à Demonstração Contábil Aplicada ao Setor Público denominada
As Despesas Orçamentárias são discriminadas e fixadas na Lei Orçamentária Anual – LOA, estando, dessa forma, previamente autorizadas pelo Poder Legislativo. Considere a dotação orçamentária apresentada por um determinado município.

Com base na dotação anterior, é correto afirmar que o código 12.361 corresponde à classificação da despesa orçamentária
Um certo município apresentou os seguintes dados referentes à execução orçamentária ao final do exercício financeiro de 2012.

De acordo com a classificação da Despesa Orçamentária em categorias econômicas e com base nas informações anteriores, qual o valor das Receitas Correntes e das Despesas de Capital, respectivamente?
Acerca da contabilidade pública e das variações patrimoniais, julgue os itens que se seguem.
As variações patrimoniais extraorçamentárias são quantitativas, originadas de fatos supervenientes ou insubsistentes, tais como aumento da dívida fundada por atualização cambial e desincorporação de bens por motivo de extravio.
Acerca da contabilidade pública e das variações patrimoniais, julgue os itens que se seguem.
O recebimento de bem por doação caracteriza-se como alteração patrimonial qualitativa, porque afeta a qualidade do patrimônio líquido da entidade pública.
Acerca da contabilidade pública e das variações patrimoniais, julgue os itens que se seguem.
A restituição ou entrega de valores recebidos, tais como cauções, depósitos e consignações são despesas extraorçamentárias, pagas independentemente de lei orçamentária.
Acerca da contabilidade pública e das variações patrimoniais, julgue os itens que se seguem.
As empresas estatais dependentes devem aplicar os procedimentos da contabilidade pública, via Sistema Integrado de Administração Financeira (SIAFI) do governo federal, e estão dispensadas de cumprir os requisitos contábeis previstos na legislação societária.
Os órgãos e as entidades da administração pública federal são obrigados a efetuar as retenções na fonte de impostos e as contribuições federais sobre os pagamentos que efetuarem às pessoas jurídicas pelo fornecimento de bens ou prestação de serviços em geral. Com relação a esses assuntos, julgue os itens que se seguem. Nesse sentido, considere que as siglas CSLL, COFINS e IR, sempre que empregadas, referem-se, respectivamente, à contribuição social sobre o lucro líquido, à contribuição para o financiamento da seguridade social e ao imposto sobre a renda.
A empresa pública Petróleo Brasileiro S.A (PETROBRAS), na condição de principal responsável pela comercialização de combustíveis e demais derivados de petróleo no Brasil, pode ...Os órgãos e as entidades da administração pública federal são obrigados a efetuar as retenções na fonte de impostos e as contribuições federais sobre os pagamentos que efetuarem às pessoas jurídicas pelo fornecimento de bens ou prestação de serviços em geral. Com relação a esses assuntos, julgue os itens que se seguem. Nesse sentido, considere que as siglas CSLL, COFINS e IR, sempre que empregadas, referem-se, respectivamente, à contribuição social sobre o lucro líquido, à contribuição para o financiamento da seguridade social e ao imposto sobre a renda.
No pagamento de aluguel de imóvel à entidade aberta de previdência complementar sem fins lucrativos, haverá retenção e recolhimento da CSLL, da COFINS e da con...
Os órgãos e as entidades da administração pública federal são obrigados a efetuar as retenções na fonte de impostos e as contribuições federais sobre os pagamentos que efetuarem às pessoas jurídicas pelo fornecimento de bens ou prestação de serviços em geral. Com relação a esses assuntos, julgue os itens que se seguem. Nesse sentido, considere que as siglas CSLL, COFINS e IR, sempre que empregadas, referem-se, respectivamente, à contribuição social sobre o lucro líquido, à contribuição para o financiamento da seguridade social e ao imposto sobre a renda.
Sobre as importâncias relativas aos serviços pessoais prestados por cooperados ou associados de cooperativas de trabalhos deve ser retido o IR na fonte à alíqu...
Julgue os próximos itens, a respeito dos papéis de trabalho do Sistema de Controle Interno do Poder Executivo federal.
Os papéis de trabalho que contenham dados sobre o sistema, a área ou a unidade objeto de controle devem estar acondicionados em arquivos do tipo corrente.
Julgue o próximo item acerca da rotina de remuneração da Conta Única do Tesouro Nacional.
Somente poderão efetuar aplicações financeiras na Conta Única do Tesouro Nacional as entidades integrantes do orçamento fiscal e da seguridade social que contarem com autorização específica em lei.
A respeito de registro contábil das contas financeiras e permanentes, julgue os itens seguintes.
Caso a unidade tenha obrigação a pagar que não tenha sido empenhada, essa obrigação deverá ser registrada como um passivo permanente no momento do fato gerador.
Julgue os itens que se seguem, referentes a organização e competências do Sistema de Contabilidade Federal.
A Secretaria do Tesouro Nacional integra o Sistema de Contabilidade Federal como órgão central.
No primeiro exercício financeiro de uma entidade do setor público, foram registrados somente os seguintes eventos contábeis.
• Previsão da receita e fixação da despesa no valor de R$ 280.000,00.
• Impostos arrecadados no valor de R$ 130.000,00.
• Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 70.000,00.
• Compra de equipamento para uso da entidade, com recebimento imediato do bem, no valor de R$ 120.000,00, com metade do pagamento à vista e o restante inscrito em restos a pagar.
• Veículo recebido em doação, no valor de R$ 20.000,00.
Considerando os eventos acima registrados, relativos ao encerramento desse prime...
Julgue os itens que se seguem, acerca dos aspectos conceituais aplicáveis ao Sistema de Informações de Custos do Setor Público e à lógica de registro das contas de consolidação do Plano de Contas Aplicados ao Setor Público, composto por oito classes de contas.
Sendo uma obrigação decorrente de serviços educacionais contratados de empresas privadas reconhecida pela União, toda a transação deve constar nos demonstrativos consolidados.
Julgue os itens a seguir, relativos às características do sistema de custos no setor público.
A geração da informação de custos apurada com base no regime de competência pode ser mensurada por meio de ajustes nas informações orçamentárias.
Considerando que os registros contábeis na administração pública devem ser efetuados segundo a natureza das informações que evidenciem, julgue os itens subsequentes.
No momento em que for feito o empenho da despesa orçamentária, deve ser efetuado o controle pelo comprometimento da disponibilidade.
No campo da contabilidade ambiental, os benefícios do ativo ambiental ocorrem quando há:
• aumento da capacidade ou aumento de segurança ou eficiência de outros ativos próprios da empresa. • redução ou prevenção de provável contaminação ambiental resultante de futuras operações. • conservação do meio ambiente. Nesse contexto ambiental, os gastos de tratamento de contaminação ambiental podem ser classificados como ativo permanente, quando, dentre outros aspectos, sãoA respeito da relação entre o regime orçamentário e o regime contábil, julgue os itens subsequentes.
No âmbito da atividade tributária, pode-se utilizar o momento da realização da receita como referência para o seu reconhecimento.

Considerando o Plano Contábil das Instituições do Sistema Financeiro Nacional (COSIF) do BACEN, julgue os itens a seguir, com relação aos princípios gerais de contabilidade bancária.
Segundo o COSIF, o ativo e o passivo das instituições financeiras são desdobrados em grupos, subgrupos, desdobramentos, títulos e subtítulos, com o objetivo de evidenciar a fonte do recurso, o direcionamento do crédito e a natureza das operações.
No âmbito do Sistema de Controle Interno do setor público federal, os documentos que fundamentam as informações obtidas nos trabalhos de auditoria e fiscalização denominam-se:
Para a empresa Gauss são dados:
Lucro Operacional após o Imposto de Renda: 40.000
Depreciação: 5.000
Investimentos em Capital de Giro: 15.000
Investimentos em Capital Fixo: 30.000
Outros Investimentos: 5.000
Assim, o Fluxo de Caixa Livre da empresa Gauss é
Sobre os Preços de Transferência, julgue os itens a seguir, classificando-os como corretos (C) ou errados (E). Em seguida, escolha a opção adequada às suas respostas.
I. Os Preços de Transferência, consistentes na manipulação de preços de negócios havidos entre pessoas vinculadas, constituem prática ilícita, passível de ser desconsiderada pela autoridade fiscal, porque sua utilização tem por único objetivo a transferência de lucros para a parte do negócio que esteja domiciliada no exterior, em país com menor carga tributária.
II. O Método dos Preços Independentes Comparados (PIC) e o Método do Custo de Produção mais Lucro (CPL) são parâmetros legalmente previstos para o alcance de limite mínimo permitido para dedução de valores na determinação do lucro real, a título d...

Considerando a tabela acima, em que são apresentadas as movimentações do estoque de determinada empresa, e que as notas fiscais de compra relativas aos dias 5 e 15 montavam, respectivamente, $ 250 e $ 131, inclusos os 16% de ICMS recuperável, bem como que cada unidade do estoque inicial custava $ 20, julgue os itens subsecutivos.
Caso a referida empresa empregue o método da média ponderada móvel para o controle de seus estoques, o custo total da mercadoria vendida no dia 20 será inferior a $ 360.
Considerando a tabela acima, em que são apresentadas as movimentações do estoque de determinada empresa, e que as notas fiscais de compra relativas aos dias 5 e 15 montavam, respectivamente, $ 250 e $ 131, inclusos os 16% de ICMS recuperável, bem como que cada unidade do estoque inicial custava $ 20, julgue os itens subsecutivos.
A diferença absoluta entre o custo unitário da mercadoria apurado pelo PEPS e o custo unitário da mercadoria apurado pelo UEPS será superior ao dobro da diferença absoluta entre o custo unitário da mercadoria apurado pelo UEPS e o custo unitário da mercadoria apurado pela média ponderada móvel.
Considerando a tabela acima, em que são apresentadas as movimentações do estoque de determinada empresa, e que as notas fiscais de compra relativas aos dias 5 e 15 montavam, respectivamente, $ 250 e $ 131, inclusos os 16% de ICMS recuperável, bem como que cada unidade do estoque inicial custava $ 20, julgue os itens subsecutivos.
O valor do ICMS na compra foi superior a $ 60.O registro da assinatura de um contrato administrativo pelo ente governamental
reduz o crédito disponível.
O registro da assinatura de um contrato administrativo pelo ente governamental
não reduz a disponibilidade financeira.
O registro da assinatura de um contrato administrativo pelo ente governamental
provoca uma variação patrimonial qualitativa.
Considere os eventos de I a V listados abaixo.
I aquisição de veículo à vista para uso na atividade operacional
II baixa de bem inservível registrado no imobilizado
III apropriação da folha de pessoal do mês
IV registro da diminuição do valor de dívida a receber em função da variação monetária
V pagamento de obrigação com desconto
Com base nas informações acima, julgue os itens a seguir, relativos à classificação dos fatos administrativos.
Os eventos I e III classificam-se como fatos permutativos e não afetam o saldo patrimonial da entidade.Considere os eventos de I a V listados abaixo.
I aquisição de veículo à vista para uso na atividade operacional
II baixa de bem inservível registrado no imobilizado
III apropriação da folha de pessoal do mês
IV registro da diminuição do valor de dívida a receber em função da variação monetária
V pagamento de obrigação com desconto
Com base nas informações acima, julgue os itens a seguir, relativos à classificação dos fatos administrativos.
Os eventos II, IV e V são classificados como fatos mistos, pois, além de provocarem variações no saldo patrimonial, representam a transposição de valores entre os grupos de contas patrimoniais.
O valor das Participações dos Administradores é:
Pode-se afi rmar que o valor do Lucro Líquido do Exercício é: As classificações Urbanismo, Habitação e Ciência & Tecnologia são exemplos de categorização:
Uma transação que resulta em lançamento contábil APENAS no Subsistema de Informações Patrimoniais é
Assinale a opção falsa a respeito da conformidade de gestão, que é o mecanismo destinado a certifi car os atos e fatos relacionados à gestão de uma unidade gestora executora.
Assinale a opção que indica conjunto de informações não obrigatórias no Rol de Responsáveis.
A respeito da constituição, reversão e baixa das provisões relacionadas ao patrimônio do ente público, é correto afirmar, exceto:
Entre os procedimentos para o encerramento do exercício, destaca-se a análise das contas contábeis. Assinale, a propósito, a opção correta.
Assinale a opção correta acerca do balanço financeiro, nos termos do Manual de Contabilidade Aplicado ao Setor Público.
Os registros contábeis no momento da liquidação da despesa orçamentária, sob a ótica do Plano de Contas Aplicado ao Setor Público, são os seguintes:
Quanto às variações patrimoniais, analise as afirmações abaixo, assinalando V, se verdadeiras, ou F, se falsas.
( ) A incorporação de bens no ativo decorrente da execução orçamentária caracteriza-se como variação patrimonial qualitativa.
( ) A amortização de dívida passiva de longo prazo aumenta o patrimônio líquido e decorre da execução orçamentária. Logo, é uma variação patrimonial quantitativa.
( ) O recebimento da dívida ativa aumenta o patrimônio. Logo, é uma variação patrimonial qualitativa aumentativa.
( ) O uso de material de consumo diminui o patrimônio. Logo, é uma variação patrimonial qualitativa diminutiva.
( ) As variações patrimoniais quantitativ...

Julgue os itens seguintes, acerca da execução da gestão pública.
O superávit financeiro apurado em balanço patrimonial do exercício imediatamente anterior e os recursos provenientes de excesso de arrecadação, desde que não estejam comprometidos, podem ser utilizados para a abertura de créditos suplementares e especiais.
O estado que oferece redução de ICMS para empresas montadores de veículos utilitários que nele se instalem e ofereçam preços reduzidos está praticando
A Declaração de Débitos e Créditos Tributários Federais (DCTF) relativa aos fatos geradores está condicionada à apresentação junto à Secretaria da Receita
Quais entidades estão obrigadas à entrega da DCTF mensal?
Sobre a definição de Dívida Fundada ou Consolidada, assinale a alternativa correta.
Sobre Contabilidade Pública, é correto afirmar que
O objeto de estudo e aplicação da contabilidade aplicada ao setor público, de acordo com a NBCASP é:
A Administração Pública Municipal adquiriu um equipamento para uma escola pública por meio de uma fonte de financiamento internacional, mediante a contratação de um empréstimo em Dólares Norteamericanos, indexado à taxa Prime Rate. Devido a uma crise financeira internacional, a dívida em Reais aumentou de tamanho, porque o real se desvalorizou muito em relação ao dólar. Do ponto de vista contábil, com esta situação fica caracterizado um (a):
As atividades a cargo do Sistema de Controle Interno são exercidas mediante a utilização de técnicas próprias de trabalho. Consoante a Instrução Normativa SFC/MF nº 01/2001, as técnicas de controle são:
Na adoção dos procedimentos contábeis patrimoniais pelas entidades do setor público, devem ser observados os princípios da entidade, continuidade, registro pelo valor original,
Instruções: Utilize as informações a seguir, para responder às questões de números 84 a 86.
Determinada Prefeitura contratou uma empresa para prestação de serviços de manutenção de elevadores, para o período de 12 meses a contar de 01.05.2010, no valor mensal de R$ 10.000,00. A partir de primeiro de janeiro de 2011, o valor mensal dos serviços foi reajustado em 20%.
O valor da Despesa empenhada para o exercício de 2011 foi deInstruções: Utilize as informações a seguir, para responder às questões de números 84 a 86.
Determinada Prefeitura contratou uma empresa para prestação de serviços de manutenção de elevadores, para o período de 12 meses a contar de 01.05.2010, no valor mensal de R$ 10.000,00. A partir de primeiro de janeiro de 2011, o valor mensal dos serviços foi reajustado em 20%.
Do total da despesa empenhada para o exercício de 2010, embora o município tivesse disponibilidades financeiras suficientes, pagou no próprio exercício o valor de R$ 50.000,00. Nestas condições, o valor inscrito em Restos a Pagar foi deInstruções: Utilize as informações a seguir, para responder às questões de números 84 a 86.
Determinada Prefeitura contratou uma empresa para prestação de serviços de manutenção de elevadores, para o período de 12 meses a contar de 01.05.2010, no valor mensal de R$ 10.000,00. A partir de primeiro de janeiro de 2011, o valor mensal dos serviços foi reajustado em 20%.
Sob o aspecto orçamentário, o valor da despesa empenhada para o exercício de 2010 foi deInstruções: Com base nas informações a seguir e considerando os percentuais estabelecidos na Lei de Responsabilidade Fiscal que limita a despesa total com pessoal, responda às questões de números 79 e 80.
Em determinado Estado da federação não há Tribunal de Contas dos Municípios e a receita corrente líquida, para efeito de apuração do limite da despesa total com pessoal, referente ao período de janeiro a dezembro de 2010 foi de R$ 900.000,00.
No âmbito do Poder Executivo Estadual a despesa com pessoal não poderá exceder aInstruções: Com base nas informações a seguir e considerando os percentuais estabelecidos na Lei de Responsabilidade Fiscal que limita a despesa total com pessoal, responda às questões de números 79 e 80.
Em determinado Estado da federação não há Tribunal de Contas dos Municípios e a receita corrente líquida, para efeito de apuração do limite da despesa total com pessoal, referente ao período de janeiro a dezembro de 2010 foi de R$ 900.000,00.
Para o Poder Legislativo, incluindo o Tribunal de Contas do Estado, a despesa total com pessoal, não poderá exceder aO orçamento de determinada Entidade Pública foi aprovado com os seguintes valores referentes as receitas e despesas orçamentárias:

Sob a ótica do Plano de Contas Aplicado ao Setor Público, o registro contábil da previsão das receitas deve ser realizado mediante débito e crédito, respectivamente, nas contas
De acordo com as novas normas contábeis brasileiras de contabilidade aplicáveis às demonstrações financeiras,
Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.
As alterações da situação líquida patrimonial, que abrangem os resultados da execução orçamentária, bem como as variações independentes dessa execução e as superveniências ativas e passivas, constituirão elementos da conta patrimonial. Os resultados gerais do exercício deverão ser demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais.
Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.
As despesas que se revistam de simples transitoriedade e, em algum momento, constituíram receitas extraorçamentárias podem ser tratadas como despesas extraorçamentárias.
Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.
O regime contábil da contabilidade pública no Brasil adota a competência para as receitas e o regime de caixa para despesas.
Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.
No caso do pagamento de despesa de restos a pagar com inscrição cancelada, o pagamento que vier a ser reclamado poderá ser atendido à conta de dotação destinada a despesas de exercícios anteriores.
Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.
O método do balanced scorecard aplicado ao planejamento estratégico de um município visa identificar a missão desse ente federado.
Julgue os itens consecutivos, referentes à análise das demonstrações contábeis do setor público.
A contabilidade pública deve permitir o acompanhamento da execução orçamentária, a determinação dos custos industriais, o levantamento das demonstrações contábeis, a análise e interpretação dos resultados econômicos e financeiros, além de evidenciar o montante dos créditos orçamentários vigentes.
Sobre os restos a pagar, as despesas de exercícios anteriores e a sua contabilização, assinale a alternativa correta.
A contabilidade pública envolve campo de aplicação, objeto e noções bem distintas da contabilidade comercial. A respeito desse assunto, julgue os itens seguintes.
m requisito necessário para definir se uma entidade está ou não sob controle da contabilidade pública é a origem pública das transferências necessárias à existência ou ao funcionamento dessa entidade.
Julgue os itens a seguir, relativos às características das contas e à estrutura do plano de contas único do governo federal, composta por seis classes de contas.
Apesar de representarem despesas que contribuem diretamente para a formação ou aquisição de bem de capital, as contas de despesas de capital devem ser encerradas ao final de cada exercício.
Julgue os itens a seguir, relativos às características das contas e à estrutura do plano de contas único do governo federal, composta por seis classes de contas.
O resultado da diferença entre os valores registrados no ativo compensado e aqueles registrados no passivo compensado deve ser levado diretamente para o grupo patrimônio líquido, não transitando pelas contas de resultado.
Julgue os itens a seguir, relativos às características das contas e à estrutura do plano de contas único do governo federal, composta por seis classes de contas.
Entre as contas de resultado diminutivo do exercício (variações passivas) estão as mutações passivas, cujos valores, apesar de transitarem pela apuração do resultado do exercício, não afetam a situação líquida da entidade.
“A receita pública distingue-se em receita orçamentária e receita extra-orçamentária.” De que forma a receita extra-orçamentária é representada no Balanço Patrimonial?
No que se refere ao registro das operações típicas dos entes federativos mediante a utilização do Sistema Integrado de Administração Financeira (SIAFI), julgue os itens de 80 a 85.
O princípio da entidade não se aplica ao ente público, devido à falta de autonomia e responsabilização do patrimônio a ele pertencente.
Julgue os itens a seguir, no que se refere a características, finalidades, evidenciação das receitas públicas e seus reflexos na elaboração do orçamento.
Créditos presumidos são os créditos referentes a mercadorias e serviços que venham ser objeto de operações e prestações destinadas ao exterior.
Julgue os itens a seguir, no que se refere a características, finalidades, evidenciação das receitas públicas e seus reflexos na elaboração do orçamento.
Denomina-se anistia a exclusão do crédito tributário na parte relativa à multa aplicada pelo sujeito ativo ao sujeito passivo, por infrações cometidas por este anteriormente à vigência da lei que a concedeu. A anistia, contudo, não abrange o crédito tributário já em cobrança, em débito para com a Fazenda, cuja incidência também já tenha ocorrido.
Julgue os itens a seguir, no que se refere a características, finalidades, evidenciação das receitas públicas e seus reflexos na elaboração do orçamento.
As contas de controle do compensado destinam-se ao registro da movimentação entre as unidades respectivas do ente público e seus saldos são transferidos ao próximo exercício, com exceção dos saldos dos processos encaminhados pelos órgãos ou unidades originárias do crédito e ainda pendentes de devolução pelos órgãos ou unidades competentes para inscrição.
Julgue os itens subsequentes, relativos a características, finalidades, evidenciação das despesas públicas e seus reflexos na elaboração do orçamento público.
O deságio e as despesas com a remuneração real devida pela aplicação de capital de terceiros em títulos públicos devem ser classificados como despesa extraorçamentária.
Em relação ao custeio da seguridade social, julgue os itens a seguir.
É desnecessária a edição de lei complementar para a majoração de alíquota da contribuição para o financiamento da seguridade social. O conceito de receita bruta sujeita à incidência dessa contribuição envolve não só aquela decorrente da venda de mercadorias e da prestação de serviços, como também a soma das receitas oriundas do exercício de outras atividades empresariais.
Em relação ao custeio da seguridade social, julgue os itens a seguir.
Se, no exame da escrituração contábil e de qualquer outro documento da empresa, a fiscalização constatar que a contabilidade não registra o movimento real de remuneração dos segurados a seu serviço, do faturamento e do lucro, serão apuradas, por aferição indireta, as contribuições efetivamente devidas, cabendo, no entanto, ao Instituto Nacional do Seguro Social a prova da irregularidade, sob pena de violação do postulado do devido processo legal.
Considere as seguintes informações.
- Compra de 4.000 unidades de produtos por R$ 120.000,00;
- Compra de 2.000 unidades de produtos por R$ 80.000,00;
Venda de 3.000 unidades de produtos. Utilizando, respectivamente, os métodos PEPS, UEPS e Preço Médio e desprezando-se os centavos, assinale a alternativa que apresenta o custo da mercadoria vendida (CMV).
Considerando as taxas de depreciação de bens constantes na legislação do imposto de renda, assinale a alternativa que apresenta o percentual igual ou mais próximo do percentual relativo à depreciação acumulada em março de 2010, para um veículo comprado em junho de 2009.
A utilização de recursos oriundos de convênios é registrada pela contabilidade pública no Sistema
Julgue os itens de 96 a 101, que versam sobre contabilidade pública e orçamento público.
As operações intraorçamentárias não representam novas entradas de recursos nos cofres públicos, mas apenas remanejamento de receitas entre eles.
No que se refere a conta única do Tesouro Nacional e às regras de prestação e tomada de contas, julgue os próximos itens.
O Tesouro Nacional pode antecipar recursos destinados às transferências constitucionais a estados e municípios, mediante a utilização de disponibilidades de caixa.
No que se refere a conta única do Tesouro Nacional e às regras de prestação e tomada de contas, julgue os próximos itens.
As autarquias e fundações públicas, bem como os fundos por elas administrados, e os órgãos da administração pública federal direta podem manter disponibilidades financeiras decorrentes de arrecadação de receitas próprias em aplicações a prazo fixo, desde que os recursos sejam mantidos na conta única do Tesouro Nacional.
Considere as informações a seguir para responder às questões de nos 44 a 47.

No que concerne aos métodos e processos da escrituração contábil no setor público, julgue os itens que se seguem.
A entidade do setor público deve aplicar métodos de mensuração dos ativos e passivos que possibilitem o reconhecimento dos ganhos e das perdas patrimoniais.
Acerca das normas constitucionais de orçamento público, julgue os itens que se seguem.
As condições para a instituição e o funcionamento dos fundos de natureza contábil só podem ser estabelecidas por meio de lei complementar.
Um dos instrumentos de controle do patrimônio público é o inventário de materiais, bens móveis e imóveis pertencentes ao ente público. Com relação a esse assunto, julgue os itens que se seguem.
O abandono de um material é uma forma de destinação legalmente prevista.
Um dos instrumentos de controle do patrimônio público é o inventário de materiais, bens móveis e imóveis pertencentes ao ente público. Com relação a esse assunto, julgue os itens que se seguem.
A durabilidade diferencia os materiais permanentes dos de consumo, pois tal característica não é relevante para materiais classificados como de consumo.
Um dos instrumentos de controle do patrimônio público é o inventário de materiais, bens móveis e imóveis pertencentes ao ente público. Com relação a esse assunto, julgue os itens que se seguem.
A durabilidade, a incorporabilidade e a tangibilidade são parâmetros para identificação de material permanente.
Um dos instrumentos de controle do patrimônio público é o inventário de materiais, bens móveis e imóveis pertencentes ao ente público. Com relação a esse assunto, julgue os itens que se seguem.
É legalmente admissível a dispensa de tombamento de material permanente cujo custo for inferior ao custo de controle.
Tendo como base o modelo e os procedimentos contábeis adotados no governo federal, assinale a opção correta a respeito do balancete contábil.
Assinale a única opção cuja ocorrência não é objeto da contabilidade aplicada ao setor público, na forma praticada atualmente na esfera federal.
São características da informação contábil no Setor Público, EXCETO
Sobre a Contabilidade Pública, no Brasil, analise as afirmativas a seguir.
I - Consiste no ramo da Contabilidade que estuda, orienta, controla e demonstra a organização e a execução da fazenda pública, o patrimônio público e suas variações.
II - É disciplina que aplica, na administração pública, as técnicas de registros e apurações dos atos e fatos contábeis, em harmonia com as normas gerais do direito financeiro.
III - Segundo as especializações, classifica-se em contabilidade municipal, estadual e federal.
IV - É atípica à administração das agências reguladoras e das empresas.
São corretas APENAS as afirmativas
O levantamento de informações permite o delineamento do perfil das políticas públicas, subsidiando e racionalizando decisivamente os trabalhos de planejamento e, consequentemente, a execução das ações de controle, constituindo recurso básico para a definição dos parâmetros de planejamento das atividades do SCIPEF. As fontes e processos que podem ser utilizados nesse levantamento incluem
Acerca do SCIPEF, assinale a opção correta.
É competência da Comissão de Coordenação de Controle Interno (CCCI)
O Sistema de Controle Interno do Poder Executivo Federal (SCIPEF)
A critério do ordenador de despesas e sob sua inteira responsabilidade, quando um servidor necessitar de recursos para realizar despesas em viagens a serviço, é possível empregar:
Acerca dos procedimentos de registro e controle das operações contábeis, julgue os itens que se seguem.
Caso uma unidade gestora solicite recursos ao respectivo órgão setorial de programação financeira, o lançamento da solicitação na unidade gestora deverá ser feito a débito da conta de sub-repasse a aprovar.
Acerca dos procedimentos de registro e controle das operações contábeis, julgue os itens que se seguem.
Caso órgão público compre passagens aéreas por meio de contrato firmado com prestadora de serviços, o registro da compra no subsistema financeiro restringir-se-á ao débito da conta analítica apropriada do grupo de despesas correntes e ao crédito de fornecedores.
Tendo o texto acima como referência inicial, julgue os itens a seguir, relativos à contabilidade pública.
O recebimento, pela administração, de depósito para garantia de execução de contrato constitui operação não-orçamentária que deverá ser objeto de registro pela contabilidade pública.
Tendo o texto acima como referência inicial, julgue os itens a seguir, relativos à contabilidade pública.
Rodovias e praças de uso comum do povo cuja construção seja realizada com recursos públicos deverão ser incorporadas ao patrimônio dos órgãos encarregados de sua manutenção.
Acerca de questões tributárias relacionadas às pessoas jurídicas, julgue os itens que se seguem.
As variações monetárias dos direitos de crédito e das obrigações das pessoas jurídicas devem ser consideradas, para efeito de determinação da base de cálculo da contribuição social sobre o lucro líquido, apenas no momento da liquidação da correspondente operação.
Com respeito aos procedimentos contábeis aplicáveis aos regimes próprios de previdência social (RPPS), julgue os itens a seguir.
Uma vez instituído, o RPPS é considerado entidade contábil, devendo a sua escrituração contábil ser distinta da mantida pelo ente federativo.
Além do pagamento das contribuições sociais, as empresas tem outras obrigações para com o fisco. Antônio José, empresário contribuinte individual, desejando cumprir com todas as suas obrigações fiscais, pede ao contador que seja elaborada a folha de pagamento das remunerações pagas ou creditadas por sua empresa.
De acordo com a situação-problema apresentada acima e das obrigações acessórias da empresa, é correto afirmar que:
Com respeito a contabilidade pública, julgue os itens que se seguem.
Considera-se obrigatória e de caráter continuado a despesa de capital derivada de lei, medida provisória ou ato administrativo normativo que fixem para o ente a obrigação legal de sua execução por um período superior a dois exercícios.
Com respeito a contabilidade pública, julgue os itens que se seguem.
Relativamente à estrutura da tabela de eventos, o código do evento é composto, entre outros, pela classe, que identifica o conjunto de eventos de uma mesma natureza de registro.
Com respeito a contabilidade pública, julgue os itens que se seguem.
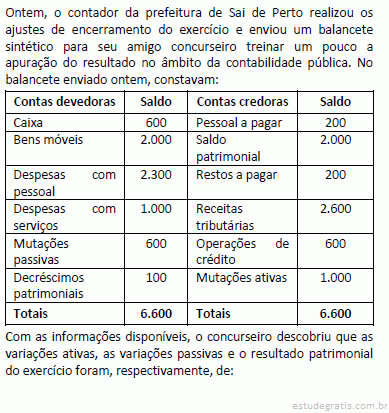
As mutações ativas mostradas na tabela abaixo (valores em reais) totalizam R$ 150.000,00.

Julgue os itens subsequentes acerca da avaliação dos elementos patrimoniais à luz da Lei n.º 4.320/1964.
Os bens móveis e imóveis devem ser avaliados pelo valor de aquisição ou pelo custo de produção ou de construção.
Segundo o disposto nas Normas Brasileiras de Contabilidade Aplicadas ao Setor Público, julgue o item a seguir com relação ao regime de Contabilidade Pública.
Os registros contábeis devem ser realizados e os seus efeitos evidenciados nas demonstrações contábeis do período com os quais se relacionam, reconhecidos, portanto, pelos respectivos fatos geradores, independentemente do momento da execução orçamentária.
Assinale a opção verdadeira a respeito da contabilização das transferências de recursos mediante convênios, termos de cooperação e contratos de repasse.
Assinale a opção verdadeira em relação ao tratamento que a contabilidade aplicada ao setor público dá ao orçamento durante o processo de elaboração.
A despesa realizada por intermédio de suprimento de fundos tem as seguintes características, exceto:
Assinale a opção que indica uma afirmação verdadeira a respeito da aplicação financeira de recursos da Conta Única do Tesouro Nacional.
A respeito do mecanismo de controle denominado Conformidade Contábil existente na contabilidade federal, é correto afirmar:
Tendo em vista as disposições da legislação brasileira e as normas de contabilidade expedidas pela Secretaria do Tesouro Nacional, assinale a opção verdadeira a respeito do campo de aplicação dessa disciplina no setor público.
Com base nos princípios fundamentais de contabilidade e nas normas brasileiras de contabilidade, inclusive sob os aspectos da ética do profissional da contabilidade, julgue os itens seguintes.
Entre os critérios estabelecidos pelo Conselho Federal de Contabilidade (CFC) no tocante à mensuração e avaliação dos elementos patrimoniais das entidades do setor público, o critério do valor realizável líquido corresponde à importância que a entidade espera obter com a alienação ou a utilização de itens de inventário, depois da dedução dos gastos estimados para seu acabamento, alienação ou utilização.

Com base nessas informações, julgue os dois próximos itens.
O ativo permanente corresponde a R$ 2 milhões.
Com relação à contabilidade pública e à matéria orçamentária, julgue os itens a seguir.
A inclusão do serviço da dívida no orçamento público, na década de 80 do século passado, é compatível com vários princípios orçamentários, entre os quais, pelo menos, a universalidade, o equilíbrio e a clareza.
Com relação à contabilidade pública e à matéria orçamentária, julgue os itens a seguir.
As transações no setor público são classificadas como de natureza econômico-financeira quando se originam de fatos que afetam o patrimônio público, em decorrência ou não da execução do orçamento, podendo provocar alterações qualitativas ou quantitativas, efetivas ou potenciais.
Com relação ao Orçamento Público, pode-se afirmar que:
I. O Plano Plurianual é um plano de médio prazo, através do qual se procura ordenar as ações do governo que levem ao atingimento dos objetivos e metas fixados para um período de quatro anos, ao nível do governo federal e também de quatro anos ao nível dos governos estaduais e municipais.
II. A Lei das Diretrizes Orçamentárias tem a finalidade de nortear a elaboração dos orçamentos anuais – orçamento fiscal, orçamento de investimento das empresas e o orçamento da seguridade social, de forma a adequá-los às diretrizes, objetivos e metas da administração pública, estabelecidos no plano plurianual.
III. Para viabilizar a concretização das situações planejadas no plano plurianual e, obviamente, transformá-las ...

Considerando que tenham sido inscritas como restos a pagar do exercício despesas no montante de R$ 260.000,00, e que tenham sido pagos no exercício restos a pagar no valor de R$ 180.000,00, julgue os itens que se seguem.
No rol das receitas extraorçamentárias, encontram-se computados os R$ 180.000,00 de restos a pagar, pagos no decorrer do exercício financeiro, para compensar sua inclusão na despesa orçamentária.

Considerando que tenham sido inscritas como restos a pagar do exercício despesas no montante de R$ 260.000,00, e que tenham sido pagos no exercício restos a pagar no valor de R$ 180.000,00, julgue os itens que se seguem.
O resultado financeiro do exercício apresentou superavit superior a R$ 275.000,00.
Com relação a características, conteúdo e forma do balancete de verificação, julgue os próximos itens.
Entre os elementos mínimos que devem constar do balancete estão os saldos das contas, indicando se devedores ou credores, e a soma dos saldos devedores e credores.
Com relação a características, conteúdo e forma do balancete de verificação, julgue os próximos itens.
O balancete que se destinar a fins externos da entidade deverá conter nome e assinatura do contabilista responsável, sua categoria profissional e seu número de registro no CRC.
Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização da liquidação da despesa enseja registro no sistema de contas financeiro, mediante débito na conta de crédito empenhado e crédito na conta de crédito disponível.
Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização do ingresso do recurso financeiro enseja registro no sistema de contas orçamentário, mediante crédito na conta bancária e débito na respectiva conta de receita.
Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização da fixação da despesa enseja registro no sistema de contas de compensação, mediante débito na conta de crédito disponível e crédito na conta de despesa fixada.
Julgue os itens que se seguem, a respeito das tipicidades envolvidas na contabilização dos atos e os fatos administrativos no âmbito da administração pública.
A contabilização da previsão da receita enseja registro no sistema de contas de compensação, mediante débito na conta de previsão da receita e crédito na conta de receita a realizar.
Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue os itens a seguir.
As contas do resultado diminutivo do exercício (classe 5) e do resultado aumentativo do exercício (classe 6) são encerradas ao final do exercício e compõem a apuração do resultado.
Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue os itens a seguir.
As contas de despesa (classe 3) e de receita (classe 4) compreendem as contas com função precípua de controle orçamentário, e, direta ou indiretamente, podem vir a afetar o patrimônio da entidade.
Na administração pública federal, as contas estão estruturadas por níveis de desdobramento, classificadas e codificadas de modo a facilitar o conhecimento e a análise da situação orçamentária, financeira e patrimonial. Com relação à descrição das classes e grupos de contas, julgue os itens a seguir.
Na administração pública, da mesma forma que ocorre na contabilidade aplicada ao setor privado, as contas de ativo (classe 1) e de passivo (classe 2) representam os elementos componentes do patrimônio, e seus saldos são acumulados de um ano para outro.
Julgue os itens a seguir referentes aos principais impostos.
Para determinação do lucro tributável, podem ser deduzidas as perdas no recebimento de créditos, de quaisquer valores, decorrentes das atividades da empresa em relação às quais tenha havido a declaração de insolvência do devedor, em sentença emanada do Poder Judiciário.
Relativamente ao SIAFEM, assinale a opção correta.
Com relação às disposições da Lei n.º 4.320/1964, acerca do papel da contabilidade, julgue os seguintes itens.
I Não serão objeto de registro e controle contábil as operações que resultem em débitos e créditos de natureza financeira não compreendidas na execução orçamentária.
II A escrituração sintética das operações financeiras e patrimoniais efetuar-se-á pelo método das partidas dobradas.
III Para fins orçamentários e determinação dos devedores, far-se-á o registro contábil das receitas patrimoniais, fiscalizando-se sua efetivação.
IV O registro dos restos a pagar far-se-á por exercício e por credor, não havendo necessidade de se distinguir as despesas processadas das não-processa...
De acordo com o disposto na Lei n.º 4.320/1964 acerca do controle externo, julgue os itens a seguir.
I O controle da execução orçamentária pelo Poder Legislativo terá por objetivo verificar, entre outros, o cumprimento da Lei de Orçamento.
II O Poder Executivo prestará contas ao Poder Legislativo anualmente, no prazo estabelecido nas respectivas Constituições ou nas Leis Orgânicas dos municípios.
III As contas do Poder Judiciário serão submetidas ao Poder Legislativo, com parecer prévio do tribunal de contas ou órgão equivalente.
IV Quando não houver tribunal de contas ou orgão equivalente no município, a câmara de vereadores poderá designar peritos contadores para verificarem as co...
De acordo com o disposto nas normas brasileiras de contabilidade aplicadas ao setor público, com relação a conceito, objeto e campo de aplicação da contabilidade pública, assinale a opção incorreta.
Em relação à escrituração de operações típicas de contabilidade pública, julgue os itens seguintes.
O registro de qualquer ato administrativo sempre envolve débito em conta do ativo compensado e crédito em conta do passivo compensado.
Em relação à escrituração de operações típicas de contabilidade pública, julgue os itens seguintes.
Os lançamentos contábeis da realização de receitas de operações de crédito envolvem contas contábeis dos sistemas financeiro, orçamentário e patrimonial.
Quanto aos sistemas de contas da contabilidade pública, julgue os itens que se seguem.
O sistema de compensação registra os atos administrativos de natureza não-orçamentária que podem vir a afetar o patrimônio público no futuro.
Tendo o texto acima como referência inicial, julgue os itens a seguir, relativos à contabilidade pública.
O campo de aplicação da contabilidade pública limita-se aos órgãos e entidades integrantes do orçamento da seguridade social e de investimento em empresas estatais dos governos federal, estadual e municipal.
Com relação aos conceitos relativos à Contabilidade Pública, marque V para as afirmativas verdadeiras e F para as falsas:
( ) As despesas de capital, quanto a investimentos, abrangem, dentre outros, a constituição de fundos rotativos e a concessão de empréstimos.
( ) As despesas correntes, quanto as de custeio remuneram os serviços necessários ao desempenho do serviço público a teor do pagamento efetuado aos servidores públicos civis e militares.
( ) As despesas de capital têm natureza econômica produtiva, pois implicam mutações no patrimônio público. Dentre outras, podem ser de transferências de capital.
A sequência está correta em:
Com relação aos conceitos relativos à Contabilidade Pública, analise as afirmativas abaixo:
I. Constituem despesa pública, os gastos fixados na lei orçamentária ou em leis especiais e destinados à execução dos serviços públicos e dos aumentos patrimoniais.
II. Despesa orçamentária é aquela cuja realização depende de autorização legislativa. Não se pode realizar sem crédito, orçamentário correspondente.
III. Despesa extraorçamentária é aquela paga à margem da lei orçamentária e, portanto, independente de autorização legislativa, pois se constitui em saídas do passivo financeiro, compensatórias de entradas no ativo financeiro, oriundas de receitas extraorçamentárias, correspondendo à restituição ou entrega de valores recebidos como cauções, depósitos, consigna...
Um trabalhador que não possui dependentes e que recebe salário bruto mensal de R$ 3.000,00, descontará de imposto de renda na fonte, com base na nova tabela,
Considere que a receita corrente líquida de um município, em determinado período de apuração, tenha sido de R$ 5.000.000,00. Nessa situação, é correto afirmar que
Um ente público apresentou, ao final do exercício financeiro, os saldos a seguir.
passivo permanente: R$ 1.200.000,00 passivo real descoberto: R$ 350.000,00 ativo/passivo compensado: R$ 420.000,00Nesse caso, sabendo-se que o superávit financeiro é de R$ 170.000,00, é correto afirmar que o ativo permanente do referido ente é de
Entre os serviços técnicos profissionais especializados que devem ser contratados preferencialmente mediante a realização de concurso, não estão incluídos
Durante a tramitação da proposta orçamentária na Comissão Mista de Planos, Orçamentos Públicos e Fiscalização, as emendas apresentadas somente podem ser aprovadas caso indiquem os recursos necessários à realização do gasto, sendo admitidos apenas os provenientes de anulação de despesa que não incida sobre
Assinale a opção que contém uma atividade do processo de elaboração da proposta orçamentária anual que não compete às unidades orçamentárias.
No que diz respeito à contabilidade pública, julgue os itens que se seguem.
Do ponto de vista orçamentário, as entidades da administração pública indireta, ainda que regidas pelo direito privado, são conceituadas como entes públicos.
As regras relacionadas à execução orçamentária da União, dos estados, do DF e dos municípios aplicam-se, integralmente, aos fundos especiais de natureza contábil ou financeira.
Como as normas legais de contabilidade pública são instituídas por lei federal, os estados, o Distrito Federal (DF) e os municípios não podem, em nenhuma hipótese, legislar acerca desse assunto.
A contabilidade pública difere da comercial em diversos aspectos, entre os quais está o critério utilizado para a classificação de bens como material permanente.
Acerca da contabilidade pública, julgue os itens a seguir.
O bem móvel controlado diz respeito ao material sujeito a tombamento, que requer controle rigoroso de uso e responsabilidade pela sua guarda e conservação.
Acerca da contabilidade pública, julgue os itens a seguir.
Os registros sintéticos de todos os bens de caráter permanente podem ser feitos em uma divisão ou setor do patrimônio, em fichas, de modo a se caracterizarem a espécie do bem e o responsável pelo mesmo.
No que se refere à destinação de recursos na contabilidade pública e a suas peculiaridades, julgue os itens a seguir.
Ocorre destinação desvinculada quando não há o processo de vinculação entre a origem e a aplicação de recursos.
No que se refere à destinação de recursos na contabilidade pública e a suas peculiaridades, julgue os itens a seguir.
A criação de vinculações para as receitas deve ser pautada em mandamentos legais que regulamentam a aplicação de recursos, seja para funções essenciais, seja para entes, órgãos, entidades e fundos. Outro tipo de vinculação deriva de convênios e contratos de empréstimos e financiamentos, cujos recursos são obtidos com finalidade específica.
Julgue os seguintes itens, que versam sobre a contabilidade aplicada ao setor público.
Na contabilidade aplicada ao setor público, além do registro dos fatos referentes à execução orçamentária, exige-se a evidenciação dos fatos relativos à execução financeira e patrimonial. Desse modo, os fatos modificativos são levados à conta de resultado, e as informações contábeis permitem o conhecimento da composição patrimonial e dos resultados econômicos e financeiros de determinado exercício.
Julgue os seguintes itens, que versam sobre a contabilidade aplicada ao setor público.
A contabilidade aplicada ao setor público, assim como qualquer outro ramo da ciência contábil, obedece aos princípios fundamentais de contabilidade. Dessa forma, aplica-se, em sua integralidade, o princípio da competência, tanto para o reconhecimento da receita quanto para a despesa.
Tendo em vista os princípios fundamentais de contabilidade da prudência e da competência, assinale a opção verdadeira a respeito da contabilização das contingências passivas no setor público federal.
Assinale a opção que indica um lançamento contábil que ocorre no órgão ou entidade detentora do crédito na fase de encaminhamento deste para inscrição em dívida ativa.

Considerando o balanço orçamentário de uma determinada entidade governamental, mostrado acima, julgue o item seguinte.
O resultado orçamentário apurado no exercício foi deficitário em R$ 130.000,00.
Considere os saldos de uma empresa apresentados pela Contabilidade:

O Patrimônio Líquido desta empresa é de

As despesas operacionais de R$ 20.000 incluem despesas no valor de R$ 15.000 que o fisco federal não aceita como dedutíveis na apuração do lucro real. Na parte B do livro de apuração do lucro real (LALUR) consta o registro de um saldo de prejuízos fiscais a compensar no valor de R$ 10.000 que o fisco federal permite compensar no lucro real, desde que a empresa respeite o limite de 30%. De acordo com o RIR/1999, a alíquota do IRPJ normal é de 15% e a alíquota do imposto adicional é de 10%. A alíquota da contribuição social sobre o lucro (CSL) é de 9%. Com base nessas informações, julgue os itens que se seguem.
Apesar de as al...
Julgue os próximos itens, relativos à seguridade social.
Considere-se que técnicos da secretaria de fazenda de determinado estado estejam preparando o orçamento para o próximo ano e peçam a José Carlos que elabore proposta para gastos em programas voltados para a promoção social. Considere ainda que José Carlos calcule que o estado deva aplicar R$ 500.000,00 em programas desse tipo, correspondentes à parcela, estipulada em lei, da receita tributária líquida, estimada em R$ 100 milhões. Nesse caso, a proposta de José Carlos é correta, pois os estados devem vincular 0,5% de sua receita tributária líquida a programas de apoio à inclusão e promoção social.
Acerca da aplicação da legislação previdenciária e aos procedimentos internos nas pequenas e médias empresas, julgue os itens seguintes.
I A pessoa jurídica que optar pela inscrição no Sistema Integrado de Pagamento de Impostos e Contribuições das Microempresas e Empresas de Pequeno Porte (SIMPLES), está desobrigada de apresentar a escrituração contábil.
II A empresa é obrigada a encaminhar ao sindicato representativo da categoria profissional mais numerosa entre seus empregados, até o dia dez de cada mês, cópia da guia da previdência social relativamente à competência anterior.
III De acordo com a legislação tributária federal, a pessoa jurídica tributada com base no lucro presumido, está desobrigada de ...
Em relação à contabilidade pública, julgue os seguintes itens.
Os bens do almoxarifado devem ser avaliados de acordo com o cálculo obtido pela divisão entre o custo total dos bens em estoque e o número de unidades existentes.
Em relação à contabilidade pública, julgue os seguintes itens.
A utilização do Cartão de Pagamento do Governo Federal, também denominado cartão corporativo, destina-se à aquisição de materiais e contratação de serviços enquadrados como suprimento de fundos, sendo vedada sua utilização como forma de pagamento de outras despesas, ainda que autorizada por autoridade competente.
Em relação à contabilidade pública, julgue os seguintes itens.
São chamados de sub-repasses os instrumentos de liberação de recursos orçamentários utilizados pelos órgãos setoriais de programação financeira para as unidades gestoras.
Em relação à contabilidade pública, julgue os seguintes itens.
A dívida mobiliária do governo federal, constituída pelos títulos da dívida pública em poder das instituições financeiras, deve ser contabilizada como dívida flutuante.
Com base nas normas e nas práticas da contabilidade e da auditoria adotadas no setor público no Brasil, julgue os itens subseqüentes.
Se, em determinado período, cujo total das receitas e despesas tenha sido orçado em R$ 800.000,00, a despesa realizada atingir R$ 770.000,00, dos quais apenas R$ 750.000,00 foram pagos, e a receita arrecadada alcançar R$ 820.000,00, será correto afirmar que houve um superavit de R$ 70.000,00, na execução orçamentária.
A Lei Complementar n. 101, de 4 de maio de 2000, no que se refere à consignação na lei orçamentária de créditos com fi nalidade imprecisa ou com dotação ilimitada:
Assinale a opção falsa, a respeito dos mecanismos de controle denominados Conformidade de Gestão e Conformidade Contábil, utilizados na contabilidade pública federal.
Assinale a opção que indica a correta defi nição de Prestação de Contas na esfera federal.
A respeito da contabilização do patrimônio público, é correto afi rmar, exceto:
A respeito dos bens públicos de uso especial, é correto afirmar, exceto:
Assinale a opção falsa a respeito da contabilização das operações típicas que são objeto da contabilidade na administração federal.
A respeito das variações patrimoniais, na contabilidade aplicada ao setor público, é correto afi rmar, exceto:
Conforme dispõe a Lei Federal no 10.180/01, que organiza e disciplina os Sistemas de Planejamento e de Orçamento Federal, de Administração Financeira Federal, de Contabilidade Federal e de Controle Interno do Poder Executivo Federal, e dá outras providências, incluem-se entre as finalidades do Sistema de Planejamento e de Orçamento Federal
Um aumento efetivo do Patrimônio Público é causado pela ocorrência
Um consumidor pode escolher gastar sua renda m com o bem x1 ou com o bem x2 de tal forma que a sua reta orçamentária seja descrita por p1 x1 + p2 x2 = m, em que P1 e P2 são os respectivos preços. Com relação a essa situação, julgue os itens que se seguem.
Efeito renda refere-se à mudança na restrição orçamentária decorrente da mudança da renda e dos preços relativos.
A respeito dos procedimentos aplicáveis a prestação e tomada de contas, julgue os itens a seguir.
Além da prestação ou tomada de contas anual, poderá haver, a qualquer tempo, levantamento, prestação ou tomada de contas de todos os responsáveis por bens ou valores públicos.
Acerca dos registros nos sistemas de contas da contabilidade pública e de sua relação com os atos e fatos administrativos, julgue os itens a seguir.
Como se trata de um ato administrativo potencial, o registro da depreciação efetuada em bem do ativo imobilizado deve ser realizado como lançamento contábil no sistema de contas de compensação.
Julgue os itens seguintes que versam sobre participações governamentais, programa de integração social e de formação do patrimônio do servidor público (PIS/PASEP) e contribuição de intervenção no domínio econômico (CIDE).
De acordo com a Lei do Petróleo, os royalties cobrados pela União, que variam de 5% a 10%, incidem sobre o gás consumido na elevação artificial.
A respeito dos principais documentos utilizados pelo SIAFI e seus papéis, julgue os itens seguintes.
Por meio do DARF se registra a arrecadação de tributos e demais receitas diretamente na conta única do Tesouro Nacional.
De acordo com o artigo 39 da Lei nº 4.320/64 e suas alterações, os créditos da Fazenda Pública, de natureza tributária ou não tributária, serão escriturados como receita do exercício em que forem
Acerca das despesas de capital, é correto afirmar que serão classificados como
Acerca do adiantamento de numerário a servidor e sua prestação de contas, assinale a opção correta.
NÃO é parte da contabilidade pública governamental para demonstrar o resultado geral do exercício
Uma redução efetiva do patrimônio público é causada pela ocorrência de uma
O regime de escrituração contábil das receitas e despesas das entidades públicas pertencentes à administração direta é determinado pelo art. 35, incisos I e II, da Lei no 4.320/64. De acordo com este dispositivo legal, a contabilidade deve reconhecer como pertencente ao exercício financeiro as
Assinale a opção que se refere a uma finalidade do Sistema de Controle Interno do Poder Executivo.
Pertencem necessariamente ao exercício financeiro as despesas nele:
Dentre as opções abaixo, indique a que representa transação que caracteriza o regime financeiro de caixa.
No setor público, as operações de créditos são utilizadas para solver insuficiências de caixa, servindo para viabilizar obras e serviços. Todas as afirmações seguintes estão corretas, EXCETO:
Na Contabilidade Pública, pode-se dizer que:
Para que os lançamentos efetuados no âmbito da administração pública pudessem permitir a interpretação dos resultados econômicos e financeiros, foi concebida uma lógica contábil por meio de sistemas de contas. Acerca dos registros contábeis a serem efetuados nos sistemas de contas da contabilidade pública e seus relacionamentos com os atos e fatos, assinale a opção correta.
A contabilidade pública é o conhecimento especializado da ciência contábil que aplica, no processo gerador de informações, os conceitos, princípios e normas contábeis na gestão patrimonial de uma entidade governamental. Quanto a peculiaridades dos procedimentos aplicáveis à contabilidade pública, julgue os seguintes itens.
I A contabilidade evidenciará, perante a Fazenda Pública, a situação daqueles que arrecadem receitas, efetuem despesas, administrem ou guardem bens a ela confiados.
II Ressalvada a competência do Tribunal de Contas ou órgão equivalente, a tomada de contas dos agentes responsáveis por bens ou dinheiro público será realizada ou superintendida pelos serviços de contabilidade.
III Os serviços de contabilidade serão organizados de ...
Carlos faz periodicamente seu plano de contas, registrando cuidadosamente os pagamentos e recebimentos em ativos e passivos. Ele reside em imóvel próprio e parcelou em seis parcelas o valor correspondente ao imposto predial e territorial urbano (IPTU) de 2008 desse imóvel. Ele é proprietário de um apartamento que está alugado, cujo contrato de locação prevê como obrigação do locatário o pagamento das parcelas referentes ao IPTU.
Com relação a essa situação hipotética, julgue os seguintes itens.
No plano de contas de Carlos, o valor do apartamento alugado deve ser lançado no ativo.
As ações para execução dos programas que se caracterizam por serem limitadas no tempo são denominadas:
A contabilidade pública:
A relação de todos os elementos ativos e passivos componentes do patrimônio público com a indicação do valor desses elementos denomina-se inventário. São fases deste inventário:
O orçamento Base Zero é uma técnica que
Pertence ao Passivo Permanente do Sistema Patrimonial, de acordo com a Lei Federal n° 4.320 de 17 de março de 1964, a conta
Marque a alternativa que condiz com a Ética Profissional do Contabilista:
Julgue os itens seguintes, acerca do plano de contas único para os órgãos da administração direta.
Independentemente dos montantes envolvidos e da origem dos recursos, as receitas de capital são representadas por mutações patrimoniais que nada acrescentam ao patrimônio público, pois ao aumento no sistema financeiro corresponde uma baixa no sistema orçamentário.
Julgue os itens a seguir, acerca de registros contábeis de compra de material de consumo, à vista, em unidades administrativas.
Não há lançamentos no sistema patrimonial porque, diferentemente das despesas de capital, a despesa de material de consumo é um tipo de despesa corrente.

Considerando a Lei n.º 4.320/1964 e as informações apresentadas acima no excerto do extrato de despesa do Ministério do Esporte (ME), relativo ao ano de 2007, julgue os próximos itens.
A diferença existente entre o valor pago e o valor liquidado que se observa para as despesas de códigos 339033 e 339036 pode ser justificada pela falta de cumprimento dos serviços pelo fornecedor.
O superávit total corresponde a R$ 600.
O resultado corrente é superavitário em R$ 200.
Acerca do procedimento de adiantamento de numerário, do inventário, da escrituração das operações típicas de entidades públicas e da emissão de parecer de auditoria da administração pública, julgue os itens a seguir.
Caso ocorra irregularidade suficiente para caracterizar desvio de bens, em função da atuação dos agentes públicos responsáveis pelos recursos do órgão o controle externo emitirá parecer restritivo.
Acerca do procedimento de adiantamento de numerário, do inventário, da escrituração das operações típicas de entidades públicas e da emissão de parecer de auditoria da administração pública, julgue os itens a seguir.
Os documentos de suporte aos registros contábeis devem ser mantidos em arquivo próprio, no respectivo órgão ou entidade pública, sob a responsabilidade de profissional de contabilidade. Caso a entidade adote o sistema de estrutura de eventos para registros contábeis em sistemas informatizados, será facultada a demonstração do fluxo dos lançamentos por atos e fatos e por subsistemas contábeis.

Com base no balanço financeiro acima, julgue os itens a seguir.
Caso tenha recebido R$ 2.000 em receitas tributárias e tenha, ainda, adquirido um veículo por R$ 1.000, o saldo da receita orçamentária aumentaria para R$ 4.000, o saldo da despesa extra-orçamentária aumentaria para R$ 1.700 e o disponível aumentaria para R$ 4.200; as demais contas não sofreriam alteração com esta operação.
Quando da re-estimativa da receita em decorrência de queda na arrecadação, apurada em um bimestre, no bimestre seguinte, uma das medidas usuais para garantir o cumprimento das metas de resultado pelo governo é a adoção de:
As receitas decorrentes das atividades comerciais, hospitalares, portuárias, educacionais, recreativas, culturais, de transporte, de comunicação, de armazenagem, de registro do comércio, entre outras, são exemplos de:
As transferências derivadas da lei orçamentária, concedidas por entes governamentais a autarquias, fundações e a entidades sem fins lucrativos, destinadas à aplicação em custeio e manutenção destas, sem contrapartida direta do beneficiário dos recursos em bens e serviços, ou determinadas por lei especial anterior, para o atendimento de investimentos ou inversões financeiras, são denominadas de
Analise as assertivas em relação à Fiscalização Contábil, Financeira e Orçamentária.
I. O Tribunal de Contas da União, integrado por onze Ministros, tem sede no Distrito Federal, quadro próprio de pessoal e jurisdição em todo o território nacional.
II. A fiscalização contábil, financeira, orçamentária, operacional e patrimonial da União quanto à legalidade, legitimidade, economicidade, aplicação das subvenções e renúncia de receitas, será exercida pelo Congresso Nacional, mediante controle externo, e pelo sistema de controle interno de cada Poder.
III. Dois terços dos Ministros do Tribunal de Contas da União serão escolhidos pelo Presidente da República, com aprovação do Senado Federal, sendo dois alternadamente dentre auditores e membros do Ministério Público...
No governo federal, o plano de contas é composto por seis classes de contas: ativo, passivo, despesa, receita, resultado diminutivo do exercício e resultado aumentativo do exercício. Com relação às características dessas classes de contas públicas, julgue os próximos itens.
Enquanto não for implantado o Conselho de Gestão Fiscal, caberá ao órgão central de contabilidade da União a edição de normas gerais para consolidação das contas públicas.
No governo federal, o plano de contas é composto por seis classes de contas: ativo, passivo, despesa, receita, resultado diminutivo do exercício e resultado aumentativo do exercício. Com relação às características dessas classes de contas públicas, julgue os próximos itens.
Por meio do confronto entre as contas de despesas e de receitas, é apurado o resultado patrimonial do exercício.
No governo federal, o plano de contas é composto por seis classes de contas: ativo, passivo, despesa, receita, resultado diminutivo do exercício e resultado aumentativo do exercício. Com relação às características dessas classes de contas públicas, julgue os próximos itens.
As contas do ativo, da despesa e do resultado diminutivo do exercício são de natureza devedora, pois aumentam seu saldo mediante débito e diminuem mediante crédito.
As mutações patrimoniais ativas e as mutações patrimoniais passivas envolvem registros de variações decorrentes da execução orçamentária. Considerando os efeitos dos registros dessas variações no resultado patrimonial apurado no exercício, julgue os itens a seguir.
As mutações passivas e os decréscimos patrimoniais afetam negativamente o resultado patrimonial do exercício, pois representam fatos que não podem mais existir por qualquer motivo.
Segundo a Lei n.º 4.320/1964, constitui fundo especial o produto de receitas especificadas que, por lei, se vinculem à realização de determinados objetivos ou serviços, facultada a adoção de normas peculiares de aplicação. No que se refere aos procedimentos aplicáveis a fundos especiais, julgue os itens a seguir.
Salvo determinação em contrário da lei que o instituiu, o saldo positivo do fundo especial apurado em balanço será transferido para o exercício seguinte, a crédito do mesmo fundo.
Uma empresa pública que não dependa de recursos do Tesouro para seu funcionamento e que tenha de submeter seus investimentos ao respectivo orçamento das estatais não está sujeita, no que concerne a seus registros, aos padrões da contabilidade pública.
Com base na doutrina e nas legislações orçamentária e financeira públicas, julgue os itens de 86 a 103.
Se, na apreciação das contas do governo relativas ao exercício de 2006, o relator do TCU tiver ressalvado o fato de um tribunal regional ter ordenado ou autorizado a realização de despesas, nos últimos dois quadrimestres do mandato de seu presidente, que não podiam ser cumpridas integralmente dentro dele, ou que tinham parcelas a serem pagas no exercício seguinte, sem que houvesse suficiente disponibilidade de caixa, nesse caso, pela LRF, a inscrição, em restos a pagar, das despesas empenhadas e não-liquidadas estaria limitada ao saldo da disponibilidade de caixa.
A conta é o instrumento fundamental da evidenciação em qualquer sistema de escrituração. Pode-se dizer que um sistema de escrituração é um sistema de contas. Acerca dos registros nos sistemas de contas da contabilidade pública e seu relacionamento com atos e fatos, julgue os itens seguintes.
I São quatro os sistemas em que as contas podem ser classificadas: orçamentário, financeiro, patrimonial e de compensação.
II No sistema de contas orçamentário estão classificadas as contas com função precípua de controle, como, por exemplo, o acompanhamento da programação financeira.
III A fonte alimentadora do sistema de contas financeiro é o caixa (disponível), que movimenta a entrada e a saí...