Chama-se entidade contábil a Pessoa Física ou Jurídica para a qual se elaboram os registros e demonstrações contábeis. É correto conceituar Pessoa Jurídica como:
Banca:
Fundação CEFETBAHIA / Centro Federal de Educação Tecnológica da Bahia (CEFETBAHIA)
De acordo com a Instrução Normativa 608, de 09 de janeiro de 2006, estão impedidas de optar pelo SIMPLES – Sistema Integrado de Pagamento de Impostos e Contribuições das Microempresas e Empresas de Pequeno Porte, as pessoas jurídicas
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Uma empresa pagou suas dívidas de curto prazo, sendo que os encargos de juros e de atualização monetária foram contabilizados por regime de caixa, ou seja, somente no pagamento. Dessa forma, pode-se afirmar que esse pagamento gerou uma situação de:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Segundo a Resolução CFC 1.049/05 o Patrimônio Líquido compreende os recursos próprios da Entidade, e o seu valor é a diferença positiva entre o valor do Ativo e o valor do Passivo. Quando o valor do Passivo for maior que o valor do Ativo, o resultado é denominado
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Segundo as Normas Contábeis, o conceito da Contabilidade está baseado nas seguintes afirmações:
I. A Contabilidade, na sua condição de ciência social, cujo objeto é o Patrimônio, busca, por meio da apreensão, da quantificação, da classificação, do registro, da eventual sumarização, da demonstração, da análise e do relato das mutações sofridas pelo patrimônio da Entidade particularizada, a geração de informações exclusivamente da operação, expressas tanto em termos físicos, quanto monetários.
II. As informações geradas pela Contabilidade devem propiciar aos seus usuários base segura às suas decisões, pela compreensão do estado em que se encontra a Entidade, seu desempenho, sua evolução, riscos e oportunidades que oferece.
Segundo o método Dupont, os três indicadores que influenciam o lucro do capital próprio são o giro do ativo total, a margem líquida e o multiplicador do capital próprio, que indicam, respectivamente:
Banca:
Empresa de Seleção Pública e Privada (ESPP)
O Art. 2º da Resolução CFC nº. 750/93 estabelece que os Princípios Fundamentais de Contabilidade representam a essência das doutrinas e teorias relativas à Ciência da Contabilidade, consoante o entendimento predominante nos universos científico e profissional de nosso País. Concernem, pois, à Contabilidade no seu sentido mais amplo de ciência social, cujo objeto é:
A reavaliação de ativos é regulamentada pela legislação societária e pela Comissão de Valores Mobiliários. A legislação fiscal, no entanto, só admite a reavaliação para os bens:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Em uma pizzaria, o proprietário queria antecipar o pedido dos clientes e resolveu analisar o histórico dos pedidos na semana. Sobre a pizza mais solicitada, verificou os seguintes consumos:
I. Segunda-feira: 40 unidades
II. Terça-feira: 44 unidades
III. Quarta-feira: 48 unidades
IV. Quinta-feira: 45 unidades
V. Sexta-feira: 42 unidades
VI. Sábado: 48 unidades
VII. Domingo: 55 unidades
A mediana, a moda e a média das vendas semanais são, respectivamente:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
No que se refere à administração científica, à teoria clássica, à teoria das relações humanas, à teoria da burocracia e à teoria estruturalista, qual é a seqüência CORRETA de características?
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Caso o passivo exigível de uma empresa seja de R$ 1.100,00 e os bens e direitos, R$ 2.300,00 e R$ 2.800,00, respectivamente, então o valor do seu patrimônio líquido será:
I. No inventário periódico, os estoques de mercadorias podem ser avaliados por vários métodos, sendo mais recomendado, tecnicamente, o do custo médio ponderado.
II. Os descontos de duplicatas, cujo prazo de vencimento ultrapasse o final do mês-calendário, devem ter seus encargos apropriados pro rata temporis.
III. Passivos contingentes com duas estimativas técnicas devem ser avaliados por aquela que resulte num maior valor para as contingências.
IV. Os investimentos permanentes e relevantes em coligadas, nas quais a investidora detenha mais de 20% do seu capital social, devem ser avaliados pelo método do custo de aquisição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios básicos da contabilidade e da administração financeira, julgue os itens subseqüentes.
Na contabilidade por responsabilidade, uma das desvantagens associadas à divisionalização está no fato de não se poder explorar, suficientemente, as economias de escala, em razão da segmentação das operações.
Com relação à contabilidade patrimonial, a depreciação, a prescrição de dívida interna, a recuperação de bens dados como inservíveis e o crescimento do valor de dívidas em moeda estrangeira devido à variação cambial são considerados, respectivamente,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na análise econômico-financeira, entre os cuidados essenciais na classificação contábil, destaca-se a distinção entre ativos operacionais e não-operacionais. Os ativos genuinamente operacionais incluem
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos efeitos inflacionários sobre o patrimônio das empresa, julgue os itens subseqüentes. Considere que uma aplicação financeira de R$ 50.000,00 teve um rendimento nominal de R$ 5.080,00 no período, pagos no vencimento, e que, nesse mesmo período, a inflação foi de 8%. Nessa situação, o resultado real da aplicação foi de 1,96%.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos efeitos inflacionários sobre o patrimônio das empresa, julgue os itens subseqüentes. Constituem itens não-monetários, entre outros, os estoques, as despesas de ampliação e modernização e os adiantamentos a fornecedores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e aplicações dos custos para avaliação de estoques, julgue os itens subseqüentes. Na tomada de decisões, o custo corrente de reposição é mais relevante que o custo histórico, mesmo se corrigido. O custo histórico corrigido traduz uma média nas variações de preços de um conjunto de bens, enquanto o custo corrente de reposição reflete as mudanças nos preços de mercado, constituindo-se no valor provável de aquisição dos novos bens.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e aplicações dos custos para avaliação de estoques, julgue os itens subseqüentes. Quando se calcula o custo das mercadorias vendidas (CMV) em valores históricos CMV = estoque inicial + compras estoque final , a heterogeneidade fica evidenciada pelo fato de se ter dois elementos de estoque em níveis de preços do início e do final do período, e um elemento de fluxo em diferentes níveis de preços ao longo do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das operações típicas de uma empresa comercial, julgue os itens seguintes. Caso a empresa efetue retenções de valores de funcionários vinculadas a tributos, ela poderá registrar a retenção em seu passivo circulante até o pagamento da obrigação. Caso a empresa não recolha o tributo na data correta, ela poderá descontar do funcionário o montante de juros decorrente do atraso de pagamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das operações típicas de uma empresa comercial, julgue os itens seguintes. Caso uma empresa possua crédito tributário de R$ 50.000,00 e a apuração do tributo a recolher, vinculado ao crédito tributário, totalize R$ 75.000,00, essa empresa poderá compensar o crédito. Ao ser compensado o crédito tributário na quitação do tributo a recolher, serão debitados R$ 75.000,00 de imposto a recolher e creditados R$ 50.000,00 no ativo vinculado ao crédito, além de serem creditados R$ 25.000,00 no disponível.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das operações típicas de uma empresa comercial, julgue os itens seguintes. Ao serem transferidos valores a receber de longo prazo para valores a receber de curto prazo, não há modificação no total do ativo. Quando a empresa receber o montante registrado no ativo circulante, haverá um decréscimo no disponível.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de contabilização e evidenciação das informações contábeis, julgue os itens a seguir. Ao se registrarem assinaturas de revistas antecipadas, pagas a vista, não se deve modificar o resultado do exercício nem o total do ativo. Quando as revistas chegarem à empresa, deverá ser efetuado o ajuste da conta de assinaturas antecipadas. Nesse caso, o registro da despesa de assinaturas deverá proporcionar um débito no resultado e um crédito de igual valor na conta de assinaturas de revistas antecipadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subseqüentes, relativos à elaboração das demonstrações contábeis. Ao efetuar depósito de cheques de clientes, a empresa deverá debitar a conta bancos e creditar valores a receber. Caso o cheque não seja compensado corretamente, a empresa deverá registrar imediatamente a perda com devedores duvidosos e acionar seu advogado para a recuperação do débito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação dos gastos em indústrias, julgue os itens seguintes. A margem de contribuição positiva faz com que a empresa apure lucro, independentemente da quantidade comercializada. A cada produto vendido o valor da margem de contr ibuição aume n ta o lucro proporcionalmente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da classificação dos gastos em indústrias, julgue os itens seguintes. O registro de um gasto como custo proporcionará os parâmetros para a comparação de preço de venda. Os custos não são calculados, na maioria dos casos, para determinar o preço de venda, mas para determinar o limite de redução que a empresa suportaria com uma margem de lucro positiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de encargos sociais, cálculos, interpretação e elaboração da folha de pagamento, julgue os itens seguintes.
A ocorrência de mais de 32 faltas, mesmo que justificadas, no curso do período aquisitivo acarreta a perda do direito às férias. Assim, não deverá ser recolhido o INSS sobre férias.
Uma empresa pagou R$ 7 200,00 em 1o de junho de 2005, relativo a um prêmio de uma apólice de seguro contra incêndio com validade de um ano a partir dessa data. No final do exercício social constará, no Balanço Patrimonial da entidade, como despesa do exercício seguinte, a importância (em R$) de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao texto acima, julgue os itens que se seguem.
Considere que atualmente o volume anual de exportações da Argentina corresponda a 20 bilhões de dólares. Então, o volume anual de importações que o Brasil faz de produtos argentinos corresponde a menos de 7 bilhões de dólares.
De acordo com a Instrução Normativa da Secretaria da Receita Federal número 450, de 21 de setembro de 2004, que dispõe sobre a Contribuição Provisória sobre Movimentação ou Transmissão de Valores e de Créditos e Direitos de Natureza Financeira (CPMF), a alíquota em relação aos fatos geradores ocorridos nos exercícios financeiros de 2004 a 2007 é de 0,38%. Maria, em outubro de 2004, comprou um imóvel no valor de R$ 50.000,00 e emitiu um cheque nesse valor para a pessoa que lhe vendeu o imóvel. O valor debitado da conta de Maria referente à CPMF dessa operação foi:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de encargos sociais, cálculos, interpretação e elaboração da folha de pagamento, julgue os itens seguintes.
Na elaboração da folha de pagamento de mensalista, o repouso semanal deverá sofrer incidência dos encargos básicos, o que não acontece com o cálculo das férias.
Segundo a Lei 6.404/76, ao final de cada exercício social, as sociedades anônimas de capital fechado são obrigadas a elaborar e publicar, sem qualquer cláusula condicionante, além do Balanço Patrimonial e da Demonstração do Resultado do Exercício, a Demonstração:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, referentes às peculiaridades da consolidação das demonstrações contábeis.
O valor registrado como ágio ou deságio na aquisição de sociedade controlada deverá ser divulgado em item destacado no ativo permanente consolidado, no caso do ágio, e em conta apropriada de resultado de exercícios futuros, quando representar deságio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, referentes às peculiaridades da consolidação das demonstrações contábeis.
Os dividendos recebidos de controladas que participam da consolidação serão registrados como redução na conta de investimentos. Assim, não ocorrerá eliminação do saldo no resultado do exercício.
A segregação de funções é um dos procedimentos de atividades de controle para resguardar que as diretrizes da administração sejam seguidas. Indique qual das funções a seguir, estaria atendendo ao procedimento de segregação de funções, no processo de recebimentos de caixa, se acumulada sob responsabilidade do mesmo indivíduo.
Os fluxogramas são diagramas que descrevem os passos do processamento da informação nas rotinas contábeis. Sua elaboração é acompanhada por descrições narrativas que evidenciam detalhes adicionais dos controles. Assim, podemos afirmar que eles somente não evidenciam da entidade
A Cia. Souto e Salto tinha prejuízos acumulados de R$ 40.000,00, mas durante o exercício social apurou lucro. Desse lucro, após destinar R$ 80.000,00 para imposto de renda e CSLL, a empresa distribuiu 10% em participação de debenturistas, no valor de R$ 4.000,00, 10% em participação de administradores, no valor de R$ 3.240,00 e 10% em participação de empregados.
De acordo com as informações acima e com as normas em vigor, podemos dizer que a Cia. Souto e Salto, no final da Demonstração de Resultado do Exercício, vai indicar o lucro líquido do exercício no valor de
A pequena empresa Comercial Arruda possui apenas dois empregados: João, com salário bruto mensal de R$ 4.000,00 e Alberto, com salário mensal de apenas R$ 800,00. Ao elaborar a folha de pagamento do mês, a empresa vai contabilizar despesas no valor total de
Os móveis e utensílios usados, vendidos pelos Armazéns Alfa Ltda. por R$ 4.500,00, renderam um ganho de capital líquido de R$ 1.500,00. Como ditos objetos foram adquiridos por R$ 12.000,00 e tinham vida útil estimada em dez anos, sem valor residual, isto significa que, por ocasião da operação de venda, esses móveis já estavam depreciados em
A empresa Comércio de Linhas S/A promove, anualmente, a depreciação de seus ativos permanentes segundo o costume mercantil, mas sempre observando o valor residual de 15%.
Este ativo está composto das contas
Móveis e Utensílios R$ 120.000,00
Veículos R$ 200.000,00
Edificações R$ 300.000,00
Terrenos R$ 100.000,00
Todos esses elementos foram adquiridos há mais de dois anos, mas estão contabilizados pelo valor original de aquisição, apenas com as atualizações decorrentes dos princípios fundamentais de contabilidade.
No exercício de 2003, para fins de encerramento do exercício social, a empresa deverá contabilizar encargos de depreciação no valor de
O movimento de negócios da empresa Comercial Limitada durante o mês de maio/2004 foi o abaixo demonstrado, em ordem cronológica.
Ao final do mês a empresa promoveu os ajustes fiscais de ICMS, que incidem sobre compras e vendas à alíquota de 12%. O inventário anterior de mercadorias era de quarenta unidades ao custo unitário de R$ 200,00 e a alienação dos móveis usados causou perdas de R$ 380,00.
Com base nas informações supracitadas, após as contabilizações de praxe, podemos dizer que foram apurados os seguintes valores:.
A empresa de Comércio Interior & Cia. possuía R$ 10 mil em mercadorias, R$ 10 mil em móveis, R$ 15 mil de dívidas em duplicatas, R$ 2 mil de prejuízos, R$ 12 mil de capital e R$ 5 mil em dinheiro.
Ao elaborar seu balanço patrimonial de 31.12.04, com as contas do balancete apresentado na questão 44, destinando R$ 10,00 para pagamento do imposto de renda e R$12,00 para dividendos obrigatórios, a empresa apresentará patrimônio líquido no valor de
A empresa Armazéns Gerais alugou um de seus depósitos pelo prazo de 25 meses, ao valor mensal de R$ 800,00, recebendo o valor total na assinatura do contrato, em primeiro de novembro de 2003.
A empresa contabilizou a transação segundo o princípio da competência de exercício. O procedimento resultou em acréscimo contábil do patrimônio no valor de
A empresa Divergências S.A. contabilizou a folha de provisão para férias do mês de outubro de 2005 com erro. Foram provisionados em duplicidade o equivalente a 20% dos duodécimos. Considerando que a apropriação da folha de férias é feita em 30% para custo dos estoques e 70% para despesas administrativas e que de tudo que se fabrica no mês, se vende 50%, indique qual estorno abaixo representa um ajuste necessário, uma vez que o referido lançamento só foi constatado na conciliação feita no mês seguinte.
Uma das fórmulas utilizadas para se observar o risco e as taxas de retorno e os comparar ao mercado de valores global é a proposta pelo modelo Capital Asset Pricing Model – CAPM, traduzida por:
A Cia Ventos possuía em seu Ativo Imobilizado um veículo adquirido em 01/01/X0 por R$ 120.000,00. Na data de 31/12/X2, o equipamento pegou fogo, ocorrendo perda total do mesmo. O veículo não havia sido segurado, devendo ser registrada a perda no resultado do exercício. Sabendo-se que o bem estava sendo depreciado pelo método da soma decrescente dos dígitos do ano, indique o valor da baixa do bem:
Os estatutos da Cia Mares estabelecem que 20% do lucro líquido devem ser pagos aos acionistas sob a forma de dividendos. Sabe-se que:
o número de ações ordinárias corresponde a 75% do total de ações; o lucro a ser distribuído corresponde a R$ 725.000,00; às ações preferenciais, deve-se destinar o dividendo fixo de R$ 0,05; o valor distribuído às ações ordinárias totaliza R$ 600.000,00; a empresa não possui ações em tesouraria.
De acordo com o Princípio da Realização da Receita, indique o mês em que a Cia Trem Azul S/A deverá contabilizar a sua Receita de Vendas de Produtos:
Dados:
outubro/X0: a companhia Trem Azul S/A recebe de um cliente importante um pedido de compra relevante que representará aproximadamente 35% de seu faturamento no exercício de X0;
novembro/X0: na ausência dos produtos solicitados em seus estoques, a Cia Trem Azul S/A adquire-os de seu fornecedor;
dezembro/X0: em 31/12/X0 a Cia Trem Azul S/A emite a Nota Fiscal de venda dos produtos bem como a fatura para o seu cliente;
janeiro/X1: as demonstrações contábeis de encerramento de exercício referentes a 31/12/X0 são elaboradas;
A alta gerência levantou a necessidade de um sistema de informações que identifica e planeja todos os recursos da empresa necessários para comprar, produzir, expedir e controlar os pedidos dos clientes. Eles estão se referindo a:
Considere a operação de um sistema de distribuição com as seguintes características:
recebimento, separação e encaminhamento imediato de carga com ou sem reembalagem; redução substancial de estoques; sincronização da utilização dos recursos de armazenagem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às metodologias utilizadas para avaliação de alternativas de investimentos, julgue os itens seguintes.
Para a análise de dimensionamento de Massé a dimensão do investimento varia de maneira contínua e seus resultados sofrem influência da lei dos rendimentos decrescentes, bastante explorada por Stigler. Isso quer dizer que a escolha do investimento fundamentar-se-á entre uma infinidade de variantes, em que cada uma se distingue da precedente por um pequeno acréscimo do investimento inicial, dI, com uma correspondente variação df(I) para as entradas líquidas de caixa produzidas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tributos recolhidos pelas pessoas jurídicas, julgue os itens a seguir.
A provisão para perdas permanentes em investimentos no exterior é considerada diferença permanente dedutível, para a apuração do valor da contribuição social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da utilização da análise econômico-financeira no ambiente empresarial, julgue os itens seguintes.
O índice de solvência geral é capaz de apresentar a capacidade da empresa de quitar suas dívidas. Caso o índice seja inferior a 1, a empresa está com passivo a descoberto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de encargos sociais, cálculos, interpretação e elaboração da folha de pagamento, julgue os itens seguintes.
Não incide FGTS nem INSS nas diárias que correspondam a até 80% do salário. Havendo prestação de contas, não haverá incidência de INSS, mesmo que os gastos excedam a 50% do salário.
De acordo com a legislação, o registro do ativo permanente da escrituração do contribuinte deve ser mantido com observância, dentre outras, da seguinte norma:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de controle patrimonial e inventário rotativo, julgue os itens a seguir.
O controle patrimonial de uma organização é feito com relação a seus bens tangíveis, ou seja, aqueles que têm forma e que podem ser tocados, como também os intangíveis, como as marcas e patentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos lançamentos contábeis e dos índices econômicofinanceiros, julgue os itens seguintes.
O registro da baixa de veículo, no valor de R$ 90.000,00, com saldo de depreciação acumulada de R$ 18.000,00 e valor de venda de R$ 100.000,00 proporcionará lucro de R$ 28.000,00, caso o valor residual seja igual a zero.
Um Banco de Investimento pode concluir se é vantajoso ou não emprestar recursos a uma empresa pela análise da rentabilidade dos investimentos já realizados. Esse tipo de análise se apóia no seguinte índice específico:
Quando uma empresa efetua a reavaliação de seus Imobilizados, o Capital Circulante Líquido e o Índice de Liquidez da mesma têm o seguinte comportamento, respectivamente:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Uma empresa obteve, no segundo trimestre de 2004, uma Receita com Vendas de mercadorias (supermercado) no montante de R$ 1.650.000,00, um Custo Variável de Comercialização de R$ 720.000,00, uma Despesa Variável de Vendas de R$ 135.000,00 e um Custo Fixo de Comercialização de R$ 320.000,00. A empresa é tributada pelo lucro presumido. Assinale a alternativa que indica o valor que é devido a título de imposto de renda (com adicional, se houver) e de contribuição social sobre o lucro.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Determine em 30/06/2004, qual o valor dos juros sobre o capital próprio de uma empresa, submetida à apuração anual real, cujo patrimônio líquido, em 31/12/2003, apresentou a situação abaixo.
Considere que essa composição do patrimônio líquido permaneceu inalterada até 30/06/2004. Determine que valor poderá ser considerado como dedutível para efeitos de apuração do lucro real. Valor da TJLP no semestre 8%, e sabendo-se que o lucro do exercício de janeiro a junho de 2004 foi de R$ 300.000,00.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Leia as proposições abaixo.
I. O controle do valor dos prejuízos compensáveis, na forma da legislação vigente, deve ser feito na parte B do Lalur, em folhas individualizadas, por período de apuração - anual ou trimestral.
II. A partir de 01.01.2003, a pessoa jurídica cuja receita bruta total, no ano-calendário anterior, tenha sido igual ou inferior a R$ 48.000.000,00 (quarenta e oito milhões de reais), ou a R$ 4.000.000,00 (quatro milhões de reais) multiplicado pelo número de meses de atividade do ano-calendário anterior, quando inferior a 12 (doze) meses, poderá optar pelo regime de tributação, com base no lucro presumido.
III. A empresa tributada com base no lucro presumido (RIR/99) poderá reconhecer as...
A Cia. JKW efetua, periodicamente, o teste de recuperabilidade do capital investido nos ativos, denominado nas normas internacionais de contabilidade como Impairment test (SFAS 144 E IAS 36). Em período anterior ao exercício em curso, a cia. reconheceu uma perda no valor recuperável de um determinado ativo. Entretanto, no exercício atual ocorreram mudanças nas estimativas originais utilizadas no teste de recuperabilidade do capital investido naquele ativo, indicando a necessidade de reversão daquela perda reconhecida anteriormente. A Cia. JKW efetuou a reversão dessa perda reconhecida em período anterior.
Considerando-se as normas sobre o tema emitidas pelo IASB e o FASB, é correto afirmar, sobre a aplicação desse procedimento, que é:
I. O EVA aumenta quando a taxa de retorno sobre a base de capital existente melhora, isto é, mais lucros operacionais são gerados na obtenção de qualquer recurso adicional ao negócio.
II. A correção monetária integral utiliza o custo corrente para valoração dos ativos.
III. A contabilidade pode apresentar o valor adicionado líquido ou bruto. A depreciação pode ser diminuída do valor adicionado ou, ainda, ser considerada como distribuição da riqueza criada apresentada no subgrupo Retenções ou Lucro Retido.
Assinale a alternativa que indica as afirmativas corretas:
Entendem-se como cobertas por garantias as operações de crédito amparadas por:
I. Caução de duplicatas vincendas e aceitas, assim consideradas, também aquelas remetidas aos sacados e que não tenham sido objeto de contestação, ou de quaisquer outros direitos de créditos resultantes de vendas de mercadorias ou de prestação de serviços, desde que tais títulos não sejam de emissão ou aceite de empresas ligadas ao financiado.
II. Apólice de seguro de crédito de exportação, em nome da entidade beneficiária, satisfeitas as condições previstas naquele documento.
III. Aval de terceiros que, comprovadamente, disponham de bens que possam ser objeto de arresto ou penhora em valor suficiente para a cobertura do saldo devedor atualizado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere a seguinte situação hipotética, relativa a opções de investimento financeiro.
O preço de mercado de uma ação está em R$ 20,00. Prevê-se que seu preço de mercado se eleve para R$ 22,00 ao final de determinado período. A expectativa de retorno das aplicações de um investidor se situa em 12% para esse mesmo período.
Com base nessa situação, julgue os itens subseqüentes.
Dadas as condições da operação descrita, o valor máximo que o aplicador deveria investir na compra das referidas ações seria de R$ 19,50.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere a seguinte situação hipotética, relativa a opções de investimento financeiro.
O preço de mercado de uma ação está em R$ 20,00. Prevê-se que seu preço de mercado se eleve para R$ 22,00 ao final de determinado período. A expectativa de retorno das aplicações de um investidor se situa em 12% para esse mesmo período.
Com base nessa situação, julgue os itens subseqüentes.
Nessa situação, o investidor não deve optar pela aquisição dessas ações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação societária e contábil, julgue os itens a seguir, relacionados às demonstrações financeiras.
Os direitos de propriedade industrial e comercial, essenciais à manutenção das atividades da empresa, na condição de intangíveis, são classificados no ativo permanente, subgrupo investimentos.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A transgressão de preceito do Código de Ética do Profi ssional Contabilista constitui infração ética, sancionada, segundo a gravidade, com a aplicação de uma das seguintes penalidades:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
As disponibilidades compreendem o numerário mantido em caixa, os saldos bancários de livre movimentação e as aplicações fi nanceiras de liquidez imediata. Dentre as opções abaixo, destaque aquela que representa os motivos da manutenção de disponibilidades.
Considere as informações fornecidas abaixo para resolver as questões de números 31 a 36.
A empresa Comercial Alvorada, em um determinado período, identifica no seu balancete de verificação os seguintes saldos finais em suas contas:
Ao final desse mesmo período recebe uma proposta para venda a prazo de todas as 500 unidades, disponíveis para venda, possuídas em estoque. A diretoria da empresa definiu como meta que a empresa deve obter, sempre, como resultado líquido 10% do valor total de suas vendas. Com as informações fornecidas e para obter o resultado esperado por sua diretoria:
Banca:
Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)
Analise as afirmativas abaixo.
I - Na determinação da base de cálculo sujeita à incidência mensal do imposto de renda devido pela pessoa física, poderão ser deduzidas as importâncias pagas a título de pensão alimentícia face às normas do direito de família.
II - A partir de 01/01/2003, a pessoa jurídica cuja receita bruta total, no ano-calendário anterior, tiver sido igual ou inferior a R$ 48.000.000,00 (quarenta e oito milhões de reais), ou a R$ 4.000.000,00 (quatro milhões de reais) multiplicados pelo número de meses de atividade do ano-calendário anterior, quando inferior a 12 (doze) meses, poderá optar pelo regime de tributação com base no lucro presumido.
Banca:
Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)
Analise as afirmativas abaixo.
I - O Regulamento do Imposto de Renda (RIR/99) identifica como modalidades de tributação atribuída às pessoas jurídicas: Lucro Real, Lucro Presumido, Lucro Arbitrado, o Sistema Simples, Imunidade e Isenção.
II - Para as empresas tributadas com base no lucro presumido, adota-se a apuração da COFINS e do PIS s/Faturamento não cumulativos.
III - A legislação do imposto de renda permite à pessoa jurídica reduzir o lucro real apurado no período- base, mediante a compensação de prejuízos fiscais apurados em períodos anteriores, limitada a 30% do saldo da conta de prejuízos acumulados.
IV - A pessoa jurídica poderá deduzir como despesa ...
Banca:
Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)
A Companhia Industrial Barriga Verde em 31/12/2004 encerrou o Balanço Patrimonial com os seguintes dados: Ativo Circulante, R$ 1.960.000,00 (incluindo estoques no valor de R$ 860.000,00); Passivo Circulante, R$ 1.340.000,00; Ativo Realizável a Longo Prazo, R$ 350.000,00; Passivo Exi-gível a Longo Prazo, R$ 450.000,00; Ativo Permanente, R$ 2.500.000,00; e Patrimônio Líquido, R$ 3.020.000,00.
Banca:
Fundação de Amparo à Pesquisa e Exrensão Universitária (FAPEU)
O grupo de despesas utilizado para o planejamento e execução de obras, inclusive as despesas destinadas à aquisição de imóveis ainda não usados, recebe a denominação de:
Banca:
Fundação de Estudos Superiores de administração e Gerência (ESAG)
Quanto aos registros contábeis da receita tem-se um processo onde as receitas efetivas apresentam um número menor de lançamentos contábeis, se comparado, para situações eqüivalentes com as receitas por mutação patrimonial. Isto acontece porque, no momento de registro inicial do fato contábil, ocorre, no mínimo, que:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Além dos princípios fundamentais de contabilidade, há a Lei das Sociedades por Ações, que normatiza os procedimentos contábeis aplicados às companhias abertas e demais sociedades. Com relação à interação entre a norma emanada pelo Conselho Federal de Contabilidade e a Lei n.º 6.404/1976, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O registro das operações de uma empresa é a principal fonte de dados para a elaboração das informações contábeis. A respeito desse assunto, assinale a opção incorreta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos sistemas de custeio julgue os itens seguintes.
Os sistemas de custeio constituem técnicas específicas para a apuração dos custos dos produtos fabricados/vendidos. Ao comparar os resultados obtidos pelos sistemas de custeio, é possível constatar que o resultado obtido, tanto para os custos unitários quanto para o resultado líquido, sempre serão distintos, o que reforça a independência dos modelos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilização dos eventos é fator indispensável para a correta evidenciação da situação econômica das empresas. Com relação a esse assunto, julgue os itens que se seguem.
As participações de partes beneficiárias constituem a primeira dedução do lucro após a apuração do imposto de renda e contribuição social e sua confrontação com prejuízos acumulados, se existirem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilização dos eventos é fator indispensável para a correta evidenciação da situação econômica das empresas. Com relação a esse assunto, julgue os itens que se seguem.
A retificação de erro imputável a exercícios anteriores, que não possa ser atribuída a eventos subseqüentes, não poderá ser lançada em lucros acumulados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilização dos eventos é fator indispensável para a correta evidenciação da situação econômica das empresas. Com relação a esse assunto, julgue os itens que se seguem.
O ganho decorrente da confrontação entre receitas e despesas, nas empresas em fase de implantação, deverá ser contabilizado como redutor dos gastos pré-operacionais. Caso o ganho ultrapasse o valor dos gastos, a diferença deverá ser contabilizada a crédito do resultado do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as informações acima, julgue os itens a seguir, acerca da utilização da contabilidade de custos para a determinação do resultado de uma indústria.
A matéria-prima consumida no período corresponde a R$ 208.400.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis em geral, julgue os itens subseqüentes.
Todas as companhias abertas e fechadas estão obrigadas a elaborar o balanço patrimonial, a demonstração de lucros e perdas, a demonstração das mutações do patrimônio líquido e a demonstração das origens e aplicações de recursos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as formas de tributação do imposto de renda de pessoa jurídica, julgue os seguintes itens.
Para habilitar-se à opção pelo regime de tributação com base no lucro presumido, a empresa poderá demonstrar as suas receitas, quando não tiver escrituração completa, por meio do livro caixa, mas, nesse caso, deverá evidenciar toda a movimentação financeira, inclusive a bancária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas e critérios relacionados às formalidades para a escrituração dos livros contábeis e fiscais, julgue os itens a seguir.
A pessoa jurídica é obrigada a manter, em boa guarda e ordem, os livros exigidos por legislação fiscal específica, assim como todos os documentos e demais papéis que servirem de base para a escrituração comercial e fiscal, até o decurso do prazo de decadência e da prescrição de eventuais ações que lhe sejam pertinentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos dados apresentados na tabela acima, que mostra os saldos discriminados, em reais, ao final do exercício, na escrituração de uma empresa comercial, e a existência de um estoque final de R$ 250,00, julgue os próximos itens.
Analise os balanços patrimoniais das Cias. Montanha e Morro, apresentados a seguir.
A Cia. Montanha era controladora integral da Cia. Morro. Sabendo-se que a Cia. Montanha decidiu incorporar sua subsidiária, qual o Ativo Total da Cia. Montanha, em reais, após a incorporação?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tendo o texto acima como referência, julgue os seguintes itens.
Considere que, no ano de 1996, os investimentos chilenos no Brasil restringiram-se aos setores agricultura, indústria e informática, e que os valores investidos nesses setores foram, respectivamente, proporcionais a 7, 3 e 5. Nesse caso, em 1996, a soma dos valores que foram investidos pelos chilenos nos setores indústria e informática brasileiros correspondeu a mais de 60% do valor total investido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao texto acima, julgue os itens que se seguem.
Considere que o volume de comércio entre Brasil e Argentina siga, ao longo do tempo, uma tendência linear. Então, a previsão é que, em 2005, o volume de comércio entre esses dois países atinja uma cifra superior a 27 bilhões de dólares.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao texto acima, julgue os itens que se seguem.
Considerando que, em 1996, a proporção entre exportações brasileiras para a Argentina e importações brasileiras da Argentina tenha sido a mesma de 1991, então, em 1991, o deficit para o Brasil — isto é, a diferença entre o volume importado e o exportado, em dólares — foi superior a 400 milhões de dólares.
Quando estamos avaliando uma empresa, a taxa de desconto aplicada ao fluxo livre de caixa (que é o resultado do Lucro Operacional após os impostos deduzidos dos Encargos não-caixa, dos investimentos em capital de giro e outros ativos) deve refletir o custo de oportunidade de todos os provedores de capital, ponderados por sua contribuição relativa ao capital total. Esta taxa de desconto é conhecida como:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo Hilário Franco, a Contabilidade é a ciência que estuda e controla as variações no patrimônio das entidades econômicoadministrativas, através de um conjunto sistematizado de preceitos e normas próprias. Acerca desse assunto, julgue os itens que se seguem.
O objeto da contabilidade é o patrimônio da entidade.
Admitidos valores em moeda constante nos demonstrativos contábeis de uma empresa, o quociente de cobertura total obtido por: "Ativo Circulante mais o Permanente / Passivo Total" é de grande importância para os bancos comerciais ou de investimentos, para fins de avaliar a
Assegura a permanente atualização e a correção de desvios no cadastro dos bens móveis, em relação aos bens cadastrados por: i) localização; ii) natureza; e iii) número de registro:
O servidor responsável por regime de adiantamento, apresentou a prestação de contas, referente ao valor recebido, fato que será registrado no sistema de compensação com o seguinte lançamento:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contribuição social sobre o lucro, do imposto de renda de pessoa jurídica e do imposto de renda retido na fonte, julgue os itens a seguir.
A parte B do livro de apuração do lucro real (LALUR) é destinada exclusivamente ao controle dos valores que não constem da escrituração comercial, mas que devam influenciar a determinação do lucro real de períodos futuros.
Consta no Balanço Patrimonial da empresa "Navegação Amazônica S/A, um navio para transporte de passageiros denominado "ANJO DA GUARDA" , em seu Ativo Permanente, no valor de R$ 250.000,00. `
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às disposições legais em vigor e à doutrina, no que se refere a noções básicas de contabilidade, julgue os itens que se seguem.
O patrimônio é o objeto da contabilidade, que o estuda sob os aspectos qualitativo e quantitativo. Sob o primeiro aspecto, são consideradas a natureza dos componentes patrimoniais. Sob o segundo, o patrimônio é visto como um fundo de valores, representado pelo ativo (bens e direitos) e pelo passivo (obrigações).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito das parcelas que compõem a remuneração do trabalhador e que geram reflexos previdenciários, julgue os itens subseqüentes.
Os valores relativos às férias pagas de forma indenizada, assim como o pertinente ao adicional de um terço, não devem ser computados para o cálculo da contribuição previdenciária devida.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito das parcelas que compõem a remuneração do trabalhador e que geram reflexos previdenciários, julgue os itens subseqüentes.
Os adiantamentos salariais decorrentes do reajuste salarial devido por ocasião da data-base da categoria, por representarem mera antecipação decorrente da perda do poder de compra dos salários, devem ser excluídos da base de cálculo das contribuições previdenciárias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito das parcelas que compõem a remuneração do trabalhador e que geram reflexos previdenciários, julgue os itens subseqüentes.
Ressalvados os benefícios fornecidos pelo empregador a título de moradia, todas as demais utilidades percebidas como resultado direto do labor prestado devem ser consideradas salário-de-contribuição, incidindo sobre elas a contribuição previdenciária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito das parcelas que compõem a remuneração do trabalhador e que geram reflexos previdenciários, julgue os itens subseqüentes.
Com relação a empregado que presta serviços como garçom, as contribuições previdenciárias devem ser calculadas sobre o valor das gorjetas por ele auferidas, ainda que sua remuneração seja composta também por valor fixo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
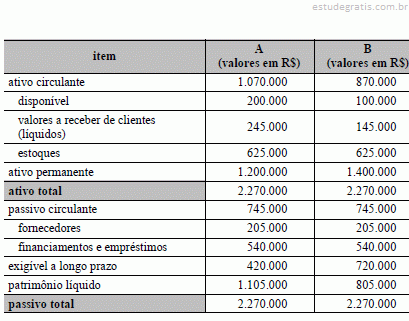
O quadro acima apresenta os balanços patrimoniais das empresas A e B, referentes ao exercício de 2003. Sabe-se ainda que, naquele ano, a empresa A alcançou lucro líquido de R$ 84.000,00, enquanto a empresa B obteve lucro de R$ 90.000,00. Com relação a essa situação hipotética e com auxílio da tabela mostrada, julgue os itens a seguir.
Uma forma de ampliar o índice de liquidez corrente da empresa A seria vender parte do seu estoque de R$ 625.000,00 à vista.
Banca:
Associação Catarinense das Fundações Educacionais (ACAFE)
A Companhia Richard é uma empresa sociedade anônima de Capital fechado, cujo patrimônio líquido é de R$ 750.000,00 em 31/12/2003. Diante desse fato as demonstrações exigidas pela Lei n0 6.404/76 são:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com fundamento na doutrina contábil acerca das demonstrações do fluxo de caixa e do valor adicionado, julgue os itens a seguir.
A demonstração de valor adicionado (DVA) evidencia o montante de recursos que a empresa está agregando à economia como conseqüência de sua atividade, obtido mediante a subtração das vendas de todas as compras de bens e serviços e correspondente ao valor que a empresa gera para remunerar salários, juros, impostos, e, ainda, para reinvestir em seu negócio. Assim, a DVA mostra a riqueza criada pela empresa, o produto interno bruto (PIB) da mesma, em um determinado período e como essa riqueza é distribuída ou transferida. Pode-se afirmar que a soma dos valores adicionados por todas as emp...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à contabilidade, julgue o item a seguir.
A contabilidade é uma ciência que desenvolveu metodologia própria com a finalidade de registrar e controlar o patrimônio conforme função administrativa, apurar o crédito (resultado) conforme função econômica e prestar informações aos seus usuários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto aos usuários externos da contabilidade, julgue o item abaixo.
Investidores, fornecedores, clientes, instituições financeiras, sindicatos de empregados, gerentes ou diretores, entidades governamentais, organizações não-governamentais e a população em geral podem ser usuários externos da contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da elaboração do orçamento de mão-de-obra de uma empresa, julgue os itens a seguir.
Os gastos com pessoal devem incluir todos os tipos de remuneração pagos aos funcionários da empresa, bem como os encargos sociais sobre eles incidentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração da estrutura de capital das empresas, uma das decisões importantes refere-se à parcela de capital de terceiros a ser utilizada. A respeito dessa análise, julgue os itens seguintes.
Existem importantes diferenças em termos de estrutura de capital entre os diferentes setores de negócios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração da estrutura de capital das empresas, uma das decisões importantes refere-se à parcela de capital de terceiros a ser utilizada. A respeito dessa análise, julgue os itens seguintes.
A estrutura ótima de capital envolve um equilíbrio entre impostos e custos de endividamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração da estrutura de capital das empresas, uma das decisões importantes refere-se à parcela de capital de terceiros a ser utilizada. A respeito dessa análise, julgue os itens seguintes.
A premissa crucial da teoria da hierarquização de fontes é a de que as empresas preferem capital próprio externo, como a emissão de novas ações, a usar capital próprio interno, a exemplo dos lucros retidos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração da estrutura de capital das empresas, uma das decisões importantes refere-se à parcela de capital de terceiros a ser utilizada. A respeito dessa análise, julgue os itens seguintes.
As empresas com maiores dificuldades financeiras devem usar mais capital de terceiros do que aquelas que apresentam custos menores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração da estrutura de capital das empresas, uma das decisões importantes refere-se à parcela de capital de terceiros a ser utilizada. A respeito dessa análise, julgue os itens seguintes.
As empresas com elevado lucro tributável devem recorrer menos a capital de terceiros do que as empresas com lucro tributável menor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No final de cada mês, a empresa prestadora de serviços ALFAM realiza corretamente os lançamentos de ajuste contábil, tendo em vista o princípio da competência. No último mês, os lançamentos foram realizados por um novo contabilista. Considerando a situação descrita acima e a respeito das operações de débito e crédito realizadas pelo novo contabilista, julgue os itens seguintes.
O lançamento que se segue permite reconhecer a depreciação do imobilizado ocorrida durante o mês.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No final de cada mês, a empresa prestadora de serviços ALFAM realiza corretamente os lançamentos de ajuste contábil, tendo em vista o princípio da competência. No último mês, os lançamentos foram realizados por um novo contabilista. Considerando a situação descrita acima e a respeito das operações de débito e crédito realizadas pelo novo contabilista, julgue os itens seguintes.
O lançamento apresentado a seguir permite reconhecer o aluguel utilizado no mês, pago antecipadamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No final de cada mês, a empresa prestadora de serviços ALFAM realiza corretamente os lançamentos de ajuste contábil, tendo em vista o princípio da competência. No último mês, os lançamentos foram realizados por um novo contabilista. Considerando a situação descrita acima e a respeito das operações de débito e crédito realizadas pelo novo contabilista, julgue os itens seguintes.
O lançamento apresentado a seguir permite reconhecer o aluguel utilizado no mês e não-pago.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No final de cada mês, a empresa prestadora de serviços ALFAM realiza corretamente os lançamentos de ajuste contábil, tendo em vista o princípio da competência. No último mês, os lançamentos foram realizados por um novo contabilista. Considerando a situação descrita acima e a respeito das operações de débito e crédito realizadas pelo novo contabilista, julgue os itens seguintes.
O seguinte lançamento permite reconhecer a despesa de salário do mês.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A empresa de transportes Betaz Ltda. realiza grande parte de seu movimento financeiro por meio de instituição bancária. Mensalmente, o extrato bancário é conferido com os registros contábeis realizados pela empresa. A respeito dos fatos observados e contabilizados na operação de conferência, julgue os itens a seguir.
A redução do saldo bancário decorrente da cobrança de CPMF, ainda não registrada pela empresa, ocasionará um lançamento contábil na empresa, debitando o valor correspondente do saldo da conta banco.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A empresa de transportes Betaz Ltda. realiza grande parte de seu movimento financeiro por meio de instituição bancária. Mensalmente, o extrato bancário é conferido com os registros contábeis realizados pela empresa. A respeito dos fatos observados e contabilizados na operação de conferência, julgue os itens a seguir.
Um cheque emitido pela empresa corresponderá a um débito no extrato bancário dessa empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Plano de contas é o agrupamento ordenado de todas as contas que serão utilizadas pela contabilidade dentro de determinada empresa. Em relação aos planos e ao funcionamento das contas, julgue os itens seguintes.
O plano de contas a ser implantado pelo contabilista de uma empresa independe da sua atividade e do seu porte, se é micro, pequena, média ou grande empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Plano de contas é o agrupamento ordenado de todas as contas que serão utilizadas pela contabilidade dentro de determinada empresa. Em relação aos planos e ao funcionamento das contas, julgue os itens seguintes.
O plano de contas numerado ou codificado de forma racional é especialmente importante para a contabilidade manual, mas não facilita em nada a contabilidade desenvolvida por meio de processos eletrônicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios básicos de administração financeira e de contabilidade gerencial, julgue os itens subseqüentes.
Os custos controláveis são os custos fixos que podem ser regulados em determinado nível de autoridade administrativa, sendo, pois, diretamente influenciados por um gerente em determinado período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos princípios básicos de administração financeira e de contabilidade gerencial, julgue os itens subseqüentes.
O ABC (sistema de custeamento por atividades) visa reduzir o custo por meio da eliminação dos desperdícios, mediante o corte de custos que não agreguem valor, ou seja, daqueles fatores causadores de atividades evitáveis ou desnecessárias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à avaliação e contabilização de investimentos societários no país, julgue os itens a seguir, considerando que a empresa Delta é a controladora das empresas X, Y e Z.
O resultado de reavaliação de ativos de controladas será registrado, na empresa Delta, na conta investimentos e em conta de reserva de reavaliação de ativos de controladas. O valor registrado seguirá a proporção do investimento da empresa Delta na controlada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à avaliação e contabilização de investimentos societários no país, julgue os itens a seguir, considerando que a empresa Delta é a controladora das empresas X, Y e Z.
As variações no percentual de participação de um investimento em coligada surgem quando a companhia investidora deixa de subscrever ações nos aumentos de capital da companhia investida, ou o faz por percentuais diferentes dos existentes inicialmente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a investimentos, julgue os itens a seguir.
As empresas obrigadas a utilizar o método de equivalência patrimonial reconhecem os resultados de suas participações em outras empresas no momento em que tais resultados são gerados nessas empresas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a investimentos, julgue os itens a seguir.
Os investimentos em empresas coligadas sobre cuja administração a investidora tenha influência ou de que participe com 20% ou mais de capitais sociais devem ser avaliados pelo método de equivalência patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a taxa interna de retorno (TIR) e avaliação de alternativas de investimentos, julgue os itens que se seguem.
Ao utilizar métodos de avaliação de investimentos, a empresa estará estimando um possível resultado. Ao considerar a TIR a empresa não sofrerá mudanças no resultado previsto, uma vez que serão efetuados ajustes periódicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da utilização de sistemas de custos para a tomada de decisões, julgue os itens subseqüentes.
Ao utilizar o custeio por absorção, a empresa não estará seguindo o que preconiza os princípios contábeis brasileiros, além de desobedecer ao regime de competência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da utilização de sistemas de custos para a tomada de decisões, julgue os itens subseqüentes.
Considerando a utilização do custeio baseado em atividades, é possível determinar o custo por atividade e também por célula de trabalho. Tal apuração não é realizada pelo custeio variável, que considera os custos indiretos de todas as atividades como o custo indireto total, não se preocupando em apropriar o valor proporcional ao produto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o cálculo do imposto de renda de pessoa jurídica (IRPJ) e da contribuição social sobre o lucro, julgue os itens seguintes.
Ao obter incentivo fiscal, a empresa deverá registrar o valor correspondente em reservas de capital. A contrapartida será em conta de ativo circulante, realizável em longo prazo ou permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, referentes a contabilidade gerencial.
O gerente de custos da empresa industrial Mankiw, dispondo dos dados abaixo, ao apropriar, pelo método de valor de mercado, os custos conjuntos proporcionalmente à participação do co-produto na receita, deverá encontrar valores de custo, por quilo, iguais para os produtos A e C.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, referentes a contabilidade gerencial.
Com base nas informações gerenciais da empresa industrial Mankiw mostradas abaixo, o gerente financeiro demonstrou corretamente para a diretoria que a margem de contribuição no ano II foi de R$ 6.000.000 e o grau de alavancagem operacional, superior a 2.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A análise do ponto de equilíbrio permite compreender como o lucro pode ser afetado pelas variações nos elementos que integram as receitas de vendas e os custos e as despesas totais. Nesse contexto, julgue os seguintes itens.
Sob a ótica contábil, o ponto de equilíbrio corresponde a certo nível de atividades no qual o lucro será nulo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do registro das operações de uma empresa no diário, julgue os itens seguintes.
O registro da venda de mercadorias a prazo, com incidência de tributos, segundo o sistema de controle permanente, deverá ser feito como o modelo abaixo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da estrutura do plano de contas de uma empresa comercial, julgue os itens a seguir.
Ao efetuar o pagamento antecipado de aluguel, a empresa registrará acréscimo ao ativo circulante e decréscimo no ativo circulante. Dessa maneira, há uma permutação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos adotados para o registro dos eventos contábeis, julgue os itens seguintes.
Considerando que um ativo permanente imobilizado, cujo valor histórico é de R$ 50.000, tenha sido depreciado em R$ 12.600, ao se efetuar a venda desse ativo por R$ 40.000, o prejuízo obtido será de R$ 10.000.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos adotados para o registro dos eventos contábeis, julgue os itens seguintes.
Ao se efetuar o registro dos tributos sobre o lucro, há acréscimo no passivo, no caso de pagamento posterior, e decréscimo no resultado, o que reduzirá o patrimônio líquido ao se registrar o lucro apurado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as contas listadas acima, que representam o balanço patrimonial de determinada empresa, julgue os itens a seguir, acerca da estrutura e dos procedimentos para elaboração do balanço patrimonial e da demonstração do resultado do exercício.
O índice de liquidez corrente apurado no período é igual a 1,11.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes quanto à correção conceitual.
O autofinanciamento de uma empresa, por intermédio da retenção de seus resultados líquidos, pode ser considerado uma fonte de financiamento de longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes quanto à correção conceitual.
Os orçamentos gerais são preparados para uma faixa de atividade, e não para um só nível. Já os orçamentos flexíveis servem de base dinâmica de comparação porque são automaticamente relacionados com as variações de volume.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao imposto de renda da pessoa jurídica, julgue os itens que se seguem.
Devem ser incluídos nas adições ao LALUR, entre outros itens, os excessos de retirada dos sócios e administradores sobre os limites admitidos como dedutíveis e os dividendos recebidos de outras pessoas jurídicas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma das técnicas utilizadas por grande parte da empresas, a fim de facilitar o processo de tomada de decisão, é o conceito de margem de contribuição, que substitui o de custeio por absorção. Com referência a esse assunto, julgue os itens subseqüentes.
Uma crítica costumeira que se faz sobre a utilização do custeio direto é que nenhum CIF fixo é incluído em produtos em processo de fabricação ou no estoque de produtos acabados. Assim, os números dos estoques não refletem o custo total da produção e não apresentam uma valorização realística dos custos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma das técnicas utilizadas por grande parte da empresas, a fim de facilitar o processo de tomada de decisão, é o conceito de margem de contribuição, que substitui o de custeio por absorção. Com referência a esse assunto, julgue os itens subseqüentes.
Margem de contribuição representa a diferença entre a receita e o custo variável de cada produto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na prática, quando produtos iguais são comprados a preços distintos em épocas diversas e vendidos a preços diferentes também em épocas diversas, os problemas de avaliação de estoques tornam-se complexos. O valor do inventário no final do exercício deve ser o mais real possível, pois uma avaliação menor ou maior do mesmo afetará fatalmente o lucro ou o prejuízo do período. Os critérios de avaliação de estoques mais conhecidos são PEPS, UEPS e preço médio ponderado. Com relação a esse assunto, julgue os itens subseqüentes.
A avaliação do inventário pelo critério do preço médio ponderado representa a média ponderada de todas as entradas no estoque, inclusive o inventário inicial. Assim, o valor do custo médio do ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de registros contábeis de operações típicas em unidades orçamentárias ou administrativas (sistemas orçamentários, financeiro, patrimonial e de compensação), julgue a pertinência dos lançamentos designados em cada um dos itens seguintes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade, julgue os itens a seguir.
Em razão da grande influência que as organizações exercem na sociedade, vários usuários utilizam as informações contábeis. Além do administrador, clientes, fornecedores, sindicatos, empregados, autoridades fiscais, instituições financeiras, investidores e partidos políticos são também usuários da contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade, julgue os itens a seguir.
As receitas a receber, mesmo que ainda não realizadas financeiramente, ou seja, ainda que não tenham gerado efeito sobre o disponível da empresa, apesar do regime de competência já tê-las considerado como resultado, formam um ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das peculiaridades do drawback, julgue os itens a seguir.
O regime de drawback concede isenção ou suspensão do imposto de importação, do imposto sobre produtos industrializados, do imposto sobre operações relativas à circulação de mercadorias e sobre prestação de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), do adicional ao frete para renovação da marinha mercante (AFRMM), além da dispensa do recolhimento de taxas que não correspondam à efetiva contraprestação de serviços, nos termos da legislação em vigor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das peculiaridades do drawback, julgue os itens a seguir.
O ato concessório é emitido em nome da empresa industrial ou comercial, que, após realizar a importação, envia a mercadoria a estabelecimento para industrialização, devendo a exportação do produto ser realizada pela própria detentora do drawback.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das peculiaridades do drawback, julgue os itens a seguir.
Na modalidade isenção, é concedido o drawback para reposição de matéria-prima nacional, que consiste na importação de mercadoria para reposição de matéria-prima nacional utilizada em processo de industrialização de produto exportado, com vistas a beneficiar a indústria exportadora ou o fornecedor nacional e para atender a conjunturas de mercado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da conversão das demonstrações contábeis em moeda estrangeira, julgue os itens a seguir.
A conversão de demonstrações contábeis em moeda estrangeira busca a adequação das demonstrações às normas do país de destino ou a evidenciação das demonstrações em moeda considerada de pouca oscilação cambial (moeda forte).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da conversão das demonstrações contábeis em moeda estrangeira, julgue os itens a seguir.
Ao serem convertidas as demonstrações em moeda estrangeira, deverá ser apurada a variação cambial correspondente, cujo saldo deverá ser registrado como reserva de lucros a realizar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da relação custo versus volume versus lucro (CVL) e da elaboração de orçamento empresarial, julgue os itens seguintes.
Ao considerar os tributos na análise CVL, o gestor poderá estimar a quantidade a ser produzida para obtenção de lucro após o imposto de renda e contribuição social, além de estimar os tributos sobre a receita.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da relação custo versus volume versus lucro (CVL) e da elaboração de orçamento empresarial, julgue os itens seguintes.
Para uma empresa cujo preço de venda unitário da mercadoria A seja de R$ 50, cujos custos variáveis totalizem R$ 17 por unidade, com a incidência de tributos sobre a receita na ordem de 26% e custos fixos que totalizem R$ 5.900, o ponto de equilíbrio contábil será de 290 unidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da relação custo versus volume versus lucro (CVL) e da elaboração de orçamento empresarial, julgue os itens seguintes.
Ao utilizar a análise CVL, a empresa consegue obter o ponto de equilíbrio econômico. Isso proporcionará informações para o orçamento de vendas, que será capaz de prever, com acurácia, a quantidade a ser produzida/vendida em determinado período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das operações de leasing comercial e de leasing financeiro, julgue os itens subseqüentes.
O valor residual é obrigatório e deve ser registrado em contrato para que a empresa arrendatária possa exercer a opção de compra do bem por esse valor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade de companhias abertas, julgue os itens seguintes.
Quando adquirir equipamentos no exterior, a empresa deverá registrar todos os gastos incorridos — até a chegada, o desembaraço e o recebimento do bem — em conta de importações em andamento classificada no passivo circulante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade de companhias abertas, julgue os itens seguintes.
Ao emitir debêntures conversíveis em ações, a empresa estará aumentando seu ativo circulante. Esse acréscimo terá como contrapartida uma obrigação que poderá ser de curto ou de longo prazos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade de companhias abertas, julgue os itens seguintes.
O registro da provisão para devedores duvidosos fundamenta-se na provável perda de valores a receber. Ao efetuar o registro dessa provisão, a empresa estará reduzindo seu índice de liquidez corrente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um banco cobra 3% ao mês de juros simples sobre os saldos devedores dos clientes. Abaixo, é mostrado o extrato mensal de um cliente, em um mês de 30 dias. Os asteriscos que aparecem no extrato são valores que devem ser calculados. A letra C indica crédito, enquanto a letra D indica débito.
A respeito da situação descrita acima, julgue os itens seguintes.
O total de juros pagos pelo cliente no mês considerado foi superior a R$ 100,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os saldos dos financiamentos incluem principal, atualização monetária e juros até a data do balanço. As provisões são constituídas para os saldos devedores de financiamentos imobiliários com três ou mais parcelas vencidas. Quando os saldos devedores são atualizados, as provisões correspondentes também o são. A partir dessas informações, julgue os itens a seguir.
Para o financiador, o ativo financiamentos imobiliários representa um direito a receber, constituindo parte de seu patrimônio. Para o financiado, entretanto, não se trata de patrimônio e sim de uma dívida a pagar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os saldos dos financiamentos incluem principal, atualização monetária e juros até a data do balanço. As provisões são constituídas para os saldos devedores de financiamentos imobiliários com três ou mais parcelas vencidas. Quando os saldos devedores são atualizados, as provisões correspondentes também o são. A partir dessas informações, julgue os itens a seguir.
As provisões constituídas estão incorretamente classificadas no ativo realizável. A melhor classificação contábil seria no passivo exigível, por reduzir a situação líquida do financiador.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Após anos de serviço ininterrupto de contabilidade em sociedade comercial, um contador percebeu o estado de insolvência da empresa. Por nutrir sentimentos de gratidão pelos gerentes da empresa, durante dois anos, passou a lançar, por conta própria, nos livros fiscais, valores inexatos, diminuindo os tributos devidos, inclusive o lucro líquido da empresa, para efeito de imposto de renda.
Considerando a situação hipotética apresentada, julgue os itens que se seguem.
O contador poderá ser responsabilizado pessoalmente pelo crédito tributário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Após anos de serviço ininterrupto de contabilidade em sociedade comercial, um contador percebeu o estado de insolvência da empresa. Por nutrir sentimentos de gratidão pelos gerentes da empresa, durante dois anos, passou a lançar, por conta própria, nos livros fiscais, valores inexatos, diminuindo os tributos devidos, inclusive o lucro líquido da empresa, para efeito de imposto de renda.
Considerando a situação hipotética apresentada, julgue os itens que se seguem.
O contador responde por crime contra a ordem tributária, apesar de não ter tirado qualquer proveito econômico.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Após anos de serviço ininterrupto de contabilidade em sociedade comercial, um contador percebeu o estado de insolvência da empresa. Por nutrir sentimentos de gratidão pelos gerentes da empresa, durante dois anos, passou a lançar, por conta própria, nos livros fiscais, valores inexatos, diminuindo os tributos devidos, inclusive o lucro líquido da empresa, para efeito de imposto de renda.
Considerando a situação hipotética apresentada, julgue os itens que se seguem.
Os sócios-gerentes da sociedade comercial cometeram crime contra a ordem tributária, em face das vantagens que obtiveram.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de compensação de créditos, julgue os itens a seguir.
Como conseqüência do princípio constitucional da isonomia, após declaração incidental de inconstitucionalidade pelo Supremo Tribunal Federal (STF) em controle difuso de proibição de compensação, devidamente transitada em julgado, os contribuintes em situação semelhante podem efetuar diretamente a compensação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos aspectos que envolvem a contabilidade pública no Brasil, julgue os itens a seguir.
A grande maioria dos eventos da classe e tipo 55.0.XXX, ao serem utilizados, acarretam um maior número de lançamento a crédito do que a débito na unidade gestora emitente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com fundamento nos ensinamentos dos autores de contabilidade e de finanças, julgue os itens a seguir.
A qualidade da informação e a obtenção de conclusões mais realistas mediante a análise vertical das demonstrações financeiras, mesmo quando esta é realizada em contextos inflacionários, independem do processo de indexação dos valores analisados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as legislações fiscal e societária vigentes no Brasil, bem como com as doutrinas tributária e contábil, julgue os itens subseqüentes.
Os órgãos da administração pública federal direta, bem como as autarquias e as fundações federais, têm a obrigação legal de reter, na fonte, a contribuição social sobre o lucro líquido (CSLL), além de outros tributos, sobre os pagamentos que efetuarem a pessoas jurídicas, pelo fornecimento de bens ou prestação de serviços em geral, inclusive obras, observados os procedimentos previstos nas instruções normativas da Secretaria da Receita Federal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as legislações fiscal e societária vigentes no Brasil, bem como com as doutrinas tributária e contábil, julgue os itens subseqüentes.
O Departamento de Polícia Federal deverá proceder, mediante documento de arrecadação de receitas federais (DARF), no prazo de até cinco dias úteis, contado da data do pagamento à pessoa jurídica contratada, o recolhimento dos valores retidos ao Tesouro Nacional. Se o valor retido for inferior a R$ 100,00, o seu recolhimento só será efetuado quando, adicionado a retenções subseqüentes, totalizar valor igual ou superior a R$ 100,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as legislações fiscal e societária vigentes no Brasil, bem como com as doutrinas tributária e contábil, julgue os itens subseqüentes.
A provisão para créditos de liquidação duvidosa, constituída mediante a aplicação de um determinado percentual sobre o montante das duplicatas a receber, só é dedutível para fins de apuração do imposto de renda e da contribuição social até o limite das perdas efetivas no recebimento de créditos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Jorge é contador da empresa Industrial Alfa S.A., que adota o inventário periódico partindo de estoques iniciais superavaliados.
Com relação à situação hipotética descrita, com fulcro na Lei n.º 6.404/1976 e na sua legislação complementar, bem como nos preceitos emanados da doutrina contábil, julgue os itens que se seguem.
A empresa de Jorge é obrigada a divulgar, em valores nominais, as demonstrações de exercícios comparados, visando, com isso, viabilizar a análise da evolução patrimonial de um exercício para o outro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Jorge é contador da empresa Industrial Alfa S.A., que adota o inventário periódico partindo de estoques iniciais superavaliados.
Com relação à situação hipotética descrita, com fulcro na Lei n.º 6.404/1976 e na sua legislação complementar, bem como nos preceitos emanados da doutrina contábil, julgue os itens que se seguem.
Jorge pode informar aos acionistas que todos eles terão o direito incondicional de retirar-se da companhia mediante o reembolso do valor total de suas ações, quando eles forem dissidentes em matérias relativas a incorporação, fusão e cisão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Jorge é contador da empresa Industrial Alfa S.A., que adota o inventário periódico partindo de estoques iniciais superavaliados.
Com relação à situação hipotética descrita, com fulcro na Lei n.º 6.404/1976 e na sua legislação complementar, bem como nos preceitos emanados da doutrina contábil, julgue os itens que se seguem.
Jorge pode assegurar a seus superiores que todos os registros efetuados pelo banco constarão dos registros da contabilidade, pois, no processo de conciliação bancária, podem ocorrer registros efetuados pela empresa que não aparecem no extrato bancário, mas o contrário jamais ocorre.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas do Conselho Federal de Contabilidade (CFC) e da Comissão de Valores Mobiliários (CVM), julgue os itens a seguir.
A consolidação é o processo de agregar saldos de contas e(ou) de grupo de contas de mesma natureza, de eliminar saldos de transações e de participações entre as entidades que formam o conjunto e de segregar, quando for o caso, os interesses de minoritários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas do Conselho Federal de Contabilidade (CFC) e da Comissão de Valores Mobiliários (CVM), julgue os itens a seguir.
A atualização monetária não representa nova avaliação dos itens patrimoniais, mas apenas a correção dos valores históricos, visto que ajusta os valores originais para determinada data, mediante a aplicação de indexadores, ou outros elementos aptos a traduzir a variação do poder aquisitivo da moeda nacional em um dado período.
Na última feira agropecuária havida em nossa região, a empresa adquiriu dois touros a R$ 50.000,00 cada um, emitindo cheque de 20% e aceitando 5 duplicatas mensais de igual valor.
No dia seguinte, a empresa aceitou vender um desses animais por R$ 60.000,00, recebendo apenas um cheque de 40% e a promessa de receber o restante em noventa dias.
Contabilizando-se as operações indicadas, sem levar em conta quaisquer implicações de ordem tributária, pode-se dizer que o ativo da empresa aumentou
As ações de emissão de companhias que, em função de adesão aos padrões de governança societária (Corporativa), forem classificadas no Nível 2 da Bovespa poderão compor a carteira no segmento de renda variável, em até:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o que prescrevem a legislação vigente no Brasil e a doutrina contábil a propósito dos aspectos relacionados à escrituração contábil e à contabilização de operações diversas (juros, descontos, tributos etc.), julgue os itens a seguir. A provisão para devedores duvidosos, que reflete a incerteza do recebimento decorrente dos riscos de crédito assumidos pela empresa, é constituída mediante a aplicação de um percentual de 3% sobre o saldo total de duplicatas a receber.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o que prescrevem a legislação vigente no Brasil e a doutrina contábil a propósito dos aspectos relacionados à escrituração contábil e à contabilização de operações diversas (juros, descontos, tributos etc.), julgue os itens a seguir. No caso de empréstimos em moeda estrangeira, os juros são calculados sobre o valor da dívida original e multiplicados pela taxa de câmbio do dia para a conversão em reais. Devem ser calculados pelo regime de competência, ou seja, mesmo que não sejam liquidados, devem ser apropriados periodicamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o que prescrevem a legislação vigente no Brasil e a doutrina contábil a propósito dos aspectos relacionados à escrituração contábil e à contabilização de operações diversas (juros, descontos, tributos etc.), julgue os itens a seguir. A apuração do custo da mercadoria vendida (CMV) pode ser efetuada por dois sistemas, inventário permanente e inventário periódico, com características distintas. No primeiro, a cada venda efetuada a empresa controla cada item do estoque negociado, o que possibilita o conhecimento do CMV de cada operação, sendo completamente dispensável a realização de contagem física dos estoques. No segundo, o CMV só é conhecido ao final do período, mediante levantamento físico dos estoques, efetuado para fins de apuraç...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à conciliação contábil, análise de contas e inventário, julgue os itens a seguir.
A conciliação contábil está relacionada à identificação de divergências. Na conciliação bancária, uma conta é considerada conciliada quando o extrato bancário apresenta saldo igual à conta banco conta movimento, sendo que a conta bancária possui saldo credor, e a conta banco conta movimento apresenta saldo devedor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que a contabilidade seja feita corretamente, é necessária a identificação dos lançamentos contábeis, visando proceder aos ajustes necessários antes da finalização do exercício social. Com relação aos registros contábeis, julgue os itens subseqüentes.
Em uma entidade, houve desvalorização de R$ 2.000,00 dos estoques. Um funcionário novato da contabilidade efetuou o seguinte registro contábil: débito de estoques e crédito de despesa com desvalorização dos estoques. Um técnico mais experiente foi conferir os registros contábeis e percebeu um erro. Ao comunicar ao funcionário novato o engano quanto ao registro efetuado, o técnico orientou-o a efetivar o lançamento de ajuste abaixo:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que a contabilidade seja feita corretamente, é necessária a identificação dos lançamentos contábeis, visando proceder aos ajustes necessários antes da finalização do exercício social. Com relação aos registros contábeis, julgue os itens subseqüentes.
Para que seja identificada uma venda a prazo com desconto incondicional, é necessário o seguinte registro contábil:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que a contabilidade seja feita corretamente, é necessária a identificação dos lançamentos contábeis, visando proceder aos ajustes necessários antes da finalização do exercício social. Com relação aos registros contábeis, julgue os itens subseqüentes.
Uma entidade emprestou dinheiro a um terceiro a determinada taxa de juros mensal. Passado o período de um mês, a entidade deve efetuar o seguinte lançamento:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos títulos contábeis, julgue os itens a seguir.
O saldo credor na conta corrente de banco é representado pelo título contábil banco conta movimento — na contabilidade, o saldo credor no banco corresponde ao diferencial entre os créditos e os débitos na conta banco conta movimento. Nesse caso, o somatório dos créditos é superior ao dos débitos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos títulos contábeis, julgue os itens a seguir.
O saldo de uma conta é apurado pela diferença entre a soma dos débitos e a dos créditos nela efetuados. Uma conta apresentará saldo credor se o somatório de créditos for maior que o dos débitos. A conta caixa não poderá ter o somatório de créditos maior que o de débitos, o que se justifica pela existência física de dinheiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos títulos contábeis, julgue os itens a seguir.
Uma conta pode ser sintética ou analítica. A conta sintética é aquela que agrupa diversos fatos de mesma natureza, enquanto a analítica pode agrupar fenômenos patrimoniais de mesma natureza ou não, dependendendo do nível de detalhamento indicado para tal conta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à ciência contábil, seus conceitos elementares, objetivos e finalidades, julgue os itens a seguir.
Considerando que um dos objetivos da contabilidade é controlar o patrimônio e que a correta identificação dos fenômenos é essencial para o atendimento da finalidade da contabilidade, que é controlar os fenômenos ocorridos no patrimônio das entidades, é correto afirmar que os objetivos e a finalidade da contabilidade são similares.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para efetuar pequenos pagamentos, a empresa Planeta Vermelho resolveu trabalhar com a sistemática de fundo fixo de caixa. Para tanto, foi estabelecido o valor de R$ 2.000,00, por período, e de R$ 80,00, por despesa prevista. O funcionário Heitor foi nomeado responsável pelos recursos durante os próximos dois meses e deverá prestar contas quinzenalmente.
Acerca dessa situação hipotética, julgue os itens seguintes.
A prestação de contas, na primeira quinzena, com apresentação de itens de despesas segregáveis, previstos e dentro do valor estipulado, e sem alteração do valor fixado para o fundo de caixa, poderá ser registrada pela contabilidade por meio de uma partida dobrada de segunda fórmula.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para efetuar pequenos pagamentos, a empresa Planeta Vermelho resolveu trabalhar com a sistemática de fundo fixo de caixa. Para tanto, foi estabelecido o valor de R$ 2.000,00, por período, e de R$ 80,00, por despesa prevista. O funcionário Heitor foi nomeado responsável pelos recursos durante os próximos dois meses e deverá prestar contas quinzenalmente.
Acerca dessa situação hipotética, julgue os itens seguintes.
Considere que, ao final da primeira quinzena, Heitor apresentou comprovantes de diversos itens de despesas, todos previstos e dentro do valor estipulado, no total de R$ 1.300,00. Nessa situação, haverá redução do disponível em R$ 1.300,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para efetuar pequenos pagamentos, a empresa Planeta Vermelho resolveu trabalhar com a sistemática de fundo fixo de caixa. Para tanto, foi estabelecido o valor de R$ 2.000,00, por período, e de R$ 80,00, por despesa prevista. O funcionário Heitor foi nomeado responsável pelos recursos durante os próximos dois meses e deverá prestar contas quinzenalmente.
Acerca dessa situação hipotética, julgue os itens seguintes.
A constituição do fundo fixo de caixa é um fato contábil modificativo diminutivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens seguintes, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
A empresa Sol Poente compra a crédito de fornecedores estrangeiros regularmente. Quando os prazos são inferiores a 180 dias não há incidência de juros. Nessa situação, para atualizar um crédito de fornecedor estrangeiro, o contabilista verifica apenas a variação da moeda estrangeira entre a data da compra e a data do ajuste, sendo o valor resultante debitado ou creditado na conta variação cambial do grupo de resultado, conforme a variação encontrada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens seguintes, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
Um defeito nos filtros da indústria Paraíso Tropical ocasionou uma grande emissão de substâncias tóxicas no ambiente, no final de 2003. Nessa situação, considerando as práticas contábeis aceitas, a contabilidade da empresa deverá constituir, prudentemente, uma reserva para contingências ainda em 2003, antecipando os desembolsos que serão feitos para ressarcir os prejudicados pelo acidente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens seguintes, é apresentada uma situação hipotética, seguida de uma assertiva a ser julgada.
Maria, técnica em contabilidade, recebe diariamente as notas das operações de venda para providenciar os registros contábeis pertinentes. Nessa situação, sabendo que a empresa adota o sistema de inventário periódico para o estoque, Maria aguardará a competência mensal para contabilizar a receita de vendas, ou seja, fará o registro das vendas após o levantamento físico do estoque.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um contabilista, ao elaborar o plano de contas de uma determinada empresa, incluiu no grupo estoque as seguintes contas: produtos acabados; mercadorias para revenda; produtos em elaboração; matérias-primas; materiais de acondicionamento e embalagens; manutenção e suprimentos gerais; importações em andamento; almoxarifado; adiantamentos a fornecedores; provisão para redução ao valor de mercado; provisão para perdas em estoques.
A partir dessa situação hipotética, julgue os seguintes itens.
Considerando que existam impostos recuperáveis nas compras das matérias-primas, o contabilista deixou de incluir a conta impostos a recuperar no plano de contas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um contabilista, ao elaborar o plano de contas de uma determinada empresa, incluiu no grupo estoque as seguintes contas: produtos acabados; mercadorias para revenda; produtos em elaboração; matérias-primas; materiais de acondicionamento e embalagens; manutenção e suprimentos gerais; importações em andamento; almoxarifado; adiantamentos a fornecedores; provisão para redução ao valor de mercado; provisão para perdas em estoques.
A partir dessa situação hipotética, julgue os seguintes itens.
As contas adiantamentos a fornecedores, provisão para redução ao valor de mercado e provisão para perdas em estoques são contas patrimoniais credoras.
A Construtora de Aeroportos S.A. firmou contrato de longo prazo com a Empresa Administradora Ltda. para a construção de um aeroporto. Os dados referentes ao contrato e os acontecimentos são os relacionados:
A Cia SNS S/A apresenta as seguintes operações com matérias-primas no mês de novembro de 2003:
01/12/2003 Estoque inicial - 10.000 un a R$ 1,00
05/12/2003 Compra de 6.000 un a R$ 1,50
07/12/2003 Requisição da produção de 12.000 un
08/12/2003 Devolução parcial da compra efetuada em 05/12 - 800 un
10/12/2003 Devolução da produção - 600 un
Sabendo-se que a Cia SNS S/A utiliza o sistema de inventário permanente, e que avalia seus estoques pelo custo médio ponderado, o saldo da conta matérias-primas será de
A Cia Delta efetuou gastos com conservação e reparos em bens do ativo imobilizado, que aumentou a vida útil em 03 anos, no valor de R$ 200.000,00. O valor do equipamento antes da reforma era de R$ 1.000.000,00 e já estava depreciado em 60%. Os valores que poderão ser registrados em conta de equipamento e na conta de resultado são, respectivamente
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a registros contábeis de empresas comerciais.
Quando o valor do ICMS a recolher for superior ao valor do ICMS a recuperar, o diferencial obtido entre o ICMS a recolher e o ICMS a recuperar será registrado no ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de registros contábeis de empresas comerciais e sua influência nas demonstrações contábeis, julgue os itens a seguir.
Ao registrar o imposto de renda de pessoa jurídica no ativo, a empresa reconhece um direito futuro, uma vez que tal fato já aumentou o lucro do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de registros contábeis de empresas comerciais e sua influência nas demonstrações contábeis, julgue os itens a seguir.
Ao avaliar um passivo, no caso de dúvidas acerca do valor de determinado item patrimonial, a empresa deverá registrar o maior valor obtido, contrariamente ao que ocorre na avaliação de ativos, em que deve ser registrado o menor valor obtido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de registros contábeis de empresas comerciais e sua influência nas demonstrações contábeis, julgue os itens a seguir.
Na situação de venda de mercadoria, adquirida diretamente da indústria, ao consumidor final o registro de aquisição proporciona o crédito tributário do IPI.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos dados da tabela acima e considerando os indicadores mais utilizados na análise contábil, julgue os itens a seguir.
A empresa tem R$ 14.000,00 em disponíveis e a realizar, e R$ 10.000,00 a pagar, a curto prazo. Entretanto, a capacidade de pagamento de todas as obrigações nos respectivos prazos de vencimento vai depender dos prazos médios de recebimento das vendas, de pagamento das compras e empréstimos, e da rotação dos estoques.
Considerando os dados acima (em reais) e os critérios adotados para...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a uma operação convencional de desconto de títulos, julgue o item subseqüente.
Considere a seguinte situação hipotética.
Uma empresa entregou ao banco duplicata no valor de R$ 5.000,00, emitida em 1.º/10/2001, para ser descontada em 1.º/11/2001. A data de vencimento dessa duplicata é 31/1/2002, ou seja, 3 meses depois da data do desconto, e o banco cobra uma taxa de 5% ao mês, além de despesas bancárias de R$ 300,00.
Nessa situação, o lançamento efetuado corretamente pela empresa, em 1º/11/2001, foi o seguinte:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos critérios de registro e avaliação dos bens e direitos e obrigações, julgue o item abaixo.
O fundo de comércio, por ser um bem intangível ou incorpóreo, independentemente do valor pelo qual possa ter sido adquirido, não é passível de registro no ativo de seu detentor, não integrando o patrimônio contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas formalidades da escrituração contábil, julgue o item abaixo.
Os livros contábeis obrigatórios e facultativos devem ser registrados na Junta Comercial, quando a sociedade for comercial, ou no Cartório de Registros Especiais, quando a sociedade for civil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos dados da tabela acima e considerando os indicadores mais utilizados na análise contábil, julgue os itens a seguir.
A empresa tem R$ 14.000,00 em disponíveis e a realizar, e R$ 10.000,00 a pagar, a curto prazo. Entretanto, a capacidade de pagamento de todas as obrigações nos respectivos prazos de vencimento vai depender dos prazos médios de recebimento das vendas, de pagamento das compras e empréstimos, e da rotação dos estoques.
A Cia Pega Mais adquiriu uma máquina em 01/01/X0 por R$ 210.000,00, a qual passou a ser depreciada linearmente (10 % a.a.). Tal máquina foi posteriormente vendida, em 31/12/X3, por R$ 151.000,00. Sabendo-se que o lucro na transação (não operacional) foi de R$ 25.000,00, o valor residual da máquina em 31/12/X2 é:
O Princípio Contábil cuja conseqüência é a afirmação da autonomia patrimonial, no sentido de que o patrimônio da empresa não se confunde com aquele dos seus sócios ou proprietários é o da:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da análise do consumo, da poupança e do investimento, crucial para o entendimento das questões macroeconômicas, julgue os itens subseqüentes.
Do ponto de vista da contabilidade nacional, quando as famílias colocam parte de sua renda não-gasta em uma conta de poupança do sistema bancário, elas estão, simultaneamente, poupando e investindo recursos.
A Cia Brasileira apresentou em 31/12/2003, um saldo da conta seguros a vencer de R$ 2.400,00, referente à apólice de seguro contratada em 01/04/2003, com validade de um ano, para cobertura dos seguintes ativos:
Máquinas Industriais -R$ 2.400,00
Móveis Administração - R$ 1.200,00
Supondo-se que o saldo de R$ 2.400,00 refira-se integralmente ao prêmio total pago pela Cia Brasileira, assinale a alternativa referente ao lançamento correto para a apropriação de custos e despesas do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo Hilário Franco, a Contabilidade é a ciência que estuda e controla as variações no patrimônio das entidades econômicoadministrativas, através de um conjunto sistematizado de preceitos e normas próprias. Acerca desse assunto, julgue os itens que se seguem.
De acordo com o chamado princípio do denominador comum monetário, após a identificação exata de uma receita, para obter o resultado do período, deve-se fazer uma confrontação entre a receita e a despesa sacrificada para a obtenção daquela receita.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo Hilário Franco, a Contabilidade é a ciência que estuda e controla as variações no patrimônio das entidades econômicoadministrativas, através de um conjunto sistematizado de preceitos e normas próprias. Acerca desse assunto, julgue os itens que se seguem.
A contabilidade tem como campo de aplicação as entidades econômico-administrativas, constituídas para um objetivo econômico ou social, que, na utilização de bens patrimoniais, necessitam de um órgão administrativo que pratique atos de natureza econômica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A empresa Mipibu Ltda. tem duas unidades produtivas — divisão X e divisão Y — que operam sem capacidade ociosa. A divisão X usa em sua linha de produção a peça delta, que pode ser obtida no mercado por R$ 10,00, ou diretamente da divisão Y, pelo preço de transferência de R$ 15,00.
A partir dessas informações, julgue os itens a seguir.
A divisão X deveria comprar da divisão Y, para maximizar o lucro total da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à contabilidade gerencial.
O custeio com base em atividades fornece medidas mais detalhadas de custos do que métodos de rateio global ou departamental, mas exige maior volume de trabalho de registro de dados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à doutrina contábil e de administração financeira, julgue os itens seguintes.
O equilíbrio operacional de uma empresa é determinado quando a capacidade de geração de receitas operacionais é suficiente para, a partir do investimento inicial em capital de giro, financiar as necessidades de giro do próximo ciclo operacional. Em situações normais, espera-se que o nível ideal de capital de giro, para sustentar as operações da empresa, possa ser mantido mediante transferências de receitas de um ciclo operacional para outro.
A empresa "O Céu é o Limite S/A", efetuou vendas a prazo, no dia 01/06/2002, no valor de R$-60.000,00, para recebimento em duas duplicatas de igual valor, vencíveis em 30 e 60 dias. No dia seguinte decidiu descontar tais duplicatas no "Banco Opereta S/A"", pagando juros mensais de 3%. O registro correto da operação de desconto, que foi efetuado na empresa emitente das duplicatas, é:
A empresa "XRZ Ltda", adota o critério do Preço Médio para avaliar seus estoques. No início do ano de 2003, superavaliou seus estoques em R$ 500,00. Conseqüentemente, ao encerrar o exercício de 2003, o resultado apurado, apresentou-se:
De acordo com o regulamento do Imposto de Renda, é regra geral aplicável a todas as pessoas jurídicas sujeitas ao IR o pagamento do referido tributo; seja o mesmo apurado com base no lucro real, presumido ou arbitrado:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo a Lei n.º 6.404/1976, julgue os itens seguintes, a respeito da estrutura das demonstrações contábeis e da apuração do dividendo mínimo obrigatório.
As participações em outras sociedades e os direitos de qualquer natureza que não forem classificáveis no ativo circulante e que se destinem a manter as atividades da empresa serão classificados em investimentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, acerca de fatos contábeis, contas, registros de escrituração e aplicações do capital de giro.
Considere que uma empresa registrou o acréscimo de origens em seu passivo. Nesse caso, essa empresa poderá modificar o disponível no momento do registro, uma vez que os registros seguem o regime de competência, e não o regime de caixa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, acerca de fatos contábeis, contas, registros de escrituração e aplicações do capital de giro.
Ao comercializar um bem do ativo permanente, a empresa obtém origem de terceiros que pode ser utilizada para o financiamento das atividades por ela realizadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a reservas e sua constituição, julgue os itens subseqüentes.
A reserva de lucros a realizar deverá estar segregada na contabilidade, em subcontas distintas, de acordo com sua origem, ou seja, ganhos com equivalência patrimonial ou lucro nas vendas em longo prazo, uma vez que sua realização se dará em função de sua origem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto ao sistema de partidas dobradas e à Lei n.º 6.404/1976, julgue os itens que se seguem.
As partes beneficiárias representam um direito de natureza patrimonial, estranho ao capital social concedido aos administradores, acionistas ou terceiros, com características de um título que dá ao possuidor crédito de participação nos lucros da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto ao sistema de partidas dobradas e à Lei n.º 6.404/1976, julgue os itens que se seguem.
O sistema de partidas dobradas proporciona o registro dos eventos contábeis de acordo com a classificação das contas em direitos e obrigações. Dessa maneira, ao se registrar o valor dos dividendos obrigatórios, não há modificação no saldo total do passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às noções básicas de contabilidade, com fundamento nos ensinamentos e na doutrina contábil, julgue os seguintes itens.
O interesse do setor governamental pelas informações divulgadas pela contabilidade restringe-se ao uso que delas possa fazer para exercer o seu poder de tributar e arrecadar impostos, taxas e contribuições dos agentes econômicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma indústria iniciou e concluiu a produção, no período, de 150 unidades. No início do período, tinha 20 unidades em elaboração, estimando-se que estivessem com 40% dos seus custos incorridos. Ao final do período, tinha 30 unidades em elaboração, estimando-se que estivessem com 30% dos seus custos incorridos. Considerando que o processo de produção não se interrompe ao final de cada período de apuração, é correto afirmar que
o equivalente-produção no período foi de 140 unidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da legislação do imposto de renda na fonte, julgue os seguintes itens.
O imposto de renda descontado na fonte, sobre receitas pagas a pessoa jurídica, quando a tributação é exclusiva, constitui despesa operacional para a beneficiária dessas receitas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os efeitos inflacionários sobre o patrimônio das empresas, julgue os itens a seguir.
Na correção integral das demonstrações contábeis, os itens monetários ativos e passivos, decorrentes de operações prefixadas, ainda que não tenha sido adicionado sobrepreço, devem ser traduzidos a valor presente, com base na taxa de juros vigente na data do balanço.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os efeitos inflacionários sobre o patrimônio das empresas, julgue os itens a seguir.
Considere a seguinte situação hipotética.
Uma empresa foi constituída em 1.º/7/X1 com o capital de R$ 400.000,00, totalmente integralizado em dinheiro à data, depositado em conta bancária de livre movimentação e nãoremunerada. Até 31/12/X1, data do primeiro balanço, não houve nenhuma transação. A inflação no período foi de 25%.
Nessa situação, verifica-se que a empresa sofreu uma perda de seu capital, por efeito da inflação, de 20%.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tomando por base as regras que se aplicam aos contratos de locação, julgue o item abaixo.
Aluguéis recebidos antecipadamente ao final de um exercício, na assinatura de um contrato de locação, com duração determinada, não-sujeitos a devolução pelo locador em caso de desistência, serão classificados, no balanço do locador, como resultados de exercícios futuros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação e na doutrina contábeis, julgue o item a seguir.
Nas sociedades por ações, as exigências da legislação tributária devem constar da escrituração mercantil, incluindo-se em registros auxiliares as disposições atinentes às normas brasileiras de contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito da legislação societária compreendida na Lei n.º 6.404/1976 e demais normas aplicáveis à contabilidade das empresas, julgue os itens subseqüentes.
As companhias fechadas e os conjuntos de sociedades que não estejam enquadrados na definição legal para grupos de sociedades estão dispensados da elaboração e da divulgação das demonstrações contábeis consolidadas, que são obrigatórias para as companhias abertas e para os referidos grupos de sociedades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o diagrama acima, cujo percentual representa a participação de ações ordinárias, as informações contidas na tabela acima e as normas que regem a avaliação e contabilização de investimentos societários no Brasil, julgue os itens a seguir.
Não existirá receita de dividendos proveniente do investimento na empresa D.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o diagrama acima, cujo percentual representa a participação de ações ordinárias, as informações contidas na tabela acima e as normas que regem a avaliação e contabilização de investimentos societários no Brasil, julgue os itens a seguir.
O investimento na empresa D será contabilizado pelo método de equivalência patrimonial, e o valor a ser acrescido nessa empresa é igual a R$ 1.350,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com fundamento no que dispõem as legislações societária e fiscal e a doutrina contábil acerca dos métodos de avaliação de estoques e de demais componentes patrimoniais, julgue os itens que se seguem.
As contas a receber devem ser avaliadas a valores de saída, por seu valor líquido de realização, ou seja, pelo produto final em dinheiro ou equivalente que se espera obter. Caso haja ganhos decorrentes de variações monetárias ou juros transcorridos, tais valores devem ser reconhecidos, debitando-se contas a receber e creditando-se a conta de resultado financeiro correspondente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um capital aplicado por 15 meses a uma taxa mensal de juros simples produziu um montante igual a R$ 5.800,00. Esse mesmo capital aplicado por 225 dias, à mesma taxa mensal, subtraído dos rendimentos obtidos neste período, resultou em um montante de R$ 3.100,00. Considerando que 1 mês tem 30 dias, julgue os itens que se seguem, acerca dessa situação.
A taxa mensal a que o capital foi aplicado é inferior a 3,5%.
Banca:
Associação Catarinense das Fundações Educacionais (ACAFE)
PARA RESPONDER ÀS QUESTÕES 39 E 40, CONSIDERE OS SEGUINTES DADOS.
CIA BELA R$ R$
Em relação à estrutura da Demonstração de Valor Adicionado, preconizada pela FIPECAFI, é correto afirmar que o total de valor adicionado, bruto, foi de:
Banca:
Associação Catarinense das Fundações Educacionais (ACAFE)
Em relação à consolidação das demonstrações contábeis, prevista na IN CVM 247/96, analise as afirmações dadas e assinale com V as verdadeiras e com F as falsas. ( ) Devem consolidar as demonstrações contábeis a Companhia Aberta que possuir investimentos permanentes em sociedades controladas incluindo as controladas em conjunto. ( ) Podem ser excluídas das demonstrações contábeis consolidadas, sem a prévia autorização da CVM, as controladas e coligadas com claras evidências de perda de continuidade e cujo patrimônio seja avaliado ou não, a valores de liquidação. ( ) A venda por parte da investidora, em futuro próximo, tenha efetiva e clara evidência de realização devidamente formalizada. ( ) Devem consolidar as demonstrações contábeis a Companhia Aberta que possuir investime...
Banca:
Associação Catarinense das Fundações Educacionais (ACAFE)
A Empresa Beta S.A., é uma companhia de capital aberto e reavaliou as máquinas de linha de produção no ano de X0. No de X1 a entidade optou por mudar de ramo de atividade, dessa forma, os acionistas resolveram que as máquinas reavaliadas de sua linha de produção entrariam em descontinuidade. De acordo com a Deliberação CVM 183/95 o contador deve:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando aspectos concernentes à Lei das Sociedades por Ações e legislação correlata, julgue os itens seguintes.
Aplica-se à sociedade em comandita por ações o disposto na Lei n.º 6.404/1976 a respeito de conselho de administração, autorização estatutária de aumento de capital e emissão de bônus de subscrição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando aspectos concernentes à Lei das Sociedades por Ações e legislação correlata, julgue os itens seguintes.
As relações entre as sociedades, a estrutura administrativa do grupo e a coordenação ou subordinação dos administradores das sociedades filiadas devem ser estabelecidas na convenção do grupo, e as sociedades devem representar personalidade e patrimônios comuns.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando aspectos concernentes à Lei das Sociedades por Ações e legislação correlata, julgue os itens seguintes.
A alienação, direta ou indireta, do controle de companhia aberta somente poderá ser contratada sob a condição, suspensiva ou resolutiva, de que o adquirente se obrigue a fazer oferta pública de aquisição das ações com direito a voto de propriedade dos demais acionistas da companhia, de modo a lhes assegurar o preço, no mínimo, igual a 80% do valor pago por ação com direito a voto, integrante do bloco de controle.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando aspectos concernentes à Lei das Sociedades por Ações e legislação correlata, julgue os itens seguintes.
Considere que certa empresa registrou R$ 50.000,00 na reserva de lucros a realizar. No exercício subseqüente, ocorreu a realização do lucro, que não foi absorvido por prejuízos. Nesse caso, os R$ 50.000,00 devem ser acrescidos ao primeiro dividendo declarado após a realização.
Conforme definições de Provisão e Reserva,aliado à boa técnica contábil, pode-se afirmar que houve uma impropriedade da Lei no tocante à utilização das reservas de capital. A utilização que se classifica melhor como Provisão, ao invés de Reserva, é:
Levando-se em consideração o conceito de liquidez, pode-se afirmar que o último item apresentado no Ativo Circulante de um Balanço Patrimonial é o item:
De acordo com as alterações provocadas por leis posteriores à original Lei das Sociedades Anônimas, acerca das ações preferenciais, é possível fazer as afirmações abaixo, EXCETO:
De acordo com a Resolução 2.554/98 do Banco Central do Brasil, os controles internos, cujas disposições devem ser acessíveis a todos os funcionários da instituição, de forma a assegurar sejam conhecidas a respectiva função no processo e as responsabilidades atribuídas aos diversos níveis da organização, devem prever os itens abaixo, EXCETO:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contribuição social sobre o lucro, do imposto de renda de pessoa jurídica e do imposto de renda retido na fonte, julgue os itens a seguir.
O auxílio-creche concedido aos empregados deve ser incluído na base de cálculo do imposto de renda na fonte, pois trata-se de rendimento tributável na fonte e na declaração do beneficiário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contribuição social sobre o lucro, do imposto de renda de pessoa jurídica e do imposto de renda retido na fonte, julgue os itens a seguir.
As multas de trânsito são consideradas desnecessárias à atividade da empresa e à manutenção da fonte produtora. Assim, não são dedutíveis para a apuração da base de cálculo da contribuição social sobre o lucro líquido, apesar de serem dedutíveis para fins do imposto de renda de pessoa jurídica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contribuição social sobre o lucro, do imposto de renda de pessoa jurídica e do imposto de renda retido na fonte, julgue os itens a seguir.
No lucro presumido, deverão ser adicionados à base de cálculo da contribuição social sobre lucro líquido os ganhos de capital, as demais receitas e os resultados positivos decorrentes de receitas que não estejam compreendidas na atividade, inclusive os ganhos auferidos em operações de cobertura de mercadorias e de futuros realizadas em bolsas de valores ou no mercado de balcão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes quanto à aplicação da análise econômico-financeira.
Ao apurar o giro de estoque, a empresa determina um multiplicador que representa quantas vezes as mercadorias devem ser substituídas no próximo período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma entidade da administração pública federal alugou um imóvel para uso próprio, assinando um contrato com vigência de um ano. Considerando que os registros contábeis dessa entidade, referentes à assinatura do contrato de aluguel, foram feitos de forma correta, então
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma entidade da administração pública federal alugou um imóvel para uso próprio, assinando um contrato com vigência de um ano. Considerando que os registros contábeis dessa entidade, referentes à assinatura do contrato de aluguel, foram feitos de forma correta, então
uma conta de obrigação pelo aluguel a pagar foi registrada no passivo financeiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma entidade da administração pública federal alugou um imóvel para uso próprio, assinando um contrato com vigência de um ano. Considerando que os registros contábeis dessa entidade, referentes à assinatura do contrato de aluguel, foram feitos de forma correta, então
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à legislação do imposto de renda aplicável às empresas tributadas com base no lucro real, julgue o item abaixo.
As empresas registram em sua escrituração mercantil todos os fatos que afetam o lucro real, fazendo extracontabilmente os ajustes determinados pela legislação comercial.
Você está analisando o extrato bancário emitido pelo Banco do Comércio S/A, relativo à conta corrente de sua empresa naquele banco e verifica que há um movimento a débito no valor de R$ 25.600,00 e a crédito, no valor de R$ 23.200,00, o que resulta em um saldo devedor de R$ 2.400,00.
As Lojas Santos & Souza, em 25 de março de 2003, adquiriram a vista, por R$ 60 mil, um terreno, cujo valor estava avaliado em R$ 68 mil. Na escrituração da empresa o lançamento contábil dessa operação deve ser feito
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a estrutura do patrimônio e o registro dos eventos contábeis, julgue os itens que se seguem.
O resultado de equivalência patrimonial positivo, registrado na investidora, deverá ser adicionado ao lucro ajustado na demonstração de origens e aplicação de recursos (DOAR) da investidora.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a estrutura do patrimônio e o registro dos eventos contábeis, julgue os itens que se seguem.
Ao adquirir ações de outra empresa, a investidora classificará tais títulos de acordo com suas intenções futuras. Se a investidora deseja comercializar as ações nos próximos seis meses, deverá classificar a conta no ativo circulante.
João Paulo é um bom negociante. Comprou a prazo um carro por R$ 30.000,00, tributado com ICMS de 12%, mas sabe que, ao vender esse item, será alcançado com ICMS de 17%. Por isto, para obter um lucro bruto de 15% sobre o preço de venda, João Paulo sabe que terá de obter para seu carro o preço de
A Metalúrgica de Reposição tinha máquinas e equipamentos comprados em julho de 2000 por R$ 40.000,00, com vida útil estimada em 10 anos. A depreciação tem sido feita em bases anuais considerando valor residual de 10%.
Quando o seu Zé Moura vendeu esse equipamento, no fim de março de 2004, por R$ 20.000,00, teve de contabilizar "perda de capital" no valor de
A celebração de convênio de despesa, que é um dos instrumentos de transferência voluntária de recursos, do ponto de vista contábil, provoca, na unidade concedente,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos registros contábeis de empresas comerciais, de seus livros fiscais, da avaliação de ativos, da influência do ICMS e das demonstrações contábeis, julgue os itens seguintes.
O valor realizável líquido e o custo de reposição são critérios de avaliação de ativos que buscam apresentar o valor econômico destes, uma vez que estão fundamentados no valor de mercado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente aos elementos patrimoniais e de resultado (ativos, passivos, receita, despesa), bem como à leitura prática das demonstrações contábeis, com fundamento na legislação brasileira e nos ensinamentos dos autores de contabilidade, julgue os itens seguintes.
As notas explicativas são complementares às demonstrações contábeis e evidenciam, principalmente, os critérios de avaliação dos elementos patrimoniais, detalhamentos de contas ativas e passivas e outras informações necessárias ao entendimento desses relatórios contábeis pelos leitores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a orçamento empresarial, julgue os itens que se seguem.
O orçamento de capital de uma empresa deve considerar cenários de decisões de política econômica, vez que, embora sejam decisões sobre as quais a empresa não possui controle, esses poderão afetar decisivamente a viabilidade e a rentabilidade dos investimentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a orçamento empresarial, julgue os itens que se seguem.
A análise sistemática das informações gerenciais constitui elemento fundamental para a qualidade do planejamento orçamentário. Essa análise permite conhecer mais profundamente o comportamento das variáveis internas e externas que interferem nas atividades e nos resultados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à doutrina contábil e de administração financeira, julgue os itens seguintes.
O grau de alavancagem financeira de um patrimônio qualquer depende, exclusivamente, da relação entre capital de terceiros e capital próprio. Assim, uma empresa muito endividada que financie seus ativos totais na estrutura de 70% de capital de terceiros e 30% de capitais próprios não apresenta boas condições de alavancar os resultados de seus acionistas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à doutrina contábil e de administração financeira, julgue os itens seguintes.
Na análise de capital de giro, observa-se que os elementos circulantes apresentam, em geral, rentabilidade e divisibilidade menores que os ativos fixos, características que permitem o aporte de recursos nos itens de curto prazo em níveis variados e relativamente baixos, sendo possível a alocação de recursos no momento do surgimento das necessidades financeiras.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade e ao processo de análise econômicofinanceira, julgue os itens que se seguem, considerando os dispositivos legais vigentes.
O patrimônio pertence à entidade, mas a recíproca não é verdadeira. A soma ou agregação contábil de patrimônios autônomos não resulta em nova entidade, mas, em uma unidade de natureza econômico-contábil.
Observemos os seguintes fatos administrativos: aluguel de R$ 200,00 mensais que foi contratado em 30 de agosto de 2002, mas foi pago apenas até 30 de novembro do mesmo ano; compra de mercadorias por R$ 4.000,00, tendo sido vendido no mesmo ano 40% do volume adquirido, com lucro de 15%; salário de dezembro de R$ 500,00 com INSS de 11% dos empregados e 20% dos empregadores e FGTS de 8%.
Considerando o registro contábil correto desses eventos, podemos dizer que eles reduziram o lucro do ano de 2002 no valor de
Temos como tarefa observar o Patrimônio Líquido das empresas Hexa Comercial e Hepta Comercial, em 31.12.02, no qual podemos verificar os seguintes elementos:
No exercício social de 2002:
- a empresa Hexa obteve lucro líquido de R$ 50.000,00;
- a empresa Hepta obteve lucro líquido de R$ 40.000,00;
- a empresa Hexa distribuiu dividendos de 20%; e
- a empresa Hepta distribuiu dividendos de 20%.
Com base nessas informações, ao examinarmos a escrituração da empresa Hexa, devemos encontrar um lançamento assim registrado:
De acordo com o pronunciamento IASB no 21 - "Contabilização dos efeitos das mudanças nas taxas cambiais" - a forma utilizada para converter demonstrações financeiras está relacionada à classificação da empresa em "Entidade estrangeira" ou "Parte integrante das operações da Matriz".
Todas as alternativas abaixo fazem parte da referida classificação, EXCETO:
A Cia. Caminho do Norte tem uma conta corrente no Banco América do Oeste. Em 31-12-2002, o extrato bancário emitido pela instituição financeira acusava um saldo credor de R$ 28 800,00. Em contraposição, o livro Razão acusava, para a mesma conta, um saldo devedor de R$ 26 500,00. O auditor independente, por meio da análise do extrato bancário, apurou os seguintes fatos não registrados na contabilidade.
I. Aviso de lançamento à débito, efetuado pelo banco, de R$ 450,00, relativo a contas de luz e de telefone.
II. Aviso de lançamento à débito de R$ 3 000,00, em virtude de devolução de duplicata descontada por falta de pagamento do sacado.
III. Devolução de cheques de terceiros, depositados pela companhia, no va...
Há uma diferença significativa entre as práticas contábeis americanas (USGAAP) e as brasileiras (Normas Brasileiras de Contabilidade), no tocante ao tratamento
A incorrência de prejuízo num exercício, cuja possibilidade de compensação com lucros futuros é considerada praticamente certa pela Administração da entidade, é fundamento, segundo a Deliberação CVM nº 273/1988, para o registro de um
Numa determinada empresa familiar, as contas particulares dos sócios eram pagas com cheques de emissão da própria pessoa jurídica. Esse procedimento é contrário ao princípio contábil da
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.
A ausência da participação de empregados e administradores em uma demonstração de lucros acumulados evidencia não ter havido distribuição desse tipo de participação pela empresa.
Para o Prof. José Pereira da Silva, através da análise das demonstrações financeiras, são obtidas informações com intuito de se compreender e avaliar aspectos como, EXCETO:
A Cia. Alternativa emitiu debêntures 1998, que ainda estavam em circulação em 2000, ano em que essa empresa passa por um processo de cisão. Com relação à integridade dos direitos dos debenturistas, pode-se afirmar que:
A empresa Chuí S.A. possui investimentos na empresa Oiapoque S.A., tendo, de acordo com as determinações da Lei das Sociedades por Ações, a obrigatoriedade de efetuar a consolidação. No ano de 2002 a empresa Chuí adquiriu da empresa Oiapoque R$100.000,00 de fios elétricos para reformar suas instalações. Pressupondo que este lucro será eliminado e nunca mais realizado, podese:
A Cia. Jaguaribe, em 01.03.2000, recebe em doação, do município x, um terreno industrial avaliado em R$ 250.000, para instalar uma nova unidade fabril. Essa operação, prevista no planejamento estratégico da empresa no item expansão, envolve um investimento total de 15,5 milhões com previsão para entrar em operação nos próximos dois anos. Indique o procedimento contábil que a Cia. Boa Sorte, detentora de 60% do capital votante dessa empresa, deverá ter em relação à doação do bem.
Com as instruções fornecidas a seguir, responder às questões de nºs 01 a 03.
I. A Cia. Boa Vista, companhia atuante no mercado imobiliário, em 20.10.20x1 faz uma aplicação financeira em Títulos e Valores Mobiliários de R$ 500.000, resgatável em 180 dias pelo valor de R$ 590.000, com Imposto de Renda Retido na Fonte de 10%;
II. O imposto retido é compensável com o Imposto de Renda devido sobre o lucro apurado no período fiscal;
III. O período contábil da empresa, estabelecido em seu estatuto, abrange o intervalo de tempo entre 01.01 a 31.12 de cada ano.
Em 31.12.20x1 o valor de mercado dos títulos que lastreiam essa aplicação temporária era de R$ 5...
Com as instruções fornecidas a seguir, responder às questões de nºs 01 a 03.
I. A Cia. Boa Vista, companhia atuante no mercado imobiliário, em 20.10.20x1 faz uma aplicação financeira em Títulos e Valores Mobiliários de R$ 500.000, resgatável em 180 dias pelo valor de R$ 590.000, com Imposto de Renda Retido na Fonte de 10%;
II. O imposto retido é compensável com o Imposto de Renda devido sobre o lucro apurado no período fiscal;
III. O período contábil da empresa, estabelecido em seu estatuto, abrange o intervalo de tempo entre 01.01 a 31.12 de cada ano.
Se a empresa utilizar o critério linear para apropriação dos rendimentos gerados por esta operaç...
Com as instruções fornecidas a seguir, responder às questões de nºs 01 a 03.
I. A Cia. Boa Vista, companhia atuante no mercado imobiliário, em 20.10.20x1 faz uma aplicação financeira em Títulos e Valores Mobiliários de R$ 500.000, resgatável em 180 dias pelo valor de R$ 590.000, com Imposto de Renda Retido na Fonte de 10%;
II. O imposto retido é compensável com o Imposto de Renda devido sobre o lucro apurado no período fiscal;
III. O período contábil da empresa, estabelecido em seu estatuto, abrange o intervalo de tempo entre 01.01 a 31.12 de cada ano.
O valor a ser incorporado como custo de aquisição da operação é
Em primeiro de novembro a Nossa Firma adquiriu cinco conjuntos de mesas com quatro cadeiras, para pagamento em 60 dias. O preço total foi R$ 10.000,00, sendo R$ 1.000,00 por mesa e R$ 250,00 por cadeira.
Segundo o costume usual os móveis brasileiros têm expectativa de vida útil de dez anos, mas o proprietário falou e disse: "vou cuidar para que a depreciação dos bens de uso seja feita em 12 anos".
A empresinha da questão usa como mobília dois dos conjuntos adquiridos e os outros três foram destinados à revenda.
No dia 31 de dezembro os bens foram inventariados com base em pesquisa válida que encontrou preço líquido de mercado de R$ 900,00 para as mesas e de R$ 300,00 para as cadeiras.
Abaixo temos contas de resultado da empresa Elamex S/A.
Segundo a legislação cabível, a COFINS deve ser calculada no fim do exercício social à alíquota de 3%. Ao ser efetuado o cálculo correto dessa contribuição, com base nos dados acima, deverá ser contabilizado a crédito de COFINS a Recolher o valor de
A Nossa Empresa comprou vários objetos por sete mil reais, mas só pagou metade na hora, deixando o restante para pagar um mês depois, o que fez com desconto de vinte por cento.
Os empregados dessa empresa recebem apenas duzentos e trinta reais de comissões, mas pagam oitenta reais de refeições feitas na própria empresa.
Como essa firma começou a operar com um capital de apenas dois mil reais, podemos dizer que agora ela só possui capital próprio de:
A empresa Multimáquinas Ltda. adquiriu um equipamento pelo valor de R$ 25.000,00, no dia 02/01/1995; vendeu-o em 02/01/2003, por R$ 8.000,00. Inicialmente estimou-se a vida útil de 10 anos, sem valor residual. Assinale a opção que contém o resultado da operação de venda do bem.
A empresa "XYZ" apresenta o seguinte Balanço Patrimonial em 31 de dezembro de 2002 (valores em R$):
Considere que a empresa foi constituída em 31.12.2001, não possui estoques, todas as compras foram para cobrir pedidos de clientes; todas as compras e vendas foram pagas e recebidas a vista; não houve incidência de impostos e todo o Lucro Líquido do Exercício foi reinvestido na atividade. Levando-se em conta tais informações, assinale a proposição correta a respeito do Balanço Patrimonial apresentado.
Com base somente nas informações abaixo, em 31 de dezembro de 2002, com todas as contas do balanço presentes na listagem, indique o Lucro Líquido do Exercício da empresa.
Assinale o princípio fundamental da contabilidade que reconhece o Patrimônio como objeto da contabilidade e afirma a autonomia patrimonial e a necessidade de diferenciação de um patrimônio particular no universo dos patrimônios existentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a demonstrativos contábeis, julgue os itens que se seguem.
O total dos saldos finais de todas as contas do balancete deve corresponder ao total do ativo da empresa, já que as retificadoras de ativos e passivos devem ser compensadas com as contas de resultado consideradas no cômputo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a demonstrativos contábeis, julgue os itens que se seguem.
Caso o balancete final apresente um saldo credor de disponibilidades, em função de determinada conta bancária, o banco que evidenciar essa situação não poderá aparecer no balanço patrimonial como um passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.
Na demonstração apresentada na tabela II, não há destinação de lucros para a formação da reserva de ágio na subscrição de ações, o que seria possível caso a companhia tivesse aumentado o próprio capital social mediante a emissão de novas ações no exercício de 2002.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes a avaliação de estoques, apropriação de resultado, reservas e às tabelas acima.
De acordo com a tabela II, a empresa poderia destinar o saldo dos lucros do exercício para reservas de lucros ou para pagamento de dividendos suplementares.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade de custos e considerando o quadro acima, julgue os itens de 108 a 110.
Quando a empresa adota o critério UEPS de avaliação de estoques, em período inflacionário, tende a levar para o resultado um custo mais baixo que se adotasse o método PEPS, tendo por conseqüência resultado maior, maior valor do ativo e maior patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos critérios de avaliação de elementos patrimoniais, apuração de custos e de resultados, destinação de resultados e demonstrações contábeis, julgue os itens de 71 a 75.
Considerando-se uma disposição estatutária com previsão de distribuição de 25% do lucro líquido ajustado, uma companhia que apresente lucro líquido de R$ 500.000,00, reserva legal de R$ 10.000,00 e reserva de lucros a realizar de R$ 22.500,00, estará distribuindo um dividendo de R$ 100.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos critérios de avaliação de elementos patrimoniais, apuração de custos e de resultados, destinação de resultados e demonstrações contábeis, julgue os itens de 71 a 75.
Uma empresa que apresente um lucro líquido em determinado exercício social deverá evidenciar, obrigatoriamente, lucros acumulados em seu patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos critérios de avaliação de elementos patrimoniais, apuração de custos e de resultados, destinação de resultados e demonstrações contábeis, julgue os itens de 71 a 75.
Do lucro líquido de R$ 100.000,00 de uma sociedade por ações recém-constituída com um capital social de R$ 1.000.000,00, devem ser destinados R$ 5.000,00 obrigatoriamente para reserva legal, antes de qualquer outra destinação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos critérios de avaliação de elementos patrimoniais, apuração de custos e de resultados, destinação de resultados e demonstrações contábeis, julgue os itens de 71 a 75.
Uma empresa comercial que adote o sistema de inventário periódico poderá apurar o custo das mercadorias vendidas com base na equação CMV = EF + compras (-) EI.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos critérios de avaliação de elementos patrimoniais, apuração de custos e de resultados, destinação de resultados e demonstrações contábeis, julgue os itens de 71 a 75.
Os recursos aplicados no ativo diferido serão amortizados periodicamente, em prazo não superior a 10 anos, a partir do início da operação normal ou do exercício em que passem a ser usufruídos os benefícios deles decorrentes, devendo ser registrada a perda do capital aplicado quando forem abandonados os empreendimentos ou atividades a que se destinavam, ou quando for comprovado que essas atividades não poderão produzir resultados suficientes para amortizá-los.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Companhia Alfa solicitou um empréstimo para capital de giro junto ao Banco Beta S.A., nas seguintes condições:
data da liberação: 20/7/2002;
vencimento: 20/10/2002;
forma de pagamento: no vencimento;
valor liberado: R$ 1.800.000,00;
valor de resgate: R$ 2.000.000,00;
encargo da operação: R$ 200.000,00.
Considerando a situação hipotética acima e com relação ao registro de operações, demonstrações financeiras obrigatórias, livros de escrituração e balancete de verificação, julgue os itens de 66 a 70.
Um balancete de verificação, levantado com a finalidade de encerrar as contas de resultado do exercício, que apresente, para as contas...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Companhia Alfa solicitou um empréstimo para capital de giro junto ao Banco Beta S.A., nas seguintes condições:
data da liberação: 20/7/2002;
vencimento: 20/10/2002;
forma de pagamento: no vencimento;
valor liberado: R$ 1.800.000,00;
valor de resgate: R$ 2.000.000,00;
encargo da operação: R$ 200.000,00.
Considerando a situação hipotética acima e com relação ao registro de operações, demonstrações financeiras obrigatórias, livros de escrituração e balancete de verificação, julgue os itens de 66 a 70.
O livro diário é de escrituração obrigatória para todas as sociedades mercantis com contabilidade destinada a cumprir as obrigações so...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Companhia Alfa solicitou um empréstimo para capital de giro junto ao Banco Beta S.A., nas seguintes condições:
data da liberação: 20/7/2002;
vencimento: 20/10/2002;
forma de pagamento: no vencimento;
valor liberado: R$ 1.800.000,00;
valor de resgate: R$ 2.000.000,00;
encargo da operação: R$ 200.000,00.
Considerando a situação hipotética acima e com relação ao registro de operações, demonstrações financeiras obrigatórias, livros de escrituração e balancete de verificação, julgue os itens de 66 a 70.
A demonstração das origens e aplicações de recursos deve ser elaborada e publicada por todas as sociedades por ações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Companhia Alfa solicitou um empréstimo para capital de giro junto ao Banco Beta S.A., nas seguintes condições:
data da liberação: 20/7/2002;
vencimento: 20/10/2002;
forma de pagamento: no vencimento;
valor liberado: R$ 1.800.000,00;
valor de resgate: R$ 2.000.000,00;
encargo da operação: R$ 200.000,00.
Considerando a situação hipotética acima e com relação ao registro de operações, demonstrações financeiras obrigatórias, livros de escrituração e balancete de verificação, julgue os itens de 66 a 70.
De acordo com os princípios fundamentais de contabilidade, a Companhia Alfa deve registrar o valor total do encargo financeiro dessa o...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A Companhia Alfa solicitou um empréstimo para capital de giro junto ao Banco Beta S.A., nas seguintes condições:
data da liberação: 20/7/2002;
vencimento: 20/10/2002;
forma de pagamento: no vencimento;
valor liberado: R$ 1.800.000,00;
valor de resgate: R$ 2.000.000,00;
encargo da operação: R$ 200.000,00.
Considerando a situação hipotética acima e com relação ao registro de operações, demonstrações financeiras obrigatórias, livros de escrituração e balancete de verificação, julgue os itens de 66 a 70.
Segundo o Plano Contábil das Instituições do Sistema Financeiro Nacional (COSIF), a instituição financeira deverá registrar a receita em...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a fatos contábeis, contas e lançamentos contábeis, julgue os itens de 61 a 65.
A compra de uma mercadoria com parte do pagamento à vista e parte a prazo deve levar a um débito na conta de disponibilidades, a um crédito em estoques ou compras e a um débito na conta de fornecedores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a fatos contábeis, contas e lançamentos contábeis, julgue os itens de 61 a 65.
O sistema de contas corresponde a uma estrutura organizada das contas que podem ser utilizadas para registro das operações de uma entidade, que é elaborado respeitando-se as particularidades dela e atendendo-se às suas necessidades gerenciais, societárias e fiscais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a fatos contábeis, contas e lançamentos contábeis, julgue os itens de 61 a 65.
Pela venda de mercadorias, a conta de custo das mercadorias vendidas é debitada em contrapartida de um crédito em estoque de mercadorias, que constitui conta ativa, quando a empresa estiver utilizando o sistema de inventário permanente.
De acordo com o Prof. José Pereira da Silva, na análise do índice de liquidez geral, o analista precisa examinar pelo menos os seguintes fatores adicionais, EXCETO:
Um bem do ativo imobilizado adquirido ao custo de R$ 100.000,00, que venha a ser depreciado em 10 anos à taxa anual de 9%, apresentará um valor residual, ao final de sua vida útil
Banca:
Serviço Nacional de Seleção Pública (SENASP)
Em 01/01/X3, a "CIA Y" comprou um veículo no valor de R$ 36.000,00 para usar nas suas operações. Sabendo-se que a vida útil do veículo é de 05 anos, qual o valor da depreciação em 15/03/X3.
Banca:
Serviço Nacional de Seleção Pública (SENASP)
Sr. Joaquim e Dona Dalva reuniram-se para constituir uma empresa cujo Capital Social fora de R$ 10.000,00.A participação do Sr. Joaquim na sociedade foi cerca de 150% superior á participação de Dona Dalva, logo cada um dos sócio participou respectivamente com:
Banca:
Serviço Nacional de Seleção Pública (SENASP)
A "CIA Y" em 01/06/X1, adquiriu uma Máquina para suas operações que entrou em operação somente em 08/X1. Em 31/12/X1 o total de meses depreciados informados no balanço foi :
Banca:
Serviço Nacional de Seleção Pública (SENASP)
As Contas de Resultado são aquelas que representam as Despesas e as Receitas. Assinale a alternativa em que todos os itens correspondam a Contas de Resultado:
Banca:
Serviço Nacional de Seleção Pública (SENASP)
Julgue os itens a seguir, assinalando em seguida a alternativa correta.
I – A Contabilidade é a ciência, segundo uns, técnica e/ou arte, segundo outros, que se destina a estudar e controlar o patrimônio das entidades. II – O Patrimônio de uma empresa é composto por bens menos direitos mais as obrigações. III – O Patrimônio Líquido somam todas as obrigações líquidas de terceiros de uma empresa. IV – O Exercício Social consiste no espaço de tempo em que, ao seu término, as entidades apuram e demonstram seus resultados, podendo coincidir ou não com o ano calendário, conforme dispuser o estatuto ou contrato.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a conceitos de contabilidade, julgue os itens seguintes.
No balanço, os direitos que tiverem por objeto mercadorias e produtos do comércio da companhia, assim como matérias-primas, produtos em fabricação e bens em almoxarifado, devem ser avaliados pelo preço de venda, deduzido de provisão para ajustá-lo ao valor de mercado, quando este for inferior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere a contabilidade, julgue os itens que se seguem, relativos ao balanço apresentado acima.
Havendo compra adicional de máquinas e equipamentos de ativo imobilizado por R$ 12.000 mil, à vista, o valor total do passivo apresentado no balanço não se altera.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de receitas, despesas, custos e resultados, julgue os itens que se seguem.
No caso do pagamento de seguros no valor de R$ 1.000.000,00, para cobertura dos bens do ativo imobilizado da empresa por um período de um ano, a partir do pagamento do prêmio, o registro correto dessa operação é o reconhecimento desse valor total como despesa da data do pagamento ou liquidação do prêmio.
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
O Hospital Y apresenta os seguintes dados financeiros e estatísticos, no ponto de equilíbrio: custo fixo total = R$ 30.000,00; receita unitária = R$ 750,00; quantidade de produção = 200 unidades. Qual o valor do custo variável unitário no ponto de equilíbrio?
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
O hospital X apresenta os seguintes dados financeiros e estatísticos, no ponto de equilíbrio: custo fixo total = R$ 500.000,00; custo variável unitário = R$ 2.300,00; quantidade de produção = 200 unidades. Qual a receita unitária no ponto de equilíbrio?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subseqüentes, considerando o balanço da Companhia das Armações S.A., indústria produtora de grades metálicas, apresentado acima.
Considerando que essa companhia tenha um passivo real com fornecedores de R$ 400 mil na data do balanço apresentado acima, portanto, com um valor não-registrado de R$ 240 mil, conclui-se que, no balanço, há ativo(s) subavaliado(s) e(ou) patrimônio líquido superavaliado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens abaixo acerca da elaboração do orçamento de vendas de uma empresa.
O orçamento de vendas deve ser realista, sem se preocupar com a geração de dados contábeis como a receita operacional bruta e a receita operacional líquida.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens abaixo acerca da elaboração do orçamento de vendas de uma empresa.
No orçamento de vendas, é necessária a segmentação das vendas pelos mercados em que a empresa atua, caso as condições de preços, os impostos e as políticas de crédito sejam diferenciadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na elaboração do orçamento empresarial, é comum a utilização da técnica de projeção de demonstrativos financeiros. Para a projeção de um balanço patrimonial há uma ordem tecnicamente correta a ser seguida. Acerca dessa seqüência, julgue os itens subseqüentes.
A análise da projeção é a última etapa a ser cumprida.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na elaboração do orçamento empresarial, é comum a utilização da técnica de projeção de demonstrativos financeiros. Para a projeção de um balanço patrimonial há uma ordem tecnicamente correta a ser seguida. Acerca dessa seqüência, julgue os itens subseqüentes.
Após a análise da projeção, faz-se a verificação da necessidade de fundos adicionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na elaboração do orçamento empresarial, é comum a utilização da técnica de projeção de demonstrativos financeiros. Para a projeção de um balanço patrimonial há uma ordem tecnicamente correta a ser seguida. Acerca dessa seqüência, julgue os itens subseqüentes.
A projeção do balanço patrimonial do exercício financeiro objeto do orçamento deve ser posterior ao financiamento dos ajustes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na elaboração do orçamento empresarial, é comum a utilização da técnica de projeção de demonstrativos financeiros. Para a projeção de um balanço patrimonial há uma ordem tecnicamente correta a ser seguida. Acerca dessa seqüência, julgue os itens subseqüentes.
O financiamento dos ajustes deve anteceder a projeção da demonstração de resultados do exercício financeiro objeto do orçamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na elaboração do orçamento empresarial, é comum a utilização da técnica de projeção de demonstrativos financeiros. Para a projeção de um balanço patrimonial há uma ordem tecnicamente correta a ser seguida. Acerca dessa seqüência, julgue os itens subseqüentes.
A verificação da necessidade de fundos adicionais deve ser feita após o financiamento dos ajustes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade de EFPPs, segundo a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir.
Serão contabilizados como gastos no programa de investimentos as comissões, as corretagens, as taxas e os tributos diretamente incidentes sobre as aplicações, ágio de títulos de renda fixa, condomínio e demais taxas referentes a imóvel para renda, quando não locados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade de EFPPs, segundo a Portaria MPAS n.o 4.858/1998, julgue os itens a seguir.
De acordo com a Portaria MPAS n.º 4.858/1998, a EFPP deverá evidenciar, no encerramento de cada exercício social, em nota explicativa às demonstrações contábeis, relativamente ao programa de investimentos, as seguintes rubricas, que refletem toda a movimentação ocorrida com recursos desse programa: montante de recursos do programa no início do exercício; receitas brutas ocorridas no exercício; total das despesas no exercício; e montante de recursos do programa ao final do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade de EFPPs, segundo a Portaria MPAS n.º 4.858/1998, julgue os itens seguintes.
No caso de entidades não-patrocinadas por órgãos públicos federais, apurando-se superávit técnico, constituir-se-á provisão de contingência, até o limite de 50% das reservas matemáticas. O excesso, se houver, será contabilizado como reserva para ajuste do plano.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade de EFPPs, segundo a Portaria MPAS n.º 4.858/1998, julgue os itens seguintes.
No plano de custeio administrativo, são apresentadas como fonte de custeio as estimativas das fontes de recursos para cobertura do custeio administrativo dos programas previdencial, assistencial e de investimentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os terrenos não estão sujeitos a depreciação. Por outro lado, nos casos de aquisições de direitos de uso de linha telefônica com direito a ações da companhia telefônica, o valor de mercado dessas ações ou o valor patrimonial publicado deverá ser adicionado ao programa de investimentos, devendo estar contabilizado no mercado a vista.
Considerando o texto acima, julgue os itens subseqüentes.
No caso de um ativo do mercado de ações, cujo custo tenha sido de R$ 10.000,00, o reconhecimento de perda somente deverá ser feito no momento de sua alienação, quando ela se efetivar, e não a cada oscilação do mercado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os terrenos não estão sujeitos a depreciação. Por outro lado, nos casos de aquisições de direitos de uso de linha telefônica com direito a ações da companhia telefônica, o valor de mercado dessas ações ou o valor patrimonial publicado deverá ser adicionado ao programa de investimentos, devendo estar contabilizado no mercado a vista.
Considerando o texto acima, julgue os itens subseqüentes.
A contabilização como mercado à vista, no programa de investimentos, deve-se ao fato de a aquisição do mencionado tipo de ação não estar inserido na modalidade de mercado a termo ou futuro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os terrenos não estão sujeitos a depreciação. Por outro lado, nos casos de aquisições de direitos de uso de linha telefônica com direito a ações da companhia telefônica, o valor de mercado dessas ações ou o valor patrimonial publicado deverá ser adicionado ao programa de investimentos, devendo estar contabilizado no mercado a vista.
Considerando o texto acima, julgue os itens subseqüentes.
Caso as referidas ações pertencessem a uma entidade fechada de previdência privada, o valor de mercado delas, para formação do valor do ativo da entidade, deveria corresponder ao de uma espécie qualquer de ação emitida pela companhia, cotada em mercado organizado, independentemente de a entidade de p...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas informações acima, julgue os itens que se seguem.
Considerando que a inflação acumulada de 1.º/11/2001 a 31/5/2002 tenha sido de 4%, conclui-se que a taxa real de reajuste de um benefício concedido em 31/10/2001 foi inferior a 2,05%.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no balanço patrimonial apresentado acima, relativo a uma empresa constituída sob a égide da lei das sociedades anônimas, julgue os itens subseqüentes.
Uma compra de mercadorias à vista feita por essa empresa logo após o encerramento do exercício social considerado manteria sem alteração tanto o valor total do ativo quanto o do passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no balanço patrimonial apresentado acima, relativo a uma empresa constituída sob a égide da lei das sociedades anônimas, julgue os itens subseqüentes.
A venda de mercadorias estocadas provoca um débito na conta de estoques e um crédito na conta de custo das mercadorias, caso a empresa adote o sistema de inventário permanente.
Nas operações de compra de ações no Mercado a Vista as ações serão contabilizadas pelo ______1________ no dia, acrescido das despesas de corretagem e outras taxas incidentes, devendo ser avaliadas pelo _____2________, considerando- se a ______3_______ do último dia do mês em que a ação tenha sido negociada na Bolsa de Valores em que tenha havido maior volume de negócios.
As Entidades Fechadas de Previdência Complementar – EFPC devem apresentar mensalmente balancetes à Secretaria de Previdência Complementar. Caso a entidade adote a administração unifundos de investimentos, os balancetes seriam:
No modelo apresentado de Demonstrações Contábeis Consolidadas, o Ativo, no Balanço Patrimonial, apresenta-se dividido em três grupos (Disponível, Realizável e Permanente) e o Passivo:
Dos procedimentos listados abaixo indique aquele que não corresponde a procedimentos exigidos pela CVM, para comunicação e divulgação de informações relativas às operações de fusão de companhias abertas.
A Cia. Itaici, controlada da Cia. Itacuruçá, em 02.01.2000, vende a vista, uma máquina fresadora para sua investidora, cujos dados envolvidos na transação são os seguintes:
Outras informações:
O período contábil das empresas é encerrado ao final do mês de dezembro, e Ambas são companhias abertas e pertencem ao mesmo conglomerado empresarial.
Levando em conta os dados fornecidos, responda as questões de nº 26 a 30.
Na demonstração de Resultado consolidada deve ser efetuado um lançamento de:
A Cia. Itaici, controlada da Cia. Itacuruçá, em 02.01.2000, vende a vista, uma máquina fresadora para sua investidora, cujos dados envolvidos na transação são os seguintes:
Outras informações:
O período contábil das empresas é encerrado ao final do mês de dezembro, e Ambas são companhias abertas e pertencem ao mesmo conglomerado empresarial.
Levando em conta os dados fornecidos, responda as questões de nº 26 a 30.
O resultado apurado na transação deve ser registrado na empresa investida como:
A Cia. Itaici, controlada da Cia. Itacuruçá, em 02.01.2000, vende a vista, uma máquina fresadora para sua investidora, cujos dados envolvidos na transação são os seguintes:
Outras informações:
O período contábil das empresas é encerrado ao final do mês de dezembro, e Ambas são companhias abertas e pertencem ao mesmo conglomerado empresarial.
Levando em conta os dados fornecidos, responda as questões de nº 26 a 30.
O valor a ser ajustado na conta de Máquinas e Equipamentos é:
A Cia. Itaici, controlada da Cia. Itacuruçá, em 02.01.2000, vende a vista, uma máquina fresadora para sua investidora, cujos dados envolvidos na transação são os seguintes:
Outras informações:
O período contábil das empresas é encerrado ao final do mês de dezembro, e Ambas são companhias abertas e pertencem ao mesmo conglomerado empresarial.
Levando em conta os dados fornecidos, responda as questões de nº 26 a 30.
O valor líquido apurado como resultado não realizado é:
A Cia. Itajubá, controladora do grupo ITA, encerra seu exercício contábil ao final de dezembro. Em 12.12.2000, essa empresa negocia e formaliza a alienação da sua participação societária na Cia. Maranhão de Tecidos que correspondia a 80% do capital total daquela companhia. Se a investidora possui ações cotadas em bolsa e publica suas demonstrações consolidadas, de acordo com a Instrução CVM nº 247/96, o procedimento a ser adotado nesse caso é:
Se o estatuto da companhia for omisso quanto à parcela do lucro que deverá ser distribuído a título de dividendo, o acionista terá direito à metade do lucro ajustado. Na determinação dessa base de cálculo são deduzidos os valores:
Na divulgação das demonstrações contábeis das companhias abertas, para efeito de melhor entendimento dessas demonstrações, além das notas explicativas previstas na Lei 6.404/76, a CVM recomenda também a divulgação:
A escrituração contábil da empresa Normas Mornas S/A tornou disponíveis as seguintes informações para permitir o cálculo da provisão para o imposto de renda e contribuição social sobre o lucro líquido.
Contas Saldos Reversão de Provisões R$ 2.500,00 Reversão de Reservas R$ 1.800,00 Lucros Acumulados R$ 8.000,00 Reserva Legal R$ 5.000,00 Participação de Administradores R$ 2.000,00 Participação de Debenturistas ...
Em 31 de agosto de 2002, no Ativo Imobilizado da firma Nor-Noroeste constavam as contas Máquinas e Equipamentos e Depreciação Acumulada de Máquinas e Equipamentos, com saldos, respectivamente, devedor de R$ 9.000,00 e credor de R$ 3.000,00.
As referidas contas representavam apenas uma máquina, comprada por R$ 5.400,00, e um equipamento, comprado por R$ 3.600,00, simultaneamente, tempos atrás. A máquina e o equipamento foram depreciados contabilmente na mesma proporção e não sofreram correção monetária nem baixas durante o período. Ao fim do dia, o Gerente informa à Diretoria que já havia fixado o preço de venda do equipamento, na forma solicitada. Recebeu, então, a contra-ordem para oferecer um desconto comercial de 10% sobre o aludido...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda com relação à contabilidade geral, julgue os itens abaixo.
A apuração do resultado de um exercício social é feita por meio de créditos às contas de receitas e débitos às contas de despesas, nos valores dos seus saldos, em contrapartida de uma conta transitória de apuração do resultado do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios fundamentais de contabilidade, julgue os itens a seguir.
Desde que tecnicamente estimável, o registro das variações patrimoniais deve ser feito mesmo na hipótese de somente existir razoável certeza de sua ocorrência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o balanço apresentado acima, julgue os itens que se seguem.
Se o investimento de R$ 155 mil ainda tivesse de ser acrescido de um resultado positivo na coligada ou controlada avaliada pelo valor de patrimônio líquido, no valor de R$ 15 mil, o efeito seria um aumento do patrimônio líquido nessa mesma importância, caso esse acréscimo de resultado não afetasse destinação de lucro para dividendo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o balanço apresentado acima, julgue os itens que se seguem.
Caso as vendas anuais dessa empresa tivessem alcançado o valor de R$ 7.520 mil até a data do encerramento do exercício de 2001, com um comportamento homogêneo anual, o prazo médio de recebimento de vendas teria se situado acima de trinta dias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Texto II – questões 33 e 34
O balanço patrimonial de 31/3/2002 de uma companhia aberta está levantado parcialmente, tendo como base o balanço de 31/12/2001 e a demonstração do resultado e o fluxo de caixa do primeiro trimestre de 2002.
Com base nos dados apresentados no texto II e completando a apuração do balanço em 31/3/2002, julgue os itens a seguir. Caso essa empresa operasse com ativo permanente pertencente a órgão governamental, cedido em comodato, ainda assim teria de depreciá-lo, para reconhecimento da despesa correspondente na s...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Texto II – questões 33 e 34
O balanço patrimonial de 31/3/2002 de uma companhia aberta está levantado parcialmente, tendo como base o balanço de 31/12/2001 e a demonstração do resultado e o fluxo de caixa do primeiro trimestre de 2002.
Com base nos dados apresentados no texto II e completando a apuração do balanço em 31/3/2002, julgue os itens a seguir. O valor total do ativo do balanço em 31/3/2002 é superior a R$ 1.100 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O noticiário internacional tem divulgado casos de fraudes de proporções astronômicas envolvendo empresas como ERON e WorldCom. Essas fraudes estariam ligadas a mecanismos de manipulação do mercado de ações ou à distribuição fraudulenta de lucros. A intensidade da crise obrigou os especialistas em mercado de ações a rever inúmeros conceitos, haja vista a crise gerada a partir da divulgação de referidos atos de fraude. No Brasil, a Lei das S. A. tem sofrido constantes alterações, de modo a adaptá-la às reais necessidades do mercado. Acerca desse tema, e considerando as regras vigentes no país, julgue os itens abaixo. Caso uma sociedade anônima emita ações preferenciais sem direito a voto ou sujeitas a restrições no exercício do direito de voto, o mo...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O noticiário internacional tem divulgado casos de fraudes de proporções astronômicas envolvendo empresas como ERON e WorldCom. Essas fraudes estariam ligadas a mecanismos de manipulação do mercado de ações ou à distribuição fraudulenta de lucros. A intensidade da crise obrigou os especialistas em mercado de ações a rever inúmeros conceitos, haja vista a crise gerada a partir da divulgação de referidos atos de fraude. No Brasil, a Lei das S. A. tem sofrido constantes alterações, de modo a adaptá-la às reais necessidades do mercado. Acerca desse tema, e considerando as regras vigentes no país, julgue os itens abaixo. Todas as sociedades anônimas estão obrigadas pela Lei n.º 6.404/1976 a publicar periodicamente seus demonstrativos financeiros a fim d...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens abaixo, acerca de aspectos de contabilidade.
Uma empresa que apresente, em diversos meses, saldo de caixa elevado em relação ao saldo na conta bancos pode estar dando evidências de ingresso de capital sem registro na conta capital social.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, julgue os itens a seguir.
Na contabilidade oficial de uma empresa, a compra de máquinas novas deverá ser registrada no ativo imobilizado ao custo, incluindo os gastos necessários à obtenção dos bens em condições de operação ou funcionamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade, julgue os itens a seguir.
Uma empresa estará utilizando recursos próprios para realizar investimentos adotando o custo de oportunidade do capital como parâmetro de tomada de decisão, quando os capitais de terceiros (passivo circulante e passivo exigível a longo prazo) forem inferiores aos ativos circulantes e não for requerida a elevação do nível de dívidas para a aplicação de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda à luz das normas brasileiras de contabilidade, julgue os itens abaixo.
Considere a seguinte situação.
O contrato de aluguel de imóvel comercial assinado entre a empresa X e a imobiliária Y, em 01/3/2001, estipulava, em cláusulas específicas, as seguintes condições:
- o prazo seria de um ano, a ser contado a partir de maio de 2001;
- o valor do aluguel mensal seria de R$ 800,00;
- o pagamento do mês vencido ocorreria até o dia 5 do mês subseqüente;
- pagamentos após o vencimento seriam acrescidos de mora de 2% sobre o valor da prestação.
Em face dessa relação contratual, ao longo, o locatário realizou os pagamentos dos primeiros oito meses nas seguintes datas: 2/6/2001, 10/7/2001, 5/8/2...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda à luz das normas brasileiras de contabilidade, julgue os itens abaixo.
Considere a seguinte situação.
Durante o mês de agosto, determinada empresa: teve uma folha de pagamento de R$ 131.732,00; apurou o valor de R$ 29.753,00 como despesas de vendas no período; pagou R$ 67.779,00, a título de impostos do ano anterior; e desembolsou R$ 50.112,00 em despesas administrativas.
Com base apenas nesses dados, a redução sofrida no resultado do período não poderá ter sido superior a R$ 180.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda à luz das normas brasileiras de contabilidade, julgue os itens abaixo.
Considere a seguinte situação hipotética.
Em 1.º/9/2001, a empresa comercial Aliança Ltda. desembolsou, para pagamento de prêmio de seguro, R$ 7.272,00, referentes à cobertura de riscos contra incêndios durante os próximos três anos, a partir da data do pagamento.
Nessa situação, considerando que os registros contábeis tenham obedecido aos princípios fundamentais de contabilidade, a conta despesas antecipadas de seguros apresentará um saldo de R$ 4.040,00 em 31/12/2002.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda à luz das normas brasileiras de contabilidade, julgue os itens abaixo.
Se o estoque inicial de mercadorias for superavaliado em determinado exercício social, o imposto de renda referente a esse exercício ficará superavaliado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
À luz das normas brasileiras de contabilidade, julgue os itens que se seguem.
Se os sócios de determinada empresa integralizarem parte de seu capital com imóveis — R$ 45.000,00; veículos — R$ 30.000,00; equipamentos — R$ 15.000,00 e com um depósito de R$ 10.000,00 em nome da empresa, após os lançamentos contábeis devidos, o saldo da conta capital a integralizar estará reduzido em R$ 100.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas brasileiras de contabilidade, julgue os itens a seguir.
Haverá passivo a descoberto sempre que a soma dos bens e direitos de curto prazo for menor que a soma das dívidas e obrigações de curto prazo da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas brasileiras de contabilidade, julgue os itens a seguir.
O acréscimo dos rendimentos auferidos, e ainda não recebidos, aos valores registrados na conta de aplicações financeiras de liquidez imediata não representa super avaliação do ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas brasileiras de contabilidade, julgue os itens abaixo.
Se a empresa Delta Gama Ltda. tiver contratado, em 1.o de julho de 2001, seguro contra incêndio, com vigência de dois anos, pagando um prêmio de R$ 2.088,00, e, durante o exercício, os ativos segurados não tiverem sofrido qualquer sinistro, o valor que aparecerá na demonstração de resultado de 31/12/2001 será o valor do prêmio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas brasileiras de contabilidade, julgue os itens abaixo.
O balanço patrimonial, destinado a evidenciar, quantitativa e qualitativamente, o patrimônio e o patrimônio líquido, deverá apresentar as contas do ativo e do passivo em ordem crescente de liquidez e dos prazos de exigibilidade, respectivamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas brasileiras de contabilidade, julgue os itens abaixo.
Na preparação do balanço patrimonial, o contabilista, caso deseje, poderá agrupar os saldos de pequenas contas, desde que verifique que o total não ultrapassa um décimo do valor do respectivo grupo de contas e seja indicada a natureza desses saldos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a contabilidade, julgue os itens a seguir.
No desconto de uma duplicata a vencer em três meses, por um banco, no valor de R$ 1.000,00, com desconto antecipado de juros de 15%, o lançamento correto da despesa financeira deveria prever a apropriação de uma parcela de juro a cada mês, ao longo dos três meses.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a contabilidade, julgue os itens a seguir.
Se uma empresa que apresenta um total de saldos ativos superior ao total de saldos passivos, em um balanço no qual só falte o encerramento das contas de resultado e a sua transferência para uma conta patrimonial, isso é um sinal claro da apuração de resultado negativo no período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na avaliação de uma propriedade agrícola, uma análise de custos versus benefícios tem por objetivo responder à questão acerca de qual seria a rentabilidade da exploração e o valor da empresa. Para isso, um dos métodos utilizados visa estabelecer esses valores com base em fluxos de rendimentos líquidos futuros que a exploração teria capacidade de obter naquele momento. Esses rendimentos devem considerar as técnicas regionais de cultivo e desconsiderar as técnicas predatórias e devastadoras do meio ambiente. O preço da terra tem uma relação com a renda líquida capitalizada. A renda dependerá da escolha da taxa de capitalização. Nesse contexto, julgue os itens a seguir.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na avaliação de uma propriedade agrícola, uma análise de custos versus benefícios tem por objetivo responder à questão acerca de qual seria a rentabilidade da exploração e o valor da empresa. Para isso, um dos métodos utilizados visa estabelecer esses valores com base em fluxos de rendimentos líquidos futuros que a exploração teria capacidade de obter naquele momento. Esses rendimentos devem considerar as técnicas regionais de cultivo e desconsiderar as técnicas predatórias e devastadoras do meio ambiente. O preço da terra tem uma relação com a renda líquida capitalizada. A renda dependerá da escolha da taxa de capitalização. Nesse contexto, julgue os itens a seguir.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na avaliação de uma propriedade agrícola, uma análise de custos versus benefícios tem por objetivo responder à questão acerca de qual seria a rentabilidade da exploração e o valor da empresa. Para isso, um dos métodos utilizados visa estabelecer esses valores com base em fluxos de rendimentos líquidos futuros que a exploração teria capacidade de obter naquele momento. Esses rendimentos devem considerar as técnicas regionais de cultivo e desconsiderar as técnicas predatórias e devastadoras do meio ambiente. O preço da terra tem uma relação com a renda líquida capitalizada. A renda dependerá da escolha da taxa de capitalização. Nesse contexto, julgue os itens a seguir.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na avaliação de uma propriedade agrícola, uma análise de custos versus benefícios tem por objetivo responder à questão acerca de qual seria a rentabilidade da exploração e o valor da empresa. Para isso, um dos métodos utilizados visa estabelecer esses valores com base em fluxos de rendimentos líquidos futuros que a exploração teria capacidade de obter naquele momento. Esses rendimentos devem considerar as técnicas regionais de cultivo e desconsiderar as técnicas predatórias e devastadoras do meio ambiente. O preço da terra tem uma relação com a renda líquida capitalizada. A renda dependerá da escolha da taxa de capitalização. Nesse contexto, julgue os itens a seguir.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na avaliação de uma propriedade agrícola, uma análise de custos versus benefícios tem por objetivo responder à questão acerca de qual seria a rentabilidade da exploração e o valor da empresa. Para isso, um dos métodos utilizados visa estabelecer esses valores com base em fluxos de rendimentos líquidos futuros que a exploração teria capacidade de obter naquele momento. Esses rendimentos devem considerar as técnicas regionais de cultivo e desconsiderar as técnicas predatórias e devastadoras do meio ambiente. O preço da terra tem uma relação com a renda líquida capitalizada. A renda dependerá da escolha da taxa de capitalização. Nesse contexto, julgue os itens a seguir.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir.
Se R$ 12.100,00, aplicados à taxa composta de 4,10% ao mês, produzirem um montante de R$ 19.600,00 em um ano, então a taxa semestral que fará esse capital produzir o mesmo montante em um ano será superior a 25% ao semestre.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir do texto IV, julgue os itens abaixo, ainda relativos à empresa Kampa Ltda.
Considerando uma projeção de vendas mensais na região Sudeste de 300 unidades, com base na viabilidade econômica, a empresa deveria optar pela hipótese de instalar sua representação comercial.
05. O balancete de verificação da Comercial Alvorada Ltda. apresentava, em 31 de dezembro, as seguintes contas com os seus respectivos saldos (em reais):
Informações complementares:
I- após os ajustes, as parcelas da Provisão para o Imposto de Renda e da Contribuição Social sobre o Lucro, somadas, são iguais R$ 2.500;
II- as contas integrantes do Patrimônio Líquido apresentavam seus saldos do balanço do exercício anterior.
Considerando os dados e as informações acima, a parcela relativa à Reserva Legal constituída no exercício encerrado foi igual a:
A Cia Alvorada importou dos Estados Unidos um maquinário para sua fábrica com um prazo de pagamento de 30 dias. A Cia utilizou-se de um despachante aduaneiro para agilizar o processo. A combinação de gastos ocorridos nesta transação que pode compor o valor de custo pelo qual este bem será registrado no Ativo Fixo da Cia Alvorada é:
A Cia Itaipu recebeu em 31/03/2002 um terreno em doação no valor de R$ 200.000,00. De acordo com a Lei das S/A, tal doação deve ser registrada como (lançamento contábil a crédito):
Na data de 15/12/2000 a Cia Souza Lima adquire um terreno de sua subsidiária integral no valor de R$ 25.000,00. Sabe-se que o valor contábil do terreno antes da realização da transação era de R$ 20.000,00. Quando da elaboração das demonstrações contábeis consolidadas, o lançamento de eliminação que deve ser efetuado é:
A empresa Energia e Cia apresentou os seguintes valores:
Considerando que da base de cálculo de cada período-base poderá ser deduzida a base de cálculo negativa de períodos anteriores, limitada a 30% do resultado ajustado para fins de apuração da Contribuição Social sobre o Lucro e que a alíquota de Contribuição Social Sobre o Lucro – CSL é de 9% , o Contador da Energia e Cia apurou uma CSL a pagar de:
A transnacional INTERPRISE Corporation, holding sediada nos Estados Unidos da América, constituiu em 01 de janeiro de x0, em um país chamado Zanzibar, uma subsidiária no exterior denominada CAMBIAL Inc. Foram remetidos US$ 50.000 (cinqüenta mil dólares americanos) para o Banco Central de Zanzibar, convertidos para a moeda local, apurando-se um saldo de Z$ 50.000 (cinqüenta mil zanzibares). O numerário foi utilizado em 01 de janeiro de x0 para as seguintes operações na CAMBIAL Inc.:
Mesmo sem realizar negócios em ZANZIBAR durante o exercício de x0, o Contador listou as informações necessárias para proceder à elaboração das demonstrações financeiras em dólares americanos,...
O Conselho de Administração da Companhia Elétrica Força e Luz, em razão das constantes oscilações da cotação do real em relação ao dólar americano, determinou ao diretor financeiro que contratasse uma operação financeira, para proteger a Cia. de possíveis desvalorizações cambiais do real, tendo em vista que a empresa possuía um passivo indexado ao dólar, relativo a financiamento que exigia amortizações mensais ao longo dos próximos 24 meses. Ao avaliar o problema, o diretor decidiu contratar uma operação na qual, mensalmente, pagaria ou receberia do Banco $$$ a diferença entre a cotação de R$ 2,50 por dólar e a praticada no mercado. Esta operação de hegde, que trará despesas financeiras mensais para a empresa nos meses em que a cotação de reais por dólar fique abaixo de R$ 2,50 por US$ 1,0...
por mais tempo. Entretanto, como esta possibilidade é incerta, e, sendo assim, a compra definitiva da máquina no momento não é a opção mais adequada, o presidente da empresa optou por adquirir o equipamento por leasing. Porém, desconhecendo a modalidade mais adequada para a contratação da operação, solicitou ajuda ao Contador da empresa. Este, por sua vez, considerando as informações fornecidas, sugeriu corretamente como mais apropriado o seguinte tipo de leasing:
Quando buscamos encontrar a relação percentual de um elemento com o todo de que faz parte, estamos utilizando o método de análise de balanço denominado:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a legislação societária, julgue os itens abaixo.
As pessoas jurídicas que, autorizadas pela legislação tributária, usufruam de benefícios fiscais relativos a isenção ou redução do imposto de renda não estão obrigadas à apuração do lucro real.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a legislação societária, julgue os itens abaixo.
O imposto sobre produto industrializado (IPI), no caso das indústrias, não faz parte do custo do produto, tendo em vista que a empresa é um mero agente arrecadador.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a legislação societária, julgue os itens abaixo.
A provisão para ajuste a valor de mercado - uma despesa operacional para a legislação societária - é considerada como despesa dedutível, para apuração do lucro real e da base de cálculo da contribuição social sobre o lucro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda considerando o texto IV e a legislação societária, julgue os itens subseqüentes.
Das demonstrações financeiras consolidadas serão excluídas as participações de uma sociedade em outra; os saldos de quaisquer contas entre essas sociedades; e as parcelas dos resultados do exercício, dos lucros ou prejuízos acumulados e do custo dos estoques e do ativo permanente que corresponderem a resultados, ainda não-realizados, de negócios entre as sociedades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Texto IV – questões 11 e 12
A evidenciação é um compromisso inalienável da contabilidade com seus usuários e com os próprios objetivos. As formas de evidenciação podem variar, mas a essência é sempre a mesma: apresentar informação quantitativa e qualitativa de maneira ordenada, deixando o menor número possível de informações fora de demonstrativos formais, a fim de propiciar uma base adequada de informação para o usuário.
Julgue os itens abaixo, considerando o texto IV e a legislação societária.
Na avaliação de estoque para vendas, o valor de mercado sobrepõe-se ao custo de aquisição ou produção, tendo em vista que os custos correntes são mais próximos dos custos d...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando uma determinada indústria que produz e vende à vista 100.000 unidades por mês de um produto, com custo variável unitário de R$ 0,20 e custo fixo mensal de R$ 100.000, julgue os itens subseqüentes.
O custo fixo mensal pode ser visto como um custo de capacidade e os custos variáveis podem compreender matéria prima e mão-de-obra.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Mudanças ocorridas na contemporaneidade, sobretudo no mundo ocidental, como a participação social da mulher e sua inserção no mundo de trabalho, constituem-se em fatores centrais para a ampliação da oferta de educação infantil. Todavia, essa modalidade educativa no Brasil ainda é incipiente. A respeito desse assunto e considerando a realidade brasileira, julgue os seguintes itens.
A legislação a respeito da educação infantil, por ser uma etapa da educação básica, determina que a oferta seja obrigatória por parte do setor público e optativa por parte do aluno.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Entre os Princípios Fundamentais de Contabilidade, a Res. CFC 750/93 do Conselho Federal de Contabilidade relaciona o Princípio da Atualização Monetária. A aplicação deste princípio
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos às normas de procedimentos contábeis no âmbito das normas gerais de contabilidade das EFPPs, nos termos da Portaria MPAS n.º 4.858/1998.
A contabilidade das EFPPs será segregada em cinco programas.
A empresa Nove S/A efetuou as operações abaixo listadas e, após a competente contabilização, mandou elaborar a DOAR – Demonstração das Origens e Aplicações de Recursos. Operações:
01- compra a prazo de máquinas para o próprio uso, no valor de R$ 15.000,00; 02- pagamento de um título no valor de R$ 3.000,00; 03- compra de mercadorias por R$ 8.000,00 com pagamento a longo prazo; 04- venda de ações de coligadas por R$ 6.000,00, recebendo em cheque; 05- distribuição de dividendos de R$ 1.000,00, para pagamento em 60 dias; 06- recebimento de receitas do mês no valor de R$ 12.000,00; 07- pagamento de despesas do mês no valor de R$ 7.000,00; 08- provisionamento para o imposto de renda no valor de R$ 1.200,00; 09- ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos à contabilidade geral.
Sempre que os custos de produção apresentarem valor inferior aos preços de mercado, os estoques de produtos acabados serão avaliados a preços de mercado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos à contabilidade geral.
Uma companhia aberta que tenha adicionado ao seu ativo imobilizado R$ 1 milhão, em função de reavaliação, e tenha depreciado desse valor a importância de R$ 300 mil até a data do mais recente balanço patrimonial encerrado, deverá transferir da reserva de reavaliação os mesmos R$ 300 mil para a conta de lucros ou prejuízos acumulados, na escrituração societária, caso não tenha adotado a reversão da reavaliação dos seus livros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o texto acima, julgue os itens seguintes
As compras de mercadorias sem notas e sem registro contábil interferem na avaliação dos estoques, na escrituração do livro de inventário, no registro do passivo junto a fornecedores, nas disponibilidades, na apuração do resultado e em outras rubricas contábeis. Com essa ocorrência, a situação patrimonial demonstrada pela contabilidade será melhor que a real, se as mercadorias assim compradas tiverem sido pagas e vendidas e todas as demais transações tiverem sido devidamente registradas contabilmente
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o texto acima, julgue os itens seguintes
As vendas realizadas sem nota fiscal e, conseqüentemente, sem registro contábil, levam, em última análise, a um balanço com valor de patrimônio líquido superior ao real no valor das vendas sem nota menos os impostos e outras despesas, em conseqüência da operação de venda.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o ICMS, julgue os itens abaixo.
Fica atribuída a condição de contribuinte substituto ao contribuinte destinatário, nas operações ou prestações com diferimento do imposto, nas hipóteses de substituição tributária regressiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o ICMS, julgue os itens abaixo.
É isenta de ICMS a pessoa, física ou jurídica, de direito público ou privado, que promover importação do exterior de mercadoria, bens ou serviço, ou que adquirir, em licitação, mercadoria ou bem importado do exterior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o ICMS, julgue os itens abaixo.
O serviço de iluminação pública pode ser considerado divisível para fins de cobrança de taxa, eis que é suscetível de utilização por cada um dos contribuintes, conjuntamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, com base na tabela de imposto de renda de pessoa física (IRPF) acima e considerando a renda líquida como sendo a base de cálculo para o imposto.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
É o índice que demonstra a capacidade da empresa para satisfazer todas as obrigações e pagamentos fixos, tais como juros dos empréstimos e principal, pagamentos de leasing e dividendos de ações preferenciais:
As cinco afirmativas abaixo são típicas da estrutura e funcionamento de instituições financeiras que operam no Brasil e utilizam o COSIF - Plano Contábil das Instituições do Sistema Financeiro Nacional.
A empresa industrial Aços & Móveis adquiriu uma máquina por R$12.000,00, instalando-a para funcionar a partir de 01/08/1998. Tal máquina tem vida útil prevista para produzir 240.000 peças. A capacidade produtiva da empresa Aços & Móveis é de 30.000 peças anuais. Tendo funcionado estritamente dentro do planejado nos anos de 1998, 1999 e 2000, e contabilizado o coeficiente 1,2 de depreciação acelerada no ano 1999, podemos dizer que:
A ausência de notas explicativas que elucidassem o porquê das alterações de seus critérios de custos para efetuar a valoração dos estoques, nas últimas 3 (três) demonstrações financeiras, indica que a empresa não observou a seguinte convenção contábil:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito de contabilidade geral e gerencial e análise financeira.
Na avaliação da alavancagem financeira, as despesas financeiras a serem consideradas como custo do capital de terceiros devem ser brutas, ou seja, sem a dedução da economia de IR e CSLL delas derivadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a orçamento, contabilidade por responsabilidade e padrões de comportamento de custos, julgue os itens a seguir.
O orçamento é um compromisso da diretoria executiva, perante a alta administração da sociedade, que não admite revisão ou alteração de rumos por um período mínimo de um ano.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda considerando o texto CE-II e quanto ao capital de giro, princípios gerais de alavancagem, contabilidade gerencial e orçamento, julgue os itens abaixo.
A contabilidade gerencial é uma escrita auxiliar, em que a empresa tem toda a liberdade quanto à utilização de conceitos, não devendo obediência aos princípios fundamentais da contabilidade e é, normalmente, por meio dela que a empresa acompanha os seus planos de negócios e cobra a responsabilidade dos seus gerentes, em relação aos resultados alcançados frente aos esperados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda considerando o texto CE-II e quanto ao capital de giro, princípios gerais de alavancagem, contabilidade gerencial e orçamento, julgue os itens abaixo.
No caso da companhia H, é fácil identificar a ocorrência de uma situação de alavancagem financeira positiva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda considerando o texto CE-II e quanto ao capital de giro, princípios gerais de alavancagem, contabilidade gerencial e orçamento, julgue os itens abaixo.
Uma companhia pode elevar a rentabilidade do capital próprio sempre que consiga utilizar capitais de terceiros com custo financeiro inferior ao retorno que obtém dos seus ativos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda considerando o texto CE-II e quanto ao capital de giro, princípios gerais de alavancagem, contabilidade gerencial e orçamento, julgue os itens abaixo.
O prazo médio de renovação dos estoques está associado diretamente ao volume de compras de mercadorias e de recebimento de contas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda considerando o texto CE-II e quanto ao capital de giro, princípios gerais de alavancagem, contabilidade gerencial e orçamento, julgue os itens abaixo.
Existem a liquidez estática e a dinâmica, sendo esta associada aos prazos de renovação dos itens cíclicos do ativo e passivo circulantes e é possível, e perfeitamente razoável, que uma empresa apresente liquidez corrente, estática, abaixo de 1 ou de 0,7 e tenha uma sólida situação financeira, em razão de operar com prazos menores de renovação de estoques e de recebimento de vendas, em relação a prazos mais elevados de passivos circulantes operacionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contribuição social sobre o lucro, participações governamentais, conversão de demonstrações contábeis em moeda estrangeira e operação de joint venture, julgue os itens a seguir.
Não é dedutível, para a formação da base de cálculo da contribuição social sobre o lucro líquido, a provisão para devedores duvidosos, enquanto a perda com contas a receber não se efetivar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contribuição social sobre o lucro, participações governamentais, conversão de demonstrações contábeis em moeda estrangeira e operação de joint venture, julgue os itens a seguir.
Na conversão de demonstrações contábeis para moeda estrangeira, para as receitas e despesas, devem ser utilizadas as taxas de câmbio dos meses em que as transações foram feitas ou uma taxa média ponderada do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contribuição social sobre o lucro, participações governamentais, conversão de demonstrações contábeis em moeda estrangeira e operação de joint venture, julgue os itens a seguir.
Havendo o registro de prejuízo na base de cálculo da contribuição social sobre o lucro líquido, a companhia aberta poderá registrar o ativo do crédito tributário, caso haja condição de recuperação futura.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, referentes a auditoria, análise econômico-financeira, mercado de capitais, ICMS e IRRF.
O imposto de renda retido na fonte dos rendimentos de aplicações financeiras de uma empresa não pode ser compensado com o imposto de renda retido na fonte da distribuição de juros sobre capital próprio, pela mesma empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Texto CE-II – questões 30 e 31
Nos quadros a seguir são apresentados os balanços da controladora e da controlada, e a planilha para se elaborar o balanço consolidado.
Com base nos dados apresentados no texto CE-II, julgue os itens a seguir, referentes ao balanço consolidado, considerando que a única participação acionária da controladora é nessa controlada, cujo investimento está avaliado pela equivalência patrimonial, e que a única transação entre elas é o empréstimo de R$ 15.000.000,00.
Os empréstimos passivos deverão apresentar saldo entre R$ 70.000.000,00 e R$ 80.000.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Texto CE-II – questões 30 e 31
Nos quadros a seguir são apresentados os balanços da controladora e da controlada, e a planilha para se elaborar o balanço consolidado.
Com base nos dados apresentados no texto CE-II, julgue os itens a seguir, referentes ao balanço consolidado, considerando que a única participação acionária da controladora é nessa controlada, cujo investimento está avaliado pela equivalência patrimonial, e que a única transação entre elas é o empréstimo de R$ 15.000.000,00.
Os investimentos deverão apresentar saldo igual a R$ 125.000.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir referentes aos princípios internacionais de contabilidade e leasing.
Pelas normas brasileiras, o leasing financeiro pode ser registrado como despesa da arrendatária, dedutível para fins de imposto de renda, conforme ocorrem os pagamentos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir referentes aos princípios internacionais de contabilidade e leasing.
O leasing financeiro tem como uma de suas características a transferência de todos os riscos e/ou benefícios decorrentes do uso do bem arrendado ao arrendatário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir referentes aos princípios internacionais de contabilidade e leasing.
No Brasil, a arrendadora de bens objeto de leasing financeiro pode escriturar em conta especial do imobilizado os bens arrendados, podendo deduzir como despesa a depreciação desses bens.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, com relação aos efeitos inflacionários sobre o patrimônio das empresas.
Na elaboração das demonstrações financeiras em moeda de poder aquisitivo constante, só se admite uma data de referência para a apresentação dos valores patrimoniais e de resultado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, quanto à contabilização dos efeitos tributários de uma diferença temporária no reconhecimento de uma despesa para fins contábeis e fiscais.
Caso venha a ocorrer a reversão da contingência não-paga, o registro no resultado produzirá efeito direto sobre o cálculo da despesa de imposto de renda.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, quanto à contabilização dos efeitos tributários de uma diferença temporária no reconhecimento de uma despesa para fins contábeis e fiscais.
O imposto de renda não será devido se a contingência for de natureza tributária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, quanto à contabilização dos efeitos tributários de uma diferença temporária no reconhecimento de uma despesa para fins contábeis e fiscais.
O pagamento do imposto de renda sobre provisão para contingência não-paga gera um ativo de crédito tributário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, quanto à contabilização dos efeitos tributários de uma diferença temporária no reconhecimento de uma despesa para fins contábeis e fiscais.
O registro da despesa de contingência em determinado período, sem que tenha ocorrido o pagamento correspondente, gerará um aumento na despesa de imposto de renda.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, quanto à contabilização dos efeitos tributários de uma diferença temporária no reconhecimento de uma despesa para fins contábeis e fiscais.
O registro de uma despesa de provisão para contingências na contabilidade só é dedutível para fins de imposto de renda de pessoa jurídica no pagamento e liquidação da contingência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, acerca da conta estoques de uma indústria petroquímica.
Normalmente, a avaliação dos estoques desse tipo de indústria envolve uma estimativa dos produtos em processo, em função do sistema de produção contínua.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando, ainda, os elementos do texto CE-I, julgue os itens que se seguem.
O efeito direto de um ganho de capital por variação no percentual de participação na controlada ou coligada, corresponderá a um acréscimo do investimento, no ativo permanente, e do patrimônio líquido, da mesma importância, transitando pelas contas de resultado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando, ainda, os elementos do texto CE-I, julgue os itens que se seguem.
Caso a demonstração do resultado apresentasse um resultado positivo de equivalência patrimonial de R$ 5.000,00, o lucro líquido seria aumentado nessa mesma importância, pela nãoincidência de imposto de renda e contribuição social sobre o lucro líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em face dos quadros mostrados no texto CE-I, julgue os itens seguintes referentes à posição em 31/3/2001.
Considerando que, no período, tenha havido pagamento antecipado de aluguéis e seguros, de R$ 3.000,00 e apropriação para o resultado de despesas antecipadas de aluguéis e seguros, de R$ 2.500,00, o saldo da conta de aluguéis e seguros a pagar será inferior a R$ 1.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Texto CE-I - questões de 21 a 24
Os quadros abaixo apresentam o balanço patrimonial de 31/12/2000, a demonstração do resultado e o fluxo de caixa do primeiro trimestre de 2001 e a planilha de trabalho para a elaboração do balanço de 31/3/2001.
Considerando os elementos do texto CE-I, julgue os itens a seguir.
Considerando que as receitas financeiras dos empréstimos ativos serão recebidas juntamente com o principal, o saldo de empréstimos realizáveis a longo prazo será de R$ 12.500,00, em 31/12/2001.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Texto CE-I - questões de 21 a 24
Os quadros abaixo apresentam o balanço patrimonial de 31/12/2000, a demonstração do resultado e o fluxo de caixa do primeiro trimestre de 2001 e a planilha de trabalho para a elaboração do balanço de 31/3/2001.
Considerando os elementos do texto CE-I, julgue os itens a seguir.
Considerando o pagamento antecipado de aluguéis e seguros no período, no valor de R$ 3.000,00 e a apropriação para despesas de aluguéis e seguros, de R$ 2.500,00, no mesmo primeiro trimestre, o saldo final dessa conta será de R$ 5.500,00.
O valor do PRÊMIO GANHO, registrado no Demonstrativo de Resultados da Seguradora XPTZ em 31/12/2000, relativo à emissão de uma Apólice de R$ 60.000,00 ocorrida em 01/08/2000, com prazo de vigência de 06 meses (01/08/2000 a 31/01/2001), recebimento efetuado em 05 par-celas iguais e sucessivas, pagamento de 20% a título de Comissão ao Corretor, CESSÃO em Cosseguro de 40% e em Resseguro de 10%, além das RECUPERAÇÕES de Comissão de Cosseguro de 6% e de Resseguro de 4%, é de:
Indique, nas opções abaixo, o resultado econômico da operação de venda de um SALVADO relativo a uma indenização de Sinistro de R$ 12.000,00, considerando-se
Indique, nas opções abaixo, o saldo Ativo das COMISSÕES DIFERIDAS pela KSM Seguradora S/A relativo à Apólice 000001 ao final do seu sexto mês de vigência, considerando-se:
- Valor do Prêmio Total de R$ 80.000,00, pago a vista;
- Percentual de Comissão 20%;
- Vigência da Apólice igual a 12 meses;
- Pagamento da Comissão no quinto dia após o Recebimento do Prêmio.
A empresa Tecnotécnica S/A possuía, há dois anos, um computador de grande porte e de última geração, adquirido a vista por US$ 25,000.00 (vinte e cinco mil dólares americanos) quando a cotação estava a R$ 1,10 por US$ 1.00. No balanço do final do ano 2000, como a cotação do dólar americano estava a R$ 1,25 por US$ 1.00, a empresa mandou contabilizar a atualização desse item do seu ativo permanente para R$ 31.250,00, baseada na declaração formal do fabricante de que referida cotação era exata no dia do balanço. À luz das normas e legislação aplicáveis no Brasil, o procedimento contábil descrito
O valor atual da redução de custos prevista para dois diferentes equipamentos A e B que uma empresa estuda comprar é de R$18.000,00 e R$15.000,00, respectivamente. A alternativa de leasing dos mesmos equipamentos pela empresa prevê uma redução de custos de valor atual de R$14.000,00 e R$12.000,00, respectivamente, para os equipamentos A e B. Considerando porém que o equipamento B, por produzir um produto de melhor qualidade, permite um aumento de receita líquida em relação ao equipamento A, e que o valor atual dessa receita líquida adicional é de R$4.000,00, indique, pelo uso do critério do valor atual, a melhor opção para a empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação vigente e nos ensinamentos dos autores de contabilidade e de finanças, julgue os seguintes itens.
O nível e a importância do capital de giro variam em função das características de atuação de cada empresa mas não do desempenho da conjuntura econômica ou da relação entre risco (liquidez) e rentabilidade desejada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação vigente e nos ensinamentos dos autores de contabilidade e de finanças, julgue os seguintes itens.
Todos os custos, sejam eles fixos ou variáveis, são apropriados à produção do período no custeio pleno ou por absorção. Entretanto, os gastos não-fabris (despesas) são contabilizados diretamente contra o resultado do período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação vigente e nos ensinamentos dos autores de contabilidade e de finanças, julgue os seguintes itens.
O controle gerencial é o processo pelo qual os executivos influenciam outros membros da organização para que obedeçam às estratégias adotadas. Assim, adota como premissa a estrita obediência aos planos aprovados, e em nenhuma circunstância são admitidos quaisquer desvios do orçamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação vigente e nos ensinamentos dos autores de contabilidade e de finanças, julgue os seguintes itens.
Quanto aos efeitos inflacionários sobre o patrimônio das empresas, os ganhos e perdas verificados não devem ser tratados em conjunto, mas isoladamente, uma vez que a inflação não costuma produzir resultados compensáveis. Assim, eventuais perdas inflacionárias só são compensadas por ganhos da mesma natureza em situações puramente casuais.
Ao fim de cada exercício social, a Diretoria fará elaborar, com base na escrituração mercantil da companhia, as demonstrações financeiras, para exprimir com clareza a situação do patrimônio da companhia e as mutações ocorridas durante o exercício.
A seguir temos cinco frases a respeito desse assunto. Assinale aquela que representa uma afirmativa verdadeira.
A empresa S A Comércius Tributs adquiriu no mês de maio mercadorias no valor de R$ 3.500,00, com ICMS de 17%. Nesse mês a empresa manteve 30% das mercadorias em estoque e realizou 70% através de vendas ao preço total de R$ 6.000,00, sendo metade tributada a 17% e metade a 13% de ICMS. Baseados nestas informações conseguimos apurar que, no fim do referido mês, a empresa em questão terá:
A consolidação do pensamento contábil pautou-se em diversos estudos e correntes doutrinárias, entre as quais se destaca uma teoria de cunho jurídico denominada "Personalismo" ou "Teoria Personalista das Contas", que divide os componentes do sistema contábil em contas de agentes consignatários, contas de agentes correspondentes e contas do proprietário.
Assinale entre as opções abaixo aquela que, segundo a Teoria Personalista, contém apenas contas do proprietário.
A empresa Comercial Aurífero foi constituída por três sócios, que integralizaram de imediato o capital de R$ 25.000,00, cabendo R$ 10.000,00 ao sócio Abel Bastos, R$ 5.000,00 ao sócio Caio Dantas e R$ 10.000,00 ao sócio Élcio Freitas.
Após determinado período, o histórico de resultados da empresa era o seguinte: lucros auferidos nas operações: R$ 20.000,00, dos quais apenas R$ 5.000,00 foram distribuídos e pagos aos sócios. Os restantes R$ 15.000,00, por decisão dos próprios sócios, foram reinvestidos na empresa coma reserva para aumento de capital. Por esta época, o Sr. Caio Dantas resolveu retirar-se da sociedade oferecendo sua parte à venda, com um ágio de 10%. O Sr. Abel Bastos aceitou a compra, mas com deság...
Em relação aos mecanismos contábeis para avaliação de ativos, passivos, impostos e custos, julgue os itens que se seguem. Os recursos de impostos cuja arrecadação seja compartilhada entre mais de um ente federativo devem ser registrados como ativos no âmbito de cada entidade somente em relação à parcela que lhe couber na repartição da receita.
Com referência a análise econômico-financeira e seus indicadores típicos, julgue os itens a seguir. Um índice de imobilização do patrimônio líquido superior a 1,00 implica, necessariamente, um índice de liquidez geral inferior a 1,00 e, consequentemente, a necessidade de capitais de terceiros para financiar o giro da empresa.
Com referência a análise econômico-financeira e seus indicadores típicos, julgue os itens a seguir. Uma empresa que, ao investir R$ 2 milhões em determinado empreendimento, obtenha receitas de R$ 7 milhões e um lucro antes do imposto de renda e da contribuição sobre o lucro líquido de R$ 350.000 obterá um giro do ativo inferior a 4 e um retorno sobre seu investimento superior a 3 vezes a sua rentabilidade em vendas.
Acerca de receitas e custos e da relação entre esses elementos, julgue os seguintes itens. Entre outros requisitos, o reconhecimento de uma receita de venda implica a transferência ao comprador dos riscos e benefícios mais significativos pertinentes à propriedade dos bens.
Acerca de receitas e custos e da relação entre esses elementos, julgue os seguintes itens. Uma empresa que produza e venda um único produto e possua custos e despesas fixas de R$ 300.000 e custos e despesas variáveis de 40% do montante de vendas obterá lucro se vender mais de R$ 550.000.
Acerca do plano de gestão administrativa (PGA) das entidades fechadas de previdência complementar (EFPC), julgue os próximos itens. A taxa de carregamento destina-se ao custeio das despesas administrativas e deve ser paga pelos servidores e seus dependentes assistidos pelo plano de previdência complementar.
Em relação à aplicação do método da equivalência patrimonial por companhias abertas, julgue os itens que se seguem. A intenção da administração e a capacidade financeira de exercer ou converter os potenciais direitos de voto são elementos essenciais para se avaliar se tais direitos contribuem para a influência significativa ou para o controle de uma entidade sobre outra.
Dados para a resolução das questões de número 04 e 05.
A Cia. XAVANTE, detentora de 60% do capital ordinário da Cia. CARIRI, ao final do exercício contábil de 1999, evidencia em seu Balanço Patrimonial o valor de 900.000 reais para este investimento societário. Por ocasião do encerramento do exercício de 2000, a contabilidade da investida forneceu os valores a seguir para os itens: Itens identificados na Contabilidade da Investida:
Se o estoque adquirido pela investidora tivesse sido repassado integralmente a terceiros, o valor ao final dessa participação seria:
Quando os laudos de avaliação indicarem que, no conjunto, o total apurado é inferior ao valor contábil dos ativos imobilizados, deve ser observado o seguinte procedimento.
A empresa Zucata S/A, que negocia com máquinas usadas, em 30 de abril, promoveu uma venda dos seguintes itens:
um trator de seu estoque de vendas, vendido por R$ 35.000,00; um jeep de seu imobilizado, vendido por R$ 25.000,00; e um imóvel de sua propriedade, vendido por R$ 70.000,00.
A operação de venda não sofrerá nenhum gravame fiscal, a não ser de imposto de renda sobre eventuais lucros ao fim do ano e que serão calculados naquela ocasião.
Os dados para custeamento da transação foram os seguintes:
- o trator foi adquirido por R$ 28.000,00, tem vida útil de 10 anos e já estava na empresa há dois anos e meio; - o jeep foi adquirido por R$ 20.000,00, tem vida útil de 8 anos e j...
A propósito da composição do patrimônio líquido, abaixo são apresentadas cinco assertivas, sendo quatro incorretas. Assinale a opção que contém a afirmativa certa.
No encerramento do exercício social, o balanço patrimonial apresentava a rubrica contábil "Caixa" com saldo credor. Indique a opção que pode justificar essa situação.
A Cia. Verão Azul, com base no resultado apurado, realizou o pagamento de dividendos no valor de R$ 230.000,00 à sua controladora, a Cia. Sol Brilhante. Sabendo-se que a controladora avalia a sua participação societária na controlada pelo método da equivalência patrimonial, pode-se afirmar que o lançamento contábil do fato, efetuado quando da escrituração da investidora, corresponde a:
A Cia. Itapuã fabrica produtos de vestuário. Seu presidente necessita saber o custo exato da produção de cada um dos produtos. O gerente ao efetuar a alocação dos custos aos produtos não leva em consideração os gastos com o cafezinho servido aos funcionários após o almoço. Este procedimento está relacionado à seguinte convenção contábil:
A Cia. Dolls fabrica dois tipos de boneca: Cute e Pretty. O preço de venda da Cute é de R$ 100,00 e da Pretty de R$ 120,00. Já os custos unitários de fabricação são:
• Mão de obra direta: Cute = meia hora por unidade; Pretty = uma hora por unidade. Cada hora de trabalho tem um custo de R$ 30,00.
• Custos indiretos de fabricação para os dois tipos de boneca: R$ 30.000,00. Estes são rateados de acordo com o gasto com mão de obra direta. Em 01 de janeiro de 2014, não havia estoques de produtos em processo e de produtos acabados dos dois tipos de boneca, ou seja, estavam vazios.
Durante o mês de janeiro, a Cia. Dolls fabricou 400 unidades da boneca Cute e 600 unidades da boneca Pretty, tendo vend...
Uma pessoa tinha quatro propostas de emprego, que apresentavam benefícios e oportunidades semelhantes. A primeira oferecia salário de R$ 10.000,00, a segunda de R$ 7.000,00, a terceira de R$6.000 e a quarta de R$ 8.000,00.
Com base em aspectos monetários, ela escolheu o emprego que oferecia salário de R$ 10.000,00. Seu custo de oportunidade por essa escolha foi de
A Cia. Laranja fabrica e vende apenas o produto L, cujo preço unitário é de R$ 40,00. Cada unidade de L consome R$ 12,00 de custos variáveis. Além disso, a Cia. Laranja tem despesas variáveis referentes à comissão de vendedores, que corresponde a 10% da receita bruta. A empresa tem, ainda, custos fixos mensais de R$ 15.000,00 e despesas fixas mensais de R$ 3.000,00.
O valor da receita de vendas (em reais) que a Cia. Laranja precisa auferir mensalmente para funcionar no Ponto de Equilíbrio Contábil é de
Julgue os seguintes itens, a respeito da estrutura conceitual da contabilidade. As informações contidas nos relatórios contábil-financeiros de propósito geral auxiliam os investidores, credores por empréstimo e outros credores, existentes e em potencial, a estimar o valor da entidade a que se referem as informações.
Julgue os seguintes itens, a respeito da estrutura conceitual da contabilidade. Para serem úteis na tomada de decisão dos usuários, as demonstrações contábeis devem conter informações relevantes e representar fidedignamente a realidade da entidade, de modo que possuam os atributos de completude, neutralidade e livre de erro.
Julgue os itens subsecutivos, relativos às contas integrantes das demonstrações das mutações do ativo líquido (DMAL). O valor destinado à cobertura de despesas administrativas do plano de gestão deverá ser contabilizado como dedução do ativo líquido do início do período.
Julgue os itens subsecutivos, relativos às contas integrantes das demonstrações das mutações do ativo líquido (DMAL). As provisões matemáticas que compõem as DMAL correspondem ao valor atual dos compromissos concedidos aos assistidos pelo plano.
Julgue os itens subsecutivos, relativos às contas integrantes das demonstrações das mutações do ativo líquido (DMAL). A conta resultados a realizar, integrante das DMAL, será movimentada alterando-se o valor em decorrência de operações de fusão ou cisão que a entidade venha a realizar.
Na elaboração da demonstração da mutação do patrimônio social de determinada entidade fechada de previdência complementar, identificou-se que o patrimônio social, no início do período, era de 105.000 unidades monetárias (UMs). No decorrer do exercício, foram contabilizados, em UMs, os seguintes resultados:
Tendo como referência essas informações, julgue os itens que se seguem.
As deduções ao patrimônio social inicial somaram mais de 60.000 UMs.
Na elaboração da demonstração da mutação do patrimônio social de determinada entidade fechada de previdência complementar, identificou-se que o patrimônio social, no início do período, era de 105.000 unidades monetárias (UMs). No decorrer do exercício, foram contabilizados, em UMs, os seguintes resultados:
Tendo como referência essas informações, julgue os itens que se seguem.
Mais de 65.000 UMs foram adicionadas ao patrimônio social inicial.
Na elaboração da demonstração da mutação do patrimônio social de determinada entidade fechada de previdência complementar, identificou-se que o patrimônio social, no início do período, era de 105.000 unidades monetárias (UMs). No decorrer do exercício, foram contabilizados, em UMs, os seguintes resultados:
Tendo como referência essas informações, julgue os itens que se seguem.
Se, após a contabilização das contas apresentadas, o valor das provisões matemáticas for positivo em 50.000 UMs, o saldo do patrimônio social ao final do exercício será de 235.000 UMs.
As notas explicativas destinam-se a esclarecer os usuários acerca de procedimentos adotados na elaboração das demonstrações contábeis. A respeito das notas explicativas, julgue os itens a seguir. Além de emitir esclarecimentos em notas explicativas, a entidade fechada de previdência complementar (EFPC) deverá registrar, em documentos auxiliares, os ajustes e as eliminações feitos no desenvolvimento das demonstrações contábeis consolidadas.
As notas explicativas destinam-se a esclarecer os usuários acerca de procedimentos adotados na elaboração das demonstrações contábeis. A respeito das notas explicativas, julgue os itens a seguir. Na mensuração de ativos que não possuam cotação no mercado ativo e estejam em fundos de investimentos exclusivos, a entidade fechada de previdência complementar (EFPC) deverá apresentar as premissas utilizadas de acordo com a avaliação do profissional contador responsável pelas demonstrações contábeis.
As notas explicativas destinam-se a esclarecer os usuários acerca de procedimentos adotados na elaboração das demonstrações contábeis. A respeito das notas explicativas, julgue os itens a seguir. Nas notas explicativas, deve-se descrever a composição de contribuições em atraso, separadas por patrocinador e por plano, para conhecimento dos usuários da informação.
Julgue os itens subsequentes, que versam sobre procedimentos a serem observados pelas entidades fechadas de previdência complementar (EFPC) na apuração de resultados. A fim de restabelecer o equilíbrio econômico-financeiro e atuarial, as EFPC podem proceder à revisão de seus planos de benefícios por meio da adequação de seus planos de custeio.
Julgue os itens subsequentes, que versam sobre procedimentos a serem observados pelas entidades fechadas de previdência complementar (EFPC) na apuração de resultados. Na contabilização da depreciação das contas do ativo imobilizado para a elaboração do balanço patrimonial, a entidade deve considerar o valor contábil do bem, independentemente de sua vida útil remanescente.
Julgue os itens subsequentes, que versam sobre procedimentos a serem observados pelas entidades fechadas de previdência complementar (EFPC) na apuração de resultados. O montante decorrente de resultado superavitário constituirá a reserva de contingência, destinada à garantia dos benefícios contratados.
Com relação a procedimentos contábeis e planificação das entidades fechadas de previdência complementar (EFPC), julgue os seguintes itens. Na planificação contábil das EFPC, os valores dos benefícios a conceder são expressos no patrimônio social da entidade.
Com relação a procedimentos contábeis e planificação das entidades fechadas de previdência complementar (EFPC), julgue os seguintes itens. Não há previsão de conta para registro de ativos intangíveis na planificação contábil das EFPC.
Com relação a procedimentos contábeis e planificação das entidades fechadas de previdência complementar (EFPC), julgue os seguintes itens. As EFPC são desobrigadas de atender aos princípios de contabilidade em seus registros contábeis, uma vez que a aplicação de tais princípios restringe-se a empresas caracterizadas como sociedades anônimas.
Com relação a procedimentos contábeis e planificação das entidades fechadas de previdência complementar (EFPC), julgue os seguintes itens. O fortalecimento do patrimônio da EFPC, como forma de garantir as condições necessárias para o cumprimento dos compromissos previdenciários, constitui uma preocupação da contabilidade previdenciária.
Com relação a procedimentos contábeis e planificação das entidades fechadas de previdência complementar (EFPC), julgue os seguintes itens. Resultados negativos de investimentos da gestão previdencial devem ser inscritos como deduções do patrimônio social.
Com relação a procedimentos contábeis e planificação das entidades fechadas de previdência complementar (EFPC), julgue os seguintes itens. As EFPC são dispensadas da constituição de provisão referente a créditos de liquidação duvidosa de que sejam titulares junto a terceiros.
Acerca do plano de gestão administrativa (PGA) das entidades fechadas de previdência complementar (EFPC), julgue os próximos itens. Deverão ser estabelecidos no PGA critérios quantitativos e qualitativos para as despesas administrativas.
Acerca do plano de gestão administrativa (PGA) das entidades fechadas de previdência complementar (EFPC), julgue os próximos itens. O PGA corresponde ao ente contábil que tem por finalidade registrar as atividades de gestão administrativa e determinar metas para os indicadores de gestão para a avaliação das despesas administrativas.
Acerca de provisões, passivos e contingências passivas e ativas, julgue os itens subsecutivos. Situação hipotética: Um ente federativo adquiriu um terreno por R$ 120.000,00. Depois de ter gasto mais de R$ 80.000,00 com benfeitorias, recebeu uma proposta de venda no valor de R$ 500.000,00, que foi recusada. O gestor solicitou ao contador que registrasse tal valoração na contabilidade do ente. Assertiva: Nessa situação, caso o contador faça o registro contábil de acordo com o pedido do gestor, esse registro estará de acordo com as regras contábeis vigentes.
Acerca de provisões, passivos e contingências passivas e ativas, julgue os itens subsecutivos. Passivo corresponde à obrigação presente que é resultante de eventos passados e cuja liquidação poderá implicar baixa do resultado ou desembolso de recursos pela entidade.
Acerca de provisões, passivos e contingências passivas e ativas, julgue os itens subsecutivos. Sendo identificada uma contingência ativa na fase final de uma ação impetrada por uma empresa contra outra empresa, os valores a serem convertidos para a impetrante deverão ser reconhecidos.
Acerca de provisões, passivos e contingências passivas e ativas, julgue os itens subsecutivos. Passivo contingente corresponde a um passivo de prazo ou valor incerto; provisão caracteriza uma obrigação possível, resultante de eventos passados, que será confirmada pela ocorrência ou não de eventuais acontecimentos futuros, sobre os quais a entidade não terá controle.
Acerca de provisões, passivos e contingências passivas e ativas, julgue os itens subsecutivos. O contador de uma empresa que tenha sido multada por haver causado danos ambientais deverá reconhecer uma provisão para contingências no valor da multa a ser paga.
A tabela seguinte mostra os saldos contábeis, em reais, de determinada empresa, em 31/7/20X6.
Tendo como referência essas informações, julgue os próximos itens.
Debitando-se todas as contas de receita, em contrapartida à conta de apuração do resultado do exercício (ARE), e creditando-se todas as contas de despesas, também em contrapartida à conta de ARE, constata-se que a conta de ARE apresenta um saldo credor superior a R$ 240.000,00, que equivale ao lucro apurado no exercício.
Acerca das demonstrações contábeis utilizadas no Brasil, julgue os itens que se seguem. Além dos resultados operacionais presentes na demonstração do resultado do exercício, a demonstração do resultado abrangente inclui os resultados não realizados que tenham transitado no patrimônio líquido da entidade.
Acerca das demonstrações contábeis utilizadas no Brasil, julgue os itens que se seguem. Para as companhias abertas, é indispensável a demonstração dos fluxos de caixa; para as fechadas, há obrigatoriedade de demonstração das origens e aplicações dos recursos.
Acerca das demonstrações contábeis utilizadas no Brasil, julgue os itens que se seguem. A demonstração dos fluxos de caixa, composta pelo fluxo dos financiamentos, dos investimentos e pelo fluxo operacional, deve ser elaborada por um dos seguintes métodos: método indireto, em que se apresentam os principais componentes das atividades operacionais; ou método direto, também denominado método da reconciliação, que parte do lucro líquido até chegar ao saldo em caixa.
Acerca das demonstrações contábeis utilizadas no Brasil, julgue os itens que se seguem. Uma empresa que divulgue a demonstração das mutações do patrimônio líquido pode decidir se divulgará ou não a demonstração dos lucros e prejuízos acumulados, pois aquela demonstração já contempla todas as mudanças decorrentes das alterações do resultado da entidade.
Acerca das demonstrações contábeis utilizadas no Brasil, julgue os itens que se seguem. O objetivo da demonstração do valor adicionado é apresentar o valor da riqueza econômica da empresa e distribuir essa riqueza aos acionistas.
No que se refere aos princípios e às convenções da teoria contábil, julgue os itens seguintes. O princípio da prudência pressupõe proteção do patrimônio da entidade, de maneira que os valores para ativos e despesas sejam menores e os relativos a receitas e passivos, maiores.
No que se refere aos princípios e às convenções da teoria contábil, julgue os itens seguintes. O princípio da competência pressupõe a simultaneidade da confrontação entre receitas e despesas correlatas e determina que os efeitos das transações sejam reconhecidos nos períodos a que se referem.
No que se refere aos princípios e às convenções da teoria contábil, julgue os itens seguintes. Das teorias aplicadas ao patrimônio líquido de uma entidade, a teoria da entidade é aquela que evidencia a demonstração do balanço patrimonial, ao passo que a teoria do proprietário é a que ressalta a demonstração do resultado do exercício.
No que se refere aos princípios e às convenções da teoria contábil, julgue os itens seguintes. Atualmente, no Brasil, os princípios contábeis estabelecidos pelo Conselho Federal de Contabilidade são os seguintes: entidade, continuidade, oportunidade, atualização monetária, registro pelo valor original, competência e prudência.
No que se refere aos princípios e às convenções da teoria contábil, julgue os itens seguintes. Entre as características qualitativas das informações contábeis incluem-se compreensibilidade, relevância, confiabilidade e comparabilidade.
A tabela a seguir mostra o relatório de compras de mercadorias para revenda e de vendas de mercadorias de determinada entidade no mês de fevereiro de 20X6.
Com referência ao relatório apresentado, julgue os itens a seguir.
Se a avaliação de estoque tivesse sido feita pela média ponderada, o valor do estoque final teria sido superior a R$ 300.000,00.
A tabela a seguir mostra o relatório de compras de mercadorias para revenda e de vendas de mercadorias de determinada entidade no mês de fevereiro de 20X6.
Com referência ao relatório apresentado, julgue os itens a seguir.
Considerando-se o método de avaliação de estoque pela média ponderada, é correto afirmar que o lucro foi superior a R$ 550.000,00.
A tabela a seguir mostra o relatório de compras de mercadorias para revenda e de vendas de mercadorias de determinada entidade no mês de fevereiro de 20X6.
Com referência ao relatório apresentado, julgue os itens a seguir.
Pelo método PEPS (primeiro a entrar, primeiro a sair) de avaliação de estoque, constata-se que o valor do estoque final foi inferior a R$ 275.000,00.
A tabela a seguir mostra o relatório de compras de mercadorias para revenda e de vendas de mercadorias de determinada entidade no mês de fevereiro de 20X6.
Com referência ao relatório apresentado, julgue os itens a seguir.
Caso a entidade mantenha os registros por meio do método PEPS (primeiro a entrar, primeiro a sair) e resolva alterar a forma de mensuração para a média ponderada móvel (MPM), será necessário ajustar o resultado, de modo a constar um débito na conta de custo da mercadoria vendida e um crédito em estoques de mercadorias.
Tendo como referência inicial o texto apresentado, julgue os seguintes itens, relativos a indicadores econômicos.
A estimativa de mercado para o PIB mencionada no texto indica que o estoque de riquezas do país, ao final de 2016, será inferior àquele verificado em igual período de 2015.
Tendo como referência inicial o texto apresentado, julgue os seguintes itens, relativos a indicadores econômicos.
A partir da previsão do Boletim Focus para o valor do dólar ao final de 2016, é possível estimar que, ao final deste ano, será de R$ 3,60 o valor da PTAX, que é medida pela média das taxas das operações de câmbio praticadas no mercado primário.
Tendo como referência inicial o texto apresentado, julgue os seguintes itens, relativos a indicadores econômicos.
O cálculo do IGP-M inclui o índice que registra as variações médias dos preços praticados pelos produtores domésticos na venda de seus produtos, razão pela qual esse índice pode diferir significativamente dos índices de preços ao consumidor, como o IPCA.
Acerca das demonstrações contábeis das EFPC, julgue os próximos itens. No balanço patrimonial das EFPC, o grupo permanente contém os subgrupos imobilizado e diferido.
Acerca das demonstrações contábeis das EFPC, julgue os próximos itens. As provisões técnicas, constantes da demonstração das provisões técnicas (DPT), restringem-se à totalidade dos compromissos atuariais dos planos de benefícios previdenciais administrados pelas EFPC.
Acerca das demonstrações contábeis das EFPC, julgue os próximos itens. É necessário conhecer as variações anuais das provisões matemáticas e dos fundos previdenciais para se apurar o montante de acréscimos/decréscimos do ativo líquido na demonstração das mutações do ativo líquido (DMAL).
Acerca das demonstrações contábeis das EFPC, julgue os próximos itens. Na demonstração do ativo líquido (DAL), a apuração do equilíbrio técnico ajustado corresponde à diferença entre o equilíbrio técnico e o ajuste de precificação dos títulos públicos federais atrelados ao índice de preços classificados na categoria de títulos mantidos até o vencimento, calculado tal ajuste conforme a normatização em vigor.
Acerca das demonstrações contábeis das EFPC, julgue os próximos itens. Situação hipotética: Na demonstração da mutação do patrimônio social consolidada, considerou-se o patrimônio social do início do exercício, cujo valor era de R$ 143,8 milhões, com adições de R$ 16,4 milhões, destinações de R$ 15,2 milhões, variações positivas em reservas matemáticas de R$ 9,9 milhões e variações negativas de R$ 2,5 milhões em superávit técnico e de R$ 6,2 milhões em fundos. Assertiva: O valor do patrimônio social do final do exercício será superior a R$ 146 milhões.
A respeito da apuração de resultados e da constituição de reservas matemáticas e fundos das EFPC, julgue os itens seguintes. Findo o exercício social, a rentabilidade apurada na conta fluxo de investimentos deverá ser transferida para a conta gestão previdencial ou administrativa, o que impactará a conta provisões matemáticas em montante igual aos resultados com investimentos originados da conta gestão previdencial.
A respeito da apuração de resultados e da constituição de reservas matemáticas e fundos das EFPC, julgue os itens seguintes. Para haver o encerramento do exercício social, o superávit da gestão previdencial deve corresponder a débito na conta 8.0.0.0.00.00.00.
A respeito da apuração de resultados e da constituição de reservas matemáticas e fundos das EFPC, julgue os itens seguintes. Para se apurar o valor do fundo administrativo, é necessário conhecer o montante de operações transitórias realizadas, além das receitas e das despesas administrativas.
A respeito da apuração de resultados e da constituição de reservas matemáticas e fundos das EFPC, julgue os itens seguintes. A constituição de reserva matemática implica débito em conta patrimonial e crédito em conta de resultado.
No que se refere à planificação contábil padrão das EFPC, julgue os itens a seguir. A provisão matemática, que representa o compromisso das EFPC com seus participantes, é uma conta do passivo.
No que se refere à planificação contábil padrão das EFPC, julgue os itens a seguir. Comparado aos planos de contas das entidades comerciais e industriais, o plano de contas padrão das EFPC apresenta a vantagem de possuir melhor estruturação e maior flexibilidade na criação e na modificação de rubricas.
No que se refere à planificação contábil padrão das EFPC, julgue os itens a seguir. Inicia-se com o dígito 3 o grupo de contas de resultado correspondente ao conjunto de contas do ativo que se inicia com os dígitos 1.2.3.
No que se refere à planificação contábil padrão das EFPC, julgue os itens a seguir. As rubricas da planificação contábil das EFPC possuem dez algarismos e sete níveis de escrituração.
Acerca do plano de gestão administrativa (PGA) das entidades fechadas de previdência complementar (EFPC), julgue os itens subsequentes. Registrar as atividades relativas à gestão administrativa das EFPC é a finalidade do ente contábil PGA.
Acerca do plano de gestão administrativa (PGA) das entidades fechadas de previdência complementar (EFPC), julgue os itens subsequentes. O limite máximo para cobertura das despesas administrativas referentes a determinado exercício equivale a 1% do total de recursos garantidores dos planos de benefícios existentes no último dia desse exercício ou a 9% da soma das contribuições e dos benefícios dos planos nesse exercício.
Acerca do plano de gestão administrativa (PGA) das entidades fechadas de previdência complementar (EFPC), julgue os itens subsequentes. Taxa de administração consiste de uma receita administrativa do PGA cobrada com base em percentual incidente sobre a soma das contribuições e dos benefícios dos planos geridos.
Com relação a planos de benefícios de caráter previdenciário, julgue os itens que se seguem. Entre os planos de benefícios de caráter previdenciário, os de contribuição definida são aqueles que apresentam maior risco atuarial para os patrocinadores.
Com relação a planos de benefícios de caráter previdenciário, julgue os itens que se seguem. Os benefícios do plano de aposentadoria complementar da modalidade variável consistem de benefícios programáveis — em montantes que dependem da poupança realizada pelo participante, acrescida dos respectivos rendimentos — e benefícios não programáveis (risco) — em valores previamente definidos.
Com relação aos procedimentos contábeis pertinentes às demonstrações contábeis consolidadas do grupo econômico de entidades que estejam sob o controle de uma entidade controladora, julgue os itens subsequentes. A eliminação de resultados não realizados decorrentes de operações intragrupo impacta tanto o valor do ativo quanto o valor do patrimônio líquido do balanço consolidado.
Com relação aos procedimentos contábeis pertinentes às demonstrações contábeis consolidadas do grupo econômico de entidades que estejam sob o controle de uma entidade controladora, julgue os itens subsequentes. Outros resultados abrangentes constantes do balanço consolidado devem ser atribuídos aos proprietários da controladora e às participações de não controladores.
Com relação aos procedimentos contábeis pertinentes às demonstrações contábeis consolidadas do grupo econômico de entidades que estejam sob o controle de uma entidade controladora, julgue os itens subsequentes. A consolidação requer a utilização de políticas contábeis uniformes para transações similares.
O poder sobre a investida é um dos requisitos exigidos ao investidor para que ele seja considerado controlador da investida, para fins de consolidação das demonstrações contábeis. A partir dessa premissa, julgue os seguintes itens, acerca do referido requisito. O poder sobre a investida decorre de direitos e deve ser definido em função da capacidade atual do investidor para dirigir as atividades relevantes da investida, isto é, aquelas que afetam significativamente os retornos dessa investida.
O poder sobre a investida é um dos requisitos exigidos ao investidor para que ele seja considerado controlador da investida, para fins de consolidação das demonstrações contábeis. A partir dessa premissa, julgue os seguintes itens, acerca do referido requisito. Os direitos de proteção são considerados para se avaliar se o investidor detém efetivamente o poder sobre a sociedade investida.
Em relação à aplicação do método da equivalência patrimonial por companhias abertas, julgue os itens que se seguem. Os investimentos avaliados pelo método da equivalência patrimonial estão sujeitos ao reconhecimento de perdas adicionais em função da redução ao seu valor recuperável.
Em relação à aplicação do método da equivalência patrimonial por companhias abertas, julgue os itens que se seguem. A existência de influência, mesmo que significativa, de uma entidade em relação a outra não é condição suficiente para se concluir que as referidas empresas sejam coligadas.
Em relação à aplicação do método da equivalência patrimonial por companhias abertas, julgue os itens que se seguem. O investimento avaliado pelo método da equivalência patrimonial deve compor o ativo não circulante no balanço patrimonial, exceto se esse investimento for classificado como mantido para venda.
Em relação à aplicação do método da equivalência patrimonial por companhias abertas, julgue os itens que se seguem. Reduzido a zero o saldo contábil do investimento avaliado pelo método da equivalência patrimonial, nenhuma perda adicional proporcionada pelo investimento será reconhecida nas demonstrações contábeis do investidor.
No que se refere à divulgação de transações com partes relacionadas, julgue os itens a seguir. A existência de relacionamento com partes relacionadas pode afetar o balanço patrimonial e a demonstração de resultado de uma entidade, ainda que não sejam realizadas quaisquer transações entre essas partes relacionadas.
No que se refere à divulgação de transações com partes relacionadas, julgue os itens a seguir. A transferência de serviços entre partes relacionadas que não tenha ensejado a cobrança de qualquer valor em contrapartida ao serviço prestado não está sujeita à divulgação pelas entidades envolvidas na transação.
No que se refere à divulgação de transações com partes relacionadas, julgue os itens a seguir. O fato de duas empresas terem, em comum, um administrador ou outro membro da alta administração é suficiente para que tais empresas sejam consideradas partes relacionadas.
Em outubro de 2010, uma empresa acionou judicialmente seu principal fornecedor de matérias-primas reivindicando um direito. Até o final de 2014, o desfecho da ação ainda era incerto, embora se considerasse provável uma entrada de benefícios econômicos. No final de 2015, quando o processo tramitava em última instância, foi proferida decisão judicial a favor da empresa, ficando o fornecedor comprometido a honrar o pagamento do direito reivindicado à empresa no ano de 2016.
Com base nessa situação hipotética, julgue os próximos itens, acerca de provisões, passivos contingentes e ativos contingentes.
No período de 2010 a 2014, a empresa teve a obrigação de divulgar, nas datas de cada balanço, informações acerca da natureza dos ativos contingent...
Em outubro de 2010, uma empresa acionou judicialmente seu principal fornecedor de matérias-primas reivindicando um direito. Até o final de 2014, o desfecho da ação ainda era incerto, embora se considerasse provável uma entrada de benefícios econômicos. No final de 2015, quando o processo tramitava em última instância, foi proferida decisão judicial a favor da empresa, ficando o fornecedor comprometido a honrar o pagamento do direito reivindicado à empresa no ano de 2016.
Com base nessa situação hipotética, julgue os próximos itens, acerca de provisões, passivos contingentes e ativos contingentes.
No final de 2015, a empresa teve de reconhecer, em suas demonstrações contábeis, o ativo e os ganhos decorrentes da decisão judicial proferida a s...
Uma empresa do setor farmacêutico que atua em diversos países realiza atividades que causam poluição ambiental. Embora estejam conscientes desse problema, os administradores dessa empresa se comprometem a despoluir áreas impactadas por suas atividades apenas nos locais em que houver determinação legal para isso. Há anos essa empresa tem causado poluição ambiental em áreas públicas de um país onde, atualmente, está em curso o processo de votação de um projeto de lei antipoluição. Se esse projeto for aprovado, como se estima, a lei entrará em vigor após o término do exercício social em curso. Prevendo que terá de arcar com a despoluição das áreas impactadas, a empresa estabeleceu uma estimativa do valor que deverá desembolsar.
Considerando essa situação hipotética, julgue os iten...
Uma empresa do setor farmacêutico que atua em diversos países realiza atividades que causam poluição ambiental. Embora estejam conscientes desse problema, os administradores dessa empresa se comprometem a despoluir áreas impactadas por suas atividades apenas nos locais em que houver determinação legal para isso. Há anos essa empresa tem causado poluição ambiental em áreas públicas de um país onde, atualmente, está em curso o processo de votação de um projeto de lei antipoluição. Se esse projeto for aprovado, como se estima, a lei entrará em vigor após o término do exercício social em curso. Prevendo que terá de arcar com a despoluição das áreas impactadas, a empresa estabeleceu uma estimativa do valor que deverá desembolsar.
Considerando essa situação hipotética, julgue os iten...
Uma empresa do setor farmacêutico que atua em diversos países realiza atividades que causam poluição ambiental. Embora estejam conscientes desse problema, os administradores dessa empresa se comprometem a despoluir áreas impactadas por suas atividades apenas nos locais em que houver determinação legal para isso. Há anos essa empresa tem causado poluição ambiental em áreas públicas de um país onde, atualmente, está em curso o processo de votação de um projeto de lei antipoluição. Se esse projeto for aprovado, como se estima, a lei entrará em vigor após o término do exercício social em curso. Prevendo que terá de arcar com a despoluição das áreas impactadas, a empresa estabeleceu uma estimativa do valor que deverá desembolsar.
Considerando essa situação hipotética, julgue os iten...
Uma empresa do setor farmacêutico que atua em diversos países realiza atividades que causam poluição ambiental. Embora estejam conscientes desse problema, os administradores dessa empresa se comprometem a despoluir áreas impactadas por suas atividades apenas nos locais em que houver determinação legal para isso. Há anos essa empresa tem causado poluição ambiental em áreas públicas de um país onde, atualmente, está em curso o processo de votação de um projeto de lei antipoluição. Se esse projeto for aprovado, como se estima, a lei entrará em vigor após o término do exercício social em curso. Prevendo que terá de arcar com a despoluição das áreas impactadas, a empresa estabeleceu uma estimativa do valor que deverá desembolsar.
Considerando essa situação hipotética, julgue os iten...
Uma empresa do setor farmacêutico que atua em diversos países realiza atividades que causam poluição ambiental. Embora estejam conscientes desse problema, os administradores dessa empresa se comprometem a despoluir áreas impactadas por suas atividades apenas nos locais em que houver determinação legal para isso. Há anos essa empresa tem causado poluição ambiental em áreas públicas de um país onde, atualmente, está em curso o processo de votação de um projeto de lei antipoluição. Se esse projeto for aprovado, como se estima, a lei entrará em vigor após o término do exercício social em curso. Prevendo que terá de arcar com a despoluição das áreas impactadas, a empresa estabeleceu uma estimativa do valor que deverá desembolsar.
Considerando essa situação hipotética, julgue os iten...
Acerca da apuração de resultados, julgue os itens subsequentes. A partir de 2009, as despesas decorrentes do pagamento de juros de empréstimos passaram a ser incluídas em um novo grupo de contas, denominado outras despesas, o qual substituiu o antigo grupo despesas não operacionais.
Acerca da apuração de resultados, julgue os itens subsequentes. A receita líquida com a venda de produtos corresponde à diferença entre a receita bruta da venda dos produtos e o custo da sua produção.
Acerca da apuração de resultados, julgue os itens subsequentes. Insubsistência ativa e insubsistência do passivo são termos sinônimos e correspondem ao desaparecimento de um passivo, o que implica a geração de uma receita.
Julgue os próximos itens, relativos a contas contábeis, planos de contas, registro de transações no sistema contábil e demonstrativos contábeis. Segundo o método das partidas dobradas, o registro de um fato contábil sempre implicará um lançamento a débito, que corresponde à aplicação dos recursos da entidade, e um lançamento a crédito, que corresponde à origem dos recursos aplicados.
Julgue os próximos itens, relativos a contas contábeis, planos de contas, registro de transações no sistema contábil e demonstrativos contábeis. Todos os fatos contábeis modificativos e mistos envolvem, ao menos, um lançamento em alguma conta de resultado.
Julgue os próximos itens, relativos a contas contábeis, planos de contas, registro de transações no sistema contábil e demonstrativos contábeis. Elenco de contas e plano de contas são termos sinônimos e constituem a relação de todas as contas utilizadas pela entidade no registro contábil das suas operações.
Julgue os próximos itens, relativos a contas contábeis, planos de contas, registro de transações no sistema contábil e demonstrativos contábeis. A legislação brasileira determina ser obrigatória a escrituração contábil; por isso, o empresário e a sociedade empresária devem escriturar, pelo menos, os livros diário e razão.
Julgue os próximos itens, relativos a contas contábeis, planos de contas, registro de transações no sistema contábil e demonstrativos contábeis. As contas retificadoras acompanham as respectivas contas principais no balanço patrimonial, sendo lançadas sempre com sinal oposto ao do lançamento das contas que retificam.
A respeito dos princípios de contabilidade, julgue os itens a seguir. O princípio da entidade reconhece a pessoa jurídica ou física como objeto da contabilidade, de modo que se admite que essas entidades pertençam ao universo do patrimônio contábil.
A respeito dos princípios de contabilidade, julgue os itens a seguir. As convenções contábeis visam restringir e delimitar os princípios de contabilidade, pois as definições desses princípios propiciam, por vezes, interpretações amplas e pouco objetivas.
A respeito dos princípios de contabilidade, julgue os itens a seguir. O princípio da competência pressupõe a simultaneidade da confrontação entre ativos e passivos.
A respeito dos princípios de contabilidade, julgue os itens a seguir. Em função de fatores como a mensuração do ativo pelo valor presente, o princípio do registro pelo valor original é compatível com a variação do custo histórico.
Se 10% das Despesas do ano de 2000 representarem valores ligados a itens provisionados, podese afirmar que o valor das saídas de caixa decorrentes de pagamento de despesas é:
Em 1998 a Cia. Ágata procedeu à reavaliação de um item de seu imobilizado. Em dezembro de 2001, por ocasião do encerramento do balanço, decide pela descontinuidade e não reposição do bem em questão. O procedimento contábil aplicável a esse caso é
Dados para a resolução das questões de número 04 e 05.
A Cia. XAVANTE, detentora de 60% do capital ordinário da Cia. CARIRI, ao final do exercício contábil de 1999, evidencia em seu Balanço Patrimonial o valor de 900.000 reais para este investimento societário. Por ocasião do encerramento do exercício de 2000, a contabilidade da investida forneceu os valores a seguir para os itens: Itens identificados na Contabilidade da Investida:
Se ao final do exercício de 2000 restassem, na Cia. Xavante, R$ 500.000,00 dos estoques adquiridos da Cia. Cariri e o valor contábil da participação societária registrada na ...
No final de 2000, a Cia. Quartzo apura o resultado do exercício e provisiona 1.000.000 de reais como dividendos devidos a seus acionistas. A Cia. Cristal, que possui uma participação societária não relevante nessa empresa, ao registrar os dividendos a que tem direito, credita a conta:
Na ocorrência de eventos aleatórios, em empresas controladas, que tragam como conseqüência uma diminuição inesperada dos ativos da investida, tornando o valor total desse item patrimonial inferior ao somatório das obrigações para com terceiros, e identificando-se ainda a responsabilidade formal da controladora, na cobertura do passivo a descoberto de sua controlada. O procedimento contábil a ser efetuado pela controladora seria:
A avaliação de valores mobiliários, não classificados como investimentos, estabelecida no artigo 183 da Lei 6.404/76, utiliza como base os critérios contábeis
De conformidade com o disposto na Instrução CVM 349/2001, o procedimento contábil relativo ao lançamento do montante do ágio resultante da aquisição do controle da companhia aberta que vier a incorporar sua controladora é registar em
A Cia. Tupinambá efetuou a reavaliação em 1998 de sua unidade fabril, no ano de 2000. Em razão de grande alteração de tecnologia, decide descontinuar e não repor aquela unidade. Em face à verificação da empresa da existência de saldos contábeis relativos à contabilização anteriormente feita, o procedimento contábil indicado é:
Utilizando as informações contidas no quadro de composição acionária das companhias, responder às questões de nº 06 a 13.
Por decisão das diretorias das empresas do grupo ficou estabelecido como período de exercício contábil para todas as empresas o ano civil. Na verificação da ocorrência de uma venda de um bem imobilizado, com lucro, da Cia. Itacolomi para a Cia. Itararé e, ao final do período contábil de ambas, a compradora ainda mantinha em seu patrimônio esse bem. O resultado apurado nessa operação é classificado contabilmente como:
Utilizando as informações contidas no quadro de composição acionária das companhias, responder às questões de nº 06 a 13.
Cia. Itamaracá tem como atividade o transporte de cargas e foi constituída apenas para prestar esse tipo de serviço às empresas do grupo. Nesse caso a divulgação desse fato em notas explicativas:
A diferença verificada, ao final de cada período, no valor do investimento avaliado pelo método da equivalência patrimonial, quando relativo à variação cambial de investimento em coligada ou controlada no exterior, deve ser apropriada pela investidora
De acordo com a NBC-T-10 - Dos Aspectos Contábeis Específicos em Entidades Diversas, na elaboração de demonstrações contábeis pelas entidades sem fins lucrativos, a conta Capital deve ser substituída pela expressão:
O critério da avaliação contábil a ser aplicado aos títulos de crédito, e a quaisquer valores mobiliários não classificados como Investimentos Permanentes é:
O patrimônio da Cia. ZAZ TRAZ S/A foi devidamente apurado em 31.12.01, data do encerramento do exercício, demonstrando os dados abaixo, em ordem alfabética.
A elaboração do Balanço Patrimonial, com base nas contas e nos saldos acima, certamente demonstrará:
A empresa Dag Mar e Serra S/A, em 31.12.01, apresentava o patrimônio líquido abaixo demonstrado, quando apurou o lucro líquido final no valor de R$ 65.000,00.
Patrimônio Líquido em 31.12.01
Capital Social R$ 100.000,00
Reservas de Capital R$ 12.000,00
Reservas Estatutárias R$ 8.000,00
Reserva para Contingência R$ 61.000,00
Reserva Legal R$ 17.000,00
Lucros Acumulados R$ 10.000,00
Agora a empresa deverá constituir a reserva legal requerida por lei no caso de haver lucro no exercício de referência.
Assinale a opção que indica o procedimento correto a ser adotado neste caso.
A empresa Mine Max S/A tinha apenas uma máquina comprada há 8 anos, mas muito eficiente. No balanço de 31.12.01, essa máquina constava com saldo devedor de R$ 15.000,00, sem considerar a conta de depreciação acumulada, contabilizada com resíduo de 20%.
Pois bem, essa máquina tinha vida útil de 10 anos, iniciada em primeiro de janeiro e foi vendida em 30 de junho de 2002, causando um perda de capital de 30% sobre o preço alcançado na venda.
Faça os cálculos necessários para apurar o valor obtido na referida venda, assinalando-o entre as opções abaixo.
Apresentamos abaixo cinco frases relacionadas com o ativo permanente, sendo quatro verdadeiras e apenas uma falsa. Assinale a opção que contém a assertiva errada.
Em 01.10.01 foram descontadas duplicatas em banco. Uma duplicata no valor de R$ 10.000,00, com vencimento para 10.11.01, não foi liquidada e o banco transferiu para cobrança simples, no dia do vencimento. Em 01.12.01, após conseguir um abatimento de 30% no valor da duplicata, o cliente liquidou a dívida junto ao banco, pagando, ainda, juros de R$ 70,00. O registro contábil da operação realizada no dia 01.12.01 foi assim feito pelo emitente da duplicata:
Ao promover a análise de balanços da Cia. Argentum, o Contador-analista apurou a "Margem de Garantia" de 2,30. Quando essa empresa comprou equipamentos a prazo por R$ 400,00, vendeu mercadorias a prazo por R$ 500,00, ganhando R$ 200,00 e pagou R$ 100,00 de despesas administrativas, esse quociente foi drasticamente alterado.
A empresa Lua Luar S.A., em 31.12.X1, mandou distribuir todo o lucro líquido do exercício, na forma seguinte:
R$ 200,00 para imposto de renda;
R$ 60,00 para dividendos;
R$ 50,00 para reservas estatutárias;
R$ 30,00 para participação de debenturistas;
R$ 40,00 para reserva legal; e
R$ 180,00 para lucros acumulados.
Considerando-se que essa empresa tinha R$20,00 de prejuízos anteriores, e que a destinação do lucro foi corretamente contabilizada, podemos afirmar que:
José Henrique resolveu medir contabilmente um dia de sua vida começando do "nada" patrimonial.
De manhã cedo nada tinha. Vestiu o traje novo (calça, camisa, sapatos, etc.), comprado por R$ 105,00, mas que sua mãe lhe deu de presente. Em seguida tomou R$ 30,00 emprestados de seu pai, comprou o jornal por R$ 1,20, tomou o ônibus pagando R$ 1,80 de passagem. Chegando ao CONIC, comprou fiado, por R$ 50,00, várias caixas de bombons e chicletes e passou a vendê-los no calçadão. No fim do dia, cansado, tomou uma refeição de R$ 12,00, mas só pagou R$ 10,00, conseguindo um desconto de R$ 2,00. Contou o dinheiro e viu que vendera metade dos bombons e chicletes por R$ 40,00. Com base nessas informações, podemos ver que, no fim do dia, J...
A empresa Com Têxtil Limitada trabalha, exclusivamente, com o tecido "alfa". Em 20 de outubro negociou uma partida nos seguintes termos:
- aquisição de 2.000 metros ao preço unitário de R$ 5,00;
- pagamento em moeda corrente na apresentação da nota;
- tributação de ICMS sobre a compra e transporte, no valor de R$ 1.200,00;
- tributação de IPI sobre a compra, no valor de R$ 500,00;
- fretes e seguro relativos à operação de compra, no valor de R$ 300,00.
De posse dos documentos decorrentes da operação acima exemplificada, o contador promoveu lançamentos na forma seguinte. Assinale o registro correto, sabendo-se que a empresa é contribuinte do ICMS e não-contribuinte do IPI.
A firma Celta & Cia. Ltda. aplicou seu capital inicial da seguinte forma: 40% em máquinas compradas a vista por R$ 3.500,00, uma nota promissória emitida por um de seus sócios no valor de R$ 3.000,00 e o restante em moeda corrente do País.
Em seguida essa empresa:
- comprou mercadorias da Casa São Benedito, conforme Nota Fiscal no 2.315. O preço de compra foi de R$ 3.000,00. A Casa São Benedito obteve lucro de 20% nessa transação. A Celta pagou entrada de 20%, assinando duplicata pelo valor restante;
- vendeu mercadorias por R$ 1.900,00, conforme Notas Fiscais de nos 002 a 049, recebendo como entrada apenas 40% do total;
Abaixo são apresentadas assertivas sobre os enunciados dos Princípios Fundamentais de Contabilidade. Apenas uma dessas frases contém afirmativa verdadeira. As outras apresentam defeitos, incorreções ou imprecisões, que as tornam falsas e incorretas.
1 - Sempre que se apresentarem afirmativas igualmente válidas para a quantificação das mutações patrimoniais que alterem o Patrimônio Líquido, deve ser adotado o menor valor para os componentes do Ativo e do Passivo. 2 - Na apuração do resultado do período devem ser incluídas todas as receitas recebidas e todas as despesas pagas, sempre simultaneamente quando se correlacionarem, indepen...
Observando um resumo da Demonstração do Resultado do Exercício (DRE) publicada pela empresa Finan Cia., podemos ver que ela apurou Lucro Bruto de R$ 5.000,00, Lucro Operacional de R$ 2.100,00, Resultado do Exercício de R$ 1.500,00, antes do Imposto de Renda; Provisão para Imposto de Renda de R$ 500,00 e Lucro Líquido do Exercício após o IR de R$ 1.000,00. A empresa não tinha prejuízos acumulados, não constituiu reservas no exercício, nem sujeitou-se à contribuição social sobre o lucro. Os procedimentos contábeis de praxe contabilizaram a distribuição do lucro, exclusivamente, destinando 20% para pagamento do dividendo mínimo obrigatório previsto na lei, 20% para pagamento de participação estatutária aos administradores e 20% para pagamento de participação estatutária aos empregados...
A Companhia de Reparos S.A. tem exercício social coincidente com o ano civil. Em dezembro de 2000 prestou serviços a uma indústria (conserto de máquinas), cobrando-lhe R$ 10.000,00, dos quais recebeu, contra recibo, dez por cento. Em janeiro de 2001 faturou o restante, dividindo o pagamento em 18 parcelas mensais e sucessivas de igual valor, vencendo a primeira delas em 31.01.01. De acordo com a Lei no 6.404/76 (Lei das Sociedades por Ações) a Companhia deve assim apropriar a receita
O Contador da Empresa Comércio Com S/A já havia contabilizado as operações de encerramento do exercício de 2000, inclusive a provisão para pagamento do imposto de renda, quando se apercebeu de que não havia calculado as participações estatutárias de empregados e de diretores, previstas nos Estatutos à alíquota de 10%, para cada tipo.
A provisão para o imposto de renda fora calculada à alíquota de 25% do lucro real, tendo o lucro líquido do exercício, no valor de R$ 27.000,00, sido creditado na conta Lucros (ou Prejuízos) Acumulados. Após sanar a falha anterior, contabilizando as participações estatutárias corretamente e recalculando o imposto, a provisão para o imposto de renda deverá ir a balanço com o novo valor de:...
A Sapataria Pollíssola, no fim do exercício, inventariou seu estoque de mercadorias para fins de balanço, tendo apurado a seguinte situação a preço de custo e de mercado:
Para obedecer aos critérios de avaliação patrimonial e tendo em vista o Princípio Contábil da Prudência, a Sapataria deve adotar uma das opções abaixo. Assinale-a.
A Azienda é uma microempresa do ramo comercial. Suas contas, exceto a conta Lucros (ou Prejuízos) Acumulados, apresentam os seguintes saldos:
Por ocasião do encerramento do exercício, contabilizando-se os resultados sem nenhuma tributação ou distribuição, poderemos confirmar quatro das assertivas abaixo. Assinale a única que não está correta.
Abaixo estão relacionadas as trinta contas movimentadas pela Cia. Comercial Aliança, conforme Razão Geral de 31.12.00 (data do encerramento do exercício social)
Exclusivamente baseados nos saldos acima, podemos afirmar que a empresa apresenta
A firma S.A. Mendes Som tem um plano de contas corretamente implantado com uma classificação adequada à elaboração das demonstrações financeiras, usando a seguinte codificação:
- Dígito inicial: 1 - contas do ativo 2 - contas do passivo 3 - contas do patrimônio liquido 4 - receitas 5 - despesas - Segundo dígito: 1 - circulante 2 - realizável ou exigível a longo prazo 3 - permanente ou resultados de exercícios futuros
Ao lermos esse plano de contas, vamos verificar que o código 1.1.1.1 certamente corresponde a uma conta do subgrupo:
A empresa S/A Delta & Indústria possuía equipamentos industriais adquiridos por R$ 32.000,00, em março de 1999, e instalados para funcionamento em primeiro de setembro do mesmo ano. Embora com vida útil de oito anos, o equipamento foi alienado em 30 de junho de 2001, gerando um ganho de capital líquido de 30% sobre a receita da alienação. Sabendo-se que:
- o valor residual para fins de depreciação foi estipulado em 10%; - não houve correção monetária no período; - o exercício social coincide com o ano civil;
pode-se afirmar, em relação ao exemplo dado, que na operação de alienação foi apurada uma Receita Não-Operacional no valor de
Em um estabelecimento comercial são oferecidas duas formas de pagamento: à vista, com desconto de 10%, ou parcelado em duas prestações fixas mensais, com a primeira vencendo na data da compra e a segunda, trinta dias depois. Com base nessas informações é possível afirmar que a taxa de juros embutida no parcelamento será de:
Um determinado índice inflacionário registrou, em determinados períodos, os valores relacionados na tabela que segue:
Com base nos valores expressos e nos respectivos períodos de referência, é possível afirmar que as taxas de inflação medidas pelo referido índice no ano X9 e no seu primeiro semestre assumirão, respectivamente, os valores de:
Sabendo-se que os valores das prestações, em qualquer sistema de amortização, são resultantes de uma combinação de juros e amortização, pode-se afirmar, em relação ao sistema francês, que os valores das amortizações contidas nas suas parcelas, ao longo do prazo do financiamento, serão:
No sistema de amortizações constantes, em uma operação financeira calculada com base em uma taxa de juros pré-fixada, o comportamento dos valores das prestações será descrescente:
Em uma determinada operação de financiamento, houve a concessão de um período de carência de três anos, sem pagamento de juros. Admitindo-se que a taxa de juros compostos utilizada foi de 10% a.a., e que o principal da operação, ou seja, o seu valor presente era de R$100.000,00, pode-se afirmar que o valor utilizado como base para o cálculo do valor constantes das prestações, na forma de uma série de pagamentos postecipada, foi de:
Um valor de R$10.000,00, com data de referência de exatos dois anos atrás, deve ser atualizado monetariamente, com base na variação acumulada de um determinado índice inflacionário convencionado na operação, e acrescido de juros compostos calculados a uma taxa de juros de 10% a.a.. Admitindo-se que o referido índice tenha acumulado uma variação de 10% nos últimos dois anos, o montante atualizado acrescido de juros, na data de hoje, será igual a:
Uma empresa tem uma dívida composta por duas prestações, com prazos de vencimento, a contar de hoje, em 1 e 3 meses, e valores de R$2.000,00 e R$2.100,00, respectivamente. Admitindo-se que as referidas parcelas tenham sido calculadas a uma taxa de juros compostos de 5% a.m., caso a empresa deseje substituir as prestações originais por um único pagamento, a ser realizado ao final do segundo mês, o valor a ser pago será:
Um indivíduo pretende aplicar R$3.000,00 em uma determinada operação, para a qual projeta uma rentabilidade de 15% ao ano, dentro do regime dos juros simples. Caso não realize qualquer outra movimentação financeira, além do aporte inicial, seu saldo total, ao final de um prazo de 24 meses, será de:
A Cia. Esperança realizou operação de venda de mercadorias com recebimento à vista, no valor de R$ 5.000,00. A operação gerou um registro contábil de débito à conta Caixa e Bancos e crédito à conta Vendas Brutas.
O fato contábil e a conta de débito envolvida na operação, à luz da contabilidade geral, são, respectivamente:
A Cia. Mitigando Riscos Ltda. contratou, em 01/10/09, uma apólice de seguro anual para cobertura de incêndio avaliada em R$ 800.000,00, cuja vigência teve início exatos 30 dias após a data da assinatura do contrato. O prêmio cobrado pela seguradora correspondeu a 12% do valor da apólice e foi pago em 30/11/09. Sabendo-se que a companhia possui exercício social coincidente com o ano civil e considerando-se o princípio contábil da competência de exercícios, verifica-se que, no balanço patrimonial apurado em 31/12/09, a conta “Seguros antecipados” apresentou saldo atualizado de:
Responda às questões de números 6 a 8 com base na lei 8666, de 21/06/93, que regulamenta as normas para licitação e contratos da administração pública.
Consoante o artigo 15, as compras, sempre que possível, deverão ser processadas através do seguinte sistema:
O conjunto dos profissionais da área de contabilidade utiliza deste instrumento para regular as ações e práticas exercidas em seu trabalho e na convivência com seus semelhantes e clientes. Este instrumento é conhecido como:
A Empresa São Caetano Ltda., em 31/12/2000, possui contabilizado na conta Lucros Acumulados, o montante de R$ 20.000,00 e, na conta Capital Social, a importância de R$ 150.000,00. Em 5/1/2001 foi decidido um aumento da conta Capital Social, mediante a utilização do total registrado na conta Lucros Acumulados. Assim sendo, assinale a alternativa a seguir que melhor reflete essa operação.
De acordo com o Prof. José Pereira da Silva, as principais limitações das fórmulas utilizadas nos cálculos do prazo médio de pagamento das compras são, EXCETO:
O processo comparativo, expresso em porcentagem, que se aplica ao se relacionar uma conta ou grupo de contas com um valor afim ou relacionável, identificado no mesmo demonstrativo, denomina-se:
O Prof. Alexandre Assaf Neto sugere que uma metodologia básica para o estudo comparativo da evolução horizontal dos balanços pode ser resumida nos seguintes segmentos de estudo, EXCETO:
O modelo de avaliação de ativos definido como sendo aquele que pode ser entendido como o valor corrente de venda deduzido dos gastos necessários para a realização do item avaliado, ou seja, o montante esperado da entrada líquida de caixa que a venda do item proporcionaria à entidade, é
O princípio que reconhece o patrimônio como objeto da contabilidade e afirma a autonomia patrimonial, a necessidade da diferenciação de um patrimônio particular no universo dos patrimônios existentes, independentemente de pertencer a uma pessoa, a um conjunto de pessoas, a uma sociedade ou a uma instituição de qualquer natureza ou finalidade, com ou sem fins lucrativos, é o princípio
O processo organizado pelo agente responsável ou pelos órgãos de contabilidade analítica das entidades da administração indireta, relativo aos atos de gestão de seus dirigentes, consiste no controle denominado
O estudo lítero-expositivo da Ciência Contábil estabeleceu diversas teorias doutrinárias como forma de classificar os componentes do sistema contábil, condensando esses estudos nas chamadas Teorias das Contas.
Entre estas Teorias das Contas existe uma denominada "Teoria Personalista", que classifica os componentes do sistema contábil em
- Os correntistas bancários, atualmente, podem dispor de facilidades nas chamadas contas de livre movimentação ou Bancos c/Movimento, com limites de saques garantidos por contratos de "cheque especial". Estas contas ora representam ativo contábil, ora representam passivo contábil, dependendo de seu tipo de saldo.
Podemos dizer que a conta de depósitos bancários da empresa, garantida por contrato de cheque especial, é uma conta de passivo quando
Apresentamos abaixo cinco igualdades literais que, se expressas com avaliação em moeda nacional, podem demonstrar a equação fundamental do patrimônio e a representação gráfica de seus estados, em dado momento.
01. ATIVO menos SITUAÇÃO LÍQUIDA é igual a ZERO
02. ATIVO menos PASSIVO é igual a ZERO
03. ATIVO menos PASSIVO menos SITUAÇÃO LÍQUIDA é igual a ZERO
04. ATIVO menos PASSIVO mais SITUAÇÃO LÍQUIDA é igual a ZERO
05. ATIVO mais PASSIVO menos SITUAÇÃO LÍQUIDA é igual a ZERO
Observando as igualdades acima, podemos afirmar que a hipótese de número
Na nossa Mini Microempresa, apuramos que o aluguel de R$ 180,00, vencido em janeiro/00, fora pago em dezembro/99; que em dezembro/99 foram recebidos juros de R$ 150,00, que só ven-ciam em janeiro/00; que os salários de dezembro/99, no valor de R$ 200,00, só foram pagos em janeiro/00; e que, também em dezembro/99, foram prestados serviços no valor de R$ 310,00 para recebimento apenas no mês seguinte.Estes fatos haviam sido contabilizados no exercício de 1999 segundo as regras do regime contábil de caixa. No entanto, a lei determina que, para fins de balanço, deve ser utilizado o regime contábil de competência, uma vez que se trata de um Princípio Fundamental de Contabilidade. A modificação contábil do regime de caixa para o de competência, neste caso particular, vai provocar um d...
O Prof. Adriano Blatt destaca que as mudanças no fluxo de caixa têm que ser demonstradas como fontes e usos de caixa em três áreas, como fluxo de cai-xa de atividades: