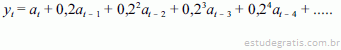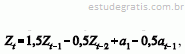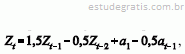41 Q461225
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que um indicador de acessos — Z(t) — a determinado portal da Internet no dia t siga um processo na forma Z(t) = 0,8 Z(t – 1) + a(t), em que t = 1, 2, 3, ...; a(t) é um ruído branco gaussiano e Z(0) ~ N(0, 1). Com base nessas informações, julgue os itens que se seguem.

Para modelar outro indicador, considere que seja proposto um modelo na forma X(t) = m + Y(B)a(t), em que t = 1, 2, 3, ...; Y(B) = 1 + Y1 B + Y2 B2 + Y3B3+...; em que Yk é uma constante real, B é o operador de translação para o passado tal que BX(t) = X(t – 1) e m é uma constante real. Com base nessas informações, é correto afirmar que X(t) segue um processo de médias móveis, e, portanto, é estacionário em torno da média m.
42 Q461223
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que um indicador de acessos — Z(t) — a determinado portal da Internet no dia t siga um processo na forma Z(t) = 0,8 Z(t – 1) + a(t), em que t = 1, 2, 3, ...; a(t) é um ruído branco gaussiano e Z(0) ~ N(0, 1). Com base nessas informações, julgue os itens que se seguem.

Tal modelo é um caso particular do modelo de filtro linear com entrada a(t), saída Z(t) e função de transferência Y(B), ou, equivalentemente, Z(t) = Y(B)a(t), em que Y(B) = 1 + 0,8 B + 0,82 B2 + 0,83B3+..., e B é o operador de translação para o passado tal que BZ(t) = Z(t – 1).

43 Q461221
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

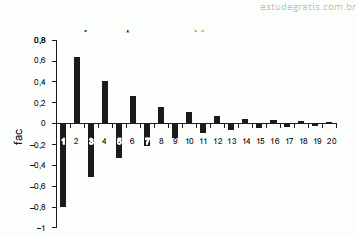
Considere que um indicador de acessos — Z(t) — a determinado portal da Internet no dia t siga um processo na forma Z(t) = 0,8 Z(t – 1) + a(t), em que t = 1, 2, 3, ...; a(t) é um ruído branco gaussiano e Z(0) ~ N(0, 1). Com base nessas informações, julgue os itens que se seguem.

O gráfico a seguir representa corretamente a função de autocorrelação do processo Z(t).


44 Q461219
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

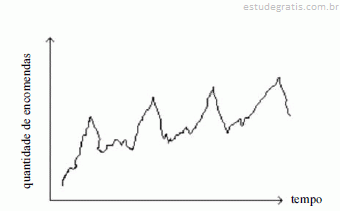
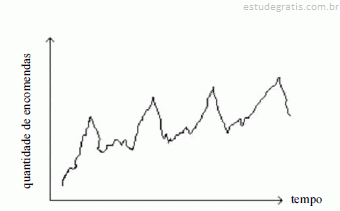
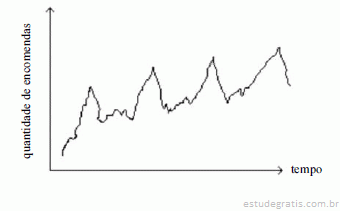
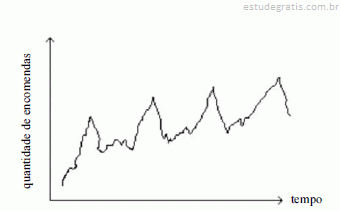
O gráfico acima mostra a evolução temporal da quantidade mensal de encomendas X entregues em determinada cidade. A partir dessa figura e dos conceitos de séries temporais, julgue os itens subsequentes.

Se os picos da série temporal X ocorrem nos meses de dezembro, então o período sazonal a ser considerado em um modelo SARIMA é igual a 12.

45 Q461217
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O gráfico acima mostra a evolução temporal da quantidade mensal de encomendas X entregues em determinada cidade. A partir dessa figura e dos conceitos de séries temporais, julgue os itens subsequentes.

A metodologia de Box e Jenkins se aplica somente a séries temporais estacionárias.

46 Q461215
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O gráfico acima mostra a evolução temporal da quantidade mensal de encomendas X entregues em determinada cidade. A partir dessa figura e dos conceitos de séries temporais, julgue os itens subsequentes.

Um modelo AR(1) é apropriado para representar a série temporal X.
47 Q461213
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O gráfico acima mostra a evolução temporal da quantidade mensal de encomendas X entregues em determinada cidade. A partir dessa figura e dos conceitos de séries temporais, julgue os itens subsequentes.

A série apresenta sazonalidade e tendência.

48 Q461203
Estatística
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Relativamente à Análise de Séries Temporais, considere as afirmativas abaixo.

I. O teste de Box− Pierce é um teste baseado nas autocorrelações dos resíduos estimados e serve para diagnosticar se o modelo ajustado à série é adequado.

II. Um modelo ARIMA(1,0,1) é estacionário se o coeficiente autoregressivo for um número, em módulo, maior do que um.

III. O modelo Zt = μ t + X t onde μ t é uma função determinística periódica, satisfazendo μt − μt −12 = 0 e Xt é um processo estacionário que pode ser modelado por um ARMA (p, q), exibe um comportamento sazonal estocástico.

IV. Um modelo AR (1) tem função de autocorrelação parcial com decaimento expone...

49 Q461201
Estatística
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Se o modelo de Séries Temporais dado por Zt = 2 + αt + 0,5 αt −1 onde αt é o ruído branco de média zero e desvio padrão 2, tem função de autocorrelação dada por ρ (t), t = 1,2,3, .... , então o valor de ρ (1) é

50 Q461199
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

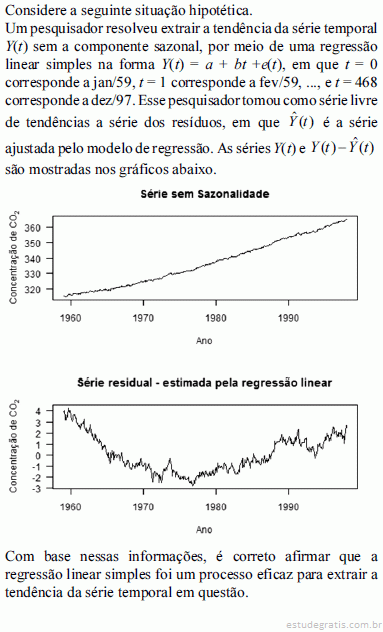
Julgue o item subsequente, a respeito do modelo ARIMA.

51 Q461197
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

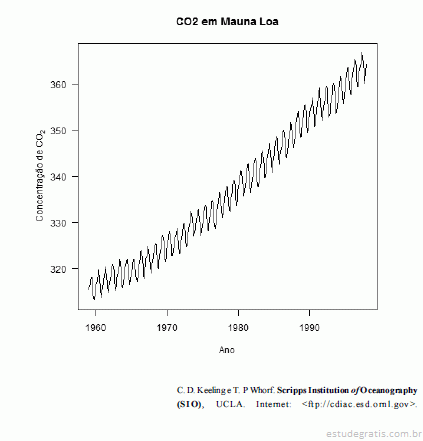
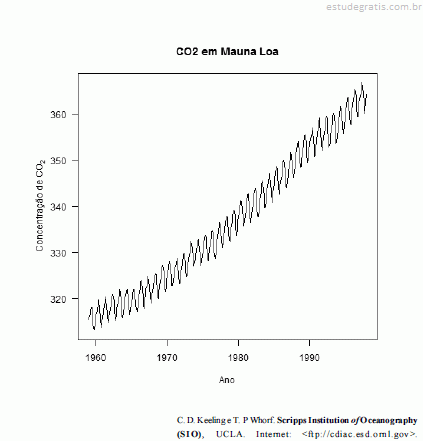
A partir da figura acima, que ilustra a evolução temporal (de janeiro/1959 a dezembro/1997) dos níveis mensais de concentração de CO2 registrados em determinada localidade, julgue os itens de 90 a 92.

52 Q461195
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir da figura acima, que ilustra a evolução temporal (de janeiro/1959 a dezembro/1997) dos níveis mensais de concentração de CO2 registrados em determinada localidade, julgue os itens de 90 a 92.

O modelo ARMA(p, q), em que p, q  6, possibilita ajustar a série temporal original.
53 Q461193
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a série temporal xt = Tt + St + et , em que T é o componente de tendência, S é o componente de sazonalidade e e é um componente aleatório de média 0 e variância constante, julgue os itens a seguir.

O método de suavização por médias móveis não é aplicável para essa situação, pois a série xt possui sazonalidade.

54 Q461191
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

55 Q461189
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

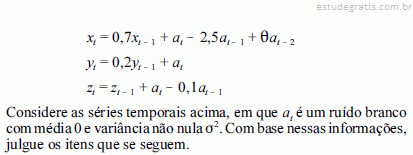
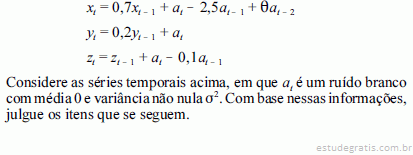
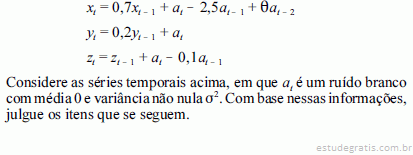
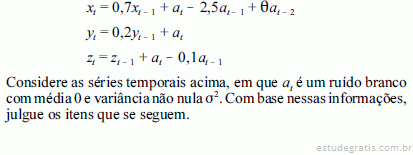
A série {xt} é estacionária para qualquer valor

56 Q461187
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Se , então a série z é estacionária.
57 Q461185
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A série {yt} pode ser escrita como um processo de médias móveis de ordem infinita:

58 Q461181
Estatística
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

59 Q461179
Estatística
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

60 Q461177
Estatística
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere uma série temporal gerada ao se lançar 100 vezes, sucessiva e independentemente, o mesmo dado, registrando a cada vez o resultado numérico. Esta série é

61 Q461159
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A série temporal xt é estacionária para qualquer valor de .

62 Q461157
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os exemplos de métodos que permitem estimar as componentes T e S da série temporal z incluem as médias móveis, a suavização exponencial e a regressão.

63 Q461155
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A série y não é estacionária.

64 Q461153
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

As autocorrelações corr(x4, x1), corr(x5, x2) e corr(x6, x3) são todas nulas.

65 Q460961
Estatística
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Considere o modelo de séries temporais dado por Zt = 0,6 Zt−1 + at onde at é o ruído branco de média zero e variância 4. Nessas condições, a variância de Zt é

66 Q461183
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere a função de autocorrelação parcial amostral de uma série temporal com 90 observações, com limites de 5% de siginificância, conforme o resultado abaixo.

Supondo-se que a função de autocorrelação amostral apresente comportamento infinito e decrescente e comparando com comportamento teórico das funções de autocorrelação e autocorrelação parcial dos processos ARMA(p,q), a estrutura que melhor se ajusta aos dados é

67 Q461171
Estatística
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Considere um banco no qual o tempo de atendimento é de 2 minutos, com 4 caixas de atendimento ao cliente e onde os clientes chegam a uma taxa de 2 clientes a cada minuto. Assinale a alternativa que apresenta a taxa de utilização (tu) desse sistema e a interpretação correta dessa taxa.

68 Q461169
Estatística
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Acerca da análise de séries temporais, assinale a alternativa incorreta.

69 Q461119
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Um estatístico foi contratado para modelar uma série de produção de sucos e concentrados de frutas, com o objetivo de acompanhar a evolução do fenômeno ao longo do tempo e efetuar previsões. Os dados disponíveis para análise compreendem o período de janeiro de 1991 a abril de 2007, perfazendo um total de 76 observações. Os gráficos a seguir mostram o comportamento e a distribuição dos dados.

Analisando os gráficos acima, verifica-se que a série

70 Q461117
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere que uma série temporal {Zt}t=1,...,n em que Zt representa o número mensal de ligações recebidas por uma central de atendimento ao cliente no mês t, segue um processo SARIMA(0,1,1)x(0,1,1)12. Nessa perspectiva, avalie as afirmativas a seguir.

Está(ão) correta(s) a(s) afirmativa(s)

71 Q461115
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Suponha que na estimação dos parâmetros do modelo ARIMA(1,1,1), para uma série com 60 observações, obteve-se o seguinte resultado:

Um intervalo de 95% para o coeficiente da parte autorregressiva do modelo é dado por

72 Q461113
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere o modelo ARIMA(2,1,0) aplicado à série Xt, Sabendo que as raízes de equação característica são B1 = 3 e B2 = −2, os valores dos parâmetros são
73 Q461111
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

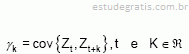
Considere um processo Z testacionário . A função de autocovariância γk definida por  satisfaz as seguintes propriedades:
74 Q461109
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

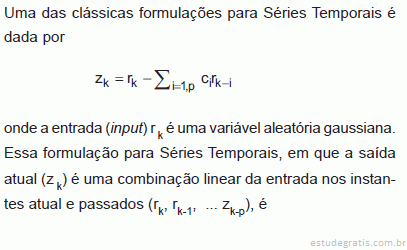
Estão corretas as afirmativas

75 Q451121
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)
76 Q451117
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)
77 Q451115
Estatística
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)
78 Q461175
Estatística
Ano: 2009
Banca: Tribunal de Justiça do Paraná - TJPR (TJ - PR)

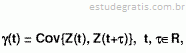
Considere um processo estacionário. A facv (função de autocovariância)  definida por satisfaz às seguintes propriedades:
79 Q461173
Estatística
Ano: 2009
Banca: Tribunal de Justiça do Paraná - TJPR (TJ - PR)

O modelo clássico para séries temporais supõe que a série temporal Zt, t=1, 2, . . . , N pode ser escrita como Zt = Tt + St + at , t=1, 2, . . . , N, ou seja, segundo uma soma de três componentes: uma tendência, uma componente sazonal e um termo aleatório. Com relação ao modelo considerado podemos afirmar que:

80 Q461103
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

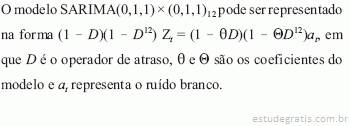
Considerando que uma série temporal {Zt}t = 1,..., n, em que Zt representa o número mensal de ligações recebidas por uma central de atendimento ao cliente no mês t, segue um processo SARIMA(0,1,1) × (0,1,1)12, julgue os itens subsequentes.

A série temporal {Zt}t = 1,..., n possui sazonalidade estocástica de período anual.

81 Q461101
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que uma série temporal {Zt}t = 1,..., n, em que Zt representa o número mensal de ligações recebidas por uma central de atendimento ao cliente no mês t, segue um processo SARIMA(0,1,1) × (0,1,1)12, julgue os itens subsequentes.


82 Q461099
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que uma série temporal {Zt}t = 1,..., n, em que Zt representa o número mensal de ligações recebidas por uma central de atendimento ao cliente no mês t, segue um processo SARIMA(0,1,1) × (0,1,1)12, julgue os itens subsequentes.

A série temporal {Zt}t = 1,..., n é estacionária.

83 Q461097
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a hipótese de que a quantidade anual de granéis sólidos transportada por uma empresa forme uma série temporal {Wt}t = 1, ..., n, em que Wt represente a quantidade transportada pela empresa no mês t, e que essa série siga um processo ARIMA(0,1,1), julgue os itens subsequentes.

A densidade espectral do processo Wt é dado por  em que  é a variância do ruído branco.
84 Q461095
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a hipótese de que a quantidade anual de granéis sólidos transportada por uma empresa forme uma série temporal {Wt}t = 1, ..., n, em que Wt represente a quantidade transportada pela empresa no mês t, e que essa série siga um processo ARIMA(0,1,1), julgue os itens subsequentes.

A função de autocorrelação parcial entre (Wt - Wt - 1) e (Wt -3 -Wt - 4) é nula.

85 Q461093
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a hipótese de que a quantidade anual de granéis sólidos transportada por uma empresa forme uma série temporal {Wt}t = 1, ..., n, em que Wt represente a quantidade transportada pela empresa no mês t, e que essa série siga um processo ARIMA(0,1,1), julgue os itens subsequentes.

A autocorrelação entre Wt e Wt -2 é nula.

86 Q461091
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a hipótese de que a quantidade anual de granéis sólidos transportada por uma empresa forme uma série temporal {Wt}t = 1, ..., n, em que Wt represente a quantidade transportada pela empresa no mês t, e que essa série siga um processo ARIMA(0,1,1), julgue os itens subsequentes.

A diferença Wt - W-1 é estacionária e segue um processo de médias móveis de ordem 1.

87 Q461089
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

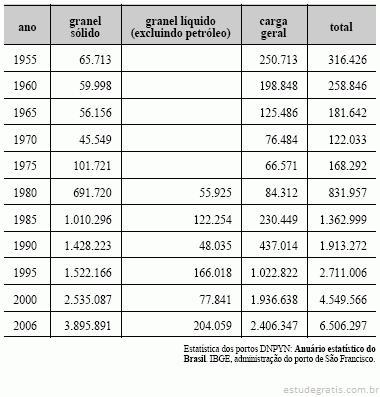
Considerando a tabela acima, que apresenta a movimentação anual de cargas no porto de São Francisco do Sul, em toneladas/ano, julgue os itens de 99 a 103.

As séries estatísticas apresentadas na tabela não são séries temporais, porque há lacunas referentes a vários anos, como, por exemplo, os anos de 2001 a 2005.

88 Q461079
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o número de pousos e decolagens em um aeroporto siga um processo autorregressivo na forma , em que Z t representa o número observado de pousos e decolagens no tempo t (t = 0, 1, 2, 3, ...,NULL) e a t representa um ruído branco com média igual a zero e variância igual a 8. Com base nessas informações e considerando que , julgue os próximos itens.

A variância do passeio aleatório é igual a

89 Q461077
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o número de pousos e decolagens em um aeroporto siga um processo autorregressivo na forma , em que Z t representa o número observado de pousos e decolagens no tempo t (t = 0, 1, 2, 3, ...,NULL) e a t representa um ruído branco com média igual a zero e variância igual a 8. Com base nessas informações e considerando que , julgue os próximos itens.
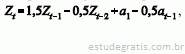
A variância do processo {Y t } é igual a 8.

90 Q461075
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o número de pousos e decolagens em um aeroporto siga um processo autorregressivo na forma , em que Z t representa o número observado de pousos e decolagens no tempo t (t = 0, 1, 2, 3, ...,NULL) e a t representa um ruído branco com média igual a zero e variância igual a 8. Com base nessas informações e considerando que , julgue os próximos itens.

A série diferenciada Y t segue um ruído branco.