Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um modelo de séries temporais tem a forma (1 - 0,5B)Yt = (1 - 0,5B)at, em que at representa um choque aleatório no instante t, B é o operador de atraso (backward shift operator) e Yt = (1 - B6)Xt. Nesse caso, é correto afirmar que o processo Yt
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a série temporal xt = Tt + St + et , em que T é o componente de tendência, S é o componente de sazonalidade e e é um componente aleatório de média 0 e variância constante, julgue os itens a seguir.
Um modelo de regressão com tendência polinomial e variáveis dummies para descrever a componente S pode ser usado corretamente para a estimação dos componentes da série temporal xt
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
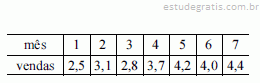
Considerando a série temporal mostrada acima, correspondente à evolução mensal das vendas de certo produto, julgue os itens subsecutivos, acerca de séries temporais.
Para a série mostrada, as médias móveis de ordem 3 são 2,8; 3,2; 3,8; 3,966; 4,2.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que um indicador de acessos — Z(t) — a determinado portal da Internet no dia t siga um processo na forma Z(t) = 0,8 Z(t – 1) + a(t), em que t = 1, 2, 3, ...; a(t) é um ruído branco gaussiano e Z(0) ~ N(0, 1). Com base nessas informações, julgue os itens que se seguem.
Tal processo corresponde a um modelo autorregressivo de ordem 0,8.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que um indicador de acessos — Z(t) — a determinado portal da Internet no dia t siga um processo na forma Z(t) = 0,8 Z(t – 1) + a(t), em que t = 1, 2, 3, ...; a(t) é um ruído branco gaussiano e Z(0) ~ N(0, 1). Com base nessas informações, julgue os itens que se seguem.
Para modelar outro indicador, considere que seja proposto um modelo na forma X(t) = m + Y(B)a(t), em que t = 1, 2, 3, ...; Y(B) = 1 + Y1 B + Y2 B2 + Y3B3+...; em que Yk é uma constante real, B é o operador de translação para o passado tal que BX(t) = X(t – 1) e m é uma constante real. Com base nessas informações, é correto afirmar que X(t) segue um processo de médias móveis, e, portanto, é estacionário em torno da média m.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que um indicador de acessos — Z(t) — a determinado portal da Internet no dia t siga um processo na forma Z(t) = 0,8 Z(t – 1) + a(t), em que t = 1, 2, 3, ...; a(t) é um ruído branco gaussiano e Z(0) ~ N(0, 1). Com base nessas informações, julgue os itens que se seguem.
Tal modelo é um caso particular do modelo de filtro linear com entrada a(t), saída Z(t) e função de transferência Y(B), ou, equivalentemente, Z(t) = Y(B)a(t), em que Y(B) = 1 + 0,8 B + 0,82 B2 + 0,83B3+..., e B é o operador de translação para o passado tal que BZ(t) = Z(t – 1).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
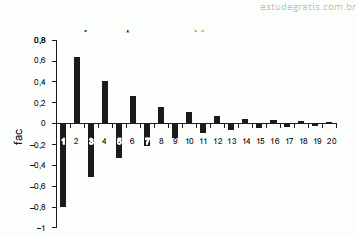
Considere que um indicador de acessos — Z(t) — a determinado portal da Internet no dia t siga um processo na forma Z(t) = 0,8 Z(t – 1) + a(t), em que t = 1, 2, 3, ...; a(t) é um ruído branco gaussiano e Z(0) ~ N(0, 1). Com base nessas informações, julgue os itens que se seguem.
O gráfico a seguir representa corretamente a função de autocorrelação do processo Z(t).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
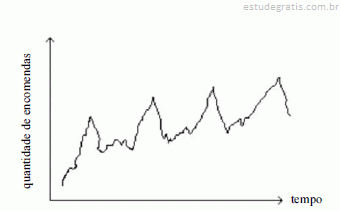
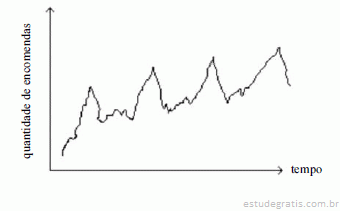
O gráfico acima mostra a evolução temporal da quantidade mensal de encomendas X entregues em determinada cidade. A partir dessa figura e dos conceitos de séries temporais, julgue os itens subsequentes.
Se os picos da série temporal X ocorrem nos meses de dezembro, então o período sazonal a ser considerado em um modelo SARIMA é igual a 12.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
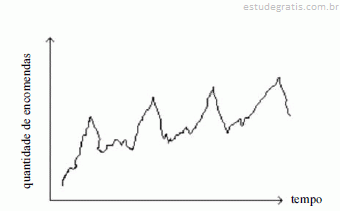
O gráfico acima mostra a evolução temporal da quantidade mensal de encomendas X entregues em determinada cidade. A partir dessa figura e dos conceitos de séries temporais, julgue os itens subsequentes.
A metodologia de Box e Jenkins se aplica somente a séries temporais estacionárias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
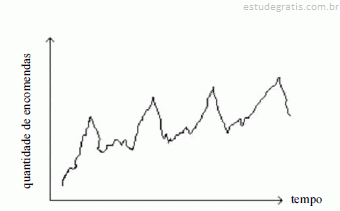
O gráfico acima mostra a evolução temporal da quantidade mensal de encomendas X entregues em determinada cidade. A partir dessa figura e dos conceitos de séries temporais, julgue os itens subsequentes.
Um modelo AR(1) é apropriado para representar a série temporal X.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O gráfico acima mostra a evolução temporal da quantidade mensal de encomendas X entregues em determinada cidade. A partir dessa figura e dos conceitos de séries temporais, julgue os itens subsequentes.
Relativamente à Análise de Séries Temporais, considere as afirmativas abaixo.
I. O teste de Box− Pierce é um teste baseado nas autocorrelações dos resíduos estimados e serve para diagnosticar se o modelo ajustado à série é adequado.
II. Um modelo ARIMA(1,0,1) é estacionário se o coeficiente autoregressivo for um número, em módulo, maior do que um.
III. O modelo Zt = μ t + X t onde μ t é uma função determinística periódica, satisfazendo μt − μt −12 = 0 e Xt é um processo estacionário que pode ser modelado por um ARMA (p, q), exibe um comportamento sazonal estocástico.
IV. Um modelo AR (1) tem função de autocorrelação parcial com decaimento expone...
Se o modelo de Séries Temporais dado por Zt = 2 + αt + 0,5 αt −1 onde αt é o ruído branco de média zero e desvio padrão 2, tem função de autocorrelação dada por ρ (t), t = 1,2,3, .... , então o valor de ρ (1) é
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
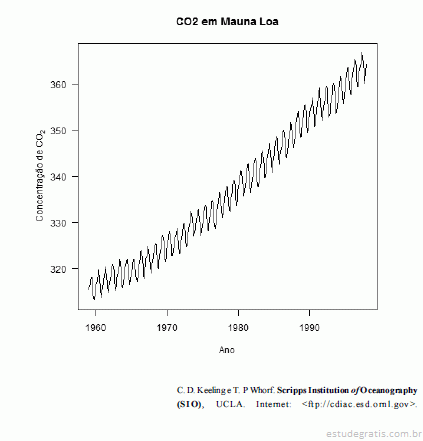
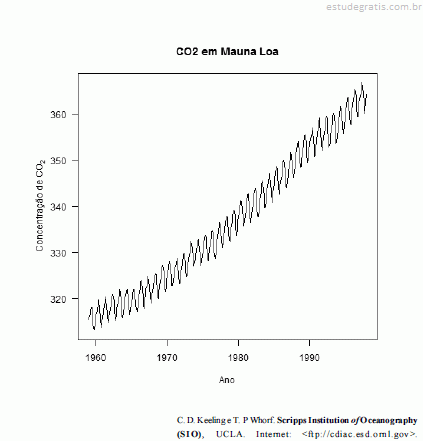
A partir da figura acima, que ilustra a evolução temporal (de janeiro/1959 a dezembro/1997) dos níveis mensais de concentração de CO2 registrados em determinada localidade, julgue os itens de 90 a 92.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir da figura acima, que ilustra a evolução temporal (de janeiro/1959 a dezembro/1997) dos níveis mensais de concentração de CO2 registrados em determinada localidade, julgue os itens de 90 a 92.
O modelo ARMA(p, q), em que p, q 6, possibilita ajustar a série temporal original.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a série temporal xt = Tt + St + et , em que T é o componente de tendência, S é o componente de sazonalidade e e é um componente aleatório de média 0 e variância constante, julgue os itens a seguir.
O método de suavização por médias móveis não é aplicável para essa situação, pois a série xt possui sazonalidade.
Considere uma série temporal gerada ao se lançar 100 vezes, sucessiva e independentemente, o mesmo dado, registrando a cada vez o resultado numérico. Esta série é
Considere o modelo de séries temporais dado por Zt = 0,6 Zt−1 + at onde at é o ruído branco de média zero e variância 4. Nessas condições, a variância de Zt é
Considere a função de autocorrelação parcial amostral de uma série temporal com 90 observações, com limites de 5% de siginificância, conforme o resultado abaixo.
Supondo-se que a função de autocorrelação amostral apresente comportamento infinito e decrescente e comparando com comportamento teórico das funções de autocorrelação e autocorrelação parcial dos processos ARMA(p,q), a estrutura que melhor se ajusta aos dados é
Considere um banco no qual o tempo de atendimento é de 2 minutos, com 4 caixas de atendimento ao cliente e onde os clientes chegam a uma taxa de 2 clientes a cada minuto. Assinale a alternativa que apresenta a taxa de utilização (tu) desse sistema e a interpretação correta dessa taxa.
Um estatístico foi contratado para modelar uma série de produção de sucos e concentrados de frutas, com o objetivo de acompanhar a evolução do fenômeno ao longo do tempo e efetuar previsões. Os dados disponíveis para análise compreendem o período de janeiro de 1991 a abril de 2007, perfazendo um total de 76 observações. Os gráficos a seguir mostram o comportamento e a distribuição dos dados.
Analisando os gráficos acima, verifica-se que a série
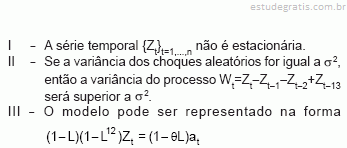
Considere que uma série temporal {Zt}t=1,...,n em que Zt representa o número mensal de ligações recebidas por uma central de atendimento ao cliente no mês t, segue um processo SARIMA(0,1,1)x(0,1,1)12. Nessa perspectiva, avalie as afirmativas a seguir.

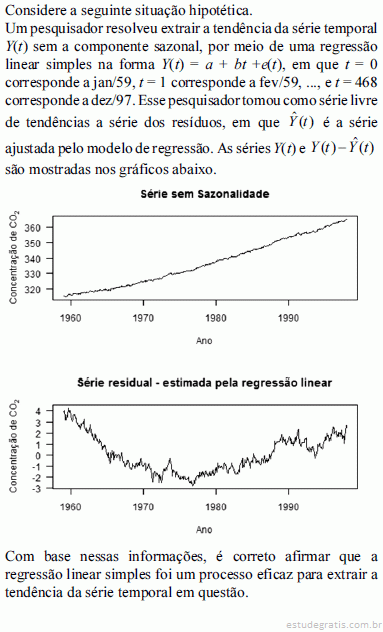
 6, possibilita ajustar a série temporal original.
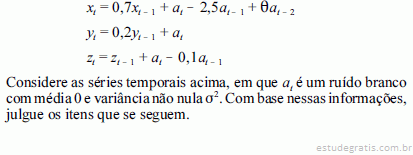
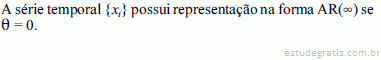
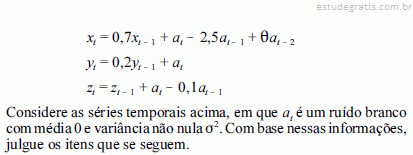

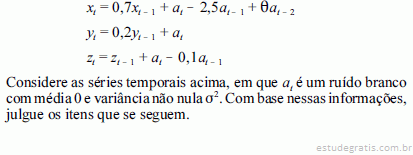
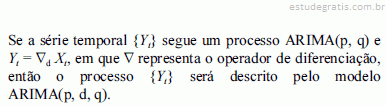
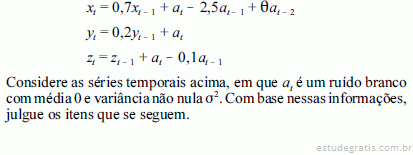
 , então a série z é estacionária.
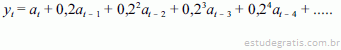
 .