Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
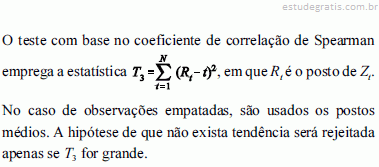
Na literatura de séries temporais, para se detectar uma tendência são conhecidos, entre outros, o teste de sinais de Cox-Stuart, o teste com base no coeficiente de correlação de Spearman e o run test de Wald-Wolfowitz.
Acerca desse assunto e considerando que Z1, ..., ZN seja uma série temporal, julgue os itens seguintes.
Se a serie temporal for 7, 8, 10, 12, 11, 9, 15, 16, 18, 20, então a quantidade de runs obtidos será igual a 4.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na literatura de séries temporais, para se detectar uma tendência são conhecidos, entre outros, o teste de sinais de Cox-Stuart, o teste com base no coeficiente de correlação de Spearman e o run test de Wald-Wolfowitz.
Acerca desse assunto e considerando que Z1, ..., ZN seja uma série temporal, julgue os itens seguintes.
Em um teste bilateral de sinais, se o nível de significância for de 5%, a hipótese de ausência de tendência é aceita para a série temporal 2, 4, 3, 5, 6, 3, 5, 4, 6, 5.
Uma série temporal tem como processo gerador um modelo autoregressivo, estacionário, com média 10. Dentre os modelos citados a seguir, onde at é o ruído branco de média zero e variância 1, aquele que serve para gerar a série é
Sejam f (k) e g (k) as funções de autocorrelação e autocorrelação parcial de um processo de médias móveis de ordem 1, MA (1), com parâmetro de médias móveis igual a 0,5. Nessas condições, é correto afirmar que
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às cadeias de Markov em tempo discreto, julgue os itens seguintes.
Considere uma cadeia de Markov com 3 estados, na qual o estado 3 é absorvente e a transição do estado 1 para o estado 2 tem probabilidade igual a 1. Nesse processo, é correto afirmar que a probabilidade de transição do estado 1 para o estado 3, em k passos, é igual à probabilidade de transição do estado 2 para o estado 3, em k – 1 passos.
Sejam f(k) e g(k), k = 1, 2, ..., respectivamente, a função de autocorrelação parcial e a função de autocorrelação, de um processo ARIMA (p,d,q). Sabendo que g(k) é uma mistura de exponenciais ou ondas senoides amortecidas e que para f(k) somente f(1) e f(2) são diferentes de zero, então:
Considere um processo autoregressivo estacionário Zt = 10 + 0,5 Zt-1 + at, onde at é ruído branco com variância σ2 = 3. A média e a variância de Zt são, respectivamente,
Uma variável Yt segue um modelo estacionário ARMA(1,1) sem termo constante, com um coeficiente autoregressivo φ e um coeficiente do termo de média móvel θ. Sendo B o operador tal que BYt = Yt-1, e sendo at o ruído branco, uma representação compatível desse modelo é: