21 Q461245
Estatística
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às cadeias de Markov em tempo discreto, julgue os itens seguintes.

Considere uma cadeia de Markov com 3 estados, na qual o estado 3 é absorvente e a transição do estado 1 para o estado 2 tem probabilidade igual a 1. Nesse processo, é correto afirmar que a probabilidade de transição do estado 1 para o estado 3, em k passos, é igual à probabilidade de transição do estado 2 para o estado 3, em k – 1 passos.
22 Q461243
Estatística
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

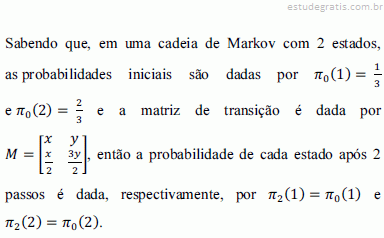
Com relação às cadeias de Markov em tempo discreto, julgue os itens seguintes.

23 Q461211
Estatística
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Sejam f(k) e g(k), k = 1, 2, ..., respectivamente, a função de autocorrelação parcial e a função de autocorrelação, de um processo ARIMA (p,d,q). Sabendo que g(k) é uma mistura de exponenciais ou ondas senoides amortecidas e que para f(k) somente f(1) e f(2) são diferentes de zero, então:

24 Q461209
Estatística
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

25 Q461207
Estatística
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

26 Q461205
Estatística
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

27 Q461167
Estatística
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Considere um processo autoregressivo estacionário Zt = 10 + 0,5 Zt-1 + at, onde at é ruído branco com variância σ2 = 3. A média e a variância de Zt são, respectivamente,

28 Q461165
Estatística
Ano: 2012
Banca: Escola de Administração Fazendária (ESAF)

Uma variável Yt segue um modelo estacionário ARMA(1,1) sem termo constante, com um coeficiente autoregressivo φ e um coeficiente do termo de média móvel θ. Sendo B o operador tal que BYt = Yt-1, e sendo at o ruído branco, uma representação compatível desse modelo é:

29 Q461087
Estatística
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

30 Q461085
Estatística
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

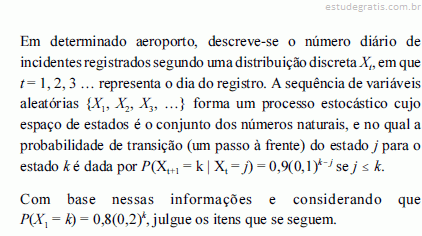
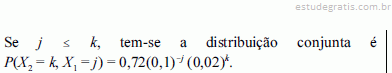
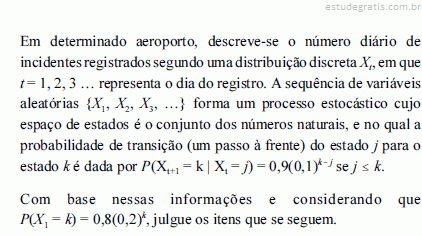
O processo estocástico {Xt} segue uma cadeia de Markov.

31 Q461083
Estatística
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

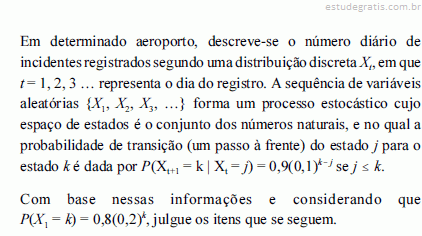
No momento inicial (t = 1), o número médio diário de incidentes registrados nesse aeroporto é inferior a 0,3.

32 Q461081
Estatística
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

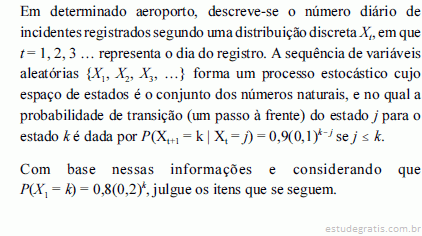
A série temporal {Xt} é estacionária, de modo que o número diário de incidentes registrados nesse aeroporto evolui em torno de um nível constante.

33 Q460951
Estatística
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

34 Q460949
Estatística
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um modelo de séries temporais tem a forma (1 - 0,5B)Yt = (1 - 0,5B)at, em que at representa um choque aleatório no instante t, B é o operador de atraso (backward shift operator) e Yt = (1 - B6)Xt. Nesse caso, é correto afirmar que o processo Yt

35 Q460947
Estatística
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

36 Q460945
Estatística
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

37 Q460943
Estatística
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

38 Q569216
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a série temporal xt = Tt + St + et , em que T é o componente de tendência, S é o componente de sazonalidade e e é um componente aleatório de média 0 e variância constante, julgue os itens a seguir.

Um modelo de regressão com tendência polinomial e variáveis dummies para descrever a componente S pode ser usado corretamente para a estimação dos componentes da série temporal xt

39 Q461229
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

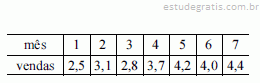
Considerando a série temporal mostrada acima, correspondente à evolução mensal das vendas de certo produto, julgue os itens subsecutivos, acerca de séries temporais.

Para a série mostrada, as médias móveis de ordem 3 são 2,8; 3,2; 3,8; 3,966; 4,2.

40 Q461227
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que um indicador de acessos — Z(t) — a determinado portal da Internet no dia t siga um processo na forma Z(t) = 0,8 Z(t – 1) + a(t), em que t = 1, 2, 3, ...; a(t) é um ruído branco gaussiano e Z(0) ~ N(0, 1). Com base nessas informações, julgue os itens que se seguem.

Tal processo corresponde a um modelo autorregressivo de ordem 0,8.

41 Q461225
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que um indicador de acessos — Z(t) — a determinado portal da Internet no dia t siga um processo na forma Z(t) = 0,8 Z(t – 1) + a(t), em que t = 1, 2, 3, ...; a(t) é um ruído branco gaussiano e Z(0) ~ N(0, 1). Com base nessas informações, julgue os itens que se seguem.

Para modelar outro indicador, considere que seja proposto um modelo na forma X(t) = m + Y(B)a(t), em que t = 1, 2, 3, ...; Y(B) = 1 + Y1 B + Y2 B2 + Y3B3+...; em que Yk é uma constante real, B é o operador de translação para o passado tal que BX(t) = X(t – 1) e m é uma constante real. Com base nessas informações, é correto afirmar que X(t) segue um processo de médias móveis, e, portanto, é estacionário em torno da média m.

42 Q461223
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que um indicador de acessos — Z(t) — a determinado portal da Internet no dia t siga um processo na forma Z(t) = 0,8 Z(t – 1) + a(t), em que t = 1, 2, 3, ...; a(t) é um ruído branco gaussiano e Z(0) ~ N(0, 1). Com base nessas informações, julgue os itens que se seguem.

Tal modelo é um caso particular do modelo de filtro linear com entrada a(t), saída Z(t) e função de transferência Y(B), ou, equivalentemente, Z(t) = Y(B)a(t), em que Y(B) = 1 + 0,8 B + 0,82 B2 + 0,83B3+..., e B é o operador de translação para o passado tal que BZ(t) = Z(t – 1).

43 Q461221
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que um indicador de acessos — Z(t) — a determinado portal da Internet no dia t siga um processo na forma Z(t) = 0,8 Z(t – 1) + a(t), em que t = 1, 2, 3, ...; a(t) é um ruído branco gaussiano e Z(0) ~ N(0, 1). Com base nessas informações, julgue os itens que se seguem.

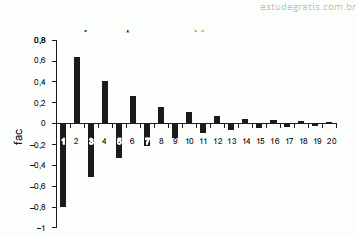
O gráfico a seguir representa corretamente a função de autocorrelação do processo Z(t).


44 Q461219
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

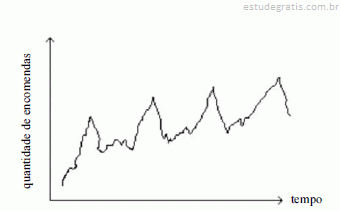
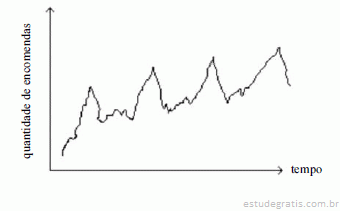
O gráfico acima mostra a evolução temporal da quantidade mensal de encomendas X entregues em determinada cidade. A partir dessa figura e dos conceitos de séries temporais, julgue os itens subsequentes.

Se os picos da série temporal X ocorrem nos meses de dezembro, então o período sazonal a ser considerado em um modelo SARIMA é igual a 12.

45 Q461217
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

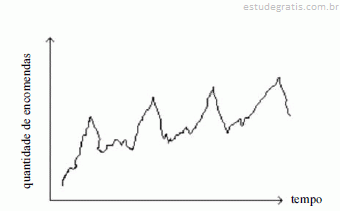
O gráfico acima mostra a evolução temporal da quantidade mensal de encomendas X entregues em determinada cidade. A partir dessa figura e dos conceitos de séries temporais, julgue os itens subsequentes.

A metodologia de Box e Jenkins se aplica somente a séries temporais estacionárias.

46 Q461215
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

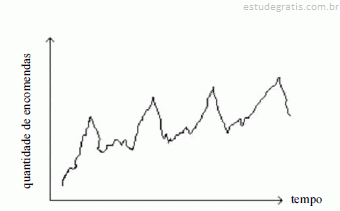
O gráfico acima mostra a evolução temporal da quantidade mensal de encomendas X entregues em determinada cidade. A partir dessa figura e dos conceitos de séries temporais, julgue os itens subsequentes.

Um modelo AR(1) é apropriado para representar a série temporal X.
47 Q461213
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O gráfico acima mostra a evolução temporal da quantidade mensal de encomendas X entregues em determinada cidade. A partir dessa figura e dos conceitos de séries temporais, julgue os itens subsequentes.

A série apresenta sazonalidade e tendência.

48 Q461203
Estatística
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Relativamente à Análise de Séries Temporais, considere as afirmativas abaixo.

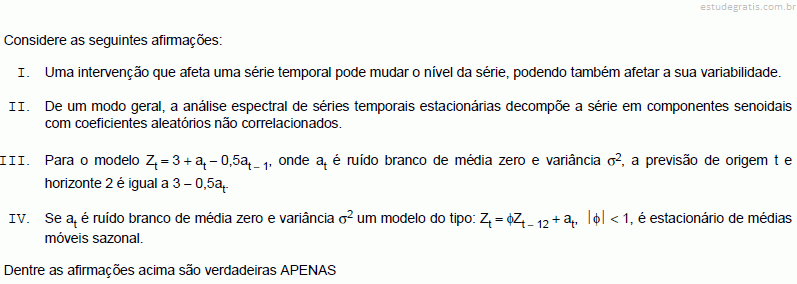
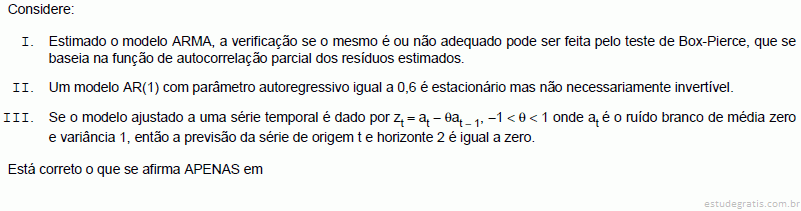
I. O teste de Box− Pierce é um teste baseado nas autocorrelações dos resíduos estimados e serve para diagnosticar se o modelo ajustado à série é adequado.

II. Um modelo ARIMA(1,0,1) é estacionário se o coeficiente autoregressivo for um número, em módulo, maior do que um.

III. O modelo Zt = μ t + X t onde μ t é uma função determinística periódica, satisfazendo μt − μt −12 = 0 e Xt é um processo estacionário que pode ser modelado por um ARMA (p, q), exibe um comportamento sazonal estocástico.

IV. Um modelo AR (1) tem função de autocorrelação parcial com decaimento expone...

49 Q461201
Estatística
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Se o modelo de Séries Temporais dado por Zt = 2 + αt + 0,5 αt −1 onde αt é o ruído branco de média zero e desvio padrão 2, tem função de autocorrelação dada por ρ (t), t = 1,2,3, .... , então o valor de ρ (1) é

50 Q461199
Estatística
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

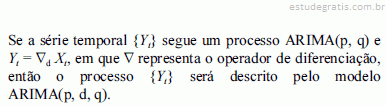
Julgue o item subsequente, a respeito do modelo ARIMA.