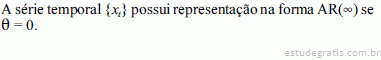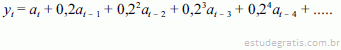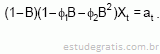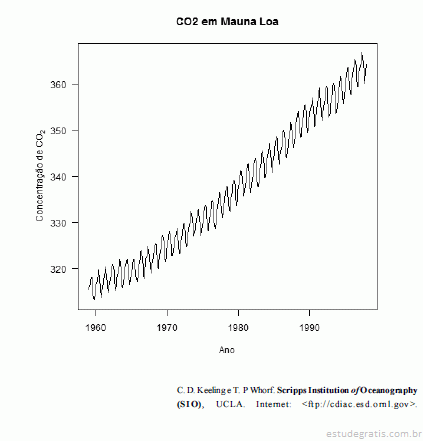
A partir da figura acima, que ilustra a evolução temporal (de janeiro/1959 a dezembro/1997) dos níveis mensais de concentração de CO2 registrados em determinada localidade, julgue os itens de 90 a 92.
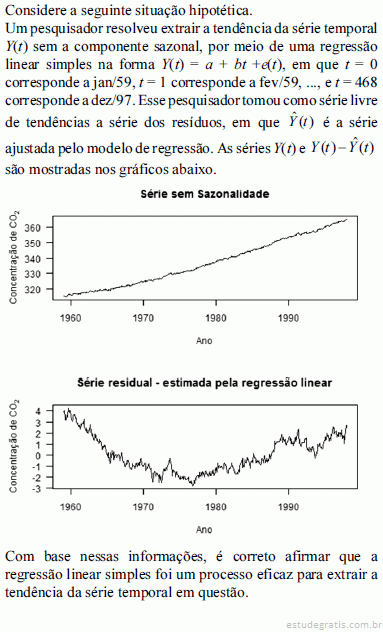
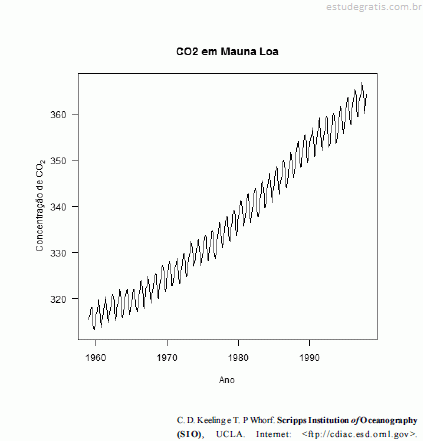
A partir da figura acima, que ilustra a evolução temporal (de janeiro/1959 a dezembro/1997) dos níveis mensais de concentração de CO2 registrados em determinada localidade, julgue os itens de 90 a 92.


A partir da figura acima, que ilustra a evolução temporal (de janeiro/1959 a dezembro/1997) dos níveis mensais de concentração de CO2 registrados em determinada localidade, julgue os itens de 90 a 92.
O modelo ARMA(p, q), em que p, q
6, possibilita ajustar a série temporal original.
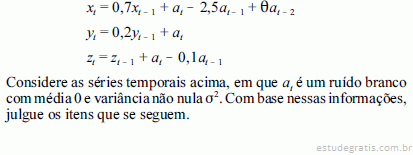
Considerando a série temporal xt = Tt + St + et , em que T é o componente de tendência, S é o componente de sazonalidade e e é um componente aleatório de média 0 e variância constante, julgue os itens a seguir.
O método de suavização por médias móveis não é aplicável para essa situação, pois a série xt possui sazonalidade.


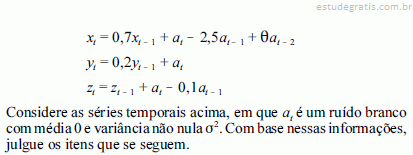
A série {xt} é estacionária para qualquer valor

Se
, então a série z é estacionária.
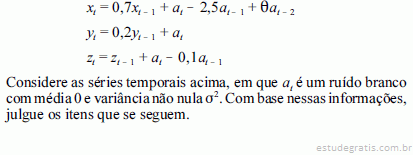
A série {yt} pode ser escrita como um processo de médias móveis de ordem infinita:


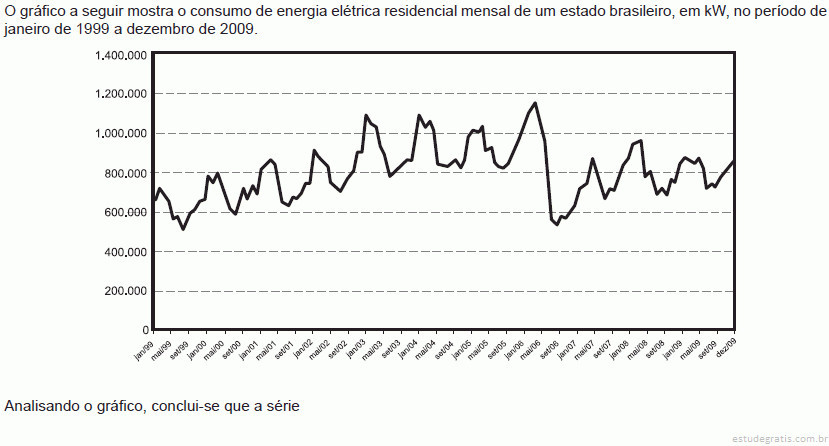
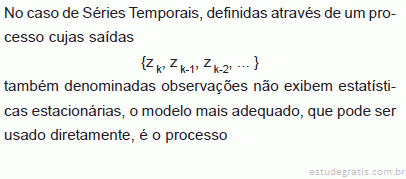
Considere uma série temporal gerada ao se lançar 100 vezes, sucessiva e independentemente, o mesmo dado, registrando a cada vez o resultado numérico. Esta série é

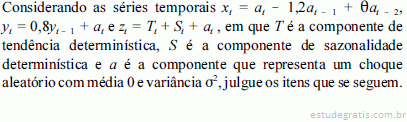
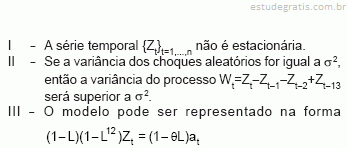
A série temporal xt é estacionária para qualquer valor de
.

Os exemplos de métodos que permitem estimar as componentes T e S da série temporal z incluem as médias móveis, a suavização exponencial e a regressão.

A série y não é estacionária.

As autocorrelações corr(x4, x1), corr(x5, x2) e corr(x6, x3) são todas nulas.
Considere o modelo de séries temporais dado por Zt = 0,6 Zt−1 + at onde at é o ruído branco de média zero e variância 4. Nessas condições, a variância de Zt é
Considere a função de autocorrelação parcial amostral de uma série temporal com 90 observações, com limites de 5% de siginificância, conforme o resultado abaixo.

Supondo-se que a função de autocorrelação amostral apresente comportamento infinito e decrescente e comparando com comportamento teórico das funções de autocorrelação e autocorrelação parcial dos processos ARMA(p,q), a estrutura que melhor se ajusta aos dados é
Considere um banco no qual o tempo de atendimento é de 2 minutos, com 4 caixas de atendimento ao cliente e onde os clientes chegam a uma taxa de 2 clientes a cada minuto. Assinale a alternativa que apresenta a taxa de utilização (tu) desse sistema e a interpretação correta dessa taxa.
Acerca da análise de séries temporais, assinale a alternativa incorreta.
Um estatístico foi contratado para modelar uma série de produção de sucos e concentrados de frutas, com o objetivo de acompanhar a evolução do fenômeno ao longo do tempo e efetuar previsões. Os dados disponíveis para análise compreendem o período de janeiro de 1991 a abril de 2007, perfazendo um total de 76 observações. Os gráficos a seguir mostram o comportamento e a distribuição dos dados.

Analisando os gráficos acima, verifica-se que a série
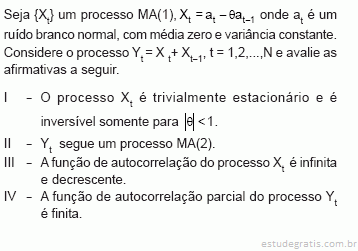
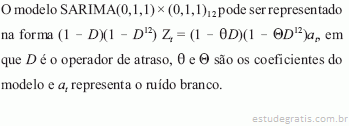
Considere que uma série temporal {Zt}t=1,...,n em que Zt representa o número mensal de ligações recebidas por uma central de atendimento ao cliente no mês t, segue um processo SARIMA(0,1,1)x(0,1,1)12. Nessa perspectiva, avalie as afirmativas a seguir.

Está(ão) correta(s) a(s) afirmativa(s)
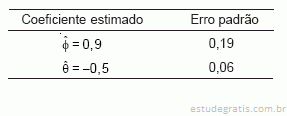
Suponha que na estimação dos parâmetros do modelo ARIMA(1,1,1), para uma série com 60 observações, obteve-se o seguinte resultado:

Um intervalo de 95% para o coeficiente da parte autorregressiva do modelo é dado por
Considere o modelo ARIMA(2,1,0) aplicado à série Xt,
Sabendo que as raízes de equação característica são B1 = 3 e B2 = −2, os valores dos parâmetros são
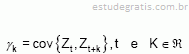
Considere um processo Z testacionário . A função de autocovariância γk definida por
satisfaz as seguintes propriedades:
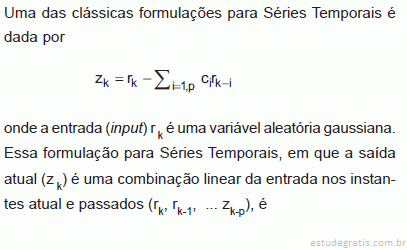
Estão corretas as afirmativas
Considere um processo estacionário. A facv (função de autocovariância)
definida por
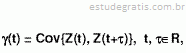
satisfaz às seguintes propriedades:
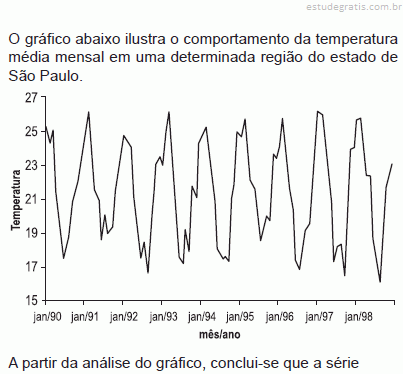
O modelo clássico para séries temporais supõe que a série temporal Zt, t=1, 2, . . . , N pode ser escrita como Zt = Tt + St + at , t=1, 2, . . . , N, ou seja, segundo uma soma de três componentes: uma tendência, uma componente sazonal e um termo aleatório. Com relação ao modelo considerado podemos afirmar que:
Considerando que uma série temporal {Zt}t = 1,..., n, em que Zt representa o número mensal de ligações recebidas por uma central de atendimento ao cliente no mês t, segue um processo SARIMA(0,1,1) × (0,1,1)12, julgue os itens subsequentes.
A série temporal {Zt}t = 1,..., n possui sazonalidade estocástica de período anual.
Considerando que uma série temporal {Zt}t = 1,..., n, em que Zt representa o número mensal de ligações recebidas por uma central de atendimento ao cliente no mês t, segue um processo SARIMA(0,1,1) × (0,1,1)12, julgue os itens subsequentes.

Considerando que uma série temporal {Zt}t = 1,..., n, em que Zt representa o número mensal de ligações recebidas por uma central de atendimento ao cliente no mês t, segue um processo SARIMA(0,1,1) × (0,1,1)12, julgue os itens subsequentes.
A série temporal {Zt}t = 1,..., n é estacionária.
Considerando a hipótese de que a quantidade anual de granéis sólidos transportada por uma empresa forme uma série temporal {Wt}t = 1, ..., n, em que Wt represente a quantidade transportada pela empresa no mês t, e que essa série siga um processo ARIMA(0,1,1), julgue os itens subsequentes.
A densidade espectral do processo Wt é dado por
em que
é a variância do ruído branco.
Considerando a hipótese de que a quantidade anual de granéis sólidos transportada por uma empresa forme uma série temporal {Wt}t = 1, ..., n, em que Wt represente a quantidade transportada pela empresa no mês t, e que essa série siga um processo ARIMA(0,1,1), julgue os itens subsequentes.
A função de autocorrelação parcial entre (Wt - Wt - 1) e (Wt -3 -Wt - 4) é nula.
Considerando a hipótese de que a quantidade anual de granéis sólidos transportada por uma empresa forme uma série temporal {Wt}t = 1, ..., n, em que Wt represente a quantidade transportada pela empresa no mês t, e que essa série siga um processo ARIMA(0,1,1), julgue os itens subsequentes.
A autocorrelação entre Wt e Wt -2 é nula.
Considerando a hipótese de que a quantidade anual de granéis sólidos transportada por uma empresa forme uma série temporal {Wt}t = 1, ..., n, em que Wt represente a quantidade transportada pela empresa no mês t, e que essa série siga um processo ARIMA(0,1,1), julgue os itens subsequentes.
A diferença Wt - W-1 é estacionária e segue um processo de médias móveis de ordem 1.

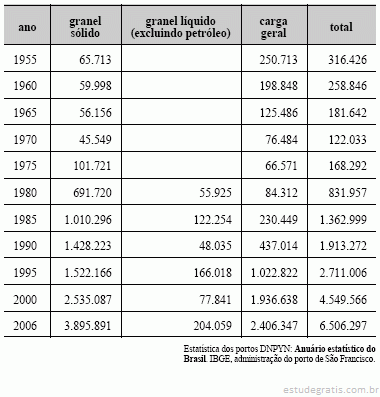
Considerando a tabela acima, que apresenta a movimentação anual de cargas no porto de São Francisco do Sul, em toneladas/ano, julgue os itens de 99 a 103.
As séries estatísticas apresentadas na tabela não são séries temporais, porque há lacunas referentes a vários anos, como, por exemplo, os anos de 2001 a 2005.
Considere que o número de pousos e decolagens em um aeroporto siga um processo autorregressivo na forma
, em que Z t representa o número observado de pousos e decolagens no tempo t (t = 0, 1, 2, 3, ...,NULL) e a t representa um ruído branco com média igual a zero e variância igual a 8. Com base nessas informações e considerando que
, julgue os próximos itens.
A variância do passeio aleatório
é igual a
Considere que o número de pousos e decolagens em um aeroporto siga um processo autorregressivo na forma
, em que Z t representa o número observado de pousos e decolagens no tempo t (t = 0, 1, 2, 3, ...,NULL) e a t representa um ruído branco com média igual a zero e variância igual a 8. Com base nessas informações e considerando que
, julgue os próximos itens.
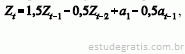
A variância do processo {Y t } é igual a 8.
Considere que o número de pousos e decolagens em um aeroporto siga um processo autorregressivo na forma
, em que Z t representa o número observado de pousos e decolagens no tempo t (t = 0, 1, 2, 3, ...,NULL) e a t representa um ruído branco com média igual a zero e variância igual a 8. Com base nessas informações e considerando que
, julgue os próximos itens.
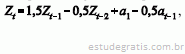
A série diferenciada Y t segue um ruído branco.
Considere que o número de pousos e decolagens em um aeroporto siga um processo autorregressivo na forma
, em que Z t representa o número observado de pousos e decolagens no tempo t (t = 0, 1, 2, 3, ...,NULL) e a t representa um ruído branco com média igual a zero e variância igual a 8. Com base nessas informações e considerando que
, julgue os próximos itens.
A série temporal {Z t } não é estacionária.
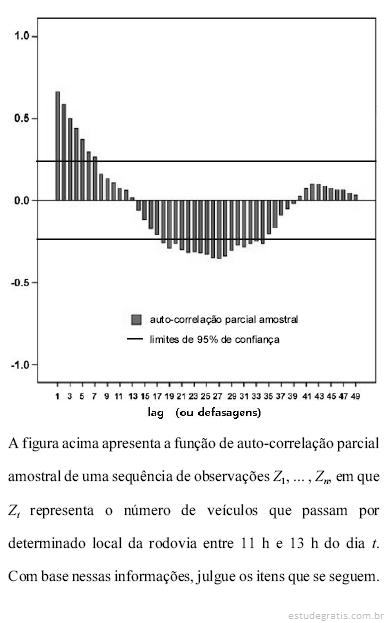
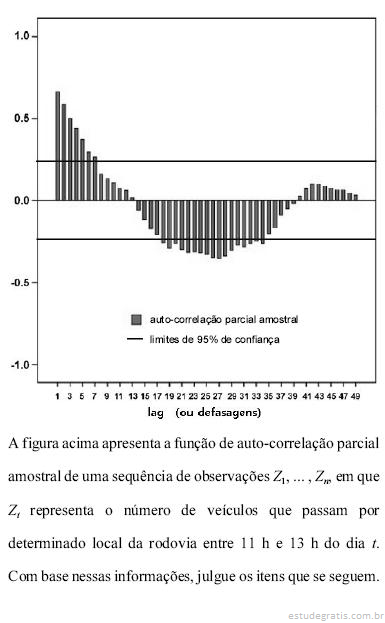
A auto-correlação amostral entre Zt e Zt-1 é maior que 0,5.
A presença de um padrão ondulatório no gráfico da função de auto-correlação parcial amostral significa que a série temporal é sazonal.
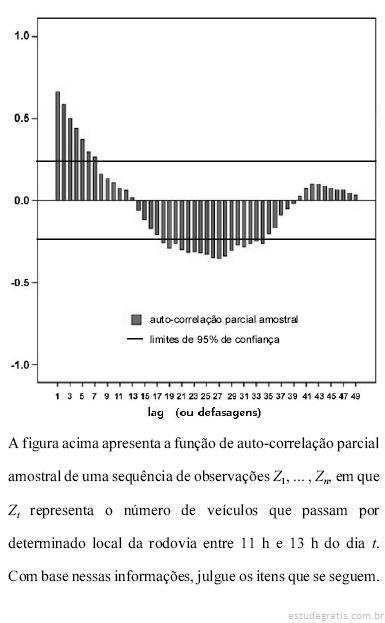
As auto-correlações parciais fora dos limites de confiança de 95% indicam que a série temporal não é estacionária. 
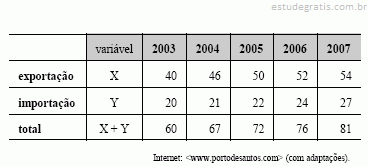
Considerando a tabela acima, que apresenta a movimentação anual de cargas no porto de Santos de 2003 a 2007, em milhões de toneladas/ano e associa as quantidades de carga movimentadas para exportação e importação às variáveis X e Y, respectivamente, julgue os itens subsequentes.
As séries estatísticas apresentadas na tabela formam três séries temporais.
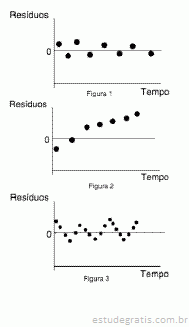
A análise de resíduos em Séries Temporais permite que o modelo seja avaliado por meio do componente aleatório ou irregular.
Séries Temporais são métodos utilizados para fazer a projeção de valores futuros de uma variável a partir, unicamente, de observações do passado e presente dessa variável. Inicialmente, busca-se observar graficamente a presença do componente Tendência para a seleção do método, sabe-se que:
I. Se na série houver a presença de Tendência então podem ser utilizados os modelos de tendência linear, quadrático e exponencial, por exemplo.
II. Caso contrário, pode-se aplicar o método de médias móveis e o ajuste exponencial.
Em relação às assertivas acima, pode-se afirmar que:
Considere as seguintes afirmações:
I. Para um processo ARMA (1, 1) a função de autocorrelação parcial só é diferente de zero no lag 1.
II. Para um processo ARMA (1, 1), onde φ é o coeficiente autoregressivo e θ é o coeficiente de médias móveis, a região de admissibilidade é dada por |φ| < 1 e |θ| < 1.
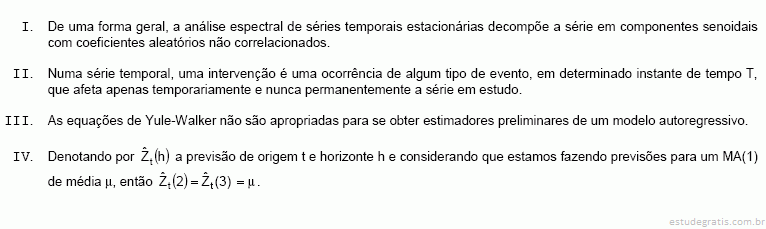
III. De um modo geral, a análise espectral de séries temporais estacionárias decompõe a série em componentes senoidais com coeficientes aleatórios não-correlacionados.
IV. Um processo ARIMA (1, d ,1), onde d = 1, é estacionário.
Está correto o que se afirma APENAS em
Considere o modelo autorregressivo de ordem dois AR(2) dado por:
Zt = φ1Zt−1 + φ2Zt−2 + at
onde t a é o ruído branco de média zero e variância 2a σ .
Considere as seguintes condições: I. φ1 + φ2 < 1 II. −1< φ1 + φ2 < 1 III. −1< φ2 <1 IV. φ2 − φ1 <1 V. −1< φ1 <1
O processo Zt é estacionário APENAS se satisfaz às condições
Considere as afirmativas abaixo relativamente a séries temporais.

É correto o que se afirma APENAS em
Considere o modelo ARIMA(0,0,2) dado por
Xt = θ0 + at − θ1at−1 + θ2at−2 ,
onde at é o ruído branco de média zero e variância σ2 , e θ0 é uma constante. É correto:
Sejam f(k), k = 1,2,3,... e g(k), k = 1,2.3,... as funções de autocorrelação (fac) e autocorrelação parcial (facp), respectivamente, de um modelo ARMA(p,q). Considere as seguintes afirmações:
I. Para um ARMA(1,0), f(k) só difere de zero para k = 1 e g(k) decai exponencialmente.
II. Para um ARMA(1,1), f(k) só difere de zero para k = 1 e g(k) decai exponencialmente.
III. Para um ARMA(0,2), f(k) só difere de zero para k = 1 e k = 2 e g(k) é dominada por misturas de exponenciais ou senoides amortecidas.
IV. Para um ARMA(2,0), f(k) é dominada por misturas de exponenciais ou senoides amortecidas e g(k) = 0, somente para k = 1 e para k > 1 decai exponencialmente.
...
Considere o modelo autorregressivo de ordem dois AR(2) dado por:
Zt = φ1Zt−1 + φ2Zt−2 + at
Onde t a é o ruído branco de média zero e variância 2a σa2 . Se Zt é estacionário, então o valor da função de autocorrelação no lag 1 é
Um gráfico de controle de um processo produtivo indica que o processo está sob controle se o conjunto de pontos do gráfico
Seja {Xt, t ∈ Z} um processo estocástico onde as variáveis Xt são não correlacionadas, isto é, Cov {Xt, Xs} = 0, t ≠ s e Z é o conjunto dos números inteiros. O processo Xt é um
O seguinte modelo foi ajustado a uma série temporal de produção de certo produto:

O modelo ajustado
A autocorrelação parcial entre Zt+3 e Zt+6 é igual a zero.
A autocorrelação entre Zt e Zt +h , em que 1
h
11, é igual a zero.
O modelo SARIMA(0, 0, 0) × (0, 0, 1)12 com uma constante tem a forma (1 - D 12)Zt = (1 -
D)(1-
D12 )at , em que D é o operador de atraso,
e
são os coeficientes da parte de médias móveis ...
A série temporal {Z t}, t = 1, ..., n, é estacionária.