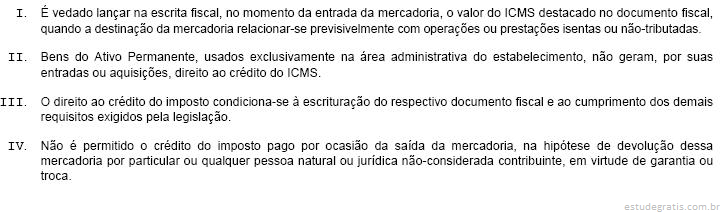
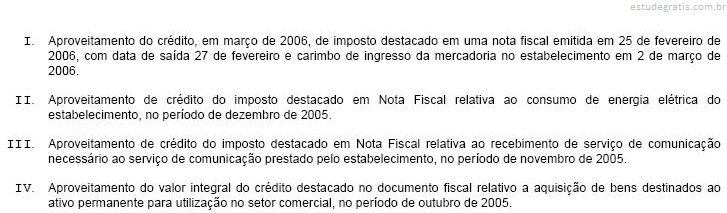
O Supermercado É Hora de Comprar Ltda., contribuinte do ICMS no Estado da Paraíba, em razão da prática de circulação de mercadorias diretamente a consumidor, sofreu fiscalização interna realizada por agentes fiscais da Receita Estadual do Estado da Paraíba. Neste procedimento fiscal:
I. foi lavrado auto de infração, tendo em vista constatação de imposto declarado e não-recolhido pelo estabelecimento autuado.
II. será inscrito na dívida ativa para cobrança judicial o crédito tributário declarado e não-pago que fora constatado pelos fiscais, quando não-recolhido no prazo legal.
III. é admitida a denúncia espontânea da infração por parte do contribuinte em até 72 (setenta e duas) horas da expedição de ofício...
NÃO se enquadra no conceito de microempresa ou de empresa de pequeno porte paulista, previsto no artigo 1o da Lei no 10.086, de 19/11/1998, na redação dada pela Lei no 12.186, de 05/01/2006, mesmo que esteja apto sob o aspecto de receita bruta auferida, o estabelecimento
Determinada empresa industrial paulista possui saldo credor de ICMS relativo a insumos, materiais de embalagem e materiais secundários, os quais foram adquiridos em operações internas, à alíquota de 18%, e utilizados na elaboração de seus produtos. Esses materiais foram vendidos em janeiro de 2006 para contribuintes localizados em outros Estados, mas essas vendas não foram suficientes para compensar os créditos lançados na escrita fiscal. Considere que todas as operações de aquisições e de vendas foram devidamente tributadas, segundo as alíquotas vigentes, e não estavam amparadas por qualquer benefício fiscal. Em decorrência, utilizou esse saldo de ICMS para compra de matéria-prima de seu fornecedor, no mês de fevereiro de 2006.
Com base no princípio da não-cumulatividade do ICMS, inserto nos artigos 20 e 21 da Lei Complementar no 87, de 13 de setembro de 1996, na redação da Lei Complementar no 102/2002, com alteração da Lei Complementar no 114/2002, e nos artigos 36 e ss. da Lei estadual no 6.374/89, e nos artigos 61 e ss. e 1o das Disposições Transitórias, do Regulamento do ICMS, bem como considerando as regras de legitimidade, manutenção, estorno e vedação do crédito, em vigor, analise as seguintes afirmações:
Zeus, comerciante em São Paulo, Capital, desconfiado de que estava pagando mais imposto do que o devido, em um determinado período de apuração, descobriu que um seu funcionário, errava sistematicamente, para mais, o lançamento de imposto nos livros fiscais correspondentes. Preocupado, porque todos os seus documentos fiscais eram regularmente emitidos e o correspondente imposto calculado corretamente segundo a operação realizada, foi orientado por um especialista tributário a recuperar o valor lançado a maior. Nesse caso, Zeus deve
A pessoa natural ou jurídica de direito privado que adquirir de outra, por qualquer título, fundo de comércio ou estabelecimento comercial, industrial ou profissional
Um determinado terreno, com edificação, localiza-se na parte interna de um quarteirão do município de São Paulo. Como esse terreno não tem comunicação com a via pública, os seus moradores têm de passar pelo fundo dos imóveis vizinhos para chegar até essa via pública.
Relativamente aos Impostos Predial e Territorial Urbanos, o imóvel em questão é considerado terreno
De acordo com a Lei Complementar Estadual no 12/1994, quando o membro do Ministério Público se declarar suspeito por motivo de foro íntimo ou impedido, nos termos da lei, comunicará o fato, imediatamente, ao