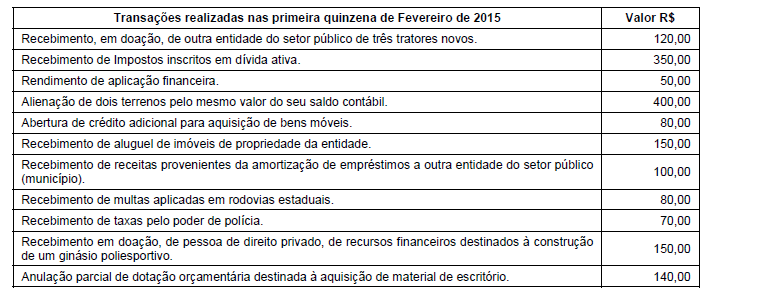
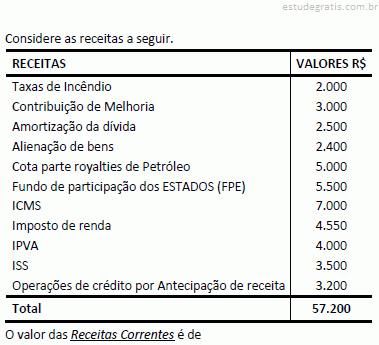
A receita pública se direciona para os cofres públicos passando por quatro estágios: previsão, lançamento, arrecadação e recolhimento. Em relação ao lançamento, assinale a afirmativa correta.
Em 01/03/2016, um governo estadual obteve uma operação de crédito por antecipação da receita orçamentária no valor de R$ 500.000,00. O pagamento no valor de R$ 510.000,00 referente ao valor do principal mais encargos financeiros ocorreu no dia 31/03/2016.
Com base nessas informações, o governo estadual reconheceu
Um suprimento de fundos foi concedido a um servidor de determinada entidade pública, sendo que o empenho, a liquidação e o pagamento ao suprido foram realizados no mês de março de 2017. Porém, em decorrência de imprevistos que ocasionaram a não utilização do valor total concedido, tal servidor da entidade procedeu à devolução total do valor em 19/04/2017. Assim, em 19/04/2017, o registro contábil da devolução do valor concedido por meio do suprimento de fundos originou um
Em dezembro de 2016, uma determinada entidade pública decidiu adotar o modelo de reavaliação, pela primeira vez, para uma classe de ativo intangível. No momento da reavaliação, constatou-se que o valor bruto contábil de um dos ativos que estava sendo reavaliado era R$ 736.000,00 e a amortização acumulada total referente a tal ativo era R$ 245.000,00. Após análise, verificou-se que o valor reavaliado desse ativo intangível era R$ 410.000,00. Assim sendo, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público e sabendo que a entidade não tem um sistema de controle patrimonial adaptado para o registro da reserva de reavaliação, para o registro contábil da reavaliação na data em que esta foi realizada, foi necessário um
Em março de 2017, a Defensoria Pública de um determinado Estado caracterizou-se como beneficiária e a União como transferidora de R$ 990.000,00 que foram classificados com o código 1 quanto ao primeiro dígito da classificação da receita orçamentária por natureza. Assim, o recurso recebido pela Defensoria Pública, no que se refere à origem e à espécie da receita, classificam-se, respectivamente, como
A receita e a despesa orçamentárias assumem, na Administração Pública, um papel relevante, pois representam o montante do qual o Estado se apropria da sociedade por intermédio da tributação e qual deve ser a sua contrapartida aos cidadãos por meio da geração de bens e serviços. Sobre as receitas orçamentárias na Administração Pública, é CORRETO afirmar:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos estágios e da classificação da receita pública, julgue os próximos itens. Os dividendos recebidos por determinada entidade pública são classificados como receita corrente patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos estágios e da classificação da receita pública, julgue os próximos itens. A etapa em que determinado banco privado transfere à conta específica do Tesouro os valores pagos pelos contribuintes referentes a certo tributo federal corresponde ao estágio de arrecadação da receita pública.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Considere a seguinte situação:
Ocorreu o fato gerador de uma despesa no ente público. A empresa prestou serviços de limpeza previstos em contrato. A despesa foi empenhada, mas ainda não tinha sido liquidada no momento de seu fato gerador.
Assinale a alternativa correta em relação ao lançamento contábil desse fato.
De acordo com as determinações do Ementário da Natureza de Receita, as receitas orçamentárias classificadas quanto ao tipo em “Aluguéis e Arrendamentos − Principal” e “Tarifa Aeroportuária − Principal” pertencem, respectivamente, às seguintes categorias econômicas e origens:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que contém o lançamento contábil do estágio do “lançamento (1o estágio)” referente às receitas públicas tributárias, sob o enfoque patrimonial (subsistema de informações patrimoniais).
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que contém o lançamento contábil do estágio da “liquidação (2o estágio)” referente às despesas de serviços contratados por uma entidade do setor público, sob o enfoque patrimonial (subsistema de informações patrimoniais).
Assinale a alternativa correta. “A qual estágio da receita corresponde o momento em que o contribuinte/devedor paga no banco o IPTU devido? Esta situação corresponde ao estágio da receita denominada”:
Analise as afirmativas que correspondem aos estágios da Receita pública.
I. Previsão: É uma estimativa em relação as receitas no intuito de estabelecer uma proposta orçamentária para aprovação no legislativo e na criação de uma Lei Orçamentária.
II. Arrecadação: Ocorre quando o Estado recolhe tributos, multas e créditos. Os valores arrecadados devem ser redirecionados para a Conta Única do Tesouro Nacional.
III.Recolhimento: Ocorre quando o agente arrecadador repassa o que foi arrecadado para o banco oficial.
Essa conta única está no Banco Central. Assinale a alternativa correta.
I. Operações de crédito e receitas orçamentárias de capital são sinônimos.
II. O parcelamento de débitos preexistentes junto a instituições não financeiras, mesmo que não aumente a dívida consolidada líquida, e a aquisição financiada de bem são exemplos de operações de crédito.
III. A dívida assumida pela União de um outro ente da Federação equipara-se a uma operação de crédito.
IV. A contratação de operação de crédito entre um ente da Federação e uma instituição financeira estatal por ele controlada é permitida.
Quanto ao aspecto de classificação por Natureza, a Receita e a Despesa dividem-se em Orçamentária e Extraorçamentária. Em relação à Extraorçamentária, são exemplos de Receita e Despesa respectivamente:
Sobre a receita da dívida ativa, analise as assertivas.
I - A receita da dívida ativa abrange créditos da Fazenda Pública, de natureza tributária e não tributária, que são inscritos em registro próprio, na forma da legislação específica.
II - A dívida ativa tributária é o crédito proveniente da cobrança de tributos, excluídos os valores correspondentes à multa e juros de mora.
III - As indenizações, reposições, restituições e alcances dos responsáveis definitivamente julgados integram a dívida ativa não tributária.
IV - São considerados aptos à inscrição em dívida ativa os créditos constituídos pela Fazenda Pública, que aguardam o julgamento de recurso administrativo.
Uma despesa foi realizada no exercício de 2015 e passou pelos estágios de empenho e liquidação e, em março de 2016, foi cancelada. De acordo com as normas vigentes, essa operação deverá ser registrada como
A respeito do sistema de custos na Administração Pública e das receitas e despesas públicas, julgue os itens subsecutivos. A transferência de recursos, da União para o estado ou município, destinada à aquisição de equipamentos para uma unidade de saúde, sem a obrigação de pagamento, constitui para o ente recebedor uma receita de capital.
Supõe-se que o prédio da Defensoria Pública do Estado do Paraná possui um espaço que aluga para eventos e feiras, na qual a receita auferida é classificada, segundo sua origem, como:
Banca:
Instituto Nosso Rumo de Educação e Desenvolvimento Social (NOSSO RUMO)
Com relação aos registros contábeis da organização pública, é correto afirmar que Controles Orçamentários Específicos, Aprovação ou Fixação do Planejamento ou Orçamento, e Cancelamento da Aprovação ou Fixação do Planejamento ou Orçamento são
Banca:
Instituto Nosso Rumo de Educação e Desenvolvimento Social (NOSSO RUMO)
As Receitas Públicas compreendem todos os recursos obtidos durante um dado período financeiro para a satisfação das despesas públicas a cargo de um ente público. Sobre este assunto, assinale a alternativa correta.
Um imposto arrecadado que, por erro de planejamento, não foi contemplado na previsão de receita do orçamento do ente público arrecadador deve ser classificado como
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
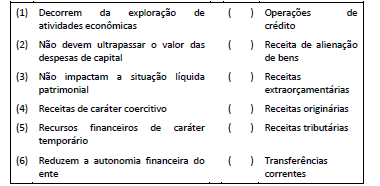
A receita pública pode ser conceituada como um conjunto de ingressos financeiros com fonte e fatos geradores próprios e permanentes oriundos da ação e de atributos inerentes à instituição e que, integrando o patrimônio na qualidade de elemento novo, produz-lhe acréscimos, sem, contudo, gerar obrigações, reservas ou reivindicações. Diante do exposto, relacione adequadamente as colunas a seguir.
1. Receitas correntes.
2. Receitas de capital.
( ) Receita de operações de crédito.
( ) Receita da conversão, em espécie, de bens e direitos.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
Entende-se por estágios da receita orçamentária cada passo identificado que evidencia o ingresso da receita no caixa do governo. Afirma-se que os estágios da receita pública representam as fases percorridas pela receita na execução orçamentária. Com referência aos estágios da receita orçamentária, assinale a afirmativa INCORRETA.
Banca:
Fundação de desenvolvimento da pesquisa (FUNDEP / UFMG)
Analise a situação hipotética a seguir.
A indústria ACREE recebeu da prefeitura do município de Piranga, em 15/2/2015, um terreno avaliado em R$ 600.000,00, assumindo o compromisso de instalar nessa propriedade um parque fabril no valor R$ 2.000.000,00, com vida útil estimada de 20 anos. O parque fabril entrou em operação em 2/1/2016.
No fechamento do exercício, em 31/12/2016, qual foi o lançamento contábil para o reconhecimento da receita de doação recebida?
Em função de acordo contratual, o Estado do Paraná recebeu um depósito como garantia na contratação das obras de construção de escolas na sua região metropolitana. Uma das cláusulas firmada era de conclusão das obras em um semestre, no entanto, a empresa responsável descumpriu e abandonou o serviço, dando motivos para execução da garantia. Face ao exposto, o valor dado em garantia pela empresa, após seu abandono e quebra contratual ficou classificado como:
O Estado do Paraná, no mês de janeiro/2017 efetuou o pagamento de seus funcionários públicos e reteve o Imposto de Renda retido na folha. Deste modo, como se reconhece a contabilização do Imposto de Renda:
O Departamento de Trânsito do Paraná DETRAN-PR fechou o seu exercício de 2016, com um Superávit de R$2.467.859,52, 30% maior que no ano anterior. Nesse contexto, pode-se afirmar que o SUPERÁVIT financeiro se trata de:
Com base em conhecimentos relativos à matemática financeira, a finanças e a orçamento, julgue os itens a seguir. Quando a receita arrecadada ficar aquém da receita prevista, comprometendo o cumprimento das metas de resultado primário ou nominal, o governo poderá contingenciar a despesa, deixando de realizá-la se não houver recomposição da receita.
Com base em conhecimentos relativos à matemática financeira, a finanças e a orçamento, julgue os itens a seguir. Um risco associado a uma excessiva vinculação de receitas reside na possibilidade de se conviver com sobras e faltas de recursos na gestão orçamentária.
O Município de Muzambinho concedeu uma renúncia fiscal de IPTU, reduzindo-o em 20%. O total da referida Receita Tributária Orçada no exercício foi de 50 milhões de reais. Os lançamentos contábeis a serem feitos no sistema orçamentário no momento da arrecadação serão:
Considerando os conceitos gerais sobre tributos e a legislação tributária, julgue os itens a seguir. A retenção na fonte do imposto de renda incidente nos pagamentos efetuados por órgãos e entidades da Administração Pública Federal às pessoas jurídicas em geral pelo fornecimento de bens ou pela prestação de serviços dispensa as demais retenções previstas na legislação do imposto de renda.
Banca:
Instituto Americano de desenvolvimento (IADES)
No orçamento público brasileiro, as receitas orçamentárias são os ingressos de recursos disponíveis para atender às despesas orçamentárias, além das operações financeiras que financiam essas despesas. A esse respeito, classificam-se como receitas correntes, entre outras, as
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Tratando de Receita Pública analise as afirmativas abaixo, dando valor de V para Verdadeiro ou F para Falso e, em seguida assinale a alternativa que apresenta a sequência correta de cima para baixo.
( ) Receita Orçamentária Efetiva é aquela em que os ingressos de disponibilidade de recursos não foram precedidos de registro de reconhecimento do direito e não constituem obrigações correspondentes.
( ) Receita Orçamentária Não Efetiva é aquela em que os ingressos de disponibilidades de recursos foram precedidos de registro do reconhecimento do direito ou constituem obrigações correspondentes, como é o caso das operações de crédito.
( ) Ingressos extraorçamentários são recursos financeiros de caráter temporário, do qual o Estado é mero agente depositário....
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O método contábil que consiste em reduzir o valor aplicado na aquisição de direitos de propriedade, inclusive de ativos intangíveis, cuja existência ou prazo legal ou contratual sejam limitados, é denominado
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
Na contabilidade aplicada ao setor público, estão previstas operações de crédito. Em uma dessas operações, obtém-se, junto a uma instituição financeira, recurso acrescido de juros e demais encargos previstos contratualmente. Essa operação é denominada
A Receita Pública é classificada em categorias que a agregam em grupos e subgrupos conforme a Categoria Econômica, a Origem, a Espécie, a Rubrica, a Alínea e a Subalínea. São contas da Origem da Receita Orçamentária Pública:
Determinado Estado da região Central do Brasil, no exercício de 2015, repassou à Assembleia Legislativa, a título de duodécimos, o total de R$ 90.178.000,00, para execução orçamentária. Os duodécimos recebidos pela Assembleia Legislativa deverão ser demonstrados, no Balanço Financeiro, como
No exercício de 2017, o Estado pretende contrair um empréstimo de longo prazo, no valor de R$ 6.500.000,00, para construir dois hospitais em determinado município do interior. Na proposta orçamentária que será encaminhada à Assembleia Legislativa, a receita decorrente do empréstimo será classificada como
Banca:
Instituto Americano de desenvolvimento (IADES)
Considere hipoteticamente que os lançamentos a seguir são referentes a uma operação entre entidades pertencentes a Orçamento Fiscal e da Seguridade Social (OFSS) distintos.
De acordo com os níveis identificados de desdobramento das contas contábeis, assinale a alternativa correta.
Um dos tipos de renúncia da receita pública consiste no benefício que visa excluir o crédito tributário na parte relativa à multa aplicada pelo sujeito ativo ao sujeito passivo por infrações cometidas anteriormente à vigência da lei de concessão. A propósito desse tema, assinale a alternativa que apresenta a denominação correta desse tipo de renúncia de receita.
Se determinado órgão público receber rendimentos de aplicações de disponibilidades em operações de mercado, então o ingresso deverá ser classificado como receita
No exercício de 2015, determinado ente da federação pagou R$ 38.000,00 à autarquia hospitalar, entidade integrante do orçamento fiscal e da seguridade social do ente, referentes a serviços de exames laboratoriais nos candidatos aprovados em concurso público. O valor recebido e o pagamento efetuado pelos serviços realizados são classificados, respectivamente, como
Os dados apresentados no Quadro II abaixo referem-se à execução do orçamento de um Estado da Federação, apurado no último quadrimestre do exercício de 2x15.
Considerando os dados apresentados no Quadro II para apuração da Receita Corrente Líquida, no exercício de 2x15, a despesa total com pessoal do Ministério Público Estadual tem como limite prudencial, em milhares de reais, o valor de:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
As ações governamentais do tipo “operações especiais” estão relacionadas com as funções “encargos especiais” e abrangem despesas do tipo transferências constitucionais e serviço da dívida, entre outras. O serviço da dívida é o valor correspondente
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
As receitas de operações de crédito; de alienação de bens móveis e imóveis; e de amortização de empréstimos concedidos serão classificadas como receitas
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
As ações governamentais do tipo “operações especiais” estão relacionadas com as funções “encargos especiais” e abrangem despesas do tipo transferências constitucionais e serviço da dívida, entre outras. O serviço da dívida é o valor correspondente
No primeiro de semestre de 2015, o Estado do Rio Negro arrecadou receitas de impostos no valor de R$ 3.780.000,00. Com relação as etapas da receita orçamentária, a etapa da Execução da receita, se dá nos seguintes estágios:
O conceito orçamentário de receita está associado à disponibilidade de recursos financeiros durante o exercício orçamentário, enquanto o conceito contábil de receita relaciona-se a aumentos nos benefícios econômicos durante o período contábil sob a forma de entrada de recursos ou aumento de ativos ou diminuição de passivos, que resultem em aumento do patrimônio líquido. Em decorrência disso, o seu reconhecimento pode se dar em momentos distintos.
Tendo em vista esses conceitos, uma receita de origem tributária exemplificada pelo Imposto sobre a Propriedade de Veículos Automotores IPVA deve ser reconhecida:
Os itens da discriminação da receita serão identificados por números de código decimal e convencionou-se denominar este código de natureza de receita. Assim, no que tange à classificação da receita orçamentária, o código 1300.00.00 identifica a
De acordo com as informações disponíveis no texto 5 relativas ao Sr. Gabriel, o valor de Imposto de Renda Retido na Fonte (IRRF) relativo ao mês de agosto foi:
De acordo com as informações disponíveis no texto 5 relativas ao Sr. Gabriel, a base de cálculo da sua contribuição devida ao INSS no mês de agosto será:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do relatório resumido da execução orçamentária (RREO), da avaliação do cumprimento das metas fiscais e da forma de cálculo da receita corrente líquida, julgue os itens subsequentes. Os valores transferidos por determinação constitucional ou legal não devem ser deduzidos para o cálculo da receita corrente líquida.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do relatório resumido da execução orçamentária (RREO), da avaliação do cumprimento das metas fiscais e da forma de cálculo da receita corrente líquida, julgue os itens subsequentes. Adota-se o regime de caixa para a apuração da receita corrente líquida.
Conforme o Manual de Contabilidade Aplicada ao Setor Público, em sentido amplo, os ingressos financeiros nos cofres do Estado denominam-se Receitas Públicas, registradas como Receitas Orçamentárias quando representam disponibilidades de recursos financeiros para o erário, ou Ingressos Extraorçamentários quando representam apenas entradas compensatórias. Diante do exposto, assinale a alternativa que apresenta a classificação econômica da Receita Orçamentária, conforme estabelecido na Lei nº 4.320/1964.
Segundo o Manual de Contabilidade Aplicada ao Setor Público, as Receitas Orçamentárias são disponibilidades de recursos financeiros que ingressam durante o exercício e constituem elemento novo para o patrimônio público. A fim de possibilitar a identificação detalhada dos recursos que ingressam nos cofres públicos, a Receita Orçamentária por Natureza subdivide-se em
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
A Companhia Tudo Certo, sediada no Estado de Santa Catarina, atua na compra de produtos acabados e sua revenda para consumidores finais. No mês de março de 2014, o custo total de suas compras, já deduzidos os créditos de ICMS de 17,0%, Cofins de 7,6% e PIS de 1,65%, foi de $30.000,00. Sua margem de lucro pretendida é de 30% da Receita Bruta. Assinale a alternativa que corresponde ao montante de Receitas Brutas dessa empresa, se os tributos incidentes sobre as Receitas Brutas somam 26,25%.
Num determinado ano-calendário, uma empresa que não estava obrigada à tributação com base no lucro real nem podia adotar o Simples Nacional, optou pela tributação pelo lucro presumido trimestral.
Nessa sistemática, apurou um lucro presumido trimestral bem superior a R$ 60.000,00, ficando sujeita, em decorrência, à incidência da alíquota de 15% sobre o lucro presumido apurado e da alíquota adicional de 10% sobre a parte excedente a R$ 60.000,00. Nessas condições, apurado o Imposto de Renda devido, a empresa decidiu pelo seu parcelamento, em 3 quotas iguais e sucessivas, de igual valor, nos termos das normas vigentes.
Nesse contexto, quando do pagamento da terceira quota, no dia do vencimento, o respectivo valor será acrescido de juros de
O Imposto sobre Serviços − ISS, de competência dos Municípios e do Distrito Federal, possui um intervalo de Alíquota Mínima e Alíquota Máxima de Contribuição que varia, em %, entre
Estágios da Receita Pública são as etapas consubstanciadas nas ações desenvolvidas e percorridas pelos órgãos e repartições públicas encarregados de executá-las. Assinale a alternativa que apresenta o estágio completo da receita pública orçamentária.
As receitas orçamentárias que ingressam nos cofres públicos são identificadas por um código de 8 dígitos subdivididos em seis níveis. Com relação aos níveis de detalhamento, os impostos e as dívidas ativas são espécies de receitas
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Leia o enunciado a seguir para responder às questões de números 55 a 57. Uma empresa prestadora de serviços tributada pelo lucro presumido atingiu no segundo trimestre de 2013 as seguintes receitas: Abril R$ 1.500.000,00 Maio R$ 1.300.000,00 Junho R$ 1.450.000,00 O valor da Contribuição Social sobre o Lucro Líquido (CSLL) é de R$
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Leia o enunciado a seguir para responder às questões de números 55 a 57. Uma empresa prestadora de serviços tributada pelo lucro presumido atingiu no segundo trimestre de 2013 as seguintes receitas: Abril R$ 1.500.000,00 Maio R$ 1.300.000,00 Junho R$ 1.450.000,00 O valor do Adicional de Imposto de Renda é de R$
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Leia o enunciado a seguir para responder às questões de números 55 a 57. Uma empresa prestadora de serviços tributada pelo lucro presumido atingiu no segundo trimestre de 2013 as seguintes receitas: Abril R$ 1.500.000,00 Maio R$ 1.300.000,00 Junho R$ 1.450.000,00 O valor do Imposto de Renda é de R$
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das receitas e das despesas públicas, julgue os próximos itens. Se determinado órgão público tiver recebido rendimentos sobre aplicações de disponibilidades em operações de mercado, então a receita correspondente a esses rendimentos será classificada como receita patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos conceitos e às categorias econômicas das receitas e das despesas públicas, julgue os seguintes itens. Para fins contábeis, a receita orçamentária efetiva aumenta a situação líquida patrimonial da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao tratamento contábil aplicável aos impostos e às contribuições. No caso de um evento tributável, não é necessário que ocorra o fato gerador definido em lei para que surja a obrigação principal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere às classificações orçamentárias e à execução orçamentária e financeira das receitas e despesas públicas, julgue os itens subsequentes. Podem ser arrecadadas receitas não previstas na lei orçamentária anual (LOA), assim como é possível a realização de despesas orçamentárias durante o exercício que não estavam contempladas na dotação orçamentária inicial aprovada na mesma LOA.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação à mensuração de passivos, provisões, tratamento contábil aplicável aos impostos e contribuições e sistemas de custos, julgue os itens subsecutivos. A receita tributária deve ser reconhecida em função da ocorrência do fato gerador, diante do que, caso uma entidade receba recursos antes da ocorrência de um evento tributável, registra-se uma variação patrimonial aumentativa.

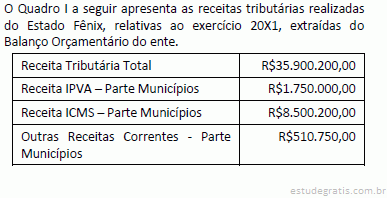 De acordo com o Quadro I, o valor da receita tributária orçamentária do Estado Fênix no exercício 20X1 é de:
 Qual o valor total das Receitas Arrecadadas?
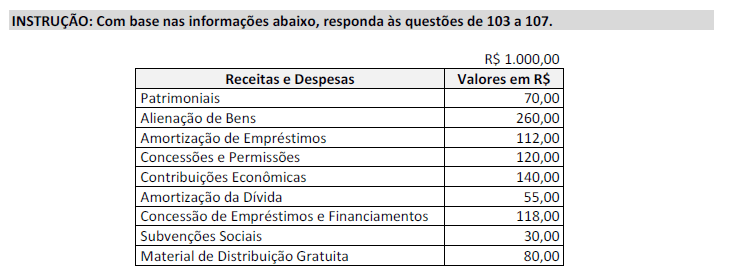 As Receitas sob o Enfoque Patrimonial somam:

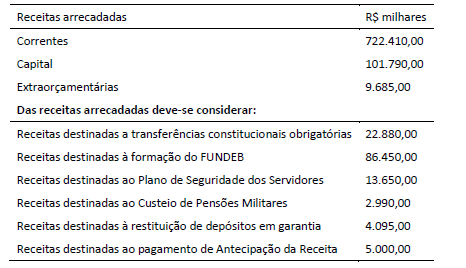
 Qual o total da receita de capital?
 Qual o total da receita corrente?
 As receitas de capital arrecadadas somam, em reais,
 A arrecadação das receitas classificadas como outras receitas correntes foi de, em reais,
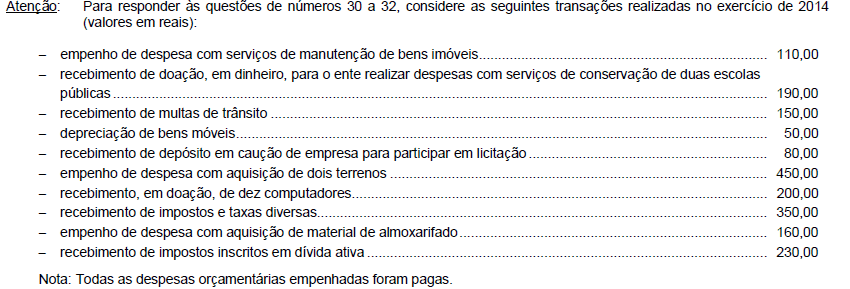 As receitas orçamentárias recebidas totalizam, em reais,
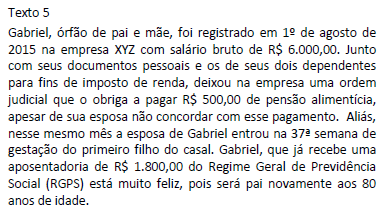 De acordo com as informações disponíveis no texto 5 relativas ao Sr. Gabriel, o valor de Imposto de Renda Retido na Fonte (IRRF) relativo ao mês de agosto foi:
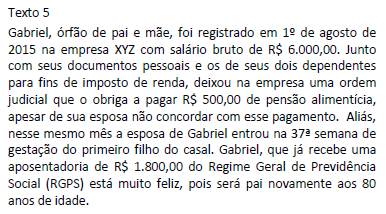 De acordo com as informações disponíveis no texto 5 relativas ao Sr. Gabriel, a base de cálculo da sua contribuição devida ao INSS no mês de agosto será:
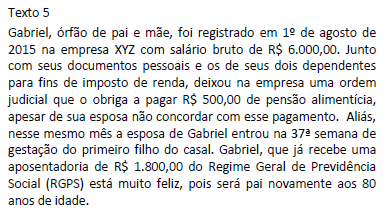 Os vínculos concomitantes para fins de remuneração do Sr. Gabriel, conforme exibe o texto 5, facultam a ele: