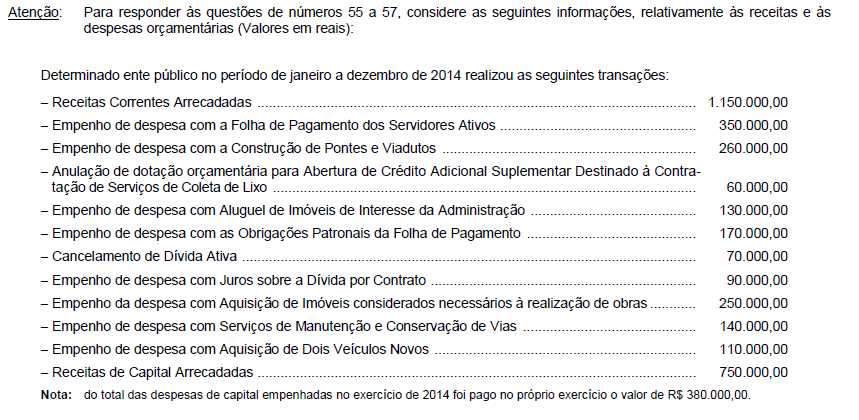
No exercício financeiro de 2014, o Balanço Orçamentário apresentou um superávit de, em reais, Texto 1
Uma entidade do setor público mantém um ativo que foi adquirido em Junho de 20x3, por R$16.000 e tem vida útil de cinco anos. Esse ativo é gerador de caixa e o seu valor de uso esperado ao longo da vida útil é R$20.000; em Junho de 20x5, a entidade estimou que, em caso de alienação, o valor obtido seria R$10.000.
Considerando exclusivamente as informações do texto 1, o valor recuperável do Ativo é:
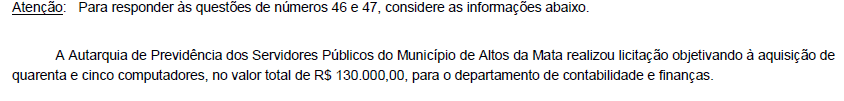
A despesa com aquisição dos computadores classifica-se no elemento de despesa orçamentária Em 2014, o Município do Rio de Janeiro emitiu os Relatórios de Gestão Fiscal − RGF da seguinte forma:
I. com periodicidade quadrimestral.
II. assinados pelo Prefeito e pelas autoridades responsáveis pela Administração Financeira.
III. publicados 30 dias após o encerramento do respectivo período, inclusive por meio eletrônico.
IV. contendo comparativo da despesa com pessoal, distinguindo a com inativos e pensionistas, com os limites impostos pela Lei de Responsabilidade Fiscal.
V. emitidos pelo Prefeito.
A equipe de fiscalização do Tribunal de Contas do Município do Rio de Janeiro − TCM/RJ, ao analisar esses relatórios, constatou que houve falha quanto ao item
Considere os itens, a seguir, referentes ao patrimônio da Administração pública direta municipal em 31/12/2014:
I. Sistema Integrado de Administração Financeira e Orçamentária, software não integrante de hardware adquirido em dezembro de 2014 pela Prefeitura Municipal por R$ 5.000.000,00 e com vida útil estimada de 10 anos.
II. Empréstimos obtidos em 2014 com vencimento em 420 dias.
III. Adiantamento a Fornecedores de material de distribuição gratuita, cuja entrega dos bens estava prevista para 2015.
No Balanço Patrimonial de 31/12/2014, os itens I, II e III foram classificados, respectivamente, como
Antes do encerramento do exercício, em 31/12/2014, a contabilidade da Prefeitura Municipal de Gama ainda precisava registrar as transações, apresentadas a seguir, referentes ao mês de dezembro de 2014:
− Depreciação de veículo no valor de R$ 250,00 referente ao mês de dezembro de 2014. − Arrecadação de transferências correntes no valor de R$ 10.000,00, cujo direito de recebimento já havia sido reconhecido pela contabilidade.
− Reconhecimento de perda por impairment no valor de R$ 950,00 referente a um ativo intangível.
− Empenho e liquidação de despesa com material de consumo no valor de R$ 7.500,00.
− Utilização de medicamentos no valor de R$ 6.000,00 na prestação de serviços de saúde.
− Empenho e liquidaç...
Considere os dados, a seguir, extraídos das demonstrações contábeis consolidadas do Município Beta referentes a X1:

Com base nestas informações,
Os restos a pagar
I. com prescrição interrompida podem ser pagos a conta de despesas de exercícios anteriores, mediante o empenhamento da despesa na respectiva dotação orçamentária.
II. não processados também se enquadram no conceito de despesas de exercícios anteriores, visto que são obrigações resultantes de compromissos gerados em exercício financeiro anterior àquele em que ocorrer o pagamento.
III. com prescrição interrompida podem ser pagos a conta de despesas de exercícios anteriores, mediante o reconhecimento do passivo financeiro, sem onerar o orçamento do exercício em que ocorrer o pagamento.
Está correto o que se afirma APENAS em

Com base na tabela de incidência mensal das contribuições previdenciárias dos servidores públicos federais, julgue os próximos itens.
Sobre o salário bruto mensal de R$10.000,00 de um determinado servidor público ativo, a administração federal deve reter (deduzir do salário bruto) como contribuição previdenciária o valor mensal de R$ 2.200,00.
Com base na tabela de incidência mensal das contribuições previdenciárias dos servidores públicos federais, julgue os próximos itens.
A tabela de contribuições previdenciárias apresentada constitui-se como exemplo de tributação com alíquotas progressivas.Considere que, em determinada entidade governamental, os seguintes eventos contábeis tenham sidos registrados em seu primeiro exercício financeiro.
< Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 280.000,00.
< Lançamento de impostos no valor de R$ 170.000,00, sendo arrecadados 50% desse valor. < Empenho, liquidação e pagamento de despesas com folha de pessoal no valor de R$ 60.000,00.
< Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 20.000,00.
< Aquisição de veículo no valor de R$ 42.000,00, com recebimento imediato do bem, totalmente inscrito em restos a pagar.
Com base nessa situação hipotética, julgue os itens subsequentes acerca das definições e da estrutura das d...
Considere que, em determinada entidade governamental, os seguintes eventos contábeis tenham sidos registrados em seu primeiro exercício financeiro.
< Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 280.000,00.
< Lançamento de impostos no valor de R$ 170.000,00, sendo arrecadados 50% desse valor. < Empenho, liquidação e pagamento de despesas com folha de pessoal no valor de R$ 60.000,00.
< Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 20.000,00.
< Aquisição de veículo no valor de R$ 42.000,00, com recebimento imediato do bem, totalmente inscrito em restos a pagar.
Com base nessa situação hipotética, julgue os itens subsequentes acerca das definições e da estrutura das d...
Considere que, em determinada entidade governamental, os seguintes eventos contábeis tenham sidos registrados em seu primeiro exercício financeiro.
< Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 280.000,00.
< Lançamento de impostos no valor de R$ 170.000,00, sendo arrecadados 50% desse valor. < Empenho, liquidação e pagamento de despesas com folha de pessoal no valor de R$ 60.000,00.
< Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 20.000,00.
< Aquisição de veículo no valor de R$ 42.000,00, com recebimento imediato do bem, totalmente inscrito em restos a pagar.
Com base nessa situação hipotética, julgue os itens subsequentes acerca das definições e da estrutura das d...
Considere que, em determinada entidade governamental, os seguintes eventos contábeis tenham sidos registrados em seu primeiro exercício financeiro.
< Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 280.000,00.
< Lançamento de impostos no valor de R$ 170.000,00, sendo arrecadados 50% desse valor. < Empenho, liquidação e pagamento de despesas com folha de pessoal no valor de R$ 60.000,00.
< Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 20.000,00.
< Aquisição de veículo no valor de R$ 42.000,00, com recebimento imediato do bem, totalmente inscrito em restos a pagar.
Com base nessa situação hipotética, julgue os itens subsequentes acerca das definições e da estrutura das d...
Considere as seguintes afirmativas:
I. A despesa inscrita em restos a pagar não processado encontra-se pendente de liquidação.
II. A despesa inscrita em restos a pagar não processado encontra-se pendente de empenhamento.
III. A despesa inscrita em restos a pagar não processado encontra-se pendente apenas de pagamento.
Está correto o que se afirma APENAS em
As despesas correntes e de capital realizadas, somam, em reais, respectivamente,
As despesas realizadas, classificadas no grupo de natureza de despesa “Investimento” e “Inversões Financeiras”, totalizam, em reias, respectivamente,
O total das despesas realizadas, classificadas no grupo de natureza de despesa “Pessoal e Encargos Sociais” e “Outras Despesas Correntes” é, em reais, respectivamente, de
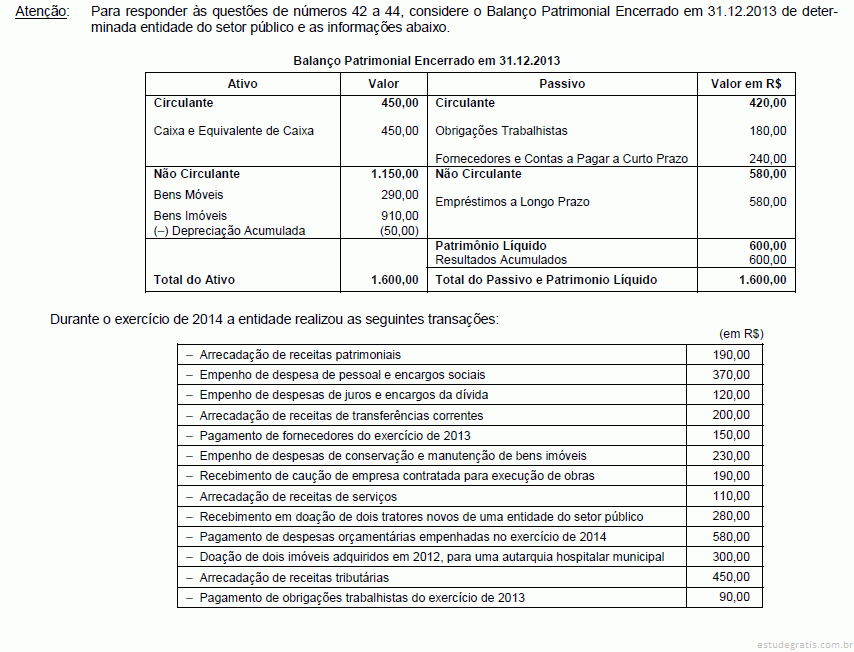
O valor total das receitas extraorçamentária é, em R$, de
O valor do Imposto sobre a Propriedade Territorial Rural e respectivo acréscimo, classifica-se na origem de receita Relativamente às finalidades do Sistema de Controle Interno do Poder Executivo Federal, considere:
I. Avaliar o cumprimento das metas previstas no plano plurianual, a execução dos programas de governo e dos orçamentos da União.
II. Elaborar a programação financeira do Tesouro Nacional, gerenciar a Conta Única do Tesouro Nacional e subsidiar a formulação da política de financiamento da despesa pública.
III. Avaliar os recursos dos orçamentos vigentes, as alterações decorrentes de créditos adicionais, as receitas prevista e arrecadada, a despesa empenhada, liquidada e paga à conta desses recursos e as respectivas disponibilidades.
IV. Exercer o controle das operações de crédito, avais e garantias, bem como dos direitos e haveres da União.
V. Co...
O valor inscrito em restos a pagar do exercício de 2014 foi, em reais, de
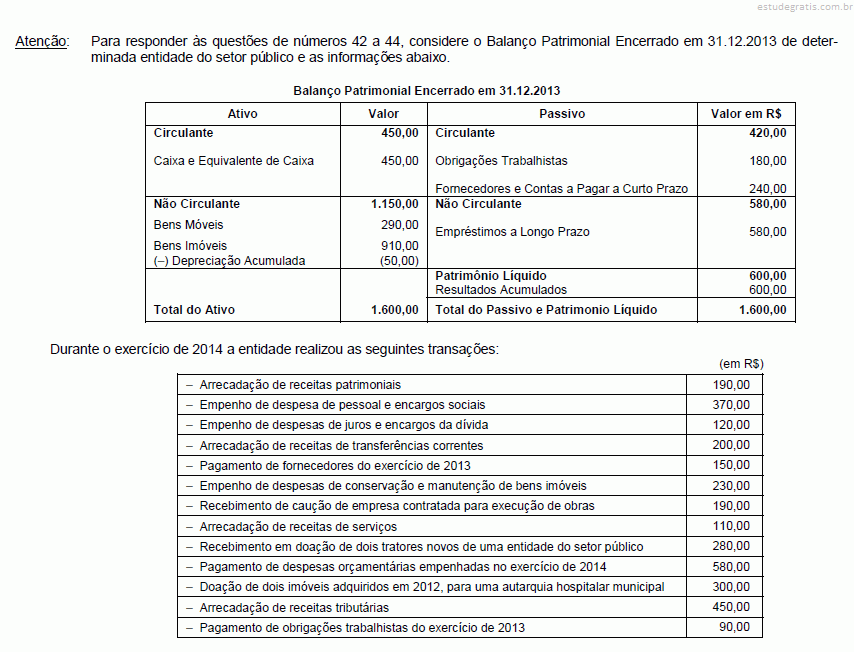
O valor do resultado patrimonial apurado no exercício de 2014 é, em reais, de
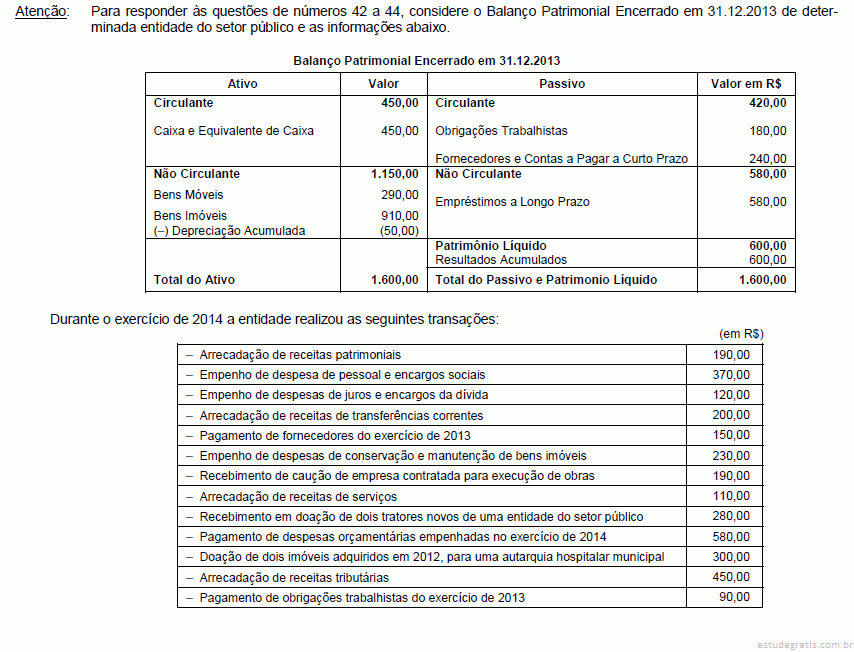
De acordo com o Balanço Patrimonial levantado em 31.12.2014, o valor do ativo circulante é, em reais, de
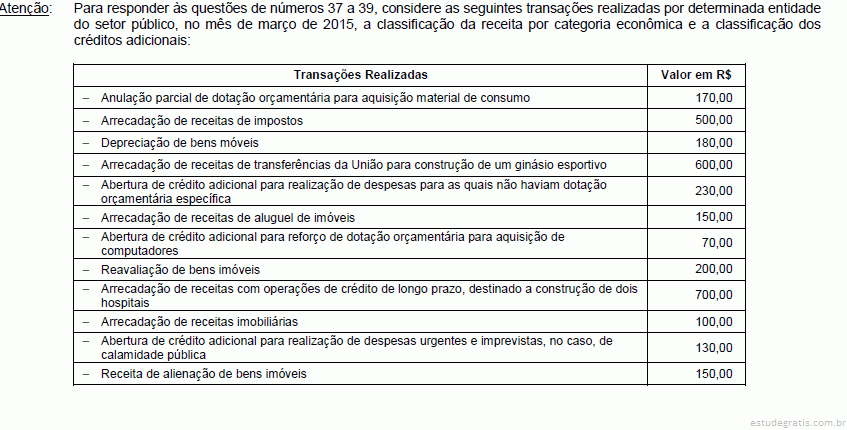
O valor do crédito adicional especial foi, em reais, de
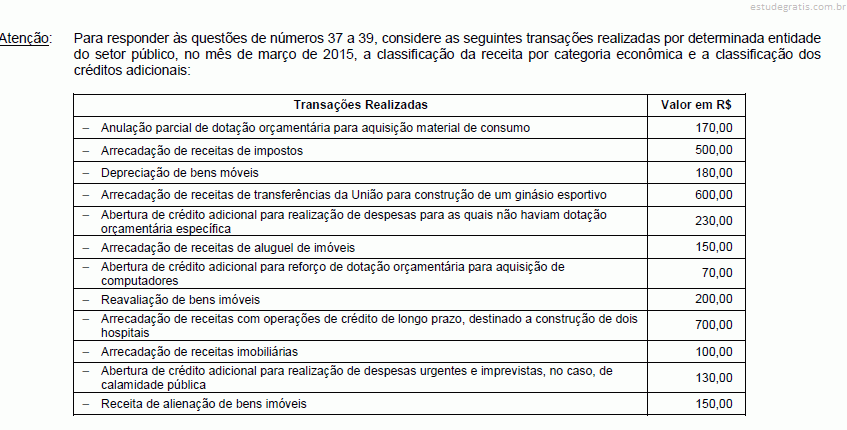
O montante das receitas de capital é, em reais, de
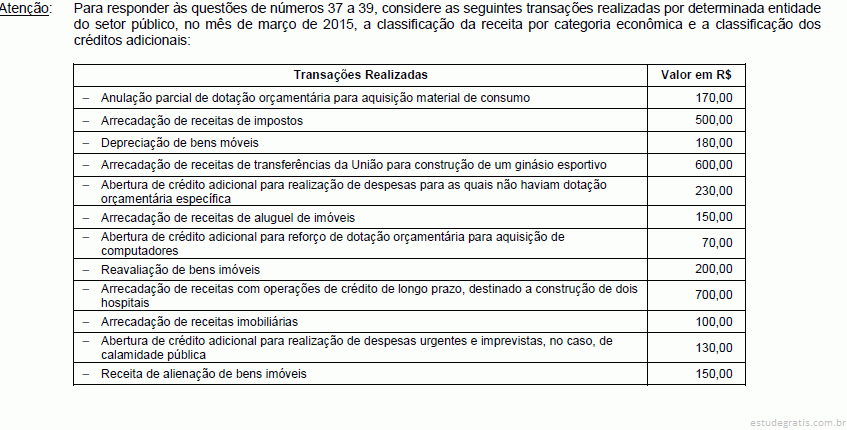
As receitas correntes somam, em reais, Os seguintes eventos contábeis foram registrados no primeiro exercício financeiro encerrado de determinada entidade governamental.
• previsão da receita orçamentária e fixação da despesa orçamentária, no valor de R$ 160.000,00 cada;
• lançamento de impostos no valor de R$ 100.000,00, sendo arrecadados 80% desse valor;
• recebimento de imóvel em doação no valor de R$ 60.000,00;
• empenho e liquidação de despesas de pessoal no valor de R$ 75.000,00, sendo R$ 50.000,00 pagos no exercício e R$ 25.000,00 inscritos em restos a pagar.
A partir dessa situação, julgue os itens a seguir relativos à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.
Como se trata de uma ...Os seguintes eventos contábeis foram registrados no primeiro exercício financeiro encerrado de determinada entidade governamental.
• previsão da receita orçamentária e fixação da despesa orçamentária, no valor de R$ 160.000,00 cada;
• lançamento de impostos no valor de R$ 100.000,00, sendo arrecadados 80% desse valor;
• recebimento de imóvel em doação no valor de R$ 60.000,00;
• empenho e liquidação de despesas de pessoal no valor de R$ 75.000,00, sendo R$ 50.000,00 pagos no exercício e R$ 25.000,00 inscritos em restos a pagar.
A partir dessa situação, julgue os itens a seguir relativos à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.
Considerando-se os va...Suponha que as seguintes transações governamentais tenham sido registradas em uma entidade governamental durante determinado exercício financeiro já encerrado:
< aprovação da LOA no valor de R$ 100.000,00, sendo 60% na categoria econômica corrente e 40% na categoria econômica de capital;
< lançamento, ao longo do referido exercício, de R$ 50.000,00 de impostos, sendo arrecadados 80% desse valor;
< ingresso de depósitos de terceiros passíveis de devolução.
Considerando essas transações, julgue os itens subsequentes, relativos ao regime e ao tratamento contábil aplicável aos impostos.
Deve ser reconhecida uma receita orçamentária de R$ 60.000,00 no momento da aprovação do orçamento.Suponha que as seguintes transações governamentais tenham sido registradas em uma entidade governamental durante determinado exercício financeiro já encerrado:
< aprovação da LOA no valor de R$ 100.000,00, sendo 60% na categoria econômica corrente e 40% na categoria econômica de capital;
< lançamento, ao longo do referido exercício, de R$ 50.000,00 de impostos, sendo arrecadados 80% desse valor;
< ingresso de depósitos de terceiros passíveis de devolução.
Considerando essas transações, julgue os itens subsequentes, relativos ao regime e ao tratamento contábil aplicável aos impostos.
Como os recursos financeiros de caráter temporário representam apenas entradas compensatórias, o recebimento de depósitos de...Suponha que as seguintes transações governamentais tenham sido registradas em uma entidade governamental durante determinado exercício financeiro já encerrado:
< aprovação da LOA no valor de R$ 100.000,00, sendo 60% na categoria econômica corrente e 40% na categoria econômica de capital;
< lançamento, ao longo do referido exercício, de R$ 50.000,00 de impostos, sendo arrecadados 80% desse valor;
< ingresso de depósitos de terceiros passíveis de devolução.
Considerando essas transações, julgue os itens subsequentes, relativos ao regime e ao tratamento contábil aplicável aos impostos.
No momento da arrecadação dos impostos, será registrada uma variação patrimonial aumentativa no valor de R$ 40.000,00.A Previdência Social cumpre importantes papéis sociais e econômicos no Brasil. Ela é um seguro social, mediante contribuições previdenciárias, com a finalidade de prover subsistência ao trabalhador, em caso de perda de sua capacidade laborativa. Em se tratando deste tema, analise os itens abaixo:
I- A Previdência Social é administrada pelo Ministério da Saúde e as políticas referentes a essa área são executadas pela autarquia federal denominada Instituto Nacional do Seguro Social (INSS).
II- A previdência social é política pública integrante da Seguridade Social. Não se deve chamar a previdência de seguridade porque, segundo a Constituição brasileira em seu Título VIII (da Ordem Social), nos Artigos 194 a 204, a seguridade é um conjunto de ações formado pela prev...
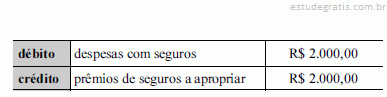
Situação hipotética: Em 30 de junho de 2015, o livro diário de determinada empresa registrou a seguinte partida dobrada.

Assertiva: Nesse caso, as informações se referem a um lançamento de ajuste — decorrente da aplicação do princípio da competência — para reconhecimento da despesa com o prêmio de seguros, que havia sido pago antecipadamente.
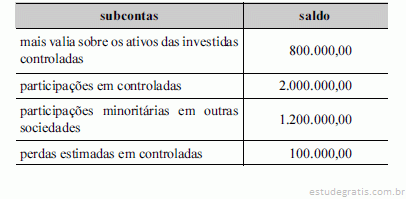
Situação hipotética: O balancete de verificação de determinada companhia aberta tem as seguintes contas sintéticas: participações permanentes em outras sociedades — avaliadas por equivalência patrimonial, e participações permanentes em outras sociedades — avaliadas pelo valor justo; e a essas contas estão vinculadas as subcontas a seguir.

Assertiva: De acordo com essas informações, o saldo da conta participações permanentes em sociedades avaliadas por equivalência patrimonial é igual a R$ 2.700.000,00.
Situação hipotética: Em 2014, determinada sociedade empresária criou a conta plano de remuneração baseado em ações, a fim de registrar os fatos contábeis relacionados com a nova política de remuneração de dirigentes. Durante aquele ano, foram realizados lançamentos contábeis, a crédito dessa conta, totalizando um saldo de R$ 1.200.000,00 ao final do exercício.
Assertiva: Nesse caso, o valor de R$ 1.200.000,00 será evidenciado na demonstração das mutações do patrimônio líquido do exercício de 2014, aumentando o saldo do grupamento reservas de capital, opções outorgadas e ações em tesouraria.

Considerando essa situação hipotética, julgue os itens subsequentes.
O custo total dos sistemas desenvolvidos é igual a R$ 1.615.000.
Considerando essa situação hipotética, julgue os itens subsequentes.
Os custos indiretos do SISCON e do SISAUD somam R$ 809.500.