191
Q214732
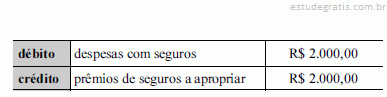
Considere que o ordenador de despesas de um órgão público, após o encerramento do exercício fiscal de 2014, tenha recebido a fatura de energia elétrica relativa ao mês de dezembro, com vencimento em 15/1/2015, no valor de R$ 200,00, e que, na data do vencimento da fatura, tenha verificado a existência de previsão orçamentária alocada em restos a pagar no valor de R$ 100,00 para o pagamento da referida fatura de energia elétrica.
Com base nessa situação hipotética, é correto afirmar que o ordenador de despesas deve providenciar
a liquidação e o pagamento de R$ 100,00 como restos a pagar de 2014 e empenhar, liquidar e pagar a diferença de R$ 100,00 como despesas de exercício anterior.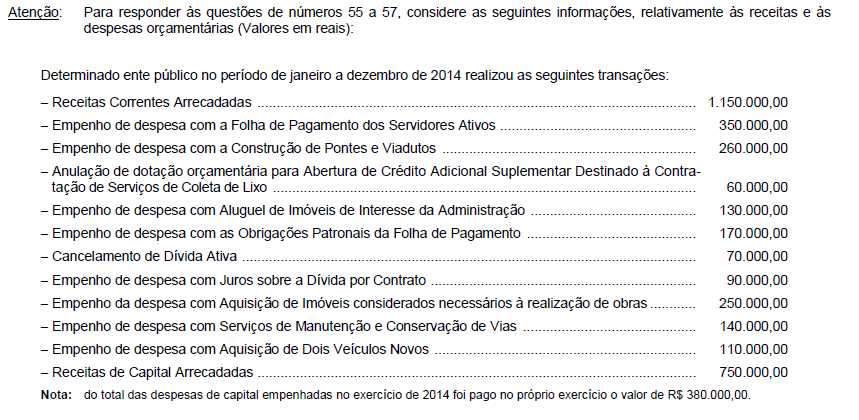 No exercício financeiro de 2014, o Balanço Orçamentário apresentou um superávit de, em reais,
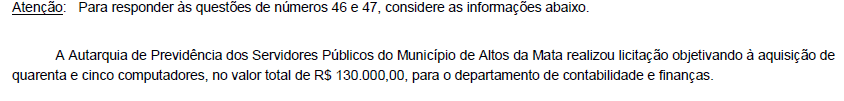 A despesa com aquisição dos computadores classifica-se no elemento de despesa orçamentária


 As despesas correntes e de capital realizadas, somam, em reais, respectivamente,
 As despesas realizadas, classificadas no grupo de natureza de despesa “Investimento” e “Inversões Financeiras”, totalizam, em reias, respectivamente,
 O total das despesas realizadas, classificadas no grupo de natureza de despesa “Pessoal e Encargos Sociais” e “Outras Despesas Correntes” é, em reais, respectivamente, de
 O valor total das receitas extraorçamentária é, em R$, de
 O valor do Imposto sobre a Propriedade Territorial Rural e respectivo acréscimo, classifica-se na origem de receita
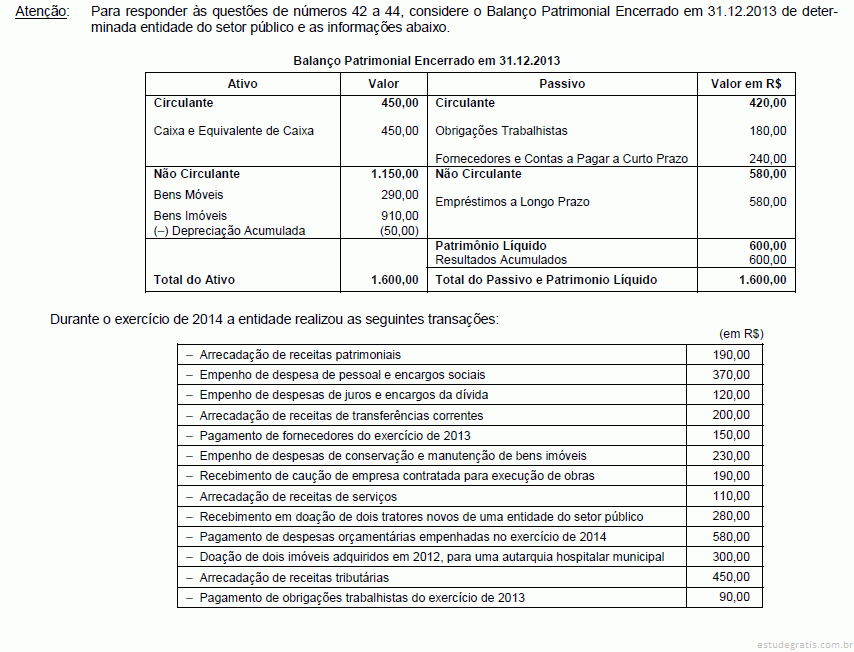 O valor inscrito em restos a pagar do exercício de 2014 foi, em reais, de
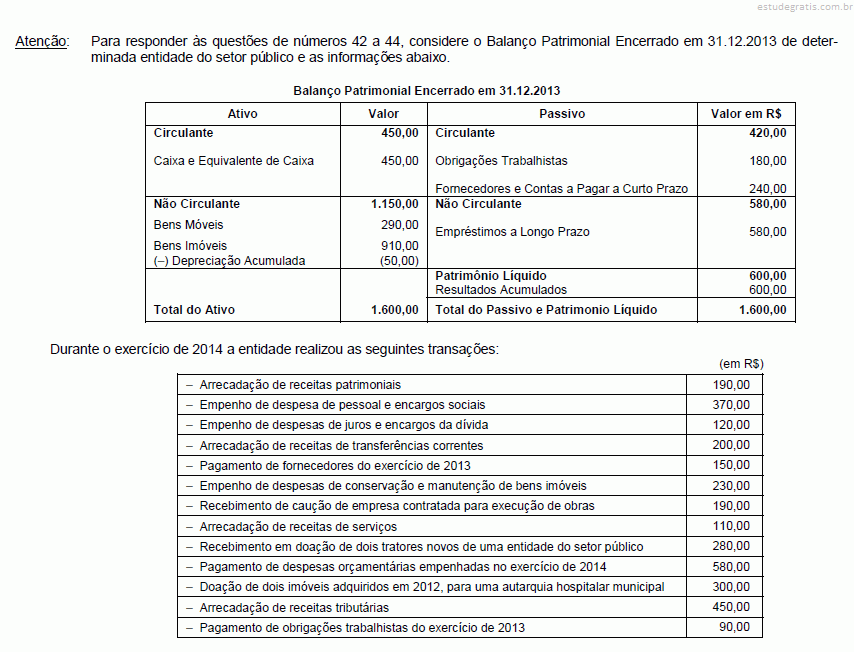 O valor do resultado patrimonial apurado no exercício de 2014 é, em reais, de
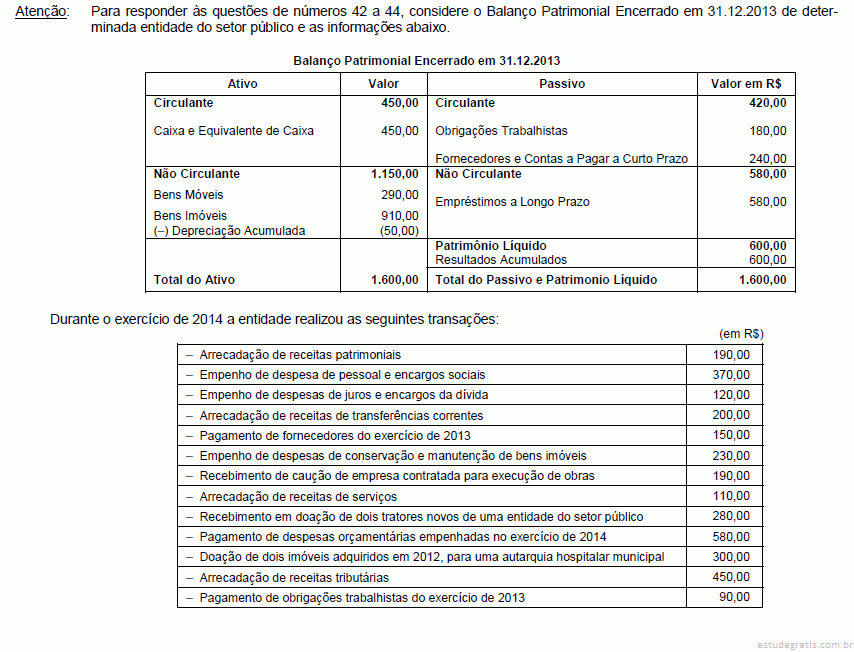 De acordo com o Balanço Patrimonial levantado em 31.12.2014, o valor do ativo circulante é, em reais, de
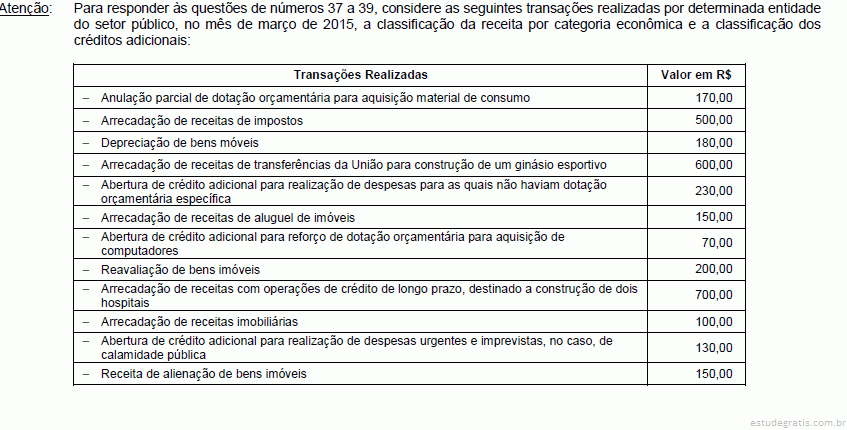 O valor do crédito adicional especial foi, em reais, de
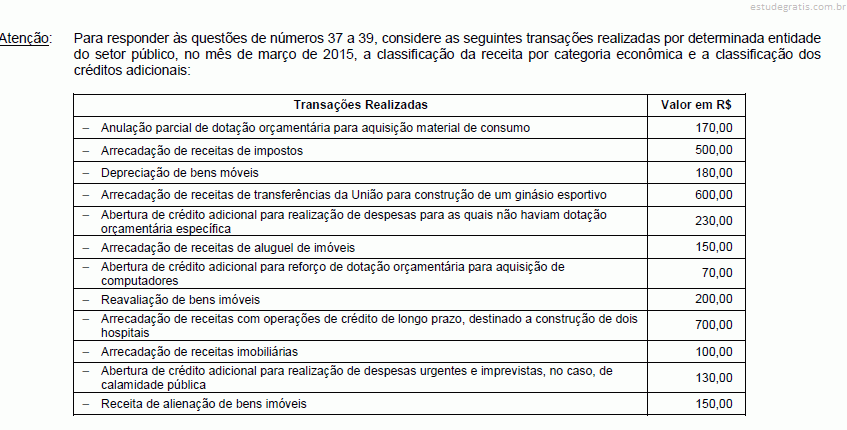 O montante das receitas de capital é, em reais, de
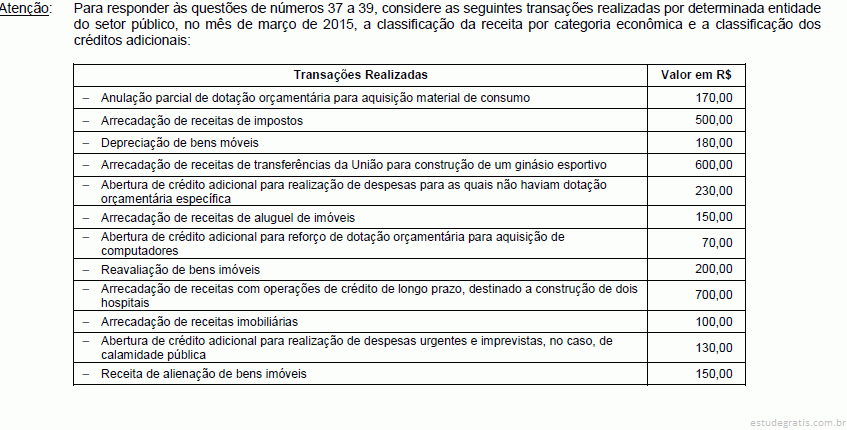 As receitas correntes somam, em reais,