Segundo a Lei 6.404/1976, companhia terá um conselho fiscal e o estatuto disporá sobre seu funcionamento, de modo permanente ou nos exercícios sociais em que for instalado a pedido de acionistas.
O Conselho Fiscal será composto de:
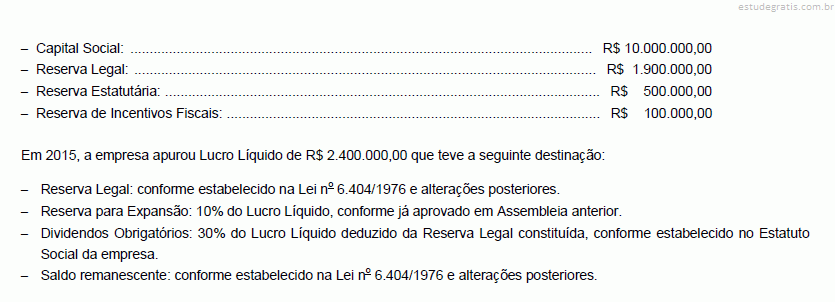
O Patrimônio Líquido de uma empresa constituída na forma de sociedade por ações (S.A.), em 31/12/2014, apresentava a seguinte composição:

No Balanço Patrimonial de 31/12/2015, o valor total do Patrimônio Líquido era, em reais,
A Lei das sociedades por ações, as normas brasileiras de contabilidade e os pronunciamentos técnicos do Comitê de Procedimentos Contábeis orientam sobre a forma como as despesas devem ser classificas na Demonstração do Resultado do Exercício das empresas.
Nesse contexto, a devolução de uma venda, realizada no exercício social anterior, deve ser classificada por uma empresa comercial, na demonstração do resultado do exercício (período), como despesa
A Lei 6.404, de 15 de dezembro de 1976, a qual dispõe sobre as sociedades por ações, prevê a possibilidade de aumento ou diminuição de valores atribuídos a elementos do ativo e do passivo, em decorrência de sua avaliação a valor justo.
Havendo aumento de um elemento do ativo em decorrência de sua avaliação a valor justo, a contrapartida de tal aumento, enquanto não computada no resultado do exercício em obediência ao regime de competência, será classificada como
Com relação à Lei 6.404 de 1976, que dispõe sobre as sociedades por ações, julgue os itens:
I. No ativo, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
II. Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido, serão classificados no intangível.
III. As ações em tesouraria deverão ser destacadas no balanço como dedução da conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição.
IV. Do lucro líquido do exercício, 5% (cinco por cento) serão aplicados, antes de qualquer outra destinação, na constituição da reserva de capital, que não excederá de 20% (vinte por cent...
A tabela seguinte ilustra, com valores em reais, a estrutura de custos, despesas e preços de uma empresa que produz um único produto.

Em determinado período, a empresa produziu 20.000 unidades do produto e vendeu 18.000 unidades, não havendo estoques finais de produtos em processo nem estoques iniciais de qualquer espécie.
Considerando a tabela e as informações anteriormente apresentadas, julgue os próximos itens.
De acordo com a legislação societária, o montante do estoque final de mercadorias foi superior a R$ 30.000.Quanto às sociedades limitadas, analise as afirmativas a seguir.
I. O contrato social poderá prever a regência supletiva da sociedade limitada pelas normas da sociedade anônima.
II. O capital social divide-se em quotas, iguais ou desiguais, cabendo uma ou diversas a cada sócio.
III. Nas sociedades limitadas é permitida a contribuição para o capital social consistente em prestação de serviços.
IV. O administrador não sócio de sociedade limitada será eleito pela unanimidade dos sócios, enquanto não integralizado o capital social.
Estão corretas apenas as afirmativas