Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Segundo a Lei 6.404/1976, as contas do ativo serão classificadas do seguinte modo:
1. no ativo circulante: os bens, direitos e obrigações, os direitos e obrigações realizáveis no curso do exercício social subsequente e as aplicações de recursos em despesas do exercício seguinte.
2. no ativo realizável a longo prazo: os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas, diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia.
3. em investimentos: as participações permanentes em outras sociedades e os direitos de qualquer natureza, não classificáveis no ativo circulante, e q...
Banca:
Instituto Americano de desenvolvimento (IADES)
De acordo com a Lei das Sociedades por Ações (Lei no 6.404/1976), as participações permanentes no capital de outras sociedades registradas nas contas Ações de Coligadas e Ações de Controlada serão classificadas no ativo, no subgrupo
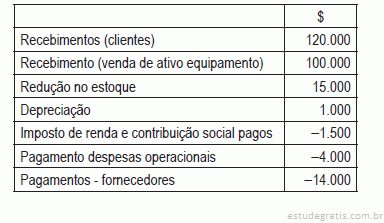
Foram extraídas do balanço patrimonial e da demonstração de resultados as informações listadas no Quadro abaixo, em valores financeiros ($). Essas informações não são suficientes para a apuração do saldo final de um demonstrativo de fluxo de caixa.
Considerando-se, todavia, apenas a informação disponível e utilizando-se o método direto, será apurado, em reais, um fluxo de caixa no valor de
A Lei no 6.404/1976, Lei das Sociedades Anônimas e posteriores alterações, normatiza que, quando há diminuição de valores de elementos dos ativos imobilizado e intangível, essa perda será periodicamente registrada, dentre outras, nas contas de amortização.
O artigo 176 da Lei no 6.404/1976, Lei das Sociedades Anônimas e posteriores alterações, define um conjunto de demonstrações contábeis que devem ser publicadas pelas sociedades anônimas (S.A.). Paralelamente, o pronunciamento contábil CPC 26 (R1) define um conjunto completo de demonstrações contábeis também aplicáveis às S.A..
No que se refere estritamente ao direcionamento dos termos legais e do pronunciamento citados, para uma sociedade anônima de capital aberto, a(s)
A Lei no 6.404/1976, Lei das Sociedades Anônimas e posteriores alterações, define regras de elaboração e publicação para companhias abertas que tiverem investimentos em sociedades controladas. As investidoras deverão elaborar e divulgar, juntamente com suas demonstrações financeiras, demonstrações consolidadas.
Conforme o dispositivo legal, deverá publicar demonstrações financeiras consolidadas, a companhia aberta que tiver mais de
Com o objetivo de desenvolver análise econômico-financeira de uma entidade, foram apurados das demonstrações financeiras três indicadores, listados e calculados na forma abaixo:
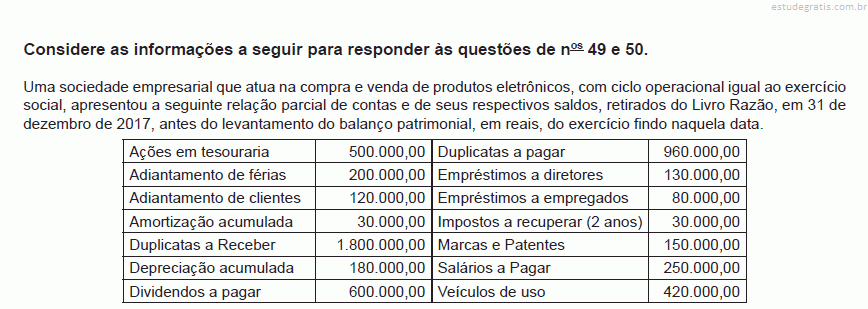
Considerando-se exclusivamente as contas e os saldos, parcialmente informados pela empresa, bem como as determinações da lei societária, o total do ativo não circulante dessa sociedade empresarial, a ser evidenciado no balanço patrimonial de 31 de dezembro de 2017, em reais, é de
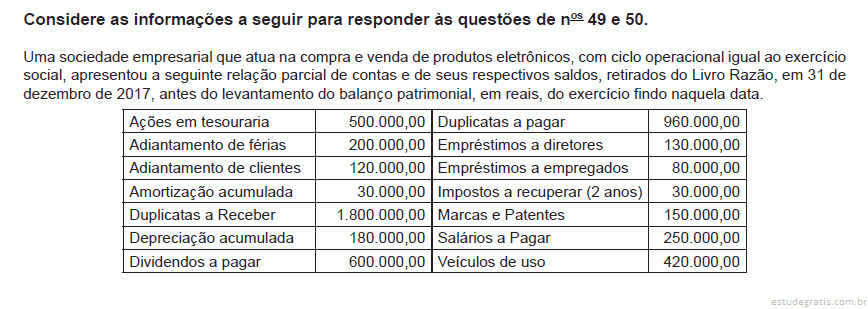
Considerando-se as determiações da Lei Societária, o valor do passivo circulante dessa sociedade empresária, a ser evidenciado no balanço de 31 de dezembro 2017, somente em decorrência das contas e dos saldos parciais informados, em reais, é de
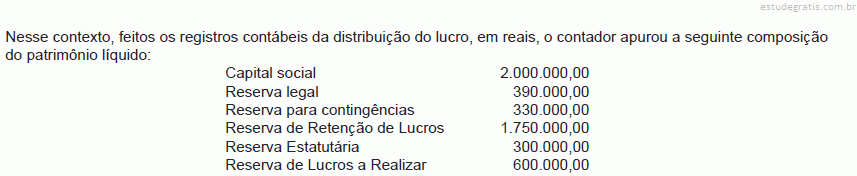
De acordo com a Lei das sociedades por ações, os saldos das reservas de lucros, constituídas com a destinação de parte dos lucros dos exercícios, têm um limite máximo. Atingido esse limite, a assembleia da companhia deliberará sobre a aplicação do excesso que for apurado na integralização de capital, no aumento de capital ou na sua distribuição na forma de dividendos.
Considerando-se apenas informações recebidas e as determinações da Lei das sociedades por ações sobre o limite máximo permitido, para o montante de lucros retidos nas contas das reservas de lucros, o valor que excede esse limite, em reais, é de
J atua em determinada companhia no setor de acompanhamento do mercado acionário. A companhia resolve emitir ações preferenciais sem direito a voto. Nesse caso, de acordo com a Lei no 6.404/1976, somente serão tais ações admitidas à negociação no mercado de valores mobiliários, se a elas for atribuída pelo menos uma de um conjunto de preferências ou vantagens.
Uma delas é o direito de participar do dividendo a ser distribuído, calculado segundo critério definido na mesma norma, correspondente a, pelo menos,
P é Contador e coordena um grupo que deve organizar, nos termos da Lei no 6.404/1976, a fixação do preço de emissão das ações sem valor nominal de determinada companhia, diante de aumento de capital. Nos termos da Lei referida, caberá a fixação do preço à
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A empresa Catex S.A., quando da finalização de seu resultado ao final do ano, apresentava lucro de R$ 288.500, antes do imposto sobre a renda, o qual seria de R$ 43.275. Na empresa, há acordo de participação nos resultados para empregados e diretores nos percentuais de 10% e 5%, respectivamente.
Nessa situação hipotética, considerando-se o disposto na Lei n.º 6.404/1976, o valor total a ser distribuído aos diretores é igual a