Com o objetivo de desenvolver análise econômico-financeira de uma entidade, foram apurados das demonstrações financeiras três indicadores, listados e calculados na forma abaixo:
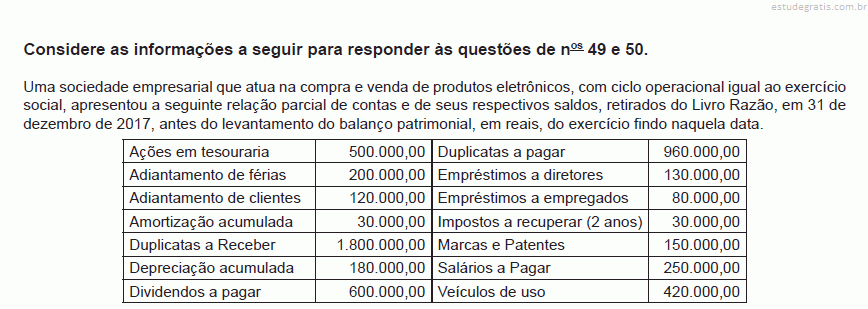
Considerando-se exclusivamente as contas e os saldos, parcialmente informados pela empresa, bem como as determinações da lei societária, o total do ativo não circulante dessa sociedade empresarial, a ser evidenciado no balanço patrimonial de 31 de dezembro de 2017, em reais, é de
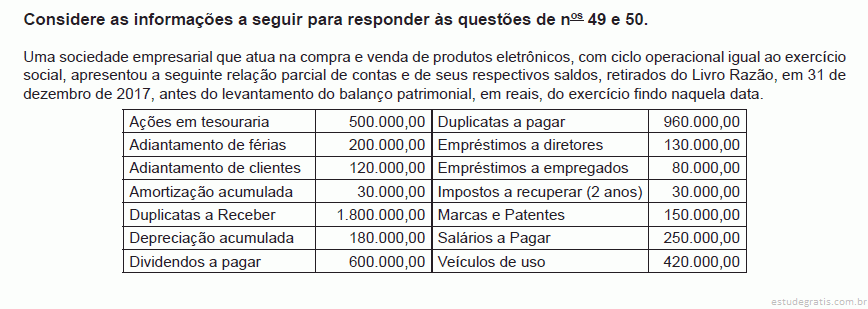
Considerando-se as determiações da Lei Societária, o valor do passivo circulante dessa sociedade empresária, a ser evidenciado no balanço de 31 de dezembro 2017, somente em decorrência das contas e dos saldos parciais informados, em reais, é de
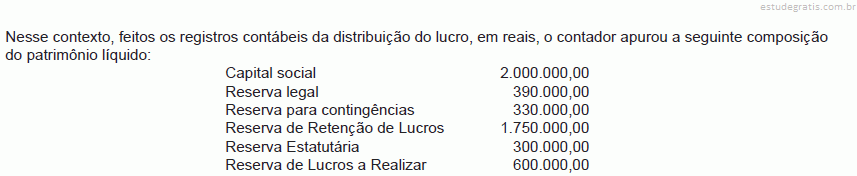
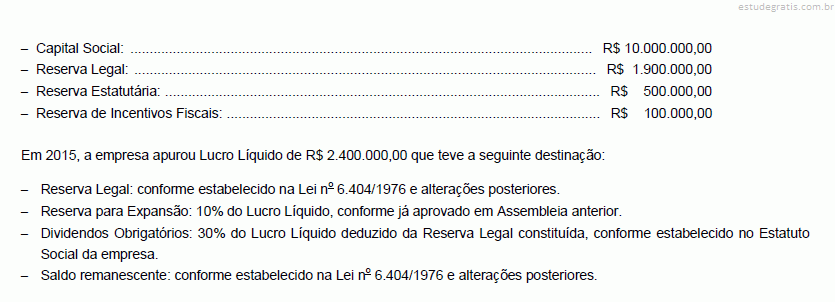
De acordo com a Lei das sociedades por ações, os saldos das reservas de lucros, constituídas com a destinação de parte dos lucros dos exercícios, têm um limite máximo. Atingido esse limite, a assembleia da companhia deliberará sobre a aplicação do excesso que for apurado na integralização de capital, no aumento de capital ou na sua distribuição na forma de dividendos.
Considerando-se apenas informações recebidas e as determinações da Lei das sociedades por ações sobre o limite máximo permitido, para o montante de lucros retidos nas contas das reservas de lucros, o valor que excede esse limite, em reais, é de
J atua em determinada companhia no setor de acompanhamento do mercado acionário. A companhia resolve emitir ações preferenciais sem direito a voto. Nesse caso, de acordo com a Lei no 6.404/1976, somente serão tais ações admitidas à negociação no mercado de valores mobiliários, se a elas for atribuída pelo menos uma de um conjunto de preferências ou vantagens.
Uma delas é o direito de participar do dividendo a ser distribuído, calculado segundo critério definido na mesma norma, correspondente a, pelo menos,
P é Contador e coordena um grupo que deve organizar, nos termos da Lei no 6.404/1976, a fixação do preço de emissão das ações sem valor nominal de determinada companhia, diante de aumento de capital. Nos termos da Lei referida, caberá a fixação do preço à
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A empresa Catex S.A., quando da finalização de seu resultado ao final do ano, apresentava lucro de R$ 288.500, antes do imposto sobre a renda, o qual seria de R$ 43.275. Na empresa, há acordo de participação nos resultados para empregados e diretores nos percentuais de 10% e 5%, respectivamente.
Nessa situação hipotética, considerando-se o disposto na Lei n.º 6.404/1976, o valor total a ser distribuído aos diretores é igual a
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Conforme alteração introduzida na Lei n.º 6.404/1976 pela Lei n.º 11.638/2007, determinada demonstração contábil passou a ser optativa para as companhias abertas. A referida demonstração contábil é o(a)
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que o estatuto de determinada companhia aberta seja omisso quanto à distribuição de dividendos. Nesse caso, a Lei n.º 6.404/1976 prevê que, após a constituição das reservas, sobre o lucro líquido do exercício, os acionistas terão direito a
Considerando a legislação societária, os direitos classificados no ativo intangível serão avaliados pelo custo incorrido na aquisição deduzido da respectiva conta de
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Segundo a Lei 6.404/1976, companhia terá um conselho fiscal e o estatuto disporá sobre seu funcionamento, de modo permanente ou nos exercícios sociais em que for instalado a pedido de acionistas.
A Lei das sociedades por ações, as normas brasileiras de contabilidade e os pronunciamentos técnicos do Comitê de Procedimentos Contábeis orientam sobre a forma como as despesas devem ser classificas na Demonstração do Resultado do Exercício das empresas.
Nesse contexto, a devolução de uma venda, realizada no exercício social anterior, deve ser classificada por uma empresa comercial, na demonstração do resultado do exercício (período), como despesa
A Lei 6.404, de 15 de dezembro de 1976, a qual dispõe sobre as sociedades por ações, prevê a possibilidade de aumento ou diminuição de valores atribuídos a elementos do ativo e do passivo, em decorrência de sua avaliação a valor justo.
Havendo aumento de um elemento do ativo em decorrência de sua avaliação a valor justo, a contrapartida de tal aumento, enquanto não computada no resultado do exercício em obediência ao regime de competência, será classificada como
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das sociedades anônimas, julgue os itens seguintes. A reserva legal da companhia poderá ser utilizada para a compensação de prejuízos, para o aumento do capital social e para a distribuição de dividendos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das sociedades anônimas, julgue os itens seguintes. Antes de ser realizada a distribuição de lucros, devem ser deduzidos os prejuízos acumulados e a provisão para o imposto de renda.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das sociedades anônimas, julgue os itens seguintes. A destinação a ser dada ao lucro líquido do exercício é deliberação de competência da assembleia geral ordinária.
De acordo com a Lei nº 6.404/1976, a companhia ou sociedade anônima terá o capital dividido em ações, e a responsabilidade dos sócios será limitada ao preço de emissão das ações subscritas ou adquiridas. Sobre as ações, está INCORRETO afirmar que:
A Demonstração do Valor Adicional (DVA) tornou-se obrigatória para todas as companhias abertas (sociedades que têm suas ações negociadas em bolsa de valores) a partir de 1° de janeiro de 2008, por força da modificação introduzida no art. 176 da Lei das Sociedades por Ações (Lei n° 6.404/1976) pela Lei n° 11.638/2007. Em relação à elaboração da Demonstração do Valor Adicionado, assinale a alternativa correta:
Com relação à Lei 6.404 de 1976, que dispõe sobre as sociedades por ações, julgue os itens:
I. No ativo, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
II. Os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido, serão classificados no intangível.
III. As ações em tesouraria deverão ser destacadas no balanço como dedução da conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição.
IV. Do lucro líquido do exercício, 5% (cinco por cento) serão aplicados, antes de qualquer outra destinação, na constituição da reserva de capital, que não excederá de 20% (vinte por cent...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, acerca do Decreto n.o 5.450/2005, da Lei n.o 6.404/1976 e dos reflexos de ambos nos pronunciamentos do Comitê de Pronunciamentos Contábeis. A escritura pública é instrumento hábil para a constituição da companhia por subscrição particular do capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, acerca do Decreto n.o 5.450/2005, da Lei n.o 6.404/1976 e dos reflexos de ambos nos pronunciamentos do Comitê de Pronunciamentos Contábeis. O ágio derivado da expectativa de rentabilidade futura constitui um ativo intangível.