171 Q216941
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
Despesas com aquisição de imóveis ou bens de capital já em utilização são classificados em:
172 Q216939
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
A receita orçamentária é classificada em categorias econômicas: Receitas Correntes e Receitas de Capital. Assinale a alternativa que NÃO contempla uma receita corrente:
173 Q216937
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
A lei orçamentária deve compreender todas as receitas e todas as despesas pelos seus totais. A descrição se refere ao princípio:
174 Q216934
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
O Processo de Planejamento-Orçamento, adotado no Brasil é constituído de: Plano Plurianual, Lei de Diretrizes Orçamentárias e Lei de Orçamentos Anuais. Assinale a alternativa CORRETA:
175 Q216932
Contabilidade Pública
Ano: 2016
Banca: Banca não informada

Analise as afirmativas abaixo referente aos balanços orçamentário, financeiro e patrimonial:


I – Balanço Financeiro: Demonstrativo contábil em que se confrontam, num dado momento, as receitas e despesas previstas na lei orçamentária com as realizadas. A partir da comparação entre o previsto e o realizado é possível constatar a ocorrência de superávit, déficit ou equilíbrio orçamentário.

II – Balanço Orçamentário: Demonstrativo contábil em que se confrontam num dado momento, as receitas e despesas orçamentárias, bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie, provenientes do exercício anterior, e os que se transferem para o exercício seguinte.

III - O Balanço Patrimonial (BP) é a princ...

176 Q216930
Contabilidade Pública
Ano: 2016
Banca: Banca não informada

Os subsistemas são formas de sistemas de informação da Contabilidade Aplicada ao Setor Público, de acordo com as normas brasileiras de Contabilidade. Em relação ao tema, julgue os itens a seguir como (V) Verdade ou (F) Falso e aponte a alternativa que apresenta a sequência CORRETA:

( ) O subsistema orçamentário, registra, processa e evidencia os fatos financeiros e não financeiros relacionados com as variações qualitativas e quantitativas do patrimônio público.

( ) O sistema orçamentário, registra, processa e evidencia os atos e os fatos relacionados ao planejamento e à execução orçamentária.

( ) O sistema de compensação registra, processa e evidencia os custos dos bens e serviços, produzidos e ofertados à sociedade pela entidade pública.

177 Q215828
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do orçamento público e das receitas e despesas públicas, julgue os itens que se seguem. O orçamento tradicional ou clássico adotava linguagem contábil-financeira e se caracterizava como um documento de previsão de receita e de autorização de despesas, sem a preocupação de planejamento das ações do governo.
178 Q215824
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
Consoante o estudo qualitativo e quantitativo do patrimônio público, constitui uma Despesa orçamentária efetiva:
179 Q215822
Contabilidade Pública
Ano: 2016
Banca: Banca não informada
Em relação ao Empenho da despesa, o tipo de empenho cujo montante não se possa determinar, é denominado empenho:
180 Q215716
Contabilidade Pública
Ano: 2016
Banca: FAEPESUL
Em relação as Leis Orçamentárias, informe qual é preparado com detalhes do trabalho administrativo para o próximo ano, constituído de Orçamento Fiscal, Orçamento de Investimento das Empresas, Orçamento da Seguridade Social.
181 Q215714
Contabilidade Pública
Ano: 2016
Banca: FAEPESUL

A Prefeitura PMF apresentou as seguintes informações relativas a Receitas e Despesas:

Em R$ (mil)

- IPTU vencido em 2014 recebido em 2015 40.000,00

- ISS de 2015 recebido em 2015 50.000,00

- Despesa empenhada em 2014 e paga em 2015 25.000,00

- Despesa empenhada em 2015 e paga em 2015 15.000,00

Com base nessas informações e de acordo com o regime contábil misto, o resultado do exercício de 2015 foi, em R$ (mil):

182 Q215713
Contabilidade Pública
Ano: 2016
Banca: FAEPESUL
De acordo com os créditos adicionais, informe qual que se destina a atender as despesas para as quais não haja dotação orçamentária específica.
183 Q215711
Contabilidade Pública
Ano: 2016
Banca: FAEPESUL
No que se refere ao Plano de Contas da Administração Pública Federal, os controles da execução orçamentária da receita, são registrados nos grupos de contas denominados:
184 Q215710
Contabilidade Pública
Ano: 2016
Banca: FAEPESUL
O Princípio Orçamentário que avaliará todos os assuntos referentes ao orçamento, sendo vedado conter matérias estranhas a ele:
185 Q215264
Contabilidade Pública
Ano: 2016
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Nas demonstrações de Lucros e Dividendos Ltda verifica-se que há a contabilização de $ 5.800,00 de despesa com Imposto de Renda. Com relação a este registro, é correto afirmar que:
186 Q215261
Contabilidade Pública
Ano: 2016
Banca: CONSULPLAN Consultoria (CONSULPLAN)
O Plano de Contas, uma ferramenta fundamental para a correta escrituração contábil, é composto geralmente pelos seguintes elementos, EXCETO:
187 Q215259
Contabilidade Pública
Ano: 2016
Banca: CONSULPLAN Consultoria (CONSULPLAN)

A Demonstração dos Fluxos de Caixa é importante demonstração contábil para a verificação da situação de liquidez das entidades. Na DFC de uma grande empresa comercial verificou-se os seguintes dados:

Diante desses números é correto afirmar que

188 Q215257
Contabilidade Pública
Ano: 2016
Banca: CONSULPLAN Consultoria (CONSULPLAN)
A empresa Só Lucros S/A, que comercializa calçados, apresentou no balanço do encerramento do exercício um lucro operacional líquido de $ 25.000,00; despesas operacionais $ 7.000,00; e, receitas financeiras de $ 600,00. Da análise destes dados, podemos concluir que o resultado operacional bruto foi de:
189 Q215256
Contabilidade Pública
Ano: 2016
Banca: CONSULPLAN Consultoria (CONSULPLAN)
O sistema de controle interno compreende ambiente de controle, mapeamento e avaliação de riscos, procedimentos de controle, informação, comunicação e monitoramento das atividades de gestão pública. De acordo com essa premissa, é correto afirmar que a análise e a avaliação dos riscos em controle interno envolvem:
190 Q215255
Contabilidade Pública
Ano: 2016
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Na contabilidade pública o gestor e o contador precisam observar que as demonstrações contábeis deverão ser consolidadas, como forma de garantir uma visão global dos resultados e a instrumentalização do controle social. Uma das ferramentas da consolidação das demonstrações contábeis do setor público é a utilização das notas explicativas, que devem conter as seguintes informações, EXCETO:
191 Q214732
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o ordenador de despesas de um órgão público, após o encerramento do exercício fiscal de 2014, tenha recebido a fatura de energia elétrica relativa ao mês de dezembro, com vencimento em 15/1/2015, no valor de R$ 200,00, e que, na data do vencimento da fatura, tenha verificado a existência de previsão orçamentária alocada em restos a pagar no valor de R$ 100,00 para o pagamento da referida fatura de energia elétrica.

Com base nessa situação hipotética, é correto afirmar que o ordenador de despesas deve providenciar

a liquidação e o pagamento de R$ 100,00 como restos a pagar de 2014 e empenhar, liquidar e pagar a diferença de R$ 100,00 como despesas de exercício anterior.
192 Q214731
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o ordenador de despesas de um órgão público, após o encerramento do exercício fiscal de 2014, tenha recebido a fatura de energia elétrica relativa ao mês de dezembro, com vencimento em 15/1/2015, no valor de R$ 200,00, e que, na data do vencimento da fatura, tenha verificado a existência de previsão orçamentária alocada em restos a pagar no valor de R$ 100,00 para o pagamento da referida fatura de energia elétrica.

Com base nessa situação hipotética, é correto afirmar que o ordenador de despesas deve providenciar

o cancelamento do valor da previsão insuficiente de R$ 100,00 de restos a pagar e providenciar o empenho, a liquidação e o pagamento da fatura de R$ 200,00 como despesa do exercício de 2015.
193 Q214729
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às disposições constantes na LRF a respeito da lei orçamentária anual (LOA), à lei de diretrizes orçamentárias (LDO) e ao plano plurianual (PPA), julgue os itens subsecutivos. Passivos contingentes são despesas que envolvem certo grau de incerteza quanto a sua efetiva ocorrência. Nesse sentido, a LDO contém o anexo de riscos fiscais, no qual são avaliados os passivos contingentes e outros riscos fiscais.
194 Q214728
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do orçamento público e das receitas e despesas públicas, julgue os itens que se seguem. De acordo com o princípio da universalidade orçamentária, cada unidade orçamentária deve possuir apenas um orçamento.
195 Q214726
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do orçamento público e das receitas e despesas públicas, julgue os itens que se seguem. O orçamento tradicional ou clássico adotava linguagem contábil-financeira e se caracterizava como um documento de previsão de receita e de autorização de despesas, sem a preocupação de planejamento das ações do governo.
196 Q214725
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do orçamento público e das receitas e despesas públicas, julgue os itens que se seguem. As receitas públicas são classificadas como provisórias e definitivas.
197 Q214723
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que a Defensoria Pública da União (DPU) tenha contraído, em janeiro de 2014, um empréstimo internacional junto ao Banco Interamericano de Desenvolvimento (BID) no valor R$ 100 milhões, para pagamento em vinte anos, com carência de cinco anos.

Tendo como referência essa situação hipotética, julgue os itens a seguir.

A contratação do empréstimo não implica alteração na dívida ativa da DPU.
198 Q214722
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que a Defensoria Pública da União (DPU) tenha contraído, em janeiro de 2014, um empréstimo internacional junto ao Banco Interamericano de Desenvolvimento (BID) no valor R$ 100 milhões, para pagamento em vinte anos, com carência de cinco anos.

Tendo como referência essa situação hipotética, julgue os itens a seguir.

A dívida flutuante da DPU será acrescida de R$ 100 milhões.
199 Q214721
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas gerais de direito financeiro que orientam a elaboração e o controle dos orçamentos e balanços da União, dos estados, dos municípios e do Distrito Federal, julgue os itens subsecutivos. O pagamento para terceiros, de responsabilidade da entidade pública, só será exarado em documentos contábeis específicos, requerendo-se, inclusive, que a autoridade competente determine por escrito que a ordem de pagamento seja paga.
200 Q214720
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas gerais de direito financeiro que orientam a elaboração e o controle dos orçamentos e balanços da União, dos estados, dos municípios e do Distrito Federal, julgue os itens subsecutivos. O registro contábil da previsão inicial da receita encontrará amparo na regra vigente caso sejam utilizados, na formação do código da conta de débito, os números 5.2.1.1, que correspondem aos níveis de desdobramento classe, grupo, subgrupo e título.
201 Q214719
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da convergência das normas brasileiras de contabilidade aplicadas ao setor público às normas internacionais, julgue os itens a seguir. A demonstração das variações patrimoniais é a peça contábil indicada para o usuário que deseja conhecer e analisar, se for o caso, o resultado patrimonial do exercício da entidade.
202 Q214718
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da convergência das normas brasileiras de contabilidade aplicadas ao setor público às normas internacionais, julgue os itens a seguir. Para a preservação do patrimônio público, exige-se que o controle interno seja exercido em todos os níveis da entidade do setor público.
203 Q214716
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da convergência das normas brasileiras de contabilidade aplicadas ao setor público às normas internacionais, julgue os itens a seguir. Como método para mensuração e avaliação das saídas de estoques no setor público, utiliza-se o método do PEPS (primeiro a entrar, primeiro a sair) ou o do custo médio ponderado.
204 Q214714
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da convergência das normas brasileiras de contabilidade aplicadas ao setor público às normas internacionais, julgue os itens a seguir. A dedução do valor do terreno, onde se localiza a edificação, da base de cálculo é condição para registrar a depreciação do prédio de vida útil determinada, tombado e de uso exclusivo da entidade pública, diferentemente dos bens semoventes que foram alocados no grupo de preservação, que não são depreciados.
205 Q214712
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. Para consolidar o atendimento de exigências legais ou de necessidades gerenciais de entidade na condição de pessoa jurídica do setor público, é necessário que a unidade originária represente parcela do patrimônio da unidade contábil descentralizada.
206 Q214711
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. As situações não compreendidas no ativo ou no passivo, seja ele financeiro ou permanente, e que imediata ou indiretamente possa vir a afetar o patrimônio da entidade, são registradas em contas de compensação.
207 Q214710
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. Os direitos e os bens que, mesmo onerados, gerem benefícios presentes ou futuros à entidade do setor público que os explora, devem ser considerados como patrimônio público.
208 Q214709
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. O patrimônio público deve conter aspectos de natureza orçamentária, econômica, financeira e física adequados à prestação de contas, além de fornecer aos usuários informações de apoio ao processo de tomada de decisão e o suporte necessário para a instrumentalização do controle social.
209 Q214708
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade aplicada ao setor público, julgue os itens que se seguem. Integram o balanço financeiro itens orçamentários (receitas e despesas) e extra-orçamentários (recebimentos e pagamentos). Então, está correta a contabilidade da unidade que registra, nesse balanço, como receita extra-orçamentária, os restos a pagar inscritos no exercício.
210 Q214706
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma vez ajustados formalmente os valores dos componentes patrimoniais, é possível reconhecer os efeitos da alteração do poder aquisitivo da moeda nacional nos registros contábeis. Nesse sentido, julgue os itens seguintes, acerca de atualização monetária. Na perspectiva do setor público, é possível recompor monetariamente o valor de aquisição de determinado elemento patrimonial que esteja defasado no tempo, desde que a taxa acumulada de inflação no triênio seja igual ou superior a 100%, exigindo-se, nesse caso, a evidenciação da taxa utilizada nas notas explicativas que acompanham as demonstrações financeiras.
211 Q214705
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma vez ajustados formalmente os valores dos componentes patrimoniais, é possível reconhecer os efeitos da alteração do poder aquisitivo da moeda nacional nos registros contábeis. Nesse sentido, julgue os itens seguintes, acerca de atualização monetária. Se um ente público utiliza um índice de inflação acumulado de determinado período para corrigir a expressão formal do valor original de seus componentes patrimoniais, então esse ente reconhece contabilmente uma nova avaliação, de modo a atender ao princípio do registro pelo valor original.
212 Q214703
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos eventos personificados como regulares pela ciência contábil aplicada ao setor público, julgue os itens a seguir. De acordo com o princípio da prudência, presume-se cautela para evitar que o grau variável das incertezas contribua para diminuir a confiabilidade do processo de mensuração e de apresentação dos controles estruturados contra fraudes nos registros patrimoniais.
213 Q214701
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos eventos personificados como regulares pela ciência contábil aplicada ao setor público, julgue os itens a seguir. É correto afirmar que um ente público desrespeita o princípio da oportunidade se sua demonstração das variações patrimoniais (DVP) evidenciar que o resultado patrimonial do período decorre exclusivamente do confronto entre as variações patrimoniais quantitativas aumentativas e diminutivas, independentemente da execução orçamentária.
214 Q214699
Contabilidade Pública
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao reconhecimento e mensuração de ativos e passivos, de receitas e despesas, e de ganhos e perdas, julgue os itens subsequentes. O valor das vendas de ingressos para os Jogos Olímpicos de 2016, ocorridas em abril de 2015, deve ser reconhecido no balanço patrimonial do exercício de 2015 da empresa vendedora como um passivo exigível.
215 Q651126
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
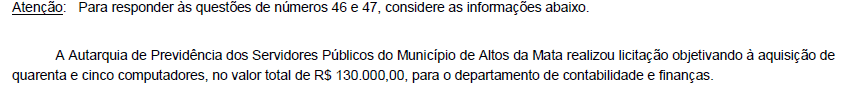
A aquisição de imóveis considerados necessários à realização de obras, sob o aspecto orçamentário, é classificado no grupo de natureza de despesa como
216 Q651105
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
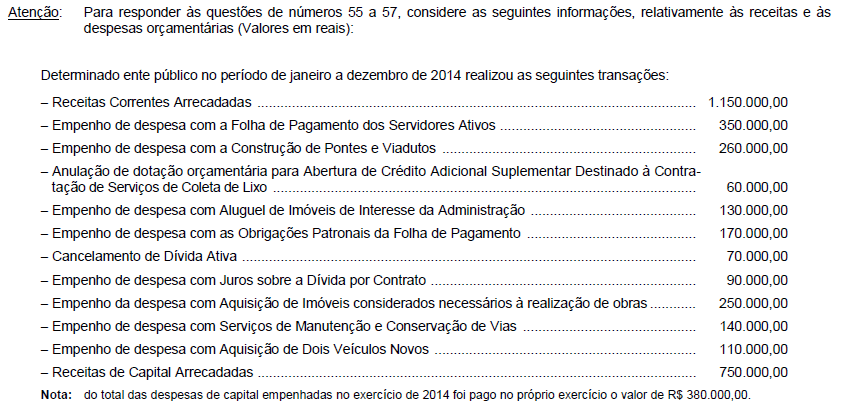
No exercício financeiro de 2014, o Balanço Orçamentário apresentou um superávit de, em reais,
217 Q651096
Contabilidade Pública
Ano: 2015
Banca: Fundação Getúlio Vargas (FGV)

Texto 1

Uma entidade do setor público mantém um ativo que foi adquirido em Junho de 20x3, por R$16.000 e tem vida útil de cinco anos. Esse ativo é gerador de caixa e o seu valor de uso esperado ao longo da vida útil é R$20.000; em Junho de 20x5, a entidade estimou que, em caso de alienação, o valor obtido seria R$10.000.

Considerando exclusivamente as informações do texto 1, o valor recuperável do Ativo é:
218 Q651095
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Fato cujo registro produz efeito somente no sistema patrimonial, é
219 Q651082
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
A despesa com aquisição dos computadores classifica-se no elemento de despesa orçamentária
220 Q561864
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)

Em 2014, o Município do Rio de Janeiro emitiu os Relatórios de Gestão Fiscal − RGF da seguinte forma:

I. com periodicidade quadrimestral.

II. assinados pelo Prefeito e pelas autoridades responsáveis pela Administração Financeira.

III. publicados 30 dias após o encerramento do respectivo período, inclusive por meio eletrônico.

IV. contendo comparativo da despesa com pessoal, distinguindo a com inativos e pensionistas, com os limites impostos pela Lei de Responsabilidade Fiscal.

V. emitidos pelo Prefeito.

A equipe de fiscalização do Tribunal de Contas do Município do Rio de Janeiro − TCM/RJ, ao analisar esses relatórios, constatou que houve falha quanto ao item

221 Q561863
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)

Considere os itens, a seguir, referentes ao patrimônio da Administração pública direta municipal em 31/12/2014:

I. Sistema Integrado de Administração Financeira e Orçamentária, software não integrante de hardware adquirido em dezembro de 2014 pela Prefeitura Municipal por R$ 5.000.000,00 e com vida útil estimada de 10 anos.

II. Empréstimos obtidos em 2014 com vencimento em 420 dias.

III. Adiantamento a Fornecedores de material de distribuição gratuita, cuja entrega dos bens estava prevista para 2015.

No Balanço Patrimonial de 31/12/2014, os itens I, II e III foram classificados, respectivamente, como

222 Q561862
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)

Antes do encerramento do exercício, em 31/12/2014, a contabilidade da Prefeitura Municipal de Gama ainda precisava registrar as transações, apresentadas a seguir, referentes ao mês de dezembro de 2014:

− Depreciação de veículo no valor de R$ 250,00 referente ao mês de dezembro de 2014. − Arrecadação de transferências correntes no valor de R$ 10.000,00, cujo direito de recebimento já havia sido reconhecido pela contabilidade.

− Reconhecimento de perda por impairment no valor de R$ 950,00 referente a um ativo intangível.

− Empenho e liquidação de despesa com material de consumo no valor de R$ 7.500,00.

− Utilização de medicamentos no valor de R$ 6.000,00 na prestação de serviços de saúde.

− Empenho e liquidaç...

223 Q561861
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)

Considere os dados, a seguir, extraídos das demonstrações contábeis consolidadas do Município Beta referentes a X1:

Com base nestas informações,

224 Q561860
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)

Os restos a pagar

I. com prescrição interrompida podem ser pagos a conta de despesas de exercícios anteriores, mediante o empenhamento da despesa na respectiva dotação orçamentária.

II. não processados também se enquadram no conceito de despesas de exercícios anteriores, visto que são obrigações resultantes de compromissos gerados em exercício financeiro anterior àquele em que ocorrer o pagamento.

III. com prescrição interrompida podem ser pagos a conta de despesas de exercícios anteriores, mediante o reconhecimento do passivo financeiro, sem onerar o orçamento do exercício em que ocorrer o pagamento.

Está correto o que se afirma APENAS em

225 Q561859
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
A abertura de crédito adicional
226 Q561858
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
A inscrição de restos a pagar não processados
227 Q561857
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Determinada prefeitura verificou, na entrega dos materiais adquiridos, que o credor não cumpriu os requisitos previstos no instrumento contratual. Nesse caso, dentre as opções abaixo, a providência a ser tomada será
228 Q561856
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Sobre os estágios das despesas públicas, é correto afirmar que
229 Q561843
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilidade pública e às demonstrações contábeis aplicadas ao setor público, julgue os itens a seguir. As contas intraorçamentárias, previstas pelo MCASP, são utilizadas para descentralizações e transferências de orçamentos entre os entes públicos, auxiliando no processo de consolidação dos balanços públicos, ao torná-lo mais célere e evitar dupla contagem das receitas ou despesas públicas.
230 Q561842
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilidade pública e às demonstrações contábeis aplicadas ao setor público, julgue os itens a seguir. No que se refere ao plano de contas aplicado ao setor público (PCASP), as classes 7 (controle de devedores) e 8 (controle de credores) permitem a extração de informações para a apuração dos custos no setor público.
231 Q561841
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilidade pública e às demonstrações contábeis aplicadas ao setor público, julgue os itens a seguir. No balanço financeiro devem ser demonstradas as receitas e despesas do período, os saldos do exercício anterior e o saldo que irá para o exercício seguinte, inclusive os pagamentos e recebimentos orçamentários, extraorçamentários e das contas de compensação.
232 Q561840
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange à contabilidade pública e às demonstrações contábeis aplicadas ao setor público, julgue os itens a seguir. No setor público, o regime contábil reflete uma visão conservadora das finanças públicas e busca o equilíbrio do orçamento público ao estabelecer que a execução das despesas orçamentárias não deve ultrapassar a arrecadação efetiva.
233 Q561839
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relacionados a receitas e despesas públicas. Como um suprimento de fundos é um adiantamento que deve ser empregado no pagamento de despesas específicas, que deverão ser alvo de uma prestação de contas, a concessão do suprimento gera uma despesa orçamentária.
234 Q561838
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relacionados a receitas e despesas públicas. Embora o lançamento, a arrecadação e o recolhimento sejam estágios da receita pública, é apenas nesse último que ocorre o reconhecimento da receita pública, mediante o cumprimento do regime de caixa das receitas públicas.
235 Q561837
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relacionados a receitas e despesas públicas. A classificação orçamentária da receita influencia a destinação do recurso arrecadado, ou seja, a segregação entre a receita de impostos e a receita de contribuição permite que a contabilidade separe a receita que é vinculada (impostos) da que não é vinculada (contribuições).
236 Q561836
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relacionados a receitas e despesas públicas. O reconhecimento da despesa pública acontece no momento da liquidação do empenho, o que cria a obrigação do pagamento por parte do ente público ao fornecedor do produto ou serviço.
237 Q561835
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade pública, julgue os itens que se seguem. A reavaliação de ativos possibilita tanto o aumento quanto a diminuição de patrimônio, ao passo que o teste de recuperabilidade de ativos, vinculado a reconhecimento de perda, permite apenas a redução do patrimônio.
238 Q561834
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade pública, julgue os itens que se seguem. O objeto da contabilidade pública é o patrimônio público, que envolve os bens públicos: de uso comum do povo, de uso especial e dominicais.
239 Q561833
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à contabilidade pública, julgue os itens que se seguem. O ativo intangível que é alienado ou sobre o qual não se tem mais a expectativa de benefício econômico futuro deixa de se enquadrar no conceito de ativo e deve ser baixado.
240 Q561832
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da legislação tributária básica aplicada à administração pública, julgue os itens que se seguem. No caso de empresa comercial regularmente registrada, o local da prestação de serviços para efeito da aplicação do imposto sobre serviços de qualquer natureza será a sede da empresa, independentemente do local onde o contribuinte desenvolva sua atividade em caráter predominante.
241 Q561831
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da legislação tributária básica aplicada à administração pública, julgue os itens que se seguem. Se determinado trabalhador for empregado de organismo oficial internacional em funcionamento no Brasil e não estiver coberto por regime próprio de previdência, então tal empregado será equiparado a trabalhador autônomo, para efeito do pagamento da contribuição obrigatória do regime geral de previdência.
242 Q561826
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a IRRF, contribuição previdenciária (INSS), ICMS e ISS, julgue os seguintes itens. Na prestação de serviços com fornecimento de mercadoria, independentemente de sua inclusão ou não em uma lista de serviços tributáveis pelo ISS, incidem conjuntamente o ISS e o ICMS.
243 Q561825
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas legais e infralegais que envolvem matéria tributária e orçamentária, julgue os itens subsequentes. Estará proibido de realizar convênio com a União o ente da Federação em débito junto a órgão ou entidade da administração pública em relação a obrigações fiscais ou a contribuições legais.
244 Q561824
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da terminologia utilizada e das características do sistema de informações de custos do setor público, julgue os itens que se seguem. Caso a forma típica de alocação de recurso para a prestação de serviços públicos corresponda ao orçamento, deverá ser utilizada a fase do empenho da despesa para que a informação de custos seja gerada.
245 Q561823
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da terminologia utilizada e das características do sistema de informações de custos do setor público, julgue os itens que se seguem. De acordo com o atributo da granularidade, as informações de custos devem ser elaboradas conforme a finalidade específica pretendida pelo usuário.
246 Q561753
Contabilidade Pública
Ano: 2015
Banca: Fundação Getúlio Vargas (FGV)
Após receber solicitação de um cidadão acerca dos empenhos relativos a obras de engenharia realizados pela entidade em um determinado período em um órgão público, o contador informou que só iria disponibilizar tais informações no relatório bimestral. Essa prática fere diretamente um dos objetivos da Contabilidade Aplicada ao Setor Público que é o(a):
247 Q504294
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito de gastos públicos. Situação hipotética: Uma empresa nacional de tecnologia está desenvolvendo uma inovação considerada de grande interesse pelo governo, razão pela qual este propôs a celebração de um convênio. Assertiva: Nessa situação, por sua natureza peculiar, a empresa poderá ser dispensada da prestação de contas.
248 Q504292
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito de gastos públicos. Situação hipotética: Determinado órgão público está em processo de mudança para novas instalações, o que justificou o início de processo licitatório para contratação de empresa especializada em mudança. O servidor responsável pelo processo julgou ser a forma de licitar mais adequada, nesse caso, a combinação entre as modalidades concorrência e tomada de preços. Por isso, foi decidido realizar um pregão com a combinação de ambas as modalidades. Assertiva: Nessa situação, é correto afirmar que o processo licitatório adotado foi adequado para o caso.
249 Q317675
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das contribuições e do tratamento contábil aplicável aos tributos e às contribuições, julgue os itens seguintes. O ativo fiscal diferido decorrente de prejuízos fiscais de imposto de renda e bases negativas de contribuição social deve ser reconhecido, total ou parcialmente, limitado a 30% do valor reconhecido no exercício anterior.
250 Q317659
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na tabela de incidência mensal das contribuições previdenciárias dos servidores públicos federais, julgue os próximos itens.

Sobre o salário bruto mensal de R$10.000,00 de um determinado servidor público ativo, a administração federal deve reter (deduzir do salário bruto) como contribuição previdenciária o valor mensal de R$ 2.200,00.
251 Q317657
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base na tabela de incidência mensal das contribuições previdenciárias dos servidores públicos federais, julgue os próximos itens.

A tabela de contribuições previdenciárias apresentada constitui-se como exemplo de tributação com alíquotas progressivas.
252 Q218255
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da legislação tributária básica aplicada à administração pública, julgue os itens que se seguem. Se o valor do imposto retido na fonte de determinada empresa pública for superior ao imposto devido do período, a diferença poderá ser compensada com o imposto mensal a pagar relativo aos meses subsequentes.
253 Q218254
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da legislação tributária básica aplicada à administração pública, julgue os itens que se seguem. No caso de um órgão da administração pública efetuar pagamento de remuneração a segurado do regime geral de previdência, a multa pelo eventual não recolhimento de contribuições obrigatórias da previdência será aplicada diretamente ao dirigente do órgão.
254 Q218252
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. Se determinada pessoa jurídica registrar em sua escrituração resultados decorrentes de investimentos em empresas coligadas e o registro ocorrer em período diferente do período de apuração, então os resultados poderão ser excluídos da base de cálculo da contribuição social sobre o lucro líquido verificado no período em que foram registrados, proporcionalmente à sua realização.
255 Q218251
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. No caso de determinada empresa integrante da administração pública federal receber multa de outra pessoa jurídica em virtude de rescisão contratual, o valor da multa recebida deverá ser computado para efeito de determinação do lucro real, mas não estará sujeito à retenção na fonte.
256 Q218249
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. Se determinado servidor público vinculado ao regime próprio de previdência social for indicado para representar a administração pública em conselho deliberativo e receber remuneração pela atividade, então o servidor será enquadrado como contribuinte individual da contribuição obrigatória do regime geral de previdência em relação à função de conselheiro.
257 Q218248
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. O valor do imposto sobre serviços de qualquer natureza é excluído da base de cálculo da contribuição para o PIS/PASEP em relação a valores pagos, creditados, entregues, empregados ou remetidos para o exterior em decorrência da importação de serviços.
258 Q218246
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. A contribuição para o financiamento da seguridade social não incide sobre os recursos recebidos pelas empresas públicas e pelas sociedades de economia mista, oriundos dos orçamentos da União, dos estados, do Distrito Federal e dos municípios.
259 Q218245
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às retenções na fonte realizadas pela administração pública federal, julgue os itens subsequentes. Caso determinado concessionário de serviço público realize receita decorrente de reforma na infraestrutura física utilizada para o serviço prestado, os recursos recebidos não integrarão a base de cálculo da contribuição para o PIS/PASEP.
260 Q218244
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em referência às noções básicas de tributos e de seu tratamento contábil, julgue os itens a seguir. Se a alíquota do imposto sobre importação for majorada no mês de janeiro, o aumento somente poderá começar a ser cobrado no exercício financeiro subsequente.
261 Q218242
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em referência às noções básicas de tributos e de seu tratamento contábil, julgue os itens a seguir. Os impostos somente podem ser cobrados mediante atividade plenamente vinculada, embora seja vedado destinar o produto de sua arrecadação a finalidade específica, ressalvadas as autorizações previstas na legislação.
262 Q218241
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que, em determinada entidade governamental, os seguintes eventos contábeis tenham sidos registrados em seu primeiro exercício financeiro.

< Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 280.000,00.

< Lançamento de impostos no valor de R$ 170.000,00, sendo arrecadados 50% desse valor. < Empenho, liquidação e pagamento de despesas com folha de pessoal no valor de R$ 60.000,00.

< Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 20.000,00.

< Aquisição de veículo no valor de R$ 42.000,00, com recebimento imediato do bem, totalmente inscrito em restos a pagar.

Com base nessa situação hipotética, julgue os itens subsequentes acerca das definições e da estrutura das d...

263 Q218239
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que, em determinada entidade governamental, os seguintes eventos contábeis tenham sidos registrados em seu primeiro exercício financeiro.

< Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 280.000,00.

< Lançamento de impostos no valor de R$ 170.000,00, sendo arrecadados 50% desse valor. < Empenho, liquidação e pagamento de despesas com folha de pessoal no valor de R$ 60.000,00.

< Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 20.000,00.

< Aquisição de veículo no valor de R$ 42.000,00, com recebimento imediato do bem, totalmente inscrito em restos a pagar.

Com base nessa situação hipotética, julgue os itens subsequentes acerca das definições e da estrutura das d...

264 Q218237
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que, em determinada entidade governamental, os seguintes eventos contábeis tenham sidos registrados em seu primeiro exercício financeiro.

< Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 280.000,00.

< Lançamento de impostos no valor de R$ 170.000,00, sendo arrecadados 50% desse valor. < Empenho, liquidação e pagamento de despesas com folha de pessoal no valor de R$ 60.000,00.

< Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 20.000,00.

< Aquisição de veículo no valor de R$ 42.000,00, com recebimento imediato do bem, totalmente inscrito em restos a pagar.

Com base nessa situação hipotética, julgue os itens subsequentes acerca das definições e da estrutura das d...

265 Q218236
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que, em determinada entidade governamental, os seguintes eventos contábeis tenham sidos registrados em seu primeiro exercício financeiro.

< Previsão da receita orçamentária e fixação da despesa orçamentária no valor de R$ 280.000,00.

< Lançamento de impostos no valor de R$ 170.000,00, sendo arrecadados 50% desse valor. < Empenho, liquidação e pagamento de despesas com folha de pessoal no valor de R$ 60.000,00.

< Empenho, liquidação e pagamento de serviços de terceiros no valor de R$ 20.000,00.

< Aquisição de veículo no valor de R$ 42.000,00, com recebimento imediato do bem, totalmente inscrito em restos a pagar.

Com base nessa situação hipotética, julgue os itens subsequentes acerca das definições e da estrutura das d...

266 Q218234
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao sistema de informação de custos e ao plano de contas aplicado ao setor público (PCASP), julgue os próximos itens. Os principais objetos de custos são identificados por meio de informações dos subsistemas orçamentário e patrimonial.
267 Q218232
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao sistema de informação de custos e ao plano de contas aplicado ao setor público (PCASP), julgue os próximos itens. O orçamento, ao demonstrar a alocação dos recursos destinados à realização de determinado serviço público, tem sido utilizado como referência para a estimativa de custos nos serviços públicos fornecidos sem contraprestação.
268 Q218231
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca do tratamento contábil aplicável a impostos e contribuições e a registro de provisões no setor público. As provisões devem ser reavaliadas e ajustadas na data de apresentação das demonstrações contábeis para refletir a melhor estimativa corrente.
269 Q218229
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca do tratamento contábil aplicável a impostos e contribuições e a registro de provisões no setor público. A constituição de uma provisão para repartição tributária é justificável, em caso de incerteza, no momento do reconhecimento do crédito tributário, quanto ao montante a ser transferido.
270 Q218228
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca do tratamento contábil aplicável a impostos e contribuições e a registro de provisões no setor público. Os tributos a serem registrados devem ser analisados conjuntamente, independentemente da modalidade de lançamento tributário aplicável.
271 Q218226
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios de contabilidade aplicados ao setor público e do sistema de contabilidade federal, julgue os itens a seguir. A unidade responsável pela atividade de finanças do Poder Judiciário exercerá a competência de órgão setorial de contabilidade.
272 Q218224
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios de contabilidade aplicados ao setor público e do sistema de contabilidade federal, julgue os itens a seguir. De acordo com o princípio da prudência, os componentes patrimoniais devem ser, inicialmente, registrados tendo como base seu custo histórico, expresso em moeda nacional.
273 Q218222
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos princípios de contabilidade aplicados ao setor público e do sistema de contabilidade federal, julgue os itens a seguir. É da competência do sistema de contabilidade federal registrar a renúncia de receitas de órgãos e entidades da administração pública de todos os entes da Federação.
274 Q218159
Contabilidade Pública
Ano: 2015
Banca: CONSULPLAN Consultoria (CONSULPLAN)
O partido político, através de seus órgãos nacionais, regionais e municipais deve manter escrituração contábil, de forma a permitir o conhecimento da origem de suas receitas e a destinação de suas despesas. O partido está obrigado a enviar, anualmente, à Justiça Eleitoral, o balanço contábil do exercício findo, até
275 Q218157
Contabilidade Pública
Ano: 2015
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Os créditos do orçamento são definidos pela combinação da classificação institucional, funcional, programática e econômica, tendo um valor definido para a execução orçamentária anual, na forma adotada pelo planejamento. Os créditos destinados a cobrir despesas imprevisíveis e urgentes como decorrentes de guerra, comoção e subversão interna ou calamidade pública são chamados de créditos
276 Q218155
Contabilidade Pública
Ano: 2015
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Despesas orçamentárias são as que estão discriminadas e fixadas no orçamento, estando, por conseguinte, previamente autorizadas pelo Legislativo instituídas pelas normas legais e com adoção pelos três níveis de governos. A classificação da despesa que tem como finalidade delimitar a despesa, definindo‐a pelo maior nível de agregação das diversas áreas de despesa que competem ao setor público é
277 Q218153
Contabilidade Pública
Ano: 2015
Banca: CONSULPLAN Consultoria (CONSULPLAN)
O Plano Plurianual é um programa de trabalho elaborado pelo Executivo para ser executado no período correspondente a um mandato político, a ser contado a partir do exercício financeiro do próximo mandato. O instrumento para elaboração do Plano Plurianual que organiza a atuação governamental e articula o conjunto de ações que concorrem para um objetivo comum e preestabelecido, mensuradas por indicadores estabelecidos no Plano Plurianual, visando a solução de um problema ou o atendimento de uma necessidade ou demanda da sociedade é chamado de
278 Q218150
Contabilidade Pública
Ano: 2015
Banca: CONSULPLAN Consultoria (CONSULPLAN)
Os atos administrativos são os que não provocam alterações nos elementos do patrimônio ou do resultado, portanto, não são de interesse da contabilidade. Os fatos administrativos são os que provocam alterações nos elementos do patrimônio ou do resultado, portanto, interessam à contabilidade. “Uma empresa pagou, em atraso, uma obrigação tributária. A mesma já estava registrada em seu Passivo. O pagamento teve que ser realizado acrescentando os respectivos acréscimos legais.” Essa operação caracteriza‐se como um fato contábil
279 Q218148
Contabilidade Pública
Ano: 2015
Banca: CONSULPLAN Consultoria (CONSULPLAN)
A receita orçamentária é classificada visando a identificação da origem do recurso segundo o fato gerador. Sua classificação contém todas as informações necessárias para as alocações orçamentárias. Quanto à classificação econômica, as receitas são classificadas em correntes e de capital. É classificada como receita corrente somente
280 Q218141
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue o item seguinte, relativo ao Sistema Integrado de Administração Financeira do Governo Federal (SIAFI). O CPR (Contas a Pagar e a Receber), um subsistema do SIAFI, permite a geração automática de ordens bancárias e de documentos de recolhimento de tributos e contribuições que, em conjunto com outros documentos, servirão para montar o fluxo financeiro de cada unidade gestora.
281 Q218139
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
À luz do Manual de Contabilidade Aplicada ao Setor Público, julgue os itens subsequentes. Os ingressos financeiros decorrentes de amortizações de empréstimos ou financiamentos concedidos pelo ente público por meio de títulos e contratos representam receitas de capital, mas os juros recebidos relacionados a esses empréstimos ou financiamentos são tratados como receitas correntes.
282 Q218137
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
À luz do Manual de Contabilidade Aplicada ao Setor Público, julgue os itens subsequentes. O registro do ingresso financeiro resultante da venda à vista de um imóvel de propriedade da União deve ser tratado contabilmente como receita corrente, enquanto o ingresso financeiro decorrente do aluguel a terceiros de imóvel de propriedade da União deve ser tratado como receita de capital.
283 Q218135
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
À luz do Manual de Contabilidade Aplicada ao Setor Público, julgue os itens subsequentes. A operação de crédito, que é um exemplo de receita orçamentária não efetiva, constitui fato contábil permutativo, não afetando a situação patrimonial líquida do Estado quando do reconhecimento contábil do crédito.
284 Q218133
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
À luz do Manual de Contabilidade Aplicada ao Setor Público, julgue os itens subsequentes. Os ingressos extraorçamentários, tais como os oriundos de depósitos em caução, têm caráter temporário e representam passivos exigíveis do Estado, sendo sua restituição independente de autorização legislativa.
285 Q218131
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Entre os modelos de controle interno reconhecidamente aceitos internacionalmente encontra-se o emitido pelo Committee of Sponsoring Organizations of the Treadway Commission (COSO) de 1992 conhecido como Internal Control – Integrated Framework − Coso 1, cuja estrutura recomendada desmembra os controles internos em cinco componentes inter-relacionados: ambiente de controle (interno), avaliação de risco, atividades de controle, informação e comunicação e monitoramento. Em 2004 acrescentou-se três novos elementos, tornando-o em Enterprise Risk Management – Integrated Framework − Coso 2: fixação de objetivos, identificação de eventos e resposta a risco, sendo este último desdobrado em algumas categorias, das quais “mitigar a consequência e/ou probabilidade de ocorrência do ris...
286 Q218129
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Determinada Administração direta estadual adquiriu no exercício de 2014 ações da empresa de saneamento básico do Estado constituída em 2010. Considerando que esta operação não provocou aumento de capital da citada empresa, a despesa decorrente desta aquisição deverá ser classificada como
287 Q218127
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Entre as Atividades Subsidiárias do Sistema de Controle Interno do Poder Executivo Federal está
288 Q218125
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
O processo de elaboração da proposta orçamentária via SIDOR divide-se em três etapas básicas, controladas pelo Sistema, denominadas de
289 Q218123
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
O Documento do SIAFI que permite registrar os empenhos que foram liquidados (por Ordem Bancária − OB ou Nota de Lançamento por Evento − NL), pelos Órgãos que utilizam o PROGORCAM, informando a quantidade de itens que foram realizados fisicamente, denomina-se Nota de
290 Q218121
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
A Classe de eventos do SIAFI, indicada no documento Nota de dotação, utilizada para registrar a movimentação de créditos orçamentários é
291 Q218118
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
As obrigações com fornecedores reconhecidas no exercício atual, resultantes de compromissos gerados em exercício anterior, para os quais o orçamento respectivo consignava crédito próprio, em montante suficiente para suportá-los, mas cuja despesa não foi processada em época própria
292 Q218116
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)

Considere as seguintes afirmativas:

I. A despesa inscrita em restos a pagar não processado encontra-se pendente de liquidação.

II. A despesa inscrita em restos a pagar não processado encontra-se pendente de empenhamento.

III. A despesa inscrita em restos a pagar não processado encontra-se pendente apenas de pagamento.

Está correto o que se afirma APENAS em

293 Q218113
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
O saldo positivo das diferenças acumuladas mês a mês, entre a receita prevista e a realizada, considerando-se ainda a tendência do exercício, denomina-se
294 Q218111
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
O Nível do Plano de Contas da União utilizado para segregar os valores das transações que serão incluídas ou excluídas na consolidação das contas públicas dos três níveis de governo é o
295 Q218109
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
O Plano de Contas da União segue a estrutura de padronização do Plano de Contas Aplicado ao Setor Público (PCASP) que é subdivido em
296 Q218106
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
A Lei Orçamentária Anual − LOA do exercício de 2015 de um determinado ente federativo contém dotações orçamentárias suficientes para suportar 24 meses de despesas com pessoal e encargos. Este procedimento
297 Q218104
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
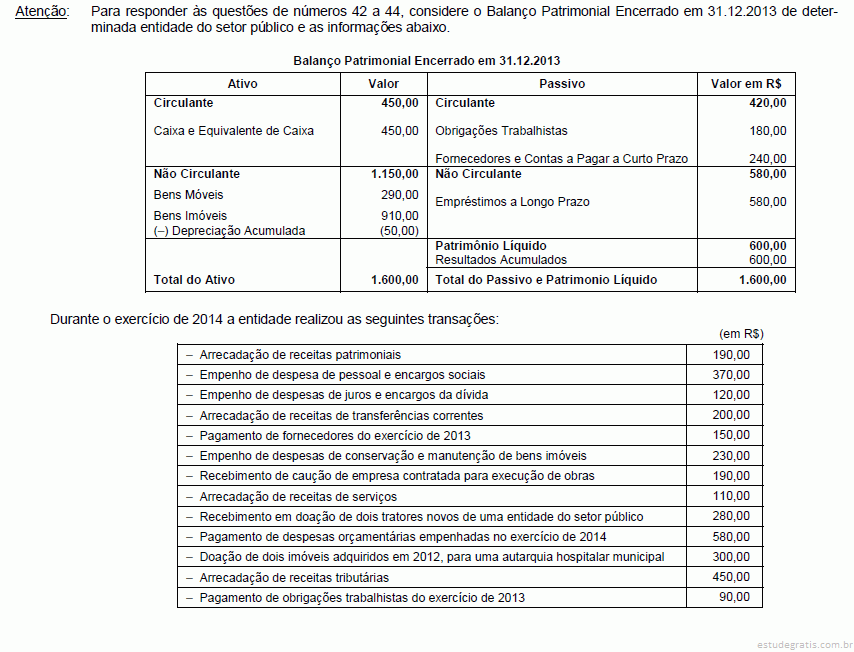
As despesas correntes e de capital realizadas, somam, em reais, respectivamente,
298 Q218101
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
As despesas realizadas, classificadas no grupo de natureza de despesa “Investimento” e “Inversões Financeiras”, totalizam, em reias, respectivamente,
299 Q218099
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
O total das despesas realizadas, classificadas no grupo de natureza de despesa “Pessoal e Encargos Sociais” e “Outras Despesas Correntes” é, em reais, respectivamente, de
300 Q218097
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
O valor total das receitas extraorçamentária é, em R$, de
301 Q218095
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
O valor do Imposto sobre a Propriedade Territorial Rural e respectivo acréscimo, classifica-se na origem de receita
302 Q218092
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)

Relativamente às finalidades do Sistema de Controle Interno do Poder Executivo Federal, considere:

I. Avaliar o cumprimento das metas previstas no plano plurianual, a execução dos programas de governo e dos orçamentos da União.

II. Elaborar a programação financeira do Tesouro Nacional, gerenciar a Conta Única do Tesouro Nacional e subsidiar a formulação da política de financiamento da despesa pública.

III. Avaliar os recursos dos orçamentos vigentes, as alterações decorrentes de créditos adicionais, as receitas prevista e arrecadada, a despesa empenhada, liquidada e paga à conta desses recursos e as respectivas disponibilidades.

IV. Exercer o controle das operações de crédito, avais e garantias, bem como dos direitos e haveres da União.

V. Co...

303 Q218090
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
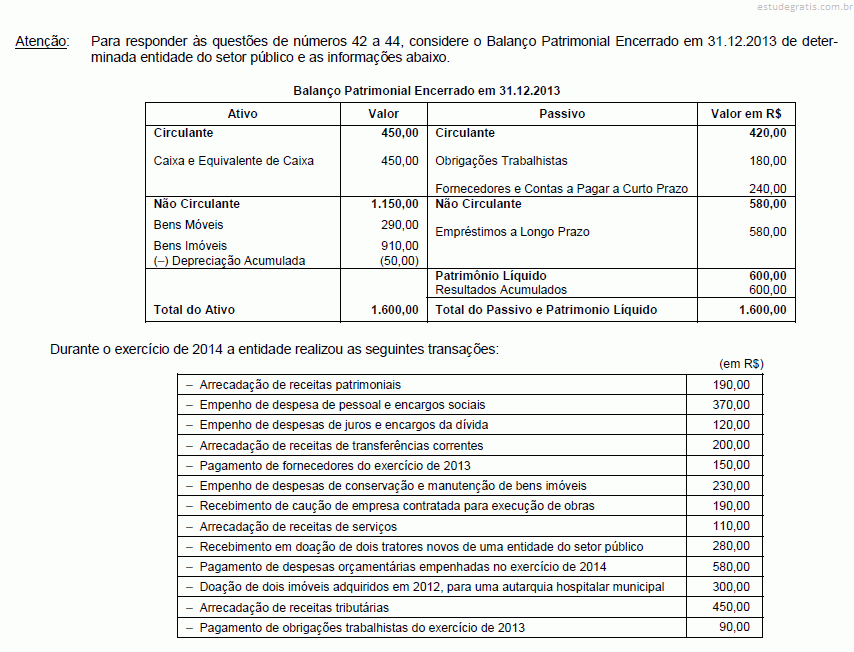
O valor inscrito em restos a pagar do exercício de 2014 foi, em reais, de
304 Q218088
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
O valor do resultado patrimonial apurado no exercício de 2014 é, em reais, de
305 Q218086
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
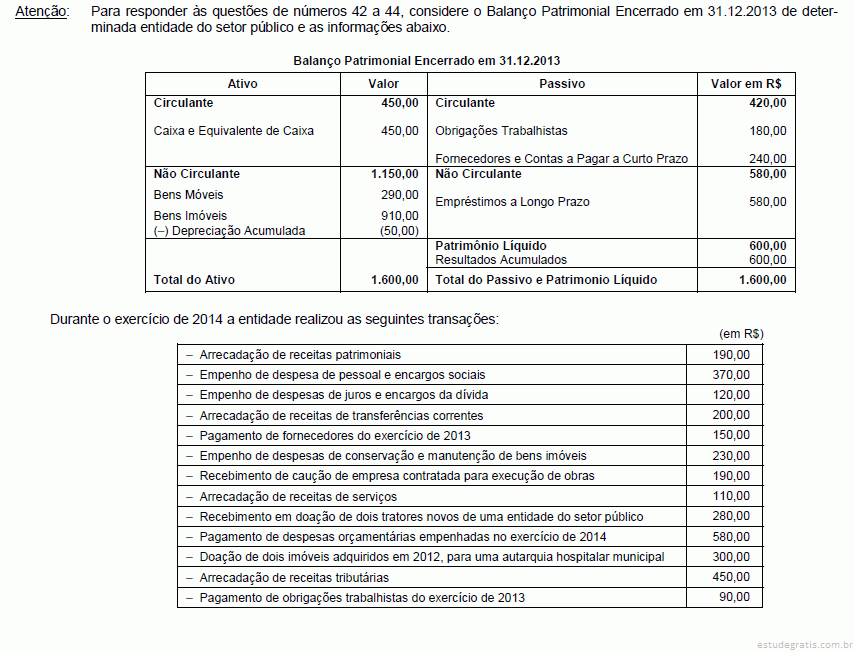
De acordo com o Balanço Patrimonial levantado em 31.12.2014, o valor do ativo circulante é, em reais, de
306 Q218084
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Determinado órgão público federal contratou uma empresa para fornecimento de vale refeição, para um período de 90 dias, no valor total de 95.000,00. Considerando o Plano de Contas Aplicado ao Setor Público, no registro contábil do empenho da despesa no subsistema de informações orçamentário, utilizam-se os seguintes títulos de contas:
307 Q218082
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
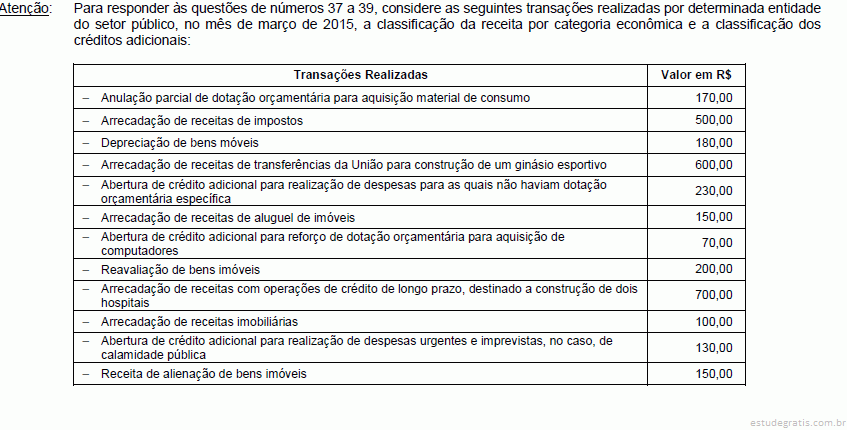
O valor do crédito adicional especial foi, em reais, de
308 Q218080
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
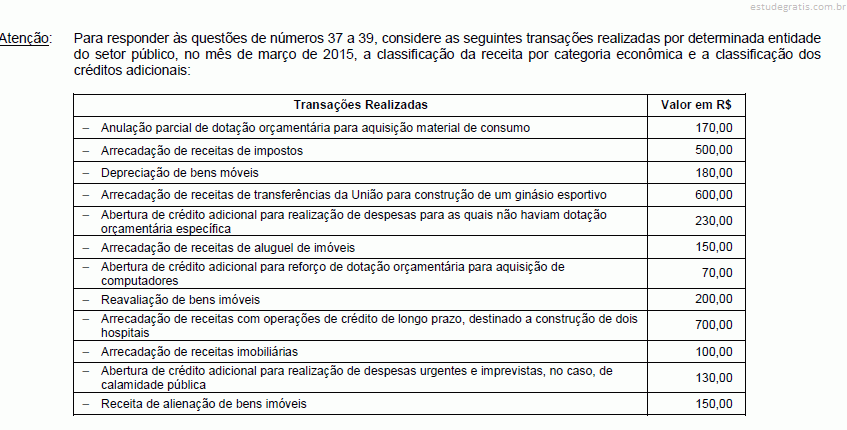
O montante das receitas de capital é, em reais, de
309 Q218078
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
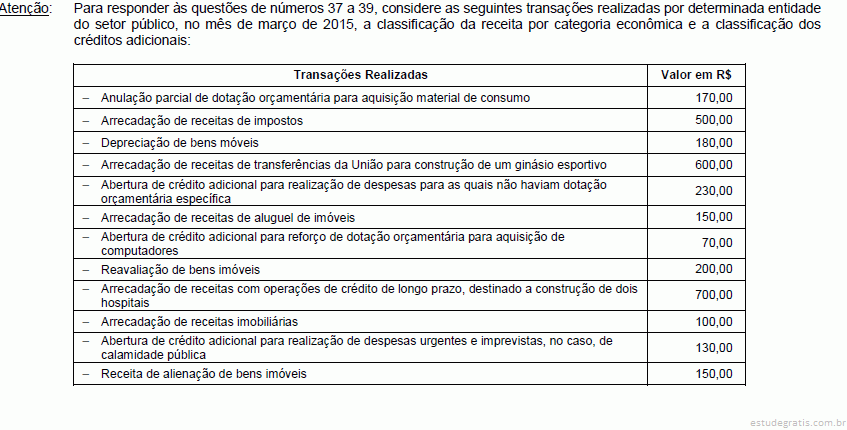
As receitas correntes somam, em reais,
310 Q218075
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Determinada autarquia pública pretende realizar a depreciação de um bem pelo método das quotas constantes. Valor contábil do bem R$ 20.000,00; foi determinado o valor residual de R$ 4.000,00; a vida útil do bem é de cinco anos. Assim, o valor depreciável e o valor da depreciação anual, são, em reais, respectivamente,
311 Q218073
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Determinado ente público arrecadou, no mês de fevereiro de 2015, receita de impostos no valor de R$ 180.000,00, concomitante ao fato gerador. Considere o lançamento contábil da receita arrecadada no sistema contábil, utilizando-se o título da conta debitada e creditada, conforme Plano de Contas Aplicado ao Setor Público
312 Q218070
Contabilidade Pública
Ano: 2015
Banca: Fundação Carlos Chagas (FCC)
Pelo reconhecimento do crédito tributário, pode-se proceder ao registro contábil do direito a receber. Assim, o registro contábil dos créditos tributários a receber, nos termos das Normas Brasileiras de Contabilidade Aplicada ao Setor Público, atende o
313 Q218068
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma empresa apresente índices de liquidez imediata, de liquidez corrente, de liquidez seca e de liquidez geral iguais a 0,70; 1,80; 0,70 e 1,80, respectivamente, e que todos os ativos estejam classificados no ativo circulante, julgue os itens seguintes. O saldo dos estoques será inferior ao saldo das disponibilidades.
314 Q218065
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma empresa apresente índices de liquidez imediata, de liquidez corrente, de liquidez seca e de liquidez geral iguais a 0,70; 1,80; 0,70 e 1,80, respectivamente, e que todos os ativos estejam classificados no ativo circulante, julgue os itens seguintes. O saldo do passivo exigível será igual ao saldo das disponibilidades.
315 Q218063
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que uma empresa apresente índices de liquidez imediata, de liquidez corrente, de liquidez seca e de liquidez geral iguais a 0,70; 1,80; 0,70 e 1,80, respectivamente, e que todos os ativos estejam classificados no ativo circulante, julgue os itens seguintes. O saldo dos estoques será superior ao saldo do passivo não circulante.
316 Q218058
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos à contabilização dos itens do ativo e do passivo. O valor de custo do estoque deve incluir todos os custos de aquisição e de transformação bem como outros custos incorridos para trazer os estoques à sua condição e à sua localização atuais.
317 Q218056
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos à contabilização dos itens do ativo e do passivo. O arrendamento mercantil operacional deve ser reconhecido pelo arrendatário em contas específicas do ativo e do passivo no seu balanço por quantias iguais ao valor justo da propriedade arrendada.
318 Q218053
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos à contabilização dos itens do ativo e do passivo. O ativo intangível gerado internamente não deve ser reconhecido nas demonstrações contábeis.
319 Q218051
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos à contabilização dos itens do ativo e do passivo. Os custos de serviços diários não devem ser reconhecidos no valor contábil da propriedade mantida para investimento.
320 Q218047
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue os itens subsequentes. A reserva de lucros a realizar pode ser utilizada para o pagamento do dividendo obrigatório ou para aumentar o capital social, desde que seja autorizado pelas assembleias das companhias.
321 Q218045
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue os itens subsequentes. A reserva legal objetiva assegurar a integridade do capital social e somente poderá ser utilizada para compensar prejuízos ou para aumentar o capital.
322 Q218043
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue os itens subsequentes. As reservas para contingências são constituídas com a finalidade de compensar, em exercício futuro, diminuições do lucro decorrentes de perdas consideradas, pelas companhias, como de ocorrência remota.
323 Q218041
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue os itens subsequentes. O capital social integralizado pelos sócios deve ser discriminado, em uma única conta, pelo seu montante, sem qualquer dedução.
324 Q218038
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições aplicáveis ao patrimônio líquido de companhias abertas, julgue os itens subsequentes. Um dos requisitos para a criação de reservas estatutárias é o estabelecimento de um limite máximo de valor.
325 Q218036
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a IRRF, contribuição previdenciária (INSS), ICMS e ISS, julgue os seguintes itens. Estão sujeitos à incidência do imposto de renda na fonte os aluguéis pagos por pessoa física a pessoa jurídica, ao passo que não se sujeitam a essa incidência os rendimentos do trabalho assalariado pagos por pessoa física a outra pessoa física.
326 Q218034
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a IRRF, contribuição previdenciária (INSS), ICMS e ISS, julgue os seguintes itens. Pela regra constitucional geral da não cumulatividade do ICMS, os créditos e débitos do imposto se compensam sucessivamente; entretanto, nos casos de isenção ou não cumulatividade, o beneficiário não transfere crédito para a operação subsequente nem se beneficia de crédito da operação anterior.
327 Q218032
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente às retenções efetuadas pela administração pública federal, ao IRPJ e à CSLL, julgue os itens subsecutivos. O imposto de renda cuja retenção a pessoa jurídica tenha sofrido na fonte sobre as receitas recebidas constitui um crédito a ser lançado em seu ativo, como imposto de renda a compensar.
328 Q218028
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos aos tributos e às suas respectivas competências. A União pode elevar a alíquota do IPI sem depender da aprovação do Congresso Nacional, mas essa elevação não poderá ser implementada antes de noventa dias de sua decretação.
329 Q218026
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos aos tributos e às suas respectivas competências. A arrecadação do imposto sobre propriedade territorial rural pertencerá inteiramente ao município quando este optar por fiscalizá-lo e cobrá-lo, hipótese em que o município não poderá abrir mão de sua arrecadação integral, vedado qualquer tipo de renúncia fiscal.
330 Q218024
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos aos tributos e às suas respectivas competências. O valor cobrado por empresa pública concessionária de serviço público de fornecimento de energia elétrica é considerado como preço privado.
331 Q218021
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito ao SIAFI e à nota fiscal de serviços eletrônica, julgue os próximos itens. De acordo com as normas referentes ao SIAFI, será liberada mensalmente ao MPU a parcela correspondente ao duodécimo de suas dotações, já deduzido o contingenciamento, em proporção não superior ao aplicado para os demais poderes.
332 Q218019
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito ao SIAFI e à nota fiscal de serviços eletrônica, julgue os próximos itens. Os dados contidos na nota fiscal de serviços eletrônica, que só pode ser cancelada ou substituída por iniciativa do fisco, são de responsabilidade exclusiva do contribuinte. Nesse documento fiscal, o prestador do serviço tem de ser obrigatoriamente identificado pelo CNPJ e pela inscrição municipal.
333 Q218009
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à responsabilidade fiscal e a classificações orçamentárias da receita e da despesa pública, julgue os itens subsequentes. Em função da autonomia dos poderes, o Poder Executivo não poderá fixar limites de gastos com pessoal do Poder Judiciário.
334 Q218006
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à responsabilidade fiscal e a classificações orçamentárias da receita e da despesa pública, julgue os itens subsequentes. Na execução orçamentária, as receitas devem ser contabilizadas nas rubricas correspondentes à sua natureza, desde que estejam previstas em lei orçamentária e que não sejam decorrentes de operações de crédito.
335 Q218004
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à responsabilidade fiscal e a classificações orçamentárias da receita e da despesa pública, julgue os itens subsequentes. A discriminação da despesa quanto a sua natureza deve ser feita, na elaboração da lei orçamentária, por categoria econômica, grupo de natureza de despesa e modalidade de aplicação.
336 Q218002
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, a respeito do gerenciamento de acesso e segurança do Sistema Integrado de Administração Financeira (SIAFI). Com autorização do titular da unidade gestora, o operador que registre documento no sistema pode dar conformidade diária no SIAFI.
337 Q218000
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, a respeito do gerenciamento de acesso e segurança do Sistema Integrado de Administração Financeira (SIAFI). Cabe ao Serviço Federal de Processamento de Dados (SERPRO) a responsabilidade pelo cadastramento do cadastrador-geral no sistema Senha do SIAFI.
338 Q217998
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os seguintes eventos contábeis foram registrados no primeiro exercício financeiro encerrado de determinada entidade governamental.

• previsão da receita orçamentária e fixação da despesa orçamentária, no valor de R$ 160.000,00 cada;

• lançamento de impostos no valor de R$ 100.000,00, sendo arrecadados 80% desse valor;

• recebimento de imóvel em doação no valor de R$ 60.000,00;

• empenho e liquidação de despesas de pessoal no valor de R$ 75.000,00, sendo R$ 50.000,00 pagos no exercício e R$ 25.000,00 inscritos em restos a pagar.

A partir dessa situação, julgue os itens a seguir relativos à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.

Como se trata de uma ...
339 Q217996
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os seguintes eventos contábeis foram registrados no primeiro exercício financeiro encerrado de determinada entidade governamental.

• previsão da receita orçamentária e fixação da despesa orçamentária, no valor de R$ 160.000,00 cada;

• lançamento de impostos no valor de R$ 100.000,00, sendo arrecadados 80% desse valor;

• recebimento de imóvel em doação no valor de R$ 60.000,00;

• empenho e liquidação de despesas de pessoal no valor de R$ 75.000,00, sendo R$ 50.000,00 pagos no exercício e R$ 25.000,00 inscritos em restos a pagar.

A partir dessa situação, julgue os itens a seguir relativos à estrutura e às instruções de preenchimento das demonstrações contábeis aplicadas ao setor público.

Considerando-se os va...
340 Q217994
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à contabilização de eventos contábeis registrados no âmbito do MPU. Os recursos arrecadados em exercícios anteriores podem ser classificados como superávits financeiros para fins de elaboração do projeto de lei orçamentária.
341 Q217992
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos à contabilização de eventos contábeis registrados no âmbito do MPU. Na descentralização do crédito orçamentário, devem ser respeitadas a classificação funcional e a estrutura programática da despesa orçamentária.
342 Q217990
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, com relação à estrutura e às características das contas do plano de contas único do governo federal, composto por oito classes de contas, no âmbito do MPU. Mesmo com a adoção do plano de contas único do governo federal, o MPU pode desdobrar as contas contábeis além do sétimo nível ou utilizar outros níveis de contas para o registro de informações complementares.
343 Q217988
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, com relação à estrutura e às características das contas do plano de contas único do governo federal, composto por oito classes de contas, no âmbito do MPU. Para registrar os atos de gestão cujos efeitos possam produzir modificações no patrimônio, o MPU deve utilizar contas contábeis de natureza de informação de controle.
344 Q217985
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, acerca do papel do Ministério Público da União (MPU) relativamente ao campo de atuação e objetivo no âmbito da contabilidade aplicada ao setor público. Cabe ao MPU garantir procedimentos suficientes de prestação de contas e instrumentalização do controle social, sendo a ele facultativa a aplicação integral das técnicas próprias da contabilidade aplicada ao setor público.
345 Q217983
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, acerca do papel do Ministério Público da União (MPU) relativamente ao campo de atuação e objetivo no âmbito da contabilidade aplicada ao setor público. Por ser uma entidade governamental, o MPU deve disponibilizar informações sobre aspectos de natureza financeira e física do seu patrimônio.
346 Q217981
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas legais e infralegais que envolvem matéria tributária e orçamentária, julgue os itens subsequentes. As competências próprias das unidades responsáveis pelas atividades de planejamento incluem a captação de dados e o cálculo de indicadores econômicos e sociais destinados a desenvolver previsões e informações estratégicas sobre tendências e mudanças no âmbito nacional e internacional.
347 Q217979
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas legais e infralegais que envolvem matéria tributária e orçamentária, julgue os itens subsequentes. É vedada a compensação entre os valores retidos de impostos e contribuições e os montantes devidos em relação a fatos geradores ocorridos depois do mês de retenção.
348 Q217976
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas legais e infralegais que envolvem matéria tributária e orçamentária, julgue os itens subsequentes. Caso seja declarada a insolvência de devedor de empresa por sentença emanada do Poder Judiciário, a empresa credora poderá deduzir as perdas dos valores devidos como despesas, para determinação do lucro real.
349 Q217974
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas legais e infralegais que envolvem matéria tributária e orçamentária, julgue os itens subsequentes. O órgão público que fizer pagamento a fundação de direito privado pelo fornecimento de bens ou prestação de serviços em geral deverá efetuar as retenções, na fonte, dos impostos e contribuições federais incidentes sobre o valor pago.
350 Q217972
Contabilidade Pública
Ano: 2015
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à Conta Única do Tesouro Nacional e aos instrumentos de segurança do Sistema Integrado de Administração Financeira (SIAFI), julgue os itens a seguir. Caso a ordem bancária seja cancelada após a data de sua emissão, seu valor só recomporá a disponibilidade da unidade gestora no dia seguinte.