Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No resultado aumentativo do exercício, são registradas as variações que decorrem de aumento do ativo e da diminuição do passivo, que promovem aumento da situação líquida (patrimônio líquido) do ente público, também conhecidas como variações ativas. Com base nesse conceito, caracteriza uma variação ativa o(a)
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos gerais de contabilidade pública e suas aplicações, julgue os itens a seguir.
Os bens públicos dominicais constituem o patrimônio das pessoas jurídicas de direito público, e são objeto de direito pessoal, ou real, de cada uma delas, inclusive na hipótese de essas pessoas terem estrutura de direito privado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que os lançamentos efetuados no âmbito da administração pública pudessem permitir, entre outros, o acompanhamento da execução orçamentária, o conhecimento da composição patrimonial e a interpretação dos resultados econômicos e financeiros, foi concebida uma lógica contábil por meio dos sistemas de contas orçamentário, financeiro, patrimonial e de compensação. Relativamente ao funcionamento dos sistemas de contas na contabilidade pública, julgue os itens seguintes.
I. No sistema orçamentário, são classificadas as contas que têm interferência direta no controle do detalhamento da execução orçamentária da receita e da despesa.
II. No sistema patrimonial, são classificadas as variações ativas e passivas que não interferem diretamente na composição das disponibilidades de num...
Durante um exercício financeiro, a realização do pagamento de um determinado empréstimo contraído em uma instituição financeira será classificada como despesa orçamentária do exercício e, em decorrência, implicará uma variação patrimonial resultante de uma:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos preceitos e normas da administração e da contabilidade pública, julgue os itens a seguir.
Na avaliação dos bens de almoxarifado, a legislação complementar de finanças públicas determina que se adote o preço médio ponderado das compras, o que significa que o custo das unidades em estoque vai modificando-se à medida que novas unidades sejam adquiridas a preços diferentes do custo médio do estoque.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos preceitos e normas da administração e da contabilidade pública, julgue os itens a seguir.
A arrecadação de receita relativa a exercício anterior, inscrita em dívida ativa, produz uma variação ativa no patrimônio que é, ao mesmo tempo, compensada por uma variação passiva decorrente de baixa da inscrição da dívida ativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A administração pública, para proporcionar os serviços para a sociedade, pratica os mais diversos atos, entre os quais se destacam as questões relativas à dívida pública, ao adiantamento de numerário, às avaliações patrimoniais e ao inventário, que são registrados pela contabilidade. Com relação a esses atos e registros contábeis, julgue os itens subseqüentes.
O inventário é classificado como inicial quando ocorre mudança de responsável pela guarda e utilização dos bens.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A administração pública, para proporcionar os serviços para a sociedade, pratica os mais diversos atos, entre os quais se destacam as questões relativas à dívida pública, ao adiantamento de numerário, às avaliações patrimoniais e ao inventário, que são registrados pela contabilidade. Com relação a esses atos e registros contábeis, julgue os itens subseqüentes.
O inventário de material na administração pública consiste em realizar a verificação física dos bens de consumo e dos bens permanentes existentes em almoxarifado.
A Lei nº 4.320/64 determina que, no final de cada exercício, os resultados gerais do exercício da administração pública sejam demonstrados no balanço orçamentário, no balanço financeiro, no balanço patrimonial e na demonstração das variações patrimoniais. Considere as seguintes afirmativas a respeito das demonstrações contábeis mencionadas:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas de contabilidade pública, de execução orçamentária e financeira e da Lei n.º 4.320/1964, julgue os itens seguintes.
A contabilidade pública é o ramo contábil que estuda, orienta, controla e demonstra a organização e execução da fazenda pública; o patrimônio público e suas variações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das especificidades dos registros contábeis dos entes da Federação, julgue os itens a seguir.
Caso o município não possua tribunal de contas ou órgão equivalente, a Câmara de Vereadores poderá designar peritos contadores para verificar as contas do prefeito e emitir parecer sobre elas.
Identifique a alternativa que corresponde ao regime contábil para a apuração dos resultados na contabilidade pública brasileira, no que tange às receitas e despesas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue o item abaixo, relativo às mutações patrimoniais da receita e da despesa públicas.
Constituem mutações patrimoniais da despesa a aquisição de bens e a concessão de empréstimo, e mutações patrimoniais da receita, a cobrança de dívida ativa e o recebimento de créditos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no regime contábil aplicável às pessoas jurídicas de direito público, julgue o item a seguir.
As entradas e saídas de dinheiro com efeito apenas transitório, em razão de o ente público ser mero depositário ou depositante desses valores, não são reconhecidas como receitas e despesas, por sua natureza extra-orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, acerca da escrituração contábil de entes da Federação e sua inter-relação com os sistemas contábeis.
Caso seja exigida garantia, no caso de execução de obras, o limite de 5% sobre o valor total do contrato, estabelecido inicialmente para todas as garantias, poderá ser ampliado para 10%, sempre avaliando a complexidade técnica e riscos financeiros.
No exercício financeiro de 2005, um ente da federação realizou a amortização da primeira parcela de uma operação de crédito autorizada e efetuada em 2004. O correto registro contábil desse fato implicará:
A inscrição no patrimônio Público de um imóvel recebido em doação, ocasionará modificação na situação patrimonial líquida da instituição, em decorrência de variação patrimonial:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Referente à política fiscal, julgue os itens a seguir.
Para efeito de determinação do resultado primário da União, a Secretaria do Tesouro Nacional adota o regime misto, isto é, de competência para as despesas e de caixa para as receitas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e na legislação aplicáveis a contabilidade pública, orçamentos e balanços, julgue os itens a seguir.
O recebimento de recursos da União para execução de convênio firmado entre quaisquer órgãos ou entidades de quaisquer esferas obriga os convenentes a manter registros contábeis específicos, ainda que o beneficiário não esteja sujeito à contabilidade pública.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos preceitos e normas da administração e da contabilidade pública, julgue os itens a seguir.
Como o exercício financeiro corresponde, no Brasil, ao ano-calendário, as receitas arrecadadas e as despesas pagas no ano-calendário subseqüente pertencem ao respectivo exercício financeiro, ainda que seus fatos geradores correspondam a anos-calendário anteriores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos preceitos e normas da administração e da contabilidade pública, julgue os itens a seguir.
Os bens de uso comum, ainda que constituídos e mantidos com recursos do orçamento público, não integram, formalmente, o patrimônio contábil, representado nos balanços dos órgãos e entidades da administração estatal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os atos da administração pública são registrados pela contabilidade ao longo do exercício, e o resultado patrimonial é apurado ao final de cada período, sendo evidenciado nas demonstrações contábeis. No que se refere à determinação do resultado do exercício e demonstrações contábeis, julgue os itens subseqüentes.
As mutações ativas são decorrentes da execução orçamentária da receita.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A administração pública, para proporcionar os serviços para a sociedade, pratica os mais diversos atos, entre os quais se destacam as questões relativas à dívida pública, ao adiantamento de numerário, às avaliações patrimoniais e ao inventário, que são registrados pela contabilidade. Com relação a esses atos e registros contábeis, julgue os itens subseqüentes.
Os bens móveis, quando contabilizados, são avaliados pelo valor de aquisição, ou pelo custo de produção ou de construção, mas não podem ser reavaliados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Durante um exercício financeiro, a administração pública busca arrecadar os recursos necessários para atender à demanda de serviços da sociedade, portanto incorre em despesas de diversas naturezas. Quanto ao exercício financeiro, às receitas e às despesas, julgue os itens que se seguem.
No Brasil, o regime contábil de escrituração é misto por se considerar que pertencem ao exercício financeiro as receitas arrecadadas e as despesas nele efetivamente liquidadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Serviços públicos compreendem um conjunto de atividades e de bens que são colocados à disposição da sociedade para proporcionar uma melhora de seu bem-estar social. Quanto aos serviços públicos e bens públicos, julgue os itens a seguir.
Bens públicos dominicais, tais como rios, mares e praças, constituem o patrimônio das pessoas jurídicas de direito público.
Banca:
Universidade de Pernambuco (UPE / UPENET / IAUPE)
Para a Contabilidade Pública, variação patrimonial decorre de alteração de valor de qualquer elemento integrante do patrimônio público. Portanto, não é correto afirmar que
O regime de apuração adotado nas finanças públicas brasileiras é o misto, que combina características do regime de caixa e do regime de competência. Em relação aos três regimes, é correto afirmar:
De acordo com o Art. 35 da Lei no 4.320, de 17 de março de 1964, a administração pública adota o ...... para as receitas efetivamente ingressadas no exercício financeiro e o ...... para as despesas empenhadas pagas e não pagas no exercício financeiro.
Para completá-lo corretamente as lacunas devem ser preenchidas, respectivamente, por.
NAS QUESTÕES NUMERADAS DE 16 A 38, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
A Demonstração das Variações Patrimoniais é constituída de três subgrupos, dois que resultam da execução do orçamento e um outro, independentemente de sua realização. As mutações ativas são consideradas como variações ativas devido ao seu impacto no patrimônio de uma entidade pública.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos conceitos e à legislação que trata de controle em geral, inclusive responsabilização dos agentes públicos, julgue os itens seguintes.
A contabilidade pública aplica-se obrigatoriamente aos entes públicos em geral, das três esferas da administração, e às organizações não-governamentais, quando se valerem de recursos repassados via orçamento dos órgãos e entidades que integram a estrutura da União, estados e municípios.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O ramo que aplica, na administração pública, as técnicas de registro dos atos e fatos de natureza econômica, apurando resultados e elaborando relatórios periódicos é
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos preceitos e normas da administração e da contabilidade pública, julgue os itens a seguir.
Constituem bens públicos os assim denominados dominicais, integrantes do patrimônio das pessoas jurídicas de direito público a que se tenha dado estrutura de direito privado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos preceitos e normas da administração e da contabilidade pública, julgue os itens a seguir.
A intervenção do governo na produção de bens públicos se justifica por se tratarem de bens divisíveis, sujeitos à manifestação individual das preferências.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Serviços públicos compreendem um conjunto de atividades e de bens que são colocados à disposição da sociedade para proporcionar uma melhora de seu bem-estar social. Quanto aos serviços públicos e bens públicos, julgue os itens a seguir.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e à legislação aplicáveis à contabilidade pública, julgue os itens a seguir. Quando o governo adquire do agricultor produtos agrícolas pelo preço de mercado e os revende, posteriormente, ao consumidor, também pelo preço de mercado, superior ao da aquisição, a diferença constitui uma subvenção econômica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e aplicações da análise contábil, julgue os itens subseqüentes. Uma recomendação relevante para a elaboração de um relatório de análise é apresentar primeiro o sumário e a conclusão, deixando-se ao leitor interessado a procura do detalhe no item específico do próprio relatório.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e aplicações da análise contábil, julgue os itens subseqüentes. Considere-se que, em determinado mês, em uma empresa comercial, tenham sido vendidos R$ 1.000.000,00 em mercadorias, mantendo-se um estoque médio de R$ 125.000,00. Nesse caso, o estoque levou, em média, 8 dias para ser vendido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e aplicações da análise contábil, julgue os itens subseqüentes. Considere-se que a composição do endividamento (CE) seja dada por um quociente que relaciona as obrigações da entidade com terceiros, de acordo com a fórmula CE = [PC / (PC + PELP)] × 100, em que PC é o passivo circulante e PELP é o passivo exigível a longo prazo. Então, independentemente de outros fatores, quanto mais próximo de 100% for o valor de CE, maior será a dificuldade da entidade em honrar seus compromissos imediatos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e aplicações da análise contábil, julgue os itens subseqüentes.
Considere-se que um ente tenha apresentado, durante três períodos — P1, P2 e P3 —, a situação em suas contas conforme a tabela a seguir, cujos valores estão em R$ mil.
Nessa situação, independentemente dos efeitos inflacionários, é correto concluir que o comprometimento da receita corrente líquida com as despesas de pessoal aumentou no segundo período e retornou à situação inicial no terceiro período.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e aplicações da análise contábil, julgue os itens subseqüentes.
Considerem-se os seguintes dados, em reais, de um ente, em dois anos sucessivos, para aferição de carga tributária.
Nesse caso, é correto concluir que houve aumento da carga tributária do referido ente, e que esse aumento se deveu, principalmente, aos impostos diretos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda com relação aos conceitos gerais e às características básicas da contabilidade pública, julgue os itens a seguir. Constituem insubsistências ativas, na contabilidade pública, entre outras, a venda de bens do ativo permanente, a insuficiência de arrecadação e a transferência de responsabilidade pela guarda de um bem.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos gerais e às características básicas da contabilidade pública, julgue os itens a seguir. A manutenção de sistemas de custos no âmbito da administração pública não é obrigatória, considerando-se que sua aplicação só se coaduna com aquelas atividades com fins lucrativos ou em que os benefícios são objetiva e concretamente mensuráveis, sob a ótica da viabilidade econômico-financeira.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Todos os gastos e receitas públicas devem ser previstos em orçamento. A respeito das receitas e despesas públicas, julgue os itens que se seguem. Geralmente, os créditos financeiros da entidade pública que estão em poder de terceiros são aqueles que ficam em poder dos funcionários para pagar despesas de pronto pagamento ou de pequeno montante. Na contabilidade pública, estes adiantamentos ficam registrados no realizável, especificamente na rubrica responsáveis por adiantamentos em contas analíticas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos procedimentos contábeis aplicáveis às empresas do setor elétrico, julgue os itens seguintes. Quando ocorre incorporação, fusão ou cisão de concessionárias ou permissionárias, a contabilização do empreendimento deve ser feita, para todos os fins de direito, obedecendo-se rigorosamente aos valores originais e às datas de registro nos livros da concessionária incorporada, fundida ou cindida, inclusive no tocante a depreciação e amortização acumuladas em relação ao empreendimento. No caso de concessionária ou permissionária tombada, entretanto, prevalecem as datas e os valores originais estabelecidos no tombamento aprovado pelo órgão regulador.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito aos registros contábeis em unidades orçamentárias e administrativas, julgue os itens seguintes. No sistema contábil da União, o indicador de conta identificado como USO DO SAFEM indica se a conta pode ser utilizada pelos estados e municípios para integração dos dados das demonstrações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à doutrina e à legislação aplicáveis à administração orçamentária e financeira pública, julgue os itens seguintes. É vedado conceder suprimento de fundos a servidor cuja prestação de contas referente ao suprimento anterior ainda não tenha sido aprovada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos gerais e às características básicas da contabilidade pública, julgue os itens a seguir. A contabilidade pública, por abranger em seu campo de atuação os entes estatais, tem suas normas e procedimentos condicionados pelas disposições do direito financeiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda com relação aos conceitos gerais e às características básicas da contabilidade pública, julgue os itens a seguir. Aplica-se a contabilidade pública às empresas estatais, quando estas são consideradas dependentes, isto é, empresas controladas pelo Estado e que utilizem recursos provenientes dos orçamentos públicos para financiamento de suas despesas correntes ou de capital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do plano de contas aplicável no âmbito do DF, julgue os itens seguintes. A contabilidade pública não permite fazer registros contábeis diretos que envolvam na mesma partida contábil contas financeiras e não-financeiras. Essa distinção permite a apuração do superávit financeiro e o levantamento do balanço financeiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos inventários e materiais permanentes e de consumo, julgue os próximos itens. A avaliação dos bens de almoxarifado será feita pelo menor valor entre o custo de aquisição e o preço líquido de realização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e aplicações da análise contábil, julgue os itens subseqüentes. No exame da qualificação econômico-financeira dos licitantes, devem ser levados em conta índices que demonstrem a capacidade financeira em face dos compromissos a serem assumidos, bem como a garantia de capitais de terceiros e a rentabilidade ou lucratividade da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que se entenda a natureza financeira do Estado, é importante conhecer os princípios que norteiam a contabilidade pública. Com relação a esse assunto, julgue os itens subseqüentes. O Sistema Integrado de Gestão Governamental (SIGGo), que foi implantado em janeiro de 2000, consistiu, inicialmente, de reestruturações dos antigos Sistema Integrado de Administração Financeira (SIAFEM), Sistema de Acompanhamento Governamental (SAG) e Sistema Integrado de Orçamento Público (SIOP) e inclui todo o ciclo de planejamento, acompanhamento, execução orçamentária, financeira e contábil do governo do DF.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e à legislação aplicáveis à contabilidade pública, julgue os itens a seguir. As empresas públicas mantêm sistemas de contabilidade nos moldes do setor privado e estão obrigadas a atender às exigências da legislação comercial. Podem ainda revestir-se de qualquer das formas admitidas em direito e organizar-se como sociedades por ações e, assim, estão sujeitas à legislação desse tipo de sociedade.
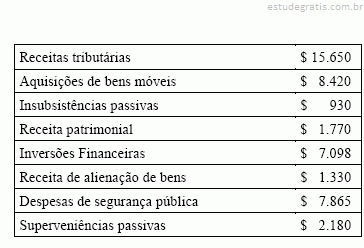
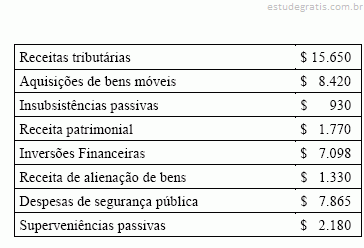
No registro dos fatos contábeis permutativos, a contabilidade aplicada às entidades do setor público utiliza conceitos próprios que são as mutações e as interferências. Assinale a opção a seguir em que ocorre uma mutação ativa na contabilização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referêcia ao patrimônio público, à contabilidade e a suas particularidades, julgue os itens seguintes.
Sob o aspecto quantitativo, o patrimônio é entendido como um complexo de bens e meios econômicos, heterogêneos, coordenados, que, em um determinado momento, encontrase à disposição de uma entidade, para que esta realize seus fins.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A administração pública registra em sua contabilidade os fatos financeiros, patrimoniais orçamentários e atos administrativos que executa, controlando-os em sistemas de contas independentes, autônomos e estanques. Acerca desses sistemas, julgue os itens que se seguem.
As superveniências são registradas no sistema de compensação.
O conjunto de coisas corpóreas ou incorpóreas, imóveis e semoventes, créditos, direitos e ações, sobre as quais o Estado exerce o direito de soberania em favor da coletividade ou o direito de propriedade privada, quer eles pertençam às entidades estatais, autárquicas e paraestatais, constituem a(os):
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos métodos adotados para a avaliação de alternativas de investimentos, julgue os itens seguintes.
Considere que, ao adotar o índice de rentabilidade (IR) como referência para a escolha de investimentos, a empresa tenha obtido, ao avaliar um projeto independente, IR menor que 1. Considere ainda que os demais projetos em análise tenham obtido IR maiores que 1. Dessa maneira, o projeto que obteve resultado inferior à unidade constitui a melhor escolha.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O setor de contabilidade de uma entidade da administração pública registrou uma obrigação de pagar a determinado fornecedor, referente à aquisição de material de consumo para uso nas atividades rotineiras da entidade.
Considerando o aspecto contábil na situação hipotética apresentada, julgue os itens a seguir.
O recebimento do material de consumo tem seu valor contabilizado em conta de resultado aumentativo, entre outras.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos gerais da contabilidade pública, julgue os itens a seguir.
A contabilidade pública registra as variações patrimoniais resultantes da execução orçamentária. Os fatos de natureza extra-orçamentária são passíveis de controle somente quando incorporados ao orçamento.
De conformidade com o explicitado pela Controladoria Central do Estado o estudo, orientação, controle e demonstração da organização e execução da Fazenda Pública, do patrimônio público é atributo da
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos gerais de contabilidade pública, julgue os itens a seguir.
A contabilidade pública tem uma forte associação com as finanças públicas, à medida que permite o acompanhamento e a análise dos recursos com que conta o Estado para prover as necessidades de seus cidadãos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos gerais de contabilidade pública, julgue os itens a seguir.
Há diferentes acepções na aplicação do regime contábil no Brasil. Enquanto a Lei n.º 4.320/1964 determina a utilização do regime misto para as receitas e as despesas, a Lei de Responsabilidade Fiscal estabelece a adoção do regime de competência plena para o resultado dos fluxos financeiros, e a Secretaria do Tesouro Nacional, em relação ao resultado primário, adota o regime de caixa apenas para as receitas e despesas extra-orçamentárias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade do Serviço Público de Energia Elétrica, julgue os itens subseqüentes. Despesas com conselheiros e membros da diretoria são passíveis de rateio segundo critérios específicos fundamentados na experiência, não podendo ser modificados, exceto por fato relevante superveniente, devidamente justificado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade do Serviço Público de Energia Elétrica, julgue os itens subseqüentes. Nos processos de desativação de bens por motivos técnico-operacionais ou sinistro, as concessionárias e permissionárias deverão avaliar tais bens para ajustá-los ao valor provável de realização ou de mercado, seja este valor superior, seja inferior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o Manual de Contabilidade do Serviço Público de Energia Elétrica, julgue os itens subseqüentes. As concessionárias e permissionárias de energia elétrica devem proceder aos seus registros contábeis, segregando as atividades de geração, transmissão, distribuição e comercialização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do Manual de Contabilidade do Serviço Público de Energia Elétrica e seus procedimentos de registro, julgue os itens subseqüentes.
As concessionárias de serviço público de energia elétrica interessadas em constituir garantias em favor de empreendimentos de geração de energia elétrica com outorga já concedida deverão encaminhar solicitação de autorização à ANEEL, indicando o valor, o prazo e demais condições da operação. Assim, as garantias só poderão ser constituídas para lastrear financiamento dos bens e serviços destinados à implantação dos empreendimentos de geração de energia elétrica de que se trata, mesmo que tais empreendimentos não pertençam ao mesmo grupo controlador da concessionária de serviço público de ener...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do Manual de Contabilidade do Serviço Público de Energia Elétrica e seus procedimentos de registro, julgue os itens subseqüentes.
As notas explicativas às demonstrações financeiras das concessionárias de energia elétrica deverão indicar a metodologia de cálculo e os critérios de registro contábil e de amortização, entre outros itens, da recomposição tarifária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na Lei n.º 4.320/1964 e nas demais normas legais aplicáveis, bem como nos ensinamentos dos autores de contabilidade e de administração públicas, julgue os itens seguintes.
As execuções da receita e da despesa públicas passam por várias fases. Entretanto, a metodologia adotada possui caráter calcado no conservadorismo, pois, se por um lado impõe a contabilização do comprometimento da despesa, por outro, não registra o direito ao recebimento, à cobrança dos valores devidos pelos contribuintes ao Estado, exceção feita àqueles inscritos em dívida ativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na Lei n.º 4.320/1964 e nas demais normas legais aplicáveis, bem como nos ensinamentos dos autores de contabilidade e de administração públicas, julgue os itens seguintes.
Quanto às suas naturezas, as receitas e as despesas são classificadas em efetivas e não-efetivas. A diferença entre as duas classes reside em sua capacidade de afetar ou não o resultado patrimonial e, por conseqüência, o patrimônio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na Lei n.º 4.320/1964 e nas demais normas legais aplicáveis, bem como nos ensinamentos dos autores de contabilidade e de administração públicas, julgue os itens seguintes.
O regime contábil para apuração do resultado adotado na contabilidade pública brasileira é decorrente da imposição legal de contabilização do orçamento e da sua execução. É um regime misto, de competência, para as despesas e de caixa, para as receitas. A intenção da lei, entre outras, foi de evitar o reconhecimento de ingressos e dispêndios extraorçamentários como receitas e despesas, o que, certamente, provocaria distorções na apuração do resultado do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais em vigor, bem como nos ensinamentos contidos na literatura de contabilidade pública acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
Tombamento é o procedimento de atribuir um número de registro patrimonial, que deve ser aposto em cada bem móvel individualizado, mediante gravação, fixação de plaqueta ou etiqueta apropriada. Essa identificação é fundamental para o controle dos agentes responsáveis pela distribuição e guarda do material, efetuada mediante termo de responsabilidade, que deve ser assinado pelo responsável pela guarda e conservação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais em vigor, bem como nos ensinamentos de contabilidade pública, acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
As normas de execução financeira vedam, em qualquer situação, a possibilidade de a unidade gestora contemplada na partilha do limite de saque da unidade orçamentária, recebido mediante descentralização realizada pelo órgão setorial de programação financeira com base no cronograma de desembolso setorial, transferir para outra unidade gestora os recursos financeiros correspondentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais em vigor, bem como nos ensinamentos de contabilidade pública, acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
O inventário, que consiste em levantamento ou contagem física dos bens móveis e imóveis, caracteriza um instrumento de controle cujos objetivos, entre outros, são: proceder o ajuste dos dados escriturais dos saldos dos estoques com o saldo físico real nas instalações de armazenagem; verificar a existência e situação dos imóveis, materiais estocados, equipamentos e materiais permanentes em uso e de suas necessidades de manutenção e reparos; realizar a atualização ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos conhecimentos vinculados aos procedimentos contábeis adotados no Brasil, julgue os itens a seguir.
Considerando a possibilidade de registrar receitas antecipadamente a empresa obedece ao princípio da competência. Desse modo, ao realizar serviços, que estão vinculados às receitas antecipadas, a empresa reduz seu passivo sem movimentar contas de ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração pública federal, a avaliação dos recursos patrimoniais obedece a certas normas. Com relação a esse assunto, julgue os itens a seguir. Os valores em espécie, assim como os débitos e créditos, quando em moeda estrangeira, deverão figurar em moeda nacional à taxa de câmbio vigente na data da operação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração pública federal, a avaliação dos recursos patrimoniais obedece a certas normas. Com relação a esse assunto, julgue os itens a seguir. Os bens de almoxarifado devem ser avaliados pelo método PEPS — primeiro que entra, primeiro que sai.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na administração pública federal, a avaliação dos recursos patrimoniais obedece a certas normas. Com relação a esse assunto, julgue os itens a seguir. Os bens móveis e imóveis devem ser avaliados pelo valor de aquisição ou pelo custo de produção ou de construção.
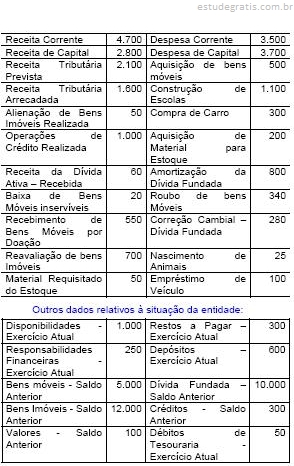
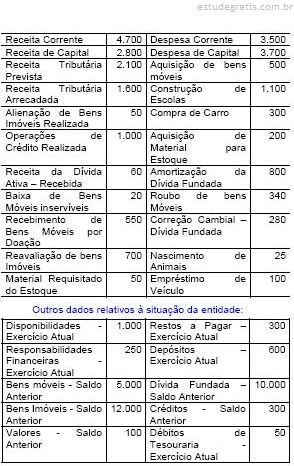
Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.
Variações Patrimoniais não orçamentárias ativas e variações patrimoniais não orçamentárias passivas:
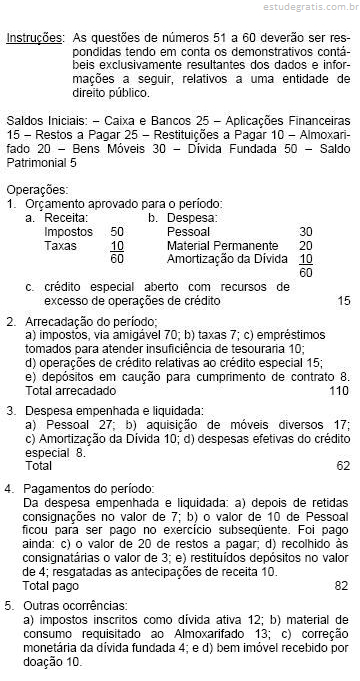
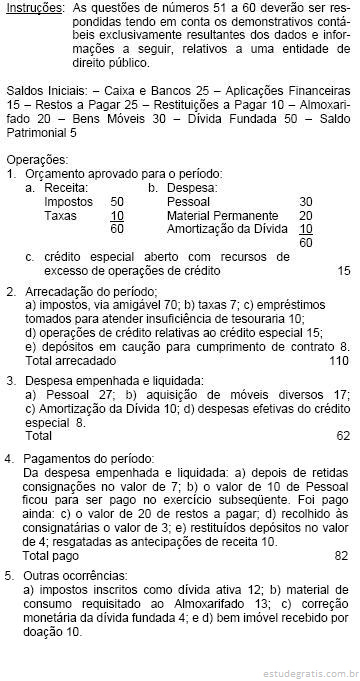
Para responder às questões de números 43 a 50. considere: as questões deverão ser respondidas tendo em conta os demonstrativos contábeis resultantes dos dados e operações a seguir, relacionadas com uma entidade de direito público.
Instruções: Para responder às questões de números 34 a 40, considere as características abaixo indicadas e, para cada questão, assinale a alternativa que contém somente aquelas que são corretamente correspondentes ao que se pede.
I. correspondem a fatos contábeis permutativos.
II. correspondem a fatos contábeis modificativos aumentativos.
III. correspondem a fatos contábeis modificativos diminutivos.
IV. afetam o sistema orçamentário. V. afetam ou podem afetar o sistema financeiro.
VI. afetam ou podem afetar o sistema patrimonial.
VII. afetam ou podem afetar o sistema compensado.
VIII. não representam fluxo financeiro.
Variações Independentes da Execução Orçamentária - Pa...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir.
A gestão das entidades é facilitada por um plano de contas adequado. Na administração pública, a contabilidade utiliza-se de um plano de contas subdividido visando ao seu melhor entendimento. Daí, somente as contas analíticas recebem lançamentos, havendo exceção em alguns casos em que o registro é efetuado em nível sintético, por não haver necessidade de informação detalhada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens, acerca dos diversos sistemas de controle de aquisições e de operações de comércio exterior do governo federal.
O Sistema de Divulgação Eletrônica de Compras (SIDEC) é uma ferramenta que oferece rotinas automatizadas para publicação de avisos de licitações na imprensa oficial e permite ainda o acesso via Internet a avisos, editais e outras informações sobre as compras governamentais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma entidade da administração pública recebeu uma mesa de reuniões para posterior distribuição e, imediatamente, efetuou o pagamento da despesa realizada.
Com base nessa situação hipotética, julgue os itens a seguir, acerca dos reflexos contábeis provocados por esse ato da administração.
O sistema patrimonial deve receber registro em conta de mutação ativa orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma entidade da administração pública recebeu uma mesa de reuniões para posterior distribuição e, imediatamente, efetuou o pagamento da despesa realizada.
Com base nessa situação hipotética, julgue os itens a seguir, acerca dos reflexos contábeis provocados por esse ato da administração.
A conta fornecedores deve registrar o movimento, apesar de o pagamento da despesa ter sido feito imediatamente após o recebimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O dirigente de uma entidade pública, em agosto de 2003, adquiriu um veículo para pagamento a vista, mediante a entrega do bem. Entretanto, o fornecedor só entregará o bem no exercício seguinte. Nesse contexto, julgue os itens seguintes.
O empenho emitido é da modalidade global, pois o pagamento é realizado em apenas uma parcela.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da contabilidade pública no Brasil, julgue os itens a seguir.
A contabilidade pública tem por objeto o patrimônio constituído por bens, direitos e obrigações vinculados a cada entidade pública, bem como os bens de usos geral e indiscriminado da população, como, por exemplo, rodovias, praças públicas e viadutos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do Manual de Contabilidade do Serviço Público de Energia Elétrica e seus procedimentos de registro, julgue os itens subseqüentes.
Com base na última posição contábil anterior à operação, a concessionária deverá demonstrar que estão respeitados os limites de endividamento em relação ao passivo total, considerado como endividamento o somatório do saldo do passivo circulante e do exigível a longo prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do Manual de Contabilidade do Serviço Público de Energia Elétrica e seus procedimentos de registro, julgue os itens subseqüentes.
No caso dos produtores independentes e autoprodutores com bens e instalações passíveis de reversão à União, o cadastramento e controle desses ativos deverá observar os mesmos procedimentos definidos para as concessionárias do serviço público de energia elétrica, conforme regulamentação específica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A despesa pública no Brasil tem uma sistemática de execução composta de diversos estágios. Acerca desse tema, julgue os itens que se seguem, considerando as normas vigentes.
A emissão do empenho abate o seu valor da dotação orçamentária total do programa de trabalho, o que torna a quantia empenhada indisponível para nova aplicação. Tratase de uma garantia para o fornecedor ou prestador de serviço, a qual gera direito financeiro líquido e certo contra a administração pública.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a participações governamentais, princípios internacionais de contabilidade e operações com jointventures, julgue os itens que se seguem.
Os haveres financeiros da União administrados pelo Tesouro Nacional são originários de operações tais como privatizações, aquisições de participações governamentais devidas a estados e parcelamentos de dívidas entre outros. Os haveres dessa origem obedecem a normativos que possibilitaram a realização de operações entre a União e entes federativos, inclusive entidades de suas administrações diretas.
Diante da omissão do dever de prestar contas, a autoridade administrativa competente deverá, imediatamente, para atender ao Tribunal de Contas da União, adotar providências com vistas à instauração de:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que tange ao estudo da contabilidade nacional, que diz respeito à mensuração dos agregados macroeconômicos, julgue os itens que se seguem.
Quando uma empresa de cosméticos naturais estabelecida na Amazônia compra R$ 20,00 de plantas medicinais e R$ 10,00 de lanolina e utiliza esses insumos para produzir um creme facial no valor de R$ 40,00, sua contribuição para o Produto Interno Bruto (PIB) eleva-se a R$ 70,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais em vigor, bem como nos ensinamentos contidos na literatura de contabilidade pública acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
Os valores concedidos na programação financeira, por meio de cota, de repasse ou de sub-repasse, serão registrados apenas nas contas de compensação, em subgrupo próprio, cuja função é controlar, por fonte de recursos, a movimentação de tais valores em função dos recebimentos e pagamentos ocorridos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na Lei n.º 4.320/1964 e nas demais normas legais aplicáveis, bem como nos ensinamentos dos autores de contabilidade e de administração públicas, julgue os itens seguintes.
Segundo a Constituição da República, a lei de diretrizes orçamentárias, cuja finalidade principal é orientar a elaboração da lei orçamentária, é o instrumento legal que deve dispor acerca de quaisquer matérias relacionadas ao orçamento e à sua execução, tais como prazos, vigência e exercício financeiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na Lei n.º 4.320/1964 e nas demais normas legais aplicáveis, bem como nos ensinamentos dos autores de contabilidade e de administração públicas, julgue os itens seguintes.
No que tange à gestão das entidades públicas, as modificações ocorridas em muitos países, inclusive os de economia planificada, têm demonstrado a prevalência da intenção política de desconcentrar, descentralizar e desestatizar, reduzindo, dessa forma, a intervenção do Estado com relação ao cidadão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais em vigor, bem como nos ensinamentos de contabilidade pública, acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
A impugnação de despesas realizadas por meio de suprimento de fundos caracteriza a única situação em que a autoridade que concedeu o adiantamento deve promover a apuração de responsabilidades e impor as penalidades cabíveis, que, desde que cumpridas integralmente, darão plena quitação das contas e eximirão o agente suprido de qualquer responsabilidade pelos atos praticados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais em vigor, bem como nos ensinamentos contidos na literatura de contabilidade pública acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
Os limites fixados para concessão de suprimento de fundos são os mesmos estabelecidos na lei de licitações e contratos para os casos em que é dispensável o certame licitatório, ou seja, 5% dos valores fixados em dispositivos específicos dessa lei, tanto para o caso de execução de obras e serviços de engenharia, quanto para as despesas com outros serviços e compras em geral. A legislação não admite, em nenhuma hipótese, ultrapassar esses limit...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao setor público, conforme as disposições legais e doutrinárias, julgue os itens que se seguem.
Pela atual sistemática adotada pela contabilidade pública, os bens públicos de uso geral e indiscriminado por parte da população, como, por exemplo, as rodovias, as praças, os viadutos etc., são contabilizados no ativo dos órgãos — federais, estaduais ou municipais — encarregados de sua construção e(ou) manutenção, já que constituem aplicação de recursos públicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com os sistemas contábeis adotados na contabilidade pública, julgue o seguinte item.
A aquisição de equipamentos de informática mediante financiamento, a longo prazo, para um órgão da administração direta, é uma operação que afeta os sistemas orçamentário, financeiro e patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Relativamente à apuração do resultados e às demonstrações contábeis obrigatórias no âmbito da administração pública, conforme o que determina a legislação aplicável e a doutrina, julgue os itens subseqüentes.
Na contabilidade pública, os dois lados do balanço patrimonial, ativo e passivo, são apresentados em grandes grupos de contas e apresentam a mesma estrutura obrigatória para as demais entidades. Assim, o ativo é dividido em circulante, realizável a longo prazo e permanente, e o passivo, em circulante, exigível a longo prazo, resultado de exercícios futuros e patrimônio líquido.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas disposições legais em vigor, bem como nos ensinamentos de contabilidade pública, acerca do regime de adiantamento de numerário, do inventário e da escrituração de operações típicas da contabilidade pública, julgue os itens que se seguem.
A impugnação de despesas realizadas por meio de suprimento de fundos caracteriza a única situação em que a autoridade que concedeu o adiantamento deve promover a apuração de responsabilidades e impor as penalidades cabíveis, que, desde que cumpridas integralmente, darão plena quitação das contas e eximirão o agente suprido de qualquer responsabilidade pelos atos praticados.
Uma entidade pública aliena seus bens móveis, totalmente depreciados e sem utilidade, porém por valor simbólico. Essa alienação representa uma variação do tipo
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas da contabilidade pública no âmbito da União, julgue os itens seguintes.
Pertencem ao sistema contábil patrimonial as contas que refletem variações ativas e passivas que não interferem na composição das disponibilidades e obrigações pendentes ou em circulação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em face da emissão (com a concomitante venda) de títulos públicos de longo prazo, julgue os itens seguintes, relativos aos lançamentos contábeis na contabilidade pública.
Verificar-se-á, no caso, uma variação patrimonial ativa, em razão da elevação da disponibilidade financeira.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos conhecimentos vinculados aos procedimentos contábeis adotados no Brasil, julgue os itens a seguir.
Ao realizar operação de contratação de seguros à vista a empresa registra um direito em seu ativo. Ao efetuar o ajuste dessa despesa antecipada de seguros o ativo será reduzido.
Determinado Município amortiza $2.198.000 de uma dívida junto à instituição financeira oficial, pagando juros e encargos correspondentes a 11% do valor que está sendo amortizado. Este fato provocará, no Resultado Patrimonial da entidade, a seguinte variação:
Com base no artigo 39 da Lei nº 4.320/64, a dívida ativa constitui-se em um crédito da fazenda pública de natureza tributária ou não-tributária, sendo escriturado como receita do exercício em que ocorrer sua arrecadação. Sobre esse tema, assinale a opção incorreta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade pública está estruturada dentro dos princípios fundamentais de contabilidade e dos princípios específicos do orçamento. Os atos e fatos são escriturados de forma automática pelo Sistema Integrado de Administração Financeira do Governo Federal (SIAFI), a partir da indicação do código numérico que representa o evento. Associado a cada evento, existe um roteiro para a contabilização dos atos e fatos, em que estão definidas antecipadamente todas as contas a serem debitadas e creditadas nas unidades gestoras envolvidas, relacionadas ao registro específico que se está por escriturar. Como praxe, a escrituração segue totalmente o método das partidas dobradas: a cada débito corresponde um crédito de igual valor e vice-versa. Além disso, no âmbito dos l...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à contabilidade pública no Brasil, julgue os itens a seguir.
Para os fins de recolhimento de recursos ao caixa do Tesouro Nacional, entende-se por receita da União todo e qualquer ingresso de caráter originário ou derivado, ordinário ou extraordinário e de natureza orçamentária ou extra-orçamentária, seja geral ou vinculado, que tenha sido decorrente, produzido ou realizado direta ou indiretamente pelos órgãos competentes.
A contabilidade aplicada ao setor público se utiliza de contas escrituradas nos sistemas orçamentário, patrimonial, custos e de compensação. Um único fato contábil pode gerar, simultaneamente, lançamentos em contas de diversos sistemas, mas a contrapartida de cada uma das contas deverá ser, necessariamente, em outra conta do mesmo sistema. Indique a alternativa que reúne fatos contábeis ou eventos econômicos que exigem lançamentos no sistema de compensação
O Manual de Contabilidade aplicada ao Setor Público, da Secretaria do Tesouro Nacional, estabelece que, a fim de facilitar a compreensão das demonstrações contábeis, deverão ser produzidas informações adicionais às apresentadas nos quadros das Demonstrações Contábeis Aplicadas ao Setor Público. As informações de qualquer natureza exigidas pela lei, pelas normas contábeis e outras informações relevantes não suficientemente evidenciadas ou que não constam nas demonstrações, deverão aparecer:
O objetivo da elaboração e divulgação da informação contábil é fornecer informação para fins de prestação de contas e responsabilização (accountability) e tomada de decisão. As características qualitativas são atributos que tornam a informação útil para os usuários e dão suporte ao cumprimento dos objetivos da informação contábil. As informações financeiras e não financeiras, que são capazes de influenciar significativamente o cumprimento dos objetivos da elaboração e da divulgação da informação contábil, evidenciam possuir o seguinte atributo:
A avaliação patrimonial é a atribuição de valor monetário a itens do ativo e do passivo decorrentes de julgamento fundamentado em consenso entre as partes e que traduza, com razoabilidade, a evidenciação dos atos e dos fatos administrativos. Com relação aos aspectos relativos à avaliação e mensuração de ativos e passivos, é correto afirmar que:
A entidade deverá aplicar o princípio geral de reconhecimento para todos os ativos imobilizados no momento em que os custos são incorridos, incluindo os custos iniciais e os subsequentes. Antes de efetuar a avaliação ou mensuração de ativos, faz-se necessário o reconhecimento do bem como ativo. O ativo imobilizado, incluindo os gastos adicionais ou complementares, é reconhecido inicialmente com base:
Os estoques no setor público são ativos na forma de materiais ou suprimentos a serem consumidos no processo de produção; bem como na forma de materiais ou suprimentos a serem consumidos ou empregados na prestação de serviços; ou ainda, mantidos para venda, incluindo, por exemplo, mercadorias compradas por varejista para revenda ou terrenos e outros imóveis para revenda. Com relação aos aspectos relativos aos estoques, o custo que a entidade incorreria para adquirir o mesmo ativo na data da demonstração contábil denomina-se:
Ao contrário do que ocorre no setor privado, a maior parte das variações patrimoniais aumentativas (VPA) das entidades do setor público decorrem de transações sem contraprestação. Com relação a essas transações, é correto afirmar:
A contabilidade aplicada ao setor público (CASP) foi estruturada, no Brasil, com foco no registro dos atos e fatos relativos ao controle da execução orçamentária e financeira. Constitui objetivo do PCASP:
Todas as empresas realizam inventário de seus bens de consumo e ainda dos bens moveis e imóveis permanentes, as empresas públicas seguem essa mesma regra. Marque abaixo a resposta incorreta em relação ao inventário dos bens públicos:
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, a Demonstração das Mutações no Patrimônio Líquido (DMPL) demonstrará a evolução do patrimônio líquido da entidade. Dentre as colunas da DMPL, aquela que compreende os valores acrescidos ao patrimônio que NÃO transitaram pelo resultado como variações patrimoniais aumentativas é denominada:
No processo de aquisição de bens ou serviços por parte do ente da Federação, é necessário observar alguns passos para que se possa proceder à adequada classificação quanto à natureza de despesa e garantir que a informação contábil seja fidedigna. O primeiro passo consiste em identificar se o registro do fato é de caráter orçamentário ou extraorçamentário. Com relação ao processamento da despesa orçamentária ou extraorçamentária, é correto afirmar:
As Notas Explicativas são informações adicionais às apresentadas nos quadros das DCASP. Elas são consideradas parte integrante das demonstrações. Com relação às Notas Explicativas das DCASP, é correto afirmar:
A consolidação das demonstrações contábeis é o processo de agregação dos saldos das contas de mais de uma entidade, excluindo-se as transações recíprocas, de modo a disponibilizar os macroagregados do setor público, proporcionando uma visão global do resultado. Com relação à consolidação das demonstrações contábeis no âmbito da União, é correto afirmar:
Existem situações em que a entidade recebe ativos ou serviços ou tem passivos extintos, e entrega valor irrisório ou nenhum valor em troca. Ao contrário do que ocorre no setor privado, a maior parte das variações patrimoniais aumentativas das entidades do setor público decorrem dessas operações.
O que se afirma acima se refere ao seguinte conceito de contabilidade pública:
Um dos objetivos da Contabilidade é o controle do patrimônio das entidades, sejam de caráter público ou privado.
Para reconhecimento como elemento patrimonial das entidades do setor público, a 6ª edição do Manual de Contabilidade Aplicada ao Setor Público recomenda que:
No início do mês de dezembro de 20x5 uma entidade pública adquiriu dois equipamentos eletrônicos para uso nas atividades da entidade, no valor de $ 9.500,00 cada, sendo um para uso imediato e outro para reserva em caso de defeito do primeiro. A vida útil estimada desses equipamentos é de 3 anos. O contrato de compra previa que o pagamento do fornecedor se daria em duas parcelas, uma até 31/12/20x5 e a outra até 31/01/20x6.
Para fins de reconhecimento desse item no ativo, conforme as regras do Manual de Contabilidade Aplicada ao Setor Público (MCASP), devem-se registrar:
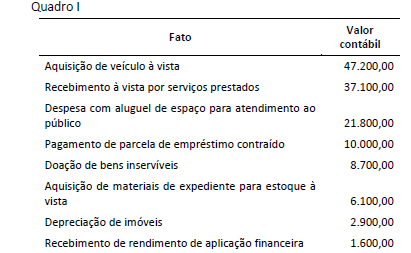
Considere as informações apresentadas no Quadro I a seguir, extraídas dos registros contábeis diários de uma entidade do setor público:
A partir das informações do Quadro I e das disposições do MCASP quanto ao registro de transações no setor público, as transações que NÃO tiveram efeito no patrimônio líquido da entidade totalizam:
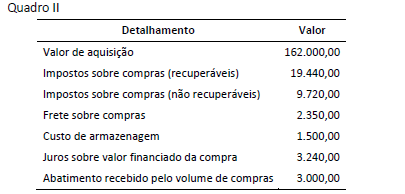
Ao realizar a aquisição de itens para recomposição dos seus estoques, uma entidade do setor público incorreu nos seguintes gastos:
De acordo as informações do Quadro II e as orientações do MCASP para mensuração de ativos e, o valor a ser registrado por essa aquisição de estoques representa:
Um equipamento foi adquirido em 01/07/2013 e logo em seguida entrou em operação. O valor de aquisição do ativo foi $ 280.000,00. O seu valor residual foi estimado em 5% e a vida útil do bem é de 10 anos. Em julho de 2016 foi realizada uma manutenção periódica no equipamento, que incorreu em gastos de $ 2.500,00.
Considerando as disposições do MCASP para mensuração de ativos, em 31/12/2016, o valor contábil líquido desse equipamento é:
Uma entidade da administração pública adquiriu um bem que estava em utilização por outra entidade. Como se trata de um ativo imobilizado, a entidade da administração pública precisa definir a vida útil do bem para registrar a sua depreciação. Acerca das possibilidades de definição da vida útil de bens usados prevista no MCASP, considere os itens a seguir:
I. tempo restante da vida útil do bem, levando em consideração a primeira instalação desse bem;
II. tempo definido em avaliação técnica que estime o prazo de vida útil pelo qual o bem ainda poderá gerar benefícios para o ente;
III. metade do tempo de vida útil para bens da mesma classe;
IV. vida útil estimada após a realização do teste de redução ao valor recuperável.
Uma entidade pública realizou uma transação em moeda estrangeira em 30/11/2016, no montante de US$ 1.200,00, data em que a taxa de câmbio era de R$ 3,50, que gerou registro de contas a receber. Em 31/12/2016, a taxa de câmbio foi de R$ 3,30. O pagamento foi feito em 30/01/2017, a uma taxa de câmbio de R$ 3,25.
De acordo com as orientações do MCASP para mensuração de ativos, nas demonstrações contábeis do exercício de 2016, essa transação será evidenciada pelo valor de:
Um dos procedimentos apresentados no MCASP com o objetivo de evidenciar melhor a capacidade de geração de benefícios de um ativo é o teste de redução ao valor recuperável.
Entre as regras aplicáveis à realização desse teste, é correto afirmar que sua aplicação:
Uma entidade pública adquiriu um equipamento em 01/07/2014, que foi classificado no subgrupo Ativo Imobilizado. O valor de aquisição do ativo foi R$ 120.000,00 e a sua vida útil estimada foi de 10 anos. Ao final do exercício de 2016, surgiu uma regulação ambiental que restringiu o uso do equipamento por no máximo 8 anos, a partir do início da utilização. Em decorrência disso, a entidade estimou o valor em uso do ativo em R$ 83.000,00. Além disso, por meio de pesquisa de equipamentos usados, foi levantado um valor líquido para a venda do ativo de R$ 75.000,00.
A partir dos dados fornecidos e das orientações do MCASP para realização de teste de redução ao valor recuperável, é correto afirmar que:
Ao final do exercício financeiro de 2016, uma entidade possuía os seguintes investimentos permanentes:
I. Propriedades para investimento;
II. Investimentos em empresas coligadas;
III. Investimentos em empresas controladas;
IV. Participação em consórcio público com influência significativa;
V. Participação em consórcio público sem influência significativa.
De acordo com as disposições do MCASP para mensuração de investimentos permanentes, devem ser avaliados pelo Método da Equivalência Patrimonial somente:
As transferências intergovernamentais compreendem a entrega de recursos de um ente transferidor a outro denominado recebedor. O adequado registro dessas transferências evita a dupla contagem e favorece o controle dos recursos públicos.
A partir das disposições do MCASP para o registro de transferências intergovernamentais, é correto afirmar que:
Ao contrário do que ocorre no setor privado, no setor público o reconhecimento de receitas e despesas usualmente pode decorrer de transações sem contraprestação.
Considerando as disposições do MCASP para identificação e reconhecimento de transações sem contraprestação, é correto afirmar que:
Uma entidade do setor público foi acionada judicialmente em decorrência de divergências na cobrança de créditos tributários. Após análise das informações processuais e de casos semelhantes, a assessoria jurídica da entidade avaliou como provável o pagamento de restituição no valor de R$ 180.000,00, mas sem prazo para julgamento final do processo.
Considerando a situação apresentada e as disposições do MCASP para o tratamento de passivos e provisões, a entidade:
Os consórcios públicos são parcerias formadas por dois ou mais entes da Federação para a gestão associada de serviços públicos. O contrato de rateio é o instrumento pelo qual os entes da Federação consorciados comprometem-se a transferir recursos para a realização das despesas do consórcio público. Considere os seguintes recursos:
I. tarifas e outros preços públicos;
II. recursos oriundos de operações de crédito;
III. bens móveis ou imóveis recebidos em doação;
IV. recursos financeiros transferidos pelos entes consorciados;
V. subvenções econômicas de órgãos do governo não consorciados.
De acordo com as disposições do MCASP, constituem recursos dos consórcios públicos somente:
Em relação aos mecanismos contábeis para avaliação de ativos, passivos, impostos e custos, julgue os itens que se seguem. A escolha de determinada unidade monetária para mensurar os custos incorridos pelas entidades públicas é denominada objeto de custo.
Considerando que variações passivas são aquelas que causam diminuição no patrimônio, sendo compostas pelas classes 3 (Despesas) e 5 (Resultado Diminutivo do Exercício), pode-se afirmar que entre as mutações passivas orçamentárias encontram-se as decorrentes de(da):
De acordo com o Código Civil Brasileiro vigente, "são públicos os bens do domínio nacional pertencentes à União, aos Estados ou aos Municípios". Neste universo, para os fins da Contabilidade Pública, merecem registro e escrituração apenas os bens
De acordo com a Lei nº 4.320/64, classificam-se como _____________________ as dotações para investimentos ou inversões financeiras que outras pessoas de direito público ou privado devam realizar, independentemente de contraprestação direta em bens ou serviços.
Com relação às entidades autárquicas ou paraestatais, inclusive de previdência social ou investidas de delegação para arrecadação de contribuições parafiscais da União, dos Estados, dos Municípios e do Distrito Federal é INCORRETO afirmar que