Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
As instituições financeiras realizam operações de crédito e podem receber doações e subvenções fiscais. Por isso poderão constituir a Reserva de Lucros a Realizar e Reservas de Incentivos Fiscais. Sobre a constituição e a destinação da Reserva de Lucros a Realizar e Reserva de Incentivos Fiscais não é correto afirmar o seguinte:
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
As instituições financeiras devem contabilizar a reserva legal, desde que procedimentos contábeis e jurídicos-societários sejam acatados. Sobre a constituição e a destinação da reserva legal não é correto afirmar o seguinte:
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Sobre a escrituração dos fatos econômicos, considerando que as instituições financeiras devem acatar disposições legais, não é correto afirmar o seguinte:
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Uma empresa localizada em Ananindeua (Pará) teve um terreno desapropriado pela Prefeitura. O valor do terreno escriturado na contabilidade da empresa era de $ 100.000,00 e a Prefeitura de Ananindeua indenizou a desapropriação pelo valor de $ 110.000,00. Quanto ao tratamento fiscal e contábil do referido fato econômico e jurídico não é correto afirmar o seguinte:
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Sobre a Demonstração do Resultado do Exercício (DRE), que fornece aos usuários informações sobre como o resultado do período (lucro ou prejuízo) foi formado, não é correto afirmar o seguinte:
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
A Demonstração do Resultado Abrangente (DRA) apresenta receitas, despesas e outras mutações que afetam o patrimônio líquido, mas que ainda não foram reconhecidas na Demonstração do Resultado do Exercício (DRE). Não deve(m) ser reconhecido(s) na DRA o/a(s)
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Sobre a Demonstração dos Fluxos de Caixa (DFC), cujo objetivo é gerar informações sobre os pagamentos e recebimentos, em espécie, de uma entidade econômica ocorridos em um determinado período de tempo, não é correto afirmar o seguinte:
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Sobre a Demonstração do Valor Adicionado (DVA), que é de obrigatória elaboração e divulgação pelas sociedades anônimas de capital aberto, não é correto afirmar que
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
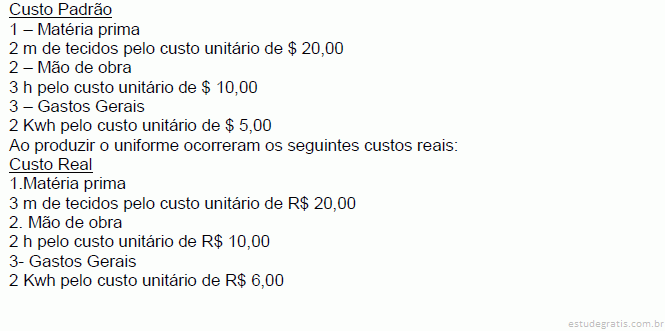
Uma indústria de confecções de uniformes profissionais localizada no bairro do Reduto, em Belém (Pará), motivada por proposta para confeccionar 100 uniformes para cliente, resolveu elaborar, para efeito de gestão de produção, o custo padrão no sentido de confrontar o padrão com o real e analisar as variações. Nesse sentido, o custo padrão e o custo real dos principais itens do uniforme são os seguintes:
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Um ponto de venda de açaí localizado no bairro do Umarizal, em Belém (Pará) intenciona aplicar mark up de 100% sobre os custos para formar o preço de venda, e para isso adota o custeio Reichskuratoriun fur Wirtschaftlichtkeit (RKW). O ponto só produz o açaí do tipo médio e, no contexto, deve ser considerado que o momento é de safra e o consumo de recurso diário é o seguinte: (i) duas rasas de açaí pelo custo total de $ 100,00; (ii) água $ 10,00; (iii) energia elétrica $ 12,00; (iv) frete do açaí $ 18,00; (v) material de limpeza $ 3,00; (vi) plásticos para acondicionar o líquido $ 2,00; (vii) depreciação da batedora $ 5,00; (viii) diárias do batedor e auxiliar $ 100,00. A produção diária é de 50 litros de açaí. Ao considerar a estrutura de custos e o custeio adotado, além do mark up desejad...
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
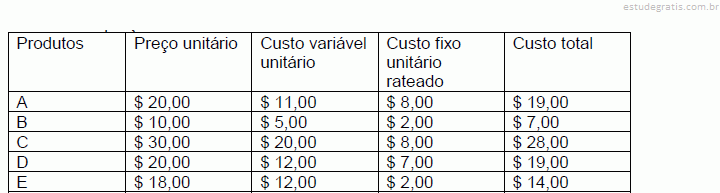
Uma indústria de sucos pretende produzir e vender os sucos que lhe propiciam maior margem de contribuição. Com base na estrutura de custos e preços descrita a seguir, os dois tipos cuja produção e venda deve ser incentivada sob os preceitos do custeio direto ou variável e por propiciarem maior margem são Estrutura de preços e custos
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Uma indústria localizada em Ananindeua, no Pará, transforma dois únicos produtos: A e B. Em março de 2018, a indústria produziu e vendeu 1.000 unidades do produto A e 1.000 unidades do produto B. O custo unitário da matéria prima consumida para o produto A é de $ 10,00 e do produto B é $ 12,00. Para produzir o produto A, consumiram-se 100 horas de trabalho e o valor pago por hora de trabalho é de $ 10,00. Já o produto B consumiu em sua transformação 200 horas de trabalho e o custo unitário da hora é de $ 20,00. Os custos indiretos no período somaram $ 30.000,00 e a empresa adota o custeio por absorção para apurar os custos, além de adotar como critério de rateio a quantidade de horas de trabalho (100 h para A e 200 h para B). Os custos unitários dos produtos A e B são, respectivamente,
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Uma empresa de serviços contábeis tem três atividades relevantes: (i) escriturar os fatos econômicos, (ii) apurar impostos e (iii) realizar contatos com clientes. A empresa deseja terceirizar a atividade de escriturar os fatos econômicos e, com o objetivo de saber o custo dessa atividade, adotará o Custeio Baseado em Atividades (ABC). Diante disto, o consumo de recursos mensais pela empresa é o seguinte:
O custo da atividade escriturar os fatos econômicos é de
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Uma pequena empresa industrial de canetas transforma único modelo e pratica o preço unitário de R$ 7,00. Para produzir uma unidade de caneta, a indústria tem o custo variável de R$ 2,00 e os custos e despesas fixas somam R$ 10.000,00 no período. A indústria deseja obter lucro líquido de R$ 7.600,00, ou seja, lucro líquido após a Contribuição Social sobre o Lucro e o Imposto de Renda, cujas alíquotas somam 24%. O valor da receita no período para que esse lucro líquido seja alcançado é
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Uma empresa industrial deprecia suas máquinas e seus equipamentos pelo método de unidades produzidas. Sobre o método de depreciação utilizado não é correto afirmar que
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Uma indústria adota o método linear quanto à depreciação de sua única máquina, adquirida por R$ 100.000,00, com vida útil estimada de 10 anos e valor residual de 10%. O valor da depreciação acumulada e o valor contábil desta máquina no terceiro ano após a aquisição são, respectivamente,
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
O conceito de ativo e, em especial, os estoques, estão vinculados à transferência de riscos e não somente aos aspectos legais e fiscais. Nesse contexto, o importante não é a propriedade jurídica, mas a figura do controle e os benefícios. Considerando-se tal contexto, não é correto afirmar o seguinte:
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Uma empresa comercial atacadista, contribuinte normal do Imposto sobre Circulação de Mercadorias e Serviços (ICMS), em março de 2018 adquiriu mercadorias a vista no valor de R$ 10.000,00 com o ICMS incluso e recuperável, cuja alíquota foi de 7%, e essa compra foi acrescida do Imposto sobre Produtos Industrializados (IPI) com alíquota de 10%. Nesse mesmo mês, vendeu mercadorias a prazo no valor de R$ 20.000,00 e o imposto incidente sobre essa venda e sob o título de ICMS teve alíquota de 17%. Considerando que inexistia saldo credor do ICMS originado de operações ocorridas em meses anteriores e que estas foram as únicas operações com mercadorias ocorridas no mês, em relação os fatos econômicos ocorridos em março de 2018 e seus com reflexos contábeis e fiscais, não é correto afirmar que
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Uma empresa comercial varejista que atua no segmento de gêneros alimentícios pretende integrar todas as áreas que compõem seu sistema. No que se refere a estoques, a entidade pretende, também, ter inventário permanente. O contador foi consultado quanto ao método de registro e controle desses ativos. No que diz respeito à consulta prestada pelo profissional de contabilidade não se pode afirmar o seguinte:
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Uma empresa em fase pré-operacional e com obras no sul do Estado do Pará desembolsou recursos com pesquisa do solo onde pretende explorar poço mineral e tem dúvidas sobre como contabilizar esse intangível. Não é correto afirmar, quanto à contabilização deste desembolso, que
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Um profissional de contabilidade tem dúvidas sobre como avaliar ativos e passivos pelo critério denominado “Valor Justo”. O grupo e subgrupo e contas cuja mensura o n o condiz com conceito subjacente a avaliação pelo Valor Justo é
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Certa empresa, com sede em Belém (Pará), obteve subvenção fiscal do Governo da União por meio de redução do Imposto de Renda da Pessoa Jurídica e sem contraprestação a ser realizada. Tem dúvidas sobre o registro contábil do fato e dos reflexos societários e fiscais. Sobre o caso não se pode afirmar que
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Sociedade anônima de capital aberto teve o capital social aumentado por meio de novos recursos aportados pelos acionistas, além de ter pago a estes retornos sobre seus investimentos. Esse fato econômico é demonstrado na Demonstração dos Fluxos de Caixa (DFC), elaborada pelo método direto como fluxo das
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Empresa constituída como sociedade anônima de capital aberto analisa periodicamente a recuperação dos valores registrados no imobilizado (impairment) com o objetivo de registrar as perdas de valor do capital aplicado. Quanto à redução ao valor recuperável não é correto afirmar
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Uma determinada instituição financeira constitui, de forma frequente, estimativa de crédito de liquidação duvidosa. Sobre esse caso não é correto afirmar que
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Uma tradicional empresa nacional de aviação adquiria suas aeronaves pela modalidade de arrendamento mercantil financeiro e as parcelas desembolsadas contabilizava como despesa com arrendamento mercantil. Essas parcelas reduziam de forma legal a base de cálculo do Imposto de Renda das Pessoas Jurídicas (IRPJ) e da Contribuição Social Sobre o Lucro Líquido (CSLL), o que mitigava sua carga tributária. Por outro lado, no ativo não circulante-imobilizado, não existia registro de aeronaves. A característica qualitativa das demonstrações contábeis contradita no procedimento adotado pela empresa é
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Uma indústria de móveis localizada na BR 316, em Ananindeua (Pará), reduziu sua escala de operações, pois há possibilidade de entrar em liquidação. Diante desse panorama, elaborou suas demonstrações contábeis em base diferente da que costumava elaborar quando não existia tal panorama. O procedimento adotado pela indústria de móveis está de acordo com o pressuposto básico da contabilidade denominado
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
O Banco de Ananindeua S/A, ao elaborar seus demonstrativos contábeis contabilizou excessivas provisões, além de criar reservas ocultas. Essas ações tornaram as demonstrações contábeis inconfiáveis, portanto deixaram de ser neutras. Esse procedimento não é atributo da característica qualitativa das demonstrações contábeis denominadas
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Uma entidade possui uma plataforma de petróleo no mar. A entidade deve desativar a plataforma no final da sua vida útil, e uma provisão foi criada no início da produção. O valor contábil da provisão é de $ 8 milhões. A entidade recebeu uma oferta de $ 20 milhões (custos de venda de $ 1 milhão) para os direitos à plataforma de petróleo, o que reflete o fato de que os proprietários devem desativá-lo no final de sua vida útil. O valor em uso da plataforma de petróleo é de $ 26 milhões, ignorando os custos de desmantelamento. O valor contábil da plataforma petrolífera é de $ 28 milhões.
Determine o valor do impairment da plataforma de petróleo.
Considere as informações a seguir referentes à aquisição e utilização de um lote de pastas para processos judiciais por uma determinada entidade pública:
− 20/10/2017: empenho da despesa para a aquisição do lote de pastas.
− 26/10/2017: entrega do lote de pastas pelo fornecedor e início da fase da execução da despesa “em liquidação”.
− 30/10/2017: liquidação da despesa com a aquisição do lote de pastas.
− 10/11/2017: utilização das pastas na prestação de serviços de assistência jurídica para a população.
− 14/11/2017: pagamento da despesa com a aquisição do lote de pastas.
De acordo com o Regime Contábil (Patrimonial), um fato modificativo ocorreu na entidade pública em
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma empresa adquiriu 100% das ações de outra empresa, a qual apresentava passivo a descoberto. Após ter sido realizada a avaliação a valor justo, constatou-se que a investida possuía um capital social de R$ 70 milhões e prejuízos acumulados de R$ 140 milhões. A compra se deu por R$ 10 milhões em dinheiro.
Nessa situação hipotética, a investidora deverá contabilizar um goodwill de
Todos os fatos administrativos que ocorrem diariamente na empresa (como compras, vendas, pagamentos e recebimentos) são registrados pela contabilidade em contas próprias. É por meio das contas que a contabilidade exerce seu ofício. O Professor Ary Silveira Bueno (Contabilidade para Cursos de Engenharia. São Paulo – Atlas – 2014) ensina que “débito e crédito são mecanismos contábeis empregados para representar os lançamentos nas contas do Ativo, do Passivo, do Patrimônio Líquido e de Resultados. A diferença entre a soma dos valores debitados e dos valores creditados em uma conta qualquer corresponde ao saldo dela.”
Ato administrativo é qualquer atividade do administrador, que não modifica, de modo algum, o patrimônio da empresa. Fato administrativo é qualquer outra atividade que modifica o patrimônio. Assinale a alternativa que apresenta um fato administrativo permutativo.
O Professor Hilário Franco (Contabilidade Geral – São Paulo – Atlas – 1997) conceitua a Contabilidade como “a ciência que estuda os fenômenos ocorridos no patrimônio das entidades, mediante o registro, a classificação, a demonstração expositiva, a análise e a interpretação desses fatos, com o fim de oferecer informações e orientação – necessárias à tomada de decisões – sobre a composição do patrimônio, suas variações e o resultado econômico decorrente da gestão da riqueza patrimonial”.
Considerando que o vocábulo “finalidade” significa fim a que algo se destina, a Contabilidade tem por finalidade, segundo a definição do Professor Hilário Franco, o(a):
A palavra método vem do grego methodos (caminho) e se refere ao meio utilizado para chegar a um fim. É o caminho pelo qual se atinge um objetivo. Método de Escrituração é o meio pelo qual procedemos ao registro de fatos contábeis. Sendo assim, NÃO é correto afirmar que:
Determinada empresa decidiu realizar uma compra a prazo de Móveis e Utensílios no valor de R$ 20.000,00. Essa transação comercial é caracterizada como um fato contábil
Analise as afirmativas quanto às etapas do orçamento operacional.
I. A etapa operacional consiste nos planos que proporciona condições de estruturação das atividades de organização, de maneira a integrar as operações.
II. A etapa operacional é dívida em planos organizacionais, de suprimentos, produção e estocagem, de comunicação, de recursos holísticos e plano governamental.
III. A etapa financeira é a existência dos demonstrativos contábeis.
Acerca de contabilidade geral, julgue os itens de 61 a 76. O detalhamento dos registros contábeis é prerrogativa de cada entidade, não cabendo à autoridade reguladora determinar a adoção de um padrão pré-definido.
Banca:
Instituto Americano de desenvolvimento (IADES)
Fatos contábeis são eventos que ocasionam a alteração da composição do patrimônio, tanto sob a ótica qualitativa quanto quantitativa. Nesse sentido, a compra de um automóvel à vista é classificada como um fato contábil do tipo
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
A prática da contabilidade tem um objetivo proposto, deve conhecer seus usuários, bem como suas características. Nesse contexto, assinale a alternativa que apresenta o correto conceito.
O regime contábil, segundo o qual as transações devem ser registradas nos períodos a que se referem, independentemente de recebimento ou pagamento, denomina-se regime de
Acerca de contabilidade, julgue os itens a seguir. A contabilidade propõe-se a identificar fatos que afetem o patrimônio da empresa, registrá-los, classificá-los, resumindo-os, e divulgá-los para que possam ser estudados pelos interessados.
Com relação a patrimônio e a atos e fatos administrativos, julgue os próximos itens. Constitui mero ato administrativo depósito efetuado em garantia para a execução de um contrato.
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
O montante pelo qual o ativo está reconhecido no balanço depois da dedução de toda respectiva depreciação, amortização ou exaustão acumulada e ajuste para perdas é reconhecido como:
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
Os efeitos da alteração do poder aquisitivo da moeda nacional devem ser reconhecidos nos registros contábeis mediante o ajustamento da expressão formal dos valores dos componentes patrimoniais. Estamos falando da:
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
Indique V para as afirmações Verdadeira e F para as afirmações falsas.
( ) Há uma forte associação entre incorrer em gastos e gerar ativos, mas ambas as atividades não são necessariamente indissociáveis. Assim, o fato de a entidade ter incorrido em gasto pode fornecer uma evidência de busca por futuros benefícios econômicos, mas não é prova conclusiva de que um item que satisfaça à definição de ativo tenha sido obtido. De modo análogo, a ausência de gasto relacionado não impede que um item satisfaça à definição de ativo e se qualifique para reconhecimento no balanço patrimonial. Por exemplo, itens que foram doados à entidade podem satisfazer à definição de ativo.
( ) O benefício econômico futuro incorporado a um ativo é o seu potencial em contribuir, direta...
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
Com relação a mensuração do valor recuperável indique as afirmações corretas:
I. Nem sempre é necessário determinar o valor justo líquido de despesas de venda de um ativo e seu valor em uso. Se qualquer um desses montantes exceder o valor contábil do ativo, este não tem desvalorização e, portanto, não é necessário estimar o outro valor.
II. Se não há razão para acreditar que o valor em uso de um ativo exceda materialmente seu valor contábil, o valor justo líquido de despesas de venda do ativo pode ser considerado como seu valor justo líquido.
III. A melhor evidência do valor justo líquido de despesas de venda de um ativo é o preço de contrato de venda firme em transação em bases comutativas, entre partes conhecedoras e interessadas, ajustado por despe...
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
__________________ são aquelas que resultam em mudanças no tamanho e na composição do capital próprio e no capital de terceiros da entidade. (Atividades relacionadas ao fluxo de caixa)
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
São os desembolsos efetuados pelas empresas de forma voluntária, compreendendo contribuições para organizações culturais ou filantrópicas, por exemplo. Estamos definindo:
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
Com relação ao Lucro Real indique as afirmações corretas:
I. O Lucro real é demonstrado no Livro Diário e no Livro Caixa.
II. A pessoa jurídica sujeita a tributação com base no lucro real poderá optar pelo regime anual de tributação. Nesse caso, a empresa deverá antecipar o imposto devido em 31 de dezembro pelo pagamento, em cada mês, por estimativa.
III. O lucro real é o regime tributário em que a tributação é calculada sobre o lucro bruto do período de apuração, considerando valores a adicionar ou descontar conforme as compensações permitidas pela lei. Assim, antes de afirmar qual foi a lucratividade real, é preciso verificar o lucro líquido de cada ano ou período, conforme a legislação.
Banca:
Instituto de Estudos Superiores do Extremo Sul (IESES)
Tem como base o aumento do lucro líquido, em contraponto às despesas financeiras. É a capacidade da empresa de elevar o lucro líquido com o uso de recursos de terceiros.
A empresa GGX Mineração adquiriu o controle acionário da Empresa Mineradora do Sul da Bahia. Na oportunidade, foi reconhecido um Goodwill por expectativa de benefício econômico futuro, com vida útil indefinida de 50 milhões de reais. No levantamento do balanço no ano subsequente, o profissional de contabilidade responsável realizou o teste de recuperabilidade deste intangível (Goodwill) e constatou que o seu Valor em Uso estimado, a partir do Fluxo de Caixa Descontado (FCD), era de R$ 45 milhões, sendo o valor de mercado de R$ 55 milhões. Diante dessas informações, no ano subsequente a empresa GGX deverá
O conceito de gastos é um dos mais importantes da contabilidade, pois agrupa os sacrifícios econômicos e/ou financeiros incorridos/ realizados pela entidade. Associe as colunas, relacionando os gastos aos sacrifícios correspondentes.
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
A contabilidade tem como técnica básica o Método das Partidas Dobradas, segundo o qual a todo débito corresponde um crédito de igual valor. Porém, existem, na contabilidade aplicada ao setor público, as chamadas transações sem contraprestação, dentre as quais se enquadram as situações em que uma entidade pública fornece diretamente alguma compensação em troca de recursos recebidos, sem que essa compensação se aproxime do
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
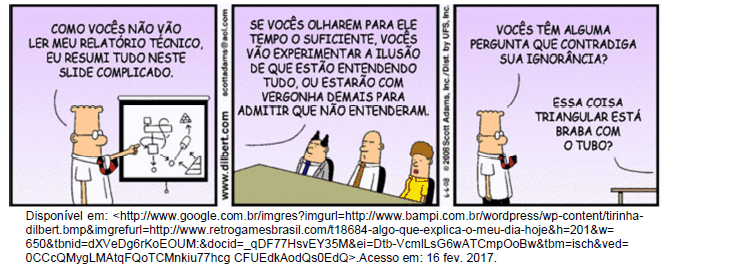
Analise a tirinha reproduzida a seguir:
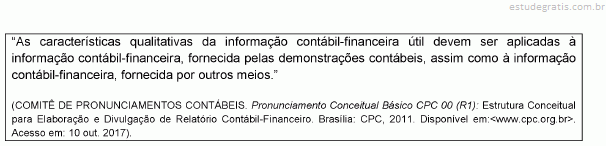
Constata-se que a tirinha apresenta uma crítica à compreensibilidade, a qual, na atual Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, é classificada como uma
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
Os fatos contábeis (ou administrativos), classificados como permutativos, modificativos ou mistos, geram os registros realizados pela contabilidade, os quais, por sua vez, servem de base para a elaboração das demonstrações contábeis.
Considerando essa classificação, a compra de uma mercadoria e sua posterior revenda (com lucro) são fatos, respectivamente,
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
A margem de contribuição é um importante indicador para a gestão de custos de uma entidade. Considere as seguintes afirmações sobre esse indicador.
I A Margem de Contribuição Unitária é calculada a partir da diferença entre o preço de venda e as despesas fixas e variáveis de cada unidade vendida.
II A Margem de Contribuição é o valor que cada unidade, efetivamente, traz para a entidade e corresponde à sobra entre a receita da unidade e o custo que, de fato, foi provocado, podendo ser imputado a ela sem erro.
III Para o cálculo do ponto de equilíbrio em unidades monetárias, pode ser utilizado o Índice de Margem de Contribuição, que é calculado a partir da divisão entre o preço de venda e os gastos variáveis de cada unidade vendida.
De acordo com a Estrutura Conceitual para elaboração e divulgação de relatório contábil-financeiro, assinale a alternativa que apresenta as características qualitativas fundamentais das demonstrações contábeis.
A Cia. GAMA foi constituída, em 31/12/2015, mediante integralização em dinheiro de 70% de seu Capital Social, sendo este, de acordo com o Estatuto Social da Cia., de R$ 100.000,00. Durante o mês de janeiro de 2016, a Cia. realizou as seguintes operações:
O total do Ativo da Cia. Gama, em 31/01/16, após o registro das operações acima era, em reais,
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Relacione os fatos contábeis abaixo com seu respectivo conceito e assinale a alternativa que apresenta a ordem correta.
( ) - fato permutativo, qualitativo ou compensativo;
( ) - fato modificativo;
( ) - fato misto ou composto.
I. Altera o patrimônio somente em termos qualitativos. Consiste na compensação entre elementos do ativo, passivo exigível ou patrimônio líquido, sem que haja aumento ou diminuição da situação liquida.
II. É aquele que reúne uma permuta e uma modificação. Nele, há uma permuta e, simultaneamente, o aumento ou diminuição do ativo e/ou do passivo exigível, provocando o aumento ou diminuição da situação líquida.
III. Ocorre quando o aumento ou redução do ativo ou do passivo exigível é seguido de modificação na situação l...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Na teoria contábil, o lucro abrangente é definido como a variação total do valor do capital e é mais amplo do que o conceito de lucro líquido. Nessa abordagem teórica, o lucro abrangente de uma organização se iguala ao
Banca:
Instituto Americano de desenvolvimento (IADES)
Considere hipoteticamente que uma sociedade por ações adquiriu algumas das próprias ações com a intenção de reduzir o respectivo capital. Nesse caso, é correto afirmar que
Banca:
Instituto Americano de desenvolvimento (IADES)
Considere hipoteticamente que as situações a seguir foram retiradas de um relatório de análise financeira.
Situação 1: As obrigações com fornecedores representavam 28% do passivo oneroso em 2010, caíram para 26% em 2011, reduzindo-se para 23% em 2013.
Situação 2: As obrigações com fornecedores cresceram 38% entre 2011 e 2012. Em 2013, o montante já era 75% maior que em 2011 e, na comparação com 2012, o crescimento foi de 27%.
As situações apresentadas classificam-se, respectivamente, em análise
O campo de aplicação da contabilidade é o patrimônio considerado juntamente com a pessoa que tem sobre esse patrimônio poderes de administração e disponibilidade. A propósito desse assunto, assinale a alternativa que apresenta a correta denominação desse conceito.
Uma empresa de factoring que, nos dois últimos exercícios fiscais, tenha apurado receita bruta total inferior a R$ 78.000.000,00, no que diz respeito ao regime de tributação do Imposto de Renda Pessoa Jurídica − IRPJ,
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que uma fábrica tenha realizado a compra de matérias-primas por R$ 200.000, dividindo esse valor em quatro prestações mensais, iguais e consecutivas, e tendo pagado a primeira prestação no ato da compra. Caso a compra tivesse sido à vista, o valor desembolsado seria de R$ 190.000. Desconsiderando-se eventual tributação, é correto afirmar que o evento em questão
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que um ente tenha reduzido a alíquota de determinado imposto, decorrendo disso uma redução na receita arrecadada, assinale a opção correta acerca do registro da renúncia de receita.
A Empresa Ilha de Comandatuba S.A. recebeu a informação do escritório de contabilidade Escrita Certa Ltda., que o mesmo não mais continuará prestando os serviços de contabilidade. A Empresa Ilha de Comandatuba S.A. indicou o escritório Master Contabilidade Ltda. para iniciar os trabalhos, a partir de 30/09/2015. A empresa tem como obrigação acessória entregar a DCTF e a ECF − Contribuições do mês de setembro em data posterior a rescisão contratual. A responsabilidade de entrega das obrigações acessórias são
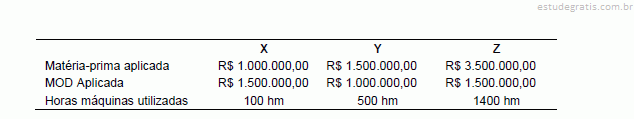
A empresa Ilha do Marajó S.A. possui um custo indireto de R$ 6.000.000,00. Precisa distribuí-lo para três produtos: X, Y e Z. A empresa apurou os seguintes dados para determinar a atribuição do CIF aos produtos:
Com base, unicamente, nos dados apresentados a empresa poderia atribuir como custo indireto ao produto
I. A característica qualitativa confiabilidade foi redenominada de representação fidedigna na estrutura conceitual vigente.
II. A característica essência sobre a forma foi formalmente retirada da condição de componente separado da representação fidedigna na norma estrutura conceitual vigente, por ser considerado isso uma redundância. A representação pela forma legal que difira da substância econômica não pode resultar em representação fidedigna, conforme citam as bases para conclusões. Assim, essência sobre a forma continua, na realidade, bandeira insubstituível nas normas do IASB.
III. A característica prudência (conservadorismo) foi também retirada da condição de aspecto da representação fidedigna na estrutura conceitual vigente,...
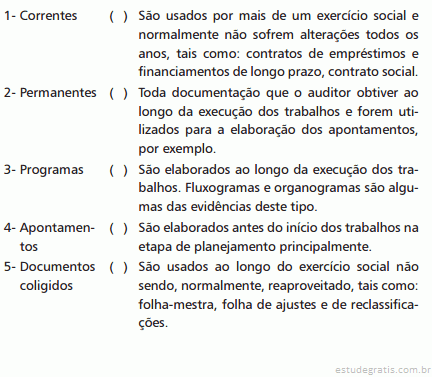
Os papéis de trabalho constituem-se de evidências documentais e apontamentos realizados durante o trabalho de auditoria com a finalidade de sustentar a opinião do auditor. Dentre os papéis de trabalho, relacione os tipos com as respectivas definições e/ou objetivos.
Em relação aos procedimentos contábeis orçamentários que dizem respeito à classificação da receita e à fonte / destinação de recursos, é incorreto afirmar:
A Cia. Alfa, que não é uma entidade de investimento e cujas ações são negociadas em bolsa de valores, é titular de direitos de sócio que lhe asseguram, de modo permanente, preponderância nas deliberações sociais e o poder de eleger a maioria dos administradores da Beta S.A. Além disso, a Cia. Alfa também detém participações societárias na Gama S.A. e na Delta S.A. Porém, enquanto na Gama S.A. a Cia. Alfa participa nas decisões das políticas financeiras e operacionais, embora não a controle, na Delta S.A. a Cia. Alfa não tem qualquer tipo de ingerência. Em suas demonstrações financeiras, a Cia. Alfa deverá avaliar os investimentos:
Na última reunião de diretoria da Zeta S.A., o diretor de recursos humanos questionou a política contábil adotada para reconhecer os gastos da companhia com o treinamento de seus funcionários. Ele argumentou que esses gastos representavam um investimento capaz de aumentar a produtividade da força de trabalho, gerando futuros benefícios econômicos, e que portanto deveriam ser reconhecidos como ativo e não como despesa. Dos argumentos utilizados pela diretora financeira para justificar a política contábil adotada pela companhia, encontra respaldo na Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro o de que:
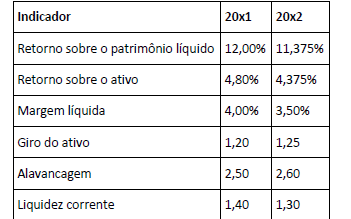
Em sua primeira semana como analista na Corretora XYZ, o senhor Fulano da Silva foi designado para analisar as demonstrações contábeis da Cia. Eta relativas aos anos de 20x1 e 20x2, que deram origem aos seguintes indicadores:
Dentre as conclusões apresentadas pelo senhor Fulano da Silva em seu relatório sobre a Cia. Eta, é consistente com esses indicadores a de que:
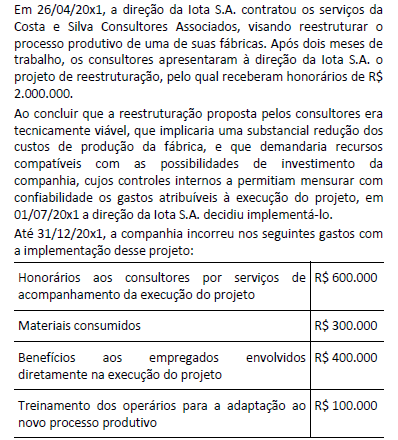
Considerando todos os gastos incorridos desde 26/04/20x1, e que em 31/12/20x1 o valor recuperável do projeto é estimado em R$ 1.350.000, nesta data a Iota S.A. terá reconhecido:
A Cia. Capa é proprietária de uma frota de navios de carga que possuem vida útil de 30 anos. A recomendação técnica do estaleiro que produz esses navios é de que a cada 3 anos eles passem por uma inspeção geral, visando identificar eventuais falhas, para garantir sua operação adequada ao longo de toda sua vida útil. Os gastos com essas inspeções devem ser:
De acordo com a Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, o objetivo do relatório contábil-financeiro de propósito geral é fornecer informações contábil-financeiras acerca da entidade que reporta essa informação (reporting entity), que sejam úteis aos chamados usuários primários. É(são) considerado(s) usuário(s) primário(s):
O relatório contábil-financeiro de propósito geral fornece aos usuários primários informações contábil-financeiras acerca da entidade. De acordo com o texto da Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, uma informação NÃO diretamente fornecida pelo relatório contábilfinanceiro de propósito geral refere-se a:
Banca:
Ministério Público do Rio Grande do Sul (MPE - RS)
A existência de uma obrigação presente resultante de eventos passados, que seja possível fazer uma estimativa confiável do valor da obrigação e que seja provável uma saída de recursos que incorporam benefícios econômicos ou potencial de serviços para a extinção da obrigação, define
Sobre as características qualitativas fundamentais da informação contábil-financeira, considere:
I. Informação contábil-financeira relevante é aquela capaz de fazer diferença nas decisões que possam ser tomadas pelos usuários.
II. Comparabilidade, verificabilidade, tempestividade e materialidade são características qualitativas que melhoram a utilidade da informação que é relevante e que é representada com fidedignidade.
III. Comparabilidade refere-se ao uso dos mesmos métodos para os mesmos itens, tanto de um período para outro considerando a mesma entidade que reporta a informação, quanto para um único período entre entidades.
IV. Verificabilidade significa que diferentes observadores, cônscios e independentes, podem chegar a um consenso, embora não...

 O valor dos estoques da empresa, em Reais, naquela determinada data base, é

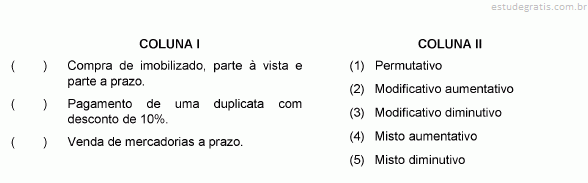

 Considerando que todo mês tem 30 dias, o prazo médio de recebimento de vendas é
 O fluxo de caixa decorrente das Atividades de Financiamento apurado no ano de 2016 foi, em reais,
 O fluxo de caixa decorrente das Atividades Operacionais apurado no ano de 2016 foi, em reais,
 A Composição do Endividamento em 31/12/2016 era, aproximadamente,
 O valor total do Ativo Não Circulante em 31/12/2016 era, em reais,


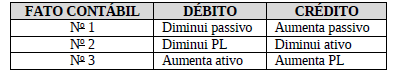

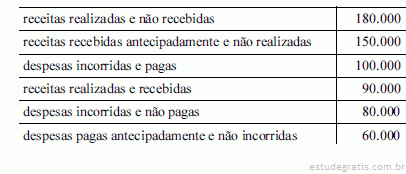
 Considere que uma fábrica tenha realizado a compra de matérias-primas por R$ 200.000, dividindo esse valor em quatro prestações mensais, iguais e consecutivas, e tendo pagado a primeira prestação no ato da compra. Caso a compra tivesse sido à vista, o valor desembolsado seria de R$ 190.000. Desconsiderando-se eventual tributação, é correto afirmar que o evento em questão
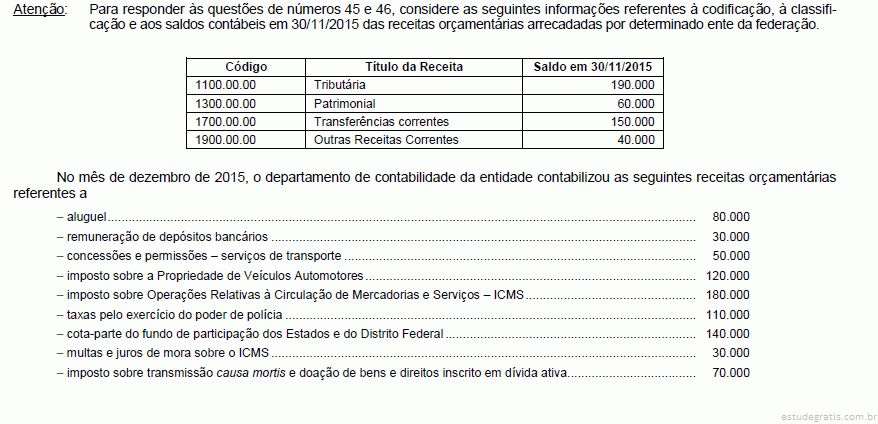 Em 31/12/2015, os saldos das receitas de transferências correntes e outras receitas correntes totalizam, respectivamente,
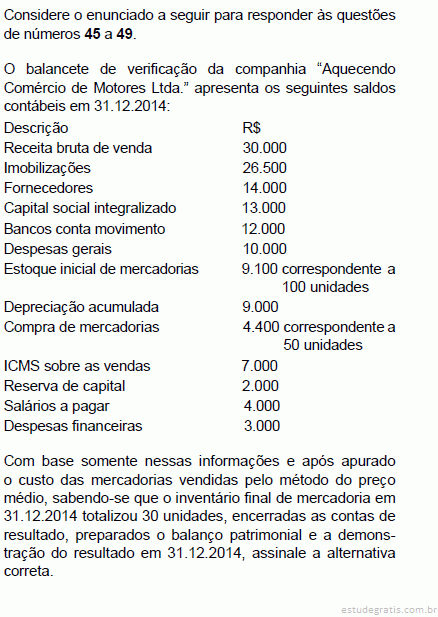 O valor do Patrimônio Líquido é
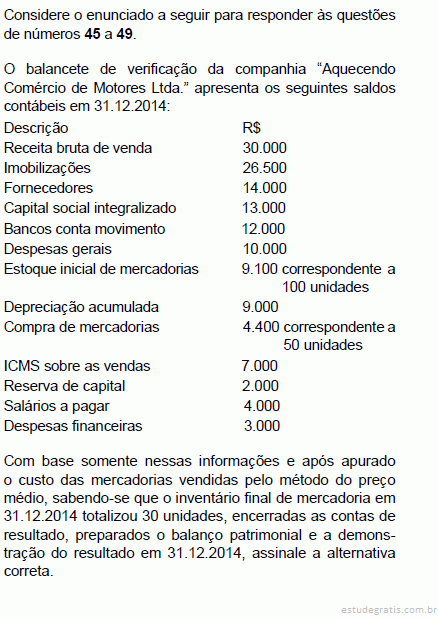 O valor do Ativo Não Circulante é
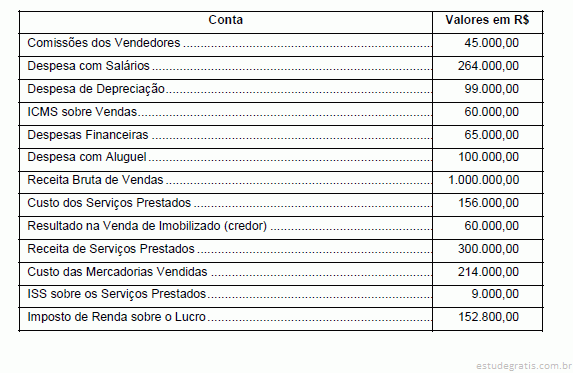
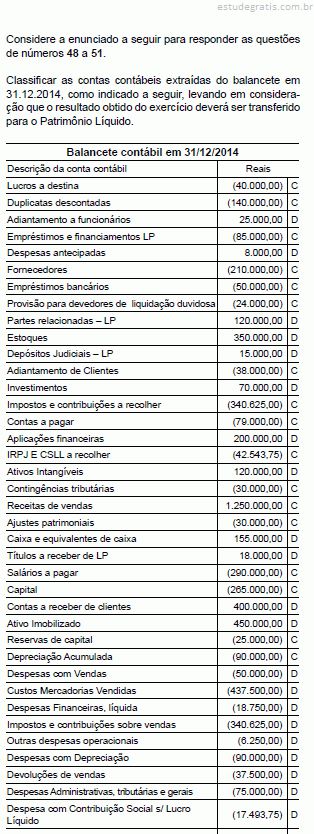 A Receita Líquida de Vendas e o Lucro líquido do exercício são, respectivamente, de R$