Uma entidade possui uma plataforma de petróleo no mar. A entidade deve desativar a plataforma no final da sua vida útil, e uma provisão foi criada no início da produção. O valor contábil da provisão é de $ 8 milhões. A entidade recebeu uma oferta de $ 20 milhões (custos de venda de $ 1 milhão) para os direitos à plataforma de petróleo, o que reflete o fato de que os proprietários devem desativá-lo no final de sua vida útil. O valor em uso da plataforma de petróleo é de $ 26 milhões, ignorando os custos de desmantelamento. O valor contábil da plataforma petrolífera é de $ 28 milhões.
Determine o valor do impairment da plataforma de petróleo.
Considere as informações a seguir referentes à aquisição e utilização de um lote de pastas para processos judiciais por uma determinada entidade pública:
− 20/10/2017: empenho da despesa para a aquisição do lote de pastas.
− 26/10/2017: entrega do lote de pastas pelo fornecedor e início da fase da execução da despesa “em liquidação”.
− 30/10/2017: liquidação da despesa com a aquisição do lote de pastas.
− 10/11/2017: utilização das pastas na prestação de serviços de assistência jurídica para a população.
− 14/11/2017: pagamento da despesa com a aquisição do lote de pastas.
De acordo com o Regime Contábil (Patrimonial), um fato modificativo ocorreu na entidade pública em
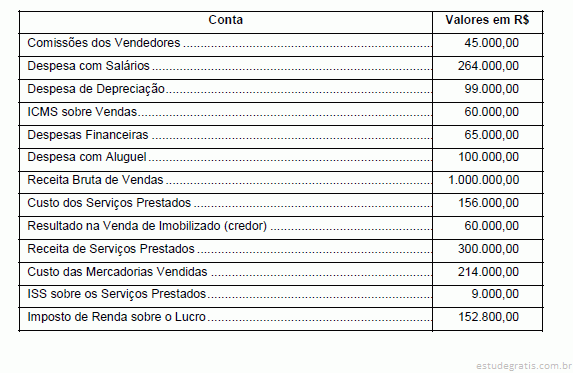
Considere as contas extraídas da Demonstração do Resultado da Little Gremlins Produtos e Serviços Ltda, apresentadas abaixo:

O Lucro Bruto apurado em 31/12/2016 pela Little Gremlins Produtos e Serviços Ltda. foi, em reais,
Uma empresa adquiriu 100% das ações de outra empresa, a qual apresentava passivo a descoberto. Após ter sido realizada a avaliação a valor justo, constatou-se que a investida possuía um capital social de R$ 70 milhões e prejuízos acumulados de R$ 140 milhões. A compra se deu por R$ 10 milhões em dinheiro.
Nessa situação hipotética, a investidora deverá contabilizar um goodwill de

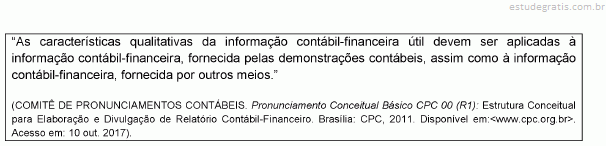
São características qualitativas fundamentais da informação contábil-financeira útil:
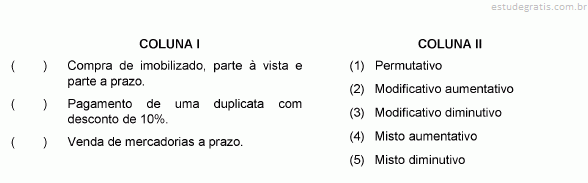
Relacione os fatos contábeis apresentados na Coluna I às suas respectivas categorias apresentadas na Coluna II.

A sequência numérica CORRETA que preenche os parênteses da Coluna I, de cima para baixo, é
Todos os fatos administrativos que ocorrem diariamente na empresa (como compras, vendas, pagamentos e recebimentos) são registrados pela contabilidade em contas próprias. É por meio das contas que a contabilidade exerce seu ofício. O Professor Ary Silveira Bueno (Contabilidade para Cursos de Engenharia. São Paulo – Atlas – 2014) ensina que “débito e crédito são mecanismos contábeis empregados para representar os lançamentos nas contas do Ativo, do Passivo, do Patrimônio Líquido e de Resultados. A diferença entre a soma dos valores debitados e dos valores creditados em uma conta qualquer corresponde ao saldo dela.”
Assinale, a seguir, a informação incorreta.
O Professor Hilário Franco (Contabilidade Geral – São Paulo – Atlas – 1997) conceitua a Contabilidade como “a ciência que estuda os fenômenos ocorridos no patrimônio das entidades, mediante o registro, a classificação, a demonstração expositiva, a análise e a interpretação desses fatos, com o fim de oferecer informações e orientação – necessárias à tomada de decisões – sobre a composição do patrimônio, suas variações e o resultado econômico decorrente da gestão da riqueza patrimonial”.
Considerando que o vocábulo “finalidade” significa fim a que algo se destina, a Contabilidade tem por finalidade, segundo a definição do Professor Hilário Franco, o(a):
Com relação aos Fatos Contábeis, associe a 1ª. coluna à 2ª.

Assinale a alternativa que corresponde à sequência CORRETA.
Considerando que todo mês tem 30 dias, o prazo médio de recebimento de vendas é
O fluxo de caixa decorrente das Atividades de Financiamento apurado no ano de 2016 foi, em reais,
O fluxo de caixa decorrente das Atividades Operacionais apurado no ano de 2016 foi, em reais,
A Composição do Endividamento em 31/12/2016 era, aproximadamente,
O valor total do Ativo Não Circulante em 31/12/2016 era, em reais,
Determinada sociedade empresária ao analisar um ativo de sua empresa, verificou os seguintes valores:

A conta Aplicações Financeiras apresentava a seguinte composição no Balanço Patrimonial de uma empresa, publicado em 31/12/2015:

O valor total que afetou o resultado da empresa em 2016, decorrente das duas aplicações foi, em reais,
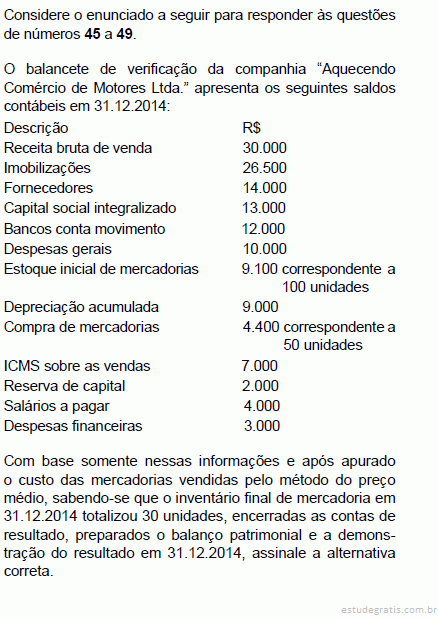
A Cia. S.A. é uma empresa comercial e possuía, em 30/4/2017, a seguinte situação patrimonial:

Após o registro das operações acima, o total do Ativo da Cia. S.A., em 31/05/17, era, em reais,
Analise as afirmativas quanto às etapas do orçamento operacional.
I. A etapa operacional consiste nos planos que proporciona condições de estruturação das atividades de organização, de maneira a integrar as operações.
II. A etapa operacional é dívida em planos organizacionais, de suprimentos, produção e estocagem, de comunicação, de recursos holísticos e plano governamental.
III. A etapa financeira é a existência dos demonstrativos contábeis.
Assinale a alternativa correta:
Com referência aos indicadores financeiros relacione adequadamente as colunas a seguir.
1. Índice de Liquidez Corrente.
2. Índice de Liquidez Seca.
3. Índice de endividamento geral.
4. Giro do estoque.
5. Giro do Contas a Receber.
6. Giro do Ativo Total.
7. Margem de lucro.
( ) (Ativo Total Patrimônio Líquido) / Ativo Total.
( ) Custo da Mercadoria Vendida / Estoque.
( ) Vendas / Ativo Total.
( ) Lucro Líquido / Vendas.
( ) Ativo Circulante / Passivo Circulante.
( ) Vendas / Contas a receber.
( ) (Ativo Circulante Estoque) / Passivo Circulante.
A sequência está correta em
O fato representado pelo lançamento
D Lucros acumulados
C Dividendos a pagar caracteriza uma variação quantitativa diminutiva.
Examinando-se o lançamento
D Veículos 80
C Veículos 45
C Caixa 15
C Credores 20,
conclui-se que ele represente a ocorrência de um fato misto aumentativo.
Considere os eventos a seguir.
Solicitação de orçamento para possível compra futura.
Admissão de empregado.
Venda a prazo de mercadorias.
Pagamento de seguros para cobertura dos ativos.
Apropriação dos salários do mês.
Recebimento de adiantamento de clientes para entrega futura.
É CORRETO afirmar que nos eventos acima descritos existem
Indique V para as afirmações Verdadeira e F para as afirmações falsas.
( ) Há uma forte associação entre incorrer em gastos e gerar ativos, mas ambas as atividades não são necessariamente indissociáveis. Assim, o fato de a entidade ter incorrido em gasto pode fornecer uma evidência de busca por futuros benefícios econômicos, mas não é prova conclusiva de que um item que satisfaça à definição de ativo tenha sido obtido. De modo análogo, a ausência de gasto relacionado não impede que um item satisfaça à definição de ativo e se qualifique para reconhecimento no balanço patrimonial. Por exemplo, itens que foram doados à entidade podem satisfazer à definição de ativo.
( ) O benefício econômico futuro incorporado a um ativo é o seu potencial em contribuir, direta...
Com relação a mensuração do valor recuperável indique as afirmações corretas:
I. Nem sempre é necessário determinar o valor justo líquido de despesas de venda de um ativo e seu valor em uso. Se qualquer um desses montantes exceder o valor contábil do ativo, este não tem desvalorização e, portanto, não é necessário estimar o outro valor.
II. Se não há razão para acreditar que o valor em uso de um ativo exceda materialmente seu valor contábil, o valor justo líquido de despesas de venda do ativo pode ser considerado como seu valor justo líquido.
III. A melhor evidência do valor justo líquido de despesas de venda de um ativo é o preço de contrato de venda firme em transação em bases comutativas, entre partes conhecedoras e interessadas, ajustado por despe...
Com relação ao Lucro Real indique as afirmações corretas:
I. O Lucro real é demonstrado no Livro Diário e no Livro Caixa.
II. A pessoa jurídica sujeita a tributação com base no lucro real poderá optar pelo regime anual de tributação. Nesse caso, a empresa deverá antecipar o imposto devido em 31 de dezembro pelo pagamento, em cada mês, por estimativa.
III. O lucro real é o regime tributário em que a tributação é calculada sobre o lucro bruto do período de apuração, considerando valores a adicionar ou descontar conforme as compensações permitidas pela lei. Assim, antes de afirmar qual foi a lucratividade real, é preciso verificar o lucro líquido de cada ano ou período, conforme a legislação.
Associe as colunas, relacionando as características qualitativas da informação contábil aos seus conceitos.

A sequência correta dessa associação é
O conceito de gastos é um dos mais importantes da contabilidade, pois agrupa os sacrifícios econômicos e/ou financeiros incorridos/ realizados pela entidade. Associe as colunas, relacionando os gastos aos sacrifícios correspondentes.

A sequência correta dessa associação é
Analise os itens a seguir:

Assinale a alternativa que apresenta o valor da subscrição do capital na data 01/03/2016.

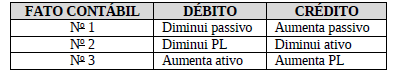
Esses fatos contábeis classificam-se, respectivamente, em
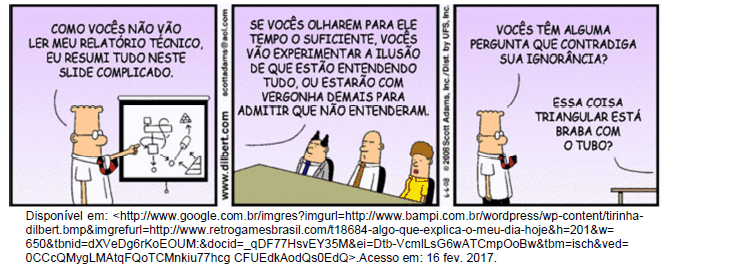
Analise a tirinha reproduzida a seguir:

Constata-se que a tirinha apresenta uma crítica à compreensibilidade, a qual, na atual Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, é classificada como uma
Os fatos contábeis (ou administrativos), classificados como permutativos, modificativos ou mistos, geram os registros realizados pela contabilidade, os quais, por sua vez, servem de base para a elaboração das demonstrações contábeis.
Considerando essa classificação, a compra de uma mercadoria e sua posterior revenda (com lucro) são fatos, respectivamente,
A margem de contribuição é um importante indicador para a gestão de custos de uma entidade. Considere as seguintes afirmações sobre esse indicador.
I A Margem de Contribuição Unitária é calculada a partir da diferença entre o preço de venda e as despesas fixas e variáveis de cada unidade vendida.
II A Margem de Contribuição é o valor que cada unidade, efetivamente, traz para a entidade e corresponde à sobra entre a receita da unidade e o custo que, de fato, foi provocado, podendo ser imputado a ela sem erro.
III Para o cálculo do ponto de equilíbrio em unidades monetárias, pode ser utilizado o Índice de Margem de Contribuição, que é calculado a partir da divisão entre o preço de venda e os gastos variáveis de cada unidade vendida.
IV Se não houv...
Uma sociedade empresária apresentou, em 2016, ciclo financeiro de -5 dias (cinco dias negativos).
Sobre o ciclo operacional dessa empresa, com base no ciclo financeiro, assinale a afirmativa correta.
A Cia. GAMA foi constituída, em 31/12/2015, mediante integralização em dinheiro de 70% de seu Capital Social, sendo este, de acordo com o Estatuto Social da Cia., de R$ 100.000,00. Durante o mês de janeiro de 2016, a Cia. realizou as seguintes operações:

O total do Ativo da Cia. Gama, em 31/01/16, após o registro das operações acima era, em reais,
Analise as afirmações abaixo e assinale a alternativa correta.
I. A contabilidade é a doutrina do controle econômico e da determinação do retido em qualquer espécie de empresa.
II. A contabilidade é a ciência do patrimônio.
III. A Contabilidade é a técnica da revelação patrimonial. A revelação consiste na descrição, na colocação em evidência, de determinados fatos.
Relacione os fatos contábeis abaixo com seu respectivo conceito e assinale a alternativa que apresenta a ordem correta.
( ) - fato permutativo, qualitativo ou compensativo;
( ) - fato modificativo;
( ) - fato misto ou composto.
I. Altera o patrimônio somente em termos qualitativos. Consiste na compensação entre elementos do ativo, passivo exigível ou patrimônio líquido, sem que haja aumento ou diminuição da situação liquida.
II. É aquele que reúne uma permuta e uma modificação. Nele, há uma permuta e, simultaneamente, o aumento ou diminuição do ativo e/ou do passivo exigível, provocando o aumento ou diminuição da situação líquida.
III. Ocorre quando o aumento ou redução do ativo ou do passivo exigível é seguido de modificação na situação l...
Considere hipoteticamente que as situações a seguir foram retiradas de um relatório de análise financeira.
Situação 1: As obrigações com fornecedores representavam 28% do passivo oneroso em 2010, caíram para 26% em 2011, reduzindo-se para 23% em 2013.
Situação 2: As obrigações com fornecedores cresceram 38% entre 2011 e 2012. Em 2013, o montante já era 75% maior que em 2011 e, na comparação com 2012, o crescimento foi de 27%.
As situações apresentadas classificam-se, respectivamente, em análise
Considere que uma fábrica tenha realizado a compra de matérias-primas por R$ 200.000, dividindo esse valor em quatro prestações mensais, iguais e consecutivas, e tendo pagado a primeira prestação no ato da compra. Caso a compra tivesse sido à vista, o valor desembolsado seria de R$ 190.000. Desconsiderando-se eventual tributação, é correto afirmar que o evento em questão Determinada empresa levantou as informações mostradas a seguir (valores em reais), referentes às operações realizadas no mês de julho de 2016.
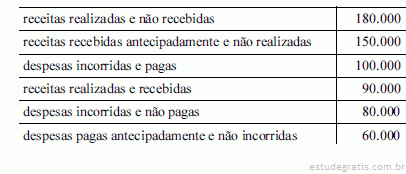
Com base nessas informações, é correto afirmar que, de acordo com o regime de competência, a referida empresa obteve
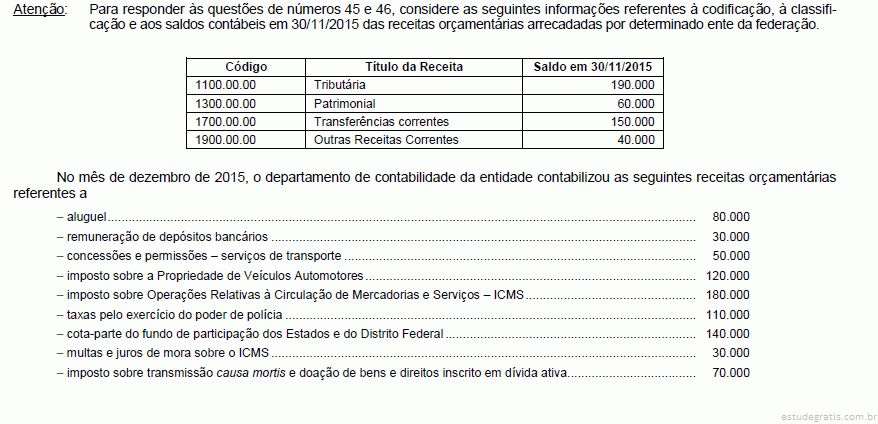
Em 31/12/2015, os saldos das receitas de transferências correntes e outras receitas correntes totalizam, respectivamente, A empresa Ilha do Marajó S.A. possui um custo indireto de R$ 6.000.000,00. Precisa distribuí-lo para três produtos: X, Y e Z. A empresa apurou os seguintes dados para determinar a atribuição do CIF aos produtos:
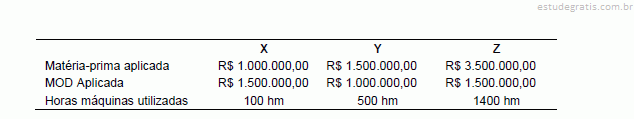
Com base, unicamente, nos dados apresentados a empresa poderia atribuir como custo indireto ao produto
Considere as assertivas abaixo.
I. A característica qualitativa confiabilidade foi redenominada de representação fidedigna na estrutura conceitual vigente.
II. A característica essência sobre a forma foi formalmente retirada da condição de componente separado da representação fidedigna na norma estrutura conceitual vigente, por ser considerado isso uma redundância. A representação pela forma legal que difira da substância econômica não pode resultar em representação fidedigna, conforme citam as bases para conclusões. Assim, essência sobre a forma continua, na realidade, bandeira insubstituível nas normas do IASB.
III. A característica prudência (conservadorismo) foi também retirada da condição de aspecto da representação fidedigna na estrutura conceitual vigente,...
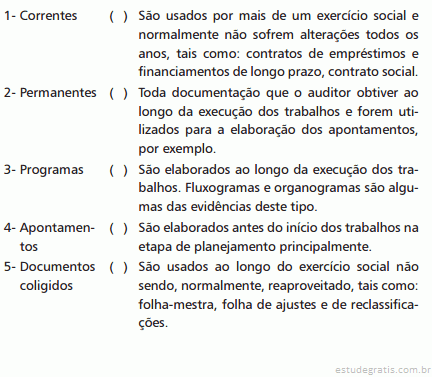
Os papéis de trabalho constituem-se de evidências documentais e apontamentos realizados durante o trabalho de auditoria com a finalidade de sustentar a opinião do auditor. Dentre os papéis de trabalho, relacione os tipos com as respectivas definições e/ou objetivos.

A sequência correta é
Associe a COLUNA I com a COLUNA II, relacionando o código da conta com a origem da receita.
COLUNA I
1. 1 100.00.00
2. 400.00.00
3. 1 600.00.00
4. 1 300.00.00
5. 2 200.00.00
6. 1 700.00.00
7. 2 300.00.00
8. 2 100.00.00
COLUNA II
( ) Receita de capital – operações de crédito
( ) Receita de capital – alienação de bens
( ) Receita de capital – transferências de capital
( ) Receita corrente – tributária
( ) Receita corrente – patrimonial
( ) Receita corrente – serviços
( ) Receita de capital – amortização de empréstimos
( ) Receita corrente – transferências correntes
Assinale a sequência CORRETA.
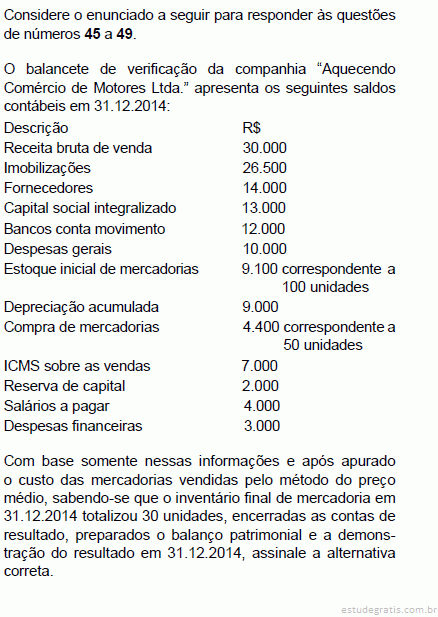
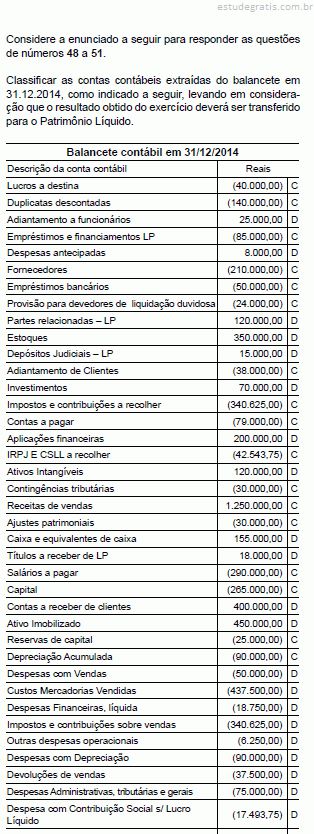
O valor do Patrimônio Líquido é
O valor do Ativo Não Circulante é Uma indústria, tributada pelo lucro real e regime não cumulativo, adquiriu uma máquina para o seu parque fabril. Os detalhes dessa aquisição são:
Valor da máquina: R$ 700.000.00;
Valor da mão de obra de instalação da máquina: R$ 50.000,00, contratada de forma apartada do fornecimento da máquina.
ICMS: 12%, máquina adquirida dentro do estado do contribuinte com redução de alíquota.
Pis e Cofins: a calcular, considerando alíquotas de 1,65% e 7,6%, respectivamente.
A indústria recuperará os valores dos impostos sobre a aquisição, como créditos tributários.
Ante ao exposto, identifique o valor líquido da máquina, e os valores dos impostos a serem compensados: ICMS, Pis e Cofins. R$
A Receita Líquida de Vendas e o Lucro líquido do exercício são, respectivamente, de R$ Em sua primeira semana como analista na Corretora XYZ, o senhor Fulano da Silva foi designado para analisar as demonstrações contábeis da Cia. Eta relativas aos anos de 20x1 e 20x2, que deram origem aos seguintes indicadores:
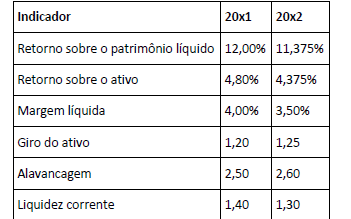
Dentre as conclusões apresentadas pelo senhor Fulano da Silva em seu relatório sobre a Cia. Eta, é consistente com esses indicadores a de que:

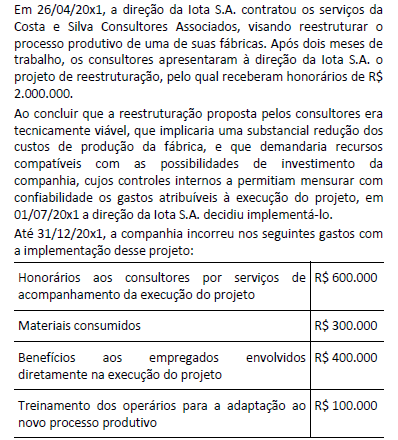
Considerando todos os gastos incorridos desde 26/04/20x1, e que em 31/12/20x1 o valor recuperável do projeto é estimado em R$ 1.350.000, nesta data a Iota S.A. terá reconhecido:
Sobre as características qualitativas fundamentais da informação contábil-financeira, considere:
I. Informação contábil-financeira relevante é aquela capaz de fazer diferença nas decisões que possam ser tomadas pelos usuários.
II. Comparabilidade, verificabilidade, tempestividade e materialidade são características qualitativas que melhoram a utilidade da informação que é relevante e que é representada com fidedignidade.
III. Comparabilidade refere-se ao uso dos mesmos métodos para os mesmos itens, tanto de um período para outro considerando a mesma entidade que reporta a informação, quanto para um único período entre entidades.
IV. Verificabilidade significa que diferentes observadores, cônscios e independentes, podem chegar a um consenso, embora não...
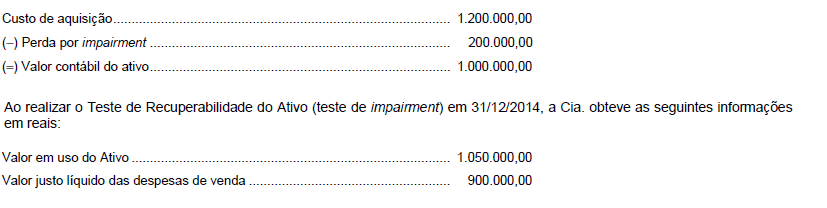
A Cia. Sofitel possuía, em 31/12/2014, em seu ativo intangível, uma patente com vida útil indefinida, com as seguintes informações em reais:

Com base nestas informações, em 31/12/2014, a Cia. Sofitel reconheceu
A respeito do Método das Partidas Dobradas, analise as assertivas abaixo.
I. As contas do Ativo aumentam por lançamentos a débito e diminuem por lançamentos a crédito, e representam, em geral, saldo devedor ou nulo.
II. As contas do Passivo aumentam por lançamentos a crédito e diminuem por lançamentos a débito, e representam, em geral, saldo credor ou nulo.
III. As contas do Patrimônio Líquido aumentam por lançamentos a crédito e diminuem por lançamentos a débito, e representam, em geral, saldo devedor ou nulo.
É correto o que se afirma em
A DIRF – Declaração de Imposto de Renda Retido na Fonte – é a declaração feita pela fonte pagadora com o objetivo de informar à Secretaria da Receita Federal do Brasil
I. rendimentos pagos a pessoas físicas no País.
II. o valor de imposto sobre a renda e contribuições retidas na fonte, dos rendimentos pagos ou creditados a seus beneficiários.
III. o pagamento, crédito, a entrega, o emprego ou a remessa a residentes e domiciliados no exterior.
IV. o pagamento a planos de assistência coletiva empresarial à saúde.
É correto o que está contido em
Considere os seguintes eventos:
I aquisição, à vista, de matérias-primas para processamento industrial;
II venda de mercadorias, a prazo, por preço superior ao praticado nas vendas à vista;
III contratação de novos empregados para a filial da empresa;
IV pagamento, com juros, de duplicata vencida;
V pagamento a trabalhadores eventuais para o descarregamento de um caminhão, no momento da prestação do serviço;
VI perda de mercadorias não cobertas por seguro, em decorrência de inundação na área de estoques;
VII constituição de capital social em dinheiro.
Com base nos eventos apresentados acima, julgue os próximos itens, relativos a atos e fatos administrativos.
Todos os eventos listado...Considere os seguintes eventos:
I aquisição, à vista, de matérias-primas para processamento industrial;
II venda de mercadorias, a prazo, por preço superior ao praticado nas vendas à vista;
III contratação de novos empregados para a filial da empresa;
IV pagamento, com juros, de duplicata vencida;
V pagamento a trabalhadores eventuais para o descarregamento de um caminhão, no momento da prestação do serviço;
VI perda de mercadorias não cobertas por seguro, em decorrência de inundação na área de estoques;
VII constituição de capital social em dinheiro.
Com base nos eventos apresentados acima, julgue os próximos itens, relativos a atos e fatos administrativos.
Os eventos I e IV são ex...Considere os seguintes eventos:
I aquisição, à vista, de matérias-primas para processamento industrial;
II venda de mercadorias, a prazo, por preço superior ao praticado nas vendas à vista;
III contratação de novos empregados para a filial da empresa;
IV pagamento, com juros, de duplicata vencida;
V pagamento a trabalhadores eventuais para o descarregamento de um caminhão, no momento da prestação do serviço;
VI perda de mercadorias não cobertas por seguro, em decorrência de inundação na área de estoques;
VII constituição de capital social em dinheiro.
Com base nos eventos apresentados acima, julgue os próximos itens, relativos a atos e fatos administrativos.
Os eventos V e VI exempl...Considere os fatos contábeis a seguir.
1. Aquisição de mercadorias à vista no valor de $ 30.000.
2. Contratação de um empréstimo de curto prazo no valor de $ 80.000.
Após a contabilização dos fatos apresentados, é correto afirmar que o Capital Circulante Líquido
Acerca do fato contábil n o 3 (Pagamento de encargos sociais com cheque, no valor de $ 2.500), é correto afirmar que se trata de um fato
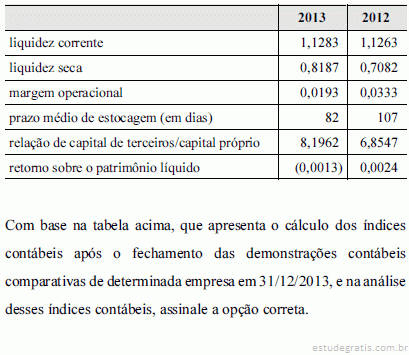
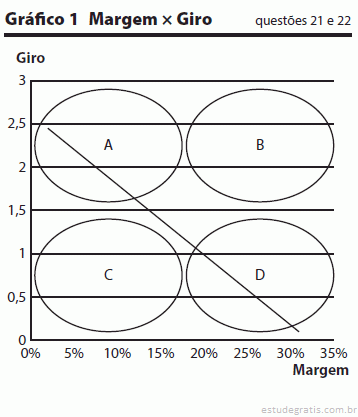
Com relação ao Gráfico 1, assinale a alternativa correta. O Giro dos ativos e a Margem líquida da Cia. Floripana de Metalurgia S/A está: Analise os itens a seguir:
1. adotar idioma e moeda nacional.
2. contas correntes.
3. encadernação.
4. guardar continuidade.
5. não conter rasuras, borrões, emendas, entrelinhas ou transporte para as margens.
6. obedecer à rigorosa ordem cronológica.
7. numeração sequenciada.
8. possuir clareza e exatidão.
9. registro nos órgãos de registro de pessoas jurídicas.
10. seguir método uniforme de escrituração - Plano de Contas.
11. termos de abertura e encerramento.
12. utilizar forma e padrão contábil.
Assinale a alternativa que apresenta as formalidades extrínsecas aos Livros de escrituração contábil.
Analise as afirmativas abaixo em relação à terminologia básica de custos industriais comumente utilizada na área contábil.
1. Desembolso é o gasto relativo a bem ou serviço utilizado na produção de outros bens e serviços.
2. Gasto compreende a aquisição de um produto ou serviço qualquer, que gera sacrifício financeiro para a entidade.
3. Custo é um gasto relativo a bem ou serviço utilizado na produção de outros bens e serviços.
4. Despesa compreende bem ou serviço consumido direta ou indiretamente para a obtenção de receitas.
5. Investimento corresponde à aquisição de um produto ou serviço qualquer, que gera sacrifício financeiro para a entidade.
Assinale a alternativa que indica todas as afirmativas corretas.