Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no que dispõe a legislação sobre microempresas e empresas de pequeno porte, julgue os próximos itens. Um dos objetivos pretendidos pela administração pública mediante a instituição da Lei Complementar n.º 123/2006 é a desburocratização dos processos de abertura de micro e pequena empresas (MPEs).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no que dispõe a legislação sobre microempresas e empresas de pequeno porte, julgue os próximos itens. Empresas de cujo capital social participe(m) outra(s) pessoa(s) jurídica(s) não podem receber tratamento jurídico diferenciado.
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Não poderá recolher os impostos e contribuições na forma do Simples Nacional a microempresa ou a empresa de pequeno porte incluída no regime diferenciado e favorecido, previsto na Lei Complementar 123/2006:
Analise as afirmações abaixo a respeito da Lei Complementar no 123/2006.
I. São consideradas empresas de pequeno porte o empresário, a pessoa jurídica, ou a ela equiparada, que aufira, em cada ano-calendário, receita bruta igual ou inferior a R$ 3.600.000,00 (três milhões e seiscentos mil reais) ou proporcional a esse valor, no caso de início de atividades no ano-calendário.
II. O tratamento tributário diferenciado dispensado pela referida Lei Complementar abrange somente os tributos federais, sendo facultativo ao Estado e ao Município aderirem ao regime simplificado de tributação por ela instituído.
III. Não poderá se beneficiar do tratamento jurídico diferenciado previsto na referida Lei Complementar a ...
Com relação aos benefícios das microempresas e das empresas de pequeno porte nas licitações, que independem de regulamentação pelo órgão licitante, de acordo com a Lei Complementar Federal no 123/2006, é correto afirmar:
No que concerne ao acesso aos mercados para as microempresas e as empresas de pequeno porte, considere as seguintes assertivas:
I. Havendo alguma restrição na comprovação da regularidade fiscal, será assegurado o prazo de 2 (dois) dias úteis, cujo termo inicial corresponderá ao momento em que o proponente for declarado o vencedor do certame, prorrogáveis por igual período, a critério da Administração Pública, para a regularização da documentação, pagamento ou parcelamento do débito, e emissão de eventuais certidões negativas ou positivas com efeito de certidão negativa.
II. Nas licitações será assegurada, como critério de desempate, preferência de contratação, entendendo-se por empate aquelas situações em que as propostas apres...
A Lei Complementar nº 123/2006 assegura nas licitações, como critério de desempate, a preferência pela contratação de microempresas e empresas de pequeno porte. Sobre esse assunto, considere as seguintes afirmações:
I. A microempresa e a empresa de pequeno porte deverão comprovar a regularidade fiscal no momento da análise das propostas no processo licitatório.
II. Havendo alguma restrição na comprovação da regularidade fiscal, será assegurado o prazo de 5 dias úteis para a regularização da documentação, pagamento ou parcelamento do débito.
III. As situações de empate caracterizam-se quando as propostas apresentadas pelas microempresas e empresas de pequeno porte sejam iguais ou até 10% superiores à propo...
Considere o estabelecimento comercial paulista Alpha Beto, que atua no mercado há cerca de 2 anos e se encontra perfeitamente enquadrado como microempresa, nos termos da Lei Complementar no 123/06. Por hipótese, considere, também, que, para esse estabelecimento, ocorreram os seguintes eventos:
− As vendas cresceram abruptamente e, em agosto de 2008, a receita bruta acumulada desde 01/01/08 ultrapassou o limite de R$ 240.000,00.
− Em novembro de 2008, aproveitando o caixa excedente bem como o fato de seu concorrente, localizado na mesma rua, passar por dificuldades relacionadas com seu fluxo de caixa, adquire 40% das suas quotas sociais, de tal forma que o estabelecimento Alpha Beto passa a figurar como seu sócio min...
Empresa paulista, devidamente enquadrada como Empresa de Pequeno Porte - EPP, nos termos da Lei Complementar no 123/06, realiza as seguintes operações:
I. Importação de mercadorias desembaraçadas no Porto de Santos-SP.
II. Aquisição, em operação interna, de mercadorias desacobertadas de documento fiscal.
III. Adquisição, em operação interna, de mercadorias sujeitas ao regime de substituição tributária.
Não se sujeitam à sistemática de recolhimento estabelecida na legislação do Simples Nacional, devendo o ICMS ser recolhido diretamente ao Estado de São Paulo, as operações descritas em
NÃO poderão recolher os impostos e contribuições na forma do Simples Nacional a microempresa ou a empresa de pequeno porte, incluída no regime diferenciado e favorecido previsto na Lei Complementar nº 123/2006:
Os processos relativos a tributos e contribuições abrangidos pelo Simples Nacional, excetuando-se os casos de convênios previstos no § 3º do art. 41 da LC 123, serão ajuizados em face da:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à Constituição Federal (CF) e à legislação aplicável às micro e pequenas empresas no Brasil, julgue os itens a seguir.
A distribuição de lucros aos sócios da microempresa ou empresa de pequeno porte não está sujeita à incidência do imposto de renda, independentemente de limites, quando o valor de tais lucros puder ser demonstrado mediante escrituração contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à Constituição Federal (CF) e à legislação aplicável às micro e pequenas empresas no Brasil, julgue os itens a seguir.
Atualmente, é objeto de contestação judicial a dispensa de pagamento, por parte das micro e pequenas empresas optantes pelo SIMPLES Nacional, das contribuições para as entidades privadas de serviço social e de formação profissional vinculadas ao sistema sindical.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à Constituição Federal (CF) e à legislação aplicável às micro e pequenas empresas no Brasil, julgue os itens a seguir.
As empresas de assessoria e consultoria podem ingressar no SIMPLES Nacional efetuando o recolhimento unificado de tributos e contribuições, desde que não se dediquem a outras atividades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da Lei Geral da Microempresa e da Lei da Inovação, julgue os seguintes itens.
A fiscalização do cumprimento das obrigações principais relativas ao SIMPLES Nacional é de responsabilidade exclusiva de cada ente, segundo a competência tributária dos respectivos tributos. A verificação do cumprimento das obrigações acessórias relativas a quaisquer tributos incumbe a qualquer dos entes da Federação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da Lei Geral da Microempresa e da Lei da Inovação, julgue os seguintes itens.
A União poderá participar em qualquer grau do capital de empresa privada de propósito específico cujo objeto seja o desenvolvimento de projetos científicos ou tecnológicos para obtenção de produtos ou processos inovadores, caso em que se lhe assegurará a propriedade intelectual — da qual a União disporá — sobre os resultados obtidos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da Lei Geral da Microempresa e da Lei da Inovação, julgue os seguintes itens.
É responsabilidade das agências de fomento promover ações de estímulo à inovação nas ME e EPP, mediante programas específicos, inclusive através de extensão tecnológica realizada pelas instituições científicas e tecnológicas, que pertencem à administração pública.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da legislação aplicada às microempresas (ME), julgue os itens subseqüentes.
As microempresas são dispensadas da apresentação da Guia de Recolhimento do Fundo de Garantia do Tempo de Serviço e Informações à Previdência Social (GFIP).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, acerca do estatuto nacional da microempresa e da empresa de pequeno porte.
Considere-se que vários professores de língua árabe tenham decidido constituir cooperativa para prestação de serviços educacionais. Nesse caso, a cooperativa constituída pelos professores não pode gozar dos benefícios do regime diferenciado e favorecido conferido às microempresas e empresas de pequeno porte.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à Constituição Federal (CF) e à legislação aplicável às micro e pequenas empresas no Brasil, julgue os itens a seguir.
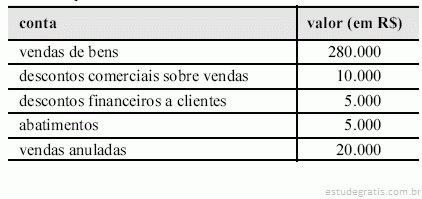
Considerando que uma empresa apresentou, relativamente ao ano-calendário, a relação de contas a seguir, é correto afirmar que, pelo critério do limite da receita bruta, tal empresa poderá enquadrar-se na condição de microempresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da Lei Geral da Microempresa e da Lei da Inovação, julgue os seguintes itens.
A remuneração do trabalho atribuída ao titular ou sócio de microempresa ou empresa de pequeno porte optante pelo SIMPLES Nacional está isenta do imposto de renda, tanto na fonte como na declaração de ajuste do beneficiário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da legislação aplicada às microempresas (ME), julgue os itens subseqüentes.
As microempresas que são tributadas pelo SIMPLES Nacional não são obrigadas a registrar a depreciação de seus ativos em livros contábeis ou auxiliares.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, acerca do estatuto nacional da microempresa e da empresa de pequeno porte.
Considere-se que o sócio-administrador de certa fábrica de tecidos tenha verificado que a respectiva sociedade empresária auferiu, no último ano calendário, receita bruta de aproximadamente 2 milhões de reais. Nesse caso, é correto enquadrá-la como empresa de pequeno porte.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos registros nos diversos órgãos e cadastros em geral, julgue os itens subseqüentes.
De acordo com o novo Estatuto Nacional da Microempresa e da Empresa de Pequeno Porte, entre as medidas simplificadoras de procedimentos, será assegurada aos empresários a entrada única de dados cadastrais e de documentos, tornada possível com a unicidade da base de dados.
Para os efeitos da Lei Complementar no 123/2006, consideram- se microempresas ou empresas de pequeno porte, a sociedade empresária, a sociedade simples, a empresa individual de responsabilidade limitada e o empresário a que se refere o artigo 966 do Código Civil em vigor, devidamente registrados no Registro de Empresas Mercantis ou no Registro Civil de Pessoas Jurídicas, conforme o caso, desde que:
Em relação à lei estadual que institui o regime tributário diferenciado aplicável à microempresa e à empresa de pequeno porte, considere as proposições a seguir:
I. Não se inclui no mencionado regime a empresa constituída sob a forma de sociedade por ações.
II. Não se inclui no mesmo regime o imposto devido por substituição tributária, quando a microempresa ou a empresa de pequeno porte for o substituto tributário.
III. A omissão do pagamento do imposto devido, no prazo fixado na legislação tributária, implica a perda definitiva do direito do contribuinte de permanecer no referido regime.
IV. Não se considera fato ocasionador do desenquadramento, sendo assegurada a permanência da empresa até o fim do período de seu enquadramento, a ultrapassagem do li...
Determinado Estado da Federação publicou, em julho de 2015, a Lei nº 123/2015, que majorou o valor das multas e das alíquotas de ICMS. Em fevereiro de 2016, em procedimento de fiscalização, aquele Estado constatou que determinado contribuinte, em operações realizadas em outubro de 2014, não recolheu o ICMS devido. Por conta disso, foi efetuado o lançamento tributário contra o contribuinte, exigindo-lhe o ICMS não pago e a multa decorrente do inadimplemento.
De acordo com o Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte − Simples Nacional −, instituído pela Lei Complementar no 123/2006,
De acordo com o Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte − Simples Nacional −, instituído pela Lei Complementar no 123/2006,
A Lei Complementar no 123/2006 estabelece normas gerais relativas ao tratamento diferenciado e favorecido a ser dispensado às microempresas e empresas de pequeno porte. Conforme esta lei,
A Lei Complementar no 123, de 14 de dezembro de 2006, estabelece normas gerais relativas ao tratamento diferenciado e favorecido a ser dispensado às microempresas e empresas de pequeno porte no âmbito dos Poderes da União, dos Estados, do Distrito Federal e dos Municípios. Entretanto, NÃO poderá se beneficiar do tratamento jurídico diferenciado previsto nessa lei a pessoa jurídica constituída sob a forma de
O Regime Especial Unificado de Arrecadação de Tributos e Contribuições devidos pelas Microempresas e Empresas de Pequeno Porte, também chamado de Simples Nacional, implica o recolhimento mensal, mediante documento único de arreca-dação, de vários impostos e contribuições.
De acordo com a Lei Complementar no 123/2006, e salvo as exceções nela previstas, encontram-se entre os impostos e contribuições abrangidos pelo recolhimento mensal, mediante documento único de arrecadação,
A Lei Complementar nº 123/2006 instituiu o regime de arrecadação de tributos conhecido como Simples Nacional. Conforme esta lei, o recolhimento mensal mediante o documento único de arrecadação do regime simplificado NÃO exclui a incidência