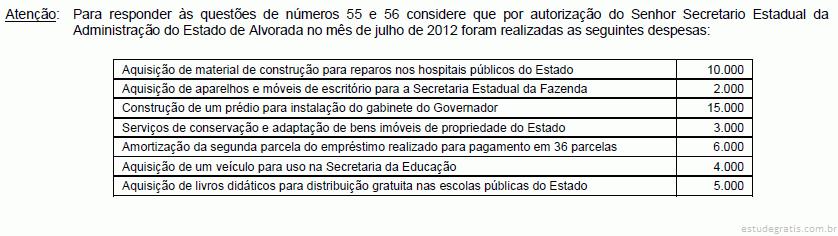
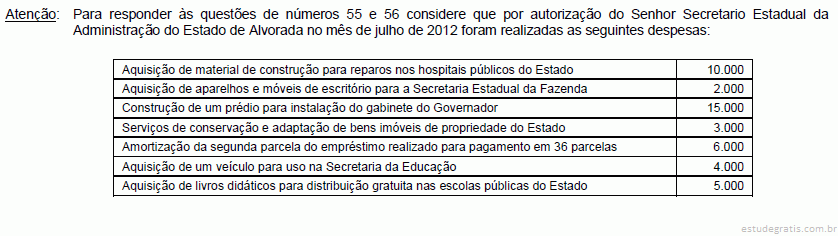
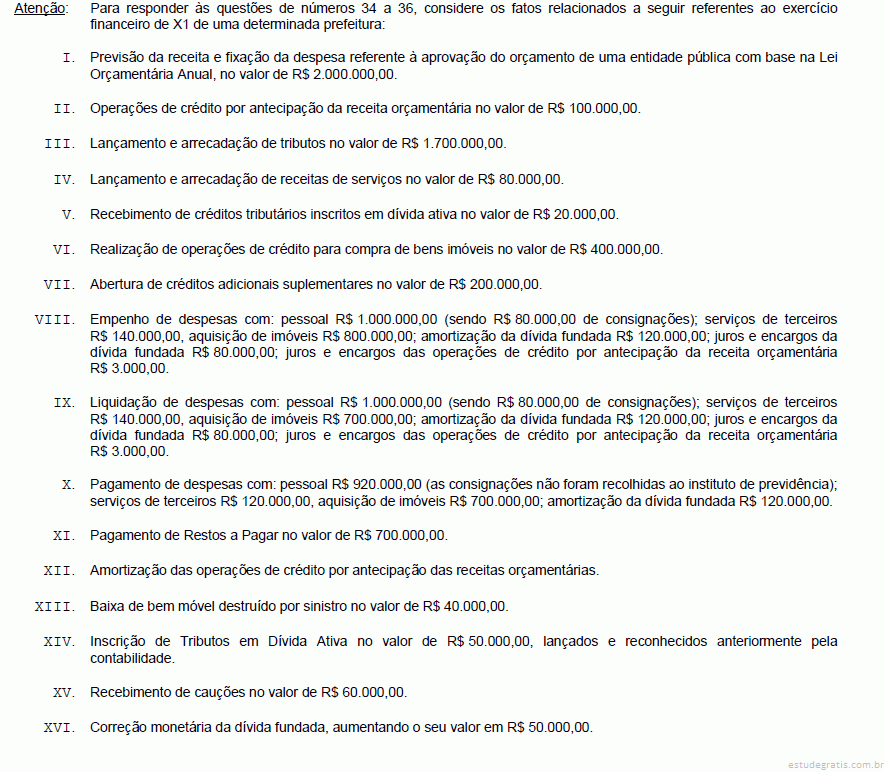
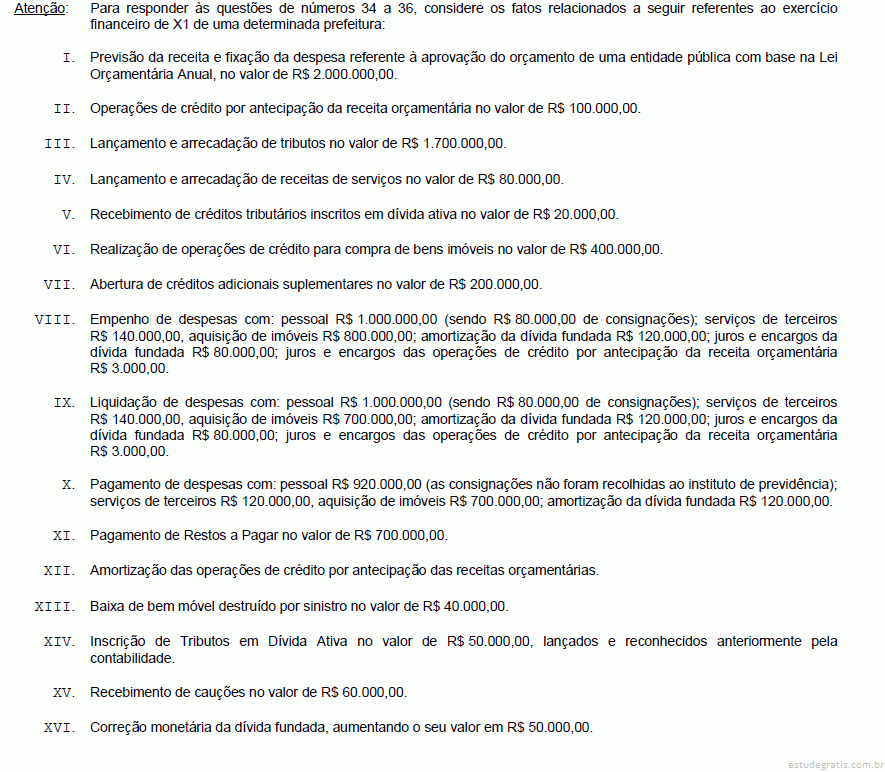
211 Q215200
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade pública e das demonstrações contábeis aplicadas ao setor público, julgue os itens que se seguem. A liquidação da despesa de aquisição de material de consumo implica registro a débito do crédito disponível do exercício.
212 Q215112
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos ao sistema de informação de custos no setor público. Nas informações geradas pelos subsistemas orçamentário e patrimonial, identificam-se os principais objetos de custos.
213 Q215110
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos ao sistema de informação de custos no setor público. No serviço público fornecido por custo irrisório diretamente cobrado ao beneficiário, o subsistema financeiro será considerado como principal fonte de alocação de recursos.
214 Q215106
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao tratamento contábil aplicável aos impostos e contribuições, julgue os seguintes itens. O mesmo percentual do ajuste para perdas de dívida ativa pode ser usado na constituição do ajuste de perdas de créditos relativos a impostos e contribuições vencidos e não inscritos em dívida ativa.
215 Q214986
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos conceitos e às categorias econômicas das receitas e das despesas públicas, julgue os seguintes itens. Elementos típicos de despesa corrente podem estar relacionados a um grupo de despesa de capital.
216 Q214962
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere às classificações orçamentárias e à execução orçamentária e financeira das receitas e despesas públicas, julgue os itens subsequentes. Uma despesa realizada no exercício de 2013 e liquidada parcialmente nesse mesmo ano pode ser inscrita em restos a pagar pela parcela não liquidada, sendo vedado o seu pagamento, no exercício de 2014, na conta de despesas de exercícios anteriores.
217 Q214874
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao plano de contas aplicado ao setor público e às demonstrações contábeis do setor público, julgue os próximos itens. Os pagamentos de juros e encargos das dívidas interna e externa são considerados como desembolsos no fluxo de caixa das atividades de financiamento.
218 Q214558
Contabilidade Pública
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)
No estágio da liquidação da despesa governamental,
219 Q214556
Contabilidade Pública
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)
Do ponto de vista funcional-programático, os juros da dívida têm a ver com
220 Q214260
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das receitas e despesas públicas, julgue os itens a seguir. Restos a pagar processados correspondem às despesas que tenham sido empenhadas, mas não foram liquidadas.
221 Q214258
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das receitas e despesas públicas, julgue os itens a seguir. Assim como as receitas, as despesas podem ser classificadas em duas categorias econômicas: correntes e de capital.
222 Q214207
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à programação e à execução orçamentária bem como às receitas e despesas públicas, julgue os itens que se seguem. Os restos a pagar inscritos e cancelados no exercício seguinte, que vierem a constituir obrigação em outro exercício futuro, serão pagos à conta de despesa orçamentária no exercício em que forem liquidados.
223 Q214205
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à programação e à execução orçamentária bem como às receitas e despesas públicas, julgue os itens que se seguem. A classificação da despesa que permite avaliar o impacto da ação governamental na economia do país é denominada classificação funcional, que, por sua vez, divide-se em espécies, como educação, saúde e infraestrutura.
224 Q214201
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à programação e à execução orçamentária bem como às receitas e despesas públicas, julgue os itens que se seguem. Na estrutura programática da despesa, as despesas decorrentes de sentenças judiciais, por não gerarem produtos, podem ser classificadas como operações especiais.
225 Q214186
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere às receitas e às despesas públicas, julgue os itens que se seguem. A aquisição, por determinado órgão público, de veículos por meio de contrato de arrendamento mercantil financeiro deve ser registrada como receita orçamentária.
226 Q214182
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere às receitas e às despesas públicas, julgue os itens que se seguem. Considera-se cumprido o estágio da liquidação da despesa assim que se apura a pessoa jurídica a quem se deve pagar determinada importância a fim de extinguir obrigação decorrente do fornecimento de bem ou de serviço a órgão público.
227 Q214180
Contabilidade Pública
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere às receitas e às despesas públicas, julgue os itens que se seguem. A fixação de despesa na lei orçamentária anual deve incluir a respectiva fonte de recursos, mesmo quando se tratar de despesas financiadas com recursos desvinculados.
228 Q3272
Contabilidade Pública
Ano: 2014
Banca: Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
A despesa que é classificada na função saúde, na categoria econômica corrente e no grupo outras despesas correntes, simultaneamente, é
229 Q736002
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da dívida flutuante e dos restos a pagar, julgue os itens seguintes. Ao encerramento do exercício, as despesas empenhadas, as despesas não liquidadas e as despesas liquidadas e não pagas são inscritas automaticamente em restos a pagar.
230 Q736001
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito aos estágios da despesa publica, julgue os itens que se seguem. Não é permitida, em nenhuma hipótese, a realização de despesas sem a efetuação da nota empenho.
231 Q736000
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito aos estágios da despesa publica, julgue os itens que se seguem. O valor correspondente ao empenho anulado reverte ao crédito, não podendo ser utilizado para novo empenho ou descentralização no exercício em que ocorreu a anulação.
232 Q735999
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito aos estágios da despesa publica, julgue os itens que se seguem. O empenho global é permitido para as despesas de contratos que serão executados no exercício financeiro; para os contratos que não atendam a esta condição, o parcelamento da despesa impossibilita a aplicação desse tipo de empenho.
233 Q735998
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As despesas de exercícios encerrados que não se processaram na época própria podem ser pagas ao credor detentor do direito. A respeito desse assunto, julgue os itens subsequentes. Para o pagamento dos direitos de credores de exercícios encerrados e legalmente reconhecidos pelo ente público, exige-se a existência de conta de dotação específica consignada no orçamento em ordem cronológica.
234 Q561813
Contabilidade Pública
Ano: 2013
Banca: Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
De acordo com a legislação vigente, as exigibilidades superiores a doze meses integrantes do passivo de um determinado ente governamental, contraídas para financiar obras e serviços, serão classificadas como:
235 Q221863
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a demonstrações contábeis e receitas e despesas públicas, julgue os itens seguintes.

As despesas com aquisição de imóveis já em utilização e obras em andamento são classificadas, dentro do grupo de natureza de despesas, como investimentos.

236 Q221861
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Assinale a opção correta a respeito da despesa pública.

237 Q221859
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de receitas, despesas e sistema de apuração de custos no setor público, julgue os próximos itens.

O empenho da despesa é o ato emanado da autoridade competente que cria para o Estado uma obrigação de pagamento, sem registro de obrigação no passivo da entidade, no momento da emissão da nota de empenho.

238 Q221857
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a despesa pública, julgue os itens subsequentes.

Uma das características das despesas de exercícios anteriores é que essas despesas são pagas de acordo com a conta dos créditos do exercício em que tenha ocorrido o fato gerador.

239 Q221854
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a despesa pública, julgue os itens subsequentes.

verificação do montante de créditos a serem comprometidos com o fornecedor faz parte do estágio da despesa denominado liquidação.

240 Q221852
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com referência a despesa pública, julgue os itens subsequentes.

Se, em determinado órgão público, for empenhada despesa, em dezembro de 2013, data em que os bens forem entregues, mas com pagamento para janeiro de 2014, essa situação exemplificará os restos a pagar processados.

241 Q221847
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação às etapas da despesa orçamentária, julgue o item a seguir.

Não é permitido delegar a totalidade da execução de despesa da competência de uma unidade de determinado ente da Federação para órgão de outro ente da Federação, ainda que o procedimento seja legal e tecnicamente possível.

242 Q221844
Contabilidade Pública
Ano: 2013
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

As dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis, classificam-se como

243 Q221841
Contabilidade Pública
Ano: 2013
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

As autorizações de despesa não computadas ou insuficientemente dotadas na Lei de Orçamento – as quais são classificadas em suplementares, especiais e extraordinárias – são consideradas

244 Q221837
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relativos à despesa pública.

No que diz respeito aos estágios da receita pública nenhum tributo será cobrado no exercício financeiro sem previa autorização orçamentária, inclusive as tarifas aduaneiras.

245 Q221835
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relativos à despesa pública.

A amortização e o os juros da dívida pública são exemplos de despesas classificadas na categoria econômica de despesas correntes.

246 Q221832
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relativos à despesa pública.

As inversões financeiras correspondem a um subgrupo da categoria econômica das despesas de capital que corresponde, entre outros exemplos, aos gastos com a aquisição de imóveis ou bens de capital já em utilização.

247 Q221829
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relativos a despesas públicas e dívida passiva.

De acordo com a classificação da despesa segundo a natureza, a reserva de contingência é classificada como outras despesas correntes.

248 Q221827
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relativos a despesas públicas e dívida passiva.

A utilização da modalidade suprimento de fundos dispensa a emissão do empenho.

249 Q221824
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relativos a despesas públicas e dívida passiva.

O ordenador de despesas é responsável pelo reconhecimento de obrigação de pagamento de despesas de exercícios anteriores, que deverá preceder a emissão do empenho.

250 Q221822
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da receita e despesa pública, julgue os itens que se seguem.

A realização da despesa pública poderá ser orçamentária, baseada na Lei Orçamentária Anual, ou adicional autorizada por lei.

251 Q221820
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da receita e despesa pública, julgue os itens que se seguem.

A receita da dívida ativa corresponde aos resultados de exercícios futuros a realizar.

252 Q221817
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, acerca dos limites orçamentários e financeiros para registro de suprimento de fundos no cartão de pagamento do governo federal.

A concessão de suprimento utilizando-se natureza de despesa diferente do objeto do suprimento de fundos, ainda que regularizada posteriormente, é fato de restrição contábil e apuração de responsabilidade.

253 Q221815
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsecutivos, acerca das etapas e estágios da despesa pública.

Na descentralização de créditos orçamentários, a execução da despesa orçamentária deve ser realizada pelo órgão ou entidade recebedora do crédito, e não pelo órgão ou entidade descentralizadora.

254 Q221813
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsecutivos, acerca das etapas e estágios da despesa pública.

Quando o valor do empenho exceder o montante da despesa realizada, o mesmo será anulado totalmente e outro empenho será emitido em nome do credor no valor suficiente para atender a despesa.

255 Q221758
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A finalidade da liquidação da despesa é apurar

256 Q221631
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

Para atender à insuficiência momentânea de caixa, uma entidade pública obteve um empréstimo no valor de R$ 500.000,00, em 01/03/X1, com vencimento em dois meses. No dia 01/05/X1, a entidade pública liquidou o empréstimo com o pagamento de R$ 510.000,00 à instituição bancária, sendo R$ 10.000,00 de juros. Considerando as informações sobre este empréstimo, é correto afirmar que, no período de 01/03/X1 a 01/05/X1, houve uma

257 Q221622
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

Sobre a despesa pública,

258 Q221529
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

O empenhamento da despesa pública deve estar em consonância com a classificação institucional, funcional e programática. Em relação a classificação da despesa orçamentária, segundo a sua natureza, compõe-se de

259 Q221527
Contabilidade Pública
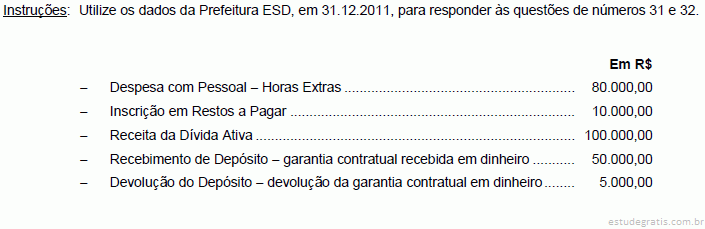
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

As despesas orçamentárias efetivas e NÃO efetivas totalizam, respectivamente,

260 Q221474
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos a receita e despesa públicas.

O empenho, ato que cria a obrigação de pagamento para o Estado, é exigido previamente para toda despesa pública.

261 Q221473
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos a receita e despesa públicas.

As dotações para aquisição de imóveis, em função de seu uso, tanto podem ser classificadas como despesas com investimento quanto como inversões financeiras.

262 Q221471
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a receitas e despesas públicas, julgue os itens seguintes.

Na fase do empenho da despesa, todos os credores da União recebem o documento denominado nota de empenho, pois não se empenha, simultaneamente, uma despesa para mais de um recebedor de recursos oriundos do caixa único do tesouro.

263 Q221469
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere a receitas e despesas públicas, julgue os itens seguintes.

No empenho da despesa referente ao pagamento de uma parcela de operação de crédito contratada, é feito lançamento na conta crédito empenhado a liquidar.

264 Q221321
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, que tratam de receita pública.

Laudêmios são receitas decorrentes da transferência do domínio útil do imóvel da União de um foreiro a outro, considerados os casos de sucessão hereditária.

265 Q221319
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando o conceito, as etapas, os estágios e as categorias econômicas da despesa pública, julgue os itens subsequentes.

O grupo de despesas denominado outras despesas correntes permite contemplar as despesas com aquisição de material de consumo, veículos para uso, auxílio-alimentação e auxílio-transporte.

266 Q221318
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando o conceito, as etapas, os estágios e as categorias econômicas da despesa pública, julgue os itens subsequentes.

Uma vez discriminada na lei de orçamento, a despesa pública em nível de elemento não poderá acrescentar desdobramentos suplementares.

267 Q221317
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando o conceito, as etapas, os estágios e as categorias econômicas da despesa pública, julgue os itens subsequentes.

Na elaboração da lei orçamentária, a classificação das despesas por natureza deve ser feita, pelo menos, por categoria econômica, grupo de natureza de despesa e modalidade de aplicação.

268 Q221316
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às movimentações financeiras na contabilidade governamental, julgue os itens a seguir.

Nos casos em que a despesa deverá ser efetuada em caráter sigiloso, é aplicável o procedimento de suprimento de fundos.

269 Q221315
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, relativos a receitas e despesas públicas.

Por meio da classificação institucional, pode-se identificar o responsável pela programação da despesa pública.

270 Q221314
Contabilidade Pública
Ano: 2013
Banca: Fundação Getúlio Vargas (FGV)

O primeiro desdobramento da categoria econômica de despesa, que é definida como “as dotações para manutenção de serviços anteriormente criados, inclusive as destinadas a atender a obras de conservação e adaptação de bens imóveis”, denomina‐se

271 Q221177
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que concerne a despesas públicas, julgue o seguinte item.

Sob a ótica orçamentária, o ato da liquidação constitui a despesa orçamentária e o passivo financeiro para fins de cálculo do superávit financeiro.

272 Q221171
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à receita pública e à despesa pública, julgue os seguintes itens.

Os estágios da despesa pública somente serão incorridos quando definido o montante das dotações orçamentárias que cada unidade orçamentária poderá realizar.

273 Q221170
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à receita pública e à despesa pública, julgue os seguintes itens.

A classificação da despesa por categoria econômica, diferentemente da classificação funcional, aponta os efeitos do gasto público sobre toda a economia.

274 Q220954
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito dos estágios da despesa orçamentária, assinale a opção correta, conforme o Manual de Contabilidade ao Setor Público.

275 Q220934
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das etapas da despesa pública, julgue o item abaixo.

O processo de fixação da despesa orçamentária é concluído no pagamento, que somente pode ser efetuado após a regular liquidação da despesa.

276 Q220915
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o Ministério da Saúde, atuando como unidade gestora, tenha emitido, para despesas anuais de 2012, os empenhos especificados abaixo.

- despesas com energia elétrica, no valor de R$ 200,00;

- contratos com empresas de serviços de limpeza, no valor de R$ 500,00;

- compra de equipamentos permanentes hospitalares, no valor de R$ 300,00;

- compra de medicamentos, no valor de R$ 1.000,00;

-despesas com pagamento de médicos e enfermeiros, no valor de R$ 5.000,00.

Com base nos dados acima e supondo que o total empenhado tenha sido liquidado, julgue os próximos itens.

...
277 Q220913
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o Ministério da Saúde, atuando como unidade gestora, tenha emitido, para despesas anuais de 2012, os empenhos especificados abaixo.

- despesas com energia elétrica, no valor de R$ 200,00;

- contratos com empresas de serviços de limpeza, no valor de R$ 500,00;

- compra de equipamentos permanentes hospitalares, no valor de R$ 300,00;

- compra de medicamentos, no valor de R$ 1.000,00;

-despesas com pagamento de médicos e enfermeiros, no valor de R$ 5.000,00.

Com base nos dados acima e supondo que o total empenhado tenha sido liquidado, julgue os próximos itens.

...
278 Q220911
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o Ministério da Saúde, atuando como unidade gestora, tenha emitido, para despesas anuais de 2012, os empenhos especificados abaixo.

- despesas com energia elétrica, no valor de R$ 200,00;

- contratos com empresas de serviços de limpeza, no valor de R$ 500,00;

- compra de equipamentos permanentes hospitalares, no valor de R$ 300,00;

- compra de medicamentos, no valor de R$ 1.000,00;

-despesas com pagamento de médicos e enfermeiros, no valor de R$ 5.000,00.

Com base nos dados acima e supondo que o total empenhado tenha sido liquidado, julgue os próximos itens.

...
279 Q220908
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos à despesa pública.

Considere que a vigência de um contrato assinado por um órgão público com determinada empresa se encerre em julho de determinado ano e que, ao final do contrato, ainda haja pagamentos a fazer. Nessa situação, o órgão deverá inscrever o saldo devedor em restos a pagar imediatamente após o término do contrato.

280 Q220906
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos à despesa pública.

O estágio da fixação da despesa deve preceder obrigatoriamente o estágio do empenho.

281 Q220904
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos à despesa pública.

Considere que determinado município contrate empréstimo com instituição financeira que consista na antecipação de parte de seus tributos para pagamento da folha de salários de seus funcionários. Nessa situação, deve-se considerar essa operação dívida flutuante.

282 Q220902
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, relativos à despesa pública.

Suponha que determinada lei preveja vantagem aplicável a determinado beneficiário da previdência social e que esse beneficiário protocole o pedido de pagamento do referido benefício depois de encerrado o exercício financeiro em que ocorreu o respectivo fato gerador. Nessa situação, o pagamento ao beneficiário deverá ser contabilizado como despesas de exercícios anteriores.

283 Q217567
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à classificação da despesa pública e aos seus estágios, julgue o próximo item. A concessão de um empréstimo pelo ente é classificada como investimento. Já a amortização de outro empréstimo anteriormente obtido constitui inversão financeira. E os juros sobre o empréstimo obtido constituem uma transferência de capital.
284 Q217561
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às demonstrações contábeis da contabilidade governamental, julgue os itens seguintes. A despesa orçamentária não efetiva decorre de fato contábil permutativo, como a despesa de aquisição de material de consumo, cuja variação patrimonial qualitativa é apresentada na demonstração das variações patrimoniais, segundo o atual modelo do manual de contabilidade aplicada ao setor público da Secretaria do Tesouro Nacional.
285 Q217476
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No primeiro exercício financeiro encerrado de determinada entidade governamental, foram registrados os seguintes eventos:

• impostos lançados no valor de R$ 50.000,00, tendo sido arrecadados 60% desse valor;

• compra de veículo à vista, com recebimento imediato do bem, no valor de R$ 25.000,00;

• recebimento de depósitos de terceiros no valor de R$ 20.000,00;

• inscrição em restos a pagar não processados de despesas com serviços de pessoa jurídica no valor de R$ 28.000,00.

Com base nessas informações e considerando a necessidade de o regime orçamentário estar relacionado ao regime contábil, julgue os próximos itens.

Embora represente um fato permutativo, a compra do veículo à vista deve ser reconhecida com...
286 Q217463
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito de despesa pública, restos a pagar e competência tributária. Ao emitir uma ordem bancária, o gestor público realizará o estágio da despesa denominado liquidação.
287 Q217461
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, a respeito de despesa pública, restos a pagar e competência tributária. Se um servidor cujo filho tenha nascido em 12/10/2012 solicitar o auxílio-natalidade em 2013, a despesa gerada pela solicitação configurará restos a pagar.
288 Q217209
Contabilidade Pública
Ano: 2013
Banca: Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
A Secretaria de Educação de um determinado estado, devidamente autorizada, realizou uma despesa que, de acordo com a Portaria Nº 163/01, utilizou a classifi cação 3.3.90.39. Na codifi cação da despesa, o terceiro e o quarto dígitos, formando o número 90, representam o seguinte desdobramento da classifi cação orçamentária da despesa:
289 Q217202
Contabilidade Pública
Ano: 2013
Banca: Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
De acordo com a classificação quanto à categoria econômica, o item de despesa realizada por um determinado órgão público, que não é classificada como despesa corrente, é:
290 Q217066
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)
Valor das despesas correntes empenhadas no exercício de 2012 e não pagas inscrito em restos a pagar
291 Q217064
Contabilidade Pública
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)
As despesas de capital empenhadas somam
292 Q217025
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à receita pública e à despesa pública, julgue os itens subsecutivos. Suponha que, ao final do exercício, determinado serviço não tenha sido prestado pelo contratado, embora o prazo para cumprimento da obrigação ainda estivesse vigente. Nessa situação, o empenho poderá ser mantido para pagamento no exercício subsequente, sem necessidade de reinclusão orçamentária.
293 Q217024
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à receita pública e à despesa pública, julgue os itens subsecutivos. A inscrição em dívida ativa implica reconhecer a receita com base no regime de competência. Dessa forma, os fatos que afetam o patrimônio público devem ser contabilizados por competência e evidenciados nas demonstrações do exercício com o qual esses fatos se relacionam, complementarmente ao regime orçamentário das receitas e das despesas públicas.
294 Q215790
Contabilidade Pública
Ano: 2013
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
295 Q215705
Contabilidade Pública
Ano: 2013
Banca: Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)

A coluna da esquerda apresenta fatos contábeis e a da direita, as classificações de Receitas e Despesas Públicas segundo a doutrina contábil. Numere a coluna da direita de acordo com a da esquerda.


Assinale a sequência correta.

296 Q215703
Contabilidade Pública
Ano: 2013
Banca: Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)
Em relação à lógica do registro contábil na execução da despesa realizada no âmbito federal, assinale a afirmativa correta.
297 Q215698
Contabilidade Pública
Ano: 2013
Banca: Coordenadoria de Concurso e Exames Vestibulares (CEV / UFMT)
Para a formação da Dotação Orçamentária, além do critério de Classificação Institucional, a estrutura da despesa orçamentária obedece à seguinte sequência:
298 Q215658
Contabilidade Pública
Ano: 2013
Banca: Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
O chefe do Poder Executivo de um determinado ente governamental pretende adquirir o imóvel, cedido por aluguel, onde está instalada a Secretaria de Transportes. Caso venha a se concretizar essa aquisição, a despesa efetuada deverá ser classifi cada, de acordo com a legislação vigente, como:
299 Q214350
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, a respeito da despesa pública e suas dotações. No orçamento fiscal, parte do montante da despesa com a dívida pública representa propriamente pagamento da dívida e a outra parte, o refinanciamento, ou seja, a substituição de títulos anteriormente emitidos por títulos novos, com vencimento posterior.
300 Q214347
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, a respeito da despesa pública e suas dotações. Caso um servidor, recentemente empossado e competente para exercer a atividade, emita o documento nota de empenho, necessário para a liquidação da folha de pagamento do mês, sem o devido nome de cada credor, essa operação deverá ser considerada irregular pela auditoria, que terá de emitir recomendação solicitando os ajustes cabíveis.
301 Q214339
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O ordenador de despesas de um órgão público assinou contrato decorrente de licitação, cujo objeto constituía os serviços de terceirização de mão de obra para a manutenção técnica de computadores. A vigência do contrato era de doze meses e a previsão de pagamento de prestações fixas era mensal.

Com base nessa situação hipotética, julgue os itens seguintes.

Os valores correspondentes ao contrato devem ser contabilizados como outras despesas de pessoal e integrarão o limite de despesas de pessoal e encargos sociais previsto na Lei de Responsabilidade Fiscal.
302 Q214337
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O ordenador de despesas de um órgão público assinou contrato decorrente de licitação, cujo objeto constituía os serviços de terceirização de mão de obra para a manutenção técnica de computadores. A vigência do contrato era de doze meses e a previsão de pagamento de prestações fixas era mensal.

Com base nessa situação hipotética, julgue os itens seguintes.

O referido órgão poderá efetuar um único empenho para o pagamento de todas as prestações vincendas no exercício financeiro em curso.
303 Q214335
Contabilidade Pública
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O ordenador de despesas de um órgão público assinou contrato decorrente de licitação, cujo objeto constituía os serviços de terceirização de mão de obra para a manutenção técnica de computadores. A vigência do contrato era de doze meses e a previsão de pagamento de prestações fixas era mensal.

Com base nessa situação hipotética, julgue os itens seguintes.

A despesa decorrente do contrato deve ser considerada despesa obrigatória de caráter continuado.
304 Q214218
Contabilidade Pública
Ano: 2013
Banca: Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
O técnico contábil recebeu as notas fiscais referentes à tarifa de energia elétrica de todos os setores da prefeitura do consumo do mês de novembro/2013 para emitir a nota de empenho. Qual o elemento de despesa apropriado para registrar as despesas com energia elétrica?
305 Q214216
Contabilidade Pública
Ano: 2013
Banca: Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
O servidor público responsável pela guarda dos materiais de construção do almoxarifado da prefeitura recebeu, no dia 04/11/2013, 100 sacos de cimento do fornecedor e conferiu com a nota fiscal apresentada se as especificações dos produtos recebidos estavam de acordo com a nota de empenho e com o contrato de fornecimento da licitação. Verificou, ainda, a validade da nota fiscal, o nome do credor, o valor e a quantidade. Este procedimento do estágio da despesa orçamentária denomina-se
306 Q214214
Contabilidade Pública
Ano: 2013
Banca: Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)

Sobre a primeira fase da execução da despesa, denominada empenho, marque V para as afirmativas verdadeiras e F para as falsas.

( ) Será feito por estimativa o empenho da despesa cujo montante não se possa determinar.

( ) É permitida a realização de despesa sem prévio empenho.

( ) É permitido o empenho global de despesas contratuais e outras, sujeitas a parcelamento.

( ) Em casos especiais, previstos na legislação específica, será dispensada a emissão da nota de empenho.

A sequência está correta em

307 Q214210
Contabilidade Pública
Ano: 2013
Banca: Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
A secretária municipal de educação enviou uma requisição de compra de gêneros alimentícios para o departamento de compras fazer a cotação e autorizar o pedido. O departamento de compras autorizou a compra pelo menor valor e enviou a requisição ao setor de contabilidade no dia 04/11/2013. A nota fiscal da mercadoria chegou no dia 14/11/2013 e foi paga em 01/12/2013. Segundo o regime contábil de competência, a despesa deverá ser reconhecida em qual data?
308 Q650705
Contabilidade Pública
Ano: 2012
Banca: CONSULPLAN Consultoria (CONSULPLAN)
São classificados na categoria econômica de Despesas Correntes, os gastos públicos orçamentários que não contribuem diretamente para a formação ou aquisição de um bem de capital. Com base no conceito, assinale a alternativa que apresenta uma despesa orçamentária corrente.
309 Q650687
Contabilidade Pública
Ano: 2012
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Considere o seguinte demonstrativo financeiro hipotético de um orçamento público: Pessoal e encargos = R$2.000,00; Juros e encargos da dívida = R$1.500,00; Investimentos = R$500,00; Inversões financeiras = R$100,00 e Amortização de dívida = R$200,00.

Com base nesses dados, qual é o valor total das despesas correntes?

310 Q221789
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, a respeito de receitas e despesas públicas.

Toda receita orçamentária passará, necessariamente, por pelo menos uma das seguintes etapas: previsão e lançamento.

311 Q221786
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, a respeito de receitas e despesas públicas.

O registro dos restos a pagar deve ser feito por exercício e por credor, não havendo distinção entre despesas processadas e não processadas.

312 Q221784
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relativos à despesa pública no Brasil.

A despesa pública classifica-se, quanto à categoria econômica, como despesa corrente e despesa de capital.

313 Q221781
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relativos à despesa pública no Brasil.

Para o atendimento das despesas decorrentes de compromissos gerados em exercícios anteriores já encerrados, prescinde-se de dotações orçamentárias específicas.

314 Q221779
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relativos à despesa pública no Brasil.

Os empenhos que corram à conta de créditos com vigência plurianual e que não tenham sido liquidados só devem ser computados como restos a pagar no último ano de vigência do crédito.

315 Q221751
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à despesa pública, julgue os itens a seguir.

Quando a prestação ocorre em regime de urgência, tendo sido empenhado o recurso necessário para o pagamento de um serviço, a liquidação não é necessária, sendo, então, imediatamente executado o pagamento.

316 Q221749
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à despesa pública, julgue os itens a seguir.

Uma despesa que tenha sido empenhada e liquidada, cujo pagamento não tenha ocorrido no próprio exercício financeiro, deverá compor, no orçamento seguinte, as despesas de exercícios anteriores.

317 Q221746
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à despesa pública, julgue os itens a seguir.

Suponha que determinado órgão público tenha contratado no mês de novembro uma empresa para restaurar parte da fachada do edifício onde funcionam suas instalações. Os serviços foram concluídos em dezembro e as etapas de empenho e liquidação da despesa foram concluídas antes do término do exercício financeiro. Se essa despesa não for paga até o final do exercício, ela comporá os restos a pagar processados no próximo exercício financeiro.

318 Q221744
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à despesa pública, julgue os itens a seguir.

Considere que, após a realização de empenho para a compra de suprimentos de informática, tenha sido constatado que a empresa contratada não entregara os equipamentos no prazo e condições estabelecidos. Nessa situação hipotética, o gestor público não poderá solicitar o cancelamento do empenho, que será mantido até que possa ser devidamente liquidado.

319 Q221742
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à despesa pública, julgue os itens a seguir.

A despesa orçamentária pode ser definida como aquela que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada.

320 Q221740
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

É um fato contábil que representa uma despesa extraorçamentária:

321 Q221738
Contabilidade Pública
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

A operação de crédito decorrente de antecipação de receita orçamentária - ARO, na qual venha um Município oferecer garantia com base nas quotas - partes do Fundo de Participação dos Municípios - FPM,

322 Q221727
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

As despesas de Capital totalizaram

323 Q221724
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

As despesas correntes totalizaram

324 Q221722
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O empenho:

325 Q221720
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

É uma despesa de capital:

326 Q221705
Contabilidade Pública
Ano: 2012
Banca: Instituto Graça Aranha

Estágios da despesa são etapas que devem ser observadas na realização da despesa pública, esses estágios seguem uma ordem de execução. São estágios da Despesa Pública ordenadas em primeiro, segundo e terceiro estagio:

327 Q221702
Contabilidade Pública
Ano: 2012
Banca: COPEVE/ UFAL

As despesas orçamentárias são classificadas em despesas correntes e de capital. Por sua vez, as despesas de capital são divididas em contas de despesas de investimentos, inversões financeiras e transferências de capital. São respectivamente elementos destas contas:

328 Q221700
Contabilidade Pública
Ano: 2012
Banca: COPEVE/ UFAL

Em relação às receitas e despesas, assinale a opção correta.

329 Q221698
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de IR, CSLL e PIS/PASEP, julgue os itens subsecutivos.

As empresas públicas e as sociedades de economia mista estão desobrigadas de efetuar retenções na fonte do IR, da COFINS e da contribuição para o PIS/PASEP.

330 Q221696
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a COFINS, CIDE e participações governamentais, julgue os itens seguintes.

Estão isentos do recolhimento da COFINS as associações, os sindicatos, as federações, as organizações reguladoras de atividades profissionais e demais entidades classistas, relativamente às arrecadações provenientes de mensalidades, contribuições ou anuidades fixadas em lei — ou por estatuto ou assembleia dessas entidades —, destinadas ao custeio de suas atividades essenciais.

331 Q221683
Contabilidade Pública
Ano: 2012
Banca: Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)

Com base em um contrato continuado de serviço de manutenção de aparelhos com o fornecimento de peças incluso no mesmo contrato, sem distinção dos objetos de gasto no Setor Público, julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA:

( ) O elemento de despesa tem por finalidade identificar os objetos de gasto, tais como vencimentos e vantagens fixas, juros, diárias, material de consumo, serviços de terceiros prestados sob qualquer forma e outros de que a administração pública se serve para a consecução de seus fins.

( ) Para a emissão do empenho, deve-se identificar o objeto do gasto que, no caso, é a prestação de serviços com base no contrato de manutenção de aparelhos já que não é...

332 Q221682
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de receita e despesa pública, julgue os itens subsequentes.

No encerramento de um exercício, as despesas orçamentárias podem apresentar-se nas seguintes situações: empenhadas, liquidadas e pagas; empenhadas, liquidadas e não pagas; e empenhadas, não liquidadas e não pagas.

333 Q221681
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de receita e despesa pública, julgue os itens subsequentes.

As despesas com restos a pagar com prescrição interrompida podem ser pagas por dotação de despesas de exercícios anteriores, desde que o crédito respectivo tenha sido convertido em renda.

334 Q221648
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O montante das despesas de capital empenhadas foi, em reais,

335 Q221646
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

O montante das despesas correntes empenhadas foi, em reais,

336 Q221644
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Um servidor recebeu suprimento de fundos para fazer face a despesas de viagens, mas não precisou utilizar todo o recurso. A diferença entre o valor disponibilizado e o valor utilizado foi recolhida antes do encerramento do exercício, constituindo uma

337 Q221642
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Ao término do contrato, se o contratado cumpriu com todas as obrigações, o valor depositado a título de caução será devolvido pela administração pública, gerando para a mesma uma

338 Q221640
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

De acordo com a Resolução CFC nº 1.111/2007, o 13º Salário dos Servidores Públicos deve ser reconhecido como despesa pela entidade pública quando

339 Q221639
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Ao analisar os documentos comprobatórios da realização da despesa com material de distribuição gratuita, o contador de um órgão de contabilidade do governo federal observa que a data de liquidação da despesa é anterior à data de empenho. Neste caso, ele deve

340 Q221638
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)


Em X1, a variação na situação patrimonial líquida foi, em reais,

341 Q221636
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)


Os valores das mutações passivas e das despesas efetivas decorrentes da execução do orçamento foram, respectivamente, em reais,

342 Q221634
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

De acordo com o regime de competência, as obrigações com fornecedores de material de consumo devem ser reconhecidas

343 Q221633
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Segundo os artigos 12, 13 e 91 da Lei no 4.320/64 em consonância com a portaria no 163/01 da STN/MF artigos 3o e 8o, em atendimento ao artigo 165 da Constituição Federal, bem como do artigo 4o parágrafo 3o e inciso III e parágrafo 1o do artigo 5o da Lei Complementar no 101/00, a dotação global, permitida para a União, ou em atos das demais esferas de Governo, a ser utilizada como fonte de recursos para abertura de créditos adicionais para atendimento de passivos contingentes e outros riscos e eventos fiscais imprevistos, classificam-se pela categoria economia da despesa, na Contabilidade Pública como

344 Q221624
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A despesa extraorçamentária em 31.12.2011, em reais, era:

345 Q221589
Contabilidade Pública
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

Deverão ser reconhecidas em dotação específica consignada para fazer face às despesas de exercícios já encerrados, aquelas:

346 Q221531
Contabilidade Pública
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

A conta retificadora de Direito de Exploração e de Ponto Comercial é:

347 Q221521
Contabilidade Pública
Ano: 2012
Banca: Universidade Federal Fluminense (FEC / UFF)

Os créditos da Fazenda Pública, lançados e não cobrados ou não recebidos na data do vencimento, provenientes de obrigações legais relativas a tributos e respectivos adicionais e multas, a partir da data de sua inscrição, constituem:

348 Q221520
Contabilidade Pública
Ano: 2012
Banca: Universidade Federal Fluminense (FEC / UFF)

Uma despesa cujo empenho foi entregue ao credor, que por sua vez forneceu o material, não tendo sido ainda considerada liquidada, e que por isso mesmo não foi paga até o dia 31 de dezembro do ano em curso, passa a ser considerada como:

349 Q221518
Contabilidade Pública
Ano: 2012
Banca: Universidade Federal Fluminense (FEC / UFF)

A contabilidade pública adota um Plano de Contas que classifica a despesa pública de acordo com as suas categorias econômicas. Com relação às despesas de encargos da dívida interna e os materiais de consumo, nesta ordem, é correto afirmar que:

350 Q221504
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A Prefeitura Municipal de Xupitinga realizou no primeiro semestre de 20x1, uma licitação na modalidade tomada de preços para aquisição de merenda escolar, totalizando a importância de R$ 645.000,00. No início do segundo semestre, verificou-se que a quantidade prevista inicialmente não seria suficiente para atendimento da necessidade das escolas municipais até o final do ano. O ordenador da despesa observou que seria necessário efetuar nova licitação para complemento das necessidades do município. A quantidade necessária importaria no valor de R$ 75.000,00. Em conformidade com a Lei no 8.666/93 e visando a opção mais vantajosa para o erário público, o ordenador da despesa deveria

351 Q221447
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito do registro e controle das receitas e despesas públicas, julgue os itens seguintes.

O empenho é etapa obrigatória da realização de despesas públicas.

352 Q221445
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito do registro e controle das receitas e despesas públicas, julgue os itens seguintes.

Excetuando-se os restos a pagar não processados, reconhece-se a despesa orçamentária no momento de sua liquidação.

353 Q221443
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito do registro e controle das receitas e despesas públicas, julgue os itens seguintes.

A liquidação de despesa corrente enseja registro nos sistemas orçamentário, financeiro e de compensação, envolvendo ao menos uma conta do passivo financeiro.

354 Q221441
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, relativos às despesas públicas.

exemplo de liquidação de despesa de capital consiste na emissão de uma ordem bancária a uma agência de veículos, como forma de pagamento pelo fornecimento de ambulâncias ao poder público.

355 Q221439
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, relativos às despesas públicas.

Um exemplo de dívida fundada são os encargos da dívida externa brasileira.

356 Q221436
Contabilidade Pública
Ano: 2012
Banca: Fundação de Apoio ao Desenvolvimento da UEL (FAUEL)

Despesas Públicas são:

357 Q221308
Contabilidade Pública
Ano: 2012
Banca: Fundação Escola Superior do Ministério Público do Estado do RJ (FEMPERJ)

Em relação a subvenções sociais, avalie as seguintes afirmações: 

I - São despesas orçamentárias para cobertura de despesas de instituições privadas de caráter assistencial ou cultural, sem finalidade lucrativa. 

II - Pressupõem a contraprestação direta em bens ou serviços para auxílio em políticas sociais.

III - São classificadas como Outras Despesas Correntes em relação ao grupo de natureza da despesa pública.

Está correto o que se afirma em:

358 Q221305
Contabilidade Pública
Ano: 2012
Banca: Fundação Escola Superior do Ministério Público do Estado do RJ (FEMPERJ)

A liquidação da despesa compreende:

359 Q221303
Contabilidade Pública
Ano: 2012
Banca: Fundação Escola Superior do Ministério Público do Estado do RJ (FEMPERJ)

O valor das despesas de natureza extraorçamentária é:

360 Q221302
Contabilidade Pública
Ano: 2012
Banca: Fundação Escola Superior do Ministério Público do Estado do RJ (FEMPERJ)

O valor das despesas orçamentárias de capital é:

361 Q221300
Contabilidade Pública
Ano: 2012
Banca: Fundação Escola Superior do Ministério Público do Estado do RJ (FEMPERJ)

A receita corrente líquida de um município acumulada em 12 meses somou $ 20.000.000,00. Neste caso, para cumprir o limite da despesa com pessoal o Poder Executivo não poderá gastar além de:

362 Q221298
Contabilidade Pública
Ano: 2012
Banca: Fundação Escola Superior do Ministério Público do Estado do RJ (FEMPERJ)

A despesa com o pagamento de aposentadorias de servidores compõe o orçamento da seguridade:

363 Q221296
Contabilidade Pública
Ano: 2012
Banca: Centro Universitário de União da Vitória (UNIUV)

O documento que cria para o Estado a obrigação de pagamento é:

364 Q221295
Contabilidade Pública
Ano: 2012
Banca: Instituto de Tecnologia e Desenvolvimento Econômico e Social (ITEDES)

Os tipos de empenhos, segundo a legislação, são os denominados “ordinários, estimativos e globais”. Sobre eles, avalie os itens a seguir:

I. Utiliza-se o tipo estimativo quando se conhece previamente o montante e a execução, e o pagamento sujeito a parcelamento.

II. Utiliza-se o tipo global quando não se conhece com precisão o montante, e o pagamento poderá ocorrer em uma única vez.

III. Utilizam-se o tipo ordinário quando se conhece previamente o montante, e o pagamento ocorrerá em uma única vez.

IV. Utiliza-se o tipo global quando se conhece previamente o montante e a execução, e o pagamento sujeito a parcelamento.

V. Utiliza-se o tipo estimativo quando não ...

365 Q221293
Contabilidade Pública
Ano: 2012
Banca: Instituto de Tecnologia e Desenvolvimento Econômico e Social (ITEDES)

Considerando que em determinado Município, as despesas no exercício apresentam a seguinte situação, responda:

- Fixada 800.000

- Liquidada 620.000

- Paga 530.000

- Economia orçamentária 110.000

Os restos a pagar processados importam em:

366 Q221286
Contabilidade Pública
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

São despesas obrigatórias de caráter continuado:

367 Q221285
Contabilidade Pública
Ano: 2012
Banca: COPEVE/ UFAL

Considerando a abordagem sobre Despesas e Receitas Públicas, assinale a opção incorreta.

368 Q221281
Contabilidade Pública
Ano: 2012
Banca: ATAME Grupo

De acordo com a Contabilidade Pública, no Brasil, as “Inversões Financeiras” são classificadas em qual grupo de Despesa Públicas?

369 Q221277
Contabilidade Pública
Ano: 2012
Banca: CEC Concurso

Assinale a alternativa que completa corretamente a lacuna da sentença a seguir:

Na Contabilidade Pública, da análise do Balanço Orçamentário, diz-se que há superavit quando __________________________________________.

370 Q221274
Contabilidade Pública
Ano: 2012
Banca: CEC Concurso

A Secretaria de Administração teve em seu almoxarifado a movimentação de material de saúde pública para tratamento da dengue nas seguintes datas:

- Em 02.11: aquisição de 200 litros a R$ 80,00 o litro;

- Em 07.11: aquisição de 400 litros a R$ 76,00 o litro;

- Em 14.11: requisição de 360 litros;

- Em 22.11: aquisição de 500 litros a R$ 90,00 o litro:

- Em 28.11: requisição de 300 litros.

Segundo a fórmula adotada pela Administração Pública, com base nessas informações, assinale qual é o custo das requisições:

371 Q221270
Contabilidade Pública
Ano: 2012
Banca: FUNDATEC Processos Seletivos (FUNDATEC)

A despesa pública pode ser definida como o conjunto de dispêndios da entidade governamental para o funcionamento dos serviços públicos. A despesa pública, quanto à dependência da execução orçamentária, pode ser classificada em despesa orçamentária e despesa extraorçamentária. Quanto à classificação da despesa orçamentária, segundo a sua natureza, pode-se agrupar a despesa por:

I. Categoria econômica.

II. Grupo de natureza de despesa.

III. Elemento de despesa.

IV. Modalidade de vinculação.

Quais estão corretas?

372 Q221268
Contabilidade Pública
Ano: 2012
Banca: FUNDATEC Processos Seletivos (FUNDATEC)

É correto afirmar que o método de custeio baseado em atividades

373 Q221260
Contabilidade Pública
Ano: 2012
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)

Ao contrario da receita, que é estimada, a despesa é fixada pela lei orçamentária. Dessa forma, a realização da receita pode ultrapassar sua previsão, mas a realização da despesa encontra seu limite

374 Q221192
Contabilidade Pública
Ano: 2012
Banca: Instituto Nacional de Educação (CETRO)

As despesas públicas são classificadas em duas categorias econômicas, sendo elas

375 Q221127
Contabilidade Pública
Ano: 2012
Banca: Centro Universitário de União da Vitória (UNIUV)

Pertencem à categoria econômica Despesas de Capital, os grupos de natureza da Despesa:

376 Q221125
Contabilidade Pública
Ano: 2012
Banca: CONSULPLAN Consultoria (CONSULPLAN)

O empenho de despesa é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. Consiste na reserva de dotação orçamentária para um fim específico. É correto afirmar que o empenho por estimativa é

377 Q221119
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de receita e despesa públicas, julgue os itens subsequentes.

A legislação brasileira impõe o regime contábil de competência para as despesas públicas, o que significa que o fato gerador de uma despesa deve sempre coincidir com o momento de sua liquidação.

378 Q221118
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de receita e despesa públicas, julgue os itens subsequentes.

Em casos especiais previstos na legislação específica, a emissão do empenho pode ser dispensada exclusivamente por ato do titular da pasta em que a despesa for realizada.

379 Q220981
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do registro contábil e das peculiaridades das contas que compõem a contabilidade pública, julgue os itens a seguir.

Nos casos em que houver a liquidação ou a baixa da provisão para passivos contingentes decorrentes de contratos de parceria público-privada, que estiver associada à garantia de reembolso, também deverá ser efetuada a baixa dessa garantia.
380 Q220969
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

381 Q220951
Contabilidade Pública
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A confrontação entre o contrato estabelecido com o fornecedor, nota de empenho, nota fiscal e bens fornecidos ao ente público realizada pelo servidor público responsável ocorre no estágio de

382 Q220931
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos créditos adicionais, do subsistema de informações orçamentárias e do saldo em espécie dos balanços financeiros, julgue os itens que se seguem.

O registro do empenho da despesa no subsistema de informações orçamentárias reduzirá o saldo da conta crédito disponível no valor correspondente ao empenho emitido.

383 Q217522
Contabilidade Pública
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

As despesas públicas podem representar encargos que não geram acréscimo patrimonial.

As despesas públicas que respondem simplesmente pela manutenção das atividades de cada órgão/entidade são denominadas despesas

384 Q216989
Contabilidade Pública
Ano: 2012
Banca: ATAME Grupo
De acordo com a Contabilidade Pública, No Brasil, as “Inversões Financeiras” são classificadas em qual grupo de Despesa Públicas?
385 Q216524
Contabilidade Pública
Ano: 2012
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Quanto ao impacto patrimonial da despesa orçamentária pública, é correto afirmar que:
386 Q216505
Contabilidade Pública
Ano: 2012
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O empenho representa o estágio da despesa pública que consiste na reserva de dotação orçamentária para um fim específico, devendo ser classificado como ordinário quando utilizado para despesas
387 Q216503
Contabilidade Pública
Ano: 2012
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
A despesa orçamentária pública destinada a atender a despesas de investimentos ou inversões financeiras de entidades privadas sem fins lucrativos, observadas as disposições da Lei Complementar Federal nº 101, de 4 de maio de 2000, classifica-se no seguinte elemento de despesas:
388 Q215083
Contabilidade Pública
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito das receitas e despesas públicas e das variações patrimoniais, julgue os itens seguintes.

Superveniência passiva, que ocorre em função de fatos inesperados, sempre provoca redução do patrimônio, independentemente de previsão orçamentária.

389 Q784625
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das receitas e despesas públicas, julgue os próximos itens. Se não importar em constituição ou aumento de capital, a despesa realizada com a aquisição de títulos representativos de capital de empresas ou entidades de qualquer natureza deve ser classificada como despesas correntes.
390 Q784624
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das receitas e despesas públicas, julgue os próximos itens. As aquisições de imóveis ou de bens de capital já em utilização devem ser classificadas em despesas de capital.
391 Q650640
Contabilidade Pública
Ano: 2011
Banca: Banca não informada
É correto afirmar que nem todas as despesas passam por todos os estágios. A exceção se aplica a despesas realizadas:
392 Q650639
Contabilidade Pública
Ano: 2011
Banca: Banca não informada

Analise as afirmativas abaixo, colocando entre parênteses a letra “V”, quando se tratar de afirmativa verdadeira, e a letra “F”, quando se tratar de afirmativa falsa. A seguir, assinale a alternativa que apresenta a sequência correta.

( ) A liquidação compreende o estágio da despesa em que se emite o empenho para a efetuação do seu pagamento.

( ) A antecipação de receita é um caso de dívida fundada.

( ) A fixação da despesa é realizada na promulgação da Lei Orçamentária Anual.

393 Q221735
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, que versam sobre o registro contábil da realização da receita e da despesa, tendo por base a estrutura do plano de contas atual, composta por seis classes de contas.

A apropriação da despesa da folha de pessoal do mês para pagamento no próximo mês não enseja registro contábil no sistema de contas financeiro, por não ser essa uma transação equivalente de caixa.

394 Q221733
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens a seguir, que versam sobre o registro contábil da realização da receita e da despesa, tendo por base a estrutura do plano de contas atual, composta por seis classes de contas.

No caso de liquidação de despesa envolvendo a aquisição de bem com recebimento imediato desse bem, deve haver o registro contábil da incorporação do bem no sistema de contas patrimonial.

395 Q221731
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os próximos itens, acerca do registro contábil da previsão da receita e fixação da despesa, tendo por base a estrutura do plano de contas atual, composta por seis classes de contas.

O registro da fixação da despesa dá-se no sistema de contas de compensação, debitando-se a conta crédito disponível e creditando-se a conta crédito inicial.

396 Q221729
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, relativos às características das contas e estrutura do plano de contas único do governo federal, composta por seis classes de contas.

A despesa inclui as contas representativas de obrigações pendentes ou em circulação, exigíveis até o término do exercício.

397 Q221673
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, que tratam das receitas e despesas públicas.

Consoante o manual de procedimentos orçamentários da STN, o estágio da licitação faz parte da etapa de planejamento da despesa orçamentária.

398 Q221670
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, que tratam das receitas e despesas públicas.

Para as despesas com publicações de editais, os estágios de liquidação e pagamento precederão a emissão da nota de empenho.

399 Q221661
Contabilidade Pública
Ano: 2011
Banca: Instituto Americano de desenvolvimento (IADES)

Assinale a alternativa com o termo cuja definição é: consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, e tem a finalidade de apurar a origem e o objeto do que se tem que pagar, a importância exata a pagar e a quem se deve, para extinguir a obrigação.

400 Q221649
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação aos registros contábeis de operações típicas em unidades orçamentárias ou administrativas da administração direta do setor público, julgue os itens subsecutivos.

O registro contábil da liquidação da despesa afeta o saldo da conta de crédito empenhado a liquidar.

401 Q221629
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere aos diversos aspectos relacionados às receitas e às despesas públicas, julgue os itens de 71 a 75.

Na classificação institucional da despesa, cada unidade orçamentária é subdividida em diversos órgãos.

402 Q221627
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere aos diversos aspectos relacionados às receitas e às despesas públicas, julgue os itens de 71 a 75.

Se determinada despesa não tiver sido realizada no exercício em que se deu o respectivo fato gerador porque não havia saldo suficiente na dotação própria para o pagamento, o reconhecimento da obrigação no exercício seguinte constituirá uma despesa de exercícios anteriores.

403 Q221625
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere aos diversos aspectos relacionados às receitas e às despesas públicas, julgue os itens de 71 a 75.

A despesa necessária ao pagamento do principal de uma operação de crédito por antecipação da receita orçamentária deve ser obrigatoriamente considerada extraorçamentária.

404 Q221618
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de receita e despesa públicas, julgue os itens que se seguem.

É dispensável o cumprimento do estágio de liquidação para o pagamento de despesas decorrentes de processos de despesas de exercícios anteriores.

405 Q221616
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A respeito de receita e despesa públicas, julgue os itens que se seguem.

É dispensável a emissão prévia de empenho para a concessão de suprimento de fundos, em razão de esses recursos serem destinados a gastos públicos que não se subordinam ao processo normal de execução da despesa.

406 Q221613
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a restos a pagar e despesas de exercícios anteriores, julgue os itens a seguir.

o empenho estimativo de R$ 10.000,00, emitido em janeiro de 2010 para o atendimento de despesas com telefonia celular, foram liquidados e pagos, durante o ano, R$ 6.000,00 e R$ 4.000,00, respectivamente. Nessa situação, no encerramento do exercício financeiro de 2010, deve ter sido inscrito em restos a pagar processados e não processados o valor total de R$ 6.000,00.

407 Q221603
Contabilidade Pública
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)

Terminologia usada na contabilidade pública, caracterizada por desembolso financeiro ou assunção de obrigação financeira que não reduz o patrimônio líquido, por ser oriunda de fatos permutativos:

408 Q221602
Contabilidade Pública
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)

Termo que caracteriza aplicação de recursos públicos na realização de gastos necessários à manutenção e ao funcionamento de serviços públicos:

409 Q221601
Contabilidade Pública
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)

Estágio de execução da despesa pública que consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito:

410 Q221599
Contabilidade Pública
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)

Sob o enfoque patrimonial, assinale o exemplo de despesa pública que diminui o patrimônio líquido e independe do orçamento:

411 Q221598
Contabilidade Pública
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)

Qual a classificação contábil no Patrimônio Público dos depósitos caracterizados no art. 3º da Lei nº 4.320 como entradas compensatórias no ativo e no passivo financeiro?

412 Q221516
Contabilidade Pública
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

Os estágios da despesa pública são:

413 Q221514
Contabilidade Pública
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

A despesa orçamentária deve passar por estágios. Com relação ao estágio empenho, identifique a única opção INCORRETA.

414 Q221513
Contabilidade Pública
Ano: 2011
Banca: Núcleo de Concursos e Promoção de Eventos (NUCEPE)

No tocante às despesas públicas, as classificações orçamentárias adotadas no orçamento público brasileiro são:

415 Q221291
Contabilidade Pública
Ano: 2011
Banca: SELETRIX Concursos

Os Estágios da Despesa são: Fixação, Empenho, Liquidação e Pagamento. “Empenho é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição.” (art. 58. Lei 4320-64) Existem três modalidades de empenho:

416 Q221290
Contabilidade Pública
Ano: 2011
Banca: SELETRIX Concursos

A Despesa Pública classifica-se em dois grandes grupos: Despesa Orçamentária e Despesa Extra-Orçamentária. E a classificação da despesa segundo a sua natureza, compõe-se de:

417 Q221288
Contabilidade Pública
Ano: 2011
Banca: SELETRIX Concursos

A Lei 4.320-64 define a constituição da unidade orçamentária como um agrupamento de serviços subordinados ao mesmo órgão ou repartição a que serão consignadas dotações próprias e em casos excepcionais:

418 Q221272
Contabilidade Pública
Ano: 2011
Banca: MSConcursos

Estágios, despesa orçamentária, desde a edição do Código de Contabilidade Pública, em 08 de novembro de 1922, determinou que toda despesa do Estado, deverá passar por três estágios, que são eles:

419 Q221204
Contabilidade Pública
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Estágio da execução da despesa pública que consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e os documentos comprobatórios do respectivo crédito:
420 Q221181
Contabilidade Pública
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subsequentes, relativos a características, finalidades, evidenciação das despesas públicas e seus reflexos na elaboração do orçamento público.

Independentemente de sua inclusão na lei de diretrizes orçamentárias, a reserva de contingência pode ser utilizada para abertura de créditos adicionais, compreendendo o volume de recursos destinados ao atendimento de passivos contingentes e de outros riscos, bem como os eventos fiscais imprevistos.

421 Q221106
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Serão registradas, respectivamente, como despesas correntes e de capital, consoante Portaria Interministerial no 163/2001, os empenhos emitidos para

422 Q221089
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Os empenhos emitidos no exercício financeiro para pagamento de despesas com tarifas de energia elétrica, gás, água e esgoto de órgãos púbicos, de acordo com a Portaria Interministerial no 163/2001, serão classificados no elemento de despesa como

423 Q221087
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

As despesas orçamentárias com a aquisição de imóveis ou bens de capital já em utilização, consoante Portaria Interministerial no 163/2001, serão classificadas no grupo de natureza de despesa como

424 Q221081
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Na União, a restituição do imposto de renda realizada no período seguinte ao recolhimento e o desconto em folha de pagamento da contribuição previdenciária dos servidores correspondem, respectivamente, a uma despesa

425 Q221079
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

O chefe do poder executivo pediu ao contador da prefeitura que fizesse um estudo sobre os gastos com a atenção básica da macrorregião de saúde a que o município pertence. Para isso, o contador deve consultar a classificação da despesa

426 Q221037
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

Sobre os estágios da despesa pública, é correto afirmar:

427 Q221035
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

É uma despesa extraorçamentária o gasto da entidade do setor público com

428 Q221012
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

O montante das despesas de capital e o superávit da execução orçamentária foram, respectivamente, de (em $)

429 Q221010
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

A soma das despesas correntes (em $) foi de

430 Q220962
Contabilidade Pública
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

De acordo com o regime orçamentário de reconhecimento da despesa, pertence ao exercício financeiro