51 Q213456
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Avaliar os resultados auferidos por uma empresa é essencial para o usuário da informação tomar sua decisão sobre investimentos ou financiamentos. A respeito das técnicas de análise empregadas na avaliação dos dados dos relatórios financeiros, julgue os itens a seguir.

Mediante a análise horizontal, comparam-se, percentualmente, valores de uma mesma conta ou grupos de contas em diferentes exercícios sociais. Por meio da análise vertical, utilizando-se índices absolutos, compara-se a participação relativa de cada item contábil no ativo, no passivo ou na demonstração de resultados em cada exercício social.

52 Q213425
Contabilidade Privada
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

Determinada empresa possuía alguns processos judiciais em andamento, cujas informações fornecidas pelo departamento jurídico da empresa são dadas a seguir:

Processo 1: valor estimado de R$ 50.000,00, com probabilidade de perda provável.

Processo 2: valor estimado de R$ 25.000,00, com probabilidade de perda possível.

Processo 3: valor estimado de R$ 70.000,00, com probabilidade de perda remota.

Com base nestas informações, a empresa deve reconhecer em suas Demonstrações Contábeis, uma Provisão no valor de

53 Q213421
Contabilidade Privada
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

54 Q651342
Contabilidade Privada
Ano: 2012
Banca: CONSULPLAN Consultoria (CONSULPLAN)
As provisões correspondem às estimativas de perdas de ativos ou às obrigações para com terceiros. Assinale a alternativa que NÃO apresenta condição para o reconhecimento de uma provisão decorrente.
55 Q213448
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A empresa Justos S.A. possui vários prejuízos fiscais decorrentes da sua fase inicial de implantação. No atual exercício passou a realizar os resultados projetados em seu plano de negócios. Há evidências grandes da realização de resultados nesse exercício. Dessa forma, deve a empresa:

56 Q213446
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No mês de outubro, determinada empresa efetuou um lançamento contábil mediante o qual debitou a conta provisão para crédito de liquidação provisória (ativo) e creditou duplicatas a receber (ativo).

Na situação acima descrita, o lançamento contábil decorreu

57 Q213430
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Uma determinada empresa apresentava, em 31/12/2011, as seguintes informações a respeito de um imobilizado:

Custo de aquisição: R$ 200.000,00

Depreciação acumulada: R$ 50.000,00

Perda por Impairment: R$ 40.000,00

A empresa decidiu vender este imobilizado, em 31/12/2011, por R$ 100.000,00 à vista. Com base nestas informações, o resultado obtido com a venda do imobilizado foi, em reais,

58 Q213429
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A reversão, no exercício corrente, de um saldo não utilizado de uma provisão constituída no exercício anterior tem como contrapartida uma conta

59 Q213428
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Em relação à avaliação dos elementos patrimoniais, considere:

I. O valor contábil de imóvel de R$ 500.000,00, cujo teste de impairment indicou valor de mercado de R$ 510.000,00 e valor em uso de R$ 490.000,00, deve ser alterado.

II. A empresa deve fazer uma provisão para ajustar o valor do estoque avaliado pelo custo de aquisição por R$ 800.000,00 ao constatar que o seu valor de mercado é R$ 780.000,00.

III. O valor contábil de um veículo adquirido por R$ 100.000,00 com vida útil estimada de 5 anos e valor residual de R$ 20.000,00, após o primeiro ano de uso, é R$ 84.000,00 se a depreciação for pelo método das quotas constantes.

IV. A empresa deve reconhecer um aumento no valor dos ...

60 Q213426
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Os atributos a seguir são condicionantes para o reconhecimento de uma Provisão, quando

61 Q213416
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

As provisões, ao serem realizadas, podem determinar tanto uma redução do ativo quanto a constituição de uma obrigação de pagar.

Em decorrência dessa caraterística própria e específica, a constituição de uma provisão

62 Q213412
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

63 Q213382
Contabilidade Privada
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

No encerramento do exercício, uma empresa avalia suas perdas decorrentes da não realização de suas duplicatas emitidas. Indique o procedimento contábil a respeito dos créditos de liquidação duvidosa mais compatível com as normas vigentes:

64 Q213316
Contabilidade Privada
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

Os advogados apresentaram o relatório de contingências que constava um valor de $1.500, outro de $2.000 e um ultimo de $3.000, ele considerou respectivamente a probabilidade da empresa perder como possível, provável e remota respectivamente para cada contingência. Considerou também que os valores foram estimados com suficiente segurança.

Determine os valores que serão divulgados em Notas Explicativas e Provisionados Contabilmente, de acordo com a norma contábil trada de “Provisão e Passivo e Ativo Contingentes”.

65 Q213314
Contabilidade Privada
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

Durante o ano anterior, houveram várias enchentes na região e prejudicou profundamente os negócios gerando perdas significativas. Baseando-se neste histórico de perdas, o Diretor da empresa solicitou uma estimativa de prováveis perdas para o ano seguinte, caso venha a ocorrer um incidente catastrófico. Após estimar o valor, o contador decidiu contabilizar essa estimativa no fechamento do exercício.

Ajude-o, indicando o lançamento contábil correto:

66 Q213306
Contabilidade Privada
Ano: 2012
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Uma provisão só deve ser reconhecida se atender, cumulativamente, aos seguintes requisitos:

67 Q213238
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às demonstrações contábeis e aos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem.

Deve-se reconhecer uma provisão para passivo contingente, caso a entidade preveja a necessidade, ainda que remota, de uma saída de recursos que incorporem benefícios econômicos para liquidar determinada obrigação.

68 Q198406
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
Na ocasião da elaboração das demonstrações contábeis com base no lucro real, presumido e arbitrado, a empresa deverá constituir provisão para o Imposto de renda com base nas instruções da Secretaria da Receita Federal. Uma provisão dedutível da base de cálculo do Imposto de Renda de Pessoa Jurídica de uma empresa, enquadrada no Lucro Real, é a provisão constituída para
69 Q213451
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a fatos contábeis e respectivas variações patrimoniais, a contas patrimoniais e de resultados e a teorias, funções e estrutura das contas.

A conta de reserva legal e a conta provisão para contingências devem ser classificadas no mesmo grupo de contas patrimoniais.

70 Q213449
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a fatos contábeis e respectivas variações patrimoniais, a contas patrimoniais e de resultados e a teorias, funções e estrutura das contas.

Suponha que determinada empresa utilize duas contas para registrar as perdas com vendas a prazo: provisão para crédito de liquidação duvidosa e perdas incorridas. Nesse caso, se a empresa baixar um título considerado incobrável e houver saldo na conta retificadora do ativo, não é necessário fazer nenhum lançamento em conta de resultado.

71 Q213438
Contabilidade Privada
Ano: 2011
Banca: CONSULPLAN Consultoria (CONSULPLAN)

“As provisões, sejam do Ativo ou do Passivo, representam valores cujas perfeitas quantificações dependem de fatos ainda não concretizados. Assim, pode-se afirmar que as provisões são determinadas com base em estimativas que envolvam incertezas de grau variável.” Com base nessa premissa, são provisões do Ativo, EXCETO:

72 Q213437
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

De acordo com o item 59 do Pronunciamento Técnico CPC 25, “as provisões devem ser reavaliadas em cada data de balanço e ajustadas para refletir a melhor estimativa corrente. Já o item 60 do mesmo Pronunciamento Técnico determina que “quando for utilizado o desconto a valor presente, o valor contábil de uma provisão aumenta em cada período para refletir a passagem do tempo”. O aumento a que se refere o item 60 do Pronunciamento Técnico CPC 25 é reconhecido como um(a)

73 Q213435
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere as seguintes afirmativas atinentes ao balanço patrimonial:

• No Passivo, não somente são lançadas obrigações definidas, certas e suportadas por documentação que não deixe dúvidas quanto ao valor e data prevista para pagamento.

• Existem Passivos que também devem ser registrados, apesar de não terem data fixada de pagamento ou mesmo não conterem expressão exata de seus valores.

• No exigível, deve ser contabilizada a totalidade das obrigações, encargos e riscos conhecidos e calculáveis.

As afirmativas acima estão relacionadas ao conceito de

74 Q213434
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas vigentes no Brasil relativas à contabilidade das entidades fechadas de previdência complementar (EFPCs), julgue os itens que se seguem.

A provisão constituída pela EFPC para cobrir possíveis perdas de investimentos considerados de difícil realização deve ser contabilizada em conta patrimonial passiva, tendo como contrapartida uma conta redutora do respectivo grupo de investimentos.

75 Q213433
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as normas vigentes no Brasil relativas à contabilidade das entidades fechadas de previdência complementar (EFPCs), julgue os itens que se seguem.

As provisões matemáticas que uma EFPC deve ter em seu ativo para garantir seus compromissos futuros são representadas pelas provisões de benefícios concedidos, somadas às provisões de benefícios a conceder, subtraídas das provisões matemáticas a constituir, e devem ser evidenciadas na demonstração das obrigações atuariais do plano de benefícios.

76 Q213431
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os seguintes itens, relativos ao reconhecimento de passivos e suas provisões.

Deve-se registrar em conta de passivo uma obrigação presente que provavelmente requeira um sacrifício de ativos.

77 Q213419
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação ao encerramento do exercício social e às normas legais aplicáveis à contabilidade, julgue os próximos itens.

Se determinada empresa apresentou lucro no final do exercício, a provisão para o imposto de renda somente deverá ser constituída após o pagamento das participações estatutárias.

78 Q213418
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens que se seguem, acerca da utilização das técnicas contábeis no registro e controle do patrimônio das entidades.

Se as circunstâncias justificarem, as provisões devem ser constituídas ainda que a entidade correspondente esteja operando com prejuízo.

79 Q213415
Contabilidade Privada
Ano: 2011
Banca: Fundação CESGRANRIO (CESGRANRIO)

Considere os dados a seguir para responder às questões de nos 53 e 54 A Indústria Romena S.A., tributada com base no lucro real trimestral, apresentou as informações abaixo, com valores em reais.

• Base negativa da Contribuição Social sobre o Lucro Líquido (CSLL) no primeiro trimestre / 2006 = 20.000,00

• Lucro Líquido do 2º trimestre de 2006 = 50.000,00

• Ganho na avaliação ao MEP, incluso no Lucro Líquido do 2º trimestre de 2006 = 10.000,00

• 30/março/06 – compra de equipamento novo para o Imobilizado por 120.000,00

• 2/abril/06 – início da utilização do equipamento no processo produtivo

• Prazo de vida útil desse equipamento = 10 anos

• A depreciação do equipamento referente ao 2º trimestre de 2006 foi devidamente calcula...

80 Q213353
Contabilidade Privada
Ano: 2011
Banca: Faculdade de Apoio à Tecnologia (FAT)

Assinale a alternativa correta sobre os conceitos de Provisões e Reservas.

81 Q213318
Contabilidade Privada
Ano: 2011
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Quando uma entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado e é provável que seja necessária uma saída de recursos que incorporem benefícios econômicos para liquidar a obrigação, sendo possível realizar uma estimativa confiável do valor da obrigação, este fato deve ser reconhecido como:

82 Q213304
Contabilidade Privada
Ano: 2011
Banca: Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)

Dentre as alternativas abaixo, uma não está adequada ao termo “provisão” só para as obrigações, mas está em consonância com o IASB e com o conceito de “redução ao valor recuperável”. Assinale-a.

83 Q213297
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue os itens a seguir.

A contabilização da provisão para contingências judiciais aumenta o capital circulante líquido da empresa. No caso de se constatar que a perda é superior ao valor da provisão, há a necessidade de registrar a diferença em conta de resultado devedora.

84 Q213254
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)

A empresa Moderna S.A está elaborando um plano de reestruturação que atende aos critérios de reconhecimento geral das provisões. Considerando os novos pronunciamentos contábeis podem compor sua base:

85 Q199943
Contabilidade Privada
Ano: 2011
Banca: Fundação Carlos Chagas (FCC)
Atenção: As questões de números 68 a 77 referem-se a Ciência da Contabilidade.

Considere as seguintes assertivas:

I. A receita reconhecida de uma subvenção governamental recebida e não distribuída na forma de dividendos foi destinada para a Reserva de Incentivos Fiscais.

II. Pagamentos de caixa decorrentes do resgate de ações da própria entidade devem ser classificados como fluxos de caixa decorrentes das atividades de investimento.

III. Em relação às provisões, a entidade deve reconhecer todas as obrigações presentes prováveis e possíveis, cujos valores possam ser estimados com confiança, além de reavaliá-las em cada data de balanço, cujas mudanças impactam o resultado.

Está correto o que se afirma em

86 Q651327
Contabilidade Privada
Ano: 2010
Banca: Fundação Carlos Chagas (FCC)
A empresa Correção S.A. tem a prática de dar garantia de um ano de seus produtos a seus clientes. A média de reclamações é de 2%, mas a empresa constitui provisão de 5% para atender ao princípio da prudência. O procedimento realizado pela empresa é
87 Q651326
Contabilidade Privada
Ano: 2010
Banca: Fundação Carlos Chagas (FCC)
Para determinação de um ativo é necessário avaliar a capacidade que este bem ou direito tem na geração de benefícios econômicos futuros. Desta forma, NÃO se deve considerar para determinação de um ativo se ele
88 Q213439
Contabilidade Privada
Ano: 2010
Banca: Fundação Universa (FUNIVERSA)

Em 1.º/1/20X1, uma empresa tinha R$ 100.000,00 de saldo devedor na conta clientes e R$ 3.000,00 de saldo credor na conta provisão para devedores duvidosos (PDD). Em 31/12/20X1, o saldo na conta clientes era de R$ 75.000,00 e, daqueles R$ 100.000,00 existentes em 1.º de janeiro, a empresa, durante o exercício, recebeu R$ 98.000,00. Considerando que a empresa sempre aplica o percentual de 3% para constituição da PDD no final do exercício e que, na demonstração do resultado do exercício, não consta nenhum valor para reversão de PDD, assinale a alternativa correta.

89 Q213424
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Uma empresa industrial tem, na data do encerramento do balanço, um imobilizado assim composto:

Custo de aquisição = R$ 120.000.000,00

Depreciação acumulada = R$ 40.000.000,00

Considerando-se que a empresa identificou, através de uma projeção de seus negócios, que o valor de recuperação desse imobilizado até o final de sua vida útil será de R$ 50.000.000,00, qual o valor, em reais, da provisão para impairment, entendida como a parcela do ativo que não será recuperada?

90 Q213422
Contabilidade Privada
Ano: 2010
Banca: Fundação CESGRANRIO (CESGRANRIO)

Após o encerramento do exercício e antes de fechado o balanço, uma empresa toma conhecimento de que um importante cliente que está inserido no saldo do Contas a Receber teve a falência decretada. Nos últimos 5 anos, esse cliente respondeu, em média, por 80% das vendas anuais da empresa. De que forma contador e administradores deveriam proceder?

91 Q213447
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que se refere às práticas contábeis aceitas no Brasil bem como aos tipos de sociedades, julgue os itens que se seguem.

A conta provisão para crédito de liquidação duvidosa é classificada no ativo e creditada na sua constituição.

92 Q213444
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações acima, julgue os itens subsequentes.

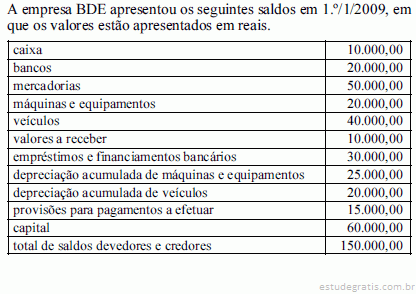
Considerando os saldos apresentados no início do período e que os créditos concedidos pela BDE, em 50% do total, foram considerados de difícil recebimento, a companhia deveria registrar despesas com provisão para devedores duvidosos no valor de R$ 5.000,00, fato que reduz o resultado da companhia.

93 Q213443
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações acima, que constam do balancete de verificação de determinada companhia levantado após o encerramento das contas de resultado, julgue os itens a seguir.

As contas classificadas no passivo somam R$ 50.000,00 no total.

94 Q213442
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações acima, que constam do balancete de verificação de determinada companhia levantado após o encerramento das contas de resultado, julgue os itens a seguir.

As contas credoras somam R$ 50.000,00 no total.

95 Q213441
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca dos registros contábeis e suas especificidades, julgue os itens de 58 a 63.

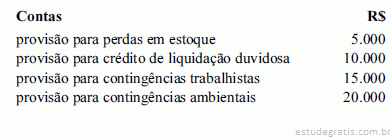
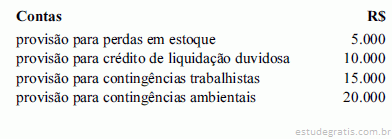
Ao se registrar a perda de estoques provisionada há redução no resultado do exercício e no ativo circulante. O lançamento contábil será a débito de perda de estoques e a crédito de estoque de mercadorias.

96 Q213440
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando aspectos atinentes à escrituração fiscal, julgue os itens que se seguem.

Considere o seguinte lançamento.

D – provisão para créditos de liquidação duvidosa . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . . R$ 3.000,00

 D – perdas com devedores incobráveis . . . . . . . R$ 3.500,00

C – Contas a receber . . . . . . . . . . . . . . . . . . . . . R$ 6.500,00

 É correto concluir que a empresa poderá deduzir da base de cálculo da provisão para imposto de renda a diferença entre as perdas com devedores incobráveis e a provisão já constituída.

97 Q213413
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Das Demonstrações Contábeis da Cia. Prevenção, são extraídas as seguintes contas e seus respectivos saldos:

Considerando os dados fornecidos, é correto afirmar que a

98 Q213410
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

A contrapartida do registro de uma provisão tem como consequência

99 Q213398
Contabilidade Privada
Ano: 2009
Banca: Escola de Administração Fazendária (ESAF)

A diminuição do valor dos elementos do ativo será registrada periodicamente nas contas de:

100 Q213384
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Suponha que a soma dos salários mensais dos empregados de determinada empresa seja de R$ 36.000,00. Sabendo que, durante o ano, não ocorreram novas contratações, demissões ou alterações de salários nem houve abstinências ao trabalho nem afastamentos de qualquer espécie, com relação aos saldos das contas provisões para férias e para 13.º, apurados conforme as normas brasileiras de contabilidade, após os ajustes de agosto,

101 Q213372
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com respeito aos procedimentos contábeis aplicáveis aos regimes próprios de previdência social (RPPS), julgue os itens a seguir.

A constituição e a atualização da provisão matemática previdenciária deverão ser feitas considerando-se o valor líquido do plano, que é apurado contrapondo-se a projeção dos benefícios a serem pagos e as contribuições previdenciárias a serem recebidas.

102 Q213349
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No que diz respeito às técnicas, aos métodos e às teorias principais da contabilidade, julgue os itens de 67 a 75.

As perdas prováveis na realização de valores ativos e a diminuição de importâncias que exprimam bens imobilizados, sejam tangíveis ou intangíveis, devem ser posicionadas como elementos de retificação no momento em que se elaboram e se apresentam as demonstrações financeiras.

103 Q213345
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

A constituição de provisão para devedores duvidosos

104 Q213343
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

A empresa LM possui R$ 150.000,00 em duplicatas a receber e uma provisão para créditos de liquidação duvidosa (PCLD) no valor de R$ 7.500,00. Sabendo que a dívida do cliente A se tornou incobrável, a empresa deve

105 Q213263
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

A constituição de provisão para crédito de liquidação duvidosa faz com que as contas a receber sejam avaliadas de acordo com o critério do

106 Q213260
Contabilidade Privada
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Em setembro de X9 a empresa Xandô recebeu R$ 800,00 de um cliente que havia sido considerado incobrável no exercício anterior (X8). Considerando que existia saldo de R$ 2.000,00 na conta Provisão para Crédito de Liquidação Duvidosa (PDD), no momento do recebimento, a empresa deve

107 Q213240
Contabilidade Privada
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca de fundamentos de contabilidade, julgue os itens a seguir.

A provisão para créditos de liquidação duvidosa é dedutível da base de cálculo do imposto de renda até o limite determinado em lei e corresponde a uma expectativa de perda na realização dos créditos oriundos da venda de bens e serviços a prazo.

108 Q651332
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à avaliação das provisões, assinale a opção correta.
109 Q213409
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca do patrimônio, de sua situação líquida e de sua representação gráfica julgue os itens a seguir.

A provisão para ajuste ao valor de mercado poderá ser contabilizada quando houver necessidade de ajustes na conta estoque de mercadorias para revenda ou quando houver investimentos registrados no ativo permanente. Essa provisão não altera o valor original da conta, permanecendo até o final do exercício em conta segregada.

110 Q213407
Contabilidade Privada
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Acerca da composição da situação líquida da empresa e da interpretação dos atos e fatos contábeis, julgue os seguintes itens.

A redução de provisão para contingências pela perda judicial de ação é um fato permutativo.