31 Q584286
Contabilidade Privada
Ano: 2016
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em 2015, a Cia. Alfa foi autuada pelo não recolhimento de R$ 3.000.000, referentes a determinado imposto. Em 31/12/2015, foi reconhecida contabilmente uma provisão de apenas R$ 1.500.000, por sugestão do setor jurídico da companhia. Simultaneamente, a Cia. Alfa impetrou recurso junto ao órgão fiscal. Em 25/1/2016, após julgamento do recurso, o órgão fiscal entendeu que era devido o recolhimento do valor de R$ 2.000.000. A companhia optou por não recorrer dessa decisão. Em seguida, em 18/3/2016, foi autorizada a emissão das demonstrações contábeis referentes ao exercício de 2015.

 Nesse caso hipotético, o procedimento contábil correto a ser adotado pela Cia. Alfa consiste em reconhecer, nas demonstrações contábeis
32 Q584189
Contabilidade Privada
Ano: 2016
Banca: Banca não informada

Analise as afirmativas abaixo com relação aos elementos patrimoniais e aos resultados mensurados, reconhecidos e divulgados, nas demonstrações contábeis, e assinale (V) para verdadeiro ou (F) para falso.

( ) As provisões constituem-se de ativos ou passivos em potencial e que deverão ser mensuradas, reconhecidas e divulgadas nas demonstrações contábeis da entidade.

( ) Ativo é o conjunto de recursos sobre os quais a companhia detém o controle, tem capacidade de geração de benefícios econômicos futuros e decorrem de decisões passadas.

( ) A demonstração de resultados do período e de resultados abrangentes deve apresentar o total de resultados do exercício, o total de outros resultados abrangentes e o resultado abrangente do período.

( ) A demonstração dos f...

33 Q651328
Contabilidade Privada
Ano: 2015
Banca: Fundação Getúlio Vargas (FGV)
A Cia. Delta é uma corporação de grande porte, com negócios em diversos países. Nos últimos anos a companhia tem sido duramente criticada por políticos e ativistas, pois adota uma estrutura societária que lhe permite reduzir a carga de impostos recolhidos ao Fisco do país que constitui seu principal mercado de atuação. A repercussão dessas críticas junto aos consumidores prejudicou severamente a reputação da companhia, tendo forte impacto em seus negócios. A fim de mitigar esses danos, em 2015 a Cia. Delta voluntariamente aderiu a um código de conduta empresarial, comprometendo-se a destinar a entidades de assistência social, anualmente, o equivalente a no mínimo um terço a mais de recursos do que sua principal concorrente neste país. Ao final do exercício de 2015, para que a Cia. Delta re...
34 Q734589
Contabilidade Privada
Ano: 2014
Banca: Instituto Nacional de Educação (CETRO)
Uma empresa apurou o valor da sua Folha de Pagamento no mês de outubro de 2013 com um total bruto de salário de R$240.000,00. Os encargos da empresa sobre a folha são de 26,8% a título de INSS e 8% a título de FGTS. O valor a ser contabilizado como Provisão de Décimo Terceiro Salário, no mês de outubro de 2013, foi de
35 Q734579
Contabilidade Privada
Ano: 2014
Banca: Instituto Nacional de Educação (CETRO)
Uma sociedade empresária apresentava em seu Balanço Patrimonial, em 31/12/2012, um valor de R$300.000,00 em Duplicatas a Receber e uma Provisão para Crédito de Liquidação Duvidosa de R$4.500,00, baseada na média de perda de recebimentos de períodos anteriores. Durante o ano de 2013, a empresa baixou uma duplicata no valor de R$2.000,00 por atender a todos os requisitos necessários para a sua baixa. Ao final de 2013, a empresa apresentou um saldo de Duplicatas a Receber de R$410.000,00 e quer manter o mesmo percentual de 2012 como Provisão para Crédito de Liquidação Duvidosa utilizada em 2012. Considerando a baixa do período anterior e a nova provisão para o ano de 2013, é correto afirmar que a contabilização da Provisão para Crédito de Liquidação Duvidosa ocasionará, no resul...
36 Q734575
Contabilidade Privada
Ano: 2014
Banca: Instituto Nacional de Educação (CETRO)

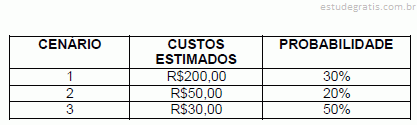
Uma empresa responde a uma ação trabalhista e, conforme informações do setor jurídico, a perda do processo é provável. Foi apresentada a tabela abaixo referente à probabilidade de ocorrências de desembolso do processo.

Com base nos dados acima, assinale a alternativa que apresenta o valor de provisão a ser contabilizado pela empresa.

37 Q199854
Contabilidade Privada
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Uma provisão deve ser reconhecida quando:

1. existem possíveis obrigações, que ainda serão confirmadas, se a entidade tem ou não uma obrigação presente que possa conduzir a uma saída de recursos que incorporam benefícios econômicos.

2. o montante da obrigação possa ser estimado com suficiente segurança.

3. é provável que recursos não sejam exigidos para liquidar a obrigação.

4. é provável que seja necessária uma saída de recursos que incorporem benefícios econômicos para liquidar a obrigação.

5. uma entidade tem uma obrigação presente, legal ou não formalizada, como resultado de um evento passado.

Assinale a alternativa que indica todas as afirmativas corretas.

38 Q199781
Contabilidade Privada
Ano: 2014
Banca: Instituto Nacional de Educação (CETRO)

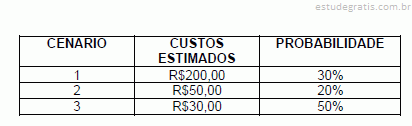
Uma empresa responde a uma ação trabalhista e, conforme informações do setor jurídico, a perda do processo é provável. Foi apresentada a tabela abaixo referente à probabilidade de ocorrências de desembolso do processo.

Com base nos dados acima, assinale a alternativa que apresenta o valor de provisão a ser contabilizado pela empresa.

39 Q199723
Contabilidade Privada
Ano: 2014
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Uma provisão deve ser reconhecida quando: 1. acontece um fato gerador de um evento econômico futuro. 2. a entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado. 3. seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação. 4. possa ser feita uma estimativa confiável do valor da obrigação. Assinale a alternativa que indica todas as afirmativas corretas.
40 Q199642
Contabilidade Privada
Ano: 2014
Banca: Fundação Getúlio Vargas (FGV)
A Cia. Cars comprou um terreno por R$ 10.000,00 para utilizar como estacionamento. Para isso, contraiu um financiamento de terceiros no valor de R$ 6.000,00, com uma taxa de juros de 10% ao ano e complementou o restante com recursos próprios. A empresa projeta que o ativo irá gerar receitas anuais de R$ 1.000,00. Considerando esta projeção de receita e desconsiderando os efeitos tributários, o grau de alavancagem financeira da Cia. Cars é de
41 Q198468
Contabilidade Privada
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à escrituração contábil, às provisões, aos ativos e aos passivos, julgue os itens a seguir. Em empresa investidora, a provisão para perdas em investimentos é registrada em conta retificadora do ativo e, caso o valor da perda seja superior ao investimento, o excedente é registrado em conta do passivo.
42 Q197138
Contabilidade Privada
Ano: 2014
Banca: Instituto de Estudos Superiores do Extremo Sul (IESES)
O acréscimo de exigibilidade cujo valor e/ ou prazo de pagamento ainda não está totalmente definido, configura a (o):
43 Q196384
Contabilidade Privada
Ano: 2014
Banca: Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
As premissas de que a entidade tem uma obrigação, legal ou não formalizada, presente como consequência de um evento passado; que seja provável uma saída de recursos para liquidar tal obrigação; e que pode ser feita estimativa confiável do montante da obrigação, referem-se a:
44 Q196035
Contabilidade Privada
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao passivo das entidades, julgue os itens a seguir, de acordo com a legislação vigente. As provisões representam passivos com prazo ou valor incerto e podem ser distintas de outros passivos, como contas a pagar e passivos derivados de apropriações por competência.
45 Q195995
Contabilidade Privada
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos critérios de mensuração das provisões e dos passivos contingentes, julgue os itens subsequentes. Uma provisão não deve ser reconhecida se não houver estimativa confiável do valor da obrigação.
46 Q195979
Contabilidade Privada
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao reconhecimento, à mensuração e à apresentação das contas patrimoniais e de resultado, julgue os itens que se seguem. O registro de provisão para redução do custo de aquisição ao valor de mercado é requisito para ajuste a valor presente dos itens não monetários do balanço, como o adiantamento em dinheiro para recebimento de bens e serviços.
47 Q195977
Contabilidade Privada
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao reconhecimento, à mensuração e à apresentação das contas patrimoniais e de resultado, julgue os itens que se seguem. A provisão estimada para crédito de liquidação duvidosa é uma conta redutora de ativo, ao passo que a provisão para férias e 13.° salário representa um passivo.
48 Q195973
Contabilidade Privada
Ano: 2014
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao reconhecimento, à mensuração e à apresentação das contas patrimoniais e de resultado, julgue os itens que se seguem. Na definição do valor da provisão estimada para créditos de liquidação duvidosa, o grau de incerteza envolvido exige avaliação pautada na experiência profissional do contador, com base no seu juízo de valor e no interesse da empresa.
49 Q194016
Contabilidade Privada
Ano: 2014
Banca: Fundação Carlos Chagas (FCC)

A empresa Só Problemas S.A. está respondendo a diversos processos em diversas áreas. Para o fechamento do Balanço Patrimonial em 31/12/2013 a contabilidade obteve as seguintes informações de uma consultoria jurídica especializada:


Com base nas informações constantes do quadro anterior, o valor a ser contabilizado como Provisão no passivo em 2013, em reais, é de

50 Q193205
Contabilidade Privada
Ano: 2014
Banca: Escola de Administração Fazendária (ESAF)

Em 2012 a Empresadenada S.A. tinha créditos a receber no valor de R$ 150.000,00 e mandou provisionar 3% deles para prevenir possíveis perdas na sua liquidação que, àquele momento, já era duvidosa. Entretanto, durante o exercício de 2013, só foram confi rmadas perdas de 2% daqueles créditos.

Em 31 de dezembro de 2013, a empresa possuía créditos a receber no montante de 120% do valor anterior e mandou fazer a provisão para perdas prováveis em 2014 à mesma taxa de 3%.

Mesmo reconhecendo eventual reversão ou complementação, o saldo da provisão para perdas, no balanço de 2013, deverá ser de

51 Q213456
Contabilidade Privada
Ano: 2013
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Avaliar os resultados auferidos por uma empresa é essencial para o usuário da informação tomar sua decisão sobre investimentos ou financiamentos. A respeito das técnicas de análise empregadas na avaliação dos dados dos relatórios financeiros, julgue os itens a seguir.

Mediante a análise horizontal, comparam-se, percentualmente, valores de uma mesma conta ou grupos de contas em diferentes exercícios sociais. Por meio da análise vertical, utilizando-se índices absolutos, compara-se a participação relativa de cada item contábil no ativo, no passivo ou na demonstração de resultados em cada exercício social.

52 Q213425
Contabilidade Privada
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

Determinada empresa possuía alguns processos judiciais em andamento, cujas informações fornecidas pelo departamento jurídico da empresa são dadas a seguir:

Processo 1: valor estimado de R$ 50.000,00, com probabilidade de perda provável.

Processo 2: valor estimado de R$ 25.000,00, com probabilidade de perda possível.

Processo 3: valor estimado de R$ 70.000,00, com probabilidade de perda remota.

Com base nestas informações, a empresa deve reconhecer em suas Demonstrações Contábeis, uma Provisão no valor de

53 Q213421
Contabilidade Privada
Ano: 2013
Banca: Fundação Carlos Chagas (FCC)

54 Q651342
Contabilidade Privada
Ano: 2012
Banca: CONSULPLAN Consultoria (CONSULPLAN)
As provisões correspondem às estimativas de perdas de ativos ou às obrigações para com terceiros. Assinale a alternativa que NÃO apresenta condição para o reconhecimento de uma provisão decorrente.
55 Q213448
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A empresa Justos S.A. possui vários prejuízos fiscais decorrentes da sua fase inicial de implantação. No atual exercício passou a realizar os resultados projetados em seu plano de negócios. Há evidências grandes da realização de resultados nesse exercício. Dessa forma, deve a empresa:

56 Q213446
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

No mês de outubro, determinada empresa efetuou um lançamento contábil mediante o qual debitou a conta provisão para crédito de liquidação provisória (ativo) e creditou duplicatas a receber (ativo).

Na situação acima descrita, o lançamento contábil decorreu

57 Q213430
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Uma determinada empresa apresentava, em 31/12/2011, as seguintes informações a respeito de um imobilizado:

Custo de aquisição: R$ 200.000,00

Depreciação acumulada: R$ 50.000,00

Perda por Impairment: R$ 40.000,00

A empresa decidiu vender este imobilizado, em 31/12/2011, por R$ 100.000,00 à vista. Com base nestas informações, o resultado obtido com a venda do imobilizado foi, em reais,

58 Q213429
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

A reversão, no exercício corrente, de um saldo não utilizado de uma provisão constituída no exercício anterior tem como contrapartida uma conta

59 Q213428
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Em relação à avaliação dos elementos patrimoniais, considere:

I. O valor contábil de imóvel de R$ 500.000,00, cujo teste de impairment indicou valor de mercado de R$ 510.000,00 e valor em uso de R$ 490.000,00, deve ser alterado.

II. A empresa deve fazer uma provisão para ajustar o valor do estoque avaliado pelo custo de aquisição por R$ 800.000,00 ao constatar que o seu valor de mercado é R$ 780.000,00.

III. O valor contábil de um veículo adquirido por R$ 100.000,00 com vida útil estimada de 5 anos e valor residual de R$ 20.000,00, após o primeiro ano de uso, é R$ 84.000,00 se a depreciação for pelo método das quotas constantes.

IV. A empresa deve reconhecer um aumento no valor dos ...

60 Q213426
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

Os atributos a seguir são condicionantes para o reconhecimento de uma Provisão, quando

61 Q213416
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)

As provisões, ao serem realizadas, podem determinar tanto uma redução do ativo quanto a constituição de uma obrigação de pagar.

Em decorrência dessa caraterística própria e específica, a constituição de uma provisão

62 Q213412
Contabilidade Privada
Ano: 2012
Banca: Fundação Carlos Chagas (FCC)

63 Q213382
Contabilidade Privada
Ano: 2012
Banca: Fundação Professor Carlos Augusto Bittencourt (FUNCAB)

No encerramento do exercício, uma empresa avalia suas perdas decorrentes da não realização de suas duplicatas emitidas. Indique o procedimento contábil a respeito dos créditos de liquidação duvidosa mais compatível com as normas vigentes:

64 Q213316
Contabilidade Privada
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

Os advogados apresentaram o relatório de contingências que constava um valor de $1.500, outro de $2.000 e um ultimo de $3.000, ele considerou respectivamente a probabilidade da empresa perder como possível, provável e remota respectivamente para cada contingência. Considerou também que os valores foram estimados com suficiente segurança.

Determine os valores que serão divulgados em Notas Explicativas e Provisionados Contabilmente, de acordo com a norma contábil trada de “Provisão e Passivo e Ativo Contingentes”.

65 Q213314
Contabilidade Privada
Ano: 2012
Banca: Fundação Mariana Resende Costa (FUMARC)

Durante o ano anterior, houveram várias enchentes na região e prejudicou profundamente os negócios gerando perdas significativas. Baseando-se neste histórico de perdas, o Diretor da empresa solicitou uma estimativa de prováveis perdas para o ano seguinte, caso venha a ocorrer um incidente catastrófico. Após estimar o valor, o contador decidiu contabilizar essa estimativa no fechamento do exercício.

Ajude-o, indicando o lançamento contábil correto:

66 Q213306
Contabilidade Privada
Ano: 2012
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Uma provisão só deve ser reconhecida se atender, cumulativamente, aos seguintes requisitos:

67 Q213238
Contabilidade Privada
Ano: 2012
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação às demonstrações contábeis e aos pronunciamentos técnicos do Comitê de Pronunciamentos Contábeis, julgue os itens que se seguem.

Deve-se reconhecer uma provisão para passivo contingente, caso a entidade preveja a necessidade, ainda que remota, de uma saída de recursos que incorporem benefícios econômicos para liquidar determinada obrigação.

68 Q198406
Contabilidade Privada
Ano: 2012
Banca: Fundação CESGRANRIO (CESGRANRIO)
Na ocasião da elaboração das demonstrações contábeis com base no lucro real, presumido e arbitrado, a empresa deverá constituir provisão para o Imposto de renda com base nas instruções da Secretaria da Receita Federal. Uma provisão dedutível da base de cálculo do Imposto de Renda de Pessoa Jurídica de uma empresa, enquadrada no Lucro Real, é a provisão constituída para
69 Q213451
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a fatos contábeis e respectivas variações patrimoniais, a contas patrimoniais e de resultados e a teorias, funções e estrutura das contas.

A conta de reserva legal e a conta provisão para contingências devem ser classificadas no mesmo grupo de contas patrimoniais.

70 Q213449
Contabilidade Privada
Ano: 2011
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens seguintes, relativos a fatos contábeis e respectivas variações patrimoniais, a contas patrimoniais e de resultados e a teorias, funções e estrutura das contas.

Suponha que determinada empresa utilize duas contas para registrar as perdas com vendas a prazo: provisão para crédito de liquidação duvidosa e perdas incorridas. Nesse caso, se a empresa baixar um título considerado incobrável e houver saldo na conta retificadora do ativo, não é necessário fazer nenhum lançamento em conta de resultado.