Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de leasing, drawback e conversão de demonstrações contábeis, julgue os itens subsequentes.
O leasing financeiro é uma operação regida por contrato, praticada diretamente entre o produtor de bens (arrendador) e seus usuários (arrendatários), podendo o arrendador responsabilizar-se pela manutenção do bem arrendado ou por qualquer outro tipo de assistência técnica necessária para seu perfeito funcionamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de leasing, drawback e conversão de demonstrações contábeis, julgue os itens subsequentes.
Moeda funcional é a moeda do principal ambiente econômico onde a entidade opera. Pode ser identificada como a moeda que mais influencia fatores como mão de obra, matéria-prima e outros custos para o fornecimento de bens ou serviços.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Sempre que utilizadas, as siglas subsequentes devem ser interpretadas com a significação associada a cada uma delas, da seguinte forma: CIDE = contribuição de intervenção no domínio econômico; COFINS = contribuição para o financiamento da seguridade social; CSLL = contribuição social sobre o lucro líquido; ICMS = imposto sobre operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação; IPI = imposto sobre produtos industrializados; IR = imposto de renda; PASEP = Programa de Formação do Patrimônio do Servidor Público; PIS = Programa de Integração Social; UEPS = último a entrar, primeiro a sair. Acerca de sistemas de custos e informações gerenciais, julgue os próximos itens.
No âmbito da Contabilidade Geral, considere as afirmações abaixo:
I. Existem duas formas clássicas de se apresentar o método das partidas dobradas: por meio dos lançamentos em Diário e do registro em Razonetes (ou conta T). Entretanto, existe outra forma opcional no preparo das demonstrações contábeis: Matriz de Lançamentos.
II. De acordo com uma Resolução do Conselho Federal de Contabilidade (CFC), as bases de mensuração devem ser utilizadas em graus distintos e combinadas, ao longo do tempo, de diferentes formas, quais sejam: custo histórico e variação do custo histórico.
III. A nova estrutura do Balanço Patrimonial apresenta, entre outras modificações, a divisão do Passivo em dois grupos: Passivo Circu...
A demonstração contábil que tem por finalidade evidenciar de forma qualitativa e quantitativa a situação patrimonial e financeira da empresa, bem como dos atos registrados na escrituração contábil, chama-se
Banca:
Fundação de Apoio à Educação e ao desenvolvimento Tecnológico do RN (FUNCERN)
O orçamento de caixa é uma ferramenta básica do planejamento financeiro, em curto prazo, de uma organização. A esse respeito, julgue as afirmativas a seguir.
I O orçamento de caixa registra as estimativas de entrada e saída de caixa.
II O orçamento de caixa lista os investimentos planejados nos principais ativos como prédios e veículos no caixa.
III O orçamento de caixa demonstra a posição financeira da empresa em relação aos ativos e passivos nas restrições do caixa.
IV No orçamento de caixa o resultado é uma estimativa de superávit ou déficits de caixa.
Banca:
Fundação de Apoio à Educação e ao desenvolvimento Tecnológico do RN (FUNCERN)
A Teoria dos Custos de Transação abrange os custos necessários para negociar, monitorar e controlar as trocas entre as empresas, indivíduos e agentes econômicos. Essa teoria defende que os indivíduos, assim como os grupos organizacionais, possuem uma
Os investimentos em ações de outras empresas com perspectiva de resgate em doze meses e os empréstimos de curto prazo concedidos a sócios ou acionistas são classificados, respectivamente, no Balanço Patrimonial, como
A Empresa Aviamento S.A possui em seus passivos fornecedores que financiaram Bens de Capital à empresa em quatro anos. A empresa produz máquinas de costura e para viabilizar seus clientes tem como política de vendas, oferecer a seus clientes prazos de 360, 720 e 900 dias, com juros pré-fixados de 30% a.a.. Há em sua carteira de clientes operações com todos os prazos, dessa forma pode-se afirmar que de acordo com as leis e normas contábeis vigentes, que
A empresa Polo Norte S.A. fez uma aplicação financeira em CDB − Certificado de Depósito Bancário por 720 dias. O CDB pode ser resgatado antecipadamente. O diretor financeiro juntamente com o Contador ao analisar a situação econômico-financeira da empresa constatou que haverá necessidade de resgatar antecipadamente o CDB em parcelas, para cobrir as necessidades operacionais de caixa, dessa forma o CDB deve ser classificado como instrumento financeiro
O custo é talvez a maior das preocupações das empresas, qualquer que seja seu ramo de atividade, porte ou forma de constituição, pois a elas é exigido que atuem com alto índice de produtividade em decorrência dos desafios impostos pela exigência do mercado consumidor e competividade do mercado fornecedor, e, mais ainda, nas empresas industriais.
Nesse contexto, é importante ter uma visão técnico-conceitual do que o custo representa, bem como da validade de o custo industrial ou custo de produção ser definido como
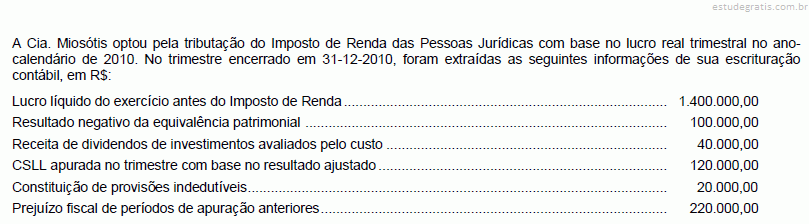
O imposto de renda das pessoas jurídicas, tributadas pelo lucro real trimestral ou anual, tem como base de cálculo o lucro líquido do exercício antes do imposto de renda, apurado na demonstração do resultado do exercício, ajustado por adições e exclusões.
Dentre outras adições, o Regulamento do Imposto de Renda (RIR/99) impõe a adição das
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas resoluções do Conselho Federal de Contabilidade acerca dos princípios da contabilidade e a estrutura das normas brasileiras de contabilidade, julgue os itens a seguir.
Nas normas brasileiras de contabilidade, tanto nas profissionais como nas técnicas, são estabelecidos preceitos de conduta profissional, bem como padrões e procedimentos técnicos necessários ao adequado exercício profissional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas resoluções do Conselho Federal de Contabilidade acerca dos princípios da contabilidade e a estrutura das normas brasileiras de contabilidade, julgue os itens a seguir.
A interpretação técnica objetiva esclarecer a aplicação das normas brasileiras de contabilidade, definindo regras e procedimentos a serem aplicados em situações, transações ou atividades específicas, sem alterar a substância das normas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas resoluções do Conselho Federal de Contabilidade acerca dos princípios da contabilidade e a estrutura das normas brasileiras de contabilidade, julgue os itens a seguir.
As normas brasileiras de contabilidade, com exceção dos comunicados técnicos, devem ser submetidas à audiência pública com duração mínima de trinta dias.
Procedimento pelo qual o responsável pela guarda ou movimentação de bens ou valores, toma a iniciativa de comprovar perante outrem, os atos praticados como gestor dos mesmos:
I. Ações de companhias abertas adquiridas em Bolsa de Valores sem intenção de permanência devem ser contabilizadas como investimentos temporários.
II. As contas a receber cujo vencimento se dê no curto prazo não devem ser ajustadas a valor presente, mesmo que seu valor seja relevante para a entidade.
III. Aplicações financeiras de alta liquidez e que estejam sujeitas a insignificante risco de mudança de seu valor podem ser contabilizadas como disponibilidades, já que são consideradas equivalentes de caixa.
IV. As contas a receber em moeda estrangeira devem ter seu valor atualizado pela variação da taxa de câmbio.
Segundo o Art. 13 da Lei Complementar nº 123 de 2006, o Simples Nacional implica o recolhimento mensal, mediante documento único de arrecadação, dos seguintes impostos e contribuições:
I – Imposto sobre a Renda da Pessoa Jurídica – IRPJ;
II – Contribuição Social sobre o Lucro Líquido – CSLL;
III – Imposto sobre Serviços de Qualquer Natureza – ISS.
“Ciência que estuda e pratica as funções de orientação, controle e registro dos atos e fatos de uma administração econômica. Disciplina autônoma que estuda e desenvolve as técnicas de apropriação, registro, exposição e liquidação, em termos de moeda, das operações, negócios ou transações das aziendas.” O trecho acima refere-se ao conceito de:
Banca:
Universidade Federal Fluminense (FEC / UFF)
Na contabilidade, existe um procedimento que deve ser observado pelos contabilistas na apuração do resultado, de tal forma que as despesas de um ano não devem passar para outro período de apuração e vice-versa. Esta situação caracteriza aquilo que se denomina:
Considerando as disposições gerais sobre os Contratos.
I. A liberdade de contratar será exercida em razão e nos limites da função social do contrato.
II. Os contratantes são obrigados a guardar, assim na conclusão do contrato, como em sua execução, os princípios de probidade e boa-fé.
III. Quando houver no contrato de adesão cláusulas ambíguas ou contraditórias, dever-se-á adotar a interpretação mais favorável ao aderente.
IV. O adquirente decai do direito de obter a redibição ou abatimento no preço no prazo de 30 dias se a coisa contratada for móvel, e de um ano se for imóvel, contando da entrega efetiva; se já estava na posse, o prazo conta-se da alienação, reduzindo à m...
Destacando as finalidades de planejamento, controle e auxílio ao processo decisório, conforme o tema que versa sobre as finalidades para as quais se usa informação contábil, assinale a opção incorreta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao imposto sobre a renda para pessoas jurídicas (IRPJ), ao imposto operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), à contribuição social sobre o lucro (CSLL) e às participações governamentais sobre a tributação, julgue os próximos itens.
Se determinadas despesas já tiverem sido consideradas na contabilidade da empresa, mas sua dedutibilidade, para fins de CSLL, só for ocorrer em períodos posteriores, a contrapartida dessa despesa contabilizada será uma conta de ativo que representa a referida contribuição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação ao imposto sobre a renda para pessoas jurídicas (IRPJ), ao imposto operações relativas à circulação de mercadorias e sobre prestações de serviços de transporte interestadual e intermunicipal e de comunicação (ICMS), à contribuição social sobre o lucro (CSLL) e às participações governamentais sobre a tributação, julgue os próximos itens.
As empresas contribuintes do IRPJ tributadas com base no lucro real devem adicionar ao lucro líquido os custos, as despesas, os encargos e demais valores não dedutíveis, como multas fiscais pagas.
Segundo as normas vigentes, somente poderá exercer a profissão contábil, em qualquer modalidade de serviço ou atividade, o contador registrado em Conselho Regional de Contabilidade (CRC), sendo que o registro deverá ser obtido
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da teoria contábil e da ética profissional do contador, julgue os itens a seguir.
A teoria patrimonialista considerava como objeto de estudo da contabilidade os fenômenos do patrimônio aziendal, dividindo seus estudos em estática patrimonial, dinâmica patrimonial e relevação ou levantamento patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da teoria contábil e da ética profissional do contador, julgue os itens a seguir.
De acordo com a teoria do contismo, todas as contas devem ser consideradas como contas das pessoas à guarda de quem elas estejam confiadas e, sob um enfoque mais avançado, como contas representativas da pessoa do comerciante, que se desdobra, assim, em tantas pessoas quantas forem as espécies de bens ou de valores por ele possuídos.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O financiamento que surge das operações normais de uma empresa, das duas mais importantes fontes a curto prazo, que são duplicatas a pagar e contas a pagar, é chamado de
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
O agrupamento de contas que deverá ser utilizado para novos empreendimentos, tais como organização, construção e implantação de uma nova fábrica é o de
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
As questões de números 31 a 34 referem-se à Lei n.º 12.249, de 11 de Junho de 2010, que alterou os Decretos-Leis números 9.295, de 27 de maio de 1946, e 1.040, de 21 de outubro de 1969.
Aos profissionais que, dentro do âmbito de sua atuação e no que se referir à parte técnica, forem responsáveis por qualquer falsidade de documentos que assinarem e pelas irregularidades de escrituração praticadas no sentido de fraudar as rendas públicas, terão como penalidades ético-disciplinares, aplicáveis por infração ao exercício legal da profissão,
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
As questões de números 31 a 34 referem-se à Lei n.º 12.249, de 11 de Junho de 2010, que alterou os Decretos-Leis números 9.295, de 27 de maio de 1946, e 1.040, de 21 de outubro de 1969.
Têm assegurado o seu direito ao exercício da profissão os técnicos em contabilidade já registrados no Conselho Regional de Contabilidade e os que venham a fazê-lo até
O contador Z, responsável pelos trabalhos de auditoria na companhia H, de capital fechado e de grande porte, realizados pela firma de auditoria J & J, fez a anotação das seguintes datas, em
Nenhuma verificação de eventos subsequentes foi realizada, sendo a data do parecer a de
Os Juros sobre o Capital Próprio são apurados pela aplicação pro rata die da Taxa de Juros de Longo Prazo sobre o montante do Patrimônio Líquido reduzido do saldo de
O termo centro de responsabilidade é usado como referência a qualquer parte de uma organização cujo gestor exerça controle por determinados itens e por eles seja responsabilizado.
Os principais centros de responsabilidade são os centros de
Existem elementos indispensáveis à montagem de um orçamento, entre os quais, a análise do cenário da organização, no qual são considerados os aspectos que podem afetar o negócio do ponto de vista interno. Em relação às etapas da montagem do orçamento, que incluem questões organizacionais estão a
O orçamento é considerado um dos pilares da gestão e uma ferramenta fundamental para a prestação de contas dos gestores. Em razão de sua importância, o orçamento é indispensável para a implementação das estratégias da empresa, sendo considerado um plano
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
No último dia do exercício social, a empresa recebeu de seu banco, comprovante de pagamento de apólice de seguro válido por um ano, cujo custo total foi de R$ 60.000,00.Ocontador classifica o valor total como “Despesas pagas antecipadamente” (Ativo Circulante). Alguns princípios contábeis poderão justificar este registro contábil. Todavia, baseado em um “postulado” que é um verdadeiro “pilar” dos conceitos e normas contábeis, o contador justifica, de início, seu procedimento com o seguinte Princípio ou Convenção:
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
A função de Organização e Métodos é uma das especializações da contabilidade, que modela a empresa trabalhando seu organograma, seus processos e pouco os métodos de trabalho.
Assinale a alternativa que completa adequadamente as lacunas abaixo.
Uma eventual elevação da taxa de retorno sobre o ativo operacional (RAO) de 0,25 para 0,42 pode ser justificada, mediante a elevação da margem sobre vendas (MV) de 0,05 para _______ e o giro do ativo (GAO) de 5 para ______
De acordo com o Regulamento do Imposto de Renda, há casos em que o imposto, devido trimestralmente, no decorrer do ano-calendário, será determinado com base nos critérios do lucro arbitrado. Recaem nesses casos os apresentados abaixo, EXCETO:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos à prática contábil.
Algumas despesas e receitas devem ser excluídas dos grupos de resultados para integrar os grupos patrimoniais da entidade, em função de definições decorrentes da competência do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a atos e fatos administrativos.
Considera-se a compra de um computador para uso da administração da firma com parte do pagamento à vista e parte a prazo como um fato administrativo modificativo.
Na evolução da Teoria da Contabilidade, podem ser observadas várias escolas importantes. A conexão entre os elementos contabilísticos e os econômico-administrativos, passando a ser a administração das entidades o alvo central de reflexão dos estudiosos contábeis, foi propulsora do movimento denominado:
O resultado é frequentemente usado como medida de desempenho ou como base para outras avaliações, tais como: o retorno do investimento ou resultado por ação. Os elementos diretamente relacionados com a mensuração do resultado são as receitas e as despesas. O processo que determina que as despesas são reconhecidas na demonstração do resultado, com base na associação direta entre elas e os correspondentes itens de receita, é denominado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos relacionados a patrimônio das entidades, julgue os itens de 57 a 62.
Se a empresa tem uma obrigação presente, derivada de eventos já ocorridos, de cuja liquidação se espera que resulte saída de recursos capazes de gerar benefícios econômicos, tal obrigação deve ser enquadrada como um passivo da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, a respeito do tratamento contábil da forma de tributação do IR e da contribuição social sobre o lucro líquido (CSLL) das pessoas jurídicas sujeitas a tal tributação.
A pessoa jurídica que, por força de legislação, esteja obrigada à tributação pelo lucro real e opte pelo lucro real anual deverá efetuar pagamentos mensais a título de antecipação do IR e da CSLL, ambos devidos definitivamente no encerramento do período de apuração anual. Nesse caso, os pagamentos de IR e CSLL feitos antecipadamente durante os meses de janeiro a novembro devem ser registrados contabilmente no ativo circulante e não em conta de despesas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, a respeito do tratamento contábil da forma de tributação do IR e da contribuição social sobre o lucro líquido (CSLL) das pessoas jurídicas sujeitas a tal tributação.
Na tributação do IR e da CSLL com base no lucro presumido, a apuração dos valores devidos é feita semestralmente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em 31/12/2010, Marcos adquiriu um terreno por R$ 24.000,00; em 30/04/2011, investiu R$ 7.000,00 na construção de muros para cercar a área; e, em 31/08/2011, ele o vendeu por R$ 82.000,00.
Com base nessas informações e sabendo que, até o fim do mês de abril de 2011, o índice de inflação oficial acumulado no ano foi de 3,2%, e que, até o fim do mês de agosto, foi de 4,4%, julgue os itens seguintes, considerando 892 = 7.921.
O lucro real obtido por Marcos na venda do terreno foi superior a R$ 49.800,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do tratamento contábil das operações de leasing, julgue os itens subsecutivos.
Nas demonstrações contábeis do arrendador, os pagamentos da prestação do arrendamento mercantil operacional serão, durante o prazo do arrendamento mercantil, reconhecidos como despesa em base linear, exceto se outra base sistemática for mais representativa do modelo temporal do benefício do usuário.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca do tratamento contábil das operações de leasing, julgue os itens subsecutivos.
Um arrendamento mercantil será classificado contabilmente como financeiro se transferir substancialmente todos os riscos e benefícios inerentes à propriedade; caso contrário, o arrendamento será classificado como operacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando o processo de conversão de demonstrações contábeis em moedas estrangeiras, o método de conversão adotado pelo CPC 02, inspirado na IAS 21, é o método da taxa corrente. A conversão será realizada a partir de demonstrações na moeda estrangeira, já ajustadas aos critérios brasileiros. Acerca desse assunto, julgue os itens subsequentes.
Os ativos e passivos são convertidos utilizando-se a taxa de abertura (denominada taxa flutuante) na data do respectivo balanço.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O planejamento de longo prazo envolve a determinação dos objetivos da empresa e de um plano apropriado para atingir esses objetivos. O orçamento representa, em termos financeiros e à luz das condições correntes, a expressão desses planos. Acerca do orçamento empresarial, julgue os itens a seguir.
O orçamento de vendas é o elaborado a partir das vendas projetadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com o disposto na Lei n.º 4.320/1964, julgue os itens a seguir acerca da elaboração da proposta orçamentária.
Aos órgãos de controle interno cabe organizar demonstrações mensais da receita arrecadada, para servirem de base para estimativa da receita na proposta orçamentária.
Marque V para as afirmativas verdadeiras e F para as falsas:
( ) Sociedades de Economia Mista são aquelas formadas com capital do Governo Federal, Estadual ou Municipal, a fim de atenderem aos interesses da coletividade.
( ) Sociedade Anônima de Capital Fechado é aquela em que todos os negócios com ações da companhia se dão dentro da própria, sendo as subscrições de novas ações realizadas pelos já acionistas ou grupo restrito de pessoas.
( ) Ações (no caso das sociedades anônimas) e/ou Quotas (no caso das sociedades limitadas) constituem-se na menor fração em que se divide o capital social de uma sociedade.
Em novembro de 2007, foi descoberto pela Petrobras o campo de Tupi, na bacia de Santos. A Companhia estimou as reservas do campo em pelo menos 5 bilhões de barris de óleo equivalente (boe - medida que inclui óleo e gás). Na época, a descoberta poderia aumentar as reservas de petróleo da Companhia em 40%. O item que representa a planilha das reservas é
Banca:
Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)
Devem entregar a Declaração do Imposto sobre a Renda Retido na Fonte – DIRF as pessoas físicas e jurídicas domiciliadas no país que efetuam pagamento, crédito, emprego ou remessa a residentes ou domiciliados no exterior, ainda que não tenha havido a retenção do imposto, inclusive nos casos de isenção ou alíquota zero, exceto os valores referentes a:
Banca:
Instituto de Planejamento e Apoio ao Desenvolvimento Tecnológico e Científico (IPAD)
Analise cada uma das afirmativas abaixo e marque V quando for verdadeira ou F quando for falsa.
( ) As Microempresas e as Empresas de Pequeno Porte estão dispensadas da apresentação da Declaração de Débitos e Créditos Tributários Federais – DCTF independente do seu enquadramento no regime especial unificado de arrecadação de tributos e contribuições – Simples Nacional.
( ) É obrigatória a apresentação da DCTF para as pessoas jurídicas que se mantiveram inativas durante todo o ano calendário ou durante o período compreendido entre a data de início das atividades e 31 de dezembro do ano calendário a que se referir a DCTF.
( ) Os condomínios edilícios e os consórcios que realizam negócios jurídicos em nome p...
I. A contabilidade é uma ciência que permite, através de suas técnicas, manter um controle permanente do patrimônio da entidade.
II. O Patrimônio de uma entidade é definido como o conjunto de bens, direitos e obrigações, avaliados em moeda.
III. Bens são as coisas capazes de satisfazer as necessidades humanas e suscetíveis de avaliação econômica; já os Direitos são formados pelos valores que a entidade tem a receber de terceiros. Logo, os Bens e os Direitos formam o Patrimônio Líquido da entidade.
IV. O Passivo é o grupo de contas que representam as obrigações da entidade com terceiros.
“Os órgãos de planejamento elaboram esses estudos, definem os novos investimentos, estabelecem seus graus de prioridade; fazem os projetos, orçam os custos, traçam os cronogramas físicos e financeiros e preveem as épocas de início de cada programa. Esse___________________ da ampliação dos serviços públicos devidamente ordenados, classificado e sistematizado segundo o grau de prioridade”.
De acordo com a legislação vigente, as companhias fechadas, na data do balanço estão desobrigadas de elaborar e publicar a demonstração dos fluxos de caixa, quando o patrimônio líquido for
No que se refere à obrigatoriedade de apuração do lucro real, observe as características a seguir:
I. Pessoas jurídicas que faturaram até R$ 48.000.000,00 no ano calendário ou até R$ 4.000.000,00 multiplicado pelo número de meses de atividade no ano calendário.
II. Pessoas jurídicas que tiveram um faturamento superior a R$ 48.000.000,00 no ano calendário ou a R$ 4.000.000,00 multiplicado pelo número de meses de atividade no ano calendário.
III. Pessoas jurídicas que tiveram lucros, ganhos de capital ou rendimentos oriundos do exterior.
IV. Pessoas jurídicas cujas atividades sejam bancos comerciais, de investimentos, de desenvolvimento, caixas econômicas e sociedades de crédito.
A respeito do PIS e COFINS, considere as seguintes afirmações:
I. O PIS e o COFINS são impostos incidentes sobre o faturamento das empresas.
II. As empresas optantes pelo IR e CSLL pelo regime de lucro real podem optar se querem recolher o PIS e o COFINS de forma cumulativa ou não cumulativa.
III. As empresas optantes pelo IR pelo lucro presumido ou arbitrado estão sujeitas à tributação do PIS e do COFINS com incidência cumulativa.
IV. As alíquotas do PIS e do COFINS para as empresas que recolhem pelo regime não cumulativo são de 0,65% e 3% respectivamente.
O Sr. Paulo, dono de uma loja de roupas, no dia 1º de junho, realizou o pagamento aos seus vendedores da comissão de vendas referente ao mês de maio. Na hora de contabilizar o fato, a contabilidade procedeu da seguinte forma:
1- Fez a apropriação do valor no mês de maio;
2- Baixou o valor no caixa de junho.
Neste caso, sobre os regimes contábeis, respectivamente,
A redação atual da Lei Societária estabelece que o Ativo, no Balanço Patrimonial, terá as contas dispostas em ordem decrescente de grau de liquidez dos elementos nelas registrados no grupo do Ativo Circulante e do Ativo Não Circulante. Estabelece, ainda, a composição do Ativo Não Circulante por Ativo Realizável a Longo Prazo, Investimentos, Imobilizado e Intangível. Os novos dizeres da Lei, ratificados definitivamente a partir de maio de 2009, provocaram a eliminação do Ativo, do Grupo do Ativo Permanente e das despesas diferidas, bem como promoveram o desdobramento do Imobilizado em Imobilizado e Intangível. Essas alterações, acompanhando a tendência contábil internacional, passaram a exigir maiores cuidados para a classificação dos Intangíveis, principalmente par...
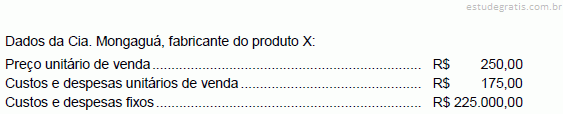
Se a companhia tiver como objetivo obter um lucro total de R$ 325.050,00, ela deverá produzir e vender, em unidades do produto X, a quantidade equivalente a
A Cia. Cruzeiro do Sul é coligada da Cia. Estrela do Norte, da qual detém uma participação de 30% no capital votante. A referida participação não está disponível para venda. O referido investimento é classificado no Ativo Não Circulante e avaliado, na contabilidade da investidora, pelo
Considere as afirmações a seguir, relativas à Estrutura Conceitual da Contabilidade:
I. As demonstrações contábeis preparadas pelo regime de competência informam aos usuários sobre as transações passadas envolvendo o pagamento e o recebimento de caixa ou outros recursos financeiros e sobre as obrigações de pagamento e recursos que serão recebidos no futuro.
II. Para que o princípio da primazia da forma sobre a essência seja atendido, é necessário que as transações e eventos que afetam o patrimônio da entidade sejam contabilizados e apresentados de acordo com a sua forma legal e não de acordo com a substância e a realidade econômica dessas transações.
III. Todo aumento do ativo ou diminuição do passivo que...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas vigentes no Brasil relativas à contabilidade das entidades fechadas de previdência complementar (EFPCs), julgue os itens que se seguem.
A contabilidade de uma EFPC deverá ser elaborada de forma consolidada em relação à totalidade dos planos de benefícios previdenciais e assistenciais administrados por essa entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas vigentes no Brasil relativas à contabilidade das entidades fechadas de previdência complementar (EFPCs), julgue os itens que se seguem.
No intuito de assegurar maior transparência e precisão na divulgação de informações contábeis, as EFPCs são fiscalizadas e devem observar as normas contábeis editadas pelo Ministério da Fazenda, por intermédio do Conselho Nacional de Seguros Privados e da Superintendência de Seguros Privados (SUSEP).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A elaboração dos demonstrativos contábeis obedece a regras estabelecidas nas normas legais e técnicas. Acerca desse assunto, julgue os itens subsequentes.
Quando há previsão no estatuto de determinada companhia para a participação dos empregados no lucro apurado, essa participação deve ser paga obrigatoriamente antes das parcelas relativas a administradores e partes beneficiárias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de noções básicas da metodologia e do sistema contábil, julgue os itens a seguir.
O conceito da chamada entidade em marcha, originado do pressuposto de que toda entidade deve concretizar seus objetivos sem término delimitado, decorre do princípio contábil da oportunidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de noções básicas da metodologia e do sistema contábil, julgue os itens a seguir.
O registro do aumento de determinada conta do lado esquerdo do razonete não significa que a conta deva estar posicionada no lado esquerdo no balanço patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de noções básicas da metodologia e do sistema contábil, julgue os itens a seguir.
O exercício social das empresas regidas pela Lei das Sociedades Anônimas deve ter a duração de um ano, ainda que seu intervalo não coincida com o ano civil, ressalvados os casos em que a entidade esteja em seu primeiro ano de operação ou tenha acabado de sofrer alteração estatutária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os aspectos relacionados à contabilidade tributária, notadamente no que se refere a fato gerador, base de cálculo e espécies tributárias, julgue os itens a seguir.
Nas entidades sem fins lucrativos, não há incidência de PIS sobre a folha de salários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os aspectos relacionados à contabilidade tributária, notadamente no que se refere a fato gerador, base de cálculo e espécies tributárias, julgue os itens a seguir.
Pessoas jurídicas obrigadas à apuração do resultado pelo lucro real que optarem pelo pagamento mensal por estimativa devem apurar o resultado no final do ano calendário mediante a escrituração contábil e elaboração das demonstrações financeiras, não estando obrigadas a demonstrar o cálculo do lucro pelo LALUR.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade tributária, julgue os itens seguintes.
A base de cálculo da contribuição social sobre o lucro é o resultado contábil do exercício, sem o cálculo do imposto de renda, considerando-se os ajustes previstos na legislação pertinente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito da contabilidade tributária, julgue os itens seguintes.
A tendência, observada no Brasil, da total distribuição de resultados implicou a adoção da regra que prevê que todo o resultado do exercício das companhias abertas e fechadas não destinado para reservas deve ser distribuído como dividendos, o que eliminou a conta de lucros ou prejuízos acumulados de todas as entidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que determinada empresa tenha vendido, à vista, um bem de seu ativo imobilizado por R$ 34.500,00, e sabendo que esse bem, quando adquirido, há três anos e sete meses, possuía vida útil remanescente de dez anos e foi registrado pelo custo de R$ 54.000,00, julgue os itens que se seguem.
Na demonstração de resultados do exercício, segundo previsão da Lei n.o 6.404/1976 (Lei das Sociedades por Ações) e suas atualizações, o resultado obtido na alienação do imobilizado deverá ser registrado como outras receitas e servirá de base para a apuração do resultado antes dos tributos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as normas e procedimentos relativos ao inventário de material permanente e de consumo, julgue os itens que se seguem.
Pertencem ao inventário de material permanente os itens patrimoniais de durabilidade superior a um ano e(ou) os que não percam a sua identidade física.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na atual legislação societária, e considerando as técnicas e os princípios contábeis, julgue os itens que se seguem.
Aplicação financeira com rendimentos prefixados efetuada em dezembro de x2, com vencimento em fevereiro de x3, deve proporcionar a apropriação da receita financeira para os dois exercícios.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base em princípios e convenções contábeis e em normas para a avaliação de elementos patrimoniais, julgue os itens subsecutivos.
Considere a seguinte situação hipotética.
Com a intenção de vender um apartamento na orla da Ilha do Boi por 300 mil reais, uma imobiliária anunciou a venda o imóvel no jornal pelo valor de 310 mil reais. Uma empresa interessada em adquiri-lo, após contratar uma avaliadora que estimou o valor de mercado do apartamento em 280 mil reais, efetuou a compra por 285 mil reais à vista. Nessa situação hipotética, tanto a imobiliária quanto a empresa compradora podem efetuar o registro do imóvel no valor de mercado ou no da transação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos componentes patrimoniais, seu reconhecimento e efetivo registro, julgue os itens a seguir.
Caso a empresa adote o sistema de caixa flutuante, os registros de recebimentos e pagamentos que transitam pelo caixa devem ser contabilizados em conjunto na conta caixa. Assim, os cheques recebidos em operações de venda, os recibos de cartões de crédito e débito e os vales-refeição ou similar devem ser englobados no saldo do caixa.
I. As companhias abertas estão obrigadas a apresentar, desde o exercício social de 2009, suas demonstrações financeiras consolidadas de acordo com o padrão contábil internacional, emitido pelo International Accounting Standards Board - IASB, em substituição ao padrão contábil brasileiro.
II. No primeiro exercício de adoção das Normas Internacionais (2009), a apresentação, para fins de comparação, das demonstrações consolidadas do exercício anterior devem ser obrigatoriamente elaboradas no padrão internacional.
III. As companhias abertas deverão apresentar, em nota explicativa às demonstrações financeiras consolidadas, uma declaração explícita e sem reservas de que as demo...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que determinada companhia metalúrgica fabricante de artefatos para cozinha tenha adquirido cinco toneladas de chapas de aço pelo valor de R$ 250.000,00, a serem pagos em trinta dias. Com base nessa situação, julgue os itens subsequentes.
Nessa situação, configura-se um fato contábil modificativo aumentativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, referentes aos conceitos, objetivos e finalidades da contabilidade.
De acordo com o princípio da comparabilidade, uma entidade deve aplicar e divulgar determinada política contábil, visto que esse procedimento contribui para que os usuários sejam capazes de comparar as demonstrações contábeis que apresentar ao longo do tempo e, também, suas demonstrações contábeis com as de diferentes entidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, referentes aos conceitos, objetivos e finalidades da contabilidade.
Receitas ou ganhos, que correspondem aos aumentos de patrimônio líquido que surgem no curso das atividades normais de uma entidade, são designados por diversos nomes, tais como vendas, honorários, juros, dividendos, lucros distribuídos, royalties e aluguéis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a atos e fatos administrativos.
Se uma empresa contratou um eletricista e, como pagamento, entregou mercadorias de seu estoque, e se o valor do serviço recebido superou o custo da mercadoria entregue, então a empresa terá de reconhecer um fato administrativo modificativo diminutivo.
I. As companhias abertas e suas controladas incluídas na consolidação deverão utilizar, no balanço de encerramento do 1o exercício da adoção da Instrução CVM 457/2007, as informações contidas nas suas demonstrações financeiras auditadas, que tenham sido divulgadas para fins de registro no mercado internacional ou para fins de atendimento às regras do Novo Mercado da Bovespa, e que tenham atendido às Normas do IASB desde sua primeira divulgação.
II. As companhias abertas e suas controladas incluídas na consolidação deverão utilizar, no balanço de abertura do 1o exercício da adoção da Instrução CVM 457/2007, as informações contidas nas suas demonstrações financeiras auditadas, que tenham sido divulgadas para fins de re...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, acerca da utilização das técnicas contábeis no registro e controle do patrimônio das entidades.
O sistema de partidas dobradas consiste no registro de fatos contábeis de modo que, para cada conta debitada, corresponde uma conta creditada e com o mesmo valor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a conceitos básicos de contabilidade, julgue os itens seguintes.
O pagamento de um encargo, como, por exemplo, salários e aluguéis, pode ser considerado um fato permutativo ou modificativo, dependendo da data de ocorrência do respectivo fato gerador.
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
Tipo de dívida flutuante representada por ações em dinheiro para garantia de contratos, consignações a pagar, retenções de obrigações de terceiros a recolher e outros com finalidades especiais, como os utilizados para garantia de recursos:
Banca:
Fundação de Amparo e Desenvolvimento da Pesquisa (FADESP)
As participações em empresas e em consórcios públicos ou público–privados em que a administração tenha influência significativa devem ser mensuradas ou avaliadas pelo método
Quando uma empresa comercial tributada pelo lucro presumido adquire produtos de uma indústria, há incidência, sobre a venda, dos seguintes impostos:IPI, ICMS, PIS e COFINS. Dentre esses impostos, a empresa comercial recupera
A concessionária de automóveis Augusta S.A. de capital fechado, além dos livros de contabilidade previstos em leis e regulamentos e do Livro de Apuração do Lucro Real (LALUR), deverá possuir, por imposição da legislação do imposto de renda, os seguintes livros para registro:
A empresa Alves, ao final do exercício de 2009, apresentou um lucro real, apurado no LALUR, de R$ 1.200.000,00. Considerando as alíquotas impostas pela Legislação fiscal do imposto de renda para as empresas tributadas pelo lucro real, afirma-se que a empresa Alves, em 2009, suportou uma alíquota de imposto de renda em relação ao lucro real, em percentual, de
A base de cálculo do imposto de renda das pessoas jurídicas, determinada segundo a lei vigente na data da ocorrência do fato gerador correspondente ao respectivo período de apuração, é o lucro real e o(s) lucro(s)
A demonstração contábil que possibilita às sociedades anônimas de capital fechado, exclusivamente nos termos da Lei Societária, a evidenciação clara do lucro do período e sua distribuição é o (a)
Uma sociedade anônima de capital aberto, por questões operacionais, possui pequenos investimentos em participações no capital social de outras sociedades de capital aberto, que não quer vender, apesar de sua irrelevância.
No balanço, tais investimentos devem ser avaliados pelo custo de aquisição
No estudo da estrutura de capital, existem duas teorias: a teoria Convencional e a teoria de Modigliani & Miller. A Teoria de Modigliani & Miller tem como fundamento principal o fato de que
Em jan/2009 a companhia X, tributada pelo lucro real, com prejuízo fiscal de R$ 1.000,00, incorporou a companhia Z, tributada pelo lucro real, com prejuízo fiscal de R$ 800,00. Sabe-se que:
• os prejuízos fiscais foram adequadamente registrados na parte “B” do LALUR;
• no exercício findo de 2009, a companhia X apurou R$ 6.000,00 de lucro ajustado no LALUR.
Qual é o valor, em reais, da compensação de prejuízos fiscais permitido à companhia X, em 2009, nos termos da legislação fiscal vigente?
Empresários, executivos e dirigentes de empresas, em decorrência da alta carga tributária brasileira, podem, ao abrigo da lei, criar, extinguir, agrupar e desmembrar as sociedades, com o objetivo principal de reduzirem o pesado ônus dessa carga de impostos e contribuições, especificamente do imposto de renda e contribuição social sobre o lucro. Esse leque de procedimentos, no âmbito societário, indica uma
Os modelos de governança corporativa, especialmente os resultantes da separação da propriedade e da gestão, conferem ao estabelecimento e ao funcionamento de conselhos de administração um papel fundamental como força interna de controle. Nessa perspectiva, afirma-se que o Conselho de Administração é o guardião
Um dos valores relevantes da Lei Sarbanes-Oxley, também aplicável ao conceito de Governança Corporativa, é o de Accountability. Um dos principais fatores determinantes do Accountability é a possibilidade de
As melhores práticas de governança corporativa se apoiam sobre quatro princípios: compliance, accountability, disclosure e fairness. Eles podem ser traduzidos, respectivamente, por: conformidade legal, prestação de contas, transparência e senso de justiça.
O princípio conhecido como fairness pode ser definido, de forma simplificada, como
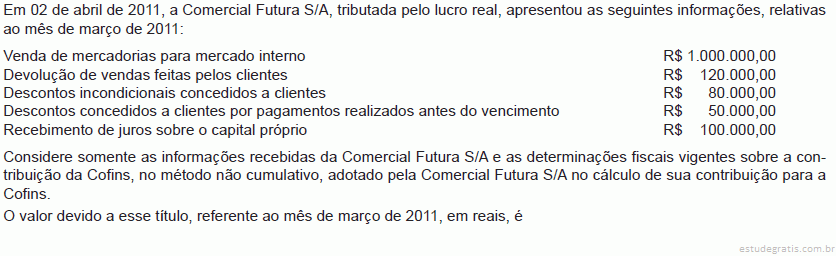
que Considerando as informações recebidas e a permissão para utilização de crédito presumido sobre o estoque, para dedução da contribuição do COFINS, calculado pelo método não cumulativo, o valor total do crédito a que a Lessa Industrial tem direito, em reais, é
Ao analisar as Demonstrações Contábeis da Novela S/A, companhia de capital fechado, o analista apurou um Índice de Liquidez Corrente de 1,60. Tal Índice é apurado pela fórmula ILC = AC / PC, onde ILC = Índice de Liquidez Corrente; AC = Ativo Circulante e PC = Passivo Circulante.
Pela técnica da Análise pelo Avesso, o grau de liberdade da empresa é
Banca:
Núcleo de Concursos e Promoção de Eventos (NUCEPE)
A empresa Aquecimento Global recebeu juros decorrentes de adiantamentos realizados a empregados, sem o recebimento do principal correspondente. A situação representa um fato contábil:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Considere as seguintes afirmativas:
1. O balanço patrimonial consiste no objeto da contabilidade
2. Por decorrência da volatilidade do mercado, atualmente a contabilidade não está mais analisando o patrimônio, e mudou seu foco para a análise do lucro líquido do exercício.
3. Patrimônio não é sinônimo de Patrimônio Líquido.
Assinale a alternativa que indica todas as afirmativas corretas.
I. As companhias abertas estão obrigadas a apresentar, desde o exercício social de 2009, suas demonstrações financeiras consolidadas de acordo com o padrão contábil internacional, emitido pelo International Accounting Standards Board − IASB, em substituição ao padrão contábil brasileiro.
II. No primeiro exercício de adoção das Normas Internacionais (2009), a apresentação, para fins de comparação, das demonstrações consolidadas do exercício anterior devem ser obrigatoriamente elaboradas no padrão internacional.
III. As companhias abertas deverão apresentar, em nota explicativa às demonstrações financeiras consolidadas, uma declaração explícita e sem reservas de que a...
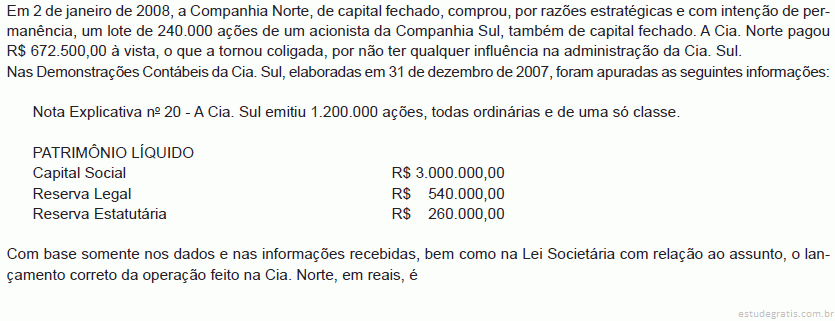
Os investimentos em participação no capital social de outras sociedades, ressalvado o disposto nos artigos 248 a 250, pelo custo de aquisição deduzido de provisão para perdas prováveis na realização do seu valor, quando essa perda estiver comprovada como permanente, e que não será modificado em razão do recebimento, sem custo para a companhia, de ações ou quotas bonificadas, fazem parte do
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens que se seguem, relativos a contabilidade.
A finalidade da contabilidade é assegurar o controle do patrimônio administrativo, devendo o administrador apoiar-se nos dados por meio dela obtidos para tomar decisões que envolvam bens, direitos e obrigações da empresa, bem como para apurar os resultados positivos (lucros) ou negativos (prejuízos).
São restrições aos princípios, representam o Complemento dos Postulados e Princípios, no sentido de delimitar os conceitos, atribuições e direções a seguir e de sedimentar toda a experiência e bom senso da profissão no trato de problemas contábeis.
I - A incorporação é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.
II - A fusão é a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhes sucede em todos os direitos e obrigações.
III - A cisão é a operação pela qual a companhia transfere parcelas do seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se a companhia cindida, se houver versão de todo o seu patrimônio, ou dividindo-se o seu capital, se parcial a versão.
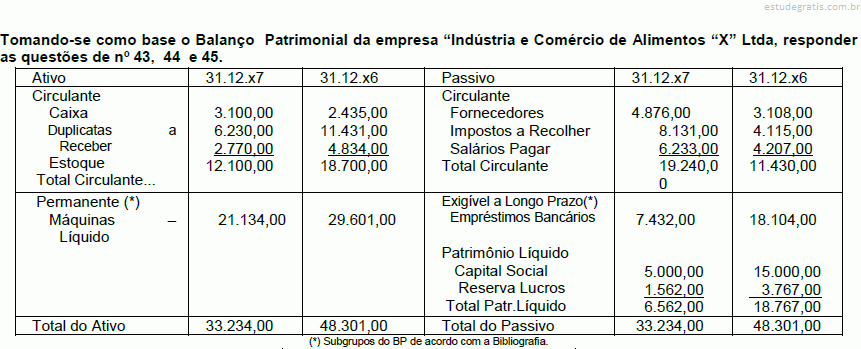
A empresa “Comércio de Artigos para Festas “Parabéns” Ltda, apura os seguintes índices: liquidez imediata: para o Anox6 = 1,70 e para o Anox7 = 1,20. Podemos entender que:
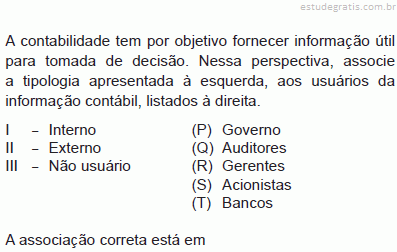
Diversos grupos de pessoas necessitam da informação contábil para gerir suas atividades. Tomando-se como base os gestores (diretores, administradores, gerentes etc.) podese afirmar que o seu maior interesse está:
Banca:
Núcleo de Concursos e Promoção de Eventos (NUCEPE)
O conceito de compromisso fundado na ética profissional, que pressupõe o exercício cotidiano de fornecer informações que sejam compreensíveis e úteis aos cidadãos no desempenho de sua soberana atividade de controle do uso de recursos e patrimônio público pelos agentes públicos, conforme as Normas de Contabilidade Aplicadas ao Setor Público, representa:
Banca:
Núcleo de Concursos e Promoção de Eventos (NUCEPE)
O conceito de recursos controlados pela entidade como resultados de eventos passados e dos quais se espera que resultem para a entidade benefícios econômicos futuros ou potencial de serviços define:
Banca:
Núcleo de Concursos e Promoção de Eventos (NUCEPE)
Os ativos, quando estiverem disponíveis para realização imediata ou tiverem a expectativa de realização até o término do exercício seguinte, devem ser classificados como:
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Uma obrigação que decorre das ações da entidade em que, por via de padrão estabelecido de práticas passadas, de políticas publicadas ou de declaração atual suficientemente específica, a entidade tenha indicado a outras partes que aceitará certas responsabilidades, criando uma expectativa válida nessas outras partes de que cumprirá com essas responsabilidades, constitui uma obrigação:
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
De acordo com as normas e os pronunciamentos contábeis brasileiros, as receitas financeiras de equivalência patrimonial, os dividendos, os alugueres, os royalties constituem o conceito denominado:
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
De acordo com o método indireto, o fluxo de caixa líquido das atividades operacionais é determinado ajustando-se o lucro líquido ou prejuízo quanto aos efeitos de:
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Os pagamentos realizados para a produção ou aquisição de ativos destinados a aluguel para terceiros e, em sequência, serem vendidos, representam fluxos de caixa das atividades:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com a alteração da norma contábil aplicável às empresas privadas, houve diversas modificações na estrutura das demonstrações contábeis e nos critérios de avaliação dos itens patrimoniais. Com relação à mensuração dos itens patrimoniais e de resultado e seus reflexos na evidenciação contábil, julgue os itens que se seguem.
Os ativos financeiros não derivativos designados como disponíveis para venda não podem ser classificados como investimentos mantidos até o vencimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com a alteração da norma contábil aplicável às empresas privadas, houve diversas modificações na estrutura das demonstrações contábeis e nos critérios de avaliação dos itens patrimoniais. Com relação à mensuração dos itens patrimoniais e de resultado e seus reflexos na evidenciação contábil, julgue os itens que se seguem.
Um ativo satisfaz o critério de identificação, em termos de definição de um ativo intangível, quando resulta de direitos contratuais ou outros direitos legais, independentemente de tais direitos serem transferíveis ou separáveis da entidade ou de outros direitos e obrigações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue os itens seguintes.
De acordo com o conceito físico de capital, capital é a capacidade produtiva fundamentada, por exemplo, nas unidades de produtos finalizadas diariamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue os itens seguintes.
A melhor evidência do valor justo líquido de despesas de venda de um ativo é o preço de contrato de venda firme em bases comutativas, entre partes conhecedoras e interessadas. Nesse tipo de contrato, é vedado o ajuste das despesas adicionais que seriam diretamente atribuíveis à venda do ativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue os itens seguintes.
Segundo o conceito financeiro de capital, o capital de uma empresa é representado pela sua situação patrimonial líquida.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue os itens a seguir.
De acordo com a nova estrutura conceitual da contabilidade, as empresas devem restringir o reconhecimento da receita aos itens que apresentem grau suficiente de certeza em relação à sua ocorrência e que possam ser determinados em bases confiáveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A tabela acima apresenta os saldos contábeis, em reais, de todas as contas patrimoniais de uma companhia, antes da apuração do resultado do exercício. Considerando os dados da tabela, julgue os itens subsequentes.
A conta juros passivos a transcorrer constitui um passivo a ser convertido em despesa, ao longo do tempo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, de acordo com os critérios de avaliação de ativos e passivos, conforme a redação dada à Lei n.º 6.404/1976 pelas Leis n.º 11.638/2007 e n.º 11.941/2009.
As contas a receber devem ser avaliadas pelo valor dos títulos que as compõe menos as devidas estimativas de perdas prováveis na realização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, de acordo com os critérios de avaliação de ativos e passivos, conforme a redação dada à Lei n.º 6.404/1976 pelas Leis n.º 11.638/2007 e n.º 11.941/2009.
Os estoques devem ser avaliados pelo custo de aquisição ou de fabricação, reduzido por estimativas de perdas para ajuste ao preço de mercado, quando este for inferior, vedado qualquer outro critério.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, de acordo com os critérios de avaliação de ativos e passivos, conforme a redação dada à Lei n.º 6.404/1976 pelas Leis n.º 11.638/2007 e n.º 11.941/2009.
Avaliam-se os ativos intangíveis pelo custo incorrido na aquisição, vedada qualquer dedução.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, de acordo com os critérios de avaliação de ativos e passivos, conforme a redação dada à Lei n.º 6.404/1976 pelas Leis n.º 11.638/2007 e n.º 11.941/2009.
O método do custo foi abolido como forma de avaliação de investimentos societários.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, de acordo com os critérios de avaliação de ativos e passivos, conforme a redação dada à Lei n.º 6.404/1976 pelas Leis n.º 11.638/2007 e n.º 11.941/2009.
O valor justo dos instrumentos financeiros pode ser obtido pelo cálculo do valor presente líquido dos fluxos de caixa futuros de instrumentos financeiros similares.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da Lei n.º 6.404/1976 e suas alterações recentes, julgue os itens que se seguem.
A partir da NBC T1, que define a estrutura conceitual para a elaboração e apresentação das demonstrações contábeis, todas as entidades contábeis devem seguir exclusivamente o regime de competência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da Lei n.º 6.404/1976 e suas alterações recentes, julgue os itens que se seguem.
As alterações promovidas pela Lei n.º 11.638/2007 e posteriores tiveram por finalidade criar alternativas às normas internacionais de contabilidade emitidas pelo IASB, dadas as condições reais da economia brasileira.
Os cheques emitidos, registrados contabilmente e entregues pela empresa para quitação de obrigações, mas ainda não apresentados ao banco pelo portador, devem ter o seu valor
Investigações com pessoal de almoxarifado sobre estoques eventualmente obsoletos ou de pouca movimentação fornecem segurança a respeito de afirmações da administração sobre:
Os trabalhadores da Cia ABC trabalharam em determinada empresa durante o mês de setembro/X2 e receberam o pagamento em 5/10/X2. Considerar esse fato para efeito de registro contábil na BASE DE CAIXA em vez de no REGIME DE COMPETÊNCIA terá a seguinte consequência nas demonstrações contábeis elaboradas em setembro/x2:
O resultado da existência de encargos financeiros fixos para aumentar os efeitos de variações nos lucros antes de juros e imposto de renda sobre os lucros por ações é denominado de
O termo utilizado para representar o quanto a empresa ganhou em todas as suas atividades, considerando as receitas e as despesas financeiras, ou seja, a atividade fim da empresa acrescida do resultado de suas decisões de financiamento e investimento é
A redução ao valor recuperável de ativos visa a assegurar que esses mesmos ativos não estejam registrados contabilmente por um valor superior ao de sua possível recuperação por uso ou por venda.
Sob o enfoque da redução ao valor recuperável do ativo, o valor presente dos fluxos de caixa futuros estimados, resultantes do uso de um ativo, indica o seu valor
Em 31 de dezembro de 2009, a Sociedade Anônima apurou um lucro, antes do Imposto de Renda, de R$ 250.000,00 e não fez qualquer ajuste no LALUR. O Imposto de Renda devido por essa Sociedade Anônima, tributada pelo lucro real, em reais, é
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em cada um dos itens a seguir é apresentada uma situação hipotética, referente a registros contábeis, seguida de uma assertiva a ser julgada com base nas normas brasileiras de contabilidade.
Para atender à demanda diária, determinado restaurante compra, toda madrugada, frutos do mar de uma cooperativa de pescadores, sendo que os pagamentos são realizados a cada quinze dias, dentro do mês em que ocorreu a compra. Nessa situação, essas compras devem ser registradas contabilmente, pelo restaurante, como despesas do mês.
Banca:
Instituto Americano de desenvolvimento (IADES)
Julgue os itens a seguir.
I - A escrituração contábil é a técnica que o contabilista utiliza para a execução do seu trabalho. Esta se reveste de procedimentos específicos a serem seguidos. Todo registro contábil tem como base o fato administrativo ou contábil ocorrido e o documento suporte para evidenciar (provar) o acontecimento. Estes registros são efetuados com base no método das Partidas Dobradas (cada Débito corresponde a um Crédito de igual valor), em contas específicas, logo, as contas são os componentes técnicos da contabilidade.
II - As contas se classificam em patrimoniais e de resultado. As contas patrimoniais representam os bens, direitos e obrigações da entidade e compõem o balanço patrimonial, logo, seus saldos sã...
Banca:
Instituto Americano de desenvolvimento (IADES)
Relativamente ao saldo credor da conta de Provisão Para Créditos de Liquidação Duvidosa, qual o lançamento a ser efetuado no encerramento do exercício?
A empresa Atividade Tributada S/A apurou, ao fim do exercício social, os seguintes componentes de resultados:
O saldo de prejuízos fiscais a compensar, conforme apuração na demonstração do lucro real de períodos anteriores e registrado no livro próprio, monta a R$ 10.000,00.
Com base nas informações acima, calcule o imposto de renda a provisionar e indique o seu valor.
A legislação tributária vigente exige a entrega, em cada exercício, da Declaração Anual de Informações Econômico- -Fiscais das Pessoas Jurídicas (DIPJ). Sob esse enfoque, considere as seguintes informações:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das noções básicas de contabilidade, julgue os itens seguintes.
Se determinada empresa assina um contrato de operação de crédito, para pagamento em 36 parcelas, parte das obrigações desse contrato constará do exigível de curto prazo e outra parte, do de longo prazo, mas o empréstimo não integrará o patrimônio da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir a respeito de exercício financeiro e lucro real.
Perdas em operações iniciadas e encerradas no mesmo dia (day-trade), realizadas em mercado de renda fixa ou variável, devem ser adicionadas ao lucro líquido do exercício social para determinação do lucro real.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no que dispõe a legislação sobre sociedades por ações, julgue os itens subsequentes.
O valor justo das aplicações em instrumentos financeiros, na ausência de mercado ativo, é obtido por meio do cálculo do valor líquido atual dos fluxos de caixa futuros de instrumentos financeiros de natureza, prazo e risco similares.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O quadro acima apresenta, em reais, o balancete de verificação de determinada empresa referente ao mês de dezembro. Considere que, após o levantamento desse balancete, e antes do encerramento do referido mês, essa empresa realizou, ainda, as seguintes transações:
I aquisição de um veículo, para transporte de mercadorias, no valor de R$ 45.000,00, financiado em 24 meses, com juros totais de R$ 11.000,00;
II desconto de R$ 15.000,00 em duplicatas no banco, pelo qual a empresa recebeu crédito de R$ 14.500,00 para reforçar seu caixa;
III integralização do capital restante em mercadorias pelos sócios da empresa. ...
Nos casos de incorporação, fusão ou cisão, envolvendo companhias de capital aberto, as sociedades que as sucederem serão também de capital aberto e terão que promover a admissão de negociação das novas ações no mercado secundário, no prazo máximo, contado da data da assembleia-geral que aprovou a operação, de
Banca:
Universidade Estadual de Santa Catarina (UNESC)
Dos trabalhos técnicos em contabilidade abaixo, quais podem ser executados por Técnico em Contabilidade, devidamente registrado no Conselho Federal de Contabilidade:
I - Organização e execução de serviços de contabilidade em geral.
II - Perícias contábeis judiciais.
III - Escrituração dos livros de contabilidade obrigatórios.
IV - Perícias contábeis extrajudiciais.
V - Auditoria. Destas quais são as alternativas corretas?
A Medida Provisória n. 449/08 criou o Regime Tributário de Transição – RTT, para apuração do lucro real, o qual trata dos ajustes decorrentes dos novos critérios e métodos contábeis adotados pela Lei n. 11.638/07 e MP n. 449/08.
Sob esse aspecto e em relação aos incentivos governamentais e subvenções, pode-se afirmar que:
A empresa Atividade Tributada S/A apurou, ao fim do exercício social, os seguintes componentes de resultados:
Receitas tributáveis 80.000,00
Despesas dedutíveis 58.200,00
Receitas Não Tributáveis 9.600,00
Despesas não dedutíveis 4.600,00
Contribuição Social sobre o lucro líquido 2.400,00
Imposto de Renda 15%
O saldo de prejuízos fiscais a compensar, conforme apuração na demonstração do lucro real de períodos anteriores e registrado no livro próprio, monta a R$ 10.000,00.
Com base nas informações acima, calcule o imposto de renda a provisionar e indique o seu valor.
As sociedades constituem um tipo de pessoa jurídica de direito privado. Celebram contrato de sociedade as pessoas que reciprocamente se obrigam a contribuir, com bens ou serviços, para o exercício de atividade econômica e a partilha, entre si, dos resultados. Com relação às sociedades empresárias, assinale a alternativa correta.
A Cia. Visão de Futuro S/A, que possui exercício social coincidente com o ano civil, contratou, em 01/11/08, uma apólice de seguro anual para cobertura de incêndio avaliada em R$ 360.000,00, cuja vigência teve início na data da assinatura do contrato. O prêmio cobrado pela seguradora correspondeu a 15% do valor da apólice e foi pago em 30/11/08. Considerando o princípio contábil da competência de exercícios, no balanço patrimonial da Cia. Visão de Futuro S/A, apurado em 31/12/08, a conta Seguros a Vencer apresentou saldo atualizado de
Observe as transações realizadas pela Monte Pascoal S/A, em junho/2008:
- prestou serviços a um cliente, emitindo uma nota fiscal de R$ 15.000,00, a ser recebida em 15/07/2008;
- vendeu produtos que ainda estão em elaboração, recebendo antecipadamente R$ 12.000,00, sendo a entrega dos produtos prevista para o dia 20/07/2009; para a realização dessa encomenda, já gastou R$ 4.500,00 de um custo previsto de R$ 9.500,00;
- provisionou os salários do mês de junho/2008 no valor de R$ 8.000,00, a serem pagos em 05/07/2008;
- pagou R$ 2.400,00 referentes ao seguro contra incêndio e lucros cessantes da fábrica, com validade para o período de 01/07/2008 a 30/06/2009. ...
As máquinas e equipamentos sofrem depreciação em virtude de uma série de fatores. A inadequação e o obsoletismo compreendem aspectos de perda de vida útil relativos às causas:
O fato de que, uma vez adotado determinado processo, entre os vários possíveis que podem atender a um mesmo princípio geral, ele não deverá ser mudado com demasiada frequência, pois assim estaria sendo prejudicada a comparabilidade dos relatórios contábeis, constitui o(a):
A contabilidade conceitua o agregado de valores que abrange o investimento inicial feito pelos proprietários e que corresponde ao patrimônio líquido inicial que se denomina Capital:
O Simples Nacional implica o recolhimento mensal, mediante documento único de arrecadação, de tributos devidos pelas microempresas ou empresas de pequeno porte. Assinale a alternativa que apresenta um tributo que é recolhido por meio do Simples Nacional.
Banca:
Instituto Americano de desenvolvimento (IADES)
A contabilidade de uma organização deve registrar todas as movimentações no patrimônio de uma empresa. O termo Patrimônio significa, a princípio, o conjunto de bens pertencentes a uma pessoa ou a uma empresa. Assinale a alternativa correta em relação ao tema.
A inclusão de derivativos no conceito de valor mobiliário, tal como dispõe o art. 2º da Lei n. 6.385/1976, e as alterações posteriores, leva a concluir que:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da utilização do orçamento empresarial, julgue os itens que se seguem. A elaboração de um orçamento empresarial evitará a recorrência de erros detectados no passado. Ao se aplicar as premissas orçamentárias, a empresa descobrirá as causas de muitos fatos financeiros e operacionais relevantes, que proporcionarão conhecimentos fundamentais para o dirigente em sua tomada de decisão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em 31 de dezembro, uma companhia controladora constituiu uma companhia controlada, da qual a controladora tem 100% do capital. A controladora e a controlada não participam em outra empresa. Na ocasião, a controladora integralizou, em espécie, todo o capital da controlada, que foi de R$ 100.000,00. Além desse fato, a controladora também vendeu, ao preço de custo, R$ 100.000,00 de mercadorias para a controlada. A controlada mantinha, na data do balanço, todo o estoque de R$ 100.000,00, pois nada vendeu a terceiros e, também, não efetuou o pagamento dos R$ 100.000,00 à controladora. A tabela a seguir representa o balanço patrimonial em reais de ambas as companhias.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que um balancete contábil sofreu os seguintes ajustes:
I saldo final de material de consumo: R$ 3.230;
II seguros no mês: R$ 320;
III perda provisionada de clientes: R$ 890;
IV depreciação no mês: R$ 900;
V assinaturas no mês: R$ 120;
VI realização de receitas antecipadas: R$ 2.400;
VII perda não provisionada de estoques: R$ 500.
Nesse caso, após a contabilização desses ajustes e elaboração do balancete contábil final, é correto afirmar que
o ajuste VII afetará o total do ativo circulante, mas não terá reflexo no resultado do exercício porque o lançamento será a débito de perda de estoques e a crédito de estoques.
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
Em relação ao Crédito Rural, item Condições Básicas, subitem Orçamento, analise as assertivas, classifique-as em VERDADEIRO (V) ou FALSO (F) e assinale a alternativa correta.
1. As despesas de transporte e frete de insumos podem ser incorporadas ao orçamento, para fins de crédito.
2. A instituição financeira pode alterar o orçamento, plano ou projeto sem prévia anuência do responsável por sua elaboração, mas deve recusar o financiamento, quando, a seu juízo, não forem observadas a boa técnica bancária ou as normas aplicáveis ao caso.
3. É permitido o deferimento de crédito para cobertura de itens orçamentários atendidos por outra instituição financeira.
4. Exige-se que o orçamento relativo a mais de um empreendimento ou ao custeio de lavouras ...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de fundamentos de contabilidade, julgue os itens a seguir.
Quando, na equação patrimonial de uma entidade, o ativo total, somado à situação líquida, é igual ao passivo total, a situação financeira da entidade pode ser considerada bastante confortável.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As empresas são forçadas a tomarem decisões financeiras de maneira contínua e inevitável, a fim de obterem os recursos necessários ao desenvolvimento de seus projetos. Esses recursos poderão ser obtidos
no ativo (investimentos) e no passivo (financiamentos) da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As empresas são forçadas a tomarem decisões financeiras de maneira contínua e inevitável, a fim de obterem os recursos necessários ao desenvolvimento de seus projetos. Esses recursos poderão ser obtidos
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
As empresas são forçadas a tomarem decisões financeiras de maneira contínua e inevitável, a fim de obterem os recursos necessários ao desenvolvimento de seus projetos. Esses recursos poderão ser obtidos
no patrimônio líquido, na parte relativa aos recursos próprios da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Nem sempre o saldo da conta bancos conta movimento de uma empresa apresenta-se com o mesmo saldo registrado no banco. Este fato pode provocar distorções no resultado do balanço da empresa. Para evitar essas distorções a empresa deve
solicitar ao banco os extratos bancários e conferir a movimentação com a registrada pela contabilidade da empresa, corrigindo possíveis enganos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Nem sempre o saldo da conta bancos conta movimento de uma empresa apresenta-se com o mesmo saldo registrado no banco. Este fato pode provocar distorções no resultado do balanço da empresa. Para evitar essas distorções a empresa deve
rever se todos os cheques emitidos e os depósitos realizados foram devidamente registrados pela contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Nem sempre o saldo da conta bancos conta movimento de uma empresa apresenta-se com o mesmo saldo registrado no banco. Este fato pode provocar distorções no resultado do balanço da empresa. Para evitar essas distorções a empresa deve
promover periodicamente e principalmente por ocasião do levantamento do balanço da empresa a conciliação bancária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Suponha que uma entidade possua aluguéis a receber e a pagar e que o aluguel seja fato gerador do PIS e da COFINS, cujas alíquotas somam 10%. Com relação a essa situação, julgue os itens a seguir.
O aluguel a receber e a pagar deverá ser registrado mês a mês, independentemente do seu pagamento ou recebimento, mas a despesa somente ocorrerá quando do efetivo pagamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo a USP/FIPECAFI, o plano de contas deve ser preparado com vistas a fornecer informações gerenciais para os usuários externos, devendo prever contas de acordo com os diversos relatórios exigidos. Acerca desse assunto, julgue os itens seguintes.
Para que a contabilidade atenda aos fatores de informação para as grandes companhias, torna-se necessária a elaboração de um bom elenco de contas e de um sistema contábil que possa auxiliar a gestão em seus objetivos. Para tanto, é importante que a companhia desenvolva projeto que contemple um manual de diretrizes contábeis aprovado pela alta administração.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a atos e fatos administrativos.
O fato administrativo misto não precisa envolver o ativo e o passivo ao mesmo tempo; exemplo do que se afirma é o recebimento de valores registrados no ativo com juros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a atos e fatos administrativos.
Considere a situação em que determinada entidade tinha direito de receber uma venda tenha trocado o título correspondente por produtos a serem estocados. Nesse caso, essa transação pode ser chamada de fato misto, pois envolveu a receita de venda com aquisição de estoques.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens seguintes, relativos a atos e fatos administrativos.
Considere a situação em que a administração de determinada entidade contábil tenha admitido um empregado. Sabendo-se que esse empregado irá trabalhar e gerar despesas certas, é correto que o seu salário seja registrado no momento de sua admissão, tendo em vista o princípio da oportunidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos básicos de contabilidade como ciência, julgue os seguintes itens.
A contabilidade busca entender as mutações sofridas pelo patrimônio, tendo como alvo, entre outras, uma visão prospectiva de possíveis variações. As mutações tanto podem decorrer da ação do homem como da natureza.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, de acordo com os princípios e normas brasileiras de contabilidade e a legislação societária.
O balancete de verificação pode ser destinado a usuários externos, quando assinado por contador registrado devidamente identificado com o número do registro no CRC.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as informações acima, que constam do balancete de verificação de determinada companhia levantado após o encerramento das contas de resultado, julgue os itens a seguir.
O aumento na conta provisão para perdas em estoque afeta a situação líquida da companhia, e a constituição da provisão para contingências trabalhistas é fato contábil modificativo, pois aumenta o resultado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de despesas e receitas antecipadas, julgue os itens subsequentes.
Ao se adquirir veículo por meio de financiamento de longo prazo haverá acréscimo ao ativo permanente e ao passivo exigível de longo prazo. Ao efetuar os pagamentos mensais das parcelas do financiamento haverá um fato permutativo, ocorrerá redução no ativo e também no passivo de curto prazo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca de despesas e receitas antecipadas, julgue os itens subsequentes.
O registro referente à utilização de aluguéis pagos antecipadamente, de acordo com o regime de competência, proporcionará débito ao resultado do exercício e crédito na conta de aluguéis antecipados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das operações apresentadas acima, julgue os itens que se seguem acerca dos regimes contábeis e seus reflexos nos registros e evidenciação contábil.
O lançamento II será registrado ao se adotar o regime de caixa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas informações acima, relativos a uma empresa hipotética, julgue os itens seguintes, a respeito da conciliação bancária a ser efetuada pelo contabilista.
A instituição financeira deverá fazer um débito em contacorrente no valor de R$ 1.800,00, referente ao recebimento da fatura.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos aspectos conceituais do balancete de verificação, julgue os itens que se seguem.
Mesmo que se destine a fins internos da entidade, o balancete deverá conter nome e assinatura do contabilista responsável, sua categoria profissional e número de registro no Conselho Regional de Contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Conta é a representação contábil de elementos patrimoniais de natureza igual ou semelhante, criada para registrar nos livros contábeis fatos ocorridos nas empresas e manter atualizada a situação econômico-financeira de uma entidade. Acerca desse assunto, julgue os itens subsequentes.
Uma empresa possui ou não possui passivo; logo, não existem dívidas negativas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Conta é a representação contábil de elementos patrimoniais de natureza igual ou semelhante, criada para registrar nos livros contábeis fatos ocorridos nas empresas e manter atualizada a situação econômico-financeira de uma entidade. Acerca desse assunto, julgue os itens subsequentes.
Qualquer aumento do patrimônio líquido será regido por crédito, e qualquer diminuição, por débito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Patrimônio é o conjunto de bens, direitos e obrigações vinculado a uma pessoa física ou jurídica. A respeito desse assunto, julgue os próximos itens.
Todo débito corresponde a um crédito equivalente ou viceversa; portanto a diferença entre o ativo (débito) e o passivo (crédito) não constitui o patrimônio líquido, pois eles são equivalentes.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade consiste em um sistema muito bem idealizado, com a finalidade de registrar transações e informar a respeito dos seus impactos na situação econômico-financeira de uma entidade em determinada data. Acerca desse assunto, julgue os itens a seguir.
Para empresas de um único proprietário, conhecidas como firmas individuais, a adoção de um sistema contábil é facultativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade consiste em um sistema muito bem idealizado, com a finalidade de registrar transações e informar a respeito dos seus impactos na situação econômico-financeira de uma entidade em determinada data. Acerca desse assunto, julgue os itens a seguir.
Nas empresas que operam com seguros, a contabilidade é padronizada por órgãos governamentais, no entanto, as técnicas contábeis mantêm as suas características.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilidade consiste em um sistema muito bem idealizado, com a finalidade de registrar transações e informar a respeito dos seus impactos na situação econômico-financeira de uma entidade em determinada data. Acerca desse assunto, julgue os itens a seguir.
Embora as técnicas contábeis não sofram grandes transformações, a contabilidade de empresas privadas pode receber tratamento diferenciado, a fim de atender às suas peculiaridades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Gerir o caixa de uma empresa implica garantir o adequado fluxo de recebimentos e de pagamentos, de forma a não haver escassez de recursos para honrar as obrigações cotidianas e assegurar o giro do negócio. A esse respeito, julgue os itens que se seguem.
Uma das semelhanças entre os modelos de Baumol e Miller- Orr relaciona-se à previsibilidade dos fluxos de caixa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, acerca dos efeitos inflacionários sobre o patrimônio das empresas.
A inflação provoca perdas nos itens monetários do ativo e ganhos nas contas monetárias do passivo. A conta salários a pagar é um exemplo de item monetário do passivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das retenções na fonte e dos ativos e passivos fiscais diferidos, julgue os itens subsequentes.
No recolhimento do imposto de renda por estimativa, o lançamento correspondente a esse recolhimento será do seguinte tipo. D – provisão para imposto de renda (passivo circulante) C – disponibilidades (ativo circulante)
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na legislação do ISS e do IRPJ, julgue os itens que se seguem.
O regime de tributação com base no lucro presumido é simplificado e constitui opção da pessoa jurídica. O arbitramento do lucro é considerado iniciativa de competência exclusiva do fisco.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando aspectos atinentes à escrituração fiscal, julgue os itens que se seguem.
A legislação tributária pode induzir a companhia a adotar critérios contábeis não compatíveis com as normas da escrituração mercantil, mas que propiciem redução ou postergação dos tributos devidos. Nesse caso, deverão ser utilizados livros ou registros auxiliares, mantendo-se intacta a escrituração mercantil.
Dentro do campo de atuação do contador, inclui-se o órgão de staff ligado à alta administração e que supervisiona diversos órgãos de contabilidade, é denominado
A empresa Amandia S.A. atua no mercado varejista, em todo território nacional, emitindo mais de um milhão de notas fiscais/mês. Sua cobrança é realizada integralmente por intermédio do Banco Cobrança S.A. Por seus serviços, o Banco cobra R$ 2,20 por título enviado. A empresa contabiliza o serviço bancário contratado no ato do débito da despesa em conta corrente, que ocorre no momento da efetivação da cobrança pelo banco. A adoção desse procedimento, pela empresa, evidencia a aplicação
A empresa Girobaixo S.A. tinha um contas a receber de R$ 500.000,00 de seu cliente Oportunia Ltda., que estava com dificuldades financeiras. Sabendo das dificuldades de seu cliente e com receio de inadimplência, concedeu desconto de 5% para que o cliente liquidasse a dívida no prazo. A Oportunia aceitou e quitou a dívida. O registro do evento na empresa Girobaixo S.A. representa um fato
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A personalidade é atributo das pessoas jurídicas que lhes confere autonomia e separação patrimonial em relação aos seus sócios. A esse respeito, assinale a opção correta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, com base nos conceitos e normas aplicáveis à escrituração contábil.
De acordo com a doutrina e a legislação contábeis, a prescrição de uma dívida e o perecimento de um direito correspondem, respectivamente, a uma realização de receita e à incorrência de uma despesa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir.
I Os elementos essenciais da conta são: título, data da operação, histórico da ocorrência, valor do débito, valor do crédito e saldo (diferença entre débito e crédito).
II O princípio fundamental do método das partidas dobradas é o de que não há devedor sem credor e vice-versa.
III Nas contas de resultado, são registradas as variações aumentativas e diminutivas do patrimônio, que geram resultado positivo ou negativo, aumentando ou diminuindo a substância líquida patrimonial.
IV Plano de contas é o agrupamento ordenado de todas as contas que são utilizadas pela contabilidade dentro de determinada empresa, considerado indispensáve...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Tendo o texto acima como referência inicial, julgue os itens a seguir.
Considere que uma empresa tenha realizado a compra de mercadorias para revenda a vista e a prazo. Nesse caso, ocorrem dois fatos permutativos que provocam aumento no patrimônio líquido da empresa.
Entende-se por orçamento a alocação de recursos para se atingir os objetivos organizacionais, sendo previstas atividades de planejamento e controle. Dentre as atividades abaixo, aquelas que só podem ser classificadas como planejamento são:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos processos de concentração e desdobramento de empresas e à consolidação das demonstrações contábeis, julgue os itens subsequentes.
No caso de cisão, há vários tipos de combinações possíveis. A cisão pode ser parcial ou total, transferindo-se parte ou a totalidade do patrimônio da cindida. Por outro lado, esse patrimônio pode ser transferido a outra(s) empresa(s), preexistente(s) ou superveniente(s).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos processos de concentração e desdobramento de empresas e à consolidação das demonstrações contábeis, julgue os itens subsequentes.
Os processos mais utilizados com vistas à integração operacional, ao fortalecimento competitivo internacional e à solução de conflitos entre acionistas são, respectivamente, a fusão, a incorporação e a cisão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios fundamentais da contabilidade e às demonstrações contábeis, julgue os próximos itens.
Para efeito de elaboração da demonstração do valor adicionado, é preciso levar em conta as diferenças entre os critérios da economia e da contabilidade, que se baseiam, respectivamente, na produção e na realização da receita. Quanto mais próximos forem os estoques iniciais e finais, maiores serão as diferenças entre os critérios econômico e contábil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos princípios fundamentais da contabilidade e às demonstrações contábeis, julgue os próximos itens.
O Conselho Federal de Contabilidade, ao tratar da estrutura conceitual para a elaboração e apresentação das demonstrações contábeis, menciona as doações recebidas como exemplo de um ativo, passível de reconhecimento no balanço patrimonial, pois, embora haja ausência de um gasto, há evidência de obtenção de benefícios futuros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito às técnicas, aos métodos e às teorias principais da contabilidade, julgue os itens de 67 a 75.
O livro razão é obrigatório para as empresas tributadas pelo imposto de renda com base no lucro real e para as optantes do sistema integrado de pagamento de impostos e contribuições das microempresas e empresas de pequeno porte (SIMPLES).
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que diz respeito às técnicas, aos métodos e às teorias principais da contabilidade, julgue os itens de 67 a 75.
Uma das principais características das informações geradas pela contabilidade é o fato de elas deverem propiciar aos seus usuários uma base segura às suas decisões, pela compreensão do estado em que se encontra a entidade, seu desempenho, sua evolução, riscos e oportunidades que oferece.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A avaliação, o registro e o controle do patrimônio podem ser considerados os objetivos mais importantes da contabilidade geral. Com relação a esse assunto, julgue os itens seguintes.
As funções da contabilidade incluem a orientação dos usuários, assim entendida a prestação de informações úteis que possam evidenciar as mutações patrimoniais, tanto qualitativas quanto quantitativas.
A Empresa Compratudo S/A realizou uma operação de venda de mercadorias com recebimento à vista, no valor de R$ 1.000,00. Sabe-se que tal operação gerou um registro contábil de débito à conta Caixa e Bancos e crédito à conta Vendas Brutas.
Dessa forma, o tipo de fato contábil e a conta de crédito envolvida na operação, à luz da contabilidade geral, são, respectivamente,
Um produto encomendado em outubro, recebido em novembro, pago em dezembro, vendido em janeiro, cujo valor de venda foi recebido em fevereiro, será reconhecido na Demonstração do Resultado no mês de
Banca:
SUSTENTE Instituto Brasileiro de Desenvolvimento Sustentável
O Patrimônio das empresas está em constante movimento em função dos acontecimentos que ocorrem diariamente. Esses acontecimentos podem ser divididos em dois grupos: atos administrativos e fatos administrativos (permutativos, modificativos e mistos).
Coloque V se a afirmativa for verdadeira ou F se for falsa:
( ) Os Fatos Permutativos envolvem somente Contas Patrimoniais.
( ) Fatos mistos são aqueles que envolvem, ao mesmo tempo, um fato modificativo e um fato permutativo.
( ) Os fatos modificativos envolvem apenas uma Conta Patrimonial e uma ou mais Contas de Resultado ou do Patrimônio Líquido.
Banca:
SUSTENTE Instituto Brasileiro de Desenvolvimento Sustentável
Considerando que o Patrimônio é o conjunto de BENS, DIREITOS e OBRIGAÇÕES, para encontrar o Patrimônio Liquido desta representação gráfica, devemos fazer a seguinte equação:
Banca:
SUSTENTE Instituto Brasileiro de Desenvolvimento Sustentável
A Lei 6.404/ 76 ( Lei das Sociedades por Ações ) enfatiza que a diretoria da empresa fará elaborar, com base na contabilidade, as demonstrações financeiras. Este período denominado Exercício Social será sempre:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue o item a seguir com relação às formalidades da escrituração contábil.
A escrituração será executada com base em documentos de origem externa ou interna ou, na sua falta, em elementos que comprovem ou evidenciem os fatos e a prática de atos administrativos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No plano de contas, estão relacionadas todas as contas julgadas necessárias ao registro dos componentes patrimoniais e dos fenômenos da gestão. Acerca da função e do funcionamento dessas contas, julgue os itens a seguir.
Os elementos de mesma natureza e os saldos de valor reduzido, quando agrupados e desde que indicada a sua natureza, não devem ultrapassar, no total, um décimo do valor do grupo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os fatos administrativos podem ser classificados em permutativos, modificativos ou mistos. Acerca das transações relacionadas com essa classificação, julgue os itens que se seguem.
A alienação de bem parcialmente depreciado pelo seu valor contábil líquido representa um fato modificativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os fatos administrativos podem ser classificados em permutativos, modificativos ou mistos. Acerca das transações relacionadas com essa classificação, julgue os itens que se seguem.
O recebimento de bem em doação representa um fato misto, pois envolve, ao mesmo tempo, um fato permutativo e um fato modificativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os fatos administrativos podem ser classificados em permutativos, modificativos ou mistos. Acerca das transações relacionadas com essa classificação, julgue os itens que se seguem.
O pagamento de obrigação registrada no longo prazo com desconto representa um fato permutativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens acerca dos critérios que precisam ser atendidos para que esses elementos patrimoniais possam ser reconhecidos no balanço patrimonial.
Uma característica essencial para a existência de um passivo é que a entidade tenha uma obrigação presente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os seguintes itens acerca dos critérios que precisam ser atendidos para que esses elementos patrimoniais possam ser reconhecidos no balanço patrimonial.
Ao avaliar se determinado item enquadra-se na definição de ativo, passivo ou patrimônio líquido, deve-se atentar para a sua essência e para a realidade econômica, não apenas para a sua forma legal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O patrimônio das entidades é o objeto próprio da contabilidade. Nesse sentido, julgue o item a seguir acerca dos objetivos e finalidades da contabilidade.
O objetivo científico da contabilidade manifesta-se na correta apresentação do patrimônio e na apreensão e análise das causas das suas mutações.
No mês de junho de 2009, a Cia. A adquiriu mercadorias no valor de R$ 500,00, pagando 60% à vista e 40% a prazo, com vencimento para julho de 2009. Durante o mês de junho de 2009, a Cia. A vendeu todas estas mercadorias por R$ 4.700,00. Do valor da venda, recebeu R$ 3.500,00 à vista e o restante será recebido em agosto de 2009. Dado que a companhia atende ao regime de competência, o resultado apurado pela Cia. A, no mês de junho foi, em R$,
O objetivo da contabilidade que se materializa por meio da observância aos princípios que norteiam os seus procedimentos e que se refletirá nas demonstrações que lhe cabe elaborar denomina-se
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes a respeito da organização e das competências das unidades responsáveis pelas atividades do Sistema de Contabilidade Federal (SCF).
Promover em assuntos de contabilidade a integração com os demais poderes e esferas de governo cabe às unidades responsáveis pelas atividades do SCF.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes a respeito da organização e das competências das unidades responsáveis pelas atividades do Sistema de Contabilidade Federal (SCF).
Cabe às unidades responsáveis pelas atividades do SCF, entre outras atribuições, consolidar os balanços da União, dos estados, do DF e dos municípios, com vistas à elaboração do balanço do setor público nacional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere as diversas contribuições sociais, julgue os próximos itens.
Considere que uma empresa tenha baixado como perda, um crédito contra um cliente que entrou em liquidação judicial e, ao final do processo, acabou recebendo uma parcela do referido crédito. Nesse caso, o valor recebido deve ser incluído na receita bruta, para efeito da cobrança da COFINS e do PIS/PASEP.
Determinada empresa apresentava saldo de R$ 4 . , nas contas Bancos conta Movimento e Mercadorias. Efetuou uma compra a vista, pagando com cheque de sua conta bancária, no valor de R$ 2 . , . Após o registro do fato contábil citado, o saldo final dessas contas será:
No que diz respeito à Taxa de Retorno sobre o Investimento de uma determinada empresa, podemos afirmar, corretamente, que é a razão entre o Lucro Líquido e o
Mantidos constantes os demais elementos e considerando inexistir Realizável a Longo Prazo, quanto maior o quociente de Imobilização/(Patrimônio Líquido + Exigível a Longo Prazo), menor será o quociente de
Uma empresa possuía, em sua carteira de clientes, três duplicatas – Cliente A: R$ 5.000,00; Cliente B: R$ 10.000,00 e Cliente C: R$ 15.000,00. O saldo da Conta Duplicatas a Receber era de R$ 30.000,00. Em 02/01/2007, as duplicatas foram descontadas junto a um banco. Após o lançamento contábil do desconto das duplicatas, os saldos das contas Duplicatas a Receber e Duplicatas Descontadas ficaram assim representados, respectivamente:
A seguir, encontra-se uma relação de contas em ordem alfabética, constantes do Plano de Contas elaborado para a empresa Palermo Comércio e Distribuição Ltda.
Observando-se as contas acima sob a ótica da escola patrimonialista, a “Teoria das Contas” mais adotada na Contabilidade, podemos identificar na lista
O índice de liquidez que resulta da divisão do somatório dos Ativos Circulante (AC) e Realizável a Longo Prazo (RLP) pela soma dos Passivos Circulante (PC) e Exigível a Longo Prazo (ELP) é chamado de Índice
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto à contabilização de operações típicas de uma empresa comercial, julgue os próximos itens.
O correto registro da venda antecipada de mercadorias aumenta o ativo e o passivo circulantes. Considerando que não haja reflexo no resultado do período, esse registro é permutativo e não, modificativo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da composição da situação líquida da empresa e da interpretação dos atos e fatos contábeis, julgue os seguintes itens.
Ao se registrar a troca de mercadorias para revenda por incongruência com relação ao pedido de compras, há um fato modificativo e um fato permutativo. O fato permutativo vincula-se ao registro da nova mercadoria no ativo e o modificativo, pela baixa da mercadoria que não atendeu às necessidades prévias do comprador.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da composição da situação líquida da empresa e da interpretação dos atos e fatos contábeis, julgue os seguintes itens.
O registro da baixa de estoques pela venda, em um sistema de controle de estoques permanente, corresponde a um fato misto. Nesse sistema, além da baixa do estoque, há o registro da operação mercantil de venda.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da composição da situação líquida da empresa e da interpretação dos atos e fatos contábeis, julgue os seguintes itens.
O ajuste mensal da utilização da despesa antecipada de seguros é um fato permutativo porque o saldo é transferido da despesa antecipada de seguros para a conta de despesa de seguros.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a gestão contábil e financeira, julgue os itens a seguir.
O uso da contabilidade com objetivo precípuo de atender apenas às exigências fiscais coaduna com a finalidade básica da contabilidade, que é a de orientar o administrador em suas decisões. Assim, as empresas que aplicam a contabilidade como ferramenta para fornecer informações ao Fisco são capazes de traçar estratégias que propiciam retorno econômico e financeiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A contabilização de operações típicas das empresas exige a elaboração de um plano de contas para cada segmento de atuação. O plano de contas é elaborado pela empresa, e geralmente, pode variar dentro do mesmo segmento. Acerca do plano de contas, dos registros contábeis e das características dos componentes patrimoniais, julgue os itens que se seguem.
Uma característica intrínseca dos componentes do passivo é a sua exigibilidade imediata ou futura. Os passivos devem ser contabilizados quando proporcionam algum vínculo a ativo ou conta de resultado. Há obrigações que advêm de contratos escritos e outras que, pelo princípio da prudência, devem ser registradas mesmo como resultado de negociações verbais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os eventos que alteram a estrutura qualitativa e quantitativa de qualquer patrimônio são chamados de fatos administrativos. Com relação a esse assunto, julgue os itens que se seguem.
A compra de um terreno à vista e em dinheiro é considerada um fato permutativo, porque nessa situação ocorre apenas uma permuta entre elementos patrimoniais sem reflexo na situação líquida da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os eventos que alteram a estrutura qualitativa e quantitativa de qualquer patrimônio são chamados de fatos administrativos. Com relação a esse assunto, julgue os itens que se seguem.
Fatos modificativos são aqueles que alteram a composição qualitativa dos elementos que integram o patrimônio sem alterar a situação patrimonial líquida.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os eventos que alteram a estrutura qualitativa e quantitativa de qualquer patrimônio são chamados de fatos administrativos. Com relação a esse assunto, julgue os itens que se seguem.
Os fatos mistos ou compostos são aqueles que alteram a composição do patrimônio e modificam para mais ou para menos a situação líquida patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os eventos que alteram a estrutura qualitativa e quantitativa de qualquer patrimônio são chamados de fatos administrativos. Com relação a esse assunto, julgue os itens que se seguem.
Os fatos podem corretamente ser classificados em permutativos, modificativos e mistos ou compostos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os eventos que alteram a estrutura qualitativa e quantitativa de qualquer patrimônio são chamados de fatos administrativos. Com relação a esse assunto, julgue os itens que se seguem.
Um ato administrativo é diferente de um fato administrativo porque o ato não produz de imediato qualquer alteração no patrimônio, enquanto que o fato altera a composição patrimonial das entidades.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto aos conceitos, objetivos e finalidade da contabilidade, julgue os itens a seguir.
A finalidade da contabilidade é registrar os fatos e produzir informações que possibilitem ao titular do patrimônio o planejamento e o controle de suas ações.
Segundo a Resolução CFC nº 750/93, a extinção, parcial ou total, de um passivo, qualquer que seja o motivo, sem o desaparecimento concomitante de um ativo de valor igual ou maior, representa a ocorrência de
Com o desenvolvimento da Escola Contábil Americana, o conceito de débito e crédito passou a ser considerado simplesmente como convenção contábil. Assim, débito é a forma como se chama o(a)
Na Conta "T", utilizada nas explicações e solução de problemas, os débitos são feitos no lado esquerdo da linha vertical e os créditos, no lado direito. A determinação do lado do razonete ou conta "T" a ser utilizado para aumentos ou para diminuições decorre da(o)
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O inventário permite que se conheça a composição qualitativa do patrimônio em um determinado instante, bem como fornece informações para que se estabeleça a sua expressão quantitativa. Sua fase que compreende a coleta de dados sobre todos os elementos ativos e passivos do patrimônio chama-se
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com a alteração da norma contábil aplicável às empresas privadas, houve diversas modificações na estrutura das demonstrações contábeis e nos critérios de avaliação dos itens patrimoniais. Com relação à mensuração dos itens patrimoniais e de resultado e seus reflexos na evidenciação contábil, julgue os itens que se seguem.
Para o reconhecimento dos ativos intangíveis, a entidade deve apresentar documento comprobatório de compra e venda que fundamente o valor registrado, mesmo que a mensuração do custo tenha sido elaborada em função de estimativas prováveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das diversas perspectivas adotadas para a conceituação, a mensuração e a avaliação dos componentes patrimoniais e de resultado das empresas, julgue os itens seguintes.
De acordo com o conceito físico de capital, capital é a capacidade produtiva fundamentada, por exemplo, nas unidades de produtos finalizadas diariamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue os itens a seguir.
A baixa de mercadorias por doação proporciona um débito na demonstração do resultado do exercício e um crédito na conta de mercadorias, produzindo um fato modificativo sem a contrapartida em conta de receita.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação a fatos contábeis e respectivas variações e avaliações dos componentes patrimoniais, julgue os itens a seguir.
De acordo com a nova estrutura conceitual da contabilidade, as empresas devem restringir o reconhecimento da receita aos itens que apresentem grau suficiente de certeza em relação à sua ocorrência e que possam ser determinados em bases confiáveis.
Banca:
Núcleo de Concursos e Promoção de Eventos (NUCEPE)
A empresa aquecimento global recebeu juros decorrentes de adiantamentos realizados a empregados, sem o recebimento do principal correspondente. A situação representa um fato contábil:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos princípios contábeis fundamentais e nos tipos de fatos contábeis, julgue os itens a seguir.
Caso um bem do ativo imobilizado, adquirido e registrado por R$ 300.000,00, já tiver acumulado uma depreciação correspondente a 40% de sua vida útil, nessa ocasião, a venda à vista desse bem por R$ 150.000,00 caracterizará um fato contábil misto diminutivo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos critérios de avaliação do ativo e do passivo, julgue os itens a seguir.
Considere a seguinte situação hipotética. Uma empresa contraiu, em 1.º/10/2006, obrigação no valor de R$ 500.000,00, com vencimento para 30/6/2007 e encargos prefixados de R$ 90.000,00. Nessa situação, é correto afirmar que, à data do balanço, em 31/12/2006, o valor líquido dessa obrigação foi representado por R$ 530.000,00.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência aos critérios de avaliação do ativo e do passivo, julgue os itens a seguir.
As obrigações em moeda estrangeira sujeitas a variação cambial, no caso de valorização da moeda nacional à data do balanço, serão mantidas pelo mesmo valor anterior em reais, em consonância com a convenção do conservadorismo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos objetivos da contabilidade, julgue o item a seguir.
A divulgação contábil deve propiciar informações sobre os recursos econômicos de uma empresa, os direitos sobre esses recursos, bem como os efeitos das modificações que afetam esses recursos e direitos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue o item abaixo, relativo a conceitos gerais da contabilidade.
A existência de regras gerais peculiares à linguagem contábil não é incompatível com a possibilidade de o contador adotar modos próprios de expressão dos fatos econômicos sujeitos à escrituração.
A extinção, parcial ou total, de um passivo, qualquer que seja a razão, sem o desaparecimento concomitante de um ativo de valor igual ou superior está ligado
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos gerais e princípios da contabilidade, julgue os itens subseqüentes.
Para efeito do planejamento empresarial, a informação contábil é essencial tanto para o estabelecimento de padrões quanto para o inter-relacionamento da contabilidade com os planos orçamentários.
NAS QUESTÕES NUMERADAS DE 11 A 25, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
A gestão de uma empresa é formada pela soma dos atos e fatos. Os fatos, que provocam alterações no Ativo, Passivo e Patrimônio Líquido, são denominados de Fatos Contábeis. Os Fatos Mistos possuem a propriedade de uma combinação entre os Fatos Permutativos ou compensativos e os Fatos Modificativos Aumentativos ou Diminutivos.
É exemplo de um Fato Misto Modificativo Diminutivo:
O técnico de contabilidade da Empresa Lúdice S/A alterou o critério contábil a partir do segundo semestre e na ocasião do balanço informou a alteração nas Notas Explicativas. Ele utilizou a Convenção Contábil de:
Complete a afirmativa sobre o conceito da Contabilidade: "A Contabilidade possui objeto próprio, que é o (a)________________________________________________ e consiste em conhecimentos obtidos por metodologia racional, com as condições de generalidade, certeza e busca das causas, em nível qualitativo semelhante às demais Ciências__________________________________ ."
Registra um fato permutativo de uma compra à vista de um imóvel por R$ 18.000,00, a seguinte opção: (o valor existente em caixa antes da realização da compra era de R$ 45.000,00).