O conceito genérico de auditoria de regularidade, adotado pelas Normas de Auditoria do Tribunal de Contas da União − NAT, em sua revisão de 2011, atualmente é o
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A auditoria é a responsável pela avaliação sistemática da qualidade da assistência prestada ao cliente. Ela analisa, controla e autoriza os procedimentos médicos para fins de diagnose e condutas, respeitando-se a autonomia profissional de forma ética e moral. A respeito do sistema em auditoria, assinale a opção correta.
A empresa Union S.A. após ter publicado suas demonstrações contábeis e o relatório de auditoria externa percebeu que o inventário físico de bens patrimoniais, encerrado após a publicação das demonstrações, constatou a necessidade de contabilizar a baixa de R$ 4.500.000,00 de bens que já não tinham mais utilidade ou condições de uso e estavam registrados no Ativo Imobilizado. A direção determinou a abertura das demonstrações e a contabilização dos ajustes. O ajuste, representa do lucro líquido 50%. Nestas condições, deve o auditor externo
O auditor da empresa Seringueira S.A. elaborou exame seletivo nas notas fiscais emitidas, para confirmação do saldo de Contas a Receber e da Receita do período. Referido procedimento
A empresa Wiinfo S.A. elabora projetos de implementação de softwares fiscais. Os projetos são controlados por sistema de acompanhamento de projetos, que controla as fases e as horas aplicadas. O sistema foi construído de forma a dar a situação atual do projeto, não guardando as posições diárias. As receitas são apropriadas de acordo com o percentual de conclusão das fases. Para confirmar a veracidade da contabilização das receitas, deve o auditor externo:
Para confirmar se os valores reconhecidos, no período, como despesa de juros referentes a um empréstimo de longo prazo foram calculados adequadamente, o auditor deve utilizar a técnica de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação às fases, aos objetivos e às técnicas de auditoria, julgue os itens subsecutivos.
De acordo com as definições do COSO I (Committe of sponsoring organizations of the Treadway Commission), a monitoração de riscos em relação ao alcance de objetivos da entidade é dirigida apenas para riscos de origem financeira, não sendo um relevante instrumento de gerenciamento de riscos para subsidiar a governança corporativa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas brasileiras para o exercício da auditoria interna, julgue os itens a seguir.
A entrega dos papéis de trabalho elaborados pelos auditores internos por solicitação dos auditores independentes está condicionada ao que for estabelecido com a administração da entidade e se insere no âmbito de um planejamento conjunto do trabalho a ser realizado em cooperação entre as duas auditorias.
Os recursos correspondentes às dotações orçamentárias, com o objetivo de manter equilibradas as receitas arrecadadas e as despesas executadas durante um exercício financeiro, serão transferidos a cada mês por meio da descentralização de créditos denominada
A norma que define que “o auditor deve avaliar o sistema de controle interno e o sistema contábil como base para determinar a confiança que neles pode depositar, bem como fixar a natureza, a extensão e a profundidade dos procedimentos de auditoria a serem aplicados” está relacionada
Banca:
Instituto Federal de Educação, Ciência e Tecnlogia Pernambuco (IFPE)
Atos involuntários de omissão, desatenção, desconhecimento ou má interpretação de fatos na elaboração de registros e demonstrações contábeis, bem como de transações e operações da Entidade, tanto em termos físicos quanto monetários, denomina-se:
Banca:
Instituto Federal de Educação, Ciência e Tecnlogia Pernambuco (IFPE)
As normas profissionais representam as condições mínimas necessárias a serem observadas pelos auditores no desenvolvimento de seus serviços. Fazem parte dessas as normas relativas:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao componente monitoramento.
O controle-chave é caracterizado como um controle que possibilita detectar falhas no funcionamento de outros controles antes que eles gerem impactos negativos nos objetivos organizacionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relativos ao componente monitoramento.
De acordo com o COSO, em termos de isenção na forma de avaliar uma atividade, a mais adequada é aquela feita pelo supervisor do responsável pela execução da referida atividade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda com relação às disposições do COSO, julgue os próximos itens.
Os procedimentos a serem adotados para geração e envio corretos de relatórios em resposta a requerimentos de órgãos fiscalizadores estão contemplados no componente avaliação de riscos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda com relação às disposições do COSO, julgue os próximos itens.
Caso o dirigente da organização XYZ esteja em dúvida acerca do funcionamento adequado de sua estrutura de controles internos e pretenda adotar medidas que permitam que ele tenha em mãos uma avaliação a esse respeito, ele deverá optar pela adoção de medidas relacionadas ao componente atividades de controle.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em geral os conceitos de controles internos baseia-se nos estudos do COSO, que é um comitê organizado por várias entidades de classe americanas. Com base nas orientações do COSO, julgue os itens de 91 a 95.
O descumprimento de leis ou normas que regulamentam o negócio de uma organização caracteriza situação conflitante com os objetivos de compliance ou conformidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em geral os conceitos de controles internos baseia-se nos estudos do COSO, que é um comitê organizado por várias entidades de classe americanas. Com base nas orientações do COSO, julgue os itens de 91 a 95.
Por se tratar de assunto afeto à segurança de operações e de sistemas, as ações de prevenção contra fraudes não são consideradas nos controles internos das organizações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em geral os conceitos de controles internos baseia-se nos estudos do COSO, que é um comitê organizado por várias entidades de classe americanas. Com base nas orientações do COSO, julgue os itens de 91 a 95.
Se uma organização adotar ações destinadas a melhorar sua produtividade e seus resultados financeiros, segundo o COSO, a citada organização estará buscando alcançar seus objetivos operacionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em geral os conceitos de controles internos baseia-se nos estudos do COSO, que é um comitê organizado por várias entidades de classe americanas. Com base nas orientações do COSO, julgue os itens de 91 a 95.
Controles internos podem ser corretamente conceituados como um processo desenvolvido pelas organizações com o objetivo de garantir com total certeza que os objetivos organizacionais sejam alcançados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere à auditoria analítica, é correto afirmar que ela
está orientada para o sistema de controles internos, para os fluxos de operações, e não para as transações propriamente ditas. Para tanto, é relevante conhecer o ciclo das transações da empresa auditada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tipos de auditoria, julgue os itens a seguir.
O Tribunal de Contas do Distrito Federal adota, como um dos critérios de classificação das auditorias, a previsibilidade. Nesse caso, são consideradas como não programadas as auditorias que não integram o plano geral de ação (PGA) do tribunal nem exigem autorização plenária, a exemplo das não especificadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tipos de auditoria, julgue os itens a seguir.
A efetividade é uma dimensão do desempenho voltada para o atendimento imediato das metas inicialmente traçadas. Se, por exemplo, o objetivo é o de construir uma usina hidrelétrica, os aspectos relacionados ao meio ambiente e à população da área deverão ser considerados paralelos e avaliados sob outros critérios que não o do objetivo central do programa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tipos de auditoria, julgue os itens a seguir.
Entre os métodos empregados nas auditorias operacionais, a pesquisa experimental, utilizada em avaliação de programas, faz parte das opções de estratégia metodológica. Nesse tipo de pesquisa, procura-se verificar se o programa adotado é a causa do efeito obtido, comparando-se os resultados de dois grupos, um exposto e outro não exposto ao programa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos tipos de auditoria, julgue os itens a seguir.
Na administração pública, a obediência ao princípio da delegação de poderes e definição de responsabilidades tem como foco a descentralização administrativa, de modo a permitir maior rapidez e objetividade nas decisões, o que está associado a menores custos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos gerais sobre auditoria, julgue os itens subsequentes.
A origem da auditoria nas empresas está associada ao aumento de seu tamanho e à sua expansão geográfica, circunstâncias que favoreceram o surgimento de administradores profissionais, que não se confundem com os próprios acionistas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos gerais sobre auditoria, julgue os itens subsequentes.
A auditoria para apuração do valor real do patrimônio líquido de uma empresa é essencial em circunstâncias tais como a transferência de seu controle acionário. Nessa ocasião, devem ser considerados não apenas os valores patrimoniais contabilizados, mas também os intangíveis.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
O planejamento do trabalho da Auditoria Interna compreende os exames preliminares das áreas, atividades e processos, para definir a amplitude e a época do trabalho a ser realizado, de acordo com as diretrizes estabelecidas pela administração. Identifique e assinale a alternativa que contém fatores relevantes, entre os citados abaixo, que devem ser considerados na execução do trabalho de planejamento. I. Ouso do trabalho dos especialistas. II. Autilidade da informação. III. Arelevância da área a ser auditada. IV. O conhecimento da missão e objetivos estratégicos da entidade.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
O CFC – Conselho Federal de Contabilidade – através da Resolução nº 986, de 21 de novembro de 2003, estabeleceu os procedimentos da Auditoria Interna ao aprovar a Norma Brasileira de Contabilidade (NBC T 12 - Da Auditoria Interna). Em relação ao procedimento de “testes de observância”, identifique e assinale qual das alternativas abaixo NÃO apresenta uma ação relacionada com essa modalidade de teste.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas e procedimentos de controle interno administrativo, julgue os itens a seguir.
Uma auditoria mais eficiente e eficaz quanto ao controle administrativo é a realizada de forma eventual, parcial e específica e exclusivamente na modalidade externa, a fim de assegurar alto grau de vigilância e prevenção em relação a todos os responsáveis que não gerem valores, mas tomem decisões que influenciam nos assuntos referentes às finalidades da organização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas e procedimentos de controle interno administrativo, julgue os itens a seguir.
Considere que, ao examinar as despesas realizadas por uma entidade, um auditor tenha encontrado indícios de irregularidade na escrituração de determinada operação. Nessa situação, ao constatar a impossibilidade de confirmação externa, o auditor deve verificar a documentação correspondente, averiguando sua autenticidade e legitimidade, bem como deve verificar a pertinência da transação ao objeto social e a habitualidade e razoabilidade da operação.
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
A Comissão de Valores Mobiliários é uma autarquia federal que atua na fi scalização do mercado de capitais. Dentre as atividades abaixo arroladas, a que não se encontra no âmbito de atuação da CVM é:
Banca:
Centro de Produção da Universidade Federal do Rio de Janeiro (CEPERJ)
Monsueto, técnico do Tribunal de Contas da União, foi designado para realizar auditoria no município WW, em virtude de recebimento pelo município de numerário decorrente de convênio federal. O técnico verifi ca a existência de irregularidades no convenio, bem como em ajustes realizados com o Estado, e glosa todas as contas e aplica multas pelos desvios. Nesse caso, a auditoria do Tribunal de Contas da União é:
Banca:
Instituto Americano de desenvolvimento (IADES)
O Institute of Internal Auditors (IIA) estabeleceu normas da prática profissional da auditoria. Acerca desse tema, assinale a alternativa que apresenta a norma corretamente detalhada.
No âmbito do TCU, quando caso fortuito ou de força maior, comprovadamente alheio à vontade do responsável, tornar materialmente impossível o julgamento das contas, deve o Tribunal
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
O planejamento da auditoria pressupõe adequado nível de conhecimento sobre as atividades, os fatores econômicos, a legislação aplicável e as práticas operacionais da entidade e o nível geral de competência de sua administração. Acerca do planejamento em auditoria, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. O planejamento deve considerar todos os fatores relevantes na execução dos trabalhos.
II. São exemplos de fatores relevantes na execução dos trabalhos: o conhecimento detalhado das práticas contábeis adotadas pela entidade e as alterações procedidas em relação ao exercício anterior; o conhecimento detalhado do sistema contábil e de controles internos da entidade e seu grau de confiabilidade.
Banca:
Assessoria em Organização de Concursos Públicos (AOCP)
Sobre os papéis de trabalho utilizados pelo auditor, analise as assertivas e assinale a alternativa que aponta a(s) correta(s).
I. Documentam e comprovam a realização dos trabalhos.
II. Entre suas finalidades pode se destacar: fornecer um registro escrito permanente do trabalho efetuado e informações importantes com relação ao planejamento contábil, financeiro e fiscal.
III. Devem ser arquivados em pastas: pasta permanente e pasta corrente.
IV. Os papéis de trabalho devem ser ordenados de forma lógica, que facilite o trabalho de revisão e localização de informações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A natureza do conteúdo da documentação de auditoria caracteriza-se como corrente ou permanente, sendo o plano de contas um exemplo de documento de natureza permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de conteúdo corrente das auditorias de regularidade abrange, em geral, apenas um exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de auditoria é um registro que pode ser utilizado na avaliação do desempenho dos profissionais de auditoria e de provas, caso haja processos administrativos e judiciais contra esses profissionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. O ciclo de trabalhos de uma auditoria governamental é finalizado com a produção do relatório da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A Secretaria Federal de Controle, órgão central do sistema de controle interno do Poder Executivo federal, abrange, em sua área de atuação, todos os órgãos do Poder Executivo federal, realizando auditorias e fiscalizações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A auditoria coordenada pelo sistema de controle interno do Poder Executivo federal e, de forma auxiliar, pelos órgãos e(ou) instituições públicas ou privadas é classificada, quanto à forma de execução, como indireta e compartilhada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de auditoria é um registro que pode ser utilizado na avaliação do desempenho dos profissionais de auditoria e de provas, caso haja processos administrativos e judiciais contra esses profissionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. O ciclo de trabalhos de uma auditoria governamental é finalizado com a produção do relatório da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A natureza do conteúdo da documentação de auditoria caracteriza-se como corrente ou permanente, sendo o plano de contas um exemplo de documento de natureza permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de conteúdo corrente das auditorias de regularidade abrange, em geral, apenas um exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. A autorização, a execução, o controle e a contabilização das compras governamentais devem ser realizados preferencialmente por um mesmo setor, com o objetivo de aprimorar os resultados do controle interno da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. Denomina-se indagação escrita ou oral a técnica de auditoria por meio da qual a verificação é realizada junto a fontes externas ao auditado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. A evidência de auditoria obtida diretamente de fonte externa é considerada mais confiável do que a evidência obtida internamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. Denomina-se corte de operações ou cut off a técnica de auditoria representada pelo corte interrupto das operações ou transações, para a apuração da dinâmica de um procedimento de forma seccionada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. O auditor é responsável pela revisão do controle de qualidade da auditoria que executa, devendo avaliar os julgamentos e as conclusões constantes de seu relatório.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. A veracidade do conteúdo das informações comprobatórias das conclusões de auditoria fornecidas pelos órgãos e entidades auditadas é de responsabilidade exclusiva do auditor governamental.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. O objetivo da auditoria de gestão é evidenciar as melhorias e as economias feitas no processo de gerenciamento, a fim de que seja evitado o surgimento de obstáculos ao cumprimento das atividades da instituição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. Os efeitos reais do achado de auditoria, resultantes da divergência entre a situação encontrada e o critério utilizado para avaliá-la, correspondem às consequências concretas, positivas ou negativas, da auditoria para o órgão ou entidade, assim como para o erário ou a sociedade. Os efeitos potenciais, por sua vez, diferentemente dos reais, são aqueles que podem não se concretizar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. Nos exames realizados na auditoria de regularidade, devem ser respeitados, além do princípio da legalidade, os critérios de economicidade, eficiência, eficácia, efetividade, equidade, ética e proteção ao meio ambiente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com informações do Censo, a população de determinado município aumentou, entre os anos 2000 e 2010, de 25 mil para 31 mil habitantes. Em 2010, havia, nesse município, 8 mil domicílios residenciais, dos quais 80% dispunham de energia elétrica.
Com base nas informações acima apresentadas, julgue os itens que se seguem.
Em 2010, menos de 1.700 domicílios residenciais desse município não dispunham de energia elétrica.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A Secretaria Federal de Controle, órgão central do sistema de controle interno do Poder Executivo federal, abrange, em sua área de atuação, todos os órgãos do Poder Executivo federal, realizando auditorias e fiscalizações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A auditoria coordenada pelo sistema de controle interno do Poder Executivo federal e, de forma auxiliar, pelos órgãos e(ou) instituições públicas ou privadas é classificada, quanto à forma de execução, como indireta e compartilhada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de auditoria é um registro que pode ser utilizado na avaliação do desempenho dos profissionais de auditoria e de provas, caso haja processos administrativos e judiciais contra esses profissionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. O ciclo de trabalhos de uma auditoria governamental é finalizado com a produção do relatório da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A natureza do conteúdo da documentação de auditoria caracteriza-se como corrente ou permanente, sendo o plano de contas um exemplo de documento de natureza permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de conteúdo corrente das auditorias de regularidade abrange, em geral, apenas um exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. A autorização, a execução, o controle e a contabilização das compras governamentais devem ser realizados preferencialmente por um mesmo setor, com o objetivo de aprimorar os resultados do controle interno da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. Denomina-se indagação escrita ou oral a técnica de auditoria por meio da qual a verificação é realizada junto a fontes externas ao auditado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. A evidência de auditoria obtida diretamente de fonte externa é considerada mais confiável do que a evidência obtida internamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. Denomina-se corte de operações ou cut off a técnica de auditoria representada pelo corte interrupto das operações ou transações, para a apuração da dinâmica de um procedimento de forma seccionada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. O auditor é responsável pela revisão do controle de qualidade da auditoria que executa, devendo avaliar os julgamentos e as conclusões constantes de seu relatório.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. A veracidade do conteúdo das informações comprobatórias das conclusões de auditoria fornecidas pelos órgãos e entidades auditadas é de responsabilidade exclusiva do auditor governamental.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. O objetivo da auditoria de gestão é evidenciar as melhorias e as economias feitas no processo de gerenciamento, a fim de que seja evitado o surgimento de obstáculos ao cumprimento das atividades da instituição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. Os efeitos reais do achado de auditoria, resultantes da divergência entre a situação encontrada e o critério utilizado para avaliá-la, correspondem às consequências concretas, positivas ou negativas, da auditoria para o órgão ou entidade, assim como para o erário ou a sociedade. Os efeitos potenciais, por sua vez, diferentemente dos reais, são aqueles que podem não se concretizar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. Nos exames realizados na auditoria de regularidade, devem ser respeitados, além do princípio da legalidade, os critérios de economicidade, eficiência, eficácia, efetividade, equidade, ética e proteção ao meio ambiente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de auditoria é um registro que pode ser utilizado na avaliação do desempenho dos profissionais de auditoria e de provas, caso haja processos administrativos e judiciais contra esses profissionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. O ciclo de trabalhos de uma auditoria governamental é finalizado com a produção do relatório da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A natureza do conteúdo da documentação de auditoria caracteriza-se como corrente ou permanente, sendo o plano de contas um exemplo de documento de natureza permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de conteúdo corrente das auditorias de regularidade abrange, em geral, apenas um exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. A autorização, a execução, o controle e a contabilização das compras governamentais devem ser realizados preferencialmente por um mesmo setor, com o objetivo de aprimorar os resultados do controle interno da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos à auditoria. O objetivo da auditoria de gestão é evidenciar as melhorias e as economias feitas no processo de gerenciamento, a fim de que seja evitado o surgimento de obstáculos ao cumprimento das atividades da instituição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos à auditoria. Nos exames realizados na auditoria de regularidade, devem ser respeitados, além do princípio da legalidade, os critérios de economicidade, eficiência, eficácia, efetividade, equidade, ética e proteção ao meio ambiente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos à auditoria. Os efeitos reais do achado de auditoria, resultantes da divergência entre a situação encontrada e o critério utilizado para avaliá-la, correspondem às consequências concretas, positivas ou negativas, da auditoria para o órgão ou entidade, assim como para o erário ou a sociedade. Os efeitos potenciais, por sua vez, diferentemente dos reais, são aqueles que podem não se concretizar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsecutivos, relativos à auditoria. A veracidade do conteúdo das informações comprobatórias das conclusões de auditoria fornecidas pelos órgãos e entidades auditadas é de responsabilidade exclusiva do auditor governamental.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A Secretaria Federal de Controle, órgão central do sistema de controle interno do Poder Executivo federal, abrange, em sua área de atuação, todos os órgãos do Poder Executivo federal, realizando auditorias e fiscalizações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A auditoria coordenada pelo sistema de controle interno do Poder Executivo federal e, de forma auxiliar, pelos órgãos e(ou) instituições públicas ou privadas é classificada, quanto à forma de execução, como indireta e compartilhada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de conteúdo corrente das auditorias de regularidade abrange, em geral, apenas um exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de auditoria é um registro que pode ser utilizado na avaliação do desempenho dos profissionais de auditoria e de provas, caso haja processos administrativos e judiciais contra esses profissionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. O ciclo de trabalhos de uma auditoria governamental é finalizado com a produção do relatório da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A natureza do conteúdo da documentação de auditoria caracteriza-se como corrente ou permanente, sendo o plano de contas um exemplo de documento de natureza permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. A evidência de auditoria obtida diretamente de fonte externa é considerada mais confiável do que a evidência obtida internamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. O auditor é responsável pela revisão do controle de qualidade da auditoria que executa, devendo avaliar os julgamentos e as conclusões constantes de seu relatório.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens que se seguem. Denomina-se indagação escrita ou oral a técnica de auditoria por meio da qual a verificação é realizada junto a fontes externas ao auditado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Durante uma análise de orçamento, uma equipe de auditoria, após considerar os serviços de concreto armado, piso de alta resistência, alvenaria, pintura e cobertura, obteve a seguinte relação de insumos necessários para a obra.
Com base nesses dados e considerando as práticas de análise orçamentária e os parâmetros de custos utilizados pela administração pública, julgue os próximos itens.
Se a referida obra for executada em Vitória – ES e se, na data-base do orçamento, o valor da mediana no Sistema Nacional de Pesquisa de Custos e Índices da Construção Civil (SINAPI) para o ES referente ao item telha trapezoidal zinco for igual a R$ 18,45, é correto afirmar q...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Durante uma análise de orçamento, uma equipe de auditoria, após considerar os serviços de concreto armado, piso de alta resistência, alvenaria, pintura e cobertura, obteve a seguinte relação de insumos necessários para a obra.
Com base nesses dados e considerando as práticas de análise orçamentária e os parâmetros de custos utilizados pela administração pública, julgue os próximos itens.
Visando a análise da possível existência de sobrepreço, a referida equipe poderá valer-se da curva ABC. Como o critério de definição da faixa A é rígido, os auditores, na situação em questão, não precisarão analisar o preço do insumo areia.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma das tarefas da auditoria de obras públicas é a avaliação da correta aplicação dos recursos públicos. Para isso, serão objeto de análise os editais, os contratos, os termos aditivos, os projetos de engenharias, as medições, os diários de obra, entre outros documentos. Com relação à fiscalização de obras civis, julgue os itens seguintes. Os boletins de medição devem ser suportados por memórias de cálculo. Para o cálculo dos volumes dos cortes, é aceitável o emprego do método das áreas, devendo-se levantar topograficamente as seções transversais finais, de forma solidária às referências de nível que referenciam as seções primitivas, com as quais as seções transversais finais serão comparadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma das tarefas da auditoria de obras públicas é a avaliação da correta aplicação dos recursos públicos. Para isso, serão objeto de análise os editais, os contratos, os termos aditivos, os projetos de engenharias, as medições, os diários de obra, entre outros documentos. Com relação à fiscalização de obras civis, julgue os itens seguintes. A fiscalização regularmente instituída pela administração pode autorizar a execução de serviços em quantidades acima da prevista em planilha, mesmo antes da assinatura do termo aditivo ao contrato. Nesse caso, a autorização só ocorrerá se o acréscimo estiver dentro dos 25% permitidos por lei e o pagamento ainda não tiver sido efetuado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Uma das tarefas da auditoria de obras públicas é a avaliação da correta aplicação dos recursos públicos. Para isso, serão objeto de análise os editais, os contratos, os termos aditivos, os projetos de engenharias, as medições, os diários de obra, entre outros documentos. Com relação à fiscalização de obras civis, julgue os itens seguintes. Em relação ao valor dos contratos, admite-se estipulação de correção monetária ou de reajuste por índices de preços gerais, setoriais ou que reflitam a variação dos custos de produção ou dos insumos utilizados, com prazo de duração necessariamente igual a um ano, sempre em relação à data de publicação do edital.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A Secretaria Federal de Controle, órgão central do sistema de controle interno do Poder Executivo federal, abrange, em sua área de atuação, todos os órgãos do Poder Executivo federal, realizando auditorias e fiscalizações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à estrutura e ao funcionamento do controle na administração pública, julgue os itens seguintes. A auditoria coordenada pelo sistema de controle interno do Poder Executivo federal e, de forma auxiliar, pelos órgãos e(ou) instituições públicas ou privadas é classificada, quanto à forma de execução, como indireta e compartilhada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de conteúdo corrente das auditorias de regularidade abrange, em geral, apenas um exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A documentação de auditoria é um registro que pode ser utilizado na avaliação do desempenho dos profissionais de auditoria e de provas, caso haja processos administrativos e judiciais contra esses profissionais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. O ciclo de trabalhos de uma auditoria governamental é finalizado com a produção do relatório da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os itens a seguir. A natureza do conteúdo da documentação de auditoria caracteriza-se como corrente ou permanente, sendo o plano de contas um exemplo de documento de natureza permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens de 167 a 171. O auditor é responsável pela revisão do controle de qualidade da auditoria que executa, devendo avaliar os julgamentos e as conclusões constantes de seu relatório.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens de 167 a 171. A autorização, a execução, o controle e a contabilização das compras governamentais devem ser realizados preferencialmente por um mesmo setor, com o objetivo de aprimorar os resultados do controle interno da entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens de 167 a 171. Denomina-se corte de operações ou cut off a técnica de auditoria representada pelo corte interrupto das operações ou transações, para a apuração da dinâmica de um procedimento de forma seccionada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de métodos, técnicas, procedimentos e instrumentos de controle, julgue os itens de 167 a 171. A evidência de auditoria obtida diretamente de fonte externa é considerada mais confiável do que a evidência obtida internamente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. Nos exames realizados na auditoria de regularidade, devem ser respeitados, além do princípio da legalidade, os critérios de economicidade, eficiência, eficácia, efetividade, equidade, ética e proteção ao meio ambiente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, relativos à auditoria. O objetivo da auditoria de gestão é evidenciar as melhorias e as economias feitas no processo de gerenciamento, a fim de que seja evitado o surgimento de obstáculos ao cumprimento das atividades da instituição.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no que dispõem as normas fundamentais de auditoria do Sistema de Controle Interno do Poder Executivo Federal acerca da execução dos trabalhos de auditoria e fiscalização, julgue os itens subsequentes.
Eventos ocorridos depois do período examinado, ou mesmo antes da emissão do certificado de auditoria, ainda que possam influenciar a posição financeira ou patrimonial da entidade examinada, devem ser objeto de avaliação de nova auditoria, a ser realizada posteriormente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no que dispõem as normas fundamentais de auditoria do Sistema de Controle Interno do Poder Executivo Federal acerca da execução dos trabalhos de auditoria e fiscalização, julgue os itens subsequentes.
Na auditoria de recursos externos, não podendo o órgão ou unidade de controle interno opinar, conclusivamente, sobre o estado das contas, deverá ser emitido relatório circunstanciado, em que se abordem as razões impeditivas e se manifeste a negativa de opinião.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a controle de qualidade, unidades de auditoria interna e apresentação de resultados dos trabalhos de auditoria, julgue os itens que se seguem.
Os resultados dos trabalhos de auditoria interna devem ser apresentados por meio de relatório, que, entre outros dados, deve conter o relato das ações críticas ou que não foram planejadas, mas que exigiram atuação da unidade de auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de auditorias no contexto da gestão ambiental, julgue os itens a seguir.
Os auditores devem coletar informações por meio de entrevistas, exames de documentos e observação, compará-las com os critérios de auditoria e sugerir soluções específicas para os problemas.
A legislação vigente estabelece o órgão responsável por apreciar, para fins de registro, a legalidade dos atos de admissão de pessoal na administração direta e indireta, incluídas as fundações instituídas e mantidas pelo poder público. As exceções são as nomeações para cargos de provimento em comissão.
A respeito da identificação e da avaliação dos riscos de distorção relevante, ao exercer o julgamento quanto a quais riscos são significativos, o auditor deve considerar se o risco
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Se o Auditor julga necessário chamar a atenção para um assunto divulgado nas demonstrações contábeis de real importância e considera fundamental para o entendimento, pelos usuários, das demonstrações contábeis, uma vez tendo obtido evidência de auditoria suficiente e apropriada de que não houve distorção relevante do assunto nas demonstrações contábeis, ele deve,emseu relatório:
I. A empresa Dominó Ltda registrou todas as vendas de bens faturadas e os serviços que foram prestados nos montantes do parcelamento contratado.
II. A empresa Construção Ltda reconheceu as vendas faturadas no resultado e está aguardando o faturamento dos serviços para reconhecer as receitas das consultorias prestadas.
III. A empresa Service S.A. reconhece suas receitas com a execução completa dos serviços.
IV. A empresa Logística S.A. faturou os produtos, reconheceu as receitas e a mercadoria encontra-se no porto disponível para embarque no navio para o cliente.
V. A empresa Diagonal Ltda difere a quantia faturada como serviço...
Os auditores públicos foram designados para examinar as demonstrações contábeis da Empresa Transportes Fluviais S.A. O objetivo é avaliar se os recursos destinados à construção dos dois novos portos foram aplicados nos montantes contratados, dentro dos orçamentos estabelecidos e licitações aprovadas. Foi determinado como procedimento a constatação da existência física dos portos. Esse tipo de auditoria pública é classificada como auditoria
O auditor externo da empresa Mutação S.A., para o exercício de 2011, identificou, nas demonstrações contábeis de 2010, divergências que o levam a formar opinião diferente da expressa pelo auditor anterior. Nesse caso, deve o auditor externo
O auditor externo, ao realizar seu trabalho na empresa Expansão S.A., identificou vários pontos com não conformidades nos controles internos. Com relação a esses pontos, deve o auditor
Ao selecionar os itens nas condições estabelecidas na questão anterior, o auditor identificou dois desvios. Dessa forma, pode-se afirmar que o nível de segurança apresentado é
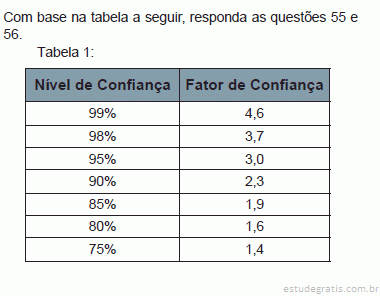
Considerando que o auditor estabeleceu um grau de confiança de 95% para a amostra e que determinou uma taxa tolerável de desvio de 5%, o número de itens a serem testados é
A Revisão do Controle de Qualidade do Trabalho é desenhada para fornecer uma avaliação objetiva, na data, ou antes da data, do relatório, dos julgamentos significativos feitos pela equipe de trabalho e das conclusões a que se chegou durante a elaboração do relatório. Essa revisão deve ser feita
O auditor externo, ao ser contratado para auditar o Hotel Paraíso Azul S.A., constata em seus registros que a ocupação média do hotel é de 90% dos quartos. 50% das contas dos hóspedes foram pagas em dinheiro e os livros não identifi cam parte dos hóspedes. O sindicato dos hotéis da região divulgou, em relatório atualizado, que a ocupação dos hotéis na região não ultrapassa 70%. O noticiário da região dá indícios que vários negócios estão sendo usados para lavagem de dinheiro. A situação apresentada pode evidenciar para o auditor um risco
Pode-se afirmar que, para a aceitação do risco de um trabalho de auditoria externa, deve o auditor avaliar
I. se os sócios e equipe são, ou podem razoavelmente tornar-se, suficientemente competentes para assumir o trabalho.
II. qual a atitude dos colaboradores e dos grupos de colaboradores em relação ao ambiente de controle interno e seus pontos de vista sobre interpretações agressivas ou inadequadas de normas contábeis.
III. se terá acesso aos especialistas necessários para a realização do trabalho.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação a instrumentos de fiscalização, tipos, escopo e execução de auditorias, julgue os itens seguintes.
A avaliação do risco de controle, realizada durante a execução de uma auditoria, constitui processo de avaliação da eficácia dos controles internos de uma entidade na prevenção e detecção de erros ou classificações indevidas nas demonstrações contábeis.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
De acordo com as normas de auditoria, o conceito de que as distorções, incluindo omissões, são consideradas relevantes quando é razoável que possam, individualmente ou em conjunto, influenciar as decisões econômicas de usuários, tomadas com base nas demonstrações contábeis, está relacionado com:
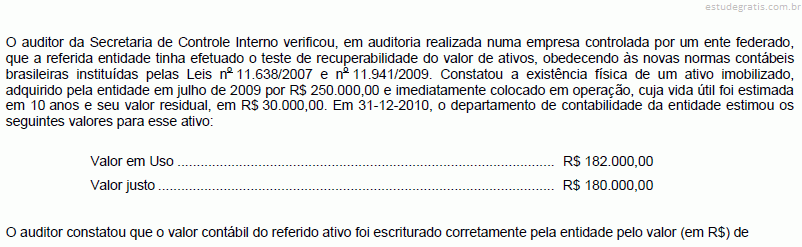
Na auditoria das contas de patrimônio líquido de uma empresa estruturada sob a forma de uma sociedade por ações, o profissional encarregado do trabalho obteve as seguintes informações sobre a constituição da reserva legal no exercício encerrado em 31-12-2011:
Com base nessas informações, ao efetuar a conferência dos cálculos sobre o valor acrescido à reserva legal no exercício, o auditor constatou que o mesmo estava incorreto. Procedeu à recomendação da retificação do valor contabilizado para o valor correto que, em R$, era
Os testes realizados com o objetivo de obter uma segurança razoável de que os procedimentos de controle interno estabelecidos pela administração pública estão em efetivo funcionamento e cumprimento são denominados testes
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Evitar a ostensividade nos exames e no plano de trabalho que executa bem como o detalhamento exagerado de fatos que não contribuam para as conclusões propostas de seu trabalho representa padrões de conduta próprios da função do auditor, que são definidos, respectivamente, como
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Ao avaliar o sistema contábil, incluindo o controle interno, tanto em termos de concepção quanto de funcionamento, o auditor poderá detectar eventos que sejam indicativos de erros e fraudes, onde os erros, diferentemente das fraudes, são caracterizados por
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Na aplicação dos testes de observância e substantivos, o auditor deve considerar, dentre outros, o procedimento técnico básico de observação, que consiste em
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
A possibilidade de o auditor vir a emitir uma opinião isoladamente inadequada sobre as demonstrações contábeis significativamente incorretas denomina-se
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
A possibilidade de que a conclusão do auditor, com base em determinada amostra, possa ser diferente da conclusão que seria alcançada se toda a população estivesse sujeita ao mesmo procedimento de auditoria, denomina-se
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Para que possa obter razoável segurança de que os procedimentos de controle interno estabelecidos pela administração estão em efetivo funcionamento e cumprimento, o auditor realizará
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Quando o funcionário responsável pelo recebimento de vendas a prazo e pelo registro contábil efetua desvio de determinado recebimento em proveito próprio, registrando as vendas do mês deduzidas desse valor, ele comete um desfalque de natureza
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Quando o auditor verificar a existência de efeitos que, isolada ou conjugadamente, forem de tal relevância que comprometam o conjunto das demonstrações contábeis, ele deverá emitir parecer
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Ao determinar a extensão de um teste de auditoria, o auditor pode empregar técnicas de amostragem em que os itens de amostra sejam representativos da população e tenham a mesma oportunidade de serem selecionados. A seleção de itens onde há sempre um intervalo constante entre cada item selecionado, seja ela feita diretamente da população a ser testada ou por extratos dentro da população, denomina-se seleção
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
O procedimento que é utilizado pelo auditor com finalidade de confirmar, por meio de carta, bens de propriedade da empresa em poder de terceiros, bem como direitos a receber e obrigações, denomina-se
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os próximos itens. Entre os procedimentos que devem ser adotados pelo auditor governamental para monitorar o curso das recomendações inclui a verificação dos efeitos das ações voltadas à correção das deficiências identificadas em uma auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os próximos itens. Classifica-se como auditoria de cumprimento legal o exame de observância das disposições legais e regulamentares aplicáveis a determinada situação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os próximos itens. A abstenção de opinião exclui a responsabilidade do auditor governamental de mencionar, em seu relatório, fato que possa influenciar a decisão do usuário de objeto da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas Normas de Auditoria Governamental, julgue os próximos itens. Classifica-se como relatório de revisão limitada o relatório de auditoria em que o auditor governamental não expressa opinião a respeito dos trabalhos efetuados.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Para certificar-se que direitos de crédito, efetivamente existem em determinada data, oAuditor independente utiliza, principalmente, o procedimento de:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
A obtenção de evidência quanto à suficiência, exatidão e validade dos dados produzidos pelo sistema contábil da entidade é um dos objetivos do Auditor ao efetuar a aplicação dos testes:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Para obter razoável segurança de que os procedimentos de controles internos estabelecidos pela administração estão em efetivo funcionamento e cumprimento, o Auditor independente de demonstrações contábeis aplica testes:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
O procedimento de auditoria de verificação do comportamento de valores significativos, mediante índices, quocientes, quantidades absolutas e outros meios, visando à identificação de situação ou tendências atípicas, denomina-se:
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
O pedido de confirmação (circularização) no qual o Auditor independente solicita aos credores que informemos valores das dívidas da empresa auditada é denominado carta:
Os procedimentos de auditoria são técnicas que auxiliam o auditor a obter evidências e provas adequadas e suficientes para fundamentar seu parecer sobre as demonstrações contábeis. Sendo assim, assinale a alternativa que apresenta procedimentos de auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no que dispõem as normas fundamentais de auditoria do Sistema de Controle Interno do Poder Executivo Federal acerca da execução dos trabalhos de auditoria e fiscalização, julgue os itens subsequentes.
Constitui objetivo dos controles internos administrativos evitar a ocorrência de falhas de natureza formal que, ainda que não resultem em dano ao erário, configurem a não observância dos princípios de legalidade, legitimidade, eficiência, eficácia e economicidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas e nos procedimentos previstos no Manual do Sistema de Controle Interno do Poder Executivo Federal, julgue os itens que se seguem.
Para a elaboração do plano anual de atividades de auditoria interna, os últimos trabalhos de auditoria realizados pelo Tribunal de Contas da União e as diligências pendentes de atendimento oriundas da Controladoria-Geral da União constituem, para as unidades de auditoria interna, documentos de menor importância, podendo ser desconsiderados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base no que dispõem as normas fundamentais de auditoria do Sistema de Controle Interno do Poder Executivo Federal acerca da execução dos trabalhos de auditoria e fiscalização, julgue os itens subsequentes.
A clareza na comunicação com o auditado implica expressar linguagem positiva, demonstrando a existência real e material da informação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas e nos procedimentos previstos no Manual do Sistema de Controle Interno do Poder Executivo Federal, julgue os itens que se seguem.
Os papéis de trabalho de execução de auditoria incluem a documentação colhida durante o processo de verificação e as planilhas de cálculos elaboradas pelo servidor do sistema de controle interno durante a execução da auditoria.
Banca:
Fundação Professor Carlos Augusto Bittencourt (FUNCAB)
Considerando esse contexto, e uma situação hipotética em que um servidor público municipal faz um atendimento ao cidadão e dele exige a apresentação de documentos além daqueles estabelecidos na rotina de atendimento do seu setor, com a intenção de se resguardar o máximo possível no caso de eventuais auditorias, você, como colega desse funcionário, deve:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os próximos itens, a respeito das normas de auditoria do TCU, da auditoria de regularidade e operacional e dos instrumentos de fiscalização.
Durante a fase de execução dos trabalhos de auditoria, a equipe encarregada deve aplicar os procedimentos previstos na matriz de planejamento em busca dos chamados achados. O achado é considerado negativo quando os indícios de impropriedade ou irregularidade não produzem evidências.
Na análise dos demonstrativos contábeis, um auditor deparou-se com valores inconsistentes. Diante desse fato, após a verificação da validade das alternativas, para a execução da auditoria ele adotou o menor valor para os componentes do ativo e o maior para os do passivo. A medida tomada pelo auditor atendeu ao princípio da
O modelo COSO I é uma ferramenta que permite ao administrador revisar e melhorar seu sistema de controle interno e foi estruturado com base em cinco componentes: ambiente interno ou de controle, avaliação de risco, procedimentos ou atividades de controle, informação e comunicação e monitoramento. O modelo COSO II pode ser considerado mais abrangente, pois possuiu, além desses, mais três componentes. São eles:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às evidências, à comunicação e ao monitoramento dos resultados do trabalho de auditoria, julgue os itens que se seguem.
Na classificação das evidências quanto à fonte, considera-se que a evidência externa é mais confiável que o conhecimento profissional direto, enquanto este constitui fonte mais econômica que a evidência interna.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às evidências, à comunicação e ao monitoramento dos resultados do trabalho de auditoria, julgue os itens que se seguem.
As normas de auditoria da INTOSAI consideram que a supervisão é essencial para garantir a consecução dos objetivos de auditoria e a manutenção da qualidade do trabalho, e deve ser orientada tanto para o conteúdo como para o método de auditoria, o que pressupõe sua realização na conformidade das normas e práticas da entidade de fiscalização superior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às evidências, à comunicação e ao monitoramento dos resultados do trabalho de auditoria, julgue os itens que se seguem.
No âmbito do sistema de controle interno do Poder Executivo, se o órgão auditado for beneficiário de recursos externos e não fornecer elementos comprobatórios suficientes e adequados que permitam ao auditor formar opinião sobre a regularidade de sua utilização, o exame das contas ficará sobrestado por prazo indeterminado, com emissão de certificado de irregularidade pelo sistema de controle interno.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência às evidências, à comunicação e ao monitoramento dos resultados do trabalho de auditoria, julgue os itens que se seguem.
Se o auditor, no decorrer de seus exames, tiver constatado que o descumprimento a determinado princípio contábil provocou efeitos relevantes no patrimônio ou nos resultados da entidade, e se a entidade auditada tiver reconhecido e divulgado o fato em nota explicativa, o auditor estará dispensado de mencionar o referido fato em seu parecer, que poderá ser emitido sem ressalva.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao planejamento e à execução da auditoria, julgue os itens subsequentes.
A hipótese de o auditor se equivocar ao manifestar opinião de que as demonstrações contábeis contêm distorção relevante constitui, na acepção das normas brasileiras de contabilidade um tipo de risco considerado insignificante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao planejamento e à execução da auditoria, julgue os itens subsequentes.
A avaliação dos controles internos da organização constitui uma etapa preliminar à execução dos trabalhos de auditoria; seus papéis de trabalho servem, entre outras finalidades, para verificar a compatibilização entre as ações realizadas e o que foi previamente definido no planejamento dos trabalhos da auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao planejamento e à execução da auditoria, julgue os itens subsequentes.
Se a simples verificação de um lançamento contábil não for suficiente para fornecer ao auditor elementos de convicção sobre determinada transação, poderá ele proceder ao exame da documentação correspondente. Atendidos os requisitos formais quanto ao tipo e preenchimento do documento, deverá ele ainda avaliar a pertinência da operação com os objetivos do órgão auditado e a autorização para a sua realização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao planejamento e à execução da auditoria, julgue os itens subsequentes.
Considere a seguinte situação hipotética.
Durante a execução de seu trabalho, um auditor constatou que o órgão auditado disponibilizou bens a uma instituição privada por conta da realização de determinado convênio. Por desconfiança em relação à operação, esse auditor resolveu, apropriadamente, efetuar um pedido de confirmação, sem especificar os bens e respectivos valores, mas dos quais julgou não poder abrir mão da confirmação formal.
Nessa situação hipotética, a técnica utilizada é denominada confirmação ou circularização positiva em branco.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às características da auditoria governamental e às instituições reguladoras de seu exercício, julgue os itens a seguir.
Para efeito de entendimento da abordagem da auditoria voltada para o setor governamental, deve-se levar em conta uma das características que o diferenciam das entidades do setor privado em geral é a concentração do poder, decorrência natural da heterogeneidade na composição e nas competências dos entes estatais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às características da auditoria governamental e às instituições reguladoras de seu exercício, julgue os itens a seguir.
De acordo com o Código de Ética para os auditores do setor público, da INTOSAI, o preceito do sigilo profissional, segundo o qual as informações obtidas pelos auditores em razão de suas funções não podem ser reveladas a terceiros, não se aplica aos casos de cumprimento das responsabilidades próprias da respectiva entidade de fiscalização superior.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às características da auditoria governamental e às instituições reguladoras de seu exercício, julgue os itens a seguir.
De acordo com a abordagem adotada pelo COSO II, no documento conhecido como ERM (Enterprise Risk Management), as estruturas de controles internos tradicionais devem ser substituídas por controles focados nos aspectos financeiros das organizações, dirigidos aos empregados ou servidores, e são de responsabilidade exclusiva dos órgãos de direção e de fiscalização.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às características da auditoria governamental e às instituições reguladoras de seu exercício, julgue os itens a seguir.
Com relação à governança corporativa aplicável às empresas estatais, o Código Brasileiro das Melhores Práticas, do Instituto Brasileiro de Governança Corporativa, define três ferramentas — órgãos ou entidades — de governança: o conselho de administração, o conselho fiscal e a auditoria independente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos aos conceitos e às normas aplicáveis à auditoria.
O objetivo do trabalho de asseguração limitada é reduzir o risco a um nível menor do que em um trabalho de asseguração razoável; os relatórios de trabalho de asseguração, tais como os diversos tipos de parecer, têm formato padrão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência à auditoria no setor público federal, julgue os próximos itens.
O grau de intensidade da supervisão a ser exercida sobre a equipe que executa o trabalho de auditoria deve ser proporcional ao conhecimento e à capacidade profissional de seus membros e ao alcance de prováveis impropriedades ou irregularidades das quais há indícios de ocorrer.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas brasileiras para o exercício da auditoria interna, julgue os itens que se seguem.
O relatório parcial de auditoria interna deve ser emitido e encaminhado à administração da entidade, quando constatada a existência de irregularidade e houver risco de que ela continue ocorrendo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e na legislação atinentes à auditoria, julgue os itens a seguir.
A amostragem estratificada, procedimento adotado pela auditoria, é indicada para o exame de contas cujos valores individuais apresentam pequenas diferenças. Assim, valores similares são distribuídos pelos diversos estratos, para que cada grupo reflita as disparidades da população.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e na legislação atinentes à auditoria, julgue os itens a seguir.
Durante a auditoria, a aplicação da técnica da entrevista devese dar preferencialmente por profissional que tenha conhecimento prévio da empresa e da área sob exame; quanto às respostas, podem ser obtidas tanto de modo formal quanto informal.
Quanto à função da auditoria interna, considere as seguintes afirmativas: 1. A auditoria interna pode ser responsável por fornecer análises, avaliações, assegurações, recomendações e outras informações para a administração e responsáveis pela governança. 2. A auditoria interna em organização prestadora de serviços pode realizar atividades relacionadas com o sistema de controle interno da própria organização prestadora de serviços, ou atividades relacionadas com os serviços e sistemas, incluindo controles, que a organização prestadora de serviços está prestando para entidades usuárias. 3. Se a organização prestadora de serviços possui a função de auditoria interna, o auditor da organização prestadora de serviços deve obter entendimento sobre a natureza das responsabilida...
Considere os seguintes riscos: 1. Risco inerente. 2. Risco de controle. 3. Risco de detecção. 4. Risco operacional. São riscos de distorção relevantes no nível de afirmação:
Quando não for possível a emissão de um parecer “limpo”, ou sem ressalvas, sobre o resultado da revisão das demonstrações contábeis, o auditor poderá: ( ) emitir um parecer com ressalva. ( ) emitir um parecer com opinião adversa. ( ) abster-se de opinar. Assinale a alternativa que apresenta a sequência correta, de cima para baixo.
Determinada a utilização do procedimento de confirmação para o item em exame, deve-se levar em consideração: 1. a data-base de confirmação. 2. a amplitude do teste de confirmação. 3. o tipo de confirmação a ser empregado. Assinale a alternativa correta.
Os meios à disposição do auditor para a seleção de itens a serem testados são: seleção de todos os itens, seleção de itens específicos e amostragem de auditoria. Em relação ao tema, assinale a alternativa INCORRETA.
Quanto à revisão analítica em auditoria, considere as seguintes afirmativas: 1. Como instrumento auxiliar de planejamento e de análise, a revisão analítica é usada para estabelecer o escopo da auditoria. 2. A revisão analítica pode apontar os locais, departamentos e filiais cuja escolha deva recair para as visitas e exames de auditoria. 3. A revisão analítica aplica-se somente durante a fase de execução da auditoria. Assinale a alternativa correta.
Quanto aos papéis de trabalho de auditoria interna, considere as seguintes afirmativas: 1. A auditoria interna deve ser documentada por meio de papéis de trabalho, elaborados em meio físico ou eletrônico, que devem ser organizados e arquivados de forma sistemática e racional. 2. Os papéis de trabalho constituem documentos e registros dos fatos, informações e provas obtidas no curso da auditoria, a fim de evidenciar os exames realizados e dar suporte à sua opinião, críticas, sugestões e recomendações. 3. Análises, demonstrações ou quaisquer outros documentos devem ter sua integridade verificada sempre que forem anexados aos papéis de trabalho. Assinale a alternativa correta.
Quanto ao relatório da auditoria interna, considere as seguintes afirmativas: 1. O relatório é o documento pelo qual a auditoria interna apresenta o resultado dos seus trabalhos, devendo ser redigido com objetividade e imparcialidade, de forma a expressar, claramente, suas conclusões, recomendações e providências a serem tomadas pela administração da entidade. 2. A auditoria interna não deve emitir relatório parcial, devendo aguardar a conclusão de todos os exames. 3. Os riscos associados e as conclusões e recomendações resultantes dos fatos constatados fazem parte dos aspectos mínimos que devem ser abordados no relatório da auditoria interna. Assinale a alternativa correta.
Quanto à responsabilidade do auditor interno, considere as seguintes afirmativas: 1. A amplitude do trabalho do auditor interno não pode ser limitada à sua área de atuação. 2. A utilização da equipe técnica supõe razoável segurança de que o trabalho venha a ser executado por pessoas com capacitação profissional e treinamento requerido nas circunstâncias. 3. Cabe também ao auditor interno, quando solicitado, prestar assessoria ao Conselho Fiscal ou órgãos equivalentes. Assinale a alternativa correta.
Dependendo da forma como irão atuar em cada processo, os controles internos podem ser classificados em duas categorias: controles preventivos e controles detectivos. Nesse contexto, analise os seguintes exemplos: I - limites de alçada; II - segregação de funções; III - revisão analítica; IV - análise estatística da lucratividade; V - autorização prévia. Referem-se a controles preventivos APENAS os exemplos
Um exemplo de controle interno contábil, utilizado para confrontar a mesma informação com dados vindos de bases diferentes e estabelecido para detecção de falhas nos procedimentos, é a
A implantação de um sistema efetivo de controles passa por várias etapas, como por exemplo, levantamento dos processos, riscos, controles envolvidos, planejamento, execução e monitoramento. Em uma organização, os responsáveis pelo sistema de controles internos, considerando todas as etapas, são os
As fraudes ocorrem nas empresas por diversos motivos, tais como inexistência de normas e controles internos fragilizados, entre outros. Elas ocorrem em determinados processos das empresas de forma conjunta ou isoladamente. Uma das formas de prevenção da fraude no processo de contas a pagar é a implantação do controle de
Uma empresa é formada por diversos processos operacionais que irão fazê-la funcionar adequadamente, se os seus objetivos forem alcançados. No entanto, existem riscos relacionados aos processos que podem impedir o alcance desses objetivos. Nesse sentido, a função do controle interno é
Por definição, um dos objetivos do controle interno é incrementar a eficiência operacional. Um exemplo de controle operacional, utilizado com essa finalidade na prevenção de falhas na linha de produção, é a(o)
O sistema de controles internos em uma empresa é de fundamental importância para o processo de fechamento do balanço contábil, pois um dos seus objetivos principais é
Analise as proposições abaixo. I - Procedimento de auditoria utilizado para identificar possíveis fraudes, envolvendo desvios de mercadorias ou equipamentos da empresa. II - Procedimentos de auditoria interna realizados para identificação de possíveis falhas no processo financeiro. Correspondem às proposições, respectivamente, os procedimentos
Após a emissão do relatório final, inicia-se uma nova fase no processo de auditoria interna, que é o acompanhamento da implementação das ações corretivas. Para essa fase, a área ou setor auditado e responsável pelas ações corretivas deve
A apresentação do relatório final de uma auditoria interna é um dos pontos mais aguardados pelas partes interessadas no processo. Desse modo, um relatório de término de trabalho de campo de auditoria interna, para que seja bem entendido, deve conter, no mínimo, determinados pontos, como os que devem ser analisados a seguir. I - Notas explicativas referentes às demonstrações contábeis. II - Introdução contendo os objetivos e o escopo do trabalho. III - Metodologia de trabalho utilizada durante a auditoria. IV - Pontos de controle identificados com o apontamento dos riscos e as recomendações de melhoria. V - Nome e função dos responsáveis por falhas, erros e fraudes encontrados nos processos auditados. São corretos APENAS os pontos
Durante a execução de primeira auditoria no processo de contas a pagar, o auditor interno da empresa X verificou que existiam dois problemas relacionados ao processo: • contas pagas em duplicidade ou com valores incorretos; • fornecedores inexistentes registrados no contas a pagar. Para encontrar os dois problemas relacionados ao processo de contas a pagar, o auditor precisou executar, no mínimo, alguns procedimentos de auditoria, como os que devem ser analisados a seguir. I - Abertura analítica do saldo registrado no contas a pagar. II - Envio de cartas de circularização para os fornecedores. III - Contagem de caixa. IV - Contagem física dos estoques. V - Conferência e inspeção física de documentos. Estão corretos APENAS os procedimentos
Em uma auditoria interna de processo, a forma de apresentação do relatório final que descreve resumidamente os problemas identificados, assim como os riscos e consequências envolvidas, é denominada
Um auditor, ao iniciar a avaliação dos controles internos em um processo que, pela primeira vez, está sendo auditado, deve proceder de várias formas. Nessa perspectiva, analise os procedimentos a seguir. I - Emitir um parecer conclusivo em relação ao processo avaliado. II - Realizar o levantamento completo do processo. III - Analisar os riscos e os controles relacionados ao processo. IV - Realizar um levantamento histórico das pessoas envolvidas no processo desde sua criação. V - Verificar a eficácia dos controles internos quanto à garantia dos objetivos propostos no processo. Estão corretos APENAS os procedimentos
O documento de trabalho que contém a relação dos procedimentos de auditoria que serão executados, o responsável pela execução de cada procedimento e uma coluna para inserção de referências e comentários é denominado
A atividade de auditoria interna deve avaliar a adequação e a eficácia dos controles, abrangendo a governança, as operações e os sistemas de informação. Esta avaliação deve assegurar que os controles internos garantam uma série de medidas, EXCETO
As atividades de auditoria interna e de auditoria externa muitas vezes são executadas simultaneamente dentro das Companhias, porém essas atividades possuem objetivos diferentes. Nas Companhias de capital aberto, o principal objetivo da auditoria externa é
De acordo com as normas internacionais de auditoria interna publicadas pelo IIA (The Institute of Internal Auditors), as normas de atributos estão relacionadas às
Atualmente, a auditoria interna é uma atividade de grande importância dentro das organizações não só pelo fato de ser exigida por lei, mas também por I - ser uma atividade de avaliação independente que assessora a alta gestão da empresa; II - visar à avaliação da eficácia dos sistemas de controle e procedimentos operacionais; III - verificar o devido cumprimento das normas internas e externas; IV - emitir parecer sobre as demonstrações contábeis, publicadas no final do exercício; V - executar a fiscalização tributária na empresa, emitindo autuações, quando necessário. Correspondem a aspectos que conferem importância à auditoria interna as proposições
Em uma organização, a implantação do processo de auditoria deve ser dividida em etapas, que devem ser cumpridas para que se alcancem todos os objetivos propostos com a execução desse processo. A primeira etapa do processo de auditoria deve ser o
Ao final de cada exercício social, as Companhias devem elaborar algumas demonstrações financeiras, exprimindo, com clareza, a situação patrimonial e as mutações ocorridas no exercício, dentre as quais estão as demonstrações de fluxo de caixa, que podem ser elaboradas pelos métodos direto ou indireto. Uma das necessidades para elaboração da demonstração do fluxo de caixa pelo método indireto é
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
No Parecer de Auditoria publicado relativo aos demonstrativos contábeis de 2009 e 2008 da Empresa de Energia Elétrica do Pântano do Sul S/A consta o seguinte parágrafo:
“3. A provisão para imposto de renda sobre o lucro é contabilizada apenas quando da realização desse lucro para fins fiscais. … Se essa provisão tivesse sido contabilizada, o lucro líquido estaria a menor em R$ 150.000 e R$ 120.000 em 2009 e 2008, respectivamente”.
Com base nessa informação, é possível inferir que o Parecer emitido é do tipo:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Quando da execução de procedimentos de auditoria para a identificação de passivos não-registrados e contingências, o Auditor Independente deve obter evidências para os seguintes assuntos, desde que relevantes:
1. a existência de uma condição ou uma situação circunstancial ocorrida, indicando uma incerteza com possibilidade de perdas ou ganhos para a entidade.
2. o período em que foram gerados.
3. o grau de probabilidade de um resultado favorável ou desfavorável.
4. o valor ou a extensão de perda ou ganho potencial.
Assinale a alternativa que indica todos os itens corretos.
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Na época da auditoria da conta de estoques de uma concessionária de revenda de veículos, no grupo circulante, a auditoria observou que um veículo adquirido para uso foi contabilizado como estoque para revenda.
Assinale a alternativa correta sobre a direção do teste mais adequado associado à situação exposta.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas brasileiras para o exercício da auditoria interna, julgue os itens a seguir.
A investigação e a confirmação, que consistem na obtenção de informações dentro ou fora da entidade, são procedimentos a serem considerados na aplicação dos testes de observância.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Segundo a NBCT-11, a auditoria das demonstrações contábeis constitui o conjunto de procedimentos técnicos que visa à emissão de parecer acerca da sua adequação, consoante os princípios fundamentais de contabilidade e as normas brasileiras de contabilidade e, no que for pertinente, a legislação específica. Com relação a esse tema, julgue os itens que se seguem.
A identificação das partes relacionadas deve ocorrer na fase de planejamento dos trabalhos de auditoria, possibilitando detectar, no decorrer destes, quaisquer transações relevantes que as envolvam.
No decorrer de uma auditoria, a avaliação de riscos corresponde à análise da relevância dos riscos identificados com base nos seguintes aspectos, exceto:
As Normas Fundamentais do Sistema de Controle Interno do Poder Executivo Federal têm como finalidade, entre outras, orientar os servidores para o exercício de suas funções. Nesse contexto, é correto afirmar que a opinião emitida por meio de Certificado de Auditoria deve assumir os seguintes tipos:
Complete o texto abaixo, de modo a tornar a afirmação correta.
Nos termos da IN n. 01/2001/SFC/MF, a__________ _____________ consiste em uma atividade de assessoramento ao gestor público, com vistas a aprimorar as práticas dos atos e fatos administrativos, sendo desenvolvida de forma tempestiva no contexto do setor público, atuando sobre a gestão, seus programas governamentais e sistemas informatizados.
Uma pequena fábrica de pneus faz frequentemente troca de produtos defeituosos para cumprir os termos de garantia acertados com seus clientes. O diretor da empresa sabe que, para resolver esse problema, terá que
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito do planejamento de auditoria, julgue os itens abaixo.
I Entre os objetivos do planejamento de auditoria, está a identificação da legislação aplicável à entidade.
II Um dos fatores econômicos que precisam ser avaliados pelo planejamento de auditoria são as políticas de negócio dos concorrentes da entidade auditada.
III Para planejar uma auditoria, o auditor ou a entidade de auditoria deve conhecer não apenas as práticas contábeis correspondentes ao período auditado, mas também as práticas adotadas em períodos anteriores.
IV Quando o auditor de uma entidade investidora não examinar as demonstrações contábeis das entidades investidas e, se os ativos destas representarem parte relevante dos ativos totais daquela, ele deve considerar se pode ass...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, relacionados à elaboração dos relatórios de auditoria operacional no setor público.
I O relatório de execução de auditoria tem, como um de seus objetivos, o de levar ao conhecimento de terceiros o projeto de auditoria proposto.
II No aprofundamento dos diversos temas envolvidos na auditoria, as citações diretas de fontes externas, ainda que extensas, são preferíveis às indiretas.
III O principal instrumento de apoio à elaboração do relatório de planejamento de auditoria é a matriz de planejamento.
IV Na descrição da metodologia aplicada, devem ser especificados os critérios de auditoria, as características das unidades de pesquisa e o desenho amostral.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das normas brasileiras de auditoria, julgue os itens a seguir.
Os efeitos da destruição de estoques ou de estabelecimento em decorrência de sinistro, conhecidos após a divulgação das demonstrações contábeis, devem ser considerados pelo auditor em seu parecer.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que o dirigente de uma instituição financeira brasileira tenha percebido que alguns dispositivos da Lei Sarbanes-Oxley, também conhecida como SOX, promulgada pelas autoridades norte-americanas para coibir a ocorrência de fraudes em empresas daquele país, poderia trazer benefícios para a sua instituição, assinale a opção que apresenta benefício que a adoção de dispositivos da SOX poderia proporcionar a essa instituição.
No processo de análise da continuidade dos negócios da empresa Extensão S.A., o auditor constatou que a empresa estava com passivo a descoberto. Os diretores financeiro e de produção pediram demissão, estando a empresa com dificuldades para substituí-los. A entidade foi autuada por impostos não recolhidos, sem grandes chances de sucesso em sua defesa. Esses fatos representam respectivamente indicadores:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e nas práticas de auditoria, julgue os itens a seguir.
No exercício das funções de auditoria, o contador, desde que solicitado pela fiscalização do Conselho Regional de Contabilidade (CRC), deverá colocar à disposição dessa entidade relatórios e documentos que tenham servido de base à execução de seu trabalho, inclusive papéis de trabalho.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das normas contábeis aplicáveis a empresas da iniciativa privada, julgue o item seguinte.
As normas contábeis vigentes no Brasil estabelecem que, quando as autoridades fiscais fazem exigências específicas relativas à apresentação das demonstrações contábeis de um contribuinte, este deve esclarecer, em nota explicativa, o efeito das alterações produzidas nas referidas demonstrações, por ocasião de sua divulgação e publicação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e aplicações da análise econômico-financeira, julgue os itens a seguir.
Para os analistas econômico-financeiros, a disponibilidade de demonstrações auditadas confere mais segurança e credibilidade aos indícios apurados e às conclusões apresentadas. Em contrapartida, a análise econômico-financeira não pode fornecer nenhum subsídio à auditoria com vistas a alertar ou levantar suspeitas sobre distorções reveladas por meio de seus indicadores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e aplicações da auditoria, julgue os itens a seguir.
Se o contador da empresa auditada, diante da existência de obrigações vencidas e não pagas, tendo em vista a disposição de renegociá-las por absoluta incapacidade de liquidação a curto prazo, reclassificou-as entre as obrigações a longo prazo, a auditoria deverá considerar esse procedimento como correto.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O julgamento do auditor quanto às demonstrações contábeis da entidade deve basear-se no fato de que as práticas contábeis utilizadas são de aceitação geral e apropriadas às circunstâncias. Como outras fontes possíveis, na ausência de práticas contábeis estabelecidas, o auditor não deverá considerar
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação ao controle na administração pública, julgue os próximos itens.
A recomendação de rotatividade de funções não exclui a obrigatoriedade de os funcionários gozarem férias regularmente. Ambas as providências reduzem as possibilidades de irregularidades, facilitam o processo de renovação e diluem a concentração de poderes individuais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos aplicáveis à auditora integral, julgue os itens subsequentes.
A auditoria integral compreende o exame de todos os registros e documentos contábeis, a exemplo de uma perícia, com o máximo de extensão nos exames, coerentemente com a função do auditor externo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos aplicáveis à auditora integral, julgue os itens subsequentes.
Dos diferentes tipos de exames realizados pela auditoria integral, com vistas ao cumprimento de seus objetivos, aquele que trata de avaliar, entre outros pontos, a capacidade de um ente de reduzir e utilizar melhor os recursos disponíveis na consecução de seus objetivos e metas é o exame de caráter financeiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos aplicáveis à auditora integral, julgue os itens subsequentes.
A auditoria integral tem como âmbito natural de atuação o setor público. As auditorias integrais envolvem os conceitos de economia, eficiência, e eficácia e, assim, tendem a promover a melhoria das práticas de gestão.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos gerais de auditoria, julgue os próximos itens.
Na fase de contratação de novos serviços de auditoria independente, não é relevante, para o novo contratado, a ocorrência de serviços prestados pelos auditores substituídos nem o conhecimento das razões da substituição, pois se trata de relações de confiança e de natureza reservada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A auditoria deve envolver exames específicos de cada um dos grupos de contas das demonstrações financeiras. A respeito desse assunto, julgue os itens a seguir.
Para a verificação da confiabilidade das despesas com as vendas, é suficiente examinar as fichas do livro razão de cada conta, na íntegra.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A auditoria deve envolver exames específicos de cada um dos grupos de contas das demonstrações financeiras. A respeito desse assunto, julgue os itens a seguir.
O auditor deve verificar se as receitas operacionais envolvem apenas os eventos relacionados com a atividade da empresa, independentemente da sua frequência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A auditoria deve envolver exames específicos de cada um dos grupos de contas das demonstrações financeiras. A respeito desse assunto, julgue os itens a seguir.
No caso das despesas com seguros, o auditor deve examinar a correta contabilização dos dispêndios nos grupos de realizável a curto e longo prazos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A auditoria deve envolver exames específicos de cada um dos grupos de contas das demonstrações financeiras. A respeito desse assunto, julgue os itens a seguir.
A auditoria das disponibilidades tem por objetivo determinar se os títulos de propriedade do capital social foram adequadamente autorizados e emitidos.
Sobre as técnicas de auditoria, na ótica das normas do Conselho Federal de Contabilidade, analise as afirmações a seguir.
I – O planejamento de auditoria pressupõe adequado nível de conhecimento sobre o ramo de atividade, negócios e práticas operacionais da entidade.
II – Uma vez estabelecidos, os programas de trabalho do auditor são imutáveis, a menos que a administração da entidade concorde com sua revisão e atualização.
III – O auditor, ao aplicar os testes substantivos, deve objetivar a obtenção de evidências quanto à existência, à efetividade e à continuidade dos controles internos.
IV – Ao determinar a extensão de um teste de auditoria ou método de sele...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para a perfeita aplicação de suas funções essenciais, a contabilidade vale-se de técnicas que consistem em um conjunto de procedimentos utilizados para registrar, controlar e orientar os usuários com relação aos itens patrimoniais. A respeito desse conjunto de técnicas, é correto afirmar que
O auditor externo ao realizar procedimento de conferência dos valores de depreciação, calculados sobre o imobilizado da empresa, constata que o cálculo estava incorreto, tendo sido utilizado taxa menor do que a permitida. Nesse caso, o saldo da conta de
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas brasileiras para o exercício da auditoria interna, julgue os itens de 86 a 94.
De acordo com o código de ética que rege os profissionais da contabilidade, um contador não pode exercer sua profissão caso reste comprovada incapacidade técnica no exercício de suas atividades. Além disso, cabe a todos os contadores cumprir os programas obrigatórios de educação continuada estabelecidos pelo Conselho Federal de Contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Basicamente, a auditoria aquilata o grau de correspondência entre as afirmações e critérios estabelecidos, para comunicação a usuários interessados. Acerca de auditoria, sistemas de informação e testes de auditoria, julgue os itens subseqüentes.
Evidências descendentes envolvem avaliar evidências que fundamentam transações e sua acumulação nas demonstrações contábeis, enquanto evidências ascendentes avaliam evidências sobre demonstrações contábeis esperadas, baseadas no conhecimento da entidade e de seu negócio e indústria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas e nas práticas da contabilidade e da auditoria adotadas no setor público no Brasil, julgue os itens subseqüentes.
Quando o auditor optar pelo envio de um pedido de confirmação negativo, espera-se resposta do destinatário somente se ele não concordar com os valores colocados no pedido de confirmação.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das peculiaridades das auditorias interna e externa, e de seus procedimentos, julgue os itens a seguir.
Apenas o exame de registros auxiliares não pode ser considerado suficiente para comprovar a ocorrência ou não de algum registro contábil. Assim, o uso dessa técnica deve ser sempre conjugado com o de outras para a comprovação da fidedignidade do registro principal.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um sistema de controle interno de qualquer entidade deve dispor tanto de controles contábeis como administrativos específicos. Entre estes últimos pode-se mencionar
Em decorrência do processo de harmonização das normas contábeis brasileiras às normas internacionais, para melhor expressar sua opinião em relatórios e nos parágrafos de opinião dos pareceres, o auditor deve utilizar a expressão
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na doutrina e na legislação referentes à auditoria contábil e fiscal, julgue os itens de 139 a 150.
Nos termos do Código de Ética do profissional contábil, livros, papéis ou documentos do cliente, confiados à guarda do auditor, não podem ser retidos, mesmo em razão da falta de pagamento dos honorários relativos aos serviços já realizados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na doutrina e na legislação referentes à auditoria contábil e fiscal, julgue os itens de 139 a 150.
Duas entidades são consideradas partes relacionadas desde que tenham um dirigente em comum. Por outro lado, são consideradas ligadas quando os sócios-gerentes são os mesmos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a legislação e os conceitos e aplicações da auditoria, julgue os seguintes itens.
A auditoria para verificação do cumprimento de obrigações fiscais pode ser exercida tanto por agentes do poder público como por profissionais contratados pela empresa, com ou sem vínculo empregatício, em caráter permanente ou não.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A auditoria interna é uma atividade independente de fornecimento de segurança objetiva e de consultoria, visando acrescentar valor à organização e melhorar suas operações. A respeito das normas internacionais de auditoria, julgue os itens de 21 a 27.
As políticas e práticas de recursos humanos, bem como a competência do pessoal, não constituem elementos do ambiente de controle.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto a normas e procedimentos internacionais de auditoria, julgue os itens seguintes.
Embora a atividade de auditoria interna deva manter total conformidade com as normas e, os auditores internos, com o código de ética, pode haver ocasiões em que a total conformidade não seja atingida.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Quanto a normas e procedimentos internacionais de auditoria, julgue os itens seguintes.
Se uma comunicação final contiver erro significativo ou omissão, o diretor executivo de auditoria deve comunicar a informação correta à alta gerência e ao conselho da administração.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com a Instrução Normativa n.º 1-SFC/2001, técnica de auditoria é o conjunto de processos e ferramentas operacionais de que se serve o controle para a obtenção de evidências, as quais devem ser suficientes, adequadas, relevantes e úteis para a conclusão dos trabalhos. Acerca das técnicas e procedimentos de auditoria, julgue os itens a seguir.
A correlação é a verificação do comportamento de valores significativos, mediante índices, quocientes, quantidades absolutas ou outros meios, com vistas à identificação de situações ou tendências atípicas.
O auditor, ao ser designado para proceder auditoria para avaliar se as normas da empresa estão efetivamente sendo aplicadas por seus colaboradores, estará realizando conceitualmente uma auditoria de
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
Para que a função da auditoria mereça toda a credibilidade possível, não existindo qualquer sombra de dúvida quanto à honestidade e aos padrões morais do auditor, devem ser respeitados os princípios ético-profissionais de
Banca:
FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)
As informações obtidas pelo auditor, muitas vezes estratégicas e importantes, somente podem ser usadas na execução dos serviços para os quais foi contratado, não devendo ele, em hipótese alguma, divulgar fatos que conheça ou utilizá-los em próprio benefício, o que representa o princípio ético-profissional de
Para o exercício de sua atividade, o auditor deve ter acesso a todos os documentos, fatos e informações da entidade auditada. Em decorrência, o auditor deve manter sigilo em todas as situações, EXCETO na relação entre o auditor e
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Entre as normas de atributos, deve-se considerar que, se a independência ou objetividade forem prejudicadas de fato ou na aparência, os detalhes de tal prejuízo devem ser informados às partes apropriadas. Neste sentido, é correto afirmar que
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito de contabilidade, julgue os itens que seguem.
A auditoria consiste no exame de documentos, livros e registros, por meio de técnica especializada, com o fim de confirmar a exatidão dos registros e demonstrações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nas normas brasileiras para o exercício da auditoria interna, julgue os itens de 86 a 94.
Caso um auditor transfira parcialmente a execução dos serviços que lhe foram contratados a outro profissional legalmente habilitado, a responsabilidade técnica sobre esse serviço também será transferida a esse outro profissional.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a conceitos e aplicações da auditoria em geral, julgue os itens a seguir.
É recomendável que o inventário seja realizado posteriormente à data de levantamento do balanço, para permitir ao auditor realizar o maior número possível de procedimentos antes da apuração do resultado e do encerramento do exercício.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a conceitos e aplicações da auditoria em geral, julgue os itens a seguir.
Na auditoria para apuração do valor real do patrimônio líquido, é comum o auditor contar com o concurso de avaliadores especializados. Esse trabalho deve incluir também a avaliação dos intangíveis, como, por exemplo, o fundo de comércio.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos, às normas e aos procedimentos de auditoria, julgue os itens a seguir.
Na auditoria das contas do patrimônio líquido, recomenda-se a aplicação de testes ou amostragem, dados o seu caráter recorrente e a quantidade de operações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos, às normas e aos procedimentos de auditoria, julgue os itens a seguir.
Entre os eventos subseqüentes à data do balanço que não originam ajustes, mas que devem ser divulgados porque podem influenciar as decisões dos usuários das informações contábeis, incluem-se as mudanças na legislação tributária com efeitos significativos em ativos e passivos fiscais.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, que tratam de metodologias empregadas em auditoria governamental e da etapa de monitoramento do trabalho de auditoria.
O monitoramento é um instrumento de fiscalização exclusivo da auditoria, cujas finalidades são desenvolver metodologias, corrigir desvios e assegurar os objetivos previstos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à auditoria, julgue os itens seguintes.
Na auditoria contábil, a conferência de cálculos é recomendada, mesmo nos casos em que o auditado apresenta um rol de parcelas e o respectivo total. Ainda que todas as parcelas estejam corretas, podem ter sido adotadas formas de cálculo que alterem o total.
Banca:
Sociedade Educacional de Santa Catarina (SOCIESC)
Ao avaliar os bens imóveis da entidade municipal, em relação ao cumprimento da Lei 8.666/93, o auditor constatou que determinado bem foi doado pelo Prefeito a uma entidade particular de relevante interesse social. O auditor deverá em seus papéis de trabalho tratar este fato como:
Diante da ocorrência de desfalque ou desvio de dinheiros, bens ou valores públicos, a autoridade administrativa competente, sob pena de responsabilidade solidária, deverá adotar providências com vistas à instauração da tomada de contas especial para apuração dos fatos, identificação dos responsáveis e quantificação do dano, no prazo máximo de
I. A auditoria operacional é realizada por meio da observação direta dos fatos, dos documentos e das situações, por meio da verificação técnico-científica e contábil da documentação médica, bem como, se necessário, o exame do paciente.
II. A auditoria Analítica é baseada na análise dos documentos, dos relatórios e dos processos, e objetiva a identificação de situações consideradas incomuns e passíveis de avaliação, bem como conferência quantitativa (qualitativa da conta hospitalar e adequação de valores).
III. A auditoria Analítica subsidia o trabalho operativo e delineia o perfil da assistência e os seus controles.
Considere: A internação de "X" foi autorizada pelo seu convênio para realização do procedimento. Foi admitido, encaminhado para a sala de cirurgia e, após a realização desta, passou o primeiro dia na UTI, sendo posteriormente transferido para o apartamento. Durante o período em que permaneceu no hospital, recebeu a visita de um auditor de seu convênio, que se inteirou dos procedimentos realizados e fez perguntas sobre exames e procedimentos que haviam sido efetuados. Após sua alta, a conta foi submetida à auditoria pelo seu convênio para efetivação do pagamento.
No processo mencionado, os procedimentos apontam, seqüencialmente, para as auditorias
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, que dizem respeito aos tipos de auditoria e a sua metodologia.
Em auditoria realizada pelo TCU, com base no modelo analítico do tipo marco lógico, obrigatoriamente adotado nas auditorias operacionais para avaliação de programa governamental, é possível obter, ao final dos trabalhos, um completo sistema de informações quanto ao impacto e à finalidade do projeto executado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens a seguir, que dizem respeito aos tipos de auditoria e a sua metodologia.
Considere-se que, em cumprimento a decisão do TCU, tenha sido elaborado relatório de auditoria na área de licitações e contratos de determinado tribunal e tenham sido constatadas as seguintes falhas na condução de procedimentos licitatórios: edital de licitação com imposições restritivas à competição; prévio cadastramento de licitantes no sistema integrado de cadastramento unificado de fornecedores; exigências, durante a fase de habilitação de licitantes, de documentos não-previstos em lei específica; falta de critério de aceitabilidade dos preços unitário e global. Nesse caso, a situação descrita cara...
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um dos objetivos fundamentais da auditoria é a avaliação dos controles internos dos órgãos e entidades sob exame. Somente por meio do conhecimento da efetiva estruturação e funcionamento desses controles, poderá o auditor fundamentar, com a devida segurança, a sua avaliação sobre a gestão examinada. Considerando as práticas de auditoria governamental, julgue os itens subseqüentes.
Os projetos autorizados na lei orçamentária anual terão pareceres emitidos por uma comissão mista permanente de senadores e deputados e, caso haja denúncia anônima ao TCU sobre projetos dessa natureza, deverá o tribunal determinar a devida auditoria para apuração dos fatos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da comunicação dos resultados da auditoria de TI e das ações gerenciais decorrentes, julgue os próximos itens.
Para assegurar a implantação dos controles necessários, a auditoria deve ser realizada de forma sistemática e permanente na área até que as ações determinadas pela auditoria sejam implementadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os princípios de metodologia de auditoria de TI, assim como as boas práticas de auditoria e os referenciais normativos da área, é correto afirmar que a auditoria de TI deve verificar
se são observadas, para cada recurso ou arquivo existentes em um sistema, as diretrizes que especificam o que cada usuário pode fazer, diretrizes estas que devem dar privilégio de acesso a dados aos servidores que trabalham na área de TI.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os princípios de metodologia de auditoria de TI, assim como as boas práticas de auditoria e os referenciais normativos da área, é correto afirmar que a auditoria de TI deve verificar
se foi definido o nível necessário de cópias de segurança das informações e, em situações em que a confidencialidade seja importante, se as cópias de segurança foram protegidas por meio de encriptação, armazenadas sem vírus, em mídia confiável, em lugar climatizado e restrito.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os princípios de metodologia de auditoria de TI, assim como as boas práticas de auditoria e os referenciais normativos da área, é correto afirmar que a auditoria de TI deve verificar
a existência de plano de continuidade de negócios testado e eficaz, considerando-se as características dinâmicas dos ambientes, em relação aos requisitos de disponibilidade, capacidade e desempenho.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os princípios de metodologia de auditoria de TI, assim como as boas práticas de auditoria e os referenciais normativos da área, é correto afirmar que a auditoria de TI deve verificar
se a manutenção dos sistemas e de seus aplicativos, assim como de toda a estrutura de TI, ocorre com periodicidade adequada, se são considerados os registros de ocorrências para respaldarem esse processo, e quais problemas são identificados e corrigidos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os princípios de metodologia de auditoria de TI, assim como as boas práticas de auditoria e os referenciais normativos da área, é correto afirmar que a auditoria de TI deve verificar
se, na ocorrência de problemas com tecnologia de informação (TI), há tempestividade na identificação desses problemas, rapidez na adoção de providências, efetividade nessa ação e registro de todo o processo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os princípios de metodologia de auditoria de TI, assim como as boas práticas de auditoria e os referenciais normativos da área, é correto afirmar que a auditoria de TI deve verificar
a localização de sítio backup, assegurando que ele fique perto da base original de dados, para facilitar o acesso em caso de emergência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os princípios de metodologia de auditoria de TI, assim como as boas práticas de auditoria e os referenciais normativos da área, é correto afirmar que a auditoria de TI deve verificar
se há política de segurança de informação no órgão auditado e avaliar o seu conteúdo e efetividade, por meio de testes de auditoria.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Aspectos importantes da fiscalização de uma obra pública em que o pagamento é feito por serviços executados são a medição dos quantitativos e o atestado da qualidade desses serviços. Acerca desse assunto, julgue os itens subseqüentes.
Os reajustamentos têm como principal objetivo a atualização dos preços contratuais em função da inflação registrada no setor e somente serão permitidos se definidos nas regras do edital, sem qualquer exceção.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à auditoria, julgue os itens seguintes.
A entidade deve ajustar os valores reconhecidos em suas demonstrações contábeis para que reflitam eventos subseqüentes à data do balanço, como, por exemplo, a diminuição do valor de mercado de seus investimentos que venha a ocorrer até a data autorizada para se concluir a elaboração das demonstrações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à auditoria, julgue os itens seguintes.
Os pedidos de confirmação das dívidas da empresa auditada devem ser preparados pelo cliente, mas a sua expedição e o conseqüente recebimento das informações são de responsabilidade direta do auditor. As respostas têm de ser confrontadas com os registros contábeis e as divergências, investigadas e explicadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à auditoria, julgue os itens seguintes.
Declarações fornecidas diretamente pela administração isentam o auditor independente de suas responsabilidades quanto à obtenção de novas evidências de auditoria, ainda que disponíveis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à auditoria, julgue os itens seguintes.
O contador, no exercício das funções de auditor, ao tomar conhecimento de fatos relevantes em relação às demonstrações contábeis sob exame, não está sujeito a manter sigilo, exceto no âmbito do serviço público
O auditor ao aplicar o procedimento de inspeção nos investimentos em participações societárias da empresa Controle S.A. identifica que os dividendos recebidos de investimentos avaliados pelo método de custo histórico foram contabilizados como redutores do valor do investimento. Nessa situação, o auditor deve
Considere as seguintes afirmações relativas às normas de execução de trabalho de auditoria interna governamental:
I. Quando houver limitação da ação do auditor interno, o fato deverá ser comunicado, de imediato, por escrito, ao dirigente da entidade ou do órgão examinado, solicitando as providências necessárias.
II. Os sistemas de controle interno da entidade auditada devem prever procedimentos e mecanismos que tornem nula a probabilidade de ocorrência de impropriedades ou irregularidades.
III. Transações ou situações detectadas no trabalho de auditoria são caracterizadas como irregulares quando resultarem de falhas de natureza formal que não causaram dano ao erário público.
IV. A validade do trabalho de auditoria interna governamental é considerada sa...
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Os procedimentos de auditoria cuja finalidade é obter evidências sobre a suficiência, exatidão e validade dos dados gerados pelo sistema contábil da entidade auditada denominam-se testes
NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.
De acordo com NBC P 1.2 – A independência do Auditor exige independência de pensamento e aparência de independência. Essa independência pode ser afetada pelas seguintes ameaças: interesse próprio, defesa de interesse da entidade auditada, familiaridade e intimidação. A ameaça de defesa de interesse da entidade auditada ocorre quando:
Banca:
Sociedade Educacional de Santa Catarina (SOCIESC)
O Contador, na função de auditor interno, deve manter o seu nível de competência profissional pelo conhecimento atualizado das Normas Brasileiras de Contabilidade, das técnicas contábeis, especialmente na área de auditoria, da legislação inerente à profissão, dos conceitos e técnicas administrativas e da legislação aplicável à Entidade. Em relação a atuação do auditor interno, é FALSA a afirmação:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito das normas de execução dos trabalhos de auditoria, julgue o item a seguir.
Considere que, na execução de procedimentos específicos de auditoria, tenha sido verificado que o nível de risco é maior que o previsto na fase de planejamento. Nesse caso, o nível de relevância preliminarmente estabelecido deve ser reduzido.
A empresa Varejão S.A. tem perdido anualmente R$ 60.000,00 em furtos realizados em sua loja. Para reduzir as perdas para R$ 10.000,00 anuais, ela contratou empresa de segurança por R$ 6.000,00 por mês. Esta empresa passou a efetuar a conferência dos produtos físicos, a serem levados pelos clientes, com as notas fiscais. Ao avaliar o procedimento da contratação da empresa de segurança, deve o auditor considerar
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que, no exame das contas a receber, um auditor tenha constatado um substancial aumento do prazo médio de recebimento dessas contas, o que implicou uma piora na situação financeira da empresa auditada. Essa situação permite ao auditor inferir que tenha ocorrido
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O controle interno representa, em uma organização, o conjunto de procedimentos, métodos ou rotinas com os objetivos de proteger dados contábeis confiáveis e auxiliar a administração. Considerando o sistema de controle interno em conformidade com as normas estabelecidas e a doutrina, julgue os itens a seguir. As informações sobre o sistema de controle interno devem ser obtidas por meio da leitura dos manuais internos de organização e procedimentos da empresa, bem como em conversas com os empregados dessa empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O controle interno representa, em uma organização, o conjunto de procedimentos, métodos ou rotinas com os objetivos de proteger dados contábeis confiáveis e auxiliar a administração. Considerando o sistema de controle interno em conformidade com as normas estabelecidas e a doutrina, julgue os itens a seguir. No tocante à abrangência na atuação do controle interno do Poder Executivo federal, somente estão sujeitas à sua atuação as pessoas jurídicas públicas ou privadas, que utilizem, arrecadem, guardem, gerenciem ou administrem dinheiros, bens e valores públicos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência ao controle financeiro de uma empresa, julgue o seguinte item. O auditor deve ter conhecimento sobre administração financeira para entender o funcionamento das contas de caixa e bancos e, assim, poder sugerir políticas financeiras da empresa. Nesse sentido, um dos pontos a ser observado pelo auditor é se as previsões do orçamento da organização auditada são precisas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação às normas de auditoria independente das demonstrações contábeis, julgue os próximos itens. A auditoria das demonstrações contábeis constitui um conjunto de procedimentos técnicos que objetiva a emissão de parecer sobre a adequação dessas demonstrações.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O controle interno representa em uma organização o conjunto de procedimentos, métodos ou rotinas com os objetivos de proteger dados contábeis confiáveis e auxiliar a administração. Considerando o sistema de controle interno em conformidade com as normas estabelecidas e a doutrina, julgue os itens a seguir. O conceito de responsabilidade e de segregação de funções para fins de controle interno representa, respectivamente, estabelecer os fluxos internos de documentos e afirmar que um mesmo empregado não pode ter acesso aos ativos e registros contábeis da empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O controle interno representa em uma organização o conjunto de procedimentos, métodos ou rotinas com os objetivos de proteger dados contábeis confiáveis e auxiliar a administração. Considerando o sistema de controle interno em conformidade com as normas estabelecidas e a doutrina, julgue os itens a seguir.
Considere a seguinte situação hipotética.
Um empregado de determinada empresa, responsável pelos recebimentos de vendas a prazo e pelo registro contábil das vendas, desviou certa quantia recebida em dinheiro e registrou as vendas do mês deduzidas desse valor.
Nessa situação, para o controle interno, houve um desfalque temporário, e não um desfalque permanente.
Segundo o COSO, na Gestão de Riscos, deve-se buscar uma estrutura ou framework com uma comunicação adequada, objetivando um entendimento entre as camadas envolvidas. Desta forma, todas essas funções irão desempenhar o seu papel efetivo nesse processo. Assim, a área de Administração irá exercer a responsabilidade de
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Os procedimentos de revisão analítica compreendem o estudo e a comparação de relações entre dados. Envolvem o cálculo e a utilização de índices financeiros. Procedimentos de revisão analítica muitas vezes implicam a mensuração das atividades subjacentes às operações e a comparação de medidas dos direcionadores econômicos do negócio com os correspondentes resultados financeiros.
Com base no que foi descrito acima sobre os procedimentos de revisão analítica, assinale a alternativa correta:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
O conceito de risco de auditoria é importante como forma de expressão da idéia de segurança razoável. Quanto mais certo o auditor desejar estar de que está expressando uma opinião correta, mais baixo será o risco de auditoria que estará inclinado.
Com base nas definições acima, assinale a alternativa correta:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Segundo o Decreto Estadual 425, na emissão dos relatórios de auditoria e dos relatórios de atividades de auditoria, inclusive dos resultantes de processos de Tomadas de Contas Especial dos órgãos e entidades auditadas, observar-se-ão os seguintes requisitos:
Com base nas afirmativas acima, assinale a alternativa correta:
Em 01.07.2005, foi feita, na Cia. Sol Maior, a reavaliação de um equipamento industrial cujo valor contábil era de R$ 180.000,00, constituindo a respectiva reserva no valor de R$ 70.000,00. A vida útil restante do bem foi estimada em 10 (dez anos), sem valor residual. Em 31.12.2005, foi lançado contabilmente o encargo de depreciação do equipamento. O auditor independente constatou que a companhia tinha deixado de efetuar a baixa parcial da reserva de reavaliação. Supondo-se a inexistência de tributos e contribuições sobre o lucro, ao sugerir o lançamento de ajuste, o auditor recomendou efetuar a baixa pelo valor correto de, em R$:
Ao efetuar a auditoria das contas do Ativo Permanente da Cia. Mercúrio, o auditor constatou que a aquisição de 30% das ações da Cia. Polar, realizada durante o exercício, tinha sido contabilizada pelo custo de aquisição de R$ 300.000,00. Na ocasião da compra, o Patrimônio Líquido da investida correspondia a R$ 1.100.000,00 e o da investidora, a R$ 2.100.000,00. A vista desses fatos, o auditor concluiu que o lançamento em questão estava
A Cia. Varginha importou uma máquina para ser utilizada em suas atividades industriais, pelo valor CIF de R$ 200.000,00. Sobre a importação incidiram os seguintes tributos:
Adicionalmente, a companhia desembolsou R$ 4.000,00 para que a máquina fosse devidamente instalada em sua fábrica e em condições de produzir. Ao analisar essa operação, o auditor independente constatou que o custo de aquisição tinha sido corretamente escriturado. Sabendo-se que a companhia é contribuinte do IPI, do ICMS, do PIS e da COFINS no regime de incidência não-cumulativa, o valor encontrado pelo auditor no registro contábil da importação correspondeu a, em R$:...
Instruções: Para responder às questões de números 41 a 50 considere o estudo de caso abaixo.
Para implementar adequadamente os resultados dos cálculos apresentados na planilha em um banco de dados, objetivando evitar redundância de dados, recomenda-se registrar
I. "Qt. m2" em uma tabela de regiões de contribuição e associar as regiões aos respectivos contribuintes.
II. "A Recolher" em uma tabela de regiões de contribuição e associar as regiões aos respectivos contribuintes.
III. "Valor m2" em uma tabela de regiões de contribuição e asso...
Ao Auditor-Fiscal do Trabalho - AFT, investido das prerrogativas institucionais conferidas pelo ordenamento jurídico brasileiro e em pleno exercício de suas funções, nos termos da CLT e das Normas Regulamentadoras, compete:
De acordo com as Normas Brasileiras de Contabilidade, as transações comerciais da entidade de auditoria, de sócios e membros da equipe de auditoria com uma entidade auditada devem ser feitas dentro do curso normal de negócios e na mesma condição com terceiros. Analise as afirmativas abaixo e assinale a alternativa correta, quanto às ações corretivas que deverão ser tomadas.
I. Terminar o relacionamento comercial.
II. Substituir o membro da equipe que tenha relacionamento comercial.
III. Recusar a realização do trabalho de auditoria.