Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das peculiaridades das auditorias interna e externa, e de seus procedimentos, julgue os itens a seguir.
Na ausência de práticas contábeis estabelecidas, o auditor independente deverá buscar outras fontes possíveis, como, por exemplo, as normas legais ou regulamentares definidas por agências/órgãos reguladores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das peculiaridades das auditorias interna e externa, e de seus procedimentos, julgue os itens a seguir.
A CVM tem o direito de examinar e extrair cópias de registros contábeis, livros ou documentos, inclusive programas eletrônicos e arquivos magnéticos, ópticos ou de qualquer outra natureza dos últimos cinco anos da companhia. A CVM não terá o direito de examinar os papéis de trabalho de auditores independentes, que são documentos sigilosos e de responsabilidade do auditor independente, em caráter permanente.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das peculiaridades das auditorias interna e externa, e de seus procedimentos, julgue os itens a seguir.
As demonstrações contábeis consolidadas e respectivas notas explicativas serão objeto de exame e de parecer de auditores independentes. A auditoria examinará o conjunto de demonstrações contábeis consolidadas e poderá estender-se para as demonstrações contábeis individuais das controladas, abertas ou fechadas, incluídas na consolidação, caso o auditor perceba que há essa necessidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos procedimentos de auditoria, julgue os itens a seguir.
O que determina se o auditor cumpriu as normas de auditoria das demonstrações contábeis é a adequação dos procedimentos de auditoria e do seu parecer. A descoberta posterior de fraudes ou erros não refletidos ou não corrigidos, durante o período coberto pelo parecer, não corresponde ao descumprimento das normas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na doutrina e na legislação referentes à auditoria contábil e fiscal, julgue os itens de 139 a 150.
A CVM obriga que os auditores independentes registrados na autarquia submetam-se à revisão de seu controle de qualidade. Essa revisão deve ser realizada por outro auditor independente, e cópia do relatório de revisão deve ser encaminhada à CVM.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na doutrina e na legislação referentes à auditoria contábil e fiscal, julgue os itens de 139 a 150.
Caso o auditor verifique, durante a realização de seu trabalho, que não existem controles que assegurem que as vendas sejam tempestivamente registradas, o que pode acarretar a inobservância do regime de competência, nesse caso, ele deverá obter, na data do balanço, o número da última nota fiscal emitida pelo setor competente e verificar se essa nota e as anteriores foram registradas pela contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base na doutrina e na legislação referentes à auditoria contábil e fiscal, julgue os itens de 139 a 150.
O auditor deve estar especialmente atento a condições ou eventos que representem aumento de risco de fraude ou erro, tais como os constatados na estrutura ou na atuação inadequada da administração da entidade, como, por exemplo, a baixa rotatividade de pessoal-chave das áreas financeira, contábil e de auditoria interna e a permanência por períodos prolongados de auditores e advogados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos conceitos e às normas de auditoria concernentes ao setor público, julgue os itens a seguir.
Quando o ente público substituir o auditor independente que lhe prestava serviços, esse auditor deve fornecer a quem lhe suceder todas as informações necessárias à continuação do trabalho, independentemente de qualquer autorização ou comunicação com o ente contratante.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a legislação e os conceitos e aplicações da auditoria, julgue os seguintes itens.
Considere que, ao analisar o saldo de contas a pagar da empresa sob exame, o auditor tenha encontrado alguns saldos devedores, decorrentes de adiantamentos efetuados aos fornecedores. Nesse caso, o auditor deverá efetuar um lançamento de ajuste, a débito de contas a pagar e a crédito de adiantamentos a fornecedores.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando a legislação e os conceitos e aplicações da auditoria, julgue os seguintes itens.
Ao selecionar os devedores e credores da entidade sob exame para efeito de circularização, o auditor deve levar em conta alguns critérios, entre os quais se destacam os saldos individuais relevantes e os valores vencidos há mais tempo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a relatórios e pareceres de auditoria, julgue os itens que se seguem.
Segundo as normas aplicáveis à auditoria independente, emite-se o parecer sem ressalva mesmo no caso de alterações na observância dos Princípios Fundamentais de Contabilidade e nas Normas Brasileiras de Contabilidade e, no que for pertinente, na legislação específica, desde que avaliados e aceitos seus efeitos e devidamente revelados nas demonstrações contábeis.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à avaliação de controles internos e aos papéis de trabalho, julgue os itens seguintes.
O exame dos controles internos permite avaliar os riscos associados aos registros contábeis e respectivas demonstrações e, conseqüentemente, determinar os procedimentos a serem adotados. Quanto menor a probabilidade de erros, maior será a quantidade de evidências necessárias e a extensão dos testes a serem realizados.
Um auditor externo, durante a auditoria, identificou que a contabilidade não registra a venda de mercadorias no período de sua competência em função de atraso no envio das notas fiscais por parte do setor emitente. Neste caso, que procedimento o auditor deve efetuar?
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
De acordo com as normas de auditoria, independentemente das demonstrações contábeis, o auditor deve adotar procedimentos apropriados para manter os papéis de trabalho por
Em conformidade com as normas de Ética do INCOSAI, considere:
I. Quando o auditor dedicar-se a atividades políticas deve se afastar das atividades profissionais, ainda que tenha certeza de que o fato não afetará o seu desempenho e a imparcialidade de suas decisões e obrigações profissionais.
II. O auditor pode prestar serviços à empresa auditada, desde que não gere conflitos de interesses com os trabalhos de auditoria.
III. Os auditores deverão proteger sua independência, evitar qualquer possibilidade de conflito de interesses e o recebimento de quaisquer gratificação ou remuneração que deixem em dúvida sua independência.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação aos procedimentos adotados em auditorias, julgue os itens seguintes.
Os procedimentos adotados ao longo da auditoria contábil proporcionam a obtenção de evidências acerca da real situação das demonstrações contábeis das empresas. A extensão e profundidade dos procedimentos ficam a cargo do auditor responsável e, após o levantamento das evidências, o auditor apresenta sua opinião a respeito das demonstrações contábeis auditadas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere ao campo de atuação e ao perfil do auditor independente de empresas, julgue os itens que se seguem.
O grau de prudência e de zelo do auditor poderá ser comprovado quando ele avalia e documenta a obtenção de conhecimento preliminar da atividade da entidade auditada, após levantamento junto à administração, da estrutura organizacional, da complexidade das operações e do grau de exigência requerido para a realização do trabalho de auditoria, de modo a avaliar se está capacitado ou não a assumir a responsabilidade pelo trabalho que será efetuado.
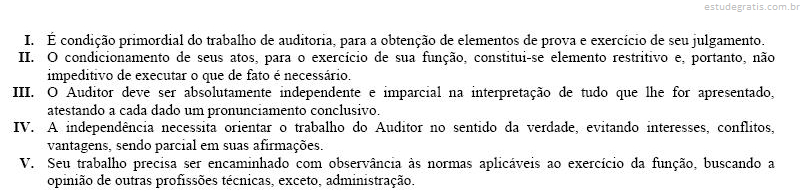
A função de auditoria deve ser exercida em caráter de entendimento e que o trabalho executado tenha e mereça toda a credibilidade possível, não sendo permissível existir qualquer sombra de dúvida quanto à honestidade e aos padrões morais do Auditor. A profissão de auditoria exige assim, a obediência aos princípios éticos profissionais. É correto afirmar que o Princípio da Independência:
Ao avaliar a conta de aplicações financeiras prefixadas de curto prazo, o auditor externo evidencia que não estão sendo apropriados mensalmente os rendimentos estabelecidos. Ao consultar o contador da empresa, este afirma que os rendimentos somente serão reconhecidos após o resgate da aplicação, o que ocorrerá em três meses. Dessa forma, pode o auditor concluir que
A pessoa que autoriza não deve ser a que aprova, para não pôr em risco os interesses da empresa. Este é um dos princípios de controle interno de hierarquia de autorização e aprovação cujo objetivo é
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que o auditor deve identificar e atestar a validade das operações de auditoria além de aplicar as técnicas adequadas a cada caso, na extensão e profundidade necessárias, julgue os seguintes itens, acerca das técnicas e procedimentos utilizados pelo auditor.
Sempre que novos fatos recomendarem, o planejamento e os programas de trabalho devem ser revisados e atualizados.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que o auditor deve identificar e atestar a validade das operações de auditoria além de aplicar as técnicas adequadas a cada caso, na extensão e profundidade necessárias, julgue os seguintes itens, acerca das técnicas e procedimentos utilizados pelo auditor.
Mesmo no caso de auditorias realizadas em vários períodos consecutivos, os papéis de trabalho de uma não podem ser reutilizados nas outras.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que o auditor deve identificar e atestar a validade das operações de auditoria além de aplicar as técnicas adequadas a cada caso, na extensão e profundidade necessárias, julgue os seguintes itens, acerca das técnicas e procedimentos utilizados pelo auditor.
Os procedimentos para identificar transações e eventos que podem requerer ajuste ou divulgação nas demonstrações contábeis devem ser executados tão próximos da data do parecer do auditor quanto for praticável.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando que o auditor deve identificar e atestar a validade das operações de auditoria além de aplicar as técnicas adequadas a cada caso, na extensão e profundidade necessárias, julgue os seguintes itens, acerca das técnicas e procedimentos utilizados pelo auditor.
O tamanho da amostra independe do nível do risco de amostragem dos seus resultados, pois cada item da população tem a mesma probabilidade de ser selecionado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com referência a conceitos e aplicações da auditoria em geral, julgue os itens a seguir.
Adotar procedimentos para proteger o acesso e não permitir a manipulação dos papéis de trabalho evita possíveis modificações em seu conteúdo, resguarda as técnicas específicas desenvolvidas pela empresa de auditoria e impede a divulgação de assuntos confidenciais da empresa auditada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e na legislação de auditoria no setor público federal, julgue os seguintes itens.
Nos programas financiados pelo Banco Interamericano de Desenvolvimento (BID), sujeitos à auditoria independente, as demonstrações financeiras do mutuário ou do executor deverão obedecer às Normas Internacionais de Contabilidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens de 102 a 110, relativos à auditoria em geral, suas normas, métodos, técnicas e procedimentos.
Considere a seguinte situação hipotética. Para efetuar testes em operações de venda realizadas à época do balanço, em 31 de dezembro, foi feito um corte (cutoff) para fins de inventário. Constatou-se, então, o registro de uma saída de R$ 50.000,00, conforme fatura de 30 de dezembro, cuja mercadoria só foi entregue à empresa compradora, nos termos contratuais, em 3 de janeiro. O estoque já tinha sido baixado, pelo respectivo custo, de R$ 40.000,00. Nessa situação, a empresa auditada acresceu, indevidamente, R$ 40.000,00 ao resultado do exercício encerrado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das normas de auditoria do Conselho Federal de Contabilidade (CFC), julgue os itens subseqüentes
Não é obrigatória a evidenciação de atualizações no planejamento e nos programas de auditoria em papéis de trabalho correspondentes. O auditor possui autonomia para modificar a estrutura de acordo com o andamento dos trabalhos.
O auditor independente João foi contratado pela corretora de valores do Banco Crescimento S.A. para analisar demonstrações contábeis de empresas, fornecendo aos clientes do banco relatórios econômicos e financeiros com indicativos para compra e venda de ações. Considerando que na firma de auditoria na qual trabalhava anteriormente, o mesmo era o responsável pela auditoria de 30% das empresas do mercado financeiro, pode-se afirmar que João:
Com relação as normas pertinentes a Pessoa do Auditor, Execução do Trabalho de auditoria e do Parecer de auditoria, pode-se afirmar que:
I. O auditor externo pode assinar parecer de auditoria de companhias abertas, desde que seja bacharel em Ciências Contábeis ou Administração de Empresas.
II. O objetivo do auditor externo em avaliar os controles internos é, principalmente, para poder determinar a extensão dos trabalhos e os procedimentos a serem aplicados durante a execução da auditoria.
III. A responsabilidade do auditor externo ao emitir o parecer, limita-se as demonstrações contábeis evidenciadas no parecer.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das normas de auditoria do Conselho Federal de Contabilidade (CFC), julgue os itens subseqüentes
O plano de auditoria é a etapa do trabalho na qual o auditor independente estabelece a estratégia geral dos trabalhos a executar, que deverá ser preparado por escrito ou por outro meio de registro, para facilitar o entendimento dos procedimentos de auditoria a serem adotados pela equipe de trabalho.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da auditoria de aquisições de bens e serviços de TI, considerada a legislação aplicável, julgue os itens a seguir.
Em órgãos públicos, com o objetivo de melhor proteger códigos de criptografia utilizados, o auditor deve verificar se é priorizada a aquisição de criptografia de fornecedores estrangeiros certificados, caso contrário, ele deve recomendar que essa determinação seja observada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca da comunicação dos resultados da auditoria de TI e das ações gerenciais decorrentes, julgue os próximos itens.
Ao final do trabalho de auditoria, o auditor de TI deve elaborar relatório consignando sua opinião acerca dos controles avaliados, dos riscos aos quais a área de TI se sujeita, das evidências dos problemas que foram solucionados pela auditoria, das razões que os originaram e dos controles que foram implementados pela auditoria para reduzir o risco da área auditada.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere que, corroborando a situação de risco apresentada no texto acima, um usuário de uma rede de computadores de um órgão público, tendo encontrado o referido pendrive, tenha conectado tal dispositivo a um dos computadores dessa rede e, em decorrência, tenha infectado toda a rede com worms. Nessa situação e sabendo que uma auditoria específica ao problema será realizada no ambiente da rede infectada, julgue os seguintes itens, acerca das verificações e ações que caberão ao auditor encarregado, segundo as boas práticas de auditoria, assim como os padrões normativos desse domínio de atividade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à auditoria, julgue os itens seguintes.
Ao final da auditoria, quando forem emitidos dois relatórios, o primeiro em forma curta e o segundo em forma longa, nenhum dos comentários do segundo relatório deve prestarse a ser interpretado como ressalva do primeiro.
O auditor, ao avaliar as contingências tributárias, suporta sua opinião fundamentalmente nas respostas dos consultores jurídicos às circularizações efetuadas. É fator de limitação na extensão da auditoria, suficiente para impedir a emissão de um parecer sem ressalvas, a
Na auditoria dos investimentos classificados em longo prazo pela empresa auditada, o auditor não obteve evidências que suportem a contabilização. Nesse caso, o auditor pode
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A propósito dos relatórios de auditoria, julgue os itens subseqüentes.
Na iminência de uma decisão judicial que poderia comprometer a continuidade das operações da entidade, o auditor deve emitir parecer adverso, como forma de prevenir seus investidores e demais interessados nos negócios da referida entidade.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
No que se refere aos procedimentos de auditoria e aos meios de prova utilizados nessa atividade, julgue os próximos itens.
Independentemente da quantidade de evidências examinadas e da qualidade das mesmas, o auditor nunca terá plena certeza de que as demonstrações contábeis são inteiramente fidedignas. As evidências são persuasivas, mas podem não ser totalmente convincentes. Dependendo das dúvidas, o auditor deverá examinar evidências, podendo, até, não emitir parecer limpo.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Em relação aos aspectos gerais de auditoria, ética e responsabilidade, julgue os itens a seguir.
Mesmo nos casos de transferência parcial da execução de serviços a outro profissional, o auditor continua tendo a responsabilidade técnica pelo respectivo contrato.
O auditor externo, antes de emitir seu parecer, constata que a empresa perdeu seu maior cliente, o que evidencia a sua descontinuidade. Nesse caso, deve o auditor
Em relação às diferenças entre as funções da auditoria externa e a auditoria interna, considere:
I. Os auditores independentes têm a função de ao constatarem irregularidades ou deficiências nos controles internos da empresa auditada, imediatamente propor e implantar procedimento alternativo que garanta o processo.
II. A auditoria externa não está subordinada a diretoria e a presidência da empresa e a auditoria interna possui subordinação.
III. Todo auditor externo pode realizar trabalhos em qualquer empresa de capital aberto, desde que mantenha relação de parentesco até segundo grau.
O auditor Independente, ao realizar o processo de auditoria, não constata um empréstimo feito à empresa controlada pela esposa do diretor financeiro, o qual representava 10% do faturamento da empresa. Após o término da auditoria, o diretor financeiro foi desligado da companhia e o empréstimo foi perdoado pela empresa, não sofrendo pagamento. Pode-se afirmar que referido risco no processo de auditoria é denominado de risco de
Quando os trabalhos de auditoria externa, anteriores ao do novo período de contratação, tiverem sido executados por outros auditores ou outra empresa de auditoria, os saldos de abertura das demonstrações contábeis devem ser
A forma de auditoria que pressupõe a utilização de indicadores de desempenho para a fundamentação da opinião do agente executor das ações de controle é denominada auditoria
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com relação à auditoria, seus princípios, conceitos e normas aplicáveis, julgue os itens subseqüentes. Um especialista que seja empregado do auditor independente não deve ser considerado como auxiliar do processo de auditoria. Nessa circunstância, o auditor independente não precisa avaliar a competência profissional desse especialista a cada trabalho realizado.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O parecer dos auditores independentes é o documento mediante o qual o auditor expressa sua opinião, de forma clara e objetiva, sobre as demonstrações contábeis nele indicadas. Dessa forma, o auditor assume responsabilidade técnico-profissional definida, inclusive de ordem pública; portanto, é indispensável que tal documento obedeça às características estabelecidas nas normas. Com relação ao esse tema, julgue os próximos itens. O parecer emitido pelo auditor independente compõe-se, no mínimo, de três parágrafos: o referente à identificação das demonstrações contábeis e à definição das responsabilidades do auditor e da administração, o relativo à extensão dos trabalhos e o que expressa a opinião do auditor.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O parecer dos auditores independentes é o documento mediante o qual o auditor expressa sua opinião, de forma clara e objetiva, sobre as demonstrações contábeis nele indicadas. Dessa forma, o auditor assume responsabilidade técnico-profissional definida, inclusive de ordem pública; portanto, é indispensável que tal documento obedeça às características estabelecidas nas normas. Com relação ao esse tema, julgue os próximos itens.
Considere o seguinte trecho de texto, que compõe um dos parágrafos do parecer de determinado auditor.
Em nossa opinião, as demonstrações contábeis acima referidas representam adequadamente, em todos os aspectos relevantes, a posição patrimonial e financeira da empresa Alfa, em 31 de dezembro de 2004 e de 2005, o re...
De acordo com as Normas Brasileiras de Contabilidade, analise as afirmativas abaixo e assinale a alternativa correta, quanto aos princípios que balizam a independência do auditor.
I. O auditor não deve auditar o seu próprio trabalho.
II. O auditor não deve exercer funções gerenciais na entidade auditada.
III. O auditor não deve prestar serviços de assistência tributária, fiscal e parafiscal.
De acordo com as normas emanadas pelo CNSP, para que uma seguradora tenha a obrigatoriedade de criar o comitê de auditoria, entre os seus órgãos estatutários, deve ter apresentado nos últimos dois exercícios sociais, no mínimo:
Para avaliar a integridade nos lançamentos e procedimentos contábeis, o auditor realiza dois procedimentos: o corte de documentação e a avaliação da integridade. Assim, podemos afirmar que, respectivamente, esses procedimentos são para:
Ao analisar os investimentos permanentes da Cia. Monte Alto, o auditor externo verificou que uma participação societária na Cia. Flora Azul havia sido adquirida por R$ 500.000,00, com ágio de R$ 100.000,00 sobre o valor patrimonial das ações da investida. O motivo do ágio foi a existência de imóveis na investida cujo valor de mercado superava o valor contábil em R$ 200.000,00. No final do exercício, a Cia. Flora Azul efetuou a reavaliação desses imóveis por esses exatos R$ 200.000,00, fato não registrado na contabilidade da investidora. O lançamento de ajuste recomendado pelo auditor foi
Nos trabalhos de auditoria externa, o profissional encarregado de revisar as contas a pagar da Cia. Madeirense verificou a existência de várias duplicatas quitadas, emitidas por fornecedores da companhia, mas cuja baixa não tinha sido registrada na escrituração contábil. Esse fato constitui um indício de
Estimativa contábil é uma previsão quanto ao valor de um item que considera as melhores evidências disponíveis quando não há forma precisa de quantificação e deve ser objeto de atenção do auditor para se certificar quanto à sua razoabilidade. As estimativas contábeis
De acordo com as Normas Brasileiras de Contabilidade, analise as afirmativas abaixo e assinale a alternativa correta, quanto aos princípios que balizam a independência do auditor.
I. O auditor não deve auditar o seu próprio trabalho.
II. O auditor não deve exercer funções gerenciais na entidade auditada.
III. O auditor não deve prestar serviços de assistência tributária, fiscal e parafiscal.
Quando o Auditor Independente verificar a existência de efeitos que, isolada ou conjugadamente, forem de tal relevância que comprometam o conjunto das demonstrações contábeis, deve emitir parecer
Visando a avaliar os procedimentos adotados pelos Contadores e firmas de Auditoria que exercem a atividade de Auditoria Independente, com vistas a assegurar a qualidade dos trabalhos desenvolvidos, foi instituído(a) pelo Conselho Federal de Contabilidade
Quando for realizada uma auditoria, pela primeira vez, na entidade, ou quando as Demonstrações Contábeis do exercício anterior tenham sido examinadas por outro auditor independente, o planejamento da auditoria deve contemplar os seguintes procedimentos, exceto:
Segundo as Normas de Auditoria Independente das Demonstrações Contábeis, o auditor deve adotar procedimentos apropriados para manter a custódia dos papéis de trabalho
Uma auditoria independente efetuada na Cia. Gomes Carvalho constatou:
I. Uma máquina que sofreu um acréscimo patrimonial de R$ 50.000,00, em função de uma reavaliação aprovada pela assembléia geral, foi depreciada em 10% no final do exercício, sem que fosse efetuada a correspondente baixa na reserva de reavaliação contra a conta de Lucros Acumulados.
II. Uma aplicação financeira de R$ 100.000,00 em um CDB de 90 dias, com vencimento em 30 de janeiro do ano-calendário seguinte, cujo rendimento prefixado era de R$ 4.500,00, não tivera parte dessa receita apropriada no exercício, em desacordo com o princípio da competência.
III. Uma venda à vista efetuada nos últimos dias do ano no valor de R$ 25.000,00, com ...
De acordo com o disposto na NBC T-11 do Conselho Federal de Contabilidade, considera-se que a continuidade normal dos negócios da entidade objeto da auditoria externa está caracterizada se houver evidência de normalidade das operações no prazo de um ano após a data
A empresa Ordem S.A. estabelece, em seus controles internos de tesouraria, que todos os pagamentos deverão ser efetuados mediante a emissão de cheques, assinados por um diretor e um gerente de tesouraria. O auditor, ao entrar na sala do gerente de tesouraria, percebe que dois talões de cheques, sem preenchimento dos valores, já estão assinados pelo diretor financeiro para serem utilizados pelo tesoureiro. É correto afirmar que
O auditor, quando da designação de equipe técnica para desenvolvimento dos trabalhos de auditoria, tem sobre os trabalhos a serem realizados responsabilidade
Na auditoria do Ativo Permanente da Cia. Alvorada, foi constatado que dividendos recebidos de uma controlada tinham sido contabilizados como receita não operacional, sendo que essa participação societária é relevante para a investidora. Ao realizar correção da irregularidade na escrituração contábil, o
Um auditor independente constatou as seguintes irregularidades na escrituração da Cia. Paraíso:
I. Ao proceder à conciliação bancária, verificou que um cliente havia efetuado o pagamento de uma duplicata, que estava em cobrança junto ao Banco Fiança, no valor de R$ 21.000,00, fato não escriturado na contabilidade da companhia;
II. Ao auditar as vendas da companhia, percebeu que uma devolução de vendas de R$ 18.000,00 efetuada por um cliente no último dia do exercício, não tinha sido contabilizada;
III. Não foram contabilizadas despesas incorridas no exercício, por não terem sido pagas, no valor de R$ 7.000,00. Por orientação do auditor, foram efetuados os lançamentos de ajuste na escrituração da companhia...
O pedido de confirmação no qual o auditor solicita que o destinatário responda apenas em caso de não concordar com a informação que lhe está sendo fornecida é denominado
As normas de Auditoria Independente das Demonstrações Contábeis, foram aprovadas pelo Conselho Federal de Contabilidade pela Resolução nº 700/91. Com base nestas normas julgue os itens a seguir, assinalando a alternativa INCORRETA:
A Auditoria é uma técnica contábil responsável pelo exame e verificação dos procedimentos contábeis executados pelas empresas. Julgue os itens a seguir e marque a afirmativa INCORRETA:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os princípios, normas, métodos e técnicas de controle e de auditoria, julgue os itens seguintes.
A auditoria externa deve ter total independência para determinar as técnicas e os procedimentos que irá aplicar em seu trabalho, mas a extensão e a profundidade dos testes e exames são definidos pela administração da empresa auditada, em função de seus controles internos e da natureza dos trabalhos programados pela auditoria interna.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os princípios, normas, métodos e técnicas de controle e de auditoria, julgue os itens seguintes.
Ao auditor independente que seja substituído em suas funções é vedado informar ao substituto sobre fatos que a sua saída vise encobrir, preservando, assim, sua independência e mantendo o sigilo a respeito do que, por força de sua condição privilegiada, tenha chegado ao seu conhecimento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando os princípios, normas, métodos e técnicas de controle e de auditoria, julgue os itens seguintes.
O auditor, ao fixar previamente o valor dos seus serviços, mediante contrato escrito, deve levar em conta, entre outros critérios, o resultado financeiro esperado para o cliente em decorrência da prestação desses serviços.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca dos aspectos que envolvem a auditoria, julgue os próximos itens.
A confirmação de dados na auditoria pode ser realizada sob a forma de pedido positivo quando há necessidade da resposta da pessoa de quem se quer obter uma confirmação formal e este pedido positivo pode ser feito sob a forma “branco” ou “preto”.
Na realização de uma auditoria independente, o auditor externo poderá utilizar os trabalhos da auditoria interna da empresa auditada em seus testes substantivos. Caso julgue que o volume de testes realizados pela auditoria interna não é suficiente para emitir sua opinião, ele deverá:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Auditoria pode ser definida como o conjunto de procedimentos que compreende o exame de documentos e registros, inspeções e obtenção de informações e confirmações internas e externas, relacionadas com o controle patrimonial e com o objetivo de mensurar a exatidão desses registros e das demonstrações deles decorrentes. No que se refere a auditoria, julgue os itens subseqüentes.
Entre os objetivos de um sistema de controle interno, está a salvaguarda de interesses da entidade. Um dos meios utilizados para dar suporte a essa salvaguarda é a segregação de funções, que estabelece o controle das operações por meio de métodos de aprovação, de acordo com a responsabilidade e os riscos envolvidos para a empresa.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Auditoria pode ser definida como o conjunto de procedimentos que compreende o exame de documentos e registros, inspeções e obtenção de informações e confirmações internas e externas, relacionadas com o controle patrimonial e com o objetivo de mensurar a exatidão desses registros e das demonstrações deles decorrentes. No que se refere a auditoria, julgue os itens subseqüentes.
A partir da data de emissão do seu parecer, o auditor deve manter a custódia dos papéis de trabalho pelo prazo de cinco anos.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Auditoria pode ser definida como o conjunto de procedimentos que compreende o exame de documentos e registros, inspeções e obtenção de informações e confirmações internas e externas, relacionadas com o controle patrimonial e com o objetivo de mensurar a exatidão desses registros e das demonstrações deles decorrentes. No que se refere a auditoria, julgue os itens subseqüentes.
O auditor independente deve estabelecer seus honorários considerando, entre outros aspectos, o número de horas estimadas, a qualificação técnica do profissional envolvido, a relevância, o vulto e a complexidade do serviço. Contudo, o estabelecimento de honorários substancialmente inferiores ao que poderia ser considerado razoável não cara...
A Cia. Comercial Moinho de Vento registrou o recebimento de dividendos de um investimento avaliado pelo método da equivalência patrimonial (MEP) em conta de receita do exercício. No processo de auditoria independente, o profissional encarregado concluiu que esse procedimento está
Em procedimento de auditoria realizado na Cia. Industrial Flor de Lótus, o auditor independente constatou que uma determinada máquina, utilizada em dois turnos na produção, tinha sido depreciada à taxa de 15% ao ano. A contabilidade da companhia não fez qualquer adição no Livro de Apuração do Lucro Real (LALUR) da companhia por conta desse fato. Em vista disso, o auditor conclui que o procedimento adotado pela companhia está
Após o encerramento dos procedimentos da auditoria independente, mas antes da data da divulgação das demonstrações contábeis, a controladora da Cia. Perdiz Grande comunicou aos demais acionistas sua intenção de alienar o controle da sociedade à Cia. Alimento Sadio. Em face desse evento, o auditor deve