
691 Q961446
Administração Financeira e Orçamentária - AFO Despesa Pública Classificação da Despesa Orçamentária em AFO
Ano: 2022
Banca: FGV
Ao aplicar a classificação da despesa por esfera orçamentária tratada no Manual Técnico de Orçamento (MTO), um ente público estadual deve tratar as ações autorizadas e destinadas a assegurar os direitos relativos à saúde como despesas:
692 Q961445
Administração Financeira e Orçamentária - AFO Estágios da Receita e Despesa Reconhecimento Receita e Despesa
Ano: 2022
Banca: FGV
Poucos meses após ser empossado em razão de aprovação em concurso público, um contador foi nomeado para a Subsecretaria de Contabilidade de um ente estadual. Entre as atividades desenvolvidas, o contador recebeu uma solicitação para apresentar um relatório detalhado das receitas arrecadadas de janeiro a março que não foram previstas no orçamento do exercício em curso e que possam ser usadas na cobertura de despesas autorizadas. Ao apresentar o relatório solicitado, o contador incluiu equivocadamente receitas relativas a:
693 Q961444
Administração Financeira e Orçamentária - AFO Disposições Preliminares (Objetivos e Conceitos) LC nº 101 de 2000 - Lei de Responsabilidade Fiscal Planejamento
Ano: 2022
Banca: FGV
A organização da proposta de Lei Orçamentária Anual (PLOA), incluindo o orçamento fiscal, o orçamento de investimento das empresas estatais e o orçamento da seguridade social, de forma que a proposta contenha todas as receitas e todas as despesas, atende ao princípio do(a): 
694 Q961443
Administração Financeira e Orçamentária - AFO Orçamento Público em AFO Instrumentos de Planejamento
Ano: 2022
Banca: FGV
Quando da elaboração da proposta de Plano Plurianual para um dado período, um cuidado que os analistas da área de planejamento do ente público devem considerar é que as diretrizes, os objetivos e as metas da administração pública devem ser estabelecidos: 
695 Q961442
Administração Financeira e Orçamentária - AFO LC nº 101 de 2000 - Lei de Responsabilidade Fiscal Planejamento
Ano: 2022
Banca: FGV
Os parâmetros que devem ser observados para iniciativa de lei que trata da fixação das remunerações de pessoal no âmbito do Poder Legislativo, incluindo os tribunais de contas, são estabelecidos no(a):
696 Q961441
Administração Financeira e Orçamentária - AFO Finanças Públicas e Orçamento de acordo com a CF/88 Orçamento Público em AFO
Ano: 2022
Banca: FGV
Uma das prerrogativas do Poder Legislativo garantidas pela Constituição da República de 1988 é a proposição de emendas ao projeto de lei do orçamento anual. Um analista de planejamento e orçamento, que assessora os parlamentares na análise da admissibilidade das propostas de emendas, deve considerar que estas:
697 Q961440
Administração Financeira e Orçamentária - AFO Decreto Sobre a Programação Orçamentária e Financeira - Lei 4.320 de 1964 Programação Orçamentária e Financeira
Ano: 2022
Banca: FGV
Ao tratar da abertura de créditos adicionais ao orçamento, a Lei nº 4.320/1964 aborda as opções de fontes de recursos para cobertura da despesa. Uma dessas fontes é o superávit financeiro apurado em balanço patrimonial do exercício anterior. Ao fazer a apuração do superávit financeiro utilizável para abertura de créditos adicionais, um analista deve considerar a dedução do saldo: 
698 Q961439
Administração Financeira e Orçamentária - AFO Orçamento Público em AFO Instrumentos de Planejamento Prazos de Envio e Devolução dos Instrumentos de Planejamento
Ano: 2022
Banca: FGV
Um instrumento previsto na Lei de Responsabilidade Fiscal como subsídio para acompanhamento da execução orçamentária e da gestão fiscal refere-se à programação financeira e ao cronograma de desembolso a serem estabelecidos e disponibilizados:
699 Q961438
Administração Financeira e Orçamentária - AFO Decreto Sobre a Programação Orçamentária e Financeira - Lei 4.320 de 1964 Programação Orçamentária e Financeira
Ano: 2022
Banca: FGV
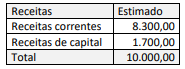
Para um dado exercício financeiro, um ente público estimou em seu orçamento a arrecadação de receitas conforme o quadro a seguir, com valores expressos em milhares de reais.  Imagem associada para resolução da questão

Ao longo do exercício, foram arrecadadas receitas correntes 10% acima do previsto e receitas de capital 10% abaixo do estimado, além de R$ 400.000,00 de receitas extraorçamentárias, sendo R$ 150.000,00 em cauções e R$ 250.000,00 em operações de crédito por antecipação da receita orçamentária. Com base nessas informações e nos critérios aplicáveis à receita definidos na Lei nº 4.320/1964, a receita orçamentária realizada no exercício corresponde, em milhares de ...
700 Q961437
Administração Financeira e Orçamentária - AFO Decreto Sobre a Programação Orçamentária e Financeira - Lei 4.320 de 1964 Programação Orçamentária e Financeira
Ano: 2022
Banca: FGV
O orçamento de um ente público para um determinado exercício autorizou despesas da ordem de R$ 10 milhões. Houve abertura de créditos adicionais, que acresceu R$ 600 mil à dotação inicial. Desse montante, R$ 9,3 milhões foram empenhados, R$ 8,9 milhões foram liquidados e R$ 8,3 milhões foram pagos. A partir dos conceitos e estágios da despesa pública previstos na Lei nº 4.320/1964, a despesa executada pelo ente no referido exercício corresponde a: