Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
Suponha que um ente público regido pela Lei Federal nº 4.320/1964 realize o pagamento de amortização da dívida pública e o pagamento de juros da dívida pública. As operações citadas deverão ser classificadas, respectivamente, como:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
A Lei n.º 4.320/64 determina que o exercício financeiro coincida com o ano civil. Diante dessa determinação, pode- -se afirmar que pertence(m) ao exercício financeiro
Existe a possibilidade de que o orçamento do TRF da 3a Região não tenha computadas ou tenha insuficientemente dotadas autorizações para determinadas despesas. Nesse caso, a Lei no 4.320/64 prevê como solução a abertura de créditos adicionais, que podem ser classificados em suplementares, especiais e extraordinários. É regra atinente aos créditos adicionais:
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Observadas as categorias econômicas da classificação da despesa, segundo as disposições da Lei n.º 4.320/64, a discriminação ou especificação da despesa por elementos, em cada unidade administrativa ou órgão de governo, deverá obedecer ao esquema determinado pelo mesmo diploma legal. De acordo com o referido esquema, a Amortização da Dívida Pública é prevista como
Uma das atribuições do Conselho Monetário Nacional (CMN), que a Lei No 4.595/1964 estabelece, na qualidade de órgão integrante do Sistema Financeiro Nacional (SFN), é

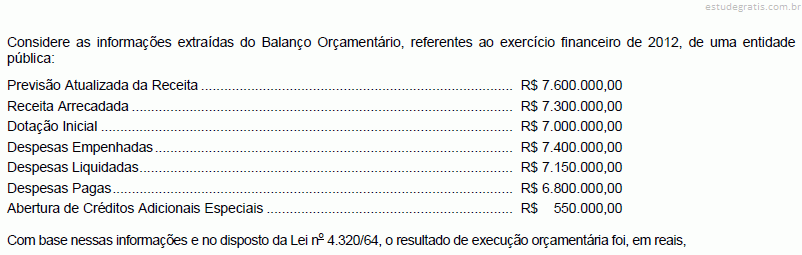
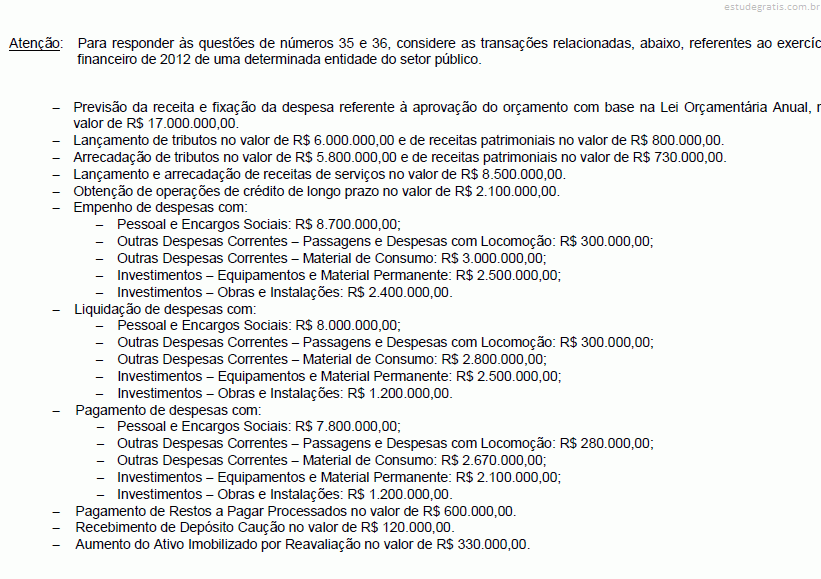 O resultado de execução orçamentária do exercício de 2012, conforme Lei no 4.320/64, em R$, foi superavitário em