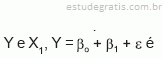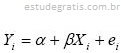251 Q460320
Estatística
Ano: 2009
Banca: Fundação Carlos Chagas (FCC)

Instruções: Para responder às questões de números 48 a 50 considere que uma empresa adotou o modelo Yi = α + βXi + εi, para prever o acréscimo da receita anual de vendas (com relação ao ano anterior) em função dos gastos com propagandas, com base em observações dos respectivos valores verificados nos últimos 10 anos.

Dados:

I. Yi é o acréscimo da receita anual de vendas, em milhares de reais, no ano i.

II. Xi é o gasto com propagandas, também em milhares de reais, no ano i.

III. εi é o erro aleatório com as respectivas hipóteses consideradas para o modelo de regressão linear simples. IV. α e β são parâmetros desconhecidos.

V. Nos ...

252 Q460262
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando que o coeficiente a seja nulo, tem-se uma reta de regressão que passa pela origem, na forma Yk = bXk + ek . Nesse caso, a estimativa de mínimos do coeficiente b será maior que 0,90.

253 Q460259
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

254 Q460257
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A covariância entre X e Y é maior que 3.

255 Q460255
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O valor da estatística R 2 ajustado é superior a 0,30.

256 Q460253
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A estimativa de mínimos quadrados ordinários do coeficiente a é superior a 4.

257 Q460251
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere um conjunto de variáveis aleatórias X1, X2, ..., Xn Xk X =1, em que cada variável X , k = 1, ..., n, representa o tempo gasto pelo k-ésimo oficial de justiça para o cumprimento de um mandado judicial. Essas variáveis aleatórias são independentes e identicamente distribuídas, segundo uma distribuição normal com média m e desvio padrão d, ambos desconhecidos. A partir dessas informações, julgue os itens de 69 a 76, considerando que  represente a média amostral desse conjunto de variáveis aleatórias.

O valor v que minimiza a soma corresponde à mediana amostra...

258 Q460249
Estatística
Ano: 2009
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Com base nessa situação hipotética, julgue os próximos itens.

A estimativa de mínimos quadrados para a média da distribuição Y é superior a 0,25.

259 Q450998
Estatística
Ano: 2009
Banca: (COSEAC)

Considere Y A Bx o modelo de regressão de uma população para a construção de um modelo estimado nessa mesma população. Para a construção do modelo estimado, baseado numa amostra da população, deve-se supor:

I . o termo aleatório, , possui média aritmética igual à zero, para cada x;

II . os erros associados a diferentes observações são independentes;

III. para qualquer valor de x fornecido, a distribuição dos erros é normal;

IV . a distribuição dos erros da população, para cada valor de x, apresenta o mesmo desvio-padrão.

Dos itens acima mencionados, estão corretos:

260 Q450994
Estatística
Ano: 2009
Banca: (COSEAC)

De acordo com as observações abaixo, estime a reta de regressão linear.

261 Q460800
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo como referência essas informações, julgue os itens de 64 a 76.

O percentual da variação da variável  explicada pela tendência linear é superior a 60%.

262 Q460798
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo como referência essas informações, julgue os itens de 64 a 76.

A estimativa do desvio padrão residual é inferior a 300.

263 Q460796
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Tendo como referência essas informações, julgue os itens de 64 a 76.

O intervalo de confiança de 95% para o coeficiente angular da reta de regressão, sob a hipótese de normalidade dos erros aleatórios, é obtido com base em uma distribuição t de Student com 2 graus de liberdade.

264 Q460625
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações e considerando que o valor 100 é representado nesses diagramas como 10|0, julgue os itens que se seguem.

Computacionalmente, geralmente os softwares SAS, SPSS e Microsoft Excel produzem os mesmos resultados acerca da estimação dos coeficientes de um modelo de regressão linear simples.

265 Q460623
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações e considerando que o valor 100 é representado nesses diagramas como 10|0, julgue os itens que se seguem.

Na regressão linear simples de X em Y, considere os testes t de significância para o intercepto e o coeficiente angular e suponha que o erro padrão do intercepto foi maior que o erro padrão do coeficiente angular. Com base nessas informações, é possível concluir inequivocamente que o valor do teste t de Student relativo ao intercepto foi superior ao valor do teste t de Student relativo ao coeficiente angular.

266 Q460621
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações e considerando que o valor 100 é representado nesses diagramas como 10|0, julgue os itens que se seguem.

Considerando o teste t bilateral para a significância do coeficiente angular de um modelo de regressão linear simples na forma Y = aX + b + e, em que e representa o erro aleatório, quanto maior for o valor absoluto da razão t, maior será a significância estatística desse coeficiente.

267 Q460619
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações e considerando que o valor 100 é representado nesses diagramas como 10|0, julgue os itens que se seguem.

Suponha que a regressão linear simples da variável Y em X resulte no modelo ajustado por mínimos quadrados ordinários Y = aX + b + e, em que b representa a estimativa do intercepto. Nessa situação, o coeficiente b foi superior a 40 e inferior a 45.

268 Q460527
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas informações apresentadas acima, e considerando que  representa a função de distribuição acumulada da distribuição normal padrão, julgue os itens de 41 a 50.

Para os agricultores aderentes ao PRONAF, a tendência linear com intercepto não-nulo entre o indicador X e a renda mensal Y, ajustada pelo método de mínimos quadrados, é expressa por Y = 0,7X + 900.

269 Q460525
Estatística
Ano: 2008
Banca: Escola de Administração Fazendária (ESAF)

Duas variáveis aleatórias Y e X correlacionadas possuem uma distribuição normal bivariada. Dado que a regressão de Y em X é E(Y|X) = 2,5 + 0,8(X-1), obtenha a regressão de X em Y, considerando que o coeficiente de correlação entre as variáveis é  = 0,8.

270 Q460485
Estatística
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Instruções: Para responder às questões de números 59 e 60, considere que uma empresa adotou o modelo Zi = α + βXi + γYi + εi para estimar a venda anual de seus produtos com base em observações nos últimos 20 anos.

 Dados:

 I. Zi é o total de vendas, em milhares de reais, no ano i.

 II. Xi é um índice de preços dos produtos da empresa (com relação a uma determinada base), no ano i.

III. Yi é o gasto com propagandas, em milhares de reais, no ano i.

 IV. εi é o erro aleatório com as respectivas hipóteses consideradas para o modelo de regressão linear múltipla.

 V. α, β e γ são parâ...

271 Q460483
Estatística
Ano: 2008
Banca: Fundação Carlos Chagas (FCC)

Em um estudo sobre a relação entre o tempo de experiência (em anos) e salário (em R$) de determinada categoria profissional, utilizou-se o modelo linear simples Yi = α + βXi + εi, em que Yi é o salário do indivíduo i, Xi o tempo de experiência do indivíduo i e εi é o erro aleatório com as respectivas hipóteses consideradas para a regressão linear simples (α e β são parâmetros desconhecidos). Em uma amostra aleatória de 100 pares de observações

(Xi, Yi), i = 1,2, ......, 100 obteve-se

Utilizando a equação da reta obtida pelo método dos mínimos quadrados, tem-se que um profissional, da categoria em questã...

272 Q460479
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


A estimativa do erro quadrático médio da média do processo é igual a 1.

273 Q460477
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


O coeficiente do modelo é superior a 3 ou inferior a - 3.

274 Q460475
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação ao texto e considerando que a amostra de 100 dias seja aleatória simples, julgue os próximos itens.

A estimativa do erro quadrático médio da média amostral é superior a 100.

275 Q460473
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A figura acima apresenta os resultados de um estudo acerca da evolução temporal da temperatura máxima média anual — Y — de 1961 a 2002 e sua relação com o desmatamento em uma área da região amazônica. A tendência de crescimento linear foi obtida pelo método de mínimos quadrados ordinários. De acordo com esse modelo de regressão linear simples, os valores ajustados para a temperatura Y em 1961 e 2002 foram iguais a 22,5 ºC e 24,5 ºC, respectivamente, e o coeficiente de determinação (R2) foi igual a 0,72.


Com base nas informações apresentadas, julgue os itens subseqüentes.

O valor previsto de Y para...

276 Q460471
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A figura acima apresenta os resultados de um estudo acerca da evolução temporal da temperatura máxima média anual — Y — de 1961 a 2002 e sua relação com o desmatamento em uma área da região amazônica. A tendência de crescimento linear foi obtida pelo método de mínimos quadrados ordinários. De acordo com esse modelo de regressão linear simples, os valores ajustados para a temperatura Y em 1961 e 2002 foram iguais a 22,5 ºC e 24,5 ºC, respectivamente, e o coeficiente de determinação (R2) foi igual a 0,72.


Com base nas informações apresentadas, julgue os itens subseqüentes.

O coeficiente angular da t...

277 Q460469
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A figura acima apresenta os resultados de um estudo acerca da evolução temporal da temperatura máxima média anual — Y — de 1961 a 2002 e sua relação com o desmatamento em uma área da região amazônica. A tendência de crescimento linear foi obtida pelo método de mínimos quadrados ordinários. De acordo com esse modelo de regressão linear simples, os valores ajustados para a temperatura Y em 1961 e 2002 foram iguais a 22,5 ºC e 24,5 ºC, respectivamente, e o coeficiente de determinação (R2) foi igual a 0,72.


Com base nas informações apresentadas, julgue os itens subseqüentes.

Se a reta apresentada na f...

278 Q460467
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando a situação descrita no texto, julgue os itens subseqüentes.

A soma de quadrados total, dada em função de Yk, é inferior a 12.

279 Q460463
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas informações apresentadas no texto, julgue os itens a seguir.

O stepwise é um método computacional para a estimação de coeficientes do modelo de regressão linear. Nesse método, inicialmente, todas as q variáveis explanatórias de interesse estão disponíveis no banco de dados. Em seguida, observam-se os valores da razão t e exclui-se aquela variável que possui o maior valor P. Repete-se o procedimento para as q - 1 variáveis restantes e assim sucessivamente. O processo termina quando todas as estimativas dos coeficientes apresentam valores P baixos, como os que estão apresentados no quadro do texto.

280 Q460461
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas informações apresentadas no texto, julgue os itens a seguir.

A quantidade de mulheres com x3 = 1 e x4 = 1 é superior a 310.

281 Q460459
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas informações apresentadas no texto, julgue os itens a seguir.

A variável x4 é relativamente mais importante do que a variável x2, pois seu coeficiente é 800 vezes maior do que o coeficiente de x2.

282 Q460457
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nas informações apresentadas no texto, julgue os itens a seguir.

O modelo ajustado pode ser usado para calcular os valores previstos para cada indivíduo com base nas suas características x1, x2, x3 e x4. O valor esperado da variável resposta é superior a 15 e inferior a 17.

283 Q460455
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com respeito ao texto anterior, considerando uma amostragem aleatória simples (X1, Y1), (X2, Y2), ...., (Xn, Yn) para a estimação dos parâmetros da distribuição ,  > 0), em que cada vetor aleatório (Xk, Yk) é identicamente distribuído como (T1, T2), k = 1, 2, ..., n, julgue os itens subseqüentes.

Um estimador de mínimos quadrados para é

284 Q460453
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A tabela acima apresenta a evolução da população brasileira segundo os censos de 1991 e 2000, a contagem populacional de 1996 e uma projeção feita para o ano 2015. Com base nas informações apresentadas e na tabela, julgue os itens seguintes.

As estimativas mensais de população a partir de 1990 podem ser obtidas ajustando-se uma curva de crescimento na forma  , em que são os coeficientes do modelo, t representa o tempo em anos e Popk,t é o tamanho da população no mês k (k = 0, 1, ..., 1...

285 Q460451
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações do texto, julgue os itens subseqüentes.

A estimativa do valor do coeficiente a da reta de regressão Y = aX, em que Y representa o número esperado de imóveis vendidos para uma quantidade X de imóveis ofertados, é superior a 0,23 e inferior a 0,26.

286 Q460443
Estatística
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

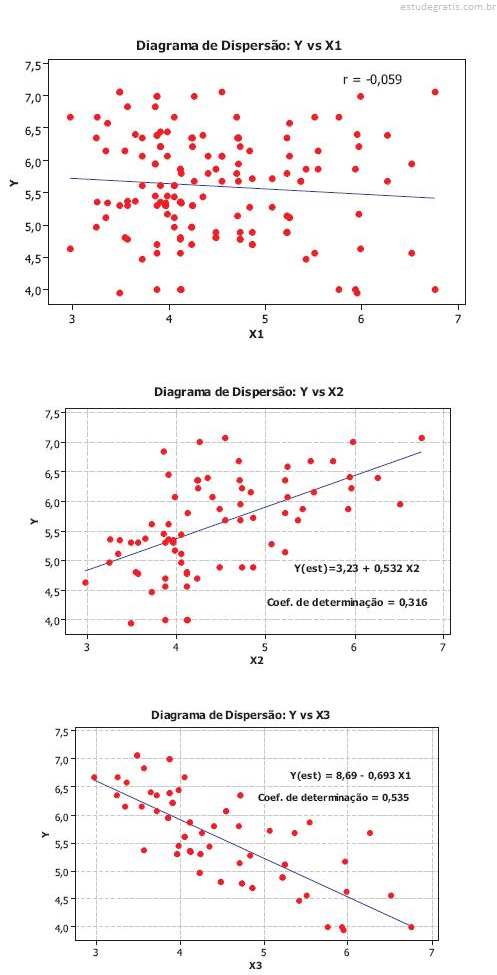
As questões de nos 53 a 55 referem-se aos diagramas de dispersão a seguir.

Se as variáveis Y e X 1 forem transformadas, respectivamente, para Y 1 = −2Y + 0,5 e X' 1=−X 1+ 0,5, o coeficiente de correlação entre Y 1 e X' 1 será

287 Q460441
Estatística
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

As questões de nos 53 a 55 referem-se aos diagramas de dispersão a seguir.

A formulação adequada para o teste de hipótese de existência de relação linear entre

288 Q460421
Estatística
Ano: 2008
Banca: CONSULPLAN Consultoria (CONSULPLAN)

Considere um modelo de regressão simples conforme especificado abaixo: Yi = a + bXi + ui e (i = 1,2...n), onde Yi é a variável dependente, Xi a variável explicativa, ui é o termo aleatório, a e b são os parâmetros e n indica o tamanho da amostra. Marque a alternativa que NÃO corresponde a um pressuposto do modelo de regressão linear simples:

289 Q460367
Estatística
Ano: 2008
Banca: FUNRIO Fundação de Apoio a Pesquisa, Ensino e Assistência (FUNRIO)

Observações de duas variáveis econômicas, Y e X, satisfazem o modelo linear:  , onde ei é o erro aleatório com as suposições usuais. O método de mínimos quadrados aplicado a uma amostra de tamanho 100 produziu o modelo ajustado:

  400 + 0,8X 
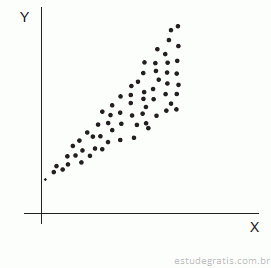
 Sendo o desvio padrão do coeficiente β estimado em 1 e a soma dos quadrados dos resíduos é igual a 588, o estimador não-viesado da variância do erro é

290 Q460360
Estatística
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

O gráfico abaixo mostra os pares de observações de duas variáveis X e Y relacionadas pela regressão linear simples Y = a + bX + u, (onde a e b são coeficientes a serem estimados e u são os erros aleatórios).

O exame do gráfico sugere que

291 Q460358
Estatística
Ano: 2008
Banca: Fundação CESGRANRIO (CESGRANRIO)

Na estimativa das regressões lineares múltiplas, o problema de multicolinearidade tende a ocorrer quando

292 Q460282
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

       Um estudo sobre a segmentação do mercado de trabalho comparou o salário daquele que trabalha por conta própria (Y, em R$ mil) com o salário daquele que tem a carteira assinada (X, em R$ mil). Foi ajustado um modelo de regressão linear na forma Y = ax + b + g, em que a e b são os coeficientes do modelo e g representa um erro aleatório com média zero e desvio-padrão  As estimativas de mínimos quadrados ordinários para os coeficientes a e b foram respectivamente iguais a 0,5 e R$ 6 mil. A quantidade de observações utilizadas para o ajuste do modelo foi igual a 400, e os desvios-padrão amostrais de Y e X foram, respectivamente, iguais a R$ 2 mil e R$ 1,5 mil.

Com...

293 Q460280
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

       Um estudo sobre a segmentação do mercado de trabalho comparou o salário daquele que trabalha por conta própria (Y, em R$ mil) com o salário daquele que tem a carteira assinada (X, em R$ mil). Foi ajustado um modelo de regressão linear na forma Y = ax + b + g, em que a e b são os coeficientes do modelo e g representa um erro aleatório com média zero e desvio-padrão  As estimativas de mínimos quadrados ordinários para os coeficientes a e b foram respectivamente iguais a 0,5 e R$ 6 mil. A quantidade de observações utilizadas para o ajuste do modelo foi igual a 400, e os desvios-padrão amostrais de Y e X foram, respectivamente, iguais a R$ 2 mil e R$ 1,5 mil.

Com...

294 Q460278
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

       Um estudo sobre a segmentação do mercado de trabalho comparou o salário daquele que trabalha por conta própria (Y, em R$ mil) com o salário daquele que tem a carteira assinada (X, em R$ mil). Foi ajustado um modelo de regressão linear na forma Y = ax + b + g, em que a e b são os coeficientes do modelo e g representa um erro aleatório com média zero e desvio-padrão  As estimativas de mínimos quadrados ordinários para os coeficientes a e b foram respectivamente iguais a 0,5 e R$ 6 mil. A quantidade de observações utilizadas para o ajuste do modelo foi igual a 400, e os desvios-padrão amostrais de Y e X foram, respectivamente, iguais a R$ 2 mil e R$ 1,5 mil.
Com...

295 Q460276
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Para a avaliação do modelo ajustado, a estatística de Durbin-Watson pode ser utilizada para a detecção de autocorrelação residual.

296 Q460274
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A razão T 1 é superior a 3.

297 Q460272
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A estimativa de F é superior a 5 mil.

298 Q460270
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

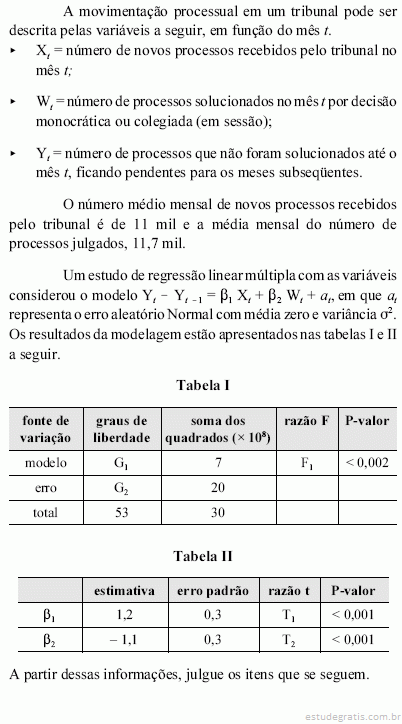
A estatística F 1 , que testa conjuntamente a significância dos coeficientes ß1 e ß2 , é inferior a 5.

299 Q460268
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Na modelagem por regressão linear múltipla sem o intercepto, a soma dos resíduos é igual a zero.

300 Q460266
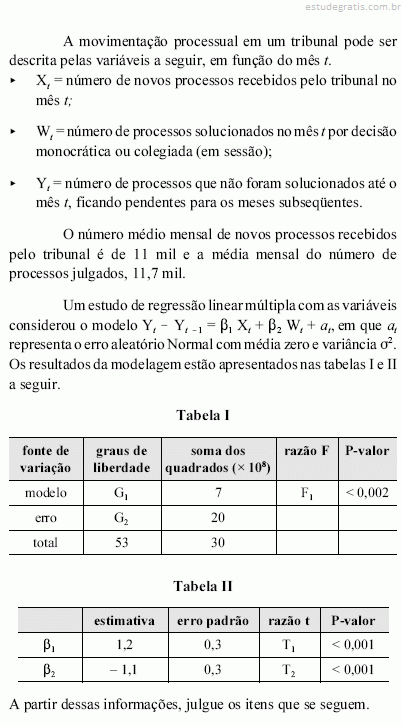
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O número de graus de liberdade G 1 é menor do que G 2 .

301 Q460264
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A estimativa de mínimos quadrados para a despesa média de Y é superior a R$ 5,1 mil e inferior a R$ 5,3 mil.

302 Q460247
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A razão t para o teste de significância do coeficiente angular da tendência ajustada é superior a 8.

303 Q460245
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A razão F da tabela ANOVA é superior a 100.

304 Q460243
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O erro-padrão da estimativa do coeficiente angular é superior a 0,4.

305 Q460241
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando-se o modelo Y t = !a + b × (t ! 1978), os valores de a e b são, respectivamente, iguais a 33 e 0,5.

306 Q460237
Estatística
Ano: 2008
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com base nessas informações, julgue os itens subseqüentes.

Ajustando-se uma tendência linear do total importado (com intercepto não-nulo), em função do tempo, por regressão linear simples, a estimativa de mínimos quadrados do TI em 2008 será inferior a US$ 145 bilhões.

307 Q569196
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A quantidade de sólidos totais (Y) na água está relacionada com a sua condutividade elétrica (X), segundo um modelo de regressão linear simples na forma Y = aX + b + E, em que a e b são os coeficientes do modelo e E representa uma variável aleatória normal com média zero e desvio padrão igual a F. Por máxima verossimilhança, o modelo ajustado foi , e as estimativas dos desvios padrões de Y e de X foram, respectivamente, iguais a 800 e 1.000. A condutividade média da água foi igual a 2.000. Com base nessas informações, julgue os itens seguintes.

A co-variância entre a quantidade de sólidos totais e a co...

308 Q460533
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Dois métodos novos para a produção de biocombustível estão sendo testados. O primeiro método é indicado por X = 1, e o segundo, por X = 0. A qualidade do combustível é medida por um indicador Y, que é uma variável aleatória distribuída segundo uma distribuição normal. Um estudo foi realizado para ajustar um modelo na forma  , em que a e b são os coeficientes do modelo e é o erro aleatório com média zero e variância . Os coeficientes do modelo foram estimados por mínimos quadrados ordinários. Os resultados do ajuste e algumas estatísticas descritivas estão apresen...

309 Q460531
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Dois métodos novos para a produção de biocombustível estão sendo testados. O primeiro método é indicado por X = 1, e o segundo, por X = 0. A qualidade do combustível é medida por um indicador Y, que é uma variável aleatória distribuída segundo uma distribuição normal. Um estudo foi realizado para ajustar um modelo na forma  , em que a e b são os coeficientes do modelo e é o erro aleatório com média zero e variância . Os coeficientes do modelo foram estimados por mínimos quadrados ordinários. Os resultados do ajuste e algumas estatísticas descritivas estão apresen...

310 Q460529
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Dois métodos novos para a produção de biocombustível estão sendo testados. O primeiro método é indicado por X = 1, e o segundo, por X = 0. A qualidade do combustível é medida por um indicador Y, que é uma variável aleatória distribuída segundo uma distribuição normal. Um estudo foi realizado para ajustar um modelo na forma  , em que a e b são os coeficientes do modelo e é o erro aleatório com média zero e variância . Os coeficientes do modelo foram estimados por mínimos quadrados ordinários. Os resultados do ajuste e algumas estatísticas descritivas estão apresen...

311 Q460517
Estatística
Ano: 2007
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O ajuste de uma reta de regressão linear se faz por meio do método de:

312 Q460439
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um município ocupa uma área de 165 km 2 desde 1940. A tabela acima mostra a evolução temporal da população residente (em mil habitantes) nesse município obtido por levantamentos censitários. Com base nessas informações, julgue os itens a seguir.

Considere a situação em que a curva de crescimento seja espressa por Y = at + b. Nessa situação, a população cresceu à taxa de 3,7 mil habitantes por década.

313 Q460437
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma balança foi avaliada quanto ao grau de concordância entre o resultado da medição (Y) e o valor verdadeiro da grandeza medida (X). A partir dessa avaliação foi possível estabelecer uma relação linear na forma Y = aX + b + Z, em que a e b são os coeficientes do modelo e Z representa o erro aleatório que possui média zero e variância igual a <. A tabela abaixo apresenta algumas estatísticas descritivas a respeito de Y, X e Z.

O coeficiente de variação de Y é inferior ao coeficiente de variação de X.

314 Q460435
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma balança foi avaliada quanto ao grau de concordância entre o resultado da medição (Y) e o valor verdadeiro da grandeza medida (X). A partir dessa avaliação foi possível estabelecer uma relação linear na forma Y = aX + b + Z, em que a e b são os coeficientes do modelo e Z representa o erro aleatório que possui média zero e variância igual a <. A tabela abaixo apresenta algumas estatísticas descritivas a respeito de Y, X e Z.

A estatística denominada média dos quadrados dos erros (error mean square) é um estimador não tendencioso para V.

315 Q460433
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma balança foi avaliada quanto ao grau de concordância entre o resultado da medição (Y) e o valor verdadeiro da grandeza medida (X). A partir dessa avaliação foi possível estabelecer uma relação linear na forma Y = aX + b + Z, em que a e b são os coeficientes do modelo e Z representa o erro aleatório que possui média zero e variância igual a <. A tabela abaixo apresenta algumas estatísticas descritivas a respeito de Y, X e Z.

A estimativa de mínimos quadrados  é igual a 1.

316 Q460431
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Uma balança foi avaliada quanto ao grau de concordância entre o resultado da medição (Y) e o valor verdadeiro da grandeza medida (X). A partir dessa avaliação foi possível estabelecer uma relação linear na forma Y = aX + b + Z, em que a e b são os coeficientes do modelo e Z representa o erro aleatório que possui média zero e variância igual a <. A tabela abaixo apresenta algumas estatísticas descritivas a respeito de Y, X e Z.

A estimativa de mínimos quadrados para o coeficiente b é igual a 0,5 - Z.

317 Q460429
Estatística
Ano: 2007
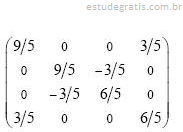
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Os métodos quantitativos, incluindo-se aí o cômputo de índices relevantes, são cruciais para o desenvolvimento da economia. A respeito desse tema, julgue os itens seguintes.

No modelo de regressão linear simples, o coeficiente de determinação (R²) é igual ao coeficiente amostral de correlação entre a variável dependente (y) e a variável independente (x).

318 Q460427
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas no texto, assinale a opção incorreta.

319 Q460425
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A quantidade de sólidos totais (Y) na água está relacionada com a sua condutividade elétrica (X), segundo um modelo de regressão linear simples na forma Y = aX + b + E, em que a e b são os coeficientes do modelo e E representa uma variável aleatória normal com média zero e desvio padrão igual a F. Por máxima verossimilhança, o modelo ajustado foi , e as estimativas dos desvios padrões de Y e de X foram, respectivamente, iguais a 800 e 1.000. A condutividade média da água foi igual a 2.000. Com base nessas informações, julgue os itens seguintes.

De acordo com o critério dos mínimos quadrados, as estimativas dos coeficien...

320 Q460419
Estatística
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

O número de unidades vendidas de um produto por uma empresa apresentou, por meio de um estudo realizado, uma tendência linear de crescimento ao longo do tempo com sazonalidade. A equação da reta de tendência obtida foi Yt = 10 + 50t, em que Yt é o número de unidades vendidas em t, que representa o trimestre correspondente das vendas (t = 1 corresponde ao primeiro trimestre de 2001, t = 2 corresponde ao segundo trimestre de 2001, e assim sucessivamente). Verificando que os movimentos apresentados estavam associados ao nível de tendência, a empresa optou por utilizar o modelo multiplicativo para apurar sua previsão de vendas, usando os fatores sazonais abaixo:

A previsão de vendas, em unidades, para...

321 Q460417
Estatística
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)
322 Q460415
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um estudo modelou o salário de determinada categoria funcional (Y), em R$, em função das quatro variáveis explicativasX1, X2, X3 e X4 O modelo ajustado  é representado por  . As tabelas a seguir apresentam resultados desse estudo.


 Com base nas informações acima, julgue os itens seguintes.

Todos os coeficientes do modelo são estatisticamente significativos a um nível de significância de até 25%.
323 Q460413
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um estudo modelou o salário de determinada categoria funcional (Y), em R$, em função das quatro variáveis explicativasX1, X2, X3 e X4 O modelo ajustado  é representado por  . As tabelas a seguir apresentam resultados desse estudo.


 Com base nas informações acima, julgue os itens seguintes.

A estatística F para testar a nulidade de todos os coeficientes do modelo com exceção do intercepto é igual a 4.
324 Q460411
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um estudo modelou o salário de determinada categoria funcional (Y), em R$, em função das quatro variáveis explicativasX1, X2, X3 e X4 O modelo ajustado  é representado por  . As tabelas a seguir apresentam resultados desse estudo.


 Com base nas informações acima, julgue os itens seguintes.

A estimativa da variância dos salários em torno do modelo proposto é superior a 25.000.
325 Q460409
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um estudo modelou o salário de determinada categoria funcional (Y), em R$, em função das quatro variáveis explicativasX1, X2, X3 e X4 O modelo ajustado  é representado por  . As tabelas a seguir apresentam resultados desse estudo.


 Com base nas informações acima, julgue os itens seguintes.

O desvio-padrão amostral dos salários é superior a R$ 400,00.
326 Q460401
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Com relação à situação apresentada no texto, assinale a opção incorreta.

327 Q460399
Estatística
Ano: 2007
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A partir das informações do texto, é correto afirmar que a variância do coeficiente angular da reta ajustada está entre
328 Q460397
Estatística
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

Na tabela abaixo estão relacionadas as obsorvâncias obtidas na calibração do método de cianetohemoglobina pela utilização de diferentes diluições de um padrão de hemoglobina.

A partir das estimativas a = 0,03 e b = 0,02, e uma possível relação entre essas variáveis, qual das opções abaixo é correta?

329 Q460395
Estatística
Ano: 2007
Banca: Universidade da Amazônia (UNAMA)

NAS QUESTÕES NUMERADAS DE 16 A 40, ASSINALE A ÚNICA ALTERNATIVA QUE RESPONDE CORRETAMENTE AO ENUNCIADO.

Quando se observa a presença de uma discrepância em uma análise de resíduos que corresponde a uma observação atípica (outlier), causando desequilíbrio, pode-se retirar tal observação da amostra de forma cuidadosa. Observações desse tipo podem alterar muito os resultados das análises. Tal observação atípica NÃO pode ser decorrente de qual opção abaixo?

330 Q460393
Estatística
Ano: 2007
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Numa análise de regressão linear com o modelo Yi = β0 + β1X + ei , i = 1, …, n, o coeficiente R2 mede:

331 Q460391
Estatística
Ano: 2007
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

A tabela de análise de variância a seguir, obtida a partir de 42 observações, resume alguns valores obtidos no ajuste de uma regressão linear simples, e está incompleta:

O valor da estatística F é aproximadamente igual a:

332 Q460389
Estatística
Ano: 2007
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Observe o gráfico de resíduos a seguir, obtido a partir de um modelo de regressão linear simples, em que s indica a estimativa da variância residual.

O gráfico sugere mais fortemente:

333 Q460387
Estatística
Ano: 2007
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Num modelo de regressão linear simples  n, em que a variável X é fixa, os erros têm média zero, mesma variância e são nãocorrelacionados, o estimador B de mínimos quadrados de  é dado por:

334 Q460385
Estatística
Ano: 2007
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Um pesquisador estabeleceu uma relação de proporcionalidade entre duas variáveis de interesse, de modo que a relação  será usada, em que  o coeficiente de proporcionalidade, é o parâmetro a ser estimado. Observando quatro pares de observações, obteve a seguinte amostra aleatória simples:

335 Q460383
Estatística
Ano: 2007
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Numa análise de regressão simples obteve-se um coeficiente de determinação igual a 0,5625. O coeficiente de correlação linear amostral entre as variáveis em estudo é igual a:

336 Q460373
Estatística
Ano: 2007
Banca: Fundação CESGRANRIO (CESGRANRIO)

O enunciado a seguir refere-se às questões de nos 67 e 68. Avaliações de terrenos baseiam-se, geralmente, em modelos de regressão linear nos quais o preço de venda é uma função de algumas variáveis tais como o tamanho do terreno, suas condições e localização. Uma amostra de terrenos comercializados no último mês coletou dados sobre o preço da venda, em R$ 1 000,00, o tamanho do terreno, em m2, e a distância ao centro da cidade, em km. Primeiramente obteve-se o modelo com apenas a variável tamanho do terreno, X1, como explicativa do preço de venda. Os principais quantitativos relativos a esse modelo foram calculados como:

Ao e...

337 Q460371
Estatística
Ano: 2007
Banca: Fundação CESGRANRIO (CESGRANRIO)

O enunciado a seguir refere-se às questões de nos 67 e 68. Avaliações de terrenos baseiam-se, geralmente, em modelos de regressão linear nos quais o preço de venda é uma função de algumas variáveis tais como o tamanho do terreno, suas condições e localização. Uma amostra de terrenos comercializados no último mês coletou dados sobre o preço da venda, em R$ 1 000,00, o tamanho do terreno, em m2, e a distância ao centro da cidade, em km. Primeiramente obteve-se o modelo com apenas a variável tamanho do terreno, X1, como explicativa do preço de venda. Os principais quantitativos relativos a esse modelo foram calculados como:

...

338 Q460342
Estatística
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Considere as seguintes afirmações relativas ao modelo de regressão linear com heterocedasticidade.

I. Os estimadores de mínimos quadrados usuais são viciados e não têm variância mínima.

II. Uma forma de se detectar a existência de heterocedasticidade é através da análise de resíduos.

III. As estimativas das variâncias dos parâmetros estimados pelo método de mínimos quadrados usuais serão viciadas.

IV. Uma forma de se detectar a existência de heterocedasticidade é através do método de Newton-Raphson.

Está correto o que se afirma APENAS em

339 Q460221
Estatística
Ano: 2007
Banca: Fundação Carlos Chagas (FCC)

Para responder às questões de números 51 e 52, considere o enunciado a seguir.

                    Seja (X,Y) uma amostra aleatória simples, com reposição, de uma distribuição normal com média μ e variância 1. Considere os estimadores L, M, e N de μ dados a seguir:

                    L = 2/3X + 1/3Y; M = 1/4X + 3/4Y; N = 1/2X + 1/2Y.

O erro quadrático médio do estimador M é

340 Q633567
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações acima, julgue os itens a seguir.

A mediana amostral do preço é um valor entre R$ 10 mil e R$ 12 mil.
341 Q633566
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações acima, julgue os itens a seguir.

A estimativa de mínimos quadrados para
342 Q633565
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações acima, julgue os itens a seguir.

Considere que, para avaliar se o 12.º par de observações é um ponto de alavanca, um analista retira esse par do conjunto de dados e o modelo é ajustado novamente. Nesse caso, as medidas de influência C de Cook e Cp de Mallow baseiam-se na comparação entre os resultados do modelo inicial com o modelo ajustado sem o 12.o par de observações.
343 Q569209
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações fornecidas no texto e na tabela acima, julgue os seguintes itens.

Há necessidade de se desdobrarem os graus de liberdade da fonte R dentro de E1.

344 Q569208
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações fornecidas no texto e na tabela acima, julgue os seguintes itens.

O quadrado médio de E é 19,08.

345 Q569207
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações fornecidas no texto e na tabela acima, julgue os seguintes itens.

A soma de quadrados da interação recipiente × espécie (R×E) é igual a 31,88.

346 Q569206
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações fornecidas no texto e na tabela acima, julgue os seguintes itens.

O erro tem 23 graus de liberdade.

347 Q569200
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

348 Q569199
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

As correlações lineares de Pearson, apresentadas na última tabela, formam uma matriz denominada matriz de correlação. A presença de correlações diferentes de zero fora da diagonal principal indica que os resíduos do modelo não são independentes.

349 Q460838
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

O estimador de mínimos quadrados (MQO), assim como a média aritmética, é muito sensível à presença de observações discrepantes (outliers).

350 Q460836
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Na presença de heterocedasticidade, o estimador de mínimos quadrados (MQO) é enviesado e não se pode confiar nos procedimentos de testes usuais (testes F e t), já que os estimadores são também ineficientes.

351 Q460834
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações fornecidas no texto e na tabela acima, julgue os seguintes itens.

Os resultados permitem que se conclua que E1 é, aos 80 dias de idade, significativamente mais alta que E2.

352 Q460832
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações fornecidas no texto e na tabela acima, julgue os seguintes itens.

Não há diferença significativa (P > 0,05) entre a altura das espécies Eucalyptus citriodora e E. grandis, aos 80 dias de idade, quando se usa saco plástico pequeno.

353 Q460830
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações fornecidas no texto e na tabela acima, julgue os seguintes itens.

Os resultados da análise de variância (ANOVA) indicam que o melhor tratamento é com R1.

354 Q460828
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações fornecidas no texto e na tabela acima, julgue os seguintes itens.

A fonte E dentro de R1 tem 1 grau de liberdade.

355 Q460826
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considerando as informações fornecidas no texto e na tabela acima, julgue os seguintes itens.

A fonte E, na tabela, tem 2 graus de liberdade.

356 Q460591
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

357 Q460589
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

358 Q460587
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

Em média, 85% da variação total do percentual da área para uso industrial é explicada pelo percentual da área para uso residencial.

359 Q460585
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

A razão F, da tabela ANOVA, é menor ou igual a 4.

360 Q460583
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

Aplica-se o teste de Ljung-Box para a avaliação da existência de dados influentes.

361 Q460581
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

O teste de Durbin-Watson avalia a existência de multicolinearidade entre as variáveis explicativas.

362 Q460579
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

Em geral, entre os possíveis modelos, aquele que apresenta o maior coeficiente de determinação — R2 — é o mais adequado, já que possui o maior poder explicativo.

363 Q460577
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

O critério de informação de Akaike (AIC), baseado na função de verossimilhança, é uma medida que requer a normalidade das variáveis explicativas.

364 Q460575
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

Para o ajuste do modelo foram utilizadas 27 observações da concentração de nitrogênio na água (em mg/L).

365 Q460573
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

366 Q460571
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

A variância amostral da distribuição das concentrações de nitrogênio na água é menor ou igual a 0,3.

367 Q460569
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

368 Q460567
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

369 Q460565
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

As variáveis explicativas AG, RES, IND, e VP não são linearmente independentes.

370 Q460563
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

371 Q460561
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A partir das informações apresentadas, julgue os itens a seguir, acerca da análise de correlação e de regressão.

372 Q460559
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Com relação a esse estudo, julgue os itens a seguir.

O grau de influência de um par de observações (X, Y) pode ser medido pelo coeficiente Cp de Mallows.

373 Q460557
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Com relação a esse estudo, julgue os itens a seguir.

A estatística DFITS (ou DFFITS) é uma medida que ajuda a avaliar o grau de influência de um par de observações (X, Y).

374 Q460555
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)


Com relação a esse estudo, julgue os itens a seguir.

A estimativa do valor esperado de Y, dado que X = 10, é menor ou igual a 50.

375 Q460539
Estatística
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Tendo que a sinistralidade (S) de uma carteira de automóveis de "n" observações foi avaliada em função das variáveis: X, relativa ao modelo do veículo, e Y, perfil do condutor, resultando os pontos: (X1, Y1, S1), (X2, Y2, S2), ..., (Xn, Yn, Sn), podendo S ser descrita pela expressão:

 S = a0 + a1X + a2Y.

 Avaliando S em função de valores atribuídos a X e Y, falando- se de um plano de mínimo quadrado de ajustamento de dados, as equações normais correspondentes ao plano de mínimo quadrado são dadas por:

Indicando por V – Verdadeiro e F – Falso, temos a opção correta como sendo:
376 Q460501
Estatística
Ano: 2006
Banca: Escola de Administração Fazendária (ESAF)

Com o objetivo de estimar-se o modelo Y = α + �� X, foi retirada uma amostra com cinco pares de observações (X,Y), obtendo-se os seguintes resultados:

Desse modo,

377 Q460499
Estatística
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Utilizando a equação da reta obtida pelo método dos mínimos quadrados, obteve-se, para um determinado gasto em pesquisa e desenvolvimento, uma previsão de acréscimo nas vendas no valor de 19 mil reais. O valor que se considerou para o gasto em pesquisa e desenvolvimento, em mil reais, foi

378 Q460495
Estatística
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Instruções: Considere as seguintes informações para resolver as questões de números 26 e 27.

379 Q460493
Estatística
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)
Montando o quadro de análise de variância, tem-se que
380 Q460491
Estatística
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

Utilizando a equação da reta obtida pelo método dos mínimos quadrados, tem-se que, caso haja um gasto anual com propaganda de 80 mil reais, a previsão do lucro bruto anual, em mil reais, será de

381 Q460407
Estatística
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

Qual das afirmações abaixo faz referência correta ao modelo de regressão linear simples?

382 Q460405
Estatística
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

Utilizou-se um modelo de regressão linear múltipla para modelar

o consumo de sorvete segundo as variáveis: temperatura

(X1) e preço (X2). O consumo de sorvete é dado em litros, a

temperatura é dada em graus Celsius e o preço em reais. Os

resultados encontrados são apresentados a seguir.

Analise as afirmações abaixo.

I - Todas as variáveis são significativas ao nível de 5%.

II - Este modelo de regressão determina a equação:

 , o que significa que, para

cada a...

383 Q460403
Estatística
Ano: 2006
Banca: Fundação CESGRANRIO (CESGRANRIO)

Em um ajuste de um modelo de regressão linear simples,  , os dados são:

O modelo ajustado é:

384 Q460381
Estatística
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O enunciado a seguir vale para as questões 96 e 97.

Em um estudo sobre o efeito de uma campanha de publicidade (X - medida em milhares de reais investidos) nas vendas de um produto (Y - em 1000 unidades vendidas), ajustou-se um modelo de regressão linear simples obtendo-se:

Um intervalo de 90% de confiança para a predição de uma nova observação de vendas, quando são investidos R$ 13.000,00 em publicidade, é dado, aproximadamente, por:

385 Q460379
Estatística
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

O enunciado a seguir vale para as questões 96 e 97.

Em um estudo sobre o efeito de uma campanha de publicidade (X - medida em milhares de reais investidos) nas vendas de um produto (Y - em 1000 unidades vendidas), ajustou-se um modelo de regressão linear simples obtendo-se:

Um intervalo de 95% de confiança para o coeficiente de publicidade é dado por:

386 Q460377
Estatística
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

Considere o modelo de regressão linear simples com independentes. Sejam , os resíduos do modelo, em que os yˆi são os valores ajustados pelo método de mínimos quadrados. Analise as afirmativas a seguir:

I – Os resíduos são independentemente distribuídos.

II – Os resíduos são identicamente distribuídos.

III – A soma de quadrados dos resíduos pode ser calculada por   , em que  ...

387 Q460375
Estatística
Ano: 2006
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)

No ajuste de um modelo de regressão linear simples com  independentes, i = 1,2,..., n , o gráfico de resíduos versus os valores ajustados de Y a seguir foi obtido:

Tal resultado revela:

388 Q460354
Estatística
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

No modelo de Regressão Múltipla

onde o termo aleatório é heterocedástico, é correto afirmar:

389 Q460352
Estatística
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

O Método de Mínimos Quadrados Generalizado é

390 Q460350
Estatística
Ano: 2006
Banca: Fundação Carlos Chagas (FCC)

391 Q460288
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Texto para as questões 78 e 79

Um pesquisador elegeu dois bairros — A e B — para um estudo socioeconômico. A variável resposta — Y — refere-se aos preços dos imóveis localizados nesses bairros e a variável regressora — x — descreve os respectivos tamanhos dos imóveis em m2. Os preços dos imóveis do bairro A têm média igual a R$ 6.000,00 e desvio padrão de R$ 3.000,00, enquanto que os imóveis do bairro B apresentam preço médio de R$ 6.000,00 e desvio padrão de R$ 4.000,00. Com relação à área construída, os imóveis do bairro A têm média igual a 40 m2 e desvio padrão de 15 m2, enquanto que os imóveis do bairro B apresentam média de 100 m2 e desvio padrão de 50 m2.

As correlações entre o valor do imóvel e a área co...
392 Q460286
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Texto para as questões de 56 a 58

Um estudo produziu a seguinte tabela de contingência, em que X e Y são duas variáveis binárias. Deseja-se testar a hipótese nula H0: E(Y | X = x) = 0,20 + 0,55x, em que x é igual a 0 ou 1.

A curva de regressão linear que representa a tabela de contingência apresentada no texto, para um dado valor x = 0 ou x = 1, é

393 Q460284
Estatística
Ano: 2006
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Considere que o parâmetro " mencionado no texto tenha um valor conhecido e que se deseja obter, pelo critério de mínimos quadrados, um estimador para  que minimize  . Nessa situação, no procedimento de estimação via mínimos quadrados, o estimador para

I é

II não é tendencioso. ...
394 Q569205
Estatística
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A análise atuarial de um plano de saúde é subsidiada por dados históricos que representam os perfis etário, de utilização, de renda e de morbidez da população de usuários vinculados ao plano. Diante da importância da base de dados, o atuário faz uso de várias técnicas de análise da consistência dos dados, bem como de estimativa do comportamento futuro das variáveis aleatórias que influenciam na situação de solvência do plano de saúde. Algumas técnicas de análise exploratória e de inferência podem ser usadas nessa situação. Nesse contexto, julgue os itens que se seguem.

A regressão linear múltipla é recomendada nos casos em que a associação entre as variáveis dependentes é do tipo linear.

395 Q460824
Estatística
Ano: 2005
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A análise atuarial de um plano de saúde é subsidiada por dados históricos que representam os perfis etário, de utilização, de renda e de morbidez da população de usuários vinculados ao plano. Diante da importância da base de dados, o atuário faz uso de várias técnicas de análise da consistência dos dados, bem como de estimativa do comportamento futuro das variáveis aleatórias que influenciam na situação de solvência do plano de saúde. Algumas técnicas de análise exploratória e de inferência podem ser usadas nessa situação. Nesse contexto, julgue os itens que se seguem.

O modelo de regressão linear simples é recomendado quando se observa uma associação linear entre as variáveis aleatórias analisadas. Esse model...

396 Q460761
Estatística
Ano: 2005
Banca: Fundação CESGRANRIO (CESGRANRIO)

397 Q460537
Estatística
Ano: 2005
Banca: Escola de Administração Fazendária (ESAF)

Suponha que não exista associação linear entre duas variáveis X e Y e que um número de observações suficientemente grande de pares (X,Y) esteja disponível para o estudo da regressão linear de Y em X. Assinale a opção que corresponde, nesse caso, aproximadamente, ao quadrado médio do erro.

398 Q460239
Estatística
Ano: 2005
Banca: Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)

Sobre as hipóteses do modelo de regressão linear simples, especifi cado por yt = b1 + b2xt + et , é verdadeiro afi rmar que:

399 Q761506
Estatística
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Julgue os itens subseqüentes, relativos à situação acima apresentada.

400 Q569198
Estatística
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Em relação à situação hipotética apresentada no texto, julgue os itens a seguir.

401 Q460487
Estatística
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

Observações independentes y de uma variável resposta y satisfazem o modelo de regressão linear múltipla . Nesta expressão os xti são observações de variáveis exógenas xi , os βi são parâmetros desconhecidos e os εt são realizações da variável aleatória ε com distribuição normal com média nula e variância σ 2 . O vetor definindo os estimadores de mínimos quadrados para este modelo vem dado por (4,3,4,3) e a matriz de variâncias-covariâncias correspondente vem dada por
Assinale a opção que dá o valor da estatística teste associada ao teste estatístico da hipótese  H: β1 = ...

402 Q460423
Estatística
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

O enunciado seguinte diz respeito às questões 81 e 82.

Deseja-se estudar a associação entre dois atributos econômicos X e Y. O atributo Y é visto como variável dependente e X como variável exógena. Uma amostra de tamanho 20 produziu as estatísticas seguintes:

Suponha que o modelo de regressão linear seja apropriado para explicar a associação entre X e Y.

Assinale a opção que dá a variação explicada pelo modelo de regressão linear, ajustada pela média, relativa à variação total observada na variável dependente, também ajustada pela média.

403 Q460362
Estatística
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

Um estudo mostra que a capacidade de produção Y (mil metros cúbicos) de um tipo de refinaria está linearmente associada com a sua área construída X (1.000 metros quadrados). A relação é dada por: E(Y|X=x) = 8 + 0,8 (x – 10), e Var(Y) = 2Var(X).

Considerando essa situação hipotética, julgue os seguintes itens.

A variância de Y em torno da reta de regressão E(Y|X=x) é igual a Var(Y).

404 Q460356
Estatística
Ano: 2004
Banca: Fundação CESGRANRIO (CESGRANRIO)

Quando se deseja saber se as diferenças entre as médias de amostras são significativas ou se podem ser atribuídas ao acaso, dá-se uma forma rigorosa a tal comparação com o emprego de um procedimento estatístico chamado de:

405 Q460235
Estatística
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

Um analista estuda a relação existente entre uma variável dependente (Y) e uma variável independente (X) para três tipos de firma A, B e C. Nesse contexto para 18 observações ( x,y ) dessas variáveis postula o modelo linear com erros normais

onde

são variáveis indicadoras da presença dos tipos de firma A e B, respectivamente.

A análise estatística produziu os resultados seguintes:

Análise de Variância

Assinale a o...

406 Q460233
Estatística
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

Em um problema de regressão com erros normais estamos interessados em prever uma observação futura. Quatro variáveis independentes e um intercepto estão presentes no modelo. Seja Xh o vetor dessas variáveis. Tem-se interesse na observação futura Yh correspondente a Xh=xh. Para 30 observações a estimativa do desvio padrão do estimador de E(Yh|Xh=xh) vale 1,20, a soma dos quadrados da regressão corrigida pela média vale 383 e a soma de quadrados residuais vale 117. Assinale a opção que dá o valor da variância do preditor de Yh.

407 Q460231
Estatística
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

O ajuste da regressão linear múltipla  com erros normais produziu o plano de regressão

onde os valores entre parênteses representam desvios padrão. Assinale a opção correta.

408 Q460229
Estatística
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

O enunciado seguinte diz respeito às questões 71, 72, 73 e 74.

Os estimadores de mínimos quadrados  e  tendem a mostrar que tipo de comportamento quando a média das observações de X é positiva?

409 Q460227
Estatística
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

O enunciado seguinte diz respeito às questões 71, 72, 73 e 74.

No contexto do cálculo do intervalo de confiança para α quando X=0 é um valor plausível para a regressão, assinale a opção correta.

410 Q460225
Estatística
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

As questões 69 e 70 referem-se ao enunciado seguinte:

Em um estudo controlado em que o interesse concentra- se no desgaste de pneus testaram-se um certo número de marcas obtendo-se os resultados constantes da tabela de análise de variância dada abaixo.

Assinale a opção que dá o número de marcas de pneus estudadas.

Em um estudo controlado em que o interesse concentra- se no desgaste de pneus testaram-se um certo número de marcas obtendo-se os resultados constantes da tabela de análise de variância dada abaixo.

...

411 Q460223
Estatística
Ano: 2004
Banca: Escola de Administração Fazendária (ESAF)

Considere as observações (2 2,5) e (3 10) correspondentes aos pares (x y) no modelo de regressão não-linear

412 Q451804
Estatística
Ano: 2004
Banca: Centro de Seleção e de Promoção de Eventos UnB (CESPE)

A estatística é importante ferramenta para várias áreas do conhecimento, como biologia, química, meio ambiente, física, psicologia, engenharia e várias outras, usada para estimar a confiabilidade dos dados. Os métodos estatísticos e probabilísticos permitem que analistas façam julgamentos com mais segurança. Julgue os itens subseqüentes, que se referem à probabilidade e à estatística.

O método dos mínimos quadrados para se obter a melhor reta ajustada, em um conjunto {Yi} de resultados, aproximadamente lineares, minimiza a soma dos quadrados das distâncias de Yi à reta ajustada.

413 Q460369
Estatística
Ano: 2002
Banca: Núcleo de Computação Eletrônica UFRJ (NCE)
Uma análise de regressão múltipla tem por objetivo principal estimar a relação entre:
414 Q460489
Estatística
Ano: 2001
Banca: Escola de Administração Fazendária (ESAF)

A evolução de uma série mensal de receitas, após a remoção da tendência e de efeitos sazonais, define um processo fracamente estacionário que obedece à lei de formação de um processo auto-regressivo de médias móveis ARMA(p,q). O natural p é a ordem da parte auto-regressiva e o natural q a ordem do processo de médias móveis. Sabe-se que a função de autocorrelação da série tem queda exponencial e que a função de autocorrelação parcial não se anula na defasagem ("lag") de ordem 2, mas se anula a partir da defasagem ("lag") de ordem 3, inclusive.

Assinale a opção que dá os valores de p e q.