Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Determinado ente federativo realizou o seguinte lançamento contábil de natureza patrimonial, referente ao RPPS: D – 3.1.2.1.2.xx.xx – encargos patronais – RPPS. C – 2.1.1.4.2.xx.xx – encargos sociais a pagar.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Um ente público que presta serviços de saúde recebeu, em doação do empresariado local, um equipamento hospitalar para melhoria da qualidade do serviço ofertado.
Nessa situação, o gestor desse ente deverá classificar essa variação extraorçamentária como
No dia 13 de junho de 2018, um dos fornecedores de material de consumo entregou um lote de pacotes de papel sulfite para uma entidade pública governamental, conforme especificado na nota de empenho emitida no dia 14 de maio de 2018. Na data da entrega, um dos gestores da entidade confrontou o contrato assinado com o fornecedor, a referida nota de empenho e os comprovantes da entrega do material, com a finalidade de verificar o direito adquirido pelo fornecedor. Sendo assim, em 13 de junho de 2018, ocorreu o estágio da despesa orçamentária denominado
Em 31/07/2018, um contribuinte pagou, em uma das instituições financeiras autorizadas pelo ente público municipal a quem era devedor, o valor do principal do Imposto sobre Serviços de Qualquer Natureza – ISS, conforme especificado no documento de arrecadação. Sendo assim, em 31/07/2018 houve
Um ente público municipal vendeu um veículo, que era utilizado para prestação de serviços pela Secretaria de Saúde, pelo valor de R$ 22.000,00. Nesse caso, a receita pública orçamentária obtida com a venda do veículo deve ser classificada, quanto à origem e à espécie, respectivamente, como
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos a receita e despesas públicas. Na contabilização de valores relativos a ingressos extraorçamentários, o gestor deve vincular tais recursos às fontes que financiam a execução de políticas públicas.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Julgue os itens subsequentes, relativos a receita e despesas públicas. As receitas dos tribunais decorrentes da prestação de serviços deverão ser classificadas pelo gestor como receita corrente de serviços.
A respeito da legislação e dos conceitos sobre finanças, julgue os itens de 76 a 90. O custo efetivo total de uma operação de crédito compreende a discriminação dos juros e de todos os demais encargos que oneram a operação no seu montante e no percentual que representam sobre o valor total da transação.
A respeito da legislação e dos conceitos sobre finanças, julgue os itens de 76 a 90. A emissão de títulos da dívida pública pelo Tesouro Nacional atende, entre outras finalidades, à realização de operações de crédito por antecipação de receita.
Com base na doutrina e na legislação contábil, julgue os itens de 61 a 75. Os princípios da confrontação da receita e da realização da despesa detalham e explicam o que se denomina de regime de competência dos exercícios.
Com base na doutrina e na legislação contábil, julgue os itens de 61 a 75. O regime de competência respalda-se na apropriação das receitas e despesas pela ocorrência dos respectivos fatos geradores, podendo os correspondentes fluxos de caixa já terem ocorrido ou virem a ocorrer.
Os aumentos nos benefícios econômicos durante o período contábil, sob a forma da entrada de recursos ou do aumento de ativos ou diminuição de passivos, que resultam em aumentos do patrimônio líquido e que não estejam relacionados com a contribuição dos detentores dos instrumentos patrimoniais são considerados:
Quando da conclusão, denúncia, rescisão ou extinção de convênio, acordo ou ajuste, os saldos financeiros remanescentes, inclusive os provenientes das receitas obtidas das aplicações financeiras realizadas, serão:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Acerca das receitas e das despesas públicas, suas etapas e estágios, e da Conta Única do Tesouro Nacional, julgue os itens subsequentes. Receitas públicas originárias são aquelas arrecadadas pelo poder público por meio da soberania estatal, como é o caso das receitas de impostos.
Na execução orçamentária de determinado ente, verificou-se que não existia dotação orçamentária para determinada despesa. Deste modo, foi autorizado a abertura de crédito adicional, sendo utilizado como fonte de recurso a economia de despesas, que ocorre quando a despesa executada durante o exercício é menor que a despesa fixada na lei orçamentária. A classificação do crédito adicional deste caso e a fonte de recurso utilizada são, respectivamente:
As receitas de capital, em geral, são por mutação patrimonial e não fazem alterações no PL, pois são oriundas de constituição de dívidas ou venda de bens. Os valores arrecadados, os quais aumentam as disponibilidades financeiras do Estado, em geral com efeito positivo sobre o PL, constituem instrumento para financiar os objetivos definidos nos programas e ações orçamentárias, com vistas a satisfazer finalidades públicas. Assinale a alternativa correta.
Sobre a renúncia da receita, analisar os itens abaixo:
I. A renúncia compreende anistia, remissão, subsídio crédito presumido, concessão de isenção em caráte não geral, alteração de alíquota ou modificação de base de cálculo que implique redução discriminada de tributos ou contribuições, e outros benefícios que correspondam a tratamento diferenciado.
II. A concessão ou ampliação de incentivo ou benefício de natureza tributária da qual decorra renúncia de receita deverá estar acompanhada de estimativa do impacto orçamentário-financeiro no exercício seguinte em que iniciar sua vigência.
III. O disposto no artigo que se refere à Lei da Responsabilidade Fiscal sobre a renuncia da receita não se aplica ao cancelamento de débito cujo montante seja inferior ...
É uma das exigências para a realização de transferências voluntárias a comprovação, por parte do beneficiário, de:
I. Previsão orçamentária de contrapartida.
II. Cumprimento dos limites constitucionais relativos à educação e à saúde.
III. Observância dos limites das dívidas consolidada e mobiliária, de operações de crédito, inclusive por antecipação de receita, de inscrição em Restos a Pagar e de despesa total com pessoal.
Banca:
Intituto de Desenvolvimento Educacional, Cultural e Assistencial Nacional (IDECAN)
O endividamento público brasileiro é um grave problema que trava o crescimento e desenvolvimento do país, pois, a desordem fiscal tem aumentado a dívida pública a patamares inéditos e com encargos que consomem grande parte dos recursos públicos. Apesar da Lei de Responsabilidade ter criado ferramentas para um melhor gasto público, o Estado tem dificuldades de caixa constante e busca no mercado interno e externo recursos para custear suas atividades. Como forma de controle do endividamento público, a Constituição Federal impõe critérios de controle para que o presidente da república possa realizar operações de crédito e impor limites para o montante da dívida. Esse controle está a cargo do(a):
Banca:
EXATUS / EXATUSPR Promotores de Eventos e Consultorias
Os Entes Púbicos devem elaborar sua proposta orçamentária e submete-la à apreciação do Poder Legislativo, como forma de assegurar planejamento e equilíbrio entre as receitas e despesas, prevendo o ingresso e dispêndio dos recursos financeiros. O Candidato ao Cargo de Contador deve assinalar a única alternativa correta em se tratando de direito financeiro público:
A respeito das técnicas orçamentárias, julgue os itens que se seguem. A receita pública é classificada, quanto à categoria econômica, em impostos, taxas e contribuições.
Acerca da contabilidade pública e de seus elementos constitutivos, julgue os itens de 71 a 80. Uma operação de crédito por antecipação da receita orçamentária deve ser obrigatoriamente classificada na dívida flutuante.
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Para responder às questões 32 e 33, considere os dados apresentados, a seguir, referentes ao exercício financeiro de X1 de uma determinada prefeitura municipal: Receita Prevista R$ 600.000,00; Receita Arrecadada R$ 615.000,00; Despesa Fixada R$ 600.000,00; Despesa Empenhada R$ 592.500,00; Despesa Liquidada R$ 580.000,00 e Despesa Paga R$ 562.500,00. No exercício financeiro de X1, a prefeitura apresentou, em reais, uma economia orçamentária de:
Banca:
Universidade Estadual de Goiás / Núcleo de Seleção (UEG)
Para responder às questões 32 e 33, considere os dados apresentados, a seguir, referentes ao exercício financeiro de X1 de uma determinada prefeitura municipal: Receita Prevista R$ 600.000,00; Receita Arrecadada R$ 615.000,00; Despesa Fixada R$ 600.000,00; Despesa Empenhada R$ 592.500,00; Despesa Liquidada R$ 580.000,00 e Despesa Paga R$ 562.500,00. No exercício financeiro de X1, a prefeitura apresentou, em reais, um superávit na execução orçamentária de
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
As etapas da receita orçamentária dependem da ordem de ocorrência dos fenômenos econômicos e seguem uma ordem sistemática que se inicia com a estimativa e termina com o ingresso de recursos nos cofres públicos. Dessa forma, a execução da receita pública pelo regime orçamentário tem o seu reconhecimento no estágio
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
A operação de crédito por antecipação de receita orçamentária – ARO realizada por estados será efetuada mediante abertura de crédito junto à instituição financeira vencedora em processo competitivo eletrônico promovido pelo Banco Central do Brasil e destina-se a atender insuficiência de caixa durante o exercício financeiro. A operação de crédito por antecipação da receita orçamentária
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
A receita classifica-se nas seguintes categorias econômicas: Receitas Correntes e Receitas de Capital. Sobre as receitas orçamentárias na Administração Pública,
Banca:
Comissão Permanente do Vestibular / UFRN (COMPERVE)
No exercício de 2018, o Estado do Rio Grande do Norte quer contrair um empréstimo de longo prazo, no valor de R$ 698.000.000,00. No projeto de lei orçamentária encaminhado à Assembleia Legislativa, a receita decorrente do empréstimo se classifica como
A repartição competente de uma entidade pública estadual verificou, em 02/04/2018, a procedência de um crédito referente a aluguel e a pessoa que lhe era devedora e inscreveu o débito desta. Em 27/04/2018, o devedor efetuou o pagamento do valor devido em uma instituição financeira autorizada e, em 30/04/2018, o valor pago pelo devedor foi transferido à conta do Tesouro Estadual. De acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público, o crédito referente ao aluguel classifica-se, quanto à categoria econômica, em Receita
O Banco Beta transferiu para a conta da Prefeitura de Rio Alegria, em 20 de fevereiro de 20X1, o valor de R$250.000,00, referente aos carnês de IPTU pagos.
A etapa da receita orçamentária a que essa situação se refere é o(a):
A receita pública se direciona para os cofres públicos passando por quatro estágios: previsão, lançamento, arrecadação e recolhimento. Em relação ao lançamento, assinale a afirmativa correta.
Em 01/03/2016, um governo estadual obteve uma operação de crédito por antecipação da receita orçamentária no valor de R$ 500.000,00. O pagamento no valor de R$ 510.000,00 referente ao valor do principal mais encargos financeiros ocorreu no dia 31/03/2016.
Com base nessas informações, o governo estadual reconheceu
Um suprimento de fundos foi concedido a um servidor de determinada entidade pública, sendo que o empenho, a liquidação e o pagamento ao suprido foram realizados no mês de março de 2017. Porém, em decorrência de imprevistos que ocasionaram a não utilização do valor total concedido, tal servidor da entidade procedeu à devolução total do valor em 19/04/2017. Assim, em 19/04/2017, o registro contábil da devolução do valor concedido por meio do suprimento de fundos originou um
Em dezembro de 2016, uma determinada entidade pública decidiu adotar o modelo de reavaliação, pela primeira vez, para uma classe de ativo intangível. No momento da reavaliação, constatou-se que o valor bruto contábil de um dos ativos que estava sendo reavaliado era R$ 736.000,00 e a amortização acumulada total referente a tal ativo era R$ 245.000,00. Após análise, verificou-se que o valor reavaliado desse ativo intangível era R$ 410.000,00. Assim sendo, de acordo com as determinações do Manual de Contabilidade Aplicada ao Setor Público e sabendo que a entidade não tem um sistema de controle patrimonial adaptado para o registro da reserva de reavaliação, para o registro contábil da reavaliação na data em que esta foi realizada, foi necessário um
Em março de 2017, a Defensoria Pública de um determinado Estado caracterizou-se como beneficiária e a União como transferidora de R$ 990.000,00 que foram classificados com o código 1 quanto ao primeiro dígito da classificação da receita orçamentária por natureza. Assim, o recurso recebido pela Defensoria Pública, no que se refere à origem e à espécie da receita, classificam-se, respectivamente, como
A receita e a despesa orçamentárias assumem, na Administração Pública, um papel relevante, pois representam o montante do qual o Estado se apropria da sociedade por intermédio da tributação e qual deve ser a sua contrapartida aos cidadãos por meio da geração de bens e serviços. Sobre as receitas orçamentárias na Administração Pública, é CORRETO afirmar:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos estágios e da classificação da receita pública, julgue os próximos itens. Os dividendos recebidos por determinada entidade pública são classificados como receita corrente patrimonial.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
A respeito dos estágios e da classificação da receita pública, julgue os próximos itens. A etapa em que determinado banco privado transfere à conta específica do Tesouro os valores pagos pelos contribuintes referentes a certo tributo federal corresponde ao estágio de arrecadação da receita pública.
Banca:
Fundação para o Vestibular da Universidade Estadual Paulista (VUNESP)
Considere a seguinte situação:
Ocorreu o fato gerador de uma despesa no ente público. A empresa prestou serviços de limpeza previstos em contrato. A despesa foi empenhada, mas ainda não tinha sido liquidada no momento de seu fato gerador.
Assinale a alternativa correta em relação ao lançamento contábil desse fato.
De acordo com as determinações do Ementário da Natureza de Receita, as receitas orçamentárias classificadas quanto ao tipo em “Aluguéis e Arrendamentos − Principal” e “Tarifa Aeroportuária − Principal” pertencem, respectivamente, às seguintes categorias econômicas e origens:
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que contém o lançamento contábil do estágio do “lançamento (1o estágio)” referente às receitas públicas tributárias, sob o enfoque patrimonial (subsistema de informações patrimoniais).
Banca:
Fundação de Estudos e Pesquisas Sócio-Econômicos (FEPESE)
Assinale a alternativa que contém o lançamento contábil do estágio da “liquidação (2o estágio)” referente às despesas de serviços contratados por uma entidade do setor público, sob o enfoque patrimonial (subsistema de informações patrimoniais).
Assinale a alternativa correta. “A qual estágio da receita corresponde o momento em que o contribuinte/devedor paga no banco o IPTU devido? Esta situação corresponde ao estágio da receita denominada”:
Analise as afirmativas que correspondem aos estágios da Receita pública.
I. Previsão: É uma estimativa em relação as receitas no intuito de estabelecer uma proposta orçamentária para aprovação no legislativo e na criação de uma Lei Orçamentária.
II. Arrecadação: Ocorre quando o Estado recolhe tributos, multas e créditos. Os valores arrecadados devem ser redirecionados para a Conta Única do Tesouro Nacional.
III.Recolhimento: Ocorre quando o agente arrecadador repassa o que foi arrecadado para o banco oficial.
Essa conta única está no Banco Central. Assinale a alternativa correta.
I. Operações de crédito e receitas orçamentárias de capital são sinônimos.
II. O parcelamento de débitos preexistentes junto a instituições não financeiras, mesmo que não aumente a dívida consolidada líquida, e a aquisição financiada de bem são exemplos de operações de crédito.
III. A dívida assumida pela União de um outro ente da Federação equipara-se a uma operação de crédito.
IV. A contratação de operação de crédito entre um ente da Federação e uma instituição financeira estatal por ele controlada é permitida.

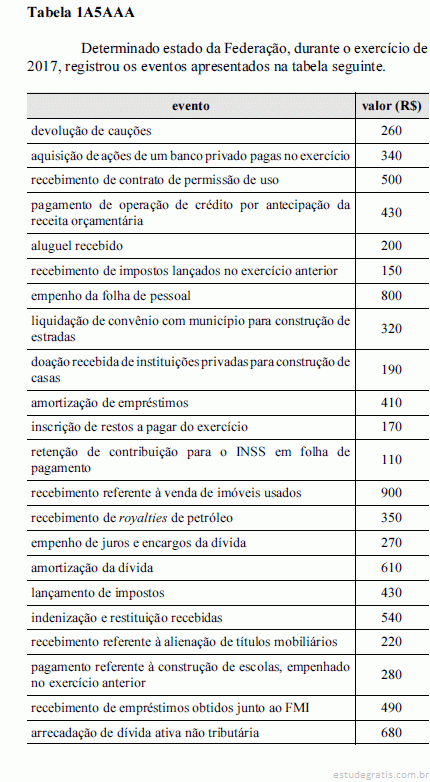 Segundo os dados apresentados na tabela 1A5AAA, o total da receita extraorçamentária do exercício de 2017 foi de
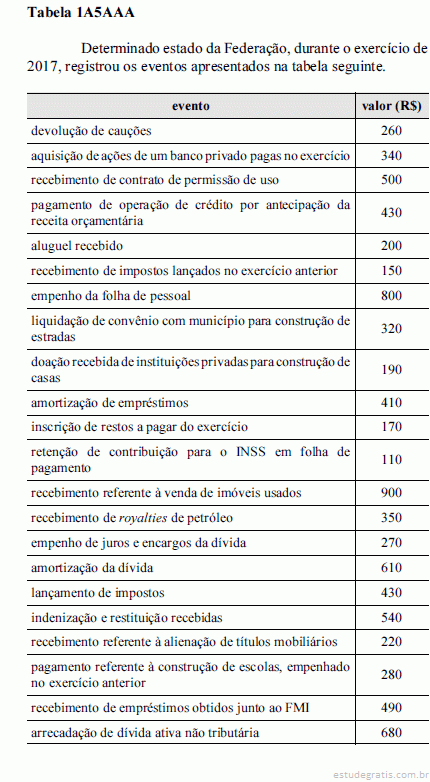 De acordo com os dados apresentados na tabela 1A5AAA, o total da receita orçamentária corrente do exercício de 2017 foi de
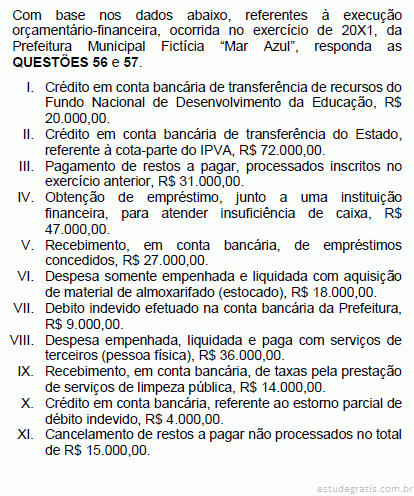 Assinale a alternativa CORRETA que apresenta o total das receitas e despesa orçamentárias, respectivamente, no exercício de 20X1:
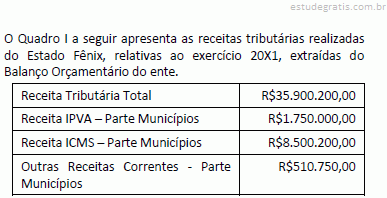 Considerando os dados do Quadro I, o valor a ser contabilizado como transferência e a respectiva função da despesa são:
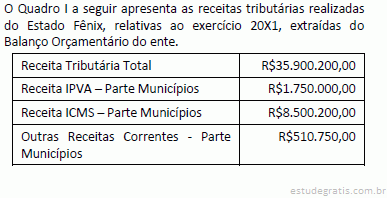 De acordo com o Quadro I, o valor da receita tributária orçamentária do Estado Fênix no exercício 20X1 é de: