O Estado de Alvorada do Sul, com o fim de realizar obras de pavimentação de rodovias no interior do Estado obteve empréstimos com vencimento a longo prazo, no valor de R$ 294.500.000. O empréstimo obtido, segundo o Plano de Contas Aplicado ao Setor Público, no Balanço Patrimonial, será classificado como
O departamento de Contabilidade e Finanças de determinado Tribunal Federal, até outubro de 2016, emitiu empenhos para realização de despesas orçamentárias, no valor de R$ 546.000.000. O controle da execução da despesa está previsto no Plano de Contas Aplicado ao Setor Público, no subtítulo
O ICMS de determinado contribuinte foi inscrito em dívida ativa, no exercício de 2015, no valor de R$ 485.500.000. No exercício de 2016, o contribuinte quitou a dívida com juros e multas de mora, perfazendo um total de R$ 515.000.000. Com relação à classificação por origem da receita orçamentária, é correto afirmar que
Não haverá retenção relativa ao IR e às contribuições sociais nos pagamentos efetuados pelos órgãos e pelas entidades da Administração Pública Federal a outras pessoas jurídicas quando se tratar de
O contador de uma entidade está analisando um processo em que a entidade foi acionada judicialmente como ré e a assessoria jurídica avalia como provável a probabilidade de perda da ação, mas ainda não é possível fazer uma estimativa confiável do valor da obrigação. Essa situação caracteriza a existência de um(a):
Um ente público adquiriu um equipamento para uso em suas operações e pretende depreciá-lo pelo método das unidades produzidas. O equipamento foi adquirido em 31/05/2x15 ao custo de 360.000,00, com capacidade máxima de produção de 300.000 unidades. O valor residual do equipamento é considerado imaterial. A entidade pretende usar o equipamento por cinco anos. O ente começou a utilizar o equipamento em 01/07/2x15 e, até o final do ano, produziu 20.000 unidades.
Com base nas informações apresentadas, a despesa de depreciação ao final do exercício totalizou:
A depreciação é o declínio do potencial de geração de serviços por ativos de longa duração e seu reconhecimento contribui para a adequada mensuração e evidenciação patrimonial. De acordo com as disposições do MCASP/STN para reconhecimento da depreciação, é correto afirmar que:
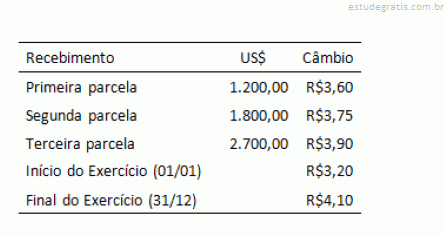
Ao levantar o balanço anual, uma determinada entidade do setor público possuía um saldo de disponibilidades financeiras em moeda estrangeira, que foram recebidas em três parcelas, de acordo com o seguinte detalhamento:
O saldo a ser apresentado no balanço patrimonial, após a conversão para reais, de acordo com as disposições do MCASP/STN é:
Nos procedimentos de levantamento patrimonial para fins de adoção das disposições do Manual de Contabilidade Aplicada ao Setor Público/STN, é recomendável a avaliação do valor recuperável de um ativo. Nesses casos, uma perda deve ser reconhecida quando:
As variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando ou não o seu resultado. Uma entidade deve reconhecer uma variação patrimonial quantitativa quando:
Um determinado ente contratou uma operação de crédito autorizada no orçamento, a ser amortizada nos próximos quatro anos. O reconhecimento patrimonial no momento da contratação gera o seguinte lançamento:
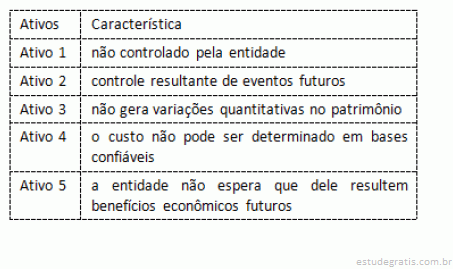
Uma entidade pública estava em processo de organização de informações para adoção das disposições constantes no MCASP/STN para reconhecimento de alguns ativos que não estavam registrados no patrimônio. Dentre as informações relevantes levantadas, apurou-se o seguinte:
Dos ativos identificados, o único que NÃO descumpre os critérios para reconhecimento é:
O reconhecimento contábil de uma receita tributária (impostos) sob o enfoque patrimonial a partir da ocorrência do fato gerador tem o seguinte lançamento:
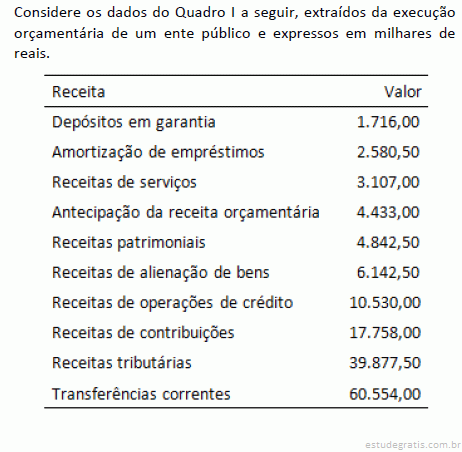
A partir dos dados apresentados no Quadro I, o montante de recursos que não são reconhecidos como receita sob o enfoque patrimonial, excluído, portanto, da apuração do resultado patrimonial, é:
No setor de contabilidade de um determinado ente público, um fornecedor apresentou uma nota fiscal de serviços prestados, pelos quais reclamou o pagamento, uma vez que prestara serviços de manutenção hidráulica requisitados pelo secretário de obras do ente.
Apesar de não localizar a nota de empenho referente ao serviço, o contador reconheceu a despesa em obediência ao princípio contábil da:
A avaliação e a mensuração dos elementos patrimoniais nas entidades do setor público obedecem aos critérios definidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), publicado pela STN. A partir das definições do MCASP/STN, analise as afirmativas a seguir:
I. As disponibilidades em moeda estrangeira serão convertidas à taxa de câmbio vigente na data do balanço.
II. A avaliação das participações em empresas e consórcios públicos deve ser feita pelo método da equivalência patrimonial.
III. Estoques de bens para distribuição gratuita podem ser avaliados pelo valor de reposição.
IV. Os direitos que tenham por objeto bens incorpóreos são avaliados pelo valor justo.
As transações que provoquem efeitos de caráter econômico e financeiro no patrimônio da entidade pública devem ser avaliadas monetariamente e registradas pela contabilidade. Acerca do reconhecimento contábil dessas transações, é INCORRETO afirmar que:
O Manual de Contabilidade Aplicada ao Setor Público (MCASP), publicado pela Secretaria do Tesouro Nacional (STN), apresenta na Parte V os conceitos e modelos para elaboração das Demonstrações Contábeis Aplicadas ao Setor Público. Uma das orientações gerais é que as informações do período corrente sejam apresentadas em conjunto com as do exercício anterior. O modelo que NÃO segue essa orientação é o do(a):
Quanto à elaboração dos registros e à geração das informações contábeis, o contador deve ter em vista possibilitar a análise da situação patrimonial da entidade pública ao longo do tempo e estaticamente, bem como a identificação de semelhanças e diferenças dessa situação patrimonial com a de outras entidades.
Essa recomendação refere-se à seguinte característica do registro e da informação contábil no setor público:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando-se que a sentença referida no texto 5A4BBB tenha transitado em julgado em 1.º de março de 2016, para que o recebimento da indenização devida pelo estado ocorresse até o final de 2017, a data limite para a apresentação do precatório seria

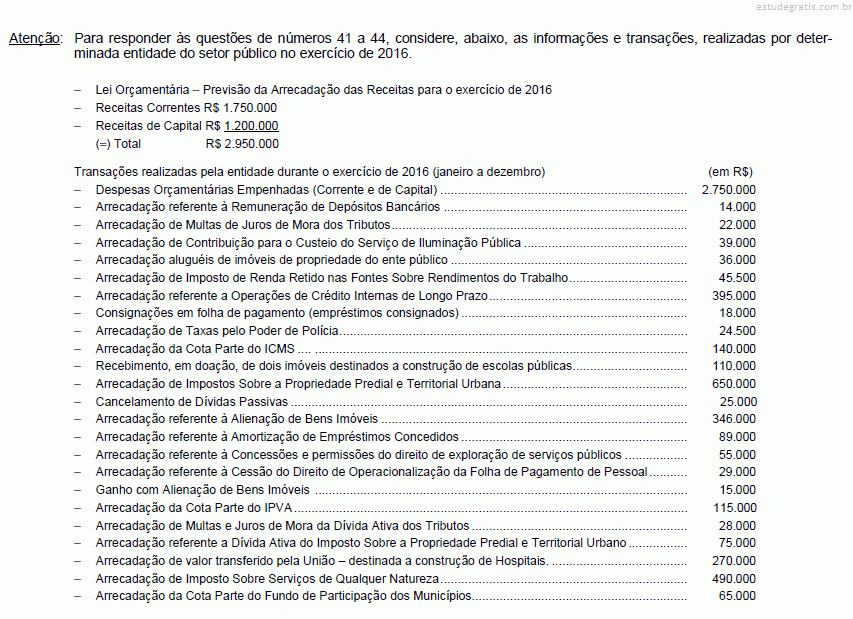 No exercício de 2016, o Balanço Orçamentário apresentou
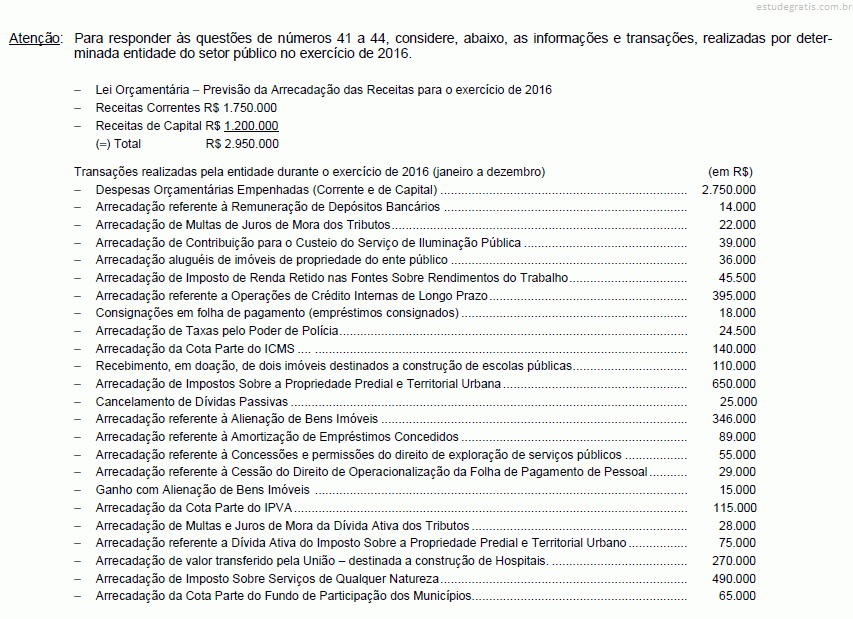 O montante das receitas de capital arrecadadas, no exercício de 2016, soma, em R$,
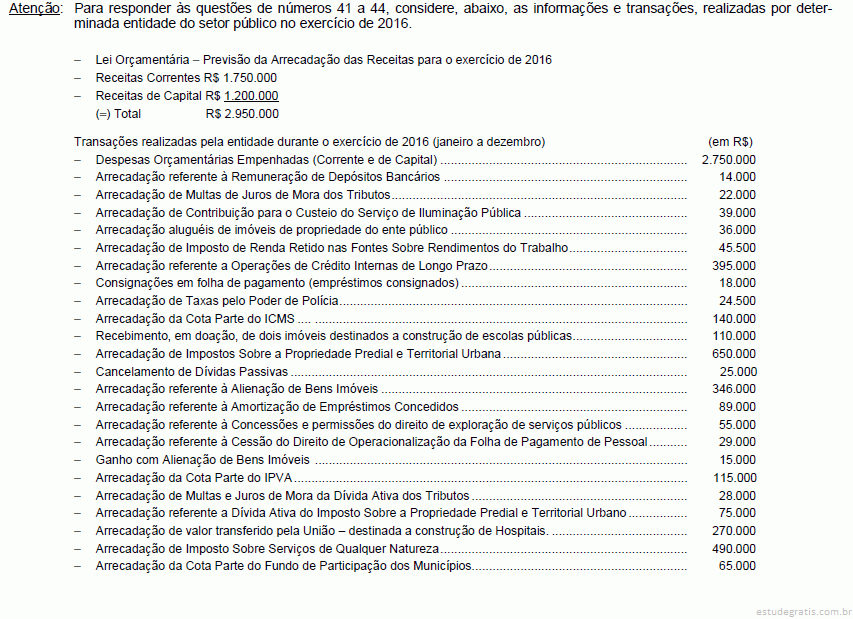 No exercício de 2016, as receitas correntes apresentaram, em R$,
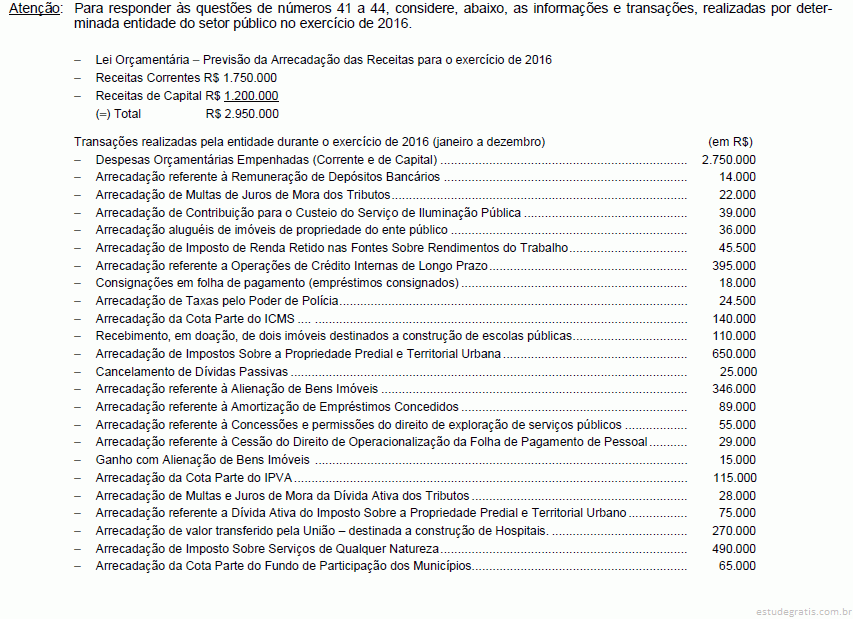 As receitas patrimoniais arrecadadas no exercício de 2016 totalizam, em R$,
 Após as transações realizadas pela entidade, o saldo do Ativo Circulante é, em reais,
 O valor do Passivo não Circulante é, em reais,
 O Resultado Patrimonial do exercício é, em reais,
 O reconhecimento contábil de uma receita tributária (impostos) sob o enfoque patrimonial a partir da ocorrência do fato gerador tem o seguinte lançamento:
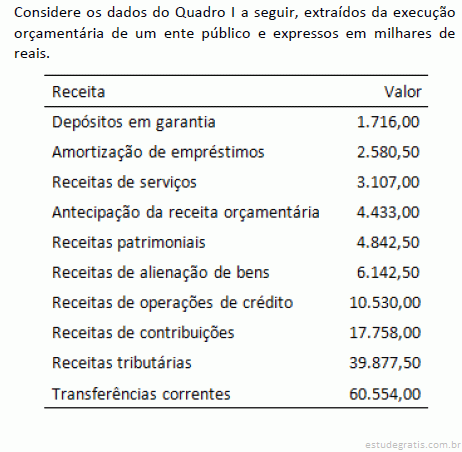 A partir dos dados apresentados no Quadro I, o montante de recursos que não são reconhecidos como receita sob o enfoque patrimonial, excluído, portanto, da apuração do resultado patrimonial, é:
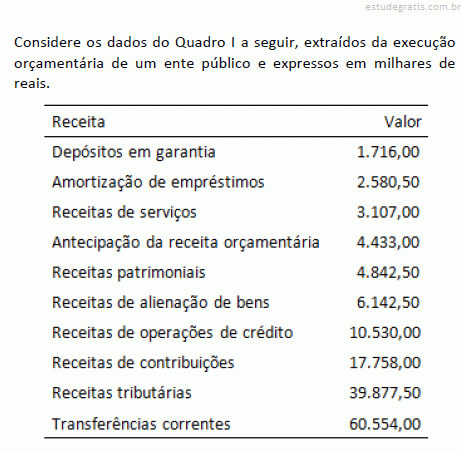 A partir dos dados apresentados no Quadro I e dos conceitos de receita pública, o valor total da receita orçamentária é:
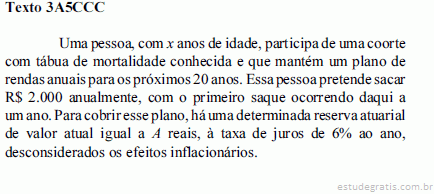 Assinale a opção que apresenta um evento que causaria a redução da reserva atuarial necessária para cobrir o plano de rendas descrito no texto 3A5CCC.
 Assinale a opção correspondente ao lançamento contábil que representa a fixação da despesa orçamentária, considerando D como débito e C como crédito.
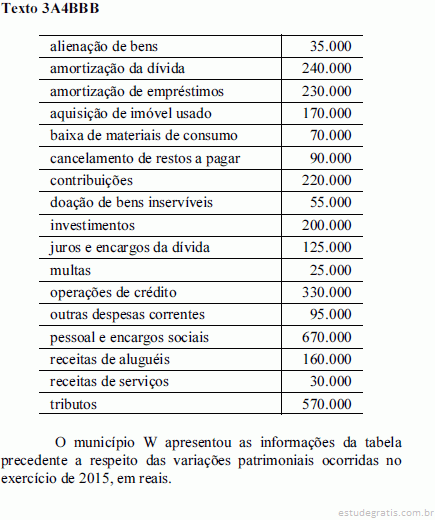
 No município W, deduz-se, a partir das informações contidas no texto 3A4BBB, que o resultado patrimonial do exercício de 2015 foi igual a
 Considerando-se as informações do texto 3A4BBB, é correto afirmar, na situação do município W, que o total de mutações ativas foi igual a
 Com referência ao texto 3A4BBB, é correto afirmar que o total de variações passivas extraorçamentárias foi igual a
 Ainda com relação ao texto 3A4AAA, ao final de 2015, o resultado orçamentário do município X foi
 Tendo como referência o texto 3A4AAA, é correto afirmar que, em 2015,
 Considerando-se que a sentença referida no texto 5A4BBB tenha transitado em julgado em 1.º de março de 2016, para que o recebimento da indenização devida pelo estado ocorresse até o final de 2017, a data limite para a apresentação do precatório seria
 O prefeito do município X, referido no texto 5A4AAA, não poderá realizar operações de ARO no período entre o dia