Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Leia o enunciado abaixo, analise as afirmativas dando valores Verdadeiro (V) ou Falso (F) e em seguida assinale a alternativa que apresenta a sequência correta de cima para baixo. O Balanço Financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público, demonstrando:
( ) A despesa orçamentária realizada e a receita orçamentária executada, por fonte / destinação de recurso, discriminando as ordinárias e as vinculadas.
( ) Os recebimentos e os pagamentos extraorçamentários.
( ) As transferências financeiras recebidas e concedidas, decorrentes ou independentes da execução orçamentária, destacando os aportes de recursos para o RPPS.
( ) O saldo em espécie do exercício anterior e para o exercício seguinte.
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
O Balanço Orçamentário deverá ser acompanhado de notas explicativas que divulguem, ao menos:
I. O detalhamento das receitas e despesas intraorçamentárias, quando relevante.
II. O detalhamento das despesas executadas por tipos de créditos (inicial, suplementar, especial e extraordinário).
III. A utilização do déficit financeiro e da reabertura de créditos especiais e ordinários, bem como suas influências no resultado orçamentário.
IV. As atualizações monetárias autorizadas por lei, efetuadas antes e após a data da publicação da LOA, que compõem a coluna Previsão Final da receita orçamentária.
V. O procedimento adotado em relação aos restos a pagar não processados liquidados, ou seja, se o ente transfere o saldo ao final do exercício para restos a pagar p...
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Assinale a alternativa que completa correta e respectivamente as lacunas. Em decorrência da utilização do superávit financeiro de exercícios anteriores para abertura de créditos adicionais, apurado no Balanço ______________ do exercício anterior ao de referência, o Balanço _______________ demonstrará uma situação de desequilíbrio entre a previsão atualizada da receita e a dotação atualizada. Essa situação também pode ser causada pela reabertura de créditos adicionais, especificamente, os créditos especiais e __________ que tiveram o ato de autorização promulgado nos últimos quatro meses do ano anterior, caso em que esses créditos serão reabertos nos limites de seus saldos e incorporados ao orçamento do exercício financeiro em referência. (MCASP – 2016)
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Assinale a alternativa que completa corretamente a lacuna. ________________ demonstrará as receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou déficit de arrecadação. E, demonstrará também, as despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação (MCASP, 2016):
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Analise as afirmativas dando valores Verdadeiro (V) ou, Falso (F) e, em seguida, assinale a alternativa que apresenta a sequência correta de cima para baixo. O controle da execução orçamentária compreenderá:
( ) A legalidade dos atos de que resultem a arrecadação da receita ou a realização da despesa, o nascimento ou a extinção de direitos e obrigações.
( ) A fidelidade funcional dos agentes da administração, responsáveis por bens e valores públicos.
( ) O cumprimento do programa de trabalho expresso em termos monetários e em termos de realização de obras e prestação de serviços.
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Com relação à Classificação por Estrutura Programática, assinale a alternativa que completa correta e respectivamente as lacunas.
“Toda ação do Governo está estruturada em programas orientados para a realização dos objetivos estratégicos definidos _______________ para o período de ____________”.
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Com relação aos estágios da despesa pública, analise as afirmativas abaixo, dê valores Verdadeiro (V) ou Falso (F).
( ) A fixação da despesa se refere aos limites de gastos, incluídos nas leis orçamentárias com base nas receitas previstas, a serem efetuados pelas entidades públicas.
( ) Empenho é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. Consiste na reserva de dotação orçamentária para um fim específico.
( ) A liquidação da despesa consiste na verificação do direito adquirido pelo credor tendo por base os títulos e documentos comprobatórios do respectivo crédito.
( ) O pagamento consiste na entrega de numerário ao credor por meio de cheque nominativo, ordens de pagamentos ou...
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
A lei orçamentária é de vital importância para o setor público, pois é ela que fixa a despesa pública autorizada para um exercício financeiro. A despesa pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade.
Os dispêndios, assim como os ingressos, são tipificados em:
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
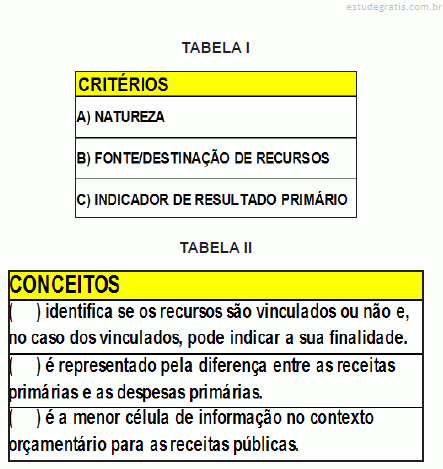
Com relação à classificação da receita orçamentária, associe os critérios da tabela I com os conceitos na tabela II e assinale a alternativa que apresenta a sequência correta de cima para baixo:
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Com base nas Demonstrações Contábeis das Entidades definidas no campo da Contabilidade Aplicada ao Setor Público, análise as afirmativas abaixo e responda a alternativa correta:
I. As demonstrações contábeis apresentam informações extraídas dos registros e dos documentos que integram o sistema contábil da entidade.
II. As demonstrações contábeis devem conter a identificação da entidade do setor público, da autoridade responsável e do contabilista.
III. As demonstrações contábeis devem ser divulgadas com a apresentação dos valores correspondentes ao período anterior.
IV. Nas demonstrações contábeis, as contas semelhantes podem ser agrupadas; os pequenos saldos podem ser agregados, desde que indicada a sua natureza e não ultrapassem 10% (dez por cento) do valor...
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
A divulgação das demonstrações contábeis e de suas versões simplificadas é o ato de disponibilizá-las para a sociedade e compreende, entre outras, as seguintes formas:
I. publicação na imprensa oficial em qualquer das suas modalidades.
II. remessa aos órgãos de controle interno e externo, a associações e a conselhos representativos.
III. a disponibilização das Demonstrações Contábeis para acesso da sociedade em local e prazos indicados.
IV. envio ao Senado Federal, Câmara dos Deputados Federais e Estaduais e Câmara dos Vereadores.
V. disponibilização em meios de comunicação eletrônicos de acesso público.
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
As demonstrações contábeis das entidades são definidas no campo da Contabilidade Aplicada ao Setor Público, com base nestas demonstrações contábeis assinale a alternativa incorreta:
O Plano Plurianual é um instrumento de planejamento governamental de médio prazo, previsto na Constituição Federal. No âmbito da União, o projeto do Plano Plurianual será encaminhado ao Congresso Nacional
Na Lei Orçamentária Anual − LOA, para o exercício de 2017, de determinado ente público, as receitas e despesas foram discriminadas de forma a evidenciar a política econômica financeira e o programa de trabalho do Governo obedecendo aos princípios orçamentários. Com relação aos princípios orçamentários é correto afirmar:
No âmbito da União, quando o imposto de renda pessoa física é recolhido, aloca-se a receita pública correspondente na natureza de receita código “1.1.1.3.01.1.1”. No que tange o código de classificação da receita orçamentária, os três primeiros dígitos: “1.1.1.”, referem-se, respectivamente, à

 As demonstrações contábeis das entidades são definidas no campo da Contabilidade Aplicada ao Setor Público, com base nestas demonstrações contábeis assinale a alternativa incorreta: