Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
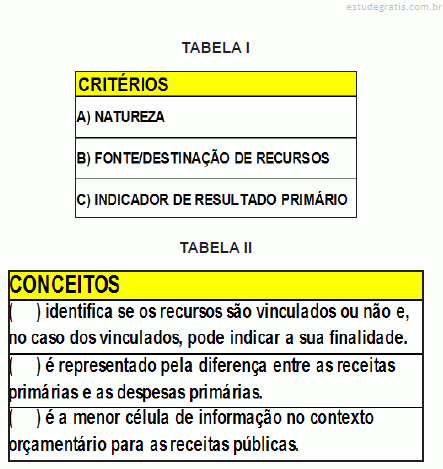
Com relação à classificação da receita orçamentária, associe os critérios da tabela I com os conceitos na tabela II e assinale a alternativa que apresenta a sequência correta de cima para baixo:
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
Com base nas Demonstrações Contábeis das Entidades definidas no campo da Contabilidade Aplicada ao Setor Público, análise as afirmativas abaixo e responda a alternativa correta:
I. As demonstrações contábeis apresentam informações extraídas dos registros e dos documentos que integram o sistema contábil da entidade.
II. As demonstrações contábeis devem conter a identificação da entidade do setor público, da autoridade responsável e do contabilista.
III. As demonstrações contábeis devem ser divulgadas com a apresentação dos valores correspondentes ao período anterior.
IV. Nas demonstrações contábeis, as contas semelhantes podem ser agrupadas; os pequenos saldos podem ser agregados, desde que indicada a sua natureza e não ultrapassem 10% (dez por cento) do valor...
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
A divulgação das demonstrações contábeis e de suas versões simplificadas é o ato de disponibilizá-las para a sociedade e compreende, entre outras, as seguintes formas:
I. publicação na imprensa oficial em qualquer das suas modalidades.
II. remessa aos órgãos de controle interno e externo, a associações e a conselhos representativos.
III. a disponibilização das Demonstrações Contábeis para acesso da sociedade em local e prazos indicados.
IV. envio ao Senado Federal, Câmara dos Deputados Federais e Estaduais e Câmara dos Vereadores.
V. disponibilização em meios de comunicação eletrônicos de acesso público.
Banca:
Instituto Brasileiro de Formação e Capacitação (IBFC)
As demonstrações contábeis das entidades são definidas no campo da Contabilidade Aplicada ao Setor Público, com base nestas demonstrações contábeis assinale a alternativa incorreta:
O Plano Plurianual é um instrumento de planejamento governamental de médio prazo, previsto na Constituição Federal. No âmbito da União, o projeto do Plano Plurianual será encaminhado ao Congresso Nacional
Na Lei Orçamentária Anual − LOA, para o exercício de 2017, de determinado ente público, as receitas e despesas foram discriminadas de forma a evidenciar a política econômica financeira e o programa de trabalho do Governo obedecendo aos princípios orçamentários. Com relação aos princípios orçamentários é correto afirmar:
No âmbito da União, quando o imposto de renda pessoa física é recolhido, aloca-se a receita pública correspondente na natureza de receita código “1.1.1.3.01.1.1”. No que tange o código de classificação da receita orçamentária, os três primeiros dígitos: “1.1.1.”, referem-se, respectivamente, à
O Estado de Alvorada do Sul, com o fim de realizar obras de pavimentação de rodovias no interior do Estado obteve empréstimos com vencimento a longo prazo, no valor de R$ 294.500.000. O empréstimo obtido, segundo o Plano de Contas Aplicado ao Setor Público, no Balanço Patrimonial, será classificado como
O departamento de Contabilidade e Finanças de determinado Tribunal Federal, até outubro de 2016, emitiu empenhos para realização de despesas orçamentárias, no valor de R$ 546.000.000. O controle da execução da despesa está previsto no Plano de Contas Aplicado ao Setor Público, no subtítulo
O ICMS de determinado contribuinte foi inscrito em dívida ativa, no exercício de 2015, no valor de R$ 485.500.000. No exercício de 2016, o contribuinte quitou a dívida com juros e multas de mora, perfazendo um total de R$ 515.000.000. Com relação à classificação por origem da receita orçamentária, é correto afirmar que
Não haverá retenção relativa ao IR e às contribuições sociais nos pagamentos efetuados pelos órgãos e pelas entidades da Administração Pública Federal a outras pessoas jurídicas quando se tratar de
O contador de uma entidade está analisando um processo em que a entidade foi acionada judicialmente como ré e a assessoria jurídica avalia como provável a probabilidade de perda da ação, mas ainda não é possível fazer uma estimativa confiável do valor da obrigação. Essa situação caracteriza a existência de um(a):
Um ente público adquiriu um equipamento para uso em suas operações e pretende depreciá-lo pelo método das unidades produzidas. O equipamento foi adquirido em 31/05/2x15 ao custo de 360.000,00, com capacidade máxima de produção de 300.000 unidades. O valor residual do equipamento é considerado imaterial. A entidade pretende usar o equipamento por cinco anos. O ente começou a utilizar o equipamento em 01/07/2x15 e, até o final do ano, produziu 20.000 unidades.
Com base nas informações apresentadas, a despesa de depreciação ao final do exercício totalizou:
A depreciação é o declínio do potencial de geração de serviços por ativos de longa duração e seu reconhecimento contribui para a adequada mensuração e evidenciação patrimonial. De acordo com as disposições do MCASP/STN para reconhecimento da depreciação, é correto afirmar que:
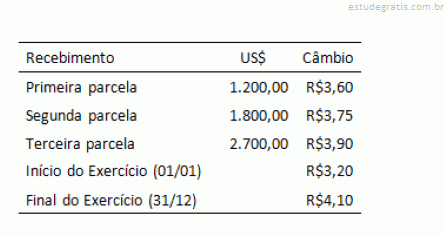
Ao levantar o balanço anual, uma determinada entidade do setor público possuía um saldo de disponibilidades financeiras em moeda estrangeira, que foram recebidas em três parcelas, de acordo com o seguinte detalhamento:
O saldo a ser apresentado no balanço patrimonial, após a conversão para reais, de acordo com as disposições do MCASP/STN é:
Nos procedimentos de levantamento patrimonial para fins de adoção das disposições do Manual de Contabilidade Aplicada ao Setor Público/STN, é recomendável a avaliação do valor recuperável de um ativo. Nesses casos, uma perda deve ser reconhecida quando:
As variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando ou não o seu resultado. Uma entidade deve reconhecer uma variação patrimonial quantitativa quando:
Um determinado ente contratou uma operação de crédito autorizada no orçamento, a ser amortizada nos próximos quatro anos. O reconhecimento patrimonial no momento da contratação gera o seguinte lançamento:

 As demonstrações contábeis das entidades são definidas no campo da Contabilidade Aplicada ao Setor Público, com base nestas demonstrações contábeis assinale a alternativa incorreta:
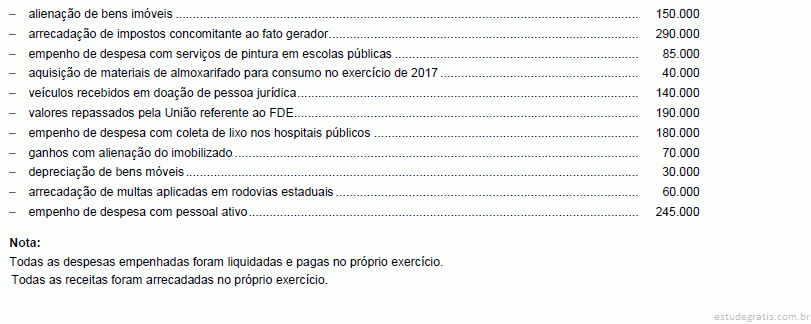
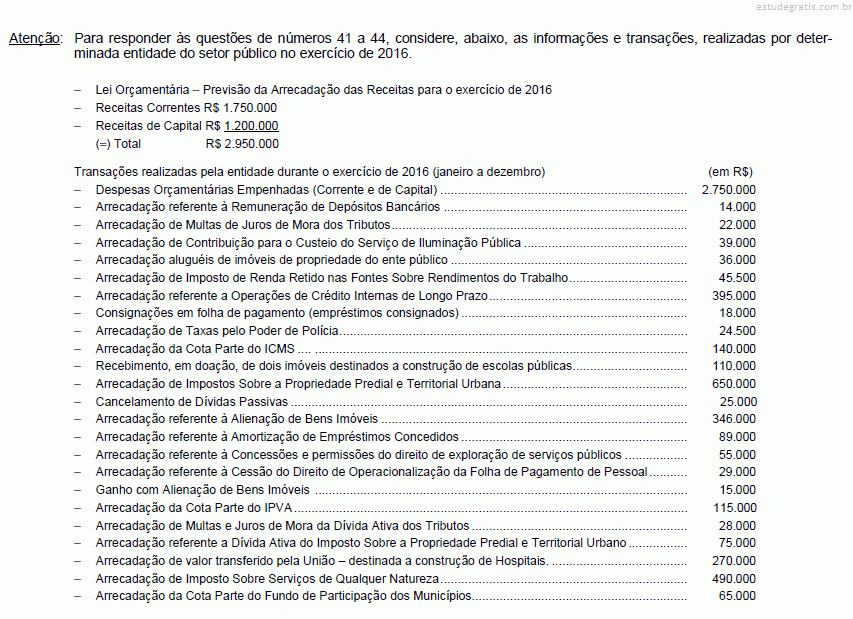 No exercício de 2016, o Balanço Orçamentário apresentou
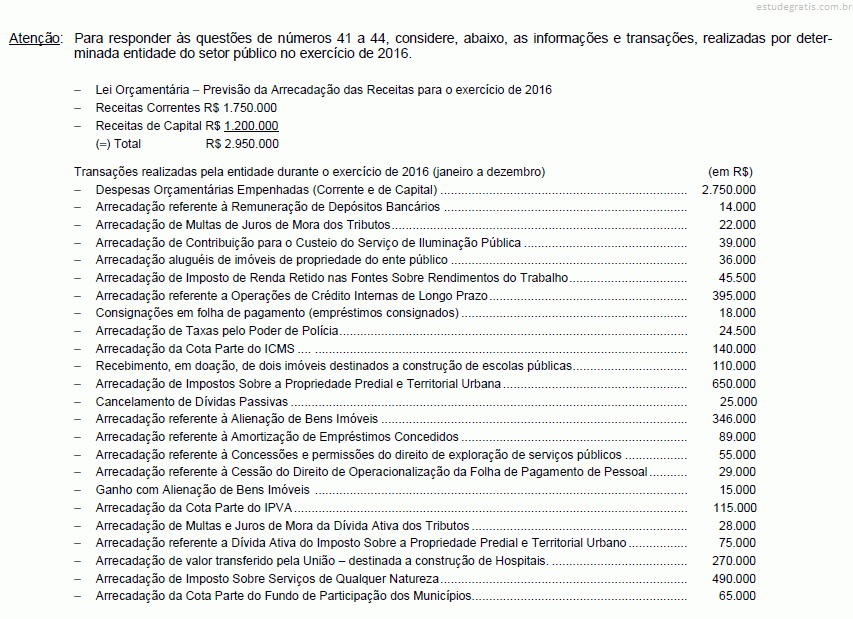 O montante das receitas de capital arrecadadas, no exercício de 2016, soma, em R$,
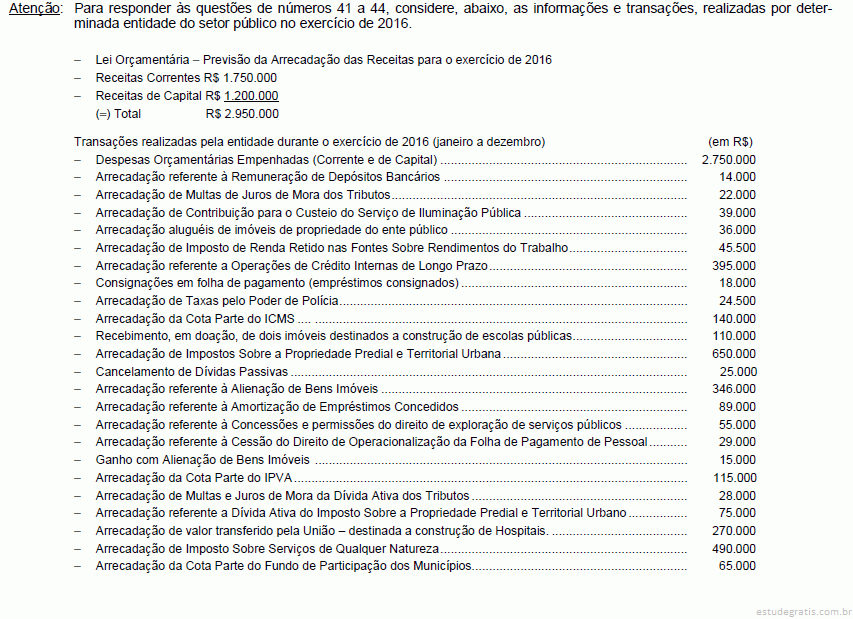 No exercício de 2016, as receitas correntes apresentaram, em R$,
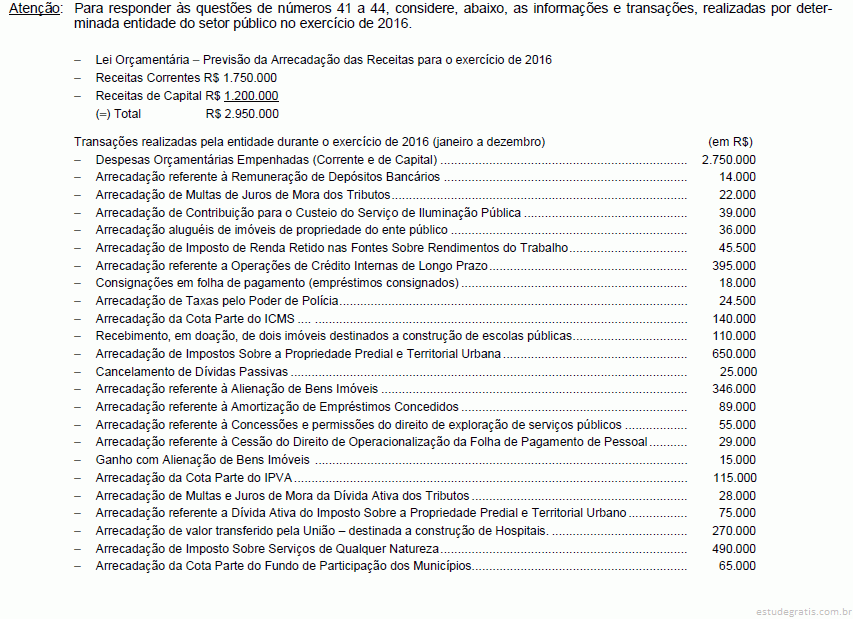 As receitas patrimoniais arrecadadas no exercício de 2016 totalizam, em R$,
 Após as transações realizadas pela entidade, o saldo do Ativo Circulante é, em reais,
 O valor do Passivo não Circulante é, em reais,
 O Resultado Patrimonial do exercício é, em reais,