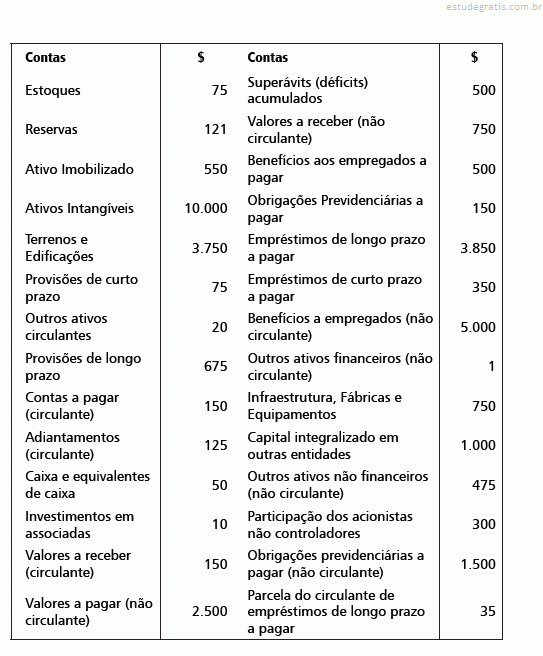
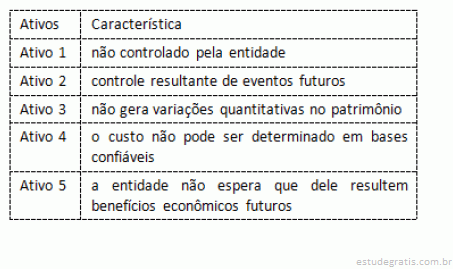
Uma entidade pública estava em processo de organização de informações para adoção das disposições constantes no MCASP/STN para reconhecimento de alguns ativos que não estavam registrados no patrimônio. Dentre as informações relevantes levantadas, apurou-se o seguinte:
Dos ativos identificados, o único que NÃO descumpre os critérios para reconhecimento é:
O reconhecimento contábil de uma receita tributária (impostos) sob o enfoque patrimonial a partir da ocorrência do fato gerador tem o seguinte lançamento:
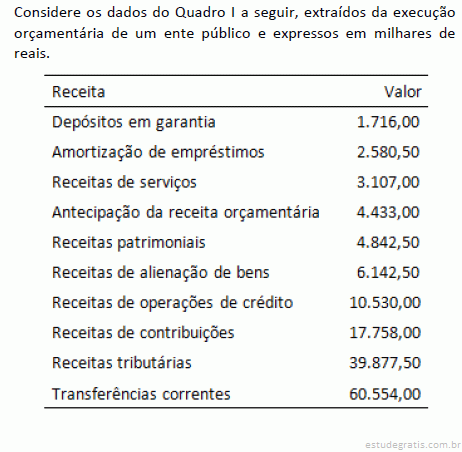
A partir dos dados apresentados no Quadro I, o montante de recursos que não são reconhecidos como receita sob o enfoque patrimonial, excluído, portanto, da apuração do resultado patrimonial, é:
No setor de contabilidade de um determinado ente público, um fornecedor apresentou uma nota fiscal de serviços prestados, pelos quais reclamou o pagamento, uma vez que prestara serviços de manutenção hidráulica requisitados pelo secretário de obras do ente.
Apesar de não localizar a nota de empenho referente ao serviço, o contador reconheceu a despesa em obediência ao princípio contábil da:
A avaliação e a mensuração dos elementos patrimoniais nas entidades do setor público obedecem aos critérios definidos no Manual de Contabilidade Aplicada ao Setor Público (MCASP), publicado pela STN. A partir das definições do MCASP/STN, analise as afirmativas a seguir:
I. As disponibilidades em moeda estrangeira serão convertidas à taxa de câmbio vigente na data do balanço.
II. A avaliação das participações em empresas e consórcios públicos deve ser feita pelo método da equivalência patrimonial.
III. Estoques de bens para distribuição gratuita podem ser avaliados pelo valor de reposição.
IV. Os direitos que tenham por objeto bens incorpóreos são avaliados pelo valor justo.
As transações que provoquem efeitos de caráter econômico e financeiro no patrimônio da entidade pública devem ser avaliadas monetariamente e registradas pela contabilidade. Acerca do reconhecimento contábil dessas transações, é INCORRETO afirmar que:
O Manual de Contabilidade Aplicada ao Setor Público (MCASP), publicado pela Secretaria do Tesouro Nacional (STN), apresenta na Parte V os conceitos e modelos para elaboração das Demonstrações Contábeis Aplicadas ao Setor Público. Uma das orientações gerais é que as informações do período corrente sejam apresentadas em conjunto com as do exercício anterior. O modelo que NÃO segue essa orientação é o do(a):
Quanto à elaboração dos registros e à geração das informações contábeis, o contador deve ter em vista possibilitar a análise da situação patrimonial da entidade pública ao longo do tempo e estaticamente, bem como a identificação de semelhanças e diferenças dessa situação patrimonial com a de outras entidades.
Essa recomendação refere-se à seguinte característica do registro e da informação contábil no setor público:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando-se que a sentença referida no texto 5A4BBB tenha transitado em julgado em 1.º de março de 2016, para que o recebimento da indenização devida pelo estado ocorresse até o final de 2017, a data limite para a apresentação do precatório seria
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP), sexta edição, acerca do balanço patrimonial, assinale a opção correta.
Nas entidades do setor público, o registro contábil deve ser feito pelo método das partidas dobradas e os lançamentos devem debitar e creditar contas que apresentem a mesma natureza de informação. Assim, para a amortização de operação de crédito, associe a COLUNA I com a COLUNA II, relacionando os estágios dessa despesa com os lançamentos nos subsistemas orçamentário ou patrimonial. Considere (P) como passivo permanente e (F) como passivo financeiro.
COLUNA I
1. Empenho
2. Liquidação
3. Pagamento
4. Fixação
COLUNA II
( ) D 5.2.2.x.x.xx.xx Dotação Inicial C 6.2.2.x.x.xx.xx Crédito Disponível
( ) D 2.1.2.x.x.xx.xx Empréstimos e Financiamentos a Curto Prazo (F) C 1.1.1.1.x.xx.xx Caixa e Equivalentes de Caixa em Moeda Nacional ...
Um analista judiciário − especialidade contabilidade do TRT da 23a Região foi incumbido de analisar a proposta orçamentária do Tribunal para 2016. Para tanto, sabe que o orçamento
I. não deve consignar dotações globais destinadas a atender indiferentemente a serviços de terceiros.
II. conterá todas as receitas e despesas.
III. não conterá matéria estranha à previsão de receita e à fixação de despesa, consideradas as exceções legais.
IV. deve ser fundamentado em uma única política orçamentária.
V. deve compreender um único período orçamentário.
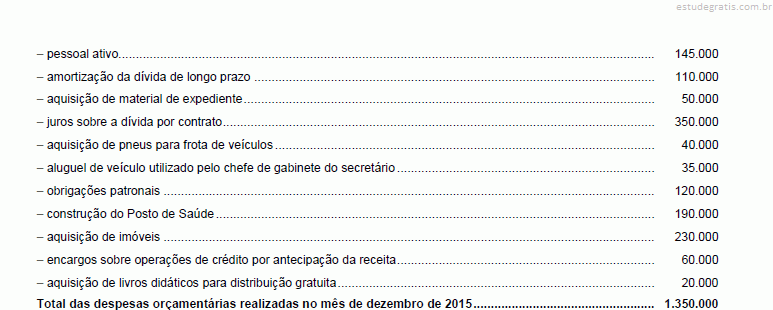
No Balanço Orçamentário do exercício financeiro de 2015 de determinada entidade do setor público, as despesas orçamentárias totalizaram R$ 5.400.000. Deste total, 25% referem-se às seguintes despesas orçamentárias realizadas no mês de dezembro de 2015:
O total das despesas correntes e de capital realizadas no mês de dezembro de 2015 soma, respectivamente,
O Tribunal Central da Região Leste contratou a empresa Conservar e Limpar Ltda., para realizar os serviços de conservação e limpeza no imóvel, no qual está instalado, pelo valor total de R$ 122.000,00. Sob o aspecto orçamentário, a despesa deve ser classificada no elemento denominado de
No que tange os princípios contábeis, sob a perspectiva do setor público, nas estimativas de valores que afetam ao patrimônio, o procedimento de mensuração que preferir montantes menores para ativos, entre alternativas igualmente válidas, e valores maiores para passivos, atende o princípio de contabilidade da
As metas anuais relativas às receitas, despesas, resultados nominal e primário e montante da dívida pública, para o exercício a que se referirem e para os dois seguintes serão estabelecidas no
No que tange ao controle externo, no âmbito federal, é correto afirmar que as contas daqueles que derem causa a perda, extravio ou outra irregularidade de que resulte prejuízo ao erário público serão
No âmbito do setor público federal, o Sistema de Controle Interno utiliza técnicas de trabalho para consecução de suas finalidades. São técnicas de controle, segundo a Instrução Normativa no 01/2001-SFCI:
A fim de possibilitar a consolidação das contas públicas nos diversos níveis de governo, foi criado no PCASP um mecanismo para a segregação dos valores das transações que serão incluídas ou excluídas na consolidação. Esse mecanismo consiste na utilização do 5º nível das contas de natureza patrimonial utilizado para identificar os saldos recíprocos.
As contas que forem identificadas no 5º nível com o dígito 4 - Intra OFSS - Estado, representam as operações que:
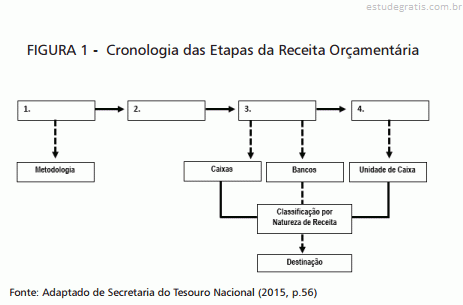
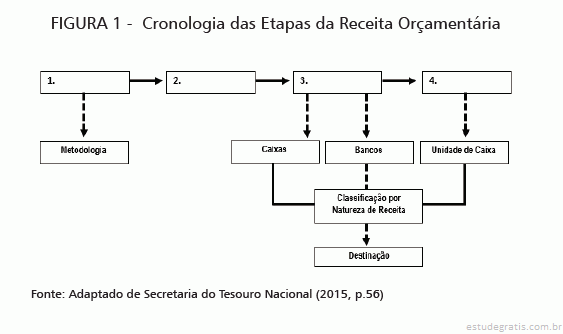
Associe a COLUNA I com a COLUNA II, relacionando as etapas da receita orçamentária às suas respectivas definições / descrições, considerando os preceitos do Manual de Contabilidade Aplicada ao Setor Público.
COLUNA I
1. Planejamento
2. Previsão
3. Lançamento
4. Arrecadação
5. Recolhimento
COLUNA II
( ) Transferência dos valores arrecadados à conta específica do Tesouro, responsável pela administração e controle da arrecadação e programação financeira.
( ) Previsão de arrecadação da receita orçamentária constante da Lei Orçamentária Anual (LOA), resultante de metodologias de projeção usualmente adotadas.
( ) Entrega dos recursos devidos ao Tesouro pelos contribuintes ou devedores, por meio dos agentes arrecad...
Analise as afirmativas a seguir sobre os princípios de contabilidade sob a perspectiva do setor público e assinale com V as verdadeiras e com F as falsas.
( ) A continuidade está vinculada ao estrito cumprimento da destinação social do seu patrimônio, ou seja, a continuidade da entidade se dá enquanto perdurar sua finalidade.
( ) Nos registros dos atos e fatos contábeis, deve ser considerado o valor original dos componentes patrimoniais, o qual se baseia em valores de entrada e ao longo do tempo se confunde com o custo histórico.
( ) O Princípio da Oportunidade é base indispensável à integridade e à fidedignidade dos processos de reconhecimento, mensuração e evidenciação da informação contábil, dos atos e dos fatos que afetam ou possam afetar o patrimônio da enti...
As variações patrimoniais são transações que promovem alterações nos elementos patrimoniais da entidade do setor público, mesmo em caráter compensatório, afetando ou não o seu resultado.
Em relação a essas variações, é incorreto afirmar:
Analise as afirmativas a seguir sobre as classificações da Despesa Orçamentária.
I. A classificação institucional reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária. Constitui unidade orçamentária o agrupamento de serviços subordinados ao mesmo órgão a que são consignadas dotações próprias.
II. A classificação funcional segrega as dotações orçamentárias em funções e subfunções. A atual classificação funcional é composta de um rol de funções e subfunções prefixadas, que servem como agregador dos gastos públicos por área de ação governamental nas três esferas de Governo.
III. A classificação funcional é representada por seis dígitos. Os três primeiros referem-se à funç...
Associe a COLUNA I com a COLUNA II, relacionando a categoria econômica / origem / espécie da Receita Pública com as suas respectivas descrições.
COLUNA I
1. Receita corrente – taxas
2. Receita corrente – contribuição de melhoria
3. Receita corrente – patrimonial
4. Receita de capital – transferências de capital
COLUNA II
( ) Recursos devidos aos entes da Federação como forma de participação no resultado da exploração dos seus recursos minerais, hídricos, florestais e outros, definidos no ordenamento jurídico.
( ) Espécie de tributo e tem como fato gerador a valorização imobiliária que decorra de obras públicas, contanto que haja nexo causal entre o acréscimo de valor obtido e a realização da obra pública.
Segundo o Manual de Contabilidade Aplicada ao Setor Público, a despesa orçamentária será empenhada dentro do exercício financeiro ao qual pertence. No momento do empenho, deverá ser realizado (não exclusivamente) um lançamento de:
Analise as seguintes afirmativas sobre a receita pública e assinale com V as verdadeiras e com F as falsas.
( ) No momento do reconhecimento do crédito, a Receita Orçamentária Efetiva aumenta a situação líquida patrimonial da entidade, constitui fato contábil modificativo aumentativo e é prevista na Lei Orçamentária Anual (LOA). A não Efetiva não altera a situação líquida patrimonial no momento do reconhecimento do crédito, constitui fato contábil permutativo e não é prevista na LOA.
( ) A Receita Orçamentária Corrente é arrecadada dentro do exercício financeiro, aumenta as disponibilidades financeiras do Estado, em geral com efeito positivo sobre o Patrimônio Líquido. A Receita Orçamentária de Capital também aumenta as disponibilidades financeiras e é instrumento de fina...
Segundo o Manual de Contabilidade Aplicada ao Setor Público – MCASP, o valor pelo qual um ativo pode ser intercambiado, ou um passivo pode ser liquidado entre partes interessadas que atuam em condições independentes e isentas, ou conhecedoras do mercado é classificado como:
O Plano de Contas aplicado ao Setor Público – PCASP é dividido em 8 classes apresentadas a seguir: A natureza da informação Patrimonial é evidenciada pelas classes:
Em relação às regras da contabilidade pública, as despesas orçamentárias com o planejamento e a execução de obras, inclusive com a aquisição de imóveis considerados necessários à realização, das mesmas, e com a aquisição de instalações, equipamentos e material permanente, classificam-se no grupo de natureza de despesa:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda conforme o MCASP, julgue os itens seguintes, a respeito dos elementos que compõem as demonstrações contábeis aplicadas ao setor público. Se o ente considerar que a retenção deverá ser paga no momento de sua liquidação, o saldo em espécie deverá ser ajustado quando da elaboração do balanço financeiro.

 O reconhecimento contábil de uma receita tributária (impostos) sob o enfoque patrimonial a partir da ocorrência do fato gerador tem o seguinte lançamento:
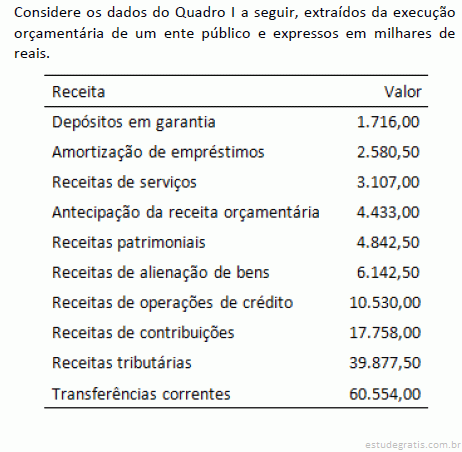 A partir dos dados apresentados no Quadro I, o montante de recursos que não são reconhecidos como receita sob o enfoque patrimonial, excluído, portanto, da apuração do resultado patrimonial, é:
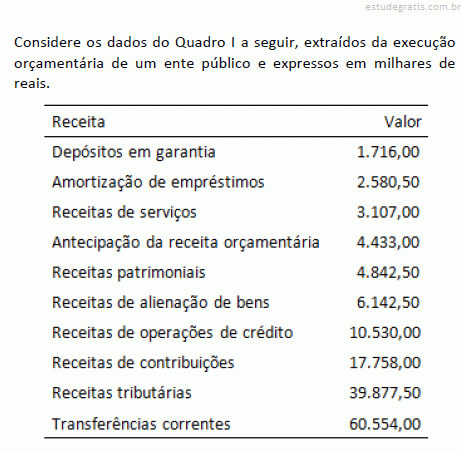 A partir dos dados apresentados no Quadro I e dos conceitos de receita pública, o valor total da receita orçamentária é:
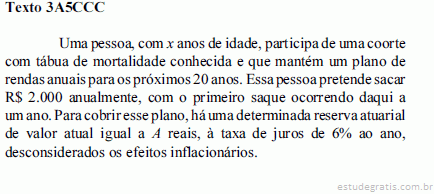 Assinale a opção que apresenta um evento que causaria a redução da reserva atuarial necessária para cobrir o plano de rendas descrito no texto 3A5CCC.
 Assinale a opção correspondente ao lançamento contábil que representa a fixação da despesa orçamentária, considerando D como débito e C como crédito.
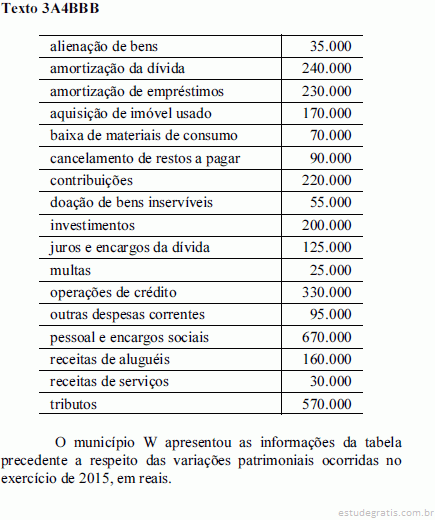
 No município W, deduz-se, a partir das informações contidas no texto 3A4BBB, que o resultado patrimonial do exercício de 2015 foi igual a
 Considerando-se as informações do texto 3A4BBB, é correto afirmar, na situação do município W, que o total de mutações ativas foi igual a
 Com referência ao texto 3A4BBB, é correto afirmar que o total de variações passivas extraorçamentárias foi igual a
 Ainda com relação ao texto 3A4AAA, ao final de 2015, o resultado orçamentário do município X foi
 Tendo como referência o texto 3A4AAA, é correto afirmar que, em 2015,
 Considerando-se que a sentença referida no texto 5A4BBB tenha transitado em julgado em 1.º de março de 2016, para que o recebimento da indenização devida pelo estado ocorresse até o final de 2017, a data limite para a apresentação do precatório seria
 O prefeito do município X, referido no texto 5A4AAA, não poderá realizar operações de ARO no período entre o dia
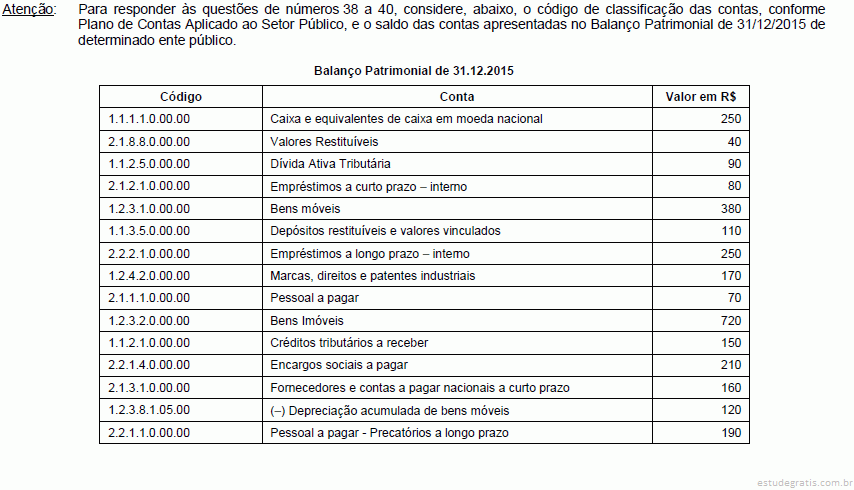 O Patrimônio Líquido (Resultados Acumulados) apurado, conforme Balanço Patrimonial de 31/12/2015, soma, em R$,
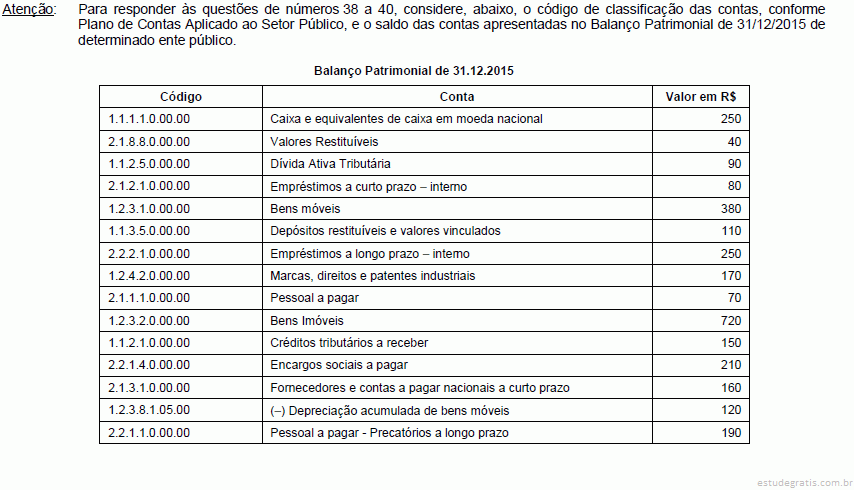 O passivo não circulante soma, em R$,
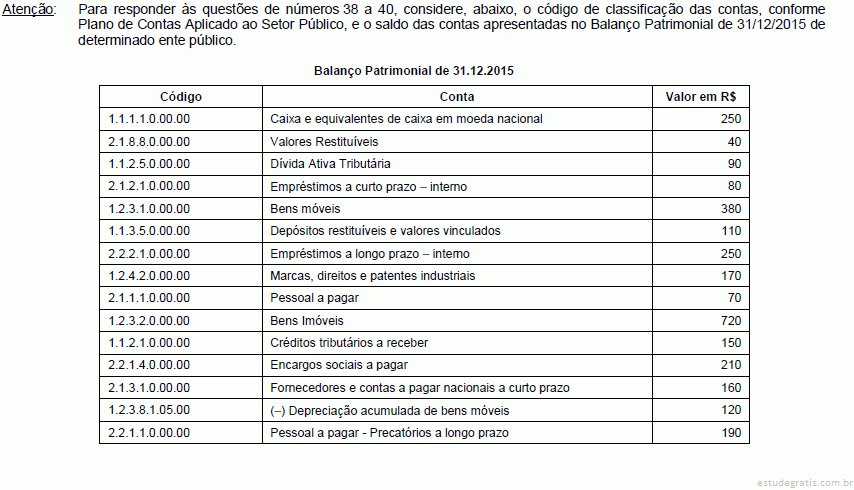 O ativo circulante soma, em R$,
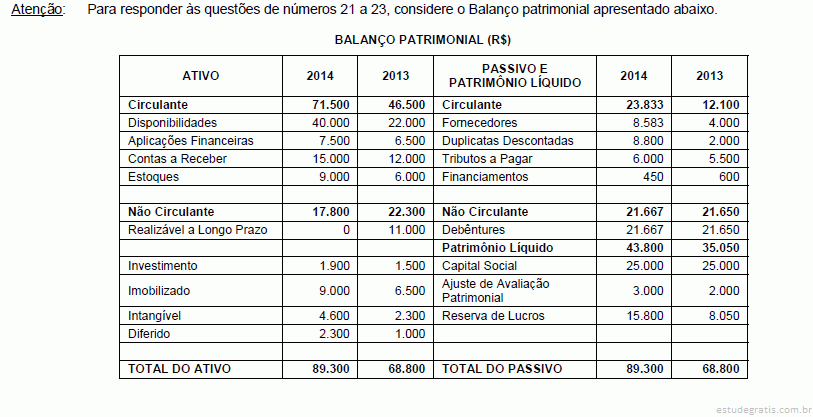 Na análise vertical
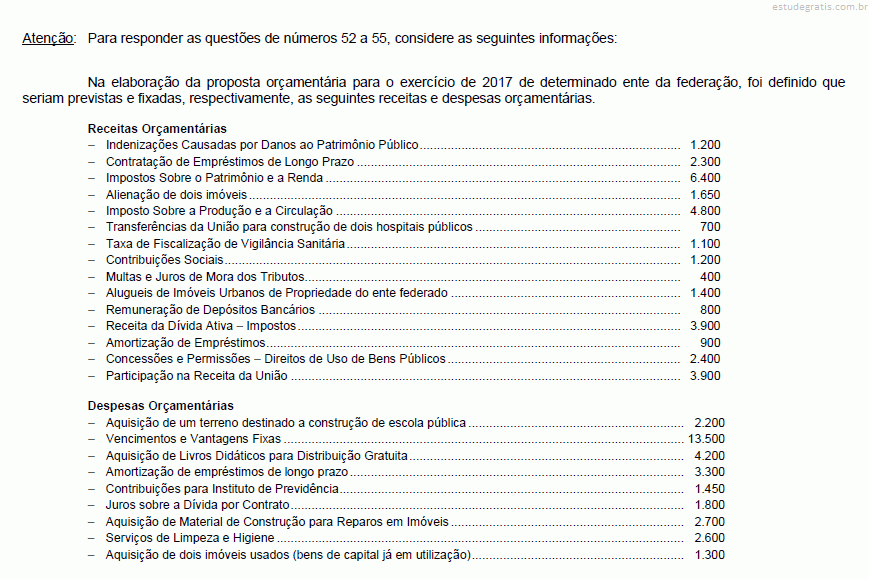 A proposta orçamentária apresenta
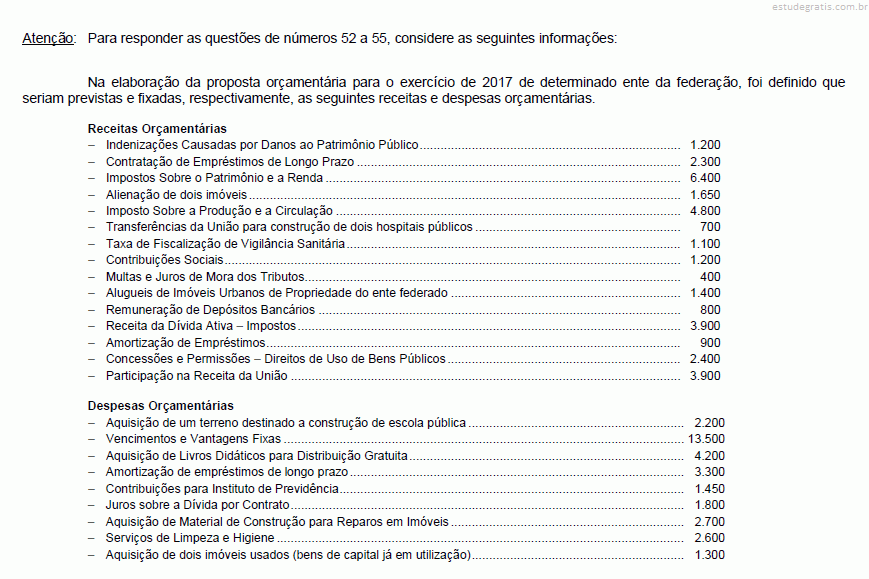 O total das despesas de Capital soma
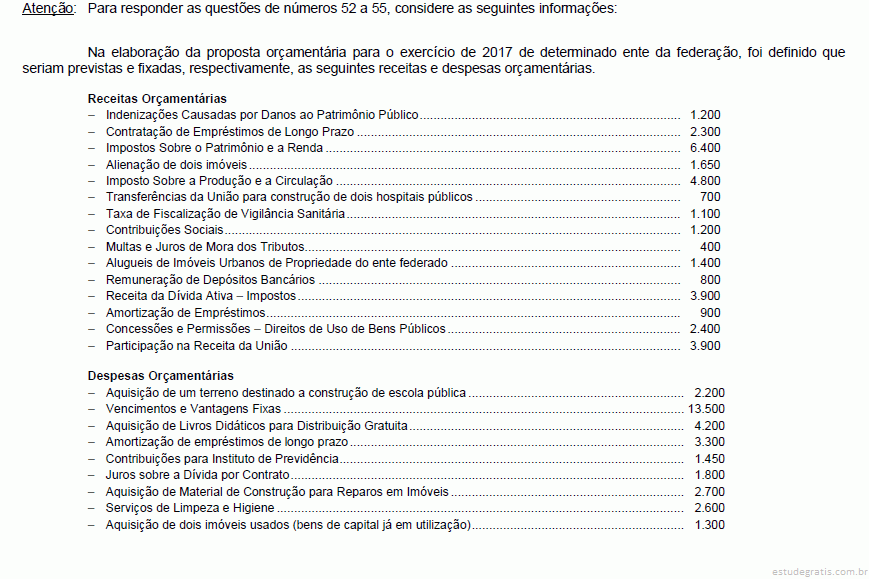 As receitas patrimoniais totalizam
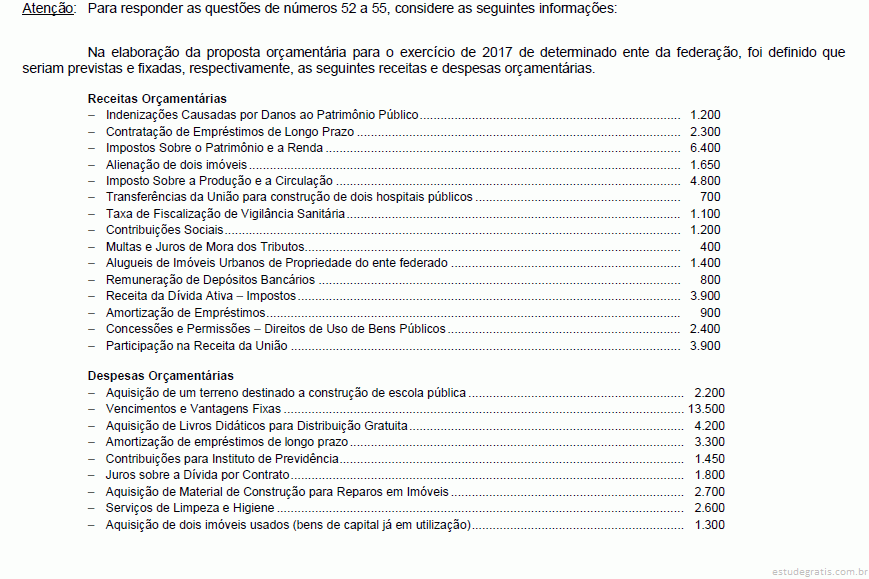 O montante das receitas de capital soma