Em 31/12/X2, o saldo disponível para o exercício seguinte num balanço financeiro era de $ 30. Se os ingressos e dispêndios do exercício de X2 se deram conforme os montantes da tabela a seguir, o saldo que veio do exercício de X1 era de:
De acordo com a Lei n. 4.320/64, ___________ demonstrará a receita e a despesa orçamentárias, bem como os recebimentos e os pagamentos de natureza extra-orçamentária, conjugados com os saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Com base nos conceitos e na legislação aplicáveis a contabilidade pública, orçamentos e balanços, julgue os itens a seguir.
No balanço financeiro, o valor dos restos a pagar computados na receita extra-orçamentária corresponde ao registro das importâncias empenhadas no exercício e deverá ser baixado quando ocorrer o respectivo pagamento ou eventual cancelamento.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Os atos da administração pública são registrados pela contabilidade ao longo do exercício, e o resultado patrimonial é apurado ao final de cada período, sendo evidenciado nas demonstrações contábeis. No que se refere à determinação do resultado do exercício e demonstrações contábeis, julgue os itens subseqüentes.
Os saldos em espécie provenientes do exercício anterior e os que se transferem para o exercício seguinte são evidenciados no balanço financeiro.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Ainda com referência aos demonstrativos da contabilidade pública, julgue os itens que se seguem.
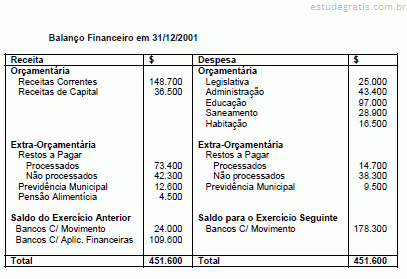
Considere-se que, ao final do exercício, um ente apresentava os seguintes saldos a serem considerados para a elaboração do balanço financeiro, em R$ mil, e que, no caso da receita extra-orçamentária, o saldo final era igual ao saldo inicial.
Nessa situação, o saldo inicial era de R$ 1.700 mil.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Para que se entenda a natureza financeira do Estado, é importante conhecer os princípios que norteiam a contabilidade pública. Com relação a esse assunto, julgue os itens subseqüentes. No balanço financeiro, a despesa orçamentária efetivamente paga no exercício corresponde à diferença entre a despesa realizada (empenhada), que aparece nas despesas orçamentárias, e a inscrição em restos a pagar (empenhada, a pagar), que consta da receita extra-orçamentária.
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
O setor de contabilidade de uma entidade da administração pública registrou uma obrigação de pagar a determinado fornecedor, referente à aquisição de material de consumo para uso nas atividades rotineiras da entidade.
Considerando o aspecto contábil na situação hipotética apresentada, julgue os itens a seguir.
No balanço financeiro da entidade, é demonstrada a conta que contém o valor devido ao fornecedor, referente à obrigação de pagar citada.
Assinale a opção que apresenta a demonstração contábil que evidenciará a receita e a despesa orçamentária, como também os recebimentos e pagamentos de natureza extraorçamentária, conjugados com saldos em espécie provenientes do exercício anterior, e os que se transferem para o exercício seguinte
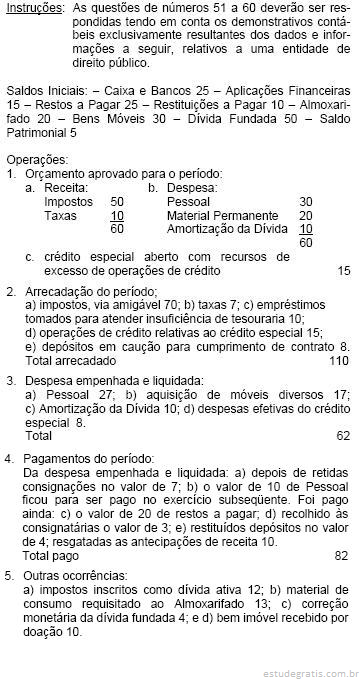
Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.
Para responder às questões de números 94 a 100, considere as informações contidas nos demonstrativos contábeis resultantes dos dados e registro das operações relativas a um ente de direito público, a seguir indicadas.
Receita não orçamentária que figurou no Balanço Financeiro:
Para responder às questões de números 43 a 50. considere: as questões deverão ser respondidas tendo em conta os demonstrativos contábeis resultantes dos dados e operações a seguir, relacionadas com uma entidade de direito público.
Soma da Receita Extra-Orçamentária do Balanço Financeiro:
Banca:
Centro de Seleção e de Promoção de Eventos UnB (CESPE)
Considere por hipótese que, no ano de 2003, determinada entidade da administração pública teve um empenho referente a material de consumo para estoque inscrito em restos a pagar não-processado. No ano de 2004, o fornecedor entregou o material e a entidade realizou o pagamento. Nesse contexto, julgue os itens a seguir.
No encerramento de 2003, o valor inscrito em restos a pagar não-processado teria de ser classificado como receita extraorçamentária no balanço financeiro, sob o título restos a pagar, para compensar a sua inclusão na despesa orçamentária.
No balanço financeiro de um ente público, a despesa extra-orçamentária é o dobro da receita orçamentária, o somatório das despesas orçamentárias e extra-orçamentárias foi de $ 160, não houve alteração entre o saldo do início e o do final do exercício, as receitas orçamentárias alcançaram $ 150 e o total da coluna da receita foi de $ 200. As despesas orçamentárias totalizaram:
O Balanço Financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público. No Balanço Financeiro, os ingressos de recursos relativos a consignações em folha de pagamento, fianças e cauções, constituem:
Algumas operações podem interferir na elaboração do Balanço Financeiro, como, por exemplo, as retenções. Dependendo da forma como as retenções são contabilizadas, os saldos em espécie podem ser afetados. Se o ente considerar a retenção como paga no momento da liquidação, então deverá promover um ajuste no saldo em espécie a fim de demonstrar que há um saldo vinculado a ser deduzido. Entretanto, se o ente considerar a retenção como paga apenas na baixa da obrigação, nenhum ajuste será promovido. Dessa forma, eventuais ajustes relacionados às retenções, bem como outras operações que impactem significativamente o Balanço Financeiro, deverão ser evidenciados:
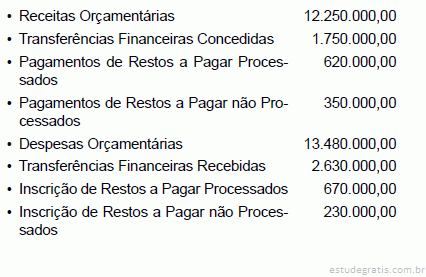
As seguintes contas foram extraídas do Balanço Financeiro de um ente público encerrado em 31-12-20x1, em R$:
Sabendo-se que o saldo do balanço financeiro no exercício anterior foi de R$ 860.000,00 e que os únicos recebimentos e pagamentos extraorçamentários referem-se à inscrição e aos pagamentos de restos a pagar, o saldo do balanço financeiro do exercício será, em R$:
O Balanço Financeiro é a demonstração financeira que registra todas as receitas e despesas orçamentárias, e também os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte. No quadro do Balanço Financeiro, a conta analítica Transferências Recebidas Independentes de Execução Orçamentária está contida no seguinte item sintético:
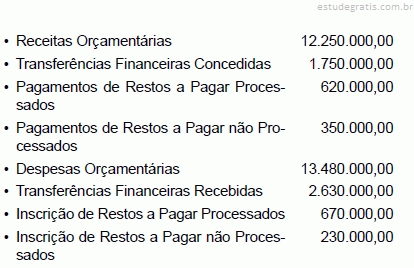
Com base nos dados abaixo, todos apurados ao final de um exercício qualquer, assinale a opção que indica o montante de pagamentos efetuados pela entidade.